
Größe und Marktanteil des KMU-Versicherungsmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
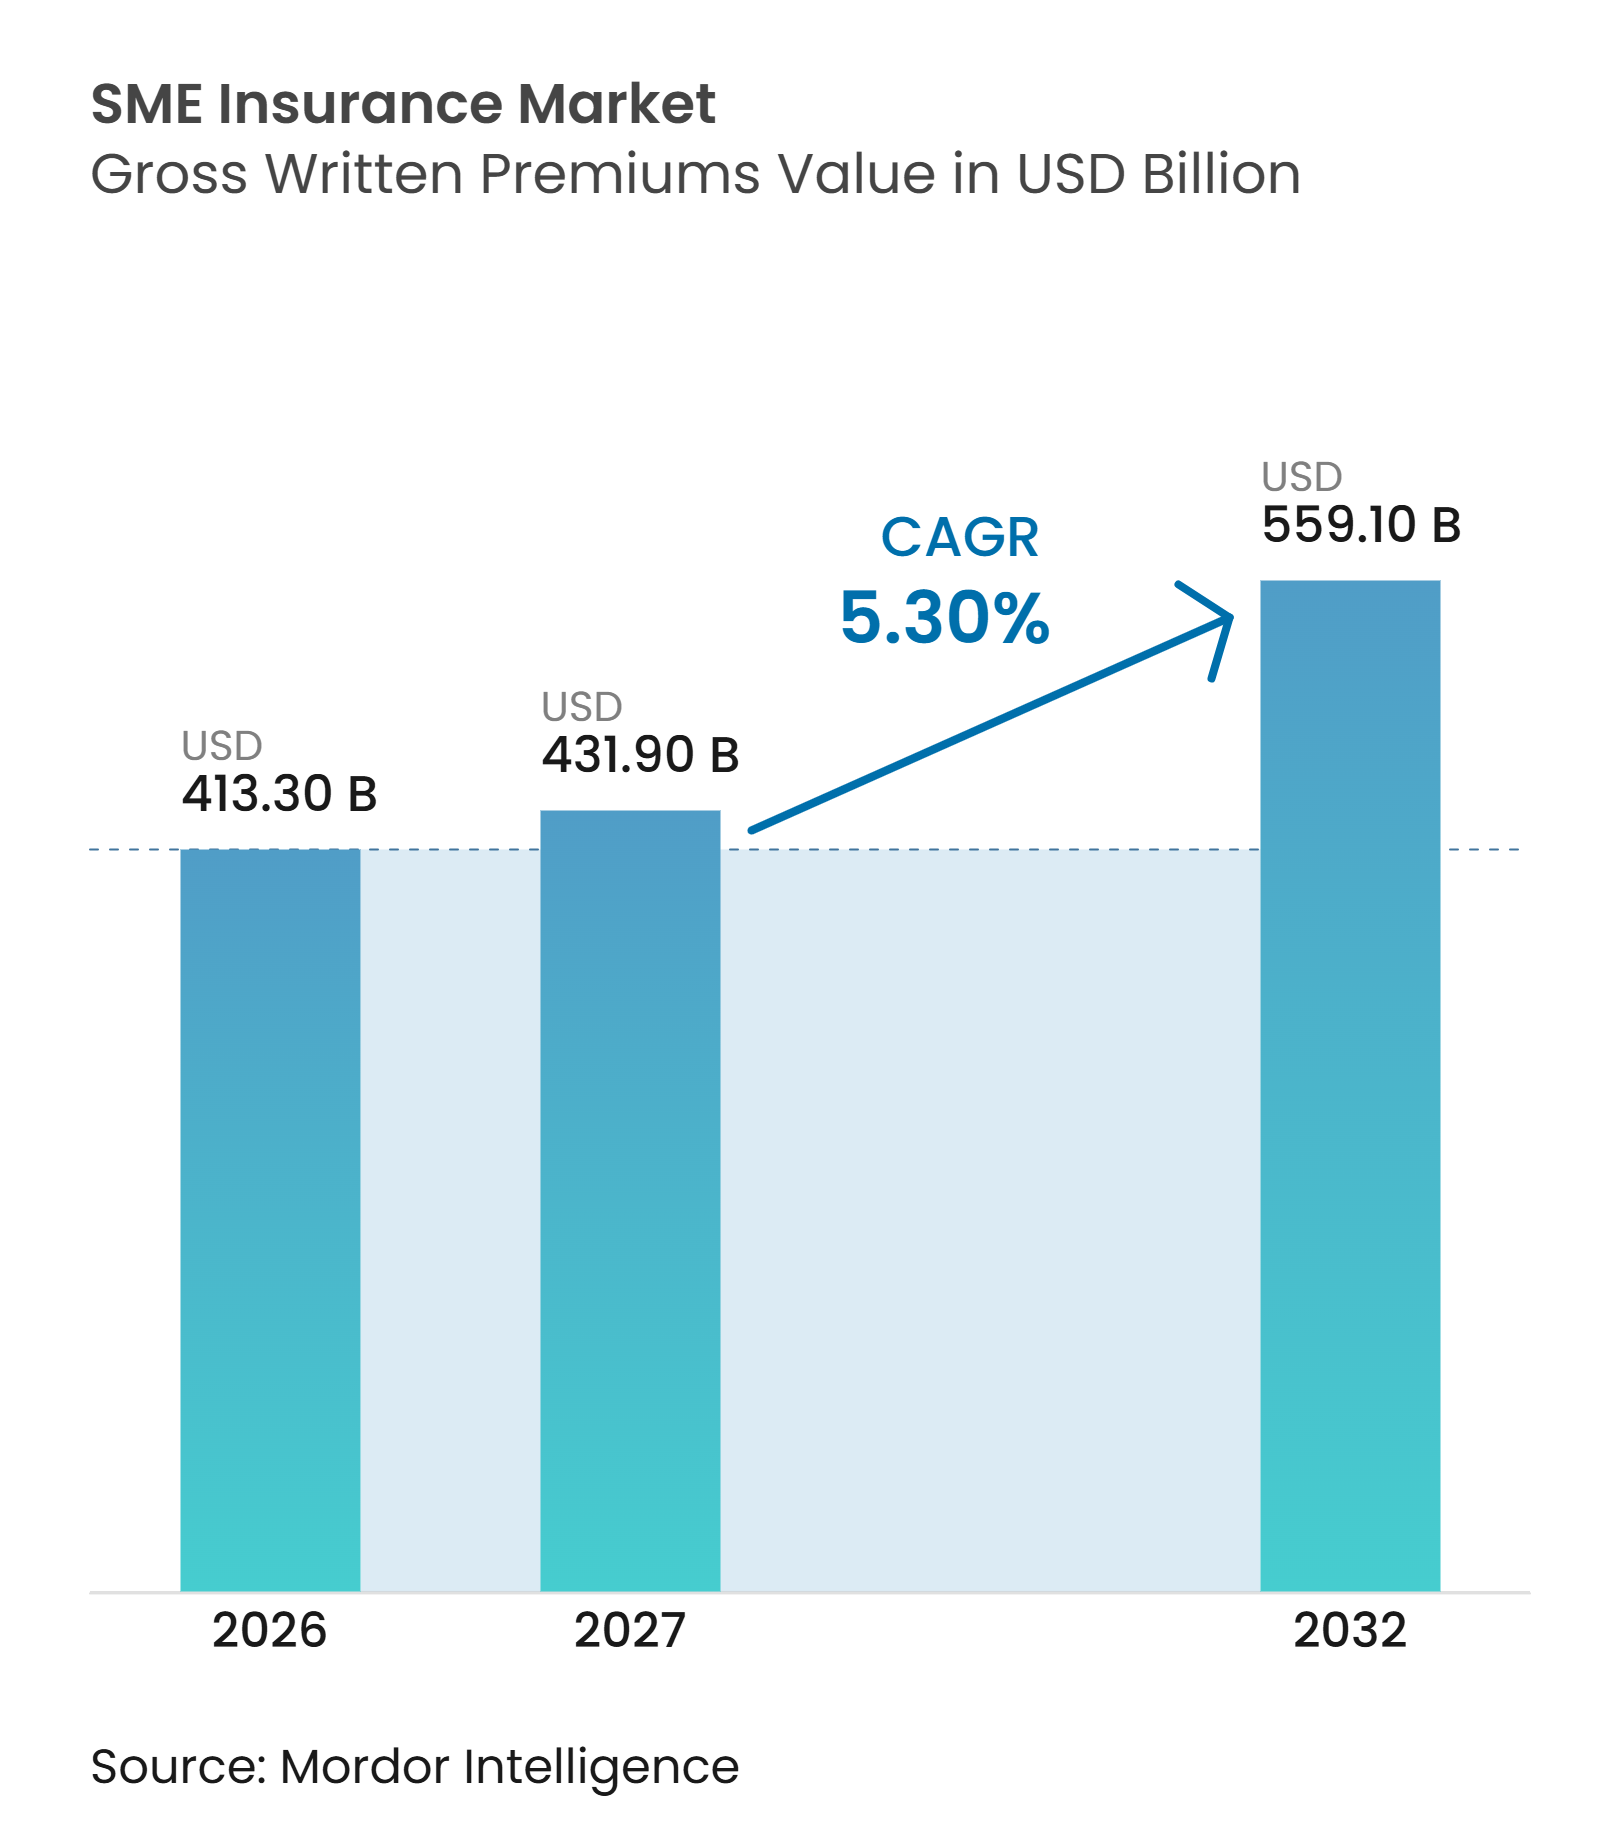
| Marktgröße (2027) | 431.90 Milliarden US-Dollar |
| Marktgröße (2032) | 559.10 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.30 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des KMU-Versicherungsmarkts von Mordor Intelligence
Die Größe des KMU-Versicherungsmarkts gemessen am Wert der gebuchten Bruttoprämien wird für 2026 auf 413,30 Milliarden USD, für 2027 auf 431,90 Milliarden USD prognostiziert und soll bis 2032 559,10 Milliarden USD erreichen, mit einem CAGR von 5,30 % von 2027 bis 2032.
Der KMU-Versicherungsmarkt wächst, da immer mehr Unternehmen ihre Tätigkeiten formalisieren und Schutz für Sachwerte, Haftpflicht, Mitarbeiter und digitale Aktivitäten benötigen. Kleine und mittlere Unternehmen machen 50 % der Arbeitsplätze im Unternehmenssektor der Mitgliedsländer der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung aus, während sie zwischen 2014 und 2020 für je 10 von Großunternehmen geschaffene Stellen 16 Stellen schufen, was den Umfang der Unternehmensbasis verdeutlicht, die gewerbliche Absicherung benötigen kann. Cyberrisiken, Vertragsanforderungen und digitaler Vertrieb verändern die Art und Weise, wie Versicherer kleinere Unternehmen erreichen. Automatisierung ermöglicht es Versicherern zudem, Konten mit niedrigeren Prämien mit weniger manuellem Aufwand zu bearbeiten, was den Wettbewerb um bisher unterversorgte Kunden fördert. Der KMU-Versicherungsmarkt steht daher vor der Chance, den Zugang zu verbessern und gleichzeitig die Zeichnungsdisziplin aufrechtzuerhalten, da sich Sach- und Cyberrisiken verändern.
Wichtigste Erkenntnisse des Berichts
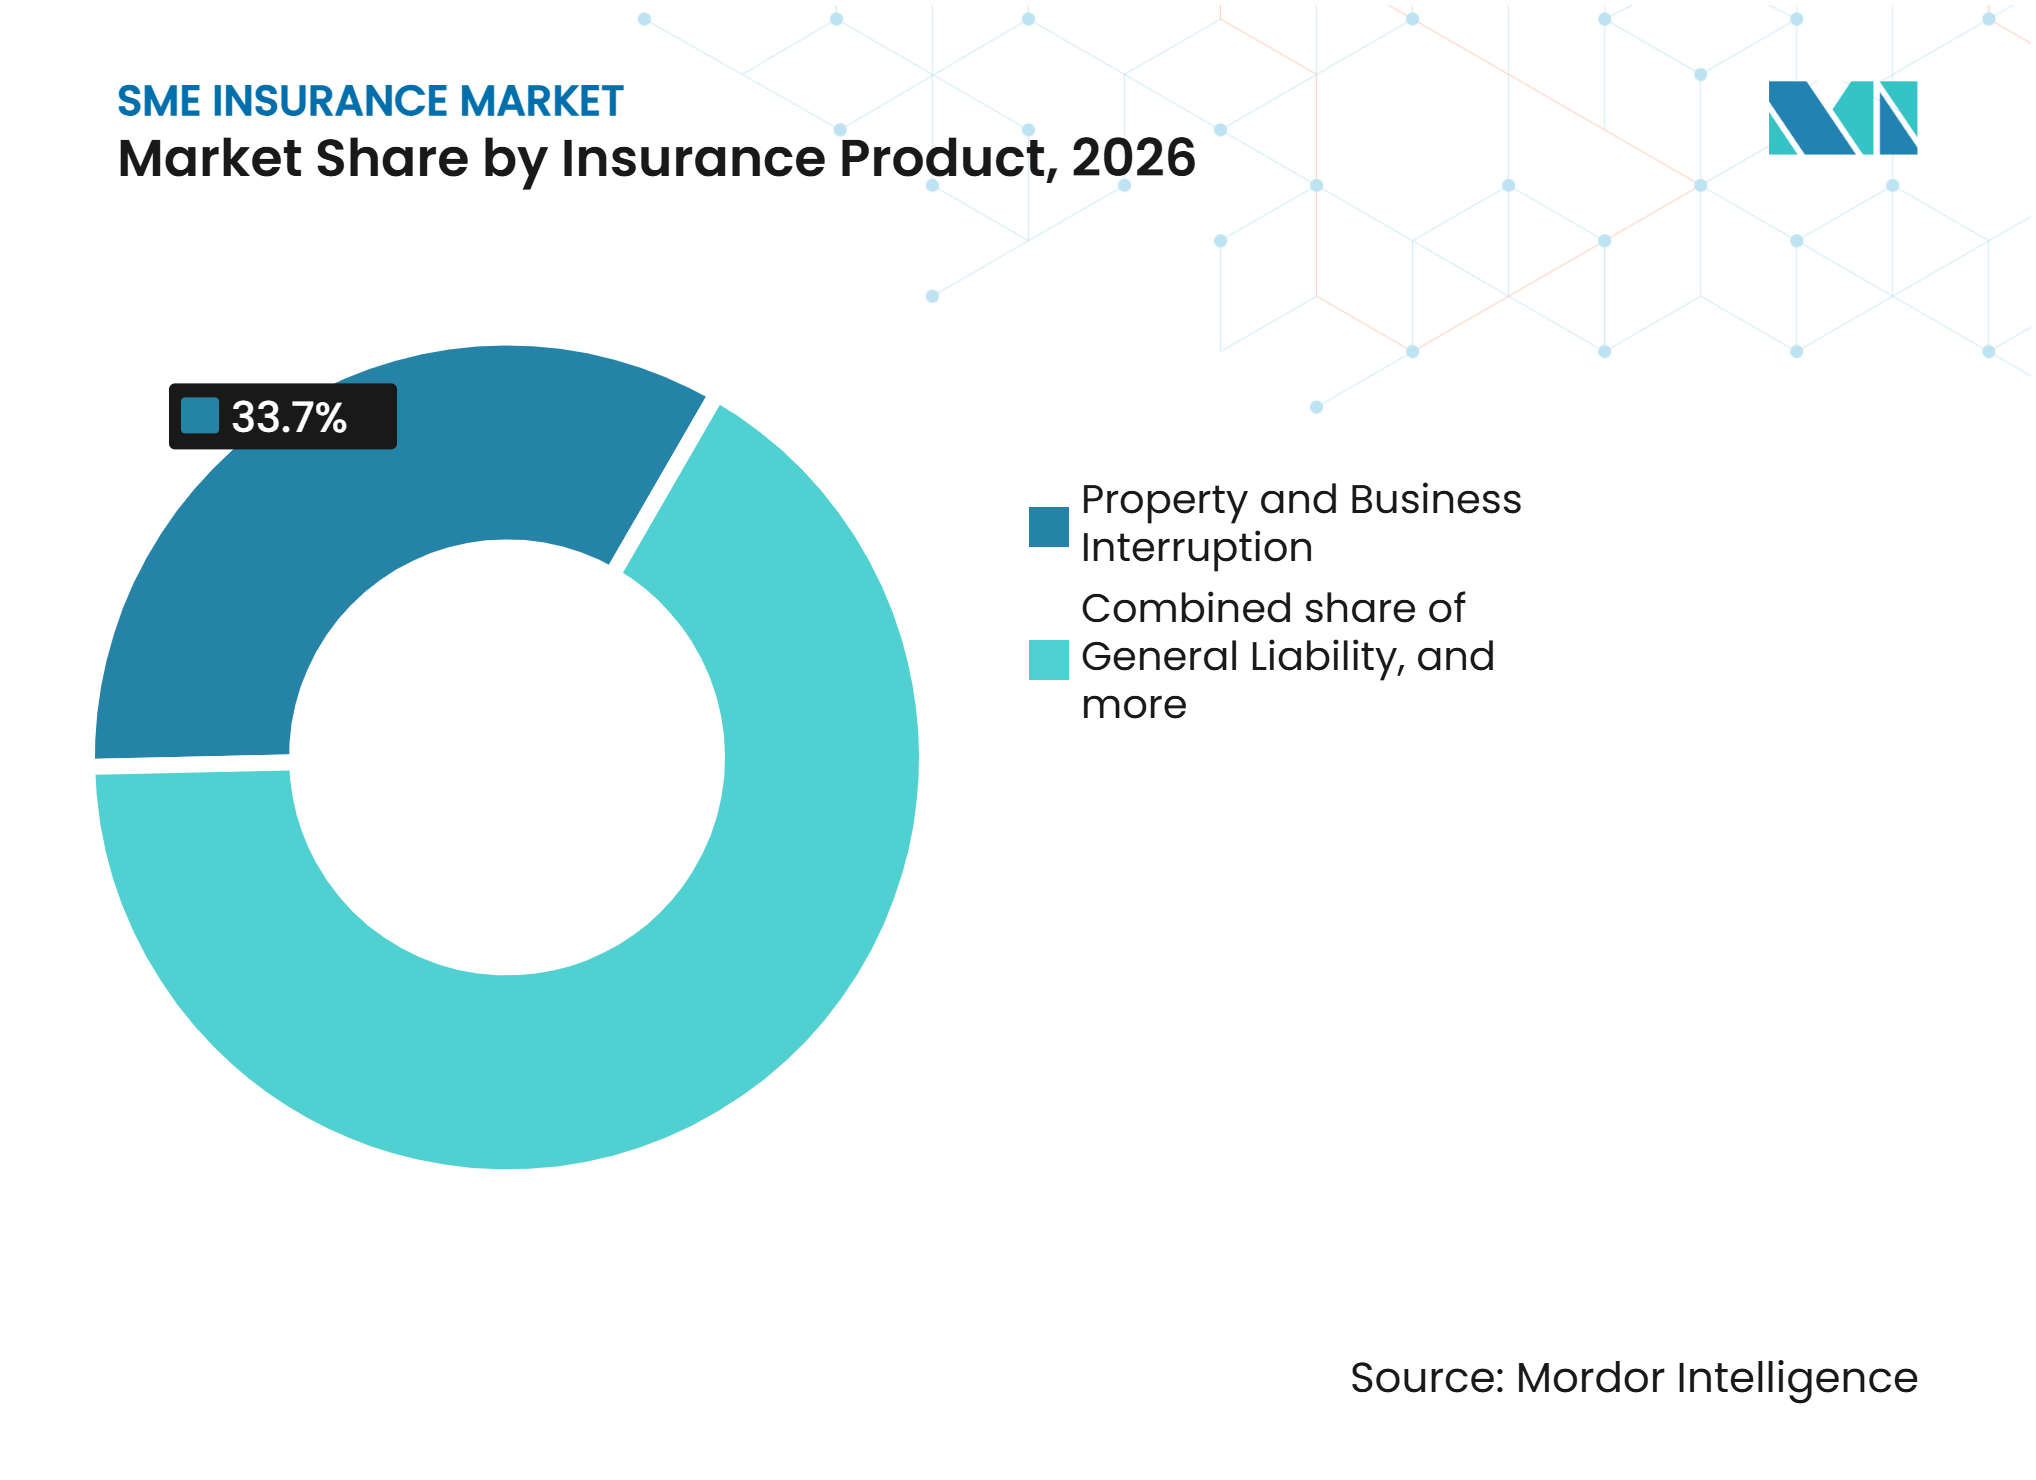
- Nach Versicherungsprodukt entfiel auf Sach- und Betriebsunterbrechungsversicherung im Jahr 2026 ein Marktanteil von 33,7 % am KMU-Versicherungsmarkt, während Cyberversicherungen bis 2032 voraussichtlich mit einem CAGR von 14,1 % wachsen werden.
- Nach Unternehmensgröße entfiel auf mittlere Unternehmen im Jahr 2026 ein Marktanteil von 42,3 % am KMU-Versicherungsmarkt, während Kleinstunternehmen bis 2032 voraussichtlich mit einem CAGR von 6,8 % wachsen werden.
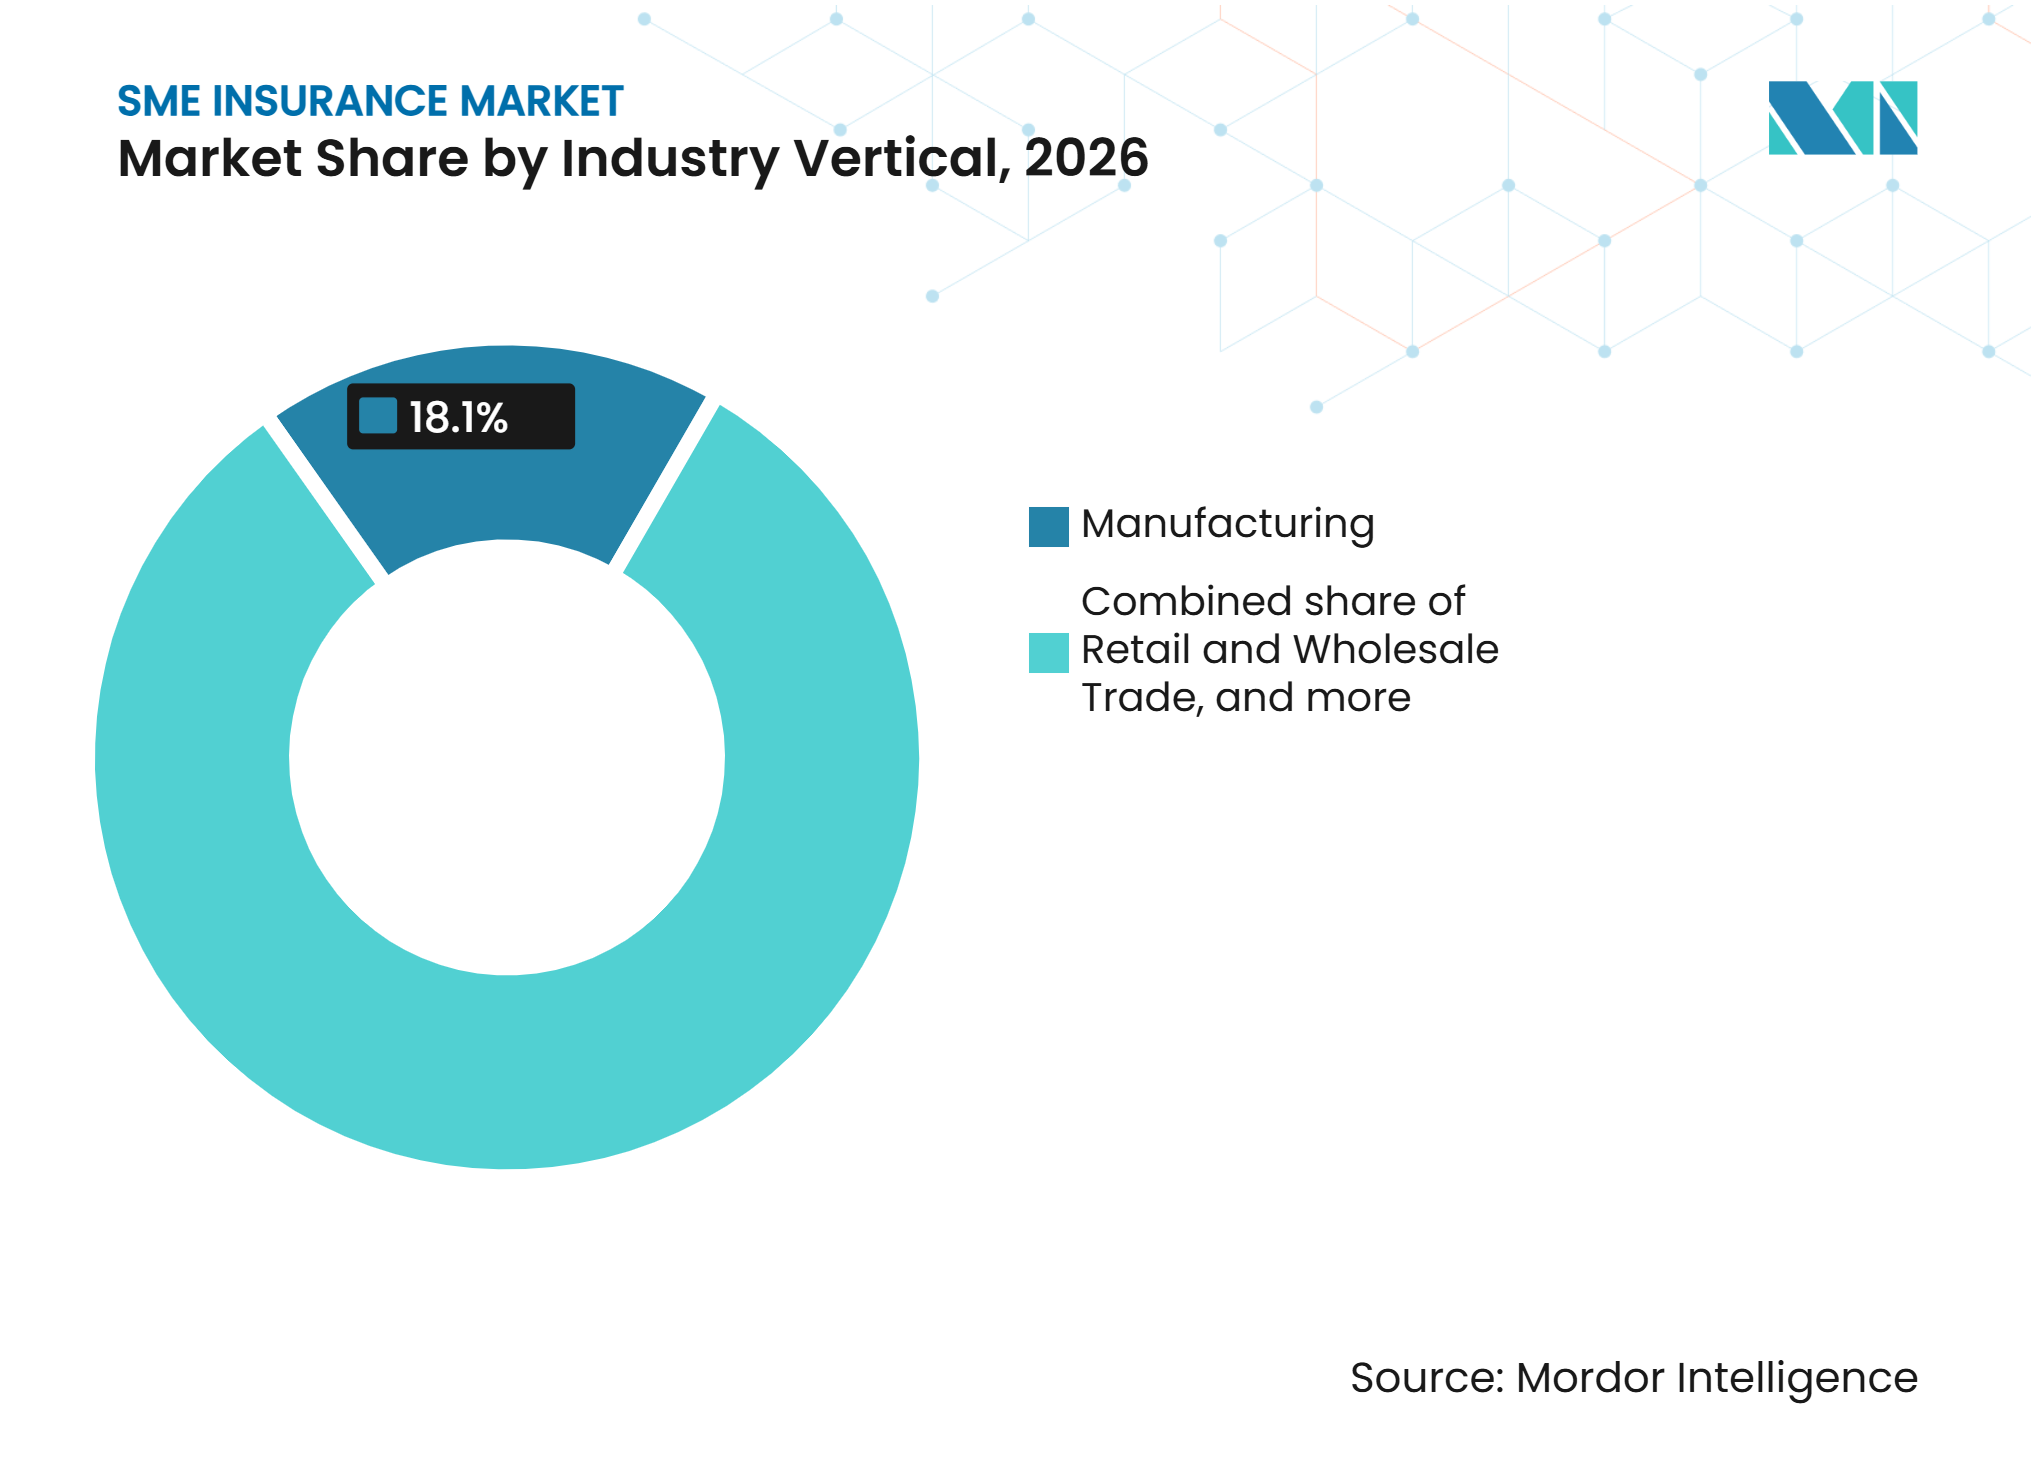
- Nach Branchenvertikale entfiel auf das verarbeitende Gewerbe im Jahr 2026 ein Marktanteil von 18,1 % am KMU-Versicherungsmarkt, während freiberufliche, wissenschaftliche und technische Dienstleistungen bis 2032 voraussichtlich mit einem CAGR von 6,1 % wachsen werden.
- Nach Vertriebskanal entfiel auf Versicherungsmakler im Jahr 2026 ein Marktanteil von 61,5 % am KMU-Versicherungsmarkt, während der Direktvertrieb durch Versicherer bis 2032 voraussichtlich mit einem CAGR von 8,1 % wachsen wird.
- Nach Geografie entfiel auf Nordamerika im Jahr 2026 ein Marktanteil von 40,2 % am KMU-Versicherungsmarkt, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 7,5 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KMU-Gründung, Unternehmensformalisierung und kommerzieller Risikoschutz | +1.0% | Global, mit frühen Gewinnen in Süd- und Südostasien, Sub-Sahara-Afrika und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Cyberangriffe, Ransomware und Exposition gegenüber digitaler Betriebsunterbrechung | +1.4% | Global, am stärksten in Nordamerika und Europa, mit Beschleunigung im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Pflichtversicherungen, Kundenverträge und Anforderungen zur Lieferkettenkonformität | +0.7% | Nordamerika, Europäische Union, Vereinigtes Königreich, Australien und wachsend in den Ländern des Golfkooperationsrats | Mittelfristig (2–4 Jahre) |
| Eingebettete Gewerbeversicherung über KMU-Software-, Banking- und Zahlungsplattformen | +0.6% | Global, mit Aktivitäten in den Vereinigten Staaten, dem Vereinigten Königreich, Indien, Malaysia und Ostafrika | Kurzfristig (≤ 2 Jahre) |
| Digitales Underwriting unter Verwendung von Lohnbuchhaltungs-, Buchhaltungs-, Transaktions- und firmografischen Daten | +0.5% | Kernmärkte Nordamerika und Europäische Union, mit Expansion in den asiatisch-pazifischen Raum sowie den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Branchenspezifische Absicherung für freiberufliche Dienstleistungen, Einzelhandel, Bauwesen und Logistik | +0.6% | Global, mit Fortschritten bei freiberuflichen Dienstleistungen in entwickelten Volkswirtschaften sowie Bauwesen und Logistik in Schwellenländern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cyberangriffe, Ransomware und Exposition gegenüber digitaler Betriebsunterbrechung
Cyberrisiken sind für kleinere Unternehmen zu einem wesentlichen operativen Anliegen geworden und treiben die Nachfrage nach spezialisierter Absicherung an. Hiscox befragte 2025 5.750 Unternehmen in 7 Ländern und stellte fest, dass 59 % der kleinen und mittleren Unternehmen in den vorangegangenen 12 Monaten einen Cyberangriff erlebt hatten[1]. Von den von Ransomware betroffenen Unternehmen zahlten 80 % ein Lösegeld, und 60 % konnten alle oder einen Teil ihrer Daten wiederherstellen, was den operativen Druck durch einen schwerwiegenden Vorfall verdeutlicht. Hiscox berichtete außerdem, dass 33 % der Unternehmen, die einen Datenschutzverstoß erlitten, mit einer erheblichen Geldstrafe konfrontiert wurden, die ihre finanzielle Gesundheit beeinträchtigte. Der KMU-Versicherungsmarkt profitiert davon, dass Cyberversicherungen Vorfallreaktion, Haftpflicht, Betriebsunterbrechung und Wiederherstellungskosten in einem einzigen Angebot abdecken. Die NIS2-Richtlinie der Europäischen Union und die Vorschriften des Digital Operational Resilience Act erhöhen zudem die Aufmerksamkeit für Cyber- und operative Resilienz in Lieferketten.
KMU-Gründung, Unternehmensformalisierung und wachsende Nachfrage nach kommerziellem Risikoschutz
Eine breitere formale Unternehmensbasis erhöht die Anzahl der Unternehmen, die möglicherweise eine Gewerbeversicherung benötigen. Die Organisation für wirtschaftliche Zusammenarbeit und Entwicklung stellte fest, dass 16 % bis 27 % der kleinen und mittleren Unternehmen in den erfassten Volkswirtschaften sogenannte Scaler waren, die jährlich um mindestens 10 % wuchsen[2]. Wenn diese Unternehmen Mitarbeiter, Vermögenswerte, Verträge und Kundenverpflichtungen hinzufügen, besteht in der Regel ein größerer Bedarf an Haftpflicht-, Sach-, Arbeitnehmer- und Berufshaftpflichtschutz. Der KMU-Versicherungsmarkt kann davon profitieren, wenn Versicherungsschutz im Rahmen der Unternehmensgründung, der Kreditvergabe, des Lieferanten-Onboardings oder der Lohnbuchhaltung eingeführt wird. In Indien trägt der Sektor der Kleinstunternehmen sowie kleinen und mittleren Unternehmen 30 % zum Bruttoinlandsprodukt bei und beschäftigt mehr als 110 Millionen Menschen, was das potenzielle Ausmaß einer sich formalisierenden Kundenbasis zeigt. Die digitale Versicherungsadoption gewinnt ebenfalls an Bedeutung, da formale Unternehmen einen schnelleren und einfacheren Zugang zu Policen suchen.
Pflichtversicherungen, Kundenverträge und Anforderungen zur Lieferkettenkonformität
Kommerzielle Anforderungen können Versicherungen zu einer Voraussetzung für die Auftragsgewinnung oder die Fortsetzung einer Lieferantenbeziehung machen. Kunden, Kreditgeber, Vermieter und öffentliche Stellen können Nachweise über Haftpflicht-, Sach-, Arbeitnehmerentschädigungs-, Berufshaftpflicht- oder Cyberversicherungsschutz verlangen. Diese Anforderungen können Erstkäufer in den KMU-Versicherungsmarkt bringen und bestehende Versicherungsnehmer dazu veranlassen, ihre Deckungssummen zu überprüfen. Die NIS2-Richtlinie der Europäischen Union und der Digital Operational Resilience Act legen zusätzlichen Fokus auf Cyber-Resilienz und operative Resilienz in betroffenen Lieferketten. Kleinunternehmen benötigen Versicherungsbedingungen, die den in ihren Verträgen festgelegten Anforderungen entsprechen. Klare Deckungsnachweise und unkomplizierte Verlängerungsprozesse können daher wichtige Bestandteile des Kundenerlebnisses sein.
Eingebettete Gewerbeversicherung über KMU-Software-, Banking- und Zahlungsplattformen
Eingebettete Versicherungen verkürzen den Weg von der Bedarfserkennung bis zum Abschluss einer Police. Bluevine und Coverdash gaben im Oktober 2026 bekannt, dass Gewerbeversicherungen in Bluevines Bankingplattform für Kleinunternehmen integriert werden, sodass Kunden ausgewählte Policen in derselben Umgebung anfordern, kaufen und verwalten können[3]. Das Angebot umfasst allgemeine Haftpflicht, Unternehmerpolicen, Arbeitnehmerentschädigung, Cyber- und gewerbliche Kfz-Versicherungen von mehr als 40 Versicherern. Im Vereinigten Königreich führte Tide 2025 in Zusammenarbeit mit Admiral Business eingebettete Unternehmensversicherungen für kleine und mittlere Unternehmen ein und nutzte dabei vorhandene Kundendaten zur Vorausfüllung von Formularen. Der KMU-Versicherungsmarkt kann diese Kanäle nutzen, um den Antragsaufwand zu reduzieren und Unternehmen zu erreichen, die sich sonst möglicherweise nicht an einen Makler wenden würden. Diese Modelle können Versicherern auch Zugang zu Unternehmensinformationen verschaffen, die maßgeschneidertere Angebote und die Policenverwaltung unterstützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Prämienerschwinglichkeit, Deckungslücken und anhaltende Unterversicherung von KMU | -0.9% | Global, am ausgeprägtesten in Südasien, Sub-Sahara-Afrika und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Begrenzte Schadenhistorien und inkonsistente Risikoinformationen für Kleinstunternehmen und neu gegründete Unternehmen | -0.5% | Global, mit den stärksten Einschränkungen in Schwellenländern sowie dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Hohe Akquisitions-, Vertriebs- und Policenverwaltungskosten im Verhältnis zu kleinen Prämien | -0.6% | Global, insbesondere in Märkten, die auf die Offline-Maklervermittlung angewiesen sind | Mittelfristig (2–4 Jahre) |
| Volatilität bei Katastrophenschäden, Cyber-Akkumulation und Unsicherheit über den Versicherungsschutz | -0.7% | Nordamerika und asiatisch-pazifischer Raum für Katastrophenrisiken sowie global für Cyber-Akkumulation | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Prämienerschwinglichkeit, Deckungslücken und anhaltende Unterversicherung von KMU
Unterversicherung bleibt ein Hindernis, da viele kleinere Unternehmen nicht verstehen, was ihre bestehenden Policen abdecken. Hiscox stellte 2025 fest, dass 74 % der Kleinunternehmer in den Vereinigten Staaten den allgemeinen Haftpflichtschutz nicht korrekt beschreiben konnten, 83 % die Berufshaftpflicht nicht korrekt beschreiben konnten und 77 % eine Unternehmerpolicy nicht verstanden. Dieselbe Studie ergab, dass 77 % der Kleinunternehmen in den Vereinigten Staaten unterversichert blieben. Dies macht die Erschwinglichkeit sowohl zu einem Produktdesign- und Kommunikationsproblem als auch zu einem Preisproblem. Wenn der Versicherungsschutz unklar ist, kaufen Unternehmen möglicherweise unzureichende Deckungssummen oder verschieben die Aktualisierung ihrer Policen, wenn sich ihre Geschäftstätigkeit ändert. Der KMU-Versicherungsmarkt benötigt einfachere Erklärungen und praktische Policenüberprüfungen, um diese Schutzlücke zu schließen.
Begrenzte Schadenhistorien und inkonsistente Risikoinformationen für Kleinstunternehmen und neu gegründete Unternehmen
Versicherer haben oft Schwierigkeiten, neue und Kleinstunternehmen zu bewerten, da diese Unternehmen möglicherweise nur begrenzte Schadens-, Lohnbuchhaltungs-, Umsatz- und Betriebshistorien aufweisen. Infolgedessen können Versicherer Schwierigkeiten haben, Versicherungsbedingungen und Deckungssummen mit Zuversicht festzulegen, insbesondere wenn zuverlässige Geschäftsunterlagen nicht verfügbar sind. Diese Herausforderung ist in Schwellenländern ausgeprägter, wo informelle Geschäftstätigkeit den Zugang zu Standarddokumenten einschränken kann. Digitale Informationsquellen können dazu beitragen, diese Lücke zu schließen, sofern die Daten korrekt, relevant und transparent verwendet werden. Der KMU-Versicherungsmarkt kann diese Herausforderung durch verhältnismäßige Zeichnungsfragen und klare Datengenehmigungen abmildern. Ein konsistenter Ansatz ist unerlässlich, da übermäßig komplexe Antragsprozesse Erstkäufer abschrecken können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Versicherungsprodukt:
Physisches Risiko verankert das Volumen, während Cyber das Wachstum anführtSach- und Betriebsunterbrechungsversicherung hielt 2026 einen Anteil von 33,7 %. Das Segment bleibt zentral, da kleinere Unternehmen Schutz für Gebäude, Vorräte, Ausrüstung und Einkommen benötigen, das nach einem versicherten Ereignis unterbrochen werden kann. Der Druck durch Wiederbeschaffungskosten hat auch dazu geführt, dass genaue Versicherungswerte für viele Unternehmen wichtiger geworden sind. Allgemeine Haftpflicht, Berufshaftpflicht und Fehler und Unterlassungen, Arbeitnehmerentschädigung und Arbeitgeberhaftpflicht, gewerbliche Kraftfahrzeuge sowie Waren im Transit bleiben grundlegende Schutzformen. Zusammen decken diese Policen die Risiken ab, die Kunden, Regulierungsbehörden, Kreditgeber und Geschäftspartner von Unternehmen häufig erwarten.
Cyberversicherung ist die am schnellsten wachsende Produktlinie, wobei die Größe des KMU-Versicherungsmarkts für Cyberversicherungen zwischen 2027 und 2032 voraussichtlich mit einem CAGR von 14,1 % wachsen wird. NEXT Insurance berichtete, dass die Übernahme von Cyberhaftpflichtversicherungen bei Kleinunternehmen im Jahr 2025 auf 27 % gestiegen ist. Insureon berichtete 2026 außerdem, dass die Cyberversicherungsabschlüsse bei seinen Kunden von 2023 bis 2025 um 59 % gestiegen sind, obwohl die frühere Ausgangsbasis an anderer Stelle in dieser Überarbeitung nicht verwendet wird. Die Cybernachfrage wird durch die operativen Auswirkungen von Angriffen, vertragliche Anforderungen und regulatorische Erwartungen gestützt. Spezielle Restabsicherungen umfassen auch Kriminalität und Treue, Haftpflicht für Direktoren und leitende Angestellte, Management-Haftpflicht sowie Bürgschaften und Anleihen. Die KMU-Versicherungsbranche behandelt Cyberschutz zunehmend als Standardelement in Paketen für digitale und freiberufliche Unternehmen.


Nach Unternehmensgröße:
Mittlere Unternehmen halten das Volumen, während Kleinstunternehmen schneller wachsenMittlere Unternehmen hielten 2026 einen Anteil von 42,3 %. Ihre größere Vermögensbasis und komplexeren Betriebsabläufe erfordern häufig mehrere Policen und höhere Deckungssummen als Kleinstunternehmen oder Kleinunternehmen. Sie verfügen auch eher über formale Einkaufsprozesse und professionelle Beratung. Diese Merkmale unterstützen höhere Durchschnittsprämien und eine größere Versicherungsdurchdringung. Mittlere Unternehmen bleiben für Versicherer wichtig, die spezialisiertes Underwriting mit der Fähigkeit kombinieren, komplexe Multi-Line-Konten zu bedienen.
Kleinstunternehmen werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,8 % wachsen. Digitales Underwriting verbessert die Fähigkeit, kleine Konten zu bedienen, bei denen eine manuelle Bearbeitung früher schwer zu rechtfertigen war. J.D. Power stellte fest, dass die stärksten Verbesserungen der Kundenzufriedenheit im Jahresvergleich in seiner Studie zum US-amerikanischen Kleingewerbe 2026 von Kleinstunternehmen mit weniger als 5 Mitarbeitern stammten. Verbesserungen der digitalen Fähigkeiten wurden als ausschlaggebender Faktor für diese Leistung genannt. Wenn sich diese Kunden weiterentwickeln, können sie zu kleinen und mittleren Unternehmen heranwachsen und ihren Versicherungsbedarf steigern. Die KMU-Versicherungsbranche kann diesen Fortschritt nutzen, um langfristige Kundenbeziehungen aufzubauen.
Nach Branchenvertikale:
Verarbeitendes Gewerbe hält die größte Position, während freiberufliche Dienstleistungen expandierenDas verarbeitende Gewerbe hielt 2026 einen Anteil von 18,1 %. Hersteller benötigen häufig Schutz in den Bereichen Sachversicherung, Produkthaftpflicht, Maschinenbruch, gewerbliche Kraftfahrzeuge, Waren im Transit und Arbeitnehmerentschädigung. Dieses Multi-Line-Risikoprofil kann zu höheren Durchschnittsprämien führen als in vielen dienstleistungsorientierten Sektoren. Staatliche Fertigungsprogramme und Lieferketteninvestitionen können die Basis kleinerer Hersteller in Schwellenländern vergrößern. Einzel- und Großhandel, Bauwesen, Gesundheits- und Sozialwesen, Transport und Lagerung, Beherbergung und Gastronomie, Landwirtschaft und sonstige Dienstleistungen vervollständigen die breitere vertikale Landschaft.
Freiberufliche, wissenschaftliche und technische Dienstleistungen werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,1 % wachsen. CFC identifizierte 2026 erweiterte Leistungsumfänge, Berufshaftpflicht im Zusammenhang mit künstlicher Intelligenz und gebündelte Absicherung als wichtige Themen für die Berufshaftpflicht. Diese Unternehmen benötigen möglicherweise Fehler und Unterlassungen, Cyber-, allgemeine Haftpflicht-, Management-Haftpflicht- und Technologieversicherungen in einer koordinierten Lösung. Das Gesetz der Europäischen Union über künstliche Intelligenz und berufliche Lizenzierungserwartungen können den Bedarf an spezifischeren Versicherungsbedingungen stärken. Der KMU-Versicherungsmarkt profitiert, wenn Makler und Versicherer diese Risiken für Unternehmen verständlich machen, die möglicherweise keine dedizierten Risikomanager haben.

Nach Vertriebskanal:
Makler führen, während der Direktvertrieb schneller wächstVersicherungsmakler hielten 2026 einen Anteil von 61,5 %. Makler bleiben wichtig für Unternehmen, die Versicherungsbedingungen vergleichen, mehrere Policen abschließen oder die Anforderungen eines Vertrags erfüllen müssen. Ihre Rolle ist besonders relevant für mittlere Unternehmen und Kunden mit komplexen Sach-, Haftpflicht- oder Spezialrisiken. Im Vereinigten Königreich beginnen Kleinunternehmen ihre Suche zunehmend online, nutzen aber möglicherweise noch einen Makler für den Kauf, wenn das Risiko komplexer ist. Der KMU-Versicherungsmarkt verlässt sich weiterhin auf Makler für Beratung, wenn der digitale Self-Service den vollständigen Versicherungsbedarf nicht abdeckt.
Der Direktvertrieb durch Versicherer wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 8,1 % wachsen. Versicherer investieren in digitale Angebots- und Abschlusssysteme, die es Kleinstunternehmen und Kleinunternehmen ermöglichen, unkomplizierten Versicherungsschutz schnell zu erhalten. Bancassurance und eingebettete Kanäle platzieren Versicherungsangebote auch innerhalb von Banking-, Zahlungs- und Buchhaltungsaktivitäten. Diese Wege können den Komfort für Unternehmen verbessern, die einfache Policen und schnelle Versicherungsnachweise wünschen. Der KMU-Versicherungsmarkt wird wahrscheinlich eine Mischung aus direkten, Makler- und eingebetteten Ansätzen nutzen, da die Kundenbedürfnisse je nach Risikokomplexität variieren. Die Vertriebsleistung wird davon abhängen, ob die Versicherungsbedingungen klar bleiben und der Service verfügbar ist, wenn Kunden ihn benötigen.
Geografische Analyse
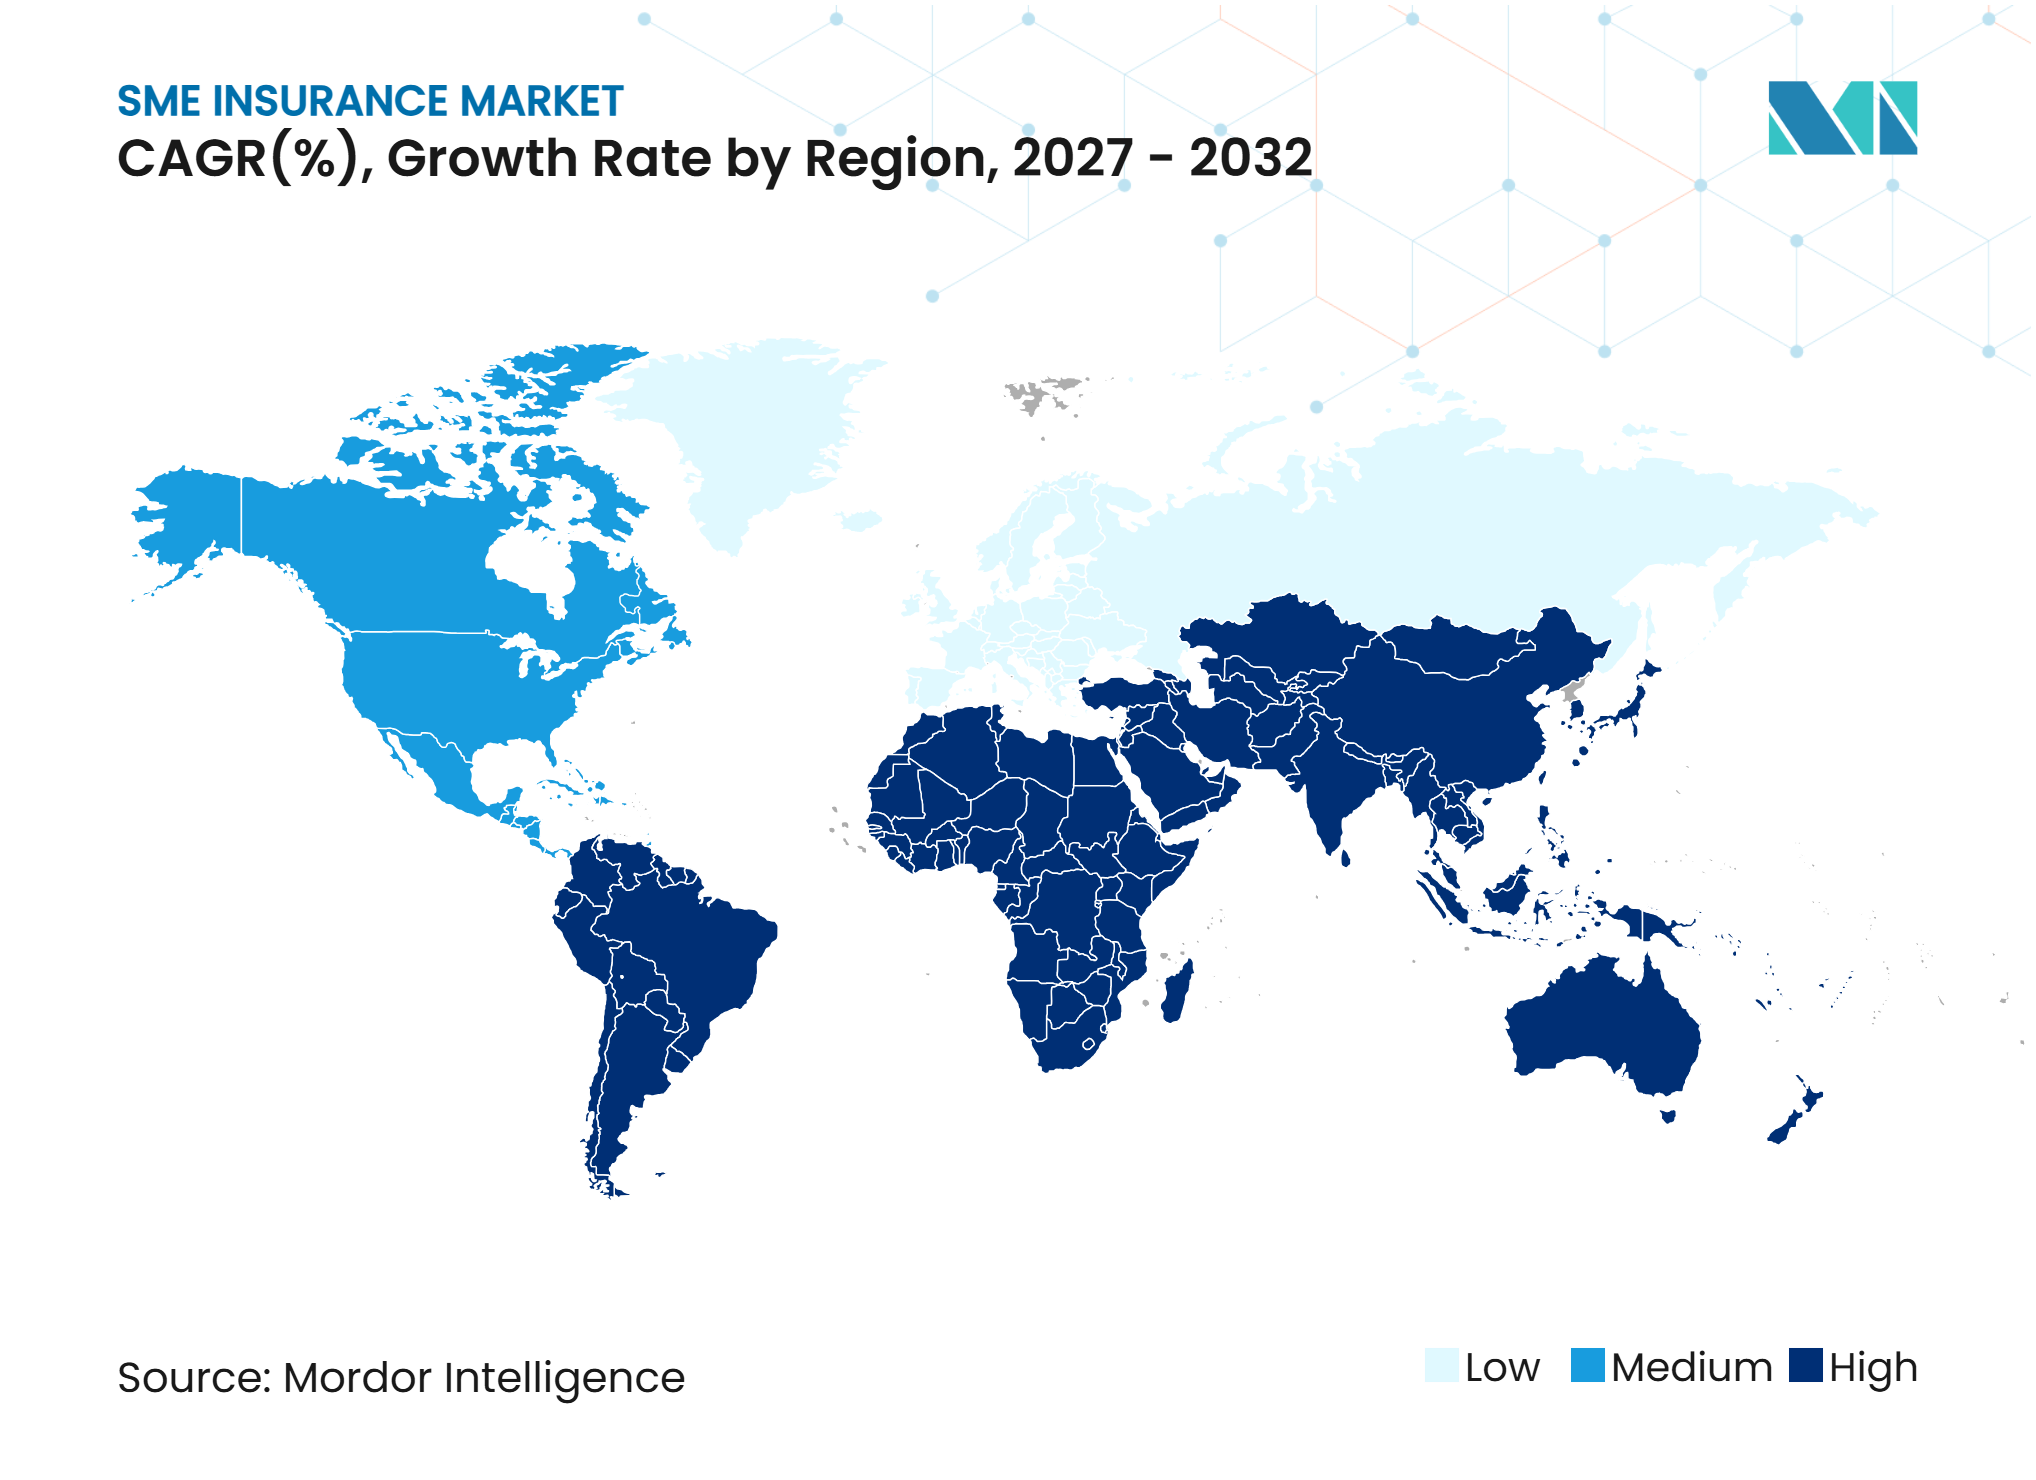
Nordamerika hielt 2026 einen Anteil von 40,2 %. Die Region verfügt über eine große gewerbliche Versicherungsbasis, wobei die Vereinigten Staaten ein reifes Umfeld für Makler, Versicherer, Managing General Agents und digitale Plattformen bieten. J.D. Power berichtete 2026, dass nur ein Drittel der US-amerikanischen Kleinunternehmen eine Prämienerhöhung verzeichnete, was den aktiven Wettbewerb um geeignete Konten widerspiegelt. Kanada weist ebenfalls eine erhebliche Schutzlücke auf, die eine Chance für die Digitalisierung gewerblicher Sparten und einen verbesserten Zugang kleiner Unternehmen zu Versicherungsschutz schafft. Mexiko kann von Fertigungsinvestitionen und dem damit verbundenen Bedarf an Sach-, Haftpflicht- und Frachtschutz bei kleineren Lieferanten profitieren.
Der asiatisch-pazifische Raum wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 7,5 % wachsen. Allianz berichtete für 2024 ein Versicherungsprämienwachstum von 9,3 % für Asien ohne Japan und prognostizierte, dass Indien über das folgende Jahrzehnt ein jährliches Wachstum von 10,5 % aufrechterhalten würde. Indiens Sektor der Kleinstunternehmen sowie kleinen und mittleren Unternehmen trägt 30 % zum Bruttoinlandsprodukt bei und beschäftigt mehr als 110 Millionen Menschen, was eine große Basis für gewerbliche Absicherung bietet. Die Nationale Finanzaufsichtsbehörde Chinas erließ 2025 Leitlinien für Versicherer zur Erweiterung der Produktportfolios für Kleinunternehmen, zur Verbesserung digitaler Dienste und zur Vereinfachung des Underwritings. Shanghais inklusives Kleinstunternehmensprogramm hatte bis Mai 2025 fast 10.000 Kleinunternehmen Schutz in Höhe von 11,3 Milliarden CNY (1,6 Milliarden USD) gewährt. Der asiatisch-pazifische Raum stellt eine wichtige Chance dar, da die digitale Geschäftstätigkeit wächst, während erhebliche Schutzlücken bestehen bleiben.
Europa bleibt wichtig, da Cyber-, operative Resilienz- und Berufshaftpflichtanforderungen für Kleinunternehmen und ihre Lieferkettenpartner zunehmend relevanter werden. Die gewerbliche Versicherungsnachfrage in Europa wird durch Rahmenbedingungen wie NIS2 und den Digital Operational Resilience Act gestützt, die die Aufmerksamkeit auf Cyber- und operative Resilienz lenken. Allianz führte im Januar 2026 UnternehmensSchutz in Deutschland und Österreich als modulares Gewerbeprodukt mit 3 konfigurierbaren Paketen ein, die Feuer, Sturm, Diebstahl, Betriebsunterbrechung und Haftpflicht abdecken. Das Produkt richtet sich an Österreichs Basis kleiner und mittlerer Unternehmen, die 99,7 % der Unternehmen ausmachen. Südamerika sowie der Nahe Osten und Afrika sind insgesamt weniger reif, aber eingebettete Versicherungen und eine breitere digitale Akzeptanz schaffen Potenzial für Erstkäufer. Mastercard und Hillcroft, auch bekannt als mTek, schlossen 2025 eine Partnerschaft, um eingebettete Versicherungen für kleine und mittlere Unternehmen in Ostafrika anzubieten.
Wettbewerbslandschaft
Marktkonzentration
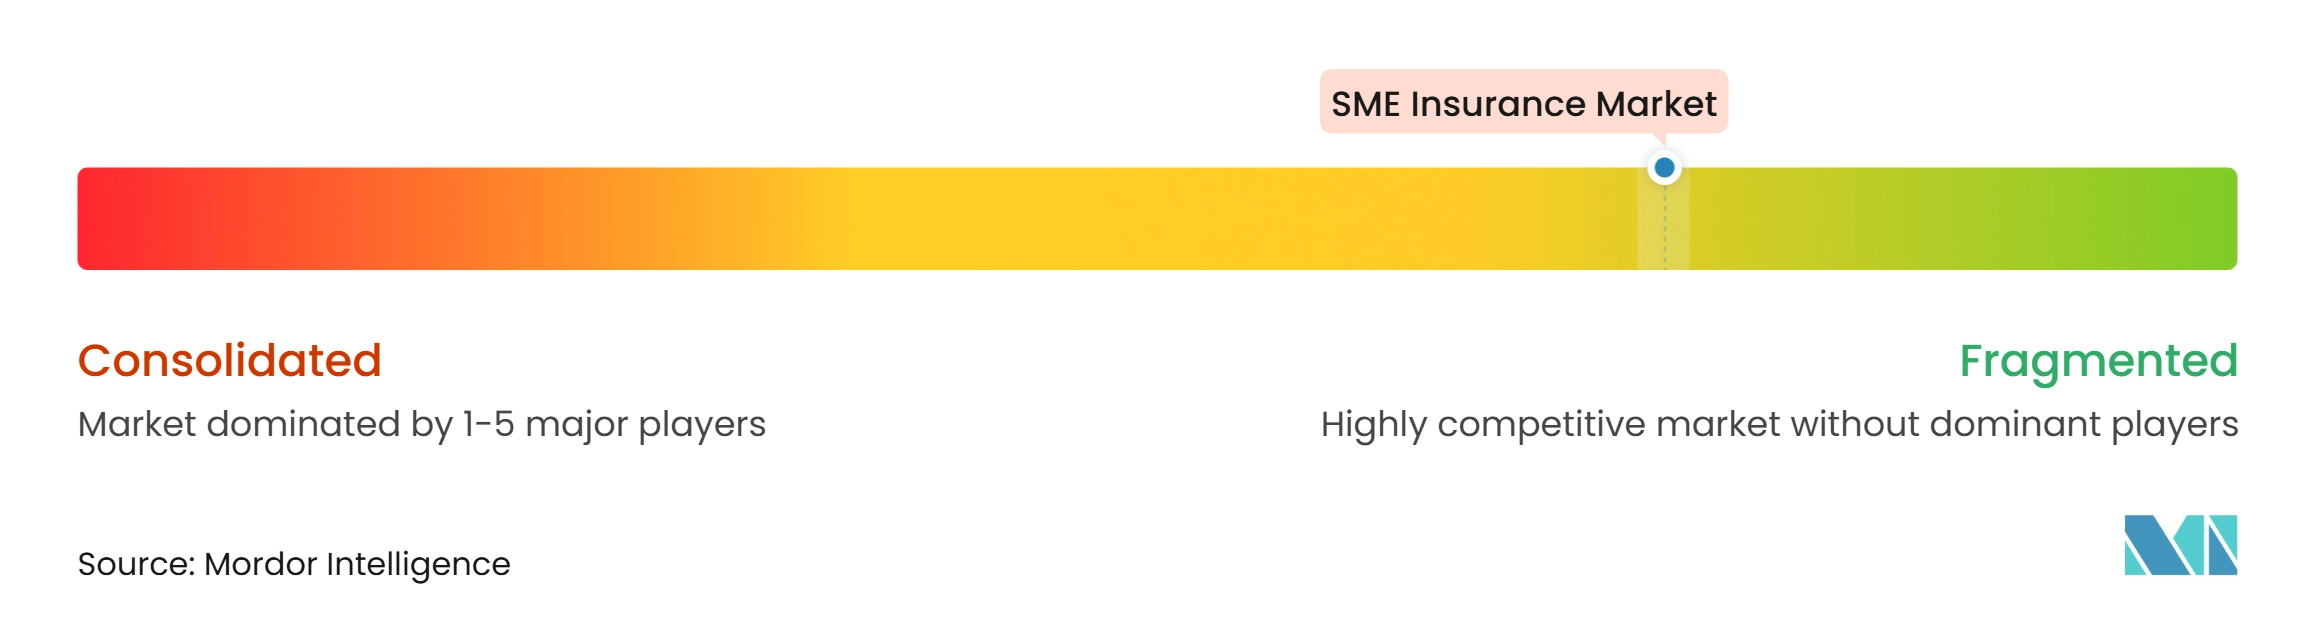
Der KMU-Versicherungsmarkt ist auf lokaler und regionaler Ebene fragmentiert, während das Volumen stärker bei großen Versicherern, Rückversicherern und Technologieanbietern konzentriert ist. Allianz, AXA, Chubb, Zurich, The Hartford und Aviva konkurrieren über ihre etablierten gewerblichen Versicherungspositionen und wachsenden digitalen Fähigkeiten. Hiscox, CNA Financial, AmTrust, Markel und W. R. Berkley konkurrieren durch spezialisiertes Underwriting, Branchenerfahrung und Schadenabwicklungskapazitäten. Der Wettbewerb hängt zunehmend davon ab, ob Versicherer unkomplizierte Risiken effizient bearbeiten und gleichzeitig Beratung für komplexe Konten mittlerer Unternehmen anbieten können. Das Erstversicherungsgeschäft von Munich Re schloss im Juli 2025 die Übernahme von NEXT Insurance für 2,6 Milliarden USD ab und fügte damit einen vollständig digitalen Versicherer hinzu, der mehr als 600.000 Kleinunternehmenskunden in mehr als 1.000 Berufen betreut. Diese Transaktion zeigt das Interesse an digitalem Vertrieb und automatisiertem Underwriting im KMU-Versicherungsmarkt.
Führende Unternehmen nutzen Partnerschaften und Produktänderungen, um Vertriebs- und Deckungslücken zu schließen. Allianz X tätigte im September 2025 eine strategische Eigenkapitalbeteiligung an Coterie Insurance und erweiterte die Rückversicherungsbeziehung über Allianz Re. The Hartford fügte im September 2025 CyberChoice First Response zu seiner digitalen ICON-Angebots- und Abschlussplattform hinzu, sodass Agenten Cyberversicherungsschutz neben der Spectrum-Unternehmerpolicy abschließen können. Zurich Kotak General Insurance führte 2025 in Indien Business Secure Plus als digitales modulares Angebot ein, das mehrere Unternehmensabsicherungen auf einer Plattform kombiniert. Diese Beispiele zeigen, wie Versicherer Technologie, Produktdesign und Vertriebsbeziehungen kombinieren, um Kaufhürden zu reduzieren. Im KMU-Versicherungsmarkt konkurrieren auch Managing General Agents und eingebettete Plattformen um Kleinstunternehmen und Kleinunternehmen, die einfachen und schnellen Versicherungsschutz benötigen.
Die verbleibende Chance konzentriert sich auf Erstkäufer, digitale Unternehmen, die Schutz bei nicht-materieller Betriebsunterbrechung suchen, sowie freiberufliche oder Technologieunternehmen mit sich entwickelnden Haftpflichtrisiken. Versicherer müssen Automatisierung mit Policenerklärungen, Datentransparenz und zuverlässiger Schadenunterstützung in Einklang bringen. Regulatorische Anforderungen im Zusammenhang mit Datenschutz, Cyber-Berichterstattung und künstlicher Intelligenz können Produktformulierungen und die im Underwriting verwendeten Informationen beeinflussen. Der KMU-Versicherungsmarkt kann wettbewerbsfähig bleiben, wenn Versicherer ausgeprägte Fähigkeiten entweder in der digitalen Massenverarbeitung oder in der spezialisierten Beratungsunterstützung aufbauen. Eine qualifizierende kombinierte Marktanteilszahl für die führenden Versicherer ist nicht verfügbar, sodass ein Konzentrationsindex nach der erforderlichen Methodik nicht zugewiesen werden kann. Die Wettbewerbsstruktur sollte daher als fragmentiert in lokalen Märkten beschrieben werden, mit zunehmender strategischer Aktivität unter globalen Versicherern und technologieorientierten Teilnehmern.
Marktführer der KMU-Versicherungsbranche
-
Allianz SE
-
AXA S.A.
-
American International Group Inc.
-
Zurich Insurance Group Ltd.
-
The Travelers Companies Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
KMU-Versicherungsmarkt Unternehmen in diesem Bericht
- Allianz SE
- AXA S.A.
- American International Group, Inc.
- Zurich Insurance Group Ltd.
- The Travelers Companies, Inc.
- Chubb Limited
- CNA Financial Corporation
- The Hartford Financial Services Group, Inc.
- Liberty Mutual Insurance
- Nationwide Mutual Insurance Company
- The Progressive Corporation
- State Farm Mutual Automobile Insurance Company
- Berkshire Hathaway Inc.
- AmTrust Financial Services, Inc.
- ERGO NEXT Insurance
- Aviva plc
- MAPFRE S.A.
- Hiscox Ltd.
- QBE Insurance Group Limited
- Tokio Marine Holdings, Inc.
Neueste Industrielle Entwicklungen in KMU-Versicherungsmarkt
- Oktober 2026: Bluevine, die größte US-amerikanische Bankingplattform für Kleinunternehmen, kooperierte mit Coverdash, um Gewerbeversicherungen direkt in die Bluevine-Plattform einzubetten. Kunden können Angebote einholen, Policen kaufen und verwalten sowie Versicherungszertifikate für allgemeine Haftpflicht, Unternehmerpolicen, Arbeitnehmerentschädigung, Cyber- und gewerbliche Kfz-Versicherungen von mehr als 40 gewerblichen Versicherern generieren, ohne ihre Bankingumgebung zu verlassen.
- September 2026: Mosaic Insurance führte HALO ein, ein KI-gestütztes digitales Underwriting-System für KMU-Spezialsparten, beginnend mit einem Cyber-Tech-Fehler-und-Unterlassungs-Produkt, das über nordamerikanische Großhandelsmaklerpartner zugänglich ist. HALO empfängt Einreichungen per E-Mail, Programmierschnittstellen oder einem Portal, strukturiert und reichert Informationen an, erstellt Angebote für geeignete Risiken in Minuten und ermöglicht die Neukalibrierung von Risikobereitschaft und Preisgestaltung innerhalb von 24–48 Stunden.
- September 2025: The Hartford fügte CyberChoice First Response zu seiner digitalen ICON-Angebots- und Abschlussplattform hinzu und machte Cyberversicherungen bundesweit für Kleinunternehmen neben Spectrum-Unternehmerpolicen verfügbar.
- September 2025: Allianz X tätigte eine strategische Eigenkapitalbeteiligung an Coterie Insurance und erweiterte seine Rückversicherungsbeziehung über Allianz Re. Die Transaktion stärkt Allianz' Position im US-amerikanischen Vertriebsökosystem für kleine und mittlere Unternehmen.
Berichtsumfang des globalen KMU-Versicherungsmarkts
Segmentierungsübersicht
| Sach- und Betriebsunterbrechungsversicherung |
| Allgemeine Haftpflicht |
| Berufshaftpflicht / Fehler und Unterlassungen |
| Arbeitnehmerentschädigung und Arbeitgeberhaftpflicht |
| Gewerbliche Kraftfahrzeuge und Waren im Transit |
| Spezielle Restabsicherung (Cyber, Kriminalität/Treue, KMU-Direktoren- und leitende Angestelltenhaftpflicht/Management-Haftpflicht, Bürgschaften/Anleihen usw.) |
| Kleinstunternehmen |
| Kleinunternehmen |
| Mittlere Unternehmen |
| Einzel- und Großhandel |
| Verarbeitendes Gewerbe |
| Bauwesen |
| Freiberufliche, wissenschaftliche und technische Dienstleistungen |
| Gesundheits- und Sozialwesen |
| Transport und Lagerung |
| Beherbergung und Gastronomie |
| Land-, Forst- und Fischwirtschaft |
| Sonstige Dienstleistungen und Restkategorien |
| Versicherungsmakler |
| Versicherungsagenten |
| Direktvertrieb durch Versicherer |
| Bancassurance |
| Eingebettete, Affinitäts- und sonstige Partnerschaften |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Versicherungsprodukt | Sach- und Betriebsunterbrechungsversicherung | |
| Allgemeine Haftpflicht | ||
| Berufshaftpflicht / Fehler und Unterlassungen | ||
| Arbeitnehmerentschädigung und Arbeitgeberhaftpflicht | ||
| Gewerbliche Kraftfahrzeuge und Waren im Transit | ||
| Spezielle Restabsicherung (Cyber, Kriminalität/Treue, KMU-Direktoren- und leitende Angestelltenhaftpflicht/Management-Haftpflicht, Bürgschaften/Anleihen usw.) | ||
| Nach Unternehmensgröße | Kleinstunternehmen | |
| Kleinunternehmen | ||
| Mittlere Unternehmen | ||
| Nach Branchenvertikale | Einzel- und Großhandel | |
| Verarbeitendes Gewerbe | ||
| Bauwesen | ||
| Freiberufliche, wissenschaftliche und technische Dienstleistungen | ||
| Gesundheits- und Sozialwesen | ||
| Transport und Lagerung | ||
| Beherbergung und Gastronomie | ||
| Land-, Forst- und Fischwirtschaft | ||
| Sonstige Dienstleistungen und Restkategorien | ||
| Nach Vertriebskanal | Versicherungsmakler | |
| Versicherungsagenten | ||
| Direktvertrieb durch Versicherer | ||
| Bancassurance | ||
| Eingebettete, Affinitäts- und sonstige Partnerschaften | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für KMU-Versicherungen bis 2032?
Der KMU-Versicherungsmarkt wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 5,3 % wachsen und bis 2032 559,1 Milliarden USD erreichen.
Welches Versicherungsprodukt wächst bei kleinen und mittleren Unternehmen am schnellsten?
Cyberversicherung ist die am schnellsten wachsende Produktlinie mit einem prognostizierten CAGR von 14,1 % bis 2032.
Warum benötigen kleinere Unternehmen eine Cyberversicherung?
Hiscox stellte fest, dass 59 % der befragten KMU im Jahr 2025 in den vorangegangenen 12 Monaten einen Cyberangriff erlebt hatten, während Cyberversicherungen Reaktions-, Haftpflicht- und Betriebsunterbrechungskosten abdecken können.
Welche Unternehmensgröße hat den größten Anteil an der KMU-Versicherungsnachfrage?
Mittlere Unternehmen hielten 2026 mit 42,3 % den größten Anteil, was ihre höheren Durchschnittsprämien und komplexeren Multi-Line-Versicherungsbedürfnisse widerspiegelt.
Welche Region wächst bei der KMU-Absicherung am schnellsten?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einem CAGR von 7,5 % wachsen, unterstützt durch Unternehmensformalisierung, digitalen Vertrieb und eine große Schutzlücke.
Wie erleichtern Versicherer den Versicherungsabschluss?
Versicherer nutzen digitales Underwriting, Maklerplattformen, Bankingpartnerschaften und Zahlungsintegrationen, um Angebote, Policenausstellung und Verwaltung zu vereinfachen.