
Tamaño y Participación del Mercado de Seguros para PYMES
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
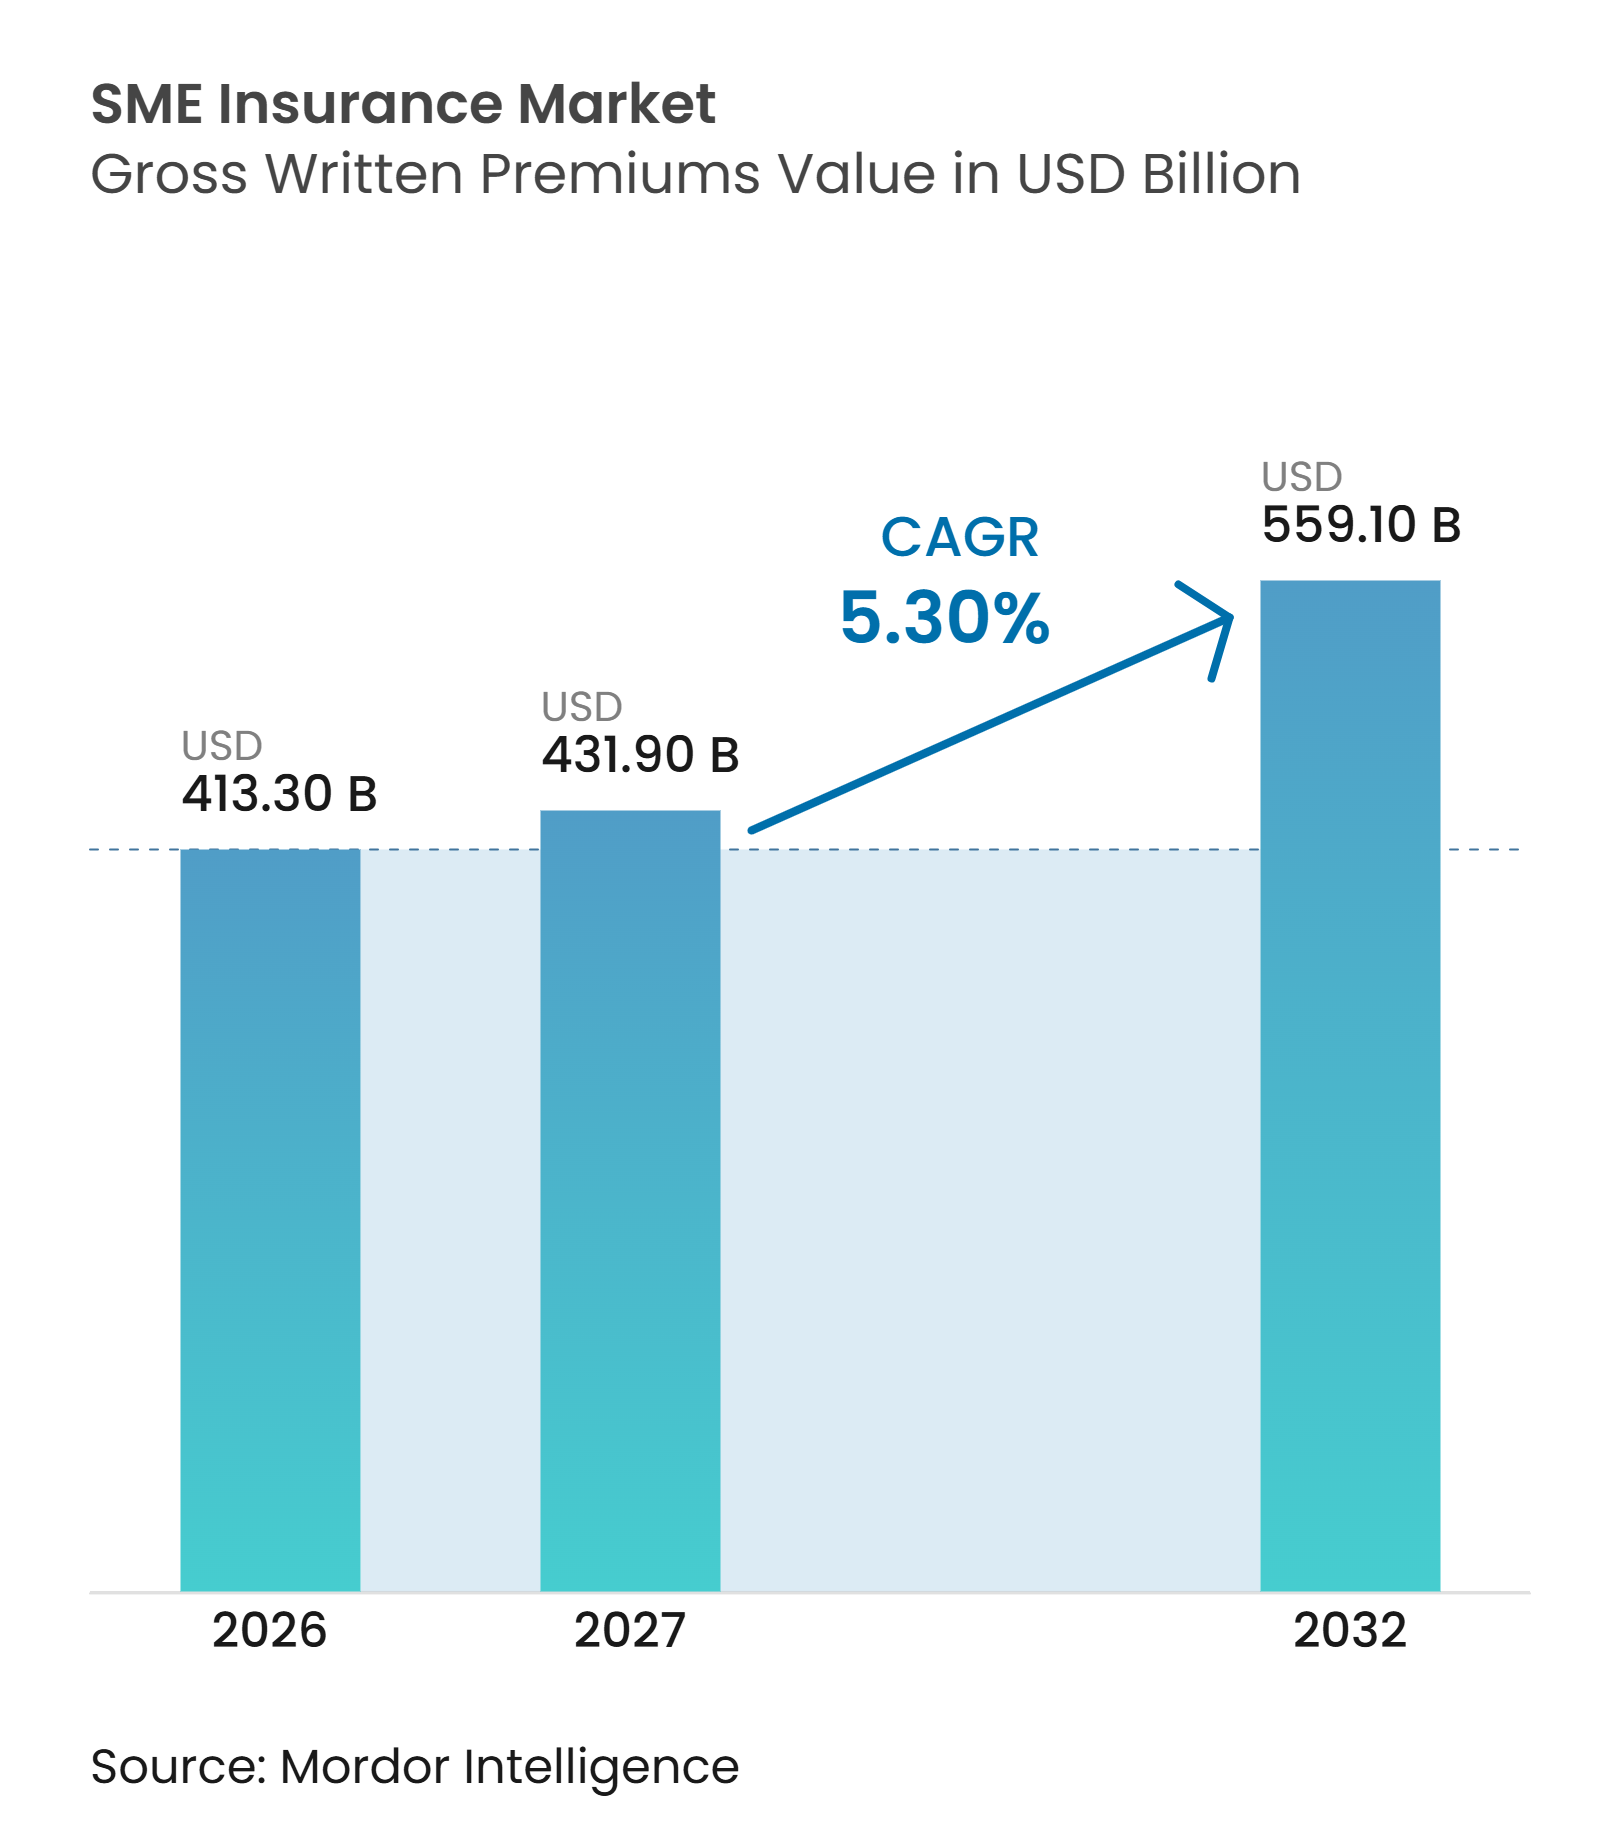
| Tamaño del Mercado (2027) | 431.90 Mil millones de dólares |
| Tamaño del Mercado (2032) | 559.10 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.30 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros para PYMES por Mordor Intelligence
El tamaño del Mercado de Seguros para PYMES en términos de valor de primas brutas emitidas se proyecta en 413,30 mil millones de USD en 2026, 431,90 mil millones de USD en 2027, y alcanzará los 559,10 mil millones de USD para 2032, creciendo a una CAGR del 5,30% de 2027 a 2032.
El mercado de seguros para PYMES se está expandiendo a medida que más empresas formalizan sus operaciones y necesitan protección para sus propiedades, responsabilidad civil, empleados y actividad digital. Las pequeñas y medianas empresas representan el 50% de los empleos del sector empresarial en los países miembros de la Organización para la Cooperación y el Desarrollo Económicos, mientras que crearon 16 empleos por cada 10 creados por las grandes empresas entre 2014 y 2020, lo que indica la escala de la base empresarial que puede requerir cobertura comercial. El riesgo cibernético, los requisitos contractuales y la distribución digital están cambiando la forma en que las aseguradoras llegan a las empresas más pequeñas. La automatización también está permitiendo a las aseguradoras procesar cuentas de primas más bajas con menos trabajo manual, lo que favorece la competencia por clientes anteriormente desatendidos. El mercado de seguros para PYMES tiene, por tanto, la oportunidad de mejorar el acceso manteniendo la disciplina de suscripción a medida que cambian los riesgos de propiedad y cibernéticos.
Conclusiones Clave del Informe
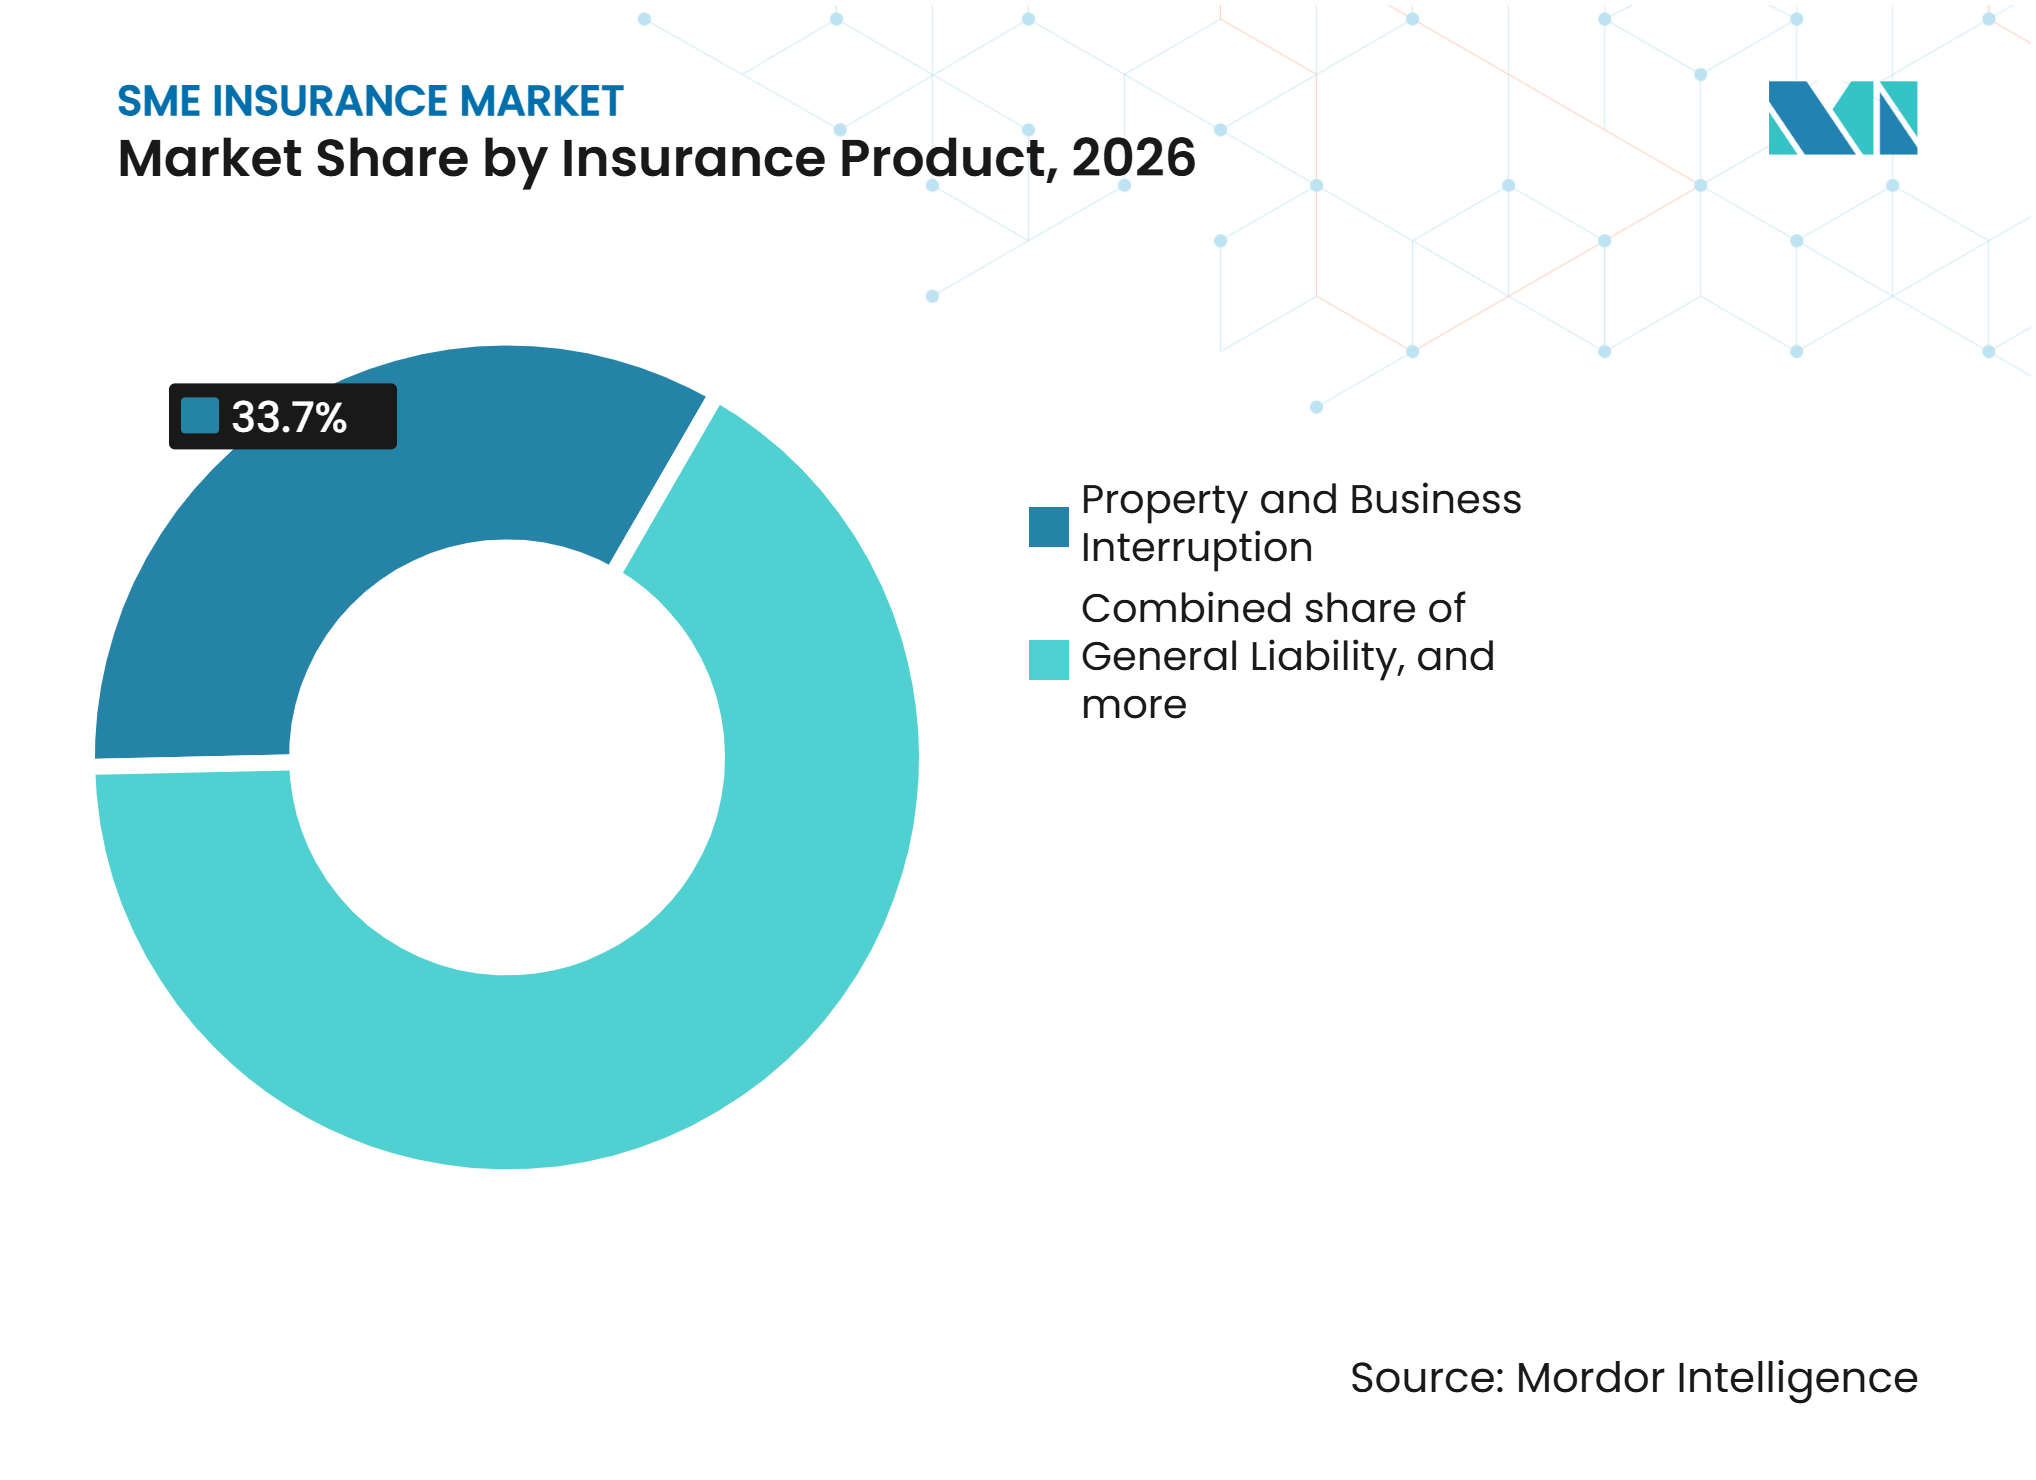
- Por producto de seguro, la propiedad e interrupción del negocio captó el 33,7% de la participación del mercado de seguros para PYMES en 2026, mientras que se proyecta que el seguro cibernético crezca a una CAGR del 14,1% hasta 2032.
- Por tamaño de empresa, las medianas empresas captaron el 42,3% de la participación del mercado de seguros para PYMES en 2026, mientras que se proyecta que las microempresas crezcan a una CAGR del 6,8% hasta 2032.
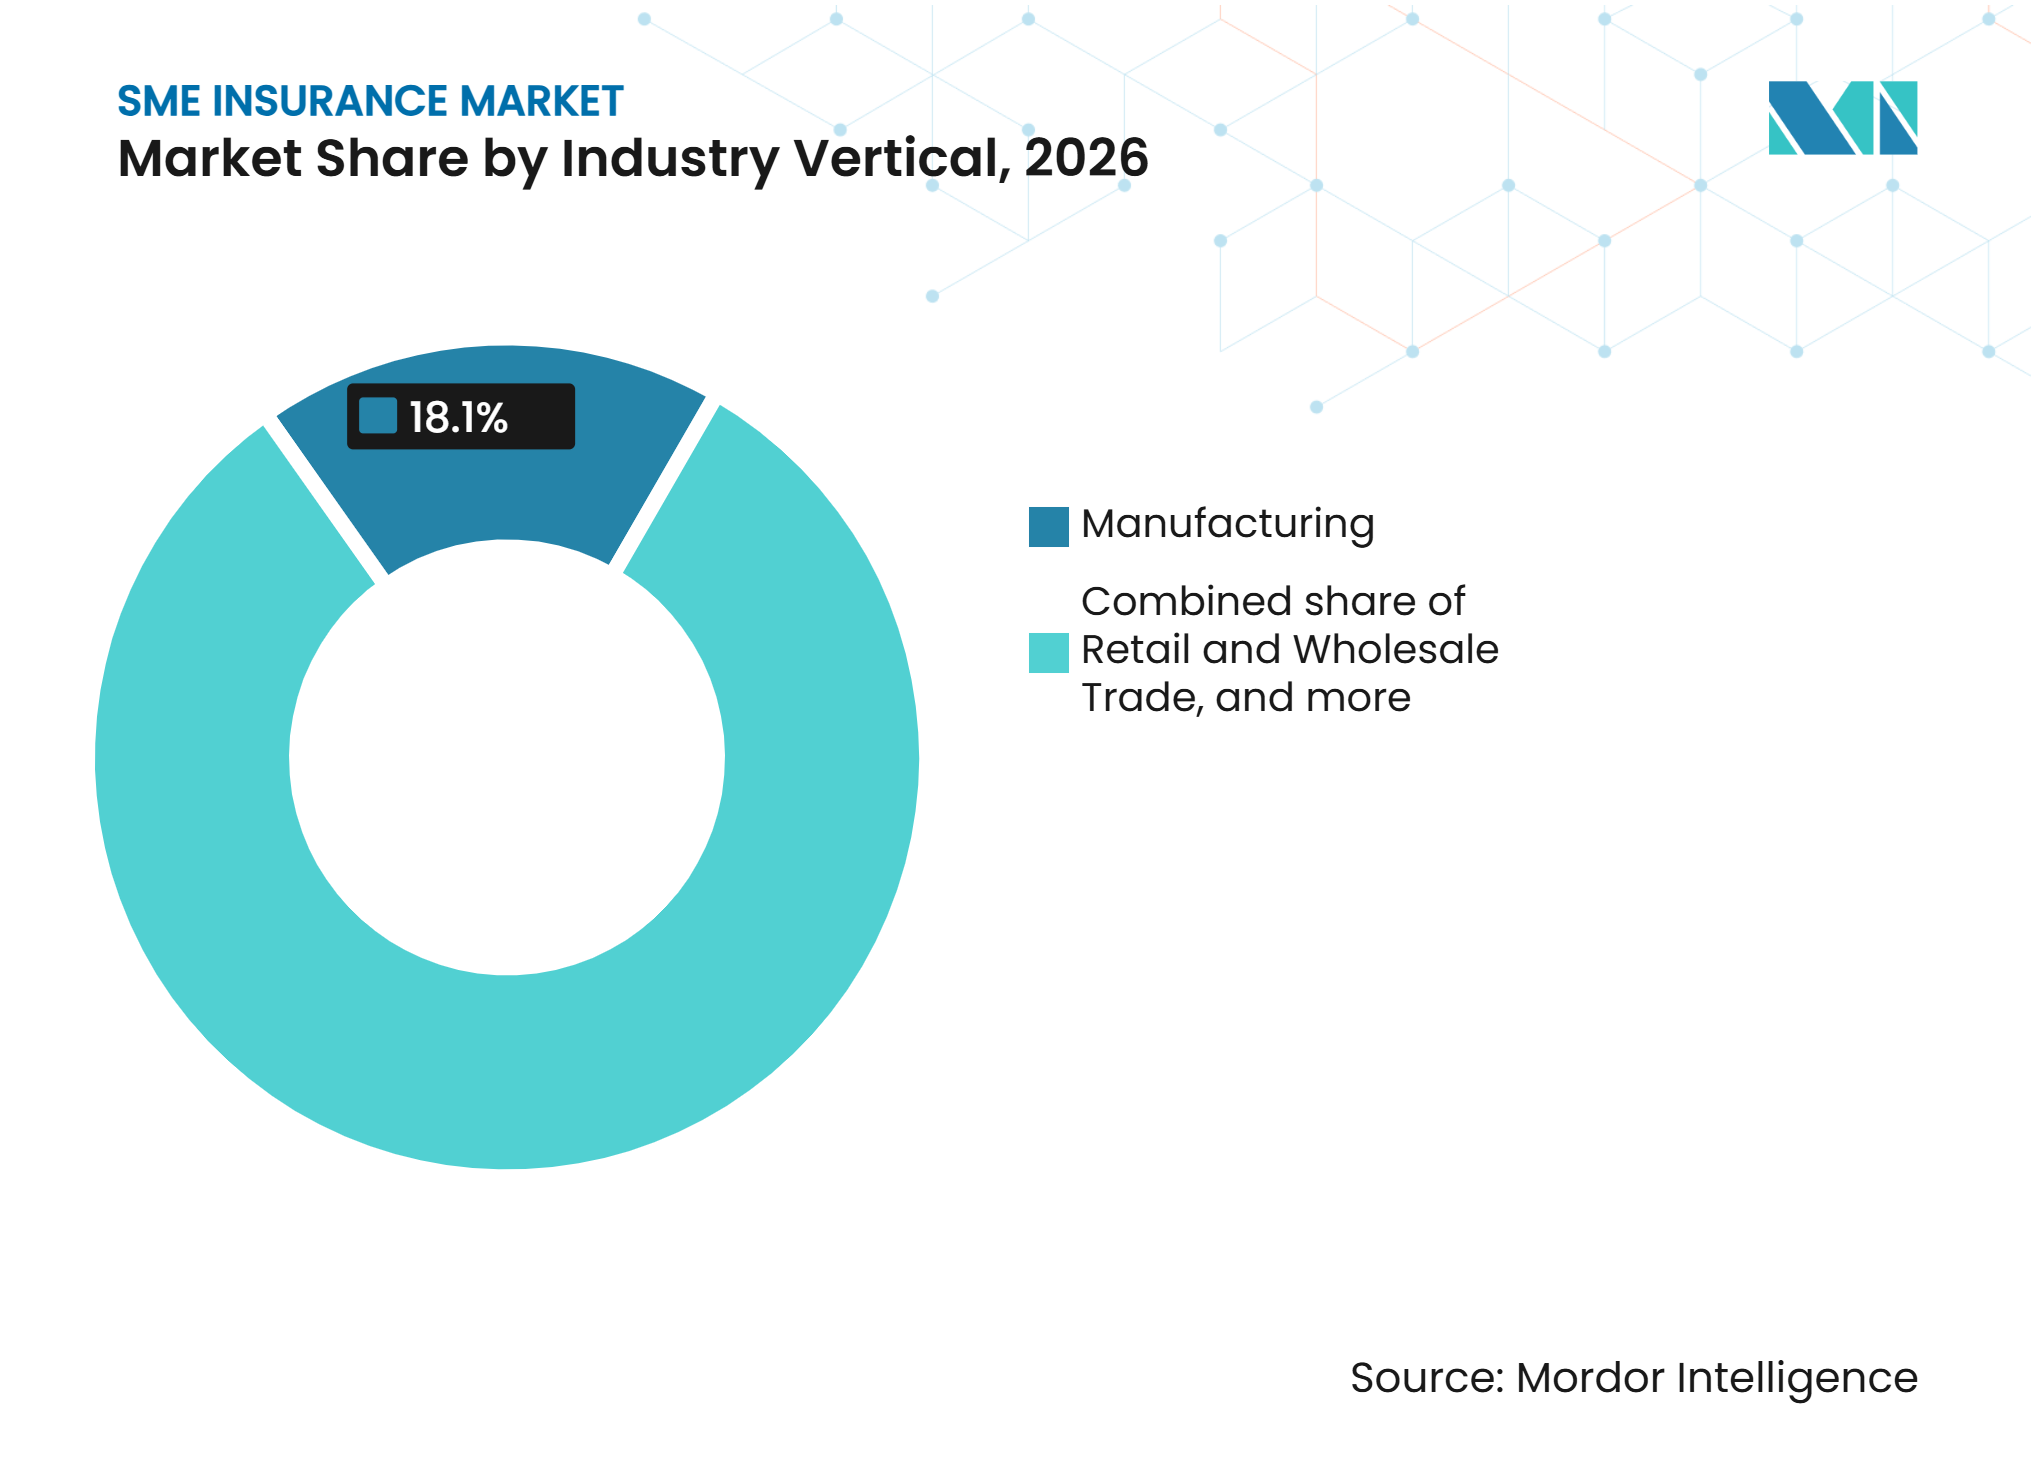
- Por sector industrial, la manufactura captó el 18,1% de la participación del mercado de seguros para PYMES en 2026, mientras que se proyecta que los servicios profesionales, científicos y técnicos crezcan a una CAGR del 6,1% hasta 2032.
- Por canal de distribución, los corredores de seguros captaron el 61,5% de la participación del mercado de seguros para PYMES en 2026, mientras que se proyecta que las ventas directas de aseguradoras crezcan a una CAGR del 8,1% hasta 2032.
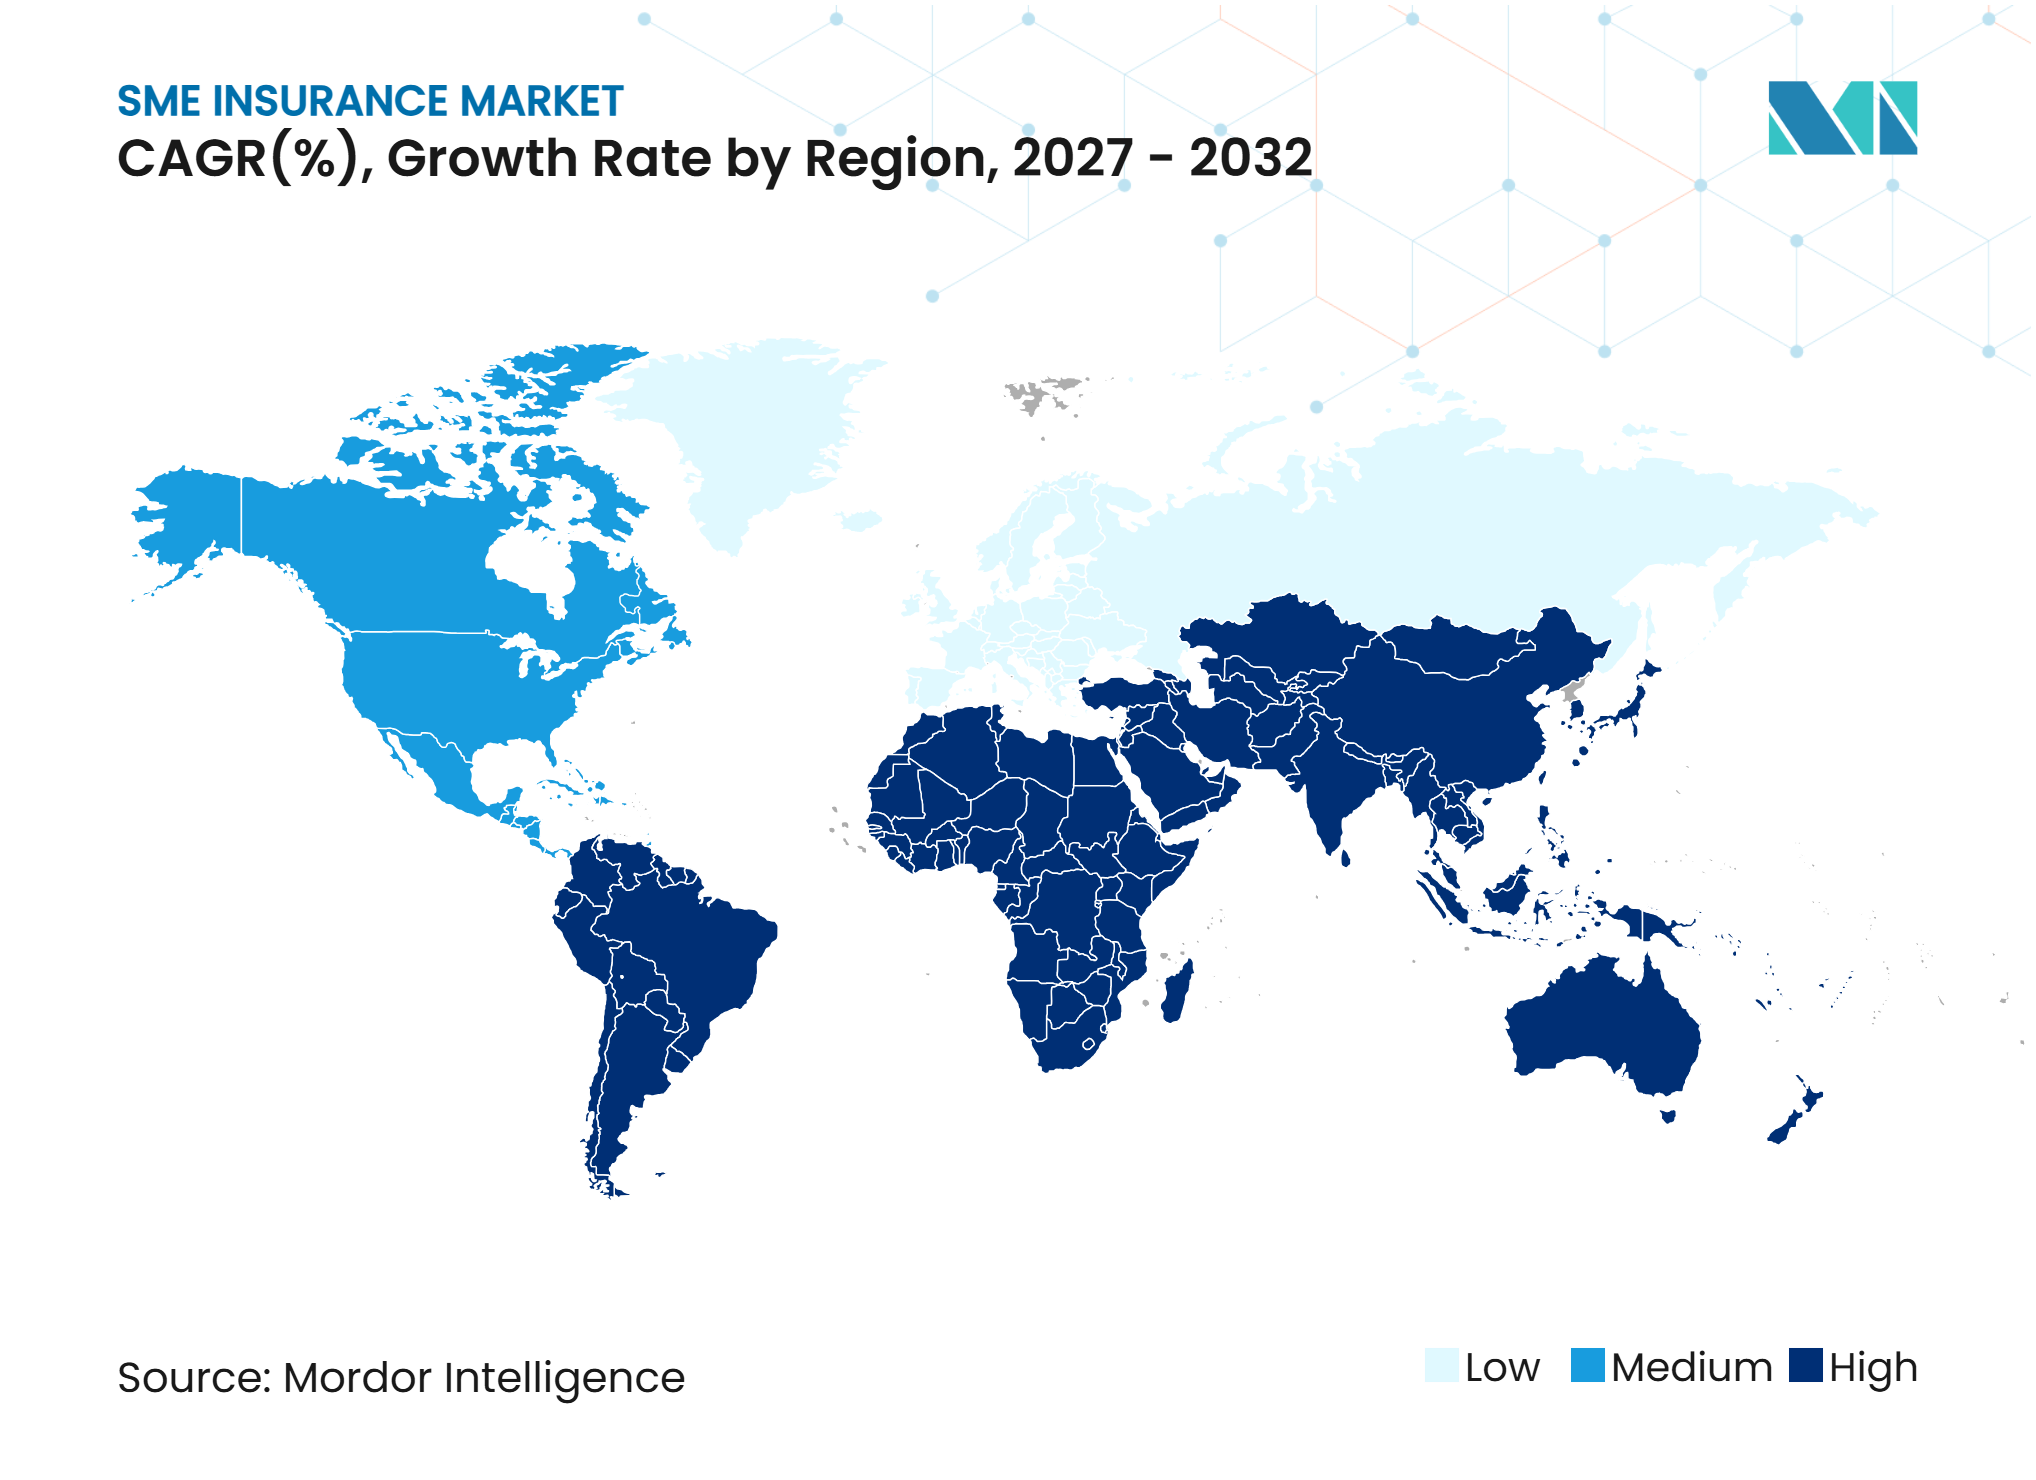
- Por geografía, América del Norte captó el 40,2% de la participación del mercado de seguros para PYMES en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 7,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Formación de PYMES, Formalización Empresarial y Protección frente a Riesgos Comerciales | +1.0% | Global, con ganancias tempranas en el sur y sudeste de Asia, África Subsahariana y América Latina | Mediano plazo (2-4 años) |
| Ciberataques, Ransomware y Exposición a la Interrupción Digital del Negocio | +1.4% | Global, más fuerte en América del Norte y Europa, y en aceleración en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Seguros Obligatorios, Contratos con Clientes y Requisitos de Cumplimiento en la Cadena de Suministro | +0.7% | América del Norte, Unión Europea, Reino Unido, Australia y en crecimiento en los países del Consejo de Cooperación del Golfo | Mediano plazo (2-4 años) |
| Seguro Comercial Integrado a través de Software, Banca y Plataformas de Pagos para PYMES | +0.6% | Global, con actividad en Estados Unidos, Reino Unido, India, Malasia y África Oriental | Corto plazo (≤ 2 años) |
| Suscripción Digital Utilizando Información de Nómina, Contabilidad, Transacciones y Datos Firmográficos | +0.5% | América del Norte y Unión Europea como mercados principales, con expansión a Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Cobertura Específica por Sector para Servicios Profesionales, Comercio Minorista, Construcción y Logística | +0.6% | Global, con servicios profesionales avanzando en economías desarrolladas y construcción y logística en economías emergentes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Ciberataques, Ransomware y Exposición a la Interrupción Digital del Negocio
El riesgo cibernético se ha convertido en una preocupación operativa material para las empresas más pequeñas y está impulsando la demanda de cobertura especializada. Hiscox encuestó a 5.750 empresas en 7 países en 2025 y encontró que el 59% de las pequeñas y medianas empresas habían experimentado un ciberataque en los 12 meses anteriores[1]. Entre las empresas afectadas por ransomware, el 80% pagó un rescate y el 60% recuperó toda o parte de su información, lo que muestra la presión operativa que genera un incidente grave. Hiscox también informó que el 33% de las empresas que sufrieron una brecha enfrentaron una multa sustancial que afectó su salud financiera. El mercado de seguros para PYMES se beneficia a medida que las pólizas cibernéticas abordan la respuesta a incidentes, la responsabilidad civil, la interrupción del negocio y los costos de recuperación en una sola oferta. La Directiva NIS2 de la Unión Europea y las normas de la Ley de Resiliencia Operativa Digital también están aumentando la atención a la resiliencia cibernética y operativa en las cadenas de suministro.
Formación de PYMES, Formalización Empresarial y Creciente Demanda de Protección frente a Riesgos Comerciales
Una base empresarial formal más amplia está aumentando el número de empresas que pueden necesitar seguro comercial. La Organización para la Cooperación y el Desarrollo Económicos encontró que entre el 16% y el 27% de las pequeñas y medianas empresas en las economías monitoreadas eran empresas en expansión que crecían al menos un 10% anualmente[2]. A medida que estas empresas agregan empleados, activos, contratos y compromisos con clientes, generalmente enfrentan una mayor necesidad de protección de responsabilidad civil, propiedad, trabajadores y profesional. El mercado de seguros para PYMES puede beneficiarse cuando la cobertura se introduce como parte de la formación empresarial, los préstamos, la incorporación de proveedores o la administración de nóminas. En India, el sector de micro, pequeñas y medianas empresas contribuye con el 30% del producto interno bruto y emplea a más de 110 millones de personas, lo que muestra la escala potencial de una base de clientes en proceso de formalización. La adopción de seguros digitales también se está volviendo más importante a medida que las empresas formales buscan un acceso más rápido y sencillo a las pólizas.
Seguros Obligatorios, Contratos con Clientes y Requisitos de Cumplimiento en la Cadena de Suministro
Los requisitos comerciales pueden hacer del seguro una condición para ganar un contrato o continuar una relación con un proveedor. Los clientes, prestamistas, arrendadores y organismos públicos pueden solicitar evidencia de cobertura de responsabilidad civil, propiedad, compensación de trabajadores, indemnización profesional o cibernética. Estos requisitos pueden incorporar compradores por primera vez al mercado de seguros para PYMES y pueden alentar a los asegurados existentes a revisar sus límites. La Directiva NIS2 de la Unión Europea y la Ley de Resiliencia Operativa Digital ponen mayor énfasis en la resiliencia cibernética y operativa en las cadenas de suministro afectadas. Las pequeñas empresas necesitan condiciones de póliza que coincidan con los requisitos establecidos en sus contratos. Los comprobantes claros de cobertura y los procesos de renovación sencillos pueden ser, por tanto, partes importantes de la experiencia del cliente.
Seguro Comercial Integrado a través de Software, Banca y Plataformas de Pagos para PYMES
El seguro integrado está acortando el camino desde la identificación de una necesidad hasta la obtención de una póliza. Bluevine y Coverdash anunciaron en octubre de 2026 que el seguro comercial se integraría en la plataforma bancaria para pequeñas empresas de Bluevine, permitiendo a los clientes cotizar, adquirir y gestionar pólizas seleccionadas dentro del mismo entorno[3]. La oferta incluye coberturas de responsabilidad civil general, pólizas para propietarios de negocios, compensación de trabajadores, cibernética y automóvil comercial de más de 40 aseguradoras. En el Reino Unido, Tide lanzó en 2025 un seguro empresarial integrado para pequeñas y medianas empresas con Admiral Business, utilizando los datos existentes de los clientes para rellenar previamente los formularios. El mercado de seguros para PYMES puede utilizar estos canales para reducir el esfuerzo de solicitud y llegar a empresas que de otro modo no acudirían a un corredor. Estos modelos también pueden dar a las aseguradoras acceso a información empresarial que respalda ofertas más personalizadas y la gestión de pólizas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Asequibilidad de Primas, Brechas de Cobertura e Infraseguro Persistente de las PYMES | -0.9% | Global, más agudo en el sur de Asia, África Subsahariana y América Latina | Largo plazo (≥ 4 años) |
| Historial Limitado de Siniestros e Información de Riesgo Inconsistente para Micro y Nuevas Empresas | -0.5% | Global, con las restricciones más pronunciadas en economías emergentes y Oriente Medio y África | Mediano plazo (2-4 años) |
| Altos Costos de Adquisición, Distribución y Gestión de Pólizas en Relación con las Primas Pequeñas | -0.6% | Global, particularmente en mercados que dependen de la intermediación de corredores fuera de línea | Mediano plazo (2-4 años) |
| Volatilidad de Pérdidas por Catástrofes, Acumulación Cibernética e Incertidumbre sobre la Cobertura de Pólizas | -0.7% | América del Norte y Asia-Pacífico para el riesgo de catástrofes, y global para la acumulación cibernética | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Asequibilidad de Primas, Brechas de Cobertura e Infraseguro Persistente de las PYMES
El infraseguro sigue siendo una barrera porque muchas empresas más pequeñas no comprenden qué cubren sus pólizas existentes. Hiscox encontró en 2025 que el 74% de los propietarios de pequeñas empresas en Estados Unidos no podían describir con precisión la cobertura de responsabilidad civil general, el 83% no podía describir correctamente la responsabilidad profesional y el 77% no entendía una póliza para propietarios de negocios. La misma investigación encontró que el 77% de las pequeñas empresas de Estados Unidos seguían estando infraseguradas. Esto convierte la asequibilidad en un problema de diseño del producto y comunicación, además de un problema de precios. Si la cobertura no está clara, las empresas pueden comprar límites inadecuados o posponer la actualización de las pólizas a medida que cambian sus operaciones. El mercado de seguros para PYMES necesita explicaciones más sencillas y revisiones prácticas de las pólizas para cerrar esta brecha de protección.
Historial Limitado de Siniestros e Información de Riesgo Inconsistente para Micro y Nuevas Empresas
Las aseguradoras a menudo encuentran difícil evaluar a las nuevas empresas y microempresas porque estos negocios pueden tener historiales limitados de siniestros, nóminas, ingresos y operaciones. Como resultado, las aseguradoras pueden tener dificultades para establecer condiciones de póliza y límites de cobertura con confianza, especialmente cuando no se dispone de registros empresariales fiables. Este desafío es más pronunciado en las economías emergentes, donde la actividad empresarial informal puede restringir el acceso a la documentación estándar. Las fuentes de información digital pueden ayudar a abordar esta brecha, siempre que los datos sean precisos, relevantes y se utilicen de forma transparente. El mercado de seguros para PYMES puede mitigar este desafío utilizando preguntas de suscripción proporcionales y obteniendo permisos de datos claros. Un enfoque coherente es esencial, ya que los procesos de solicitud excesivamente complejos pueden desalentar a los compradores por primera vez.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto de Seguro:
El Riesgo Físico Ancla la Escala Mientras el Seguro Cibernético Lidera el CrecimientoLa propiedad e interrupción del negocio mantuvo una participación del 33,7% en 2026. El segmento sigue siendo central porque las empresas más pequeñas necesitan protección para edificios, inventario, equipos e ingresos que pueden interrumpirse tras un evento cubierto. La presión sobre el costo de reposición también ha hecho que los valores asegurados precisos sean más importantes para muchas empresas. La responsabilidad civil general, la indemnización profesional y errores y omisiones, la compensación de trabajadores y responsabilidad del empleador, el automóvil comercial y las mercancías en tránsito siguen siendo formas fundamentales de protección. En conjunto, estas pólizas abordan las exposiciones que los clientes, reguladores, prestamistas y socios comerciales a menudo esperan que las empresas gestionen.
El seguro cibernético es la línea de productos de más rápido crecimiento, con el tamaño del mercado de seguros para PYMES para el seguro cibernético proyectado para expandirse a una CAGR del 14,1% entre 2027 y 2032. NEXT Insurance informó que la adopción de responsabilidad cibernética entre las pequeñas empresas aumentó al 27% en 2025. Insureon también informó en 2026 que las compras de seguro cibernético entre sus clientes habían aumentado un 59% de 2023 a 2025, aunque la línea de base anterior no se utiliza en ningún otro lugar de esta revisión. La demanda cibernética está respaldada por el impacto operativo de los ataques, los requisitos contractuales y las expectativas regulatorias. La cobertura residual especializada también incluye delitos y fidelidad, responsabilidad de directores y funcionarios, responsabilidad de gestión y garantías y fianzas. La industria de seguros para PYMES trata cada vez más la protección cibernética como un elemento estándar en los paquetes para empresas digitales y profesionales.


Por Tamaño de Empresa:
Las Medianas Empresas Mantienen la Escala Mientras las Microempresas Crecen Más RápidoLas medianas empresas mantuvieron una participación del 42,3% en 2026. Su mayor base de activos y operaciones más complejas a menudo requieren múltiples pólizas y límites más altos que las micro o pequeñas empresas. También es más probable que tengan procesos de compra formales y asesoramiento profesional. Estas características respaldan primas promedio más altas y una mayor penetración del seguro. Las medianas empresas siguen siendo importantes para las aseguradoras que combinan la suscripción especializada con la capacidad de atender cuentas complejas de múltiples líneas.
Se proyecta que las microempresas crezcan a una CAGR del 6,8% de 2027 a 2032. La suscripción digital está mejorando la capacidad de atender cuentas pequeñas donde el procesamiento manual era antes difícil de justificar. J.D. Power encontró que las mayores ganancias interanuales en satisfacción del cliente en su estudio comercial pequeño de Estados Unidos de 2026 provinieron de microempresas con menos de 5 empleados. Las mejoras en la capacidad digital fueron un factor declarado en este desempeño. A medida que estos clientes se desarrollan, pueden expandirse hacia pequeñas y medianas empresas y aumentar sus necesidades de cobertura. La industria de seguros para PYMES puede utilizar esta progresión para construir relaciones a largo plazo con los clientes.
Por Sector Industrial:
La Manufactura Mantiene la Posición Más Grande Mientras los Servicios Profesionales se ExpandenLa manufactura captó una participación del 18,1% en 2026. Los fabricantes a menudo requieren protección en propiedad, responsabilidad por productos, averías de maquinaria, automóvil comercial, mercancías en tránsito y compensación de trabajadores. Este perfil de riesgo de múltiples líneas puede resultar en primas promedio más altas que en muchos sectores de servicios. Los programas gubernamentales de manufactura y la inversión en cadenas de suministro pueden ampliar la base de fabricantes más pequeños en las economías emergentes. El comercio minorista y mayorista, la construcción, la atención sanitaria y el trabajo social, el transporte y almacenamiento, el alojamiento y la restauración, la agricultura y otros servicios completan el panorama vertical más amplio.
Se proyecta que los servicios profesionales, científicos y técnicos crezcan a una CAGR del 6,1% de 2027 a 2032. CFC identificó la expansión de los alcances de los servicios, la responsabilidad profesional relacionada con la inteligencia artificial y la cobertura en paquetes como temas importantes para la responsabilidad profesional en 2026. Estas empresas pueden necesitar errores y omisiones, cibernética, responsabilidad civil general, responsabilidad de gestión y cobertura tecnológica en una solución coordinada. La Ley de Inteligencia Artificial de la Unión Europea y las expectativas de licencias profesionales pueden fortalecer la necesidad de redacciones de pólizas más específicas. El mercado de seguros para PYMES se beneficia cuando los corredores y las aseguradoras hacen que estos riesgos sean comprensibles para las empresas que pueden no tener gestores de riesgos dedicados.

Por Canal de Distribución:
Los Corredores Lideran Mientras las Ventas Directas Crecen Más RápidoLos corredores de seguros captaron una participación del 61,5% en 2026. Los corredores siguen siendo importantes para las empresas que necesitan comparar condiciones de póliza, contratar varias pólizas o cumplir los requisitos de un contrato. Su papel es especialmente relevante para las medianas empresas y los clientes con exposiciones complejas de propiedad, responsabilidad civil o especialidad. En el Reino Unido, las pequeñas empresas comienzan cada vez más su búsqueda en línea, pero aún pueden utilizar un corredor para la compra cuando el riesgo es más complejo. El mercado de seguros para PYMES sigue dependiendo de los corredores para el asesoramiento cuando el autoservicio digital no aborda la necesidad de cobertura completa.
Se proyecta que las ventas directas de aseguradoras crezcan a una CAGR del 8,1% de 2027 a 2032. Las aseguradoras están invirtiendo en sistemas digitales de cotización y contratación que permiten a las micro y pequeñas empresas obtener cobertura sencilla rápidamente. La bancaseguros y los canales integrados también están colocando ofertas de seguros dentro de las actividades bancarias, de pago y contables. Estas vías pueden mejorar la comodidad para las empresas que desean pólizas simples y prueba rápida del seguro. El mercado de seguros para PYMES probablemente utilizará una combinación de enfoques directos, de corredor e integrados porque las necesidades de los clientes difieren según la complejidad del riesgo. El rendimiento de la distribución dependerá de si las condiciones de las pólizas siguen siendo claras y el servicio sigue disponible cuando los clientes lo necesitan.
Análisis Geográfico
América del Norte captó una participación del 40,2% en 2026. La región cuenta con una gran base de seguros comerciales, con Estados Unidos proporcionando un entorno maduro para corredores, aseguradoras, agentes generales gestores y plataformas digitales. J.D. Power informó en 2026 que solo un tercio de las pequeñas empresas de Estados Unidos experimentó un aumento de tarifas, lo que refleja una competencia activa por cuentas adecuadas. Canadá también tiene una brecha de protección significativa, lo que crea una oportunidad para la digitalización de líneas comerciales y un mejor acceso de las pequeñas empresas a la cobertura. México puede beneficiarse de la inversión en manufactura y la necesidad asociada de protección de propiedad, responsabilidad civil y carga entre los proveedores más pequeños.
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,5% de 2027 a 2032. Allianz informó un crecimiento del 9,3% en primas de seguros para Asia excluyendo Japón en 2024 y proyectó que India mantendría un crecimiento anual del 10,5% durante la siguiente década. El sector de micro, pequeñas y medianas empresas de India contribuye con el 30% del producto interno bruto y emplea a más de 110 millones de personas, ofreciendo una gran base para la cobertura comercial. La Administración Nacional de Regulación Financiera de China emitió en 2025 orientaciones para que las aseguradoras amplíen las carteras de productos para pequeñas empresas, mejoren los servicios digitales y simplifiquen la suscripción. El programa inclusivo de microempresas de Shanghái había proporcionado 11.300 millones de CNY (1.600 millones de USD) en protección a casi 10.000 pequeñas empresas para mayo de 2025. Asia-Pacífico representa una oportunidad clave porque la actividad empresarial digital está creciendo mientras las brechas de protección siguen siendo sustanciales.
Europa sigue siendo importante porque los requisitos de ciberseguridad, resiliencia operativa y responsabilidad profesional se están volviendo más relevantes para las pequeñas empresas y sus socios en la cadena de suministro. La demanda de seguros comerciales en Europa está respaldada por marcos como NIS2 y la Ley de Resiliencia Operativa Digital, que aumentan la atención a la resiliencia cibernética y operativa. Allianz lanzó UnternehmensSchutz en Alemania y Austria en enero de 2026 como un producto comercial modular con 3 paquetes configurables que cubren incendio, tormenta, robo, interrupción del negocio y responsabilidad civil. El producto está dirigido a la base de pequeñas y medianas empresas de Austria, que representa el 99,7% de las empresas. América del Sur y Oriente Medio y África siguen siendo menos maduros en conjunto, pero el seguro integrado y la adopción digital más amplia crean potencial para compradores por primera vez. Mastercard y Hillcroft, también conocida como mTek, se asociaron en 2025 para llevar el seguro integrado a las pequeñas y medianas empresas de África Oriental.
Panorama Competitivo
Concentración del Mercado
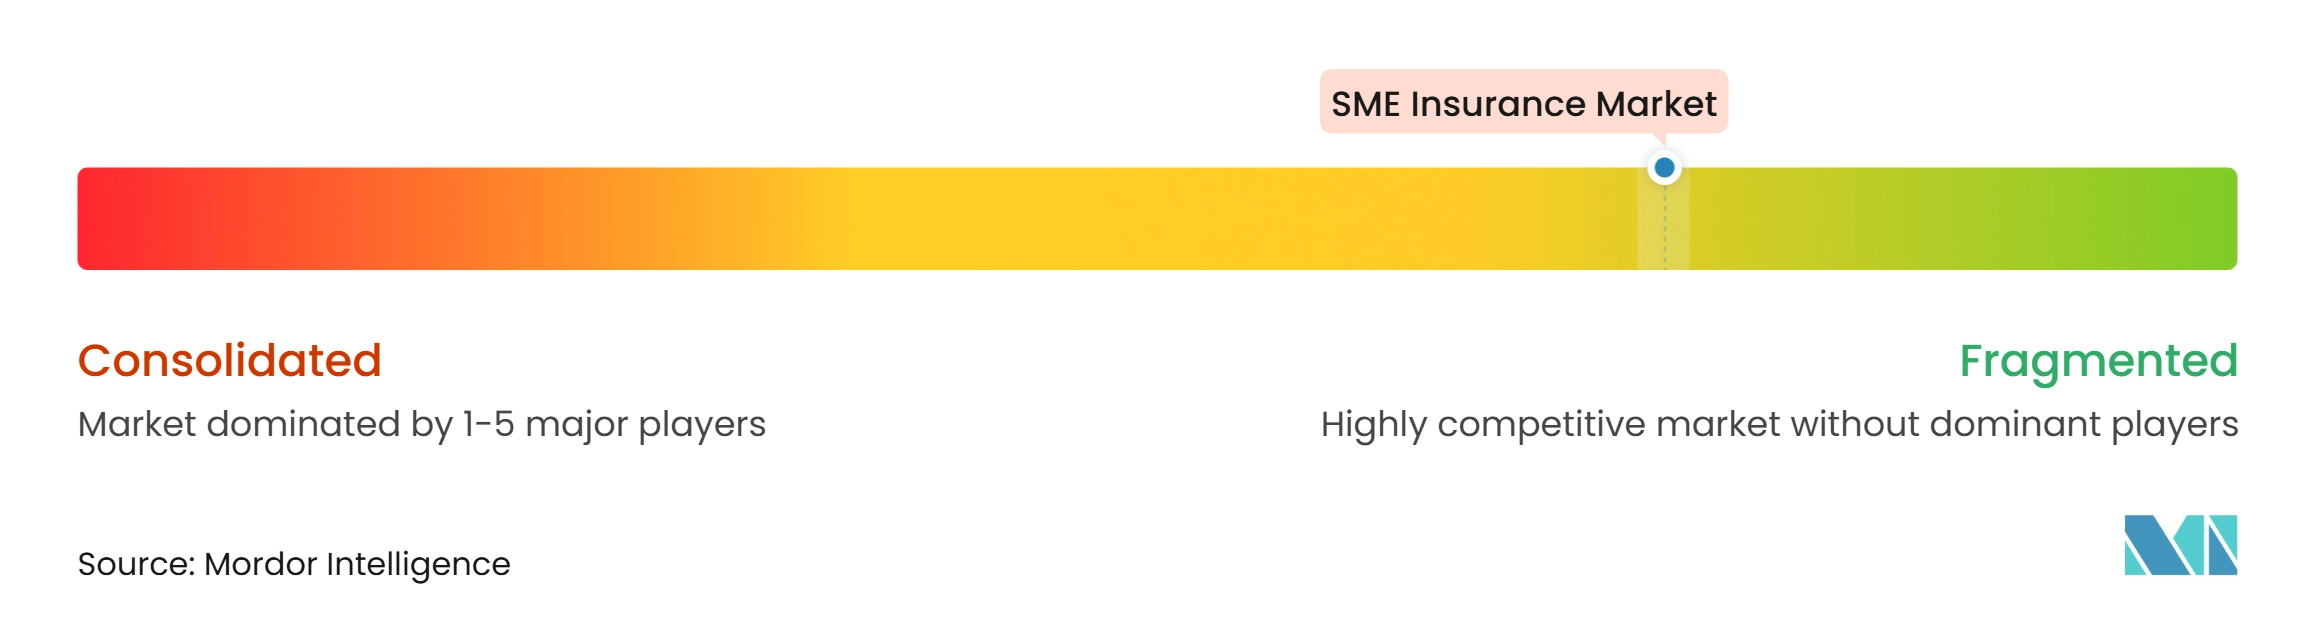
El mercado de seguros para PYMES está fragmentado a nivel local y regional, mientras que la escala está más concentrada entre las grandes aseguradoras, reaseguradoras y proveedores de tecnología. Allianz, AXA, Chubb, Zurich, The Hartford y Aviva compiten a través de sus posiciones establecidas en seguros comerciales y sus crecientes capacidades digitales. Hiscox, CNA Financial, AmTrust, Markel y W. R. Berkley compiten a través de la suscripción especializada, la experiencia sectorial y las capacidades de gestión de siniestros. La competencia depende cada vez más de si las aseguradoras pueden procesar riesgos sencillos de manera eficiente mientras brindan asesoramiento para cuentas complejas de medianas empresas. El negocio de seguros primarios de Munich Re completó la adquisición de NEXT Insurance en julio de 2025 por 2.600 millones de USD, añadiendo una aseguradora totalmente digital que atiende a más de 600.000 clientes de pequeñas empresas en más de 1.000 profesiones. Esta transacción muestra el interés en la distribución digital y la suscripción automatizada dentro del mercado de seguros para PYMES.
Las empresas líderes están utilizando asociaciones y cambios en los productos para abordar las brechas de distribución y cobertura. Allianz X realizó una inversión estratégica de capital en Coterie Insurance en septiembre de 2025 y amplió la relación de reaseguro a través de Allianz Re. The Hartford añadió CyberChoice First Response a su plataforma digital de cotización y contratación ICON en septiembre de 2025, permitiendo a los agentes contratar cobertura cibernética junto con su póliza para propietarios de negocios Spectrum. Zurich Kotak General Insurance lanzó Business Secure Plus en India en 2025 como una propuesta modular digital que combina varias coberturas empresariales en una plataforma. Estos ejemplos muestran cómo las aseguradoras están combinando tecnología, diseño de productos y relaciones de distribución para reducir la fricción en la compra. El mercado de seguros para PYMES también está viendo cómo los agentes generales gestores y las plataformas integradas compiten por las micro y pequeñas empresas que necesitan cobertura simple y rápida.
La oportunidad restante se concentra entre los compradores por primera vez, las empresas digitales que buscan protección frente a la interrupción del negocio sin daños materiales, y las empresas profesionales o tecnológicas con exposiciones de responsabilidad civil en evolución. Las aseguradoras necesitan equilibrar la automatización con las explicaciones de las pólizas, la transparencia de los datos y el soporte fiable en la gestión de siniestros. Los requisitos regulatorios relacionados con la protección de datos, la notificación de incidentes cibernéticos y la inteligencia artificial pueden influir en la redacción de los productos y en la información utilizada en la suscripción. El mercado de seguros para PYMES puede seguir siendo competitivo cuando las aseguradoras desarrollen capacidades distintivas en el procesamiento digital de alto volumen o en el soporte consultivo especializado. No se dispone de una cifra combinada de participación de mercado calificada para las principales aseguradoras, por lo que no se puede asignar una puntuación de concentración utilizando la metodología requerida. La estructura competitiva debe describirse, por tanto, como fragmentada en los mercados locales, con una actividad estratégica creciente entre las aseguradoras globales y los participantes orientados a la tecnología.
Líderes de la Industria de Seguros para PYMES
-
Allianz SE
-
AXA S.A.
-
American International Group Inc.
-
Zurich Insurance Group Ltd.
-
The Travelers Companies Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguros para PYMES Empresas cubiertas en este informe
- Allianz SE
- AXA S.A.
- American International Group, Inc.
- Zurich Insurance Group Ltd.
- The Travelers Companies, Inc.
- Chubb Limited
- CNA Financial Corporation
- The Hartford Financial Services Group, Inc.
- Liberty Mutual Insurance
- Nationwide Mutual Insurance Company
- The Progressive Corporation
- State Farm Mutual Automobile Insurance Company
- Berkshire Hathaway Inc.
- AmTrust Financial Services, Inc.
- ERGO NEXT Insurance
- Aviva plc
- MAPFRE S.A.
- Hiscox Ltd.
- QBE Insurance Group Limited
- Tokio Marine Holdings, Inc.
Desarrollos recientes de la industria en Mercado de Seguros para PYMES
- Octubre de 2026: Bluevine, la mayor plataforma bancaria para pequeñas empresas de Estados Unidos, se asoció con Coverdash para integrar el seguro comercial directamente en la plataforma de Bluevine. Los clientes pueden cotizar, adquirir, gestionar pólizas y generar Certificados de Seguro para responsabilidad civil general, pólizas para propietarios de negocios, compensación de trabajadores, cibernética y automóvil comercial sin salir de su entorno bancario, integrando cobertura de más de 40 aseguradoras comerciales.
- Septiembre de 2026: Mosaic Insurance lanzó HALO, un sistema de suscripción digital habilitado por inteligencia artificial para líneas especializadas de PYMES, comenzando con un producto de Errores y Omisiones en Tecnología Cibernética accesible a través de socios corredores mayoristas de América del Norte. HALO recibe solicitudes por correo electrónico, interfaces de programación de aplicaciones o un portal, estructura y enriquece la información, cotiza riesgos elegibles en minutos y permite la recalibración del apetito y los precios en 24-48 horas.
- Septiembre de 2025: The Hartford añadió CyberChoice First Response a su plataforma digital de cotización y contratación ICON, poniendo el seguro cibernético a disposición a nivel nacional para las pequeñas empresas junto con las pólizas para propietarios de negocios Spectrum.
- Septiembre de 2025: Allianz X realizó una inversión estratégica de capital en Coterie Insurance y amplió su relación de reaseguro a través de Allianz Re. El acuerdo respalda la posición de Allianz en el ecosistema de distribución para pequeñas y medianas empresas de Estados Unidos.
Alcance del Informe Global del Mercado de Seguros para PYMES
Resumen de la segmentación
| Propiedad e Interrupción del Negocio |
| Responsabilidad Civil General |
| Indemnización Profesional / Errores y Omisiones |
| Compensación de Trabajadores y Responsabilidad del Empleador |
| Automóvil Comercial y Mercancías en Tránsito |
| Cobertura Residual Especializada (Cibernética, Delitos/Fidelidad, Responsabilidad de Directores y Funcionarios/Responsabilidad de Gestión para PYMES, Garantías/Fianzas, etc.) |
| Microempresas |
| Pequeñas Empresas |
| Medianas Empresas |
| Comercio Minorista y Mayorista |
| Manufactura |
| Construcción |
| Servicios Profesionales, Científicos y Técnicos |
| Atención Sanitaria y Trabajo Social |
| Transporte y Almacenamiento |
| Alojamiento y Restauración |
| Agricultura, Silvicultura y Pesca |
| Otros Servicios y Residual |
| Corredores de Seguros |
| Agentes de Seguros |
| Ventas Directas de Aseguradoras |
| Bancaseguros |
| Asociaciones Integradas, de Afinidad y Otras |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Producto de Seguro | Propiedad e Interrupción del Negocio | |
| Responsabilidad Civil General | ||
| Indemnización Profesional / Errores y Omisiones | ||
| Compensación de Trabajadores y Responsabilidad del Empleador | ||
| Automóvil Comercial y Mercancías en Tránsito | ||
| Cobertura Residual Especializada (Cibernética, Delitos/Fidelidad, Responsabilidad de Directores y Funcionarios/Responsabilidad de Gestión para PYMES, Garantías/Fianzas, etc.) | ||
| Por Tamaño de Empresa | Microempresas | |
| Pequeñas Empresas | ||
| Medianas Empresas | ||
| Por Sector Industrial | Comercio Minorista y Mayorista | |
| Manufactura | ||
| Construcción | ||
| Servicios Profesionales, Científicos y Técnicos | ||
| Atención Sanitaria y Trabajo Social | ||
| Transporte y Almacenamiento | ||
| Alojamiento y Restauración | ||
| Agricultura, Silvicultura y Pesca | ||
| Otros Servicios y Residual | ||
| Por Canal de Distribución | Corredores de Seguros | |
| Agentes de Seguros | ||
| Ventas Directas de Aseguradoras | ||
| Bancaseguros | ||
| Asociaciones Integradas, de Afinidad y Otras | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para el seguro de PYMES hasta 2032?
Se proyecta que el mercado de seguros para PYMES crezca a una CAGR del 5,3% de 2027 a 2032 y alcance los 559.100 millones de USD para 2032.
¿Qué producto de seguro está creciendo más rápido para las pequeñas y medianas empresas?
El seguro cibernético es la línea de productos de más rápido crecimiento, con una CAGR proyectada del 14,1% hasta 2032.
¿Por qué las empresas más pequeñas necesitan seguro cibernético?
Hiscox encontró que el 59% de las PYMES encuestadas experimentaron un ciberataque en los 12 meses anteriores en 2025, mientras que la cobertura cibernética puede abordar los costos de respuesta, responsabilidad civil e interrupción.
¿Qué tamaño de empresa tiene la mayor participación en la demanda de seguros para PYMES?
Las medianas empresas mantuvieron la mayor participación con el 42,3% en 2026, lo que refleja sus primas promedio más altas y necesidades de cobertura de múltiples líneas más complejas.
¿Qué región está creciendo más rápido en cobertura para PYMES?
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,5% hasta 2032, respaldado por la formalización empresarial, la distribución digital y una gran brecha de protección.
¿Cmo están facilitando las aseguradoras la compra de cobertura?
Las aseguradoras están utilizando suscripción digital, plataformas de corredores, asociaciones bancarias e integraciones de pago para simplificar las cotizaciones, la emisión de pólizas y el servicio.