
Tamanho e Participação do Mercado de Sistemas de Visão para Fábricas Inteligentes
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 21.13 Bilhões de dólares |
| Tamanho do Mercado (2031) | 34.33 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 10.19 % |
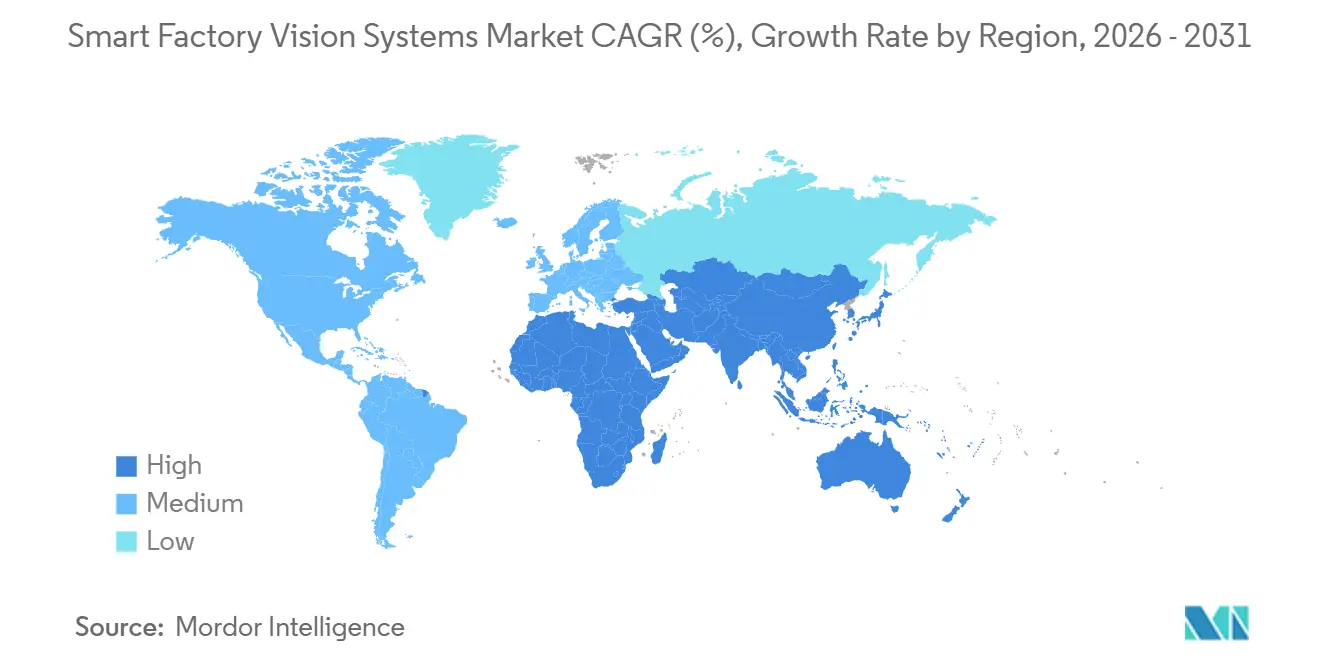
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
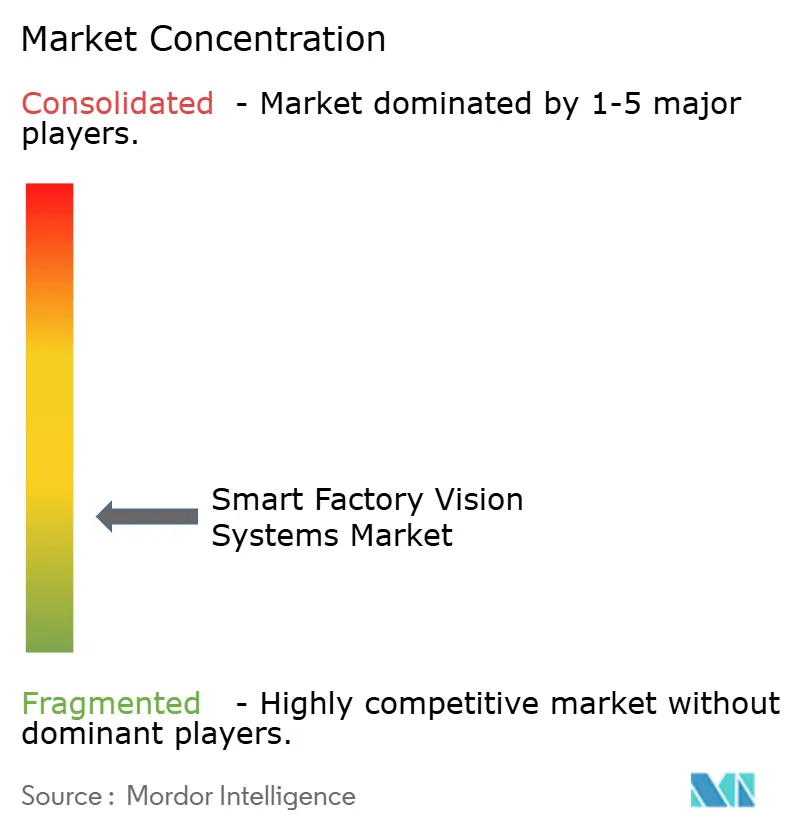
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Visão para Fábricas Inteligentes por Mordor Intelligence
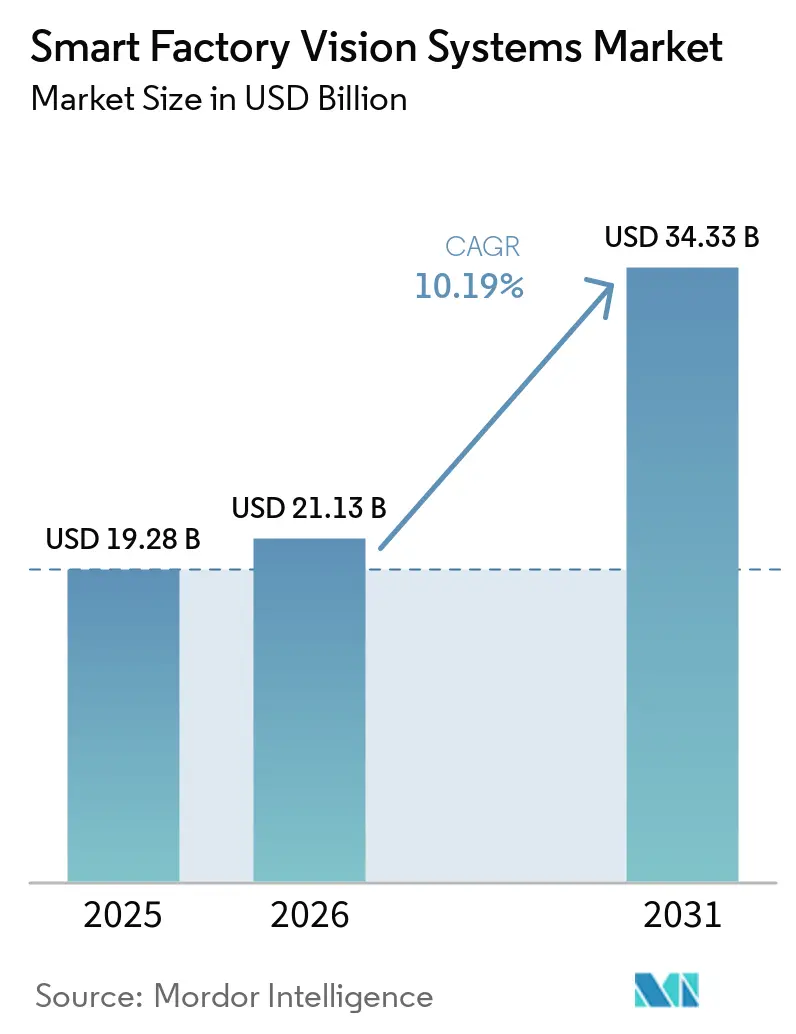
O tamanho do Mercado de Sistemas de Visão para Fábricas Inteligentes foi avaliado em 19,28 bilhões de USD em 2025 e estima-se que cresça de 21,13 bilhões de USD em 2026 para atingir 34,33 bilhões de USD até 2031, a um CAGR de 10,19% durante o período de previsão (2026-2031). O Mercado de Sistemas de Visão para Fábricas Inteligentes está migrando de equipamentos de inspeção independentes para ferramentas conectadas que suportam controle de qualidade, rastreabilidade e orientação de robôs nas linhas de produção. Métodos aprimorados de aprendizado profundo estão ampliando a gama de defeitos que a inspeção automatizada pode identificar, incluindo defeitos difíceis de superfície e de semicondutores. Novas plantas de baterias para veículos elétricos e fábricas de semicondutores exigem mais pontos de inspeção e maior precisão, o que sustenta a demanda por sistemas avançados. Os fornecedores estão respondendo combinando câmeras, computação de borda, software e suporte à implantação em ofertas integradas. O Mercado de Sistemas de Visão para Fábricas Inteligentes também enfrenta maiores requisitos de segurança cibernética e integração à medida que sistemas conectados ingressam em redes de tecnologia operacional e utilizam padrões de comunicação industrial.
Principais Conclusões do Relatório
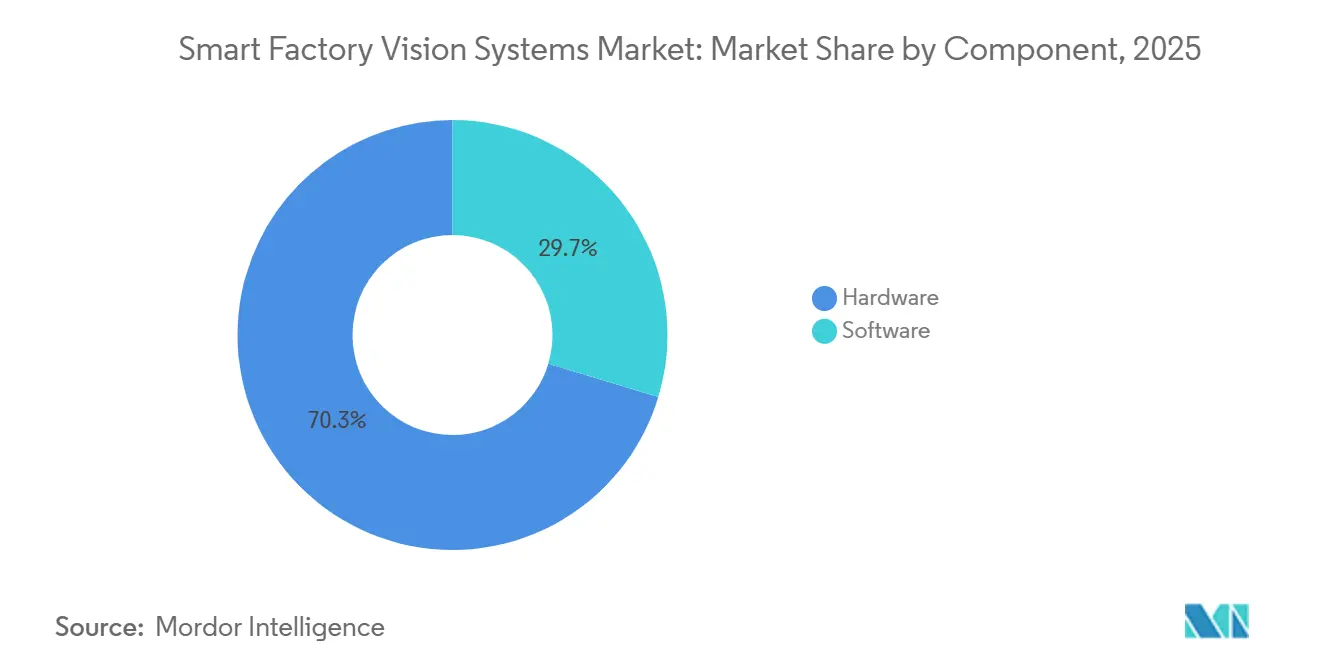
- Por componente, o hardware detinha 70,34% da participação do Mercado de Sistemas de Visão para Fábricas Inteligentes em 2025, enquanto o software tem previsão de crescer a um CAGR de 11,45% até 2031.
- Por tipo de sistema de visão, os sistemas de visão 2D detinham 63,78% da participação do Mercado de Sistemas de Visão para Fábricas Inteligentes em 2025, enquanto os sistemas de visão 3D têm previsão de crescer a um CAGR de 11,91% até 2031.
- Por modo de implantação, a implantação baseada em edge detinha 34,21% da participação do Mercado de Sistemas de Visão para Fábricas Inteligentes em 2025 e tem previsão de crescer a um CAGR de 11,23% até 2031.
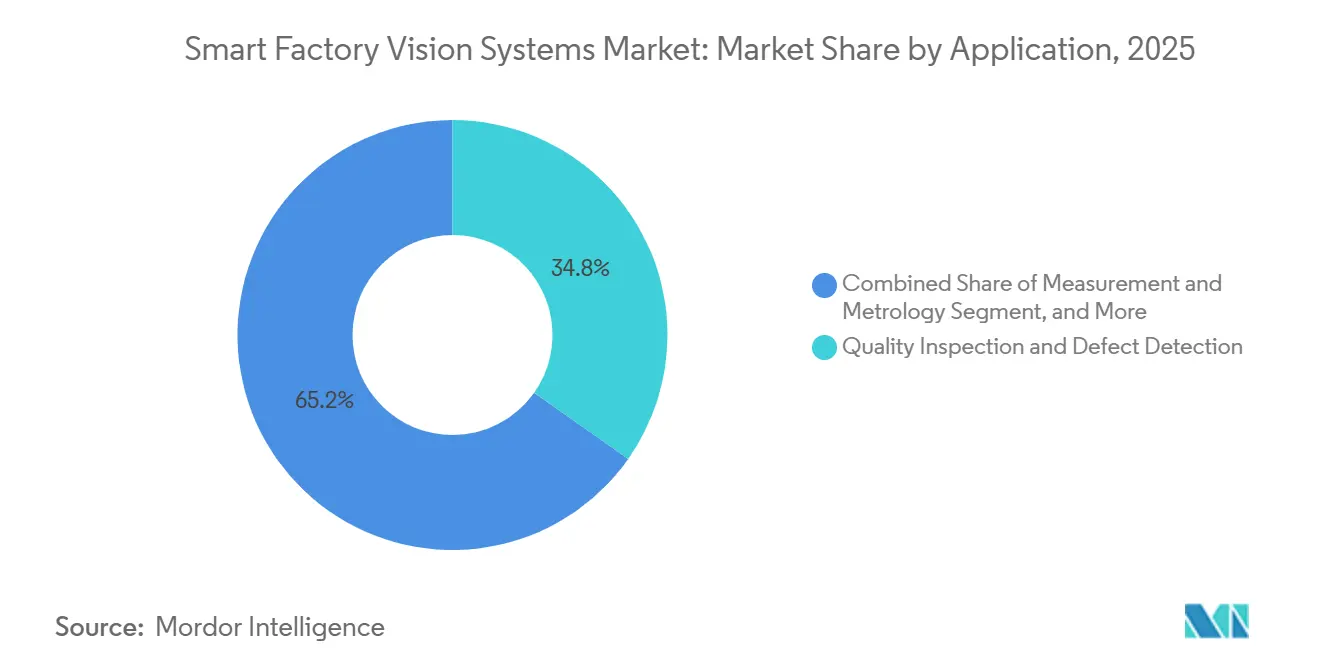
- Por aplicação, a inspeção de qualidade e detecção de defeitos detinha 34,78% da participação do Mercado de Sistemas de Visão para Fábricas Inteligentes em 2025, enquanto posicionamento, orientação e robótica têm previsão de crescer a um CAGR de 11,76% até 2031.
- Por setor do usuário final, o automotivo e componentes automotivos detinham 24,19% da participação do Mercado de Sistemas de Visão para Fábricas Inteligentes em 2025, enquanto eletrônicos e semicondutores têm previsão de crescer a um CAGR de 11,87% até 2031.
- Por geografia, a Ásia-Pacífico detinha 34,21% da participação do Mercado de Sistemas de Visão para Fábricas Inteligentes em 2025 e tem previsão de crescer a um CAGR de 11,56% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Precisão do Aprendizado Profundo na Detecção de Defeitos | +2.4% | Global, com concentração no Leste Asiático e na Alemanha | Curto prazo (≤ 2 anos) |
| Expansão da Fabricação de Baterias para Veículos Elétricos e de Semicondutores | +1.8% | Núcleo na Ásia-Pacífico, com expansão para América do Norte e Europa | Médio prazo (2-4 anos) |
| Redução dos Custos de Hardware de IA de Borda | +1.5% | Global, com adoção mais forte na ASEAN e na Índia | Curto prazo (≤ 2 anos) |
| Escassez de Mão de Obra em Funções de Inspeção de Qualidade | +1.1% | América do Norte, Europa, Japão e Coreia do Sul | Médio prazo (2-4 anos) |
| Adoção de Robótica Guiada por Visão | +0.7% | Global, com concentração inicial nos corredores automotivos | Médio prazo (2-4 anos) |
| Requisitos de Rastreabilidade na Fabricação de Alimentos, Produtos Farmacêuticos e Dispositivos Médicos | +0.5% | União Europeia e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Precisão do Aprendizado Profundo na Detecção de Defeitos
O aprendizado profundo tornou-se mais adequado para inspeção em fábricas, onde os padrões de defeitos variam por forma, superfície ou design do produto. Modelos híbridos CNN-transformer superaram modelos CNN puros em 2,8 a 12,6 pontos percentuais em tarefas complexas de detecção de defeitos em uma revisão de 2026. Os resultados abrangeram defeitos como rachaduras irregulares, falhas em semicondutores e furos de pino em eletrodos.[1]Springer Nature. "Uma Revisão Sistemática da Visão de Máquina Baseada em Aprendizado Profundo para Controle de Qualidade na Indústria 4.0." Discover Mechanical Engineering, 29 de julho de 2026. link.springer.com Essa capacidade oferece aos fabricantes uma razão mais sólida para utilizar o Mercado de Sistemas de Visão para Fábricas Inteligentes em tarefas que a inspeção baseada em regras não consegue lidar de forma consistente. A revisão humana continua sendo importante para casos ambíguos, apoiando células de inspeção híbridas em vez da substituição completa da mão de obra. Os fornecedores que oferecem ferramentas de treinamento de modelos e melhoria contínua estão melhor posicionados para apoiar esses modelos operacionais.
Expansão da Fabricação de Baterias para Veículos Elétricos e de Semicondutores
As instalações de baterias para veículos elétricos e de semicondutores necessitam de mais etapas de inspeção do que muitas linhas de produção convencionais. A Federação Internacional de Robótica reportou 590.000 instalações de robôs industriais em todo o mundo em 2024, e a Ásia respondeu por 70% das novas instalaçes. As células de robôs frequentemente necessitam de orientação por visão para coleta, posicionamento e verificações de montagem.[2]Federação Internacional de Robótica. "Recorde de 3 Milhões de Robôs Trabalham em Fábricas ao Redor do Mundo." 2024. ifr.org A fabricação de semicondutores também requer inspeção minuciosa de wafers, revestimentos e embalagens. A Lei Europeia de Chips direcionou 43 bilhões de EUR em apoio político público e privado para a capacidade de semicondutores europeia. Esses investimentos ampliam a oportunidade do Mercado de Sistemas de Visão para Fábricas Inteligentes para fornecedores capazes de atender aos requisitos de qualificação e repetibilidade de semicondutores.[3]Comissão Europeia. "Lei Europeia de Chips." 2024. commission.europa.eu
Redução dos Custos de Hardware de IA de Borda
Processadores de borda de menor custo estão facilitando a execução de análises de imagem próximas à linha de produção. A Cognex lançou o In-Sight 3900 em 5 de maio de 2026, com processamento Qualcomm Dragonwing, imagens de até 25 megapixels e velocidades de processamento até 4 vezes mais rápidas do que seu antecessor. O sistema não requer um PC externo, o que pode reduzir as necessidades de equipamentos, validação e manutenção. A Advantech também introduziu plataformas de IA de borda que suportam entrada de 16 câmeras e entregam 100 TOPS de throughput de inferência.[4]Advantech. "Advantech Apresenta Soluções de IA de Borda Aceleradas pelo NVIDIA Jetson Thor para Robótica, IA Médica e Inteligência de Dados." 2026. advantech.com À medida que a classificação de rotina migra para o nível da câmera ou processamento local, a demanda se desloca para software que gerencia modelos e conecta sistemas. Essa mudança oferece ao Mercado de Sistemas de Visão para Fábricas Inteligentes uma oportunidade de software recorrente mais robusta.
Escassez de Mão de Obra em Funções de Inspeção de Qualidade
Os fabricantes estão utilizando inspeção automatizada para reduzir a dependência de verificações visuais manuais. Essa necessidade é especialmente relevante na América do Norte, Europa, Japão e Coreia do Sul, onde as equipes de produção enfrentam pressão para manter a produção com mão de obra qualificada limitada. A Mitsubishi Electric e a Sony Semiconductor Solutions concordaram em 22 de julho de 2026 em estabelecer a Advanced Vision Solutions Co., Ltd. em Yokohama. A Mitsubishi Electric detém 60% e a Sony Semiconductor Solutions detém 40% na empreendimento planejado. As operações estão planejadas para começar em outubro de 2026, com foco em sensores de visão equipados com IA para fabricação com economia de mão de obra e não tripulada. O Mercado de Sistemas de Visão para Fábricas Inteligentes se beneficia quando os fornecedores conseguem oferecer sistemas que funcionam sem expertise especializada em óptica ou IA.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Implementação e Integração | -0.9% | Global, mais agudo na América do Sul, Oriente Médio e África | Médio prazo (2-4 anos) |
| Escassez de Integradores Qualificados de Sistemas de Visão | -0.6% | América do Norte, Europa, Índia e ASEAN | Longo prazo (≥ 4 anos) |
| Riscos de Segurança Cibernética em Sistemas de Visão Conectados | -0.3% | Global, com maior pressão de conformidade na União Europeia e nos mercados federais dos EUA | Médio prazo (2-4 anos) |
| Carga de Dados de Treinamento, Validação de Modelos e Deriva de Modelos | -0.2% | Global, concentrado na fabricação de alto mix e baixo volume | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Implementação e Integração
Uma instalação de visão de nível de produção requer mais do que câmeras e software. Os custos podem incluir design de iluminação, seleção de lentes, acessórios, mapeamento de comunicações e validação para sistemas PLC e de execução de manufatura existentes. Sites de alimentos, bebidas e produtos farmacêuticos podem exigir trabalho de design adicional devido a requisitos de higiene, proteção contra ingresso e troca de produtos. Os requisitos de segurança e manutenção de registros também podem adicionar documentação e estender os períodos de instalação. Esses custos são difíceis para fabricantes menores que não empregam equipes dedicadas de visão de máquina. Plataformas mais simples, como os sensores Cognex In-Sight SnAPP e os sistemas SICK Inspector83x, são, portanto, relevantes para o Mercado de Sistemas de Visão para Fábricas Inteligentes porque reduzem a complexidade de configuração.
Escassez de Integradores Qualificados de Sistemas de Visão
Integradores qualificados são necessários para combinar óptica, iluminação, configurações de câmera e algoritmos com os requisitos de defeitos de um fabricante. O pool disponível não cresceu tão rapidamente quanto a demanda proveniente da eletrificação automotiva, projetos de capacidade de semicondutores e conformidade com segurança alimentar. Essa escassez pode estender os cronogramas de projetos e aumentar os custos de mão de obra. Também torna o risco de implantação mais difícil para fabricantes com recursos de engenharia internos limitados. Fornecedores verticalmente integrados podem reduzir esse problema combinando hardware com modelos treinados, ferramentas de configuração e fluxos de trabalho de implantação remota. O Mercado de Sistemas de Visão para Fábricas Inteligentes, portanto, favorece fornecedores que absorvem mais trabalho técnico em seus produtos e serviços.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
O Software Expande a Criação de ValorO hardware detinha 70,34% da participação do Mercado de Sistemas de Visão para Fábricas Inteligentes em 2025. A categoria inclui câmeras, óptica, capturadores de quadros, processadores e aceleradores de IA de borda. As câmeras permaneceram como a maior subcategoria de hardware porque todo sistema requer captura de imagem. Processadores e aceleradores de borda estão crescendo em popularidade à medida que os fabricantes adicionam capacidades de inferência às plataformas de câmeras instaladas. O software tem projeção de crescer a um CAGR de 11,45% de 2026 a 2031, mais rápido do que o Mercado de Sistemas de Visão para Fábricas Inteligentes em geral. Esse crescimento reflete a demanda crescente por processamento de imagem, ferramentas de aprendizado profundo e middleware de integração.
A Cognex disponibilizou o OneVision de forma geral em 2025 após um lançamento beta em junho de 2025. Mais de 100 clientes utilizaram a plataforma durante seu período beta para treinamento centralizado de modelos e implantação de borda em múltiplos sites. O software pode ajudar os fabricantes a atualizar modelos de inspeção em várias plantas sem substituir todo o hardware de câmeras. O processamento de imagem tradicional continua a competir com base em resultados previsíveis e custo de licença. As ferramentas de IA atraem atenção, mas os usuários também precisam de anotação, controle de versão de modelos, dados sintéticos e gerenciamento de implantação. O software de integração também está ganhando importância porque a saída da câmera deve se conectar com sistemas PLC, MES e SCADA. O setor de Sistemas de Visão para Fábricas Inteligentes está, portanto, deslocando parte de seu valor para o suporte de software que vai além da venda inicial de hardware.


Por Tipo de Sistema de Visão:
O Uso de 3D se Expande Além do Setor AutomotivoOs sistemas de visão 2D detinham 63,78% da participação do Mercado de Sistemas de Visão para Fábricas Inteligentes em 2025. Eles continuam amplamente utilizados para inspeção de superfícies planas, leitura de códigos de barras e verificação de etiquetas. Sua base instalada, ampla gama de aplicações e perfil de custo sustentam sua liderança contínua. Os sistemas de visão 3D têm previsão de crescer a um CAGR de 11,91% até 2031. A inspeção de células de bateria necessita de dados de profundidade para alinhamento de eletrodos que imagens 2D convencionais não conseguem resolver. A coleta robótica de peças em caixas também utiliza nuvens de pontos 3D para identificar a posição e orientação das peças.
A LMI Technologies adquiriu a Liberty Robotics em agosto de 2024 para combinar visão 3D com capacidades de orientação de robôs para aplicações automotivas, de embalagem e logística. Sistemas multiespectrais e hiperespectrais são utilizados para aplicações selecionadas em verificações de revestimento farmacêutico, mapeamento de filmes finos de semicondutores e detecção de corpos estranhos em alimentos. Sistemas térmicos e infravermelhos focam em inspeção relacionada à temperatura, incluindo defeitos de soldagem, superaquecimento de rolamentos e verificação de cadeia de frio. A Teledyne FLIR IIS lançou sua série de câmeras Forge 1GigE SWIR em agosto de 2024 para inspeção industrial, monitoramento ambiental e classificação de reciclagem. Esses sistemas podem distinguir materiais que parecem semelhantes na luz visível. O Mercado de Sistemas de Visão para Fábricas Inteligentes está, consequentemente, se expandindo para aplicações que requerem informações de profundidade, térmicas ou espectrais além das imagens padrão.
Por Modo de Implantação:
A Arquitetura de Borda Ganha PrioridadeA implantação baseada em edge detinha 34,21% da participação do Mercado de Sistemas de Visão para Fábricas Inteligentes em 2025. É também o modo de implantação de crescimento mais rápido, com um CAGR de 11,23% projetado até 2031. Os sistemas de borda analisam imagens próximas ao equipamento, permitindo decisões de inspeção rápidas e reduzindo a dependência de um servidor central. Processadores menores e câmeras inteligentes tornaram essa abordagem mais prática para uma gama maior de fabricantes. Essa combinação de adoção e crescimento mostra que a inferência local está se tornando uma escolha de arquitetura comum. O Mercado de Sistemas de Visão para Fábricas Inteligentes continua a utilizar outros modelos de implantação onde seus requisitos técnicos são mais fortes.
Os sistemas locais continuam úteis quando os usuários treinam modelos em grandes conjuntos de dados proprietários ou sincronizam muitas câmeras de alta resolução. Os sistemas conectados à nuvem suportam gerenciamento de modelos, análise entre sites e revisão mais ampla de anomalias, em vez de decisões de inspeção em tempo real. Os sistemas híbridos combinam inferência local com governança centralizada de modelos e atualizaçes remotas. O Cognex OneVision segue essa abordagem combinando execução de borda com treinamento centralizado e implantação em sites. Os designs conectados também expandem as responsabilidades de segurança cibernética na fronteira entre tecnologia operacional e tecnologia da informação. Os fornecedores devem, portanto, incluir segurança, documentação e compatibilidade de sistemas como parte de sua oferta no setor de Sistemas de Visão para Fábricas Inteligentes.
Por Aplicação:
A Robótica Sustenta a Demanda por OrientaçãoA inspeção de qualidade e detecção de defeitos detinha 34,78% da participação do Mercado de Sistemas de Visão para Fábricas Inteligentes em 2025. A aplicação é utilizada em produção automotiva, eletrônica, alimentícia e farmacêutica. Uma única linha pode incluir muitas câmeras de inspeção que examinam diferentes tipos de defeitos em etapas separadas. Posicionamento, orientação e robótica têm previsão de crescer a um CAGR de 11,76% até 2031. Esse caso de uso se beneficia do aumento das instalações de robôs e da necessidade de verificar o posicionamento de componentes. Os sistemas robóticos guiados por visão também requerem a integração coordenada de sistemas de movimento, câmera e controle.
Os sistemas de medição e metrologia podem complementar as máquinas de medição por coordenadas em ambientes de alto throughput. Identificação, reconhecimento óptico de caracteres e leitura de códigos suportam serialização farmacêutica, codificação de lotes de alimentos e rastreamento de peças automotivas. A KEYENCE fez parceria com a Extensiv em outubro de 2024 para fornecer soluções de digitalização móvel para operadores de logística terceirizada. Isso mostra como as capacidades de identificação podem se mover além das estações de produção fixas. O monitoramento e controle de processos utilizam imagens contínuas para detectar desvios antes da produção de um produto acabado defeituoso. O Mercado de Sistemas de Visão para Fábricas Inteligentes ganha valor quando os sistemas são fornecidos como pacotes coordenados de hardware e software que reduzem o esforço de comissionamento de múltiplos fornecedores.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Setor do Usuário Final:
Eletrônicos e Semicondutores Lideram o CrescimentoO automotivo e componentes automotivos detinham 24,19% da participação do Mercado de Sistemas de Visão para Fábricas Inteligentes em 2025. O setor utiliza há muito tempo inspeção automatizada, orientação de robôs e sistemas de identificação de veículos. A produção de veículos elétricos adiciona verificações de células de bateria, montagem de módulos e conectores de alta tensão. Esses novos requisitos criam demanda tanto de retrofit quanto de novas plantas para sistemas de visão. Eletrônicos e semicondutores têm previsão de crescer a um CAGR de 11,87% até 2031. A produção avançada de chips requer sistemas de alta resolução e hiperespectrais para inspeção de wafers e embalagens.
Os fabricantes de alimentos e bebidas utilizam sistemas de visão para detecção de corpos estranhos, verificações de nível de enchimento, conformidade de etiquetas e leitura de códigos de data. As instalações farmacêuticas e de ciências da vida utilizam serialização com suporte de IA, inspeção de embalagens blister e inspeção de frascos injetáveis. Bens de consumo, maquinário industrial e equipamentos representam demanda de volume para sistemas 2D sensíveis ao custo. Os usuários de metais e manufatura estão adotando metrologia 3D em processo para identificar problemas dimensionais antes que o refugo se acumule. A Lei Europeia de Chips apoiou investimentos adicionais em capacidade de semicondutores, com implicações para a demanda por equipamentos de inspeção. O setor de Sistemas de Visão para Fábricas Inteligentes atende tanto à inspeção padrão de alto volume quanto a aplicações especializadas que requerem medição mais precisa.
Análise Geográfica
Mercado de Sistemas de Visão para Fábricas Inteligentes na APAC
A Ásia-Pacífico detinha 34,21% da participação no Mercado de Sistemas de Visão para Fábricas Inteligentes em 2025 e tem previsão de crescimento a um CAGR de 11,56% até 2031. A China é o maior mercado nacional da região, apoiada por fornecedores domésticos de câmeras de borda e software de processamento de imagem. Os fabricantes japoneses e sul-coreanos mantêm relevância em óptica de alta precisão e sensores de imagem. A Mitsubishi Electric e a Sony Semiconductor Solutions acordaram, em julho de 2026, o estabelecimento da Advanced Vision Solutions no Japão, reunindo expertise em controle de automação industrial, sensores de imagem e tecnologia de IA de borda. O programa de Incentivo Vinculado à Produção da Índia está apoiando nova capacidade de fabricação de eletrônicos, o que cria oportunidades greenfield para a implantação de sistemas de visão. Essas condições reforçam o papel da Ásia-Pacífico no Mercado de Sistemas de Visão para Fábricas Inteligentes.
Mercado de Sistemas de Visão para Fábricas Inteligentes na América do Norte
A América do Norte é impulsionada pela montagem automotiva, inspeção de semicondutores e automação logística. A Lei CHIPS e Ciência dos EUA incentivou investimentos em instalações onde sistemas de visão 2D e 3D podem ser especificados na fase de projeto. A Cognex reportou 268 milhões de USD em receita no primeiro trimestre de 2026, um aumento de 24% em relação ao mesmo período do ano anterior, citando solidez nos mercados finais de eletrônicos de consumo e automotivo. Canadá e México estão integrados à cadeia de suprimentos automotiva da região e acompanham as decisões de capacidade dos fabricantes de equipamentos originais. A demanda frequentemente se concentra em sistemas de alta especificação para aplicações em wafers, veículos e armazéns. O Mercado de Sistemas de Visão para Fábricas Inteligentes na América do Norte está, portanto, estreitamente vinculado aos ciclos de investimento de capital nesses setores.
Mercado de Sistemas de Visão para Fábricas Inteligentes na EMEA e América do Sul
A Europa é moldada pela automação industrial avançada e por requisitos de documentação mais rigorosos. A Alemanha é o principal mercado europeu e é sede da Basler, IDS Imaging Development Systems e MVTec Software. As regras de IA da União Europeia reforçam a ênfase em dados de treinamento, validação e documentação de software para determinadas aplicações regulamentadas. Esses requisitos podem favorecer fornecedores que oferecem registros consistentes em câmeras, software e equipamentos conectados. A América do Sul, o Oriente Médio e a África permanecem em estágios mais iniciais de adoção, com a incorporação concentrada em processamento de alimentos, mineração, logística e projetos industriais liderados por investimentos. O cluster automotivo de São Paulo, no Brasil, e os programas industriais de Abu Dhabi oferecem corredores de demanda consolidados.

Cenário Competitivo
O Mercado de Sistemas de Visão para Fábricas Inteligentes apresenta fragmentação no nível de plataforma. A Cognex e a KEYENCE têm posições fortes por meio de seu software, ecossistemas de produtos e experiência em aplicações. Os fornecedores europeus e asiáticos de câmeras competem por meio de desempenho de sensores, interfaces e especialização vertical. A Cognex lançou duas arquiteturas de computação de IA em 2026, incluindo o In-Sight 6900 com tecnologia NVIDIA e o In-Sight 3900 com tecnologia Qualcomm Dragonwing. Os dois produtos atendem a requisitos de IA embarcada avançada e sensível ao custo. Essa abordagem de produto mostra como os fornecedores estão adaptando a capacidade de computação a diferentes tarefas de inspeção.
A Basler adquiriu uma participação de 25,1% na especialista em 3D Roboception para expandir sua posição em software de visão e integração robótica. O movimento reflete a pressão sobre os fornecedores de câmeras para construir serviços e aplicações em torno de seu hardware. O TKH Group coordena a Allied Vision, Chromasens e Euresys em câmeras, software e capturadores de quadros como uma oferta de sistemas mais ampla. A Zivid e a Photoneo, agora parte da Zebra Technologies, competem em orientação robótica 3D com sistemas projetados para integração de robôs. A Zebra anunciou sua intenção de adquirir a Photoneo em dezembro de 2024 para expandir seu portfólio de visão de máquina 3D. O Mercado de Sistemas de Visão para Fábricas Inteligentes recompensa fornecedores que reduzem o ônus técnico da implantação de sistemas 3D.
Oportunidades permanecem entre fabricantes menores que não conseguem arcar com altos custos de integração. Os fornecedores também têm espaço para desenvolver módulos certificados que combinam imagens 2D, 3D e térmicas. A governança de modelos de IA está se tornando mais relevante à medida que os usuários gerenciam mais variantes de produtos e condições de produção em mudança. A SICK fez parceria com a Aicadium em maio de 2024 para desenvolver ofertas de visão computacional com IA para Singapura e Sudeste Asiático. A conformidade com segurança é outro ponto de competição para controladores conectados. O setor de Sistemas de Visão para Fábricas Inteligentes provavelmente favorecerá empresas que combinam hardware confiável, ferramentas de software práticas e processos de segurança cibernética documentados.
Líderes do Setor de Sistemas de Visão para Fábricas Inteligentes
Cognex Corporation
KEYENCE CORPORATION
Basler AG
Teledyne Technologies Incorporated
SICK AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Visão para Fábricas Inteligentes
- Cognex Corporation
- KEYENCE CORPORATION
- Basler AG
- Teledyne Technologies Incorporated
- SICK AG
- Allied Vision Technologies GmbH
- IDS Imaging Development Systems GmbH
- JAI A/S
- LMI Technologies Inc.
- Datalogic S.p.A.
- Baumer Holding AG
- Euresys S.A.
- Photonfocus AG
- Chromasens GmbH
- Vieworks Co., Ltd.
- Zivid AS
- Photoneo s.r.o.
- SPECIM Spectral Imaging Ltd.
- Vision Components GmbH
- Emergent Vision Technologies Inc.
- Adimec Electronic Imaging B.V.
- Imperx, Inc.
- LUCID Vision Labs Inc.
- FLIR Systems, Inc.

Recent Industry Developments in Mercado de Sistemas de Visão para Fábricas Inteligentes
- Julho de 2026: A Mitsubishi Electric Corp. e a Sony Semiconductor Solutions Corp. assinaram um acordo de cooperação estratégica em 22 de julho de 2026 para estabelecer a Advanced Vision Solutions Co., Ltd. em Yokohama, Japão. A Mitsubishi Electric detém uma participação acionária de 60% e a Sony Semiconductor Solutions detém 40%. A joint venture combina a expertise da Mitsubishi Electric em controle de automação de fábricas com a tecnologia de sensores de imagem e IA de borda da Sony para desenvolver soluções de sensores de visão equipados com IA para operações de manufatura com economia de mão de obra e não tripuladas. As operações comerciais estão planejadas para começar em outubro de 2026.
- Maio de 2026: A Cognex Corporation lançou o Sistema de Visão In-Sight 3900 em 5 de maio de 2026, seu sistema de visão de IA embarcada de maior desempenho, alimentado pelas plataformas Qualcomm Dragonwing. O sistema oferece processamento até 4 vezes mais rápido do que seu antecessor, suporta resoluções de imagem de até 25 megapixels e opera sem um PC externo.
- Maio de 2026: A Cognex Corporation reportou receita de 268 milhões de USD no primeiro trimestre de 2026, um aumento de 24% em relação ao ano anterior. O lucro operacional aumentou 131% para 60 milhões de USD e a margem de EBITDA ajustada expandiu para 26,9%. A empresa também introduziu o In-Sight 6900 com tecnologia NVIDIA para aplicações de inspeção avançada.
- Maio de 2026: O primeiro controlador de visão industrial certificado IEC 62443-4-2:2026 do mundo recebeu seu certificado da TÜV Rheinland em 4 de maio de 2026, entrando em produção em massa na mesma data. A certificação abrange 17 atividades do ciclo de vida de desenvolvimento de segurança cibernética, incluindo modelagem de ameaças, codificação segura e gerenciamento de vulnerabilidades pós-implantação, e está funcionando como um pré-requisito de acesso ao mercado de fato para câmeras inteligentes e unidades de processamento de visão embarcada nos mercados industriais alemão, francês e italiano.


Escopo do Relatório Global do Mercado de Sistemas de Visão para Fábricas Inteligentes
O Mercado de Sistemas de Visão para Fábricas Inteligentes refere-se a tecnologias avançadas de imagem e processamento utilizadas para automatizar inspeção visual, medição e orientação em ambientes de manufatura. Esses sistemas integram câmeras, óptica e software com tecnologia de IA implantado por meio de modelos de borda, nuvem ou local para realizar tarefas como detecção de defeitos, leitura de códigos e orientação robótica. Eles são essenciais para setores como automotivo, eletrônico e farmacêutico para melhorar a qualidade da produção, reduzir erros humanos e permitir o controle de processos em tempo real.
O Relatório do Mercado de Sistemas de Visão para Fábricas Inteligentes é Segmentado por Componente (Hardware (Câmeras, Óptica e Lentes, Capturadores de Quadros, Processadores e Aceleradores de IA de Borda e Outro Hardware) e Software (Software de Processamento de Imagem, Software de Aprendizado Profundo e Inteligência Artificial, Software de Integração de Sistemas de Visão e Outro Software)), Tipo de Sistema de Visão (Sistemas de Visão 2D, Sistemas de Visão 3D, Sistemas de Visão Multiespectrais / Hiperespectrais, Sistemas de Visão Térmicos / Infravermelhos e Outros Sistemas de Visão), Modo de Implantação (Baseado em Edge, Local, Conectado à Nuvem e Híbrido), Aplicação (Inspeção de Qualidade e Detecção de Defeitos, Medição e Metrologia, Identificação, Reconhecimento Óptico de Caracteres e Leitura de Códigos, Posicionamento, Orientação e Robótica, Monitoramento e Controle de Processos e Outras Aplicações), Setor do Usuário Final (Automotivo e Componentes Automotivos, Eletrônicos e Semicondutores, Alimentos e Bebidas, Produtos Farmacêuticos e Ciências da Vida, Bens de Consumo, Maquinário Industrial e Equipamentos, Metais e Manufatura e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Hardware | Câmeras |
| Óptica e Lentes | |
| Capturadores de Quadros | |
| Processadores e Aceleradores de IA de Borda | |
| Outro Hardware | |
| Software | Software de Processamento de Imagem |
| Software de Aprendizado Profundo e Inteligência Artificial | |
| Software de Integração de Sistemas de Visão | |
| Outro Software |
| Sistemas de Visão 2D |
| Sistemas de Visão 3D |
| Sistemas de Visão Multiespectrais / Hiperespectrais |
| Sistemas de Visão Térmicos / Infravermelhos |
| Outros Sistemas de Visão |
| Baseado em Edge |
| Local |
| Conectado à Nuvem |
| Híbrido |
| Inspeção de Qualidade e Detecção de Defeitos |
| Medição e Metrologia |
| Identificação, Reconhecimento Óptico de Caracteres e Leitura de Códigos |
| Posicionamento, Orientação e Robótica |
| Monitoramento e Controle de Processos |
| Outras Aplicações |
| Automotivo e Componentes Automotivos |
| Eletrônicos e Semicondutores |
| Alimentos e Bebidas |
| Produtos Farmacêuticos e Ciências da Vida |
| Bens de Consumo |
| Maquinário Industrial e Equipamentos |
| Metais e Manufatura |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Restante da África | ||
| Por Componente | Hardware | Câmeras | |
| Óptica e Lentes | |||
| Capturadores de Quadros | |||
| Processadores e Aceleradores de IA de Borda | |||
| Outro Hardware | |||
| Software | Software de Processamento de Imagem | ||
| Software de Aprendizado Profundo e Inteligência Artificial | |||
| Software de Integração de Sistemas de Visão | |||
| Outro Software | |||
| Por Tipo de Sistema de Visão | Sistemas de Visão 2D | ||
| Sistemas de Visão 3D | |||
| Sistemas de Visão Multiespectrais / Hiperespectrais | |||
| Sistemas de Visão Térmicos / Infravermelhos | |||
| Outros Sistemas de Visão | |||
| Por Modo de Implantação | Baseado em Edge | ||
| Local | |||
| Conectado à Nuvem | |||
| Híbrido | |||
| Por Aplicação | Inspeção de Qualidade e Detecção de Defeitos | ||
| Medição e Metrologia | |||
| Identificação, Reconhecimento Óptico de Caracteres e Leitura de Códigos | |||
| Posicionamento, Orientação e Robótica | |||
| Monitoramento e Controle de Processos | |||
| Outras Aplicações | |||
| Por Setor do Usuário Final | Automotivo e Componentes Automotivos | ||
| Eletrônicos e Semicondutores | |||
| Alimentos e Bebidas | |||
| Produtos Farmacêuticos e Ciências da Vida | |||
| Bens de Consumo | |||
| Maquinário Industrial e Equipamentos | |||
| Metais e Manufatura | |||
| Outros Setores do Usuário Final | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Restante da África | |||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Sistemas de Visão para Fábricas Inteligentes?
O Mercado de Sistemas de Visão para Fábricas Inteligentes é estimado em 21,13 bilhões de USD em 2026 e tem previsão de atingir 34,33 bilhões de USD até 2031, a um CAGR de 10,19%.
O que está impulsionando a demanda por sistemas de visão para fábricas inteligentes?
A precisão do aprendizado profundo, a expansão da produção de baterias e semicondutores, a redução dos custos de hardware de IA de borda e a escassez de mão de obra estão apoiando a adoção.
Qual componente está crescendo mais rapidamente nos sistemas de visão para fábricas inteligentes?
O software tem previsão de crescer a um CAGR de 11,45% até 2031, à medida que os fabricantes investem em treinamento de modelos, gerenciamento e implantação em múltiplos sites.
Qual tipo de sistema de visão está crescendo mais rapidamente?
Os sistemas de visão 3D têm previsão de crescer a um CAGR de 11,91% até 2031, apoiados pelas necessidades de inspeção de baterias e coleta robótica de peças em caixas.
Qual região lidera os sistemas de visão para fábricas inteligentes?
A Ásia-Pacfico detinha 34,21% de participação em 2025 e tem previsão de crescer a um CAGR de 11,56% até 2031.
Por que os sistemas baseados em edge estão ganhando adoção?
Os sistemas baseados em edge processam imagens próximas à linha de produção, apoiando decisões rápidas enquanto reduzem a dependência de PCs externos e servidores centrais.
Página atualizada pela última vez em:



