
Taille et part du marché des systèmes de vision pour usines intelligentes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 21.13 Milliards de dollars |
| Taille du Marché (2031) | 34.33 Milliards de dollars |
| Growth Rate (2026 - 2031) | 10.19 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de vision pour usines intelligentes par Mordor Intelligence
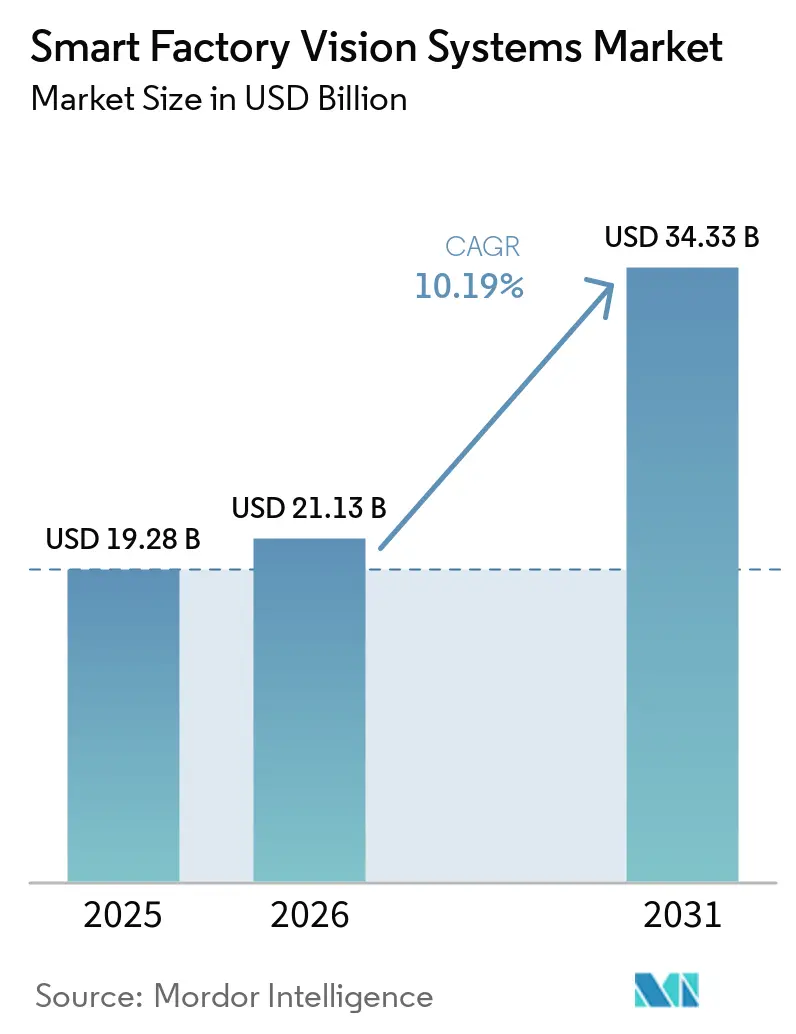
La taille du marché des systèmes de vision pour usines intelligentes était évaluée à 19,28 milliards USD en 2025 et devrait croître de 21,13 milliards USD en 2026 pour atteindre 34,33 milliards USD d'ici 2031, à un CAGR de 10,19 % durant la période de prévision (2026-2031). Le marché des systèmes de vision pour usines intelligentes évolue des équipements d'inspection autonomes vers des outils connectés qui soutiennent le contrôle qualité, la traçabilité et le guidage robotique sur les lignes de production. L'amélioration des méthodes d'apprentissage profond élargit la gamme de défauts que l'inspection automatisée peut identifier, y compris les défauts de surface et les défauts de semi-conducteurs difficiles à détecter. Les nouvelles usines de batteries pour véhicules électriques et les fabs de semi-conducteurs nécessitent davantage de points d'inspection et une plus grande précision, ce qui soutient la demande de systèmes avancés. Les fournisseurs répondent en combinant caméras, informatique en périphérie, logiciels et support de déploiement dans des offres intégrées. Le marché des systèmes de vision pour usines intelligentes fait également face à des exigences plus élevées en matière de cybersécurité et d'intégration, à mesure que les systèmes connectés rejoignent les réseaux de technologie opérationnelle et utilisent des normes de communication industrielle.
Principaux enseignements du rapport
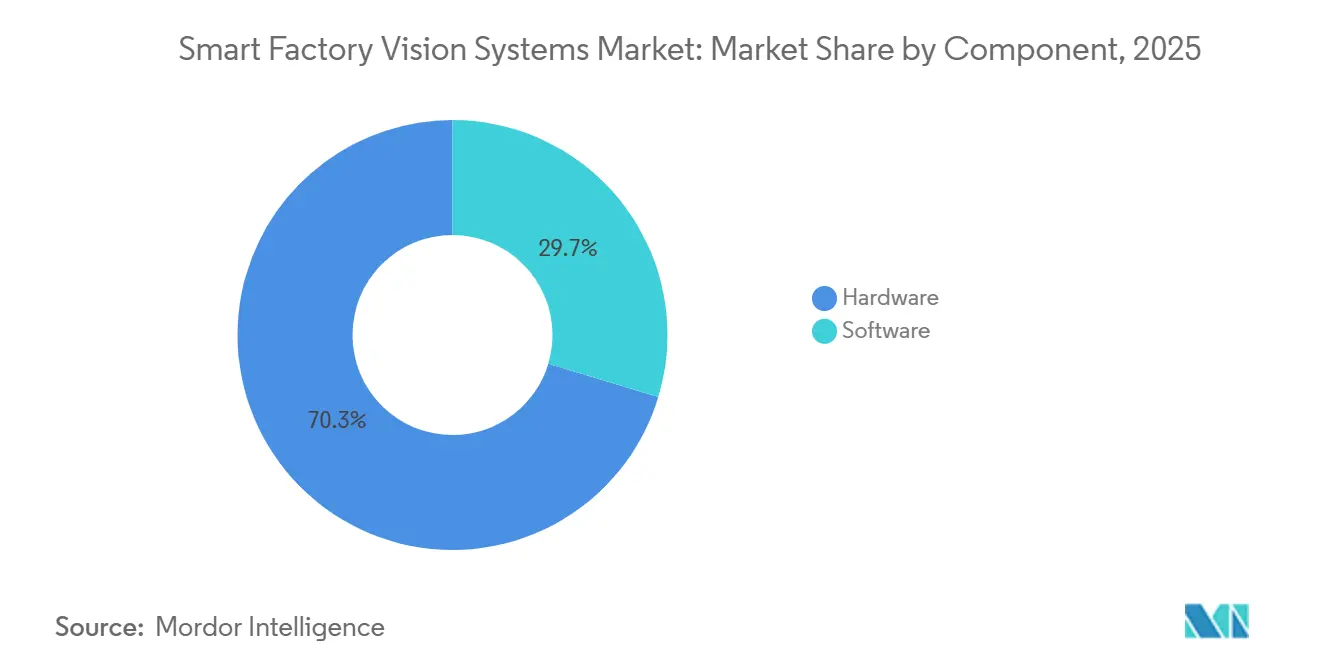
- Par composant, le matériel détenait 70,34 % de la part du marché des systèmes de vision pour usines intelligentes en 2025, tandis que le logiciel devrait croître à un CAGR de 11,45 % jusqu'en 2031.
- Par type de système de vision, les systèmes de vision 2D détenaient 63,78 % de la part du marché des systèmes de vision pour usines intelligentes en 2025, tandis que les systèmes de vision 3D devraient croître à un CAGR de 11,91 % jusqu'en 2031.
- Par mode de déploiement, le déploiement basé sur la périphérie détenait 34,21 % de la part du marché des systèmes de vision pour usines intelligentes en 2025 et devrait croître à un CAGR de 11,23 % jusqu'en 2031.
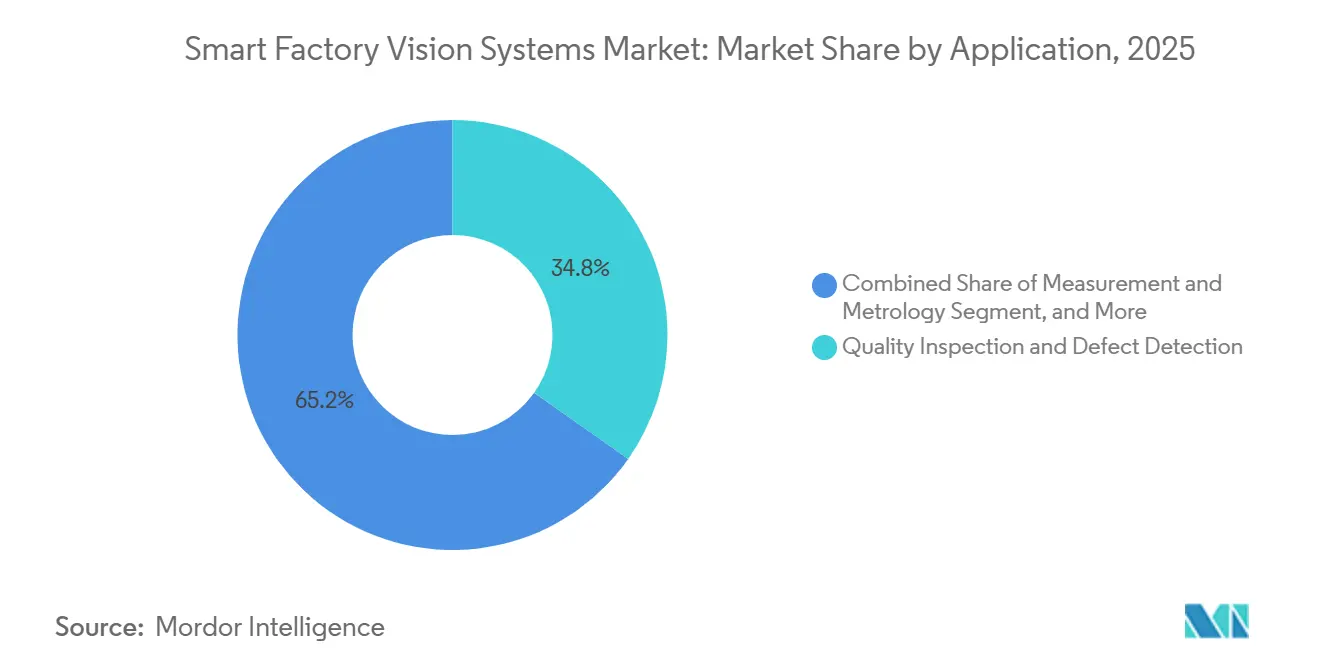
- Par application, l'inspection qualité et la détection de défauts détenaient 34,78 % de la part du marché des systèmes de vision pour usines intelligentes en 2025, tandis que le positionnement, le guidage et la robotique devraient croître à un CAGR de 11,76 % jusqu'en 2031.
- Par secteur d'utilisation final, l'automobile et les composants automobiles détenaient 24,19 % de la part du marché des systèmes de vision pour usines intelligentes en 2025, tandis que l'électronique et les semi-conducteurs devraient croître à un CAGR de 11,87 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 34,21 % de la part du marché des systèmes de vision pour usines intelligentes en 2025 et devrait croître à un CAGR de 11,56 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Précision de l'apprentissage profond dans la détection des défauts | +2.4% | Mondial, avec concentration en Asie de l'Est et en Allemagne | Court terme (≤ 2 ans) |
| Expansion de la fabrication de batteries pour véhicules électriques et de semi-conducteurs | +1.8% | Cœur Asie-Pacifique, débordement vers l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Baisse des coûts du matériel d'IA en périphérie | +1.5% | Mondial, avec adoption la plus forte en ASEAN et en Inde | Court terme (≤ 2 ans) |
| Pénurie de main-d'œuvre dans les rôles d'inspection qualité | +1.1% | Amérique du Nord, Europe, Japon et Corée du Sud | Moyen terme (2-4 ans) |
| Adoption de la robotique guidée par vision | +0.7% | Mondial, avec concentration précoce dans les corridors automobiles | Moyen terme (2-4 ans) |
| Exigences de traçabilité dans la fabrication alimentaire, pharmaceutique et médicale | +0.5% | Union européenne et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Précision de l'apprentissage profond dans la détection des défauts
L'apprentissage profond est devenu plus adapté à l'inspection en usine, où les schémas de défauts varient selon la forme, la surface ou la conception du produit. Les modèles hybrides CNN-transformeur ont surpassé les modèles CNN purs de 2,8 à 12,6 points de pourcentage dans des tâches complexes de détection de défauts lors d'une revue de 2026. Les résultats couvraient des défauts tels que les fissures irrégulières, les défaillances de semi-conducteurs et les micropores d'électrodes.[1]Springer Nature. « Une revue systématique de la vision machine basée sur l'apprentissage profond pour le contrôle qualité dans l'Industrie 4.0. » Discover Mechanical Engineering, 29 juillet 2026. link.springer.com Cette capacité donne aux fabricants une raison plus solide d'utiliser le marché des systèmes de vision pour usines intelligentes pour des tâches que l'inspection basée sur des règles ne peut pas gérer de manière cohérente. La révision humaine reste importante pour les cas ambigus, favorisant les cellules d'inspection hybrides plutôt qu'un remplacement complet de la main-d'œuvre. Les fournisseurs qui proposent des outils d'entraînement de modèles et d'amélioration continue sont mieux positionnés pour soutenir ces modèles opérationnels.
Expansion de la fabrication de batteries pour véhicules électriques et de semi-conducteurs
Les installations de batteries pour véhicules électriques et de semi-conducteurs nécessitent davantage d'étapes d'inspection que de nombreuses lignes de production conventionnelles. La Fédération internationale de robotique a signalé 590 000 installations de robots industriels dans le monde en 2024, et l'Asie représentait 70 % des nouvelles installations. Les cellules robotiques nécessitent souvent un guidage par vision pour le prélèvement, le placement et les vérifications d'assemblage.[2]Fédération internationale de robotique. « Record : 3 millions de robots travaillent dans des usines à travers le monde. » 2024. ifr.org La fabrication de semi-conducteurs nécessite également une inspection étroite des plaquettes, des revêtements et des emballages. La loi européenne sur les puces a orienté 43 milliards EUR de soutien politique public et privé vers la capacité européenne en semi-conducteurs. Ces investissements élargissent les opportunités du marché des systèmes de vision pour usines intelligentes pour les fournisseurs capables de répondre aux exigences de qualification et de répétabilité des semi-conducteurs.[3]Commission européenne. « Loi européenne sur les puces. » 2024. commission.europa.eu
Baisse des coûts du matériel d'IA en périphérie
Des processeurs en périphérie moins coûteux facilitent l'exécution de l'analyse d'images à proximité de la ligne de production. Cognex a lancé l'In-Sight 3900 le 5 mai 2026, avec un traitement Qualcomm Dragonwing, une imagerie jusqu'à 25 mégapixels et des vitesses de traitement jusqu'à 4 fois plus rapides que son prédécesseur. Le système ne nécessite pas de PC externe, ce qui peut réduire les besoins en équipements, en validation et en maintenance. Advantech a également introduit des plateformes d'IA en périphérie prenant en charge les entrées de 16 caméras et offrant 100 TOPS de débit d'inférence.[4]Advantech. « Advantech dévoile des solutions d'IA en périphérie accélérées par NVIDIA Jetson Thor pour la robotique, l'IA médicale et l'intelligence des données. » 2026. advantech.com À mesure que la classification de routine se déplace vers le niveau de la caméra ou le traitement local, la demande se déplace vers les logiciels qui gèrent les modèles et connectent les systèmes. Ce changement offre au marché des systèmes de vision pour usines intelligentes une opportunité logicielle récurrente plus solide.
Pénurie de main-d'œuvre dans les rôles d'inspection qualité
Les fabricants utilisent l'inspection automatisée pour réduire leur dépendance aux contrôles visuels manuels. Ce besoin est particulièrement pertinent en Amérique du Nord, en Europe, au Japon et en Corée du Sud, où les équipes de production sont sous pression pour maintenir la production avec une main-d'œuvre qualifiée limitée. Mitsubishi Electric et Sony Semiconductor Solutions ont convenu le 22 juillet 2026 de créer Advanced Vision Solutions Co., Ltd. à Yokohama. Mitsubishi Electric détient 60 % et Sony Semiconductor Solutions détient 40 % dans la coentreprise prévue. Les opérations sont prévues pour commencer en octobre 2026, avec un accent sur les capteurs de vision équipés d'IA pour la fabrication économe en main-d'œuvre et sans opérateur. Le marché des systèmes de vision pour usines intelligentes bénéficie lorsque les fournisseurs peuvent proposer des systèmes fonctionnant sans expertise optique ou en IA spécialisée.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de mise en œuvre et d'intégration | -0.9% | Mondial, plus aigu en Amérique du Sud, au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Pénurie d'intégrateurs qualifiés en systèmes de vision | -0.6% | Amérique du Nord, Europe, Inde et ASEAN | Long terme (≥ 4 ans) |
| Risques de cybersécurité dans les systèmes de vision connectés | -0.3% | Mondial, avec une pression de conformité plus forte dans l'Union européenne et les marchés fédéraux américains | Moyen terme (2-4 ans) |
| Charge liée aux données d'entraînement, à la validation des modèles et à la dérive des modèles | -0.2% | Mondial, concentré dans la fabrication à haute variété et faible volume | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de mise en œuvre et d'intégration
Une installation de vision de qualité industrielle nécessite plus que des caméras et des logiciels. Les coûts peuvent inclure la conception de l'éclairage, la sélection des objectifs, les fixations, la cartographie des communications et la validation pour les systèmes PLC et d'exécution de fabrication existants. Les sites alimentaires, de boissons et pharmaceutiques peuvent nécessiter des travaux de conception supplémentaires en raison des exigences d'hygiène, de protection contre les infiltrations et de changement de produit. Les exigences de sécurité et de tenue de registres peuvent également ajouter de la documentation et prolonger les périodes d'installation. Ces coûts sont difficiles à supporter pour les petits fabricants qui n'emploient pas d'équipes dédiées à la vision machine. Des plateformes plus simples telles que les capteurs Cognex In-Sight SnAPP et les systèmes SICK Inspector83x sont donc pertinentes pour le marché des systèmes de vision pour usines intelligentes car elles réduisent la complexité de la configuration.
Pénurie d'intégrateurs qualifiés en systèmes de vision
Des intégrateurs qualifiés sont nécessaires pour faire correspondre l'optique, l'éclairage, les paramètres de caméra et les algorithmes avec les exigences de détection de défauts d'un fabricant. Le vivier disponible n'a pas augmenté aussi rapidement que la demande liée à l'électrification automobile, aux projets de capacité en semi-conducteurs et à la conformité en matière de sécurité alimentaire. Cette pénurie peut prolonger les calendriers de projet et augmenter les coûts de main-d'œuvre. Elle rend également le risque de déploiement plus difficile à gérer pour les fabricants disposant de ressources d'ingénierie internes limitées. Les fournisseurs intégrés verticalement peuvent réduire ce problème en combinant le matériel avec des modèles entraînés, des outils de configuration et des flux de travail de déploiement à distance. Le marché des systèmes de vision pour usines intelligentes favorise donc les fournisseurs qui absorbent davantage de travail technique dans leurs produits et services.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
le logiciel élargit la création de valeurLe matériel détenait 70,34 % de la part du marché des systèmes de vision pour usines intelligentes en 2025. La catégorie comprend les caméras, l'optique, les cartes d'acquisition d'images, les processeurs et les accélérateurs d'IA en périphérie. Les caméras sont restées la plus grande sous-catégorie de matériel car chaque système nécessite une capture d'images. Les processeurs et les accélérateurs en périphérie gagnent en popularité à mesure que les fabricants ajoutent des capacités d'inférence aux plateformes de caméras installées. Le logiciel devrait croître à un CAGR de 11,45 % de 2026 à 2031, plus rapidement que l'ensemble du marché des systèmes de vision pour usines intelligentes. Cette croissance reflète une demande croissante pour le traitement d'images, les outils d'apprentissage profond et les intergiciels d'intégration.
Cognex a rendu OneVision généralement disponible en 2025 après un lancement en version bêta en juin 2025. Plus de 100 clients ont utilisé la plateforme durant sa période bêta pour l'entraînement centralisé de modèles et le déploiement en périphérie multi-sites. Le logiciel peut aider les fabricants à mettre à jour les modèles d'inspection dans plusieurs usines sans remplacer tout le matériel de caméra. Le traitement d'images traditionnel continue de se démarquer par sa prévisibilité et son coût de licence. Les outils d'IA attirent l'attention, mais les utilisateurs ont également besoin d'annotation, de contrôle de version des modèles, de données synthétiques et de gestion du déploiement. Le logiciel d'intégration gagne également en importance car la sortie des caméras doit se connecter aux systèmes PLC, MES et SCADA. Le secteur des systèmes de vision pour usines intelligentes déplace donc une partie de sa valeur vers le support logiciel qui va au-delà de la vente initiale de matériel.


Par type de système de vision :
l'utilisation de la 3D s'étend au-delà de l'automobileLes systèmes de vision 2D détenaient 63,78 % de la part du marché des systèmes de vision pour usines intelligentes en 2025. Ils restent largement utilisés pour l'inspection de surfaces planes, la lecture de codes-barres et la vérification d'étiquettes. Leur base installée, leur large gamme d'applications et leur profil de coût soutiennent leur position dominante. Les systèmes de vision 3D devraient croître à un CAGR de 11,91 % jusqu'en 2031. L'inspection des cellules de batteries nécessite des données de profondeur pour l'alignement des électrodes que les images 2D conventionnelles ne peuvent pas résoudre. La préhension robotique en vrac utilise également des nuages de points 3D pour identifier la position et l'orientation des pièces.
LMI Technologies a acquis Liberty Robotics en août 2024 pour combiner la vision 3D avec des capacités de guidage robotique pour les applications automobiles, d'emballage et de logistique. Les systèmes multispectraux et hyperspectraux sont utilisés pour des applications sélectionnées dans les contrôles de revêtement pharmaceutique, la cartographie de couches minces de semi-conducteurs et la détection de corps étrangers dans les aliments. Les systèmes thermiques et infrarouges se concentrent sur l'inspection liée à la température, notamment les défauts de soudure, la surchauffe des roulements et la vérification de la chaîne du froid. Teledyne FLIR IIS a lancé sa série de caméras Forge 1GigE SWIR en août 2024 pour l'inspection industrielle, la surveillance environnementale et la classification du recyclage. Ces systèmes peuvent distinguer des matériaux qui semblent similaires en lumière visible. Le marché des systèmes de vision pour usines intelligentes s'étend donc à des applications nécessitant des informations de profondeur, thermiques ou spectrales en complément des images standard.
Par mode de déploiement :
l'architecture en périphérie gagne en prioritéLe déploiement basé sur la périphérie détenait 34,21 % de la part du marché des systèmes de vision pour usines intelligentes en 2025. C'est également le mode de déploiement à la croissance la plus rapide, avec un CAGR de 11,23 % prévu jusqu'en 2031. Les systèmes en périphérie analysent les images à proximité de l'équipement, permettant des décisions d'inspection rapides et réduisant la dépendance à un serveur central. Des processeurs plus petits et des caméras intelligentes ont rendu cette approche plus pratique pour un plus grand nombre de fabricants. Cette combinaison d'adoption et de croissance montre que l'inférence locale devient un choix d'architecture courant. Le marché des systèmes de vision pour usines intelligentes continue d'utiliser d'autres modèles de déploiement là où leurs exigences techniques sont plus fortes.
Les systèmes sur site restent utiles lorsque les utilisateurs entraînent des modèles sur de grands ensembles de données propriétaires ou synchronisent de nombreuses caméras haute résolution. Les systèmes connectés au cloud soutiennent la gestion des modèles, l'analyse multi-sites et la révision élargie des anomalies plutôt que les décisions d'inspection en temps réel. Les systèmes hybrides combinent l'inférence locale avec la gouvernance centralisée des modèles et les mises à jour à distance. Cognex OneVision suit cette approche en combinant l'exécution en périphérie avec l'entraînement centralisé et le déploiement sur site. Les conceptions connectées élargissent également les responsabilités en matière de cybersécurité à la frontière entre technologie opérationnelle et technologie de l'information. Les fournisseurs doivent donc intégrer la sécurité, la documentation et la compatibilité des systèmes dans leur offre pour le secteur des systèmes de vision pour usines intelligentes.
Par application :
la robotique soutient la demande de guidageL'inspection qualité et la détection de défauts détenaient 34,78 % de la part du marché des systèmes de vision pour usines intelligentes en 2025. L'application est utilisée dans la production automobile, électronique, alimentaire et pharmaceutique. Une seule ligne peut inclure de nombreuses caméras d'inspection qui examinent différents types de défauts à des étapes séparées. Le positionnement, le guidage et la robotique devraient croître à un CAGR de 11,76 % jusqu'en 2031. Ce cas d'usage bénéficie de l'augmentation des installations de robots et de la nécessité de vérifier le placement des composants. Les systèmes robotiques guidés par vision nécessitent également l'intégration coordonnée des systèmes de mouvement, de caméra et de contrôle.
Les systèmes de mesure et de métrologie peuvent compléter les machines à mesurer tridimensionnelles dans des environnements à haut débit. L'identification, la reconnaissance optique de caractères et la lecture de codes soutiennent la sérialisation pharmaceutique, le codage des lots alimentaires et le suivi des pièces automobiles. KEYENCE s'est associé à Extensiv en octobre 2024 pour fournir des solutions de numérisation mobile aux opérateurs logistiques tiers. Cela montre comment les capacités d'identification peuvent aller au-delà des postes de production fixes. La surveillance et le contrôle des processus utilisent l'imagerie continue pour détecter les dérives avant la production d'un produit fini défectueux. Le marché des systèmes de vision pour usines intelligentes gagne en valeur lorsque les systèmes sont fournis sous forme de packages matériel-logiciel coordonnés qui réduisent les efforts de mise en service multi-fournisseurs.

Par secteur d'utilisation final :
l'électronique et les semi-conducteurs mènent la croissanceL'automobile et les composants automobiles détenaient 24,19 % de la part du marché des systèmes de vision pour usines intelligentes en 2025. Le secteur utilise depuis longtemps l'inspection automatisée, le guidage robotique et les systèmes d'identification des véhicules. La production de véhicules électriques ajoute des contrôles de cellules de batteries, d'assemblage de modules et de connecteurs haute tension. Ces nouvelles exigences créent une demande de modernisation et de nouvelles installations pour les systèmes de vision. L'électronique et les semi-conducteurs devraient croître à un CAGR de 11,87 % jusqu'en 2031. La production de puces avancées nécessite des systèmes haute résolution et hyperspectraux pour l'inspection des plaquettes et des emballages.
Les fabricants de produits alimentaires et de boissons utilisent des systèmes de vision pour la détection de corps étrangers, les contrôles de niveau de remplissage, la conformité des étiquettes et la lecture des codes de date. Les installations pharmaceutiques et de sciences de la vie utilisent la sérialisation assistée par IA, l'inspection des blisters et l'inspection des flacons injectables. Les biens de consommation, les machines industrielles et les équipements représentent une demande en volume pour les systèmes 2D sensibles aux coûts. Les utilisateurs dans les métaux et la fabrication adoptent la métrologie 3D en cours de processus pour identifier les problèmes dimensionnels avant l'accumulation des rebuts. La loi européenne sur les puces a soutenu des investissements supplémentaires dans la capacité en semi-conducteurs, avec des implications pour la demande d'équipements d'inspection. Le secteur des systèmes de vision pour usines intelligentes sert à la fois l'inspection standard à haut volume et les applications spécialisées nécessitant des mesures plus précises.
Analyse géographique
Marché des Systèmes de Vision pour Usines Intelligentes en Asie-Pacifique
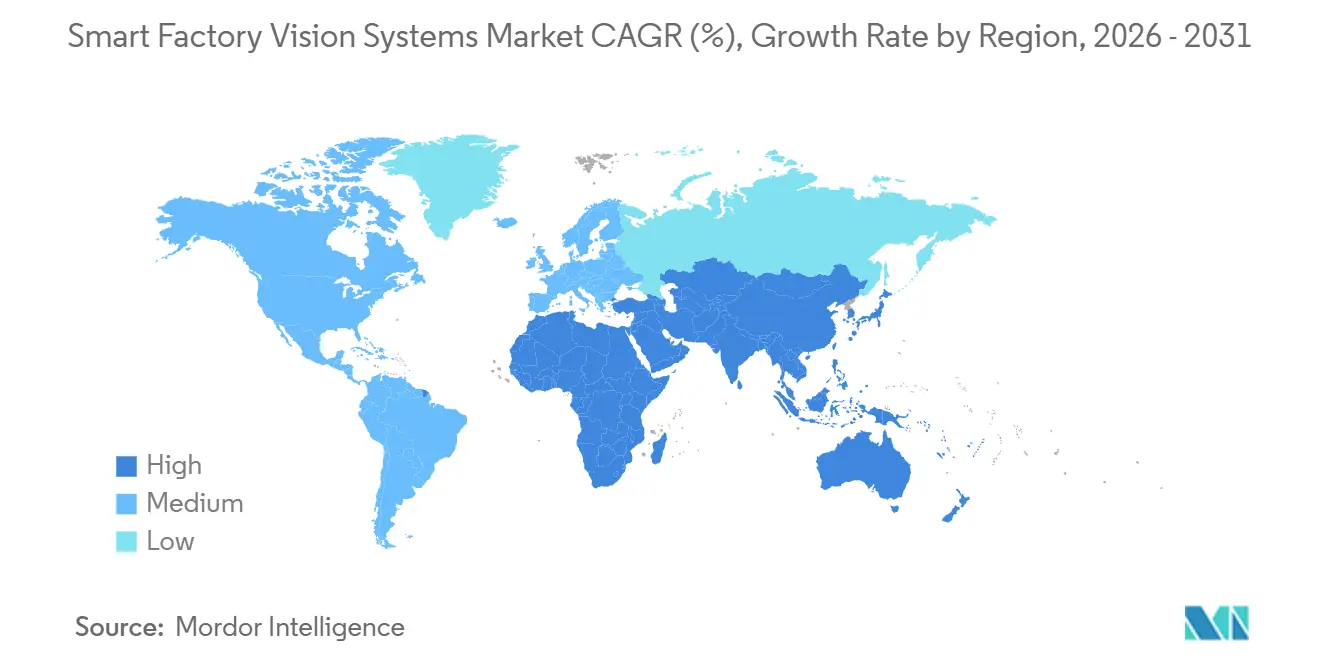
L'Asie-Pacifique détenait 34,21 % de la part du Marché des Systèmes de Vision pour Usines Intelligentes en 2025 et devrait croître à un CAGR de 11,56 % jusqu'en 2031. La Chine est le plus grand marché national de la région, soutenu par des fournisseurs nationaux de caméras de périphérie et de logiciels de traitement d'images. Les fabricants japonais et sud-coréens conservent leur importance dans les optiques de haute précision et les capteurs d'imagerie. Mitsubishi Electric et Sony Semiconductor Solutions ont convenu en juillet 2026 de créer Advanced Vision Solutions au Japon, réunissant une expertise en contrôle de l'automatisation des usines, en capteurs d'images et en technologie d'IA de périphérie. Le programme d'incitation liée à la production de l'Inde soutient de nouvelles capacités de fabrication électronique, ce qui crée des opportunités en terrain vierge pour le déploiement de systèmes de vision. Ces conditions renforcent le rôle de l'Asie-Pacifique dans le Marché des Systèmes de Vision pour Usines Intelligentes.
Marché des Systèmes de Vision pour Usines Intelligentes en Amérique du Nord
L'Amérique du Nord est soutenue par l'assemblage automobile, l'inspection des semi-conducteurs et l'automatisation de la logistique. La loi américaine CHIPS and Science Act a encouragé les investissements dans des installations où les systèmes de vision 2D et 3D peuvent être spécifiés dès la phase de conception. Cognex a déclaré 268 millions USD de chiffre d'affaires au premier trimestre 2026, soit une augmentation de 24 % en glissement annuel, et a cité la solidité des marchés finaux de l'électronique grand public et de l'automobile. Le Canada et le Mexique sont liés à la chaîne d'approvisionnement automobile de la région et suivent les décisions de capacité des équipementiers d'origine. La demande se concentre souvent sur des systèmes à haute spécification pour les applications de plaquettes, de véhicules et d'entrepôts. Le Marché des Systèmes de Vision pour Usines Intelligentes en Amérique du Nord est donc étroitement lié aux cycles d'investissement en capital dans ces secteurs.
Marché des Systèmes de Vision pour Usines Intelligentes en EMEA et en Amérique du Sud
L'Europe est façonnée par une automatisation industrielle avancée et des exigences de documentation plus strictes. L'Allemagne est le principal marché européen et abrite Basler, IDS Imaging Development Systems et MVTec Software. Les règles de l'Union européenne en matière d'IA mettent l'accent sur les données d'entraînement, la validation et la documentation logicielle pour certaines applications réglementées. Ces exigences peuvent favoriser les fournisseurs qui fournissent des enregistrements cohérents couvrant les caméras, les logiciels et les équipements connectés. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des zones à un stade plus précoce où l'adoption est concentrée dans la transformation alimentaire, l'exploitation minière, la logistique et les projets industriels à capitaux investis. Le cluster automobile de São Paulo au Brésil et les programmes industriels d'Abou Dhabi offrent des corridors de demande établis.

Paysage concurrentiel
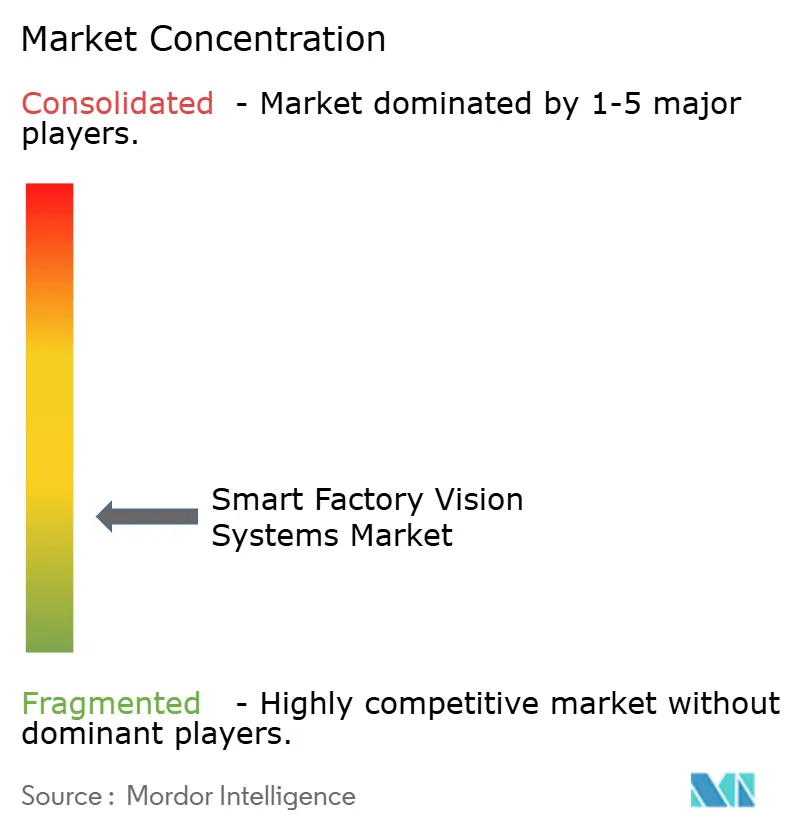
Le marché des systèmes de vision pour usines intelligentes présente une fragmentation au niveau des plateformes. Cognex et KEYENCE ont des positions solides grâce à leurs logiciels, leurs écosystèmes de produits et leur expérience applicative. Les fournisseurs européens et asiatiques de caméras se démarquent par les performances des capteurs, les interfaces et la spécialisation verticale. Cognex a lancé deux architectures de calcul d'IA en 2026, notamment l'In-Sight 6900 alimenté par NVIDIA et l'In-Sight 3900 alimenté par Qualcomm Dragonwing. Les deux produits répondent aux exigences d'IA embarquée avancées et sensibles aux coûts. Cette approche produit montre comment les fournisseurs adaptent la capacité de calcul à différentes tâches d'inspection.
Basler a acquis une participation de 25,1 % dans le spécialiste 3D Roboception pour renforcer sa position dans les logiciels de vision et l'intégration robotique. Cette démarche reflète la pression exercée sur les fabricants de caméras pour qu'ils développent des services et des applications autour de leur matériel. TKH Group coordonne Allied Vision, Chromasens et Euresys sur les caméras, les logiciels et les cartes d'acquisition d'images dans le cadre d'une offre de systèmes plus large. Zivid et Photoneo, désormais partie de Zebra Technologies, se positionnent dans le guidage robotique 3D avec des systèmes conçus pour l'intégration robotique. Zebra a annoncé son intention d'acquérir Photoneo en décembre 2024 pour élargir son portefeuille de vision machine 3D. Le marché des systèmes de vision pour usines intelligentes récompense les fournisseurs qui réduisent la charge technique du déploiement des systèmes 3D.
Des opportunités subsistent parmi les petits fabricants qui ne peuvent pas supporter des coûts d'intégration élevés. Les fournisseurs ont également la possibilité de développer des modules certifiés combinant l'imagerie 2D, 3D et thermique. La gouvernance des modèles d'IA devient de plus en plus pertinente à mesure que les utilisateurs gèrent davantage de variantes de produits et des conditions de production changeantes. SICK s'est associé à Aicadium en mai 2024 pour développer des offres de vision par ordinateur basées sur l'IA pour Singapour et l'Asie du Sud-Est. La conformité en matière de sécurité est un autre point de concurrence pour les contrôleurs connectés. Le secteur des systèmes de vision pour usines intelligentes favorisera probablement les entreprises qui combinent un matériel fiable, des outils logiciels pratiques et des processus de cybersécurité documentés.
Leaders du secteur des systèmes de vision pour usines intelligentes
Cognex Corporation
KEYENCE CORPORATION
Basler AG
Teledyne Technologies Incorporated
SICK AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes de Vision pour Usines Intelligentes
- Cognex Corporation
- KEYENCE CORPORATION
- Basler AG
- Teledyne Technologies Incorporated
- SICK AG
- Allied Vision Technologies GmbH
- IDS Imaging Development Systems GmbH
- JAI A/S
- LMI Technologies Inc.
- Datalogic S.p.A.
- Baumer Holding AG
- Euresys S.A.
- Photonfocus AG
- Chromasens GmbH
- Vieworks Co., Ltd.
- Zivid AS
- Photoneo s.r.o.
- SPECIM Spectral Imaging Ltd.
- Vision Components GmbH
- Emergent Vision Technologies Inc.
- Adimec Electronic Imaging B.V.
- Imperx, Inc.
- LUCID Vision Labs Inc.
- FLIR Systems, Inc.

Recent Industry Developments in Marché des Systèmes de Vision pour Usines Intelligentes
- Juillet 2026 : Mitsubishi Electric Corp. et Sony Semiconductor Solutions Corp. ont signé un accord de coopération stratégique le 22 juillet 2026 pour créer Advanced Vision Solutions Co., Ltd. à Yokohama, au Japon. Mitsubishi Electric détient une participation de 60 % et Sony Semiconductor Solutions détient 40 %. La coentreprise combine l'expertise de Mitsubishi Electric en contrôle d'automatisation d'usine avec la technologie de capteurs d'images et d'IA en périphérie de Sony pour développer des solutions de capteurs de vision équipés d'IA pour la fabrication économe en main-d'œuvre et sans opérateur. Le démarrage des activités est prévu pour octobre 2026.
- Mai 2026 : Cognex Corporation a lancé le système de vision In-Sight 3900 le 5 mai 2026, son système de vision d'IA embarquée le plus performant, alimenté par les plateformes Qualcomm Dragonwing. Le système offre une vitesse de traitement jusqu'à 4 fois plus rapide que son prédécesseur, prend en charge des résolutions d'imagerie jusqu'à 25 mégapixels et fonctionne sans PC externe.
- Mai 2026 : Cognex Corporation a déclaré un chiffre d'affaires de 268 millions USD au premier trimestre 2026, soit une augmentation de 24 % en glissement annuel. Le résultat opérationnel a augmenté de 131 % pour atteindre 60 millions USD et la marge d'EBITDA ajusté s'est élargie à 26,9 %. La société a également présenté l'In-Sight 6900 alimenté par NVIDIA pour les applications d'inspection avancées.
- Mai 2026 : Le premier contrôleur de vision industrielle certifié IEC 62443-4-2:2026 au monde a reçu son certificat de TÜV Rheinland le 4 mai 2026, entrant en production de masse à la même date. La certification couvre 17 activités du cycle de vie du développement en matière de cybersécurité, notamment la modélisation des menaces, le codage sécurisé et la gestion des vulnérabilités après déploiement, et fonctionne comme un prérequis d'accès au marché de facto pour les caméras intelligentes et les unités de traitement de vision embarquées sur les marchés industriels allemand, français et italien.


Périmètre du rapport mondial sur le marché des systèmes de vision pour usines intelligentes
Le marché des systèmes de vision pour usines intelligentes désigne les technologies avancées d'imagerie et de traitement utilisées pour automatiser l'inspection visuelle, la mesure et le guidage dans les environnements de fabrication. Ces systèmes intègrent des caméras, de l'optique et des logiciels alimentés par l'IA déployés via des modèles en périphérie, dans le cloud ou sur site pour effectuer des tâches telles que la détection de défauts, la lecture de codes et le guidage robotique. Ils sont essentiels pour des secteurs tels que l'automobile, l'électronique et les produits pharmaceutiques afin d'améliorer la qualité de production, de réduire les erreurs humaines et de permettre le contrôle des processus en temps réel.
Le rapport sur le marché des systèmes de vision pour usines intelligentes est segmenté par composant (matériel (caméras, optique et objectifs, cartes d'acquisition d'images, processeurs et accélérateurs d'IA en périphérie, et autre matériel) et logiciel (logiciel de traitement d'images, logiciel d'apprentissage profond et d'intelligence artificielle, logiciel d'intégration de systèmes de vision, et autre logiciel)), type de système de vision (systèmes de vision 2D, systèmes de vision 3D, systèmes de vision multispectraux / hyperspectraux, systèmes de vision thermiques / infrarouges, et autres systèmes de vision), mode de déploiement (basé sur la périphérie, sur site, connecté au cloud et hybride), application (inspection qualité et détection de défauts, mesure et métrologie, identification, reconnaissance optique de caractères et lecture de codes, positionnement, guidage et robotique, surveillance et contrôle des processus, et autres applications), secteur d'utilisation final (automobile et composants automobiles, électronique et semi-conducteurs, alimentation et boissons, produits pharmaceutiques et sciences de la vie, biens de consommation, machines industrielles et équipements, métaux et fabrication, et autres secteurs d'utilisation final) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Matériel | Caméras |
| Optique et objectifs | |
| Cartes d'acquisition d'images | |
| Processeurs et accélérateurs d'IA en périphérie | |
| Autre matériel | |
| Logiciel | Logiciel de traitement d'images |
| Logiciel d'apprentissage profond et d'intelligence artificielle | |
| Logiciel d'intégration de systèmes de vision | |
| Autre logiciel |
| Systèmes de vision 2D |
| Systèmes de vision 3D |
| Systèmes de vision multispectraux / hyperspectraux |
| Systèmes de vision thermiques / infrarouges |
| Autres systèmes de vision |
| Basé sur la périphérie |
| Sur site |
| Connecté au cloud |
| Hybride |
| Inspection qualité et détection de défauts |
| Mesure et métrologie |
| Identification, reconnaissance optique de caractères et lecture de codes |
| Positionnement, guidage et robotique |
| Surveillance et contrôle des processus |
| Autres applications |
| Automobile et composants automobiles |
| Électronique et semi-conducteurs |
| Alimentation et boissons |
| Produits pharmaceutiques et sciences de la vie |
| Biens de consommation |
| Machines industrielles et équipements |
| Métaux et fabrication |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par composant | Matériel | Caméras | |
| Optique et objectifs | |||
| Cartes d'acquisition d'images | |||
| Processeurs et accélérateurs d'IA en périphérie | |||
| Autre matériel | |||
| Logiciel | Logiciel de traitement d'images | ||
| Logiciel d'apprentissage profond et d'intelligence artificielle | |||
| Logiciel d'intégration de systèmes de vision | |||
| Autre logiciel | |||
| Par type de système de vision | Systèmes de vision 2D | ||
| Systèmes de vision 3D | |||
| Systèmes de vision multispectraux / hyperspectraux | |||
| Systèmes de vision thermiques / infrarouges | |||
| Autres systèmes de vision | |||
| Par mode de déploiement | Basé sur la périphérie | ||
| Sur site | |||
| Connecté au cloud | |||
| Hybride | |||
| Par application | Inspection qualité et détection de défauts | ||
| Mesure et métrologie | |||
| Identification, reconnaissance optique de caractères et lecture de codes | |||
| Positionnement, guidage et robotique | |||
| Surveillance et contrôle des processus | |||
| Autres applications | |||
| Par secteur d'utilisation final | Automobile et composants automobiles | ||
| Électronique et semi-conducteurs | |||
| Alimentation et boissons | |||
| Produits pharmaceutiques et sciences de la vie | |||
| Biens de consommation | |||
| Machines industrielles et équipements | |||
| Métaux et fabrication | |||
| Autres secteurs d'utilisation final | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes de vision pour usines intelligentes ?
Le marché des systèmes de vision pour usines intelligentes est estimé à 21,13 milliards USD en 2026 et devrait atteindre 34,33 milliards USD d'ici 2031, à un CAGR de 10,19 %.
Qu'est-ce qui stimule la demande de systèmes de vision pour usines intelligentes ?
La précision de l'apprentissage profond, l'expansion de la production de batteries et de semi-conducteurs, la baisse des coûts du matériel d'IA en périphérie et les pénuries de main-d'œuvre soutiennent l'adoption.
Quel composant connaît la croissance la plus rapide dans les systèmes de vision pour usines intelligentes ?
Le logiciel devrait croître à un CAGR de 11,45 % jusqu'en 2031, à mesure que les fabricants investissent dans l'entraînement, la gestion et le déploiement multi-sites des modèles.
Quel type de système de vision connaît la croissance la plus rapide ?
Les systèmes de vision 3D devraient croître à un CAGR de 11,91 % jusqu'en 2031, soutenus par les besoins d'inspection des batteries et de préhension robotique en vrac.
Quelle région est en tête pour les systèmes de vision pour usines intelligentes ?
L'Asie-Pacifique détenait 34,21 % de la part en 2025 et devrait croître à un CAGR de 11,56 % jusqu'en 2031.
Pourquoi les systèmes basés sur la périphérie gagnent-ils en adoption ?
Les systèmes basés sur la périphérie traitent les images à proximité de la ligne de production, favorisant des décisions rapides tout en réduisant la dépendance aux PC externes et aux serveurs centraux.
Dernière mise à jour de la page le:



