
Tamaño y Participación del Mercado de Sistemas de Visión para Fábricas Inteligentes
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 21.13 Mil millones de dólares |
| Tamaño del Mercado (2031) | 34.33 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 10.19 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Visión para Fábricas Inteligentes por Mordor Intelligence
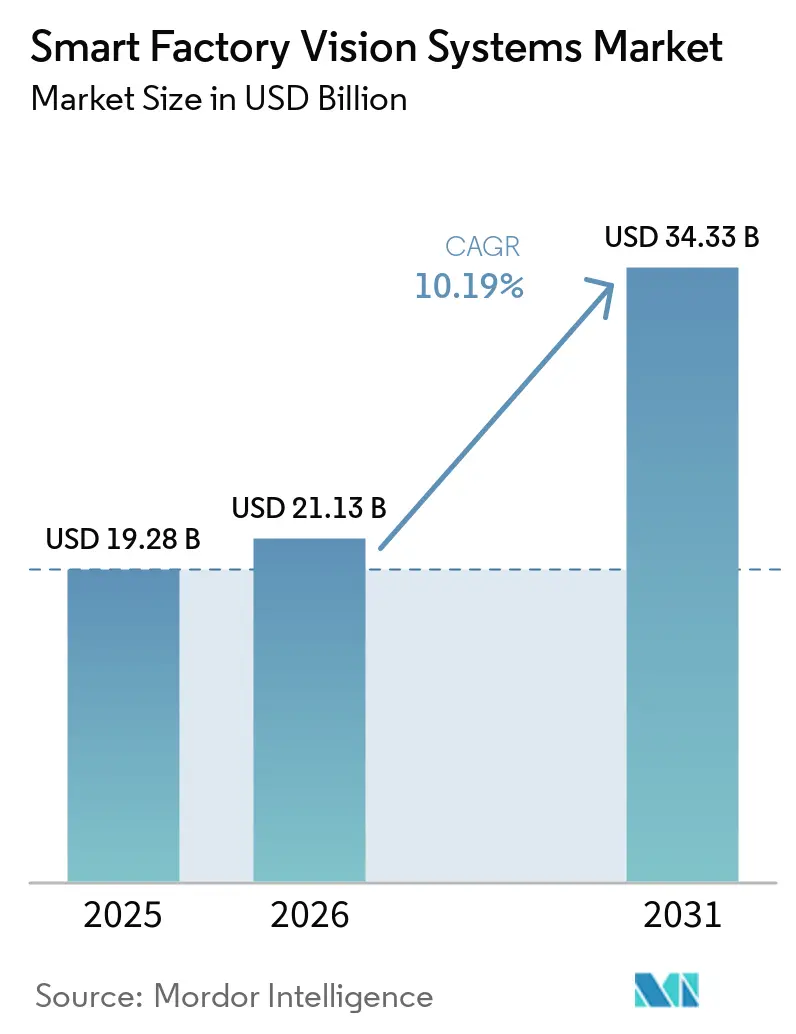
El tamaño del Mercado de Sistemas de Visión para Fábricas Inteligentes fue valorado en 19,28 mil millones de USD en 2025 y se estima que crecerá desde 21,13 mil millones de USD en 2026 hasta alcanzar 34,33 mil millones de USD en 2031, a una CAGR del 10,19% durante el período de pronóstico (2026-2031). El Mercado de Sistemas de Visión para Fábricas Inteligentes está evolucionando desde equipos de inspección independientes hacia herramientas conectadas que apoyan el control de calidad, la trazabilidad y la guía de robots en las líneas de producción. Los métodos mejorados de aprendizaje profundo están ampliando el rango de defectos que la inspección automatizada puede identificar, incluidos los difíciles defectos de superficie y semiconductores. Las nuevas plantas de baterías para vehículos eléctricos y las fábricas de semiconductores requieren más puntos de inspección y mayor precisión, lo que impulsa la demanda de sistemas avanzados. Los proveedores están respondiendo combinando cámaras, computación en el edge, software y soporte de implementación en ofertas integradas. El Mercado de Sistemas de Visión para Fábricas Inteligentes también enfrenta mayores requisitos de ciberseguridad e integración a medida que los sistemas conectados se incorporan a las redes de tecnología operacional y utilizan estándares de comunicación industrial.
Conclusiones Clave del Informe
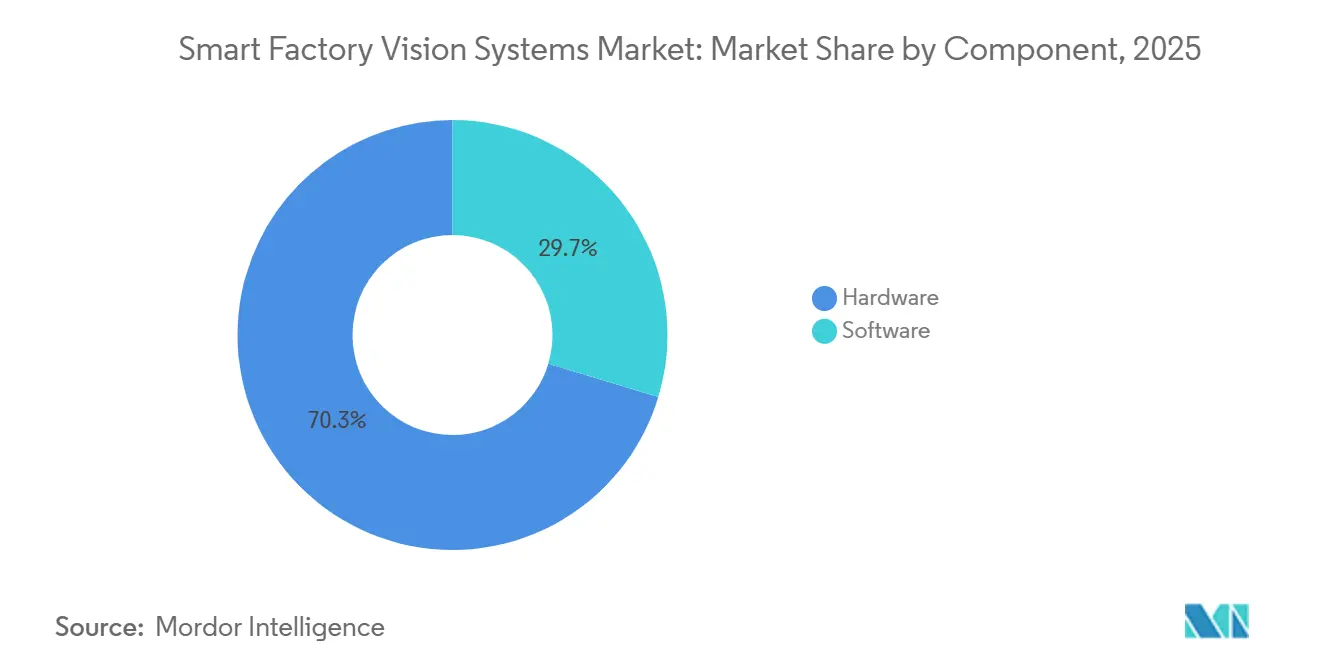
- Por componente, el hardware representó el 70,34% de la participación del Mercado de Sistemas de Visión para Fábricas Inteligentes en 2025, mientras que se prevé que el software crezca a una CAGR del 11,45% hasta 2031.
- Por tipo de sistema de visión, los sistemas de visión 2D representaron el 63,78% de la participación del Mercado de Sistemas de Visión para Fábricas Inteligentes en 2025, mientras que se prevé que los sistemas de visión 3D crezcan a una CAGR del 11,91% hasta 2031.
- Por modo de implementación, la implementación basada en edge representó el 34,21% de la participación del Mercado de Sistemas de Visión para Fábricas Inteligentes en 2025 y se prevé que crezca a una CAGR del 11,23% hasta 2031.
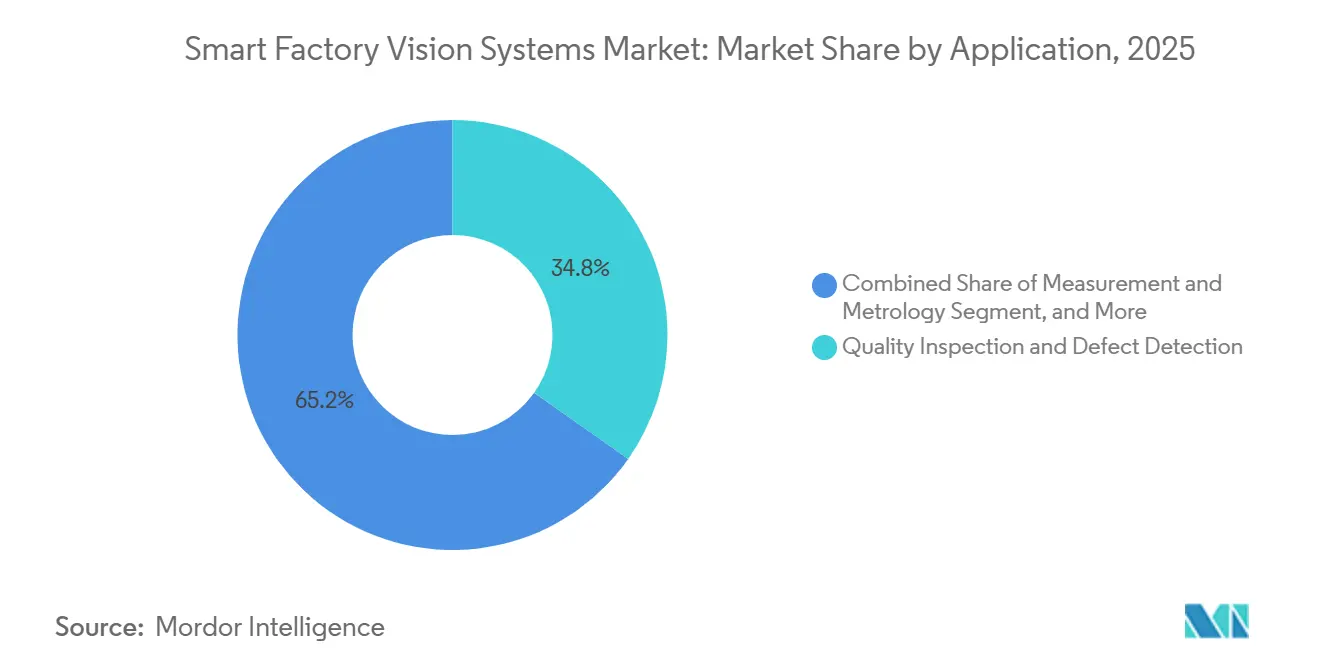
- Por aplicación, la inspección de calidad y la detección de defectos representaron el 34,78% de la participación del Mercado de Sistemas de Visión para Fábricas Inteligentes en 2025, mientras que se prevé que el posicionamiento, la guía y la robótica crezcan a una CAGR del 11,76% hasta 2031.
- Por industria de usuario final, el sector automotriz y de componentes automotrices representó el 24,19% de la participación del Mercado de Sistemas de Visión para Fábricas Inteligentes en 2025, mientras que se prevé que la electrónica y los semiconductores crezcan a una CAGR del 11,87% hasta 2031.
- Por geografía, Asia-Pacífico representó el 34,21% de la participación del Mercado de Sistemas de Visión para Fábricas Inteligentes en 2025 y se prevé que crezca a una CAGR del 11,56% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Precisión del Aprendizaje Profundo en la Detección de Defectos | +2.4% | Global, con concentración en Asia Oriental y Alemania | Corto plazo (≤ 2 años) |
| Expansión de la Fabricación de Baterías para Vehículos Eléctricos y Semiconductores | +1.8% | Núcleo en Asia-Pacífico, con efecto secundario en América del Norte y Europa | Mediano plazo (2-4 años) |
| Reducción de los Costos de Hardware de IA en el Edge | +1.5% | Global, con mayor adopción en la ASEAN e India | Corto plazo (≤ 2 años) |
| Escasez de Mano de Obra en Roles de Inspección de Calidad | +1.1% | América del Norte, Europa, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Adopción de Robótica Guiada por Visión | +0.7% | Global, con concentración temprana en corredores automotrices | Mediano plazo (2-4 años) |
| Requisitos de Trazabilidad en la Fabricación de Alimentos, Productos Farmacéuticos y Dispositivos Médicos | +0.5% | Unión Europea y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Precisión del Aprendizaje Profundo en la Detección de Defectos
El aprendizaje profundo se ha vuelto más adecuado para la inspección en fábrica, donde los patrones de defectos varían según la forma, la superficie o el diseño del producto. Los modelos híbridos CNN-transformer superaron a los modelos CNN puros entre 2,8 y 12,6 puntos porcentuales en tareas complejas de detección de defectos en una revisión de 2026. Los hallazgos abarcaron defectos como grietas irregulares, fallas en semiconductores y pinholes en electrodos.[1]Springer Nature. "Una Revisión Sistemática del Aprendizaje Profundo Basado en Visión Artificial para el Control de Calidad en la Industria 4.0." Discover Mechanical Engineering, 29 de julio de 2026. link.springer.com Esta capacidad ofrece a los fabricantes una razón más sólida para utilizar el Mercado de Sistemas de Visión para Fábricas Inteligentes en tareas que la inspección basada en reglas no puede manejar de manera consistente. La revisión humana sigue siendo importante para los casos poco claros, lo que favorece las celdas de inspección híbridas en lugar de la sustitución completa de la mano de obra. Los proveedores que ofrecen herramientas de entrenamiento de modelos y mejora continua están mejor posicionados para apoyar estos modelos operativos.
Expansión de la Fabricación de Baterías para Vehículos Eléctricos y Semiconductores
Las instalaciones de baterías para vehículos eléctricos y semiconductores requieren más pasos de inspección que muchas líneas de producción convencionales. La Federación Internacional de Robótica reportó 590.000 instalaciones de robots industriales en todo el mundo en 2024, y Asia representó el 70% de las nuevas instalaciones. Las celdas robóticas a menudo necesitan guía visual para la recogida, colocación y verificación de ensamblaje.[2]Federación Internacional de Robótica. "Un Récord de 3 Millones de Robots Trabajan en Fábricas de Todo el Mundo." 2024. ifr.org La fabricación de semiconductores también requiere una inspección minuciosa de obleas, recubrimientos y embalajes. La Ley Europea de Chips ha dirigido 43 mil millones de EUR de apoyo político público y privado hacia la capacidad de semiconductores europea. Estas inversiones amplían la oportunidad del Mercado de Sistemas de Visión para Fábricas Inteligentes para los proveedores capaces de cumplir con los requisitos de calificación y repetibilidad de semiconductores.[3]Comisión Europea. "Ley Europea de Chips." 2024. commission.europa.eu
Reducción de los Costos de Hardware de IA en el Edge
Los procesadores de edge de menor costo están facilitando la ejecución del análisis de imágenes cerca de la línea de producción. Cognex lanzó el In-Sight 3900 el 5 de mayo de 2026, con procesamiento Qualcomm Dragonwing, imágenes de hasta 25 megapíxeles y velocidades de procesamiento hasta 4 veces más rápidas que su predecesor. El sistema no requiere un PC externo, lo que puede reducir las necesidades de equipos, validación y mantenimiento. Advantech también introdujo plataformas de IA en el edge que admiten la entrada de 16 cámaras y ofrecen 100 TOPS de rendimiento de inferencia.[4]Advantech. "Advantech Presenta Soluciones de IA en el Edge Aceleradas por NVIDIA Jetson Thor para Robótica, IA Médica e Inteligencia de Datos." 2026. advantech.com A medida que la clasificación rutinaria se traslada al nivel de la cámara o al procesamiento local, la demanda se desplaza hacia el software que gestiona modelos y conecta sistemas. Este cambio ofrece al Mercado de Sistemas de Visión para Fábricas Inteligentes una oportunidad de software recurrente más sólida.
Escasez de Mano de Obra en Roles de Inspección de Calidad
Los fabricantes están utilizando la inspección automatizada para reducir la dependencia de las verificaciones visuales manuales. Esta necesidad es especialmente relevante en América del Norte, Europa, Japón y Corea del Sur, donde los equipos de producción enfrentan presión para mantener la producción con mano de obra calificada limitada. Mitsubishi Electric y Sony Semiconductor Solutions acordaron el 22 de julio de 2026 establecer Advanced Vision Solutions Co., Ltd. en Yokohama. Mitsubishi Electric posee el 60% y Sony Semiconductor Solutions posee el 40% en la empresa planificada. Se prevé que las operaciones comiencen en octubre de 2026, con un enfoque en sensores de visión equipados con IA para la fabricación sin mano de obra y no tripulada. El Mercado de Sistemas de Visión para Fábricas Inteligentes se beneficia cuando los proveedores pueden ofrecer sistemas que funcionen sin experiencia especializada en óptica o IA.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Implementación e Integración | -0.9% | Global, más agudo en América del Sur, Oriente Medio y África | Mediano plazo (2-4 años) |
| Escasez de Integradores Calificados de Sistemas de Visión | -0.6% | América del Norte, Europa, India y ASEAN | Largo plazo (≥ 4 años) |
| Riesgos de Ciberseguridad en Sistemas de Visión Conectados | -0.3% | Global, con mayor presión de cumplimiento en la Unión Europea y los mercados federales de EE. UU. | Mediano plazo (2-4 años) |
| Carga de Datos de Entrenamiento, Validación de Modelos y Deriva de Modelos | -0.2% | Global, concentrado en la fabricación de alto mix y bajo volumen | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Implementación e Integración
Una instalación de visión de grado productivo requiere más que cámaras y software. Los costos pueden incluir diseño de iluminación, selección de lentes, accesorios, mapeo de comunicaciones y validación para los sistemas PLC y de ejecución de fabricación existentes. Los sitios de alimentos, bebidas y productos farmacéuticos pueden requerir trabajo de diseño adicional debido a los requisitos de higiene, protección contra ingresos y cambio de producto. Los requisitos de seguridad y mantenimiento de registros también pueden añadir documentación y extender los períodos de instalación. Estos costos son difíciles de asumir para los fabricantes más pequeños que no cuentan con equipos dedicados de visión artificial. Las plataformas más simples, como los sensores Cognex In-Sight SnAPP y los sistemas SICK Inspector83x, son, por tanto, relevantes para el Mercado de Sistemas de Visión para Fábricas Inteligentes porque reducen la complejidad de la configuración.
Escasez de Integradores Calificados de Sistemas de Visión
Se necesitan integradores calificados para combinar óptica, iluminación, configuraciones de cámara y algoritmos con los requisitos de defectos de un fabricante. El grupo disponible no ha crecido tan rápidamente como la demanda derivada de la electrificación automotriz, los proyectos de capacidad de semiconductores y el cumplimiento de la seguridad alimentaria. Esta escasez puede extender los cronogramas de los proyectos y aumentar los costos laborales. También hace que el riesgo de implementación sea más difícil para los fabricantes con recursos de ingeniería internos limitados. Los proveedores verticalmente integrados pueden reducir este problema combinando hardware con modelos entrenados, herramientas de configuración y flujos de trabajo de implementación remota. El Mercado de Sistemas de Visión para Fábricas Inteligentes, por tanto, favorece a los proveedores que absorben más trabajo técnico dentro de sus productos y servicios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
El Software Amplía la Creación de ValorEl hardware representó el 70,34% de la participación del Mercado de Sistemas de Visión para Fábricas Inteligentes en 2025. La categoría incluye cámaras, óptica, capturadores de fotogramas, procesadores y aceleradores de IA en el edge. Las cámaras siguieron siendo la subcategoría de hardware más grande porque todos los sistemas requieren captura de imágenes. Los procesadores y aceleradores de edge están ganando popularidad a medida que los fabricantes añaden capacidades de inferencia a las plataformas de cámaras instaladas. Se proyecta que el software crezca a una CAGR del 11,45% de 2026 a 2031, más rápido que el Mercado de Sistemas de Visión para Fábricas Inteligentes en general. Este crecimiento refleja la creciente demanda de procesamiento de imágenes, herramientas de aprendizaje profundo y middleware de integración.
Cognex puso OneVision a disposición general en 2025 tras un lanzamiento beta en junio de 2025. Más de 100 clientes utilizaron la plataforma durante su período beta para el entrenamiento centralizado de modelos y la implementación en el edge entre sitios. El software puede ayudar a los fabricantes a actualizar los modelos de inspección en múltiples plantas sin reemplazar todo el hardware de las cámaras. El procesamiento de imágenes tradicional sigue siendo competitivo por su rendimiento predecible y el costo de las licencias. Las herramientas de IA atraen la atención, pero los usuarios también necesitan anotación, control de versiones de modelos, datos sintéticos y gestión de implementación. El software de integración también está ganando importancia porque la salida de las cámaras debe conectarse con los sistemas PLC, MES y SCADA. La industria de Sistemas de Visión para Fábricas Inteligentes está, por tanto, desplazando parte de su valor hacia el soporte de software que va más allá de la venta inicial de hardware.


Por Tipo de Sistema de Visión:
El Uso de 3D se Amplía Más Allá del Sector AutomotrizLos sistemas de visión 2D representaron el 63,78% de la participación del Mercado de Sistemas de Visión para Fábricas Inteligentes en 2025. Siguen siendo ampliamente utilizados para la inspección de superficies planas, la lectura de códigos de barras y la verificación de etiquetas. Su base instalada, su amplio rango de aplicaciones y su perfil de costos respaldan su liderazgo continuo. Se prevé que los sistemas de visión 3D crezcan a una CAGR del 11,91% hasta 2031. La inspección de celdas de batería necesita datos de profundidad para la alineación de electrodos que las imágenes 2D convencionales no pueden resolver. La recogida robótica de piezas en contenedores también utiliza nubes de puntos 3D para identificar la posición y orientación de las piezas.
LMI Technologies adquirió Liberty Robotics en agosto de 2024 para combinar la visión 3D con capacidades de guía robótica para aplicaciones automotrices, de embalaje y logística. Los sistemas multiespectrales e hiperespectrales se utilizan para aplicaciones seleccionadas en verificaciones de recubrimiento farmacéutico, mapeo de películas delgadas de semiconductores y detección de cuerpos extraños en alimentos. Los sistemas térmicos e infrarrojos se centran en la inspección relacionada con la temperatura, incluidos los defectos de soldadura, el sobrecalentamiento de rodamientos y la verificación de la cadena de frío. Teledyne FLIR IIS lanzó su serie de cámaras Forge 1GigE SWIR en agosto de 2024 para inspección industrial, monitoreo ambiental y clasificación de reciclaje. Estos sistemas pueden distinguir materiales que parecen similares a la luz visible. El Mercado de Sistemas de Visión para Fábricas Inteligentes se está expandiendo, en consecuencia, hacia aplicaciones que requieren información de profundidad, térmica o espectral junto con imágenes estándar.
Por Modo de Implementación:
La Arquitectura Edge Gana PrioridadLa implementación basada en edge representó el 34,21% de la participación del Mercado de Sistemas de Visión para Fábricas Inteligentes en 2025. También es el modo de implementación de más rápido crecimiento, con una CAGR del 11,23% proyectada hasta 2031. Los sistemas edge analizan imágenes cerca del equipo, lo que permite decisiones de inspección rápidas y reduce la dependencia de un servidor central. Los procesadores más pequeños y las cámaras inteligentes han hecho que este enfoque sea más práctico para un mayor rango de fabricantes. Esta combinación de adopción y crecimiento muestra que la inferencia local se está convirtiendo en una opción de arquitectura común. El Mercado de Sistemas de Visión para Fábricas Inteligentes continúa utilizando otros modelos de implementación donde sus requisitos técnicos son más sólidos.
Los sistemas locales siguen siendo útiles cuando los usuarios entrenan modelos en grandes conjuntos de datos propietarios o sincronizan muchas cámaras de alta resolución. Los sistemas conectados a la nube apoyan la gestión de modelos, el análisis entre sitios y la revisión más amplia de anomalías en lugar de decisiones de inspección en tiempo real. Los sistemas híbridos combinan la inferencia local con la gobernanza centralizada de modelos y las actualizaciones inalámbricas. Cognex OneVision sigue este enfoque combinando la ejecución en el edge con el entrenamiento centralizado y la implementación en sitios. Los diseños conectados también amplían las responsabilidades de ciberseguridad en el límite entre la tecnología operacional y la tecnología de la información. Los proveedores deben, por tanto, hacer de la seguridad, la documentación y la compatibilidad del sistema parte de su oferta en la industria de Sistemas de Visión para Fábricas Inteligentes.
Por Aplicación:
La Robótica Apoya la Demanda de GuíaLa inspección de calidad y la detección de defectos representaron el 34,78% de la participación del Mercado de Sistemas de Visión para Fábricas Inteligentes en 2025. La aplicación se utiliza en la producción automotriz, electrónica, alimentaria y farmacéutica. Una sola línea puede incluir muchas cámaras de inspección que examinan diferentes tipos de defectos en etapas separadas. Se prevé que el posicionamiento, la guía y la robótica crezcan a una CAGR del 11,76% hasta 2031. Este caso de uso se beneficia del aumento de las instalaciones de robots y de la necesidad de verificar la colocación de componentes. Los sistemas robóticos guiados por visión también requieren la integración coordinada de sistemas de movimiento, cámara y control.
Los sistemas de medición y metrología pueden complementar las máquinas de medición por coordenadas en entornos de alto rendimiento. La identificación, el reconocimiento óptico de caracteres y la lectura de códigos apoyan la serialización farmacéutica, la codificación de lotes de alimentos y el seguimiento de piezas automotrices. KEYENCE se asoció con Extensiv en octubre de 2024 para proporcionar soluciones de escaneo móvil para operadores de logística de terceros. Esto muestra cómo las capacidades de identificación pueden ir más allá de las estaciones de producción fijas. El monitoreo y control de procesos utiliza imágenes continuas para detectar desviaciones antes de la producción de un producto terminado defectuoso. El Mercado de Sistemas de Visión para Fábricas Inteligentes gana valor cuando los sistemas se suministran como paquetes coordinados de hardware y software que reducen el esfuerzo de puesta en marcha con múltiples proveedores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Industria de Usuario Final:
Electrónica y Semiconductores Lideran el CrecimientoEl sector automotriz y de componentes automotrices representó el 24,19% de la participación del Mercado de Sistemas de Visión para Fábricas Inteligentes en 2025. El sector ha utilizado durante mucho tiempo la inspección automatizada, la guía robótica y los sistemas de identificación de vehículos. La producción de vehículos eléctricos añade verificaciones de celdas de batería, ensamblaje de módulos y conectores de alta tensión. Estos nuevos requisitos crean demanda tanto de modernización como de nuevas plantas para sistemas de visión. Se prevé que la electrónica y los semiconductores crezcan a una CAGR del 11,87% hasta 2031. La producción avanzada de chips requiere sistemas de alta resolución e hiperespectrales para la inspección de obleas y embalajes.
Los fabricantes de alimentos y bebidas utilizan sistemas de visión para la detección de cuerpos extraños, verificaciones del nivel de llenado, cumplimiento de etiquetas y lectura de códigos de fecha. Las instalaciones farmacéuticas y de ciencias de la vida utilizan serialización asistida por IA, inspección de blísteres e inspección de viales inyectables. Los bienes de consumo, la maquinaria industrial y los equipos representan demanda en volumen para sistemas 2D sensibles al costo. Los usuarios de metales y fabricación están adoptando la metrología 3D en proceso para identificar problemas dimensionales antes de que se acumule el desperdicio. La Ley Europea de Chips ha respaldado inversiones adicionales en capacidad de semiconductores, con implicaciones para la demanda de equipos de inspección. La industria de Sistemas de Visión para Fábricas Inteligentes sirve tanto a la inspección estándar de alto volumen como a las aplicaciones especializadas que requieren mediciones más precisas.
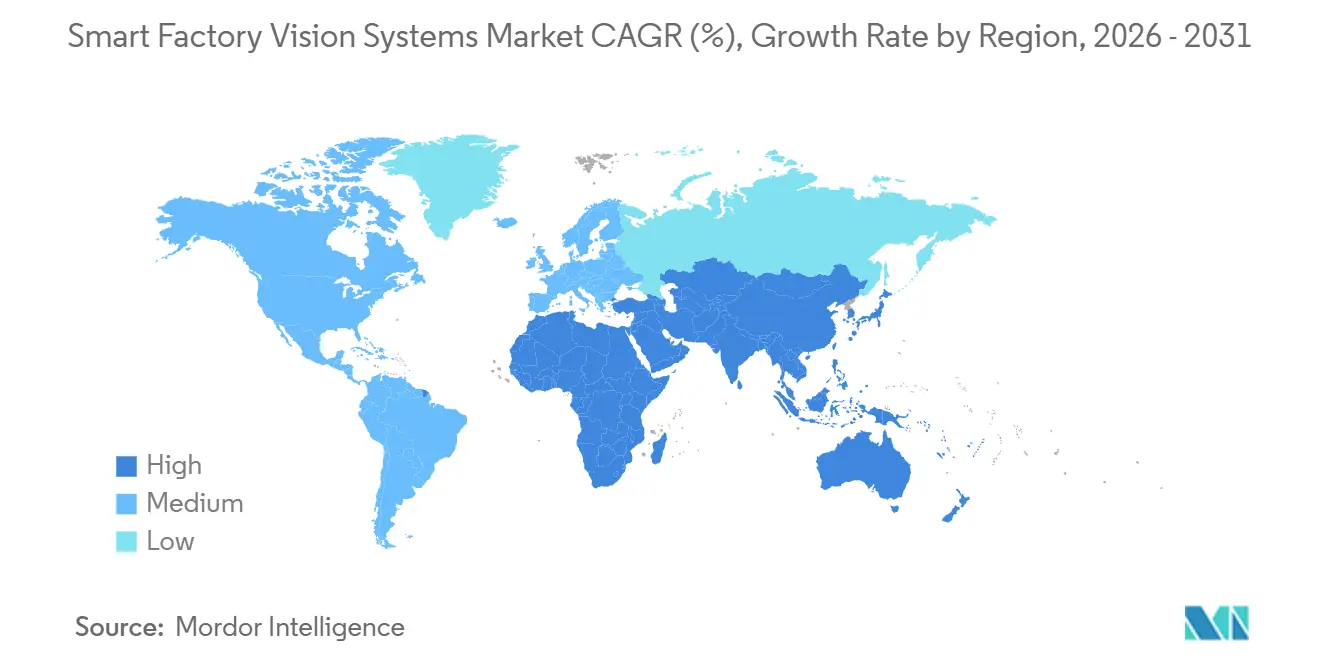
Análisis Geográfico
Mercado de Sistemas de Visión para Fábricas Inteligentes en APAC
Asia-Pacífico concentró el 34,21% de la cuota del Mercado de Sistemas de Visión para Fábricas Inteligentes en 2025 y se prevé que crezca a una CAGR del 11,56% hasta 2031. China es el mayor mercado nacional de la región, respaldado por proveedores locales de cámaras de borde y software de procesamiento de imágenes. Los fabricantes japoneses y surcoreanos mantienen su relevancia en óptica de alta precisión y sensores de imagen. Mitsubishi Electric y Sony Semiconductor Solutions acordaron en julio de 2026 establecer Advanced Vision Solutions en Japón, reuniendo experiencia en control de automatización de fábricas, sensores de imagen y tecnología de IA en el borde. El programa de Incentivos Vinculados a la Producción de India está apoyando nueva capacidad de fabricación electrónica, lo que genera oportunidades en terreno virgen para el despliegue de sistemas de visión. Estas condiciones refuerzan el papel de Asia-Pacífico en el Mercado de Sistemas de Visión para Fábricas Inteligentes.
Mercado de Sistemas de Visión para Fábricas Inteligentes en América del Norte
América del Norte está respaldada por el ensamblaje automotriz, la inspección de semiconductores y la automatización logística. La Ley CHIPS y Ciencia de EE. UU. ha impulsado la inversión en instalaciones donde los sistemas de visión 2D y 3D pueden especificarse desde la etapa de diseño. Cognex reportó 268 millones de USD en ingresos del primer trimestre de 2026, un incremento interanual del 24%, y destacó la solidez en los mercados finales de electrónica de consumo y automotriz. Canadá y México están vinculados a la cadena de suministro automotriz de la región y siguen las decisiones de capacidad de los fabricantes de equipos originales. La demanda se concentra frecuentemente en sistemas de alta especificación para aplicaciones de obleas, vehículos y almacenes. El Mercado de Sistemas de Visión para Fábricas Inteligentes en América del Norte está, por tanto, estrechamente ligado a los ciclos de inversión de capital en estos sectores.
Mercado de Sistemas de Visión para Fábricas Inteligentes en EMEA y América del Sur
Europa está moldeada por la automatización industrial avanzada y requisitos de documentación más estrictos. Alemania es el principal mercado europeo y alberga a Basler, IDS Imaging Development Systems y MVTec Software. Las normas de IA de la Unión Europea añaden énfasis en los datos de entrenamiento, la validación y la documentación de software para determinadas aplicaciones reguladas. Estos requisitos pueden favorecer a los proveedores que ofrecen registros consistentes en cámaras, software y equipos conectados. América del Sur, Oriente Medio y África siguen siendo áreas en etapas más tempranas de adopción, donde la incorporación se concentra en el procesamiento de alimentos, la minería, la logística y los proyectos industriales impulsados por la inversión. El clúster automotriz de São Paulo en Brasil y los programas industriales de Abu Dabi ofrecen corredores de demanda consolidados.

Panorama Competitivo
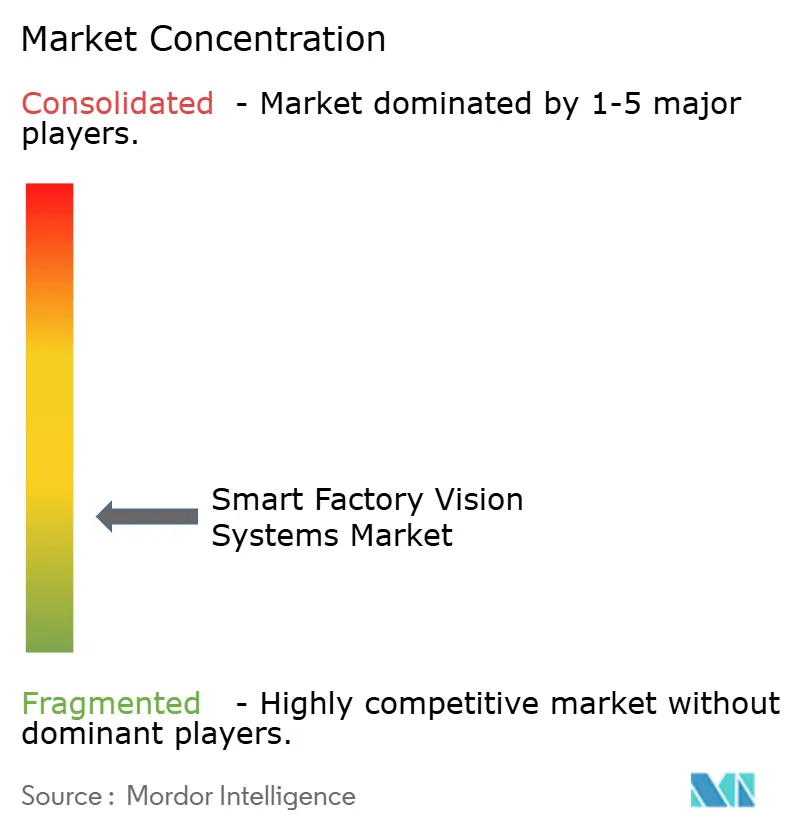
El Mercado de Sistemas de Visión para Fábricas Inteligentes presenta fragmentación a nivel de plataforma. Cognex y KEYENCE tienen posiciones sólidas gracias a su software, ecosistemas de productos y experiencia en aplicaciones. Los proveedores de cámaras europeos y asiáticos compiten a través del rendimiento de los sensores, las interfaces y la especialización vertical. Cognex lanzó dos arquitecturas de cómputo de IA en 2026, incluido el In-Sight 6900 con tecnología NVIDIA y el In-Sight 3900 con tecnología Qualcomm Dragonwing. Los dos productos atienden los requisitos de IA integrada avanzada y sensible al costo. Este enfoque de producto muestra cómo los proveedores están adaptando la capacidad de cómputo a diferentes tareas de inspección.
Basler adquirió una participación del 25,1% en el especialista en 3D Roboception para ampliar su posición en software de visión e integración robótica. El movimiento refleja la presión sobre los proveedores de cámaras para construir servicios y aplicaciones en torno a su hardware. TKH Group coordina Allied Vision, Chromasens y Euresys en cámaras, software y capturadores de fotogramas como una oferta de sistemas más amplia. Zivid y Photoneo, ahora parte de Zebra Technologies, compiten en guía robótica 3D con sistemas diseñados para la integración robótica. Zebra anunció su intención de adquirir Photoneo en diciembre de 2024 para ampliar su cartera de visión artificial 3D. El Mercado de Sistemas de Visión para Fábricas Inteligentes recompensa a los proveedores que reducen la carga técnica de implementar sistemas 3D.
Existen oportunidades entre los fabricantes más pequeños que no pueden asumir altos costos de integración. Los proveedores también tienen margen para desarrollar módulos certificados que combinen imágenes 2D, 3D y térmicas. La gobernanza de modelos de IA se está volviendo más relevante a medida que los usuarios gestionan más variantes de productos y condiciones de producción cambiantes. SICK se asoció con Aicadium en mayo de 2024 para desarrollar ofertas de visión artificial con IA para Singapur y el Sudeste Asiático. El cumplimiento de seguridad es otro punto de competencia para los controladores conectados. La industria de Sistemas de Visión para Fábricas Inteligentes probablemente favorecerá a las empresas que combinen hardware confiable, herramientas de software prácticas y procesos de ciberseguridad documentados.
Líderes de la Industria de Sistemas de Visión para Fábricas Inteligentes
Cognex Corporation
KEYENCE CORPORATION
Basler AG
Teledyne Technologies Incorporated
SICK AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Visión para Fábricas Inteligentes
- Cognex Corporation
- KEYENCE CORPORATION
- Basler AG
- Teledyne Technologies Incorporated
- SICK AG
- Allied Vision Technologies GmbH
- IDS Imaging Development Systems GmbH
- JAI A/S
- LMI Technologies Inc.
- Datalogic S.p.A.
- Baumer Holding AG
- Euresys S.A.
- Photonfocus AG
- Chromasens GmbH
- Vieworks Co., Ltd.
- Zivid AS
- Photoneo s.r.o.
- SPECIM Spectral Imaging Ltd.
- Vision Components GmbH
- Emergent Vision Technologies Inc.
- Adimec Electronic Imaging B.V.
- Imperx, Inc.
- LUCID Vision Labs Inc.
- FLIR Systems, Inc.

Recent Industry Developments in Mercado de Sistemas de Visión para Fábricas Inteligentes
- Julio de 2026: Mitsubishi Electric Corp. y Sony Semiconductor Solutions Corp. firmaron un acuerdo de cooperación estratégica el 22 de julio de 2026 para establecer Advanced Vision Solutions Co., Ltd. en Yokohama, Japón. Mitsubishi Electric posee una participación accionaria del 60% y Sony Semiconductor Solutions posee el 40%. La empresa conjunta combina la experiencia de Mitsubishi Electric en control de automatización de fábricas con la tecnología de sensores de imagen y IA en el edge de Sony para desarrollar soluciones de sensores de visión equipados con IA para operaciones de fabricación sin mano de obra y no tripuladas. Se prevé que las operaciones comerciales comiencen en octubre de 2026.
- Mayo de 2026: Cognex Corporation lanzó el Sistema de Visión In-Sight 3900 el 5 de mayo de 2026, su sistema de visión de IA integrada de mayor rendimiento, impulsado por plataformas Qualcomm Dragonwing. El sistema ofrece hasta 4 veces más velocidad de procesamiento que su predecesor, admite resoluciones de imagen de hasta 25 megapíxeles y opera sin un PC externo.
- Mayo de 2026: Cognex Corporation reportó ingresos del primer trimestre de 2026 de 268 millones de USD, un aumento interanual del 24%. Los ingresos operativos aumentaron un 131% hasta 60 millones de USD y el margen de EBITDA ajustado se expandió al 26,9%. La empresa también presentó el In-Sight 6900 con tecnología NVIDIA para aplicaciones de inspección avanzada.
- Mayo de 2026: El primer controlador de visión industrial del mundo certificado según IEC 62443-4-2:2026 recibió su certificado de TÜV Rheinland el 4 de mayo de 2026, entrando en producción en masa en la misma fecha. La certificación cubre 17 actividades del ciclo de vida de desarrollo de ciberseguridad, incluido el modelado de amenazas, la codificación segura y la gestión de vulnerabilidades posterior a la implementación, y está funcionando como un requisito previo de facto para el acceso al mercado de cámaras inteligentes y unidades de procesamiento de visión integrada en los mercados industriales de Alemania, Francia e Italia.


Alcance del Informe Global del Mercado de Sistemas de Visión para Fábricas Inteligentes
El Mercado de Sistemas de Visión para Fábricas Inteligentes se refiere a las tecnologías avanzadas de imágenes y procesamiento utilizadas para automatizar la inspección visual, la medición y la guía en entornos de fabricación. Estos sistemas integran cámaras, óptica y software impulsado por IA implementado a través de modelos de edge, nube o local para realizar tareas como la detección de defectos, la lectura de códigos y la guía robótica. Son esenciales para industrias como la automotriz, la electrónica y la farmacéutica para mejorar la calidad de la producción, reducir el error humano y habilitar el control de procesos en tiempo real.
El Informe del Mercado de Sistemas de Visión para Fábricas Inteligentes está Segmentado por Componente (Hardware (Cámaras, Óptica y Lentes, Capturadores de Fotogramas, Procesadores y Aceleradores de IA en el Edge y Otro Hardware) y Software (Software de Procesamiento de Imágenes, Software de Aprendizaje Profundo e Inteligencia Artificial, Software de Integración de Sistemas de Visión y Otro Software)), Tipo de Sistema de Visión (Sistemas de Visión 2D, Sistemas de Visión 3D, Sistemas de Visión Multiespectral / Hiperespectral, Sistemas de Visión Térmica / Infrarroja y Otros Sistemas de Visión), Modo de Implementación (Basado en Edge, Local, Conectado a la Nube e Híbrido), Aplicación (Inspección de Calidad y Detección de Defectos, Medición y Metrología, Identificación, Reconocimiento Óptico de Caracteres y Lectura de Códigos, Posicionamiento, Guía y Robótica, Monitoreo y Control de Procesos y Otras Aplicaciones), Industria de Usuario Final (Automotriz y Componentes Automotrices, Electrónica y Semiconductores, Alimentos y Bebidas, Productos Farmacéuticos y Ciencias de la Vida, Bienes de Consumo, Maquinaria Industrial y Equipos, Metales y Fabricación y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Hardware | Cámaras |
| Óptica y Lentes | |
| Capturadores de Fotogramas | |
| Procesadores y Aceleradores de IA en el Edge | |
| Otro Hardware | |
| Software | Software de Procesamiento de Imágenes |
| Software de Aprendizaje Profundo e Inteligencia Artificial | |
| Software de Integración de Sistemas de Visión | |
| Otro Software |
| Sistemas de Visión 2D |
| Sistemas de Visión 3D |
| Sistemas de Visión Multiespectral / Hiperespectral |
| Sistemas de Visión Térmica / Infrarroja |
| Otros Sistemas de Visión |
| Basado en Edge |
| Local |
| Conectado a la Nube |
| Híbrido |
| Inspección de Calidad y Detección de Defectos |
| Medición y Metrología |
| Identificación, Reconocimiento Óptico de Caracteres y Lectura de Códigos |
| Posicionamiento, Guía y Robótica |
| Monitoreo y Control de Procesos |
| Otras Aplicaciones |
| Automotriz y Componentes Automotrices |
| Electrónica y Semiconductores |
| Alimentos y Bebidas |
| Productos Farmacéuticos y Ciencias de la Vida |
| Bienes de Consumo |
| Maquinaria Industrial y Equipos |
| Metales y Fabricación |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
| Por Componente | Hardware | Cámaras | |
| Óptica y Lentes | |||
| Capturadores de Fotogramas | |||
| Procesadores y Aceleradores de IA en el Edge | |||
| Otro Hardware | |||
| Software | Software de Procesamiento de Imágenes | ||
| Software de Aprendizaje Profundo e Inteligencia Artificial | |||
| Software de Integración de Sistemas de Visión | |||
| Otro Software | |||
| Por Tipo de Sistema de Visión | Sistemas de Visión 2D | ||
| Sistemas de Visión 3D | |||
| Sistemas de Visión Multiespectral / Hiperespectral | |||
| Sistemas de Visión Térmica / Infrarroja | |||
| Otros Sistemas de Visión | |||
| Por Modo de Implementación | Basado en Edge | ||
| Local | |||
| Conectado a la Nube | |||
| Híbrido | |||
| Por Aplicación | Inspección de Calidad y Detección de Defectos | ||
| Medición y Metrología | |||
| Identificación, Reconocimiento Óptico de Caracteres y Lectura de Códigos | |||
| Posicionamiento, Guía y Robótica | |||
| Monitoreo y Control de Procesos | |||
| Otras Aplicaciones | |||
| Por Industria de Usuario Final | Automotriz y Componentes Automotrices | ||
| Electrónica y Semiconductores | |||
| Alimentos y Bebidas | |||
| Productos Farmacéuticos y Ciencias de la Vida | |||
| Bienes de Consumo | |||
| Maquinaria Industrial y Equipos | |||
| Metales y Fabricación | |||
| Otras Industrias de Usuario Final | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Sistemas de Visión para Fábricas Inteligentes?
El Mercado de Sistemas de Visión para Fábricas Inteligentes se estima en 21,13 mil millones de USD en 2026 y se prevé que alcance 34,33 mil millones de USD en 2031, a una CAGR del 10,19%.
¿Qué está impulsando la demanda de sistemas de visión para fábricas inteligentes?
La precisión del aprendizaje profundo, la expansión de la producción de baterías y semiconductores, la reducción de los costos de hardware de IA en el edge y la escasez de mano de obra están apoyando la adopción.
¿Qué componente está creciendo más rápido en los sistemas de visión para fábricas inteligentes?
Se prevé que el software crezca a una CAGR del 11,45% hasta 2031 a medida que los fabricantes invierten en entrenamiento de modelos, gestión e implementación entre sitios.
¿Qué tipo de sistema de visión está creciendo más rápido?
Se prevé que los sistemas de visión 3D crezcan a una CAGR del 11,91% hasta 2031, respaldados por las necesidades de inspección de baterías y recogida robótica de piezas en contenedores.
¿Qué región lidera los sistemas de visión para fábricas inteligentes?
Asia-Pacífico representó el 34,21% de la participación en 2025 y se prevé que crezca a una CAGR del 11,56% hasta 2031.
¿Por qué los sistemas basados en edge están ganando adopción?
Los sistemas basados en edge procesan imágenes cerca de la línea de producción, apoyando decisiones rápidas mientras reducen la dependencia de PC externos y servidores centrales.
Última actualización de la página el:



