
スマートファクトリービジョンシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 21.13 十億米ドル |
| 市場規模 (2031) | 34.33 十億米ドル |
| Growth Rate (2026 - 2031) | 10.19 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスマートファクトリービジョンシステム市場分析
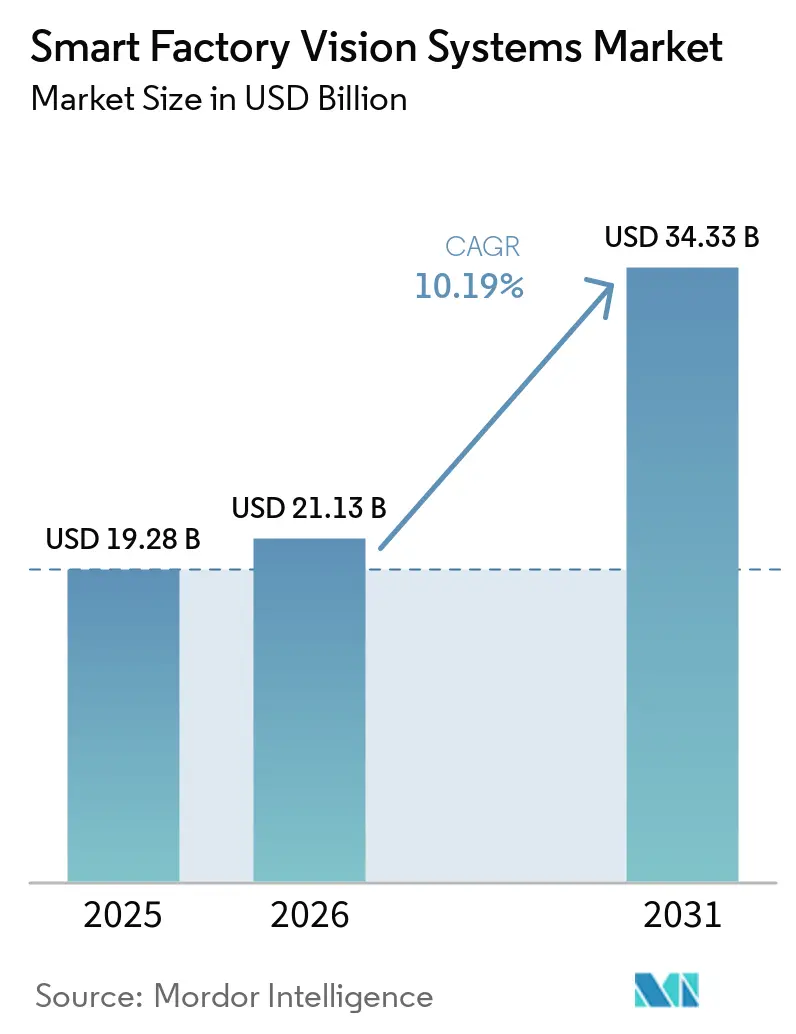
スマートファクトリービジョンシステム市場規模は2025年に192.8 ビリオン 米ドルと評価され、2026年の211.3 ビリオン 米ドルから2031年には343.3 ビリオン 米ドルに達すると推定され、予測期間(2026年~2031年)中のCAGRは10.19%です。スマートファクトリービジョンシステム市場は、スタンドアロンの検査装置から、生産ラインにおける品質管理、トレーサビリティ、ロボットガイダンスをサポートする接続ツールへと移行しています。改良されたディープラーニング手法により、自動検査が識別できる欠陥の範囲が拡大しており、困難な表面欠陥や半導体欠陥も含まれます。新しい電気動車バッテリー工場や半導体ファブは、より多くの検査ポイントと高精度を必要とし、高度なシステムへの需要を支えています。ベンダーは、カメラ、エッジコンピューティング、ソフトウェア、デプロイメントサポートを統合されたオファリングに組み合わせることで対応しています。スマートファクトリービジョンシステム市場はまた、接続されたシステムが運用技術ネットワークに参加し、産業用通信標準を使用するにつれて、より高いサイバーセキュリティおよび統合要件に直面しています。
レポートの主要なポイント
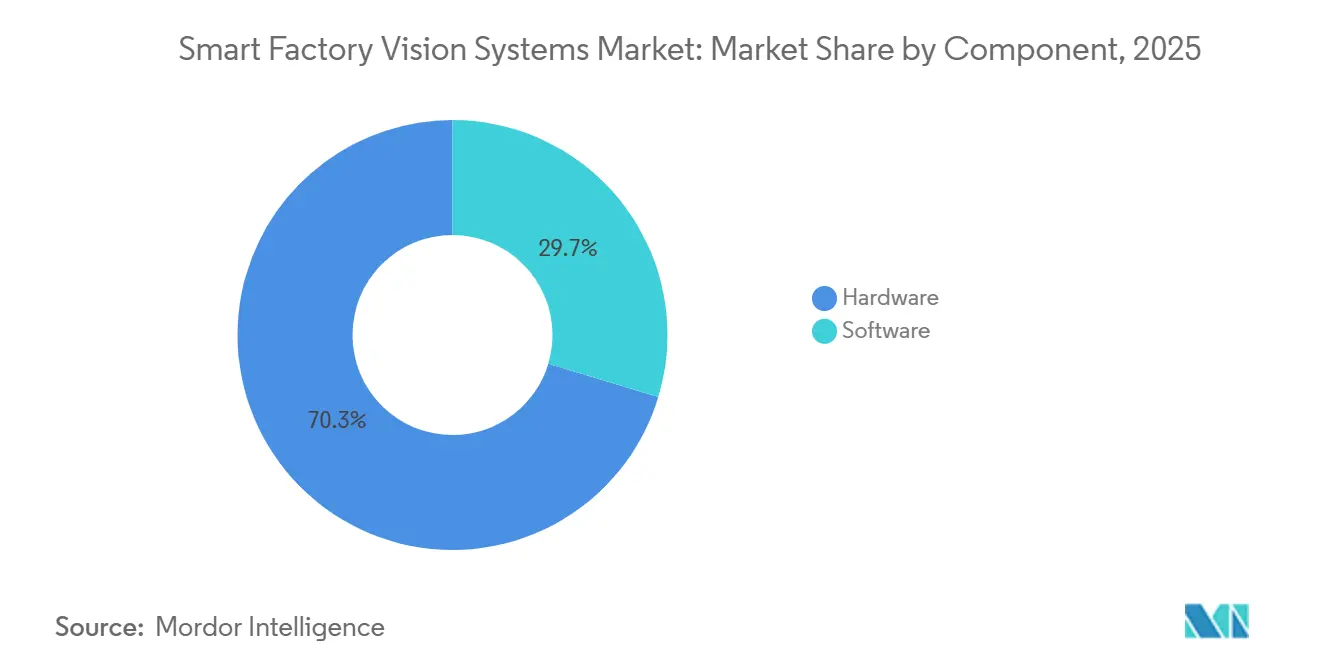
- コンポーネント別では、ハードウェアが2025年のスマートファクトリービジョンシステム市場シェアの70.34%を占め、ソフトウェアは2031年までに11.45%のCAGRで成長すると予測されています。
- ビジョンシステムタイプ別では、2Dビジョンシステムが2025年のスマートファクトリービジョンシステム市場シェアの63.78%を占め、3Dビジョンシステムは2031年までに11.91%のCAGRで成長すると予測されています。
- デプロイメントモード別では、エッジベースのデプロイメンが2025年のスマートファクトリービジョンシステム市場シェアの34.21%を占め、2031年までに11.23%のCAGRで成長すると予測されています。
- アプリケーション別では、品質検査および欠陥検出が2025年のスマートファクトリービジョンシステム市場シェアの34.78%を占め、位置決め・ガイダンス・ロボティクスは2031年までに11.76%のCAGRで成長すると予測されています。
- エンドユーザー産業別では、自動車および自動車部品が2025年のスマートファクトリービジョンシステム市場シェアの24.19%を占め、電子機器および半導体は2031年までに11.87%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋地域が2025年のスマートファクトリービジョンシステム市場シェアの34.21%を占め、2031年までに11.56%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 欠陥検出におけるディープラーニングの精度 | +2.4% | 東アジおよびドイツに集中したグローバル | 短期(2年以内) |
| EVバッテリーおよび半導体製造の拡大 | +1.8% | アジア太平洋地域が中心、北米および欧州への波及 | 中期(2~4年) |
| エッジAIハードウェアコストの低下 | +1.5% | グローバル、ASEANおよびインドで最も強い普及 | 短期(2年以内) |
| 品質検査業務における労働力不足 | +1.1% | 北米、欧州、日本、韓国 | 中期(2~4年) |
| ビジョンガイドロボティクスの普及 | +0.7% | グローバル、自動車産業回廊での早期集中 | 中期(2~4年) |
| 食品・医薬品・医療製造におけるトレーサビリティ要件 | +0.5% | 欧州連合および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
欠陥検出におけるディープラーニングの精度
ディープラーニングは、欠陥パターンが形状、表面、または製品設計によって異なる工場検査においてより適切になっています。ハイブリッドCNNトランスフォーマーモデルは、2026年のレビューにおいて、複雑な欠陥タスクで純粋なCNNモデルよりも2.8~12.6パーセントポイント優れたパフォーマンスを示しました。この調査結果は、不規則なクラック、半導体の不具合、電極のピンホールなどの欠陥を対象としています。[1]Springer Nature.「インダストリー4.0における品質管理のためのディープラーニングベースのマシンビジョンに関する体系的レビュー」Discover Mechanical Engineering、2026年7月29日。link.springer.com この機能により、製造業者はルールベースの検査では一貫して対応できないタスクにスマートファクトリービジョンシステム市場を活用する強い理由を持つことになります。不明確なケースに対しては人間によるレビューが引き続き重要であり、完全な労働力代替ではなくハイブリッド検査セルをサポートしています。モデルトレーニングと継続的改善ツールを提供するサプライヤーは、こらの運用モデルをサポートするうえで有利な立場にあります。
EVバッテリーおよび半導体製造の拡大
電気自動車バッテリーおよび半導体施設は、多くの従来の生産ラインよりも多くの検査工程を必要とします。国際ロボット連盟は2024年に世界で590,000台の産業用ロボットが設置されたと報告しており、アジアが新規設置の70%を占めています。ロボットセルは、ピッキング、配置、組み立て確認のためにビジョンガイダンスを必要とすることが多いです。[2]国際ロボット連盟.「世界中の工場で300万台のロボットが稼働する記録を達成。」2024年。ifr.org 半導体製造においても、ウェーハ、コーティング、パッケージングの精密検査が必要です。欧州チップス法は、欧州の半導体生産能力に向けて430 ビリオン ユーロの官民政策支援を指示しています。これらの投資は、半導体の認定および再現性要件を満たすことができるサプライヤーにとってのスマートファクトリービジョンシステム市場の機会を広げています。[3]欧州委員会.「欧州チップス法。」2024年。commission.europa.eu
エッジAIハードウェアコストの低下
低コストのエッジプロセッサにより、生産ラインの近くで画像分析を実行することが容易になっています。Cognexは2026年5月5日にIn-Sight 3900をリリースし、Qualcomm Dragonwing処理、最大25メガピクセルのイメージング、前世代比最大4倍の処理速度を実現しました。このシステムは外部PCを必要とせず、機器、検証、メンテナンスのニーズを削減できます。Advantechも16台のカメラからの入力をサポートし、100 TOPSの推論スループットを提供するエッジAIプラットフォームを導入しました。[4]Advantech.「Advantechがロボティクス、医療AI、データインテリジェンス向けにNVIDIA Jetson Thorで加速されたエッジAIソリューションを発表。」2026年。advantech.com 定型的な分類がカメラレベルまたはローカル処理に移行するにつれて、モデルを管理しシステムを接続するソフトウェアへの需要がシフトしています。この変化により、スマートファクトリービジョンシステム市場はより強力なソフトウェアの継続的収益機会を得ています。
品質検査業務における労働力不足
製造業者は、手動による目視検査への依存を減らすために自動検査を活用しています。このニーズは、限られた熟練労働力で生産を維持するプレッシャーに直面している北米、欧州、日本、韓国において特に重要です。三菱電機とソニーセミコンダクタソリューションズは2026年7月22日に、横浜にAdvanced Vision Solutions株式会社を設立することに合意しました。三菱電機が60%、ソニーセミコンダクタソリューションズが40%の出資比率で計画されています。事業開始は2026年10月を予定しており、省力化および無人製造向けのAI搭載ビジョンセンサーに注力します。スマートファクトリージョンシステム市場は、専門的な光学またはAIの専門知識なしに動作するシステムを提供できるサプライヤーから恩恵を受けます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い導入・統合コスト | -0.9% | グローバル、南米・中東・アフリカで最も深刻 | 中期(2~4年) |
| 熟練したビジョンシステムインテグレーターの不足 | -0.6% | 北米、欧州、インド、ASEAN | 長期(4年以上) |
| 接続されたビジョンシステムにおけるサイバーセキュリティリスク | -0.3% | グローバル、欧州連合および米国連邦市場でコンプライアンス圧力が強い | 中期(2~4年) |
| トレーニングデータ・モデル検証・モデルドリフトの負担 | -0.2% | グローバル、ハイミックス・低量生産に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い導入・統合コスト
生産グレードのビジョン設置には、カメラとソフトウェア以上のものが必要です。コストには、照明設計、レンズ選定、治具、通信マッピング、既存のPLCおよび製造実行システムとの検証が含まれる場合があります。食品・飲料・医薬品サイトでは、衛生、防塵防水、製品切り替え要件により追加の設計作業が必要になる場合があります。安全性および記録保管要件も文書化を追加し、設置期間を延長する可能性があります。これらのコストは、専任のマシンビジョンチームを持たない中小規模の製造業者にとって困難です。そのため、Cognex In-Sight SnAPPセンサーやSICK Inspector83xシステムなどのシンプルなプラットフォームは、セットアップの複雑さを軽減するためにスマートファクトリービジョンシステム市場に関連しています。
熟練したビジョンシステムインテグレーターの不足
資格を持つインテグレーターは、光学系、照明、カメラ設定、アルゴリズムを製造業者の欠陥要件に合わせるために必要です。利用可能なプールは、自動車の電動化、半導体生産能力プロジェクト、食品安全コンプライアンスからの需要ほど急速には成長していません。この不足はプロジェクトスケジュールを延長し、労働コストを引き上げる可能性があります。また、社内エンジニアリングリソースが限られている製造業者にとって、デプロイメントリスクをより困難にします。垂直統合されたサプライヤーは、ハードウェアとトレーニング済みモデル、セットアップツール、リモートデプロイメントワークフローを組み合わせることでこの問題を軽減できます。したがって、スマートファクトリービジョンシステム市場は、製品とサービスの中でより多くの技術的作業を吸収するプロバイダーを優遇します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソフトウェアが価値創造を拡大ハードウェアは2025年のスマートファクトリービジョンシステム市場シェアの70.34%を占めました。このカテゴリには、カメラ、光学系、フレームグラバー、プロセッサ、エッジAIアクセラレーターが含まれます。すべてのシステムに画像キャプチャが必要なため、カメラは最大のハードウェアサブカテゴリであり続けました。製造業者が設置済みカメラプラットフォームに推論機能を追加するにつれて、プロセッサとエッジアクセラレーターの人気が高まっています。ソフトウェアは2026年から2031年にかけて11.45%のCAGRで成長すると予測されており、スマートファクトリービジョンシステム市場全体よりも速い成長です。この成長は、画像処理、ディープラーニングツール、統合ミドルェアへの需要増加を反映しています。
Cognexは2025年6月のベータ版リリース後、2025年にOneVisionを一般提供しました。100社以上の顧客がベータ期間中に、集中型モデルトレーニングとクロスサイトエッジデプロイメントのためにこのプラットフォームを使用しました。ソフトウェアは、製造業者がすべてのカメラハードウェアを交換することなく、複数の工場にわたって検査モデルを更新するのに役立ちます。従来の画像処理は、予測可能な出力とライセンスコストで競争力を維持しています。AIツールは注目を集めていますが、ユーザーはアノテーション、モデルバージョン管理、合成データ、デプロイメント管理も必要としています。カメラ出力をPLC、MES、SCADAシステムと接続する必要があるため、統合ソフトウェアも重要性を増しています。したがって、スマートファクトリービジョンシステム産業は、初期のハードウェア販売を超えたソフトウェアサポートへと価値の一部をシフトしています。


ビジョンシステムタイプ別:
3Dの用途が自動車以外にも拡大2Dビジョンシステムは2025年のスマートファクトリービジョンシステム市場シェアの63.78%を占めました。平面検査、バーコード読み取り、ラベル検証に広く使用されています。設置済みベース、幅広いアプリケーション範囲、コストプロファイルがその継続的なリードを支えています。3Dビジョンシステムは2031年までに11.91%のCAGRで成長すると予測されています。バッテリーセル検査では、従来の2D画像では解決できない電極アライメントのための深度データが必要です。ロボットビンピッキングも3Dポイントクラウドを使用して部品の位置と向きを識別します。
LMI Technologiesは2024年8月にLiberty Roboticsを買収し、自動車、包装、物流アプリケーション向けに3Dビジョンとロボットガイダンス機能を組み合わせました。マルチスペクトルおよびハイパースペクトルシステムは、医薬品コーティング検査、半導体薄膜マッピング、食品異物検出などの特定のアプリケーションに使用されています。サーマルおよび赤外線システムは、はんだ付け欠陥、軸受過熱、コールドチェーン検証など、温度関連の検査に焦点を当てています。Teledyne FLIR IISは2024年8月に産業検査、環境モニタリング、リサイクル分類向けにForge 1GigE SWIRカメラシリーズを発売しました。これらのシステムは、可視光では類似して見える材料を区別できます。したがって、スマートファクトリービジョンシステム市場は、標準画像に加えて深度、熱、またはスペクトル情報を必要とするアプリケーションへと拡大しています。
デプロイメントモード別:
エッジアーキテクチャが優先度を高めるエッジベースのデプロイメントは2025年のスマートファクトリービジョンシステム市場シェアの34.21%を占めました。また、2031年までに11.23%のCAGRが予測される最も成長の速いデプロイメントモードでもあります。エッジシステムは機器の近くで画像を分析し、迅速な検査判断を可能にし、中央サーバーへの依存を減らします。小型プロセッサとスマートカメラにより、このアプローチはより多くの製造業者にとって実用的になっています。この普及と成長の組み合わせは、ローカル推論が一般的なアーキテクチャの選択肢になりつつあることを示しています。スマートファクトリービジョンシステム市場は、技術的要件がより強い場合には他のデプロイメントモデルも引き続き使用しています。
オンプレミスシステムは、ユーザーが大規模な独自データセットでモデルをトレーニングしたり、多数の高解像度カメラを同期したりする場合に引き続き有用です。クラウド接続システムは、リアルタイムの検査判断ではなく、モデル管理、クロスサイト分析、より広範な異常レビューをサポートします。ハイブリッドシステムは、ローカル推論と集中型モデルガバナンスおよびOTAアップデートを組み合わせます。Cognex OneVisionは、エッジ実行と集中型トレーニングおよびサイトデプロイメントを組み合わせることでこのアプローチに従っています。接続された設計は、運用技術と情報技術の境界においてサイバーセキュリティの責任も拡大します。したがって、サプライヤーはセキュリティ、文書化、システム互換性をスマートファクトリービジョンシステム産業のオファリングの一部にする必要があります。
アプリケーション別:
ロボティクスがガイダンス需要を支える品質検査および欠陥検出は2025年のスマートファクトリービジョンシステム市場シェアの34.78%を占めました。このアプリケーションは自動車、電子機器、食品、医薬品生産全体で使用されています。1本のラインには、異なる段階で異なる欠陥タイプを検査する多くの検査カメラが含まれる場合があります。位置決め・ガイダンス・ロボティクスは2031年までに11.76%のCAGRで成長すると予測されています。このユースケースは、ロボット設置の増加とコンポーネント配置の検証の必要性から恩恵を受けます。ビジョンガイドロボットシステムは、モーション、カメラ、制御システムの協調統合も必要とします。
計測・メトロロジーシステムは、高スループット環境において三次元測定機を補完できます。識別、光学文字認識、コード読み取りは、医薬品のシリアライゼーション、食品ロットコーディング、自動車部品追跡をサポートします。KEYENCEは2024年10月にExtensivと提携し、サードパーティ物流事業者向けにモバイルスキャニングソリューションを提供しました。これは、識別機能が固定生産ステーションを超えて移動できることを示しています。プロセスモニタリングおよび制御は、欠陥のある完成品が生産される前にドリフトを検出するために継続的なイメージングを使用します。スマートファクトリービジョンシステム市場は、マルチベンダーのコミッショニング作業を削減する協調したハードウェアとソフトウェアのパッケージとしてシステムが供給される場合に価値を得ます。
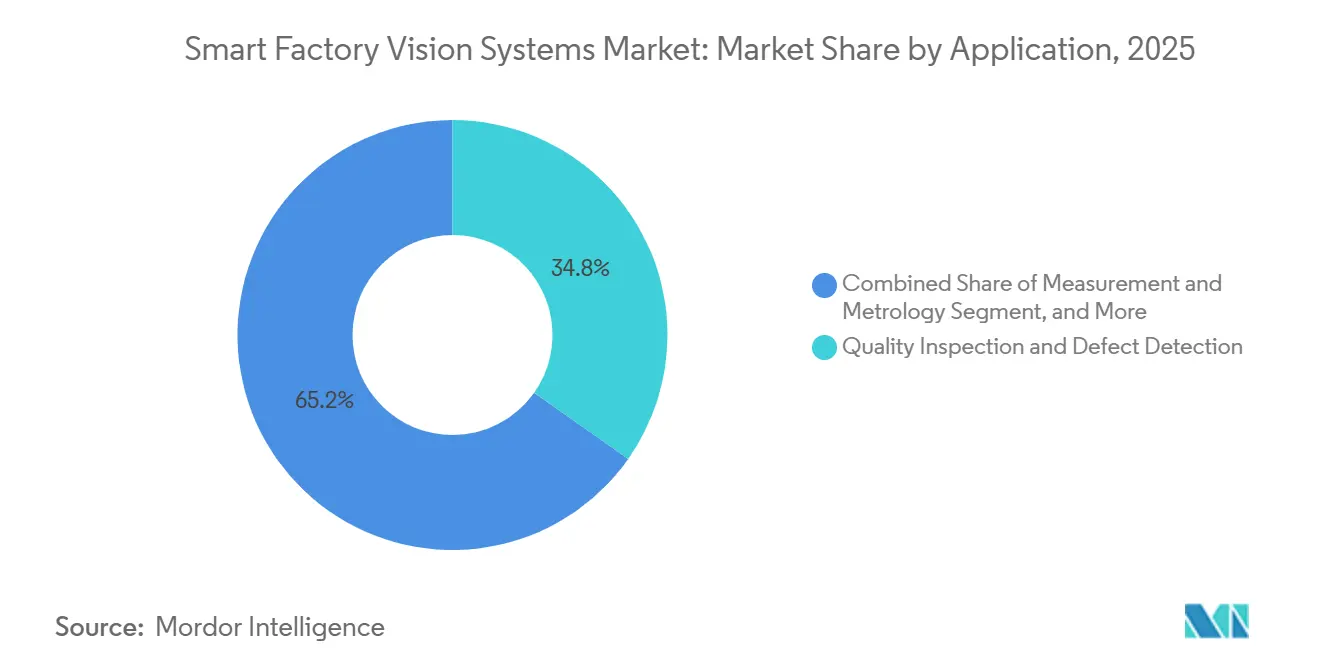
注記: 個々のセグメントのシェアはレポート購入後に入手可能です
エンドユーザー産業別:
電子機器・半導体が成長をリード自動車および自動車部品は2025年のスマートファクトリービジョンシステム市場シェアの24.19%を占めました。このセクターは長年にわたり自動検査、ロボットガイダンス、車両識別システムを使用してきました。電気自動車生産では、バッテリーセル、モジュール組み立て、高電圧コネクタの検査が追加されます。これらの新しい要件は、ビジョンシステムの改修および新工場の両方の需要を生み出します。電子機器および半導体は2031年までに11.87%のCAGRで成長すると予測されています。先進的なチップ生産では、ウェーハおよびパッケージング検査のために高解像度およびハイパースペクトルシステムが必要です。
食品・飲料メーカーは、異物検出、充填レベル確認、ラベルコンプライアンス、日付コード読み取りにビジョンシステムを使用しています。医薬品・ライフサイエンス施設は、AIサポートのシリアライゼーション、ブリスターパック検査、注射バイアル検査を使用しています。消費財、産業機械・設備は、コスト重視の2Dシステムへの量的需要を表しています。金属・製造業のユーザーは、スクラップが蓄積する前に寸法上の問題を特定するためにインプロセス3Dメトロロジーを採用しています。欧州チップス法は半導体生産能力への追加投資を支援しており、検査装置への需要に影響を与えています。スマートファクトリービジョンシステム産業は、大量の標準検査と、より精密な測定を必要とする特殊なアプリケーションの両方に対応しています。
地域分析
アジア太平洋スマートファクトリービジョンシステム市場
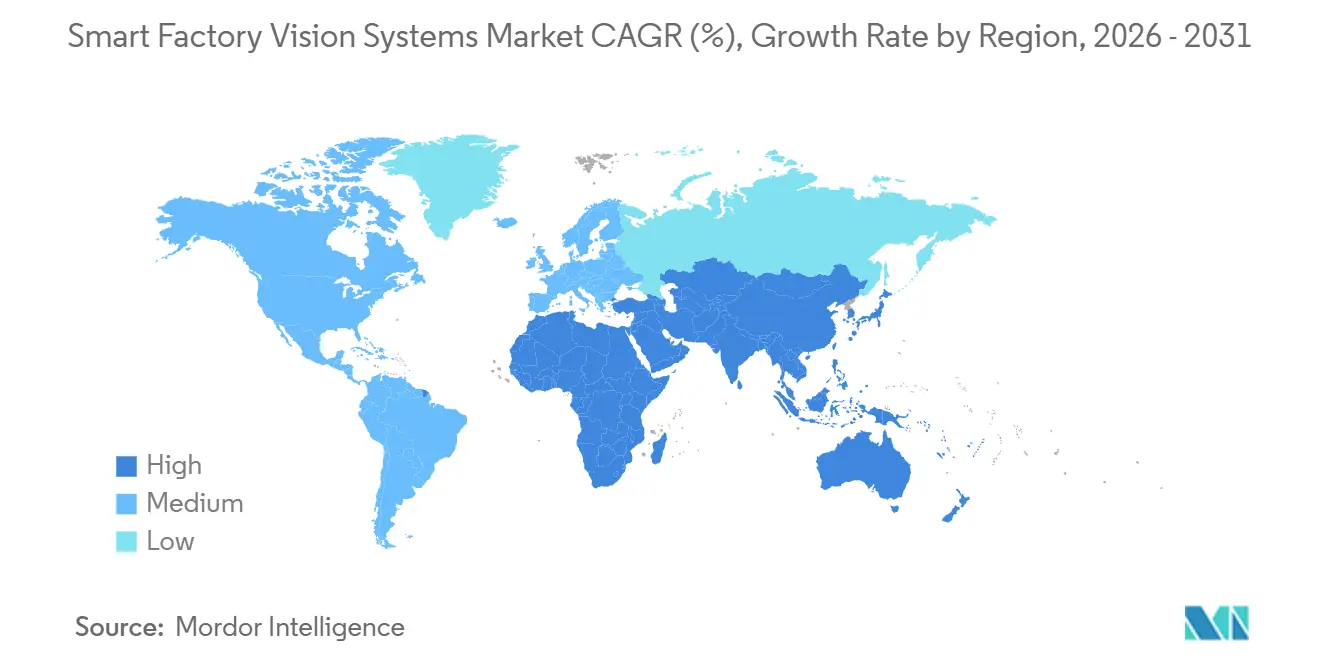
アジア太平洋地域は2025年のスマートファクトリービジョンシステム市場シェアの34.21%を占め、2031年までに11.56%のCAGRで成長すると予測されています。中国は同地域最大の国内市場であり、エッジカメラおよび画像処理ソフトウェアの国内サプライヤーに支えられています。日本および韓国のメーカーは、高精度光学機器および撮像センサーにおいて引き続き重要な地位を占めています。三菱電機とSony Semiconductor Solutionsは2026年7月に、工場自動化制御、画像センサー、およびエッジAI技術における専門知識を結集し、日本にAdvanced Vision Solutionsを設立することで合意しました。インドの生産連動型インセンティブプログラムは新たな電子機器製造能力を支援しており、ビジョンシステム導入のグリーンフィールド機会を創出しています。これらの条件が、スマートファクトリービジョンシステム市場におけるアジア太平洋地域の役割を強化しています。
北米スマートファクトリービジョンシステム市場
北米は自動車組立、半導体検査、および物流自動化によって支えられています。米国のCHIPSおよび科学法は、設計段階で2Dおよび3Dビジョンシステムを仕様に組み込める施設への投資を促進しています。Cognexは2026年第1四半期の売上高として2億6,800万米ドルを報告し、前年同期比24%増を記録するとともに、民生用電子機器および自動車エンドマーケットの好調を挙げました。カナダおよびメキシコは同地域の自動車サプライチェーンと連携しており、完成車メーカーの生産能力に関する意思決定に従っています。需要はウェーハ、車両、および倉庫用途向けの高仕様システムに集中することが多くなっています。したがって、北米のスマートファクトリービジョンシステム市場はこれらのセクターにおける設備投資サイクルと密接に連動しています。
欧州・中東・アフリカおよび南米スマートファクトリービジョンシステム市場
欧州は高度な産業自動化とより厳格な文書化要件によって形成されています。ドイツは欧州最大の市場であり、Basler、IDS Imaging Development Systems、およびMVTec Softwareの本拠地となっています。欧州連合のAI規制は、特定の規制対象アプリケーションにおけるトレーニングデータ、検証、およびソフトウェア文書化への重点を高めています。これらの要件は、カメラ、ソフトウェア、および接続機器全体にわたって一貫した記録を提供するサプライヤーに有利に働く可能性があります。南米、中東、およびアフリカは依然として初期段階の地域であり、食品加工、鉱業、物流、および投資主導型産業プロジェクトに採用が集中しています。ブラジルのサンパウロ自動車クラスターおよびアブダビの産業プログラムは、確立された需要回廊を提供しています。

競合環境
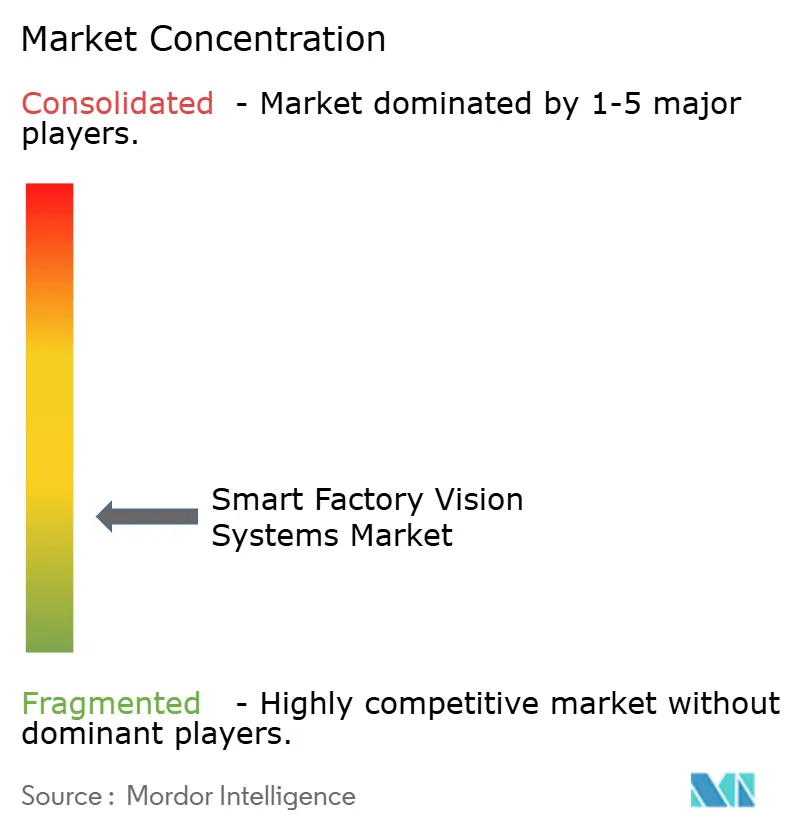
スマートファクトリービジョンシステム市場はプラットフォームレベルで断片化しています。CognexとKEYENCEは、ソフトウェア、製品エコシステム、アプリケーション経験を通じて強固な地位を持っています。欧州およびアジアのカメラサプライヤーは、センサー性能、インターフェース、垂直特化を通じて競争しています。Cognexは2026年に、NVIDIAを搭載したIn-Sight 6900とQualcomm Dragonwingを搭載したIn-Sight 3900を含む2つのAIコンピューティングアーキテクチャを発売しました。この2製品は、高度なコスト重視の組み込みAI要件に対応しています。この製品アプローチは、サプライヤーが異なる検査タスクに合わせてコンピューティング能力を調整している方法を示しています。
Baslerは3Dスペシャリストのロボセプションの25.1%の株式を取得し、ビジョンソフトウェアとロボット統合における地位を拡大しました。この動きは、カメラベンダーがハードウェアを中心にサービスとアプリケーションを構築するプレッシャーを反映しています。TKHグループは、より広範なシステムオファリングとして、カメラ、ソフトウェア、フレームグラバーにわたってAllied Vision、Chromasens、Euresysを調整しています。ZividとPhotoneo(現在はZebra Technologiesの一部)は、ロボット統合向けに設計されたシステムで3Dロボットガイダンスで競争しています。Zebraは2024年12月に3Dマシンビジョンポートフォリオを拡大するためにPhotoneo買収の意向を発表しました。スマートファクトリービジョンシステム市場は、3Dシステムの展開における技術的負担を軽減するサプライヤーを優遇します。
高い統合コストを負担できない中小規模の製造業者の間に機会が残っています。サプライヤーはまた、2D、3D、サーマルイメージングを組み合わせた認定モジュールを開発する余地があります。ユーザーがより多くの製品バリアントと変化する生産条件を管理するにつれて、AIモデルガバナンスがより重要になっています。SICKは2024年5月にAicadiumと提携し、シンガポールおよび東南アジア向けのAIコンピュータビジョンオファリングを開発しました。セキュリティコンプライアンスは、接続されたコントローラーの競争ポイントでもあります。スマートファクトリービジョンシステム産業は、信頼性の高いハードウェア、実用的なソフトウェアツール、文書化されたサイバーセキュリティプロセスを組み合わせた企業を優遇する可能性が高いです。
スマートファクトリービジョンシステム産業リーダー
Cognex Corporation
KEYENCE CORPORATION
Basler AG
Teledyne Technologies Incorporated
SICK AG
- *免責事項:主要選手の並び順不同
スマートファクトリービジョンシステム市場
- Cognex Corporation
- KEYENCE CORPORATION
- Basler AG
- Teledyne Technologies Incorporated
- SICK AG
- Allied Vision Technologies GmbH
- IDS Imaging Development Systems GmbH
- JAI A/S
- LMI Technologies Inc.
- Datalogic S.p.A.
- Baumer Holding AG
- Euresys S.A.
- Photonfocus AG
- Chromasens GmbH
- Vieworks Co., Ltd.
- Zivid AS
- Photoneo s.r.o.
- SPECIM Spectral Imaging Ltd.
- Vision Components GmbH
- Emergent Vision Technologies Inc.
- Adimec Electronic Imaging B.V.
- Imperx, Inc.
- LUCID Vision Labs Inc.
- FLIR Systems, Inc.

Recent Industry Developments in スマートファクトリービジョンシステム市場
- 2026年7月:三菱電機株式会社とソニーセミコンダクタソリューションズ株式会社は2026年7月22日に戦略的協力協定を締結し、日本の横浜にAdvanced Vision Solutions株式会社を設立することに合意しました。三菱電機が60%の株式を保有し、ソニーセミコンダクタソリューションズが40%を保有します。このジョイントベンチャーは、三菱電機の工場自動化制御の専門知識とソニーのイメージセンサーおよびエッジAI技術を組み合わせ、省力化および無人製造業務向けのAI搭載ビジョンセンサーソリューションを開発します。事業開始は2026年10月を予定しています。
- 2026年5月:Cognex Corporationは2026年5月5日にIn-Sight 3900ビジョンシステムを発売しました。これはQualcomm Dragonwingプラットフォームを搭載した同社最高性能の組み込みAIビジョンシステムです。このシステムは前世代比最大4倍の処理速度を実現し、最大25メガピクセルの撮像解像度をサポートし、外部PCなしで動作します。
- 2026年5月:Cognex Corporationは2026年第1四半期の売上高として268 ミリオン 米ドルを報告し、前年同期比24%増加しました。営業利益は131%増加して6,000万米ドルとなり、調整後EBITDAマージンは26.9%に拡大しました。同社はまた、高度な検査アプリケーション向けにNVIDIAを搭載したIn-Sight 6900を発表しました。
- 2026年5月:世界初のIEC 62443-4-2:2026認定産業用ビジョンコントローラーが2026年5月4日にTÜVラインランドから認証を取得し、同日に量産を開始しました。この認証は、脅威モデリング、セキュアコーディング、デプロイメント後の脆弱性管理を含む17のサイバーセキュリティ開発ライフサイクル活動をカバーしており、ドイツ、フランス、イタリアの産業市場におけるスマートカメラおよび組み込みビジョン処理ユニットの事実上の市場参入前提条件として機能しています。


グローバルスマートファクトリービジョンシステム市場レポートの範囲
スマートファクトリービジョンシステム市場とは、製造環境における視覚検査、計測、ガイダンスを自動化するために使用される高度なイメージングおよび処理技術を指します。これらのシステムは、欠陥検出、コード読み取り、ロボットガイダンスなどのタスクを実行するために、エッジ、クラウド、またはオンプレミスモデルを介してデプロイされたカメラ、光学系、AIを搭載したソフトウェアを統合します。これらは、生産品質の向上、人的エラーの削減、リアルタイムのプロセス制御を可能にするために、自動車、電子機器、医薬品などの産業にとって不可欠です。
スマートファクトリービジョンシステム市場レポートは、コンポーネント(ハードウェア(カメラ、光学系およびレンズ、フレームグラバー、プロセッサおよびエッジAIアクセラレーター、その他のハードウェア)およびソフトウェア(画像処理ソフトウェア、ディープラーニングおよび人工知能ソフトウェア、ビジョンシステム統合ソフトウェア、その他のソフトウェア))、ビジョンシステムタイプ(2Dビジョンシステム、3Dビジョンシステム、マルチスペクトル/ハイパースペクトルビジョンシステム、サーマル/赤外線ビジョンシステム、その他のビジョンシステム)、デプロイメントモード(エッジベース、オンプレミス、クラウド接続、ハイブリッド)、アプリケーション(品質検査および欠陥検出、計測・メトロロジー、識別・OCR・コード読み取り、位置決め・ガイダンス・ロボティクス、プロセスモニタリングおよび制御、その他のアプリケーション)、エンドユーザー産業(自動車および自動車部品、電子機器および半導体、食品・飲料、医薬品・ライフサイエンス、消費財、産業機械・設備、金属・製造業、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ハードウェア | カメラ |
| 光学系およびレンズ | |
| フレームグラバー | |
| プロセッサおよびエッジAIアクセラレーター | |
| その他のハードウェア | |
| ソフトウェア | 画像処理ソフトウェア |
| ディープラーニングおよび人工知能ソフトウェア | |
| ビジョンシステム統合ソフトウェア | |
| その他のソフトウェア |
| 2Dビジョンシステム |
| 3Dビジョンシステム |
| マルチスペクトル/ハイパースペクトルビジョンシステム |
| サーマル/赤外線ビジョンシステム |
| その他のビジョンシステム |
| エッジベース |
| オンプレミス |
| クラウド接続 |
| ハイブリッド |
| 品質検査および欠陥検出 |
| 計測・メトロロジー |
| 識別・OCR・コード読み取り |
| 位置決め・ガイダンス・ロボティクス |
| プロセスモニタリングおよび制御 |
| その他のアプリケーション |
| 自動車および自動車部品 |
| 電子機器および半導体 |
| 食品・飲料 |
| 医薬品・ライフサイエンス |
| 消費財 |
| 産業機械・設備 |
| 金属・製造業 |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| アフリカその他 | ||
| コンポーネント別 | ハードウェア | カメラ | |
| 光学系およびレンズ | |||
| フレームグラバー | |||
| プロセッサおよびエッジAIアクセラレーター | |||
| その他のハードウェア | |||
| ソフトウェア | 画像処理ソフトウェア | ||
| ディープラーニングおよび人工知能ソフトウェア | |||
| ビジョンシステム統合ソフトウェア | |||
| その他のソフトウェア | |||
| ビジョンシステムタイプ別 | 2Dビジョンシステム | ||
| 3Dビジョンシステム | |||
| マルチスペクトル/ハイパースペクトルビジョンシステム | |||
| サーマル/赤外線ビジョンシステム | |||
| その他のビジョンシステム | |||
| デプロイメントモード別 | エッジベース | ||
| オンプレミス | |||
| クラウド接続 | |||
| ハイブリッド | |||
| アプリケーション別 | 品質検査および欠陥検出 | ||
| 計測・メトロロジー | |||
| 識別・OCR・コード読み取り | |||
| 位置決め・ガイダンス・ロボティクス | |||
| プロセスモニタリングおよび制御 | |||
| その他のアプリケーション | |||
| エンドユーザー産業別 | 自動車および自動車部品 | ||
| 電子機器および半導体 | |||
| 食品・飲料 | |||
| 医薬品・ライフサイエンス | |||
| 消費財 | |||
| 産業機械・設備 | |||
| 金属・製造業 | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| 南米その他 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| アジア太平洋その他 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| アフリカその他 | |||


レポートで回答される主要な質問
スマートファクトリービジョンシステム市場の規模はどのくらいですか?
スマートファクトリービジョンシステム市場は2026年に211.3 ビリオン 米ドルと推定され、10.19%のCAGRで2031年までに343.3 ビリオン 米ドルに達すると予測されています。
スマートファクトリービジョンシステムへの需要を促進しているものは何ですか?
ディープラーニングの精度、バッテリーおよび半導体生産の拡大、エッジAIハードウェアコストの低下、労働力不足が普及を支えています。
スマートファクトリービジョンシステムで最も速く成長しているコンポーネントはどれですか?
ソフトウェアは、製造業者がモデルトレーニング、管理、クロスサイトデプロイメントに投資するにつれて、2031年までに11.45%のCAGRで成長すると予測されています。
最も速く成長しているビジョンシステムタイプはどれですか?
3Dビジョンシステムは、バッテリー検査とロボットビンピッキングのニーズに支えられ、2031年までに11.91%のCAGRで成長すると予測されています。
スマートファクトリービジョンシステムをリードしている地域はどこですか?
アジア太平洋地域は2025年に34.21%のシェアを保有し、2031年までに11.56%のCAGRで成長すると予測されています。
エッジベースのシステムが普及している理由は何ですか?
エッジベースのシステムは生産ラインの近くで画像を処理し、外部PCや中央サーバーへの依存を減らしながら迅速な判断をサポートします。
最終更新日:



