
Marktgröße und Marktanteil für Smart-Factory-Visionssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
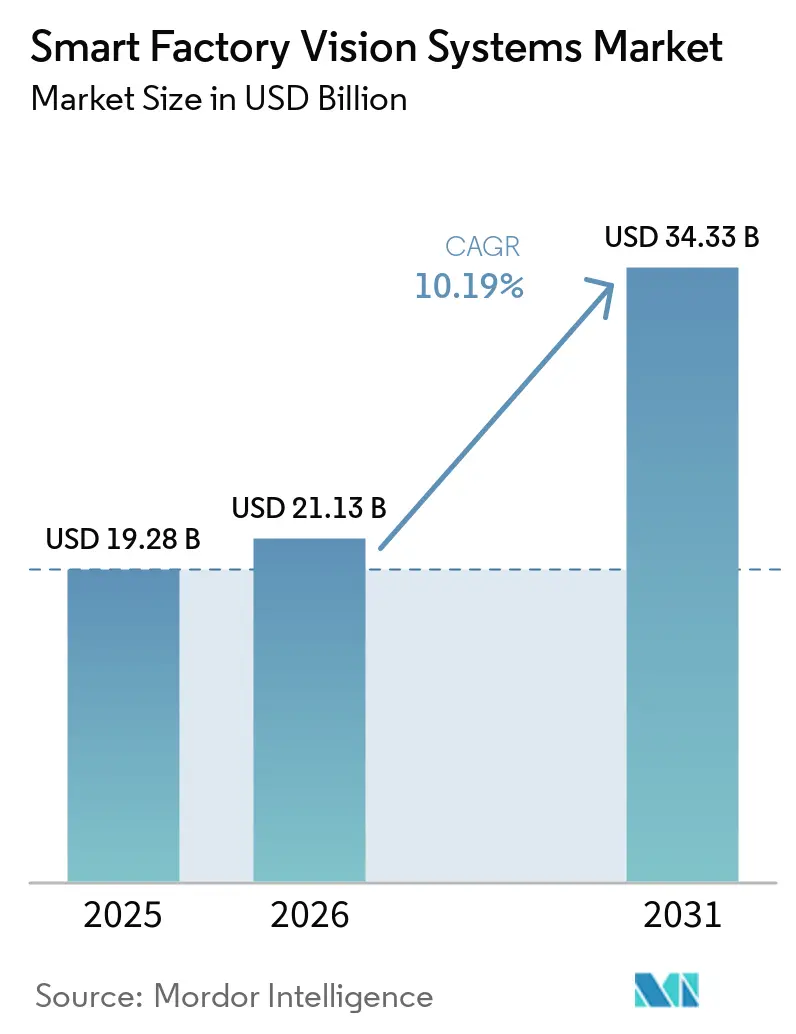
| Marktgröße (2026) | 21.13 Milliarden US-Dollar |
| Marktgröße (2031) | 34.33 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 10.19 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Smart-Factory-Visionssysteme von Mordor Intelligence
Die Marktgröße für Smart-Factory-Visionssysteme wurde im Jahr 2025 auf 19,28 Milliarden USD geschätzt und soll von 21,13 Milliarden USD im Jahr 2026 auf 34,33 Milliarden USD bis 2031 wachsen, bei einer CAGR von 10,19 % während des Prognosezeitraums (2026–2031). Der Markt für Smart-Factory-Visionssysteme entwickelt sich von eigenständigen Prüfgeräten hin zu vernetzten Werkzeugen, die Qualitätskontrolle, Rückverfolgbarkeit und Roboterführung in Produktionslinien unterstützen. Verbesserte Deep-Learning-Methoden erweitern die Bandbreite an Defekten, die die automatisierte Inspektion identifizieren kann, einschließlich schwieriger Oberflächen- und Halbleiterdefekte. Neue Produktionsanlagen für Elektrofahrzeugbatterien und Halbleiterfabriken erfordern mehr Inspektionspunkte und höhere Präzision, was die Nachfrage nach fortschrittlichen Systemen stützt. Anbieter reagieren darauf, indem sie Kameras, Edge-Computing, Software und Bereitstellungsunterstützung in integrierte Angebote kombinieren. Der Markt für Smart-Factory-Visionssysteme sieht sich auch mit höheren Anforderungen an Cybersicherheit und Integration konfrontiert, da vernetzte Systeme in operative Technologienetzwerke eingebunden werden und industrielle Kommunikationsstandards nutzen.
Wichtigste Erkenntnisse des Berichts
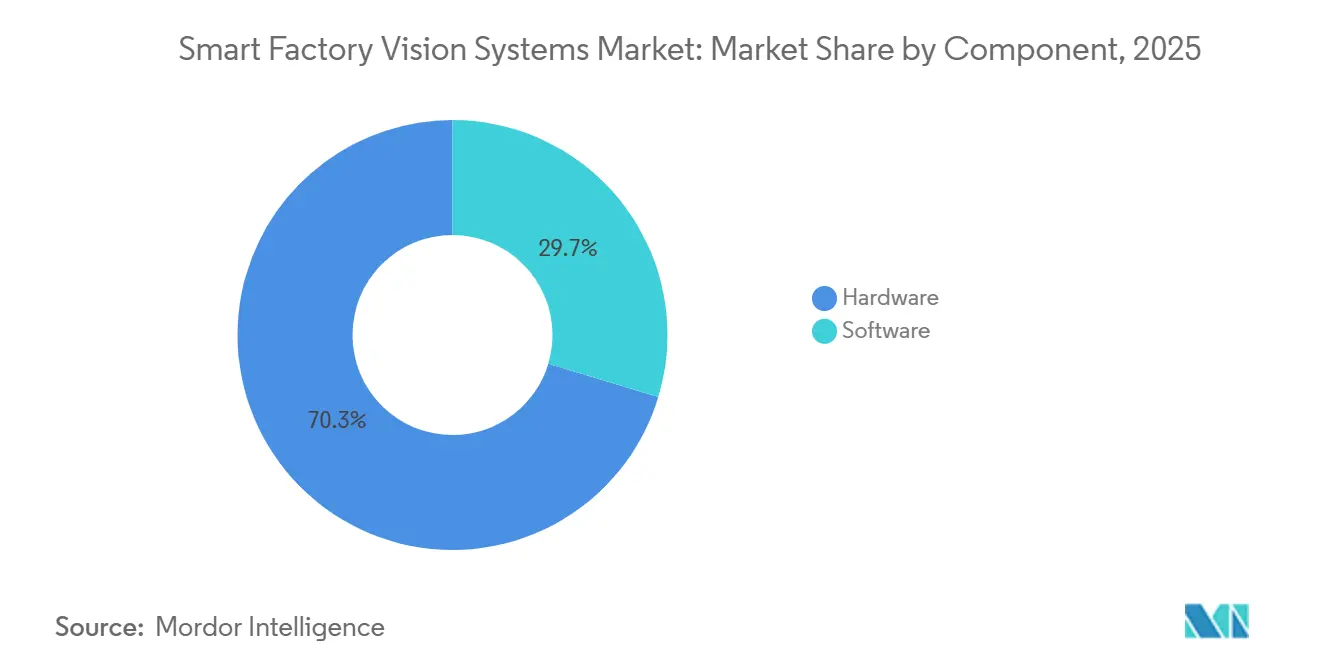
- Nach Komponente hielt Hardware im Jahr 2025 einen Marktanteil von 70,34 % am Markt für Smart-Factory-Visionssysteme, während Software bis 2031 mit einer CAGR von 11,45 % wachsen soll.
- Nach Visionssystemtyp hielten 2D-Visionssysteme im Jahr 2025 einen Marktanteil von 63,78 % am Markt für Smart-Factory-Visionssysteme, während 3D-Visionssysteme bis 2031 mit einer CAGR von 11,91 % wachsen sollen.
- Nach Bereitstellungsmodus hielt die Edge-basierte Bereitstellung im Jahr 2025 einen Marktanteil von 34,21 % am Markt für Smart-Factory-Visionssysteme und soll bis 2031 mit einer CAGR von 11,23 % wachsen.
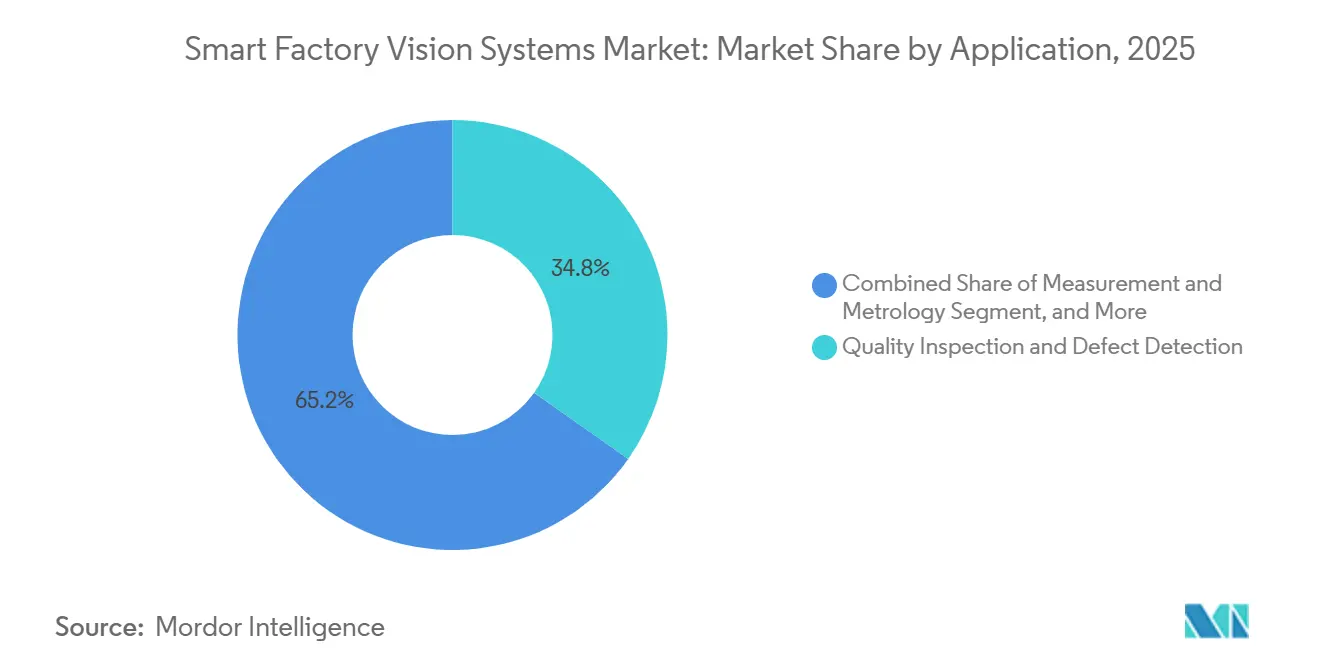
- Nach Anwendung hielten Qualitätsprüfung und Fehlererkennung im Jahr 2025 einen Marktanteil von 34,78 % am Markt für Smart-Factory-Visionssysteme, während Positionierung, Führung und Robotik bis 2031 mit einer CAGR von 11,76 % wachsen sollen.
- Nach Endverbraucherbranche hielten Automobil und Automobilkomponenten im Jahr 2025 einen Marktanteil von 24,19 % am Markt für Smart-Factory-Visionssysteme, während Elektronik und Halbleiter bis 2031 mit einer CAGR von 11,87 % wachsen sollen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 34,21 % am Markt für Smart-Factory-Visionssysteme und soll bis 2031 mit einer CAGR von 11,56 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Deep-Learning-Genauigkeit bei der Fehlererkennung | +2.4% | Global, mit Schwerpunkt in Ostasien und Deutschland | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Produktion von Elektrofahrzeugbatterien und Halbleitern | +1.8% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Sinkende Kosten für Edge-AI-Hardware | +1.5% | Global, mit stärkster Akzeptanz in ASEAN und Indien | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel in der Qualitätsprüfung | +1.1% | Nordamerika, Europa, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Einführung von visionsgeführter Robotik | +0.7% | Global, mit früher Konzentration in Automobilkorridoren | Mittelfristig (2–4 Jahre) |
| Rückverfolgbarkeitsanforderungen in der Lebensmittel-, Pharma- und Medizinproduktherstellung | +0.5% | Europäische Union und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Deep-Learning-Genauigkeit bei der Fehlererkennung
Deep Learning hat sich für die Fabrikinspektion als geeigneter erwiesen, da Fehlermuster je nach Form, Oberfläche oder Produktdesign variieren. Hybride CNN-Transformer-Modelle übertrafen reine CNN-Modelle in einem Review aus dem Jahr 2026 bei komplexen Fehleraufgaben um 2,8 bis 12,6 Prozentpunkte. Die Ergebnisse umfassten Defekte wie unregelmäßige Risse, Halbleiterausfälle und Elektrodenpinholes.[1]Springer Nature. „Eine systematische Überprüfung von Deep-Learning-basiertem maschinellem Sehen für die Qualitätskontrolle in der Industrie 4.0.” Discover Mechanical Engineering, 29. Juli 2026. link.springer.com Diese Fähigkeit gibt Herstellern einen stärkeren Anreiz, den Markt für Smart-Factory-Visionssysteme für Aufgaben zu nutzen, die regelbasierte Inspektion nicht konsistent bewältigen kann. Die menschliche Überprüfung bleibt bei unklaren Fällen wichtig und unterstützt hybride Inspektionszellen anstelle einer vollständigen Ablösung von Arbeitskräften. Anbieter, die Modelltraining und kontinuierliche Verbesserungswerkzeuge anbieten, sind besser positioniert, um diese Betriebsmodelle zu unterstützen.
Ausbau der Produktion von Elektrofahrzeugbatterien und Halbleitern
Produktionsanlagen für Elektrofahrzeugbatterien und Halbleiter benötigen mehr Inspektionsschritte als viele konventionelle Produktionslinien. Die Internationale Vereinigung für Robotik meldete im Jahr 2024 weltweit 590.000 Installationen von Industrierobotern, wobei Asien 70 % der Neuinstallationen ausmachte. Roboterzellen benötigen häufig Visionsführung für Greif-, Platzierungs- und Montagekontrollvorgänge.[2]Internationale Vereinigung für Robotik. „Rekord: 3 Millionen Roboter arbeiten in Fabriken rund um den Globus.” 2024. ifr.org Die Halbleiterfertigung erfordert zudem eine genaue Inspektion von Wafern, Beschichtungen und Verpackungen. Der Europäische Chips-Akt hat politische Unterstützung in Höhe von 43 Milliarden EUR aus öffentlichen und privaten Mitteln für europäische Halbleiterkapazitäten bereitgestellt. Diese Investitionen erweitern die Marktchancen für Smart-Factory-Visionssysteme für Anbieter, die in der Lage sind, die Qualifikations- und Wiederholbarkeitsanforderungen der Halbleiterindustrie zu erfüllen.[3]Europäische Kommission. „Europäischer Chips-Akt.” 2024. commission.europa.eu
Sinkende Kosten für Edge-AI-Hardware
Kostengünstigere Edge-Prozessoren erleichtern die Durchführung von Bildanalysen in der Nähe der Produktionslinie. Cognex brachte am 5. Mai 2026 den In-Sight 3900 mit Qualcomm-Dragonwing-Verarbeitung, bis zu 25-Megapixel-Bildgebung und einer bis zu 4-mal schnelleren Verarbeitungsgeschwindigkeit als sein Vorgänger auf den Markt. Das System benötigt keinen externen PC, was den Geräte-, Validierungs- und Wartungsaufwand reduzieren kann. Advantech stellte ebenfalls Edge-AI-Plattformen vor, die Eingaben von 16 Kameras unterstützen und einen Inferenzdurchsatz von 100 TOPS liefern.[4]Advantech. „Advantech stellt Edge-AI-Lösungen vor, die durch NVIDIA Jetson Thor für Robotik, medizinische KI und Datenintelligenz beschleunigt werden.” 2026. advantech.com Da die routinemäßige Klassifizierung auf Kameraebene oder lokale Verarbeitung verlagert wird, verschiebt sich die Nachfrage hin zu Software, die Modelle verwaltet und Systeme verbindet. Diese Veränderung eröffnet dem Markt für Smart-Factory-Visionssysteme eine stärkere wiederkehrende Software-Chance.
Fachkräftemangel in der Qualitätsprüfung
Hersteller setzen automatisierte Inspektion ein, um die Abhängigkeit von manuellen Sichtprüfungen zu reduzieren. Dieser Bedarf ist besonders relevant in Nordamerika, Europa, Japan und Südkorea, wo Produktionsteams unter Druck stehen, die Produktion mit begrenzten Fachkräften aufrechtzuerhalten. Mitsubishi Electric und Sony Semiconductor Solutions einigten sich am 22. Juli 2026 auf die Gründung der Advanced Vision Solutions Co., Ltd. in Yokohama. Mitsubishi Electric hält 60 % und Sony Semiconductor Solutions 40 % an dem geplanten Gemeinschaftsunternehmen. Der Betrieb soll im Oktober 2026 aufgenommen werden, mit Schwerpunkt auf KI-ausgestatteten Visionssensoren für arbeitssparende und unbemannte Fertigung. Der Markt für Smart-Factory-Visionssysteme profitiert, wenn Anbieter Systeme anbieten können, die ohne spezialisierte optische oder KI-Kenntnisse funktionieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Implementierungs- und Integrationskosten | -0.9% | Global, am stärksten in Südamerika, dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Integratoren für Visionssysteme | -0.6% | Nordamerika, Europa, Indien und ASEAN | Langfristig (≥ 4 Jahre) |
| Cybersicherheitsrisiken in vernetzten Visionssystemen | -0.3% | Global, mit stärkerem Compliance-Druck in der Europäischen Union und auf US-Bundesebene | Mittelfristig (2–4 Jahre) |
| Aufwand für Trainingsdaten, Modellvalidierung und Modell-Drift | -0.2% | Global, konzentriert in der Fertigung mit hoher Variantenvielfalt und geringem Volumen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Implementierungs- und Integrationskosten
Eine produktionstaugliche Visionsinstallation erfordert mehr als Kameras und Software. Die Kosten können Beleuchtungsdesign, Objektivauswahl, Vorrichtungen, Kommunikationsmapping und Validierung für bestehende SPS- und Fertigungsleitsysteme umfassen. Lebensmittel-, Getränke- und Pharmabetriebe können aufgrund von Hygiene-, Schutzart- und Produktwechselanforderungen zusätzlichen Konstruktionsaufwand erfordern. Sicherheits- und Aufzeichnungspflichten können ebenfalls Dokumentationsaufwand verursachen und Installationszeiträume verlängern. Diese Kosten sind für kleinere Hersteller schwer zu tragen, die keine dedizierten Maschinenvisionsteams beschäftigen. Einfachere Plattformen wie Cognex In-Sight SnAPP-Sensoren und SICK Inspector83x-Systeme sind daher für den Markt für Smart-Factory-Visionssysteme relevant, da sie die Einrichtungskomplexität reduzieren.
Mangel an qualifizierten Integratoren für Visionssysteme
Qualifizierte Integratoren werden benötigt, um Optik, Beleuchtung, Kameraeinstellungen und Algorithmen auf die Fehleranforderungen eines Herstellers abzustimmen. Der verfügbare Pool ist nicht so schnell gewachsen wie die Nachfrage aus der Elektrifizierung des Automobilsektors, Halbleiterkapazitätsprojekten und der Einhaltung von Lebensmittelsicherheitsvorschriften. Dieser Mangel kann Projektzeitpläne verlängern und Arbeitskosten erhöhen. Er erschwert auch das Bereitstellungsrisiko für Hersteller mit begrenzten internen Ingenieurressourcen. Vertikal integrierte Anbieter können dieses Problem reduzieren, indem sie Hardware mit trainierten Modellen, Einrichtungswerkzeugen und Remote-Bereitstellungsworkflows kombinieren. Der Markt für Smart-Factory-Visionssysteme begünstigt daher Anbieter, die mehr technische Arbeit in ihre Produkte und Dienstleistungen integrieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Software erweitert die WertschöpfungHardware hielt im Jahr 2025 einen Marktanteil von 70,34 % am Markt für Smart-Factory-Visionssysteme. Die Kategorie umfasst Kameras, Optiken, Framegrabber, Prozessoren und Edge-AI-Beschleuniger. Kameras blieben die größte Hardware-Unterkategorie, da jedes System eine Bilderfassung benötigt. Prozessoren und Edge-Beschleuniger gewinnen an Beliebtheit, da Hersteller Inferenzfähigkeiten zu installierten Kameraplattformen hinzufügen. Software soll von 2026 bis 2031 mit einer CAGR von 11,45 % wachsen, schneller als der Gesamtmarkt für Smart-Factory-Visionssysteme. Dieses Wachstum spiegelt die steigende Nachfrage nach Bildverarbeitung, Deep-Learning-Werkzeugen und Integrations-Middleware wider.
Cognex machte OneVision im Jahr 2025 nach einem Beta-Start im Juni 2025 allgemein verfügbar. Mehr als 100 Kunden nutzten die Plattform während ihrer Beta-Phase für zentralisiertes Modelltraining und standortübergreifende Edge-Bereitstellung. Software kann Herstellern helfen, Inspektionsmodelle über mehrere Werke hinweg zu aktualisieren, ohne die gesamte Kamerahardware zu ersetzen. Traditionelle Bildverarbeitung konkurriert weiterhin durch vorhersehbare Ausgabe und Lizenzkosten. KI-Werkzeuge erregen Aufmerksamkeit, aber Nutzer benötigen auch Annotation, Modellversionskontrolle, synthetische Daten und Bereitstellungsmanagement. Integrationssoftware gewinnt ebenfalls an Bedeutung, da Kameraausgaben mit SPS-, MES- und SCADA-Systemen verbunden werden müssen. Die Branche der Smart-Factory-Visionssysteme verlagert daher einen Teil ihres Wertes hin zu Software-Unterstützung, die über den anfänglichen Hardware-Verkauf hinausgeht.


Nach Visionssystemtyp:
3D-Nutzung weitet sich über den Automobilsektor hinaus aus2D-Visionssysteme hielten im Jahr 2025 einen Marktanteil von 63,78 % am Markt für Smart-Factory-Visionssysteme. Sie werden weiterhin häufig für die Inspektion flacher Oberflächen, das Lesen von Barcodes und die Etikettenprüfung eingesetzt. Ihre installierte Basis, das breite Anwendungsspektrum und das Kostenprofil unterstützen ihre anhaltende Führungsposition. 3D-Visionssysteme sollen bis 2031 mit einer CAGR von 11,91 % wachsen. Die Inspektion von Batteriezellen benötigt Tiefendaten für die Elektrodenausrichtung, die herkömmliche 2D-Bilder nicht auflösen können. Robotisches Bin-Picking nutzt ebenfalls 3D-Punktwolken, um Position und Ausrichtung von Teilen zu identifizieren.
LMI Technologies übernahm im August 2024 Liberty Robotics, um 3D-Vision mit Roboterführungsfähigkeiten für Automobil-, Verpackungs- und Logistikanwendungen zu kombinieren. Multispektral- und Hyperspektralsysteme werden für ausgewählte Anwendungen bei der Prüfung pharmazeutischer Beschichtungen, der Halbleiter-Dünnschichtkartierung und der Erkennung von Fremdkörpern in Lebensmitteln eingesetzt. Wärme- und Infrarotsysteme konzentrieren sich auf temperaturbezogene Inspektion, einschließlich Lötdefekte, Lagerüberhitzung und Kühlkettenverifizierung. Teledyne FLIR IIS brachte im August 2024 seine Forge-1GigE-SWIR-Kameraserie für industrielle Inspektion, Umweltüberwachung und Recyclingklassifizierung auf den Markt. Diese Systeme können Materialien unterscheiden, die im sichtbaren Licht ähnlich aussehen. Der Markt für Smart-Factory-Visionssysteme weitet sich daher auf Anwendungen aus, die neben Standardbildern auch Tiefen-, Wärme- oder Spektralinformationen erfordern.
Nach Bereitstellungsmodus:
Edge-Architektur gewinnt an PrioritätDie Edge-basierte Bereitstellung hielt im Jahr 2025 einen Marktanteil von 34,21 % am Markt für Smart-Factory-Visionssysteme. Sie ist auch der am schnellsten wachsende Bereitstellungsmodus mit einer prognostizierten CAGR von 11,23 % bis 2031. Edge-Systeme analysieren Bilder in der Nähe der Ausrüstung, ermöglichen schnelle Inspektionsentscheidungen und reduzieren die Abhängigkeit von einem zentralen Server. Kleinere Prozessoren und Smart-Kameras haben diesen Ansatz für eine größere Bandbreite von Herstellern praktikabler gemacht. Diese Kombination aus Akzeptanz und Wachstum zeigt, dass lokale Inferenz zu einer gängigen Architekturwahl wird. Der Markt für Smart-Factory-Visionssysteme nutzt weiterhin andere Bereitstellungsmodelle, wo deren technische Anforderungen stärker sind.
On-Premises-Systeme bleiben nützlich, wenn Nutzer Modelle auf großen proprietären Datensätzen trainieren oder viele hochauflösende Kameras synchronisieren. Cloud-verbundene Systeme unterstützen Modellmanagement, standortübergreifende Analyse und umfassendere Anomalieprüfung anstelle von Echtzeit-Inspektionsentscheidungen. Hybridsysteme kombinieren lokale Inferenz mit zentralisierter Modellverwaltung und Over-the-Air-Updates. Cognex OneVision folgt diesem Ansatz, indem es Edge-Ausführung mit zentralisiertem Training und standortweiter Bereitstellung kombiniert. Vernetzte Designs erweitern auch die Cybersicherheitsverantwortlichkeiten an der Grenze zwischen operativer Technologie und Informationstechnologie. Anbieter müssen daher Sicherheit, Dokumentation und Systemkompatibilität als Teil ihres Angebots in der Branche der Smart-Factory-Visionssysteme berücksichtigen.
Nach Anwendung:
Robotik unterstützt die FührungsnachfrageQualitätsprüfung und Fehlererkennung hielten im Jahr 2025 einen Marktanteil von 34,78 % am Markt für Smart-Factory-Visionssysteme. Die Anwendung wird in der Automobil-, Elektronik-, Lebensmittel- und Pharmaproduktion eingesetzt. Eine einzelne Linie kann viele Inspektionskameras umfassen, die verschiedene Fehlertypen in separaten Phasen untersuchen. Positionierung, Führung und Robotik sollen bis 2031 mit einer CAGR von 11,76 % wachsen. Dieser Anwendungsfall profitiert von zunehmenden Roboterinstallationen und der Notwendigkeit, die Bauteilplatzierung zu überprüfen. Visionsgeführte Robotersysteme erfordern auch die koordinierte Integration von Bewegungs-, Kamera- und Steuerungssystemen.
Mess- und Metrologie-Systeme können Koordinatenmessmaschinen in Hochdurchsatzumgebungen ergänzen. Identifikation, optische Zeichenerkennung und Code-Lesen unterstützen die pharmazeutische Serialisierung, die Lebensmittelchargencodierung und die Verfolgung von Automobilteilen. KEYENCE kooperierte im Oktober 2024 mit Extensiv, um mobile Scan-Lösungen für Drittlogistikbetreiber bereitzustellen. Dies zeigt, wie Identifikationsfähigkeiten über feste Produktionsstationen hinausgehen können. Prozessüberwachung und -steuerung nutzen kontinuierliche Bildgebung, um Abweichungen zu erkennen, bevor ein fehlerhaftes Fertigprodukt hergestellt wird. Der Markt für Smart-Factory-Visionssysteme gewinnt an Wert, wenn Systeme als koordinierte Hardware-und-Software-Pakete geliefert werden, die den Inbetriebnahmeaufwand bei mehreren Anbietern reduzieren.

Nach Endverbraucherbranche:
Elektronik und Halbleiter führen das Wachstum anAutomobil und Automobilkomponenten hielten im Jahr 2025 einen Marktanteil von 24,19 % am Markt für Smart-Factory-Visionssysteme. Der Sektor nutzt seit langem automatisierte Inspektion, Roboterführung und Fahrzeugidentifikationssysteme. Die Elektrofahrzeugproduktion fügt Prüfungen von Batteriezellen, Modulbaugruppen und Hochvoltverbindern hinzu. Diese neuen Anforderungen schaffen sowohl Nachrüstungs- als auch Neuanlagenbedarf für Visionssysteme. Elektronik und Halbleiter sollen bis 2031 mit einer CAGR von 11,87 % wachsen. Die fortschrittliche Chipproduktion erfordert hochauflösende und hyperspektrale Systeme für die Wafer- und Verpackungsinspektion.
Lebensmittel- und Getränkehersteller nutzen Visionssysteme zur Fremdkörpererkennung, Füllstandsprüfung, Etiketteneinhaltung und Datumscode-Lesen. Pharmazeutische und Life-Sciences-Einrichtungen nutzen KI-gestützte Serialisierung, Blisterpackungsinspektion und Inspektion von Injektionsfläschchen. Konsumgüter, Industriemaschinen und -ausrüstungen repräsentieren Volumennachfrage für kostensensitive 2D-Systeme. Metall- und Fertigungsanwender übernehmen In-Prozess-3D-Metrologie, um Maßprobleme zu identifizieren, bevor Ausschuss anfällt. Der Europäische Chips-Akt hat zusätzliche Investitionen in Halbleiterkapazitäten unterstützt, mit Auswirkungen auf die Nachfrage nach Inspektionsausrüstung. Die Branche der Smart-Factory-Visionssysteme bedient sowohl hochvolumige Standardinspektion als auch spezialisierte Anwendungen, die präzisere Messungen erfordern.
Geografische Analyse
APAC Smart Factory Vision Systems Markt
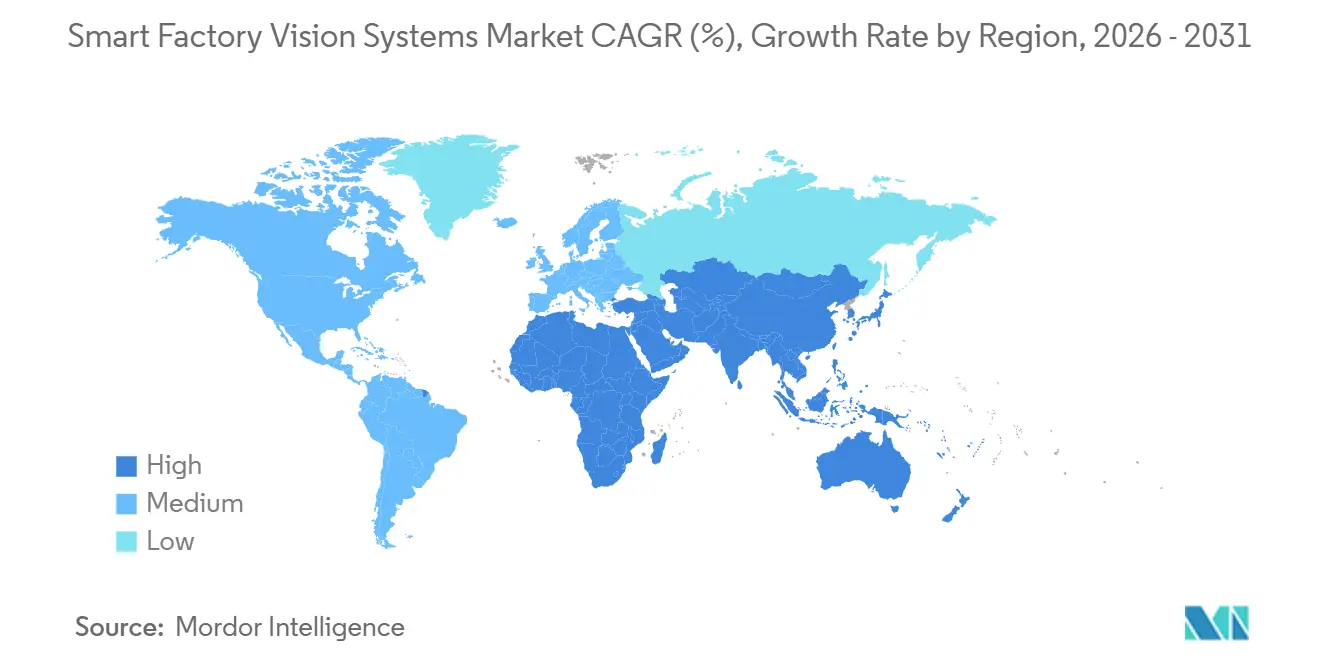
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 34,21 % am Smart Factory Vision Systems Markt und wird voraussichtlich bis 2031 mit einem CAGR von 11,56 % wachsen. China ist der größte nationale Markt in der Region, unterstützt durch inländische Anbieter von Edge-Kameras und Bildverarbeitungssoftware. Japanische und südkoreanische Hersteller behalten ihre Bedeutung bei hochpräzisen Optiken und Bildsensoren. Mitsubishi Electric und Sony Semiconductor Solutions einigten sich im Juli 2026 darauf, Advanced Vision Solutions in Japan zu gründen und dabei Expertise in der Fabrikautomatisierungssteuerung, Bildsensoren und Edge-KI-Technologie zu bündeln. Indiens Production Linked Incentive-Programm unterstützt den Aufbau neuer Kapazitäten in der Elektronikmontage, was Greenfield-Möglichkeiten für den Einsatz von Vision-Systemen schafft. Diese Bedingungen stärken die Rolle Asien-Pazifiks im Smart Factory Vision Systems Markt.
Nordamerika Smart Factory Vision Systems Markt
Nordamerika wird durch Automobilmontage, Halbleiterinspektion und Logistikautomatisierung gestützt. Der U.S. CHIPS and Science Act hat Investitionen in Anlagen gefördert, in denen 2D- und 3D-Vision-Systeme bereits in der Planungsphase spezifiziert werden können. Cognex meldete im ersten Quartal 2026 einen Umsatz von 268 Millionen USD, ein Anstieg von 24 % im Jahresvergleich, und verwies auf Stärke in den Endmärkten Unterhaltungselektronik und Automobil. Kanada und Mexiko sind mit der regionalen Automobillieferkette verknüpft und folgen den Kapazitätsentscheidungen der Erstausrüster. Die Nachfrage konzentriert sich häufig auf hochspezifizierte Systeme für Wafer-, Fahrzeug- und Lageranwendungen. Der Smart Factory Vision Systems Markt in Nordamerika ist daher eng mit den Kapitalinvestitionszyklen in diesen Sektoren verbunden.
EMEA und Südamerika Smart Factory Vision Systems Markt
Europa wird durch fortschrittliche industrielle Automatisierung und strengere Dokumentationsanforderungen geprägt. Deutschland ist der führende europäische Markt und Heimat von Basler, IDS Imaging Development Systems und MVTec Software. Die KI-Vorschriften der Europäischen Union legen für bestimmte regulierte Anwendungen besonderen Wert auf Trainingsdaten, Validierung und Softwaredokumentation. Diese Anforderungen können Anbieter begünstigen, die konsistente Aufzeichnungen über Kameras, Software und verbundene Geräte hinweg bereitstellen. Südamerika, der Nahe Osten und Afrika sind nach wie vor Regionen in einem früheren Entwicklungsstadium, in denen die Einführung auf Lebensmittelverarbeitung, Bergbau, Logistik und investitionsgetriebene Industrieprojekte konzentriert ist. Brasiliens Automobilcluster in São Paulo und die Industrieprogramme Abu Dhabis bieten etablierte Nachfragekorridore.

Wettbewerbslandschaft
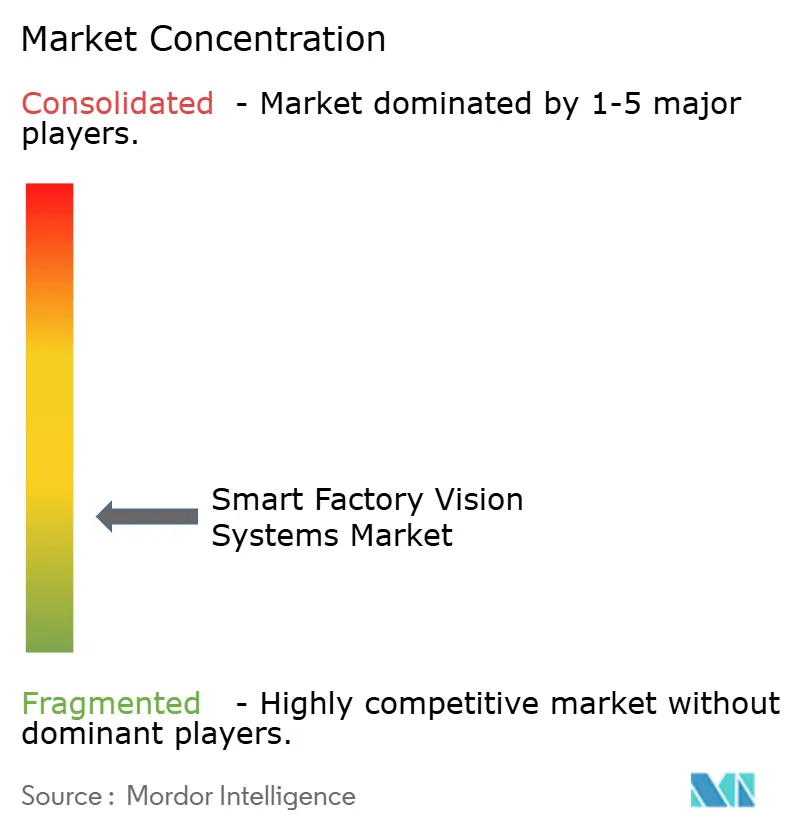
Der Markt für Smart-Factory-Visionssysteme weist auf Plattformebene eine Fragmentierung auf. Cognex und KEYENCE haben durch ihre Software, Produktökosysteme und Anwendungserfahrung starke Positionen. Europäische und asiatische Kameraanbieter konkurrieren durch Sensorleistung, Schnittstellen und vertikale Spezialisierung. Cognex brachte 2026 zwei KI-Rechenarchitekturen auf den Markt, darunter den NVIDIA-betriebenen In-Sight 6900 und den Qualcomm-Dragonwing-betriebenen In-Sight 3900. Die beiden Produkte bedienen fortschrittliche und kostensensitive eingebettete KI-Anforderungen. Dieser Produktansatz zeigt, wie Anbieter die Rechenleistung auf verschiedene Inspektionsaufgaben zuschneiden.
Basler erwarb einen Anteil von 25,1 % am 3D-Spezialisten Roboception, um seine Position in Visionssoftware und Roboterintegration auszubauen. Der Schritt spiegelt den Druck auf Kameraanbieter wider, Dienste und Anwendungen rund um ihre Hardware aufzubauen. TKH Group koordiniert Allied Vision, Chromasens und Euresys über Kameras, Software und Framegrabber als umfassenderes Systemangebot. Zivid und Photoneo, jetzt Teil von Zebra Technologies, konkurrieren in der 3D-Roboterführung mit Systemen, die für die Roboterintegration konzipiert sind. Zebra gab im Dezember 2024 seine Absicht bekannt, Photoneo zu übernehmen, um sein 3D-Maschinenvisions-Portfolio zu erweitern. Der Markt für Smart-Factory-Visionssysteme belohnt Anbieter, die den technischen Aufwand für die Bereitstellung von 3D-Systemen reduzieren.
Chancen bestehen bei kleineren Herstellern, die hohe Integrationskosten nicht tragen können. Anbieter haben auch Spielraum, zertifizierte Module zu entwickeln, die 2D-, 3D- und Wärmebildgebung kombinieren. KI-Modell-Governance wird relevanter, da Nutzer mehr Produktvarianten und sich ändernde Produktionsbedingungen verwalten. SICK kooperierte im Mai 2024 mit Aicadium, um KI-Computer-Vision-Angebote für Singapur und Südostasien zu entwickeln. Sicherheits-Compliance ist ein weiterer Wettbewerbspunkt für vernetzte Steuerungen. Die Branche der Smart-Factory-Visionssysteme wird voraussichtlich Unternehmen begünstigen, die zuverlässige Hardware, praktische Software-Werkzeuge und dokumentierte Cybersicherheitsprozesse kombinieren.
Marktführer in der Branche der Smart-Factory-Visionssysteme
Cognex Corporation
KEYENCE CORPORATION
Basler AG
Teledyne Technologies Incorporated
SICK AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Smart Factory Vision Systems Markt
- Cognex Corporation
- KEYENCE CORPORATION
- Basler AG
- Teledyne Technologies Incorporated
- SICK AG
- Allied Vision Technologies GmbH
- IDS Imaging Development Systems GmbH
- JAI A/S
- LMI Technologies Inc.
- Datalogic S.p.A.
- Baumer Holding AG
- Euresys S.A.
- Photonfocus AG
- Chromasens GmbH
- Vieworks Co., Ltd.
- Zivid AS
- Photoneo s.r.o.
- SPECIM Spectral Imaging Ltd.
- Vision Components GmbH
- Emergent Vision Technologies Inc.
- Adimec Electronic Imaging B.V.
- Imperx, Inc.
- LUCID Vision Labs Inc.
- FLIR Systems, Inc.

Recent Industry Developments in Smart Factory Vision Systems Markt
- Juli 2026: Mitsubishi Electric Corp. und Sony Semiconductor Solutions Corp. unterzeichneten am 22. Juli 2026 eine strategische Kooperationsvereinbarung zur Gründung der Advanced Vision Solutions Co., Ltd. in Yokohama, Japan. Mitsubishi Electric hält einen Eigenkapitalanteil von 60 % und Sony Semiconductor Solutions hält 40 %. Das Gemeinschaftsunternehmen kombiniert die Expertise von Mitsubishi Electric in der Fabrikautomatisierungssteuerung mit Sonys Bildsensor- und Edge-AI-Technologie, um KI-ausgestattete Visionssensorlösungen für arbeitssparende und unbemannte Fertigungsabläufe zu entwickeln. Der Geschäftsbetrieb soll im Oktober 2026 aufgenommen werden.
- Mai 2026: Cognex Corporation brachte am 5. Mai 2026 das In-Sight 3900 Visionssystem auf den Markt, sein leistungsstärkstes eingebettetes KI-Visionssystem, das von Qualcomm-Dragonwing-Plattformen angetrieben wird. Das System liefert eine bis zu 4-mal schnellere Verarbeitung als sein Vorgänger, unterstützt Bildauflösungen von bis zu 25 Megapixeln und arbeitet ohne externen PC.
- Mai 2026: Cognex Corporation meldete für das erste Quartal 2026 einen Umsatz von 268 Millionen USD, ein Anstieg von 24 % gegenüber dem Vorjahr. Das Betriebsergebnis stieg um 131 % auf 60 Millionen USD und die bereinigte EBITDA-Marge weitete sich auf 26,9 % aus. Das Unternehmen stellte auch den NVIDIA-betriebenen In-Sight 6900 für fortschrittliche Inspektionsanwendungen vor.
- Mai 2026: Der weltweit erste nach IEC 62443-4-2:2026 zertifizierte industrielle Visions-Controller erhielt sein Zertifikat am 4. Mai 2026 vom TÜV Rheinland und ging am selben Datum in die Serienproduktion. Die Zertifizierung umfasst 17 Cybersicherheits-Entwicklungslebenszyklus-Aktivitäten, einschließlich Bedrohungsmodellierung, sicherer Codierung und Schwachstellenmanagement nach der Bereitstellung, und fungiert als faktische Marktzugangsvoraussetzung für Smart-Kameras und eingebettete Visions-Verarbeitungseinheiten in deutschen, französischen und italienischen Industriemärkten.


Globaler Berichtsumfang für den Markt für Smart-Factory-Visionssysteme
Der Markt für Smart-Factory-Visionssysteme bezieht sich auf fortschrittliche Bildgebungs- und Verarbeitungstechnologien, die zur Automatisierung von Sichtprüfung, Messung und Führung in Fertigungsumgebungen eingesetzt werden. Diese Systeme integrieren Kameras, Optiken und KI-gestützte Software, die über Edge-, Cloud- oder On-Premises-Modelle bereitgestellt werden, um Aufgaben wie Fehlererkennung, Code-Lesen und Roboterführung durchzuführen. Sie sind für Branchen wie Automobil, Elektronik und Pharmazeutika unerlässlich, um die Produktionsqualität zu verbessern, menschliche Fehler zu reduzieren und Echtzeit-Prozesskontrolle zu ermöglichen.
Der Markt für Smart-Factory-Visionssysteme ist segmentiert nach Komponente (Hardware (Kameras, Optiken und Objektive, Framegrabber, Prozessoren und Edge-AI-Beschleuniger sowie sonstige Hardware) und Software (Bildverarbeitungssoftware, Deep-Learning- und Software für künstliche Intelligenz, Visionssystem-Integrationssoftware sowie sonstige Software)), Visionssystemtyp (2D-Visionssysteme, 3D-Visionssysteme, Multispektral- und Hyperspektral-Visionssysteme, Wärme- und Infrarot-Visionssysteme sowie sonstige Visionssysteme), Bereitstellungsmodus (Edge-basiert, On-Premises, Cloud-verbunden und Hybrid), Anwendung (Qualitätsprüfung und Fehlererkennung, Messung und Metrologie, Identifikation, optische Zeichenerkennung und Code-Lesen, Positionierung, Führung und Robotik, Prozessüberwachung und -steuerung sowie sonstige Anwendungen), Endverbraucherbranche (Automobil und Automobilkomponenten, Elektronik und Halbleiter, Lebensmittel und Getränke, Pharmazeutika und Life Sciences, Konsumgüter, Industriemaschinen und -ausrüstungen, Metalle und Fertigung sowie sonstige Endverbraucherbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Hardware | Kameras |
| Optiken und Objektive | |
| Framegrabber | |
| Prozessoren und Edge-AI-Beschleuniger | |
| Sonstige Hardware | |
| Software | Bildverarbeitungssoftware |
| Deep-Learning- und Software für künstliche Intelligenz | |
| Visionssystem-Integrationssoftware | |
| Sonstige Software |
| 2D-Visionssysteme |
| 3D-Visionssysteme |
| Multispektral- und Hyperspektral-Visionssysteme |
| Wärme- und Infrarot-Visionssysteme |
| Sonstige Visionssysteme |
| Edge-basiert |
| On-Premises |
| Cloud-verbunden |
| Hybrid |
| Qualitätsprüfung und Fehlererkennung |
| Messung und Metrologie |
| Identifikation, optische Zeichenerkennung und Code-Lesen |
| Positionierung, Führung und Robotik |
| Prozessüberwachung und -steuerung |
| Sonstige Anwendungen |
| Automobil und Automobilkomponenten |
| Elektronik und Halbleiter |
| Lebensmittel und Getränke |
| Pharmazeutika und Life Sciences |
| Konsumgüter |
| Industriemaschinen und -ausrüstungen |
| Metalle und Fertigung |
| Sonstige Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Komponente | Hardware | Kameras | |
| Optiken und Objektive | |||
| Framegrabber | |||
| Prozessoren und Edge-AI-Beschleuniger | |||
| Sonstige Hardware | |||
| Software | Bildverarbeitungssoftware | ||
| Deep-Learning- und Software für künstliche Intelligenz | |||
| Visionssystem-Integrationssoftware | |||
| Sonstige Software | |||
| Nach Visionssystemtyp | 2D-Visionssysteme | ||
| 3D-Visionssysteme | |||
| Multispektral- und Hyperspektral-Visionssysteme | |||
| Wärme- und Infrarot-Visionssysteme | |||
| Sonstige Visionssysteme | |||
| Nach Bereitstellungsmodus | Edge-basiert | ||
| On-Premises | |||
| Cloud-verbunden | |||
| Hybrid | |||
| Nach Anwendung | Qualitätsprüfung und Fehlererkennung | ||
| Messung und Metrologie | |||
| Identifikation, optische Zeichenerkennung und Code-Lesen | |||
| Positionierung, Führung und Robotik | |||
| Prozessüberwachung und -steuerung | |||
| Sonstige Anwendungen | |||
| Nach Endverbraucherbranche | Automobil und Automobilkomponenten | ||
| Elektronik und Halbleiter | |||
| Lebensmittel und Getränke | |||
| Pharmazeutika und Life Sciences | |||
| Konsumgüter | |||
| Industriemaschinen und -ausrüstungen | |||
| Metalle und Fertigung | |||
| Sonstige Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Übriges Asien-Pazifik | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Smart-Factory-Visionssysteme?
Der Markt für Smart-Factory-Visionssysteme wird im Jahr 2026 auf 21,13 Milliarden USD geschätzt und soll bis 2031 34,33 Milliarden USD erreichen, bei einer CAGR von 10,19 %.
Was treibt die Nachfrage nach Smart-Factory-Visionssystemen an?
Deep-Learning-Genauigkeit, der Ausbau der Batterie- und Halbleiterproduktion, sinkende Edge-AI-Hardwarekosten und Fachkräftemangel unterstützen die Akzeptanz.
Welche Komponente wächst am schnellsten bei Smart-Factory-Visionssystemen?
Software soll bis 2031 mit einer CAGR von 11,45 % wachsen, da Hersteller in Modelltraining, -management und standortübergreifende Bereitstellung investieren.
Welcher Visionssystemtyp wächst am schnellsten?
3D-Visionssysteme sollen bis 2031 mit einer CAGR von 11,91 % wachsen, unterstützt durch den Bedarf an Batterieinspektion und robotischem Bin-Picking.
Welche Region führt bei Smart-Factory-Visionssystemen?
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 34,21 % und soll bis 2031 mit einer CAGR von 11,56 % wachsen.
Warum gewinnen Edge-basierte Systeme an Akzeptanz?
Edge-basierte Systeme verarbeiten Bilder in der Nähe der Produktionslinie und unterstützen schnelle Entscheidungen, während die Abhängigkeit von externen PCs und zentralen Servern reduziert wird.
Seite zuletzt aktualisiert am:



