
Tamanho e Participação do Mercado de Depósitos Tokenizados de Singapura
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
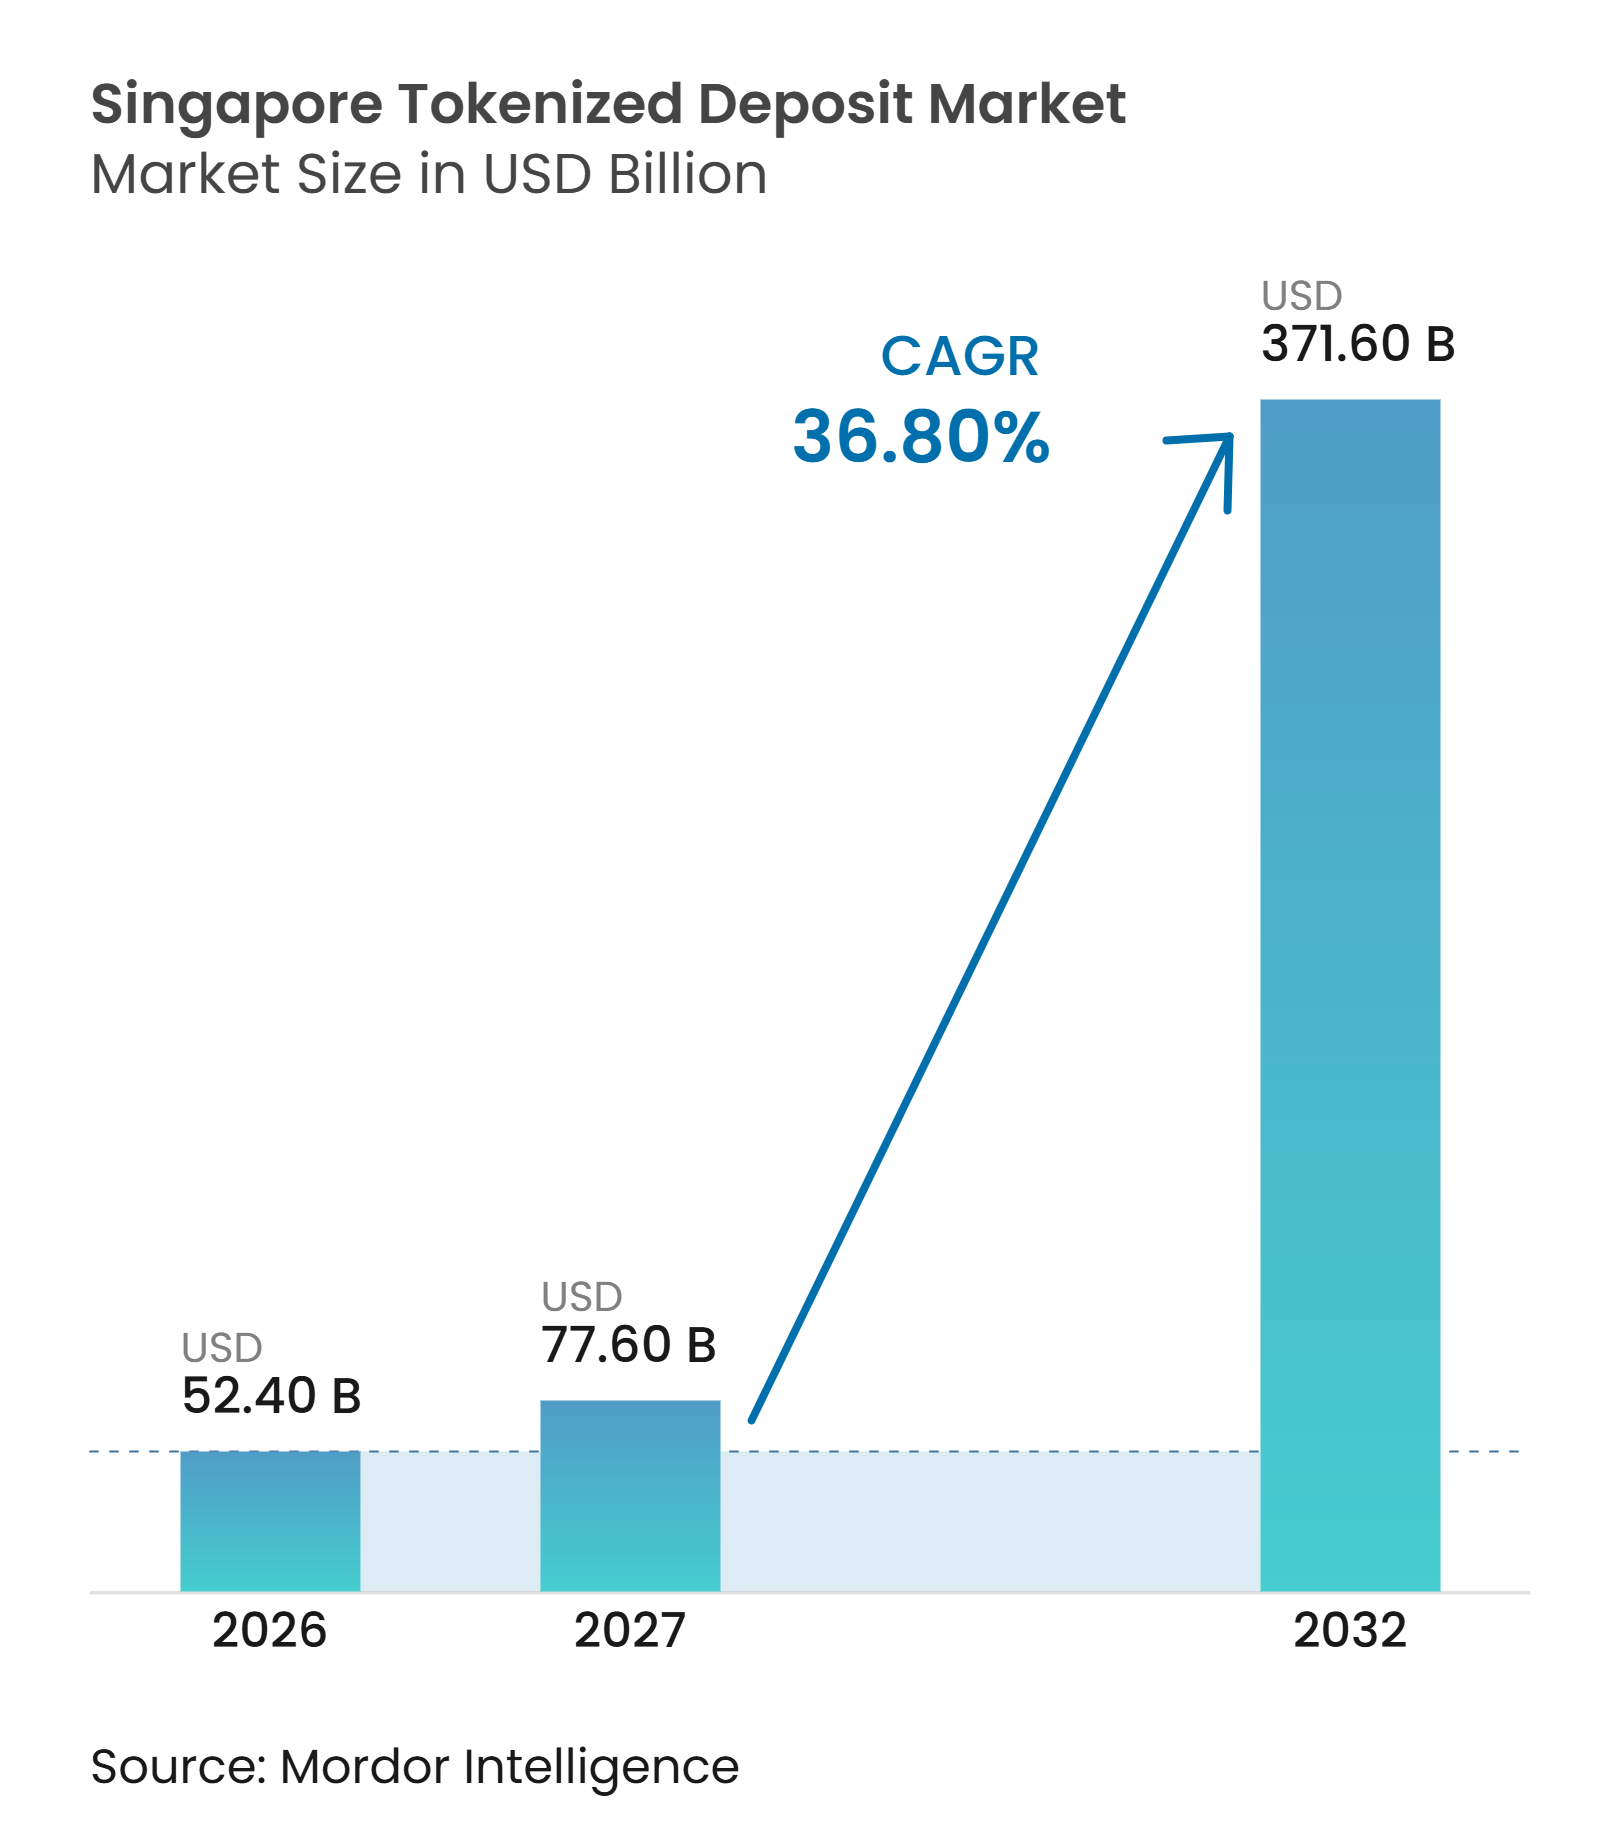
| Tamanho do mercado no ano base (2026) | 52.40 Bilhões de dólares |
| Tamanho do Mercado (2027) | 77.60 Bilhões de dólares |
| Tamanho do Mercado (2032) | 371.60 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 36.80 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Depósitos Tokenizados de Singapura por Mordor Intelligence
O tamanho do Mercado de Depósitos Tokenizados de Singapura deve aumentar de 52,40 bilhões de USD em 2026 para 77,60 bilhões de USD em 2027 e atingir 371,60 bilhões de USD até 2032, crescendo a um CAGR de 36,80% no período de 2027 a 2032.
O crescimento reflete a transição de ensaios técnicos para serviços bancários que apoiam atividades de tesouraria, pagamentos e liquidação em livros-razão distribuídos. A Autoridade Monetária de Singapura (MAS) está proporcionando um ambiente estruturado para a comercialização por meio do BLOOM, enquanto bancos estabelecidos testam processos interbancários em produção. DBS, OCBC e UOB concluíram transações interbancárias de depósitos tokenizados em dólar de Singapura (SGD) em produção no livro-razão da Swift em setembro de 2026, demonstrando que a atividade doméstica está avançando além de pilotos isolados. O mercado de depósitos tokenizados de Singapura também depende de vínculos funcionais entre bancos, redes e jurisdições, pois uma participação mais ampla pode aumentar o valor de cada rede participante. A coordenação regulatória, processos de liquidez resilientes e arranjos de custódia seguros determinarão a rapidez com que as implantações comerciais poderão se expandir pelos corredores transfronteiriços.
Principais Conclusões do Relatório
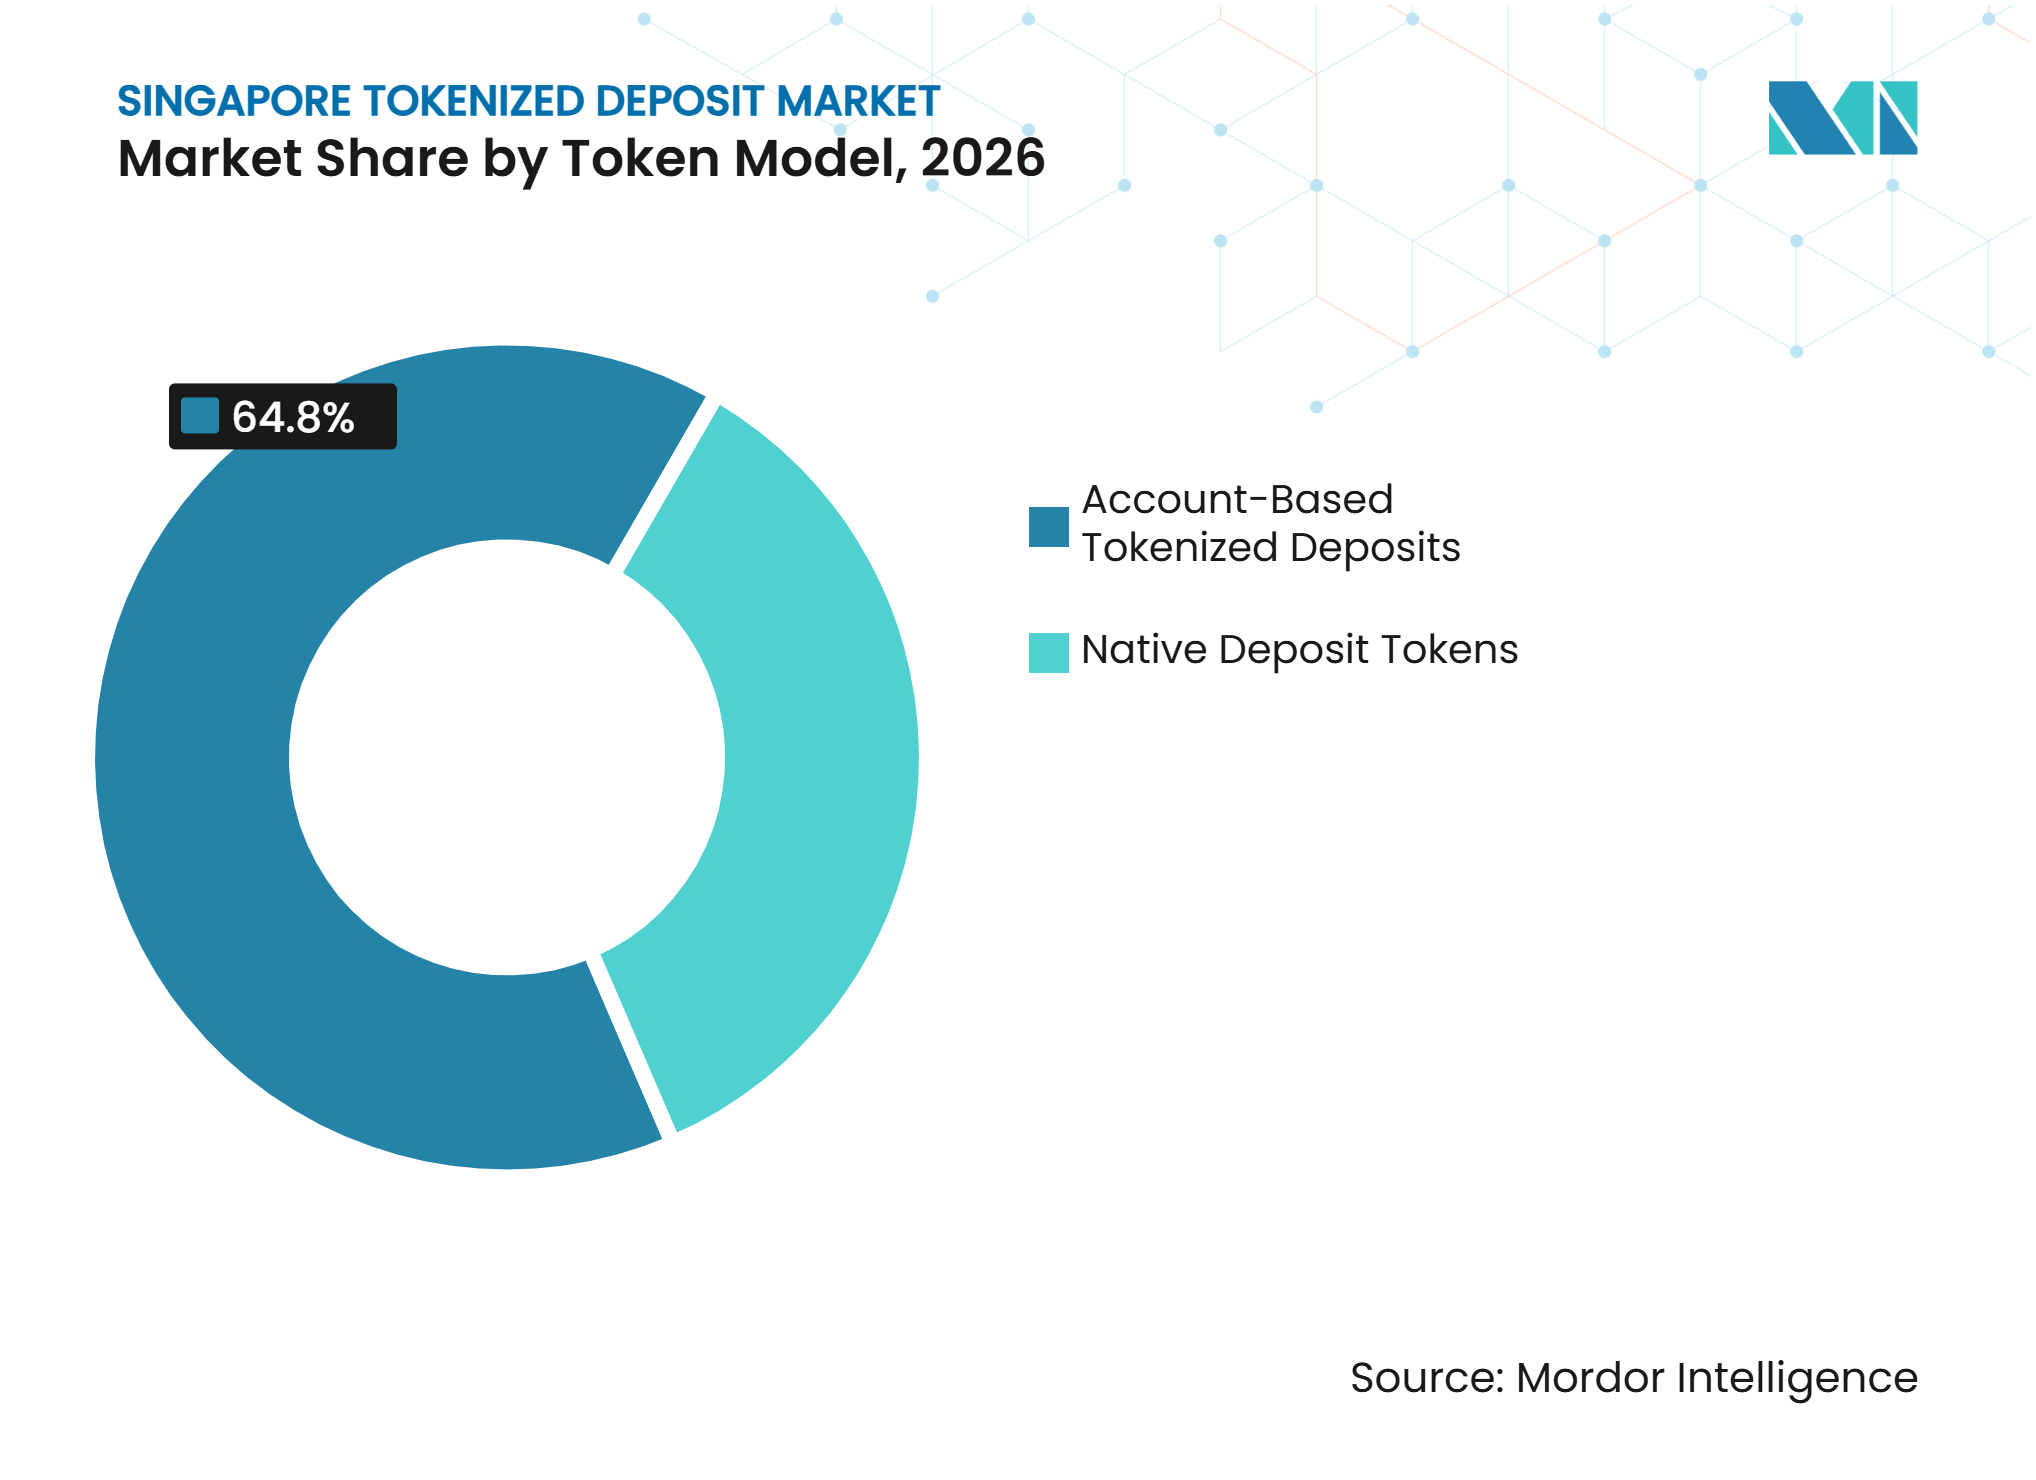
- Por modelo de token, os depósitos tokenizados baseados em conta capturaram 64,8% da participação do mercado de depósitos tokenizados de Singapura em 2026, enquanto os tokens de depósito nativos devem crescer a um CAGR de 43,5% até 2032.
- Por modelo de rede, as redes de banco único capturaram 44,6% da participação do mercado de depósitos tokenizados de Singapura em 2026, enquanto as redes interbancárias compartilhadas multibanco devem crescer a um CAGR de 45,6% até 2032.
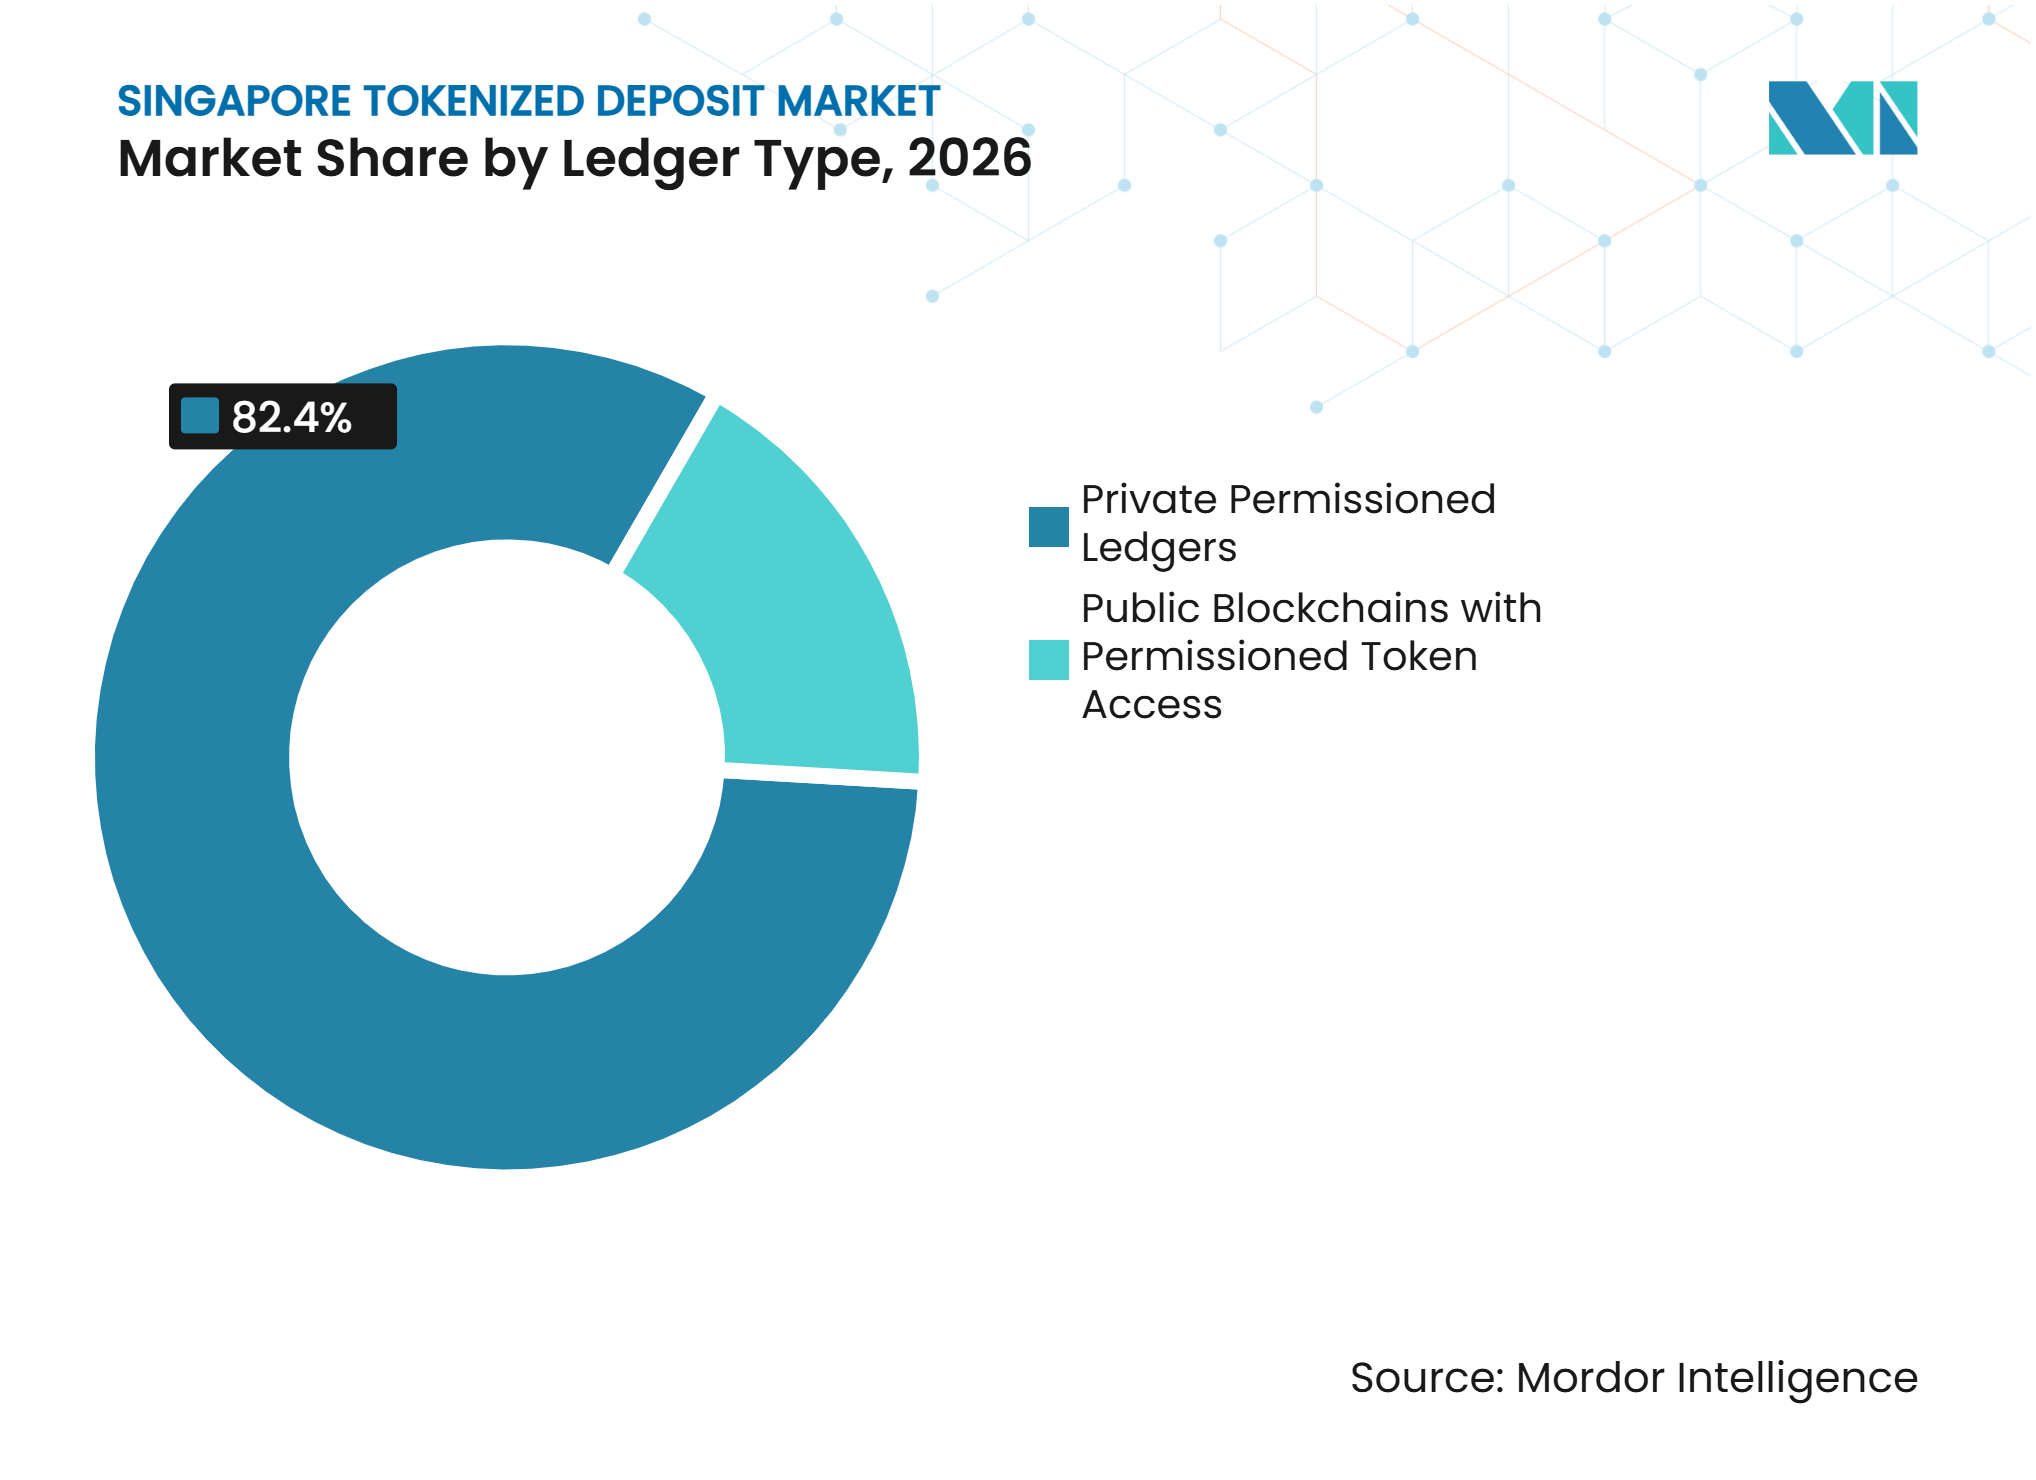
- Por tipo de livro-razão, os livros-razão privados com permissão capturaram 82,4% da participação do mercado de depósitos tokenizados de Singapura em 2026, enquanto as blockchains públicas com acesso a tokens com permissão devem crescer a um CAGR de 43,7% até 2032.
- Por caso de uso, a gestão de tesouraria e liquidez intragrupo capturou 29,7% da participação do mercado de depósitos tokenizados de Singapura em 2026, enquanto a liquidação de títulos e ativos digitais e a gestão de garantias devem crescer a um CAGR de 44,6% até 2032.
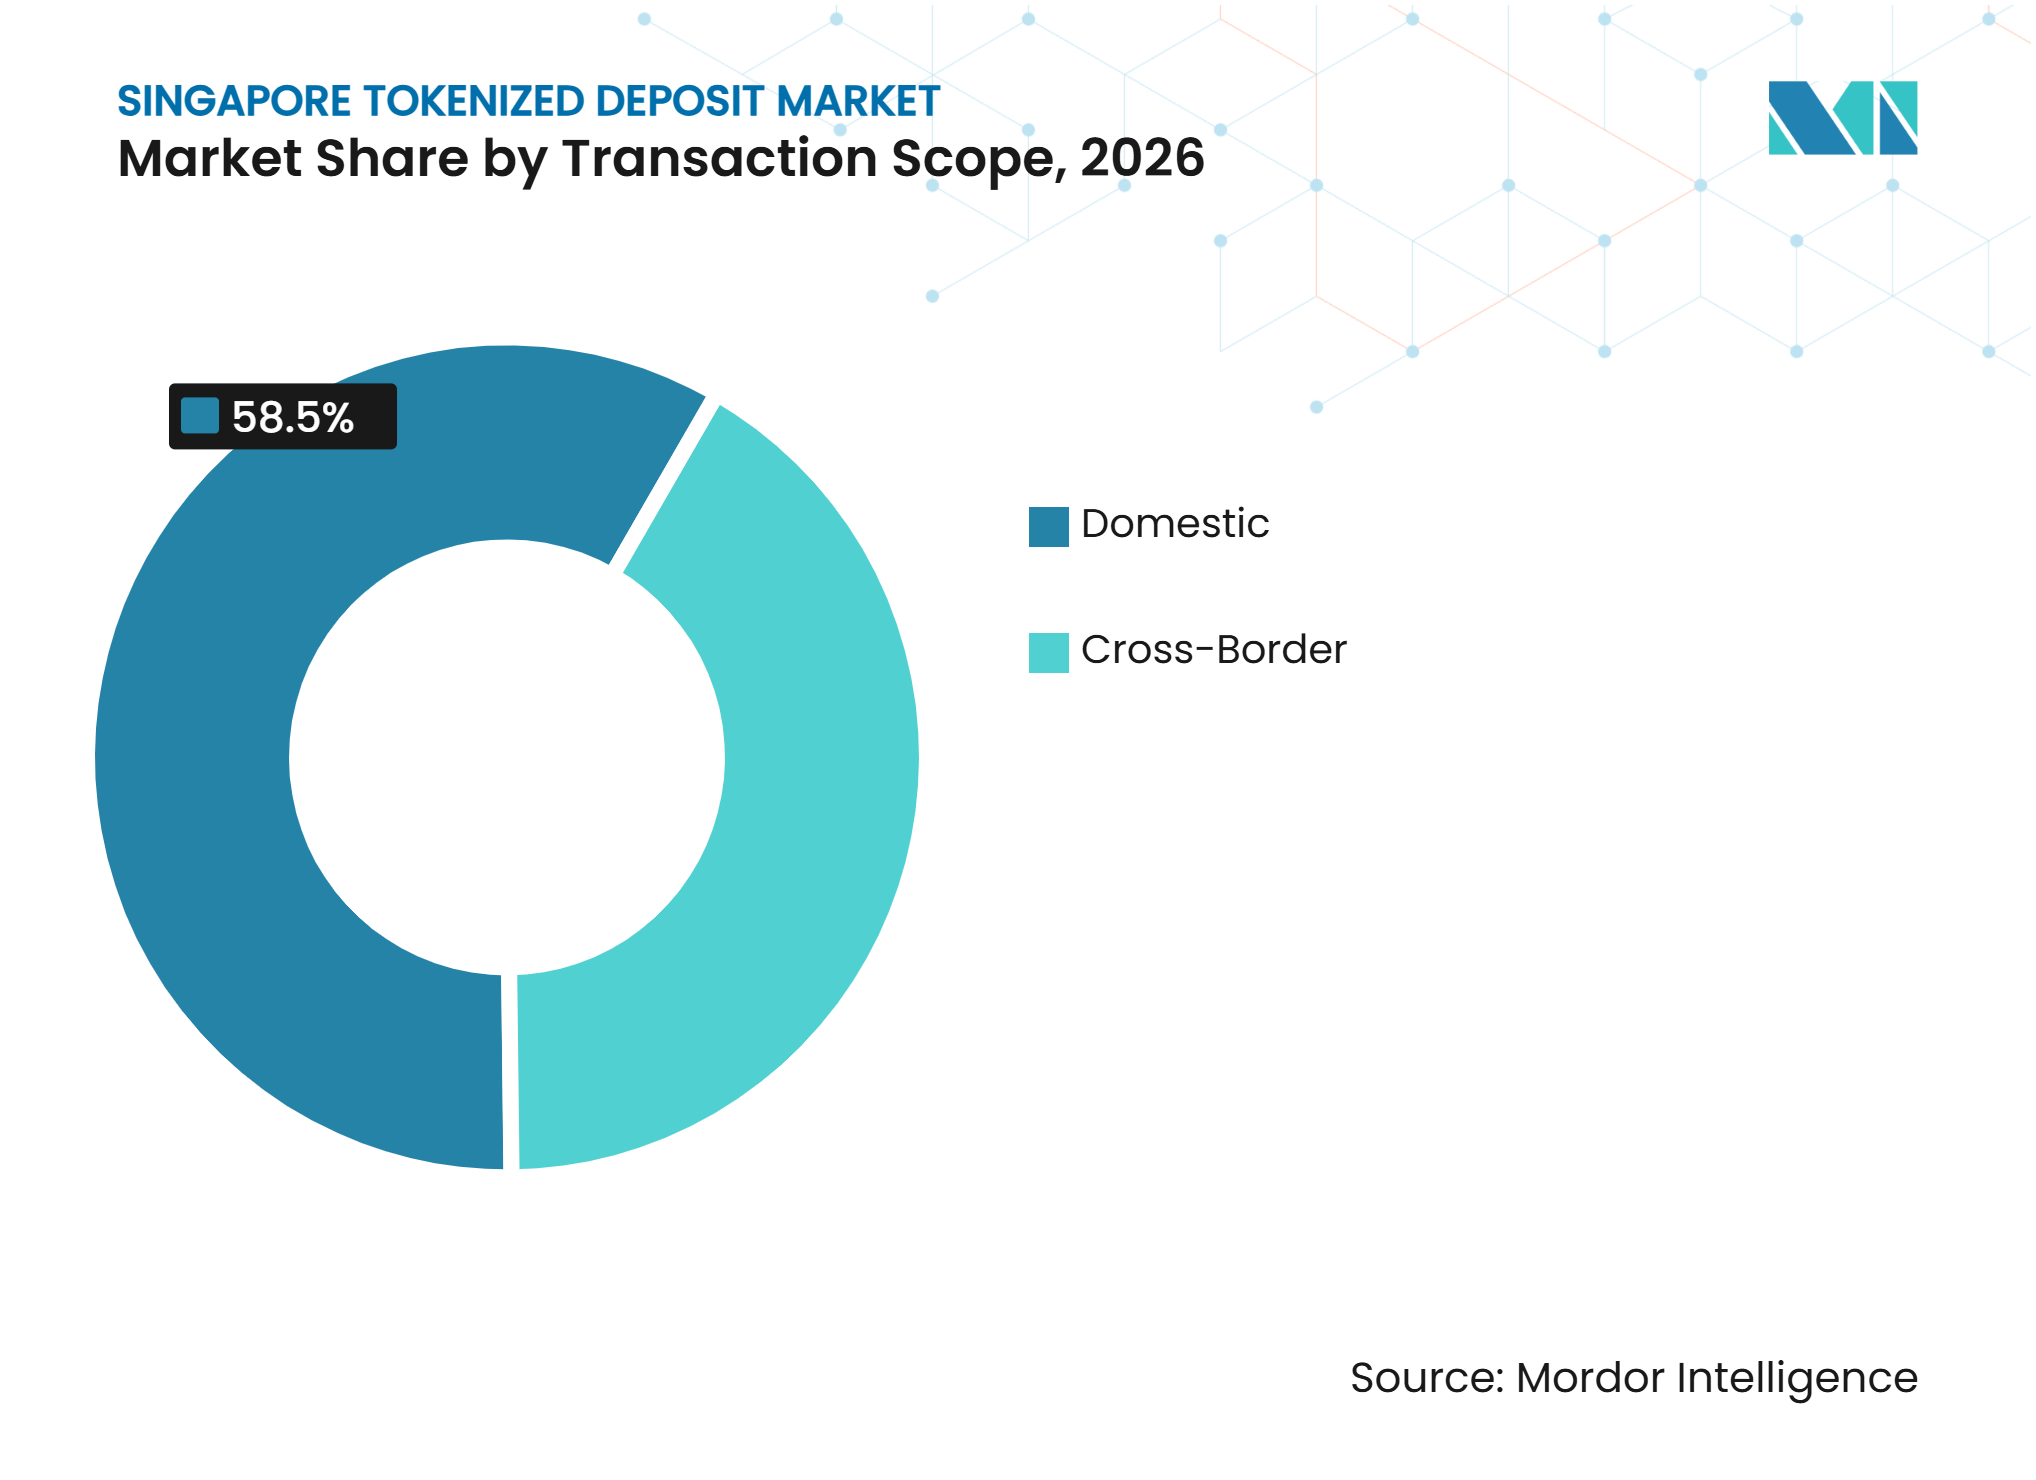
- Por escopo de transação, as transações domésticas capturaram 58,5% da participação do mercado de depósitos tokenizados de Singapura em 2026, enquanto as transações transfronteiriças devem crescer a um CAGR de 42,5% até 2032.
- Por usuário final, bancos e outras instituições captadoras de depósitos capturaram 40,3% da participação do mercado de depósitos tokenizados de Singapura em 2026, enquanto empresas de pagamentos, fintech e ativos digitais devem crescer a um CAGR de 44,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Gestão de Tesouraria Corporativa 24/7 e Liquidez Intradiária | +8.5% | Global, com maior intensidade nos corredores do hub de tesouraria da Ásia-Pacífico de Singapura | Curto prazo (≤ 2 anos) |
| Comercialização de Depósitos Bancários Tokenizados Liderada pela MAS | +7.2% | Doméstico em Singapura, com repercussão para a ASEAN por meio do BLOOM | Curto prazo (≤ 2 anos) |
| Pagamentos Corporativos Transfronteiriços e Eficiência de Liquidação | +5.8% | Singapura, ASEAN, Hong Kong e corredores globais | Médio prazo (2-4 anos) |
| Liquidação Multimoeda Interoperável para Operações de Tesouraria Regional | +4.5% | ASEAN, com repercussão para o Japão e o Oriente Médio e África | Médio prazo (2-4 anos) |
| Pagamentos Programáveis e Gestão Automatizada de Caixa Corporativo | +4.2% | Global, liderado pelos nós de Singapura e Hong Kong | Médio prazo (2-4 anos) |
| Liquidação de Ativos Tokenizados Usando Dinheiro Bancário Regulamentado | +3.1% | Singapura e centros globais de mercado de capitais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Gestão de Tesouraria Corporativa 24/7 e Liquidez Intradiária
O mercado de depósitos tokenizados de Singapura tem um caso comercial claro na tesouraria corporativa, onde transferências contínuas podem eliminar restrições de horário de corte de pagamentos. O HSBC lançou seu Serviço de Depósito Tokenizado em Singapura em outubro de 2025, permitindo transferências em tempo real em dólar de Singapura e dólar norte-americano (USD) entre carteiras de entidades a qualquer hora[1]. Este serviço pode reduzir lacunas de financiamento noturno para grupos corporativos que operam em diferentes fusos horários. O Standard Chartered lançou saldos de conta tokenizados em dólar de Singapura e dólar norte-americano para a Ant International em dezembro de 2025, permitindo que a implantação de fundos intragrupo se aproxime de um processo contínuo. Um melhor uso dos saldos intradiários pode reduzir fundos ociosos em entidades multinacionais. Isso cria uma demanda vinculada às operações de tesouraria, e não apenas às condições das taxas de juros.
Comercialização de Depósitos Bancários Tokenizados Liderada pela MAS
A MAS lançou o BLOOM em 16 de outubro de 2025, avançando além de uma abordagem de sandbox em direção ao trabalho comercial sobre liquidação de dinheiro digital, interoperabilidade e controles programáveis[2]. A iniciativa abrange moedas do G10 e asiáticas, liquidação doméstica e transfronteiriça, tesouraria corporativa e pagamentos agênticos. Em outubro de 2026, o Banco Negara da Malásia e o Banco da Tailândia aderiram como membros formuladores de políticas, ampliando a coordenação para 3 economias da ASEAN. A MAS concluiu um ensaio em produção em novembro de 2025, no qual empréstimos interbancários overnight foram liquidados com moeda digital de banco central de atacado na Testnet do dólar de Singapura. DBS, OCBC e UOB registraram a primeira emissão em produção de moeda digital de banco central de atacado em seus livros oficiais durante esse ensaio. Os requisitos existentes da MAS para pagamentos, prevenção à lavagem de dinheiro e combate ao financiamento do terrorismo moldam os passivos bancários tokenizados sem exigir reservas separadas.
Pagamentos Corporativos Transfronteiriços e Eficiência de Liquidação
Os custos de correspondência bancária transfronteiriça e os atrasos de liquidação são problemas centrais abordados pelo mercado de depósitos tokenizados de Singapura. O relatório da ISDA e da Ant International no âmbito do Projeto Guardian da MAS estimou que um framework comum de passivos bancários tokenizados para liquidação de câmbio poderia reduzir os custos de transações transfronteiriças em 12,5% e gerar economias superiores a 50 bilhões de USD até 2030[3]. A Partior conectou-se à OSTTRA e à Baton em junho de 2025 para apoiar a liquidação de pagamento contra pagamento usando fundos bancários comerciais tokenizados em dólar norte-americano, euro e dólar de Singapura em regime 24/7. O processamento de pagamento contra pagamento ajuda a evitar que uma perna da moeda seja liquidada antes da outra. O processo resultante pode reduzir a necessidade de grandes saldos nostro pré-financiados. Os bancos com atuação internacional podem, portanto, usar o modelo para revisar como o capital é alocado nas atividades de liquidação de câmbio.
Liquidação Multimoeda Interoperável para Operações de Tesouraria Regional
As redes sediadas em Singapura estão migrando de trilhos específicos de cada banco para arranjos de liquidação interligados que podem atender às operações de tesouraria regional. DBS e Kinexys by J.P. Morgan anunciaram um framework de interoperabilidade em novembro de 2025 para transferências entre o DBS Token Services e o Kinexys Digital Payments[4]. O framework conecta uma blockchain com permissão à blockchain pública Base e permite que clientes dos 2 bancos realizem pagamentos on-chain em tempo real. A OCBC lançou uma solução com a Ant International em outubro de 2026 que suporta movimentação de liquidez em dólar de Singapura e dólar norte-americano 24/7 entre Singapura e Malásia por meio do WhaleRTP. O BLOOM concentra-se na aceitação e liquidação entre jurisdições, interoperabilidade entre arranjos de dinheiro digital e controles programáveis. Esses elementos criam uma direção institucional comum para uma camada de liquidação regional, em vez de uma série de vínculos bilaterais não relacionados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Interoperabilidade Limitada entre Tokens Emitidos por Bancos e Redes de Liquidação | -4.2% | Global, mais aguda nos corredores de bancos e redes de Singapura | Curto prazo (≤ 2 anos) |
| Desafios de Coordenação Regulatória e Jurídica entre Jurisdições | -3.5% | ASEAN, Singapura, Hong Kong e corredores globais | Médio prazo (2-4 anos) |
| Restrições de Liquidez Bancária, Financiamento e Gestão de Balanço Patrimonial | -2.8% | Singapura doméstico e relações de correspondência bancária | Médio prazo (2-4 anos) |
| Riscos Operacionais de Cibersegurança, Gestão de Chaves Digitais e Liquidação | -2.4% | Global, com infraestrutura de livro-razão compartilhado concentrada em Singapura | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Interoperabilidade Limitada entre Tokens Emitidos por Bancos e Redes de Liquidação
A fragmentação entre plataformas bancárias continua sendo uma limitação imediata para o mercado de depósitos tokenizados de Singapura. Cada banco pode operar seu próprio livro-razão, design de carteira e lógica de liquidação, exigindo novas conexões bilaterais à medida que as redes se expandem. A transação Swift de setembro de 2026 entre DBS, OCBC e UOB utilizou uma camada de orquestração em vez de um único livro-razão unificado. Essa abordagem preserva a autonomia institucional, mas não cria interoperabilidade nativa entre todos os tokens emitidos por bancos. Um padrão comum de troca e resgate, semelhante em função ao ISO 20022, reduziria os custos de integração e o esforço de governança. Até que esse padrão seja estabelecido, a expansão da rede provavelmente continuará sendo operacionalmente mais exigente do que a integração convencional de pagamentos domésticos.
Riscos Operacionais de Cibersegurança, Gestão de Chaves Digitais e Liquidação
A migração de passivos de depósito para infraestrutura de livro-razão distribuído introduz riscos que diferem dos processos convencionais de core banking. A IOSCO identificou vulnerabilidades específicas da tokenização, incluindo defeitos em contratos inteligentes, riscos em designs de livros-razão transparentes e ataques que afetam redes sem permissão. O relatório técnico da UIT sobre segurança de carteiras digitais também identificou o roubo de chaves e o código malicioso em contratos inteligentes como preocupações materiais para carteiras digitais institucionais. A perda de chave privada pode ser irreversível, tornando essenciais procedimentos robustos de custódia e recuperação. A custódia por computação multipartidária e os requisitos de backup off-chain podem aumentar o custo de uma participação segura. Esses controles podem colocar instituições captadoras de depósitos menores em desvantagem e reforçar a posição dos incumbentes bem capitalizados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Token:
Modelos Baseados em Conta Lideram a Implantação AtualOs depósitos tokenizados baseados em conta detinham 64,8% da participação do mercado de depósitos tokenizados de Singapura em 2026. Eles representam direitos sobre saldos de depósitos existentes e podem permitir que os bancos integrem a tokenização com os sistemas de core banking em etapas. O Serviço de Depósito Tokenizado do HSBC opera em 6 mercados e 7 moedas, enquanto o Standard Chartered oferece uma solução em dólar de Singapura e dólar norte-americano para a Ant International. Esses exemplos mostram por que os bancos preferem uma abordagem que utiliza estruturas de conta familiares. O modelo pode reduzir o risco inicial de implementação para instituições supervisionadas. Ele também apoia uma transição gradual das operações bancárias existentes para atividades de pagamento habilitadas por livro-razão.
Os tokens de depósito nativos devem se expandir a um CAGR de 43,5% até 2032. Seu apelo vem de funções como entrega contra pagamento atômica, fluxos de caixa programáveis e conexão com plataformas de títulos on-chain e garantias. O piloto da UOB e da OCBC mostrou como títulos tokenizados e moeda digital de banco central de atacado podem ser trocados simultaneamente para repo intradiário e gestão de garantias. Essa funcionalidade pode ser mais difícil de replicar de forma eficiente por meio de estruturas baseadas em conta. O setor de depósitos tokenizados de Singapura pode, portanto, suportar ambos os modelos à medida que os bancos adequam a arquitetura às necessidades operacionais específicas. Os depósitos baseados em conta provavelmente continuarão sendo importantes mesmo com o aumento do uso de tokens nativos em fluxos de trabalho de liquidação mais complexos.


Por Modelo de Rede:
Redes Compartilhadas Ampliam a Base EndereçávelAs redes de banco único detinham 44,6% do mercado em 2026. Os bancos construíram muitas dessas plataformas proprietárias antes que arranjos comuns de interoperabilidade se tornassem disponíveis. Essas redes podem atender grandes clientes multinacionais dentro da própria base de relacionamento do banco. Seu alcance é, no entanto, limitado pelo perímetro de clientes do banco emissor. Isso as torna úteis para implantações imediatas de tesouraria, mas menos adequadas para atividades multibanco amplas. O mercado de depósitos tokenizados de Singapura continua a usar essas redes como base para os primeiros serviços comerciais.
As redes interbancárias compartilhadas multibanco devem crescer a um CAGR de 45,6% até 2032. Elas podem criar maior utilidade porque os participantes podem liquidar entre instituições, e não apenas dentro de um banco. As primeiras transações em dólar de Singapura lideradas pela Swift em produção entre DBS, OCBC e UOB em setembro de 2026 mostraram um caminho prático em direção a esse modelo. Os vínculos bilaterais interbancários e entre redes oferecem uma opção de transição enquanto padrões comuns se desenvolvem. A Partior e a LSEG Digital Settlement House estão planejando uma solução Multi-Settlement Bank para lançamento em produção e integração comercial a partir do primeiro trimestre de 2027. Essa estrutura aponta para um papel de compensação e provisão de liquidez em nível de rede ao lado dos depósitos emitidos por bancos.
Por Tipo de Livro-Razão:
Infraestrutura com Permissão Lidera o Uso InstitucionalOs livros-razão privados com permissão responderam por 82,4% do mercado em 2026. O acesso controlado apoia a integração dos requisitos de prevenção à lavagem de dinheiro e combate ao financiamento do terrorismo nas operações bancárias. O modelo também se adequa às expectativas de governança das instituições captadoras de depósitos supervisionadas. Os sistemas com permissão oferecem aos bancos um controle mais claro sobre o acesso dos participantes e as regras operacionais. Eles são, portanto, a arquitetura de referência para a implantação institucional atual. Isso não impede que os bancos considerem outros designs onde os controles possam ser aplicados de forma eficaz.
As blockchains públicas com acesso a tokens com permissão devem crescer a um CAGR de 43,7% até 2032. Os tokens de depósito JPMD do JPMorgan na rede Base Ethereum Layer 2, com Mastercard e B2C2 entre os primeiros participantes do ensaio, mostram como um produto institucional controlado pode operar por meio de infraestrutura de cadeia pública. A MAS avalia instrumentos tokenizados com base na substância econômica, e não no tipo de livro-razão. Essa posição permite que os bancos testem diferentes abordagens técnicas. Os padrões de custódia institucional e as práticas confiáveis de gestão de chaves continuam sendo necessários antes que o uso de cadeia pública possa se ampliar. O mercado de depósitos tokenizados de Singapura pode, consequentemente, se desenvolver por meio de uma combinação de redes privadas e de acesso híbrido.

Por Caso de Uso:
Tesouraria Lidera enquanto a Liquidação de Títulos Ganha RitmoA gestão de tesouraria e liquidez intragrupo representou 29,7% do tamanho do mercado de depósitos tokenizados de Singapura em 2026. Standard Chartered, HSBC, DBS e OCBC utilizaram a implantação de liquidez 24/7 com grandes clientes corporativos para apoiar esse caso de uso. A atividade de tesouraria se beneficia de uma visibilidade mais frequente dos saldos e de uma movimentação mais rápida entre entidades jurídicas. O caso de uso pode se adequar aos processos existentes de gestão de caixa corporativo sem exigir mudanças imediatas na infraestrutura mais ampla do mercado de capitais. Ele também oferece aos bancos uma rota inicial para a comercialização com clientes estabelecidos. Isso explica sua posição como o maior caso de uso no mercado de depósitos tokenizados de Singapura atual.
A liquidação de títulos e ativos digitais e a gestão de garantias devem se expandir a um CAGR de 44,6% até 2032. O segmento usa dinheiro bancário tokenizado como a perna de caixa em transações de entrega contra pagamento. O Projeto Guardian registrou trabalho em fundos tokenizados em produção por DBS, UBS Group e Ant Group. A liquidação de câmbio e de pagamento contra pagamento também está avançando por meio da conexão da Partior com a OSTTRA e a Baton. Os pagamentos institucionais de terceiros e a atividade de varejo permanecem menos desenvolvidos porque os arranjos de identidade e carteira requerem mais trabalho. O framework Purpose Bound Money da MAS está desenvolvendo condições para aplicações de dinheiro digital mais controladas.
Por Escopo de Transação:
Sistemas Domésticos Apoiam a Expansão TransfronteiriçaAs transações domésticas responderam por 58,5% do mercado em 2026. Essa posição é sustentada pela infraestrutura do dólar de Singapura desenvolvida por meio do Projeto Orchid, pelo ensaio de moeda digital de banco central de atacado de novembro de 2025 e pela transação interbancária em produção de setembro de 2026. A experiência operacional doméstica pode dar a bancos e reguladores confiança antes de entrarem em implantações multijurisdicionais. Ela também fornece a base de liquidez local necessária para vínculos de liquidação mais amplos. O mercado de depósitos tokenizados de Singapura, portanto, depende da execução doméstica como uma base prática importante. Essa atividade não está isolada dos planos transfronteiriços porque cria os processos utilizados nos corredores regionais.
As transações transfronteiriças devem crescer a um CAGR de 42,5% até 2032. O papel de Singapura como centro de tesouraria e financeiro da Ásia-Pacífico torna a liquidação corporativa internacional um caso de uso central. O vínculo da OCBC com a Ant International em outubro de 2026 criou um arranjo em produção para movimentação de liquidez 24/7 entre Singapura e Malásia. A expansão do BLOOM para incluir os bancos centrais da Malásia e da Tailândia adiciona um canal de política para trabalhos relacionados na ASEAN. A implantação transfronteiriça precisará de frameworks jurídicos, regulatórios e operacionais compatíveis em cada corredor. O ritmo de expansão dependerá, portanto, tanto da coordenação quanto da tecnologia de livro-razão subjacente.
Por Usuário Final:
Bancos Lideram a Adoção e fintechs Impulsionam o CrescimentoBancos e outras instituições captadoras de depósitos capturaram 40,3% do mercado em 2026. Eles atuam tanto como emissores de depósitos tokenizados quanto como usuários primários de arranjos de liquidação interbancária. Empresas de mercado de capitais e investimentos também participam por meio do trabalho do Projeto Guardian sobre liquidação de títulos tokenizados e cotas de fundos. Os bancos possuem as licenças, os relacionamentos com clientes e as funções de balanço patrimonial necessárias para emitir dinheiro bancário regulamentado. Essas características os colocam no centro da implantação atual. Seu papel continuará sendo relevante à medida que as redes se estendam a mais participantes corporativos e financeiros.
Empresas de pagamentos, fintech e ativos digitais devem crescer a um CAGR de 44,5% até 2032. A Ant International processa mais de 1 terço de suas transações on-chain, demonstrando o maior potencial de utilização das plataformas fintech em comparação com os usuários corporativos bancários tradicionais. Grandes corporações e multinacionais são usuários iniciais para otimização de tesouraria, enquanto as pequenas e médias empresas continuam sendo um grupo mal atendido na avaliação da MAS. Entidades do setor público e pessoas físicas ainda são categorias emergentes de participantes. O piloto de desembolso programável de subsídios do DBS com a Enterprise Singapore fornece um exemplo inicial de governo para empresa. O mercado de depósitos tokenizados de Singapura pode se ampliar por meio desses usuários à medida que os sistemas de carteira, identidade e conformidade se tornem mais maduros.
Análise Geográfica
Singapura
Singapura é a base primária do mercado de depósitos tokenizados de Singapura e suporta atividades em produção em escala institucional. A MAS criou o BLOOM com mais de 16 participantes fundadores de bancos, fintechs e redes de pagamento, proporcionando um ambiente compartilhado para trabalhos de compensação, conformidade e pagamentos programáveis. DBS, OCBC e UOB concluíram transações interbancárias de depósitos tokenizados em dólar de Singapura em produção por meio do livro-razão da Swift em setembro de 2026. A Swift confirmou em julho de 2026 que o livro-razão estava pronto para uso inicial com 17 bancos em 6 continentes. O ensaio na testnet do dólar de Singapura de novembro de 2025 também demonstrou empréstimos interbancários overnight liquidados com moeda digital de banco central de atacado. A MAS aplica os requisitos existentes de capital, liquidez e prevenção à lavagem de dinheiro aos passivos bancários tokenizados, mantendo a implantação dentro de um framework supervisório familiar.
Conectividade Regional da ASEAN
Os vínculos com a ASEAN estão se tornando uma extensão prática da base de liquidação doméstica de Singapura. O Banco Negara da Malásia e o Banco da Tailândia aderiram ao BLOOM como membros formuladores de políticas em outubro de 2026, conectando 3 jurisdições de bancos centrais da ASEAN no trabalho sobre liquidação de dinheiro digital. Essa coordenação apoia o trabalho nos corredores do dólar de Singapura, ringgit malaio e baht tailandês sem declarar uma participação ou tamanho de mercado regional separado. OCBC e Ant International introduziram uma plataforma em outubro de 2026 para movimentação 24/7 de dólar de Singapura e dólar norte-americano entre Singapura e Malásia. SBI Shinsei Bank, Partior e DeCurret DCP assinaram um memorando de entendimento em setembro de 2025 para estudar a compensação multimoeda usando depósitos tokenizados. Esses desenvolvimentos mostram que a expansão regional depende tanto de corredores comerciais quanto de coordenação de políticas.
Interconexões Globais
As conexões globais posicionam Singapura como um nó de múltiplas redes que vincula a atividade da ASEAN ao Reino Unido, Estados Unidos, Japão, Hong Kong e Europa. O Serviço de Depósito Tokenizado do HSBC está disponível em 6 mercados e 7 moedas, ilustrando o alcance de um serviço introduzido em Singapura. O Deutsche Bank concluiu seu primeiro pagamento denominado em euro por meio da Partior em setembro de 2025, com o DBS como banco beneficiário. A transação mostra que Singapura está participando da liquidação tokenizada intercontinental, e não apenas do roteamento regional. O framework DBS e Kinexys também vincula uma plataforma bancária de Singapura a uma plataforma de pagamentos em cadeia pública dos Estados Unidos. A MAS apoia o trabalho Global Layer One da Swift com o Banco da Inglaterra, o Banque de France e o Banco Central Europeu, que visa desenvolver ferramentas de interoperabilidade para redes globais. Essa abordagem pode reduzir a necessidade de arranjos bilaterais separados à medida que as conexões internacionais se expandem.
Cenário Competitivo
Concentração do Mercado
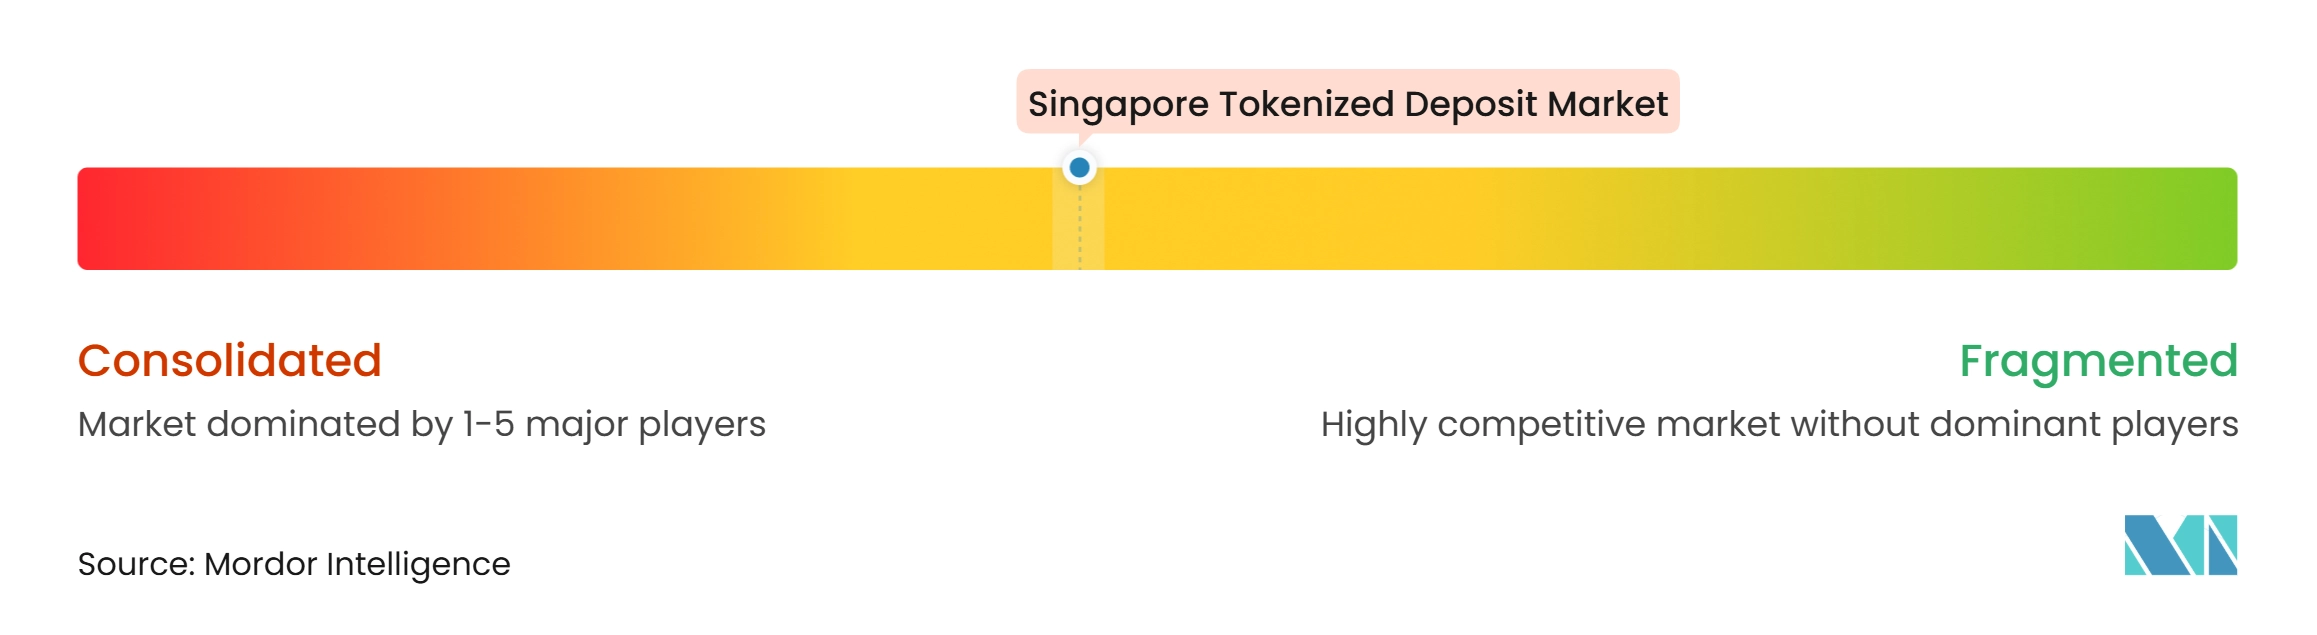
O mercado de depósitos tokenizados de Singapura é moderadamente concentrado em infraestrutura e mais ativamente disputado na entrega de produtos. DBS, OCBC e UOB têm vantagens estruturais como bancos de compensação primária do dólar de Singapura e como os bancos que concluíram transações interbancárias em dólar de Singapura em produção no livro-razão da Swift. O HSBC compete por meio de um Serviço de Depósito Tokenizado que abrange 6 mercados e 7 moedas. O Standard Chartered oferece uma solução de depósito tokenizado em dólar de Singapura e dólar norte-americano para a Ant International em Singapura. Esses produtos oferecem a clientes corporativos multinacionais acesso a serviços de tesouraria multimoeda por meio de relacionamentos bancários estabelecidos. Os bancos de Singapura estão respondendo por meio de arranjos de interoperabilidade que ampliam o alcance da rede sem depender apenas de suas próprias plataformas internas.
O Kinexys Digital Payments do JPMorgan amplia a concorrência em direção à atividade de ativos digitais e fintech de pagamentos. Seu trabalho com tokens de depósito JPMD na rede Base incluiu participantes iniciais do ensaio como Mastercard e B2C2. DBS e Kinexys anunciaram seu framework de transferência interbancária em novembro de 2025, fornecendo um exemplo específico de redes concorrentes trabalhando em direção a uma liquidação compatível. A Ant International tem uma posição distinta porque é tanto um parceiro comercial quanto um grande usuário de processos de pagamento on-chain. A empresa processa mais de 1 terço de suas transações on-chain, o que pode acelerar o desenvolvimento de casos de uso empresariais. A concorrência é, portanto, moldada pela capacidade de infraestrutura, cobertura de moedas, conectividade corporativa e capacidade de atender aos requisitos operacionais regulamentados.
A Partior ocupa um papel distinto como uma rede de compensação blockchain neutra, em vez de um emissor de depósitos tokenizados. Sua proposta de valor centra-se na adesão à rede, cobertura de moedas e arranjos de compensação. A Partior e a LSEG Digital Settlement House anunciaram uma solução Multi-Settlement Bank em setembro de 2026, com lançamento em produção e integração de bancos de liquidação adicionais planejados a partir do primeiro trimestre de 2027. A MAS identificou oportunidades no acesso de pequenas e médias empresas à tesouraria, desembolsos programáveis de financiamento ao comércio e fluxos de trabalho de pagamentos agênticos. O Projeto Agorá do BIS reúne 7 bancos centrais e mais de 40 instituições financeiras regulamentadas para estudar depósitos tokenizados e reservas para pagamentos transfronteiriços. Essas iniciativas mantêm o campo competitivo aberto a bancos, redes de liquidação neutras e parceiros tecnológicos.
Líderes do Setor de Depósitos Tokenizados de Singapura
-
DBS
-
Standard Chartered PLC
-
HSBC Holdings plc
-
Partior Pte. Ltd.
-
J.P. Morgan Chase & Co.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Depósitos Tokenizados de Singapura Empresas cobertas neste relatório
- DBS Bank Ltd.
- Oversea-Chinese Banking Corporation Limited (OCBC)
- United Overseas Bank Limited (UOB)
- HSBC Holdings plc
- Standard Chartered PLC
- JPMorgan Chase & Co.
- Citigroup Inc.
- Partior Pte. Ltd.
- SWIFT
- Ant International
- Bank of America Corporation
- BNP Paribas
- Société Générale
- MUFG Bank, Ltd.
- Sumitomo Mitsui Banking Corporation (SMBC)
- Deutsche Bank AG
- UBS Group AG
- BNY Mellon
- Barclays PLC
- Wells Fargo & Company
Desenvolvimentos industriais recentes em Mercado de Depósitos Tokenizados de Singapura
- Outubro de 2026: A MAS anunciou que o Banco Negara da Malásia e o Banco da Tailândia aderiram ao BLOOM como membros formuladores de políticas, com novos participantes incluindo Airwallex, Mastercard, Maybank, Nium, Ripple, ShopeePay, Visa e o Grupo Banco Mundial. A iniciativa ampliada abrange aceitação de dinheiro digital transfronteiriço, liquidação, interoperabilidade e controles programáveis em 3 jurisdições de bancos centrais da ASEAN.
- Outubro de 2026: A OCBC lançou uma solução de depósito tokenizado com a Ant International, permitindo gestão de tesouraria 24/7 e movimentação de liquidez entre entidades de Singapura e Malásia por meio da plataforma de liquidação blockchain WhaleRTP. É o primeiro corredor de depósito tokenizado transfronteiriço em produção conectando Singapura ao continente da ASEAN.
- Setembro de 2026: DBS, OCBC e UOB concluíram as primeiras transações interbancárias de depósitos tokenizados em dólar de Singapura em produção no livro-razão baseado em blockchain da Swift, demonstrando pagamentos programáveis em dólar de Singapura e dólar norte-americano 24/7. O marco seguiu a confirmação da Swift em julho de 2026 de que seu livro-razão estava pronto para uso inicial com 17 bancos em 6 continentes.
- Setembro de 2026: A Partior e a LSEG Digital Settlement House anunciaram uma colaboração estratégica para fornecer liquidez bancária de liquidação sempre ativa por meio de uma solução Multi-Settlement Bank. O lançamento em produção e a integração comercial de bancos de liquidação adicionais estão planejados a partir do primeiro trimestre de 2027.
Escopo do Relatório do Mercado de Depósitos Tokenizados de Singapura
Visão geral da segmentação
| Depósitos Tokenizados Baseados em Conta |
| Tokens de Depósito Nativos |
| Redes de Banco Único (Intrabancárias) |
| Interbancário – Redes Compartilhadas Multibanco |
| Interbancário – Vínculos Bilaterais e entre Redes |
| Livros-Razão Privados com Permissão |
| Blockchains Públicas com Acesso a Tokens com Permissão |
| Liquidação de Títulos e Ativos Digitais e Gestão de Garantias |
| Liquidação de Câmbio e PvP |
| Gestão de Tesouraria e Liquidez Intragrupo |
| Pagamentos Comerciais e Institucionais de Terceiros |
| Pagamentos de Varejo e Outros |
| Doméstico |
| Transfronteiriço |
| Bancos e Outras Instituições Captadoras de Depósitos | |
| Empresas de Mercado de Capitais e Investimentos | |
| Empresas de Pagamentos, fintech e Ativos Digitais | |
| Corporações Não Financeiras | Grandes Corporações e Multinacionais |
| PMEs | |
| Entidades do Setor Público e Governamental | |
| Pessoas Físicas |
| Por Modelo de Token | Depósitos Tokenizados Baseados em Conta | |
| Tokens de Depósito Nativos | ||
| Por Modelo de Rede | Redes de Banco Único (Intrabancárias) | |
| Interbancário – Redes Compartilhadas Multibanco | ||
| Interbancário – Vínculos Bilaterais e entre Redes | ||
| Por Tipo de Livro-Razão | Livros-Razão Privados com Permissão | |
| Blockchains Públicas com Acesso a Tokens com Permissão | ||
| Por Caso de Uso | Liquidação de Títulos e Ativos Digitais e Gestão de Garantias | |
| Liquidação de Câmbio e PvP | ||
| Gestão de Tesouraria e Liquidez Intragrupo | ||
| Pagamentos Comerciais e Institucionais de Terceiros | ||
| Pagamentos de Varejo e Outros | ||
| Por Escopo de Transação | Doméstico | |
| Transfronteiriço | ||
| Por Usuário Final | Bancos e Outras Instituições Captadoras de Depósitos | |
| Empresas de Mercado de Capitais e Investimentos | ||
| Empresas de Pagamentos, fintech e Ativos Digitais | ||
| Corporações Não Financeiras | Grandes Corporações e Multinacionais | |
| PMEs | ||
| Entidades do Setor Público e Governamental | ||
| Pessoas Físicas | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de depósitos tokenizados de Singapura?
O tamanho do mercado de depósitos tokenizados de Singapura é estimado em 71,7 bilhões de USD em 2027 e deve atingir 371,6 bilhões de USD até 2032.
O que está impulsionando a adoção de depósitos tokenizados em Singapura?
Transferências contínuas de tesouraria corporativa, comercialização liderada pela MAS e eficiência de liquidação transfronteiriça estão impulsionando a adoção.
Qual modelo de token lidera a implantação atual?
Os depósitos tokenizados baseados em conta lideram com uma participação de 64,8% em 2026, enquanto os tokens de depósito nativos devem crescer a um CAGR de 43,5% até 2032.
Qual modelo de rede está crescendo mais rapidamente?
As redes interbancárias compartilhadas multibanco devem crescer a um CAGR de 45,6% até 2032.
Qual caso de uso tem o crescimento projetado mais forte?
A liquidação de títulos e ativos digitais e a gestão de garantias devem crescer a um CAGR de 44,6% até 2032.
O que limita uma implantação mais ampla de depósitos tokenizados?
Lacunas de interoperabilidade, necessidades de coordenação entre jurisdições, pressões sobre o balanço patrimonial e riscos de cibersegurança continuam sendo restrições importantes.