
Taille et part du marché des dépôts tokenisés à Singapour
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
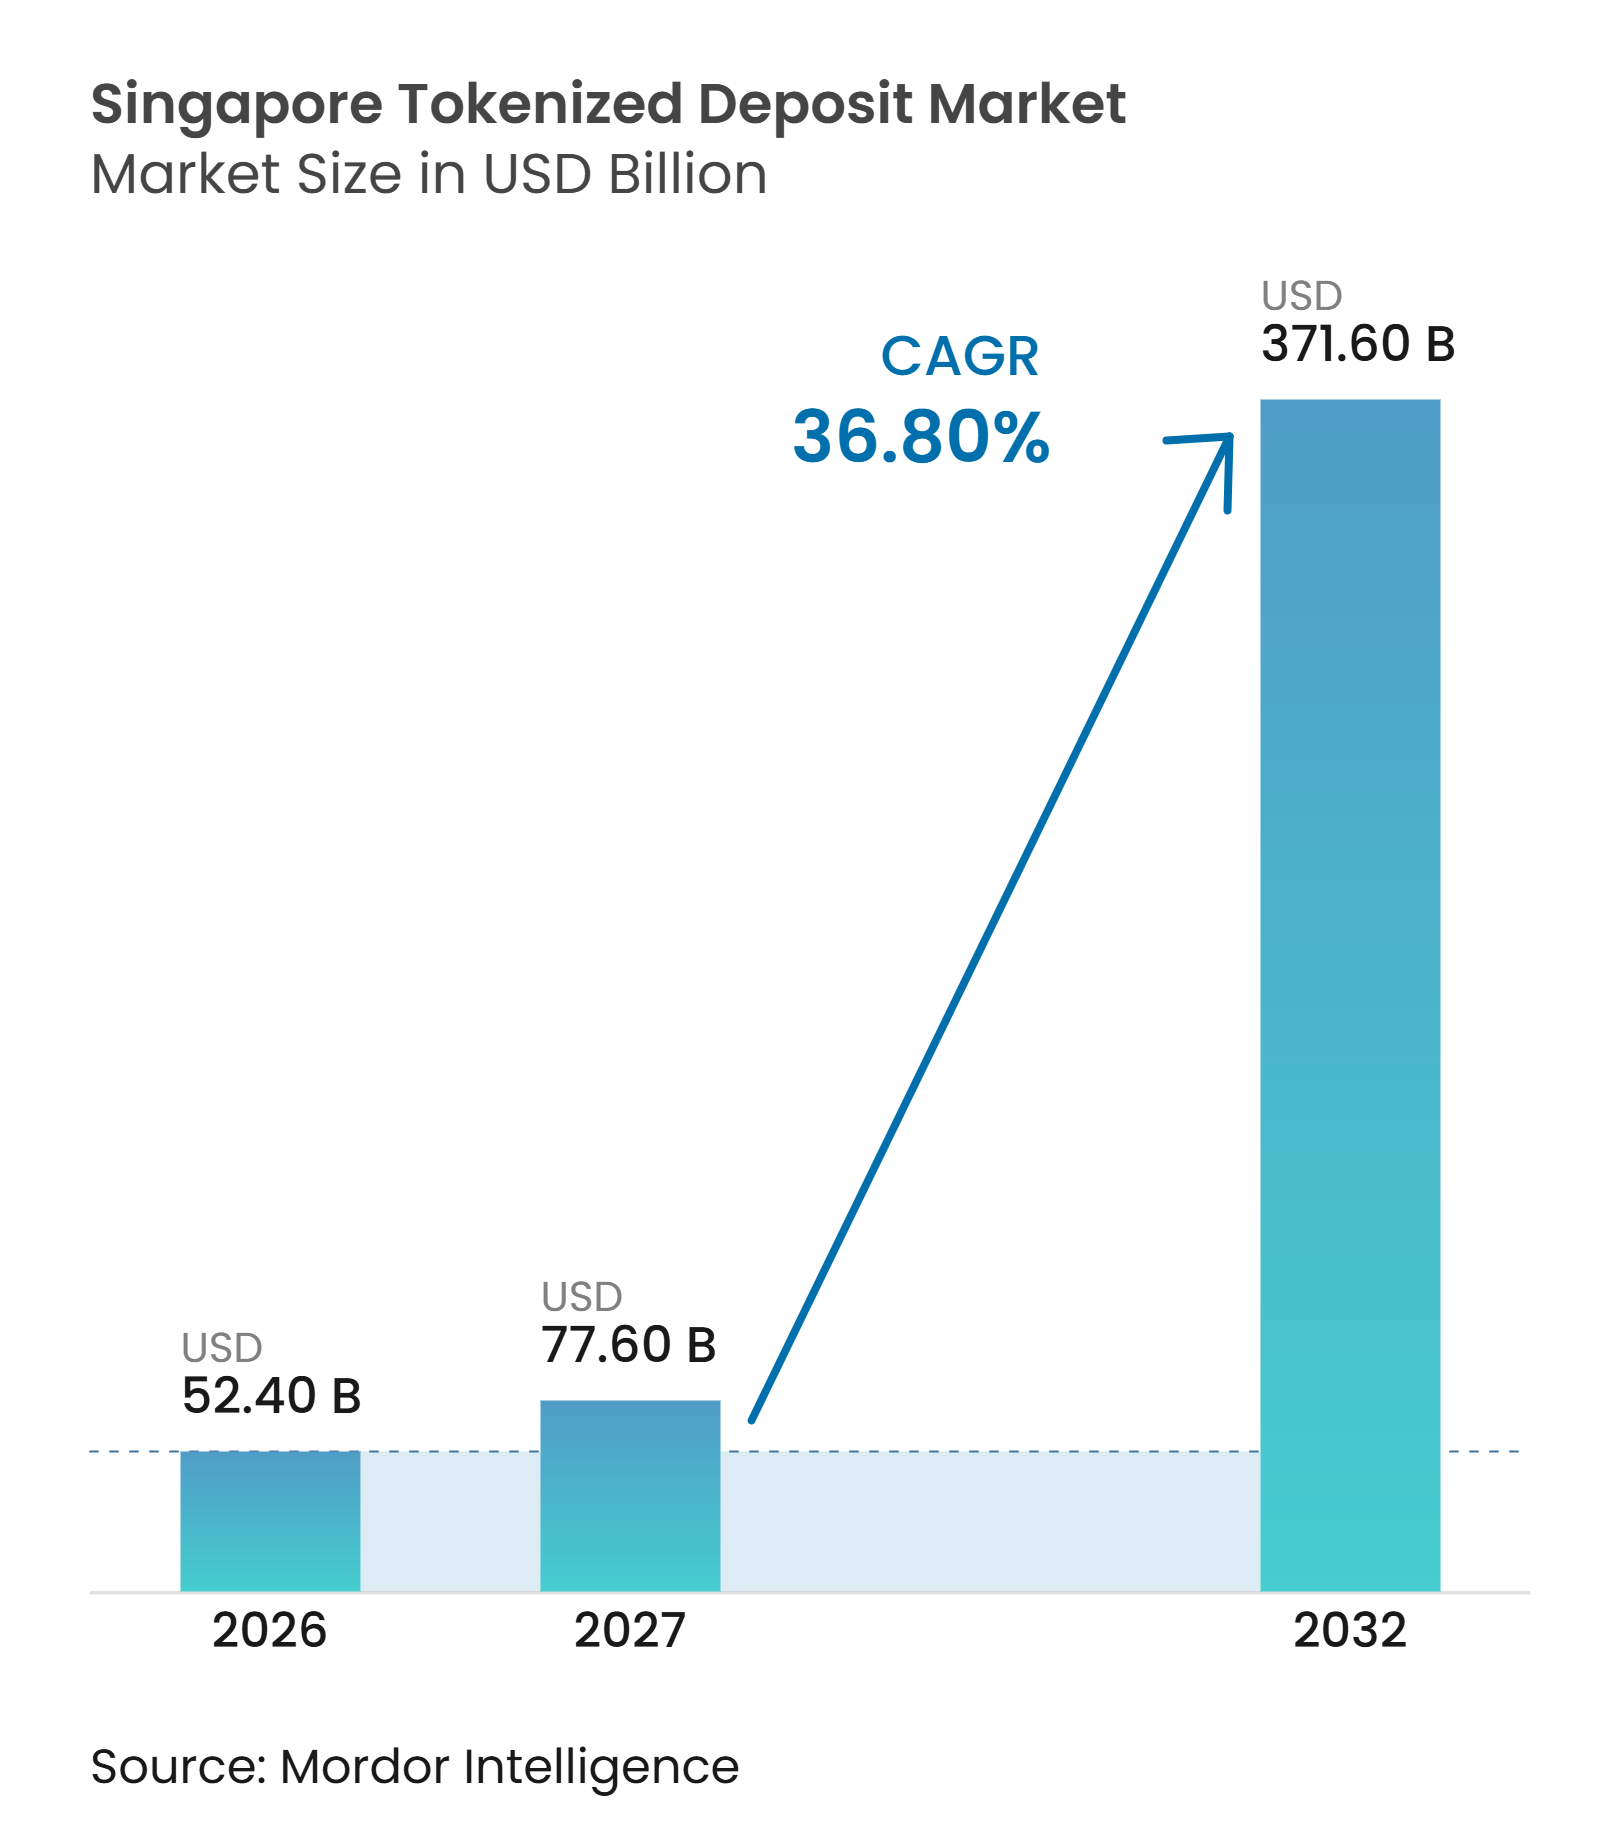
| Taille du marché de l'année de base (2026) | 52.40 Milliards de dollars |
| Taille du Marché (2027) | 77.60 Milliards de dollars |
| Taille du Marché (2032) | 371.60 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 36.80 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dépôts tokenisés à Singapour par Mordor Intelligence
La taille du marché des dépôts tokenisés à Singapour devrait passer de 52,40 milliards USD en 2026 à 77,60 milliards USD en 2027 et atteindre 371,60 milliards USD d'ici 2032, avec un CAGR de 36,80 % sur la période 2027-2032.
La croissance reflète le passage des essais techniques vers des services bancaires soutenant les activités de trésorerie, les paiements et le règlement sur des registres distribués. L'Autorité monétaire de Singapour (MAS) offre un cadre structuré pour la commercialisation via BLOOM, tandis que les banques établies testent des processus interbancaires en conditions réelles. DBS, OCBC et UOB ont réalisé des transactions de dépôts tokenisés interbancaires en dollar de Singapour (SGD) en conditions réelles sur le registre de Swift en septembre 2026, montrant que l'activité nationale va au-delà des pilotes isolés. Le marché des dépôts tokenisés à Singapour dépend également de liens fonctionnels entre les banques, les réseaux et les juridictions, car une participation plus large peut accroître la valeur de chaque réseau participant. La coordination réglementaire, des processus de liquidité robustes et des dispositifs de conservation sécurisés détermineront la rapidité avec laquelle les déploiements commerciaux pourront s'étendre aux corridors transfrontaliers.
Points clés du rapport
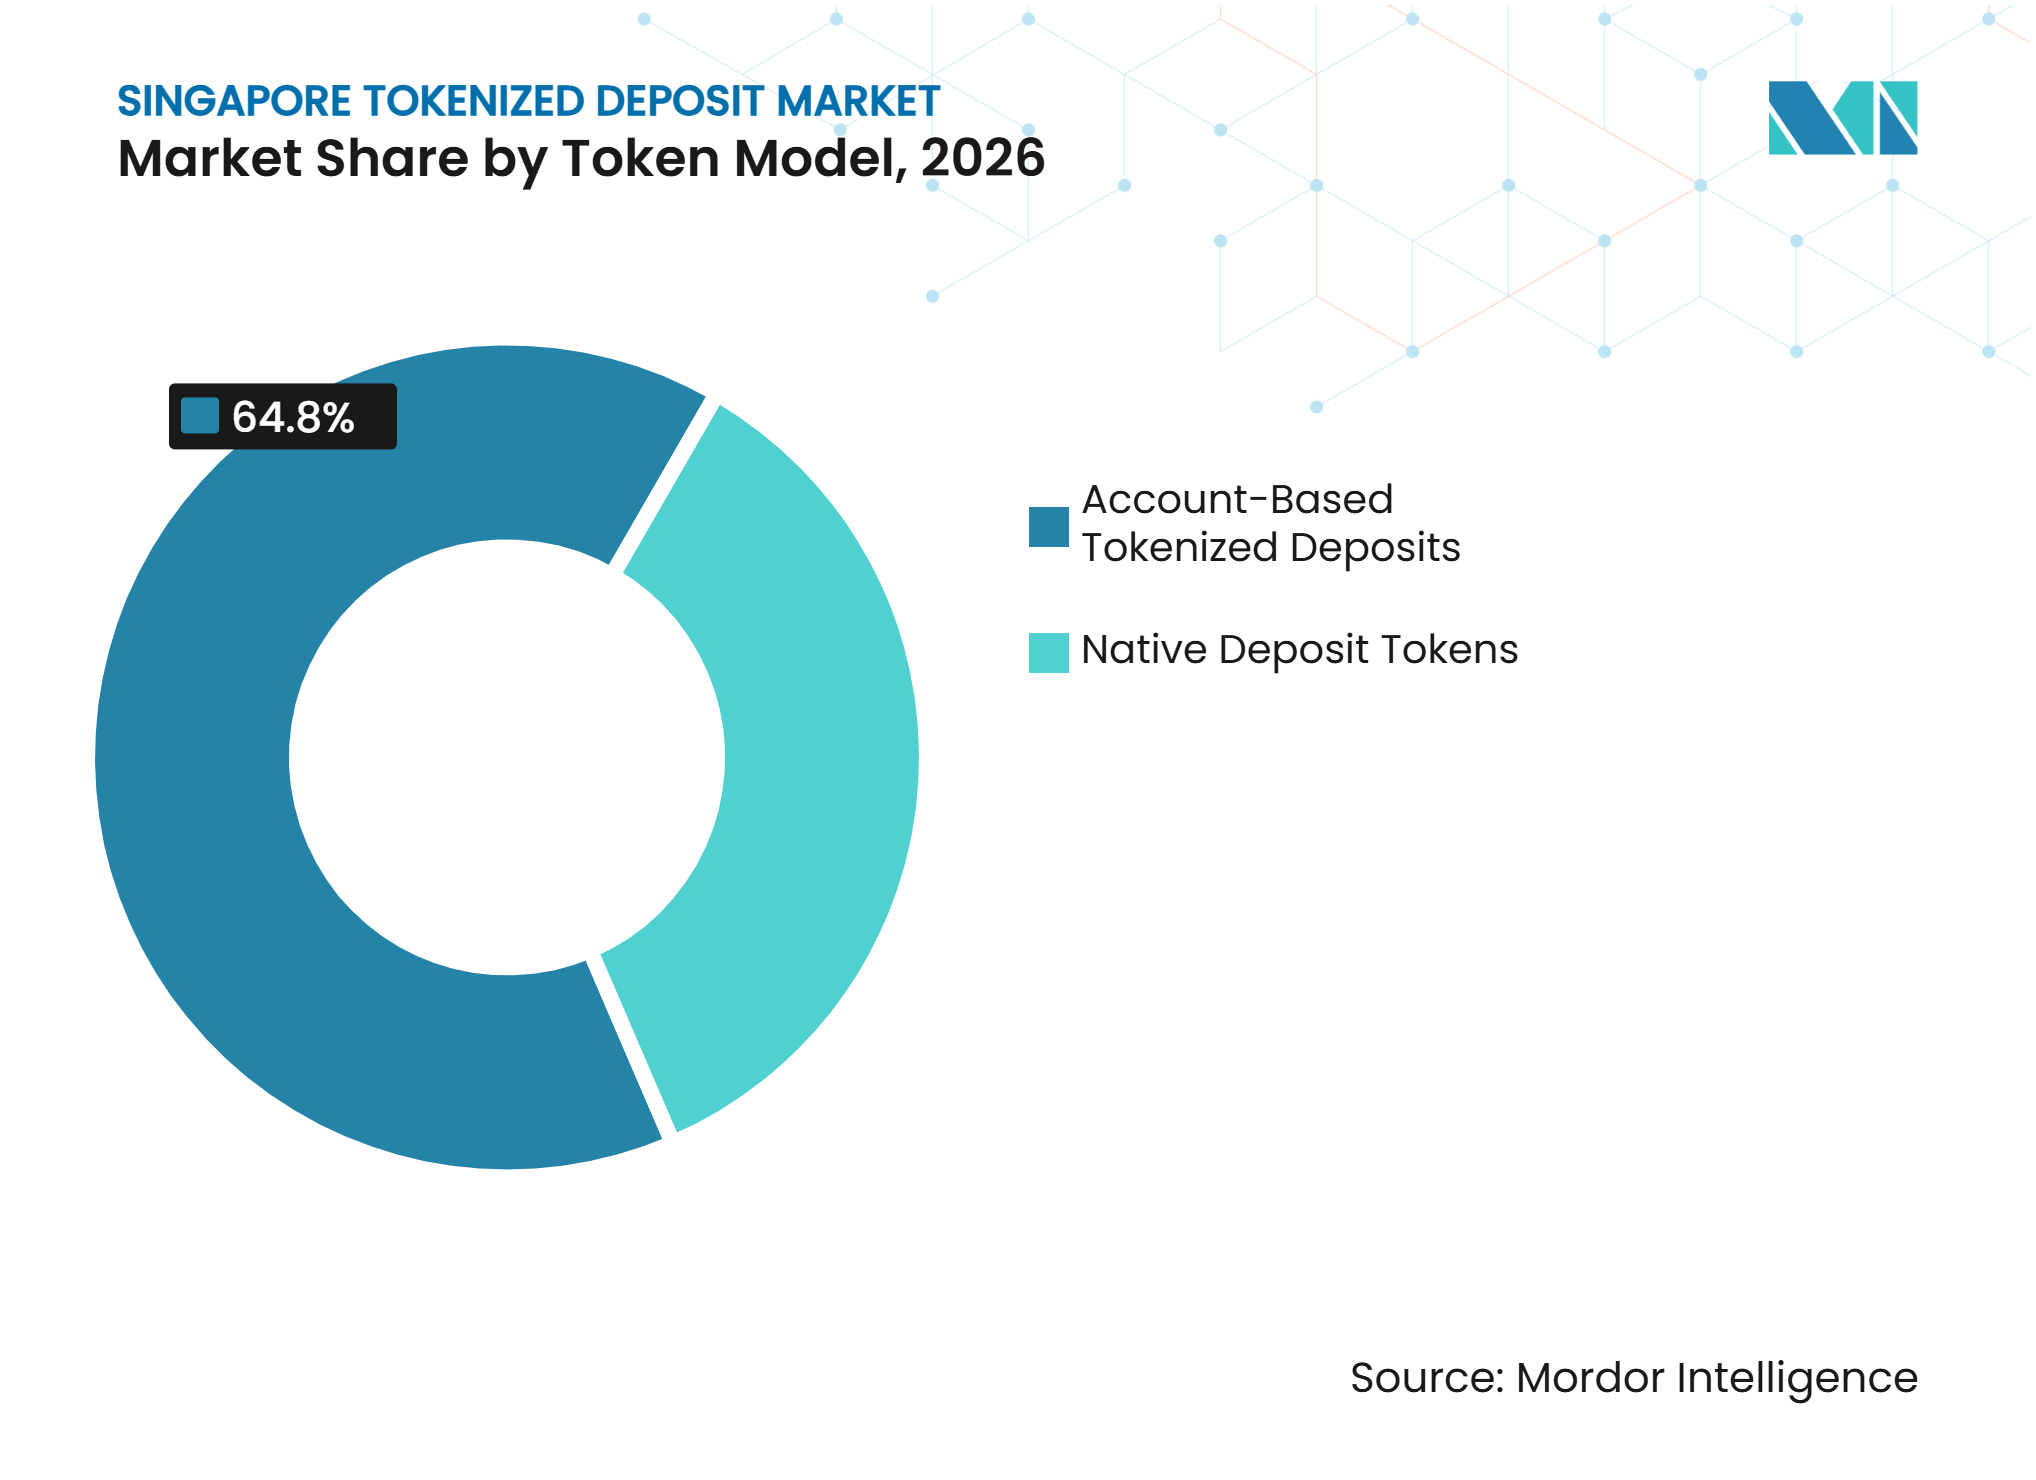
- Par modèle de jeton, les dépôts tokenisés basés sur des comptes ont capturé 64,8 % de la part du marché des dépôts tokenisés à Singapour en 2026, tandis que les jetons de dépôt natifs devraient croître à un CAGR de 43,5 % jusqu'en 2032.
- Par modèle de réseau, les réseaux à banque unique ont capturé 44,6 % de la part du marché des dépôts tokenisés à Singapour en 2026, tandis que les réseaux interbancaires partagés multi-banques devraient croître à un CAGR de 45,6 % jusqu'en 2032.
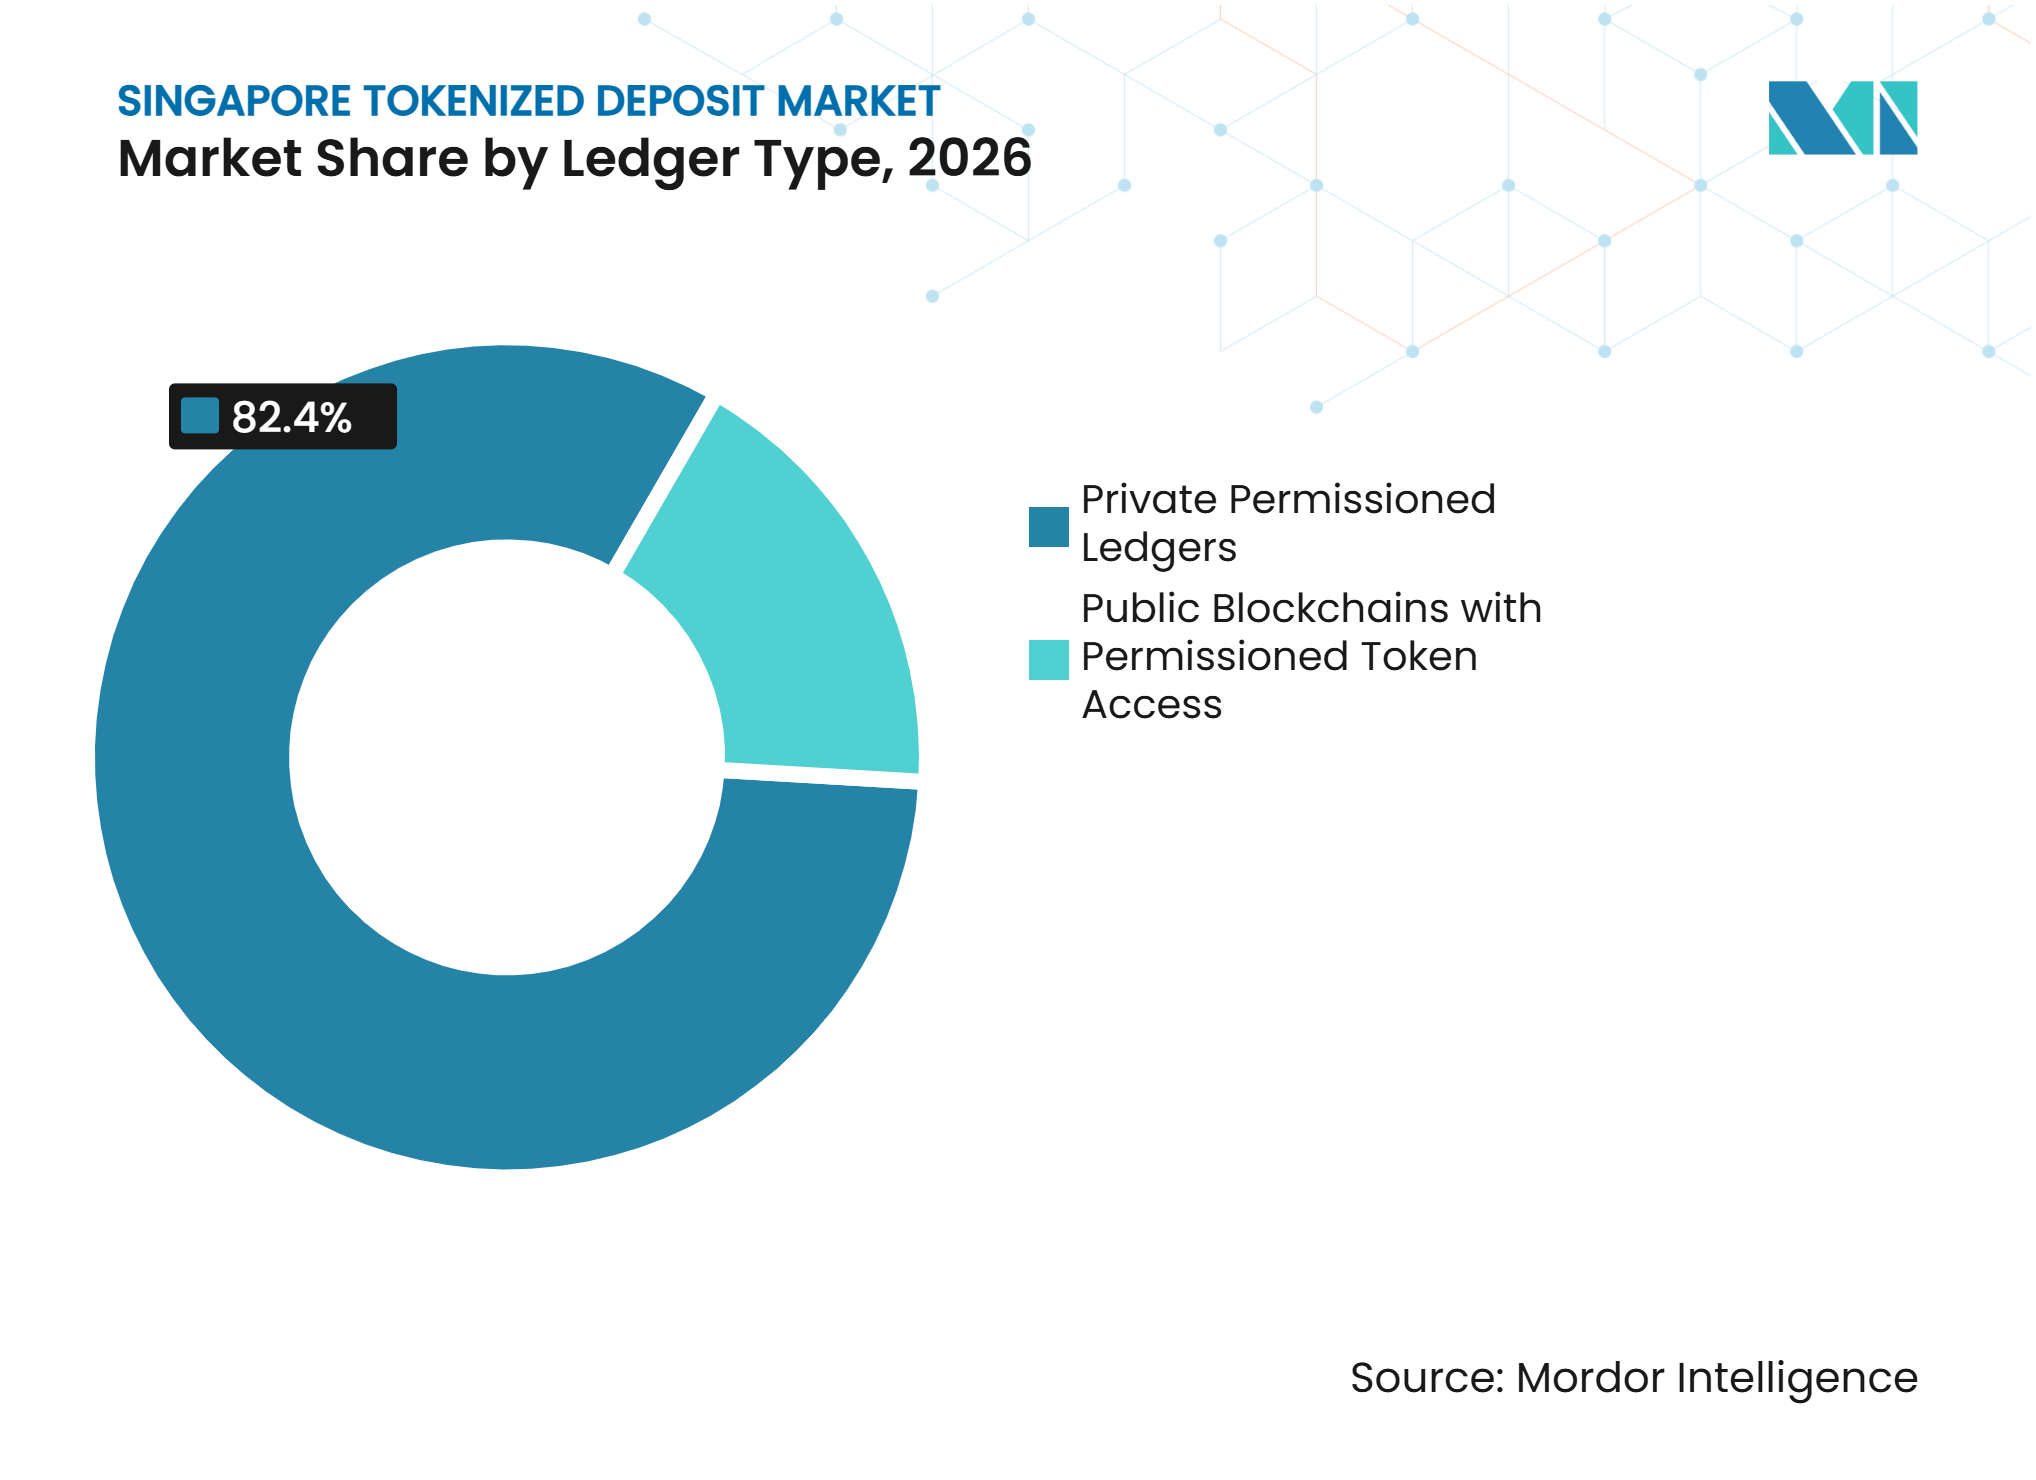
- Par type de registre, les registres privés à autorisation ont capturé 82,4 % de la part du marché des dépôts tokenisés à Singapour en 2026, tandis que les blockchains publiques avec accès aux jetons à autorisation devraient croître à un CAGR de 43,7 % jusqu'en 2032.
- Par cas d'utilisation, la gestion de trésorerie et de liquidité intragroupe a capturé 29,7 % de la part du marché des dépôts tokenisés à Singapour en 2026, tandis que le règlement de titres et d'actifs numériques et la gestion des garanties devraient croître à un CAGR de 44,6 % jusqu'en 2032.
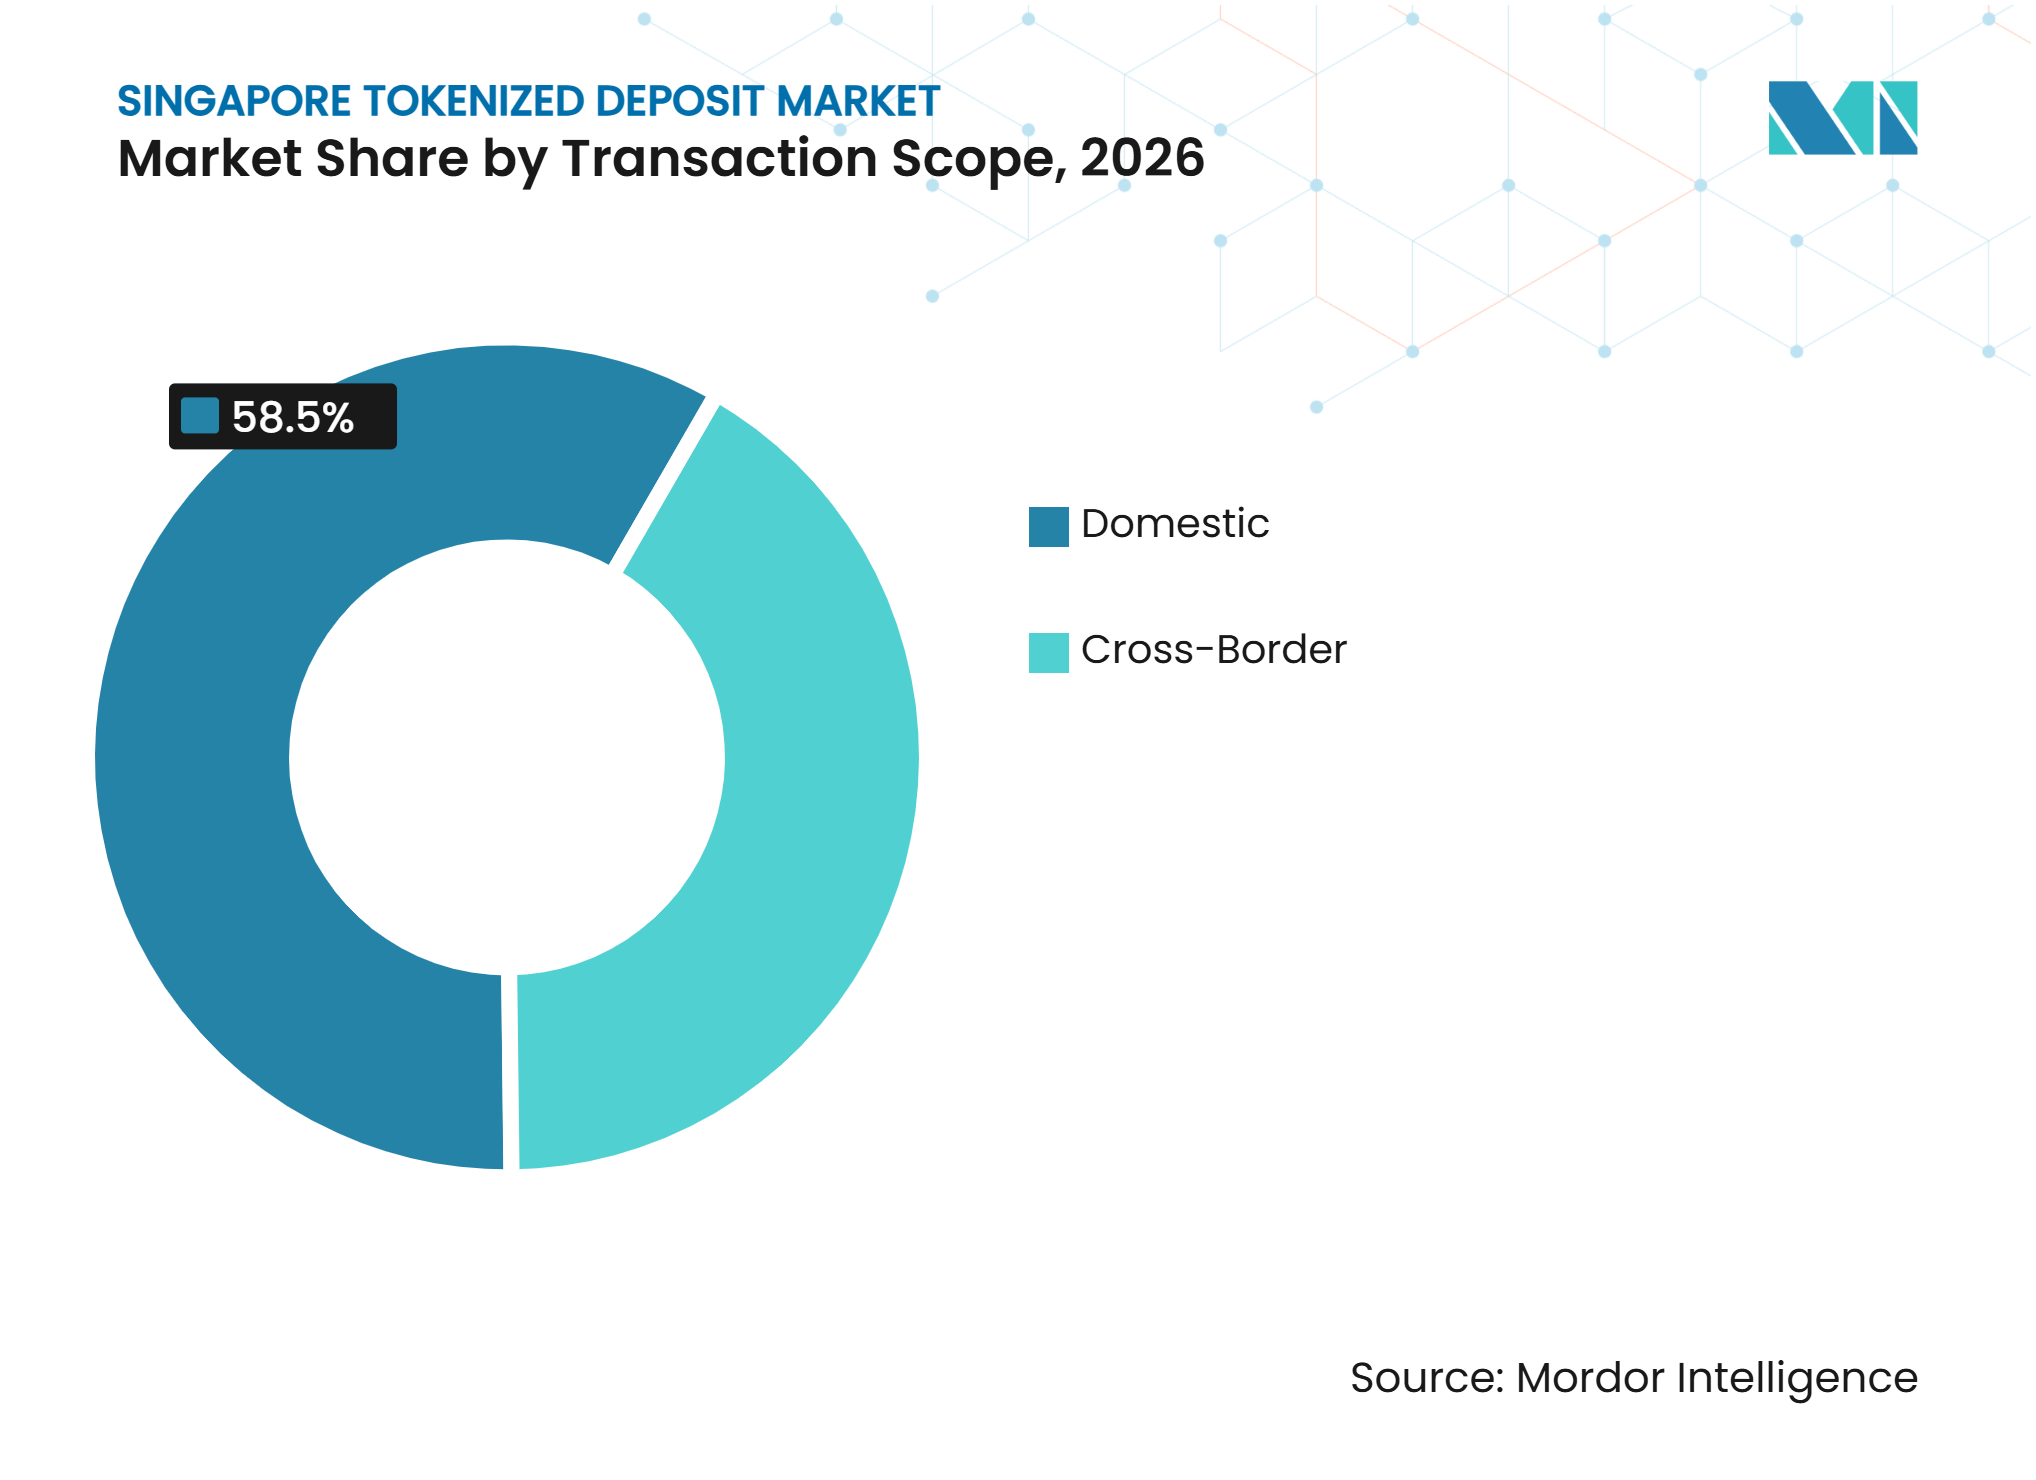
- Par portée des transactions, les transactions nationales ont capturé 58,5 % de la part du marché des dépôts tokenisés à Singapour en 2026, tandis que les transactions transfrontalières devraient croître à un CAGR de 42,5 % jusqu'en 2032.
- Par utilisateur final, les banques et autres établissements collecteurs de dépôts ont capturé 40,3 % de la part du marché des dépôts tokenisés à Singapour en 2026, tandis que les entreprises de paiements, fintech et d'actifs numériques devraient croître à un CAGR de 44,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Gestion de trésorerie d'entreprise 24h/24 et 7j/7 et gestion de la liquidité intrajournalière | +8.5% | Mondial, avec la plus grande intensité dans les corridors du hub de trésorerie Asie-Pacifique de Singapour | Court terme (≤ 2 ans) |
| Commercialisation des dépôts bancaires tokenisés pilotée par la MAS | +7.2% | National à Singapour, avec des retombées vers l'ASEAN via BLOOM | Court terme (≤ 2 ans) |
| Paiements d'entreprise transfrontaliers et efficacité du règlement | +5.8% | Singapour, ASEAN, Hong Kong et corridors mondiaux | Moyen terme (2-4 ans) |
| Règlement multi-devises interopérable pour les opérations de trésorerie régionales | +4.5% | ASEAN, avec des retombées vers le Japon et le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Paiements programmables et gestion automatisée de la trésorerie d'entreprise | +4.2% | Mondial, piloté par les nœuds de Singapour et Hong Kong | Moyen terme (2-4 ans) |
| Règlement d'actifs tokenisés utilisant de la monnaie bancaire réglementée | +3.1% | Singapour et centres mondiaux des marchés de capitaux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Gestion de trésorerie d'entreprise 24h/24 et 7j/7 et gestion de la liquidité intrajournalière
Le marché des dépôts tokenisés à Singapour présente un cas commercial clair dans la trésorerie d'entreprise, où les transferts continus peuvent supprimer les contraintes de coupure des paiements. HSBC a lancé son service de dépôts tokenisés à Singapour en octobre 2025, permettant des transferts en temps réel en dollar de Singapour et en dollar américain (USD) entre les portefeuilles d'entités à toute heure[1]. Ce service peut réduire les écarts de financement nocturnes pour les groupes d'entreprises opérant sur plusieurs fuseaux horaires. Standard Chartered a lancé des soldes de comptes tokenisés en dollar de Singapour et en dollar américain pour Ant International en décembre 2025, permettant au déploiement de fonds intragroupe de se rapprocher d'un processus continu. Une meilleure utilisation des soldes intrajournaliers peut réduire les fonds inactifs au sein des entités multinationales. Cela crée une demande liée aux opérations de trésorerie plutôt qu'aux seules conditions de taux d'intérêt.
Commercialisation des dépôts bancaires tokenisés pilotée par la MAS
La MAS a lancé BLOOM le 16 octobre 2025, allant au-delà d'une approche bac à sable vers des travaux commerciaux sur le règlement de la monnaie numérique, l'interopérabilité et les contrôles programmables[2]. L'initiative couvre les devises du G10 et asiatiques, le règlement national et transfrontalier, la trésorerie d'entreprise et les paiements agentiques. En octobre 2026, Bank Negara Malaysia et la Banque de Thaïlande ont rejoint l'initiative en tant que membres décideurs, étendant la coordination à 3 économies de l'ASEAN. La MAS a réalisé un essai en conditions réelles en novembre 2025 dans lequel les prêts interbancaires au jour le jour ont été réglés avec une monnaie numérique de banque centrale de gros sur le réseau de test en dollar de Singapour. DBS, OCBC et UOB ont enregistré la première émission en conditions réelles de monnaie numérique de banque centrale de gros dans leurs livres officiels lors de cet essai. Les exigences existantes de la MAS en matière de paiements, de lutte contre le blanchiment de capitaux et de financement du terrorisme encadrent les passifs bancaires tokenisés sans nécessiter de réserves distinctes.
Paiements d'entreprise transfrontaliers et efficacité du règlement
Les coûts des banques correspondantes transfrontalières et les délais de règlement sont des problèmes centraux abordés par le marché des dépôts tokenisés à Singapour. Le rapport de l'ISDA et d'Ant International dans le cadre du Projet Guardian de la MAS a estimé qu'un cadre commun de passifs bancaires tokenisés pour le règlement des changes pourrait réduire les coûts des transactions transfrontalières de 12,5 % et générer des économies supérieures à 50 milliards USD d'ici 2030[3]. Partior s'est connecté à OSTTRA et Baton en juin 2025 pour soutenir le règlement paiement contre paiement en utilisant des fonds de banques commerciales tokenisés en dollar américain, en euro et en dollar de Singapour sur une base 24h/24 et 7j/7. Le traitement paiement contre paiement aide à éviter qu'une jambe de devise se règle avant l'autre. Le processus qui en résulte peut réduire le besoin de soldes nostro importants pré-financés. Les banques actives à l'international peuvent donc utiliser ce modèle pour examiner la façon dont le capital est alloué aux activités de règlement des changes.
Règlement multi-devises interopérable pour les opérations de trésorerie régionales
Les réseaux basés à Singapour passent de rails propres à chaque banque vers des dispositifs de règlement interconnectés pouvant servir les opérations de trésorerie régionales. DBS et Kinexys by J.P. Morgan ont annoncé un cadre d'interopérabilité en novembre 2025 pour les transferts entre DBS Token Services et Kinexys Digital Payments[4]. Le cadre connecte une blockchain à autorisation avec la blockchain publique Base et permet aux clients des 2 banques d'effectuer des paiements en chaîne en temps réel. OCBC a lancé une solution avec Ant International en octobre 2026 qui prend en charge les mouvements de liquidités en dollar de Singapour et en dollar américain 24h/24 et 7j/7 entre Singapour et la Malaisie via WhaleRTP. BLOOM se concentre sur l'acceptation et le règlement transjuridictionnels, l'interopérabilité entre les dispositifs de monnaie numérique et les contrôles programmables. Ces éléments créent une orientation institutionnelle commune pour une couche de règlement régionale plutôt qu'une série de liens bilatéraux non liés.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Interopérabilité limitée entre les jetons émis par les banques et les réseaux de règlement | -4.2% | Mondial, le plus aigu dans les corridors des banques et réseaux de Singapour | Court terme (≤ 2 ans) |
| Défis de coordination réglementaire et juridique transjuridictionnelle | -3.5% | ASEAN, Singapour, Hong Kong et corridors mondiaux | Moyen terme (2-4 ans) |
| Contraintes de liquidité bancaire, de financement et de gestion du bilan | -2.8% | Relations bancaires nationales à Singapour et correspondantes | Moyen terme (2-4 ans) |
| Risques opérationnels liés à la cybersécurité, à la gestion des clés numériques et au règlement | -2.4% | Mondial, avec une infrastructure de registre partagé concentrée à Singapour | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Interopérabilité limitée entre les jetons émis par les banques et les réseaux de règlement
La fragmentation entre les plateformes bancaires reste une limitation immédiate pour le marché des dépôts tokenisés à Singapour. Chaque banque peut exploiter son propre registre, sa propre conception de portefeuille et sa propre logique de règlement, nécessitant de nouvelles connexions bilatérales à mesure que les réseaux s'étendent. La transaction Swift de septembre 2026 entre DBS, OCBC et UOB a utilisé une couche d'orchestration plutôt qu'un registre unifié unique. Cette approche préserve l'autonomie institutionnelle, mais ne crée pas d'interopérabilité native entre tous les jetons émis par les banques. Une norme commune d'échange et de remboursement similaire en fonction à ISO 20022 réduirait les coûts d'intégration et les efforts de gouvernance. Jusqu'à ce que cette norme soit établie, l'expansion du réseau restera probablement plus exigeante sur le plan opérationnel que l'intégration conventionnelle des paiements nationaux.
Risques opérationnels liés à la cybersécurité, à la gestion des clés numériques et au règlement
Le transfert des passifs de dépôts vers une infrastructure de registre distribué introduit des risques différents des processus bancaires de base conventionnels. L'IOSCO a identifié des vulnérabilités spécifiques à la tokenisation, notamment les défauts de contrats intelligents, les risques liés aux conceptions de registres transparents et les attaques affectant les réseaux sans autorisation. Le rapport technique de l'UIT sur la sécurité des portefeuilles numériques a également identifié le vol de clés et le code malveillant de contrats intelligents comme des préoccupations importantes pour les portefeuilles numériques institutionnels. La perte de clé privée peut être irréversible, rendant essentiels des procédures robustes de conservation et de récupération. La conservation par calcul multipartite et les exigences de sauvegarde hors chaîne peuvent augmenter le coût d'une participation sécurisée. Ces contrôles peuvent désavantager les établissements collecteurs de dépôts de plus petite taille et renforcer la position des acteurs bien capitalisés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle de jeton :
les modèles basés sur des comptes dominent le déploiement actuelLes dépôts tokenisés basés sur des comptes détenaient 64,8 % de la part du marché des dépôts tokenisés à Singapour en 2026. Ils représentent des créances sur des soldes de dépôts existants et peuvent permettre aux banques d'intégrer la tokenisation aux systèmes bancaires de base par étapes. Le service de dépôts tokenisés de HSBC opère sur 6 marchés et 7 devises, tandis que Standard Chartered fournit une solution en dollar de Singapour et en dollar américain pour Ant International. Ces exemples montrent pourquoi les banques privilégient une approche utilisant des structures de comptes familières. Le modèle peut réduire le risque de mise en œuvre initial pour les établissements supervisés. Il soutient également une transition mesurée des opérations bancaires existantes vers des activités de paiement activées par registre.
Les jetons de dépôt natifs devraient se développer à un CAGR de 43,5 % jusqu'en 2032. Leur attrait provient de fonctions telles que la livraison contre paiement atomique, les flux de trésorerie programmables et la connexion avec des plateformes de titres et de garanties en chaîne. Le pilote UOB et OCBC a montré comment les titres tokenisés et la monnaie numérique de banque centrale de gros peuvent être échangés simultanément pour la gestion des pensions intrajournalières et des garanties. Cette fonctionnalité peut être plus difficile à reproduire efficacement via des structures basées sur des comptes. Le secteur des dépôts tokenisés à Singapour peut donc soutenir les deux modèles à mesure que les banques adaptent leur architecture à des besoins opérationnels spécifiques. Les dépôts basés sur des comptes resteront probablement importants même si les jetons natifs gagnent en utilisation dans des flux de règlement plus complexes.


Par modèle de réseau :
les réseaux partagés élargissent la base adressableLes réseaux à banque unique détenaient 44,6 % du marché en 2026. Les banques ont construit bon nombre de ces plateformes propriétaires avant que des dispositifs d'interopérabilité communs ne soient disponibles. Ces réseaux peuvent servir de grands clients multinationaux au sein de la propre base de relations d'une banque. Leur portée est néanmoins limitée par le périmètre client de la banque émettrice. Cela les rend utiles pour les déploiements de trésorerie immédiats, mais moins adaptés à une activité multi-banques étendue. Le marché des dépôts tokenisés à Singapour continue d'utiliser ces réseaux comme base pour les premiers services commerciaux.
Les réseaux interbancaires partagés multi-banques devraient croître à un CAGR de 45,6 % jusqu'en 2032. Ils peuvent créer une plus grande utilité car les participants peuvent régler entre institutions plutôt qu'au sein d'une seule banque. Les premières transactions en dollar de Singapour en conditions réelles pilotées par Swift entre DBS, OCBC et UOB en septembre 2026 ont montré une voie pratique vers ce modèle. Les liens bilatéraux interbancaires et inter-réseaux offrent une option de transition pendant que les normes communes se développent. Partior et LSEG Digital Settlement House planifient une solution Multi-Settlement Bank pour un lancement en production et un embarquement commercial à partir du premier trimestre 2027. Cette structure indique un rôle pour la compensation au niveau du réseau et la fourniture de liquidités aux côtés des dépôts émis par les banques.
Par type de registre :
l'infrastructure à autorisation domine l'utilisation institutionnelleLes registres privés à autorisation représentaient 82,4 % du marché en 2026. L'accès contrôlé soutient l'intégration des exigences de lutte contre le blanchiment de capitaux et de financement du terrorisme dans les opérations bancaires. Le modèle correspond également aux attentes de gouvernance des établissements collecteurs de dépôts supervisés. Les systèmes à autorisation donnent aux banques un contrôle plus clair sur l'accès des participants et les règles de fonctionnement. Ils constituent donc l'architecture de base pour le déploiement institutionnel actuel. Cela n'empêche pas les banques d'envisager d'autres conceptions là où des contrôles peuvent être appliqués efficacement.
Les blockchains publiques avec accès aux jetons à autorisation devraient croître à un CAGR de 43,7 % jusqu'en 2032. Les jetons de dépôt JPMD de JPMorgan sur le réseau Base Ethereum Layer 2, avec Mastercard et B2C2 parmi les premiers participants aux essais, montrent comment un produit institutionnel contrôlé peut fonctionner via une infrastructure de chaîne publique. La MAS évalue les instruments tokenisés sur la base de la substance économique plutôt que du type de registre. Cette position permet aux banques de tester différentes approches techniques. Les normes de conservation institutionnelle et les pratiques fiables de gestion des clés restent nécessaires avant que l'utilisation de la chaîne publique puisse s'élargir. Le marché des dépôts tokenisés à Singapour peut par conséquent se développer à travers un mélange de réseaux privés et à accès hybride.

Par cas d'utilisation :
la trésorerie domine tandis que le règlement de titres prend de l'ampleurLa gestion de trésorerie et de liquidité intragroupe représentait 29,7 % de la taille du marché des dépôts tokenisés à Singapour en 2026. Standard Chartered, HSBC, DBS et OCBC ont utilisé le déploiement de liquidités 24h/24 et 7j/7 avec de grands clients d'entreprise pour soutenir ce cas d'utilisation. L'activité de trésorerie bénéficie d'une visibilité plus fréquente sur les soldes et d'un mouvement plus rapide entre les entités juridiques. Le cas d'utilisation peut s'intégrer aux processus existants de gestion de trésorerie d'entreprise sans nécessiter de modifications immédiates de l'infrastructure plus large des marchés de capitaux. Il offre également aux banques une voie précoce vers la commercialisation avec des clients établis. Cela explique sa position de cas d'utilisation le plus important sur le marché actuel des dépôts tokenisés à Singapour.
Le règlement de titres et d'actifs numériques et la gestion des garanties devraient se développer à un CAGR de 44,6 % jusqu'en 2032. Le segment utilise la monnaie bancaire tokenisée comme jambe de trésorerie dans les transactions de livraison contre paiement. Le Projet Guardian a enregistré des travaux en conditions réelles sur des fonds tokenisés par DBS, UBS Group et Ant Group. Le règlement des changes et le règlement paiement contre paiement progressent également via la connexion de Partior avec OSTTRA et Baton. Les paiements institutionnels de tiers et l'activité de détail restent moins développés car les dispositifs d'identité et de portefeuille nécessitent des travaux supplémentaires. Le cadre Purpose Bound Money de la MAS développe les conditions pour des applications de monnaie numérique plus contrôlées.
Par portée des transactions :
les systèmes nationaux soutiennent l'expansion transfrontalièreLes transactions nationales représentaient 58,5 % du marché en 2026. Cette position est soutenue par l'infrastructure en dollar de Singapour développée via le Projet Orchid, l'essai de monnaie numérique de banque centrale de gros de novembre 2025 et la transaction interbancaire en conditions réelles de septembre 2026. L'expérience opérationnelle nationale peut donner aux banques et aux régulateurs confiance avant d'entrer dans des déploiements multi-juridictionnels. Elle fournit également la base de liquidité locale nécessaire pour des liens de règlement plus larges. Le marché des dépôts tokenisés à Singapour s'appuie donc sur l'exécution nationale comme base pratique importante. Cette activité n'est pas isolée des plans transfrontaliers car elle crée les processus utilisés dans les corridors régionaux.
Les transactions transfrontalières devraient croître à un CAGR de 42,5 % jusqu'en 2032. Le rôle de Singapour en tant que centre de trésorerie et financier Asie-Pacifique fait du règlement d'entreprise international un cas d'utilisation central. Le lien d'OCBC d'octobre 2026 avec Ant International a créé un dispositif de production pour les mouvements de liquidités 24h/24 et 7j/7 entre Singapour et la Malaisie. L'expansion de BLOOM pour inclure les banques centrales malaisienne et thaïlandaise ajoute un canal politique pour les travaux connexes de l'ASEAN. Le déploiement transfrontalier nécessitera des cadres juridiques, réglementaires et opérationnels compatibles dans chaque corridor. Le rythme d'expansion dépendra donc autant de la coordination que de la technologie de registre sous-jacente.
Par utilisateur final :
les banques mènent l'adoption et les fintech stimulent la croissanceLes banques et autres établissements collecteurs de dépôts ont capturé 40,3 % du marché en 2026. Elles agissent à la fois comme émetteurs de dépôts tokenisés et comme utilisateurs principaux des dispositifs de règlement interbancaire. Les entreprises des marchés de capitaux et d'investissement participent également via les travaux du Projet Guardian sur le règlement d'obligations tokenisées et de parts de fonds. Les banques disposent des licences, des relations clients et des fonctions de bilan nécessaires pour émettre de la monnaie bancaire réglementée. Ces caractéristiques les placent au centre du déploiement actuel. Leur rôle restera important à mesure que les réseaux s'étendent à davantage de participants d'entreprise et financiers.
Les entreprises de paiements, fintech et d'actifs numériques devraient croître à un CAGR de 44,5 % jusqu'en 2032. Ant International traite plus d'un tiers de ses transactions en chaîne, montrant le potentiel d'utilisation plus élevé des plateformes fintech par rapport aux utilisateurs bancaires d'entreprise traditionnels. Les grandes entreprises et les multinationales sont des utilisateurs précoces pour l'optimisation de la trésorerie, tandis que les petites et moyennes entreprises restent un groupe mal desservi selon l'évaluation de la MAS. Les entités du secteur public et les particuliers sont encore des catégories de participants émergentes. Le pilote de décaissement de subventions programmables de DBS avec Enterprise Singapore fournit un exemple précoce de gouvernement à entreprise. Le marché des dépôts tokenisés à Singapour peut s'élargir à travers ces utilisateurs à mesure que les systèmes de portefeuille, d'identité et de conformité deviennent plus matures.
Analyse géographique
Singapour
Singapour est la base principale du marché des dépôts tokenisés à Singapour et soutient l'activité de production à l'échelle institutionnelle. La MAS a créé BLOOM avec plus de 16 participants fondateurs issus des banques, des fintech et des réseaux de paiement, offrant un cadre partagé pour la compensation, la conformité et les travaux sur les paiements programmables. DBS, OCBC et UOB ont réalisé des transactions de dépôts tokenisés interbancaires en dollar de Singapour en conditions réelles via le registre de Swift en septembre 2026. Swift a confirmé en juillet 2026 que le registre était prêt pour une utilisation initiale avec 17 banques sur 6 continents. L'essai sur le réseau de test en dollar de Singapour de novembre 2025 a également démontré le prêt interbancaire au jour le jour réglé par monnaie numérique de banque centrale de gros. La MAS applique les exigences existantes en matière de capital, de liquidité et de lutte contre le blanchiment de capitaux aux passifs bancaires tokenisés, ce qui maintient le déploiement dans un cadre de supervision familier.
Connectivité régionale ASEAN
Les liens avec l'ASEAN deviennent une extension pratique de la base de règlement nationale de Singapour. Bank Negara Malaysia et la Banque de Thaïlande ont rejoint BLOOM en tant que membres décideurs en octobre 2026, connectant 3 juridictions de banques centrales de l'ASEAN dans les travaux sur le règlement de la monnaie numérique. Cette coordination soutient les travaux sur les corridors en dollar de Singapour, ringgit malaisien et baht thaïlandais sans indiquer une part de marché ou une taille de marché régionale distincte. OCBC et Ant International ont introduit une plateforme en octobre 2026 pour les mouvements 24h/24 et 7j/7 en dollar de Singapour et en dollar américain entre Singapour et la Malaisie. SBI Shinsei Bank, Partior et DeCurret DCP ont signé un protocole d'accord en septembre 2025 pour étudier la compensation multi-devises utilisant des dépôts tokenisés. Ces développements montrent que l'expansion régionale dépend à la fois des corridors commerciaux et de la coordination des politiques.
Interconnexions mondiales
Les connexions mondiales positionnent Singapour comme un nœud multi-réseau reliant l'activité de l'ASEAN avec le Royaume-Uni, les États-Unis, le Japon, Hong Kong et l'Europe. Le service de dépôts tokenisés de HSBC est disponible sur 6 marchés et 7 devises, illustrant la portée d'un service introduit à Singapour. Deutsche Bank a réalisé son premier paiement libellé en euro via Partior en septembre 2025, avec DBS comme banque bénéficiaire. La transaction montre que Singapour participe au règlement tokenisé intercontinental plutôt qu'au seul routage régional. Le cadre DBS et Kinexys relie également une plateforme bancaire singapourienne à une plateforme de paiement sur chaîne publique américaine. La MAS soutient les travaux Global Layer One de Swift avec la Banque d'Angleterre, la Banque de France et la Banque centrale européenne, qui visent à développer des outils d'interopérabilité pour les réseaux mondiaux. Cette approche peut réduire le besoin de dispositifs bilatéraux distincts à mesure que les connexions internationales s'étendent.
Paysage concurrentiel
Concentration du Marché
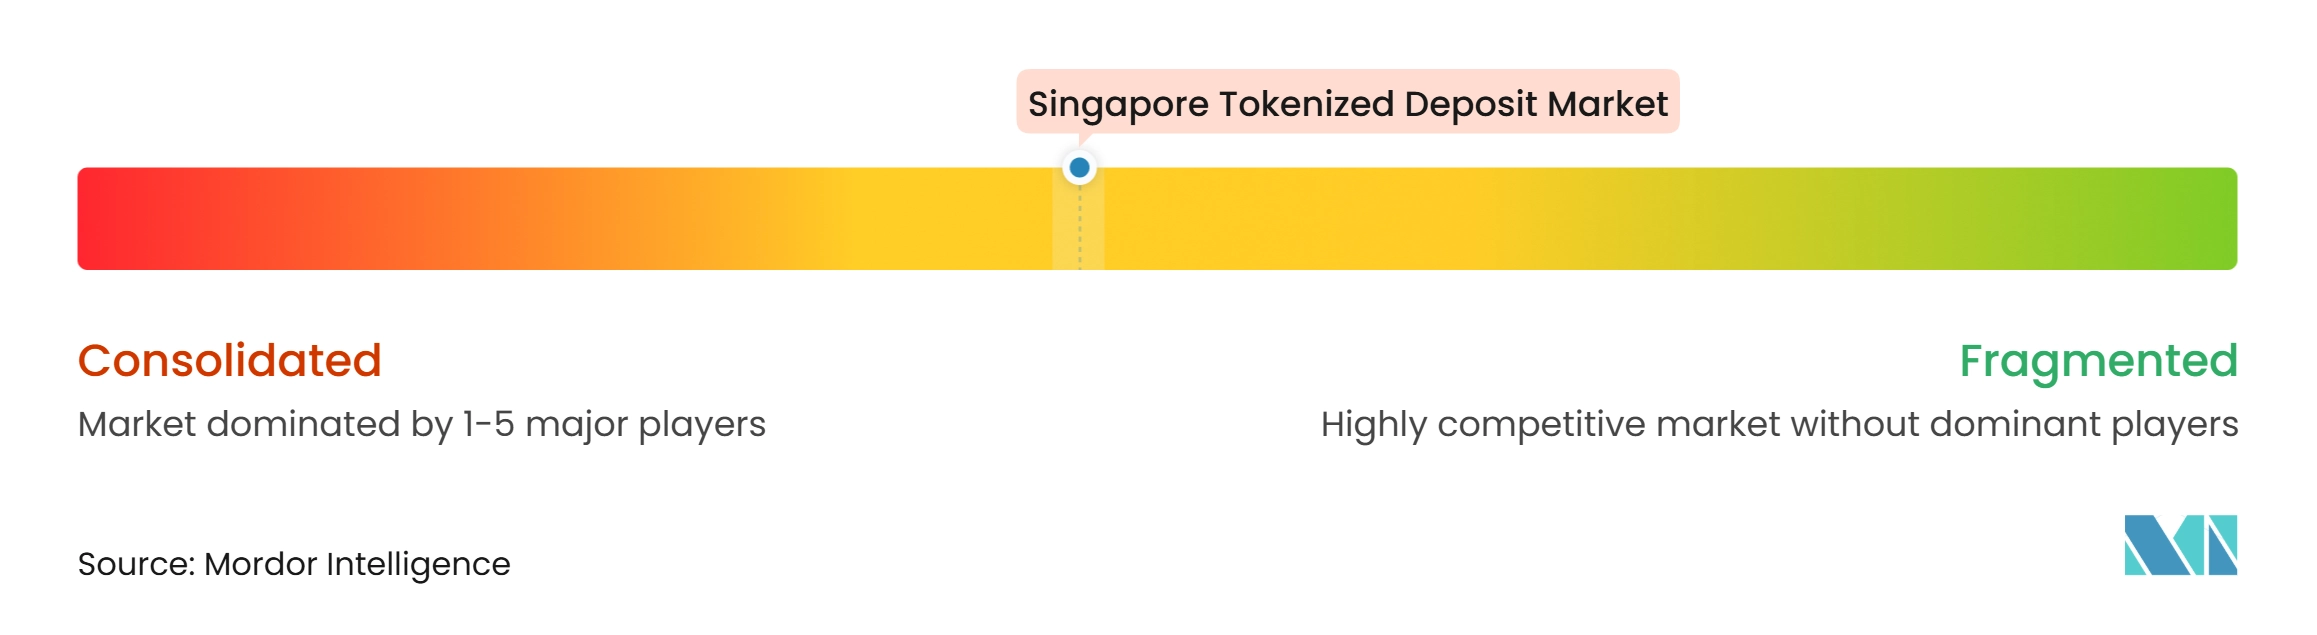
Le marché des dépôts tokenisés à Singapour est modérément concentré en matière d'infrastructure et plus activement contesté en matière de livraison de produits. DBS, OCBC et UOB bénéficient d'avantages structurels en tant que banques de compensation primaires en dollar de Singapour et en tant que banques ayant réalisé des transactions interbancaires en dollar de Singapour en conditions réelles sur le registre de Swift. HSBC est en concurrence via un service de dépôts tokenisés couvrant 6 marchés et 7 devises. Standard Chartered propose une solution de dépôts tokenisés en dollar de Singapour et en dollar américain pour Ant International à Singapour. Ces produits donnent aux clients d'entreprise multinationaux accès à des services de trésorerie multi-devises via des relations bancaires établies. Les banques singapouriennes répondent par des dispositifs d'interopérabilité qui élargissent la portée du réseau sans dépendre uniquement de leurs propres plateformes internes.
Kinexys Digital Payments de JPMorgan élargit la concurrence vers les activités d'actifs numériques et de fintech de paiements. Ses travaux sur les jetons de dépôt JPMD sur le réseau Base ont inclus des participants précoces aux essais tels que Mastercard et B2C2. DBS et Kinexys ont annoncé leur cadre de transfert interbancaire en novembre 2025, fournissant un exemple spécifique de réseaux concurrents travaillant vers un règlement compatible. Ant International occupe une position distincte car elle est à la fois un partenaire commercial et un utilisateur majeur des processus de paiement en chaîne. L'entreprise traite plus d'un tiers de ses transactions en chaîne, ce qui peut accélérer le développement des cas d'utilisation en entreprise. La concurrence est donc façonnée par la capacité d'infrastructure, la couverture des devises, la connectivité d'entreprise et la capacité à satisfaire aux exigences opérationnelles réglementées.
Partior occupe un rôle distinct en tant que réseau de compensation blockchain neutre plutôt qu'émetteur de dépôts tokenisés. Sa proposition de valeur est centrée sur l'adhésion au réseau, la couverture des devises et les dispositifs de compensation. Partior et LSEG Digital Settlement House ont annoncé une solution Multi-Settlement Bank en septembre 2026, avec un lancement en production et l'embarquement de banques de règlement supplémentaires prévu à partir du premier trimestre 2027. La MAS a identifié des opportunités dans l'accès à la trésorerie pour les petites et moyennes entreprises, les décaissements programmables pour le financement du commerce et les flux de travail de paiements agentiques. Le Projet Agorá de la BRI réunit 7 banques centrales et plus de 40 institutions financières réglementées pour étudier les dépôts tokenisés et les réserves pour les paiements transfrontaliers. Ces initiatives maintiennent le champ concurrentiel ouvert aux banques, aux réseaux de règlement neutres et aux partenaires technologiques.
Leaders du secteur des dépôts tokenisés à Singapour
-
DBS
-
Standard Chartered PLC
-
HSBC Holdings plc
-
Partior Pte. Ltd.
-
J.P. Morgan Chase & Co.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des dépôts tokenisés à Singapour Entreprises couvertes dans ce rapport
- DBS Bank Ltd.
- Oversea-Chinese Banking Corporation Limited (OCBC)
- United Overseas Bank Limited (UOB)
- HSBC Holdings plc
- Standard Chartered PLC
- JPMorgan Chase & Co.
- Citigroup Inc.
- Partior Pte. Ltd.
- SWIFT
- Ant International
- Bank of America Corporation
- BNP Paribas
- Société Générale
- MUFG Bank, Ltd.
- Sumitomo Mitsui Banking Corporation (SMBC)
- Deutsche Bank AG
- UBS Group AG
- BNY Mellon
- Barclays PLC
- Wells Fargo & Company
Développements industriels récents dans Marché des dépôts tokenisés à Singapour
- Octobre 2026 : La MAS a annoncé que Bank Negara Malaysia et la Banque de Thaïlande ont rejoint BLOOM en tant que membres décideurs, avec de nouveaux participants incluant Airwallex, Mastercard, Maybank, Nium, Ripple, ShopeePay, Visa et le Groupe de la Banque mondiale. L'initiative élargie couvre l'acceptation de la monnaie numérique transfrontalière, le règlement, l'interopérabilité et les contrôles programmables dans 3 juridictions de banques centrales de l'ASEAN.
- Octobre 2026 : OCBC a lancé une solution de dépôts tokenisés avec Ant International permettant la gestion de trésorerie 24h/24 et 7j/7 et les mouvements de liquidités entre les entités de Singapour et de Malaisie via la plateforme de règlement blockchain WhaleRTP. Il s'agit du premier corridor de dépôts tokenisés transfrontaliers en production reliant Singapour à l'ASEAN continental.
- Septembre 2026 : DBS, OCBC et UOB ont réalisé les premières transactions de dépôts tokenisés interbancaires en dollar de Singapour en conditions réelles sur le registre basé sur la blockchain de Swift, démontrant des paiements programmables en dollar de Singapour et en dollar américain 24h/24 et 7j/7. Cette étape a suivi la confirmation de Swift en juillet 2026 que son registre était prêt pour une utilisation initiale avec 17 banques sur 6 continents.
- Septembre 2026 : Partior et LSEG Digital Settlement House ont annoncé une collaboration stratégique pour fournir une liquidité bancaire de règlement en continu via une solution Multi-Settlement Bank. Le lancement en production et l'embarquement commercial de banques de règlement supplémentaires sont prévus à partir du premier trimestre 2027.
Portée du rapport sur le marché des dépôts tokenisés à Singapour
Aperçu de la segmentation
| Dépôts tokenisés basés sur des comptes |
| Jetons de dépôt natifs |
| Réseaux à banque unique (intra-bancaires) |
| Réseaux interbancaires partagés multi-banques |
| Liens interbancaires bilatéraux et inter-réseaux |
| Registres privés à autorisation |
| Blockchains publiques avec accès aux jetons à autorisation |
| Règlement de titres et d'actifs numériques et gestion des garanties |
| Règlement des changes et PvP |
| Gestion de trésorerie et de liquidité intragroupe |
| Paiements commerciaux et institutionnels de tiers |
| Paiements de détail et autres paiements |
| National |
| Transfrontalier |
| Banques et autres établissements collecteurs de dépôts | |
| Entreprises des marchés de capitaux et d'investissement | |
| Entreprises de paiements, fintech et d'actifs numériques | |
| Entreprises non financières | Grandes entreprises et multinationales |
| PME | |
| Entités du secteur public et gouvernementales | |
| Particuliers |
| Par modèle de jeton | Dépôts tokenisés basés sur des comptes | |
| Jetons de dépôt natifs | ||
| Par modèle de réseau | Réseaux à banque unique (intra-bancaires) | |
| Réseaux interbancaires partagés multi-banques | ||
| Liens interbancaires bilatéraux et inter-réseaux | ||
| Par type de registre | Registres privés à autorisation | |
| Blockchains publiques avec accès aux jetons à autorisation | ||
| Par cas d'utilisation | Règlement de titres et d'actifs numériques et gestion des garanties | |
| Règlement des changes et PvP | ||
| Gestion de trésorerie et de liquidité intragroupe | ||
| Paiements commerciaux et institutionnels de tiers | ||
| Paiements de détail et autres paiements | ||
| Par portée des transactions | National | |
| Transfrontalier | ||
| Par utilisateur final | Banques et autres établissements collecteurs de dépôts | |
| Entreprises des marchés de capitaux et d'investissement | ||
| Entreprises de paiements, fintech et d'actifs numériques | ||
| Entreprises non financières | Grandes entreprises et multinationales | |
| PME | ||
| Entités du secteur public et gouvernementales | ||
| Particuliers | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des dépôts tokenisés à Singapour ?
La taille du marché des dépôts tokenisés à Singapour est estimée à 71,7 milliards USD en 2027 et devrait atteindre 371,6 milliards USD d'ici 2032.
Qu'est-ce qui stimule l'adoption des dépôts tokenisés à Singapour ?
Les transferts continus de trésorerie d'entreprise, la commercialisation pilotée par la MAS et l'efficacité du règlement transfrontalier stimulent l'adoption.
Quel modèle de jeton domine le déploiement actuel ?
Les dépôts tokenisés basés sur des comptes dominent avec une part de 64,8 % en 2026, tandis que les jetons de dépôt natifs devraient croître à un CAGR de 43,5 % jusqu'en 2032.
Quel modèle de réseau connaît la croissance la plus rapide ?
Les réseaux interbancaires partagés multi-banques devraient croître à un CAGR de 45,6 % jusqu'en 2032.
Quel cas d'utilisation présente la croissance projetée la plus forte ?
Le règlement de titres et d'actifs numériques et la gestion des garanties devraient croître à un CAGR de 44,6 % jusqu'en 2032.
Qu'est-ce qui limite un déploiement plus large des dépôts tokenisés ?
Les lacunes d'interopérabilité, les besoins de coordination transjuridictionnelle, les pressions sur le bilan et les risques de cybersécurité restent des contraintes importantes.