
シンガポールトークン化預金市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
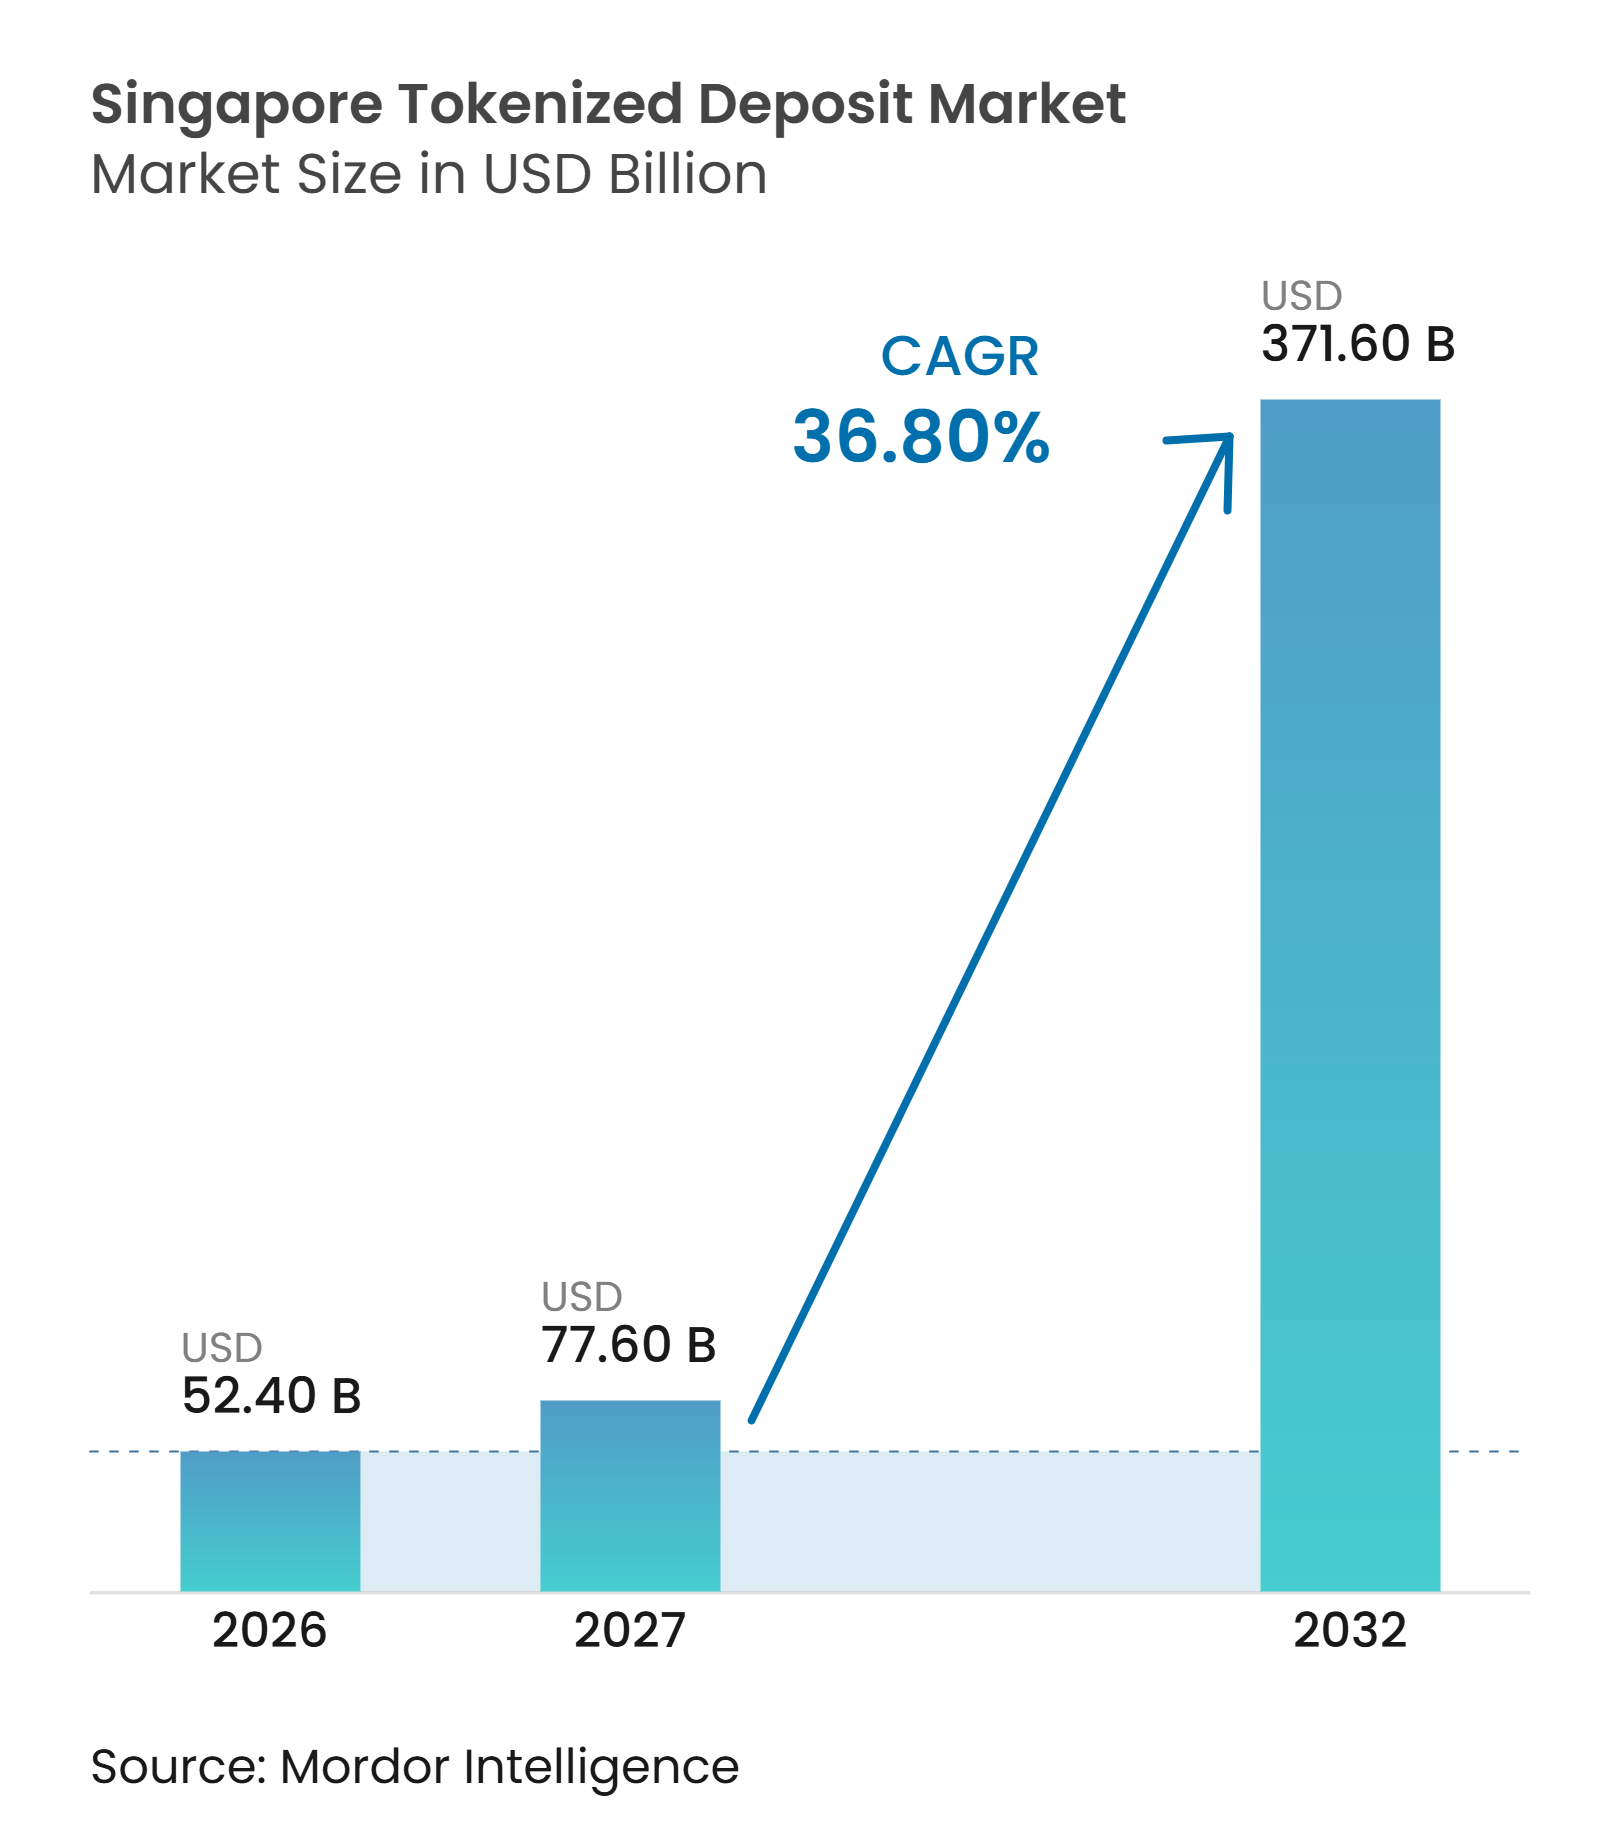
| 基準年の市場規模 (2026) | 52.40 十億米ドル |
| 市場規模 (2027) | 77.60 十億米ドル |
| 市場規模 (2032) | 371.60 十億米ドル |
| 成長率 (2027 - 2032) | 36.80 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシンガポールトークン化預金市場分析
シンガポールトークン化預金市場規模は、2026年の52.40 ビリオン 米ドルから2027年には77.60 ビリオン 米ドルに増加し、2032年までに371.60 ビリオン 米ドルに達する見込みであり、2027年から2032年にかけて36.80%のCAGRで成長します。
成長は、技術的な試験から、分散型台帳上での財務活動、決済、および支払いを支援する銀行サービスへの移行を反映しています。シンガポール金融管理局(MAS)は、BLOOMを通じて商業化のための構造化された環境を提供しており、既存の銀行は実際の銀行間プロセスをテストしています。DBS、OCBC、およびUOBは、2026年9月にSwiftの台帳上でシンガポールドル(SGD)銀行間トークン化預金取引を実際に完了し、国内活動が孤立したパイロットを超えて進んでいることを示しました。シンガポールトークン化預金市場はまた、より広い参加が各参加ネットワークの価値を高めることができるため、銀行、ネットワーク、および管轄区域間の実用的なリンクにも依存しています。規制上の調整、強固な流動性プロセス、および安全なカストディ体制が、商業展開がクロスボーダーの回廊全体にどれだけ迅速に拡大できるかを決定します。
主要レポートのポイント
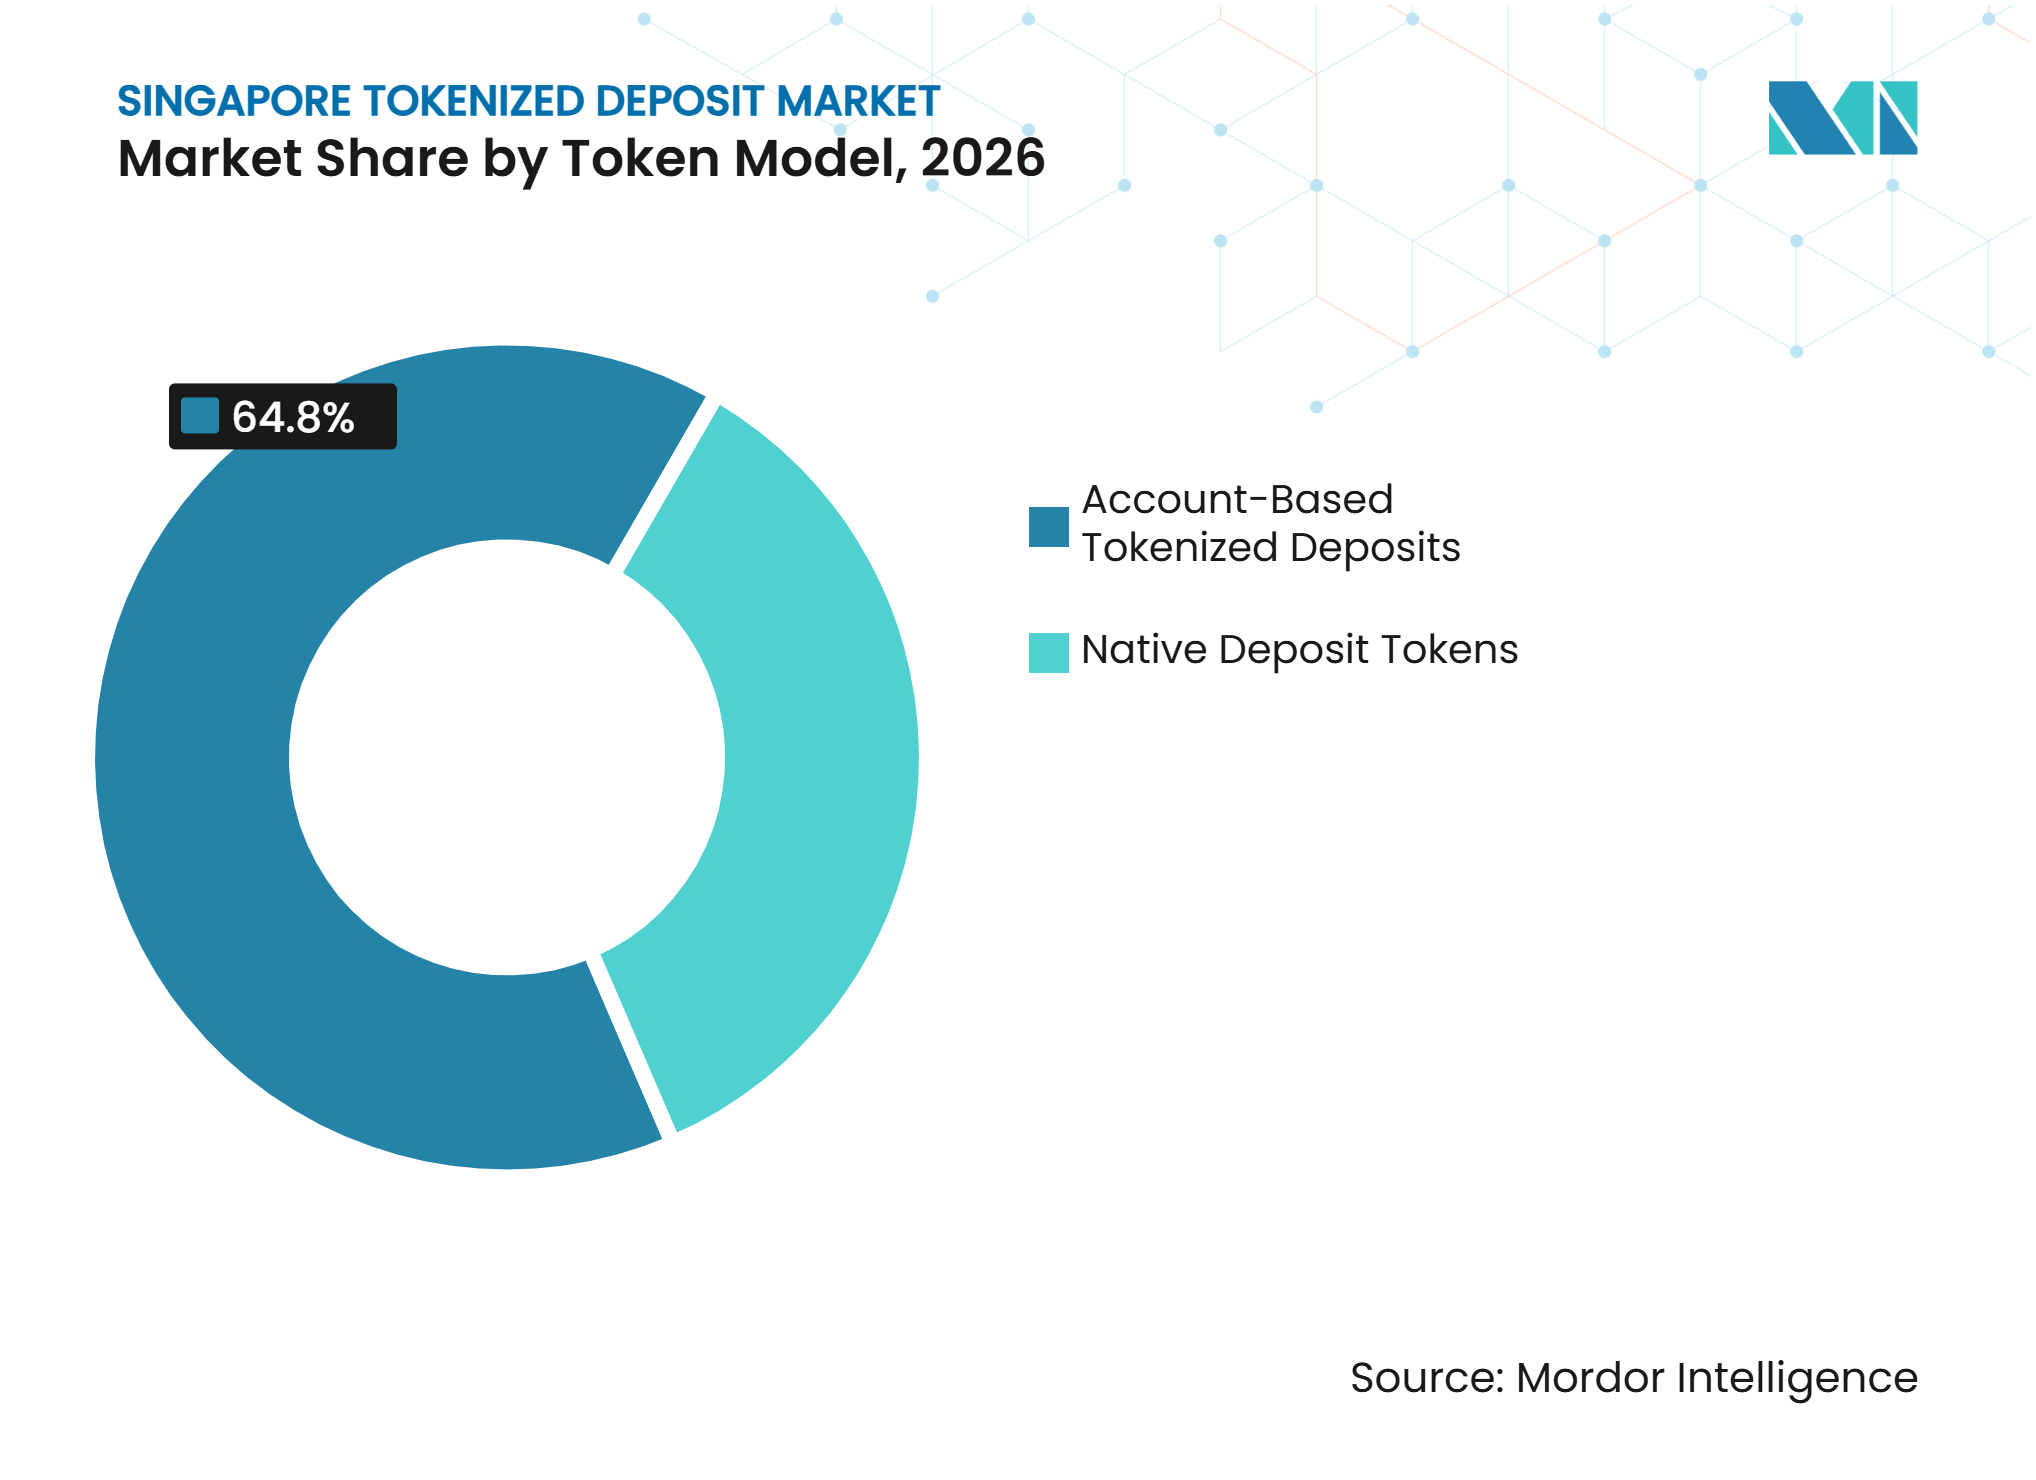
- トークンモデル別では、口座ベースのトークン化預金が2026年のシンガポールトークン化預金市場シェアの64.8%を占め、ネイティブ預金トークンは2032年までに43.5%のCAGRで成長すると予測されています。
- ネットワークモデル別では、単一銀行ネットワークが2026年のシンガポールトークン化預金市場シェアの44.6%を占め、銀行間共有マルチバンクネットワークは2032年までに45.6%のCAGRで成長すると予測されています。
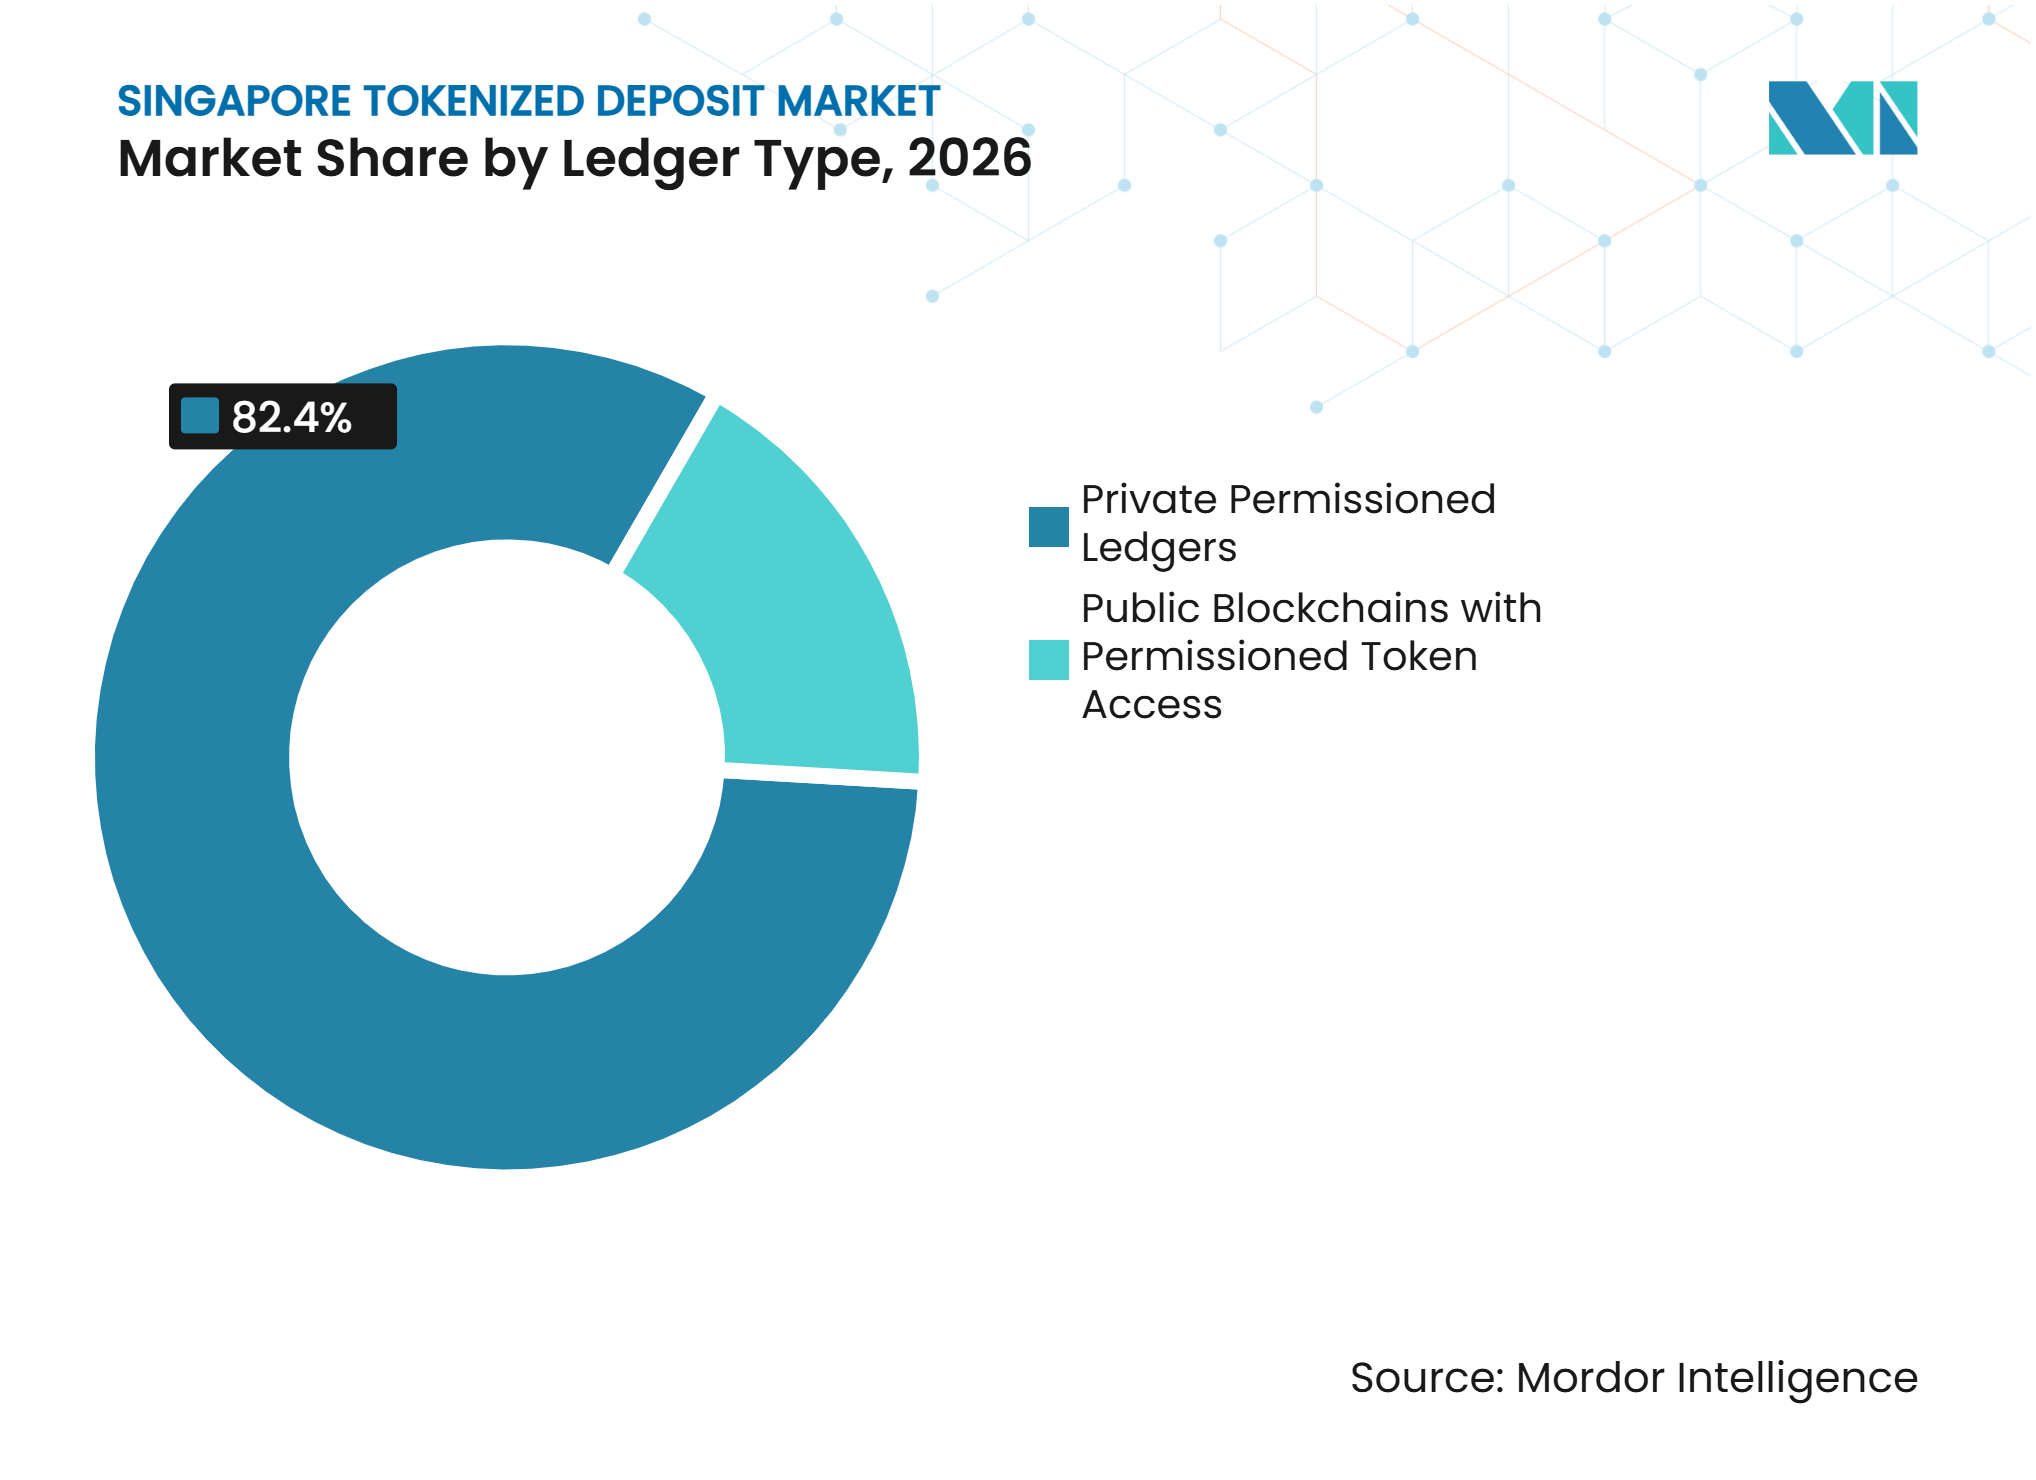
- 台帳タイプ別では、プライベート許可型台帳が2026年のシンガポールトークン化預金市場シェアの82.4%を占め、許可型トークンアクセスを持つパブリックブロックチェーンは2032年までに43.7%のCAGRで成長すると予測されています。
- ユースケース別では、グループ内財務および流動性管理が2026年のシンガポールトークン化預金市場シェアの29.7%を占め、有価証券・デジタル資産決済および担保管理は2032年まで44.6%のCAGRで成長すると予測されています。
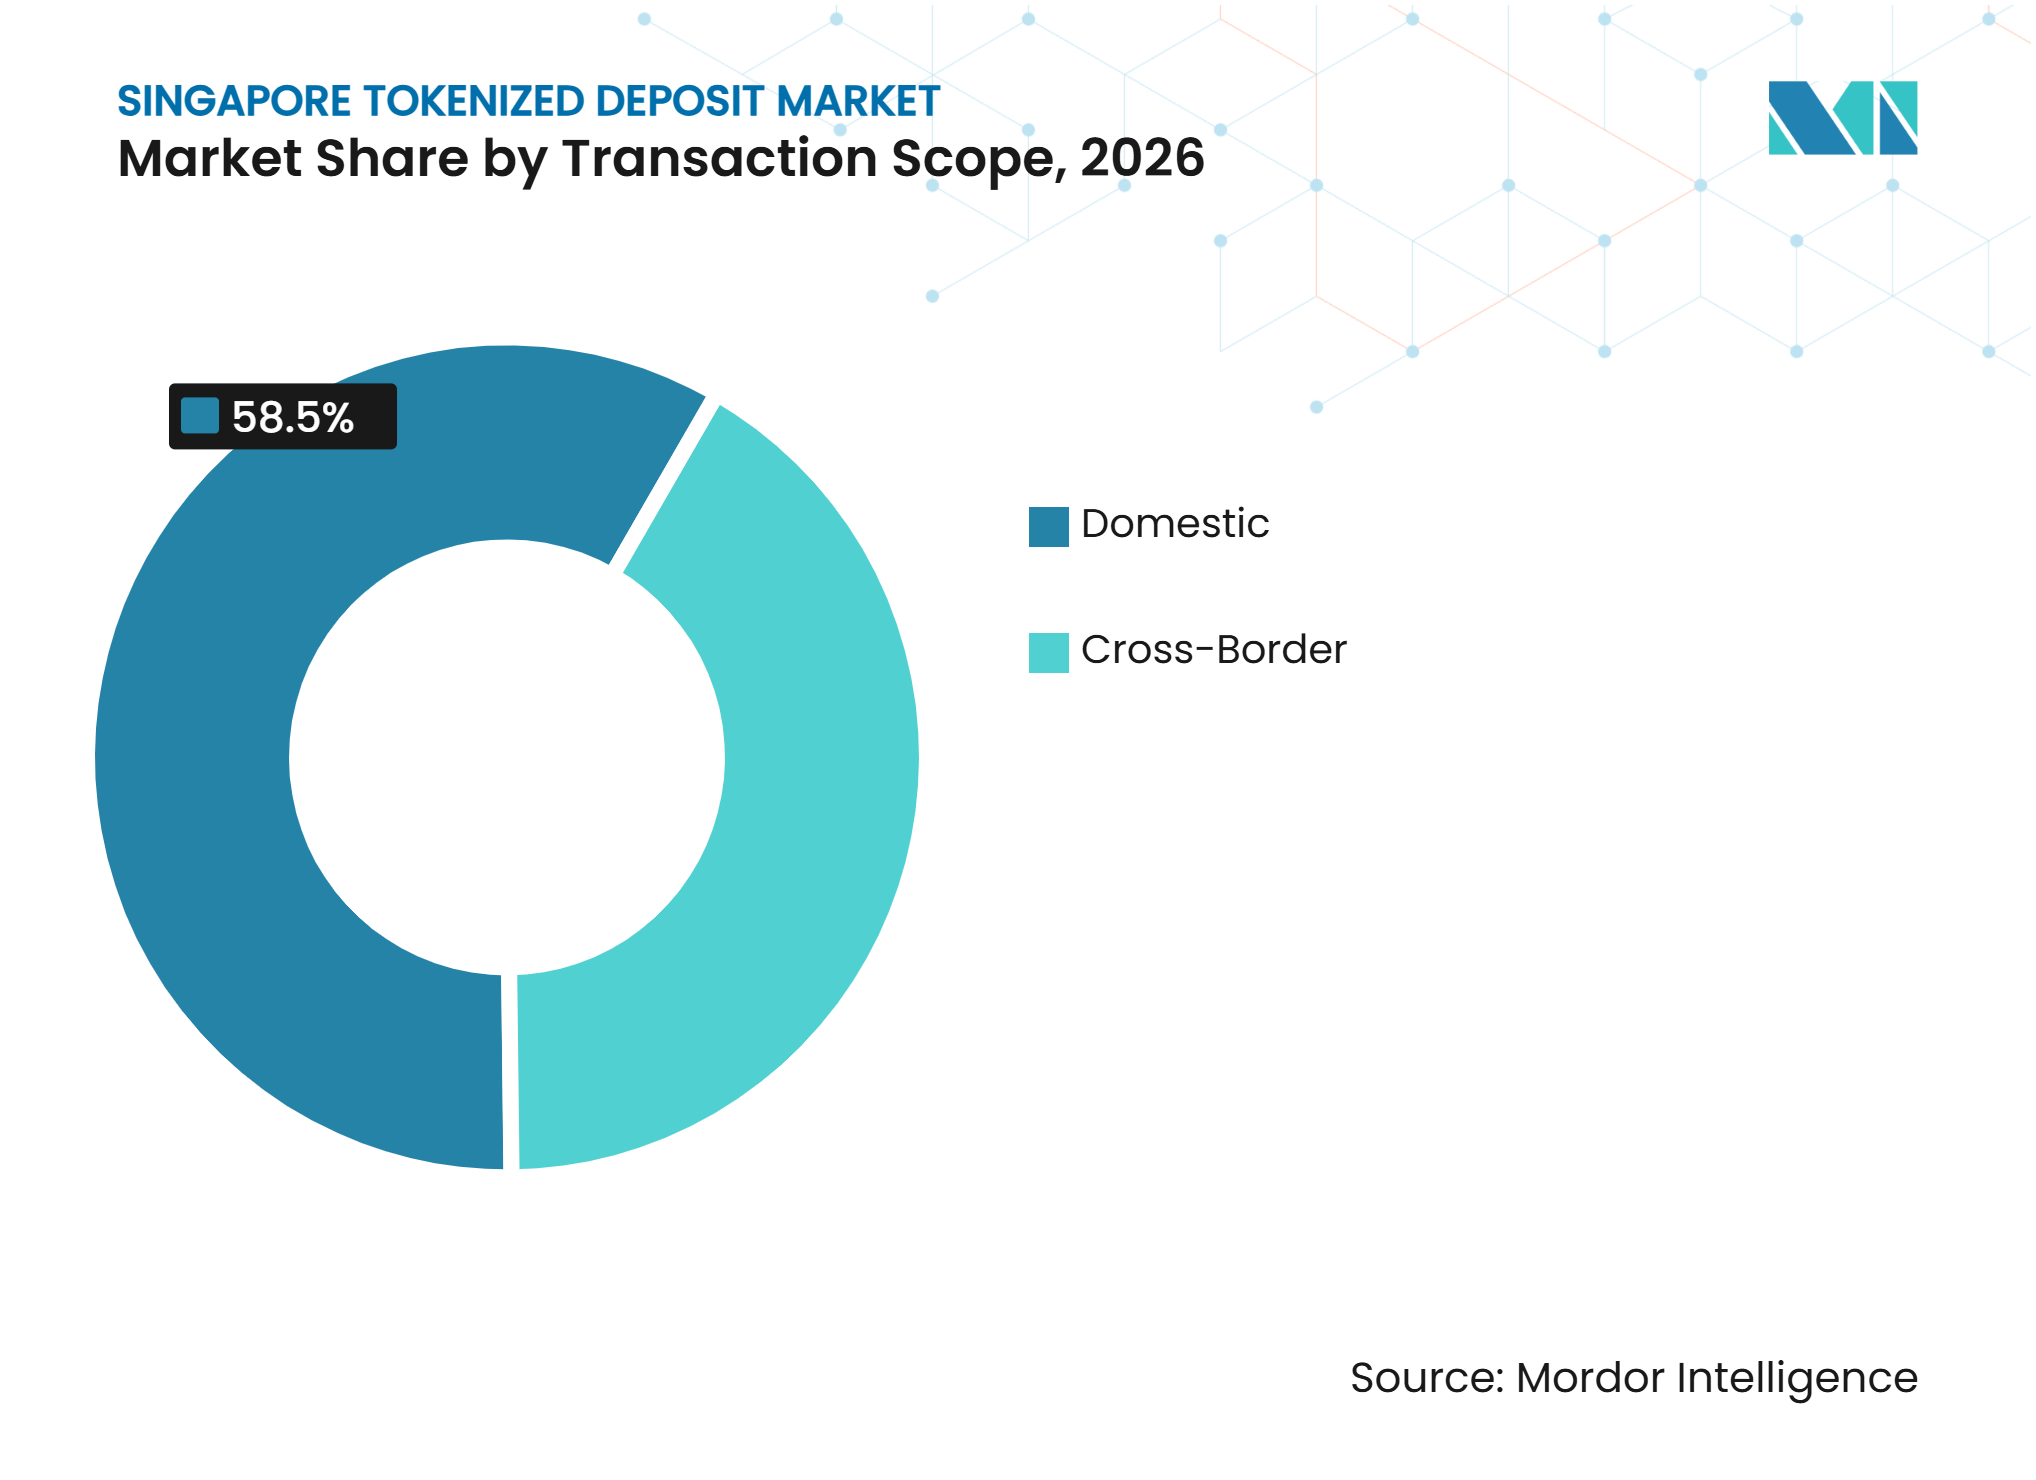
- 取引範囲別では、国内取引が2026年のシンガポールトークン化預金市場シェアの58.5%を占め、クロスボーダー取引は2032年までに42.5%のCAGRで成長すると予測されています。
- エンドユーザー別では、銀行およびその他の預金取扱機関が2026年のシンガポールトークン化預金市場シェアの40.3%を占め、決済、fintech、およびデジタル資産企業は2032年までに44.5%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 24時間365日の 法人財務管理および日中流動性管理 | +8.5% | シンガポールのアジア太平洋財務ハブ回廊において最も強度が高い、グローバル | 短期 (2年以) |
| MAS主導による トークン化銀行預金の商業化 | +7.2% | シンガポール国内、BLOOMを通じてASEANへの波及効果あり | 短期 (2年以内) |
| クロスボーダー 法人決済および決済効率 | +5.8% | シンガポール、ASEAN、香港、およびグローバル回廊 | 中期 (2〜4年) |
| 地域財務オペレーション向けの 相互運用可能なマルチ通貨決済 | +4.5% | ASEANから日本および中東・アフリカへの波及効果あり | 中期 (2〜4年) |
| プログラマブル決済および 自動化された法人キャッシュマネジメント | +4.2% | シンガポールおよび香港ノードが主導するグローバル | 中期 (2〜4年) |
| 規制された銀行マネーを使用した トークン化資産決済 | +3.1% | シンガポールおよびグローバル資本市場センター | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
24時間365日の法人財務管理および日中流動性管理
シンガポールトークン化預金市場は、継続的な送金が支払いのカットオフ制約を取り除くことができる法人財務において明確な商業的根拠を持っています。HSBCは2025年10月にシンガポールでトークン化預金サービスを開始し、終日にわたってエンティティウォット間でリアルタイムのシンガポールドルおよび米ドル(USD)送金を可能にしました[1]。このサービスは、タイムゾーンをまたいで事業を展開する企業グループの翌日資金調達ギャップを削減できます。Standard Charteredは2025年12月にAnt Internationalのためにトークン化シンガポールドルおよび米ドル口座残高を開始し、グループ内資金展開を継続的なプロセスに近づけることを可能にしました。日中残高のより良い活用は、多国籍企業全体の遊休資金を削減できます。これにより、金利条件だけでなく財務オペレーションに結びついた需要が生まれます。
MAS主導によるトークン化銀行預金の商業化
MASは2025年10月16日にBLOOMを開始し、デジタルマネー決済、相互運用性、およびプログラマブルコントロールに関する商業的なり組みに向けてサンドボックスアプローチを超えて進みました[2]。このイニシアチブは、G10およびアジア通貨、国内およびクロスボーダー決済、法人財務、およびエージェンティック決済をカバーしています。2026年10月には、マレーシア国立銀行とタイ銀行が政策立案者メンバーとして参加し、3つのASEAN経済圏にわたる調整を拡大しました。MASは2025年11月に、シンガポールドルテストネット上でホールセール中央銀行デジタル通貨を使用して銀行間翌日物貸出を決済するライブ試験を完了しました。DBS、OCBC、およびUOBは、その試験中に公式帳簿にホールセール中央銀行デジタル通貨の最初のライブ発行を記録しました。決済、マネーロンダリング防止、およびテロ資金供与対策に関する既存MAS要件が、別途の準備金裏付けを必要とせずにトークン化銀行負債を形成します。
クロスボーダー法人決済および決済効率
クロスボーダーのコルレス銀行コストと決済遅延は、シンガポールトークン化預金市場が対処する中心的な問題です。MASプロジェクト・ガーディアンの下でのISDAおよびAnt Internationalのレポートは、外国為替決済のための共通のトークン化銀行負債フレームワークがクロスボーダー取引コストを12.5%削減し、2030年までに50 ビリオン 米ドルを超える節約をもたらす可能性があると推定しました[3]。Partiorは2025年6月にOSTTRAおよびBatonと接続し、24時間365日ベースで米ドル、ユーロ、およびシンガポールドルのトークン化商業銀行資金を使用した支払い対支払い決済をサポートしました。支払い対支払い処理は、一方の通貨レッグが他方より先に決済されることを防ぐのに役立ちます。結果として生じるプロセスは、大規模な事前資金調達済みノストロ残高の必要性を削減できます。したがって、国際的に活動する銀行はこのモデルを使用して、外国為替決済活動全体での資本配分の見直しを行うことができます。
地域財務オペレーション向けの相互運用可能なマルチ通貨決済
シンガポールを拠点とするネットワークは、銀行固有のレールから、地域財務オペレーションに対応できるリンクされた決済体制へと移行しています。DBSとKinexys by J.P. Morganは、2025年11月にDBS Token ServicesとKinexys Digital Payments間の送金のための相互運用性フレームワークを発表しました[4]。このフレームワークは、許可型ブロックチェーンとBaseパブリックブロックチェーンを接続し、2つの銀行のクライアントがリアルタイムのオンチェーン決済を行えるようにします。OCBCは2026年10月にAnt Internationalとのソリューションを開始し、WhaleRTPを通じてシンガポールとマレーシア間で24時間365日のシンガポールドルおよび米ドル流動性移動をサポートします。BLOOMは、管轄区域をまたいだ受け入れと決済、デジタルマネー体制全体の相互運用性、およびプログラマブルコントロールに焦点を当てています。これらの要素は、一連の無関係な二国間リンクではなく、地域決済レイヤーのための共通の制度的方向性を生み出します。
制約の影響分析*
| 制約 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 銀行発行トークンおよび決済ネットワーク間の 限られた相互運用性 | -4.2% | シンガポールの銀行およびネットワーク回廊全体で最も深刻なグローバル | 短期 (2年以内) |
| 管轄区域をまたいだ 規制・法的調整の課題 | -3.5% | ASEAN、シンガポール、香港、およびグローバル回廊 | 中期 (2〜4年) |
| 銀行の流動性、資金調達、および バランスシート管理上の制約 | -2.8% | シンガポール国内およびコルレス銀行関係 | 中期 (2〜4年) |
| サイバーセキュリティ、 デジタルキー管理、および決済オペレーショナルリスク | -2.4% | 共有台帳インフラがシンガポールに集中するグローバル | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
銀行発行トークンおよび決済ネットワーク間の限られた相互運用性
銀行プラットフォーム間の断片化は、シンガポールトークン化預金市場にとって即時の制限として残っています。各銀行は独自の台帳、ウォレット設計、および決済ロジックを運用でき、ネットワークが拡大するにつれて新たな二国間接続が必要になります。2026年9月のDBS、OCBC、およびUOBによるSwift取引は、単一の統合台帳ではなくーケストレーションレイヤーを使用しました。このアプローチは機関の自律性を保持しますが、すべての銀行発行トークン間でネイティブな相互運用性を生み出すわけではありません。ISO 20022と機能的に類似した共通の交換・償還標準は、統合コストとガバナンスの労力を削減するでしょう。その標準が確立されるまで、ネットワーク拡大は従来の国内決済統合よりも運用上の負担が大きい可能性があります。
サイバーセキュリティ、デジタルキー管理、および決済オペレーショナルリスク
預金負債を分散型台帳インフラに移行することは、従来のコアバンキングプロセスとは異なるリスクをもたらします。IOSCOは、スマートコントラクトの欠陥、透明台帳設計におけるリスク、およびパーミッションレスネットワークに影響する攻撃を含む、トークン化固有の脆弱性を特定しました。デジタルウォレットセキュリティに関するITU技術レポートも、機関向けデジタルウォレットにとって重大な懸念事項として、キーの盗難と悪意のあるスマートコントラクトコードを特定しました。秘密鍵の紛失は不可的である可能性があり、強固なカストディと回復手順が不可欠です。マルチパーティ計算カストディとオフチェーンバックアップ要件は、安全な参加コストを増加させる可能性があります。これらの管理策は、規模の小さい預金取扱機関を不利な立場に置き、十分な資本を持つ既存プレイヤーの地位を強化する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
トークンモデル別:
口座ベースモデルが現在の展開をリード口座ベースのトークン化預金は、2026年のシンガポールトークン化預金市場シェアの64.8%を占めました。これらは既存の預金残高に対する請求権を表し、銀行がトークン化をコアバンキングシステムと段階的に統合できるようにします。HSBCのトークン化預金サービスは6つの市場と7つの通貨にわたって運営されており、Standard CharteredはAnt Internationalにシンガポールドルおよび米ドルソリューションを提供しています。これらの例は、銀行が馴染みのある口座構造を使用するアプローチを好む理由を示しています。このモデルは、監督下にある機関の初期実装リスクを削減できます。また、既存の銀行業務から台帳対応の決済活動への段階的な移行をサポートします。
ネイティブ預金トークンは2032年までに43.5%のCAGRで拡大すると予測されています。その魅力は、アトミックな現物対支払い、プログラマブルキャッシュフロー、およびオンチェーン有価証券・担保プラットフォームとの接続などの機能から来ています。UOBとOCBCのパイロットは、トークン化有価証券とホールセール中央銀行デジタル通貨が日中レポおよび担保管理のために同時に交換される方法を示しました。その機能は、口座ベースの構造を通じて効率的に複製することが難しい場合があります。したがって、シンガポールトークン化預金産業は、銀行が特定の運用ニーズにアーキテクチャを合わせる際に両方のモデルをサポートできます。口座ベースの預金は、ネイティブトークンがより複雑な決済ワークフローでの使用を拡大しても、重要であり続ける可能性があります。


ネットワークモデル別:
共有ネットワークがアドレス可能なベースを拡大単一銀行ネットワークは2026年に市場の44.6%を占めました。銀行は、共通の相互運用性体制が利用可能になる前に、これらの独自プラットフォームの多くを構築しました。このようなネットワークは、銀行自身の関係基盤内の大規模な多国籍クライアントにサービスを提供できます。ただし、その範囲は発行銀行のクライアント境界によって制限されます。これにより、即時の財務展開には有用ですが、広範なマルチバンク活動には適していません。シンガポールトークン化預金市場は、初期の商業サービスの基盤としてこれらのネットワークを引き続き使用しています。
銀行間共有マルチバンクネットワークは2032年までに45.6%のCAGRで成長すると予測されています。参加者が1つの銀行内だけでなく機関をまたいで決済できるため、より大きな有用性を生み出すことができます。2026年9月のDBS、OCBC、およびUOBによるSwift主導の最初のライブシンガポールドル取引は、このモデルへの実践的な道筋を示しました。銀行間の二国間およびクロスネットワークリンクは、共通標準が発展する間の移行オプションを提供します。PartiorとLSEGデジタル決済ハウスは、2027年第1四半期からの本番稼働と商業オンボーディングに向けてマルチ決済銀行ソリューションを計画しています。この構造は、銀行発行預金と並んで、ネットワークレベルのクリアリングと流動性提供の役割を示しています。
台帳タイプ別:
許可型インフラが機関利用をリードプライベート許可型台帳は2026年に市場の82.4%を占めました。制御されたアクセスは、銀行業務内でのマネーロンダリング防止およびテロ資金供与対策要件の統合をサポートします。このモデルはまた、監督下にある預金取扱機関のガバナンス期待にも適合します。許可型システムは、銀行に参加者アクセスと運用ルールに対するより明確な制御を与えます。したがって、現在の機関展開のベースラインアーキテクチャとっています。これは、管理策を効果的に適用できる場合に、銀行が他の設計を検討することを妨げるものではありません。
許可型トークンアクセスを持つパブリックブロックチェーンは2032年までに43.7%のCAGRで成長すると予測されています。MastercardとB2C2が初期試験参加者の中にいる、BaseイーサリアムLayer 2ネットワーク上のJPMorganのJPMD預金トークンは、制御された機関向け製品がパブリックチェーンインフラを通じてどのように運用できるかを示しています。MASは、台帳タイプではなく経済的実質に基づいてトークン化商品を評価します。この立場により、銀行はさまざまな技術的アプローチをテストできます。パブリックチェーンの使用が拡大する前に、機関向けカストディ標準と信頼性の高いキー管理慣行が引き続き必要です。したがって、シンガポールトークン化預金市場は、プライベートネットワークとハイブリッドアクセスネットワークの組み合わせを通じて発展できます。

ユースケース別:
財務管理がリードし、有価証券決済が加速グループ内財務および流動性管理は、2026年のシンガポールトークン化預金市場規模の29.7%を占めました。Standard CharteredHSBC、DBS、およびOCBCは、このユースケースをサポートするために大規模な法人クライアントとの24時間365日の流動性展開を活用しました。財務活動は、残高のより頻繁な可視性と法人間のより迅速な移動から恩恵を受けます。このユースケースは、より広い資本市場インフラへの即時変更を必要とせずに、既存の法人キャッシュマネジメントプロセスに適合できます。また、既存のクライアントとの商業化への早期ルートを銀行に提供します。これが、現在のシンガポールトークン化預金市場において最大のユースケースとしての地位を説明しています。
有価証券・デジタル資産決済および担保管理は2032年までに44.6%のCAGRで拡大すると予測されています。このセグメントは、現物対支払い取引の現金レッグとしてトークン化銀行マネーを使用します。プロジェクト・ガーディアンは、DBS、UBS Group、およびAnt Groupによるライブのトークン化ファンド作業を記録しました。外国為替および支払い対支払い決済も、PartiorのOSTTRAおよびBatonとの接続を通じて進展しています。サードパーティの機関向け決済と小活動は、アイデンティティとウォレットの体制にさらなる作業が必要なため、発展が遅れています。MASのパーパスバウンドマネーフレームワークは、より制御されたデジタルマネーアプリケーションの条件を整備しています。
取引範囲別:
国内システムがクロスボーダー拡大をサポート国内取引は2026年に市場の58.5%を占めました。この地位は、プロジェクト・オーキッドを通じて開発されたシンガポールドルインフラ、2025年11月のホールセール中央銀行デジタル通貨試験、および2026年9月のライブ銀行間取引によって支えられています。国内での運用経験は、銀行と規制当局が複数管轄区域の展開に参入する前に信頼を与えることができます。また、より広い決済リンクに必要なローカル流動性基盤を提供します。したがって、シンガポールトークン化預金市場は、重要な実践的基盤として国内実行に依存しています。この活動は、地域回廊で使用されるプロセスを生み出すため、クロスボーダー計画から切り離されているわけではありません。
クロスボーダー取引は2032年までに42.5%のCAGRで成長すると予測されています。アジア太平洋の財務・金融センターとしてのシンガポールの役割は、国際的な法人決済を中心的なユースケースにしています。OCBCの2026年10月のAnt Internationalとのリンクは、シンガポールとマレーシア間の24時間365日の流動性移動のための本番体制を生み出しました。マレーシアおよびタイの中央銀行を含むBLOOMの拡大は、関連するASEAN作業のための政策チャネルを追加します。クロスボーダー展開は、各回廊にわたって互換性のある法的、規制的、および運用上のフレームワークを必要とします。したがって、拡大のペースは、基盤となる台帳技術と同様に調整に依存します。
エンドユーザー別:
銀行が採用をリードし、fintechが成長を牽引銀行およびその他の預金取扱機関は2026年に市場の40.3%を占ました。これらはトークン化預金の発行者であり、銀行間決済体制の主要ユーザーでもあります。資本市場・投資会社も、トークン化債券とファンドユニットの決済に関するプロジェクト・ガーディアンの作業を通じて参加しています。銀行は、規制された銀行マネーを発行するために必要なライセンス、顧客関係、およびバランスシート機能を持っています。これらの特性が、現在の展開の中心に銀行を置いています。ネットワークがより多くの法人および金融参加者に拡大するにつれて、その役割は重要であり続けるでしょう。
決済、fintech、およびデジタル資産企業は2032年までに44.5%のCAGRで成長すると予測されています。Ant Internationalは取引の3分の1以上をオンチェーンで処理しており、従来の法人銀行ユーザーと比較したfintechプラットフォームのより高い活用可能性を示しています。大企業と多国籍企業は財務最適化の早期ユーザーであり、中小企業はMASの評価では未開拓のグループとして残っています。公共部門の事業体と個人は、まだ新興の参加者カテゴリーです。Enterprise SingaporeとのDBSのプロラマブル補助金支払いパイロットは、政府から企業への早期事例を提供しています。ウォレット、アイデンティティ、およびコンプライアンスシステムが成熟するにつれて、シンガポールトークン化預金市場はこれらのユーザーを通じて拡大できます。
地理的分析
シンガポール
シンガポールは、シンガポールトークン化預金市場の主要拠点であり、機関規模での本番活動をサポートしています。MASは、銀行、fintech、および決済ネットワークからの16以上の創設参加者とともにBLOOMを設立し、クリアリング、コンプライアンス、およびプログラマブル決済作業のための共有環境を提供しました。DBS、OCBC、およびUOBは、2026年9月にSwiftの台帳を通じてライブのシンガポールドル銀行間トークン化預金取引を完了しました。Swiftは2026年7月に、台帳が6大陸の17の銀行との初期使用に向けて準備が整ったことを確認しました。2025年11月のシンガポールドルテストネット試験も、ホールセール中央銀行デジタル通貨で決済された銀行間翌日物貸出を実証しました。MASは、トークン化銀行負債に既存の資本、流動、およびマネーロンダリング防止要件を適用しており、展開を馴染みのある監督フレームワーク内に維持しています。
ASEAN地域接続性
ASEANとのリンクは、シンガポールの国内決済基盤の実践的な拡張となっています。マレーシア国立銀行とタイ銀行は2026年10月にBLOOMに政策立案者メンバーとして参加し、デジタルマネー決済に関する作業において3つのASEAN中央銀行管轄区域を接続しました。この調整は、別途の地域市場シェアや市場規模を示すことなく、シンガポールドル、マレーシアリンギット、およびタイバーツ回廊に関する作業をサポートします。OCBCとAnt Internationalは2026年10月に、シンガポールとマレーシア間の24時間365日のシンガポールドルおよび米ドル移動のためのプラットフォームを導入しました。SBI新生銀行、Partior、およびDeCurret DCPは2025年9月に、トークン化預金を使用したマルチ通貨クリアリングを研究する覚書に署名しました。これらの発展は、地域拡大が商業回廊と政策調整の両方に依存していることを示しています。
グローバルな相互接続
グローバルな接続は、シンガポールをASEAN活動と英国、米国、日本、香港、およびヨーロッパを結ぶマルチネットワークノードとして位置づけています。HSBCのトークン化預金サービスは6つの市場と7つの通貨にわたって利用可能であり、シンガポールで導入されたサービスのリーチを示しています。Deutsche Bankは2025年9月にPartiorを通じて最初のユーロ建て決済を完了し、DBSが受益銀行となりました。この取引は、シンガポールが地域ルーティングだけでなく大陸間のトークン化決済に参加していることを示しています。DBSとKinexysのフレームワークも、シンガポールの銀行プラットフォームと米国のパブリックチェーン決済プラットフォームを接続しています。MASは、イングランド銀行、フランス銀行、および欧州中央銀行とともにSwiftのグローバルレイヤーワン作業をサポートしており、グローバルネットワークの相互運用性ツールを開発することを目的としています。このアプローチは、国際的な接続が拡大するにつれて、別途の二国間体制の必要性を削減できます。
競合環境
市場集中度
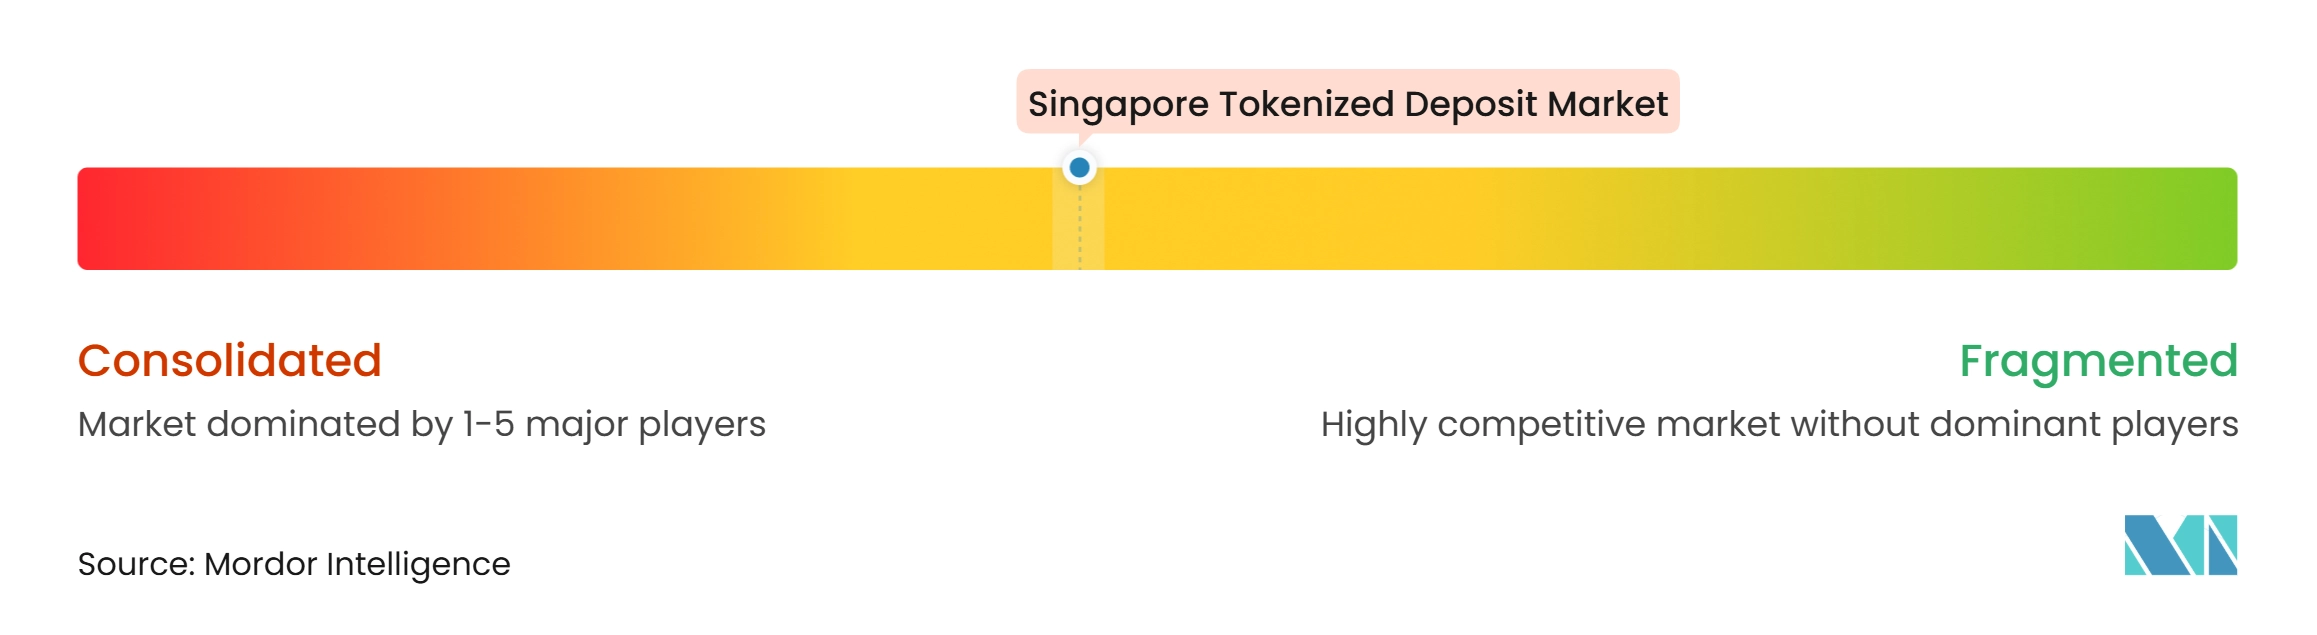
シンガポールトークン化預金市場は、インフラにおいは適度に集中しており、製品提供においてはより活発に競争されています。DBS、OCBC、およびUOBは、シンガポールドルの主要クリアリング銀行として、またSwiftの台帳上でライブの銀行間シンガポールドル取引を完了した銀行として、構造的な優位性を持っています。HSBCは、6つの市場と7つの通貨にわたるトークン化預金サービスを通じて競争しています。Standard Charteredは、シンガポールでAnt Internationalにシンガポールドルおよび米ドルのトークン化預金ソリューションを提供しています。これらの製品は、多国籍法人クライアントに確立された銀行関係を通じたマルチ通貨財務サービスへのアクセスを提供します。シンガポールの銀行は、独自の内部プラットフォームだけに依存せずにネットワークリーチを拡大する相互運用性体制を通じて対応しています。
JPMorganのKinexys Digital Paymentsは、デジタル資産および決済fintech活動に向けて競争を拡大しています。BaseネットワークでのJPMD預金トークン作業には、MastercardとB2C2などの初期試験参加者が含まれていました。DBSとKinexysは2025年11月に銀行間送金フレームワクを発表し、互換性のある決済に向けて取り組む競合ネットワークの具体的な例を提供しました。Ant Internationalは、商業パートナーであり、オンチェーン決済プロセスの主要ユーザーでもあるため、独自の立場を持っています。同社は取引の3分の1以上をオンチェーンで処理しており、エンタープライズユースケースの開発を加速できます。したがって、競争はインフラ能力、通貨カバレッジ、法人接続性、および規制された運用要件を満たす能力によって形成されます。
Partiorは、トークン化預金発行者ではなく、中立的なブロックチェーンクリアリングネットワークとして独自の役割を占めています。その価値提案は、ネットワークメンバーシップ、通貨カバレッジ、およびクリアリング体制を中心としています。PartiorとLSEGデジタル決済ハウスは2026年9月にマルチ決済銀行ソリューションを発表し、2027年第1四半期からの本番稼働とさらなる決済銀行のオンボーディングを計画しています。MASは、中小企業の財務アクセス、プログラマブルな貿易金融支払い、およびエージェンティック決済ワークフローおける機会を特定しました。BISプロジェクト・アゴラは、クロスボーダー決済のためのトークン化預金と準備金を研究するために7つの中央銀行と40以上の規制された金融機関を結集しています。これらのイニシアチブは、銀行、中立的な決済ネットワーク、およびテクノロジーパートナーに対して競争の場を開いたままにしています。
シンガポールトークン化預金産業リーダー
-
DBS
-
Standard Chartered PLC
-
HSBC Holdings plc
-
Partior Pte. Ltd.
-
J.P. Morgan Chase & Co.
- 注:主要企業の掲載順は順位を示すものではありません。
シンガポールトークン化預金市場 このレポートでカバーされる企業
- DBS Bank Ltd.
- Oversea-Chinese Banking Corporation Limited (OCBC)
- United Overseas Bank Limited (UOB)
- HSBC Holdings plc
- Standard Chartered PLC
- JPMorgan Chase & Co.
- Citigroup Inc.
- Partior Pte. Ltd.
- SWIFT
- Ant International
- Bank of America Corporation
- BNP Paribas
- Société Générale
- MUFG Bank, Ltd.
- Sumitomo Mitsui Banking Corporation (SMBC)
- Deutsche Bank AG
- UBS Group AG
- BNY Mellon
- Barclays PLC
- Wells Fargo & Company
最近の産業開発事情 シンガポールトークン化預金市場
- 2026年10月:MASは、マレーシア国立銀行とタイ銀行がBLOOMに政策立案者メンバーとして参加し、Airwallex、Mastercard、Maybank、Nium、Ripple、ShopeePay、Visa、および世界銀行グループを含む新たな参加者が加わったと発表しました。拡大されたイニシアチブは、3つのASEAN中央銀行管轄区域にわたるクロスボーダーデジタルマネーの受け入れ、決済、相互運用性、およびプログラマブルコントロールをカバーしています。
- 2026年10月:OCBCはAnt Internationalとのトークン化預金ソリューションを開始し、WhaleRTPブロックチェーン決済プラットフォームを通じてシンガポールとマレーシアのエンティティ間で24時間365日の財務管理と流動性移動を可能にしました。これは、シンガポールとASEAN本土を結ぶ最初の本番クロスボーダートークン化預金回廊です。
- 2026年9月:DBS、OCBC、およびUOBは、Swiftのブロックチェーンベースの台帳上で最初のライブシンガポールドル銀行間トークン化預金取引を完了し、24時間365日のプログラマブルなシンガポールドルおよび米ドル決済を実証しました。このマイルストーンは、Swiftの2026年7月の台帳が6大陸の17の銀行との初期使用に向けて準備が整ったという確認に続くものです。
- 2026年9月:PartiorとLSEGデジタル決済ハウスは、マルチ決済銀行ソリューションを通じて常時稼働の決済銀行流動性を提供するための戦略的協力を発表しました。本番稼働と追加の決済銀行の商業オンボーディングは2027年第1四半期ら計画されています。
シンガポールトークン化預金市場レポートの範囲
セグメンテーション概要
| 口座ベースのトークン化預金 |
| ネイティブ預金トークン |
| 単一銀行(銀行内)ネットワーク |
| 銀行間 – 共有マルチバンクネットワーク |
| 銀行間 – 二国間およびクロスネットワークリンク |
| プライベート許可型台帳 |
| 許可型トークンアクセスを持つパブリックブロックチェーン |
| 有価証券・デジタル資産決済および担保管理 |
| 外国為替およびPvP決済 |
| グループ内財務および流動性管理 |
| サードパーティの商業・機関向け決済 |
| 小売およびその他の決済 |
| 国内 |
| クロスボーダー |
| 銀行およびその他の預金取扱機関 | |
| 資本市場・投資会社 | |
| 決済、fintech、およびデジタル資産企業 | |
| 非金融法人 | 大企業および多国籍企業 |
| 中小企業 | |
| 公共部門および政府機関 | |
| 個人 |
| トークンモデル別 | 口座ベースのトークン化預金 | |
| ネイティブ預金トークン | ||
| ネットワークモデル別 | 単一銀行(銀行内)ネットワーク | |
| 銀行間 – 共有マルチバンクネットワーク | ||
| 銀行間 – 二国間およびクロスネットワークリンク | ||
| 台帳タイプ別 | プライベート許可型台帳 | |
| 許可型トークンアクセスを持つパブリックブロックチェーン | ||
| ユースケース別 | 有価証券・デジタル資産決済および担保管理 | |
| 外国為替およびPvP決済 | ||
| グループ内財務および流動性管理 | ||
| サードパーティの商業・機関向け決済 | ||
| 小売およびその他の決済 | ||
| 取引範囲別 | 国内 | |
| クロスボーダー | ||
| エンドユーザー別 | 銀行およびその他の預金取扱機関 | |
| 資本市場・投資会社 | ||
| 決済、fintech、およびデジタル資産企業 | ||
| 非金融法人 | 大企業および多国籍企業 | |
| 中小企業 | ||
| 公共部門および政府機関 | ||
| 個人 | ||
レポートで回答される主要な質問
シンガポールトークン化預金市場の規模はどのくらいですか?
シンガポールトークン化預金市場規模は、2027年に71.7 ビリオン 米ドルと推定され、2032年までに371.6 ビリオン 米ドルに達すると予測されています。
シンガポールにおけるトークン化預金の採用を促進しているものは何ですか?
継続的な法人財務送金、MAS主導の商業化、およびクロスボーダー決済効率が採用を促進しています。
現在の展開をリードしているトークンモデルはどれですか?
口座ベースのトークン化預金が2026年に64.8%のシェアでリードしており、ネイティブ預金トークンは2032年までに43.5%のCAGRで成長すると予測れています。
最も急速に成長しているネットワークモデルはどれですか?
銀行間共有マルチバンクネットワークは2032年までに45.6%のCAGRで成長すると予測されています。
最も強い成長が予測されているユースケースはどれですか?
有価証券・デジタル資産決済および担保管理は2032年までに44.6%のCAGRで成長すると予測されています。
より広いトークン化預金展開を制限しているものは何ですか?
相互運用性のギャップ、管轄区域をまたいだ調整の必要性、バランスシートへの圧力、およびサイバーセキュリティリスクが重要な制約として残っています。