
Marktgröße und Marktanteil für tokenisierte Einlagen in Singapur
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
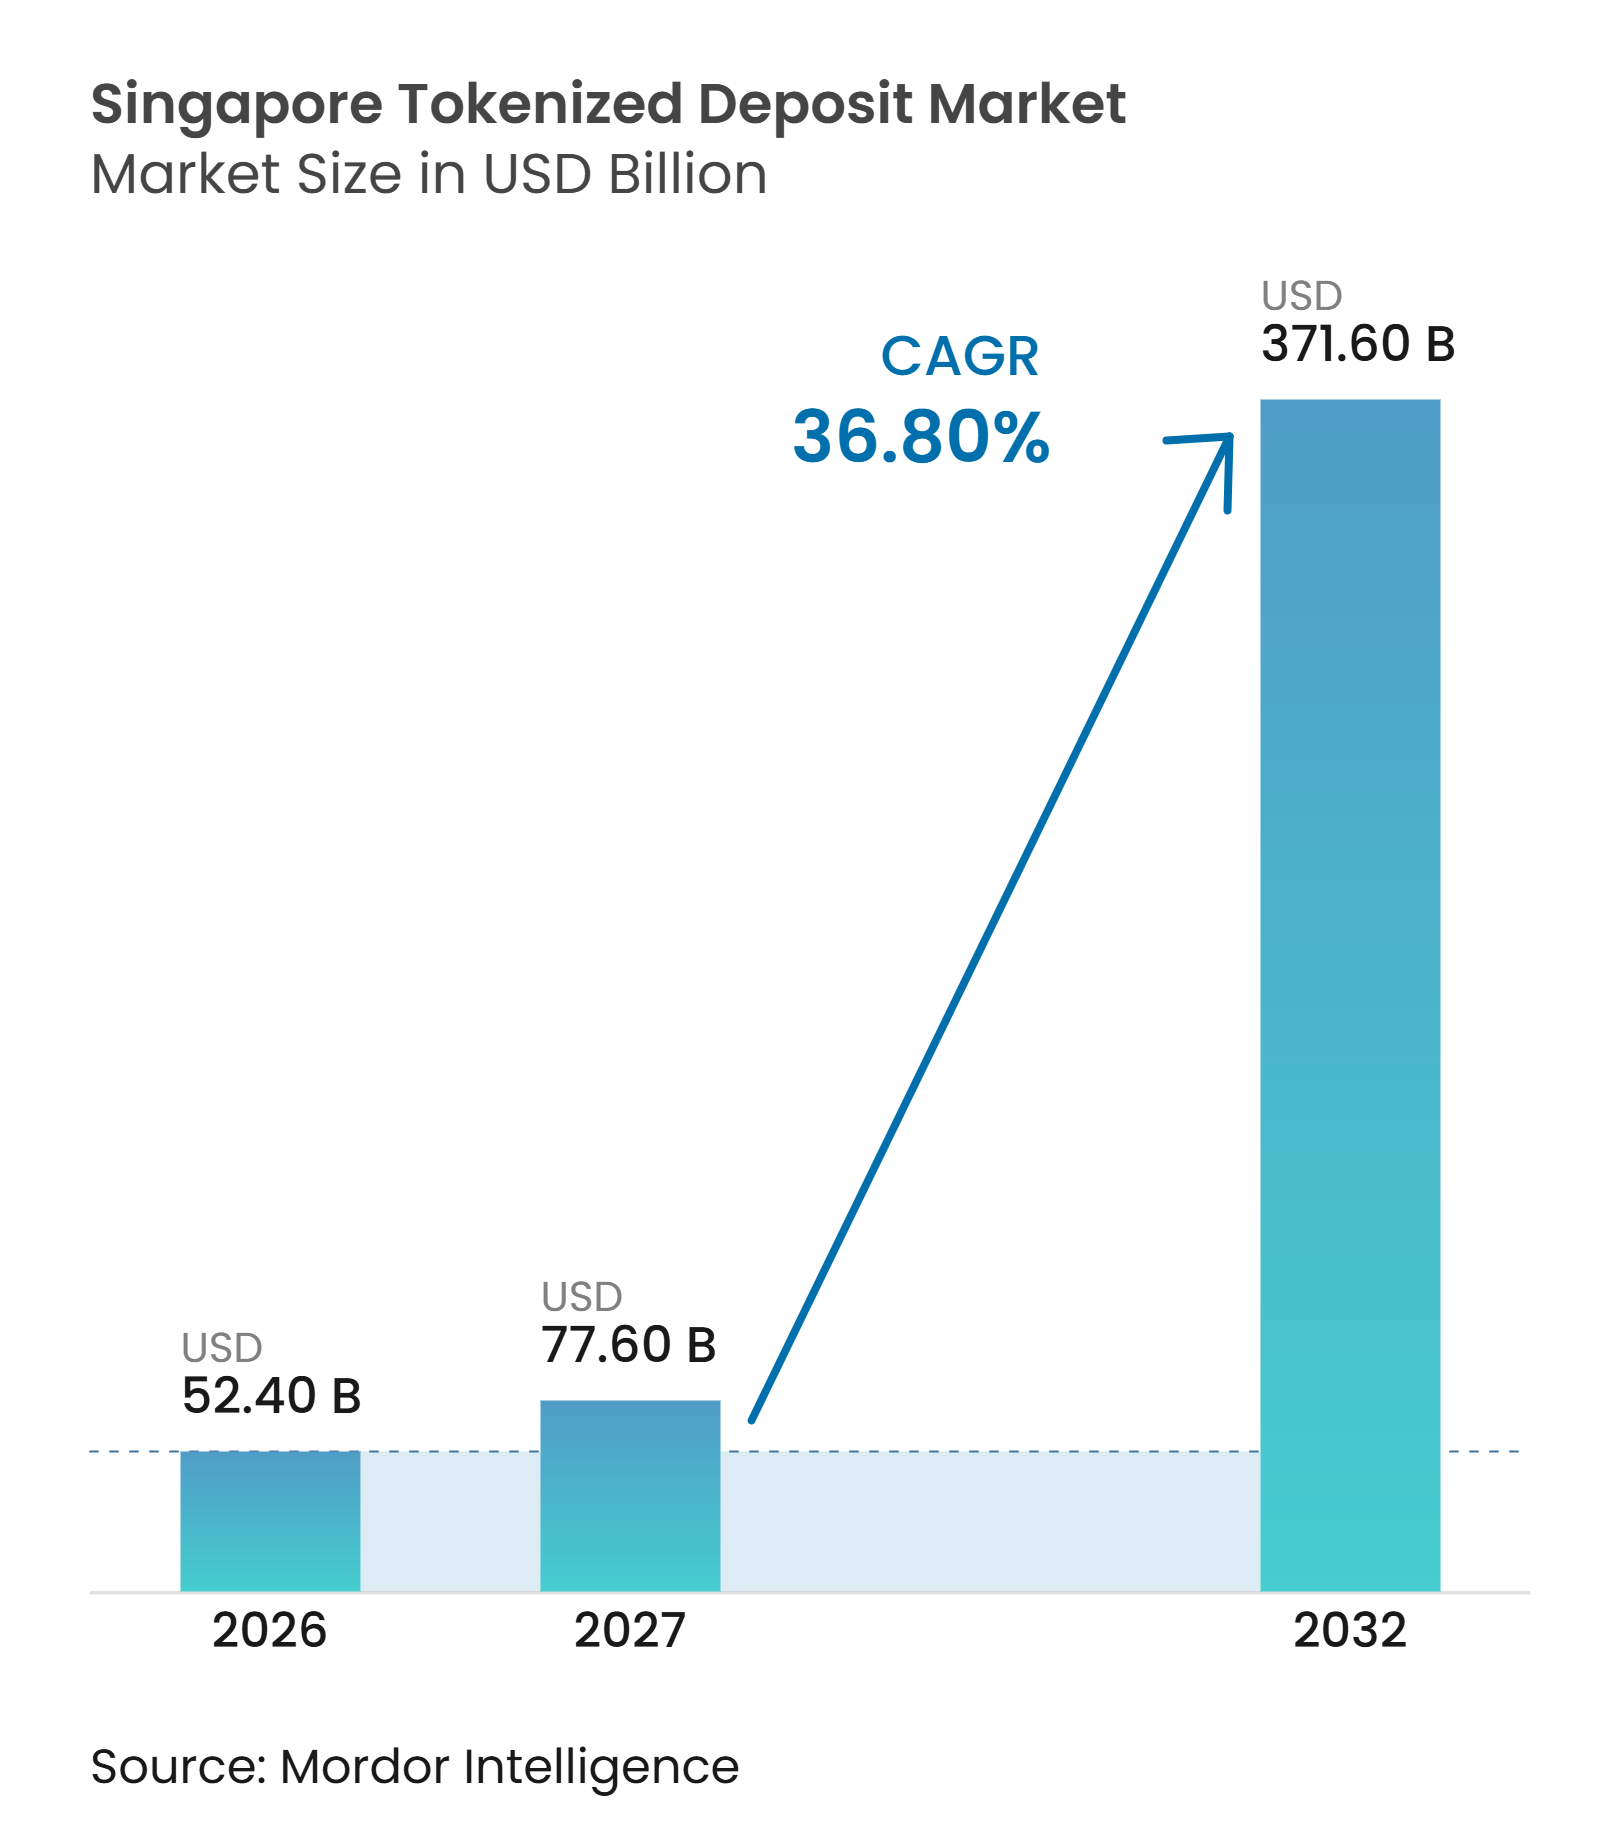
| Marktgröße im Basisjahr (2026) | 52.40 Milliarden US-Dollar |
| Marktgröße (2027) | 77.60 Milliarden US-Dollar |
| Marktgröße (2032) | 371.60 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 36.80 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für tokenisierte Einlagen in Singapur von Mordor Intelligence
Die Marktgröße für tokenisierte Einlagen in Singapur wird voraussichtlich von 52,40 Milliarden USD im Jahr 2026 auf 77,60 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 371,60 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 36,80 % über den Zeitraum 2027–2032 entspricht.
Das Wachstum spiegelt den Übergang von technischen Pilotprojekten hin zu Bankdienstleistungen wider, die Treasury-Aktivitäten, Zahlungen und Abwicklung auf verteilten Ledgern unterstützen. Die Monetary Authority of Singapore (MAS) schafft durch BLOOM einen strukturierten Rahmen für die Kommerzialisierung, während etablierte Banken Live-Interbanken-Prozesse testen. DBS, OCBC und UOB haben im September 2026 Live-Interbanken-Transaktionen mit tokenisierten Einlagen in Singapur-Dollar (SGD) über das Ledger von Swift abgeschlossen und damit gezeigt, dass die inländische Aktivität über isolierte Pilotprojekte hinausgeht. Der Markt für tokenisierte Einlagen in Singapur ist zudem auf funktionsfähige Verbindungen zwischen Banken, Netzwerken und Jurisdiktionen angewiesen, da eine breitere Beteiligung den Wert jedes teilnehmenden Netzwerks steigern kann. Regulatorische Koordination, belastbare Liquiditätsprozesse und sichere Verwahrungsvereinbarungen werden bestimmen, wie schnell kommerzielle Einsätze auf grenzüberschreitende Korridore ausgeweitet werden können.
Wichtigste Erkenntnisse des Berichts
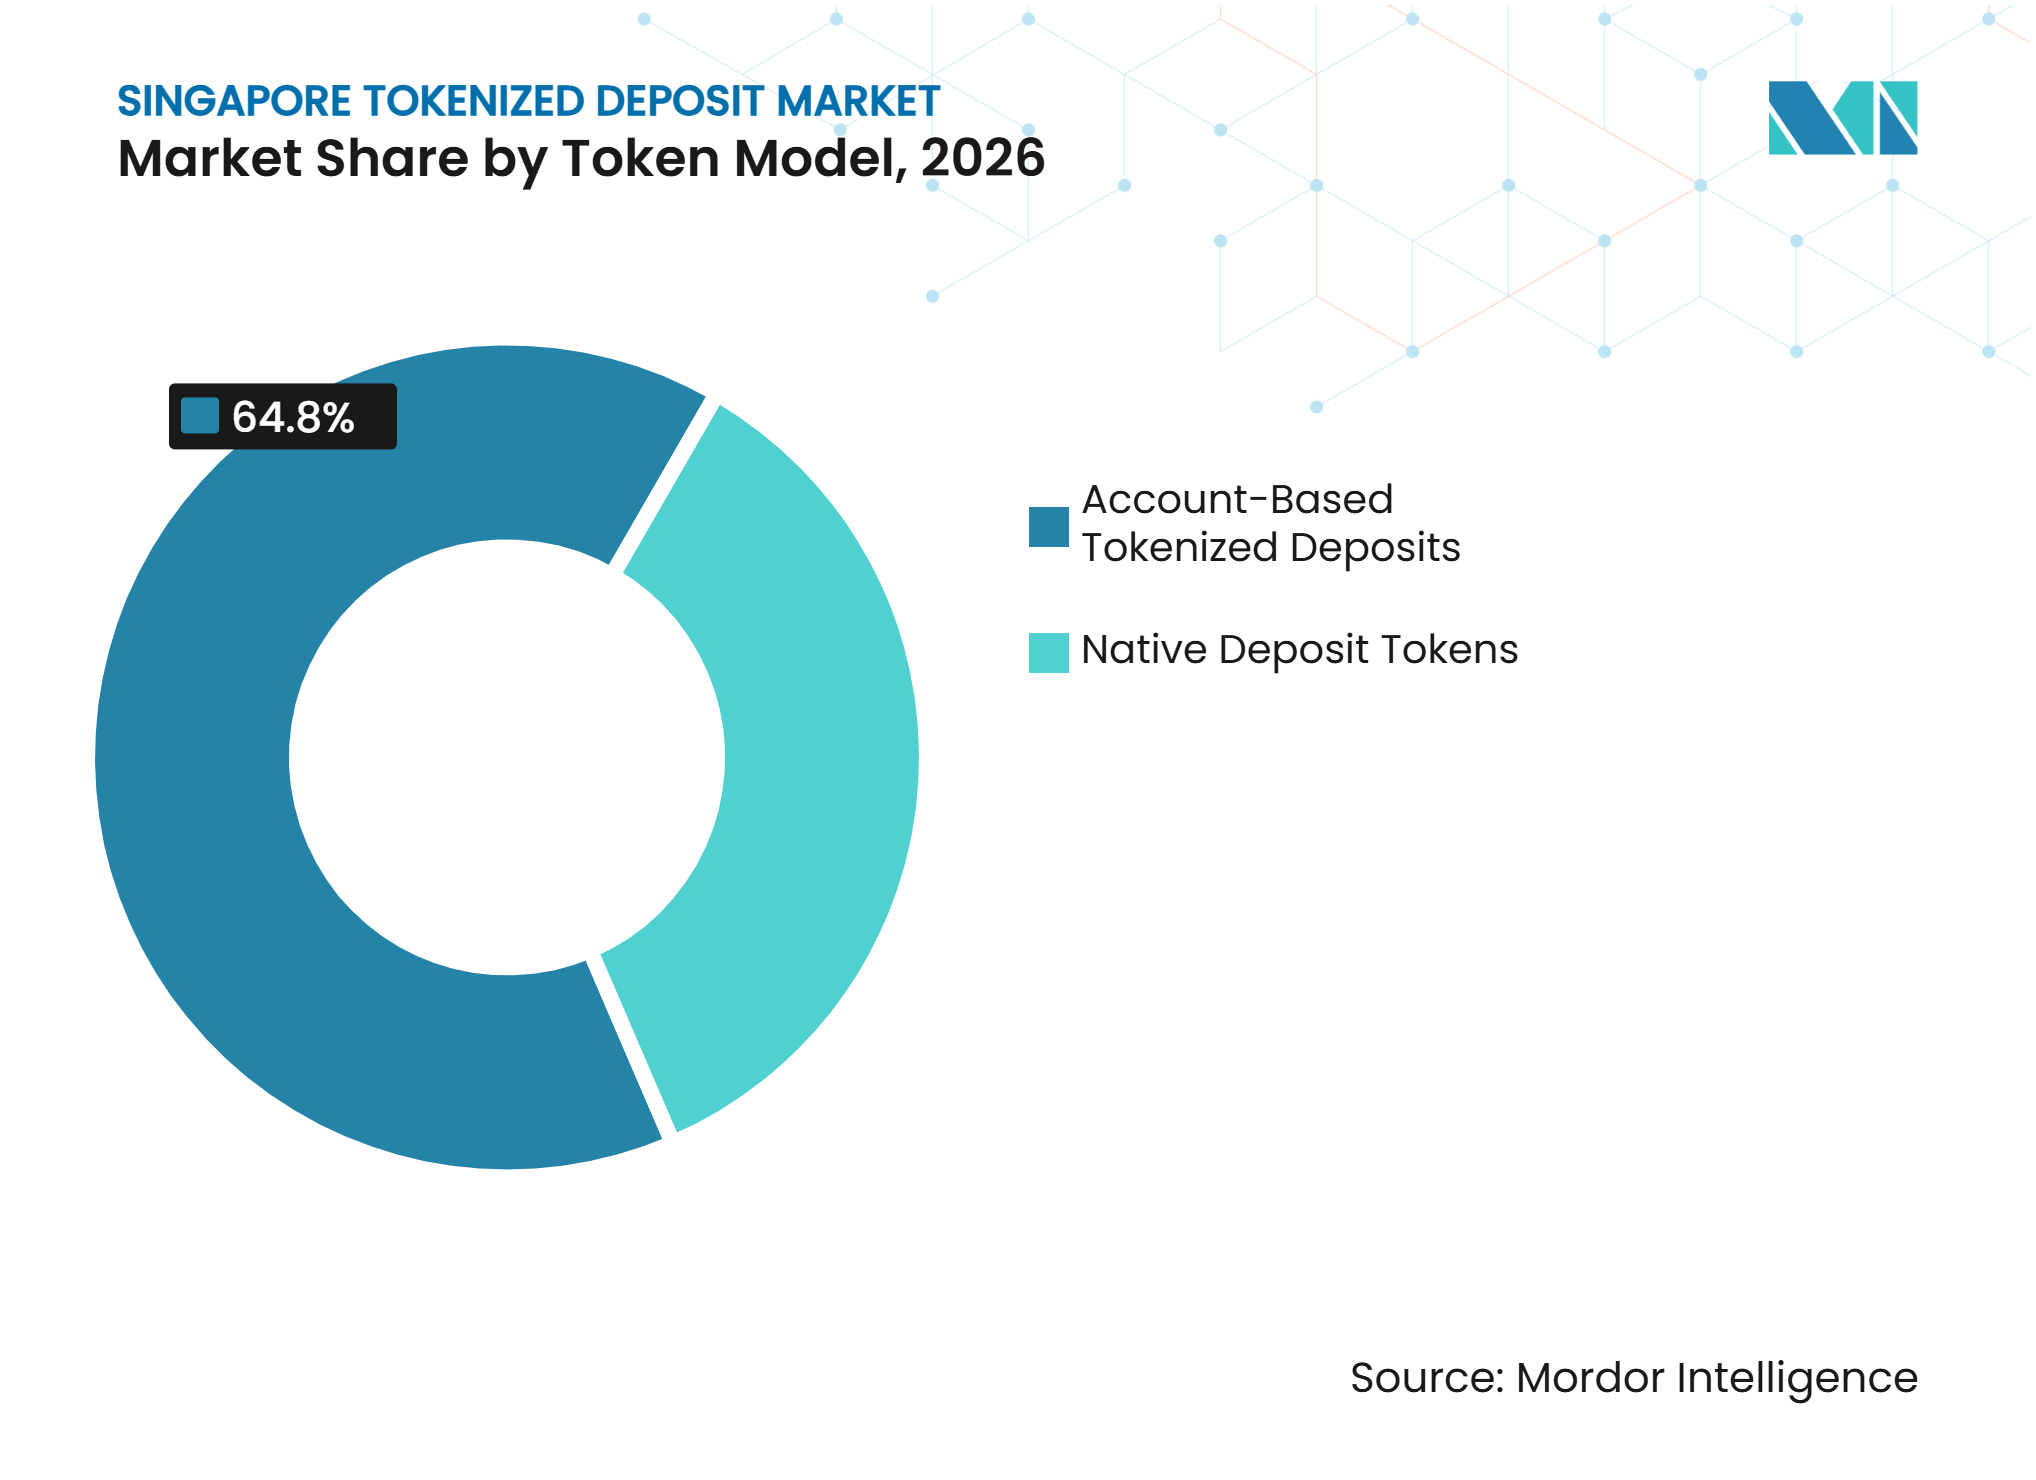
- Nach Token-Modell entfielen 2026 64,8 % des Marktanteils für tokenisierte Einlagen in Singapur auf kontobasierte tokenisierte Einlagen, während native Einlagen-Token bis 2032 voraussichtlich mit einer CAGR von 43,5 % wachsen werden.
- Nach Netzwerkmodell entfielen 2026 44,6 % des Marktanteils für tokenisierte Einlagen in Singapur auf Einzelbank-Netzwerke, während gemeinsame Interbanken-Mehrbankennetzwerke bis 2032 voraussichtlich mit einer CAGR von 45,6 % wachsen werden.
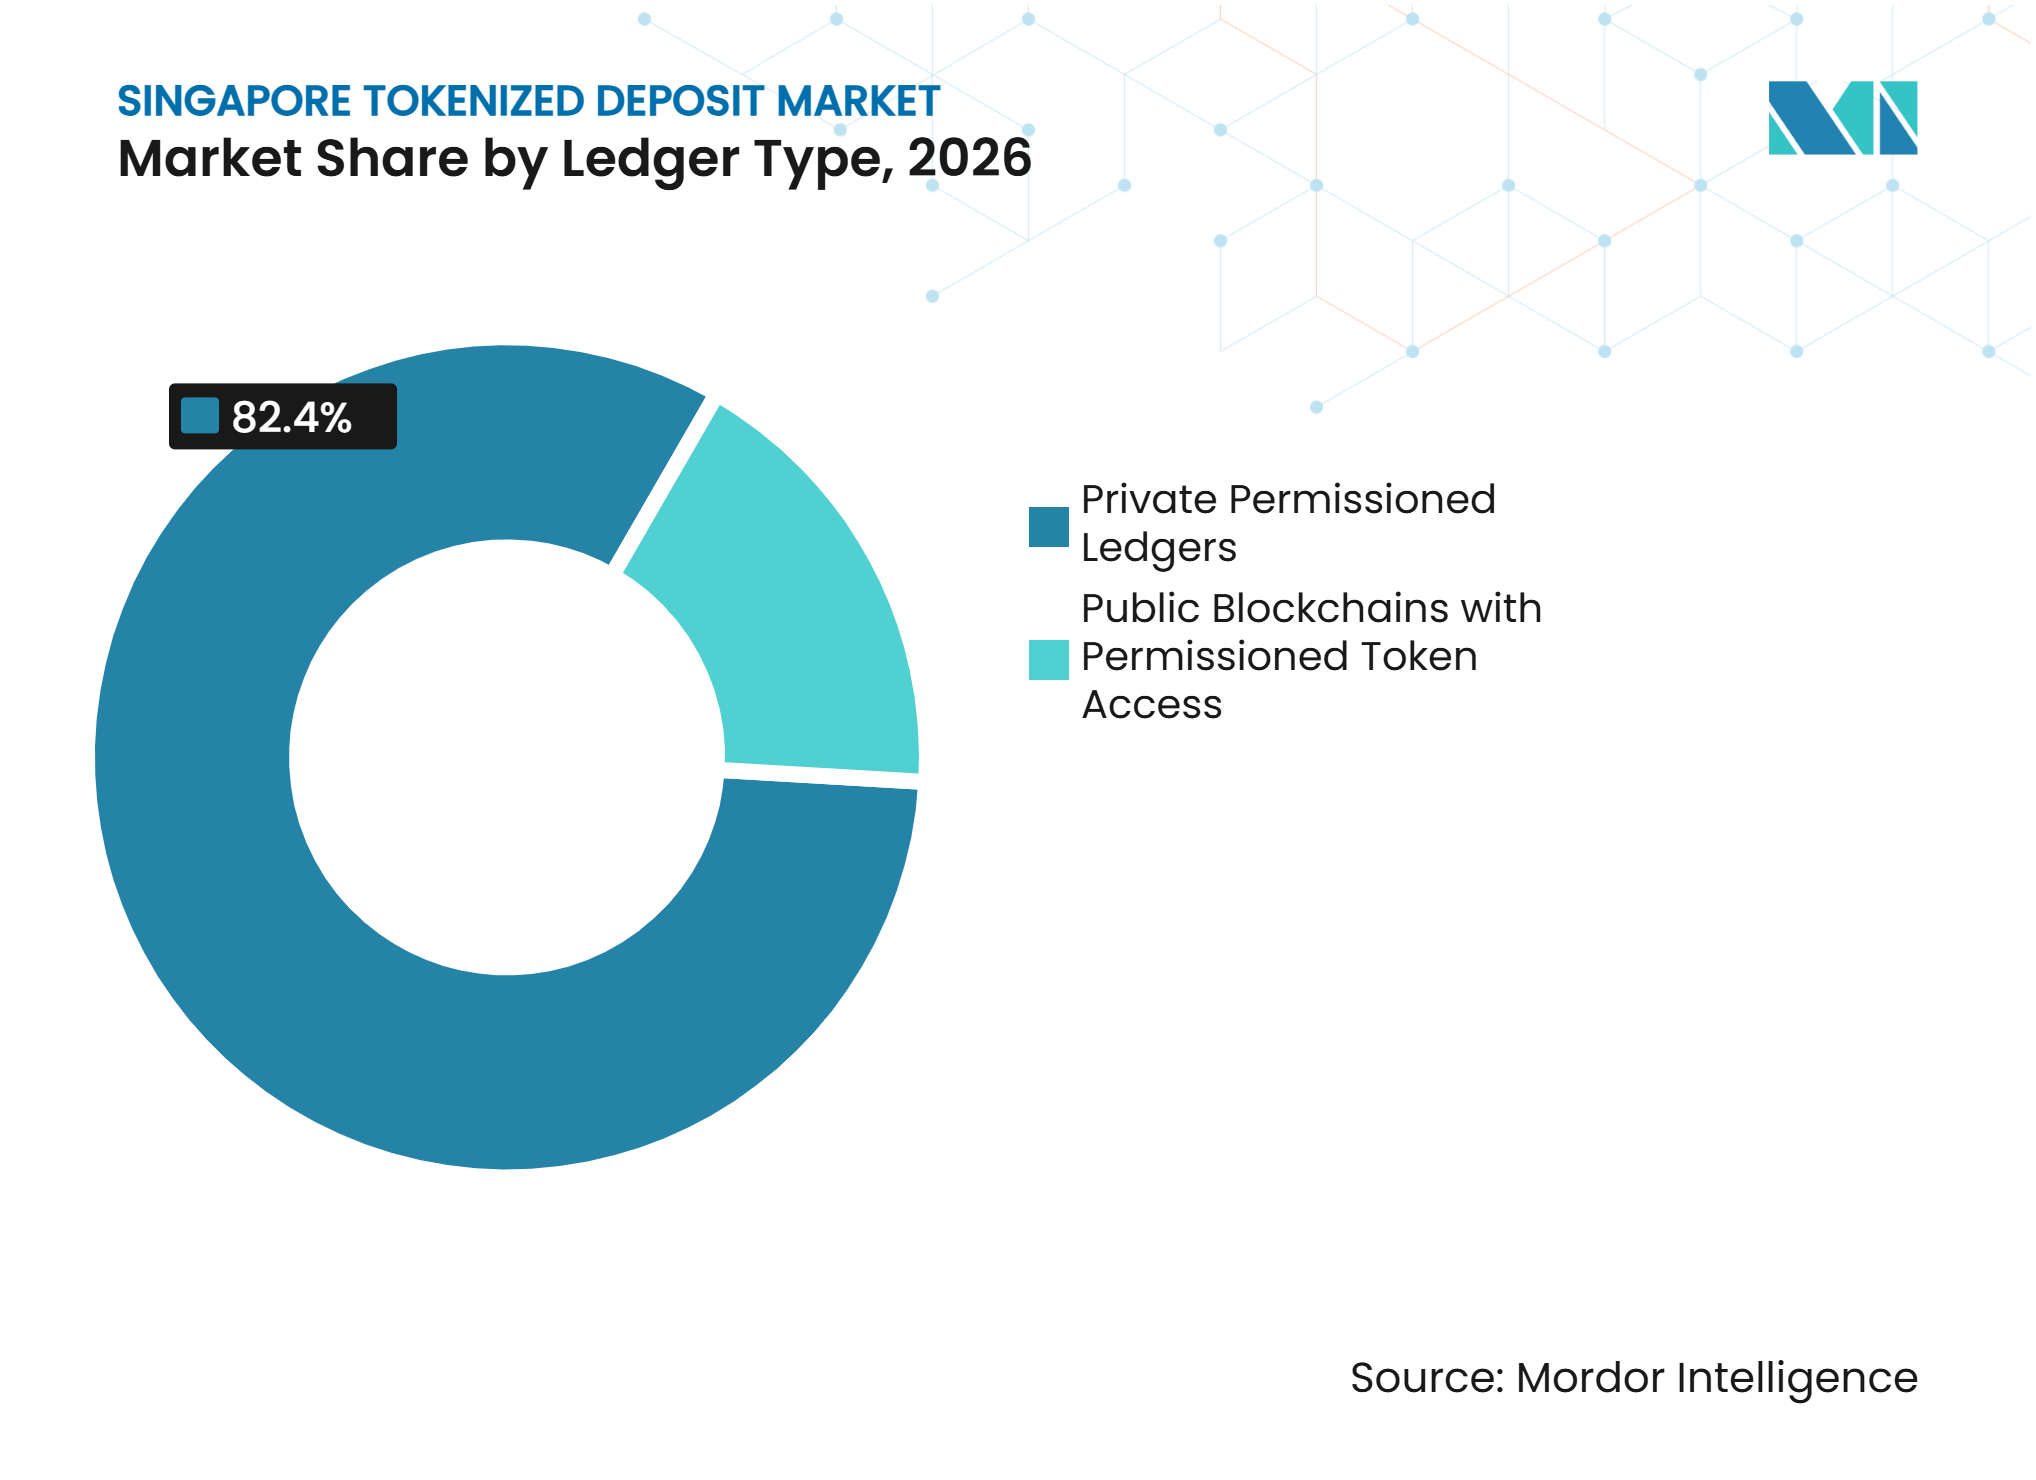
- Nach Ledger-Typ entfielen 2026 82,4 % des Marktanteils für tokenisierte Einlagen in Singapur auf private permissioned Ledger, während öffentliche Blockchains mit permissioned Token-Zugang bis 2032 voraussichtlich mit einer CAGR von 43,7 % wachsen werden.
- Nach Anwendungsfall entfielen 2026 29,7 % des Marktanteils für tokenisierte Einlagen in Singapur auf das gruppeninterne Treasury- und Liquiditätsmanagement, während Wertpapier- und Digital-Asset-Abwicklung sowie Sicherheitenverwaltung bis 2032 voraussichtlich mit einer CAGR von 44,6 % wachsen werden.
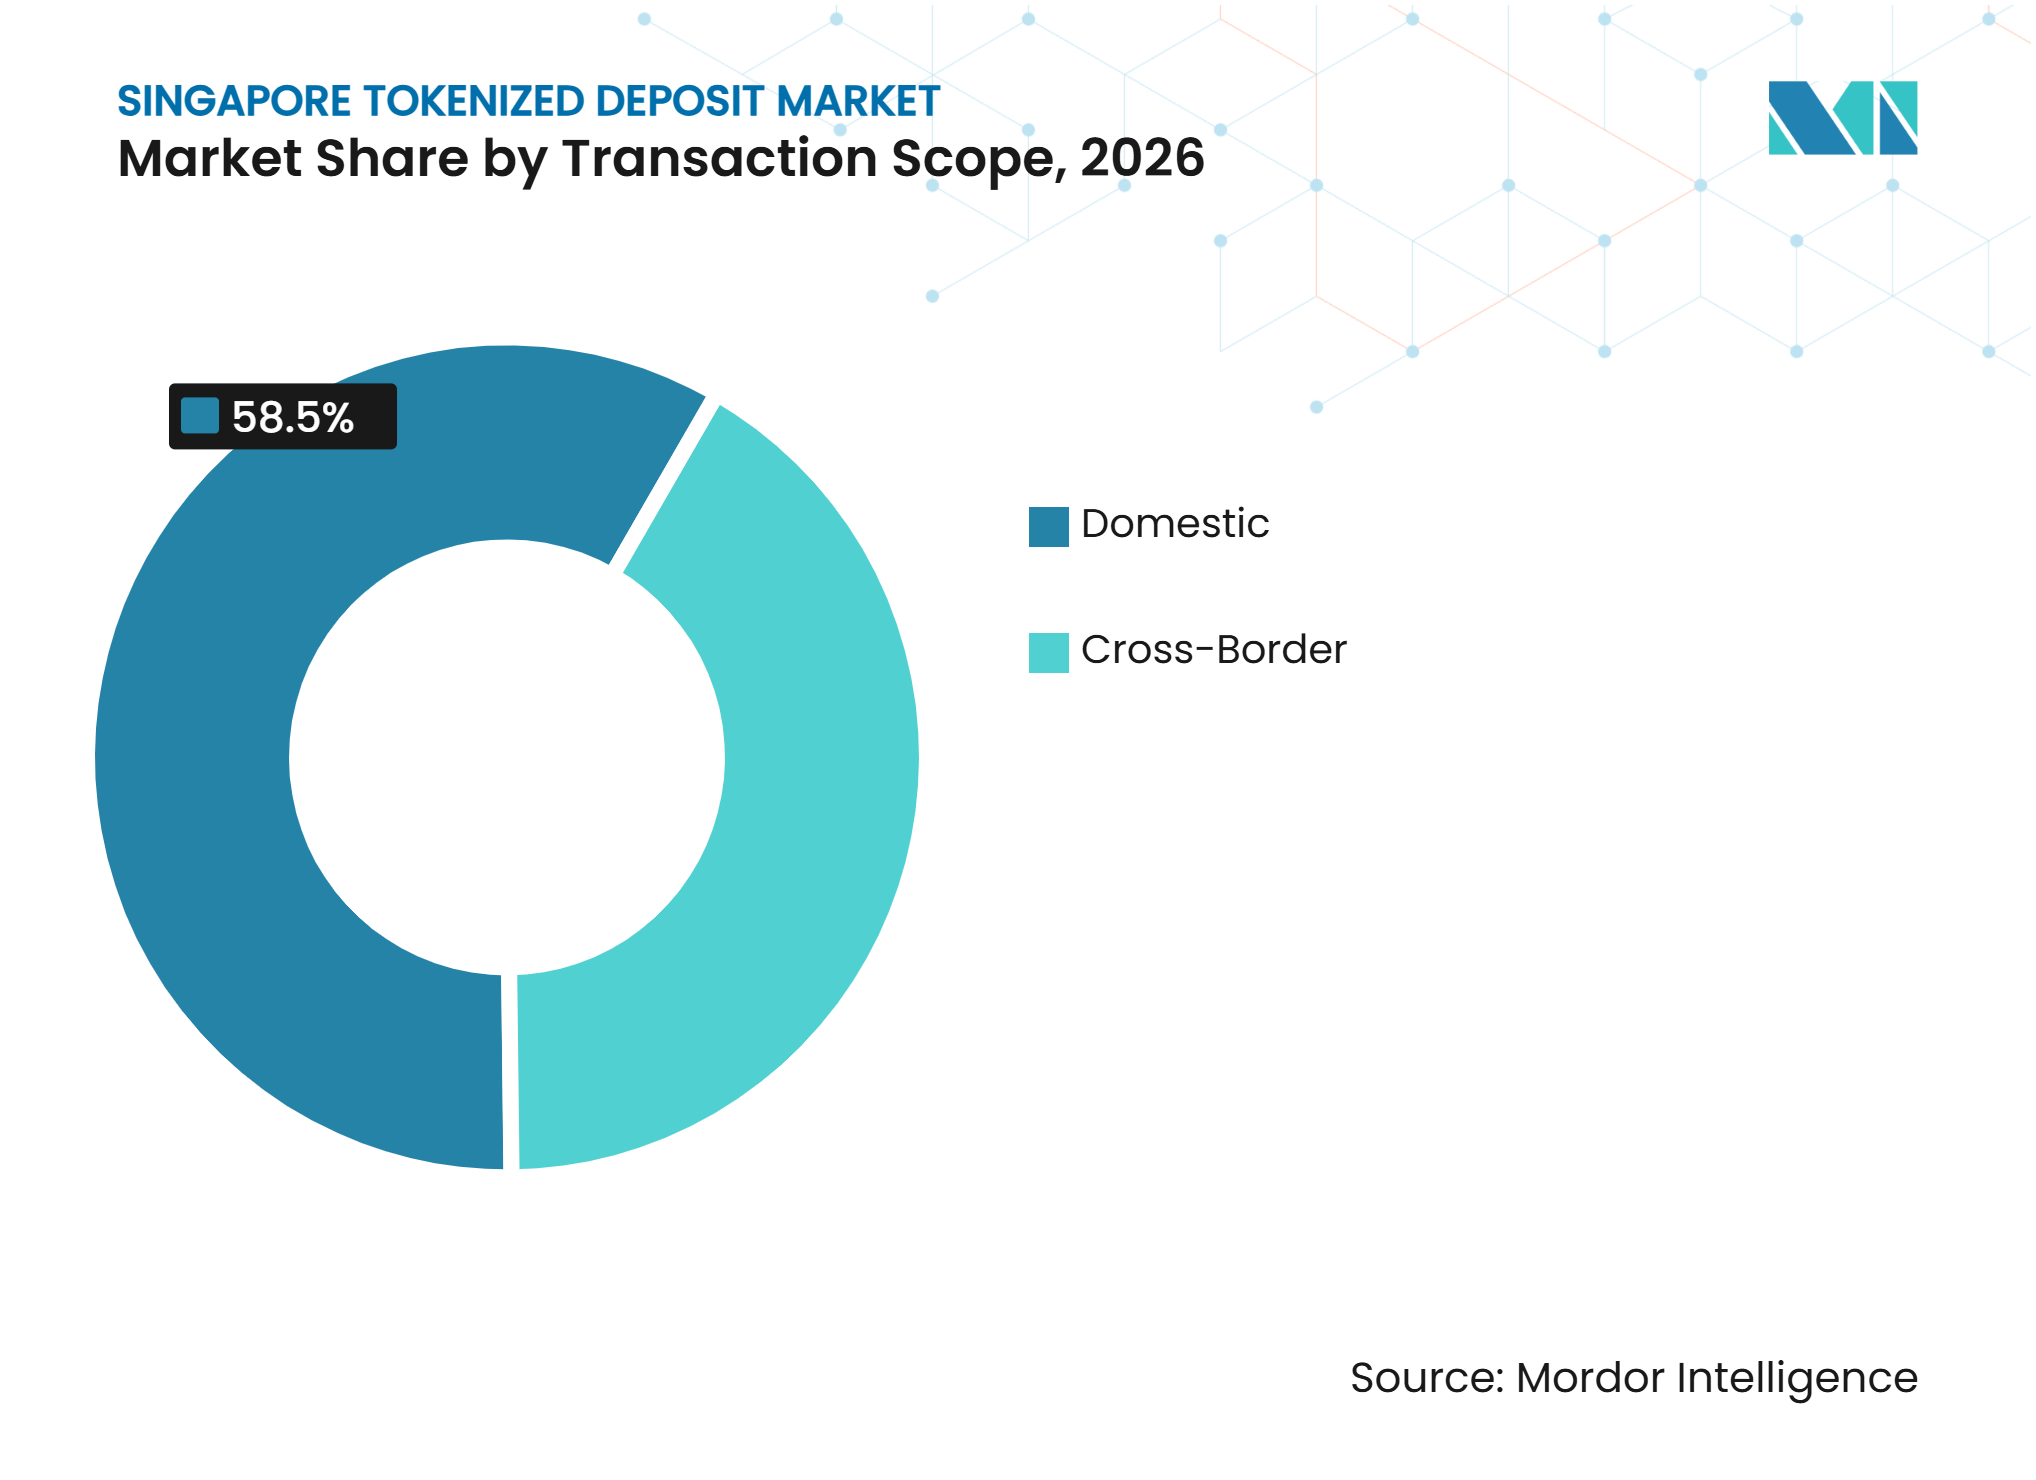
- Nach Transaktionsumfang entfielen 2026 58,5 % des Marktanteils für tokenisierte Einlagen in Singapur auf inländische Transaktionen, während grenzüberschreitende Transaktionen bis 2032 voraussichtlich mit einer CAGR von 42,5 % wachsen werden.
- Nach Endnutzer entfielen 2026 40,3 % des Marktanteils für tokenisierte Einlagen in Singapur auf Banken und andere einlagennehmende Institute, während Zahlungs-, fintech- und Digital-Asset-Unternehmen bis 2032 voraussichtlich mit einer CAGR von 44,5 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kontinuierliches Corporate-Treasury- und Intraday-Liquiditätsmanagement | +8.5% | Global, mit größter Intensität in den Asia-Pazifik-Treasury-Hub-Korridoren Singapurs | Kurzfristig (≤ 2 Jahre) |
| Von der MAS geleitete Kommerzialisierung tokenisierter Bankeinlagen | +7.2% | Singapur Inland, mit Ausstrahlungseffekten auf ASEAN durch BLOOM | Kurzfristig (≤ 2 Jahre) |
| Grenzüberschreitende Unternehmenszahlungen und Abwicklungseffizienz | +5.8% | Singapur, ASEAN, Hongkong und globale Korridore | Mittelfristig (2–4 Jahre) |
| Interoperable Mehwährungsabwicklung für regionale Treasury-Operationen | +4.5% | ASEAN, mit Ausstrahlungseffekten auf Japan sowie den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Programmierbare Zahlungen und automatisiertes Corporate-Cash-Management | +4.2% | Global, angeführt von den Knotenpunkten Singapur und Hongkong | Mittelfristig (2–4 Jahre) |
| Abwicklung tokenisierter Vermögenswerte unter Verwendung regulierten Bankgeldes | +3.1% | Singapur und globale Kapitalmarktzentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kontinuierliches Corporate-Treasury- und Intraday-Liquiditätsmanagement
Der Markt für tokenisierte Einlagen in Singapur verfügt über einen klaren kommerziellen Anwendungsfall im Corporate Treasury, wo kontinuierliche Transfers Zahlungsfristen-Beschränkungen beseitigen können. HSBC führte im Oktober 2025 seinen Tokenised Deposit Service in Singapur ein und ermöglicht damit Echtzeit-Transfers in Singapur-Dollar und US-Dollar (USD) zwischen Unternehmens-Wallets rund um die Uhr[1]. Dieser Service kann Übernacht-Finanzierungslücken für Unternehmensgruppen, die über Zeitzonen hinweg tätig sind, reduzieren. Standard Chartered führte im Dezember 2025 tokenisierte Singapur-Dollar- und US-Dollar-Kontosalden für Ant International ein und ermöglichte damit, dass gruppeninterne Mittelbereitstellungen einem kontinuierlicheren Prozess näherkommen. Eine bessere Nutzung von Intraday-Salden kann Leerlaufmittel bei multinationalen Unternehmen reduzieren. Dies schafft eine Nachfrage, die mit Treasury-Operationen verknüpft ist und nicht nur von Zinsbedingungen abhängt.
Von der MAS geleitete Kommerzialisierung tokenisierter Bankeinlagen
Die MAS startete BLOOM am 16. Oktober 2025 und ging damit über einen Sandbox-Ansatz hinaus hin zu kommerzieller Arbeit an der Abwicklung digitalen Geldes, Interoperabilität und programmierbaren Kontrollen[2]. Die Initiative umfasst G10- und asiatische Währungen, inländische und grenzüberschreitende Abwicklung, Corporate Treasury und agentische Zahlungen. Im Oktober 2026 traten die Bank Negara Malaysia und die Bank of Thailand als politische Mitglieder bei und weiteten die Koordination auf 3 ASEAN-Volkswirtschaften aus. Die MAS schloss im November 2025 einen Live-Test ab, bei dem Interbanken-Übernachtkredite mit digitalem Zentralbankgeld im Großhandel auf dem Singapur-Dollar-Testnetz abgewickelt wurden. DBS, OCBC und UOB verzeichneten während dieses Tests die erste Live-Ausgabe von digitalem Zentralbankgeld im Großhandel in ihren offiziellen Büchern. Bestehende MAS-Anforderungen für Zahlungen, Geldwäschebekämpfung und Terrorismusfinanzierungsbekämpfung gestalten tokenisierte Bankverbindlichkeiten, ohne eine separate Reserveunterlegung zu erfordern.
Grenzüberschreitende Unternehmenszahlungen und Abwicklungseffizienz
Kosten des grenzüberschreitenden Korrespondenzbankwesens und Abwicklungsverzögerungen sind zentrale Probleme, die der Markt für tokenisierte Einlagen in Singapur adressiert. Der Bericht von ISDA und Ant International im Rahmen des MAS-Projekts Guardian schätzte, dass ein gemeinsamer Rahmen für tokenisierte Bankverbindlichkeiten zur Devisenabwicklung die Kosten grenzüberschreitender Transaktionen um 12,5 % senken und bis 2030 Einsparungen von über 50 Milliarden USD erzielen könnte[3]. Partior verband sich im Juni 2025 mit OSTTRA und Baton, um die Zahlung-gegen-Zahlung-Abwicklung mit tokenisierten Geschäftsbankgeldern in US-Dollar, Euro und Singapur-Dollar auf 24/7-Basis zu unterstützen. Die Zahlung-gegen-Zahlung-Verarbeitung hilft zu verhindern, dass ein Währungsbein vor dem anderen abgewickelt wird. Der daraus resultierende Prozess kann den Bedarf an großen vorfinanzierten Nostro-Salden reduzieren. International tätige Banken können das Modell daher nutzen, um zu überprüfen, wie Kapital auf Devisenabwicklungsaktivitäten verteilt wird.
Interoperable Mehwährungsabwicklung für regionale Treasury-Operationen
In Singapur ansässige Netzwerke entwickeln sich von bankspezifischen Schienen hin zu verknüpften Abwicklungsvereinbarungen, die regionale Treasury-Operationen bedienen können. DBS und Kinexys by J.P. Morgan kündigten im November 2025 einen Interoperabilitätsrahmen für Transfers zwischen DBS Token Services und Kinexys Digital Payments an[4]. Der Rahmen verbindet eine permissioned Blockchain mit der öffentlichen Base-Blockchain und ermöglicht es Kunden der 2 Banken, Echtzeit-On-Chain-Zahlungen durchzuführen. OCBC startete im Oktober 2026 eine Lösung mit Ant International, die eine 24/7-Liquiditätsbewegung in Singapur-Dollar und US-Dollar zwischen Singapur und Malaysia über WhaleRTP unterstützt. BLOOM konzentriert sich auf die jurisdiktionsübergreifende Akzeptanz und Abwicklung, Interoperabilität zwischen digitalen Geldvereinbarungen und programmierbare Kontrollen. Diese Elemente schaffen eine gemeinsame institutionelle Ausrichtung für eine regionale Abwicklungsschicht anstelle einer Reihe unverbundener bilateraler Verbindungen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Interoperabilität zwischen bankausgegebenen Token und Abwicklungsnetzwerken | -4.2% | Global, am akutesten in den Korridoren zwischen Singapurer Banken und Netzwerken | Kurzfristig (≤ 2 Jahre) |
| Herausforderungen bei der jurisdiktionsübergreifenden regulatorischen und rechtlichen Koordination | -3.5% | ASEAN, Singapur, Hongkong und globale Korridore | Mittelfristig (2–4 Jahre) |
| Einschränkungen bei Bankliquidität, Refinanzierung und Bilanzmanagement | -2.8% | Singapur Inland und Korrespondenzbankbeziehungen | Mittelfristig (2–4 Jahre) |
| Cybersicherheit, Verwaltung digitaler Schlüssel und operationelle Abwicklungsrisiken | -2.4% | Global, mit in Singapur konzentrierter Shared-Ledger-Infrastruktur | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Interoperabilität zwischen bankausgegebenen Token und Abwicklungsnetzwerken
Die Fragmentierung zwischen Bankplattformen bleibt eine unmittelbare Einschränkung für den Markt für tokenisierte Einlagen in Singapur. Jede Bank kann ihr eigenes Ledger, ihr eigenes Wallet-Design und ihre eigene Abwicklungslogik betreiben, was beim Ausbau der Netzwerke neue bilaterale Verbindungen erfordert. Die Swift-Transaktion vom September 2026 zwischen DBS, OCBC und UOB verwendete eine Orchestrierungsschicht anstelle eines einzigen einheitlichen Ledgers. Dieser Ansatz bewahrt die institutionelle Autonomie, schafft jedoch keine native Interoperabilität zwischen allen bankausgegebenen Token. Ein gemeinsamer Austausch- und Einlösungsstandard, der in seiner Funktion ISO 20022 ähnelt, würde Integrationskosten und Governance-Aufwand reduzieren. Bis dieser Standard etabliert ist, dürfte die Netzwerkerweiterung operativ anspruchsvoller bleiben als die herkömmliche Integration inländischer Zahlungen.
Cybersicherheit, Verwaltung digitaler Schlüssel und operationelle Abwicklungsrisiken
Die Verlagerung von Einlagenverbindlichkeiten auf eine Distributed-Ledger-Infrastruktur birgt Risiken, die sich von herkömmlichen Kernbankprozessen unterscheiden. IOSCO identifizierte tokenisierungsspezifische Schwachstellen, darunter Fehler in Smart Contracts, Risiken bei transparenten Ledger-Designs und Angriffe auf permissionless Netzwerke. Der technische ITU-Bericht zur Sicherheit digitaler Wallets identifizierte auch Schlüsseldiebstahl und bösartigen Smart-Contract-Code als wesentliche Bedenken für institutionelle digitale Wallets. Der Verlust privater Schlüssel kann irreversibel sein, was robuste Verwahrung und Wiederherstellungsverfahren unerlässlich macht. Multi-Party-Computation-Verwahrung und Off-Chain-Backup-Anforderungen können die Kosten einer sicheren Teilnahme erhöhen. Diese Kontrollen können kleinere einlagennehmende Institute benachteiligen und die Position gut kapitalisierter etablierter Anbieter stärken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Token-Modell:
Kontobasierte Modelle führen die aktuelle Bereitstellung anKontobasierte tokenisierte Einlagen hielten 2026 einen Marktanteil von 64,8 % am Markt für tokenisierte Einlagen in Singapur. Sie stellen Ansprüche auf bestehende Einlagensalden dar und können es Banken ermöglichen, die Tokenisierung schrittweise in Kernbankensysteme zu integrieren. Der Tokenised Deposit Service von HSBC ist in 6 Märkten und 7 Währungen verfügbar, während Standard Chartered eine Singapur-Dollar- und US-Dollar-Lösung für Ant International anbietet. Diese Beispiele zeigen, warum Banken einen Ansatz bevorzugen, der vertraute Kontostrukturen nutzt. Das Modell kann das anfängliche Implementierungsrisiko für beaufsichtigte Institute reduzieren. Es unterstützt auch einen schrittweisen Übergang von bestehenden Bankgeschäften zu Ledger-gestützten Zahlungsaktivitäten.
Native Einlagen-Token werden voraussichtlich bis 2032 mit einer CAGR von 43,5 % wachsen. Ihre Attraktivität ergibt sich aus Funktionen wie atomarer Lieferung-gegen-Zahlung, programmierbaren Cashflows und der Verbindung mit On-Chain-Wertpapier- und Sicherheitenplattformen. Das Pilotprojekt von UOB und OCBC zeigte, wie tokenisierte Wertpapiere und digitales Zentralbankgeld im Großhandel gleichzeitig für Intraday-Repo und Sicherheitenverwaltung ausgetauscht werden können. Diese Funktionalität kann durch kontobasierte Strukturen schwerer effizient repliziert werden. Die Branche für tokenisierte Einlagen in Singapur kann daher beide Modelle unterstützen, da Banken die Architektur auf spezifische Betriebsanforderungen abstimmen. Kontobasierte Einlagen werden voraussichtlich auch dann wichtig bleiben, wenn native Token in komplexeren Abwicklungsworkflows an Bedeutung gewinnen.


Nach Netzwerkmodell:
Gemeinsame Netzwerke erweitern die adressierbare BasisEinzelbank-Netzwerke hielten 2026 einen Marktanteil von 44,6 %. Banken haben viele dieser proprietären Plattformen aufgebaut, bevor gemeinsame Interoperabilitätsvereinbarungen verfügbar wurden. Solche Netzwerke können große multinationale Kunden innerhalb der eigenen Kundenbasis einer Bank bedienen. Ihre Reichweite ist jedoch durch den Kundenkreis der ausgebenden Bank begrenzt. Dies macht sie für unmittelbare Treasury-Einsätze nützlich, aber weniger geeignet für breite Mehrbanken-Aktivitäten. Der Markt für tokenisierte Einlagen in Singapur nutzt diese Netzwerke weiterhin als Grundlage für frühe kommerzielle Dienste.
Gemeinsame Interbanken-Mehrbankennetzwerke werden voraussichtlich bis 2032 mit einer CAGR von 45,6 % wachsen. Sie können einen größeren Nutzen schaffen, da Teilnehmer institutionenübergreifend abwickeln können und nicht nur innerhalb einer Bank. Die ersten Live-Swift-geführten Singapur-Dollar-Transaktionen zwischen DBS, OCBC und UOB im September 2026 zeigten einen praktischen Weg zu diesem Modell. Interbanken-bilaterale und netzwerkübergreifende Verbindungen bieten eine Übergangsoption, während gemeinsame Standards entwickelt werden. Partior und LSEG Digital Settlement House planen eine Multi-Settlement-Bank-Lösung für den Produktionsstart und das kommerzielle Onboarding ab dem ersten Quartal 2027. Diese Struktur deutet auf eine Rolle für Clearing und Liquiditätsbereitstellung auf Netzwerkebene neben bankausgegebenen Einlagen hin.
Nach Ledger-Typ:
Permissioned-Infrastruktur führt die institutionelle Nutzung anPrivate permissioned Ledger machten 2026 82,4 % des Marktes aus. Kontrollierter Zugang unterstützt die Integration von Anforderungen zur Geldwäschebekämpfung und Terrorismusfinanzierungsbekämpfung in den Bankbetrieb. Das Modell entspricht auch den Governance-Erwartungen beaufsichtigter einlagennehmender Institute. Permissioned-Systeme geben Banken eine klarere Kontrolle über den Teilnehmerzugang und die Betriebsregeln. Sie sind daher die Basisarchitektur für die aktuelle institutionelle Bereitstellung. Dies hindert Banken nicht daran, andere Designs in Betracht zu ziehen, bei denen Kontrollen effektiv angewendet werden können.
Öffentliche Blockchains mit permissioned Token-Zugang werden voraussichtlich bis 2032 mit einer CAGR von 43,7 % wachsen. JPMorgans JPMD-Einlagen-Token im Base-Ethereum-Layer-2-Netzwerk, mit Mastercard und B2C2 unter den frühen Testpiloten, zeigen, wie ein kontrolliertes institutionelles Produkt über öffentliche Chain-Infrastruktur betrieben werden kann. Die MAS bewertet tokenisierte Instrumente auf der Grundlage wirtschaftlicher Substanz und nicht des Ledger-Typs. Diese Position ermöglicht es Banken, verschiedene technische Ansätze zu testen. Institutionelle Verwahrungsstandards und zuverlässige Schlüsselverwaltungspraktiken bleiben notwendig, bevor die Nutzung öffentlicher Chains ausgeweitet werden kann. Der Markt für tokenisierte Einlagen in Singapur kann sich folglich durch eine Mischung aus privaten und hybrid zugänglichen Netzwerken entwickeln.

Nach Anwendungsfall:
Treasury führt, während die Wertpapierabwicklung an Tempo gewinntDas gruppeninterne Treasury- und Liquiditätsmanagement repräsentierte 2026 29,7 % der Marktgröße für tokenisierte Einlagen in Singapur. Standard Chartered, HSBC, DBS und OCBC haben 24/7-Liquiditätsbereitstellung mit großen Unternehmenskunden genutzt, um diesen Anwendungsfall zu unterstützen. Treasury-Aktivitäten profitieren von häufigerer Transparenz bei Salden und schnelleren Transfers zwischen juristischen Personen. Der Anwendungsfall kann in bestehende Corporate-Cash-Management-Prozesse integriert werden, ohne sofortige Änderungen an der breiteren Kapitalmarktinfrastruktur zu erfordern. Er bietet Banken auch einen frühen Weg zur Kommerzialisierung mit etablierten Kunden. Dies erklärt seine Position als größter Anwendungsfall im aktuellen Markt für tokenisierte Einlagen in Singapur.
Wertpapier- und Digital-Asset-Abwicklung sowie Sicherheitenverwaltung werden voraussichtlich bis 2032 mit einer CAGR von 44,6 % wachsen. Das Segment nutzt tokenisiertes Bankgeld als Cash-Leg bei Lieferung-gegen-Zahlung-Transaktionen. Project Guardian verzeichnete Live-Arbeit mit tokenisierten Fonds durch DBS, UBS Group und Ant Group. Devisen- und Zahlung-gegen-Zahlung-Abwicklung schreiten ebenfalls durch Partiors Verbindung mit OSTTRA und Baton voran. Drittpartei-institutionelle Zahlungen und Einzelhandelsaktivitäten bleiben weniger entwickelt, da Identitäts- und Wallet-Vereinbarungen weiterer Arbeit bedürfen. Der Purpose-Bound-Money-Rahmen der MAS entwickelt Bedingungen für kontrolliertere digitale Geldanwendungen.
Nach Transaktionsumfang:
Inländische Systeme unterstützen die grenzüberschreitende ExpansionInländische Transaktionen machten 2026 58,5 % des Marktes aus. Diese Position wird durch die im Rahmen von Project Orchid entwickelte Singapur-Dollar-Infrastruktur, den Wholesale-CBDC-Test vom November 2025 und die Live-Interbanken-Transaktion vom September 2026 gestützt. Inländische Betriebserfahrungen können Banken und Regulierungsbehörden Vertrauen geben, bevor sie in multijurisdiktionelle Einsätze eintreten. Sie liefert auch die lokale Liquiditätsbasis, die für breitere Abwicklungsverbindungen benötigt wird. Der Markt für tokenisierte Einlagen in Singapur stützt sich daher auf die inländische Ausführung als wichtige praktische Grundlage. Diese Aktivität ist nicht von grenzüberschreitenden Plänen isoliert, da sie die in regionalen Korridoren verwendeten Prozesse schafft.
Grenzüberschreitende Transaktionen werden voraussichtlich bis 2032 mit einer CAGR von 42,5 % wachsen. Singapurs Rolle als Asia-Pazifik-Treasury- und Finanzzentrum macht die internationale Unternehmensabwicklung zu einem zentralen Anwendungsfall. OCBCs Verbindung mit Ant International vom Oktober 2026 schuf eine Produktionsvereinbarung für 24/7-Liquiditätsbewegungen zwischen Singapur und Malaysia. BLOOMs Erweiterung um die malaysische und thailändische Zentralbank fügt einen politischen Kanal für verwandte ASEAN-Arbeiten hinzu. Grenzüberschreitende Einsätze werden kompatible rechtliche, regulatorische und operative Rahmenbedingungen in jedem Korridor erfordern. Das Expansionstempo wird daher ebenso sehr von der Koordination wie von der zugrunde liegenden Ledger-Technologie abhängen.
Nach Endnutzer:
Banken führen die Einführung an, fintech-Unternehmen treiben das Wachstum voranBanken und andere einlagennehmende Institute hielten 2026 einen Marktanteil von 40,3 %. Sie fungieren sowohl als Emittenten tokenisierter Einlagen als auch als primäre Nutzer von Interbanken-Abwicklungsvereinbarungen. Kapitalmarkt- und Investmentfirmen nehmen ebenfalls durch Project-Guardian-Arbeiten zur Abwicklung tokenisierter Anleihen und Fondsanteile teil. Banken verfügen über die Lizenzen, Kundenbeziehungen und Bilanzkennzahlen, die zur Ausgabe regulierten Bankgeldes erforderlich sind. Diese Merkmale stellen sie in den Mittelpunkt der aktuellen Bereitstellung. Ihre Rolle wird wesentlich bleiben, wenn sich Netzwerke auf mehr Unternehmens- und Finanzteilnehmer ausweiten.
Zahlungs-, fintech- und Digital-Asset-Unternehmen werden voraussichtlich bis 2032 mit einer CAGR von 44,5 % wachsen. Ant International verarbeitet mehr als ein Drittel seiner Transaktionen On-Chain und zeigt damit das höhere Nutzungspotenzial von fintech-Plattformen im Vergleich zu traditionellen Unternehmensbankkunden. Große Unternehmen und multinationale Konzerne sind frühe Nutzer für die Treasury-Optimierung, während kleine und mittlere Unternehmen laut MAS-Einschätzung eine unterversorgte Gruppe bleiben. Öffentliche Einrichtungen und Privatpersonen sind noch aufkommende Teilnehmerkategorien. Das Pilotprojekt von DBS zur programmierbaren Fördermittelauszahlung mit Enterprise Singapore liefert ein frühes Beispiel für Regierung-zu-Unternehmen-Anwendungen. Der Markt für tokenisierte Einlagen in Singapur kann sich durch diese Nutzer ausweiten, wenn Wallet-, Identitäts- und Compliance-Systeme ausgereifter werden.
Geografische Analyse
Singapur
Singapur ist die primäre Basis des Marktes für tokenisierte Einlagen in Singapur und unterstützt Produktionsaktivitäten im institutionellen Maßstab. Die MAS gründete BLOOM mit mehr als 16 Gründungsteilnehmern aus Banken, fintech-Unternehmen und Zahlungsnetzwerken und schuf damit einen gemeinsamen Rahmen für Clearing-, Compliance- und programmierbare Zahlungsarbeiten. DBS, OCBC und UOB schlossen im September 2026 Live-Interbanken-Transaktionen mit tokenisierten Einlagen in Singapur-Dollar über das Ledger von Swift ab. Swift bestätigte im Juli 2026, dass das Ledger für den ersten Einsatz mit 17 Banken auf 6 Kontinenten bereit sei. Der Singapur-Dollar-Testnetz-Test vom November 2025 demonstrierte auch die Wholesale-CBDC-abgewickelte Interbanken-Übernachtkreditvergabe. Die MAS wendet bestehende Kapital-, Liquiditäts- und Geldwäschebekämpfungsanforderungen auf tokenisierte Bankverbindlichkeiten an, was die Bereitstellung in einem vertrauten aufsichtsrechtlichen Rahmen hält.
Regionale ASEAN-Konnektivität
ASEAN-Verbindungen werden zu einer praktischen Erweiterung der inländischen Abwicklungsbasis Singapurs. Die Bank Negara Malaysia und die Bank of Thailand traten BLOOM im Oktober 2026 als politische Mitglieder bei und verbanden 3 ASEAN-Zentralbankjurisdiktionen in der Arbeit an der Abwicklung digitalen Geldes. Diese Koordination unterstützt die Arbeit an Singapur-Dollar-, malaysischen Ringgit- und thailändischen Baht-Korridoren, ohne einen separaten regionalen Marktanteil oder eine Marktgröße anzugeben. OCBC und Ant International führten im Oktober 2026 eine Plattform für 24/7-Bewegungen in Singapur-Dollar und US-Dollar zwischen Singapur und Malaysia ein. SBI Shinsei Bank, Partior und DeCurret DCP unterzeichneten im September 2025 ein Memorandum of Understanding zur Untersuchung des Mehrwährungs-Clearings mit tokenisierten Einlagen. Diese Entwicklungen zeigen, dass die regionale Expansion sowohl von kommerziellen Korridoren als auch von politischer Koordination abhängt.
Globale Vernetzungen
Globale Verbindungen positionieren Singapur als Multi-Netzwerk-Knotenpunkt, der ASEAN-Aktivitäten mit dem Vereinigten Königreich, den Vereinigten Staaten, Japan, Hongkong und Europa verbindet. Der Tokenised Deposit Service von HSBC ist in 6 Märkten und 7 Währungen verfügbar und veranschaulicht die Reichweite eines in Singapur eingeführten Dienstes. Deutsche Bank AG schloss im September 2025 ihre erste auf Euro lautende Zahlung über Partior ab, mit DBS als Empfängerbank. Die Transaktion zeigt, dass Singapur an interkontinentaler tokenisierter Abwicklung teilnimmt und nicht nur an regionalem Routing. Der DBS-und-Kinexys-Rahmen verbindet auch eine Singapurer Bankplattform mit einer US-amerikanischen öffentlichen Chain-Zahlungsplattform. Die MAS unterstützt Swifts Global-Layer-One-Arbeit mit der Bank of England, der Banque de France und der Europäischen Zentralbank, die darauf abzielt, Interoperabilitätswerkzeuge für globale Netzwerke zu entwickeln. Dieser Ansatz kann den Bedarf an separaten bilateralen Vereinbarungen reduzieren, wenn internationale Verbindungen ausgebaut werden.
Wettbewerbslandschaft
Marktkonzentration
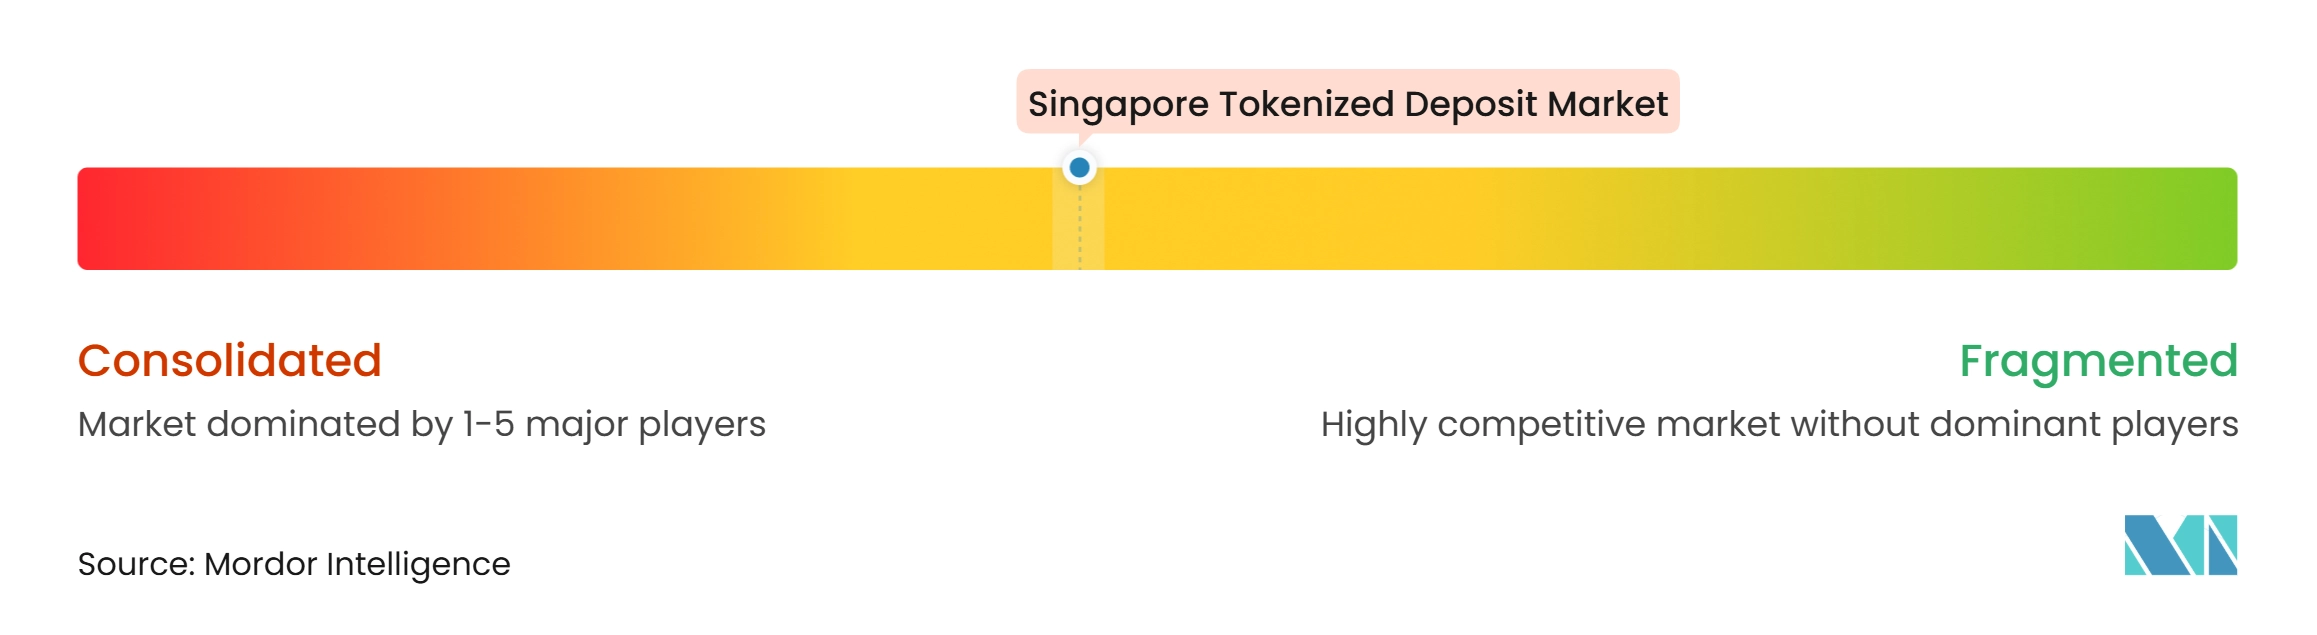
Der Markt für tokenisierte Einlagen in Singapur ist in der Infrastruktur mäßig konzentriert und im Produktangebot aktiver umkämpft. DBS, OCBC und UOB haben strukturelle Vorteile als primäre Clearing-Banken für den Singapur-Dollar und als die Banken, die Live-Interbanken-Transaktionen in Singapur-Dollar auf dem Ledger von Swift abgeschlossen haben. HSBC konkurriert durch einen Tokenised Deposit Service, der 6 Märkte und 7 Währungen umfasst. Standard Chartered bietet eine tokenisierte Einlagenlösung in Singapur-Dollar und US-Dollar für Ant International in Singapur an. Diese Produkte geben multinationalen Unternehmenskunden Zugang zu Mehwährungs-Treasury-Diensten über etablierte Bankbeziehungen. Singapurer Banken reagieren durch Interoperabilitätsvereinbarungen, die die Netzwerkreichweite erweitern, ohne ausschließlich auf ihre eigenen internen Plattformen angewiesen zu sein.
JPMorgans Kinexys Digital Payments weitet den Wettbewerb auf Digital-Asset- und Zahlungs-fintech-Aktivitäten aus. Die JPMD-Einlagen-Token-Arbeit im Base-Netzwerk umfasste frühe Testpiloten wie Mastercard und B2C2. DBS und Kinexys kündigten ihren Interbanken-Transfer-Rahmen im November 2025 an und lieferten damit ein konkretes Beispiel für konkurrierende Netzwerke, die auf kompatible Abwicklung hinarbeiten. Ant International hat eine separate Position, da es sowohl ein kommerzieller Partner als auch ein wichtiger Nutzer von On-Chain-Zahlungsprozessen ist. Das Unternehmen verarbeitet mehr als ein Drittel seiner Transaktionen On-Chain, was die Entwicklung von Unternehmensanwendungsfällen beschleunigen kann. Der Wettbewerb wird daher durch Infrastrukturkapazität, Währungsabdeckung, Unternehmenskonnektivität und die Fähigkeit zur Erfüllung regulierter Betriebsanforderungen geprägt.
Partior nimmt eine besondere Rolle als neutrales Blockchain-Clearing-Netzwerk und nicht als Emittent tokenisierter Einlagen ein. Sein Wertversprechen konzentriert sich auf Netzwerkmitgliedschaft, Währungsabdeckung und Clearing-Vereinbarungen. Partior und LSEG Digital Settlement House kündigten im September 2026 eine Multi-Settlement-Bank-Lösung an, mit geplantem Produktionsstart und Onboarding weiterer Abwicklungsbanken ab dem ersten Quartal 2027. Die MAS identifizierte Chancen im Treasury-Zugang für kleine und mittlere Unternehmen, programmierbaren Handelsfinanzierungsauszahlungen und agentischen Zahlungsworkflows. Das BIS-Projekt Agorá bringt 7 Zentralbanken und mehr als 40 regulierte Finanzinstitute zusammen, um tokenisierte Einlagen und Reserven für grenzüberschreitende Zahlungen zu untersuchen. Diese Initiativen halten das Wettbewerbsfeld für Banken, neutrale Abwicklungsnetzwerke und Technologiepartner offen.
Branchenführer im Markt für tokenisierte Einlagen in Singapur
-
DBS
-
Standard Chartered PLC
-
HSBC Holdings plc
-
Partior Pte. Ltd.
-
J.P. Morgan Chase & Co.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für tokenisierte Einlagen in Singapur Unternehmen in diesem Bericht
- DBS Bank Ltd.
- Oversea-Chinese Banking Corporation Limited (OCBC)
- United Overseas Bank Limited (UOB)
- HSBC Holdings plc
- Standard Chartered PLC
- JPMorgan Chase & Co.
- Citigroup Inc.
- Partior Pte. Ltd.
- SWIFT
- Ant International
- Bank of America Corporation
- BNP Paribas
- Société Générale
- MUFG Bank, Ltd.
- Sumitomo Mitsui Banking Corporation (SMBC)
- Deutsche Bank AG
- UBS Group AG
- BNY Mellon
- Barclays PLC
- Wells Fargo & Company
Neueste Industrielle Entwicklungen in Markt für tokenisierte Einlagen in Singapur
- Oktober 2026: Die MAS gab bekannt, dass die Bank Negara Malaysia und die Bank of Thailand BLOOM als politische Mitglieder beigetreten sind, mit neuen Teilnehmern wie Airwallex, Mastercard, Maybank, Nium, Ripple, ShopeePay, Visa und der Weltbankgruppe. Die erweiterte Initiative umfasst die grenzüberschreitende Akzeptanz digitalen Geldes, Abwicklung, Interoperabilität und programmierbare Kontrollen in 3 ASEAN-Zentralbankjurisdiktionen.
- Oktober 2026: OCBC startete eine tokenisierte Einlagenlösung mit Ant International, die ein 24/7-Treasury-Management und Liquiditätsbewegungen zwischen Singapur und Malaysia über die WhaleRTP-Blockchain-Abwicklungsplattform ermöglicht. Es ist der erste produktive grenzüberschreitende tokenisierte Einlagenkorridor, der Singapur mit dem kontinentalen ASEAN verbindet.
- September 2026: DBS, OCBC und UOB schlossen die ersten Live-Interbanken-Transaktionen mit tokenisierten Einlagen in Singapur-Dollar auf dem Blockchain-basierten Ledger von Swift ab und demonstrierten damit 24/7-programmierbare Zahlungen in Singapur-Dollar und US-Dollar. Der Meilenstein folgte auf Swifts Bestätigung vom Juli 2026, dass sein Ledger für den ersten Einsatz mit 17 Banken auf 6 Kontinenten bereit sei.
- September 2026: Partior und LSEG Digital Settlement House kündigten eine strategische Zusammenarbeit an, um durch eine Multi-Settlement-Bank-Lösung eine durchgehende Abwicklungsbankliquidität bereitzustellen. Produktionsstart und kommerzielles Onboarding weiterer Abwicklungsbanken sind ab dem ersten Quartal 2027 geplant.
Berichtsumfang für den Markt für tokenisierte Einlagen in Singapur
Segmentierungsübersicht
| Kontobasierte tokenisierte Einlagen |
| Native Einlagen-Token |
| Einzelbank-Netzwerke (bankintern) |
| Interbanken – gemeinsame Mehrbankennetzwerke |
| Interbanken – bilaterale und netzwerkübergreifende Verbindungen |
| Private permissioned Ledger |
| Öffentliche Blockchains mit permissioned Token-Zugang |
| Wertpapier- und Digital-Asset-Abwicklung sowie Sicherheitenverwaltung |
| Devisen- und PvP-Abwicklung |
| Gruppeninternes Treasury- und Liquiditätsmanagement |
| Drittpartei-kommerzielle und institutionelle Zahlungen |
| Einzelhandels- und sonstige Zahlungen |
| Inland |
| Grenzüberschreitend |
| Banken und andere einlagennehmende Institute | |
| Kapitalmarkt- und Investmentfirmen | |
| Zahlungs-, fintech- und Digital-Asset-Unternehmen | |
| Nichtfinanzielle Unternehmen | Große Unternehmen und multinationale Konzerne |
| Kleine und mittlere Unternehmen | |
| Öffentliche Einrichtungen und staatliche Stellen | |
| Privatpersonen |
| Nach Token-Modell | Kontobasierte tokenisierte Einlagen | |
| Native Einlagen-Token | ||
| Nach Netzwerkmodell | Einzelbank-Netzwerke (bankintern) | |
| Interbanken – gemeinsame Mehrbankennetzwerke | ||
| Interbanken – bilaterale und netzwerkübergreifende Verbindungen | ||
| Nach Ledger-Typ | Private permissioned Ledger | |
| Öffentliche Blockchains mit permissioned Token-Zugang | ||
| Nach Anwendungsfall | Wertpapier- und Digital-Asset-Abwicklung sowie Sicherheitenverwaltung | |
| Devisen- und PvP-Abwicklung | ||
| Gruppeninternes Treasury- und Liquiditätsmanagement | ||
| Drittpartei-kommerzielle und institutionelle Zahlungen | ||
| Einzelhandels- und sonstige Zahlungen | ||
| Nach Transaktionsumfang | Inland | |
| Grenzüberschreitend | ||
| Nach Endnutzer | Banken und andere einlagennehmende Institute | |
| Kapitalmarkt- und Investmentfirmen | ||
| Zahlungs-, fintech- und Digital-Asset-Unternehmen | ||
| Nichtfinanzielle Unternehmen | Große Unternehmen und multinationale Konzerne | |
| Kleine und mittlere Unternehmen | ||
| Öffentliche Einrichtungen und staatliche Stellen | ||
| Privatpersonen | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für tokenisierte Einlagen in Singapur?
Die Marktgröße für tokenisierte Einlagen in Singapur wird für 2027 auf 71,7 Milliarden USD geschätzt und soll bis 2032 einen Wert von 371,6 Milliarden USD erreichen.
Was treibt die Einführung tokenisierter Einlagen in Singapur voran?
Kontinuierliche Corporate-Treasury-Transfers, die von der MAS geleitete Kommerzialisierung und die Effizienz der grenzüberschreitenden Abwicklung treiben die Einführung voran.
Welches Token-Modell führt die aktuelle Bereitstellung an?
Kontobasierte tokenisierte Einlagen führen mit einem Anteil von 64,8 % im Jahr 2026, während native Einlagen-Token bis 2032 voraussichtlich mit einer CAGR von 43,5 % wachsen werden.
Welches Netzwerkmodell wächst am schnellsten?
Gemeinsame Interbanken-Mehrbankennetzwerke werden voraussichtlich bis 2032 mit einer CAGR von 45,6 % wachsen.
Welcher Anwendungsfall weist das stärkste prognostizierte Wachstum auf?
Wertpapier- und Digital-Asset-Abwicklung sowie Sicherheitenverwaltung werden voraussichtlich bis 2032 mit einer CAGR von 44,6 % wachsen.
Was schränkt den breiteren Einsatz tokenisierter Einlagen ein?
Interoperabilitätslücken, jurisdiktionsübergreifender Koordinationsbedarf, Bilanzbelastungen und Cybersicherheitsrisiken bleiben wichtige Einschränkungen.