
Tamaño y Participación del Mercado de Depósitos Tokenizados de Singapur
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
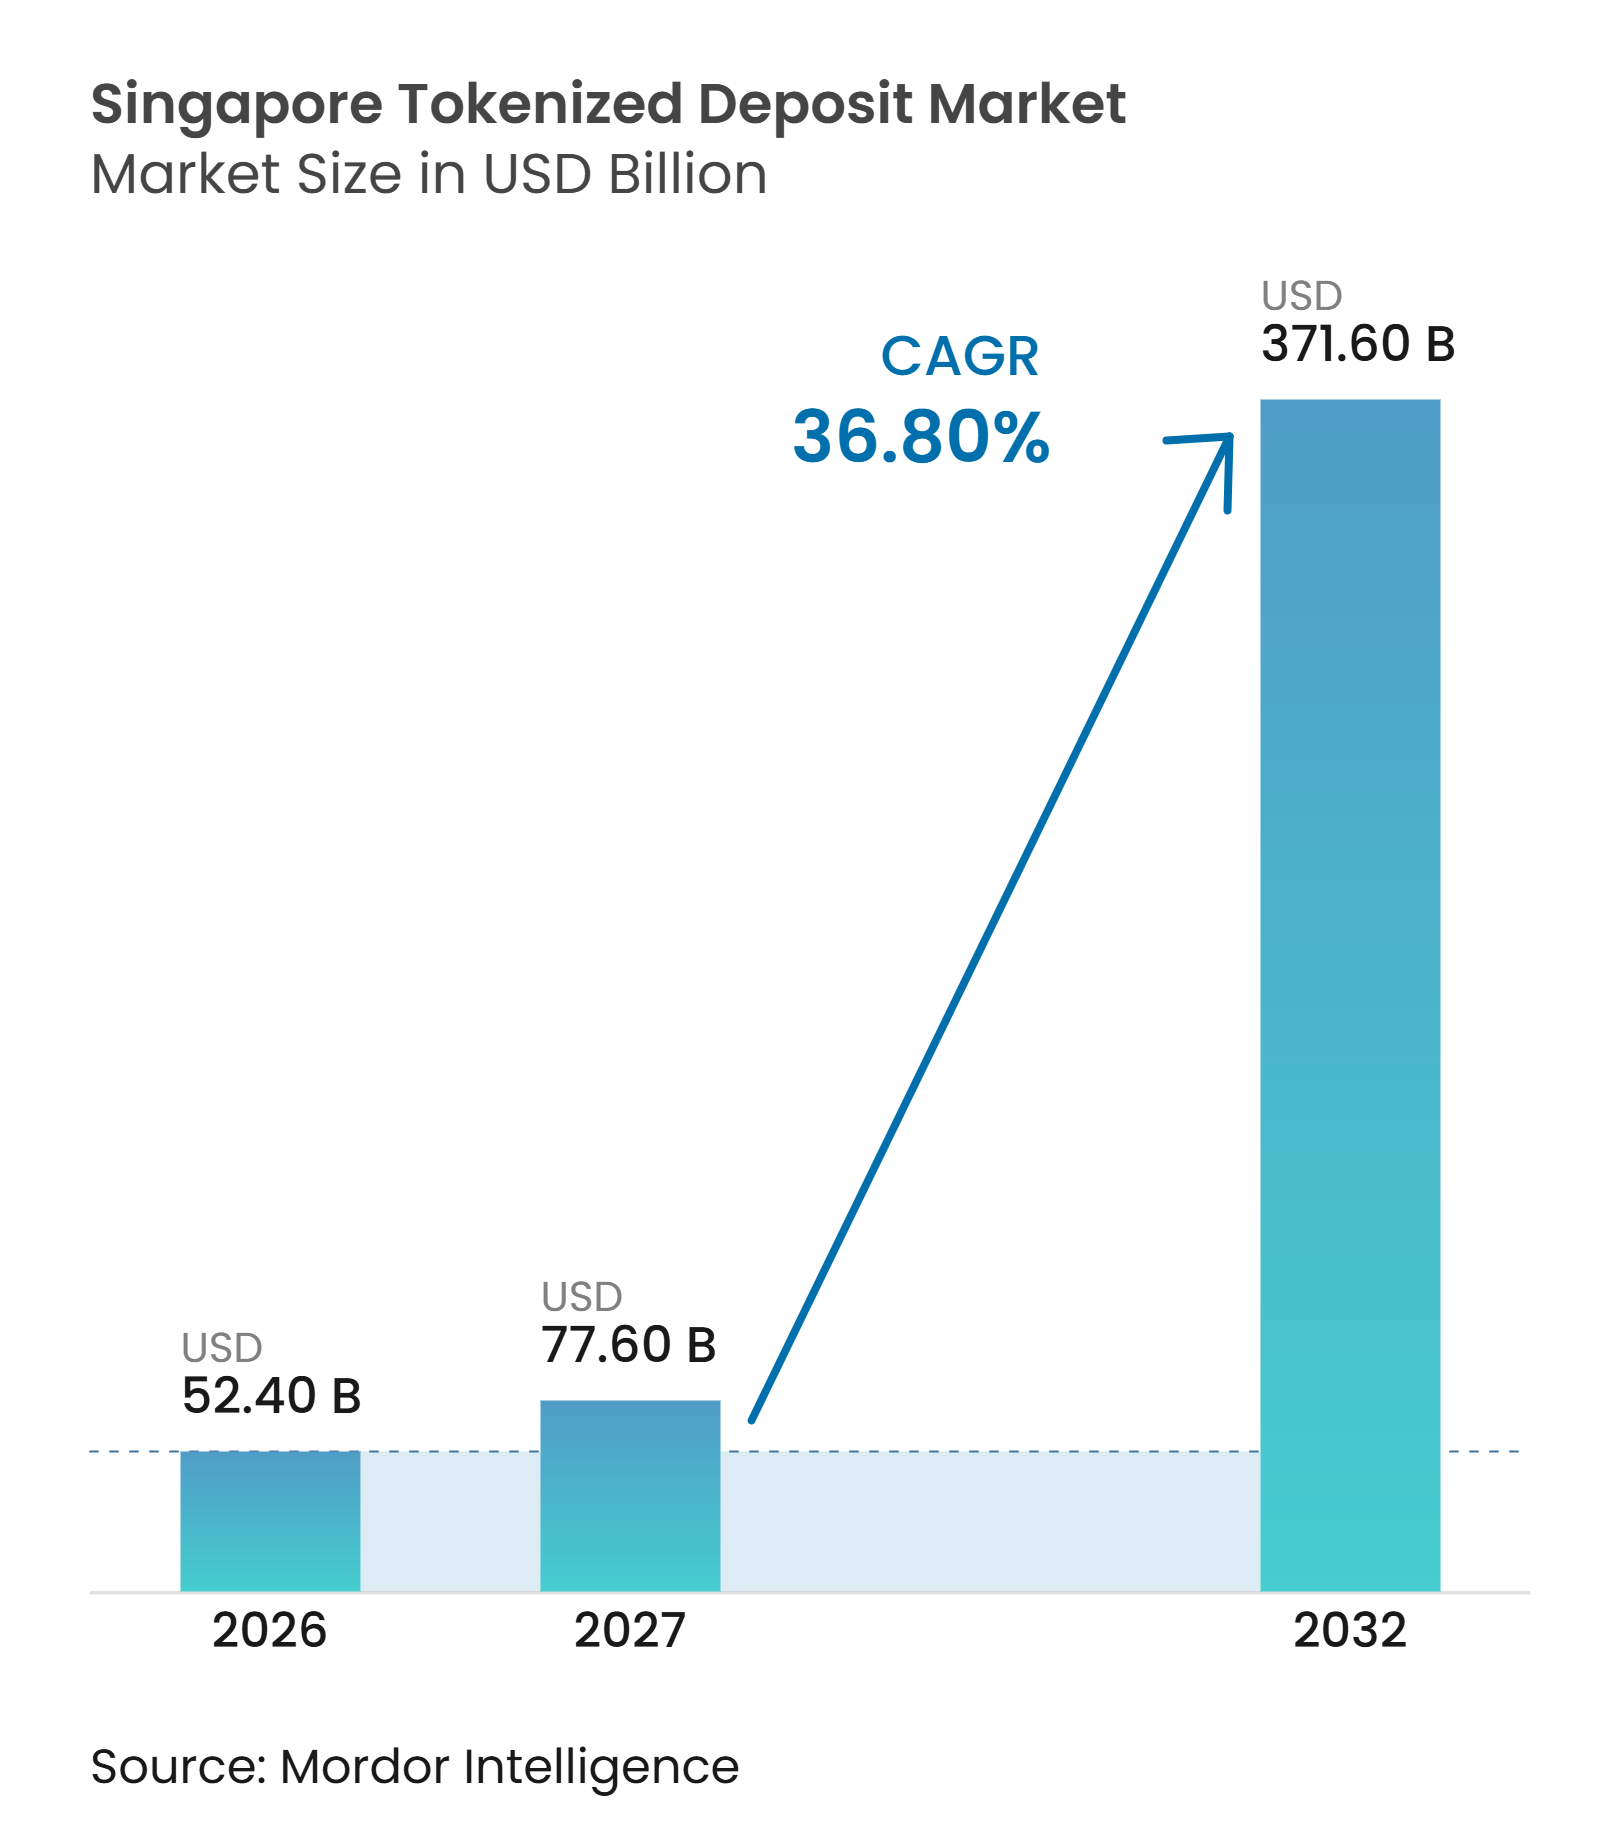
| Tamaño del mercado en el año base (2026) | 52.40 Mil millones de dólares |
| Tamaño del Mercado (2027) | 77.60 Mil millones de dólares |
| Tamaño del Mercado (2032) | 371.60 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 36.80 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Depósitos Tokenizados de Singapur por Mordor Intelligence
Se espera que el tamaño del Mercado de Depósitos Tokenizados de Singapur aumente de 52,40 mil millones de USD en 2026 a 77,60 mil millones de USD en 2027 y alcance los 371,60 mil millones de USD para 2032, creciendo a una CAGR del 36,80% durante 2027-2032.
El crecimiento refleja el paso de las pruebas técnicas hacia servicios bancarios que respaldan la actividad de tesorería, los pagos y la liquidación en libros mayores distribuidos. La Autoridad Monetaria de Singapur (MAS) está proporcionando un entorno estructurado para la comercialización a través de BLOOM, mientras que los bancos establecidos están probando procesos interbancarios en vivo. DBS, OCBC y UOB completaron transacciones en vivo de depósitos tokenizados interbancarios en dólares de Singapur (SGD) en el libro mayor de Swift en septiembre de 2026, lo que demuestra que la actividad doméstica está avanzando más allá de los pilotos aislados. El mercado de depósitos tokenizados de Singapur también depende de vínculos funcionales entre bancos, redes y jurisdicciones, ya que una mayor participación puede aumentar el valor de cada red participante. La coordinación regulatoria, los procesos de liquidez resilientes y los acuerdos de custodia seguros determinarán la rapidez con que los despliegues comerciales puedan extenderse a través de los corredores transfronterizos.
Conclusiones Clave del Informe
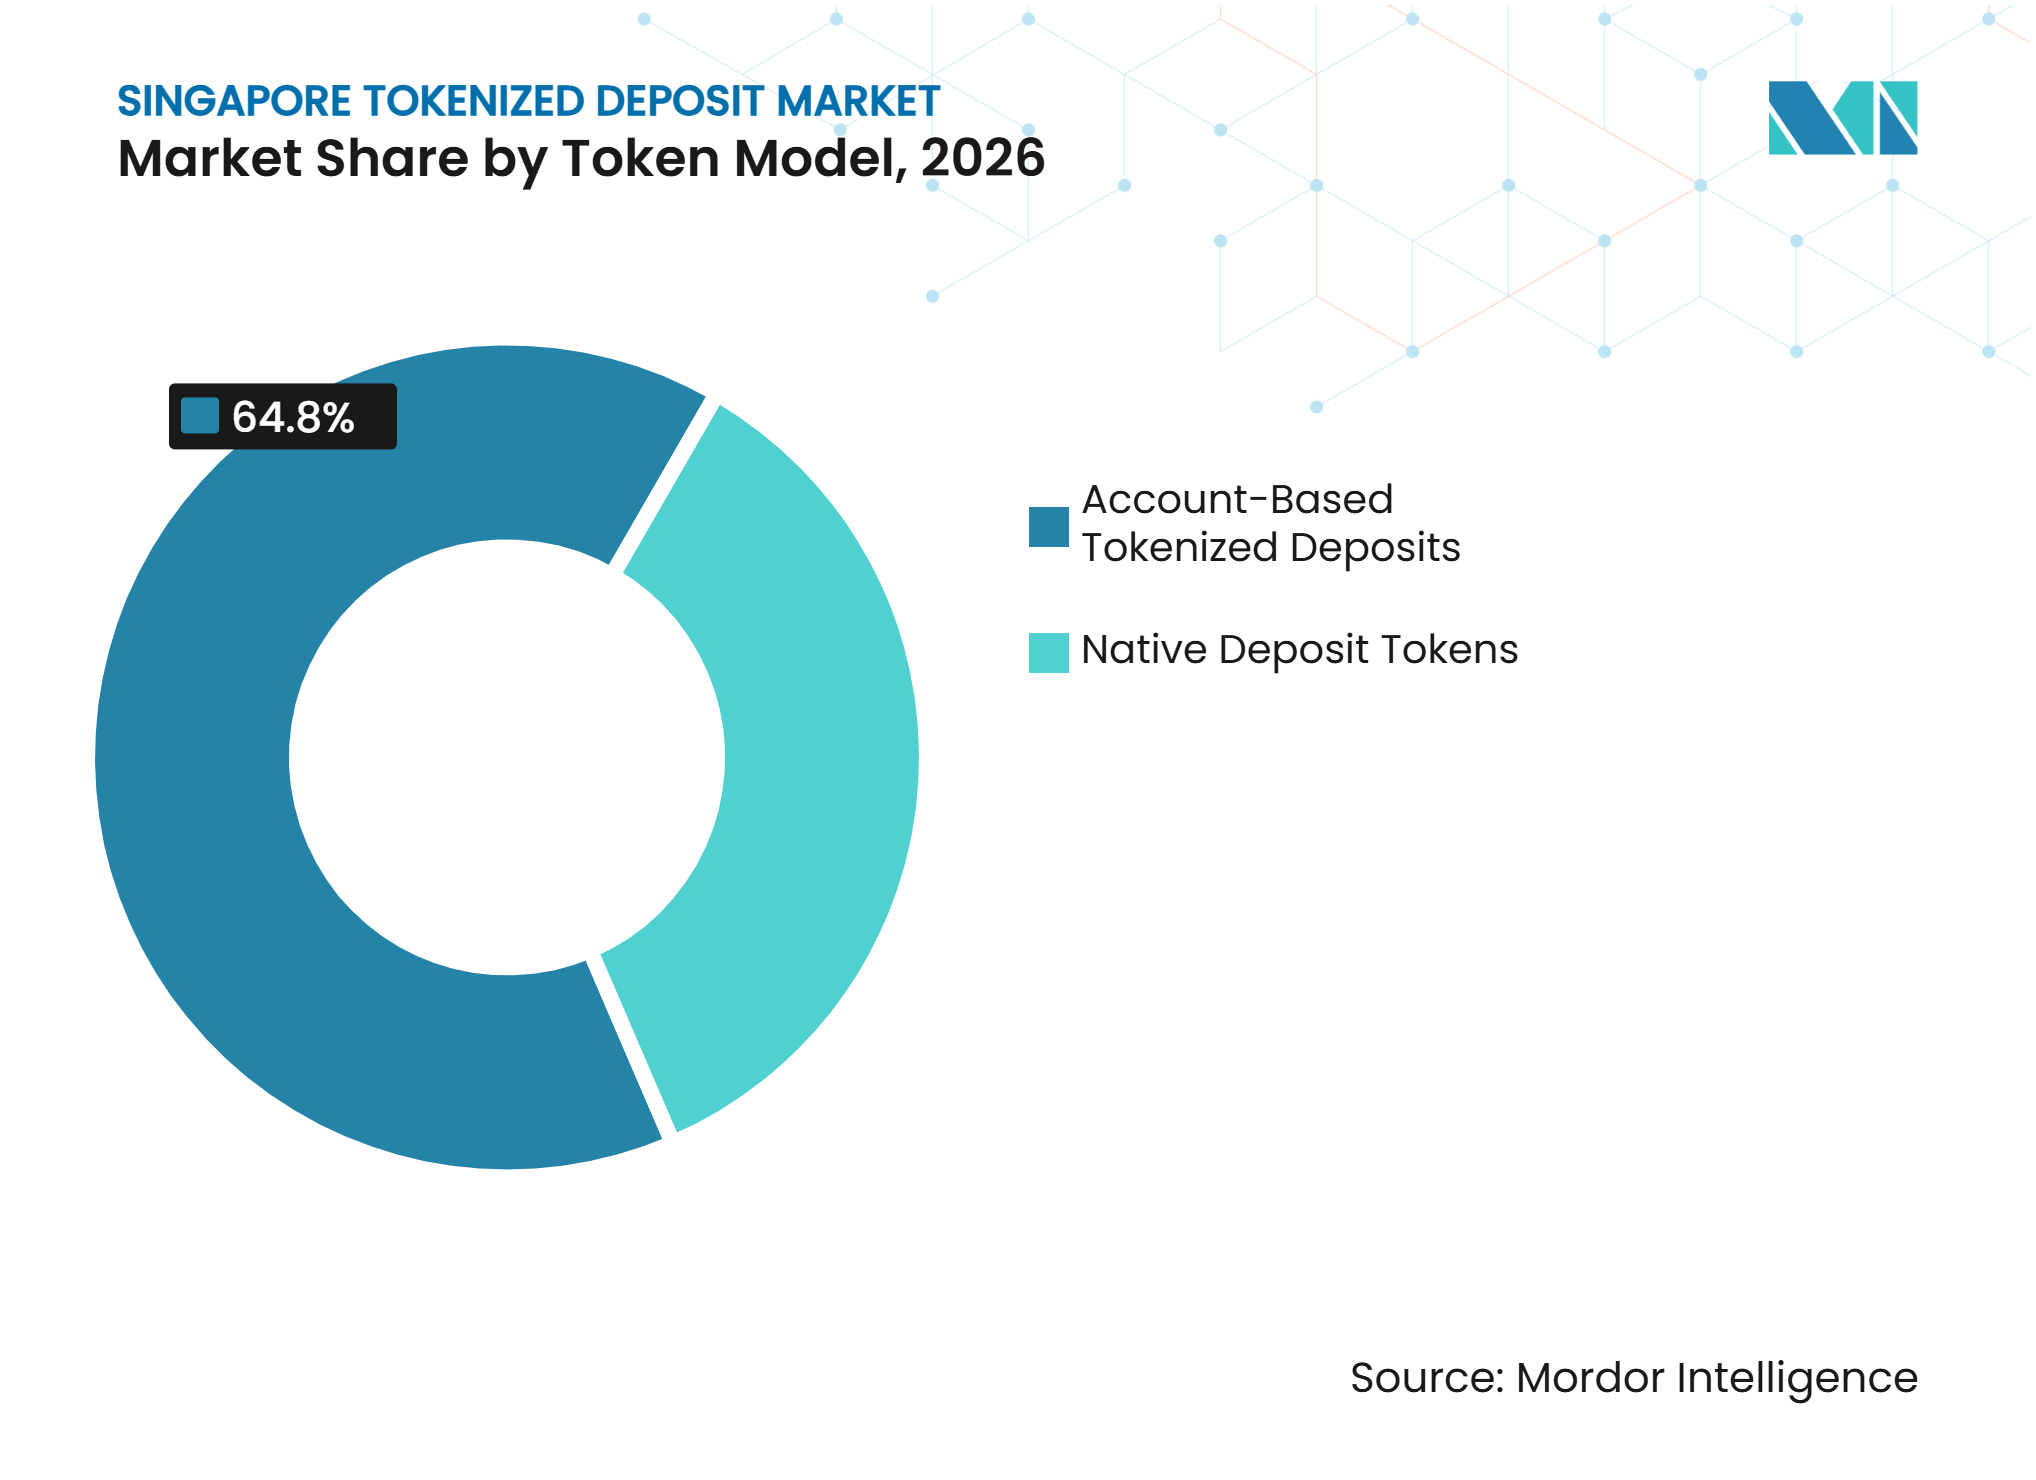
- Por modelo de token, los depósitos tokenizados basados en cuenta capturaron el 64,8% de la participación del mercado de depósitos tokenizados de Singapur en 2026, mientras que se proyecta que los tokens de depósito nativos crezcan a una CAGR del 43,5% hasta 2032.
- Por modelo de red, las redes de banco único capturaron el 44,6% de la participación del mercado de depósitos tokenizados de Singapur en 2026, mientras que se proyecta que las redes interbancarias compartidas multibanco crezcan a una CAGR del 45,6% hasta 2032.
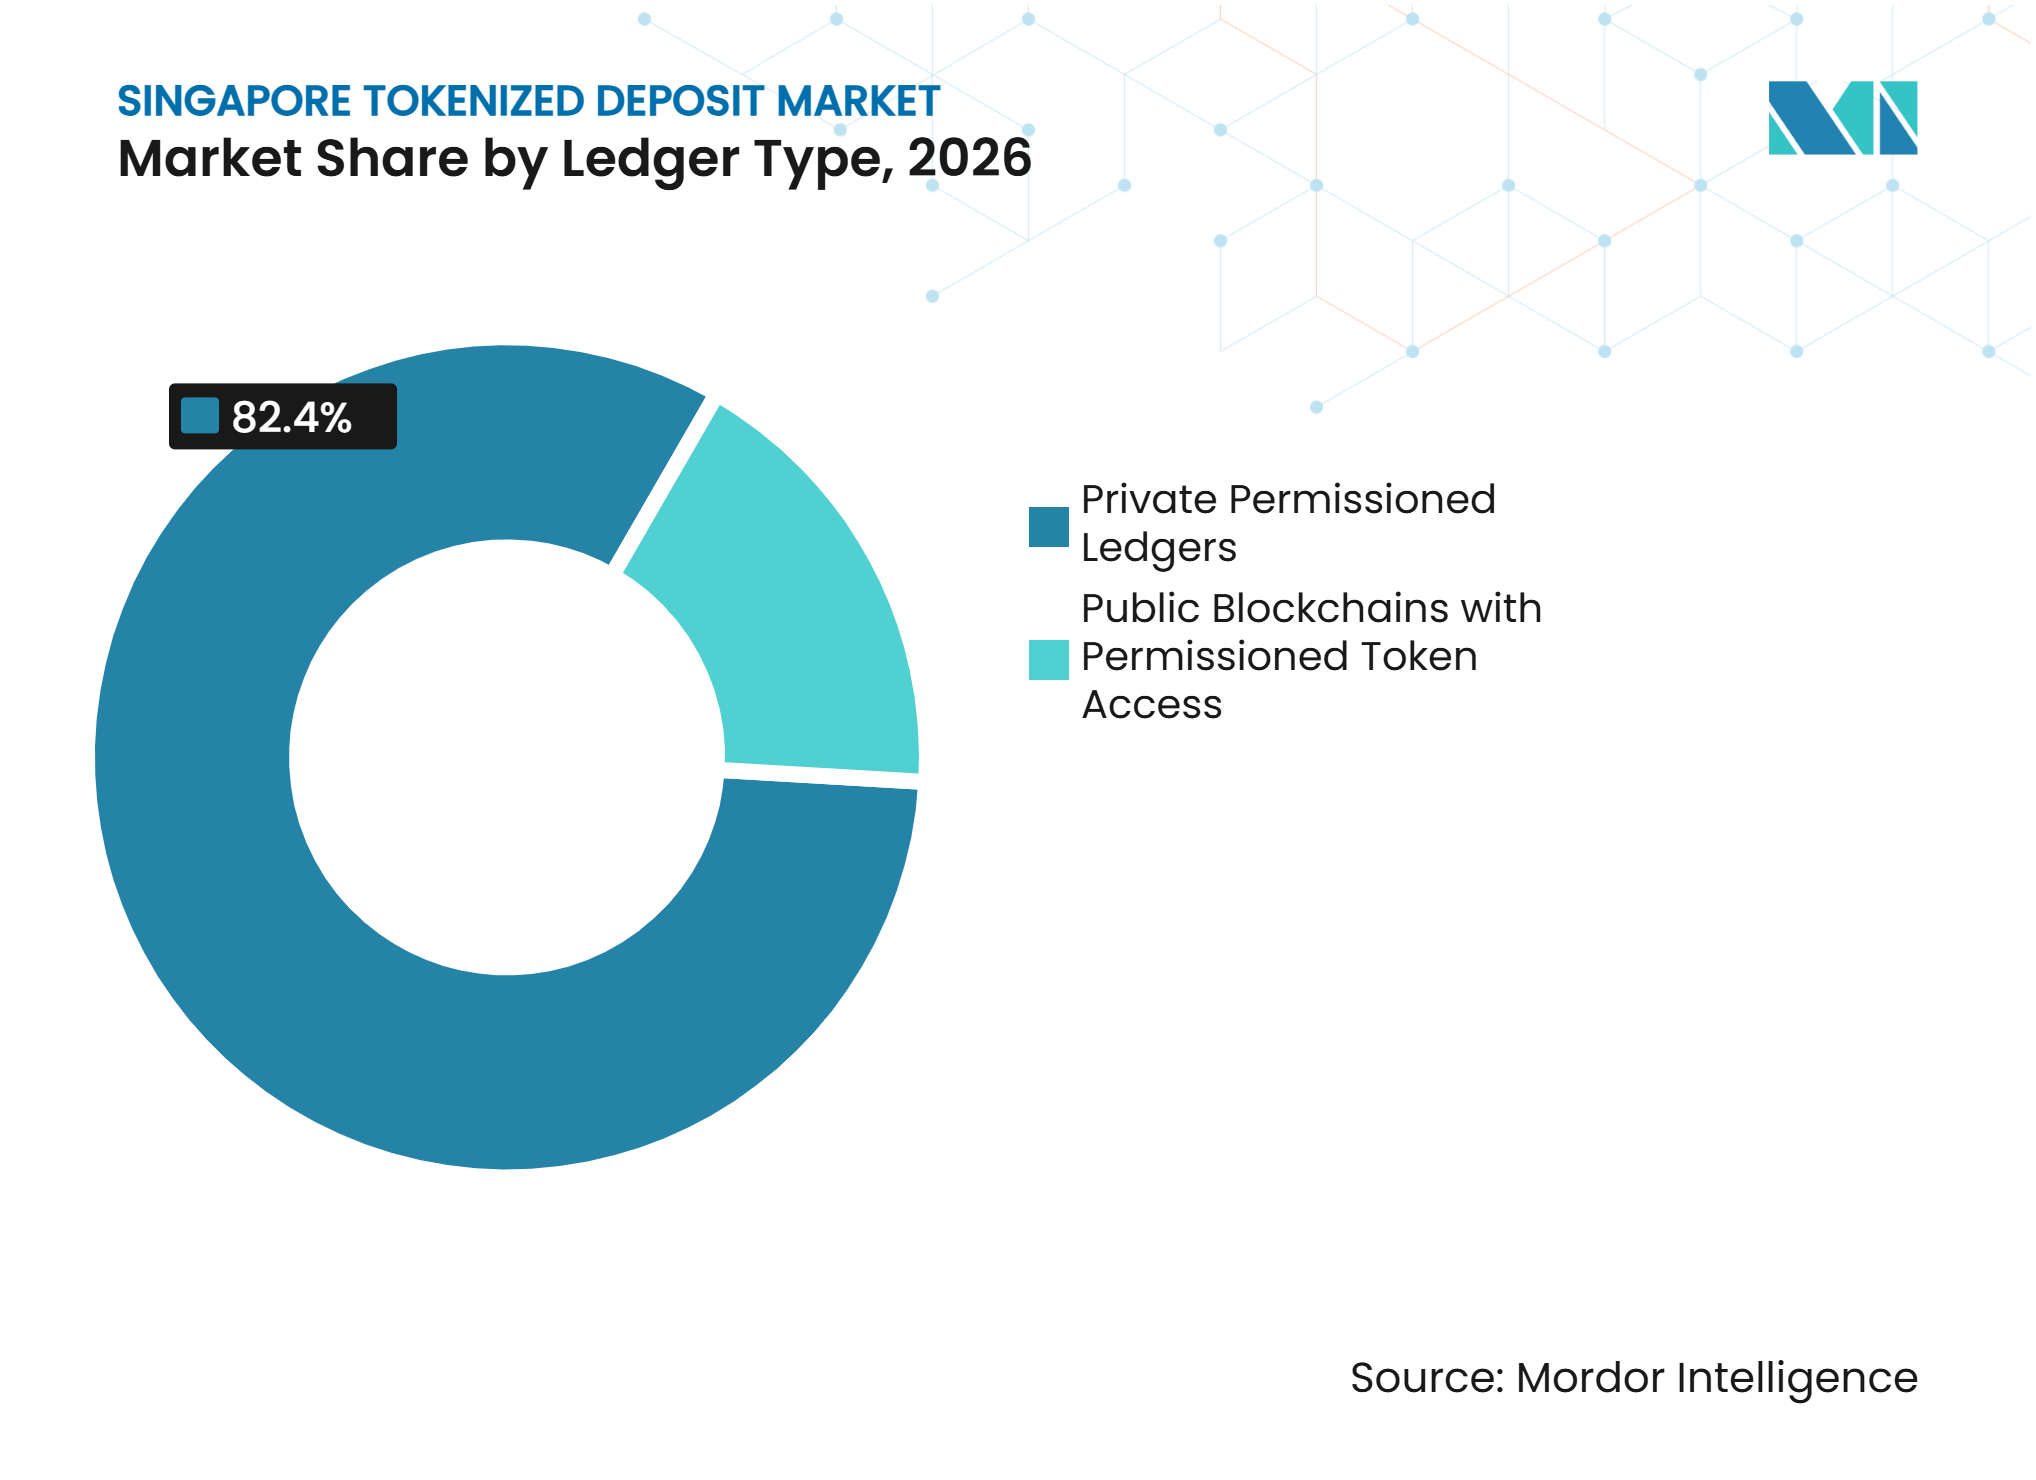
- Por tipo de libro mayor, los libros mayores privados con permiso capturaron el 82,4% de la participación del mercado de depósitos tokenizados de Singapur en 2026, mientras que se proyecta que las cadenas de bloques públicas con acceso de token con permiso crezcan a una CAGR del 43,7% hasta 2032.
- Por caso de uso, la gestión de tesorería y liquidez intragrupo capturó el 29,7% de la participación del mercado de depósitos tokenizados de Singapur en 2026, mientras que se proyecta que la liquidación de valores y activos digitales y la gestión de garantías crezcan a una CAGR del 44,6% hasta 2032.
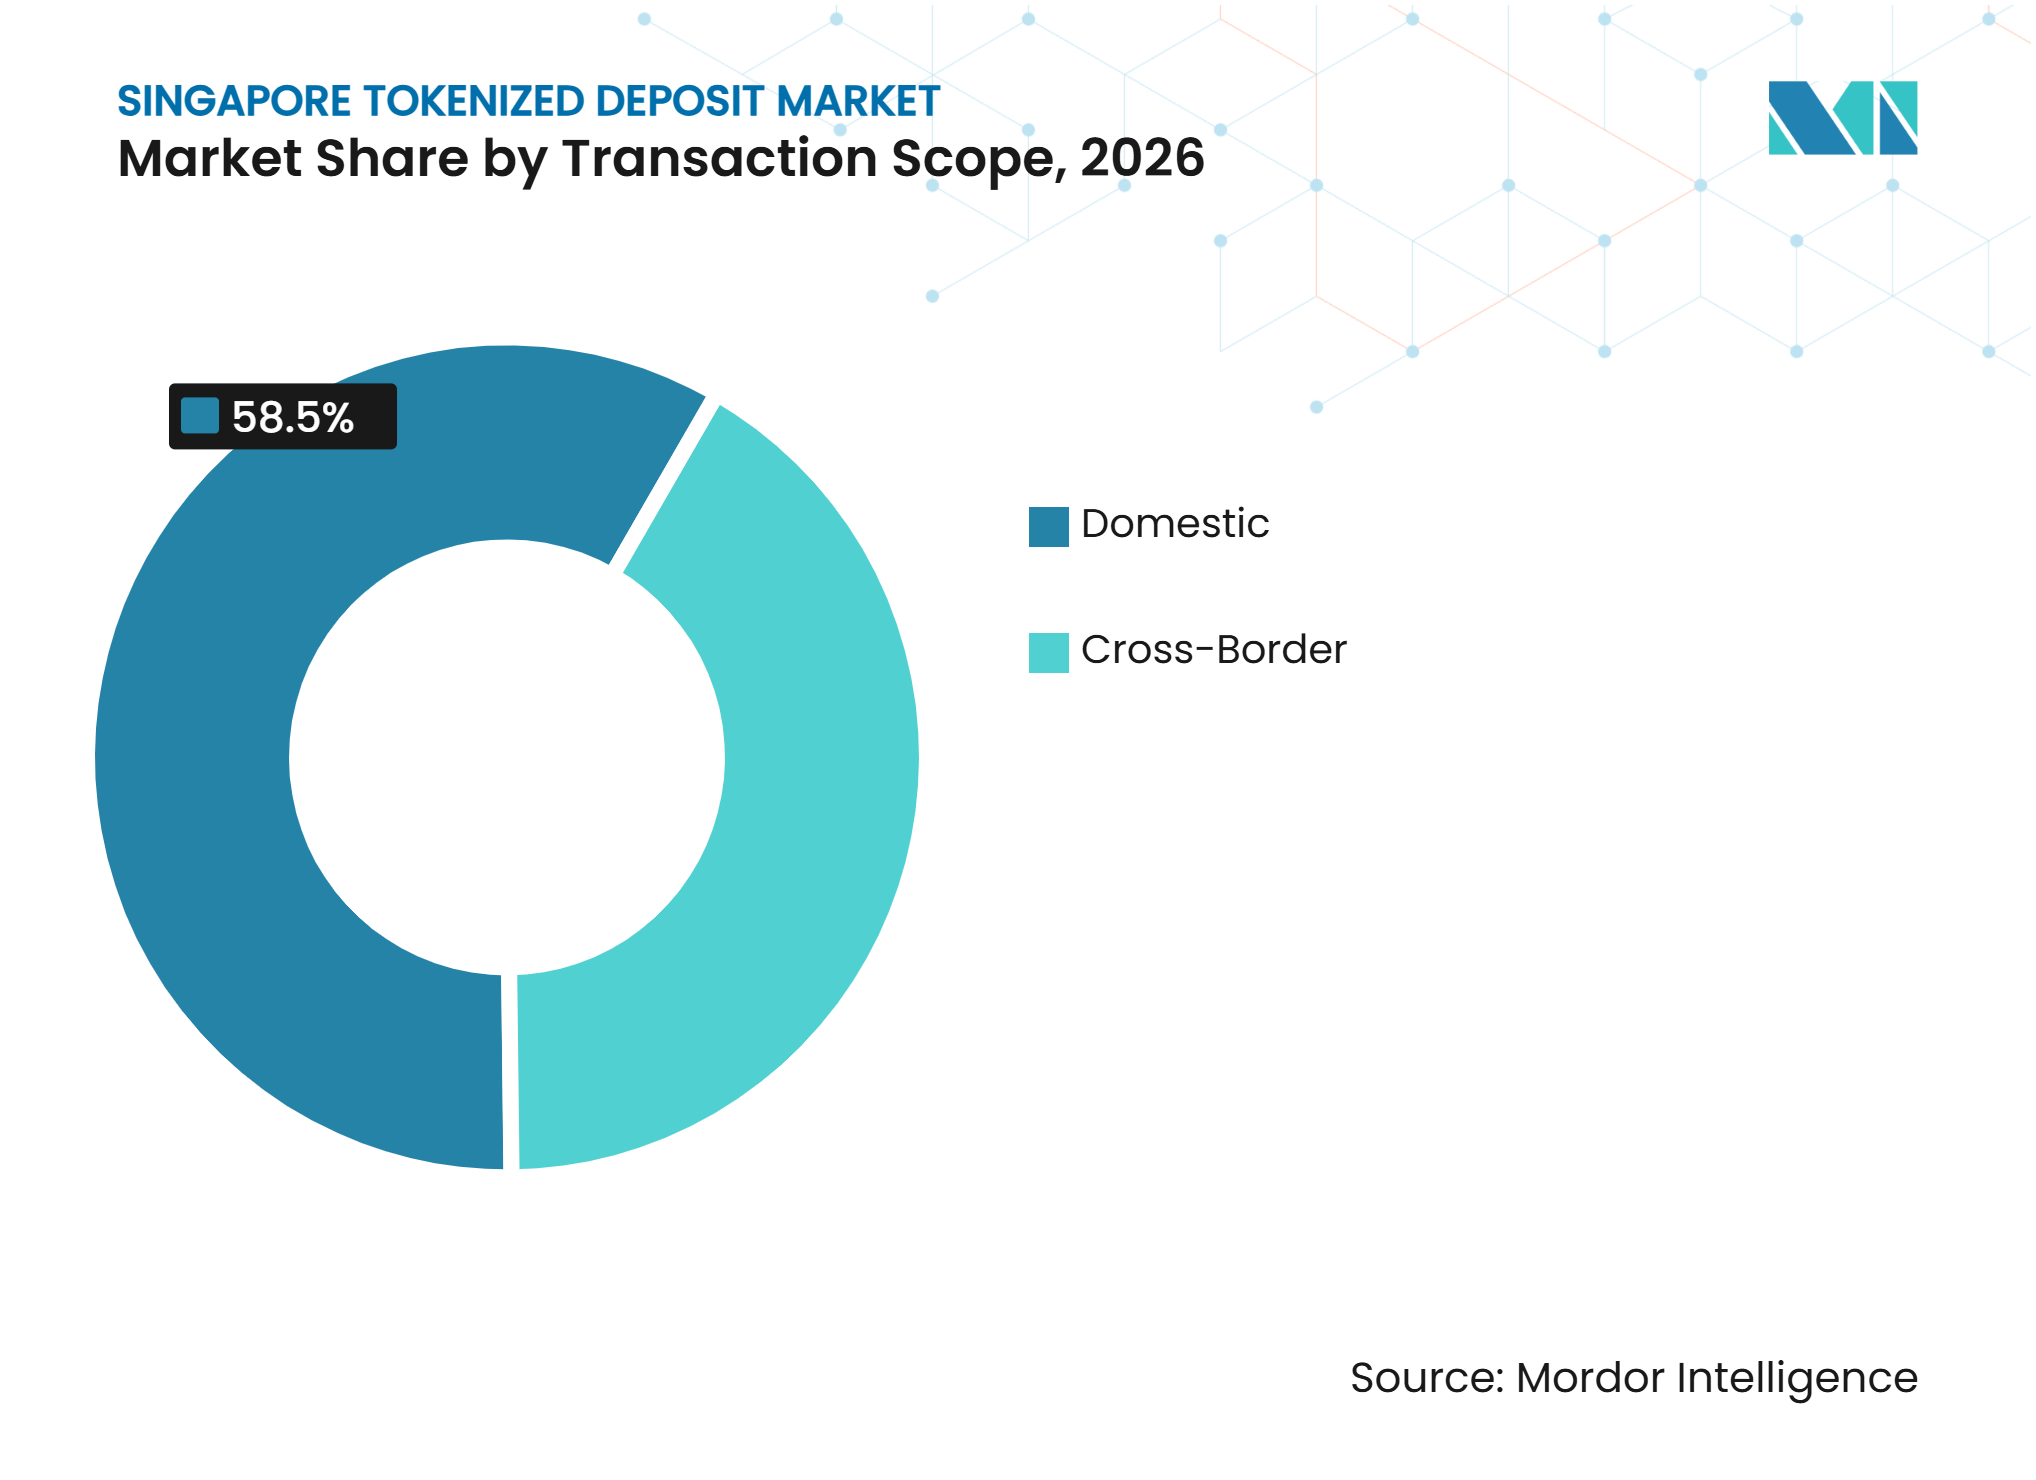
- Por alcance de la transacción, las transacciones domésticas capturaron el 58,5% de la participación del mercado de depósitos tokenizados de Singapur en 2026, mientras que se proyecta que las transacciones transfronterizas crezcan a una CAGR del 42,5% hasta 2032.
- Por usuario final, los bancos y otras instituciones captadoras de depósitos capturaron el 40,3% de la participación del mercado de depósitos tokenizados de Singapur en 2026, mientras que se proyecta que las empresas de pagos, fintech y activos digitales crezcan a una CAGR del 44,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Gestión de Tesorería Corporativa 24/7 y Liquidez Intradía | +8.5% | Global, con mayor intensidad en los corredores del centro de tesorería Asia-Pacífico de Singapur | Corto plazo (≤ 2 años) |
| Comercialización Liderada por la MAS de Depósitos Bancarios Tokenizados | +7.2% | Doméstico en Singapur, con efecto secundario hacia la ASEAN a través de BLOOM | Corto plazo (≤ 2 años) |
| Pagos Corporativos Transfronterizos y Eficiencia en la Liquidación | +5.8% | Singapur, ASEAN, Hong Kong y corredores globales | Mediano plazo (2-4 años) |
| Liquidación Multidivisa Interoperable para Operaciones de Tesorería Regional | +4.5% | ASEAN, con efecto secundario hacia Japón y Oriente Medio y África | Mediano plazo (2-4 años) |
| Pagos Programables y Gestión Automatizada de Efectivo Corporativo | +4.2% | Global, liderado por los nodos de Singapur y Hong Kong | Mediano plazo (2-4 años) |
| Liquidación de Activos Tokenizados Utilizando Dinero Bancario Regulado | +3.1% | Singapur y centros globales de mercados de capitales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Gestión de Tesorería Corporativa 24/7 y Liquidez Intradía
El mercado de depósitos tokenizados de Singapur tiene un caso comercial claro en la tesorería corporativa, donde las transferencias continuas pueden eliminar las restricciones de corte de pagos. HSBC lanzó su Servicio de Depósito Tokenizado en Singapur en octubre de 2025, permitiendo transferencias en tiempo real en dólares de Singapur y dólares estadounidenses (USD) entre carteras de entidades a todas horas[1]. Este servicio puede reducir las brechas de financiamiento nocturno para grupos corporativos que operan en distintas zonas horarias. Standard Chartered lanzó saldos de cuentas tokenizados en dólares de Singapur y dólares estadounidenses para Ant International en diciembre de 2025, permitiendo que el despliegue de fondos intragrupo se acerque a un proceso continuo. Un mejor uso de los saldos intradía puede reducir los fondos inactivos en las entidades multinacionales. Esto crea una demanda vinculada a las operaciones de tesorería y no solo a las condiciones de las tasas de interés.
Comercialización Liderada por la MAS de Depósitos Bancarios Tokenizados
La MAS lanzó BLOOM el 16 de octubre de 2025, avanzando más allá de un enfoque de entorno de pruebas hacia el trabajo comercial en liquidación de dinero digital, interoperabilidad y controles programables[2]. La iniciativa abarca divisas del G10 y asiáticas, liquidación doméstica y transfronteriza, tesorería corporativa y pagos agénticos. En octubre de 2026, el Banco Negara Malaysia y el Banco de Tailandia se unieron como miembros responsables de políticas, extendiendo la coordinación a través de 3 economías de la ASEAN. La MAS completó una prueba en vivo en noviembre de 2025 en la que los préstamos interbancarios a un día se liquidaron con moneda digital de banco central mayorista en la red de prueba del dólar de Singapur. DBS, OCBC y UOB registraron la primera emisión en vivo de moneda digital de banco central mayorista en sus libros oficiales durante esa prueba. Los requisitos existentes de la MAS para pagos, antilavado de dinero y financiamiento del terrorismo dan forma a los pasivos bancarios tokenizados sin requerir respaldo de reservas separado.
Pagos Corporativos Transfronterizos y Eficiencia en la Liquidación
Los costos de la banca corresponsal transfronteriza y los retrasos en la liquidación son problemas centrales que aborda el mercado de depósitos tokenizados de Singapur. El informe de la ISDA y Ant International bajo el Proyecto Guardian de la MAS estimó que un marco común de pasivos bancarios tokenizados para la liquidación de divisas podría reducir los costos de transacción transfronteriza en un 12,5% y producir ahorros superiores a 50.000 millones de USD para 2030[3]. Partior se conectó con OSTTRA y Baton en junio de 2025 para respaldar la liquidación de pago contra pago utilizando fondos bancarios comerciales tokenizados en dólares estadounidenses, euros y dólares de Singapur de forma ininterrumpida. El procesamiento de pago contra pago ayuda a evitar que una pata de la divisa se liquide antes que la otra. El proceso resultante puede reducir la necesidad de grandes saldos nostro prefinanciados. Los bancos con actividad internacional pueden, por tanto, utilizar el modelo para revisar cómo se asigna el capital en la actividad de liquidación de divisas.
Liquidación Multidivisa Interoperable para Operaciones de Tesorería Regional
Las redes con sede en Singapur están pasando de los carriles específicos de cada banco hacia acuerdos de liquidación vinculados que pueden servir a las operaciones de tesorería regional. DBS y Kinexys by J.P. Morgan anunciaron un marco de interoperabilidad en noviembre de 2025 para transferencias entre DBS Token Services y Kinexys Digital Payments[4]. El marco conecta una cadena de bloques con permiso con la cadena de bloques pública Base y permite a los clientes de los 2 bancos realizar pagos en cadena en tiempo real. OCBC lanzó una solución con Ant International en octubre de 2026 que respalda el movimiento de liquidez en dólares de Singapur y dólares estadounidenses las 24 horas del día, los 7 días de la semana entre Singapur y Malasia a través de WhaleRTP. BLOOM se centra en la aceptación y liquidación entre jurisdicciones, la interoperabilidad entre los acuerdos de dinero digital y los controles programables. Estos elementos crean una dirección institucional común para una capa de liquidación regional en lugar de una serie de vínculos bilaterales no relacionados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Interoperabilidad Limitada entre Tokens Emitidos por Bancos y Redes de Liquidación | -4.2% | Global, más aguda en los corredores de bancos y redes de Singapur | Corto plazo (≤ 2 años) |
| Desafíos de Coordinación Regulatoria y Legal entre Jurisdicciones | -3.5% | ASEAN, Singapur, Hong Kong y corredores globales | Mediano plazo (2-4 años) |
| Restricciones de Liquidez Bancaria, Financiamiento y Gestión del Balance | -2.8% | Relaciones bancarias domésticas de Singapur y de banca corresponsal | Mediano plazo (2-4 años) |
| Riesgos Operativos de Ciberseguridad, Gestión de Claves Digitales y Liquidación | -2.4% | Global, con infraestructura de libro mayor compartido concentrada en Singapur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Interoperabilidad Limitada entre Tokens Emitidos por Bancos y Redes de Liquidación
La fragmentación entre las plataformas bancarias sigue siendo una limitación inmediata para el mercado de depósitos tokenizados de Singapur. Cada banco puede operar su propio libro mayor, diseño de cartera y lógica de liquidación, lo que requiere nuevas conexiones bilaterales a medida que las redes se expanden. La transacción de Swift de septiembre de 2026 entre DBS, OCBC y UOB utilizó una capa de orquestación en lugar de un único libro mayor unificado. Este enfoque preserva la autonomía institucional, pero no crea interoperabilidad nativa entre todos los tokens emitidos por bancos. Un estándar común de intercambio y redención similar en función al ISO 20022 reduciría los costos de integración y el esfuerzo de gobernanza. Hasta que se establezca ese estándar, es probable que la expansión de la red siga siendo operativamente más exigente que la integración de pagos domésticos convencionales.
Riesgos Operativos de Ciberseguridad, Gestión de Claves Digitales y Liquidación
Trasladar los pasivos de depósito a una infraestructura de libro mayor distribuido introduce riesgos que difieren de los procesos convencionales de banca central. La IOSCO identificó vulnerabilidades específicas de la tokenización que incluyen defectos en los contratos inteligentes, riesgos en los diseños de libros mayores transparentes y ataques que afectan a las redes sin permiso. El informe técnico de la UIT sobre seguridad de carteras digitales también identificó el robo de claves y el código malicioso de contratos inteligentes como preocupaciones materiales para las carteras digitales institucionales. La pérdida de claves privadas puede ser irreversible, lo que hace que los procedimientos sólidos de custodia y recuperación sean esenciales. La custodia mediante computación multipartita y los requisitos de respaldo fuera de cadena pueden aumentar el costo de una participación segura. Estos controles pueden poner en desventaja a las instituciones captadoras de depósitos más pequeñas y reforzar la posición de los actores establecidos bien capitalizados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Token:
Los Modelos Basados en Cuenta Lideran el Despliegue ActualLos depósitos tokenizados basados en cuenta representaron el 64,8% de la participación del mercado de depósitos tokenizados de Singapur en 2026. Representan reclamaciones sobre saldos de depósitos existentes y pueden permitir a los bancos integrar la tokenización con los sistemas bancarios centrales de forma gradual. El Servicio de Depósito Tokenizado de HSBC opera en 6 mercados y 7 divisas, mientras que Standard Chartered proporciona una solución en dólares de Singapur y dólares estadounidenses para Ant International. Estos ejemplos muestran por qué los bancos favorecen un enfoque que utiliza estructuras de cuenta familiares. El modelo puede reducir el riesgo de implementación inicial para las instituciones supervisadas. También apoya una transición gradual desde las operaciones bancarias existentes hacia la actividad de pago habilitada por libro mayor.
Se proyecta que los tokens de depósito nativos se expandan a una CAGR del 43,5% hasta 2032. Su atractivo proviene de funciones como la entrega contra pago atómica, los flujos de efectivo programables y la conexión con plataformas de valores en cadena y garantías. El piloto de UOB y OCBC mostró cómo los valores tokenizados y la moneda digital de banco central mayorista pueden intercambiarse simultáneamente para la gestión de repos intradía y garantías. Esa funcionalidad puede ser más difícil de replicar eficientemente a través de estructuras basadas en cuenta. La industria de depósitos tokenizados de Singapur puede, por tanto, respaldar ambos modelos a medida que los bancos adaptan la arquitectura a necesidades operativas específicas. Es probable que los depósitos basados en cuenta sigan siendo importantes incluso a medida que los tokens nativos ganen uso en flujos de trabajo de liquidación más complejos.


Por Modelo de Red:
Las Redes Compartidas Amplían la Base DireccionableLas redes de banco único representaron el 44,6% del mercado en 2026. Los bancos construyeron muchas de estas plataformas propietarias antes de que los acuerdos de interoperabilidad comunes estuvieran disponibles. Dichas redes pueden servir a grandes clientes multinacionales dentro de la propia base de relaciones de un banco. Su alcance está, no obstante, limitado por el perímetro de clientes del banco emisor. Esto las hace útiles para despliegues de tesorería inmediatos, pero menos adecuadas para una amplia actividad multibanco. El mercado de depósitos tokenizados de Singapur continúa utilizando estas redes como base para los primeros servicios comerciales.
Se prevé que las redes interbancarias compartidas multibanco crezcan a una CAGR del 45,6% hasta 2032. Pueden crear mayor utilidad porque los participantes pueden liquidar entre instituciones en lugar de solo dentro de un banco. Las primeras transacciones en vivo en dólares de Singapur lideradas por Swift entre DBS, OCBC y UOB en septiembre de 2026 mostraron un camino práctico hacia este modelo. Los vínculos bilaterales interbancarios y entre redes proporcionan una opción de transición mientras se desarrollan estándares comunes. Partior y LSEG Digital Settlement House están planificando una solución de Banco de Liquidación Múltiple para su lanzamiento en producción e incorporación comercial a partir del primer trimestre de 2027. Esta estructura apunta a un papel para la compensación a nivel de red y la provisión de liquidez junto con los depósitos emitidos por bancos.
Por Tipo de Libro Mayor:
La Infraestructura con Permiso Lidera el Uso InstitucionalLos libros mayores privados con permiso representaron el 82,4% del mercado en 2026. El acceso controlado respalda la integración de los requisitos de antilavado de dinero y financiamiento del terrorismo dentro de las operaciones bancarias. El modelo también se ajusta a las expectativas de gobernanza de las instituciones captadoras de depósitos supervisadas. Los sistemas con permiso otorgan a los bancos un control más claro sobre el acceso de los participantes y las reglas operativas. Son, por tanto, la arquitectura de referencia para el despliegue institucional actual. Esto no impide que los bancos consideren otros diseños donde los controles puedan aplicarse de manera efectiva.
Se proyecta que las cadenas de bloques públicas con acceso de token con permiso crezcan a una CAGR del 43,7% hasta 2032. Los tokens de depósito JPMD de JPMorgan en la red Base Ethereum Capa 2, con Mastercard y B2C2 entre los primeros participantes de prueba, muestran cómo un producto institucional controlado puede operar a través de infraestructura de cadena pública. La MAS evalúa los instrumentos tokenizados en función de la sustancia económica en lugar del tipo de libro mayor. Esta posición permite a los bancos probar diferentes enfoques técnicos. Los estándares de custodia institucional y las prácticas confiables de gestión de claves siguen siendo necesarios antes de que el uso de cadenas públicas pueda ampliarse. El mercado de depósitos tokenizados de Singapur puede, en consecuencia, desarrollarse a través de una combinación de redes privadas y de acceso híbrido.

Por Caso de Uso:
La Tesorería Lidera Mientras la Liquidación de Valores Gana RitmoLa gestión de tesorería y liquidez intragrupo representó el 29,7% del tamaño del mercado de depósitos tokenizados de Singapur en 2026. Standard Chartered, HSBC, DBS y OCBC han utilizado el despliegue de liquidez 24/7 con grandes clientes corporativos para respaldar este caso de uso. La actividad de tesorería se beneficia de una mayor visibilidad frecuente de los saldos y de un movimiento más rápido entre entidades jurídicas. El caso de uso puede adaptarse a los procesos existentes de gestión de efectivo corporativo sin requerir cambios inmediatos en la infraestructura más amplia de los mercados de capitales. También ofrece a los bancos una vía temprana hacia la comercialización con clientes establecidos. Esto explica su posición como el caso de uso más grande en el mercado actual de depósitos tokenizados de Singapur.
Se prevé que la liquidación de valores y activos digitales y la gestión de garantías se expandan a una CAGR del 44,6% hasta 2032. El segmento utiliza dinero bancario tokenizado como la pata de efectivo en las transacciones de entrega contra pago. El Proyecto Guardian registró trabajo en vivo con fondos tokenizados por parte de DBS, UBS Group y Ant Group. La liquidación de divisas y de pago contra pago también está avanzando a través de la conexión de Partior con OSTTRA y Baton. Los pagos institucionales de terceros y la actividad minorista siguen siendo menos desarrollados porque los acuerdos de identidad y cartera requieren más trabajo. El marco de Dinero de Propósito Limitado de la MAS está desarrollando condiciones para aplicaciones de dinero digital más controladas.
Por Alcance de la Transacción:
Los Sistemas Domésticos Respaldan la Expansión TransfronterizaLas transacciones domésticas representaron el 58,5% del mercado en 2026. Esta posición está respaldada por la infraestructura del dólar de Singapur desarrollada a través del Proyecto Orchid, la prueba de moneda digital de banco central mayorista de noviembre de 2025 y la transacción interbancaria en vivo de septiembre de 2026. La experiencia operativa doméstica puede dar confianza a los bancos y reguladores antes de que entren en despliegues multijurisdiccionales. También proporciona la base de liquidez local necesaria para vínculos de liquidación más amplios. El mercado de depósitos tokenizados de Singapur depende, por tanto, de la ejecución doméstica como una base práctica importante. Esta actividad no está aislada de los planes transfronterizos porque crea los procesos utilizados en los corredores regionales.
Se prevé que las transacciones transfronterizas crezcan a una CAGR del 42,5% hasta 2032. El papel de Singapur como centro de tesorería y financiero de Asia-Pacífico hace de la liquidación corporativa internacional un caso de uso central. El vínculo de OCBC de octubre de 2026 con Ant International creó un acuerdo de producción para el movimiento de liquidez 24/7 entre Singapur y Malasia. La expansión de BLOOM para incluir los bancos centrales de Malasia y Tailandia añade un canal de política para el trabajo relacionado con la ASEAN. El despliegue transfronterizo necesitará marcos legales, regulatorios y operativos compatibles en cada corredor. El ritmo de expansión dependerá, por tanto, de la coordinación tanto como de la tecnología de libro mayor subyacente.
Por Usuario Final:
Los Bancos Lideran la Adopción y las Empresas fintech Impulsan el CrecimientoLos bancos y otras instituciones captadoras de depósitos capturaron el 40,3% del mercado en 2026. Actúan tanto como emisores de depósitos tokenizados como usuarios principales de los acuerdos de liquidación interbancaria. Las empresas de mercados de capitales e inversión también participan a través del trabajo del Proyecto Guardian sobre liquidación de bonos tokenizados y unidades de fondos. Los bancos tienen las licencias, las relaciones con los clientes y las funciones de balance necesarias para emitir dinero bancario regulado. Estas características los sitúan en el centro del despliegue actual. Su papel seguirá siendo relevante a medida que las redes se extiendan a más participantes corporativos y financieros.
Se proyecta que las empresas de pagos, fintech y activos digitales crezcan a una CAGR del 44,5% hasta 2032. Ant International procesa más de un tercio de sus transacciones en cadena, lo que muestra el mayor potencial de utilización de las plataformas fintech en comparación con los usuarios corporativos bancarios tradicionales. Las grandes corporaciones y las multinacionales son usuarios tempranos para la optimización de la tesorería, mientras que las pequeñas y medianas empresas siguen siendo un grupo desatendido según la evaluación de la MAS. Las entidades del sector público y los individuos siguen siendo categorías de participantes emergentes. El piloto de desembolso de subvenciones programables de DBS con Enterprise Singapore proporciona un ejemplo temprano de gobierno a empresa. El mercado de depósitos tokenizados de Singapur puede ampliarse a través de estos usuarios a medida que los sistemas de cartera, identidad y cumplimiento normativo maduren.
Análisis Geográfico
Singapur
Singapur es la base principal del mercado de depósitos tokenizados de Singapur y respalda la actividad de producción a escala institucional. La MAS creó BLOOM con más de 16 participantes fundadores de bancos, empresas fintech y redes de pago, proporcionando un entorno compartido para el trabajo de compensación, cumplimiento normativo y pagos programables. DBS, OCBC y UOB completaron transacciones en vivo de depósitos tokenizados interbancarios en dólares de Singapur a través del libro mayor de Swift en septiembre de 2026. Swift confirmó en julio de 2026 que el libro mayor estaba listo para su uso inicial con 17 bancos en 6 continentes. La prueba de la red de prueba del dólar de Singapur de noviembre de 2025 también demostró préstamos interbancarios a un día liquidados con moneda digital de banco central mayorista. La MAS aplica los requisitos existentes de capital, liquidez y antilavado de dinero a los pasivos bancarios tokenizados, lo que mantiene el despliegue dentro de un marco de supervisión familiar.
Conectividad Regional de la ASEAN
Los vínculos con la ASEAN se están convirtiendo en una extensión práctica de la base de liquidación doméstica de Singapur. El Banco Negara Malaysia y el Banco de Tailandia se unieron a BLOOM como miembros responsables de políticas en octubre de 2026, conectando 3 jurisdicciones de bancos centrales de la ASEAN en el trabajo sobre liquidación de dinero digital. Esta coordinación respalda el trabajo en los corredores del dólar de Singapur, el ringgit malayo y el baht tailandés sin establecer una participación de mercado o tamaño de mercado regional separado. OCBC y Ant International introdujeron una plataforma en octubre de 2026 para el movimiento 24/7 de dólares de Singapur y dólares estadounidenses entre Singapur y Malasia. SBI Shinsei Bank, Partior y DeCurret DCP firmaron un memorando de entendimiento en septiembre de 2025 para estudiar la compensación multidivisa utilizando depósitos tokenizados. Estos desarrollos muestran que la expansión regional depende tanto de los corredores comerciales como de la coordinación de políticas.
Interconexiones Globales
Las conexiones globales posicionan a Singapur como un nodo de múltiples redes que vincula la actividad de la ASEAN con el Reino Unido, los Estados Unidos, Japón, Hong Kong y Europa. El Servicio de Depósito Tokenizado de HSBC está disponible en 6 mercados y 7 divisas, lo que ilustra el alcance de un servicio introducido en Singapur. Deutsche Bank completó su primer pago denominado en euros a través de Partior en septiembre de 2025, con DBS como banco beneficiario. La transacción muestra que Singapur está participando en la liquidación tokenizada intercontinental y no solo en el enrutamiento regional. El marco de DBS y Kinexys también vincula una plataforma bancaria de Singapur con una plataforma de pago de cadena pública de los Estados Unidos. La MAS respalda el trabajo de Global Layer One de Swift con el Banco de Inglaterra, el Banco de Francia y el Banco Central Europeo, que tiene como objetivo desarrollar herramientas de interoperabilidad para redes globales. Este enfoque puede reducir la necesidad de acuerdos bilaterales separados a medida que se expanden las conexiones internacionales.
Panorama Competitivo
Concentración del Mercado
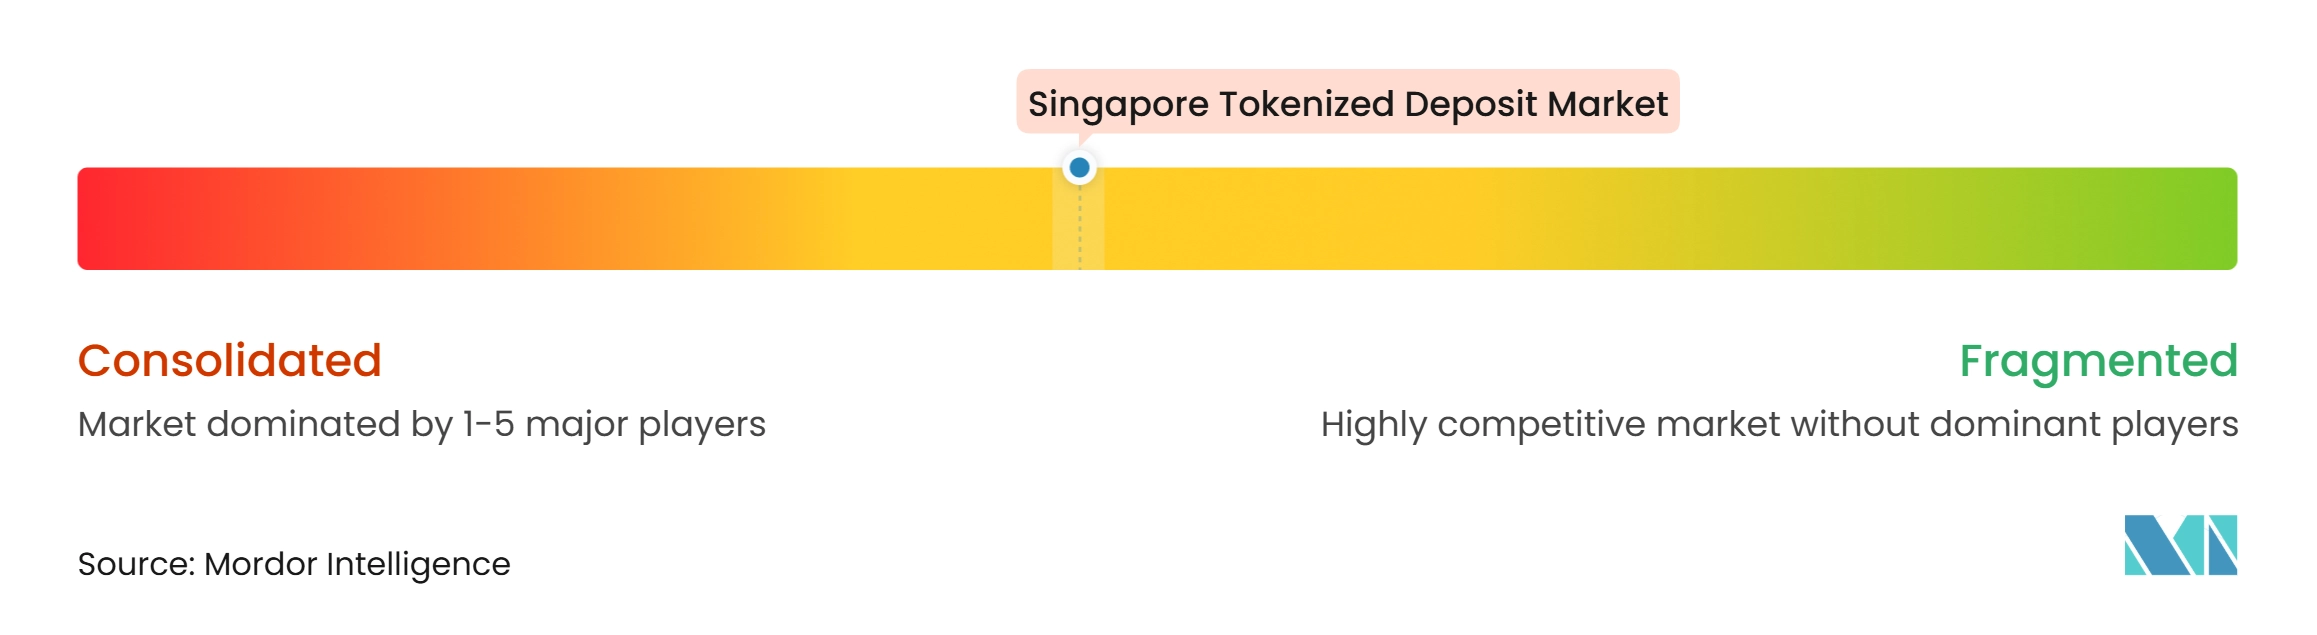
El mercado de depósitos tokenizados de Singapur está moderadamente concentrado en infraestructura y es más activamente disputado en la entrega de productos. DBS, OCBC y UOB tienen ventajas estructurales como bancos de compensación primaria del dólar de Singapur y como los bancos que completaron las transacciones interbancarias en vivo en dólares de Singapur en el libro mayor de Swift. HSBC compite a través de un Servicio de Depósito Tokenizado que abarca 6 mercados y 7 divisas. Standard Chartered ofrece una solución de depósito tokenizado en dólares de Singapur y dólares estadounidenses para Ant International en Singapur. Estos productos ofrecen a los clientes corporativos multinacionales acceso a servicios de tesorería multidivisa a través de relaciones bancarias establecidas. Los bancos de Singapur están respondiendo a través de acuerdos de interoperabilidad que amplían el alcance de la red sin depender únicamente de sus propias plataformas internas.
Kinexys Digital Payments de JPMorgan amplía la competencia hacia la actividad de activos digitales y pagos fintech. Su trabajo con tokens de depósito JPMD en la red Base incluyó a participantes tempranos de prueba como Mastercard y B2C2. DBS y Kinexys anunciaron su marco de transferencia interbancaria en noviembre de 2025, proporcionando un ejemplo específico de redes competidoras que trabajan hacia una liquidación compatible. Ant International tiene una posición separada porque es tanto un socio comercial como un usuario importante de los procesos de pago en cadena. La empresa procesa más de un tercio de sus transacciones en cadena, lo que puede acelerar el desarrollo de casos de uso empresariales. La competencia está, por tanto, determinada por la capacidad de infraestructura, la cobertura de divisas, la conectividad corporativa y la capacidad de cumplir con los requisitos operativos regulados.
Partior ocupa un papel distinto como red de compensación de cadena de bloques neutral en lugar de emisor de depósitos tokenizados. Su propuesta de valor se centra en la membresía de la red, la cobertura de divisas y los acuerdos de compensación. Partior y LSEG Digital Settlement House anunciaron una solución de Banco de Liquidación Múltiple en septiembre de 2026, con lanzamiento en producción e incorporación de bancos de liquidación adicionales planificados a partir del primer trimestre de 2027. La MAS identificó oportunidades en el acceso a la tesorería para pequeñas y medianas empresas, los desembolsos programables de financiamiento comercial y los flujos de trabajo de pago agéntico. El Proyecto Agorá del BIS reúne a 7 bancos centrales y más de 40 instituciones financieras reguladas para estudiar los depósitos tokenizados y las reservas para los pagos transfronterizos. Estas iniciativas mantienen el campo competitivo abierto a bancos, redes de liquidación neutrales y socios tecnológicos.
Líderes de la Industria de Depósitos Tokenizados de Singapur
-
DBS
-
Standard Chartered PLC
-
HSBC Holdings plc
-
Partior Pte. Ltd.
-
J.P. Morgan Chase & Co.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Depósitos Tokenizados de Singapur Empresas cubiertas en este informe
- DBS Bank Ltd.
- Oversea-Chinese Banking Corporation Limited (OCBC)
- United Overseas Bank Limited (UOB)
- HSBC Holdings plc
- Standard Chartered PLC
- JPMorgan Chase & Co.
- Citigroup Inc.
- Partior Pte. Ltd.
- SWIFT
- Ant International
- Bank of America Corporation
- BNP Paribas
- Société Générale
- MUFG Bank, Ltd.
- Sumitomo Mitsui Banking Corporation (SMBC)
- Deutsche Bank AG
- UBS Group AG
- BNY Mellon
- Barclays PLC
- Wells Fargo & Company
Desarrollos recientes de la industria en Mercado de Depósitos Tokenizados de Singapur
- Octubre de 2026: La MAS anunció que el Banco Negara Malaysia y el Banco de Tailandia se unieron a BLOOM como miembros responsables de políticas, con nuevos participantes que incluyen Airwallex, Mastercard, Maybank, Nium, Ripple, ShopeePay, Visa y el Grupo del Banco Mundial. La iniciativa ampliada abarca la aceptación de dinero digital transfronterizo, la liquidación, la interoperabilidad y los controles programables en 3 jurisdicciones de bancos centrales de la ASEAN.
- Octubre de 2026: OCBC lanzó una solución de depósito tokenizado con Ant International que permite la gestión de tesorería 24/7 y el movimiento de liquidez entre entidades de Singapur y Malasia a través de la plataforma de liquidación de cadena de bloques WhaleRTP. Es el primer corredor de depósito tokenizado transfronterizo en producción que conecta Singapur con la ASEAN continental.
- Septiembre de 2026: DBS, OCBC y UOB completaron las primeras transacciones en vivo de depósitos tokenizados interbancarios en dólares de Singapur en el libro mayor basado en cadena de bloques de Swift, demostrando pagos programables en dólares de Singapur y dólares estadounidenses 24/7. El hito siguió a la confirmación de Swift en julio de 2026 de que su libro mayor estaba listo para su uso inicial con 17 bancos en 6 continentes.
- Septiembre de 2026: Partior y LSEG Digital Settlement House anunciaron una colaboración estratégica para ofrecer liquidez bancaria de liquidación permanente a través de una solución de Banco de Liquidación Múltiple. El lanzamiento en producción y la incorporación comercial de bancos de liquidación adicionales están planificados a partir del primer trimestre de 2027.
Alcance del Informe del Mercado de Depósitos Tokenizados de Singapur
Resumen de la segmentación
| Depósitos Tokenizados Basados en Cuenta |
| Tokens de Depósito Nativos |
| Redes de Banco Único (Intrabancarias) |
| Interbancarias – Redes Compartidas Multibanco |
| Interbancarias – Vínculos Bilaterales y entre Redes |
| Libros Mayores Privados con Permiso |
| Cadenas de Bloques Públicas con Acceso de Token con Permiso |
| Liquidación de Valores y Activos Digitales y Gestión de Garantías |
| Liquidación de Divisas y PvP |
| Gestión de Tesorería y Liquidez Intragrupo |
| Pagos Comerciales e Institucionales de Terceros |
| Pagos Minoristas y Otros Pagos |
| Doméstico |
| Transfronterizo |
| Bancos y Otras Instituciones Captadoras de Depósitos | |
| Empresas de Mercados de Capitales e Inversión | |
| Empresas de Pagos, fintech y Activos Digitales | |
| Corporaciones No Financieras | Grandes Corporaciones y Multinacionales |
| Pequeñas y Medianas Empresas | |
| Entidades del Sector Público y Gubernamental | |
| Individuos |
| Por Modelo de Token | Depósitos Tokenizados Basados en Cuenta | |
| Tokens de Depósito Nativos | ||
| Por Modelo de Red | Redes de Banco Único (Intrabancarias) | |
| Interbancarias – Redes Compartidas Multibanco | ||
| Interbancarias – Vínculos Bilaterales y entre Redes | ||
| Por Tipo de Libro Mayor | Libros Mayores Privados con Permiso | |
| Cadenas de Bloques Públicas con Acceso de Token con Permiso | ||
| Por Caso de Uso | Liquidación de Valores y Activos Digitales y Gestión de Garantías | |
| Liquidación de Divisas y PvP | ||
| Gestión de Tesorería y Liquidez Intragrupo | ||
| Pagos Comerciales e Institucionales de Terceros | ||
| Pagos Minoristas y Otros Pagos | ||
| Por Alcance de la Transacción | Doméstico | |
| Transfronterizo | ||
| Por Usuario Final | Bancos y Otras Instituciones Captadoras de Depósitos | |
| Empresas de Mercados de Capitales e Inversión | ||
| Empresas de Pagos, fintech y Activos Digitales | ||
| Corporaciones No Financieras | Grandes Corporaciones y Multinacionales | |
| Pequeñas y Medianas Empresas | ||
| Entidades del Sector Público y Gubernamental | ||
| Individuos | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de depósitos tokenizados de Singapur?
El tamaño del mercado de depósitos tokenizados de Singapur se estima en 71,7 mil millones de USD en 2027 y se prevé que alcance los 371,6 mil millones de USD para 2032.
¿Qué está impulsando la adopción de depósitos tokenizados en Singapur?
Las transferencias continuas de tesorería corporativa, la comercialización liderada por la MAS y la eficiencia en la liquidación transfronteriza están impulsando la adopción.
¿Qué modelo de token lidera el despliegue actual?
Los depósitos tokenizados basados en cuenta lideran con una participación del 64,8% en 2026, mientras que se prevé que los tokens de depósito nativos crezcan a una CAGR del 43,5% hasta 2032.
¿Qué modelo de red está creciendo más rápido?
Se prevé que las redes interbancarias compartidas multibanco crezcan a una CAGR del 45,6% hasta 2032.
¿Qué caso de uso tiene el crecimiento proyectado más sólido?
Se proyecta que la liquidación de valores y activos digitales y la gestión de garantías crezcan a una CAGR del 44,6% hasta 2032.
¿Qué limita un despliegue más amplio de depósitos tokenizados?
Las brechas de interoperabilidad, las necesidades de coordinación entre jurisdicciones, las presiones sobre el balance y los riesgos de ciberseguridad siguen siendo restricciones importantes.