
Tamanho e Participação do Mercado de Software de Detecção de Fraude por Troca de SIM
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 19.39 Bilhões de dólares |
| Tamanho do Mercado (2031) | 55.37 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 23.25 % |
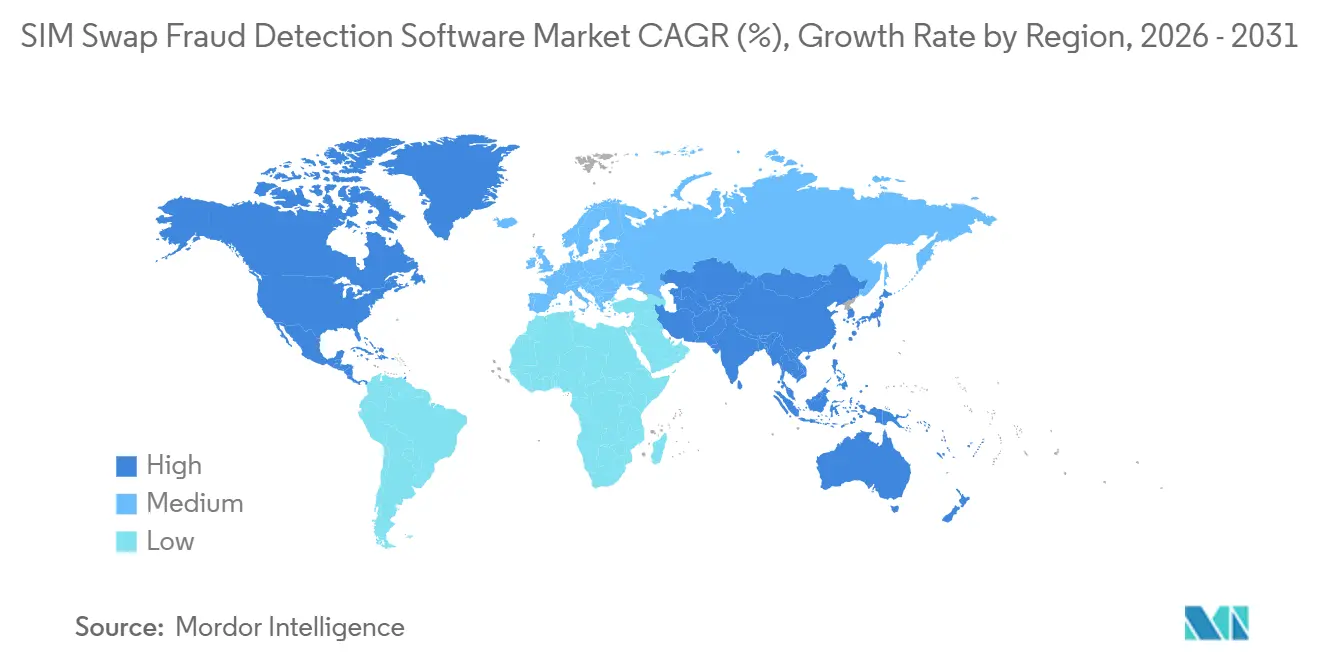
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
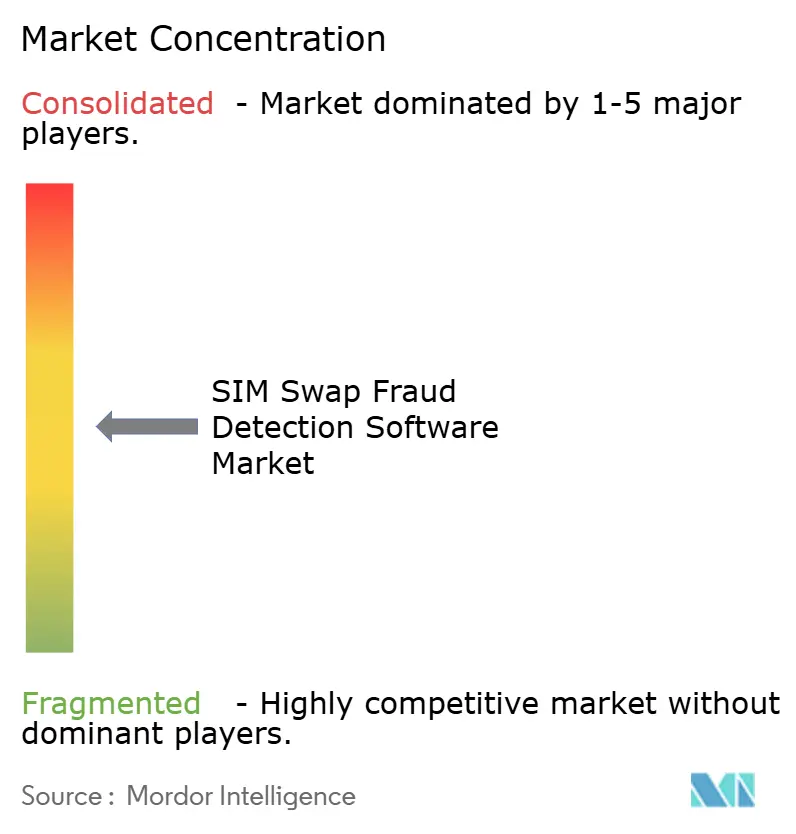
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Software de Detecção de Fraude por Troca de SIM pela Mordor Intelligence
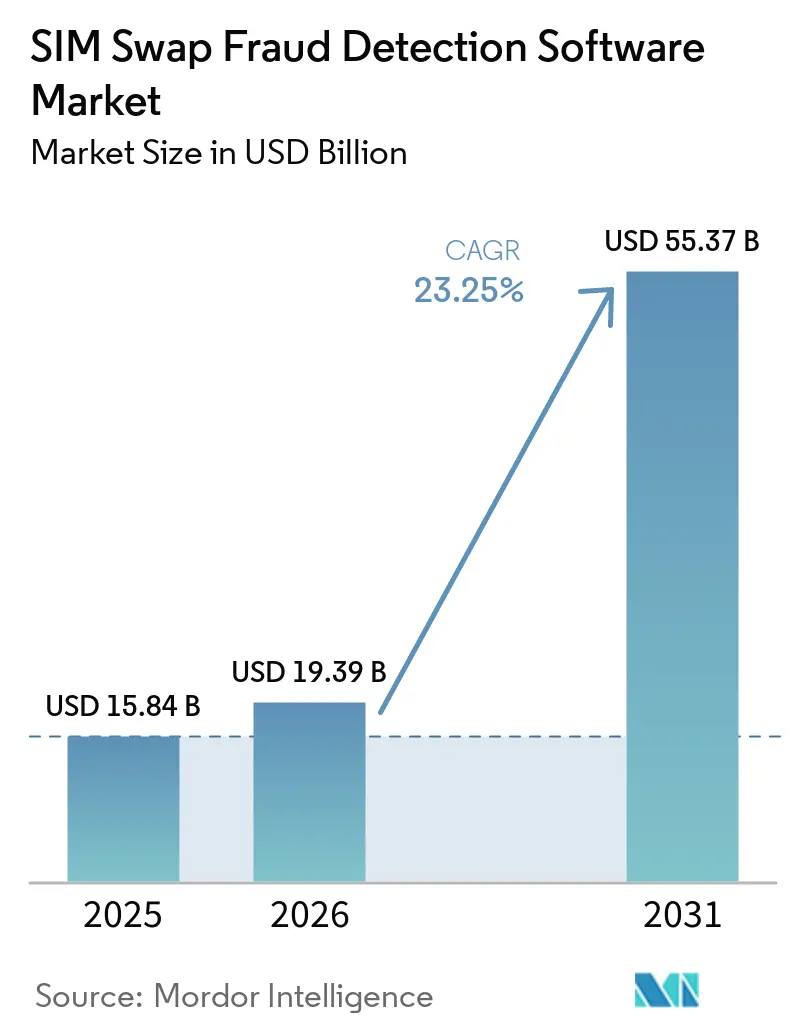
O tamanho do mercado de software de detecção de fraude por troca de SIM foi avaliado em 15,84 bilhões de USD em 2025 e estima-se que se expanda de 19,39 bilhões de USD em 2026 para atingir 55,37 bilhões de USD até 2031, a um CAGR de 23,35% durante o período de previsão (2026-2031). O mercado de software de detecção de fraude por troca de SIM está sendo moldado pela transição de verificações de aplicações isoladas para dados de operadoras em tempo real, capazes de identificar alterações recentes de SIM antes que uma transação seja aprovada. Instituições financeiras, operadoras de redes móveis e plataformas digitais necessitam cada vez mais dessas informações, pois um número comprometido pode expor senhas de uso único e credenciais de redefinição. APIs de rede padronizadas estão reduzindo o esforço necessário para conectar essas verificações entre múltiplas operadoras, o que favorece plataformas capazes de combinar sinais de operadoras com dados de dispositivos e comportamentais, ao mesmo tempo em que suportam decisões consistentes nos fluxos de trabalho de integração, recuperação, autenticação e pagamento. Os requisitos regulatórios também estão transformando as alterações seguras de SIM de uma prática operacional interna em um controle formal que as operadoras devem comprovar. O principal desafio comercial continua sendo a prontidão desigual das operadoras, o que pode deixar os provedores com cobertura incompleta, aumentar o trabalho de integração e fazer com que clientes legítimos enfrentem etapas adicionais de verificação em momentos-chave da conta.
Principais Conclusões do Relatório
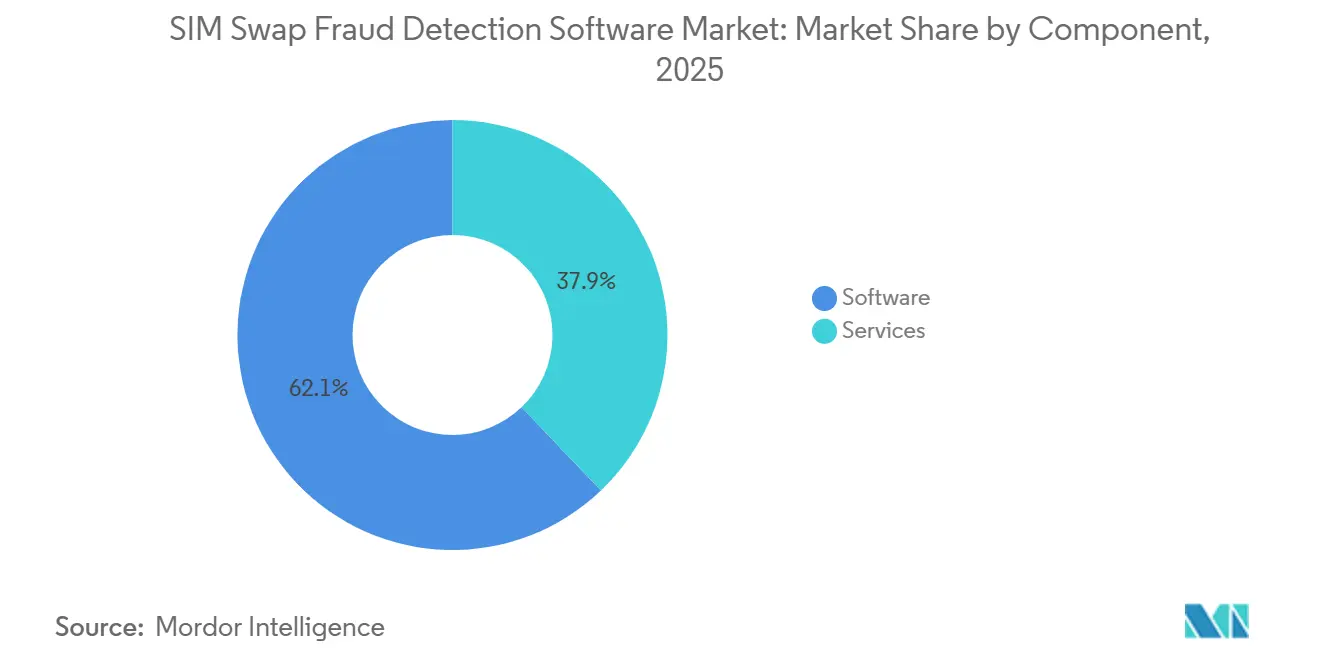
- Por componente, o software detinha 62,13% da participação do mercado de software de detecção de fraude por troca de SIM em 2025, enquanto os serviços devem se expandir a um CAGR de 24,13% até 2031.
- Por modo de implantação, a nuvem detinha 61,43% da receita em 2025 e deve se expandir a um CAGR de 25,11% até 2031.
- Por tamanho de organização, as grandes empresas detinham 51,14% da receita em 2025, enquanto as pequenas e médias empresas devem se expandir a um CAGR de 24,87% até 2031.
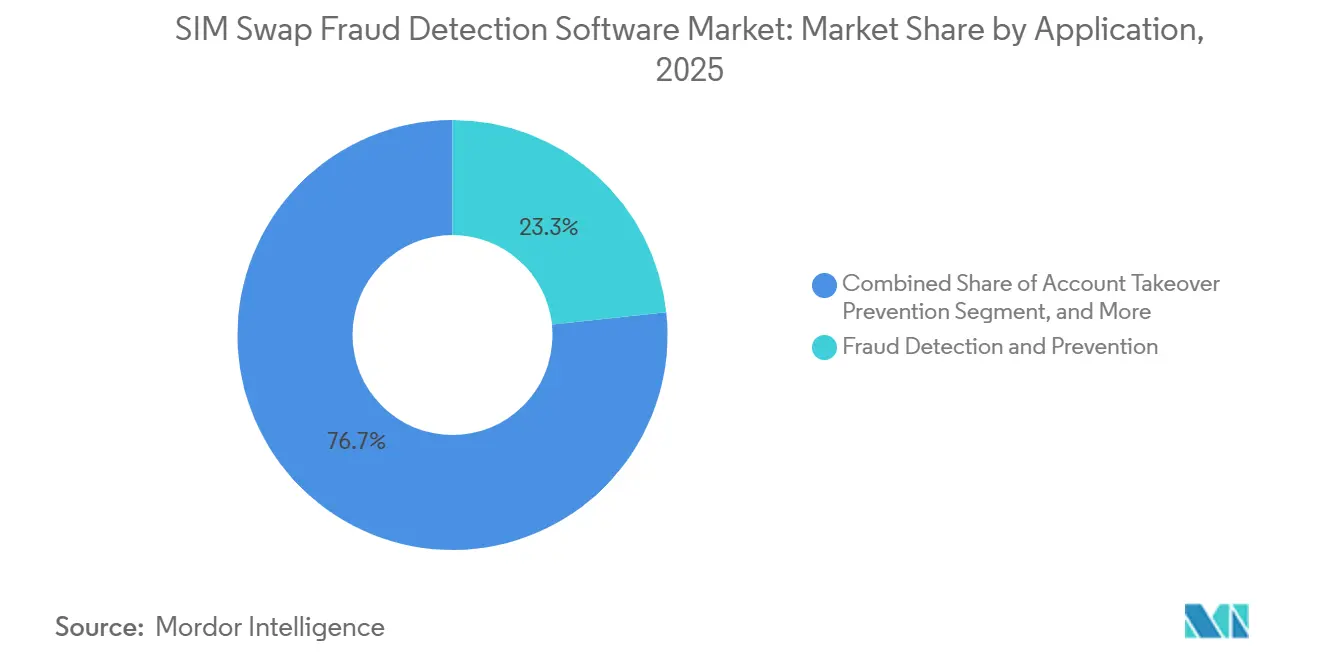
- Por aplicação, a detecção e prevenção de fraudes detinha 23,31% da receita em 2025, enquanto a avaliação de risco de autenticação e transações deve se expandir a um CAGR de 25,51% até 2031.
- Por usuário final, bancos e instituições financeiras detinham 25,41% da receita em 2025, enquanto os provedores de fintech e pagamentos digitais devem se expandir a um CAGR de 25,61% até 2031.
- Por geografia, a América do Norte detinha 32,12% da receita em 2025, enquanto a Ásia-Pacífico deve se expandir a um CAGR de 25,21% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Software de Detecção de Fraude por Troca de SIM
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Aumento de Ataques de Troca de SIM, Portabilidade Indevida e Tomada de Conta | +5.2% | Global | Curto prazo (≤ 2 anos) |
| Expansão de APIs de Prevenção de Fraude em Redes Móveis | +4.8% | Global, com adoção acelerada na Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Requisitos Regulatórios para Alterações Seguras de SIM e Autenticação Forte | +4.3% | América do Norte e núcleo europeu, com extensão para Ásia-Pacífico, Oriente Médio e África | Médio prazo (2-4 anos) |
| Crescimento do Mobile Banking, Pagamentos Instantâneos e Serviços de Identidade Digital | +3.7% | Global, liderado pela Ásia-Pacífico e América do Sul | Longo prazo (≥ 4 anos) |
| Monetização de Dados de Operadoras por Meio de Sinais de Rede Padronizados | +2.9% | Global, com tração comercial concentrada na Europa e América do Norte | Médio prazo (2-4 anos) |
| Pontuação de Risco em Tempo Real para Autenticação de Baixo Atrito | +2.1% | Global, particularmente em centros de serviços financeiros | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento de Ataques de Troca de SIM, Portabilidade Indevida e Tomada de Conta
O crescente volume e custo das trocas de SIM estabelecem uma base de demanda duradoura para o mercado de software de detecção de fraude por troca de SIM, mesmo quando os gastos com tecnologia se tornam mais seletivos. O FBI relatou que os incidentes de troca de SIM aumentaram 48% em 2025 e causaram perdas globais superiores a 2,7 bilhões de USD, embora os relatórios diretos não capturem todos os eventos subsequentes de esvaziamento de contas possibilitados por um número sequestrado.[1]Centro de Reclamações de Crimes na Internet do Federal Bureau of Investigation, "Relatório Anual IC3 de 2025," Centro de Reclamações de Crimes na Internet, ic3.gov. A Cifas registrou um aumento de 1.055% nos casos de troca de SIM no Reino Unido em 2024, destacando como fraudadores utilizaram canais de troca de SIM no varejo para acessar contas protegidas.[2]Cifas, "Casos de Fraude por Troca de SIM, Aumento Reportado em 2024," Cifas, cifas.org.uk. A tomada de controle de um número pode fornecer acesso a redefinições de senha, confirmações de transações e fluxos de recuperação que dependem de mensagens SMS. As equipes de fraude podem registrar a perda de pagamento final sem identificar a alteração anterior de SIM que possibilitou o ataque. Essa lacuna de reporte pode atrasar as decisões de aquisição, mas também cria um argumento claro para empresas que desejam verificações em nível de SIM antes de transações de alto risco, recuperação de conta e aprovações de pagamento.
Expansão de APIs de Prevenção de Fraude em Redes Móveis
As APIs padronizadas de operadoras estão transformando dados que antes estavam isolados nos sistemas das operadoras em um insumo que os desenvolvedores de aplicações podem usar para tomar decisões de risco no mercado de software de detecção de fraude por troca de SIM. O programa GSMA Open Gateway abrange mais de 80 grupos de operadoras, 292 redes e mais de 80% das conexões móveis globais, criando uma rota comum para as capacidades das operadoras.[3]GSMA, "O Dinheiro Móvel Respondeu por 2 Trilhões de USD em Transações em 2025," GSMA, gsma.com. As 4 principais operadoras da Polônia lançaram APIs de Troca de SIM e Verificação de Número em fevereiro de 2026, e a COSMOTE TELEKOM e a Vodafone da Grécia seguiram com serviços comparáveis em março de 2026. O Itaú Unibanco utilizou a API CAMARA de Troca de SIM mais de 36,5 milhões de vezes até abril de 2025, com uma taxa mensal de 5 milhões de chamadas. A mesma interface pode reduzir o trabalho de integração para bancos que operam em múltiplas redes móveis. À medida que essas interfaces se tornam mais amplamente disponíveis, os fornecedores competirão mais na orquestração de riscos, design de fluxos de trabalho, desempenho de modelos e suporte à implantação do que no acesso exclusivo aos dados de uma única operadora.
Requisitos Regulatórios para Alterações Seguras de SIM e Autenticação Forte
As normas regulatórias estão tornando os procedimentos seguros de alteração de SIM um requisito operacional formal para as operadoras e um controle relacionado para as instituições que dependem de autenticação móvel. A FCC 23-95 exigiu que os provedores de serviços sem fio dos Estados Unidos utilizassem autenticação segura antes de uma alteração de SIM ou portabilidade e enviassem notificações imediatas aos clientes a partir de 8 de julho de 2024.[4]Comissão Federal de Comunicações, "A FCC Adota Regras para Proteger os Consumidores contra Fraudes em Contas de Telefone Celular," Comissão Federal de Comunicações, fcc.gov. O México publicou regras de identificação do cliente para linhas móveis em dezembro de 2025, exigindo verificação de identidade contra o banco de dados biométrico nacional RENAPO. O banco central e o regulador de comunicações da Nigéria assinaram um acordo em abril de 2026 para um portal que permitirá aos bancos consultar o status de troca de SIM, reciclagem e inclusão em lista negra antes de uma transação ser autorizada. Essas medidas vinculam mais estreitamente a titularidade do número móvel aos registros de identidade e controles de transações, criando uma trilha de auditoria mais clara entre operadoras e instituições financeiras. O mercado de software de detecção de fraude por troca de SIM pode, portanto, se beneficiar quando as equipes de conformidade precisam de controles auditáveis que funcionem de forma consistente nos fluxos de trabalho de operadoras e serviços financeiros.
Crescimento do Mobile Banking, Pagamentos Instantâneos e Serviços de Identidade Digital
Os serviços financeiros com foco em dispositivos móveis ampliam o número de eventos de conta que podem ser visados após um número de telefone ter sido comprometido. Os serviços de dinheiro móvel processaram mais de 2 trilhões de USD em 2025, apoiados por 2,3 bilhões de contas registradas, enquanto a taxa de atividade de 30 dias atingiu 25,7%. A UK Finance constatou que 75% dos adultos do Reino Unido utilizaram mobile banking em 2025, e 91% utilizaram serviços bancários remotos.[5]UK Finance, "Resumo do Relatório de Mercados de Pagamento do Reino Unido 2026," UK Finance, ukfinance.org.uk. Cada login, redefinição de senha, adição de beneficiário e pagamento de alto valor pode exigir uma decisão sobre se o número ainda pertence ao cliente pretendido. Uma alteração de SIM realizada minutos antes de um pagamento tem um perfil de risco diferente de uma registrada vários dias antes. Os provedores que avaliam a antiguidade do SIM, a atividade de portabilidade, o contexto do dispositivo e as evidências comportamentais podem suportar decisões de menor atrito no mercado de software de detecção de fraude por troca de SIM do que sistemas que retornam apenas um indicador de alteração recente.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Acesso Fragmentado a Dados de Redes Móveis | -2.8% | Global, mais agudo no Sul da Ásia, ASEAN e África Subsaariana | Médio prazo (2-4 anos) |
| Falsos Positivos e Atrito com o Cliente | -2.1% | Global, concentrado em mercados de alto volume de serviços bancários digitais | Curto prazo (≤ 2 anos) |
| Privacidade, Consentimento e Restrições de Dados Transfronteiriços | -1.6% | União Europeia, Canadá e mercados da Ásia-Pacífico com estruturas nacionais de soberania de dados | Médio prazo (2-4 anos) |
| Prontidão Desigual de APIs de Operadoras em Mercados em Desenvolvimento | -1.1% | África Subsaariana, partes do Sul da Ásia e ASEAN | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Acesso Fragmentado a Dados de Redes Móveis
Os dados fragmentados das operadoras continuam sendo uma limitação central, pois uma verificação pode não retornar nenhum sinal útil quando a operadora relevante está fora da rede de integração de um provedor. A GSMA relatou em 2026 que a disponibilidade de APIs em mercados maduros havia melhorado, mas a conversão de APIs disponíveis em receita empresarial permanecia desigual. Os modelos de distribuição mediados por plataformas estão ganhando preferência no mercado de software de detecção de fraude por troca de SIM porque reduzem a necessidade de acordos comerciais diretos com cada operadora. No entanto, os provedores ainda precisam manter relacionamentos com operadoras e integrações CAMARA onde a cobertura é incompleta. Isso aumenta os custos operacionais, complica a manutenção de produtos e atrasa a expansão para mercados onde o acesso a dados móveis é menos padronizado ou os acordos comerciais ainda estão em desenvolvimento. Fintechs menores podem aplicar verificações apenas às suas maiores relações com operadoras, deixando lacunas que os fraudadores podem explorar ao transferir o número de uma vítima para uma rede não coberta.
Falsos Positivos e Atrito com o Cliente
Os falsos positivos podem desencorajar a implantação ampla porque substituições legítimas de telefone, atualizações de dispositivos e migrações de eSIM podem parecer semelhantes a uma troca fraudulenta de SIM. Um banco que bloqueia cada alteração recente de SIM pode criar dificuldades durante a integração, recuperação de conta, redefinições de senha ou pagamentos de alto valor. O mercado de software de detecção de fraude por troca de SIM deve, portanto, suportar um equilíbrio entre a detecção de eventos prejudiciais e a limitação de desafios desnecessários ao cliente. Reduzir o limiar de alerta pode identificar mais atividades suspeitas, mas também pode aumentar o abandono em jornadas importantes do usuário. Combinar sinais de SIM com impressão digital de dispositivos, biometria comportamental e dados de sessão pode melhorar a tomada de decisões, mas adiciona trabalho de integração e custos de licenciamento. Muitas organizações, consequentemente, utilizam essas verificações apenas em momentos de alto risco, o que sustenta forte valor em fluxos de trabalho selecionados, mas pode restringir a receita de licença por cliente e atrasar a adoção mais ampla da plataforma.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: O Software Detém a Base de Receita Enquanto os Serviços Apoiam a Implantação
O software respondeu por 62,13% da receita do mercado de software de detecção de fraude por troca de SIM em 2025, refletindo a demanda por plataformas capazes de processar grandes volumes de sinais de operadoras e transações. O segmento se beneficia do baixo custo incremental de processar chamadas de API adicionais após os provedores terem treinado e implantado um modelo. Os bancos podem usar uma única plataforma para integrar eventos de alteração de SIM, dados de dispositivos, padrões comportamentais e inteligência de consórcio em um único fluxo de trabalho de decisão. Essa abordagem reduz a necessidade de gerenciar provedores separados para cada sinal de fraude, enquanto os fornecedores de software atualizam continuamente as regras e modelos à medida que os fraudadores mudam seus métodos. Essa posição oferece aos provedores de software uma grande base instalada a partir da qual podem oferecer ferramentas relacionadas de identidade, autenticação e monitoramento de transações. Também lhes permite reter clientes por meio de atualizações de produtos e atender às prioridades de segurança em evolução sem exigir que os clientes substituam a plataforma de decisão subjacente em seus portfólios.
Os serviços devem se expandir a um CAGR de 24,13% até 2031, à medida que operadoras regionais e empresas de fintech buscam suporte para ajuste de modelos, gerenciamento de limiares e relatórios de conformidade. Esses compradores podem não ter as equipes internas necessárias para operar uma pilha complexa de tecnologia de fraude. A versão CAMARA Fall25 forneceu APIs estáveis e certificação para serviços gerenciados. A Bharti Airtel, a Reliance Jio e a Vodafone Idea lançaram acesso federado à API de Troca de SIM no India Mobile Congress 2025, fornecendo aos provedores de serviços uma rota para oferecer verificações de múltiplas operadoras por meio de um único acordo. Os serviços podem acelerar a adoção entre compradores menores e ajudá-los a operar controles que de outra forma seriam difíceis de manter. Consequentemente, o setor de software de detecção de fraude por troca de SIM oferece oportunidades tanto para plataformas escaláveis quanto para suporte operacional especializado.


Por Modo de Implantação: A Nuvem Amplia Sua Liderança por Meio do Acesso Compartilhado a APIs
A implantação em nuvem respondeu por 61,43% da receita em 2025 e deve se expandir a um CAGR de 25,11% até 2031 no mercado de software de detecção de fraude por troca de SIM. Sua posição de liderança reflete a transição das operadoras móveis para funções de rede nativas em nuvem e a necessidade de acesso de baixa latência a APIs comuns no mercado de software de detecção de fraude por troca de SIM. Os ambientes de nuvem podem posicionar as decisões de fraude mais próximas dos serviços de política, identidade e transações, ao mesmo tempo em que permitem que as empresas utilizem uma única conexão entre múltiplas operadoras. Esse modelo pode reduzir os esforços de desenvolvimento quando bancos, provedores de pagamento ou marketplaces se expandem para novos territórios. As plataformas em nuvem também podem distribuir atualizações de modelos sem exigir atualizações de software separadas em cada ambiente de cliente.
As implantações locais permanecem relevantes entre grandes operadoras e organizações regulamentadas que exigem maior controle sobre os dados dos assinantes. Os requisitos de residência de dados nas jurisdições da União Europeia e em mercados selecionados do Conselho de Cooperação do Golfo podem restringir os locais onde as organizações processam informações relacionadas à identidade. Esses requisitos podem tornar o controle direto sobre a infraestrutura local essencial. No entanto, a GSMA declarou em sua atualização do primeiro trimestre de 2026 que o ecossistema estava se movendo em direção à distribuição mediada por plataformas. Essa transição favorece a agregação em nuvem entre empresas que priorizam a facilidade de integração e o acesso entre operadoras. O mercado de software de detecção de fraude por troca de SIM permanece aberto a ambos os modelos de implantação, pois a escolha depende das obrigações regulatórias, da infraestrutura existente e dos níveis necessários de controle de dados.
Por Tamanho de Organização: Grandes Empresas Lideram Enquanto Compradores Menores Ganham Acesso
As grandes empresas responderam por 51,14% da receita em 2025 porque podem financiar iniciativas de integração de múltiplas operadoras e negociar preços baseados em volume. Os principais bancos e operadoras globais foram os primeiros a adotar, pois seus volumes de transações justificavam a incorporação de verificações de operadoras em sistemas mais amplos que também consideram inteligência de dispositivos, registros de identidade e dados comportamentais. Essas capacidades fornecem às equipes uma visão mais abrangente do risco antes de aprovarem ações de conta, particularmente pagamentos, redefinições de senha e alterações de beneficiários. Os processos de aquisição empresarial também suportam projetos de implementação mais longos envolvendo múltiplas partes interessadas internas de segurança, privacidade e tecnologia. A escala dessas organizações as torna uma importante fonte de demanda recorrente de plataformas para provedores no mercado de software de detecção de fraude por troca de SIM.
As pequenas e médias empresas devem se expandir a um CAGR de 24,87% até 2031, à medida que as APIs em nuvem reduzem os custos de acesso. A certificação GSMA Open Gateway da Infobip permitiu que os clientes utilizassem APIs de Troca de SIM, Verificação de Número e identificação do cliente por meio de uma única integração em nuvem. Esse modelo beneficia credores digitais e empresas de fintech no mercado de software de detecção de fraude por troca de SIM, que não podem manter contratos separados com cada operadora. Os compradores menores geralmente preferem preços baseados em uso, o que reduz as barreiras de entrada, mas gera menor receita por transação para os fornecedores. No entanto, uma base de clientes de pequenas empresas mais ampla pode criar uma oportunidade significativa à medida que mais organizações buscam proteger as jornadas de clientes lideradas por dispositivos móveis.
Por Aplicação: A Detecção de Fraude Lidera a Receita Enquanto a Avaliação de Risco Acelera
A detecção e prevenção de fraudes respondeu por 23,31% da receita de aplicações no mercado de software de detecção de fraude por troca de SIM em 2025, tornando-se o maior segmento de aplicação. Esse caso de uso inclui bloqueios de transações, alertas acionados por alterações de SIM, controles para prevenir tentativas de portabilidade indevida e fluxos de trabalho de revisão para eventos que requerem investigação humana. Bancos, plataformas de comércio eletrônico e portais governamentais utilizam esses controles quando um número comprometido pode possibilitar a tomada de conta ou uma solicitação de pagamento. A aplicação também fornece às equipes de fraude um processo operacional para revisar atividades que excedem o limiar de risco de uma organização. O tamanho do mercado de software de detecção de fraude por troca de SIM para essa aplicação é sustentado pela necessidade de proteger ações de alto valor sem adicionar etapas desnecessárias às interações rotineiras.
A avaliação de risco de autenticação e transações deve se expandir a um CAGR de 25,51% até 2031, apoiada pela autenticação proporcional ao risco. Uma verificação de SIM pode confirmar se um número de telefone ainda está associado ao SIM original antes que uma instituição envie uma senha de uso único. A Orange descreveu uma implementação de 2026 na qual uma API de Troca de SIM, conectada a um agente bancário de inteligência artificial, bloqueou confirmações de pagamentos de alto valor após uma troca recente de SIM. A verificação de identidade e a prevenção de tomada de conta estão se tornando casos de uso cada vez mais interconectados, enquanto as regras europeias de identidade digital exigem evidências de autenticação mais robustas. O monitoramento de conformidade permanece uma aplicação menor, mas seu papel pode se expandir à medida que as regras de reporte de fraude exigem que as organizações demonstrem que aplicaram verificações em limiares de transação especificados.

Por Usuário Final: Os Bancos Fornecem a Base de Receita Enquanto as Fintechs Definem o Ritmo
Os bancos e instituições financeiras responderam por 25,41% da receita de usuários finais no mercado de software de detecção de fraude por troca de SIM em 2025, a maior participação entre os usuários finais. O uso de senhas de uso único por SMS expõe o número do cliente quando ele é transferido para outro SIM. Transferências entre contas, desembolsos de crédito e eventos de gestão de patrimônio podem tornar os ataques custosos, enquanto as equipes de fraude estabelecidas podem agir com base em sinais em tempo real antes que os fundos sejam liberados. Suas decisões de aquisição frequentemente favorecem plataformas que integram eventos de SIM com o comportamento do cliente, inteligência de dispositivos e processos existentes de gestão de casos utilizados pelas operações de fraude. Essa base de demanda fornece ao mercado de software de detecção de fraude por troca de SIM casos de uso estáveis vinculados a ações financeiras de alto valor.
Os provedores de fintech e pagamentos digitais devem se expandir a um CAGR de 25,61% até 2031 porque seus serviços liderados por dispositivos móveis frequentemente combinam aquisição rápida de clientes com exposição significativa à tomada de conta. As operadoras de redes móveis atuam tanto como usuárias de ferramentas de fraude quanto como fornecedoras de dados de rede utilizados pelos provedores de software de detecção de fraude por troca de SIM. A Subex oferece o FraudZap, que fornece controles para risco de eSIM e troca de SIM ao longo das jornadas dos assinantes, demonstrando a necessidade focada na operadora de monitoramento. As plataformas de comércio eletrônico aplicam verificações durante o login e alterações de método de pagamento, enquanto entidades governamentais incorporam controles relacionados em programas de identidade digital para permitir acesso seguro aos cidadãos. Provedores de saúde, seguradoras e outras organizações regulamentadas também aplicam esses sinais a fluxos de trabalho de identificação do cliente e fraude em sinistros, pois o sequestro de número pode resultar em alterações não autorizadas de conta além do setor bancário.
Análise Geográfica
A América do Norte respondeu por 32,12% da participação do mercado de software de detecção de fraude por troca de SIM em 2025, apoiada por regulamentações formais, ampla adoção de serviços bancários digitais e práticas estabelecidas de aquisição de segurança empresarial. Desde julho de 2024, a FCC 23-95 exige autenticação segura antes de alterações de SIM e solicitações de portabilidade, criando um requisito de conformidade claro para as operadoras. Em março de 2026, a ATIS descreveu como as APIs CAMARA padronizadas podem permitir que as operadoras norte-americanas ofereçam a prevenção de fraudes como um serviço de inteligência, em vez de apenas como um recurso de rede. Em março de 2026, a Infobip e a T-Mobile formaram uma parceria que fornece aos clientes empresariais acesso a APIs de Troca de SIM e Verificação de Número por meio de uma plataforma certificada. Em novembro de 2025, a EnStream, uma joint venture entre Bell Canada, Rogers e TELUS, fez parceria com a Proximus Global para fornecer serviços de prevenção de fraude em números de telefone ao ecossistema bancário do Canadá.
A Europa foi a segunda maior geografia em 2025, com demanda apoiada pelos requisitos de autenticação da PSD2 e pelas disposições do eIDAS 2.0. Os requisitos de consentimento e dados pessoais do GDPR também influenciam as práticas de entrega no mercado de software de detecção de fraude por troca de SIM. Em setembro de 2025, as quatro maiores operadoras do Reino Unido lançaram APIs de Correspondência de Identificação do Cliente, permitindo que as empresas comparassem detalhes de identidade com registros verificados das operadoras sem receber informações pessoais. A Polônia e a Grécia introduziram serviços padronizados de Troca de SIM e Verificação de Número no início de 2026, estendendo a implantação pela Europa Central, Oriental e Meridional. A Alemanha e a França continuam sendo mercados nacionais importantes devido aos seus altos volumes de serviços bancários digitais e ao grande número de instituições financeiras regulamentadas.
A Ásia-Pacífico deve se expandir a um CAGR de 25,21% até 2031, a taxa de crescimento mais rápida entre todas as regiões. A região combina uma grande base de assinantes móveis com crescente atividade de pagamentos digitais e crescente padronização de operadoras na Índia, Indonésia, China e Taiwan. As três principais operadoras da Índia introduziram APIs federadas de Troca de SIM e Verificação de Número em 2025. No final de 2025, o Departamento de Telecomunicações havia bloqueado entre 300.000 e 400.000 SIMs por suspeita de fraude. A China Mobile implantou APIs de Troca de SIM e Troca de Dispositivo padronizadas pela CAMARA em sua arquitetura de prevenção de fraudes.

Cenário Competitivo
O mercado de software de detecção de fraude por troca de SIM é moderadamente concentrado entre provedores de comunicações, provedores de análise de dados e provedores especializados em segurança de telecomunicações. Proximus Global, LexisNexis Risk Solutions, Experian, TransUnion e Equifax detêm vantagens competitivas por meio de extensos recursos de dados e relacionamentos empresariais estabelecidos. A Proximus Global combina BICS, Telesign e Route Mobile sob uma única estrutura comercial. Esses provedores podem integrar informações de operadoras com dados de identidade, dispositivos e comportamentais em um único processo de decisão de fraude. Essa amplitude é importante para compradores que buscam evitar a necessidade de integrar múltiplas ferramentas especializadas. Fornecedores especializados e agregadores de APIs também continuam sendo importantes porque podem atender a requisitos de cobertura regional ou casos de uso específicos com maior rapidez.
A concorrência está cada vez mais centrada na capacidade de fornecer cobertura consistente de operadoras e uma camada de integração acessível. A Infobip obteve a certificação GSMA Open Gateway CAMARA e fez parceria com a T-Mobile em março de 2026, posicionando sua plataforma como um hub que conecta clientes empresariais a APIs de rede. Em julho de 2026, a Shush Inc. adicionou a Infobip como parceira global de demanda, permitindo acesso a autenticação silenciosa, detecção de troca de SIM e verificação de status de dispositivos em seis continentes. Em março de 2026, a TransUnion introduziu capacidades expandidas de aprendizado de máquina para Risco de Dispositivo e relatou melhorias na captura de fraudes de até 50% por meio de modelos adaptativos pré-construídos. Durante seu seminário para investidores em maio de 2026, a LexisNexis Risk Solutions descreveu aprimoramentos de redes neurais para verificações de vivacidade. Esses desenvolvimentos indicam que os provedores oferecem cada vez mais sinais de SIM como parte de plataformas mais amplas de identidade e controle de fraudes.
Os compradores menores representam uma oportunidade para provedores que oferecem acesso baseado em uso sem compromissos mínimos substanciais. A adoção de eSIM cria uma área de risco distinta, pois as alterações de SIM incorporado podem exigir controles que as plataformas mais antigas não abordavam originalmente. A Subex tem direcionado essa necessidade por meio de suas ferramentas FraudZap para MVNOs e operadoras regionais. A prontidão das operadoras continua limitando o alcance competitivo em partes do Sul da Ásia, ASEAN e África Subsaariana. No entanto, combinar sinais comportamentais com verificações de SIM pode reduzir falsos positivos durante interações sensíveis com clientes. O mercado de software de detecção de fraude por troca de SIM, portanto, recompensa tanto o amplo acesso à rede quanto as capacidades precisas de tomada de decisão. O cenário competitivo permanece ativo à medida que as APIs padronizadas melhoram o acesso a dados, ao mesmo tempo em que aumentam a importância da qualidade de execução, suporte confiável ao cliente, cobertura regional e implementação oportuna para compradores empresariais que operam em jornadas de clientes regulamentadas.
Líderes do Setor de Software de Detecção de Fraude por Troca de SIM
LexisNexis Risk Solutions Inc.
Equifax Inc.
Experian plc
TransUnion
Telesign Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A TIM Brasil anunciou que havia superado 80 milhões de consultas às suas APIs GSMA Open Gateway até junho de 2026, com a detecção de Troca de SIM entre 7 serviços comercialmente ativos. O marco sinaliza que as APIs de fraude em nível de operadora na América do Sul estão transitando de implantações em escala piloto para implantações comerciais em escala de produção, com a TIM também formalizando uma parceria com a Aduna para acelerar a comercialização global de APIs.
- Julho de 2026: A Shush Inc., uma inovadora norte-americana em autenticação de nível de operadora e prevenção de fraudes, recebeu a Infobip como parceira global de demanda. Sob o acordo, a Infobip integra a plataforma Shush Sherlock em sua pilha de comunicações, fornecendo aos clientes empresariais em 6 continentes acesso a autenticação silenciosa, detecção de troca de SIM e verificação de status de dispositivos por meio de APIs compatíveis com o GSMA Open Gateway.
- Abril de 2026: O Banco Central da Nigéria (CBN) e a Comissão Nigeriana de Comunicações (NCC) assinaram um memorando de entendimento para implantar o Sistema de Gestão de Risco de Identidade em Telecomunicações (TIRMS), um portal de compartilhamento de dados em tempo real que permite aos bancos consultar o status de troca de SIM, reciclagem de número e inclusão em lista negra antes de autorizar transações. O acordo aborda diretamente perdas estimadas em fraudes financeiras de NGN 320 bilhões (195 milhões de USD) nos 2 anos anteriores.
- Março de 2026: A Infobip e a T-Mobile anunciaram uma parceria de comercialização para fornecer APIs de rede da T-Mobile, incluindo Troca de SIM e Verificação de Número, a clientes empresariais por meio da plataforma certificada pelo GSMA Open Gateway da Infobip, estendendo a inteligência de fraude de nível de operadora a compradores empresariais na América do Norte sob uma camada de integração certificada e padronizada.


Escopo do Relatório do Mercado Global de Software de Detecção de Fraude por Troca de SIM
O Relatório do Mercado de Software de Detecção de Fraude por Troca de SIM é Segmentado por Componente (Software e Serviços), Modo de Implantação (Nuvem e Local), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Aplicação (Detecção e Prevenção de Fraudes, Verificação de Identidade, Prevenção de Tomada de Conta, Avaliação de Risco de Autenticação e Transações e Monitoramento de Conformidade), Usuário Final (Operadoras de Redes Móveis, Bancos e Instituições Financeiras, Provedores de fintech e Pagamentos Digitais, Comércio Eletrônico e Marketplaces, Governo e Setor Público e Empresas de Saúde, Seguros e Outras Empresas Regulamentadas) e Geografia (América do Norte, Europa, América do Sul, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Software |
| Serviços |
| Nuvem |
| Local |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Detecção e Prevenção de Fraudes |
| Verificação de Identidade |
| Prevenção de Tomada de Conta |
| Avaliação de Risco de Autenticação e Transações |
| Monitoramento de Conformidade |
| Operadoras de Redes Móveis |
| Bancos e Instituições Financeiras |
| Provedores de fintech e Pagamentos Digitais |
| Comércio Eletrônico e Marketplaces |
| Governo e Setor Público |
| Empresas de Saúde, Seguros e Outras Empresas Regulamentadas |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Índia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Componente | Software | |
| Serviços | ||
| Por Modo de Implantação | Nuvem | |
| Local | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Aplicação | Detecção e Prevenção de Fraudes | |
| Verificação de Identidade | ||
| Prevenção de Tomada de Conta | ||
| Avaliação de Risco de Autenticação e Transações | ||
| Monitoramento de Conformidade | ||
| Por Usuário Final | Operadoras de Redes Móveis | |
| Bancos e Instituições Financeiras | ||
| Provedores de fintech e Pagamentos Digitais | ||
| Comércio Eletrônico e Marketplaces | ||
| Governo e Setor Público | ||
| Empresas de Saúde, Seguros e Outras Empresas Regulamentadas | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Índia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de software de detecção de fraude por troca de SIM?
O mercado de software de detecção de fraude por troca de SIM foi avaliado em 15,84 bilhões de USD em 2025 e está estimado em 19,39 bilhões de USD em 2026. A previsão é de que atinja 55,37 bilhões de USD até 2031.
O que está impulsionando a demanda por software de detecção de troca de SIM?
O aumento de trocas de SIM, a atividade de mobile banking, as APIs padronizadas de operadoras e as regras para alterações seguras de SIM estão expandindo a demanda por verificações de risco móvel em tempo real.
Qual componente detém a maior participação?
O software detinha 62,13% da receita em 2025 porque pode processar sinais de operadoras e transações em escala e pode ser atualizado à medida que os padrões de fraude mudam.
Qual modelo de implantação está se expandindo mais rapidamente?
A implantação em nuvem detinha 61,43% da receita em 2025 e deve se expandir a um CAGR de 25,11% até 2031.
Quais usuários finais estão adotando essas ferramentas mais rapidamente?
Os provedores de fintech e pagamentos digitais devem se expandir a um CAGR de 25,61% até 2031 porque os serviços liderados por dispositivos móveis enfrentam exposição substancial à tomada de conta.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico deve se expandir a um CAGR de 25,21% até 2031, apoiada pela escala móvel, pagamentos digitais e padronização de APIs de operadoras.
Página atualizada pela última vez em:



