
Tamaño y Participación del Mercado de Software de Detección de Fraude por Intercambio de SIM
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
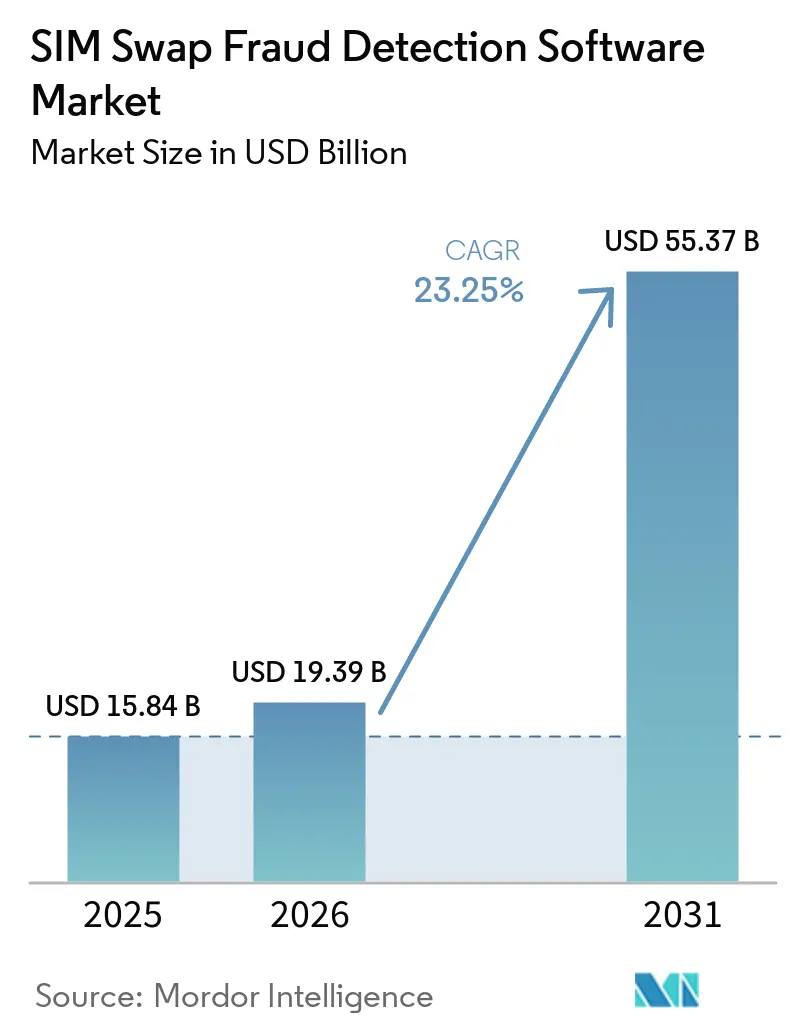
| Tamaño del Mercado (2026) | 19.39 Mil millones de dólares |
| Tamaño del Mercado (2031) | 55.37 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 23.25 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Software de Detección de Fraude por Intercambio de SIM por Mordor Intelligence
El tamaño del mercado de software de detección de fraude por intercambio de SIM fue valorado en 15,84 mil millones de USD en 2025 y se estima que se expandirá desde 19,39 mil millones de USD en 2026 hasta alcanzar los 55,37 mil millones de USD en 2031, a una CAGR del 23,35% durante el período de pronóstico (2026-2031). El mercado de software de detección de fraude por intercambio de SIM está siendo moldeado por el cambio desde verificaciones de aplicaciones aisladas hacia datos de operadores en tiempo real que pueden identificar cambios recientes de SIM antes de que se apruebe una transacción. Las instituciones financieras, los operadores de redes móviles y las plataformas digitales necesitan cada vez más esta información porque un número comprometido puede exponer contraseñas de un solo uso y credenciales de restablecimiento. Las API de red estandarizadas están reduciendo el esfuerzo necesario para conectar estas verificaciones entre múltiples operadores, lo que favorece a las plataformas que pueden combinar señales de operadores con datos de dispositivos y comportamiento, al tiempo que respaldan decisiones coherentes en los flujos de trabajo de incorporación, recuperación, autenticación y pagos. Los requisitos regulatorios también están convirtiendo los cambios seguros de SIM de una práctica operativa interna en un control formal que los operadores deben evidenciar. El principal desafío comercial sigue siendo la preparación desigual de los operadores, lo que puede dejar a los proveedores con cobertura incompleta, aumentar el trabajo de integración y hacer que los clientes legítimos enfrenten pasos de verificación adicionales en momentos clave de la cuenta.
Conclusiones Clave del Informe
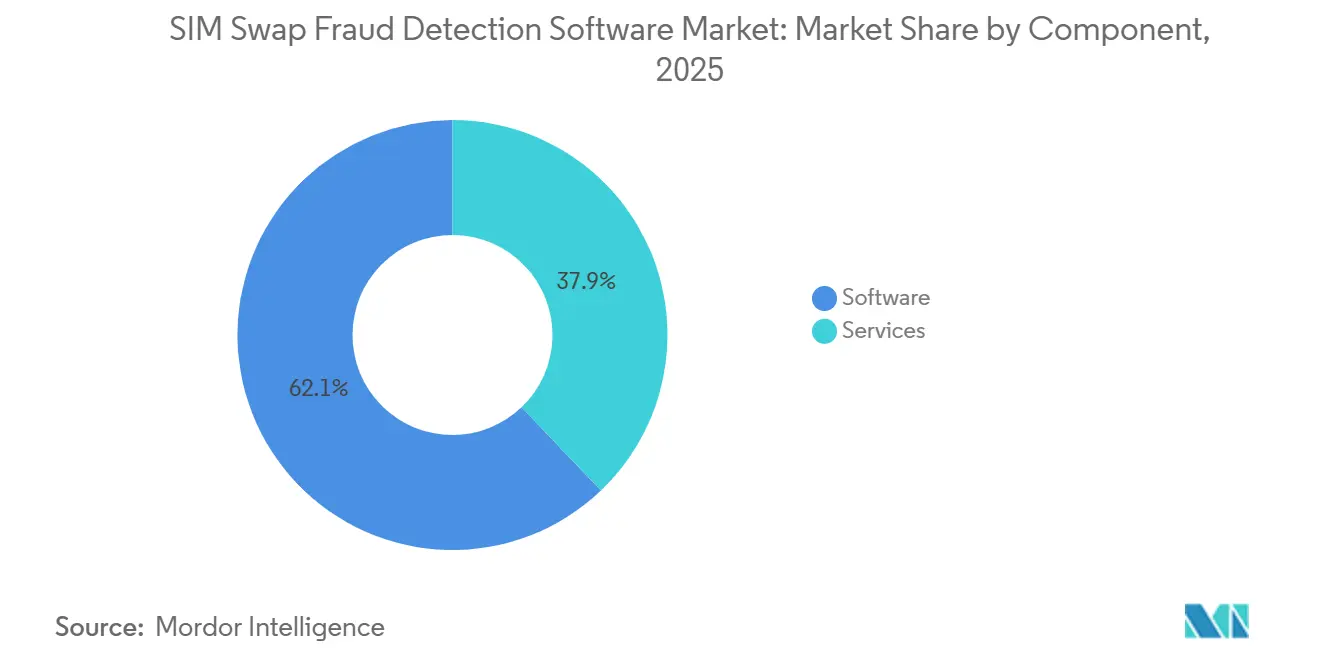
- Por componente, el software representó el 62,13% de la participación del mercado de software de detección de fraude por intercambio de SIM en 2025, mientras que se proyecta que los servicios se expandirán a una CAGR del 24,13% hasta 2031.
- Por modo de implementación, la nube representó el 61,43% de los ingresos en 2025 y se proyecta que se expandirá a una CAGR del 25,11% hasta 2031.
- Por tamaño de organización, las grandes empresas representaron el 51,14% de los ingresos en 2025, mientras que se proyecta que las pequeñas y medianas empresas se expandirán a una CAGR del 24,87% hasta 2031.
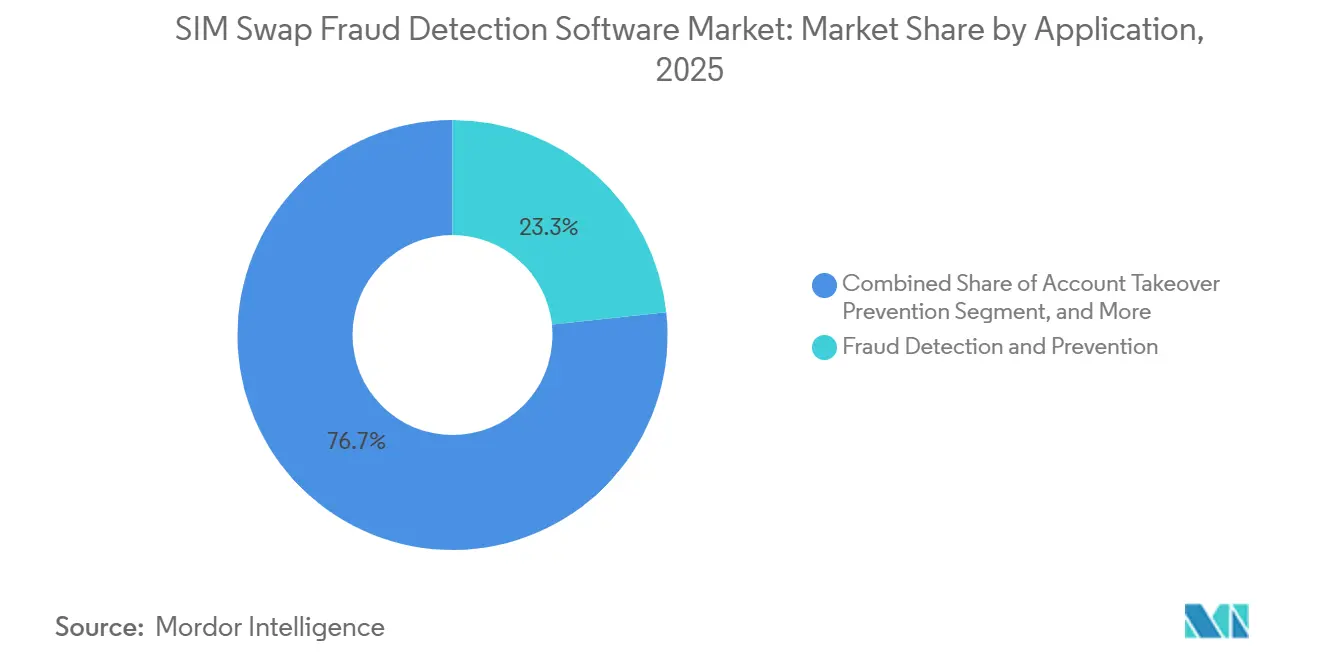
- Por aplicación, la detección y prevención de fraude representó el 23,31% de los ingresos en 2025, mientras que se proyecta que la autenticación y la evaluación del riesgo de transacciones se expandirán a una CAGR del 25,51% hasta 2031.
- Por usuario final, los bancos e instituciones financieras representaron el 25,41% de los ingresos en 2025, mientras que se proyecta que los proveedores de fintech y pagos digitales se expandirán a una CAGR del 25,61% hasta 2031.
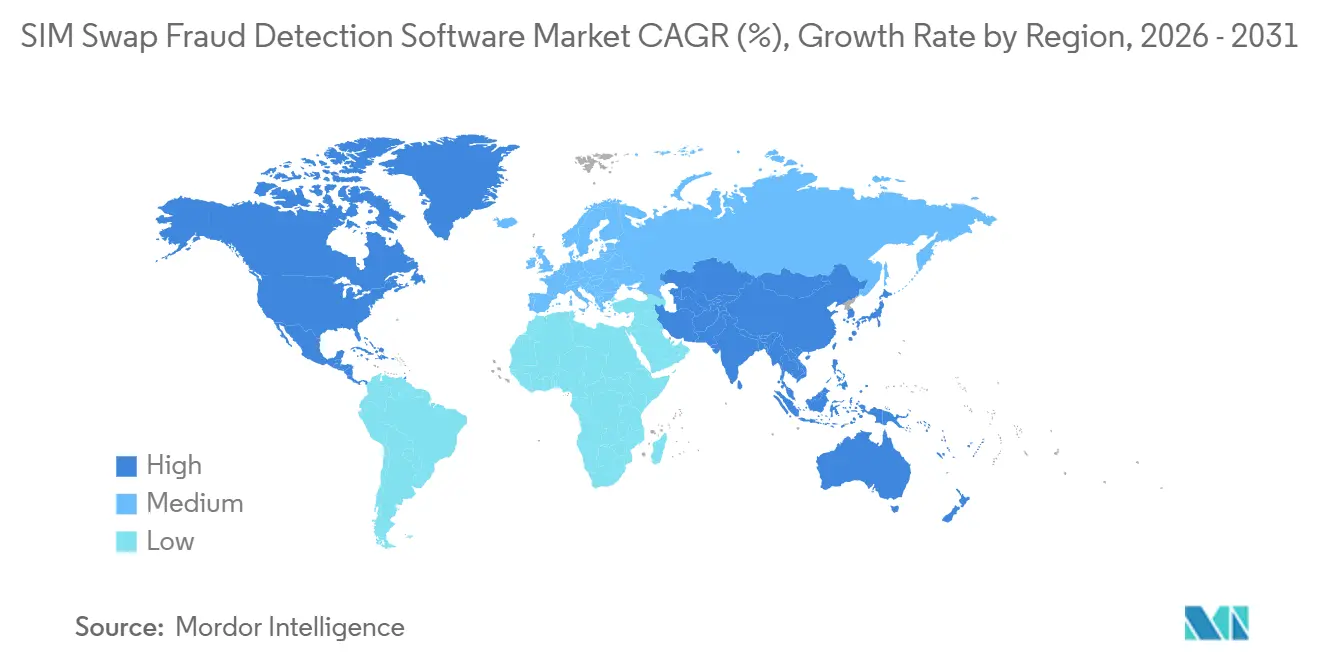
- Por geografía, América del Norte representó el 32,12% de los ingresos en 2025, mientras que se proyecta que Asia-Pacífico se expandirá a una CAGR del 25,21% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Software de Detección de Fraude por Intercambio de SIM
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Aumento de Ataques de Intercambio de SIM, Transferencia de Número y Apropiación de Cuentas | +5.2% | Global | Corto plazo (≤ 2 años) |
| Expansión de las API de Prevención de Fraude en Redes Móviles | +4.8% | Global, con adopción acelerada en Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Requisitos Regulatorios para Cambios Seguros de SIM y Autenticación Robusta | +4.3% | América del Norte y el núcleo de Europa, con extensión a Asia-Pacífico, Oriente Medio y África | Mediano plazo (2-4 años) |
| Crecimiento de la Banca Móvil, los Pagos Instantáneos y los Servicios de Identidad Digital | +3.7% | Global, liderado por Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Monetización de Datos de Operadores a Través de Señales de Red Estandarizadas | +2.9% | Global, con tracción comercial concentrada en Europa y América del Norte | Mediano plazo (2-4 años) |
| Puntuación de Riesgo en Tiempo Real para Autenticación de Baja Fricción | +2.1% | Global, particularmente en centros de servicios financieros | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de Ataques de Intercambio de SIM, Transferencia de Número y Apropiación de Cuentas
El creciente volumen y costo de los intercambios de SIM establece una base de demanda duradera para el mercado de software de detección de fraude por intercambio de SIM, incluso cuando el gasto en tecnología se vuelve más selectivo. El FBI informó que los incidentes de intercambio de SIM aumentaron un 48% en 2025 y causaron pérdidas globales que superaron los 2,7 mil millones de USD, aunque los informes directos no capturan todos los eventos posteriores de vaciado de cuentas habilitados por un número secuestrado.[1]Centro de Denuncias de Delitos en Internet de la Oficina Federal de Investigaciones, "Informe Anual IC3 2025," Centro de Denuncias de Delitos en Internet, ic3.gov. Cifas registró un aumento del 1.055% en los casos de intercambio de SIM en el Reino Unido en 2024, destacando cómo los defraudadores utilizaron los canales minoristas de cambio de SIM para acceder a cuentas protegidas.[2]Cifas, "Casos de Fraude por Intercambio de SIM, Aumento Reportado en 2024," Cifas, cifas.org.uk. La apropiación de un número puede proporcionar acceso a restablecimientos de contraseñas, confirmaciones de transacciones y flujos de recuperación que dependen de mensajes SMS. Los equipos de fraude pueden registrar la pérdida de pago final sin identificar el cambio de SIM anterior que habilitó el ataque. Esa brecha en los informes puede retrasar las decisiones de adquisición, pero también crea un argumento claro para las empresas que desean verificaciones a nivel de SIM antes de transacciones de alto riesgo, recuperación de cuentas y aprobaciones de pagos.
Expansión de las API de Prevención de Fraude en Redes Móviles
Las API de operadores estandarizadas están convirtiendo datos que antes estaban aislados dentro de los sistemas de los operadores en un insumo que los desarrolladores de aplicaciones pueden usar para tomar decisiones de riesgo en todo el mercado de software de detección de fraude por intercambio de SIM. El programa GSMA Open Gateway cubre más de 80 grupos de operadores, 292 redes y más del 80% de las conexiones móviles globales, creando una ruta común hacia las capacidades de los operadores.[3]GSMA, "El Dinero Móvil Representó 2 Billones de USD en Transacciones en 2025," GSMA, gsma.com. Los 4 principales operadores de Polonia lanzaron API de Intercambio de SIM y Verificación de Número en febrero de 2026, y COSMOTE TELEKOM y Vodafone de Grecia siguieron con servicios comparables en marzo de 2026. Itaú Unibanco utilizó la API CAMARA de Intercambio de SIM más de 36,5 millones de veces hasta abril de 2025, con una tasa de ejecución mensual de 5 millones de llamadas. La misma interfaz puede reducir el trabajo de integración para los bancos que operan en múltiples redes móviles. A medida que estas interfaces estén más ampliamente disponibles, los proveedores competirán más en orquestación de riesgos, diseño de flujos de trabajo, rendimiento de modelos y soporte de implementación que en el acceso exclusivo a los datos de un operador.
Requisitos Regulatorios para Cambios Seguros de SIM y Autenticación Robusta
Las normas regulatorias están convirtiendo los procedimientos seguros de cambio de SIM en un requisito operativo formal para los operadores y en un control relacionado para las instituciones que dependen de la autenticación móvil. La FCC 23-95 exigió a los proveedores inalámbricos de los Estados Unidos que utilizaran autenticación segura antes de un cambio de SIM o transferencia de número y que enviaran notificaciones inmediatas a los clientes a partir del 8 de julio de 2024.[4]Comisión Federal de Comunicaciones, "La FCC Adopta Normas para Proteger a los Consumidores del Fraude en Cuentas de Teléfonos Celulares," Comisión Federal de Comunicaciones, fcc.gov. México publicó normas de identificación del cliente para líneas móviles en diciembre de 2025 que requieren verificación de identidad contra la base de datos biométrica nacional RENAPO. El banco central de Nigeria y el regulador de comunicaciones firmaron un acuerdo en abril de 2026 para un portal que permitirá a los bancos consultar el estado de intercambio de SIM, reciclaje y listas negras antes de que se autorice una transacción. Estas medidas vinculan más estrechamente la titularidad del número móvil con los registros de identidad y los controles de transacciones, creando un rastro de auditoría más claro entre operadores e instituciones financieras. El mercado de software de detección de fraude por intercambio de SIM puede, por tanto, beneficiarse cuando los equipos de cumplimiento necesitan controles auditables que funcionen de manera coherente en los flujos de trabajo de operadores y servicios financieros.
Crecimiento de la Banca Móvil, los Pagos Instantáneos y los Servicios de Identidad Digital
Los servicios financieros con enfoque móvil amplían el número de eventos de cuenta que pueden ser objeto de ataques después de que un número de teléfono ha sido comprometido. Los servicios de dinero móvil procesaron más de 2 billones de USD en 2025, respaldados por 2.300 millones de cuentas registradas, mientras que la tasa de actividad de 30 días alcanzó el 25,7%. UK Finance encontró que el 75% de los adultos del Reino Unido utilizó la banca móvil en 2025, y el 91% utilizó la banca remota.[5]UK Finance, "Resumen del Informe de Mercados de Pago del Reino Unido 2026," UK Finance, ukfinance.org.uk. Cada inicio de sesión, restablecimiento de contraseña, adición de beneficiario y pago de alto valor puede requerir una decisión sobre si el número sigue perteneciendo al cliente previsto. Un cambio de SIM realizado minutos antes de un pago tiene un perfil de riesgo diferente al registrado varios días antes. Los proveedores que evalúan la antigüedad del SIM, la actividad de transferencia de número, el contexto del dispositivo y la evidencia de comportamiento pueden respaldar decisiones de menor fricción en el mercado de software de detección de fraude por intercambio de SIM que los sistemas que solo devuelven un indicador de cambio reciente.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Acceso Fragmentado a los Datos de Redes Móviles | -2.8% | Global, más agudo en Asia del Sur, ASEAN y África Subsahariana | Mediano plazo (2-4 años) |
| Falsos Positivos y Fricción con el Cliente | -2.1% | Global, concentrado en mercados de banca digital de alto volumen | Corto plazo (≤ 2 años) |
| Privacidad, Consentimiento y Restricciones de Datos Transfronterizos | -1.6% | Unión Europea, Canadá y mercados de Asia-Pacífico con marcos nacionales de soberanía de datos | Mediano plazo (2-4 años) |
| Preparación Desigual de las API de Operadores en Mercados en Desarrollo | -1.1% | África Subsahariana, partes de Asia del Sur y ASEAN | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Acceso Fragmentado a los Datos de Redes Móviles
Los datos fragmentados de los operadores siguen siendo una limitación central porque una verificación puede no devolver ninguna señal útil cuando el operador relevante está fuera de la red de integración de un proveedor. La GSMA informó en 2026 que la disponibilidad de API en los mercados maduros había mejorado, pero la conversión de las API disponibles en ingresos empresariales seguía siendo desigual. Los modelos de distribución mediados por plataformas están ganando preferencia en el mercado de software de detección de fraude por intercambio de SIM porque reducen la necesidad de acuerdos comerciales directos con cada operador. Sin embargo, los proveedores aún necesitan mantener relaciones con los operadores e integraciones CAMARA donde la cobertura es incompleta. Esto aumenta los costos operativos, complica el mantenimiento del producto y retrasa la expansión hacia mercados donde el acceso a datos móviles está menos estandarizado o los acuerdos comerciales aún se están desarrollando. Las empresas fintech más pequeñas pueden aplicar verificaciones solo a sus relaciones con los operadores más grandes, dejando brechas que los defraudadores pueden explotar al trasladar el número de una víctima a una red no cubierta.
Falsos Positivos y Fricción con el Cliente
Los falsos positivos pueden desalentar la implementación generalizada porque los reemplazos legítimos de teléfonos, las actualizaciones de dispositivos y las migraciones de eSIM pueden parecer similares a un cambio fraudulento de SIM. Un banco que bloquea cada cambio reciente de SIM puede crear dificultades durante la incorporación, la recuperación de cuentas, los restablecimientos de contraseñas o los pagos de alto valor. El mercado de software de detección de fraude por intercambio de SIM debe, por tanto, respaldar un equilibrio entre la detección de eventos dañinos y la limitación de desafíos innecesarios para el cliente. Reducir el umbral de alerta puede identificar más actividad sospechosa, pero también puede aumentar el abandono en recorridos de usuario importantes. Combinar señales de SIM con huellas digitales de dispositivos, biometría de comportamiento y datos de sesión puede mejorar la toma de decisiones, pero añade trabajo de integración y costos de licencia. Muchas organizaciones, en consecuencia, utilizan estas verificaciones solo en momentos de alto riesgo, lo que respalda un valor sólido en flujos de trabajo seleccionados, pero puede restringir los ingresos por licencia por cliente y retrasar la adopción más amplia de la plataforma.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: El Software Mantiene la Base de Ingresos Mientras los Servicios Apoyan la Implementación
El software representó el 62,13% de los ingresos del mercado de software de detección de fraude por intercambio de SIM en 2025, lo que refleja la demanda de plataformas capaces de procesar grandes volúmenes de señales de operadores y transacciones. El segmento se beneficia del bajo costo incremental de procesar llamadas API adicionales una vez que los proveedores han entrenado e implementado un modelo. Los bancos pueden usar una sola plataforma para integrar eventos de cambio de SIM, datos de dispositivos, patrones de comportamiento e inteligencia de consorcio en un único flujo de trabajo de decisión. Este enfoque reduce la necesidad de gestionar proveedores separados para cada señal de fraude, mientras que los proveedores de software actualizan continuamente las reglas y los modelos a medida que los defraudadores cambian sus métodos. Esta posición otorga a los proveedores de software una gran base instalada desde la cual ofrecer herramientas relacionadas de identidad, autenticación y monitoreo de transacciones. También les permite retener clientes a través de actualizaciones de productos y abordar las cambiantes prioridades de seguridad sin requerir que los clientes reemplacen la plataforma de decisión subyacente en sus carteras.
Se proyecta que los servicios se expandirán a una CAGR del 24,13% hasta 2031, a medida que los operadores regionales y las empresas fintech busquen apoyo para el ajuste de modelos, la gestión de umbrales y los informes de cumplimiento. Estos compradores pueden carecer de los equipos internos necesarios para operar una pila tecnológica de fraude compleja. La versión CAMARA Fall25 proporcionó API estables y certificación para servicios gestionados. Bharti Airtel, Reliance Jio y Vodafone Idea lanzaron acceso federado a la API de Intercambio de SIM en el India Mobile Congress 2025, proporcionando a los proveedores de servicios una ruta para ofrecer verificaciones de múltiples operadores a través de un único acuerdo. Los servicios pueden acelerar la adopción entre compradores más pequeños y ayudarles a operar controles que de otro modo serían difíciles de mantener. En consecuencia, la industria de software de detección de fraude por intercambio de SIM ofrece oportunidades tanto para plataformas escalables como para soporte operativo especializado.


Por Modo de Implementación: La Nube Amplía su Ventaja a Través del Acceso Compartido a API
La implementación en la nube representó el 61,43% de los ingresos en 2025 y se proyecta que se expandirá a una CAGR del 25,11% hasta 2031 en el mercado de software de detección de fraude por intercambio de SIM. Su posición de liderazgo refleja la transición de los operadores móviles hacia funciones de red nativas en la nube y la necesidad de acceso de baja latencia a API comunes en el mercado de software de detección de fraude por intercambio de SIM. Los entornos en la nube pueden posicionar las decisiones de fraude más cerca de los servicios de política, identidad y transacciones, al tiempo que permiten a las empresas utilizar una única conexión entre múltiples operadores. Este modelo puede reducir los esfuerzos de desarrollo cuando los bancos, los proveedores de pagos o los mercados en línea se expanden a nuevos territorios. Las plataformas en la nube también pueden distribuir actualizaciones de modelos sin requerir actualizaciones de software separadas en cada entorno de cliente.
Las implementaciones locales siguen siendo relevantes entre los grandes operadores y las organizaciones reguladas que requieren un control más estricto sobre los datos de los suscriptores. Los requisitos de residencia de datos en las jurisdicciones de la Unión Europea y determinados mercados del Consejo de Cooperación del Golfo pueden restringir los lugares donde las organizaciones procesan información relacionada con la identidad. Estos requisitos pueden hacer que el control directo sobre la infraestructura local sea esencial. Sin embargo, la GSMA declaró en su actualización del primer trimestre de 2026 que el ecosistema se estaba moviendo hacia la distribución mediada por plataformas. Esta transición respalda la agregación en la nube entre las empresas que priorizan la facilidad de integración y el acceso a múltiples operadores. El mercado de software de detección de fraude por intercambio de SIM sigue abierto a ambos modelos de implementación, ya que la elección depende de las obligaciones regulatorias, la infraestructura existente y los niveles requeridos de control de datos.
Por Tamaño de Organización: Las Grandes Empresas Lideran Mientras los Compradores Más Pequeños Ganan Acceso
Las grandes empresas representaron el 51,14% de los ingresos en 2025 porque pueden financiar iniciativas de integración de múltiples operadores y negociar precios basados en volumen. Los principales bancos y operadores globales fueron los primeros en adoptarlos porque sus volúmenes de transacciones justificaban la incorporación de verificaciones de operadores en sistemas más amplios que también consideran la inteligencia de dispositivos, los registros de identidad y los datos de comportamiento. Estas capacidades proporcionan a los equipos una visión más completa del riesgo antes de aprobar acciones en la cuenta, en particular pagos, restablecimientos de contraseñas y cambios de beneficiarios. Los procesos de adquisición empresarial también respaldan proyectos de implementación más largos que involucran a múltiples partes interesadas internas de seguridad, privacidad y tecnología. La escala de estas organizaciones las convierte en una fuente importante de demanda recurrente de plataformas para los proveedores en el mercado de software de detección de fraude por intercambio de SIM.
Se proyecta que las pequeñas y medianas empresas se expandirán a una CAGR del 24,87% hasta 2031, a medida que las API en la nube reduzcan los costos de acceso. La certificación GSMA Open Gateway de Infobip permitió a los clientes utilizar API de Intercambio de SIM, Verificación de Número e identificación del cliente a través de una única integración en la nube. Este modelo beneficia a los prestamistas digitales y a las empresas fintech en el mercado de software de detección de fraude por intercambio de SIM, que no pueden mantener contratos separados con cada operador. Los compradores más pequeños suelen preferir precios basados en el uso, lo que reduce las barreras de entrada pero genera menores ingresos por transacción para los proveedores. No obstante, una base de clientes empresariales más amplia puede crear una oportunidad significativa a medida que más organizaciones busquen proteger los recorridos de clientes liderados por dispositivos móviles.
Por Aplicación: La Detección de Fraude Lidera los Ingresos Mientras la Evaluación de Riesgos se Acelera
La detección y prevención de fraude representó el 23,31% de los ingresos por aplicación en el mercado de software de detección de fraude por intercambio de SIM en 2025, convirtiéndola en el segmento de aplicación más grande. Este caso de uso incluye bloqueos de transacciones, alertas activadas por cambios de SIM, controles para prevenir intentos de transferencia de número y flujos de revisión para eventos que requieren investigación humana. Los bancos, las plataformas de comercio electrónico y los portales gubernamentales utilizan estos controles cuando un número comprometido podría permitir la apropiación de cuentas o una solicitud de pago. La aplicación también proporciona a los equipos de fraude un proceso operativo para revisar la actividad que supera el umbral de riesgo de una organización. El tamaño del mercado de software de detección de fraude por intercambio de SIM para esta aplicación está respaldado por la necesidad de proteger acciones de alto valor sin añadir pasos innecesarios a las interacciones rutinarias.
Se proyecta que la autenticación y la evaluación del riesgo de transacciones se expandirán a una CAGR del 25,51% hasta 2031, respaldadas por la autenticación proporcional al riesgo. Una verificación de SIM puede confirmar si un número de teléfono sigue asociado al SIM original antes de que una institución envíe una contraseña de un solo uso. Orange describió una implementación de 2026 en la que una API de Intercambio de SIM, conectada a un agente bancario de inteligencia artificial, bloqueó confirmaciones de pagos de alto valor tras un intercambio de SIM reciente. La verificación de identidad y la prevención de apropiación de cuentas se están convirtiendo en casos de uso cada vez más interconectados, mientras que las normas europeas de identidad digital requieren una evidencia de autenticación más sólida. El monitoreo de cumplimiento sigue siendo una aplicación menor, pero su papel puede expandirse a medida que las normas de informes de fraude requieran que las organizaciones demuestren que aplicaron verificaciones en umbrales de transacción específicos.

Por Usuario Final: Los Bancos Proporcionan la Base de Ingresos Mientras el fintech Marca el Ritmo
Los bancos e instituciones financieras representaron el 25,41% de los ingresos por usuario final en el mercado de software de detección de fraude por intercambio de SIM en 2025, la mayor participación entre los usuarios finales. Su uso de contraseñas de un solo uso por SMS expone el número del cliente cuando se transfiere a otro SIM. Las transferencias de cuenta a cuenta, los desembolsos de crédito y los eventos de gestión de patrimonio pueden hacer que los ataques sean costosos, mientras que los equipos de fraude establecidos pueden actuar sobre señales en tiempo real antes de que se liberen los fondos. Sus decisiones de adquisición suelen favorecer plataformas que integran eventos de SIM con el comportamiento del cliente, la inteligencia de dispositivos y los procesos existentes de gestión de casos utilizados por las operaciones de fraude. Esta base de demanda proporciona al mercado de software de detección de fraude por intercambio de SIM casos de uso estables vinculados a acciones financieras de alto valor.
Se proyecta que los proveedores de fintech y pagos digitales se expandirán a una CAGR del 25,61% hasta 2031 porque sus servicios liderados por dispositivos móviles a menudo combinan una rápida adquisición de clientes con una exposición significativa a la apropiación de cuentas. Los operadores de redes móviles sirven tanto como usuarios de herramientas de fraude como proveedores de datos de red utilizados por los proveedores de software de detección de fraude por intercambio de SIM. Subex ofrece FraudZap, que proporciona controles para el riesgo de eSIM e intercambio de SIM en los recorridos de los suscriptores, demostrando la necesidad centrada en el operador de monitoreo. Las plataformas de comercio electrónico aplican verificaciones durante el inicio de sesión y los cambios de método de pago, mientras que las entidades gubernamentales incorporan controles relacionados en los programas de identidad digital para permitir el acceso seguro de los ciudadanos. Los proveedores de atención médica, las aseguradoras y otras organizaciones reguladas también aplican estas señales a los flujos de trabajo de identificación del cliente y fraude en reclamaciones, ya que el secuestro de números puede resultar en cambios de cuenta no autorizados más allá de la banca.
Análisis Geográfico
América del Norte representó el 32,12% de la participación del mercado de software de detección de fraude por intercambio de SIM en 2025, respaldada por regulaciones formales, adopción generalizada de la banca digital y prácticas establecidas de adquisición de seguridad empresarial. Desde julio de 2024, la FCC 23-95 ha requerido autenticación segura antes de los cambios de SIM y las solicitudes de transferencia de número, creando un requisito de cumplimiento claro para los operadores. En marzo de 2026, ATIS describió cómo las API CAMARA estandarizadas pueden permitir a los operadores norteamericanos empaquetar la prevención de fraude como un servicio de inteligencia en lugar de únicamente como una función de red. En marzo de 2026, Infobip y T-Mobile formaron una asociación que proporciona a los clientes empresariales acceso a las API de Intercambio de SIM y Verificación de Número a través de una plataforma certificada. En noviembre de 2025, EnStream, una empresa conjunta entre Bell Canada, Rogers y TELUS, se asoció con Proximus Global para proporcionar servicios de prevención de fraude en números de teléfono al ecosistema bancario de Canadá.
Europa fue la segunda geografía más grande en 2025, con una demanda respaldada por los requisitos de autenticación PSD2 y las disposiciones de eIDAS 2.0. Los requisitos de consentimiento y datos personales del RGPD también influyen en las prácticas de entrega en el mercado de software de detección de fraude por intercambio de SIM. En septiembre de 2025, los cuatro principales operadores del Reino Unido lanzaron API de Verificación de Identidad del Cliente, permitiendo a las empresas comparar datos de identidad con los registros verificados del operador sin recibir información personal. Polonia y Grecia introdujeron servicios estandarizados de Intercambio de SIM y Verificación de Número a principios de 2026, extendiendo el despliegue por Europa Central, Oriental y Meridional. Alemania y Francia siguen siendo mercados nacionales importantes debido a sus altos volúmenes de banca digital y al gran número de instituciones financieras reguladas.
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 25,21% hasta 2031, la tasa de crecimiento más rápida entre todas las regiones. La región combina una gran base de suscriptores móviles con una creciente actividad de pagos digitales y una creciente estandarización de operadores en India, Indonesia, China y Taiwán. Los tres principales operadores de India introdujeron API federadas de Intercambio de SIM y Verificación de Número en 2025. A finales de 2025, el Departamento de Telecomunicaciones había bloqueado entre 300.000 y 400.000 SIM por sospecha de fraude. China Mobile implementó API de Intercambio de SIM e Intercambio de Dispositivo estandarizadas por CAMARA en su arquitectura de prevención de fraude.

Panorama Competitivo
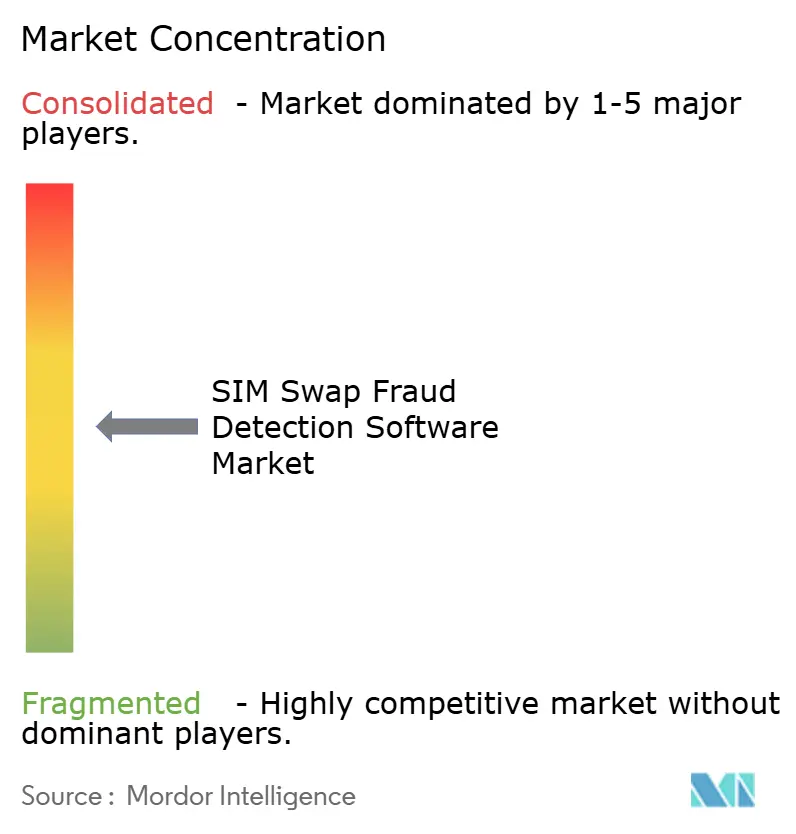
El mercado de software de detección de fraude por intercambio de SIM está moderadamente concentrado entre proveedores de comunicaciones, proveedores de análisis de datos y proveedores especializados en seguridad de telecomunicaciones. Proximus Global, LexisNexis Risk Solutions, Experian, TransUnion y Equifax mantienen ventajas competitivas a través de amplios recursos de datos y relaciones empresariales establecidas. Proximus Global combina BICS, Telesign y Route Mobile bajo una única estructura comercial. Estos proveedores pueden integrar información de operadores con datos de identidad, dispositivos y comportamiento dentro de un único proceso de toma de decisiones sobre fraude. Esta amplitud es importante para los compradores que buscan evitar la necesidad de integrar múltiples herramientas especializadas. Los proveedores especializados y los agregadores de API también siguen siendo importantes porque pueden abordar los requisitos de cobertura regional o casos de uso específicos con mayor rapidez.
La competencia se centra cada vez más en la capacidad de proporcionar una cobertura coherente de operadores y una capa de integración accesible. Infobip obtuvo la certificación GSMA Open Gateway CAMARA y se asoció con T-Mobile en marzo de 2026, posicionando su plataforma como un centro que conecta a los clientes empresariales con las API de red. En julio de 2026, Shush Inc. añadió a Infobip como socio de demanda global, permitiendo el acceso a autenticación silenciosa, detección de intercambio de SIM y verificación del estado del dispositivo en seis continentes. En marzo de 2026, TransUnion introdujo capacidades ampliadas de aprendizaje automático para Riesgo de Dispositivo e informó mejoras en la captura de fraude de hasta el 50% a través de modelos adaptativos preconstruidos. Durante su seminario para inversores de mayo de 2026, LexisNexis Risk Solutions describió mejoras de redes neuronales para verificaciones de vivacidad. Estos desarrollos indican que los proveedores ofrecen cada vez más señales de SIM como parte de plataformas más amplias de identidad y control de fraude.
Los compradores más pequeños representan una oportunidad para los proveedores que ofrecen acceso basado en el uso sin compromisos mínimos sustanciales. La adopción de eSIM crea un área de riesgo distinta, ya que los cambios de SIM integrada pueden requerir controles que las plataformas más antiguas no abordaban originalmente. Subex ha apuntado a esta necesidad a través de sus herramientas FraudZap para operadores virtuales de redes móviles y operadores regionales. La preparación de los operadores sigue limitando el alcance competitivo en partes de Asia del Sur, ASEAN y África Subsahariana. Sin embargo, combinar señales de comportamiento con verificaciones de SIM puede reducir los falsos positivos durante las interacciones sensibles con los clientes. El mercado de software de detección de fraude por intercambio de SIM, por tanto, recompensa tanto el amplio acceso a la red como las capacidades precisas de toma de decisiones. El panorama competitivo sigue siendo activo a medida que las API estandarizadas mejoran el acceso a los datos, al tiempo que aumentan la importancia de la calidad de ejecución, el soporte confiable al cliente, la cobertura regional y la implementación oportuna para los compradores empresariales que operan en recorridos de clientes regulados.
Líderes de la Industria de Software de Detección de Fraude por Intercambio de SIM
LexisNexis Risk Solutions Inc.
Equifax Inc.
Experian plc
TransUnion
Telesign Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: TIM Brasil anunció que había superado los 80 millones de consultas a sus API GSMA Open Gateway hasta junio de 2026, con la detección de Intercambio de SIM entre 7 servicios comercialmente activos. El hito señala que las API de fraude a nivel de operador en América del Sur están pasando de implementaciones a escala piloto a implementaciones comerciales a escala de producción, con TIM también formalizando una asociación con Aduna para acelerar la comercialización global de API.
- Julio de 2026: Shush Inc., una empresa innovadora en autenticación de grado operador y prevención de fraude con sede en los Estados Unidos, dio la bienvenida a Infobip como socio de demanda global. En virtud del acuerdo, Infobip integra la plataforma Shush Sherlock en su pila de comunicaciones, proporcionando a los clientes empresariales en 6 continentes acceso a autenticación silenciosa, detección de intercambio de SIM y verificación del estado del dispositivo a través de API conformes con GSMA Open Gateway.
- Abril de 2026: El Banco Central de Nigeria (CBN) y la Comisión de Comunicaciones de Nigeria (NCC) firmaron un memorando de entendimiento para implementar el Sistema de Gestión de Riesgos de Identidad de Telecomunicaciones (TIRMS), un portal de intercambio de datos en tiempo real que permite a los bancos consultar el estado de intercambio de SIM, reciclaje de números y listas negras antes de autorizar transacciones. El acuerdo aborda directamente unas pérdidas estimadas por fraude financiero de 320 mil millones de NGN (195 millones de USD) durante los 2 años anteriores.
- Marzo de 2026: Infobip y T-Mobile anunciaron una asociación de comercialización conjunta para entregar API de red de T-Mobile, incluidas las de Intercambio de SIM y Verificación de Número, a clientes empresariales a través de la plataforma certificada GSMA Open Gateway de Infobip, extendiendo la inteligencia de fraude de grado operador a los compradores empresariales en América del Norte bajo una capa de integración certificada y estandarizada.


Alcance del Informe del Mercado Global de Software de Detección de Fraude por Intercambio de SIM
El Informe del Mercado de Software de Detección de Fraude por Intercambio de SIM está segmentado por Componente (Software y Servicios), Modo de Implementación (Nube y Local), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Aplicación (Detección y Prevención de Fraude, Verificación de Identidad, Prevención de Apropiación de Cuentas, Autenticación y Evaluación del Riesgo de Transacciones y Monitoreo de Cumplimiento), Usuario Final (Operadores de Redes Móviles, Bancos e Instituciones Financieras, Proveedores de fintech y Pagos Digitales, Comercio Electrónico y Mercados en Línea, Gobierno y Sector Público, y Empresas de Atención Médica, Seguros y Otras Empresas Reguladas) y Geografía (América del Norte, Europa, América del Sur, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Software |
| Servicios |
| Nube |
| Local |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Detección y Prevención de Fraude |
| Verificación de Identidad |
| Prevención de Apropiación de Cuentas |
| Autenticación y Evaluación del Riesgo de Transacciones |
| Monitoreo de Cumplimiento |
| Operadores de Redes Móviles |
| Bancos e Instituciones Financieras |
| Proveedores de fintech y Pagos Digitales |
| Comercio Electrónico y Mercados en Línea |
| Gobierno y Sector Público |
| Empresas de Atención Médica, Seguros y Otras Empresas Reguladas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| India | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Componente | Software | |
| Servicios | ||
| Por Modo de Implementación | Nube | |
| Local | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Aplicación | Detección y Prevención de Fraude | |
| Verificación de Identidad | ||
| Prevención de Apropiación de Cuentas | ||
| Autenticación y Evaluación del Riesgo de Transacciones | ||
| Monitoreo de Cumplimiento | ||
| Por Usuario Final | Operadores de Redes Móviles | |
| Bancos e Instituciones Financieras | ||
| Proveedores de fintech y Pagos Digitales | ||
| Comercio Electrónico y Mercados en Línea | ||
| Gobierno y Sector Público | ||
| Empresas de Atención Médica, Seguros y Otras Empresas Reguladas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| India | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de software de detección de fraude por intercambio de SIM?
El mercado de software de detección de fraude por intercambio de SIM fue valorado en 15,84 mil millones de USD en 2025 y se estima en 19,39 mil millones de USD en 2026. Se prevé que alcance los 55,37 mil millones de USD en 2031.
¿Qué está impulsando la demanda de software de detección de intercambio de SIM?
El aumento de los intercambios de SIM, la actividad de banca móvil, las API estandarizadas de operadores y las normas para cambios seguros de SIM están ampliando la demanda de verificaciones de riesgo móvil en tiempo real.
¿Qué componente tiene la mayor participación?
El software representó el 62,13% de los ingresos en 2025 porque puede procesar señales de operadores y transacciones a escala y puede actualizarse a medida que cambian los patrones de fraude.
¿Qué modelo de implementación se está expandiendo más rápido?
La implementación en la nube representó el 61,43% de los ingresos en 2025 y se proyecta que se expandirá a una CAGR del 25,11% hasta 2031.
¿Qué usuarios finales están adoptando estas herramientas más rápidamente?
Se proyecta que los proveedores de fintech y pagos digitales se expandirán a una CAGR del 25,61% hasta 2031 porque los servicios liderados por dispositivos móviles enfrentan una exposición sustancial a la apropiación de cuentas.
¿Qué región se está expandiendo más rápido?
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 25,21% hasta 2031, respaldada por la escala móvil, los pagos digitales y la estandarización de las API de los operadores.
Última actualización de la página el:



