
Marktgröße und Marktanteil für SIM-Swap-Betrugserkennung Software
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
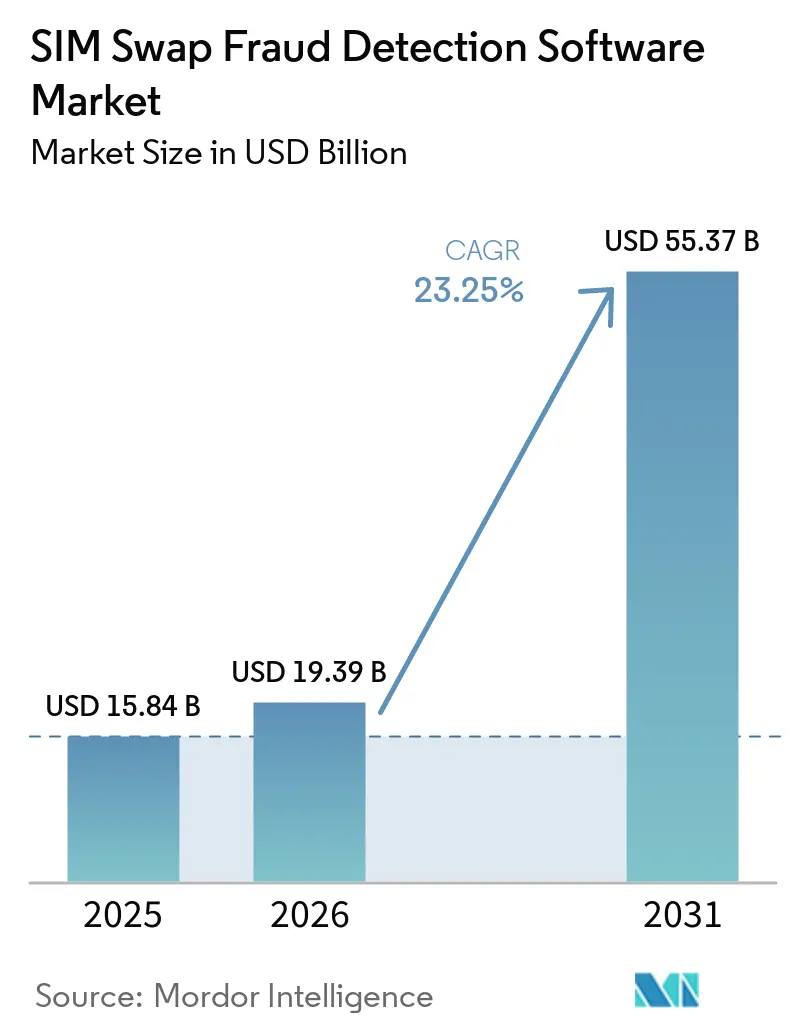
| Marktgröße (2026) | 19.39 Milliarden US-Dollar |
| Marktgröße (2031) | 55.37 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 23.25 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für SIM-Swap-Betrugserkennung Software von Mordor Intelligence
Die Marktgröße für SIM-Swap-Betrugserkennung Software wurde im Jahr 2025 auf 15,84 Milliarden USD geschätzt und soll von 19,39 Milliarden USD im Jahr 2026 auf 55,37 Milliarden USD bis 2031 wachsen, bei einer CAGR von 23,35 % während des Prognosezeitraums (2026–2031). Der Markt für SIM-Swap-Betrugserkennung Software wird durch den Wandel von isolierten Anwendungsprüfungen hin zu Echtzeit-Netzbetreiberdaten geprägt, die aktuelle SIM-Wechsel erkennen können, bevor eine Transaktion genehmigt wird. Finanzinstitute, Mobilfunknetzbetreiber und digitale Plattformen benötigen diese Informationen zunehmend, da eine kompromittierte Nummer Einmalpasswörter und Anmeldedaten zur Zurücksetzung offenlegen kann. Standardisierte Netzwerk-APIs reduzieren den Aufwand für die Verbindung dieser Prüfungen über mehrere Betreiber hinweg, was Plattformen begünstigt, die Netzbetreibersignale mit Geräte- und Verhaltensdaten kombinieren und gleichzeitig konsistente Entscheidungen über Onboarding-, Wiederherstellungs-, Authentifizierungs- und Zahlungsworkflows hinweg unterstützen können. Regulatorische Anforderungen verlagern sichere SIM-Wechsel ebenfalls von einer internen Betriebspraxis zu einer formalen Kontrolle, die Netzbetreiber nachweisen müssen. Die wichtigste kommerzielle Herausforderung bleibt die ungleichmäßige Betreiberbereitschaft, die Anbieter mit unvollständiger Abdeckung zurücklassen, den Integrationsaufwand erhöhen und dazu führen kann, dass legitime Kunden bei wichtigen Kontomomenten zusätzliche Verifizierungsschritte durchlaufen müssen.
Wichtigste Erkenntnisse des Berichts
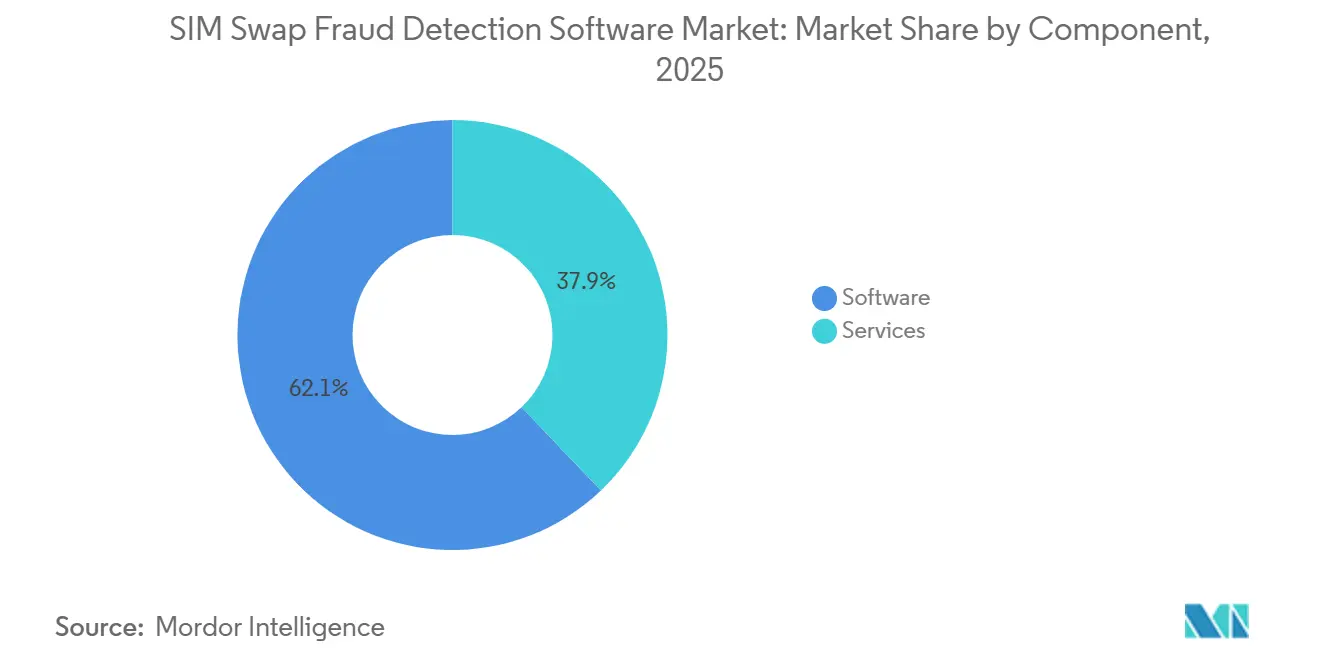
- Nach Komponente hielt Software im Jahr 2025 einen Anteil von 62,13 % am Markt für SIM-Swap-Betrugserkennung Software, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 24,13 % wachsen werden.
- Nach Bereitstellungsmodus hielt Cloud im Jahr 2025 einen Umsatzanteil von 61,43 % und soll bis 2031 mit einer CAGR von 25,11 % wachsen.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Umsatzanteil von 51,14 %, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einer CAGR von 24,87 % wachsen werden.
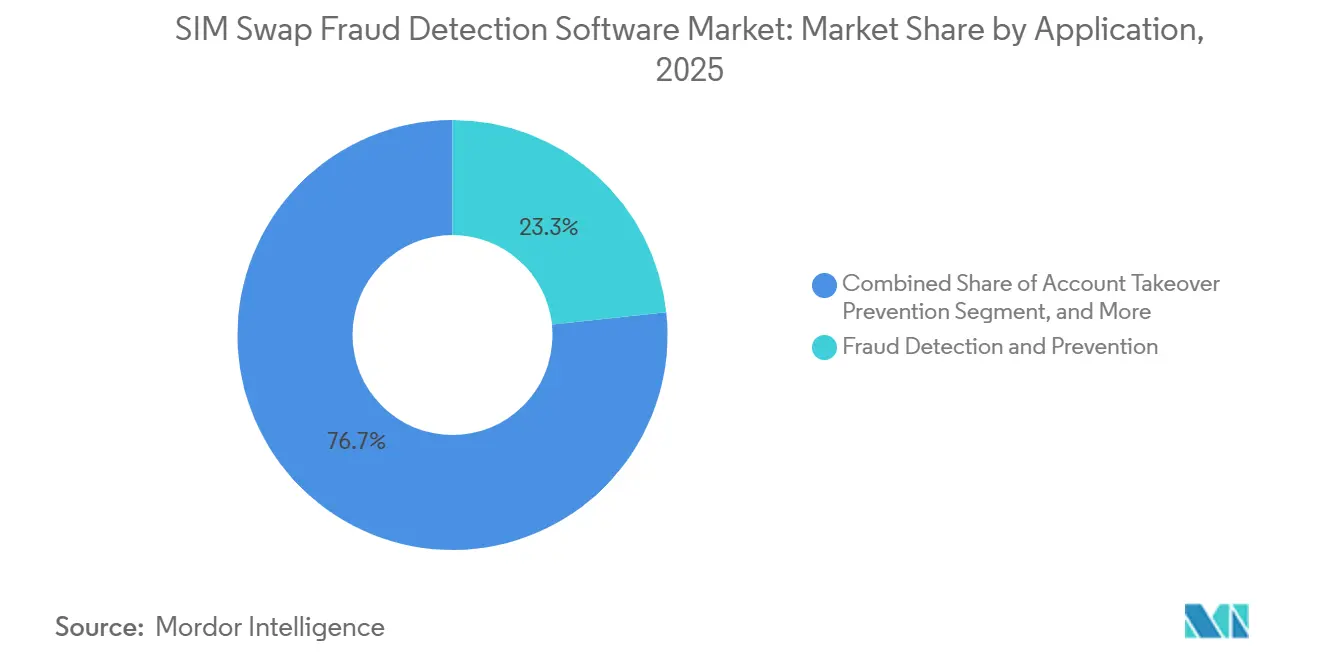
- Nach Anwendung hielt Betrugserkennung und -prävention im Jahr 2025 einen Umsatzanteil von 23,31 %, während Authentifizierung und Transaktionsrisikobewertung bis 2031 voraussichtlich mit einer CAGR von 25,51 % wachsen wird.
- Nach Endnutzer hielten Banken und Finanzinstitute im Jahr 2025 einen Umsatzanteil von 25,41 %, während fintech und Anbieter digitaler Zahlungen bis 2031 voraussichtlich mit einer CAGR von 25,61 % wachsen werden.
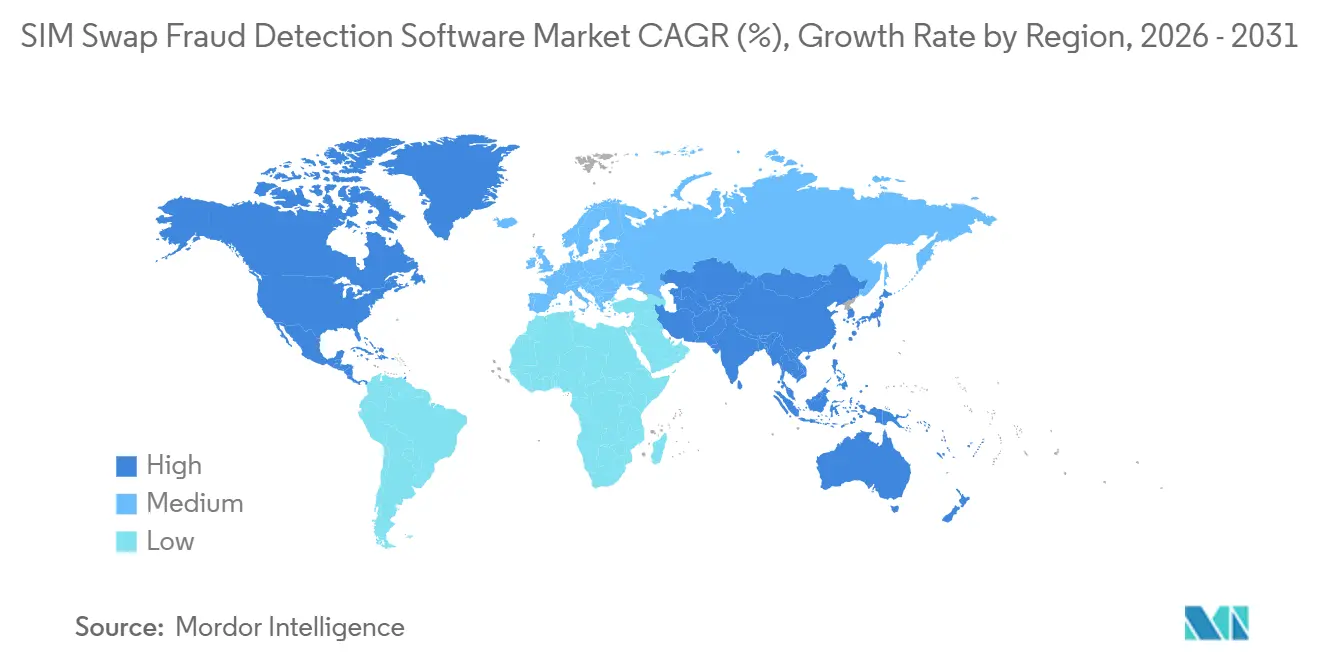
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 32,12 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 25,21 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für SIM-Swap-Betrugserkennung Software
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zunahme von SIM-Swap-, Port-Out- und Kontoübernahmeangriffen | +5.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Betrugserkennungs-APIs für Mobilfunknetze | +4.8% | Global, mit beschleunigter Akzeptanz in Europa und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Regulatorische Anforderungen für sichere SIM-Wechsel und starke Authentifizierung | +4.3% | Nordamerika und der europäische Kernbereich, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum sowie den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Wachstum von Mobile Banking, Sofortzahlungen und digitalen Identitätsdiensten | +3.7% | Global, angeführt vom asiatisch-pazifischen Raum und Südamerika | Langfristig (≥ 4 Jahre) |
| Monetarisierung von Netzbetreiberdaten durch standardisierte Netzwerksignale | +2.9% | Global, mit kommerzieller Dynamik konzentriert in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Echtzeit-Risikobewertung für reibungsarme Authentifizierung | +2.1% | Global, insbesondere in Finanzzentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunahme von SIM-Swap-, Port-Out- und Kontoübernahmeangriffen
Das steigende Volumen und die Kosten von SIM-Swaps begründen eine dauerhafte Nachfragebasis für den Markt für SIM-Swap-Betrugserkennung Software, auch wenn die Technologieausgaben selektiver werden. Das FBI berichtete, dass SIM-Swap-Vorfälle im Jahr 2025 um 48 % zunahmen und weltweite Verluste von über 2,7 Milliarden USD verursachten, obwohl direkte Meldungen nicht jeden nachfolgenden Kontoentleerungsvorfall erfassen, der durch eine gekaperte Nummer ermöglicht wurde.[1]Bundesermittlungsbüro Internet Crime Complaint Center, „2025 IC3 Jahresbericht”, Internet Crime Complaint Center, ic3.gov. Cifas verzeichnete im Jahr 2024 einen Anstieg der SIM-Swap-Fälle im Vereinigten Königreich um 1.055 % und verdeutlichte damit, wie Betrüger Einzel-SIM-Wechselkanäle nutzten, um auf geschützte Konten zuzugreifen.[2]Cifas, „SIM-Swap-Betrugsfälle, gemeldeter Anstieg 2024”, Cifas, cifas.org.uk. Eine Nummernübernahme kann Zugang zu Passwortzurücksetzungen, Transaktionsbestätigungen und Wiederherstellungsabläufen verschaffen, die auf SMS-Nachrichten angewiesen sind. Betrugsabteilungen können den endgültigen Zahlungsverlust erfassen, ohne den früheren SIM-Wechsel zu identifizieren, der den Angriff ermöglicht hat. Diese Meldelücke kann Beschaffungsentscheidungen verzögern, schafft aber auch einen klaren Anreiz für Unternehmen, die SIM-Prüfungen vor risikoreichen Transaktionen, Kontowiederherstellungen und Zahlungsgenehmigungen einsetzen möchten.
Ausbau von Betrugserkennungs-APIs für Mobilfunknetze
Standardisierte Netzbetreiber-APIs wandeln Daten, die einst in Betreibersystemen isoliert waren, in eine Eingabe um, die Anwendungsentwickler nutzen können, um Risikoentscheidungen im gesamten Markt für SIM-Swap-Betrugserkennung Software zu treffen. Das GSMA Open Gateway-Programm umfasst mehr als 80 Betreibergruppen, 292 Netze und über 80 % der weltweiten Mobilfunkverbindungen und schafft damit einen gemeinsamen Zugang zu Netzbetreiberfähigkeiten.[3]GSMA, „Mobile Money verarbeitete im Jahr 2025 Transaktionen im Wert von 2 Billionen USD”, GSMA, gsma.com. Polens 4 größte Betreiber führten im Februar 2026 SIM-Swap- und Nummernverifizierungs-APIs ein, und Griechenlands COSMOTE TELEKOM und Vodafone folgten im März 2026 mit vergleichbaren Diensten. Itaú Unibanco nutzte die CAMARA SIM-Swap-API bis April 2025 mehr als 36,5 Millionen Mal, mit einer monatlichen Aufrufrate von 5 Millionen. Dieselbe Schnittstelle kann den Integrationsaufwand für Banken reduzieren, die in mehreren Mobilfunknetzen tätig sind. Da diese Schnittstellen breiter verfügbar werden, werden Anbieter stärker bei Risikoorchestrierung, Workflow-Design, Modellleistung und Bereitstellungsunterstützung konkurrieren als beim exklusiven Zugang zu den Daten eines einzelnen Betreibers.
Regulatorische Anforderungen für sichere SIM-Wechsel und starke Authentifizierung
Regulatorische Vorschriften machen sichere SIM-Wechselverfahren zu einer formalen Betriebsanforderung für Netzbetreiber und zu einer damit verbundenen Kontrolle für Institutionen, die auf mobile Authentifizierung angewiesen sind. FCC 23-95 verpflichtete US-amerikanische Mobilfunkanbieter ab dem 8. Juli 2024, sichere Authentifizierung vor einem SIM-Wechsel oder Port-Out zu verwenden und umgehend Kundenbenachrichtigungen zu versenden.[4]Bundeskommission für Kommunikation, „Bundeskommission für Kommunikation verabschiedet Regeln zum Schutz der Verbraucher vor Betrug bei Mobilfunkkonten”, Bundeskommission für Kommunikation, fcc.gov. Mexiko veröffentlichte im Dezember 2025 Vorschriften zur Kundenidentifizierung für Mobilfunkleitungen, die eine Identitätsverifizierung anhand der nationalen biometrischen Datenbank RENAPO erfordern. Nigerias Zentralbank und die Kommunikationsaufsichtsbehörde unterzeichneten im April 2026 eine Vereinbarung für ein Portal, das es Banken ermöglicht, den SIM-Swap-, Recycling- und Sperrstatus vor der Genehmigung einer Transaktion abzufragen. Diese Maßnahmen verknüpfen den Besitz von Mobilfunknummern enger mit Identitätsnachweisen und Transaktionskontrollen und schaffen einen klareren Prüfpfad über Netzbetreiber und Finanzinstitute hinweg. Der Markt für SIM-Swap-Betrugserkennung Software kann daher profitieren, wenn Compliance-Teams prüfbare Kontrollen benötigen, die konsistent über Netzbetreiber- und Finanzdienstleistungsworkflows hinweg funktionieren.
Wachstum von Mobile Banking, Sofortzahlungen und digitalen Identitätsdiensten
Mobile-First-Finanzdienstleistungen erhöhen die Anzahl der Kontoereignisse, die nach einer Kompromittierung einer Telefonnummer angegriffen werden können. Mobile-Money-Dienste verarbeiteten im Jahr 2025 mehr als 2 Billionen USD, unterstützt von 2,3 Milliarden registrierten Konten, während die 30-Tage-Aktivitätsrate 25,7 % erreichte. UK Finance stellte fest, dass 75 % der britischen Erwachsenen im Jahr 2025 Mobile Banking nutzten und 91 % Remote-Banking verwendeten.[5]UK Finance, „Zusammenfassung des Berichts über den britischen Zahlungsmarkt 2026”, UK Finance, ukfinance.org.uk. Jede Anmeldung, Passwortzurücksetzung, Begünstigtenhinzufügung und hochwertige Zahlung kann eine Entscheidung darüber erfordern, ob die Nummer noch dem beabsichtigten Kunden gehört. Ein SIM-Wechsel, der wenige Minuten vor einer Zahlung vorgenommen wurde, hat ein anderes Risikoprofil als einer, der mehrere Tage zuvor erfasst wurde. Anbieter, die SIM-Nutzungsdauer, Portierungsaktivität, Gerätekontext und Verhaltensnachweise auswerten, können im Markt für SIM-Swap-Betrugserkennung Software reibungsärmere Entscheidungen unterstützen als Systeme, die nur ein Kennzeichen für einen kürzlichen Wechsel zurückgeben.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Fragmentierter Zugang zu Mobilfunknetzdaten | -2.8% | Global, am stärksten ausgeprägt in Südasien, ASEAN und Sub-Sahara-Afrika | Mittelfristig (2–4 Jahre) |
| Falsch-positive Ergebnisse und Kundenreibung | -2.1% | Global, konzentriert in Märkten mit hohem digitalem Bankvolumen | Kurzfristig (≤ 2 Jahre) |
| Datenschutz-, Einwilligungs- und grenzüberschreitende Datenbeschränkungen | -1.6% | Europäische Union, Kanada und asiatisch-pazifische Märkte mit nationalen Datensouveränitätsrahmen | Mittelfristig (2–4 Jahre) |
| Ungleichmäßige API-Bereitschaft der Betreiber in Entwicklungsmärkten | -1.1% | Sub-Sahara-Afrika, Teile Südasiens und ASEAN | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierter Zugang zu Mobilfunknetzdaten
Fragmentierte Netzbetreiberdaten bleiben eine zentrale Einschränkung, da eine Prüfung kein nützliches Signal zurückgeben kann, wenn der betreffende Betreiber außerhalb des Integrationsnetzwerks eines Anbieters liegt. Die GSMA berichtete im Jahr 2026, dass die API-Verfügbarkeit in reifen Märkten verbessert worden war, die Umwandlung verfügbarer APIs in Unternehmenseinnahmen jedoch uneinheitlich blieb. Plattformvermittelte Vertriebsmodelle gewinnen im Markt für SIM-Swap-Betrugserkennung Software an Bedeutung, da sie den Bedarf an direkten Handelsvereinbarungen mit jedem Betreiber reduzieren. Dennoch müssen Anbieter weiterhin Betreiberbeziehungen und CAMARA-Integrationen aufrechterhalten, wo die Abdeckung unvollständig ist. Dies erhöht die Betriebskosten, erschwert die Produktpflege und verzögert die Expansion in Märkte, in denen der Zugang zu Mobilfunkdaten weniger standardisiert ist oder Handelsvereinbarungen noch in der Entwicklung sind. Kleinere fintech-Unternehmen wenden Prüfungen möglicherweise nur auf ihre größten Betreiberbeziehungen an, was Lücken hinterlässt, die Betrüger ausnutzen können, indem sie die Nummer eines Opfers in ein nicht abgedecktes Netz übertragen.
Falsch-positive Ergebnisse und Kundenreibung
Falsch-positive Ergebnisse können eine breite Einführung hemmen, da legitime Telefonwechsel, Geräteupgrades und eSIM-Migrationen einem betrügerischen SIM-Wechsel ähneln können. Eine Bank, die jeden kürzlichen SIM-Wechsel blockiert, kann beim Onboarding, bei der Kontowiederherstellung, bei Passwortzurücksetzungen oder bei hochwertigen Zahlungen Schwierigkeiten verursachen. Der Markt für SIM-Swap-Betrugserkennung Software muss daher ein Gleichgewicht zwischen der Erkennung schädlicher Ereignisse und der Begrenzung unnötiger Kundenherausforderungen unterstützen. Eine Absenkung der Alarmschwelle kann mehr verdächtige Aktivitäten identifizieren, kann aber auch zu Abbrüchen bei wichtigen Nutzerreisen führen. Die Kombination von SIM-Signalen mit Gerätefingerabdrücken, Verhaltensbiometrie und Sitzungsdaten kann die Entscheidungsfindung verbessern, erhöht jedoch den Integrationsaufwand und die Lizenzkosten. Viele Organisationen verwenden diese Prüfungen daher nur bei risikoreichen Momenten, was einen starken Wert in ausgewählten Workflows unterstützt, aber die Lizenzeinnahmen pro Kunde einschränken und eine breitere Plattformakzeptanz verzögern kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Software hält die Umsatzbasis, während Dienstleistungen die Bereitstellung unterstützen
Software machte im Jahr 2025 62,13 % des Umsatzes im Markt für SIM-Swap-Betrugserkennung Software aus, was die Nachfrage nach Plattformen widerspiegelt, die in der Lage sind, hohe Volumina von Netzbetreiber- und Transaktionssignalen zu verarbeiten. Das Segment profitiert von den geringen Grenzkosten für die Verarbeitung zusätzlicher API-Aufrufe, sobald Anbieter ein Modell trainiert und bereitgestellt haben. Banken können eine einzige Plattform nutzen, um SIM-Wechselereignisse, Gerätedaten, Verhaltensmuster und Konsortiumsinformationen in einen einzigen Entscheidungsworkflow zu integrieren. Dieser Ansatz reduziert den Bedarf, separate Anbieter für jedes Betrugssignal zu verwalten, während Software-Anbieter Regeln und Modelle kontinuierlich aktualisieren, wenn Betrüger ihre Methoden ändern. Diese Position verschafft Software-Anbietern eine große installierte Basis, von der aus sie verwandte Identitäts-, Authentifizierungs- und Transaktionsüberwachungstools anbieten können. Sie ermöglicht es ihnen auch, Kunden durch Produktaktualisierungen zu binden und sich ändernden Sicherheitsprioritäten zu begegnen, ohne dass Kunden die zugrunde liegende Entscheidungsplattform in ihren Portfolios ersetzen müssen.
Dienstleistungen sollen bis 2031 mit einer CAGR von 24,13 % wachsen, da regionale Netzbetreiber und fintech-Unternehmen Unterstützung bei der Modelloptimierung, dem Schwellenwertmanagement und der Compliance-Berichterstattung suchen. Diese Käufer verfügen möglicherweise nicht über die internen Teams, die für den Betrieb eines komplexen Betrugstechnologie-Stacks erforderlich sind. Die CAMARA Fall25-Version stellte stabile APIs und Zertifizierungen für verwaltete Dienste bereit. Bharti Airtel, Reliance Jio und Vodafone Idea führten auf dem India Mobile Congress 2025 föderalen SIM-Swap-API-Zugang ein und boten Dienstleistern einen Weg, Multi-Betreiber-Prüfungen über eine einzige Vereinbarung anzubieten. Dienstleistungen können die Akzeptanz bei kleineren Käufern beschleunigen und ihnen helfen, Kontrollen zu betreiben, die sonst schwer aufrechtzuerhalten wären. Folglich bietet der Markt für SIM-Swap-Betrugserkennung Software Möglichkeiten sowohl für skalierbare Plattformen als auch für spezialisierte Betriebsunterstützung.


Nach Bereitstellungsmodus: Cloud baut seinen Vorsprung durch gemeinsamen API-Zugang aus
Die Cloud-Bereitstellung machte im Jahr 2025 61,43 % des Umsatzes aus und soll bis 2031 im Markt für SIM-Swap-Betrugserkennung Software mit einer CAGR von 25,11 % wachsen. Ihre führende Position spiegelt den Übergang der Mobilfunkbetreiber zu Cloud-nativen Netzwerkfunktionen und den Bedarf an latenzarmem Zugang zu gemeinsamen APIs im Markt für SIM-Swap-Betrugserkennung Software wider. Cloud-Umgebungen können Betrugserkennungsentscheidungen näher an Richtlinien-, Identitäts- und Transaktionsdienste heranrücken und Unternehmen gleichzeitig ermöglichen, eine einzige Verbindung über mehrere Betreiber hinweg zu nutzen. Dieses Modell kann den Entwicklungsaufwand reduzieren, wenn Banken, Zahlungsanbieter oder Marktplätze in neue Gebiete expandieren. Cloud-Plattformen können Modellaktualisierungen auch ohne separate Software-Upgrades in jeder Kundenumgebung verteilen.
On-Premises-Bereitstellungen bleiben bei großen Betreibern und regulierten Organisationen relevant, die eine engere Kontrolle über Teilnehmerdaten benötigen. Datenspeicherungsanforderungen in Jurisdiktionen der Europäischen Union und ausgewählten Märkten des Golfkooperationsrats können die Standorte einschränken, an denen Organisationen identitätsbezogene Informationen verarbeiten. Diese Anforderungen können die direkte Kontrolle über die lokale Infrastruktur unerlässlich machen. Die GSMA erklärte jedoch in ihrer Aktualisierung für das erste Quartal 2026, dass sich das Ökosystem in Richtung plattformvermittelter Distribution bewege. Dieser Übergang unterstützt die Cloud-Aggregation bei Unternehmen, die Integrationsfreundlichkeit und betreiberübergreifenden Zugang priorisieren. Der Markt für SIM-Swap-Betrugserkennung Software bleibt für beide Bereitstellungsmodelle offen, da die Wahl von regulatorischen Verpflichtungen, bestehender Infrastruktur und erforderlichen Datenkontrollniveaus abhängt.
Nach Unternehmensgröße: Großunternehmen führen, während kleinere Käufer Zugang gewinnen
Großunternehmen machten im Jahr 2025 51,14 % des Umsatzes aus, da sie Multi-Betreiber-Integrationsinitiativen finanzieren und volumenbasierte Preisgestaltung aushandeln können. Große Banken und globale Betreiber waren frühe Anwender, da ihre Transaktionsvolumina die Einbeziehung von Netzbetreiber-Prüfungen in umfassendere Systeme rechtfertigten, die auch Geräteinformationen, Identitätsnachweise und Verhaltensdaten berücksichtigen. Diese Fähigkeiten verschaffen Teams einen umfassenderen Überblick über das Risiko, bevor sie Kontoaktionen genehmigen, insbesondere Zahlungen, Passwortzurücksetzungen und Begünstigtenänderungen. Unternehmenseinkaufsprozesse unterstützen auch längere Implementierungsprojekte, an denen mehrere interne Sicherheits-, Datenschutz- und Technologiebeteiligte beteiligt sind. Die Größe dieser Organisationen macht sie zu einer wichtigen Quelle wiederkehrender Plattformnachfrage für Anbieter im Markt für SIM-Swap-Betrugserkennung Software.
Kleine und mittlere Unternehmen sollen bis 2031 mit einer CAGR von 24,87 % wachsen, da Cloud-APIs die Zugriffskosten senken. Die GSMA Open Gateway-Zertifizierung von Infobip ermöglichte es Kunden, SIM-Swap-, Nummernverifizierungs- und Kundenidentifizierungs-APIs über eine einzige Cloud-Integration zu nutzen. Dieses Modell kommt digitalen Kreditgebern und fintech-Unternehmen im Markt für SIM-Swap-Betrugserkennung Software zugute, die keine separaten Verträge mit jedem Netzbetreiber aufrechterhalten können. Kleinere Käufer bevorzugen in der Regel nutzungsbasierte Preisgestaltung, die Einstiegshürden senkt, aber für Anbieter geringere Einnahmen pro Transaktion generiert. Dennoch kann eine breitere Kundenbasis aus kleinen Unternehmen eine erhebliche Chance schaffen, da immer mehr Organisationen mobile Kundenreisen schützen möchten.
Nach Anwendung: Betrugserkennung führt beim Umsatz, während Risikobewertung beschleunigt
Betrugserkennung und -prävention machte im Jahr 2025 23,31 % des Anwendungsumsatzes im Markt für SIM-Swap-Betrugserkennung Software aus und war damit das größte Anwendungssegment. Dieser Anwendungsfall umfasst Transaktionssperren, durch SIM-Wechsel ausgelöste Warnmeldungen, Kontrollen zur Verhinderung von Port-Out-Versuchen und Überprüfungsworkflows für Ereignisse, die eine menschliche Untersuchung erfordern. Banken, E-Commerce-Plattformen und Behördenportale nutzen diese Kontrollen, wenn eine kompromittierte Nummer eine Kontoübernahme oder eine Zahlungsanforderung ermöglichen könnte. Die Anwendung bietet Betrugsabteilungen auch einen operativen Prozess zur Überprüfung von Aktivitäten, die den Risikoschwellenwert einer Organisation überschreiten. Die Marktgröße für SIM-Swap-Betrugserkennung Software für diese Anwendung wird durch den Bedarf gestützt, hochwertige Aktionen zu schützen, ohne unnötige Schritte zu routinemäßigen Interaktionen hinzuzufügen.
Authentifizierung und Transaktionsrisikobewertung sollen bis 2031 mit einer CAGR von 25,51 % wachsen, unterstützt durch risikoproportionale Authentifizierung. Eine SIM-Prüfung kann bestätigen, ob eine Telefonnummer noch mit der ursprünglichen SIM verknüpft ist, bevor ein Institut ein Einmalpasswort sendet. Orange beschrieb eine Implementierung im Jahr 2026, bei der eine SIM-Swap-API, die mit einem KI-Banking-Agenten verbunden war, hochwertige Zahlungsbestätigungen nach einem kürzlichen SIM-Swap blockierte. Identitätsverifizierung und Prävention von Kontoübernahmen werden zu immer stärker miteinander verbundenen Anwendungsfällen, während europäische Regeln zur digitalen Identität stärkere Authentifizierungsnachweise erfordern. Compliance-Überwachung bleibt eine kleinere Anwendung, aber ihre Rolle könnte sich ausweiten, wenn Betrugsmelderegeln von Organisationen verlangen, nachzuweisen, dass sie Prüfungen bei bestimmten Transaktionsschwellenwerten angewendet haben.

Nach Endnutzer: Banken bilden die Umsatzbasis, während fintech das Tempo vorgibt
Banken und Finanzinstitute machten im Jahr 2025 25,41 % des Endnutzerumsatzes im Markt für SIM-Swap-Betrugserkennung Software aus, den größten Anteil unter den Endnutzern. Ihre Nutzung von SMS-Einmalpasswörtern legt die Nummer des Kunden offen, wenn diese auf eine andere SIM übertragen wird. Konto-zu-Konto-Überweisungen, Kreditauszahlungen und Vermögensverwaltungsereignisse können Angriffe kostspielig machen, während etablierte Betrugsabteilungen auf Echtzeitsignale reagieren können, bevor Gelder freigegeben werden. Ihre Beschaffungsentscheidungen bevorzugen oft Plattformen, die SIM-Ereignisse mit Kundenverhalten, Geräteinformationen und bestehenden Fallverwaltungsprozessen integrieren, die von Betrugsabteilungen genutzt werden. Diese Nachfragebasis versorgt den Markt für SIM-Swap-Betrugserkennung Software mit stabilen Anwendungsfällen, die an hochwertige Finanzaktionen geknüpft sind.
fintech- und Anbieter digitaler Zahlungen sollen bis 2031 mit einer CAGR von 25,61 % wachsen, da ihre mobilgeführten Dienste oft schnelle Kundenakquise mit erheblicher Exposition gegenüber Kontoübernahmen verbinden. Mobilfunknetzbetreiber fungieren sowohl als Nutzer von Betrugstools als auch als Lieferanten von Netzdaten, die von Anbietern von SIM-Swap-Betrugserkennung Software verwendet werden. Subex bietet FraudZap an, das Kontrollen für eSIM- und SIM-Swap-Risiken über Teilnehmerreisen hinweg bereitstellt und den betreiberfokussierten Bedarf an Überwachung demonstriert. E-Commerce-Plattformen wenden Prüfungen bei Anmeldungen und Änderungen der Zahlungsmethode an, während Behörden verwandte Kontrollen in digitale Identitätsprogramme integrieren, um sicheren Bürgerzugang zu ermöglichen. Gesundheitsdienstleister, Versicherer und andere regulierte Organisationen wenden diese Signale auch auf Kundenidentifizierungs- und Betrugsworkflows bei Ansprüchen an, da Nummernentführung zu unbefugten Kontoänderungen über das Bankwesen hinaus führen kann.
Geografische Analyse
Nordamerika machte im Jahr 2025 32,12 % des Marktanteils für SIM-Swap-Betrugserkennung Software aus, unterstützt durch formale Vorschriften, weit verbreitete Akzeptanz von digitalem Banking und etablierte Beschaffungspraktiken für Unternehmenssicherheit. Seit Juli 2024 verlangt FCC 23-95 sichere Authentifizierung vor SIM-Wechseln und Port-Out-Anfragen und schafft damit eine klare Compliance-Anforderung für Betreiber. Im März 2026 beschrieb ATIS, wie standardisierte CAMARA-APIs nordamerikanischen Betreibern ermöglichen können, Betrugsprävention als Informationsdienst statt ausschließlich als Netzwerkfunktion anzubieten. Im März 2026 schlossen Infobip und T-Mobile eine Partnerschaft, die Unternehmenskunden über eine zertifizierte Plattform Zugang zu SIM-Swap- und Nummernverifizierungs-APIs bietet. Im November 2025 schloss EnStream, ein Gemeinschaftsunternehmen von Bell Canada, Rogers und TELUS, eine Partnerschaft mit Proximus Global, um dem kanadischen Bankensektor Dienste zur Betrugsprävention bei Telefonnummern anzubieten.
Europa war im Jahr 2025 die zweitgrößte geografische Region, mit einer Nachfrage, die durch PSD2-Authentifizierungsanforderungen und eIDAS-2.0-Bestimmungen unterstützt wurde. DSGVO-Einwilligungs- und Personendatenanforderungen beeinflussen auch die Bereitstellungspraktiken im Markt für SIM-Swap-Betrugserkennung Software. Im September 2025 führten die vier größten Betreiber des Vereinigten Königreichs KYC-Match-APIs ein, die es Unternehmen ermöglichen, Identitätsdetails mit verifizierten Betreiberdatensätzen abzugleichen, ohne persönliche Informationen zu erhalten. Polen und Griechenland führten Anfang 2026 standardisierte SIM-Swap- und Nummernverifizierungsdienste ein und erweiterten damit den Rollout in Mittel-, Ost- und Südeuropa. Deutschland und Frankreich bleiben wichtige Ländermärkte aufgrund ihrer hohen digitalen Bankvolumina und der großen Anzahl regulierter Finanzinstitute.
Der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 25,21 % wachsen, der schnellsten Wachstumsrate unter allen Regionen. Die Region kombiniert eine große Mobilfunkteilnehmerbasis mit steigender digitaler Zahlungsaktivität und zunehmender Betreiberstandardisierung in Indien, Indonesien, China und Taiwan. Indiens drei führende Betreiber führten 2025 föderalen SIM-Swap- und Nummernverifizierungs-API-Zugang ein. Bis Ende 2025 hatte das Telekommunikationsministerium zwischen 300.000 und 400.000 SIMs wegen Betrugsverdachts gesperrt. China Mobile integrierte CAMARA-standardisierte SIM-Swap- und Gerätewechsel-APIs in seine Betrugserkennungsarchitektur.

Wettbewerbslandschaft
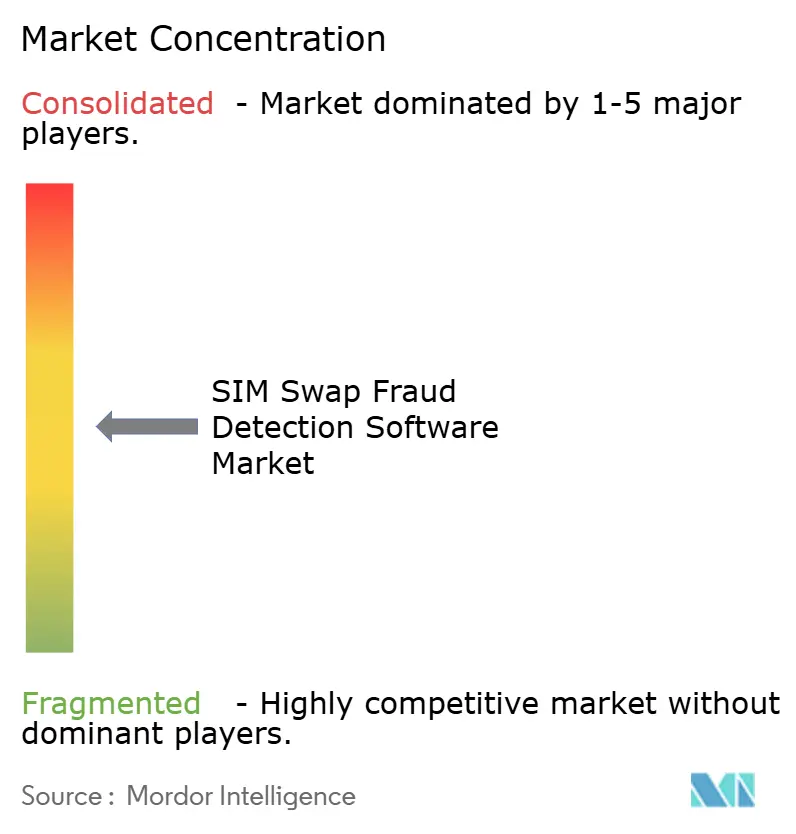
Der Markt für SIM-Swap-Betrugserkennung Software ist mäßig konzentriert unter Kommunikationsanbietern, Datenanalyseanbietern und spezialisierten Telekommunikationssicherheitsanbietern. Proximus Global, LexisNexis Risk Solutions, Experian, TransUnion und Equifax verfügen über Wettbewerbsvorteile durch umfangreiche Datenressourcen und etablierte Unternehmensbeziehungen. Proximus Global vereint BICS SA/NV, Telesign Corporation und Route Mobile unter einer einzigen kommerziellen Struktur. Diese Anbieter können Netzbetreiberinformationen mit Identitäts-, Geräte- und Verhaltensdaten innerhalb eines einzigen Betrugserkennungsprozesses integrieren. Diese Breite ist wichtig für Käufer, die vermeiden möchten, mehrere spezialisierte Tools integrieren zu müssen. Spezialisierte Anbieter und API-Aggregatoren bleiben ebenfalls wichtig, da sie regionale Abdeckungsanforderungen oder spezifische Anwendungsfälle schneller adressieren können.
Der Wettbewerb konzentriert sich zunehmend auf die Fähigkeit, konsistente Betreiberabdeckung und eine zugängliche Integrationsschicht bereitzustellen. Infobip erhielt die GSMA Open Gateway CAMARA-Zertifizierung und schloss im März 2026 eine Partnerschaft mit T-Mobile, wodurch seine Plattform als Hub positioniert wurde, der Unternehmenskunden mit Netzwerk-APIs verbindet. Im Juli 2026 fügte Shush Inc. Infobip als globalen Nachfragepartner hinzu und ermöglichte den Zugang zu stiller Authentifizierung, SIM-Swap-Erkennung und Gerätestatus-Verifizierung auf sechs Kontinenten. Im März 2026 führte TransUnion erweiterte Funktionen für maschinelles Lernen für Geräterisiken ein und berichtete von Verbesserungen bei der Betrugserkennung von bis zu 50 % durch vorgefertigte adaptive Modelle. Während seines Investorenseminars im Mai 2026 beschrieb LexisNexis Risk Solutions Verbesserungen neuronaler Netze für Lebendheitsprüfungen. Diese Entwicklungen zeigen, dass Anbieter SIM-Signale zunehmend als Teil umfassenderer Identitäts- und Betrugssteuerungsplattformen anbieten.
Kleinere Käufer stellen eine Chance für Anbieter dar, die nutzungsbasierten Zugang ohne wesentliche Mindestverbindlichkeiten anbieten. Die eSIM-Akzeptanz schafft einen eigenständigen Risikobereich, da eingebettete SIM-Wechsel möglicherweise Kontrollen erfordern, die ältere Plattformen ursprünglich nicht adressierten. Subex hat diesen Bedarf durch seine FraudZap-Tools für MVNOs und regionale Netzbetreiber gezielt angesprochen. Die Betreiberbereitschaft schränkt die Wettbewerbsreichweite in Teilen Südasiens, ASEAN und Sub-Sahara-Afrikas weiterhin ein. Die Kombination von Verhaltenssignalen mit SIM-Prüfungen kann jedoch Falsch-positive Ergebnisse bei sensiblen Kundeninteraktionen reduzieren. Der Markt für SIM-Swap-Betrugserkennung Software belohnt daher sowohl breiten Netzwerkzugang als auch genaue Entscheidungsfähigkeiten. Die Wettbewerbslandschaft bleibt aktiv, da standardisierte APIs den Datenzugang verbessern und gleichzeitig die Bedeutung von Ausführungsqualität, zuverlässigem Kundensupport, regionaler Abdeckung und zeitnaher Implementierung für Unternehmenskäufer in regulierten Kundenreisen erhöhen.
Marktführer in der Branche für SIM-Swap-Betrugserkennung Software
LexisNexis Risk Solutions Inc.
Equifax Inc.
Experian plc
TransUnion
Telesign Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: TIM Brazil gab bekannt, dass bis Juni 2026 mehr als 80 Millionen Abfragen seiner GSMA Open Gateway-APIs durchgeführt wurden, wobei die SIM-Swap-Erkennung zu den 7 kommerziell aktiven Diensten gehörte. Der Meilenstein signalisiert, dass Betreiber-Betrugs-APIs in Südamerika vom Pilotmaßstab auf den Produktionsmaßstab kommerzieller Bereitstellungen übergehen, wobei TIM auch eine Partnerschaft mit Aduna formalisierte, um die globale API-Kommerzialisierung zu beschleunigen.
- Juli 2026: Shush Inc., ein US-amerikanischer Innovator für Authentifizierung und Betrugsprävention auf Netzbetreiberniveau, begrüßte Infobip als globalen Nachfragepartner. Im Rahmen der Vereinbarung integriert Infobip die Shush Sherlock-Plattform in seinen Kommunikations-Stack und bietet Unternehmenskunden auf 6 Kontinenten Zugang zu stiller Authentifizierung, SIM-Swap-Erkennung und Gerätestatus-Verifizierung über GSMA Open Gateway-konforme APIs.
- April 2026: Nigerias Zentralbank (CBN) und die Nigerianische Kommunikationskommission (NCC) unterzeichneten ein Memorandum of Understanding zur Einführung des Telecom Identity Risk Management System (TIRMS), eines Echtzeit-Datenaustauschportals, das es Banken ermöglicht, den SIM-Swap-, Nummernrecycling- und Sperrstatus vor der Genehmigung von Transaktionen abzufragen. Die Vereinbarung adressiert direkt geschätzte Verluste durch Finanzbetrug in Höhe von 320 Milliarden NGN (195 Millionen USD) in den vorangegangenen 2 Jahren.
- März 2026: Infobip und T-Mobile kündigten eine Go-to-Market-Partnerschaft an, um T-Mobile-Netzwerk-APIs, einschließlich SIM-Swap und Nummernverifizierung, über Infobips GSMA Open Gateway-zertifizierte Plattform an Unternehmenskunden bereitzustellen und damit Betrugserkennungsinformationen auf Netzbetreiberniveau unter einer zertifizierten, standardisierten Integrationsschicht an Unternehmenskäufer in Nordamerika zu liefern.


Globaler Berichtsumfang für den Markt für SIM-Swap-Betrugserkennung Software
Der Bericht über den Markt für SIM-Swap-Betrugserkennung Software ist segmentiert nach Komponente (Software und Dienstleistungen), Bereitstellungsmodus (Cloud und On-Premises), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Anwendung (Betrugserkennung und -prävention, Identitätsverifizierung, Prävention von Kontoübernahmen, Authentifizierung und Transaktionsrisikobewertung sowie Compliance-Überwachung), Endnutzer (Mobilfunknetzbetreiber, Banken und Finanzinstitute, fintech- und Anbieter digitaler Zahlungen, E-Commerce und Marktplätze, Behörden und öffentlicher Sektor sowie Gesundheitswesen, Versicherungen und andere regulierte Unternehmen) sowie Geografie (Nordamerika, Europa, Südamerika, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Software |
| Dienstleistungen |
| Cloud |
| On-Premises |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Betrugserkennung und -prävention |
| Identitätsverifizierung |
| Prävention von Kontoübernahmen |
| Authentifizierung und Transaktionsrisikobewertung |
| Compliance-Überwachung |
| Mobilfunknetzbetreiber |
| Banken und Finanzinstitute |
| fintech- und Anbieter digitaler Zahlungen |
| E-Commerce und Marktplätze |
| Behörden und öffentlicher Sektor |
| Gesundheitswesen, Versicherungen und andere regulierte Unternehmen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Indien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Komponente | Software | |
| Dienstleistungen | ||
| Nach Bereitstellungsmodus | Cloud | |
| On-Premises | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Anwendung | Betrugserkennung und -prävention | |
| Identitätsverifizierung | ||
| Prävention von Kontoübernahmen | ||
| Authentifizierung und Transaktionsrisikobewertung | ||
| Compliance-Überwachung | ||
| Nach Endnutzer | Mobilfunknetzbetreiber | |
| Banken und Finanzinstitute | ||
| fintech- und Anbieter digitaler Zahlungen | ||
| E-Commerce und Marktplätze | ||
| Behörden und öffentlicher Sektor | ||
| Gesundheitswesen, Versicherungen und andere regulierte Unternehmen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Indien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für SIM-Swap-Betrugserkennung Software?
Der Markt für SIM-Swap-Betrugserkennung Software wurde im Jahr 2025 auf 15,84 Milliarden USD geschätzt und wird im Jahr 2026 auf 19,39 Milliarden USD geschätzt. Es wird prognostiziert, dass er bis 2031 55,37 Milliarden USD erreichen wird.
Was treibt die Nachfrage nach SIM-Swap-Erkennungssoftware an?
Zunehmende SIM-Swaps, Mobile-Banking-Aktivitäten, standardisierte Netzbetreiber-APIs und Vorschriften für sichere SIM-Wechsel erweitern die Nachfrage nach mobilen Echtzeit-Risikoprüfungen.
Welche Komponente hält den größten Anteil?
Software hielt im Jahr 2025 62,13 % des Umsatzes, da sie Netzbetreiber- und Transaktionssignale in großem Maßstab verarbeiten und aktualisiert werden kann, wenn sich Betrugsmuster ändern.
Welches Bereitstellungsmodell wächst am schnellsten?
Die Cloud-Bereitstellung hielt im Jahr 2025 61,43 % des Umsatzes und soll bis 2031 mit einer CAGR von 25,11 % wachsen.
Welche Endnutzer nehmen diese Tools am schnellsten an?
fintech- und Anbieter digitaler Zahlungen sollen bis 2031 mit einer CAGR von 25,61 % wachsen, da mobilgeführte Dienste einer erheblichen Exposition gegenüber Kontoübernahmen ausgesetzt sind.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 25,21 % wachsen, unterstützt durch mobile Skalierung, digitale Zahlungen und Standardisierung von Betreiber-APIs.
Seite zuletzt aktualisiert am:



