
Tamaño y Participación del Mercado de Hilo de Seda
Análisis del Mercado de Hilo de Seda por Mordor Intelligence
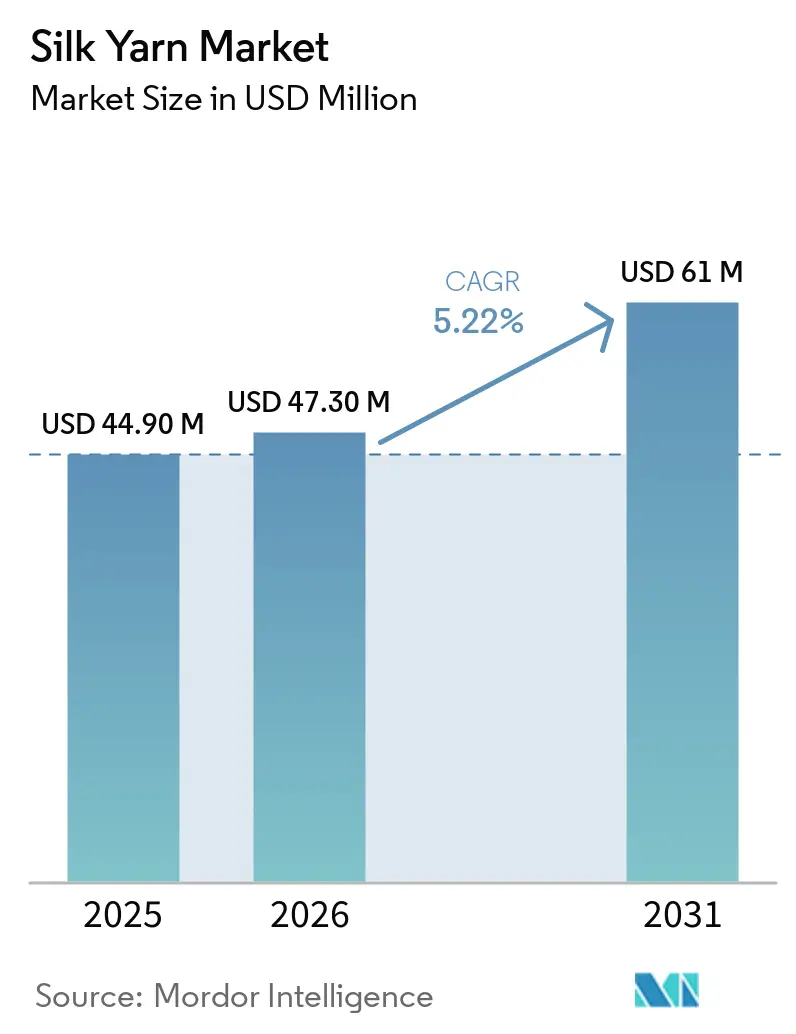
Se proyecta que el tamaño del mercado de hilo de seda se expanda desde USD 44,9 millones en 2025 y USD 47,3 millones en 2026 hasta USD 61,0 millones en 2031, registrando una CAGR del 5,22% entre 2026 y 2031. Este crecimiento está impulsado por el creciente enfoque en segmentos de alto valor, como el hilo de araña bioingeniado, los filamentos de grado médico y las cadenas de suministro validadas digitalmente. Se proyecta que la región Asia-Pacífico mantenga la mayor parte de la producción en 2025, mientras que América del Sur emerge como un actor clave, con empresas como Spiber y Suzano expandiendo su producción de polímeros de proteína fermentada. El mercado exhibe una estructura dual, donde el devanado tradicional de morera coexiste con la producción basada en fermentación para aplicaciones en las industrias aeroespacial y de dispositivos médicos implantables. La demanda de textiles de lujo se ha recuperado, las aplicaciones biomédicas están creciendo y los requisitos de trazabilidad están habilitando precios premium. Sin embargo, desafíos como el aumento de los costos de los capullos en bruto y las fluctuaciones de rendimiento inducidas por el clima continúan presionando los márgenes de beneficio en el mercado de hilo de seda.
Conclusiones Clave del Informe
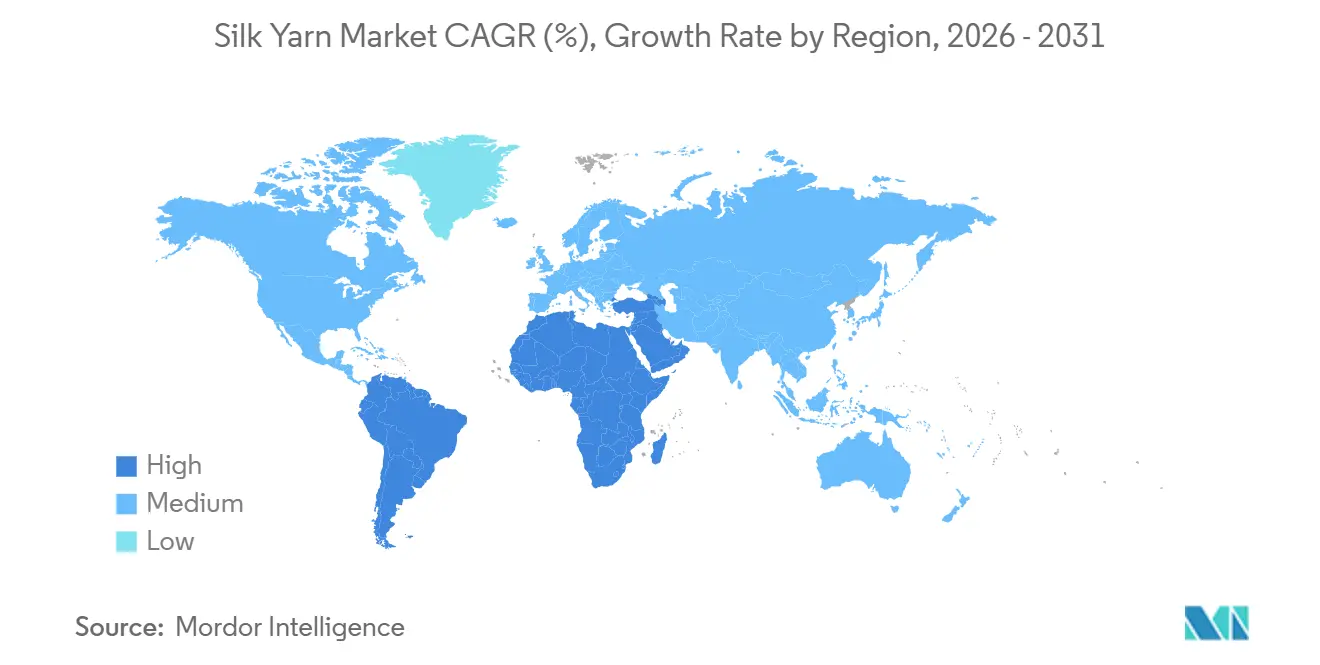
- Por geografía, Asia-Pacífico capturó el 78% de la participación del mercado de hilo de seda en 2025, mientras que se prevé que América del Sur crezca a una CAGR del 7,8% durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La recuperación del sector textil de lujo impulsa la demanda de capullos en la puerta de la granja | +1.70% | Centros de lujo de Europa y América del Norte | Corto plazo (≤ 2 años) |
| Creciente tendencia del consumidor hacia fibras naturales y biodegradables | +1.40% | Global, más fuerte en Europa y América del Norte | Mediano plazo (2-4 años) |
| Incentivos gubernamentales para la modernización de la sericicultura | +1.10% | Asia-Pacífico dominante, programas emergentes en Oriente Medio y África | Largo plazo (≥ 4 años) |
| Avances en seda de araña bioingeniada que amplían las mezclas de hilo | +1.00% | I+D en América del Norte y Europa, escalado en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Plataformas digitales de trazabilidad de la granja al carrete | +0.90% | Impulso regulatorio en Europa, despliegue de proveedores en Asia-Pacífico | Mediano plazo (2-4 años) |
| Programas de créditos de carbono para plantaciones de morera | +0.70% | Asia-Pacífico y América del Sur lideran, África emergente | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Recuperación del Sector Textil de Lujo Impulsa la Demanda de Capullos en la Puerta de la Granja
El gasto de personas con alto patrimonio neto en tejidos de herencia experimentó una recuperación en 2024-2025, con FENDI reportando que el 67% de su seda cumplía con los criterios de sostenibilidad, un aumento desde el 54% en 2023[1]. Las marcas de lujo aprovechan las historias de procedencia para justificar los márgenes de precio, protegiendo las telas de filamento premium de la competencia con alternativas sintéticas. En 2025, Stella McCartney probó las bufandas Microsilk de Bolt Threads, demostrando que los mensajes de libre crueldad mejoran la disposición a pagar de los consumidores. Las auditorías de la cadena de suministro bajo los estándares de materias primas 2025 de Kering descalificaron aproximadamente al 40% de los proveedores chinos tradicionales, impulsando una mayor demanda de devanadores certificados. Los precios de los capullos en la puerta de la granja en Zhejiang aumentaron un 18% interanual en 2024, reflejando las presiones de adquisición impulsadas por el cumplimiento de ESG. Las marcas que aseguran contratos plurianuales se benefician de la estabilidad de inventario y precios, lo que respalda las inversiones upstream en alimentación de calidad y control de enfermedades.
Creciente Tendencia del Consumidor hacia Fibras Naturales y Biodegradables
Las preocupaciones sobre los microplásticos están acelerando un alejamiento del poliéster, particularmente en categorías de contacto con la piel como la ropa deportiva. La seda ofrece biodegradabilidad completa en un plazo relativamente corto en comparación con los sintéticos, alineándose con las regulaciones de circularidad en los principales mercados. La debilidad de la demanda de fibras celulósicas y la salida de un competidor de celulósicos reciclados han redirigido las inversiones en sostenibilidad hacia proyectos de valorización de residuos de seda. Los estudios destacan un potencial significativo para monetizar los subproductos del capullo, mejorando las oportunidades de ingresos para los productores. Si bien persisten las brechas de precios entre la seda y los sintéticos, lo que limita la penetración a los segmentos de ropa premium, la innovación y los incentivos de circularidad están fortaleciendo la posición de la seda en el panorama de la moda sostenible.
Incentivos Gubernamentales para la Modernización de la Sericicultura
El programa Silk Samagra-2 de India asignó USD 129 millones (Rs 1.074,94 crore) hasta marzo de 2025 para el despliegue de máquinas de devanado automático, que reducen los requisitos de mano de obra en un 60% y logran una uniformidad del hilo dentro de un coeficiente de variación del 3%[2]. En China, provincias como Zhejiang y Sichuan subvencionan el 50% de los costos de equipos mecanizados, acelerando la transición desde los charkas operados manualmente. Sin embargo, la adopción de la mecanización sigue siendo inferior al 10% entre las unidades indias, principalmente debido al pequeño tamaño promedio de las granjas de 0,5 hectáreas y el acceso limitado al crédito. En las áreas donde se ha implementado la mecanización, los márgenes de EBITDA han aumentado entre 300 y 500 puntos básicos, atrayendo el interés del capital privado en iniciativas de consolidación a nivel de clúster.
Avances en Seda de Araña Bioingeniada que Amplían las Mezclas de Hilo
Los avances impulsados por la biotecnología en la innovación de la seda están progresando rápidamente, con empresas que utilizan producción recombinante y métodos transgénicos para reducir costos y mejorar las propiedades de rendimiento. Las asociaciones colaborativas y las inversiones están facilitando el desarrollo de hilos híbridos que fusionan las cualidades estéticas de la seda de morera con la resistencia de la seda de araña, atendiendo aplicaciones en los sectores aeroespacial y de defensa. Sin embargo, los importantes requisitos de capital para la infraestructura de fermentación y las incertidumbres en torno a los marcos regulatorios de etiquetado limitan la entrada al mercado a especialistas bien financiados. A pesar de estos desafíos, las tendencias de sostenibilidad y rendimiento continúan impulsando el crecimiento del mercado.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de capullos y mano de obra frente al filamento sintético | -1.3% | Centros de producción de Asia-Pacífico, comparación de costos global | Corto plazo (≤ 2 años) |
| Brotes de enfermedades inducidos por el clima que reducen el rendimiento | -1.0% | Núcleo de Asia-Pacífico, África y Oriente Medio en aumento | Mediano plazo (2-4 años) |
| Base de agricultores fragmentada que limita la consistencia de la calidad | -0.9% | Asia-Pacífico dominante, primeros participantes en África | Largo plazo (≥ 4 años) |
| Competencia de celulósicos reciclados y sustitutos de bio-nylon | -0.7% | Presión de sustitución en Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capullos y Mano de Obra frente al Filamento Sintético
La seda en bruto tenía un precio de USD 48 por kilogramo en Jiangsu durante el tercer trimestre de 2024, reflejando un aumento del 22% en comparación con 2023, ya que el estrés térmico redujo los volúmenes de producción de capullos[3]. A principios de 2025, los precios del hilo de filamento de poliéster en India promediaron entre USD 1,80 y USD 2,00 por kilogramo, manteniendo el hilo de seda como un producto premium. Los salarios de devanado manual han aumentado en los últimos años, reduciendo los márgenes de beneficio para los pequeños operadores, aunque el alcance varía según la región. Si bien las máquinas de devanado automático pueden reducir sustancialmente las necesidades de mano de obra, sus altos costos iniciales y un período de recuperación de aproximadamente cinco años siguen siendo barreras significativas para la adopción por parte de pequeñas granjas que carecen de acceso a financiamiento subsidiado.
Brotes de Enfermedades Inducidos por el Clima que Reducen el Rendimiento
Los brotes de pebrina resultaron en la pérdida de hasta el 40% de los capullos en Karnataka y Andhra Pradesh en 2024, lo que requirió la importación de capullos de China y Uzbekistán a costos más elevados. Las tasas de mortalidad se duplican cuando las temperaturas superan los 30°C durante tres días consecutivos, mientras que las temporadas de monzón prolongadas contribuyen a las infestaciones fúngicas. En 2024, Tailandia asignó USD 8 millones para sistemas de alerta temprana. Sin embargo, la prevención efectiva sigue siendo un desafío hasta que los gusanos de seda resistentes a enfermedades se desplieguen a gran escala, lo que podría ocurrir después de 2028.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis Geográfico
Mercado de Hilo de Seda de Asia-Pacífico
La región Asia-Pacífico representa el 78% de la producción mundial de seda, principalmente debido a la extensa cultivo de morera de China y el alto rendimiento de capullos. India está trabajando para modernizar su industria sericícola mediante la mecanización, a pesar de los desafíos continuos relacionados con las enfermedades. Otros países de la región, incluidos Tailandia y Uzbekistán, están mejorando la vigilancia de enfermedades y actualizando la infraestructura. Además, las empresas de biotecnología de Japón están aprovechando las instalaciones en el Sudeste Asiático para producir seda a base de proteínas para los mercados de exportación.
Mercado de Hilo de Seda de Europa
Europa ocupa una posición de nicho en el mercado de la seda, con la región de Como en Italia como su núcleo. Las próximas regulaciones de trazabilidad digital beneficiarán a los segmentos premium. Alemania y el Reino Unido actúan principalmente como centros de distribución para la sastrería a medida y las aplicaciones de lujo, consolidando el papel de la región en las cadenas de suministro de moda de alta gama.
Mercado de Hilo de Seda de las Américas y MEA
América del Norte y América del Sur se identifican como regiones de crecimiento emergente. América del Norte se centra en el desarrollo de seda de grado médico y los mercados artesanales. América del Sur, con una CAGR del 7,8%, es la región de más rápido crecimiento, impulsada por colaboraciones entre empresas de biotecnología y productores de proteínas vegetales para fomentar la innovación. En Oriente Medio y África, los programas para pequeños agricultores en países como Kenia, Etiopía y Túnez están avanzando. Sin embargo, los niveles de producción siguen siendo limitados en comparación con los de la región Asia-Pacífico. Si bien las marcas están explorando oportunidades de acercamiento geográfico para la diversificación geopolítica, Asia-Pacífico continúa liderando la producción mundial de seda.
Panorama regulatorio
El hilo de seda y los productos relacionados se rigen en el comercio internacional por el Capítulo 50 del SA (que incluye las partidas de hilo de seda 5004 a 5006), lo que respalda una clasificación aduanera coherente en los principales mercados importadores, como Canadá (Arancel Aduanero de la CBSA 2026) y el Reino Unido (Arancel Integrado en Línea del Reino Unido). Más allá de la clasificación comercial, los requisitos de calidad y conformidad se están reforzando mediante normas nacionales y sectoriales en los principales países productores.
En China, las normas nacionales actualizadas proporcionan puntos de referencia de cumplimiento a más corto plazo para el control de calidad ascendente, incluida la GB/T 45294-2025 para la evaluación de la calidad de la seda de los capullos de gusano de seda (vigente desde el 1 de septiembre de 2025). A nivel internacional, la Comisión Internacional de Sericultura (ISC) y la Unión Internacional de la Seda (ISU) están trabajando en una normalización vinculada a la sostenibilidad, incluidos flujos de trabajo orientados al ACV. La conferencia de la ISC programada para el 23-27 de noviembre de 2026 en Chennai también pone de relieve cómo la coordinación intergubernamental está determinando la forma en que se fundamentan las afirmaciones sobre procedencia y aspectos ambientales en las cadenas de suministro de seda.
Panorama Competitivo
Los líderes regionales en el mercado de la seda mantienen ventajas competitivas a través de la integración vertical, gestionando todo el proceso desde el abastecimiento de capullos hasta la producción de hilo terminado. Este enfoque les permite alcanzar márgenes de beneficio más elevados en comparación con los devanadores más pequeños que dependen de compras de capullos en el mercado spot. En Asia-Pacífico, los clústeres de producción en China e India dominan la fabricación tradicional de seda, mientras que el distrito de Como en Italia actúa como centro del segmento de seda de lujo en Europa. Estos actores clave invierten cada vez más en automatización y trazabilidad para alinearse con los requisitos cambiantes de cumplimiento normativo y sostenibilidad.
Los innovadores en seda bioingeniada, incluidos AMSilk, Spiber y Kraig Biocraft, están transformando el panorama competitivo al eludir la sericicultura tradicional. Se centran en aplicaciones de alto valor en sectores como dispositivos médicos, aeroespacial y textiles de defensa, aprovechando propiedades avanzadas de los materiales y soluciones orientadas al rendimiento. Esto los posiciona como disruptores en áreas donde la seda convencional no puede competir eficazmente.
Las oportunidades emergentes en el mercado de la seda incluyen la utilización de flujos de residuos de seda y la incorporación de trazadores digitales o criptográficos para cumplir con los estándares de auditoría de ESG (Medio Ambiente, Social y Gobernanza) y lujo. La mecanización es un diferenciador clave, particularmente en regiones como India, donde los primeros adoptantes logran importantes eficiencias laborales. Los requisitos regulatorios de trazabilidad, particularmente en mercados como la UE, se proyecta que impulsen la consolidación de la industria, ya que los molinos con escaso capital enfrentan desafíos para financiar el cumplimiento y las actualizaciones tecnológicas.
Oportunidades de mercado y perspectivas futuras
La modernización y la creación de capacidad respaldadas por el gobierno ofrecen espacio en blanco para una calidad de hilo más alta y consistente, y para escalar cadenas de suministro conformes. En India, Silk Samagra-2 (Ministerio de Textiles) continúa anclando la mecanización y la mejora de capacidades, y los nuevos anuncios de 2026 amplían este impulso: el Ministerio de Textiles esbozó un plan con un fondo de 1.000 crore de INR para elevar la producción de seda cruda a 44.500 toneladas en el ejercicio fiscal 2027 y alcanzar una productividad objetivo de 116 kg por hectárea. La Junta Central de la Seda también reiteró el objetivo de ampliar el valor de la cadena de valor de la seda de India de 55.000 crore de INR a 1,10,000 crore de INR para 2030 mediante la expansión de tierras, mejoras de productividad y mecanización. En conjunto, estos programas ofrecen a los devanadores y fabricantes de hilo una vía más clara para invertir en devanado automático y control de calidad, algo que los compradores premium exigen cada vez más.
Un segundo ámbito de oportunidad radica en la integración vertical específica por región y variedad, y en las líneas de hilo especializado, donde las misiones públicas y los proyectos de clústeres reducen las barreras al procesamiento moderno. Mission Senehjori en Assam (lanzada en junio de 2026) se estructura en torno a una inversión de 411 crore de INR para establecer cinco unidades modernas de devanado y una unidad dedicada de hilo de seda hilada para 2028, y Jammu y Kashmir anunció planes (junio de 2026) para adoptar un modelo de vivero privado de morera basado en el de Uttarakhand. Junto a estas iniciativas del lado de la sericultura, el alcance del informe también incluye fibras proteicas bioingenierizadas y especializadas, como las vías de proteína fermentada y recombinante. Los usos finales en moda y aplicaciones técnicas ya están validando nuevos formatos de hilo y expectativas de trazabilidad, lo que respalda un posicionamiento premium para cadenas de suministro certificadas y validadas digitalmente.
Desarrollos recientes de la industria en Mercado de Hilo de Seda
- Junio de 2026: Kraig Biocraft Laboratories informó de la finalización de su mayor ciclo de producción hasta la fecha, produciendo casi 2,5 toneladas métricas de capullos de seda de araña recombinante. Este hito de producción respalda la ampliación práctica de escala para materias primas de seda no tradicionales orientadas a aplicaciones basadas en el rendimiento y la sostenibilidad, más allá de la seda de morera convencional.
- Septiembre de 2025: AMSilk obtuvo 55 millones de USD para ampliar la capacidad de biorreactores en Eslovaquia con el fin de reducir el costo de la producción de seda recombinante. La financiación respalda un suministro mayor y más consistente de fibras de seda de base biológica y aumenta la presión competitiva sobre las cadenas de suministro tradicionales en los segmentos premium y técnicos.
- Abril de 2024: Kraig Biocraft Laboratories anunció que había completado con éxito la producción de capullos recombinantes a partir de ensayos de primavera. Los resultados del ensayo ayudan a reducir el riesgo de comercialización de insumos de seda diseñados, respaldando programas de desarrollo de hilo aguas abajo en aplicaciones textiles de lujo y especializadas.
Mercado de Hilo de Seda Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca el valor del hilo de seda vendido para su posterior procesamiento en textiles y usos relacionados, contabilizado en el punto en que el hilo se comercializa como producto de hilo e informado en USD.
Exclusiones del alcance: Este dimensionamiento no incluye telas de seda terminadas, prendas de vestir ni márgenes minoristas posteriores más allá de la etapa del hilo.
Descripción General de la Segmentación
- Por Geografía
- América del Norte
- Estados Unidos
- Análisis de Producción (Área Cosechada, Rendimiento, Volumen de Producción)
- Análisis de Consumo (Valor y Volumen)
- Análisis del Mercado de Importaciones (Valor, Volumen, Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor, Volumen, Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Canadá
- Análisis de Producción (Área Cosechada, Rendimiento, Volumen de Producción)
- Análisis de Consumo (Valor y Volumen)
- Análisis del Mercado de Importaciones (Valor, Volumen, Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor, Volumen, Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Estados Unidos
- América del Sur
- Brasil
- Análisis de Producción (Área Cosechada, Rendimiento, Volumen de Producción)
- Análisis de Consumo (Valor y Volumen)
- Análisis del Mercado de Importaciones (Valor, Volumen, Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor, Volumen, Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Argentina
- Análisis de Producción (Área Cosechada, Rendimiento, Volumen de Producción)
- Análisis de Consumo (Valor y Volumen)
- Análisis del Mercado de Importaciones (Valor, Volumen, Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor, Volumen, Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Brasil
- Europa
- Italia
- Análisis de Producción (Área Cosechada, Rendimiento, Volumen de Producción)
- Análisis de Consumo (Valor y Volumen)
- Análisis del Mercado de Importaciones (Valor, Volumen, Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor, Volumen, Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Alemania
- Análisis de Producción (Área Cosechada, Rendimiento, Volumen de Producción)
- Análisis de Consumo (Valor y Volumen)
- Análisis del Mercado de Importaciones (Valor, Volumen, Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor, Volumen, Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Reino Unido
- Análisis de Producción (Área Cosechada, Rendimiento, Volumen de Producción)
- Análisis de Consumo (Valor y Volumen)
- Análisis del Mercado de Importaciones (Valor, Volumen, Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor, Volumen, Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Italia
- Asia-Pacífico
- China
- Análisis de Producción (Área Cosechada, Rendimiento, Volumen de Producción)
- Análisis de Consumo (Valor y Volumen)
- Análisis del Mercado de Importaciones (Valor, Volumen, Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor, Volumen, Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- India
- Análisis de Producción (Área Cosechada, Rendimiento, Volumen de Producción)
- Análisis de Consumo (Valor y Volumen)
- Análisis del Mercado de Importaciones (Valor, Volumen, Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor, Volumen, Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Tailandia
- Análisis de Producción (Área Cosechada, Rendimiento, Volumen de Producción)
- Análisis de Consumo (Valor y Volumen)
- Análisis del Mercado de Importaciones (Valor, Volumen, Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor, Volumen, Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Uzbekistán
- Análisis de Producción (Área Cosechada, Rendimiento, Volumen de Producción)
- Análisis de Consumo (Valor y Volumen)
- Análisis del Mercado de Importaciones (Valor, Volumen, Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor, Volumen, Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- China
- Oriente Medio
- Turquía
- Análisis de Producción (Área Cosechada, Rendimiento, Volumen de Producción)
- Análisis de Consumo (Valor y Volumen)
- Análisis del Mercado de Importaciones (Valor, Volumen, Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor, Volumen, Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Arabia Saudita
- Análisis de Producción (Área Cosechada, Rendimiento, Volumen de Producción)
- Análisis de Consumo (Valor y Volumen)
- Análisis del Mercado de Importaciones (Valor, Volumen, Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor, Volumen, Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Turquía
- África
- Etiopía
- Análisis de Producción (Área Cosechada, Rendimiento, Volumen de Producción)
- Análisis de Consumo (Valor y Volumen)
- Análisis del Mercado de Importaciones (Valor, Volumen, Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor, Volumen, Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Egipto
- Análisis de Producción (Área Cosechada, Rendimiento, Volumen de Producción)
- Análisis de Consumo (Valor y Volumen)
- Análisis del Mercado de Importaciones (Valor, Volumen, Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor, Volumen, Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Etiopía
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la estructura base de la oferta, la demanda y los precios, y luego para mantener los supuestos realistas mediante su verificación cruzada con señales públicas. Nos apoyamos en estadísticas oficiales de producción y comercio donde estuvieron disponibles, y las utilizamos para comprender dónde se fabrica el hilo, hacia dónde se envía y cómo evolucionan los precios a lo largo del tiempo.
Las fuentes públicas que ayudaron a estructurar el modelo incluyen estadísticas de comercio al estilo de UN Comtrade, publicaciones de aduanas nacionales y ministerios textiles, series agrícolas y relacionadas con capullos al estilo de FAOSTAT donde resultaron pertinentes, indicadores macroeconómicos del Banco Mundial, y revistas académicas revisadas por pares sobre textiles y fibras que abordan el procesamiento y rendimiento de la seda. También consultamos informes anuales de empresas y presentaciones para inversores, sitios web de asociaciones textiles y de confección, y cobertura periodística de fuentes reconocidas para validar adiciones de capacidad, cambios en la demanda y comentarios sobre precios. Para elementos de difícil recopilación, como patrones de envío y actividad de patentes, complementamos con suscripciones de pago que cubren vistas de comercio a nivel de envío y bases de datos de patentes. Estas fuentes de investigación documental no son exhaustivas, y se utilizaron muchos otros materiales públicos para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en verificar lo que los datos documentales no podían explicar completamente, especialmente la combinación de grados de hilo, el comportamiento típico de los precios contractuales y qué proporción de la producción se vende como hilo frente a la que se convierte internamente. Conversamos con participantes a lo largo de toda la cadena de procesamiento del capullo al hilo, comerciantes y usuarios textiles intermedios, y utilizamos sus aportaciones para verificar la coherencia de los flujos comerciales, la utilización y los rangos de precios realistas en las regiones clave (APAC, EMEA y las Américas).
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 12% | APAC: 46% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 32% | EMEA: 34% |
| Actores más pequeños: 16% | Gerentes: 56% | Américas: 20% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comenzó con una construcción de arriba hacia abajo en la que los datos de producción y comercio se utilizaron para reconstruir el conjunto de valor de hilo direccionable por región, que luego se convirtió a USD utilizando tipos de cambio promedio anuales consistentes. Para mantener los totales fundamentados, los resultados se corroboraron con verificaciones selectivas de abajo hacia arriba, como cotizaciones de precios de proveedores muestreados, producción típica de hilo por unidad de ingesta de capullos y verificaciones de canal sobre los volúmenes que circulan por las principales rutas comerciales.
Los insumos más relevantes en este mercado incluyeron la disponibilidad de capullos de morera y los patrones de rendimiento, la utilización de la capacidad de devanado e hilado, los volúmenes de importación y exportación de categorías de hilo de seda, las tendencias de precios mayoristas para recuentos de hilo comunes, y la proporción de hilo absorbida por la fabricación de prendas de vestir y textiles para el hogar en los países clave. Cuando una serie de datos presentaba lagunas, se utilizó una interpolación conservadora basada en años cercanos y estadísticas espejo de comercio, y luego se volvió a evaluar el impacto en el total final.
Para el pronóstico, se utilizó un análisis de escenarios respaldado por suavizado de tendencias, donde los valores futuros fueron guiados por la estabilidad esperada del suministro de capullos, las adiciones de capacidad y las expectativas de movimiento de precios discutidas por los encuestados del sector. Los supuestos se ajustaron cuando múltiples señales entraron en conflicto, como cuando el valor comercial aumentó pero los volúmenes se mantuvieron estables, lo que generalmente apunta a efectos de precios que deben modelarse explícitamente.
Ciclo de Validación y Actualización de Datos
La validación se realizó mediante triangulación de señales de oferta, señales de demanda y señales de precios, de modo que el valor de mercado no dependa de un único punto de datos. Comparamos los totales modelados con verificaciones independientes, como los balances comerciales regionales, los rangos de precio por tonelada implícitos en los valores aduaneros y la dirección de los indicadores de producción textil, e investigamos cualquier variación significativa antes de la aprobación final.
Se sigue un proceso de revisión interna de múltiples etapas en el que se verifican nuevamente los supuestos, se auditan los cálculos y se explican o corrigen los valores atípicos. Si ocurre un evento material, como un shock abrupto en el precio de los capullos o una interrupción importante de la capacidad, se vuelve a contactar a las fuentes para confirmar qué cambió y se actualiza el modelo en consecuencia. Los informes se actualizan anualmente y, antes de la entrega, un analista realiza una revisión final para que los clientes reciban la vista actualizada más reciente.
Tamaño del Mercado de Hilo de Seda de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el hilo de seda pueden parecer muy dispares, incluso cuando se refieren al mismo tema general, porque el límite del producto y la forma en que se contabiliza el valor no siempre son los mismos. Las diferencias también provienen de cómo se convierten los valores comerciales a USD, si los precios se toman a nivel de productor o en una etapa posterior de la cadena, y con qué frecuencia se actualizan los supuestos.
Los principales factores de divergencia en el hilo de seda suelen estar relacionados con qué se incluye como hilo, especialmente cuando algunas fuentes agrupan el hilo hilado a partir de residuos de seda, las categorías de hilo de seda o incluso los textiles de seda más amplios en una sola cifra. Otro factor es la lógica de precios, ya que el uso de puntos de precio similares a los minoristas o un crecimiento agresivo de los precios puede inflar el valor rápidamente, mientras que una visión más conservadora puede mantener los precios más cercanos a los rangos mayoristas observados. El momento también importa, porque las elecciones del tipo de cambio y la conversión del promedio anual frente al spot pueden desplazar los totales en USD para un mercado concentrado en unos pocos países productores.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 44,90 millones de USD (2025) | |
| Global Research House A | 1.087,20 millones de USD (2025) | Esta cifra se presenta específicamente para el hilo de seda hilado, lo que puede incorporar un alcance de hilo hilado más amplio y un conjunto de precios diferente al de una visión exclusiva del hilo de seda en general, y suele modelarse con una cobertura de aplicaciones más amplia y supuestos de horizonte más largo. |
| Trade Intelligence Publisher B | 17.100,00 millones de USD (2024) | Esta estimación incluye explícitamente el hilo de seda junto con el hilo hilado a partir de residuos de seda y categorías de informes relacionadas, y también refleja los ingresos de productores e importadores de una manera que puede capturar una cesta de productos más amplia que una definición de hilo de seda puro. |
La tabla muestra una amplia dispersión que se explica principalmente por el alcance, y en el modelo de Mordor Intelligence el valor se limita al hilo de seda en la etapa del hilo, en lugar de agrupar el hilo hilado a partir de residuos de seda o artículos de seda más amplios. Cuando la definición se mantiene consistente y luego se verifica con el valor comercial por tonelada y los rangos de precios mayoristas, el resultado se vuelve más fácil de rastrear y repetir año tras año.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de hilo de seda en 2031?
El tamaño del mercado alcanzará USD 61,0 millones en 2031 basándose en una CAGR del 5,22% desde 2026.
¿Qué región está expandiéndose más rápido?
América del Sur registra una CAGR del 7,8% hasta 2031, impulsada por el proyecto de proteína fermentada de Spiber con Suzano.
¿Por qué están aumentando las aplicaciones médicas?
La degradación predecible y la intensa actividad de patentes impulsan el hilo médico y biomédico.
¿Qué mantiene altos los precios de la seda?
La escasez de capullos y el aumento de los salarios rurales elevan los precios de la seda en bruto, superando ampliamente los costos del poliéster.