
Tamanho e Participação do Mercado de Transporte Marítimo de Curta Distância e Contêineres Feeder
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 40.67 Bilhões de dólares |
| Tamanho do Mercado (2032) | 47.90 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.33 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
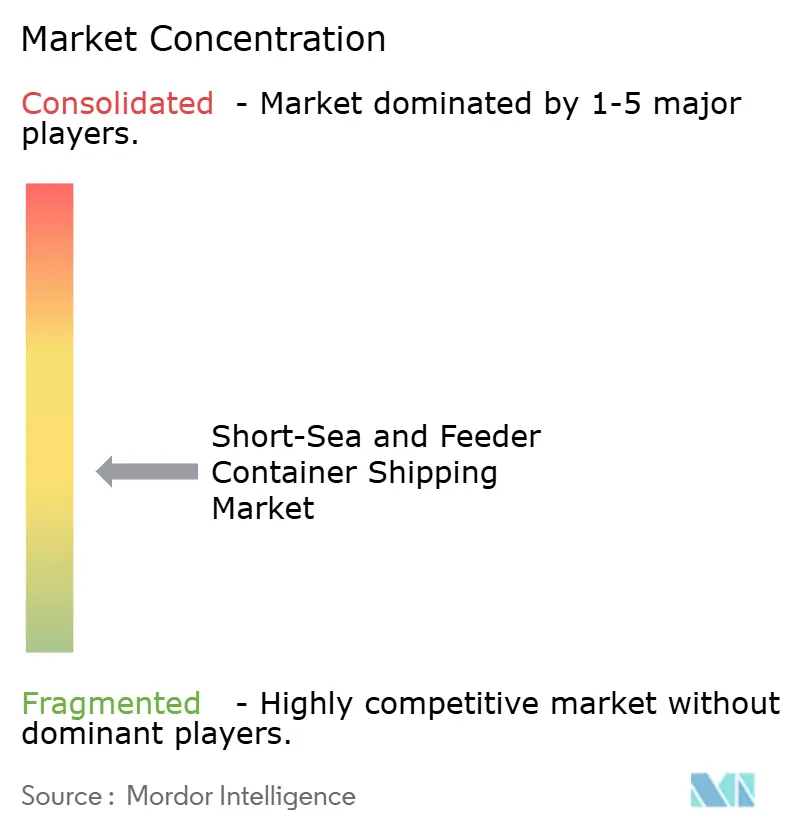
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transporte Marítimo de Curta Distância e Contêineres Feeder por Mordor Intelligence
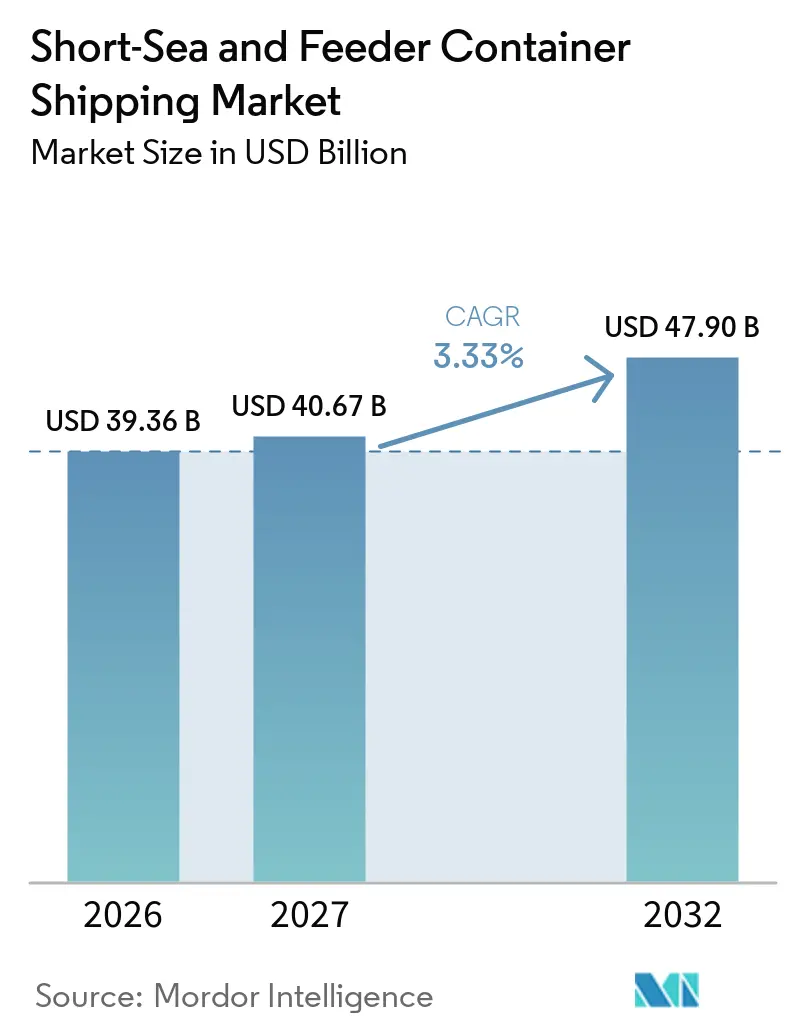
O tamanho do mercado de transporte marítimo de curta distância e contêineres feeder é avaliado em 39,36 bilhões de USD em 2026 e estima-se que cresça de 40,67 bilhões de USD em 2027 para 47,90 bilhões de USD até 2032, registrando um CAGR de 3,33% entre 2027 e 2032.
O mercado de transporte marítimo de curta distncia e contêineres feeder está sendo remodelado por redes hub-and-spoke que colocam os serviços feeder e de shuttle no centro da distribuição de carga. A Cooperação Gemini, lançada por A.P. Moller-Maersk e Hapag-Lloyd em fevereiro de 2025, conectou 29 serviços de linha principal com 28 serviços de shuttle e feeder e visou uma confiabilidade de horários acima de 90%. Embarcações envelhecidas e uma baixa relação entre carteira de pedidos e frota sustentam a demanda por substituição, enquanto as regras de carbono elevam o custo de manter navios mais antigos nas rotas europeias. O mercado de transporte marítimo de curta distância e contêineres feeder também se beneficia quando mudanças na manufatura criam mais movimentos de carga intrarregionais e mais atividade de transbordo.[1] A atividade competitiva está se movendo em duas direções, com operadores feeder neutros expandindo suas redes enquanto transportadoras integradas adicionam capacidade e controlam as conexões feeder em torno de seus principais hubs.
Principais Conclusões do Relatório
- Por capacidade de embarcação, a classe de 1.000-2.999 TEU deteve 37,60% da participação do mercado de transporte marítimo de curta distância e contêineres feeder em 2026, enquanto a classe de 3.000-4.000 TEU registrou o maior CAGR projetado de 4,86% até 2032.
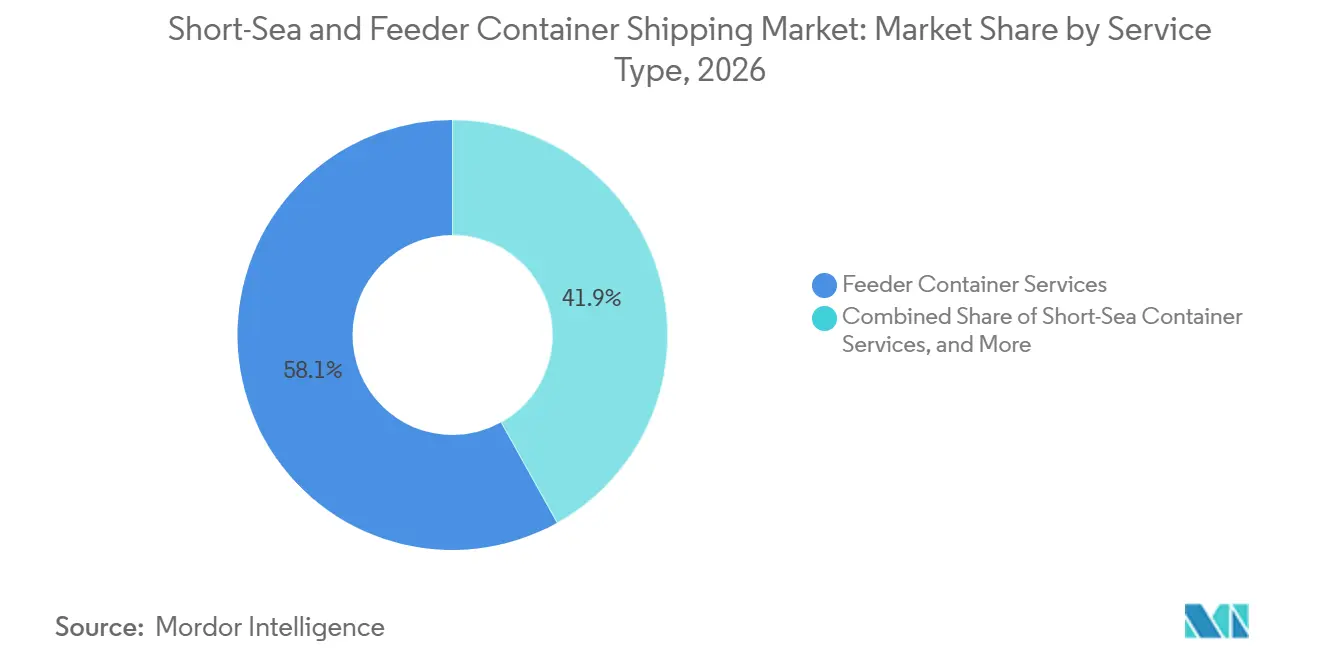
- Por tipo de serviço, os serviços de contêineres feeder detiveram 58,10% da participação do tamanho do mercado de transporte marítimo de curta distância e contêineres feeder em 2026, enquanto os serviços de contêineres de curta distância registraram o maior CAGR projetado de 4,92% até 2032.
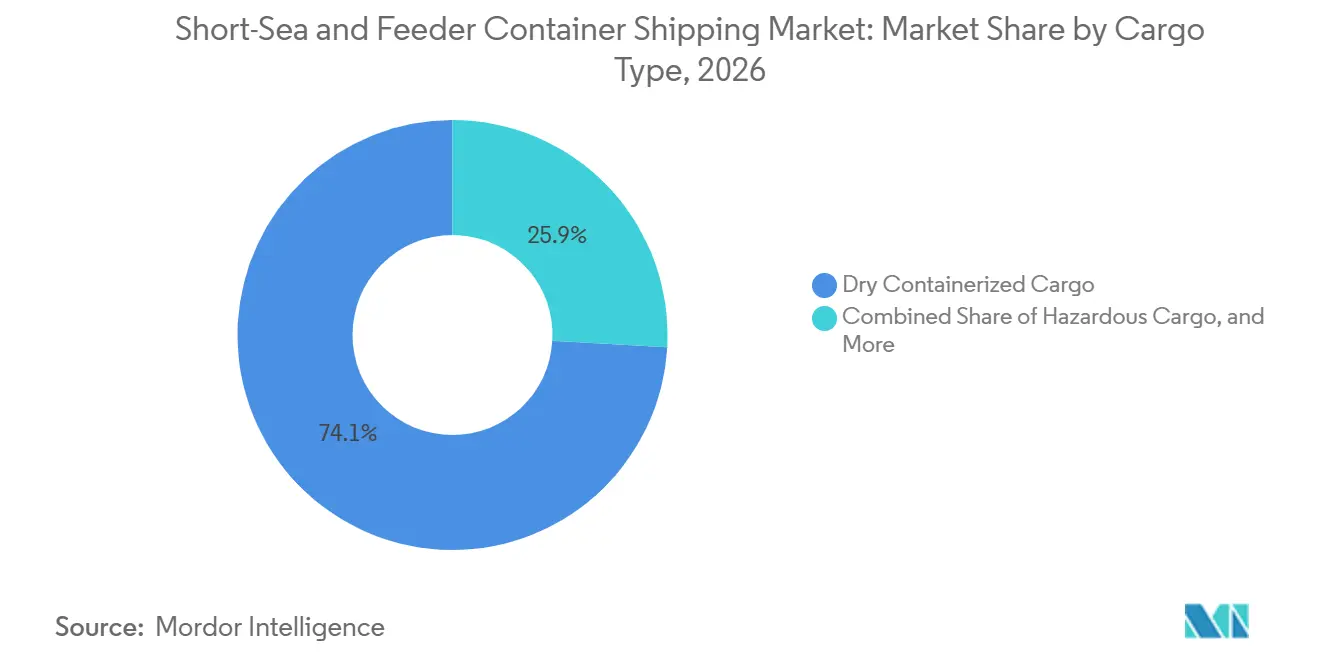
- Por tipo de carga, a carga conteinerizada seca deteve 74,10% da participação do mercado de transporte marítimo de curta distância e contêineres feeder em 2026, enquanto a carga especializada/fora de gabarito registrou o maior CAGR projetado de 5,32% até 2032.
- Por tipo de contêiner, os contêineres secos detiveram 86,10% da participação do mercado de transporte marítimo de curta distância e contêineres feeder em 2026, enquanto os contêineres refrigerados registraram o maior CAGR projetado de 5,05% até 2032.
- Por geografia, a Europa deteve 32,40% do tamanho do mercado de transporte marítimo de curta distância e contêineres feeder em 2026, enquanto a Ásia-Pacífico registrou o maior CAGR projetado de 5,18% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão das Redes de Contêineres Hub-and-Spoke | +0.7% | Global, com impacto concentrado nos corredores de transbordo da Ásia-Pacífico, Europa e Oriente Médio | Curto prazo (≤ 2 anos) |
| Crescimento do Comércio Conteinerizado Intrarregional | +0.6% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio, África e América do Sul | Médio prazo (2-4 anos) |
| Restrições de Calado e Infraestrutura Portuária em Portos Secundários | +0.5% | Sudeste Asiático, costa atlântica da América do Sul, África Ocidental e Oriental | Médio prazo (2-4 anos) |
| Congestionamento Rodoviário e Políticas de Mudança Modal Multimodal | +0.3% | Europa, Índia, Sudeste Asiático | Médio prazo (2-4 anos) |
| Perturbações Geopolíticas e Reconfiguração de Rotas Regionais | +0.5% | Global, principalmente nos corredores do Mar Vermelho, Mediterrâneo e Estreito de Ormuz | Curto prazo (≤ 2 anos) |
| Descarbonização da Frota e Demanda por Serviços Feeder de Baixa Emissão | +0.3% | Europa, Ásia-Pacífico e rotas globais de conformidade | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão das Redes de Contêineres Hub-and-Spoke
A Cooperação Gemini de fevereiro de 2025 mudou a forma como a capacidade feeder se encaixa nas principais redes de transportadoras. Seus 29 serviços de linha principal e 28 serviços dedicados de shuttle e feeder tratam a conectividade local como uma camada de rede, e não como uma atividade de suporte. Essa estrutura move mais carga de portos secundários por meio de hubs de transbordo controlados. O mercado de transporte marítimo de curta distância e contêineres feeder ganha volumes endereçáveis quando as escalas diretas cedem lugar às conexões via hub. A participação de capacidade intra-europeia da Maersk subiu de 8,5% em fevereiro de 2025 para 12,1% em meados de 2025, enquanto a Mediterranean Shipping Company S.A. adicionou 30.000 TEU e atingiu uma participação intra-europeia de 30,6%.[2] Os operadores independentes, portanto, precisam de horários confiáveis, informações claras sobre slots, embarcações modernas e uma posição comercial neutra.
Crescimento do Comércio Conteinerizado Intrarregional
O comércio intrarregional de contêineres atingiu 49.036 mil TEUs em 2025, um aumento de 3,8%, de acordo com a Conferência das Nações Unidas sobre Comércio e Desenvolvimento. Os volumes intra-Ásia atingiram 28,45 milhões de TEU nos primeiros 7 meses de 2025 e cresceram 5,8% em relação ao ano anterior. Mudanças nos padrões de fornecimento aumentaram as necessidades de reposicionamento entre a China, o Sudeste Asiático e os principais hubs de transbordo. O mercado de transporte marítimo de curta distância e contêineres feeder se beneficia dessas rotas regionais mais curtas porque as redes de produção precisam de viagens frequentes e confiáveis. A Sinokor Merchant Marine Co., Ltd. reportou 1,5 bilhão de USD em receita e um aumento de 14% no lucro operacional em 2025, sustentado pelos volumes de rotas regionais.[3] Os portos secundários precisam de mais conexões com Singapura, Port Klang e outros hubs à medida que a produção se expande pelo Sudeste Asiático.
Perturbações Geopolíticas e Reconfiguração de Rotas Regionais
Os trânsitos pelo Canal de Suez permaneceram 70% abaixo dos níveis médios de 2023 ao longo de 2025, o que estendeu os percursos das viagens Ásia-Europa em 30%. A perturbação no Estreito de Bab el-Mandeb cria risco material para os fluxos do comércio marítimo. A carga foi redistribuída por hubs do Mediterrâneo Ocidental, incluindo Algeciras e Tanger Med. Isso aumentou a demanda por conexões feeder no Sul da Europa, mas também reduziu a certeza dos horários. O mercado de transporte marítimo de curta distância e contêineres feeder favorece operadores com frequência suficiente para gerenciar conexões perdidas e chegadas atrasadas. O governo dos Estados Unidos também abriu uma investigação sobre restrições de trânsito em pontos de estrangulamento marítimos internacionais em março de 2025.
Descarbonização da Frota e Demanda por Serviços Feeder de Baixa Emissão
O Mediterrâneo tornou-se uma Área de Controle de Emissões de Óxidos de Enxofre em maio de 2025, com um limite de 0,10% de enxofre. O FuelEU Maritime começou a ser aplicado em janeiro de 2025 e estabeleceu um requisito de redução anual de 2% na intensidade de gases de efeito estufa para embarcações que escalem portos europeus. Essas medidas reduzem a viabilidade comercial de navios feeder mais antigos nas rotas europeias. A Mediterranean Shipping Company S.A. e a CMA CGM Group anunciaram um programa combinado de modernização da frota feeder para até 120 embarcações em 2025. A DNV documentou a entrega de embarcações feeder movidas a metanol à MPC Container Ships durante 2025. O mercado de transporte marítimo de curta distância e contêineres feeder recompensa as transportadoras que garantem embarcações em conformidade e acesso a combustível antes que a capacidade dos estaleiros se torne ainda mais restrita.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Concorrência do Frete Rodoviário e Ferroviário | -0.6% | Europa, Índia, Sudeste Asiático | Médio prazo (2-4 anos) |
| Conformidade Regulatória e Encargo de Custos com Combustíveis Alternativos | -0.5% | Global, mais agudo nas águas adjacentes à União Europeia e nas designadas como Áreas de Controle de Emissões | Longo prazo (≥ 4 anos) |
| Desequilíbrio de Contêineres Vazios e Custos de Reposicionamento | -0.4% | Global, concentrado nos portos de carregamento do Norte da Europa e nos portos de descarga do Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Congestionamento em Portos Secundários e Risco de Confiabilidade de Horários | -0.3% | Portos secundários da Ásia-Pacífico, Mediterrâneo e África Ocidental | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Concorrência do Frete Rodoviário e Ferroviário
O Sistema de Comércio de Emissões da União Europeia exigiu que as empresas de navegação entregassem licenças referentes a 40% das emissões de 2024 até setembro de 2025 e aplicou-se a 70% das emissões de 2025 em 2026. O frete rodoviário ainda não está coberto pelo mesmo arcabouço. As Associações Europeias de Armadores alertaram que essa diferença poderia transferir carga do mar para a estrada em corredores curtos. O risco é maior em rotas de 500 a 1.500 quilômetros, onde o serviço rodoviário permanece competitivo em velocidade e frequência. Os procedimentos administrativos podem aumentar a diferença de custos para os operadores de curta distância. O congestionamento rodoviário e as políticas de mudança modal ainda apoiam os serviços marítimos em alguns locais, mas o mercado de transporte marítimo de curta distância e contêineres feeder permanece exposto onde as cobranças de carbono elevam o custo total de transporte.
Conformidade Regulatória e Encargo de Custos com Combustíveis Alternativos
Os custos de conformidade afetam os operadores feeder de forma mais intensa porque sua receita por TEU por dia é menor do que a das embarcações de longo curso. A Organização Marítima Internacional aprovou seu Marco de Emissões Líquidas Zero na MEPC 83 em abril de 2025. Seu processo de adoção posterior foi adiado, prolongando a incerteza sobre o cronograma de implementação. Um projeto de embarcação feeder de 3.500 TEU com duplo combustível a amônia requer avaliações de risco e um processo de projeto alternativo porque as regras prescritivas para embarcações movidas a amônia ainda são limitadas. Os projetos de embarcações feeder a metanol estão disponíveis, mas a infraestrutura de reabastecimento permanece limitada em muitos portos secundários. A Organização Marítima Internacional aprovou emendas separadas ao Indicador de Intensidade de Carbono para contêineres com controle de temperatura em junho de 2026, acrescentando mais uma consideração de conformidade para operações com alta concentração de contêineres refrigerados.[4]
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Capacidade de Embarcação:
A Tonelagem de Médio Porte Ancora o Mercado Enquanto os Feeders Maiores Ganham TraçãoA classe de 1.000-2.999 TEU deteve 37,60% da participação do mercado de transporte marítimo de curta distância e contêineres feeder em 2026. Essa classe de tamanho combina economia de slots com acesso a portos secundários que possuem restrições de calado, o que a torna adequada para conexões hub-feeder de alta frequência onde as embarcações precisam de capacidade suficiente para disciplina de custo unitário, mas não podem contar com acesso a águas profundas em cada escala. Mais de 28% da frota feeder global tinha mais de 20 anos em 2025, o que criou uma necessidade de substituição nessa faixa de capacidade e colocou a pressão mais claramente sobre as embarcações que operavam rotações regionais com escalas portuárias repetidas, janelas de atracação apertadas e baixa tolerância para tempo fora de serviço. A Organização Mundial de Portos reportou uma frota feeder envelhecida e uma carteira de pedidos limitada em relação à frota. As embarcações abaixo de 1.000 TEU permanecem importantes para mercados insulares, redes costeiras domésticas e portos de baixo calado. Elas atendem rotas de última milha onde embarcações maiores não podem escalar economicamente, incluindo serviços costeiros domésticos japoneses, circuitos feeder do Caribe e outras redes onde calados rasos ou baixos volumes de escala limitam o uso de embarcações de médio porte.
A classe de 3.000-4.000 TEU registrou um CAGR de 4,86% até 2032. O tamanho do mercado de transporte marítimo de curta distância e contêineres feeder se beneficia de planos de substituição que favorecem navios maiores e mais eficientes em termos de combustível, particularmente na faixa de 1.800-3.500 TEU, onde os operadores podem substituir embarcações mais antigas sem ultrapassar os limites práticos de importantes portos secundários. A Korea Marine Transport Co., Ltd. encomendou 6 embarcações de 1.800 TEU nos estaleiros do HD Hyundai Group por 258 milhões de USD em março de 2026. A Regional Container Lines Public Company Limited encomendou 4 embarcações de 3.100 TEU na CSSC Huangpu Wenchong em setembro de 2026, elevando seu programa total naquele estaleiro para 16 navios. A classe acima de 4.000 TEU permanece adequada para rotas regionais mais longas onde a economia de linha principal se torna mais relevante. O pedido da Sinokor por 4 embarcações de 13.000 TEU mostra que alguns operadores regionais estão migrando para capacidade apta ao longo curso. Os pedidos globais de embarcações feeder atingiram 206 unidades em 2025, acima das 118 em 2024, enquanto 102 navios adicionais foram encomendados nos primeiros 2 meses de 2026, mostrando como a renovação da frota e a expansão dos serviços hub-and-spoke ocorreram ao mesmo tempo, e não como ciclos de investimento separados.
Por Tipo de Serviço:
Os Serviços Feeder Dominam Enquanto o Segmento de Curta Distância Cresce Mais RapidamenteOs serviços de contêineres feeder detiveram 58,10% do tamanho do mercado de transporte marítimo de curta distância e contêineres feeder em 2026. Sua liderança reflete a importância de mover contêineres entre portos secundários e hubs de linha principal, especialmente quando as transportadoras reduzem o número de escalas diretas e concentram as operações de longo curso em hubs com maior capacidade de terminal e melhores conexões com as redes globais. O design de rede da Gemini direciona a carga por meio de conexões de shuttle e feeder, reforçando a demanda baseada em transbordo. Os serviços feeder também oferecem às transportadoras de linha principal maior controle sobre as conexões de carga e os fluxos de terminal, permitindo-lhes coordenar janelas de transbordo, mudanças de rotação de embarcações e alocação de capacidade entre serviços de longo curso e regionais a partir de um único design de rede. Sua importância é maior nas regiões onde as escalas portuárias estão consolidadas em torno de um pequeno número de grandes hubs. Os provedores neutros continuam a atender a essa necessidade porque podem apoiar mais de um grupo de transportadoras, dando aos membros de alianças e às linhas menores acesso à capacidade regional sem exigir que cada cliente opere sua própria frota feeder dedicada.
Os serviços de contêineres de curta distância estão registrados com um CAGR de 4,92% até 2032. Seu crescimento recebe suporte do nearshoring, da diversificação da manufatura e das políticas de transporte costeiro. O impulso ao transporte costeiro da Índia abriu novas conexões entre Chennai, Kochi e Mumbai. Os Serviços de Contêineres Costeiros têm um papel mais restrito porque as regras de cabotagem frequentemente limitam a participação de bandeiras estrangeiras, de modo que a entrada normalmente depende de operações domésticas, parcerias locais ou arranjos de embarcações que satisfaçam as regras nacionais de propriedade e operação. A Samudera Shipping Line Ltd. e a Imoto Corporation formaram a Blue Ocean Shipping para o mercado costeiro e regional do Japão em dezembro de 2025. Em 2025, o comércio intrarregional aumentou 3,8% para 49.036 mil TEUs, sustentando a demanda nos três tipos de serviço.

Por Tipo de Carga:
A Carga Seca Domina, mas os Segmentos Especializados Capturam Crescimento DesproporcionalA carga conteinerizada seca representou 74,10% da participação do mercado de transporte marítimo de curta distância e contêineres feeder em 2026. Mercadorias gerais, bens de consumo e materiais industriais compõem a maior parte da carga que circula pelas redes feeder regionais, e seus padrões de embarque se adequam a serviços programados que coletam carga em portos menores antes de movê-la por terminais de transbordo principais. A carga seca se beneficia de terminais estabelecidos, disponibilidade de contêineres e processos de manuseio previsíveis. A carga refrigerada e a carga perigosa representam parcelas menores do mix de frete, mas exigem equipamentos mais especializados e procedimentos operacionais, incluindo conexões de energia, gestão de temperatura, documentação de carga, manuseio segregado e planejamento mais cuidadoso em terminais com capacidade especializada limitada. A Organização Marítima Internacional aprovou emendas que cobrem uma abordagem de classificação separada pelo Indicador de Intensidade de Carbono para contêineres com controle de temperatura em junho de 2026. Isso acrescenta uma consideração regulatória distinta para os serviços refrigerados e pode encorajar os operadores a avaliar o desempenho dos equipamentos separadamente da capacidade de contêineres secos ao gerenciar embarcações com alta concentração de contêineres refrigerados.
A carga especializada e fora de gabarito está registrada com um CAGR de 5,32% até 2032. O tamanho do mercado de transporte marítimo de curta distância e contêineres feeder é sustentado pelos gastos em infraestrutura em economias em desenvolvimento, onde projetos de energia renovável, construção portuária, instalações industriais e investimentos em serviços públicos geram movimentos que não se encaixam nos requisitos padrão de manuseio de contêineres. Componentes de energia renovável, tubulações de grande porte e equipamentos industriais exigem navios com capacidade para carga de projeto. Essas cargas frequentemente precisam de embarcações equipadas com guindastes que possam manusear carga onde os equipamentos de cais são limitados, e essa capacidade é particularmente relevante em portos africanos e sul-americanos onde a infraestrutura especializada de içamento pode não estar disponível em cada escala regional. A X-Press Feeders indicou que os operadores na África e na América do Sul estavam especificando navios equipados com capacidade de auto-manuseio e alcance estendido em baixa velocidade. Essa demanda cria uma área especializada que está menos exposta aos movimentos padrão de tarifas spot de contêineres porque a aceitação da carga depende dos equipamentos do navio, do planejamento da viagem, da estiva segura e da capacidade de gerenciar unidades superdimensionadas ou não padronizadas junto com contêineres regulares. Também eleva o valor do design da embarcação, da capacidade da tripulação e do planejamento das escalas portuárias.
Por Tipo de Contêiner:
Os Contêineres Secos Mantêm a Dominância Enquanto os Refrigerados AceleramOs contêineres secos detiveram 86,10% do tamanho do mercado de transporte marítimo de curta distância e contêineres feeder em 2026. Sua posição reflete o grande volume de mercadorias gerais, bens industriais e bens de consumo de giro rápido no comércio regional, com embarcadores utilizando equipamentos secos padrão para fluxos regulares entre centros de manufatura, mercados de distribuição e gateways de transbordo. Os equipamentos de suporte e a infraestrutura de manuseio estão amplamente disponíveis nos portos dos principais corredores feeder, o que ajuda os operadores a girar os navios rapidamente e a planejar rotações em torno de unidades padronizadas, em vez de requisitos de carregamento específicos por carga. A demanda permanece vinculada à atividade econômica regional e aos fluxos de manufatura. Os contêineres secos também oferecem aos operadores um modelo de planejamento mais simples do que as unidades especializadas. Isso cria uma base confiável de carga para serviços regionais de alta frequência.
Os contêineres refrigerados estão registrados com um CAGR de 5,05% até 2032. A demanda por contêineres refrigerados é sustentada por produtos frescos, proteínas, produtos farmacêuticos e carga sensível à temperatura, pois as áreas de produção regional dependem de conexões confiáveis com grandes hubs que oferecem serviços de continuidade e conexões de cadeia de frio terrestre. Medicamentos biológicos e vacinas de mRNA requerem temperaturas rigorosamente controladas de 2-8 °C. A A.P. Moller - Maersk reportou aumento na demanda por contêineres refrigerados na América do Norte durante 2025, vinculado a produtos frescos, proteínas e carga farmacêutica. A empresa também está investindo em monitoramento conectado e serviços de cadeia de frio terrestre, refletindo o valor atribuído à visibilidade da carga desde o trecho da embarcação regional, passando pelo manuseio no terminal, até a entrega final em instalações de distribuição com controle de temperatura. A redução gradual dos gases fluorados da União Europeia afeta os sistemas de refrigerante mais antigos e pode acelerar a renovação dos equipamentos. A disponibilidade sazonal restrita apoia a alocação seletiva de slots refrigerados para carga farmacêutica e perecíveis premium, particularmente durante os picos de safra, quando os operadores feeder precisam equilibrar o posicionamento dos equipamentos, a disponibilidade de energia, o tempo de permanência no porto e o risco de desvios de temperatura.
Análise Geográfica
A Europa deteve 32,40% da participação do mercado de transporte marítimo de curta distância e contêineres feeder em 2026. A região possui densas conexões de curta distância e políticas destinadas a transferir o frete da estrada para o mar. O tráfego de contêineres intra-europeu atingiu 8,3 milhões de TEU em 2025, um aumento de 2,3%, enquanto o corredor mediterrâneo enfrentou maior atividade de transbordo à medida que a carga contornou o Canal de Suez. A Mediterranean Shipping Company S.A. atingiu uma participação intra-europeia de 30,6% após adicionar 30.000 TEU, enquanto a CMA CGM Group deteve 19,2% após adicionar 27.500 TEU. As regras de emissões da União Europeia e o limite de enxofre no Mediterrâneo aumentam a vantagem das embarcações mais novas.
A Ásia-Pacífico está registrada com um CAGR de 5,18% até 2032, sustentada pelas estratégias China+1 de produção e pelo crescente comércio intra-Ásia. Os volumes intra-Ásia atingiram 28,45 milhões de TEU nos primeiros 7 meses de 2025 e cresceram 5,8% em relação ao ano anterior, enquanto operadores e proprietários asiáticos lideraram a contratação de embarcações feeder em 2025. Os primeiros 2 meses de 2026 produziram 102 pedidos totalizando 665.000 TEU. Os portos vietnamitas continuaram a fortalecer suas conexões dentro das redes de transporte marítimo regional, sustentando a demanda por serviços que conectam os portos da ASEAN a hubs como Singapura e Port Klang.
América do Norte, América do Sul, Oriente Médio e África fornecem rotas complementares para o mercado de transporte marítimo de curta distância e contêineres feeder. A Administração Marítima dos Estados Unidos apoia os serviços costeiros por meio de seu Programa de Rodovias Marítimas, enquanto a Pacific International Lines Pte. Ltd. introduziu os serviços CA1 e CA2 em 2025, conectando Colômbia, México, Nicarágua, Costa Rica e El Salvador. As economias em desenvolvimento registraram tempos médios de espera de navios porta-contêineres de 10,9 horas, em comparação com 6,4 horas nas economias desenvolvidas, mostrando o desafio operacional em portos congestionados. A Global Feeder Shipping LLC introduziu um Serviço Adriático Leste-Mediterrâneo em julho de 2026, e a Hapag-Lloyd AG adotou capacidade por meio de um acordo de slots. Essas rotas refletem a crescente demanda por conexões entre o Egito, o Adriático e os fluxos comerciais mais amplos do Oriente Médio e da África globalmente hoje.
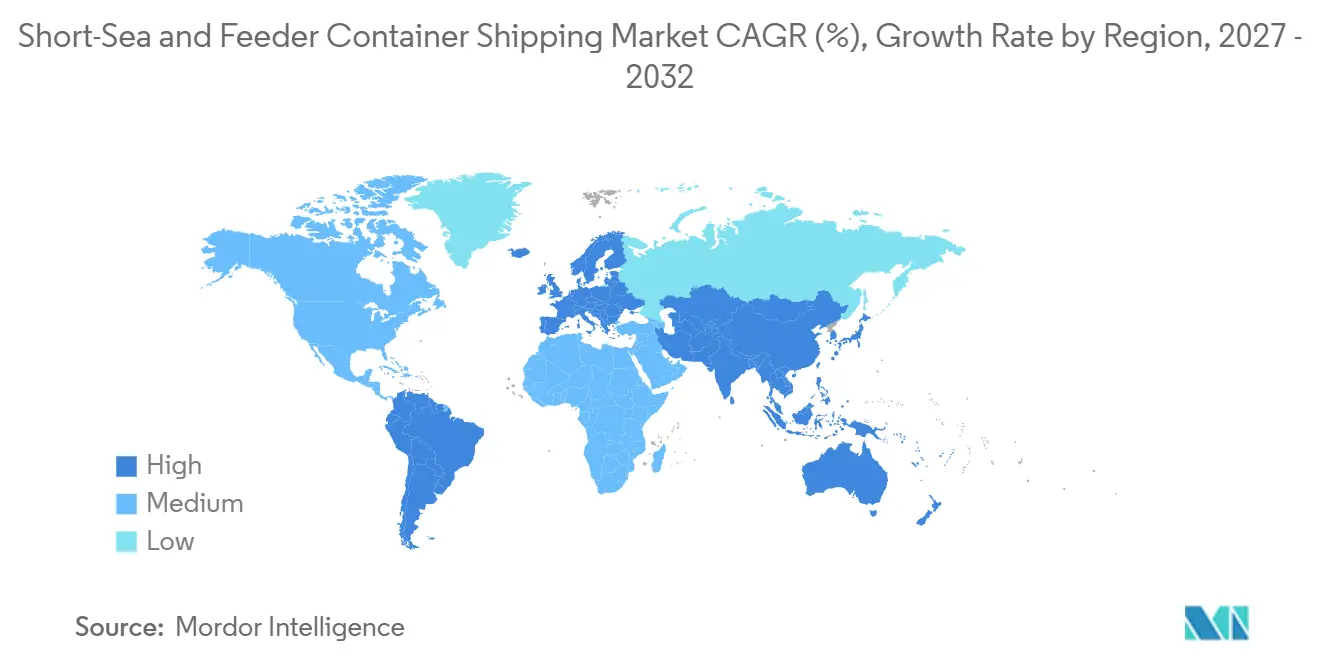
Cenário Competitivo
O mercado de transporte marítimo de curta distância e contêineres feeder é moderadamente fragmentado entre operadores independentes, embora os grupos de transportadoras integradas estejam se tornando mais concentrados. A X-Press Feeders tinha 104 embarcações e 188.000 TEU de capacidade em outubro de 2025. Seu modelo neutro foca em clientes de transportadoras de linha principal, em vez de solicitar carga diretamente. Em junho de 2025, a X-Press Feeders e a COSCO SHIPPING Lines Co., Ltd. firmaram uma parceria e um acordo de arrendamento de embarcações para serviços feeder conjuntos na Ásia, no Oriente Médio, no Mediterrâneo, no Norte da Europa e na América Latina. O acordo dá à COSCO a opção de fretar novas embarcações da X-Press para serviços conjuntos, enquanto a DP World Shipping Solutions, anteriormente Unifeeder, adicionou 12.500 TEU à capacidade intra-europeia em 2025, e a Unimed Feeder Services adicionou 9.700 TEU em 10 embarcações.
As transportadoras de linha principal agora veem as redes feeder como componentes estratégicos de rede, e não como serviços auxiliares. A Gemini integra serviços feeder e de shuttle em seu modelo hub-and-spoke, e a Hapag-Lloyd AG negociou um pedido de 22 embarcações feeder e de shuttle nas faixas de 1.800 TEU, 3.500 TEU e 4.500 TEU. Em fevereiro de 2026, a Hapag-Lloyd AG concordou em adquirir a ZIM Integrated Shipping Services Ltd. por 4,2 bilhões de USD em dinheiro. A transação traz os 23 navios e 85.000 TEU de capacidade da Gold Star Line para a rede da Hapag-Lloyd AG, enquanto uma nova entidade ZIM apoiada pelos Fundos de Oportunidade FIMI retém 16 embarcações para rotas domésticas israelenses com suporte comercial da Hapag-Lloyd AG.
A CMA CGM Group assinou um contrato com o Cochin Shipyard em fevereiro de 2026, para 6 embarcações movidas a GNL de 1.700 TEU, avaliadas em 300 milhões de USD. O pedido é o primeiro feito por uma grande transportadora global de contêineres em um estaleiro indiano e apoia a renovação de embarcações e o desenvolvimento de rede no Sul da Ásia. O mercado de transporte marítimo de curta distância e contêineres feeder favorece empresas que podem combinar acesso a novas embarcações em conformidade, capacidade confiável, ferramentas de visibilidade e serviço neutro onde os clientes o buscam. Os operadores líderes estão usando parcerias, atividade de aquisição, novos pedidos de embarcações e acordos de slots para ampliar a cobertura de corredores.
Líderes do Setor de Transporte Marítimo de Curta Distância e Contêineres Feeder
-
X-Press Feeders
-
Mediterranean Shipping Company S.A.
-
A.P. Moller - Maersk
-
CMA CGM Group
-
COSCO SHIPPING Lines Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Transporte Marítimo de Curta Distância e Contêineres Feeder Empresas cobertas neste relatório
- X-Press Feeders
- DP World
- Mediterranean Shipping Company S.A.
- A.P. Moller - Maersk
- CMA CGM Group
- COSCO SHIPPING Lines Co., Ltd.
- Ocean Network Express Pte. Ltd.
- Evergreen Marine Corporation
- Hapag-Lloyd AG
- Sinokor Merchant Marine Co., Ltd.
- Pacific International Lines Pte. Ltd.
- Samudera Shipping Line Ltd.
- Regional Container Lines Public Company Limited
- Korea Marine Transport Co., Ltd.
- SITC International Holdings Co., Ltd.
- Wan Hai Lines Ltd.
- Yang Ming Marine Transport Corporation
- ZIM Integrated Shipping Services Ltd.
- Arkas Line
- Akkon Lines
- BG Freight Line
- Samskip B.V.
- Sea Lead Shipping Pte. Ltd.
- Emirates Shipping Line FZE
- Far Shipping
- Global Feeder Shipping LLC
- Straits Orient Lines Pte. Ltd.
Desenvolvimentos industriais recentes em Mercado de Transporte Marítimo de Curta Distância e Contêineres Feeder
- Setembro de 2026: A Regional Container Lines Public Company Limited (RCL) contrata quatro porta-contêineres de 3.100 TEU na CSSC Huangpu Wenchong, estendendo seu programa acumulado para 16 embarcações em três classes de tamanho. A RCL simultaneamente recebeu sua primeira embarcação de 4.488 TEU do mesmo estaleiro.
- Março de 2026: A Korea Marine Transport Co., Ltd. (KMTC) encomenda seis porta-contêineres feeder de 1.800 TEU nos estaleiros do HD Hyundai Group por 258 milhões de USD, com entregas entre agosto de 2027 e junho de 2028, expandindo a capacidade feeder intra-Ásia em corredores regionais.
- Fevereiro de 2026: A Hapag-Lloyd AG assinou um acordo de fusão para adquirir a ZIM Integrated Shipping Services Ltd. por aproximadamente 4,2 bilhões de USD. Uma nova entidade ZIM apoiada pelos Fundos de Oportunidade FIMI retém 16 embarcações para rotas com foco em Israel.
- Fevereiro de 2026: A CMA CGM Group e o Cochin Shipyard Limited executaram um contrato formal para seis embarcações feeder de 1.700 TEU movidas a GNL no valor de aproximadamente 300 milhões de USD. A carta de intenção de outubro de 2025 foi assim formalizada, com entregas programadas entre 2029 e 2031.
Escopo do Relatório Global do Mercado de Transporte Marítimo de Curta Distância e Contêineres Feeder
Visão geral da segmentação
| Abaixo de 1.000 TEU |
| 1.000-2.999 TEU |
| 3.000-4.000 TEU |
| Acima de 4.000 TEU |
| Serviços de Contêineres Feeder |
| Serviços de Contêineres de Curta Distância |
| Serviços de Contêineres Costeiros |
| Carga Conteinerizada Seca |
| Carga com Controle de Temperatura / Refrigerada |
| Carga Perigosa |
| Carga Especializada / Fora de Gabarito |
| Contêineres Secos (Uso Geral) |
| Contêineres Refrigerados |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Peru | |
| Chile | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Países Nórdicos (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Sudeste Asiático (ASEAN) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Catar | |
| África do Sul | |
| Nigéria | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Capacidade de Embarcação | Abaixo de 1.000 TEU | |
| 1.000-2.999 TEU | ||
| 3.000-4.000 TEU | ||
| Acima de 4.000 TEU | ||
| Por Tipo de Serviço | Serviços de Contêineres Feeder | |
| Serviços de Contêineres de Curta Distância | ||
| Serviços de Contêineres Costeiros | ||
| Por Tipo de Carga | Carga Conteinerizada Seca | |
| Carga com Controle de Temperatura / Refrigerada | ||
| Carga Perigosa | ||
| Carga Especializada / Fora de Gabarito | ||
| Por Tipo de Contêiner | Contêineres Secos (Uso Geral) | |
| Contêineres Refrigerados | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Peru | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Países Nórdicos (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Sudeste Asiático (ASEAN) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Catar | ||
| África do Sul | ||
| Nigéria | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o valor do transporte marítimo de curta distância e contêineres feeder em 2026?
O setor é avaliado em 39,36 bilhões de USD em 2026 e atinge 47,90 bilhões de USD até 2032 com um CAGR de 3,33% (2027-2032).
Qual classe de capacidade de embarcação detém a maior participação?
A classe de 1.000-2.999 TEU detém 37,60% em 2026, enquanto as embarcações de 3.000-4.000 TEU registraram um CAGR de 4,86% até 2032.
Por que os serviços feeder são importantes para as linhas de contêineres?
Os serviços de contêineres feeder detêm 58,10% em 2026 porque conectam portos secundários com hubs de transbordo de linha principal.
Qual região cresce mais rapidamente até 2032?
A Ásia-Pacífico registra um CAGR de 5,18% até 2032, sustentada pelos fluxos de carga intra-Ásia e pela diversificação da manufatura.
Como as regras de transporte marítimo europeias afetam os operadores?
O Sistema de Comércio de Emissões da União Europeia, o FuelEU Maritime e o limite de enxofre no Mediterrâneo elevam o valor das embarcações mais novas e em conformidade.
Qual categoria de carga se expande mais rapidamente?
A carga especializada e fora de gabarito se expande a um CAGR de 5,32% até 2032, sustentada por projetos de infraestrutura e energia renovável.