
Taille et part du marché du transport maritime conteneurisé à courte distance et de cabotage
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 40.67 Milliards de dollars |
| Taille du Marché (2032) | 47.90 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.33 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du transport maritime conteneurisé à courte distance et de cabotage par Mordor Intelligence
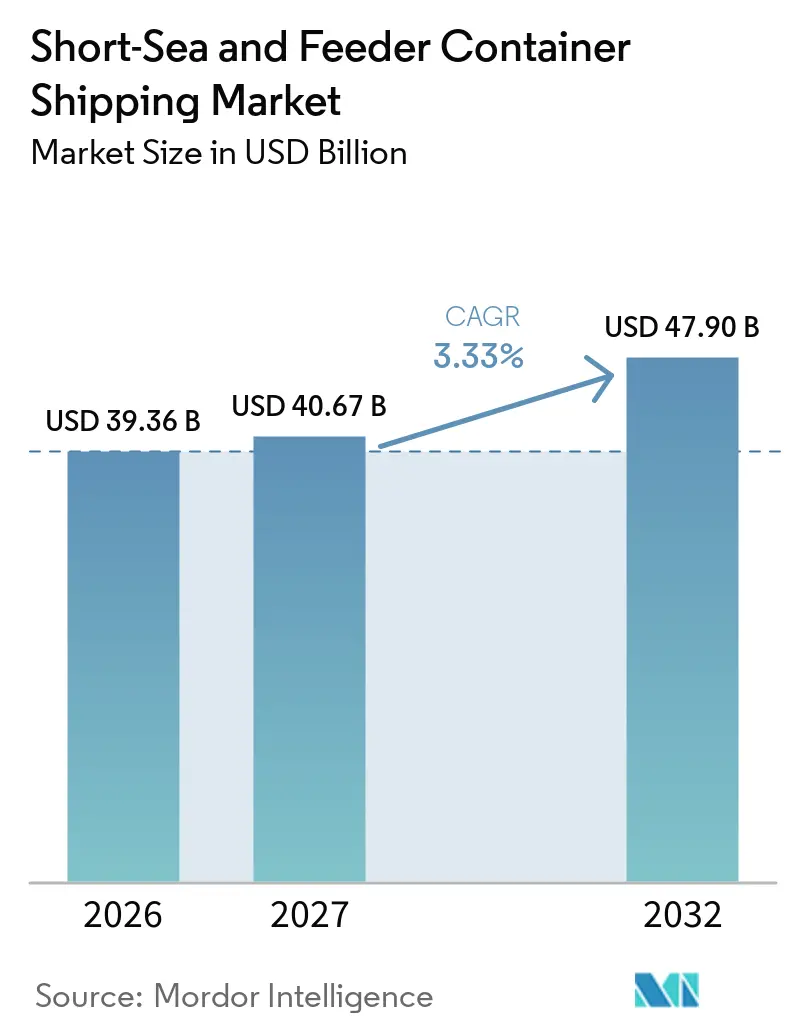
La taille du marché du transport maritime conteneurisé à courte distance et de cabotage est évaluée à 39,36 milliards USD en 2026 et devrait croître de 40,67 milliards USD en 2027 à 47,90 milliards USD d'ici 2032, enregistrant un CAGR de 3,33 % entre 2027 et 2032.
Le marché du transport maritime conteneurisé à courte distance et de cabotage est en cours de transformation par les réseaux en étoile qui placent les services de cabotage et de navette au cœur de la distribution des cargaisons. La coopération Gemini, lancée par A.P. Moller-Maersk et Hapag-Lloyd en février 2025, a connecté 29 services de ligne principale avec 28 services de navette et de cabotage et visait une fiabilité des horaires supérieure à 90 %. Le vieillissement des navires et un faible ratio carnet de commandes/flotte soutiennent la demande de remplacement, tandis que les règles carbone augmentent le coût de maintien des navires plus anciens sur les routes européennes. Le marché du transport maritime conteneurisé à courte distance et de cabotage bénéficie également lorsque les déplacements de production créent davantage de mouvements de cargaisons intra-régionales et davantage d'activités de transbordement.[1] L'activité concurrentielle évolue dans deux directions, les opérateurs de cabotage neutres élargissant leurs réseaux tandis que les transporteurs intégrés ajoutent de la capacité et contrôlent les connexions de cabotage autour de leurs principaux hubs.
Points clés du rapport
- Par capacité de navire, la classe 1 000-2 999 EVP détenait 37,60 % de la part du marché du transport maritime conteneurisé à courte distance et de cabotage en 2026, tandis que la classe 3 000-4 000 EVP enregistrait le CAGR projeté le plus élevé à 4,86 % jusqu'en 2032.
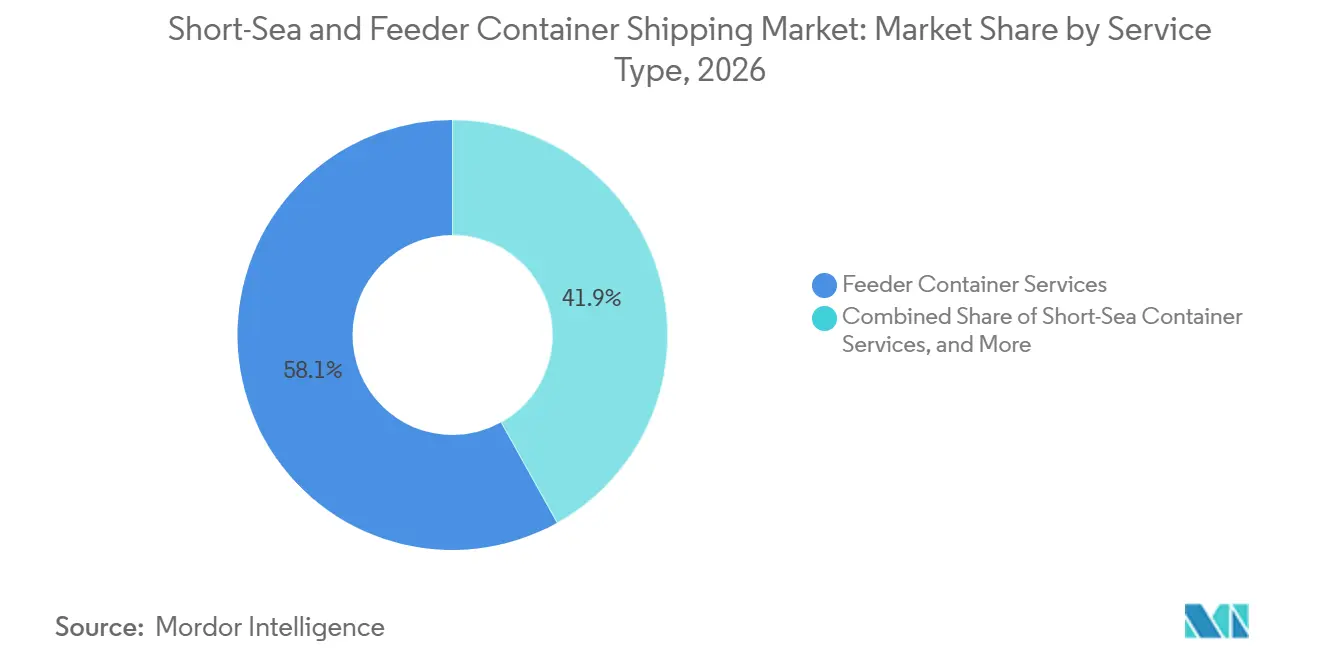
- Par type de service, les services de conteneurs de cabotage détenaient 58,10 % de la part de la taille du marché du transport maritime conteneurisé à courte distance et de cabotage en 2026, tandis que les services de conteneurs à courte distance enregistraient le CAGR projeté le plus élevé à 4,92 % jusqu'en 2032.
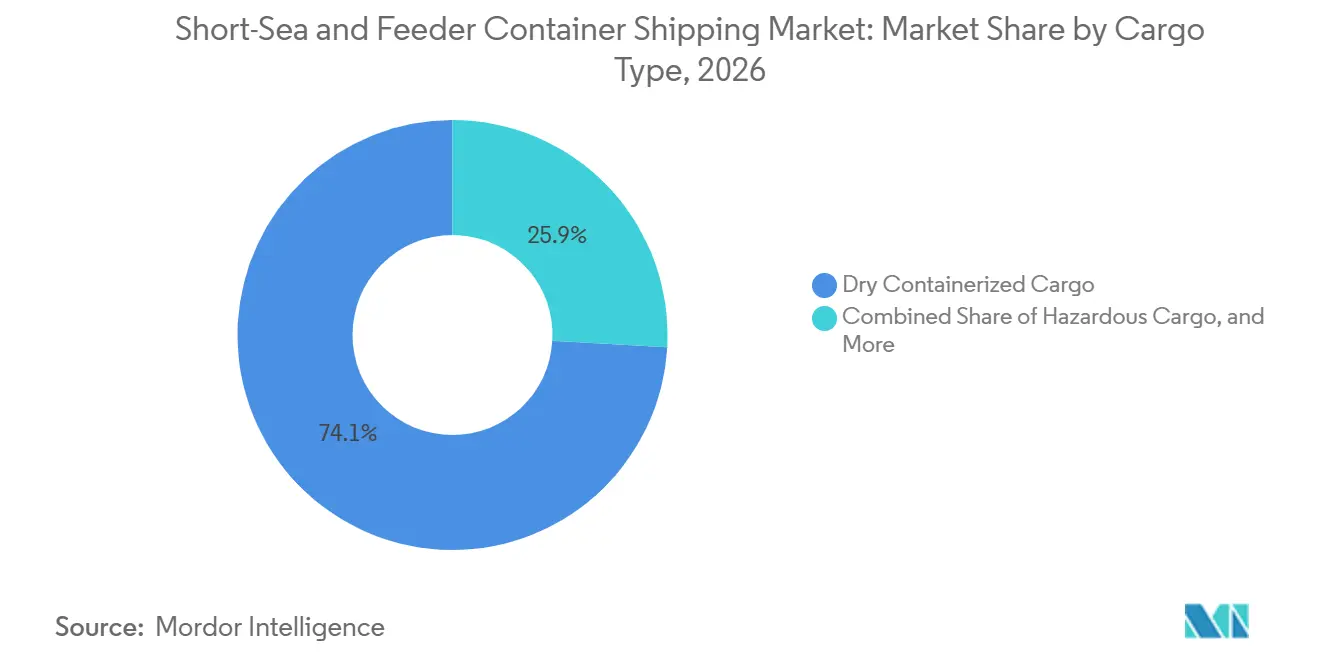
- Par type de cargaison, la cargaison conteneurisée sèche détenait 74,10 % de la part du marché du transport maritime conteneurisé à courte distance et de cabotage en 2026, tandis que la cargaison spécialisée/hors gabarit enregistrait le CAGR projeté le plus élevé à 5,32 % jusqu'en 2032.
- Par type de conteneur, les conteneurs secs détenaient 86,10 % de la part du marché du transport maritime conteneurisé à courte distance et de cabotage en 2026, tandis que les conteneurs frigorifiques enregistraient le CAGR projeté le plus élevé à 5,05 % jusqu'en 2032.
- Par géographie, l'Europe détenait 32,40 % de la taille du marché du transport maritime conteneurisé à courte distance et de cabotage en 2026, tandis que l'Asie-Pacifique enregistrait le CAGR projeté le plus élevé à 5,18 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion des réseaux de conteneurs en étoile | +0.7% | Mondial, avec un impact concentré dans les corridors de transbordement d'Asie-Pacifique, d'Europe et du Moyen-Orient | Court terme (≤ 2 ans) |
| Croissance du commerce conteneurisé intra-régional | +0.6% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient, l'Afrique et l'Amérique du Sud | Moyen terme (2-4 ans) |
| Contraintes de tirant d'eau des ports et d'infrastructure dans les ports secondaires | +0.5% | Asie du Sud-Est, côte atlantique d'Amérique du Sud, Afrique de l'Ouest et de l'Est | Moyen terme (2-4 ans) |
| Congestion routière et politiques de report modal multimodal | +0.3% | Europe, Inde, Asie du Sud-Est | Moyen terme (2-4 ans) |
| Perturbations géopolitiques et reconfiguration des routes régionales | +0.5% | Mondial, principalement les corridors de la mer Rouge, de la Méditerranée et du détroit d'Ormuz | Court terme (≤ 2 ans) |
| Décarbonation de la flotte et demande de services de cabotage à faibles émissions | +0.3% | Europe, Asie-Pacifique et routes de conformité mondiales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des réseaux de conteneurs en étoile
La coopération Gemini de février 2025 a modifié la façon dont la capacité de cabotage s'intègre dans les grands réseaux de transporteurs. Ses 29 services de ligne principale et 28 services de navette et de cabotage dédiés traitent la connectivité locale comme une couche réseau plutôt qu'une activité de soutien. Cette structure achemine davantage de cargaisons des ports secondaires vers des hubs de transbordement contrôlés. Le marché du transport maritime conteneurisé à courte distance et de cabotage gagne des volumes adressables lorsque les escales directes cèdent la place aux connexions via les hubs. La part de capacité intra-européenne de Maersk est passée de 8,5 % en février 2025 à 12,1 % à mi-2025, tandis que Mediterranean Shipping Company S.A. a ajouté 30 000 EVP et atteint une part intra-européenne de 30,6 %.[2] Les opérateurs indépendants ont donc besoin d'horaires fiables, d'informations claires sur les emplacements, de navires modernes et d'une position commerciale neutre.
Croissance du commerce conteneurisé intra-régional
Le commerce de conteneurs intra-régional a atteint 49 036 milliers d'EVP en 2025, soit une augmentation de 3,8 %, selon la Conférence des Nations Unies sur le commerce et le développement. Les volumes intra-asiatiques ont atteint 28,45 millions d'EVP au cours des 7 premiers mois de 2025 et ont augmenté de 5,8 % d'une année sur l'autre. Les changements dans les schémas d'approvisionnement ont accru les besoins de repositionnement entre la Chine, l'Asie du Sud-Est et les principaux hubs de transbordement. Le marché du transport maritime conteneurisé à courte distance et de cabotage bénéficie de ces trajets régionaux plus courts car les réseaux de production ont besoin de traversées fréquentes et fiables. Sinokor Merchant Marine Co., Ltd. a déclaré 1,5 milliard USD de chiffre d'affaires et une augmentation de 14 % du bénéfice d'exploitation en 2025, soutenu par les volumes des routes régionales.[3] Les ports secondaires ont besoin de davantage de liaisons vers Singapour, Port Klang et d'autres hubs à mesure que la production se répand en Asie du Sud-Est.
Perturbations géopolitiques et reconfiguration des routes régionales
Les transits par le canal de Suez sont restés 70 % en dessous des niveaux moyens de 2023 tout au long de 2025, ce qui a allongé les durées de voyage Asie-Europe de 30 %. La perturbation au détroit de Bab el-Mandeb crée un risque matériel pour les flux du commerce maritime. Les cargaisons ont été redistribuées via les hubs de Méditerranée occidentale, notamment Algésiras et Tanger Med. Cela a accru la demande de liaisons de cabotage vers le sud de l'Europe, mais a également réduit la certitude des horaires. Le marché du transport maritime conteneurisé à courte distance et de cabotage favorise les opérateurs disposant d'une fréquence suffisante pour gérer les correspondances manquées et les arrivées retardées. Le gouvernement des États-Unis a également ouvert une enquête sur les contraintes de transit aux points d'étranglement maritimes internationaux en mars 2025.
Décarbonation de la flotte et demande de services de cabotage à faibles émissions
La Méditerranée est devenue une zone de contrôle des émissions d'oxydes de soufre en mai 2025, avec une limite de soufre de 0,10 %. FuelEU Maritime a commencé à s'appliquer en janvier 2025 et a fixé une exigence de réduction annuelle de 2 % de l'intensité en gaz à effet de serre pour les navires faisant escale dans les ports européens. Ces mesures réduisent la viabilité commerciale des navires de cabotage plus anciens sur les routes européennes. Mediterranean Shipping Company S.A. et CMA CGM Group ont annoncé un programme combiné de modernisation de la flotte de cabotage pour jusqu'à 120 navires en 2025. DNV a documenté la livraison de navires de cabotage propulsés au méthanol à MPC Container Ships en 2025. Le marché du transport maritime conteneurisé à courte distance et de cabotage récompense les transporteurs qui sécurisent des navires conformes et l'accès au carburant avant que la capacité des chantiers navals ne se resserre davantage.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Concurrence du fret routier et ferroviaire | -0.6% | Europe, Inde, Asie du Sud-Est | Moyen terme (2-4 ans) |
| Conformité réglementaire et charge des coûts des carburants alternatifs | -0.5% | Mondial, plus aigu dans les eaux adjacentes à l'Union européenne et désignées comme zones de contrôle des émissions | Long terme (≥ 4 ans) |
| Déséquilibre des conteneurs vides et coûts de repositionnement | -0.4% | Mondial, concentré dans les ports de chargement d'Europe du Nord et les ports de déchargement d'Asie du Sud-Est | Court terme (≤ 2 ans) |
| Congestion des ports secondaires et risque de fiabilité des horaires | -0.3% | Ports secondaires d'Asie-Pacifique, de Méditerranée et d'Afrique de l'Ouest | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Concurrence du fret routier et ferroviaire
Le système d'échange de quotas d'émission de l'Union européenne a exigé des compagnies maritimes qu'elles restituent des quotas pour 40 % des émissions de 2024 d'ici septembre 2025 et s'est appliqué à 70 % des émissions de 2025 en 2026. Le fret routier n'est pas encore couvert par le même cadre. Les Associations des armateurs de la Communauté européenne ont averti que cette différence pourrait déplacer des cargaisons de la mer vers la route sur les corridors courts. Le risque est le plus élevé sur les routes de 500 à 1 500 kilomètres, où le service routier reste compétitif en termes de vitesse et de fréquence. Les procédures administratives peuvent alourdir l'écart de coût pour les opérateurs de transport maritime à courte distance. La congestion routière et les politiques de report modal soutiennent encore les services maritimes dans certains endroits, mais le marché du transport maritime conteneurisé à courte distance et de cabotage reste exposé là où les charges carbone augmentent le coût total du transport.
Conformité réglementaire et charge des coûts des carburants alternatifs
Les coûts de conformité affectent plus lourdement les opérateurs de cabotage car leur revenu par EVP par jour est inférieur à celui des navires long-courriers. L'Organisation maritime internationale a approuvé son cadre zéro émission nette lors de la MEPC 83 en avril 2025. Son processus d'adoption ultérieur a été retardé, prolongeant l'incertitude sur le calendrier de mise en œuvre. Une conception de navire de cabotage de 3 500 EVP double carburant à l'ammoniac nécessite des évaluations des risques et un processus de conception alternative car les règles prescriptives pour les navires propulsés à l'ammoniac sont encore limitées. Des conceptions de navires de cabotage au méthanol sont disponibles, mais l'infrastructure de ravitaillement reste limitée dans de nombreux ports secondaires. L'Organisation maritime internationale a approuvé des amendements séparés à l'indicateur d'intensité carbone pour les conteneurs à température contrôlée en juin 2026, ajoutant une autre considération de conformité pour les opérations à forte intensité frigorifique.[4]
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par capacité de navire :
le tonnage de taille moyenne ancre le marché tandis que les navires de cabotage plus grands gagnent du terrainLa classe 1 000-2 999 EVP détenait 37,60 % de la part du marché du transport maritime conteneurisé à courte distance et de cabotage en 2026. Cette classe de taille combine l'économie des emplacements avec l'accès aux ports secondaires qui ont des limites de tirant d'eau, ce qui la rend adaptée aux liaisons hub-cabotage à haute fréquence où les navires ont besoin d'une capacité suffisante pour la discipline des coûts unitaires mais ne peuvent pas compter sur un accès en eau profonde à chaque escale. Plus de 28 % de la flotte mondiale de cabotage avait plus de 20 ans en 2025, ce qui a créé un besoin de remplacement dans cette gamme de capacité et a exercé la pression le plus clairement sur les navires qui effectuaient des rotations régionales avec des escales portuaires répétées, des fenêtres d'accostage serrées et une faible tolérance aux temps d'immobilisation. L'Organisation mondiale des ports a signalé une flotte de cabotage vieillissante et un carnet de commandes limité par rapport à la flotte. Les navires de moins de 1 000 EVP restent importants pour les marchés insulaires, les réseaux côtiers domestiques et les ports à faible tirant d'eau. Ils desservent les routes du dernier kilomètre où les navires plus grands ne peuvent pas faire escale de manière économique, notamment les services côtiers domestiques japonais, les boucles de cabotage des Caraïbes et d'autres réseaux où les faibles tirants d'eau ou les faibles volumes d'escales limitent l'utilisation de navires de taille moyenne.
La classe 3 000-4 000 EVP a enregistré un CAGR de 4,86 % jusqu'en 2032. Sa taille sur le marché du transport maritime conteneurisé à courte distance et de cabotage bénéficie des plans de remplacement favorisant des navires plus grands et plus économes en carburant, en particulier dans la gamme 1 800-3 500 EVP où les opérateurs peuvent remplacer les navires plus anciens sans dépasser les limites pratiques des ports secondaires importants. Korea Marine Transport Co., Ltd. a commandé 6 navires de 1 800 EVP aux chantiers navals HD Hyundai Group pour 258 millions USD en mars 2026. Regional Container Lines Public Company Limited a commandé 4 navires de 3 100 EVP à CSSC Huangpu Wenchong en septembre 2026, portant son programme total là-bas à 16 navires. La classe supérieure à 4 000 EVP reste adaptée aux routes régionales plus longues où l'économie des lignes principales devient plus pertinente. La commande de Sinokor Merchant Marine Co., Ltd. pour 4 navires de 13 000 EVP montre que certains opérateurs régionaux se tournent vers une capacité adaptée aux liaisons long-courriers. Les commandes mondiales de navires de cabotage ont atteint 206 navires en 2025, contre 118 navires en 2024, tandis que 102 navires supplémentaires ont été commandés au cours des 2 premiers mois de 2026, montrant comment le renouvellement de la flotte et l'expansion des services en étoile se produisaient en même temps plutôt que comme des cycles d'investissement séparés.
Par type de service :
les services de cabotage dominent tandis que le transport à courte distance croît plus viteLes services de conteneurs de cabotage détenaient 58,10 % de la taille du marché du transport maritime conteneurisé à courte distance et de cabotage en 2026. Leur avance reflète l'importance du déplacement des conteneurs entre les ports secondaires et les hubs de ligne principale, surtout lorsque les transporteurs réduisent le nombre d'escales directes et concentrent les opérations long-courriers dans les hubs dotés d'une capacité terminale plus forte et de meilleures connexions aux réseaux mondiaux. La conception du réseau Gemini achemine les cargaisons via des liaisons de navette et de cabotage, renforçant la demande basée sur le transbordement. Les services de cabotage donnent également aux transporteurs de ligne principale un meilleur contrôle sur les connexions de cargaisons et les flux terminaux, leur permettant de coordonner les fenêtres de transbordement, les changements de rotation des navires et l'allocation de capacité entre les services long-courriers et régionaux à partir d'une seule conception de réseau. Leur importance est la plus élevée dans les régions où les escales portuaires sont consolidées autour d'un petit nombre de hubs majeurs. Les prestataires neutres continuent de répondre à ce besoin car ils peuvent soutenir plus d'un groupe de transporteurs, donnant aux membres d'alliance et aux lignes plus petites accès à la capacité régionale sans exiger que chaque client exploite sa propre flotte de cabotage dédiée.
Les services de conteneurs à courte distance sont enregistrés à un CAGR de 4,92 % jusqu'en 2032. Leur croissance est soutenue par le nearshoring, la diversification de la production et les politiques de transport maritime côtier. La politique de transport maritime côtier de l'Inde a ouvert de nouvelles connexions entre Chennai, Kochi et Mumbai. Les services de conteneurs côtiers ont un rôle plus étroit car les règles de cabotage limitent souvent la participation des navires sous pavillon étranger, de sorte que l'entrée repose normalement sur des opérations nationales, des partenariats locaux ou des arrangements de navires qui satisfont aux règles nationales de propriété et d'exploitation. Samudera Shipping Line Ltd. et Imoto Corporation ont formé Blue Ocean Shipping pour le marché côtier et régional japonais en décembre 2025. En 2025, le commerce intra-régional a augmenté de 3,8 % pour atteindre 49 036 milliers d'EVP, soutenant la demande dans les trois types de services.

Par type de cargaison :
la cargaison sèche domine mais les segments spécialisés captent une croissance disproportionnéeLa cargaison conteneurisée sèche représentait 74,10 % de la part du marché du transport maritime conteneurisé à courte distance et de cabotage en 2026. Les marchandises générales, les biens de consommation et les matériaux industriels constituent la majeure partie des cargaisons transitant par les réseaux de cabotage régionaux, et leurs schémas d'expédition s'adaptent aux services réguliers qui collectent les cargaisons dans les ports plus petits avant de les acheminer vers les grands terminaux de transbordement. La cargaison sèche bénéficie de terminaux établis, de la disponibilité des conteneurs et de processus de manutention prévisibles. La cargaison frigorifique et dangereuse représente des portions plus petites du mix de fret mais nécessite des équipements plus spécialisés et des procédures d'exploitation, notamment des connexions électriques, la gestion de la température, la documentation des cargaisons, la manutention séparée et une planification plus soigneuse dans les terminaux à capacité spécialisée limitée. L'Organisation maritime internationale a approuvé des amendements couvrant une approche distincte de notation de l'indicateur d'intensité carbone pour les conteneurs à température contrôlée en juin 2026. Cela ajoute une considération réglementaire distincte pour les services frigorifiques et peut encourager les opérateurs à évaluer les performances des équipements séparément de la capacité des conteneurs secs lorsqu'ils gèrent des navires avec une forte concentration de conteneurs réfrigérés.
La cargaison spécialisée et hors gabarit est enregistrée à un CAGR de 5,32 % jusqu'en 2032. Sa taille sur le marché du transport maritime conteneurisé à courte distance et de cabotage est soutenue par les dépenses d'infrastructure dans les économies en développement, où les projets d'énergie renouvelable, la construction portuaire, les installations industrielles et les investissements dans les services publics génèrent des mouvements qui ne correspondent pas aux exigences standard de manutention des conteneurs. Les composants d'énergie renouvelable, les grands tuyaux et les équipements industriels nécessitent des navires dotés de capacités de cargaison de projet. Ces chargements nécessitent souvent des navires équipés de grues capables de manutentionner des cargaisons là où les équipements à terre sont limités, et cette capacité est particulièrement pertinente dans les ports africains et sud-américains où les infrastructures de levage spécialisées peuvent ne pas être disponibles à chaque escale régionale. X-Press Feeders a indiqué que les opérateurs en Afrique et en Amérique du Sud spécifiaient des navires équipés de grues avec une capacité d'auto-manutention et une autonomie étendue à basse vitesse. Cette demande crée un domaine spécialisé moins exposé aux mouvements standard des taux spot de conteneurs car l'acceptation des cargaisons dépend de l'équipement du navire, de la planification du voyage, de l'arrimage sécurisé et de la capacité à gérer des unités surdimensionnées ou non standard aux côtés de conteneurs ordinaires. Cela augmente également la valeur de la conception des navires, des compétences de l'équipage et de la planification des escales portuaires.
Par type de conteneur :
les conteneurs secs conservent leur dominance tandis que les conteneurs frigorifiques s'accélèrentLes conteneurs secs détenaient 86,10 % de la taille du marché du transport maritime conteneurisé à courte distance et de cabotage en 2026. Leur position reflète le grand volume de marchandises générales, de biens industriels et de biens de consommation à rotation rapide dans le commerce rgional, les chargeurs utilisant des équipements secs standard pour les flux réguliers entre les centres de production, les marchés de distribution et les passerelles de transbordement. Les équipements de soutien et les infrastructures de manutention sont largement disponibles dans les ports des principaux corridors de cabotage, ce qui aide les opérateurs à faire tourner rapidement les navires et à planifier les rotations autour d'unités standardisées plutôt que d'exigences de chargement spécifiques aux cargaisons. La demande reste liée à l'activité économique régionale et aux flux de production. Les conteneurs secs offrent également aux opérateurs un modèle de planification plus simple que les unités spécialisées. Cela crée une base fiable de cargaisons pour les services régionaux à haute fréquence.
Les conteneurs frigorifiques sont enregistrés à un CAGR de 5,05 % jusqu'en 2032. La demande de conteneurs frigorifiques est soutenue par les produits frais, les protéines, les produits pharmaceutiques et les cargaisons sensibles à la température, car les zones de production régionales dépendent de connexions fiables vers les grands hubs qui offrent des services de continuation et des liaisons de chaîne du froid intérieure. Les médicaments biologiques et les vaccins à ARNm nécessitent des températures strictement contrôlées de 2 à 8 °C. A.P. Moller - Maersk a signalé une demande accrue de conteneurs frigorifiques en Amérique du Nord en 2025, liée aux produits frais, aux protéines et aux cargaisons pharmaceutiques. La société investit également dans la surveillance connectée et les services de chaîne du froid intérieure, reflétant la valeur accordée à la visibilité des cargaisons depuis le tronçon du navire régional jusqu'à la manutention terminale et la livraison vers les installations de distribution à température contrôlée. La réduction progressive des gaz fluorés de l'Union européenne affecte les systèmes de réfrigérants plus anciens et peut accélérer le renouvellement des équipements. La disponibilité saisonnière serrée soutient l'allocation sélective des emplacements réfrigérés aux cargaisons pharmaceutiques et aux denrées périssables premium, en particulier pendant les périodes de pointe de production où les opérateurs de cabotage doivent équilibrer le positionnement des équipements, la disponibilité de l'alimentation électrique, le temps de séjour au port et le risque d'excursions de température.
Analyse géographique
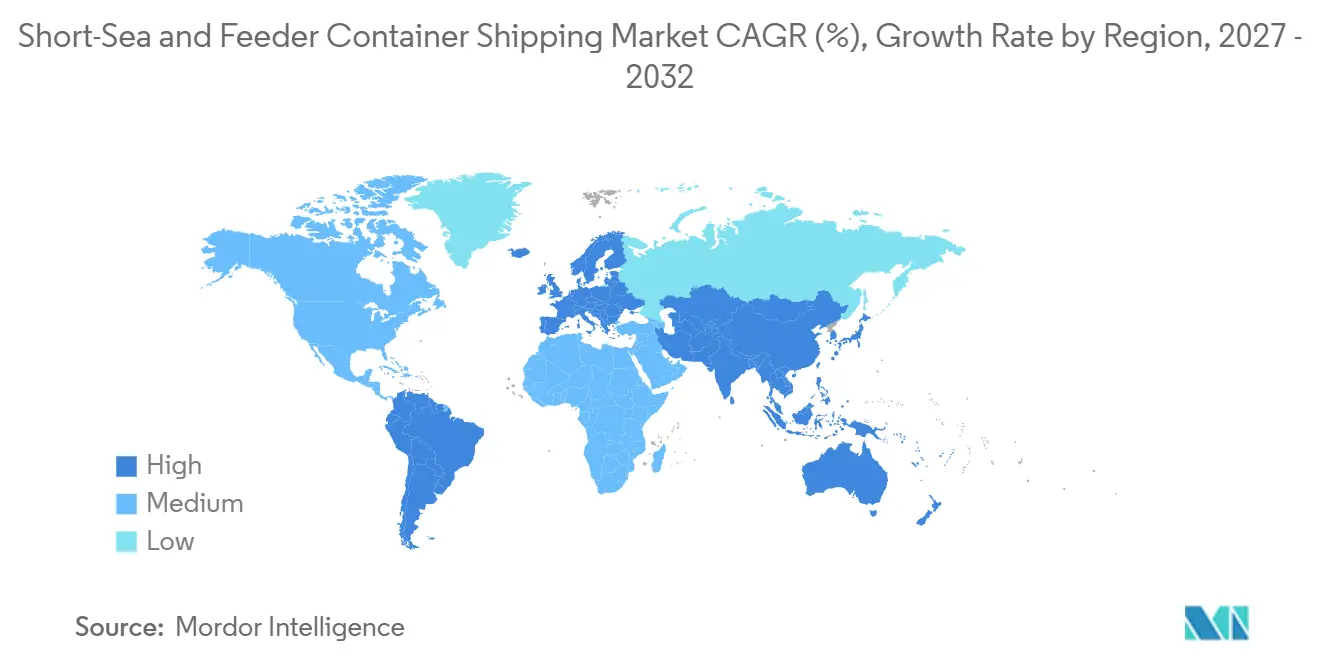
L'Europe détenait 32,40 % de la part du marché du transport maritime conteneurisé à courte distance et de cabotage en 2026. La région dispose de denses connexions de transport maritime à courte distance et de politiques visant à transférer le fret de la route vers la mer. Le trafic de conteneurs intra-européen a atteint 8,3 millions d'EVP en 2025, soit une augmentation de 2,3 %, tandis que le corridor méditerranéen a fait face à une activité de transbordement plus intense alors que les cargaisons contournaient le canal de Suez. Mediterranean Shipping Company S.A. a atteint une part intra-européenne de 30,6 % après avoir ajouté 30 000 EVP, tandis que CMA CGM Group détenait 19,2 % après avoir ajouté 27 500 EVP. Les règles d'émissions de l'Union européenne et la limite de soufre méditerranéenne renforcent l'avantage des navires plus récents.
L'Asie-Pacifique est enregistrée à un CAGR de 5,18 % jusqu'en 2032, soutenue par les stratégies de production Chine+1 et la croissance du commerce intra-asiatique. Les volumes intra-asiatiques ont atteint 28,45 millions d'EVP au cours des 7 premiers mois de 2025 et ont augmenté de 5,8 % d'une année sur l'autre, tandis que les opérateurs et propriétaires asiatiques ont mené la passation de commandes de navires de cabotage en 2025. Les 2 premiers mois de 2026 ont produit 102 commandes totalisant 665 000 EVP. Les ports vietnamiens ont continué à renforcer leurs connexions au sein des réseaux de transport maritime régionaux, soutenant la demande de services reliant les ports de l'ASEAN aux hubs tels que Singapour et Port Klang.
L'Amérique du Nord, l'Amérique du Sud, le Moyen-Orient et l'Afrique fournissent des routes complémentaires pour le marché du transport maritime conteneurisé à courte distance et de cabotage. L'Administration maritime des États-Unis soutient les services côtiers via son Programme d'autoroutes maritimes, tandis que Pacific International Lines Pte. Ltd. a introduit les services CA1 et CA2 en 2025 reliant la Colombie, le Mexique, le Nicaragua, le Costa Rica et El Salvador. Les économies en développement ont enregistré des temps d'attente moyens des porte-conteneurs de 10,9 heures, contre 6,4 heures dans les économies développées, montrant le défi opérationnel dans les ports contraints. Global Feeder Shipping LLC a introduit un service Adriatique Est-Méditerranée en juillet 2026, et Hapag-Lloyd AG a adopté de la capacité via un accord de slots. Ces routes reflètent la demande croissante de connexions entre l'Égypte, l'Adriatique et les flux commerciaux plus larges du Moyen-Orient et de l'Afrique à l'échelle mondiale aujourd'hui.
Paysage concurrentiel
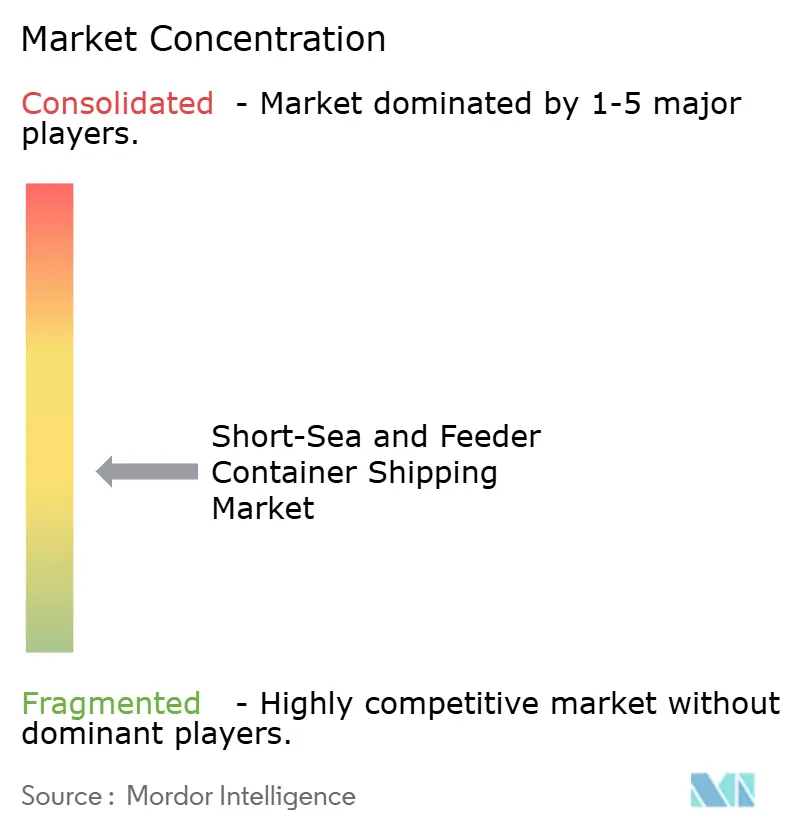
Le marché du transport maritime conteneurisé à courte distance et de cabotage est modérément fragmenté entre les opérateurs indépendants, bien que les groupes de transporteurs intégrés deviennent plus concentrés. X-Press Feeders disposait de 104 navires et de 188 000 EVP de capacité en octobre 2025. Son modèle neutre se concentre sur les clients des transporteurs de ligne principale plutôt que sur la sollicitation directe de cargaisons. En juin 2025, X-Press Feeders et COSCO SHIPPING Lines Co., Ltd. ont conclu un partenariat et un accord de location de navires pour des services de cabotage conjoints en Asie, au Moyen-Orient, en Méditerranée, en Europe du Nord et en Amérique latine. L'accord donne à COSCO SHIPPING Lines Co., Ltd. une option pour affréter les nouveaux navires de X-Press Feeders pour des services conjoints, tandis que DP World Shipping Solutions, anciennement Unifeeder, a ajouté 12 500 EVP à la capacité intra-européenne en 2025, et Unimed Feeder Services a ajouté 9 700 EVP sur 10 navires.
Les transporteurs de ligne principale considèrent désormais les réseaux de cabotage comme des composantes stratégiques du réseau plutôt que comme des services auxiliaires. Gemini intègre les services de cabotage et de navette dans son modèle en étoile, et Hapag-Lloyd AG a négocié une commande de 22 navires de cabotage et de navette dans les gammes 1 800 EVP, 3 500 EVP et 4 500 EVP. En février 2026, Hapag-Lloyd AG a accepté d'acquérir ZIM Integrated Shipping Services Ltd. pour 4,2 milliards USD en espèces. La transaction apporte les 23 navires de Gold Star Line et 85 000 EVP de capacité dans le réseau de Hapag-Lloyd AG, tandis qu'une nouvelle entité ZIM soutenue par FIMI Opportunity Funds conserve 16 navires pour les routes domestiques israéliennes avec le soutien commercial de Hapag-Lloyd AG.
CMA CGM Group a signé un contrat avec Cochin Shipyard en février 2026, pour 6 navires de 1 700 EVP propulsés au GNL, d'une valeur de 300 millions USD. La commande est la première passée par un grand transporteur mondial de conteneurs dans un chantier naval indien et soutient le renouvellement des navires et le développement du réseau en Asie du Sud. Le marché du transport maritime conteneurisé à courte distance et de cabotage favorise les entreprises capables de combiner l'accès à des nouveaux navires conformes, une capacité fiable, des outils de visibilité et un service neutre là où les clients le recherchent. Les opérateurs leaders utilisent des partenariats, des acquisitions, de nouvelles commandes de navires et des accords de slots pour élargir la couverture des corridors.
Leaders du secteur du transport maritime conteneurisé à courte distance et de cabotage
-
X-Press Feeders
-
Mediterranean Shipping Company S.A.
-
A.P. Moller - Maersk
-
CMA CGM Group
-
COSCO SHIPPING Lines Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du transport maritime conteneurisé à courte distance et de cabotage Entreprises couvertes dans ce rapport
- X-Press Feeders
- DP World
- Mediterranean Shipping Company S.A.
- A.P. Moller - Maersk
- CMA CGM Group
- COSCO SHIPPING Lines Co., Ltd.
- Ocean Network Express Pte. Ltd.
- Evergreen Marine Corporation
- Hapag-Lloyd AG
- Sinokor Merchant Marine Co., Ltd.
- Pacific International Lines Pte. Ltd.
- Samudera Shipping Line Ltd.
- Regional Container Lines Public Company Limited
- Korea Marine Transport Co., Ltd.
- SITC International Holdings Co., Ltd.
- Wan Hai Lines Ltd.
- Yang Ming Marine Transport Corporation
- ZIM Integrated Shipping Services Ltd.
- Arkas Line
- Akkon Lines
- BG Freight Line
- Samskip B.V.
- Sea Lead Shipping Pte. Ltd.
- Emirates Shipping Line FZE
- Far Shipping
- Global Feeder Shipping LLC
- Straits Orient Lines Pte. Ltd.
Développements industriels récents dans Marché du transport maritime conteneurisé à courte distance et de cabotage
- Septembre 2026 : Regional Container Lines Public Company Limited (RCL) commande quatre porte-conteneurs de 3 100 EVP à CSSC Huangpu Wenchong, portant son programme cumulatif à 16 navires répartis en trois classes de taille. RCL a simultanément pris livraison de son premier navire de 4 488 EVP du même chantier.
- Mars 2026 : Korea Marine Transport Co., Ltd. (KMTC) commande six porte-conteneurs de cabotage de 1 800 EVP aux chantiers navals HD Hyundai Group pour 258 millions USD, avec des livraisons entre août 2027 et juin 2028, élargissant la capacité de cabotage intra-asiatique sur les corridors régionaux.
- Février 2026 : Hapag-Lloyd AG a signé un accord de fusion pour acquérir ZIM Integrated Shipping Services Ltd. pour environ 4,2 milliards USD. Une nouvelle entité ZIM soutenue par FIMI Opportunity Funds conserve 16 navires pour les routes axées sur Israël.
- Février 2026 : CMA CGM Group et Cochin Shipyard Limited ont exécuté un contrat formel pour six navires de cabotage de 1 700 EVP propulsés au GNL d'une valeur d'environ 300 millions USD. La lettre d'intention d'octobre 2025 a ainsi été formalisée, avec des livraisons prévues entre 2029 et 2031.
Portée du rapport mondial sur le marché du transport maritime conteneurisé à courte distance et de cabotage
Aperçu de la segmentation
| Moins de 1 000 EVP |
| 1 000-2 999 EVP |
| 3 000-4 000 EVP |
| Plus de 4 000 EVP |
| Services de conteneurs de cabotage |
| Services de conteneurs à courte distance |
| Services de conteneurs côtiers |
| Cargaison conteneurisée sèche |
| Cargaison à température contrôlée / frigorifique |
| Cargaison dangereuse |
| Cargaison spécialisée / hors gabarit |
| Conteneurs secs (usage général) |
| Conteneurs frigorifiques |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Pérou | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Pays nordiques (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Asie du Sud-Est (ASEAN) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Qatar | |
| Afrique du Sud | |
| Nigéria | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par capacité de navire | Moins de 1 000 EVP | |
| 1 000-2 999 EVP | ||
| 3 000-4 000 EVP | ||
| Plus de 4 000 EVP | ||
| Par type de service | Services de conteneurs de cabotage | |
| Services de conteneurs à courte distance | ||
| Services de conteneurs côtiers | ||
| Par type de cargaison | Cargaison conteneurisée sèche | |
| Cargaison à température contrôlée / frigorifique | ||
| Cargaison dangereuse | ||
| Cargaison spécialisée / hors gabarit | ||
| Par type de conteneur | Conteneurs secs (usage général) | |
| Conteneurs frigorifiques | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Pérou | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Pays nordiques (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Asie du Sud-Est (ASEAN) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Qatar | ||
| Afrique du Sud | ||
| Nigéria | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur du transport maritime conteneurisé à courte distance et de cabotage en 2026 ?
Le secteur est évalué à 39,36 milliards USD en 2026 et atteint 47,90 milliards USD d'ici 2032 à un CAGR de 3,33 % (2027-2032).
Quelle classe de capacité de navire détient la plus grande part ?
La classe 1 000-2 999 EVP détient 37,60 % en 2026, tandis que les navires de 3 000-4 000 EVP ont enregistré un CAGR de 4,86 % jusqu'en 2032.
Pourquoi les services de cabotage sont-ils importants pour les lignes de conteneurs ?
Les services de conteneurs de cabotage détiennent 58,10 % en 2026 car ils connectent les ports secondaires aux hubs de transbordement de ligne principale.
Quelle région connaît la croissance la plus rapide jusqu'en 2032 ?
L'Asie-Pacifique est enregistrée à un CAGR de 5,18 % jusqu'en 2032, soutenue par les flux de cargaisons intra-asiatiques et la diversification de la production.
Comment les règles maritimes européennes affectent-elles les opérateurs ?
Le système d'échange de quotas d'émission de l'Union européenne, FuelEU Maritime et la limite de soufre méditerranéenne renforcent la valeur des navires conformes plus récents.
Quelle catégorie de cargaison se développe le plus rapidement ?
La cargaison spécialisée et hors gabarit se développe à un CAGR de 5,32 % jusqu'en 2032, soutenue par les projets d'infrastructure et d'énergie renouvelable.