
Tamaño y Participación del Mercado de Transporte Marítimo de Corta Distancia y Contenedores Alimentadores
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 40.67 Mil millones de dólares |
| Tamaño del Mercado (2032) | 47.90 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.33 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transporte Marítimo de Corta Distancia y Contenedores Alimentadores por Mordor Intelligence
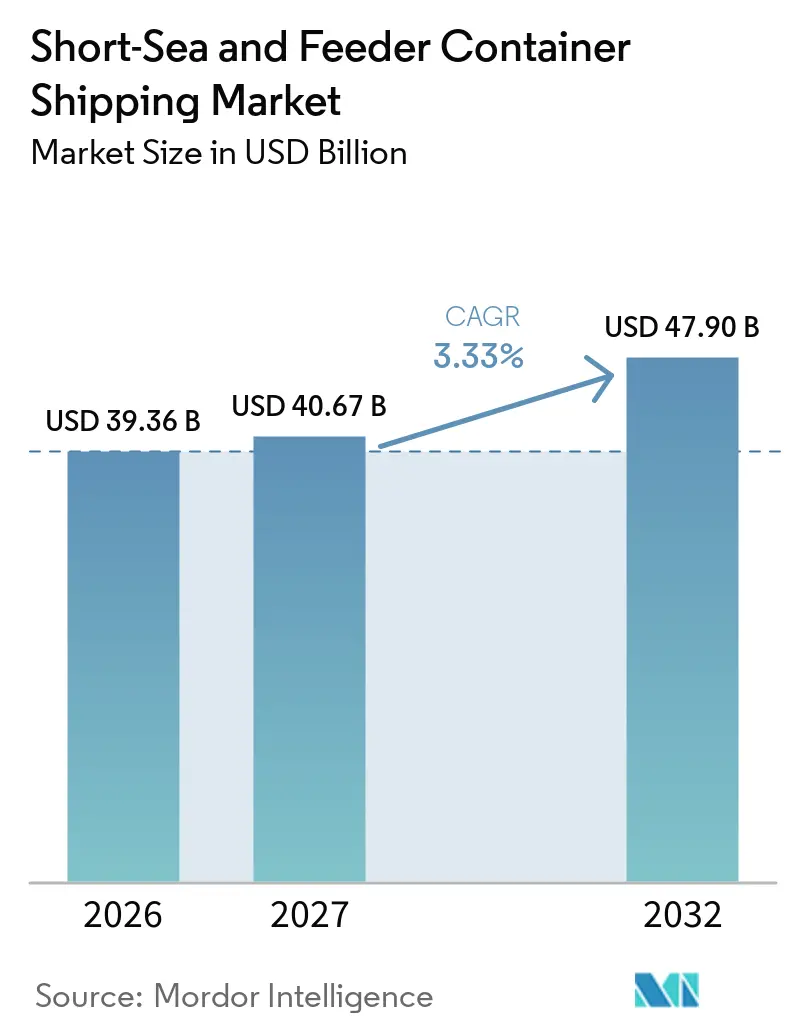
El tamaño del mercado de transporte marítimo de corta distancia y contenedores alimentadores está valorado en 39,36 mil millones de USD en 2026 y se estima que crecerá desde 40,67 mil millones de USD en 2027 hasta 47,90 mil millones de USD para 2032, registrando un CAGR del 3,33% entre 2027 y 2032.
El mercado de transporte marítimo de corta distancia y contenedores alimentadores está siendo reconfigurado por las redes de concentrador y radio que sitúan los servicios alimentadores y de enlace en el centro de la distribución de carga. La Cooperación Gemini, lanzada por A.P. Moller-Maersk y Hapag-Lloyd en febrero de 2025, conectó 29 servicios de línea principal con 28 servicios de enlace y alimentador, y fijó como objetivo una fiabilidad de horarios superior al 90%. El envejecimiento de los buques y una baja proporción de pedidos respecto a la flota respaldan la demanda de reposición, mientras que las normas de carbono elevan el coste de mantener buques más antiguos en rutas europeas. El mercado de transporte marítimo de corta distancia y contenedores alimentadores también se beneficia cuando los cambios en la manufactura generan más movimientos de carga intrarregionales y mayor actividad de transbordo.[1] La actividad competitiva avanza en dos direcciones: los operadores alimentadores neutrales amplían sus redes, mientras que los transportistas integrados añaden capacidad y controlan las conexiones alimentadoras en torno a sus principales concentradores.
Conclusiones Clave del Informe
- Por capacidad de buque, la clase de 1.000-2.999 TEU mantuvo el 37,60% de la participación del mercado de transporte marítimo de corta distancia y contenedores alimentadores en 2026, mientras que la clase de 3.000-4.000 TEU registró el CAGR proyectado más alto, del 4,86%, hasta 2032.
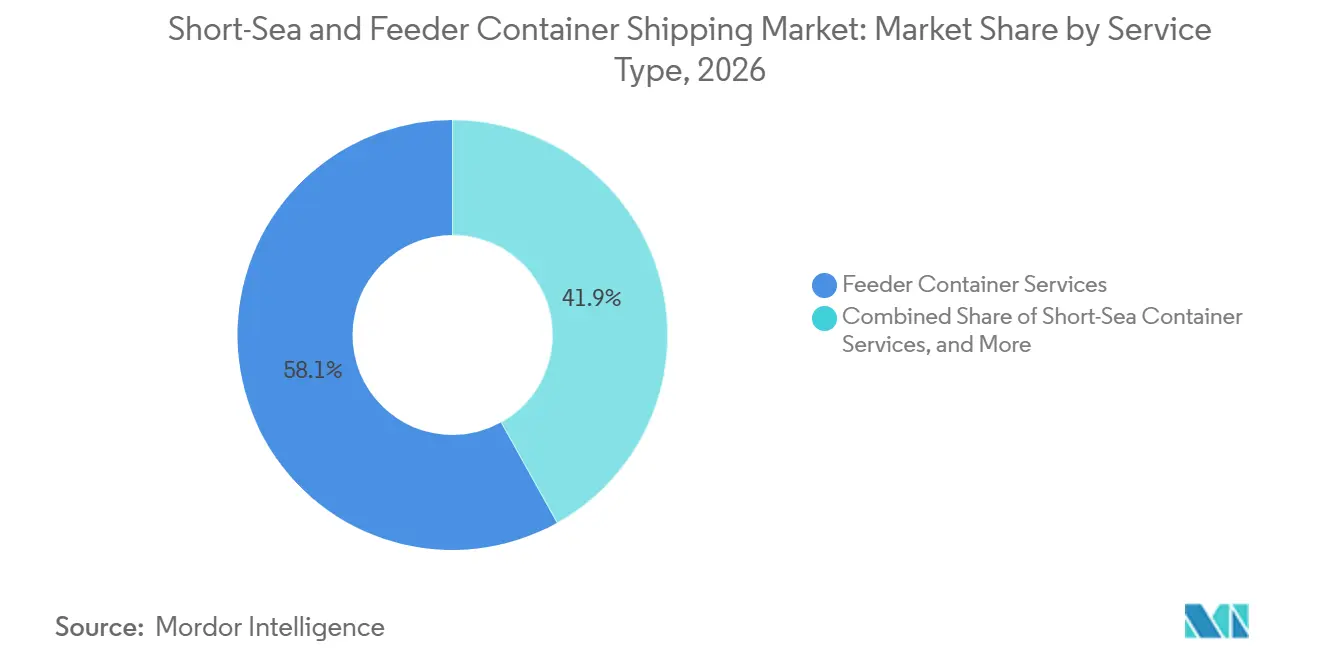
- Por tipo de servicio, los servicios de contenedores alimentadores mantuvieron el 58,10% de la participación del tamaño del mercado de transporte marítimo de corta distancia y contenedores alimentadores en 2026, mientras que los servicios de contenedores de corta distancia registraron el CAGR proyectado más alto, del 4,92%, hasta 2032.
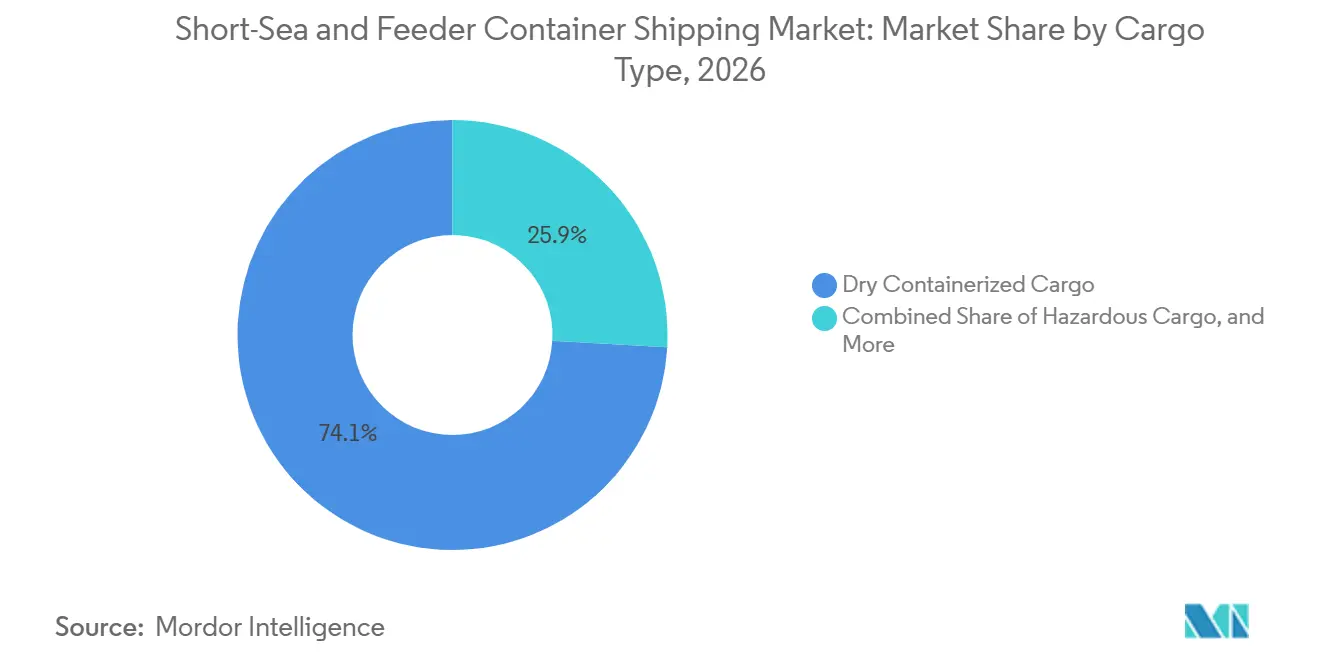
- Por tipo de carga, la carga seca en contenedores mantuvo el 74,10% de la participación del mercado de transporte marítimo de corta distancia y contenedores alimentadores en 2026, mientras que la carga especializada/fuera de medida registró el CAGR proyectado más alto, del 5,32%, hasta 2032.
- Por tipo de contenedor, los contenedores secos mantuvieron el 86,10% de la participación del mercado de transporte marítimo de corta distancia y contenedores alimentadores en 2026, mientras que los contenedores refrigerados registraron el CAGR proyectado más alto, del 5,05%, hasta 2032.
- Por geografía, Europa mantuvo el 32,40% del tamaño del mercado de transporte marítimo de corta distancia y contenedores alimentadores en 2026, mientras que Asia-Pacífico registró el CAGR proyectado más alto, del 5,18%, hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de las Redes de Contenedores de Concentrador y Radio | +0.7% | Global, con impacto concentrado en los corredores de transbordo de Asia-Pacífico, Europa y Oriente Medio | Corto plazo (≤ 2 años) |
| Crecimiento del Comercio Intrarregional de Contenedores | +0.6% | Núcleo de Asia-Pacífico, con extensión a Oriente Medio, África y América del Sur | Mediano plazo (2-4 años) |
| Restricciones de Calado Portuario e Infraestructura en Puertos Secundarios | +0.5% | Sudeste Asiático, costa atlántica de América del Sur, África Occidental y Oriental | Mediano plazo (2-4 años) |
| Congestión Vial y Políticas de Cambio Modal Multimodal | +0.3% | Europa, India, Sudeste Asiático | Mediano plazo (2-4 años) |
| Perturbaciones Geopolíticas y Reconfiguración de Rutas Regionales | +0.5% | Global, principalmente los corredores del Mar Rojo, el Mediterráneo y el Estrecho de Ormuz | Corto plazo (≤ 2 años) |
| Descarbonización de la Flota y Demanda de Servicios Alimentadores de Bajas Emisiones | +0.3% | Europa, Asia-Pacífico y rutas de cumplimiento normativo globales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de las Redes de Contenedores de Concentrador y Radio
La Cooperación Gemini de febrero de 2025 cambió la forma en que la capacidad alimentadora se integra en las principales redes de transportistas. Sus 29 servicios de línea principal y 28 servicios dedicados de enlace y alimentador tratan la conectividad local como una capa de red en lugar de una actividad de apoyo. Esta estructura canaliza más carga de puertos secundarios a través de concentradores de transbordo controlados. El mercado de transporte marítimo de corta distancia y contenedores alimentadores gana volúmenes direccionables cuando las escalas directas ceden paso a las conexiones de concentrador. La participación de capacidad intraeuropea de Maersk aumentó del 8,5% en febrero de 2025 al 12,1% a mediados de 2025, mientras que MSC añadió 30.000 TEU y alcanzó una participación intraeuropea del 30,6%.[2] Por lo tanto, los operadores independientes necesitan horarios fiables, información clara sobre espacios disponibles, buques modernos y una posición comercial neutral.
Crecimiento del Comercio Intrarregional de Contenedores
El comercio intrarregional de contenedores alcanzó los 49.036 miles de TEU en 2025, un incremento del 3,8%, según la Conferencia de las Naciones Unidas sobre Comercio y Desarrollo. Los volúmenes intra-Asia alcanzaron 28,45 millones de TEU en los primeros 7 meses de 2025 y crecieron un 5,8% interanual. Los cambios en los patrones de abastecimiento aumentaron las necesidades de reposicionamiento entre China, el Sudeste Asiático y los principales concentradores de transbordo. El mercado de transporte marítimo de corta distancia y contenedores alimentadores se beneficia de estos tramos regionales más cortos porque las redes de producción necesitan salidas frecuentes y fiables. Sinokor Merchant Marine Co., Ltd. reportó 1,5 mil millones de USD en ingresos y un aumento del 14% en el beneficio operativo en 2025, respaldado por los volúmenes de rutas regionales.[3] Los puertos secundarios necesitan más conexiones con Singapur, Port Klang y otros concentradores a medida que la producción se expande por el Sudeste Asiático.
Perturbaciones Geopolíticas y Reconfiguración de Rutas Regionales
Los tránsitos por el Canal de Suez se mantuvieron un 70% por debajo de los niveles medios de 2023 durante todo 2025, lo que prolongó las travesías Asia-Europa en un 30%. Las perturbaciones en el Estrecho de Bab el-Mandeb crean un riesgo material para los flujos del comercio marítimo. La carga ha sido redistribuida a través de concentradores del Mediterráneo occidental, incluidos Algeciras y Tánger Med. Esto ha incrementado la demanda de conexiones alimentadoras hacia el sur de Europa, pero también ha reducido la certeza de los horarios. El mercado de transporte marítimo de corta distancia y contenedores alimentadores favorece a los operadores con frecuencia suficiente para gestionar conexiones perdidas y llegadas con retraso. El gobierno de los Estados Unidos también abrió una investigación sobre las restricciones de tránsito en los puntos de estrangulamiento marítimos internacionales en marzo de 2025.
Descarbonización de la Flota y Demanda de Servicios Alimentadores de Bajas Emisiones
El Mediterráneo se convirtió en una Zona de Control de Emisiones de Óxidos de Azufre en mayo de 2025, con un límite de azufre del 0,10%. FuelEU Maritime comenzó a aplicarse en enero de 2025 y estableció un requisito de reducción anual del 2% en la intensidad de gases de efecto invernadero para los buques que hacen escala en puertos europeos. Estas medidas reducen la viabilidad comercial de los buques alimentadores más antiguos en rutas europeas. MSC y CMA CGM anunciaron un programa combinado de renovación de la flota alimentadora para hasta 120 buques en 2025. DNV documentó la entrega de buques alimentadores propulsados por metanol a MPC Container Ships durante 2025. El mercado de transporte marítimo de corta distancia y contenedores alimentadores recompensa a los transportistas que aseguran buques conformes y acceso a combustible antes de que la capacidad de los astilleros se ajuste aún más.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Competencia del Flete por Carretera y Ferroviario | -0.6% | Europa, India, Sudeste Asiático | Mediano plazo (2-4 años) |
| Cumplimiento Normativo y Carga de Costes de Combustibles Alternativos | -0.5% | Global, más agudo en aguas adyacentes a la Unión Europea y en zonas designadas como Zonas de Control de Emisiones | Largo plazo (≥ 4 años) |
| Desequilibrio de Contenedores Vacíos y Costes de Reposicionamiento | -0.4% | Global, concentrado en puertos de carga del norte de Europa y puertos de descarga del Sudeste Asiático | Corto plazo (≤ 2 años) |
| Congestión en Puertos Secundarios y Riesgo de Fiabilidad de Horarios | -0.3% | Puertos secundarios de Asia-Pacífico, el Mediterráneo y África Occidental | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Competencia del Flete por Carretera y Ferroviario
El Sistema de Comercio de Emisiones de la Unión Europea exigió a las compañías navieras la entrega de derechos equivalentes al 40% de las emisiones de 2024 antes de septiembre de 2025, y se aplicó al 70% de las emisiones de 2025 en 2026. El flete por carretera aún no está cubierto por el mismo marco. Las Asociaciones Europeas de Armadores advirtieron que esta diferencia podría trasladar carga del mar a la carretera en corredores cortos. El riesgo es mayor en rutas de 500 a 1.500 kilómetros, donde el servicio por carretera sigue siendo competitivo en velocidad y frecuencia. Los procedimientos administrativos pueden ampliar la brecha de costes para los operadores de corta distancia. La congestión vial y las políticas de cambio modal siguen respaldando los servicios marítimos en algunos lugares, pero el mercado de transporte marítimo de corta distancia y contenedores alimentadores sigue expuesto donde los cargos por carbono elevan el coste total del transporte.
Cumplimiento Normativo y Carga de Costes de Combustibles Alternativos
Los costes de cumplimiento afectan más gravemente a los operadores alimentadores porque sus ingresos por TEU por día son inferiores a los de los buques de alta mar. La Organización Marítima Internacional aprobó su Marco de Cero Emisiones Netas en la MEPC 83 en abril de 2025. Su proceso de adopción posterior se retrasó, prolongando la incertidumbre sobre el calendario de implementación. Un diseño de buque alimentador de doble combustible de amoniaco de 3.500 TEU requiere evaluaciones de riesgo y un proceso de diseño alternativo porque las normas prescriptivas para buques propulsados por amoniaco siguen siendo limitadas. Los diseños de buques alimentadores de metanol están disponibles, pero la infraestructura de reabastecimiento sigue siendo limitada en muchos puertos secundarios. La Organización Marítima Internacional aprobó enmiendas separadas al Indicador de Intensidad de Carbono para contenedores de temperatura controlada en junio de 2026, añadiendo otra consideración de cumplimiento para las operaciones con alta concentración de contenedores refrigerados.[4]
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Capacidad de Buque:
El Tonelaje de Tamaño Medio Ancla el Mercado Mientras los Buques Alimentadores Más Grandes Ganan TerrenoLa clase de 1.000-2.999 TEU mantuvo el 37,60% de la participación del mercado de transporte marítimo de corta distancia y contenedores alimentadores en 2026. Esta clase de tamaño combina la economía de espacios con el acceso a puertos secundarios que tienen restricciones de calado, lo que la hace adecuada para enlaces de alta frecuencia entre concentrador y alimentador donde los buques necesitan suficiente capacidad para la disciplina de costes unitarios, pero no pueden depender del acceso a aguas profundas en cada escala. Más del 28% de la flota alimentadora global tenía más de 20 años en 2025, lo que generó una necesidad de reposición en este rango de capacidad y situó la presión más claramente en los buques que operaban rotaciones regionales con escalas portuarias repetidas, ventanas de atraque ajustadas y escasa tolerancia al tiempo fuera de servicio. La Organización Mundial de Puertos informó sobre el envejecimiento de la flota alimentadora y un libro de pedidos limitado en relación con la flota. Los buques de menos de 1.000 TEU siguen siendo importantes para los mercados insulares, las redes costeras nacionales y los puertos de poco calado. Sirven rutas de última milla donde los buques más grandes no pueden hacer escala de forma económica, incluidos los servicios costeros nacionales japoneses, los circuitos alimentadores del Caribe y otras redes donde los calados reducidos o los bajos volúmenes de escala limitan el uso de buques de tamaño medio.
La clase de 3.000-4.000 TEU registró un CAGR del 4,86% hasta 2032. Su tamaño en el mercado de transporte marítimo de corta distancia y contenedores alimentadores se beneficia de los planes de reposición que favorecen buques más grandes y eficientes en combustible, particularmente en el rango de 1.800-3.500 TEU donde los operadores pueden reemplazar buques más antiguos sin superar los límites prácticos de los puertos secundarios importantes. Korea Marine Transport Co., Ltd. encargó 6 buques de 1.800 TEU en los astilleros de HD Hyundai Group por 258 millones de USD en marzo de 2026. Regional Container Lines Public Company Limited encargó 4 buques de 3.100 TEU en CSSC Huangpu Wenchong en septiembre de 2026, elevando su programa total allí a 16 buques. La clase de más de 4.000 TEU sigue siendo adecuada para rutas regionales más largas donde la economía de línea principal se vuelve más relevante. El pedido de Sinokor de 4 buques de 13.000 TEU muestra que algunos operadores regionales están avanzando hacia capacidad apta para el transporte de larga distancia. Los pedidos globales de buques alimentadores alcanzaron 206 unidades en 2025, por encima de las 118 de 2024, mientras que se encargaron 102 buques adicionales en los primeros 2 meses de 2026, lo que muestra cómo la renovación de la flota y la expansión de los servicios de concentrador y radio se producían al mismo tiempo en lugar de como ciclos de inversión separados.
Por Tipo de Servicio:
Los Servicios Alimentadores Dominan Mientras los de Corta Distancia Crecen Más RápidoLos servicios de contenedores alimentadores mantuvieron el 58,10% del tamaño del mercado de transporte marítimo de corta distancia y contenedores alimentadores en 2026. Su liderazgo refleja la importancia de mover contenedores entre puertos secundarios y concentradores de línea principal, especialmente cuando los transportistas reducen el número de escalas directas y concentran las operaciones de alta mar en concentradores con mayor capacidad terminal y mejores conexiones con las redes globales. El diseño de red de Gemini dirige la carga a través de enlaces de enlace y alimentador, reforzando la demanda basada en el transbordo. Los servicios alimentadores también otorgan a los transportistas de línea principal un mayor control sobre las conexiones de carga y los flujos terminales, permitiéndoles coordinar las ventanas de transbordo, los cambios de rotación de buques y la asignación de capacidad entre los servicios de alta mar y regionales desde un único diseño de red. Su importancia es mayor en las regiones donde las escalas portuarias se consolidan en torno a un pequeño número de grandes concentradores. Los proveedores neutrales continúan atendiendo esta necesidad porque pueden dar servicio a más de un grupo de transportistas, ofreciendo a los miembros de alianzas y a las líneas más pequeñas acceso a capacidad regional sin que cada cliente tenga que operar su propia flota alimentadora dedicada.
Los servicios de contenedores de corta distancia registran un CAGR del 4,92% hasta 2032. Su crecimiento recibe apoyo del nearshoring, la diversificación manufacturera y las políticas de transporte marítimo costero. El impulso al transporte marítimo costero de India ha abierto nuevas conexiones entre Chennai, Kochi y Bombay. Los Servicios de Contenedores Costeros tienen un papel más limitado porque las normas de cabotaje a menudo restringen la participación de buques de bandera extranjera, por lo que la entrada normalmente depende de operaciones nacionales, asociaciones locales o acuerdos de buques que satisfagan las normas nacionales de propiedad y operación. Samudera Shipping Line Ltd. e Imoto Corporation formaron Blue Ocean Shipping para el mercado costero y regional de Japón en diciembre de 2025. En 2025, el comercio intrarregional aumentó un 3,8% hasta los 49.036 miles de TEU, respaldando la demanda en los tres tipos de servicio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Carga:
La Carga Seca Domina pero los Segmentos Especializados Capturan un Crecimiento DesproporcionadoLa carga seca en contenedores representó el 74,10% de la participación del mercado de transporte marítimo de corta distancia y contenedores alimentadores en 2026. La mercancía general, los bienes de consumo y los materiales industriales constituyen la mayor parte de la carga que circula por las redes alimentadoras regionales, y sus patrones de envío se adaptan a los servicios programados que recogen carga en puertos más pequeños antes de trasladarla a través de los principales terminales de transbordo. La carga seca se beneficia de terminales establecidas, disponibilidad de contenedores y procesos de manipulación predecibles. La carga refrigerada y la peligrosa representan porciones menores de la mezcla de flete, pero requieren equipos y procedimientos operativos más especializados, incluidas conexiones eléctricas, gestión de temperatura, documentación de carga, manipulación segregada y una planificación más cuidadosa en terminales con capacidad especializada limitada. La Organización Marítima Internacional aprobó enmiendas que cubren un enfoque de calificación del Indicador de Intensidad de Carbono separado para contenedores de temperatura controlada en junio de 2026. Esto añade una consideración regulatoria diferenciada para los servicios refrigerados y puede alentar a los operadores a evaluar el rendimiento del equipo por separado de la capacidad de contenedores secos cuando gestionan buques con una alta concentración de contenedores refrigerados.
La carga especializada y fuera de medida registra un CAGR del 5,32% hasta 2032. Su tamaño en el mercado de transporte marítimo de corta distancia y contenedores alimentadores está respaldado por el gasto en infraestructura en economías en desarrollo, donde los proyectos de energía renovable, la construcción portuaria, las instalaciones industriales y las inversiones en servicios públicos generan movimientos que no se ajustan a los requisitos estándar de manipulación de contenedores. Los componentes de energía renovable, las tuberías de gran diámetro y el equipo industrial requieren buques con capacidad para carga de proyecto. Estas cargas a menudo necesitan buques con grúas propias que puedan manipular carga donde el equipo en tierra es limitado, y esta capacidad es particularmente relevante en los puertos africanos y sudamericanos donde la infraestructura de elevación especializada puede no estar disponible en cada escala regional. X-Press Feeders indicó que los operadores en África y América del Sur estaban especificando buques con grúas propias, capacidad de automanipulación y autonomía extendida a baja velocidad. Esta demanda crea un área especializada que está menos expuesta a los movimientos estándar de las tarifas al contado de contenedores porque la aceptación de carga depende de las grúas del buque, la planificación del viaje, el estibado seguro y la capacidad de gestionar unidades sobredimensionadas o no estándar junto con contenedores regulares. También eleva el valor del diseño del buque, la capacitación de la tripulación y la planificación de las escalas portuarias.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Contenedor:
Los Contenedores Secos Mantienen el Dominio Mientras los Refrigerados se AceleranLos contenedores secos mantuvieron el 86,10% del tamaño del mercado de transporte marítimo de corta distancia y contenedores alimentadores en 2026. Su posición refleja el gran volumen de mercancía general, bienes industriales y bienes de consumo de alta rotación en el comercio regional, con los cargadores utilizando equipos secos estándar para los flujos regulares entre centros de manufactura, mercados de distribución y puertas de enlace de transbordo. El equipo de apoyo y la infraestructura de manipulación están ampliamente disponibles en los puertos de los principales corredores alimentadores, lo que ayuda a los operadores a rotar los buques rápidamente y a planificar las rotaciones en torno a unidades estandarizadas en lugar de requisitos de carga específicos. La demanda sigue vinculada a la actividad económica regional y a los flujos manufactureros. Los contenedores secos también ofrecen a los operadores un modelo de planificación más sencillo que las unidades especializadas. Esto crea una base fiable de carga para los servicios regionales de alta frecuencia.
Los contenedores refrigerados registran un CAGR del 5,05% hasta 2032. La demanda de contenedores refrigerados está respaldada por productos frescos, proteínas, productos farmacéuticos y carga sensible a la temperatura, ya que las zonas de producción regional dependen de conexiones fiables con los grandes concentradores que ofrecen servicios de continuación y enlaces de cadena de frío interior. Los medicamentos biológicos y las vacunas de ARNm requieren temperaturas estrictamente controladas de 2-8 °C. A.P. Moller-Maersk reportó un aumento de la demanda de contenedores refrigerados en América del Norte durante 2025, vinculado a productos frescos, proteínas y carga farmacéutica. La empresa también está invirtiendo en monitoreo conectado y servicios de cadena de frío interior, lo que refleja el valor otorgado a la visibilidad de la carga desde el tramo del buque regional a través de la manipulación en terminal y la entrega posterior a instalaciones de distribución de temperatura controlada. La reducción gradual de gases fluorados de la Unión Europea afecta a los sistemas de refrigerante más antiguos y puede acelerar la renovación de equipos. La disponibilidad estacional ajustada respalda la asignación selectiva de espacios refrigerados a carga farmacéutica y perecederos de primera calidad, particularmente durante los períodos pico de producción cuando los operadores alimentadores necesitan equilibrar el posicionamiento de equipos, la disponibilidad de energía, el tiempo de permanencia en puerto y el riesgo de excursiones de temperatura.
Análisis Geográfico
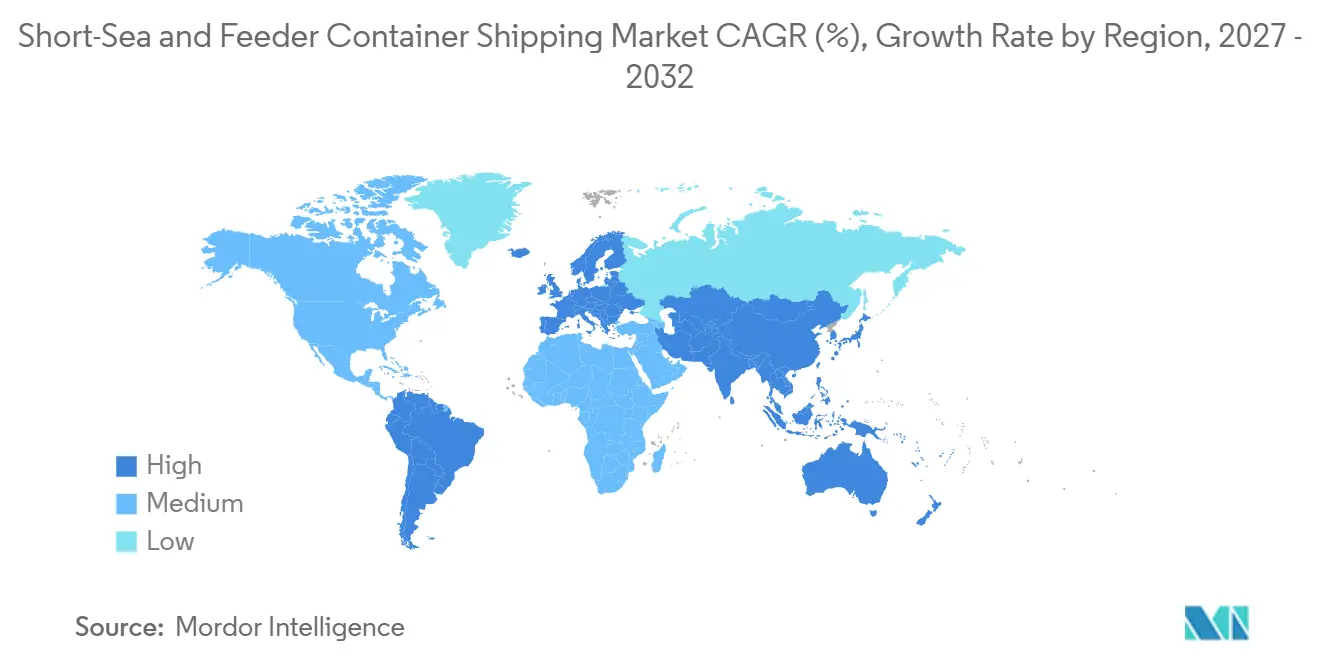
Europa mantuvo el 32,40% de la participación del mercado de transporte marítimo de corta distancia y contenedores alimentadores en 2026. La región cuenta con densas conexiones de corta distancia y políticas destinadas a trasladar el flete de la carretera al mar. El tráfico de contenedores intraeuropeo alcanzó los 8,3 millones de TEU en 2025, un incremento del 2,3%, mientras que el corredor mediterráneo enfrentó una mayor actividad de transbordo al desviarse la carga del Canal de Suez. MSC alcanzó una participación intraeuropea del 30,6% tras añadir 30.000 TEU, mientras que CMA CGM mantuvo el 19,2% tras añadir 27.500 TEU. Las normas de emisiones de la Unión Europea y el límite de azufre en el Mediterráneo aumentan la ventaja de los buques más nuevos.
Asia-Pacífico registra un CAGR del 5,18% hasta 2032, respaldado por las estrategias de producción China+1 y el creciente comercio intra-Asia. Los volúmenes intra-Asia alcanzaron 28,45 millones de TEU en los primeros 7 meses de 2025 y crecieron un 5,8% interanual, mientras que los operadores y propietarios asiáticos lideraron la contratación de buques alimentadores en 2025. Los primeros 2 meses de 2026 produjeron 102 pedidos por un total de 665.000 TEU. Los puertos vietnamitas han continuado fortaleciendo sus conexiones dentro de las redes de transporte marítimo regional, respaldando la demanda de servicios que vinculan los puertos de la ASEAN con concentradores como Singapur y Port Klang.
América del Norte, América del Sur, Oriente Medio y África proporcionan rutas complementarias para el mercado de transporte marítimo de corta distancia y contenedores alimentadores. La Administración Marítima de los Estados Unidos apoya los servicios costeros a través de su Programa de Autopistas Marinas, mientras que Pacific International Lines Pte. Ltd. introdujo los servicios CA1 y CA2 en 2025 conectando Colombia, México, Nicaragua, Costa Rica y El Salvador. Las economías en desarrollo registraron tiempos de espera promedio de los buques portacontenedores de 10,9 horas, en comparación con las 6,4 horas en las economías desarrolladas, lo que muestra el desafío operativo en los puertos con restricciones. Global Feeder Shipping LLC introdujo un Servicio Adriático Este-Mediterráneo en julio de 2026, y Hapag-Lloyd AG adoptó capacidad a través de un acuerdo de espacios. Estas rutas reflejan la creciente demanda de conexiones entre Egipto, el Adriático y los flujos comerciales más amplios de Oriente Medio y África a nivel global en la actualidad.
Panorama Competitivo
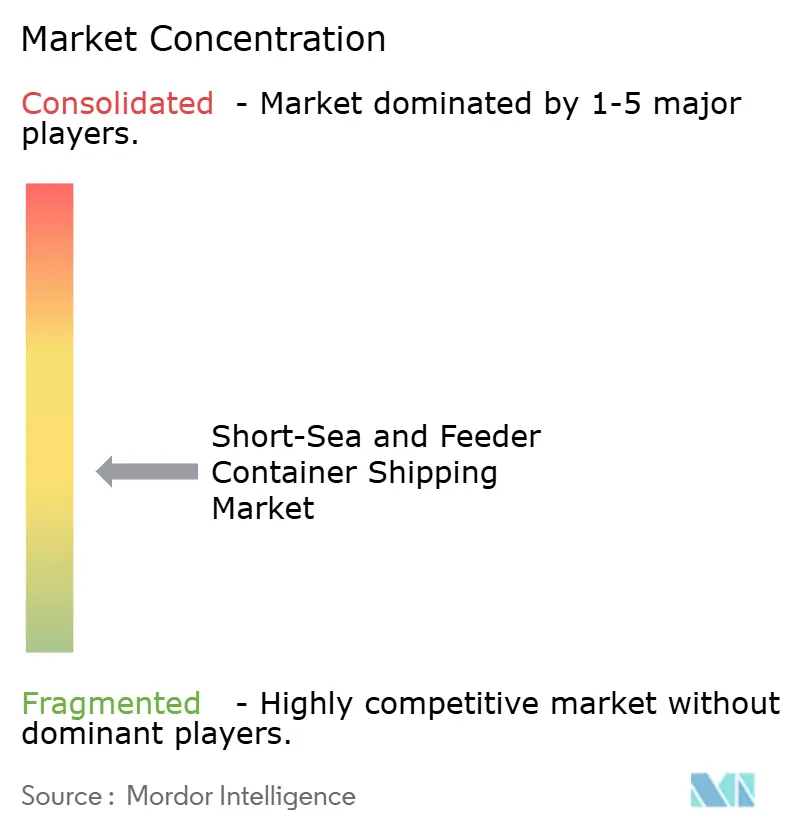
El mercado de transporte marítimo de corta distancia y contenedores alimentadores está moderadamente fragmentado entre operadores independientes, aunque los grupos de transportistas integrados se están concentrando más. X-Press Feeders contaba con 104 buques y 188.000 TEU de capacidad en octubre de 2025. Su modelo neutral se centra en los clientes de transportistas de línea principal en lugar de en la captación directa de carga. En junio de 2025, X-Press Feeders y COSCO SHIPPING Lines Co., Ltd. firmaron un acuerdo de asociación y arrendamiento de buques para servicios alimentadores conjuntos en Asia, Oriente Medio, el Mediterráneo, el norte de Europa y América Latina. El acuerdo otorga a COSCO la opción de fletar los nuevos buques de X-Press Feeders para servicios conjuntos, mientras que DP World Shipping Solutions, anteriormente Unifeeder, añadió 12.500 TEU a la capacidad intraeuropea en 2025, y Unimed Feeder Services añadió 9.700 TEU en 10 buques.
Los transportistas de línea principal ahora consideran las redes alimentadoras como componentes estratégicos de la red en lugar de servicios auxiliares. Gemini integra los servicios alimentadores y de enlace dentro de su modelo de concentrador y radio, y Hapag-Lloyd AG ha negociado un pedido de 22 buques alimentadores y de enlace en los rangos de 1.800 TEU, 3.500 TEU y 4.500 TEU. En febrero de 2026, Hapag-Lloyd AG acordó adquirir ZIM Integrated Shipping Services Ltd. por 4,2 mil millones de USD en efectivo. La transacción incorpora los 23 buques y 85.000 TEU de capacidad de Gold Star Line a la red de Hapag-Lloyd AG, mientras que una nueva entidad ZIM respaldada por FIMI Opportunity Funds retiene 16 buques para rutas nacionales israelíes con apoyo comercial de Hapag-Lloyd AG.
CMA CGM Group firmó un contrato con Cochin Shipyard en febrero de 2026 para 6 buques propulsados por GNL de 1.700 TEU, valorados en 300 millones de USD. El pedido es el primero realizado por un gran transportista de contenedores global en un astillero indio y respalda la renovación de buques y el desarrollo de la red en el sur de Asia. El mercado de transporte marítimo de corta distancia y contenedores alimentadores favorece a las empresas que pueden combinar acceso a nuevos buques conformes, capacidad fiable, herramientas de visibilidad y servicio neutral donde los clientes lo buscan. Los operadores líderes están utilizando asociaciones, actividad de adquisición, nuevos pedidos de buques y acuerdos de espacios para ampliar la cobertura de corredores.
Líderes de la Industria de Transporte Marítimo de Corta Distancia y Contenedores Alimentadores
-
X-Press Feeders
-
Mediterranean Shipping Company S.A.
-
A.P. Moller - Maersk
-
CMA CGM Group
-
COSCO SHIPPING Lines Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Transporte Marítimo de Corta Distancia y Contenedores Alimentadores Empresas cubiertas en este informe
- X-Press Feeders
- DP World
- Mediterranean Shipping Company S.A.
- A.P. Moller - Maersk
- CMA CGM Group
- COSCO SHIPPING Lines Co., Ltd.
- Ocean Network Express Pte. Ltd.
- Evergreen Marine Corporation
- Hapag-Lloyd AG
- Sinokor Merchant Marine Co., Ltd.
- Pacific International Lines Pte. Ltd.
- Samudera Shipping Line Ltd.
- Regional Container Lines Public Company Limited
- Korea Marine Transport Co., Ltd.
- SITC International Holdings Co., Ltd.
- Wan Hai Lines Ltd.
- Yang Ming Marine Transport Corporation
- ZIM Integrated Shipping Services Ltd.
- Arkas Line
- Akkon Lines
- BG Freight Line
- Samskip B.V.
- Sea Lead Shipping Pte. Ltd.
- Emirates Shipping Line FZE
- Far Shipping
- Global Feeder Shipping LLC
- Straits Orient Lines Pte. Ltd.
Desarrollos recientes de la industria en Mercado de Transporte Marítimo de Corta Distancia y Contenedores Alimentadores
- Septiembre de 2026: Regional Container Lines Public Company Limited contrata cuatro portacontenedores de 3.100 TEU en CSSC Huangpu Wenchong, ampliando su programa acumulado a 16 buques en tres clases de tamaño. Simultáneamente, Regional Container Lines Public Company Limited recibió la entrega de su primer buque de 4.488 TEU del mismo astillero.
- Marzo de 2026: Korea Marine Transport Co., Ltd. encarga seis portacontenedores alimentadores de 1.800 TEU a los astilleros de HD Hyundai Group por 258 millones de USD, con entregas entre agosto de 2027 y junio de 2028, ampliando la capacidad alimentadora intra-Asia en corredores regionales.
- Febrero de 2026: Hapag-Lloyd AG firmó un acuerdo de fusión para adquirir ZIM Integrated Shipping Services Ltd. por aproximadamente 4,2 mil millones de USD. Una nueva entidad ZIM respaldada por FIMI Opportunity Funds retiene 16 buques para rutas centradas en Israel.
- Febrero de 2026: CMA CGM Group y Cochin Shipyard Limited ejecutaron un contrato formal para seis buques alimentadores de 1.700 TEU propulsados por GNL por un valor aproximado de 300 millones de USD. La carta de intención de octubre de 2025 quedó así formalizada, con entregas programadas entre 2029 y 2031.
Alcance del Informe Global del Mercado de Transporte Marítimo de Corta Distancia y Contenedores Alimentadores
Resumen de la segmentación
| Menos de 1.000 TEU |
| 1.000-2.999 TEU |
| 3.000-4.000 TEU |
| Más de 4.000 TEU |
| Servicios de Contenedores Alimentadores |
| Servicios de Contenedores de Corta Distancia |
| Servicios de Contenedores Costeros |
| Carga Seca en Contenedores |
| Carga de Temperatura Controlada / Refrigerada |
| Carga Peligrosa |
| Carga Especializada / Fuera de Medida |
| Contenedores Secos (Uso General) |
| Contenedores Refrigerados |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Perú | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Sudeste Asiático (ASEAN) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Capacidad de Buque | Menos de 1.000 TEU | |
| 1.000-2.999 TEU | ||
| 3.000-4.000 TEU | ||
| Más de 4.000 TEU | ||
| Por Tipo de Servicio | Servicios de Contenedores Alimentadores | |
| Servicios de Contenedores de Corta Distancia | ||
| Servicios de Contenedores Costeros | ||
| Por Tipo de Carga | Carga Seca en Contenedores | |
| Carga de Temperatura Controlada / Refrigerada | ||
| Carga Peligrosa | ||
| Carga Especializada / Fuera de Medida | ||
| Por Tipo de Contenedor | Contenedores Secos (Uso General) | |
| Contenedores Refrigerados | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Perú | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Sudeste Asiático (ASEAN) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del transporte marítimo de corta distancia y contenedores alimentadores en 2026?
El sector está valorado en 39,36 mil millones de USD en 2026 y alcanza los 47,90 mil millones de USD para 2032 con un CAGR del 3,33% (2027-2032).
¿Qué clase de capacidad de buque tiene la mayor participación?
La clase de 1.000-2.999 TEU mantiene el 37,60% en 2026, mientras que los buques de 3.000-4.000 TEU registraron un CAGR del 4,86% hasta 2032.
¿Por qué son importantes los servicios alimentadores para las líneas de contenedores?
Los servicios de contenedores alimentadores mantienen el 58,10% en 2026 porque conectan los puertos secundarios con los concentradores de transbordo de línea principal.
¿Qué región crece más rápido hasta 2032?
Asia-Pacífico registra un CAGR del 5,18% hasta 2032, respaldado por los flujos de carga intra-Asia y la diversificación manufacturera.
¿Cómo afectan las normas de transporte marítimo europeas a los operadores?
El Sistema de Comercio de Emisiones de la Unión Europea, FuelEU Maritime y el límite de azufre en el Mediterráneo aumentan el valor de los buques más nuevos y conformes.
¿Qué categoría de carga se expande más rápido?
La carga especializada y fuera de medida se expande a un CAGR del 5,32% hasta 2032, respaldada por proyectos de infraestructura y energía renovable.