
Marktgröße und Marktanteile in der Kurzstrecken- und Feederschifffahrt für Container
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 40.67 Milliarden US-Dollar |
| Marktgröße (2032) | 47.90 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.33 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
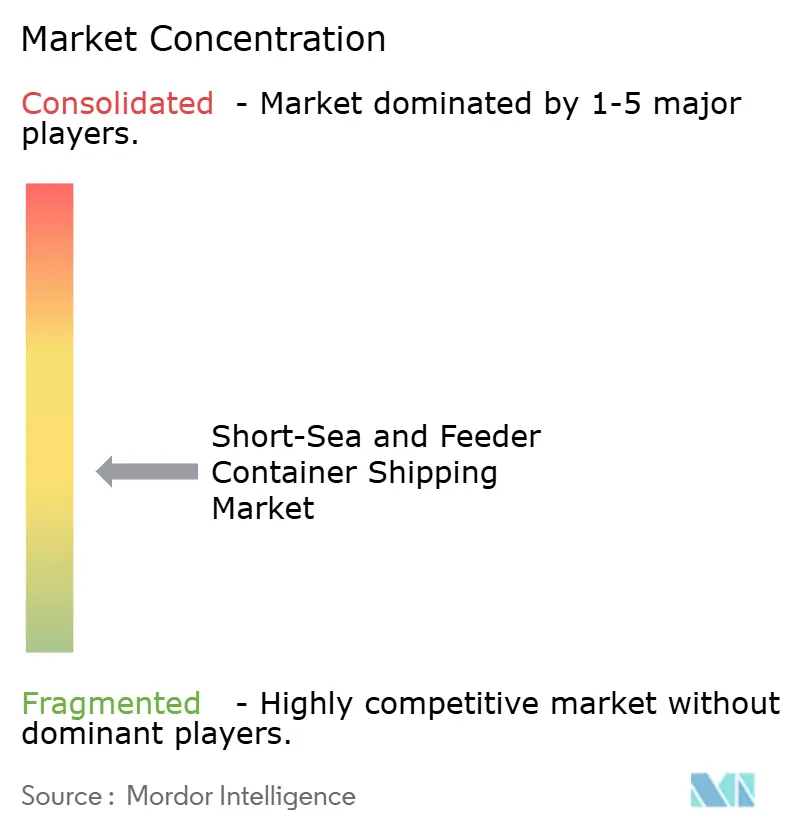
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Kurzstrecken- und Feederschifffahrt für Container von Mordor Intelligence
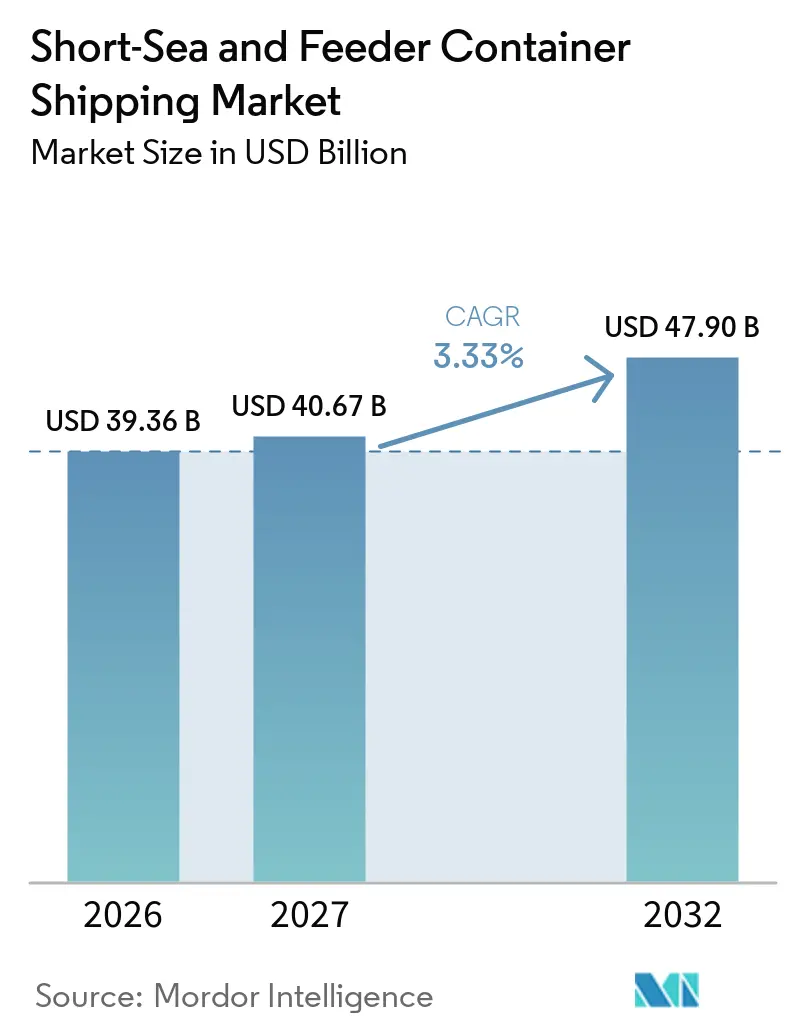
Der Markt für Kurzstrecken- und Feederschifffahrt für Container wird im Jahr 2026 auf 39,36 Milliarden USD geschätzt und soll von 40,67 Milliarden USD im Jahr 2027 auf 47,90 Milliarden USD bis 2032 wachsen, was einem CAGR von 3,33 % zwischen 2027 und 2032 entspricht.
Der Markt für Kurzstrecken- und Feederschifffahrt für Container wird durch Hub-and-Spoke-Netzwerke neu gestaltet, die Feeder- und Shuttledienste in den Mittelpunkt der Frachtverteilung stellen. Die im Februar 2025 gestartete Gemini Cooperation, die von A.P. Moller-Maersk und Hapag-Lloyd ins Leben gerufen wurde, verband 29 Hauptliniendienste mit 28 Shuttle- und Feederdiensten und strebte eine Fahrplanzuverlässigkeit von über 90 % an. Alternde Schiffe und ein niedriges Verhältnis von Auftragsbuch zu Flotte stützen die Ersatznachfrage, während Kohlenstoffvorschriften die Kosten für den Betrieb älterer Schiffe auf europäischen Routen erhöhen. Der Markt für Kurzstrecken- und Feederschifffahrt für Container profitiert auch dann, wenn Produktionsverlagerungen mehr intraregionale Frachtbewegungen und mehr Umschlagaktivitäten erzeugen.[1] Die Wettbewerbsaktivität entwickelt sich in zwei Richtungen: Neutrale Feederoperatoren erweitern ihre Netzwerke, während integrierte Reedereien Kapazitäten aufbauen und Feederverbindungen rund um ihre wichtigsten Hubs kontrollieren.
Wichtigste Erkenntnisse des Berichts
- Nach Schiffskapazität hielt die Klasse 1.000–2.999 TEU im Jahr 2026 einen Marktanteil von 37,60 % am Markt für Kurzstrecken- und Feederschifffahrt für Container, während die Klasse 3.000–4.000 TEU bis 2032 den höchsten prognostizierten CAGR von 4,86 % verzeichnete.
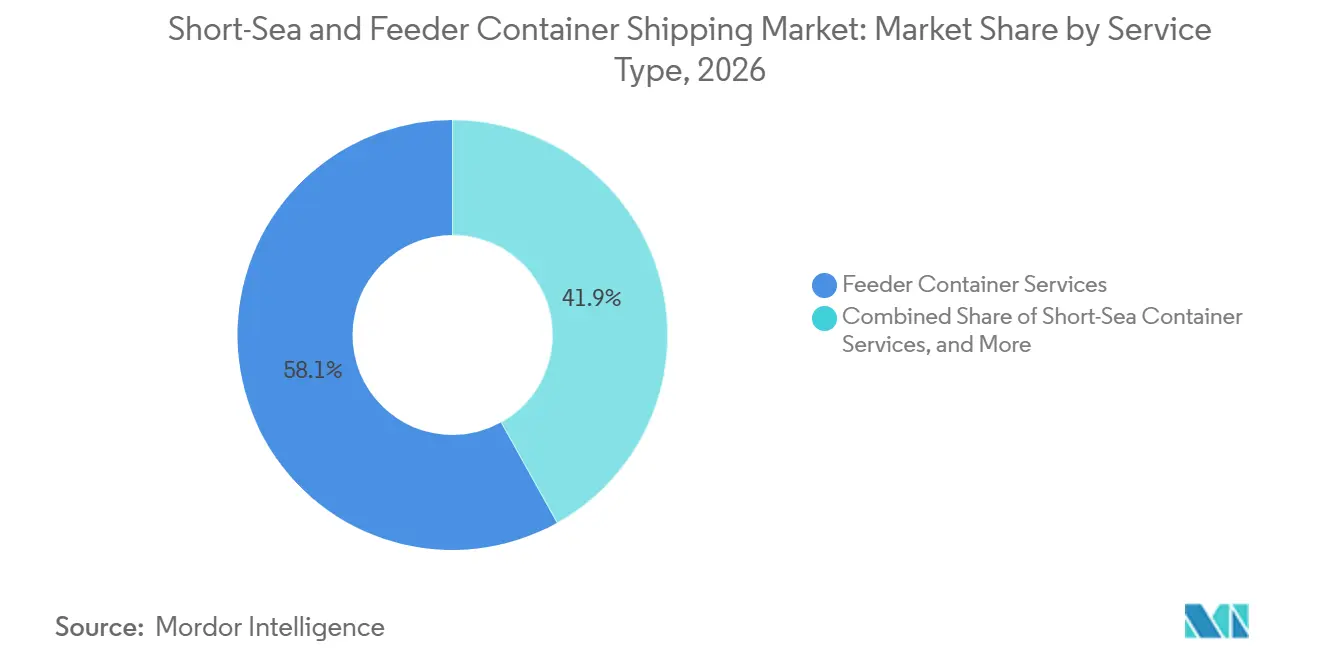
- Nach Servicetyp hielten Feeder-Containerdienste im Jahr 2026 einen Anteil von 58,10 % am Marktvolumen der Kurzstrecken- und Feederschifffahrt für Container, während Kurzstrecken-Containerdienste bis 2032 den höchsten prognostizierten CAGR von 4,92 % verzeichneten.
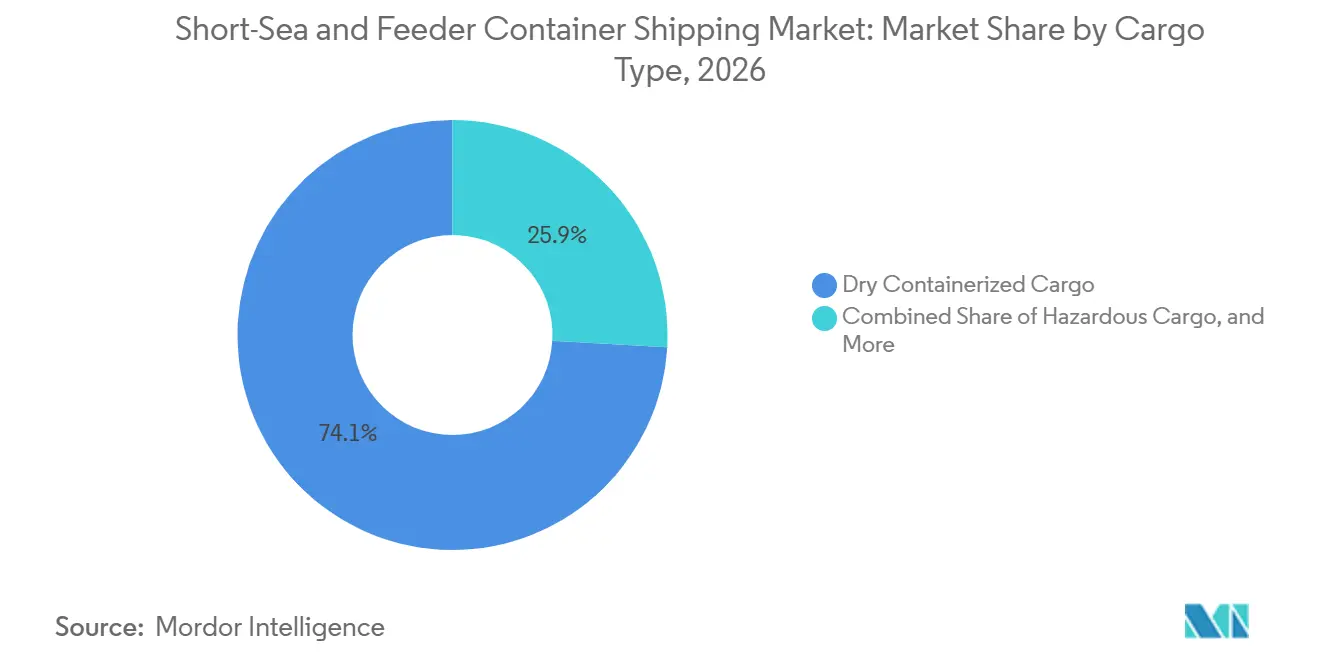
- Nach Frachtart hielt trockene Containerladung im Jahr 2026 einen Marktanteil von 74,10 % am Markt für Kurzstrecken- und Feederschifffahrt für Container, während Spezialgut/Übermaßladung bis 2032 den höchsten prognostizierten CAGR von 5,32 % verzeichnete.
- Nach Containertyp hielten Trockencontainer im Jahr 2026 einen Marktanteil von 86,10 % am Markt für Kurzstrecken- und Feederschifffahrt für Container, während Kühlcontainer bis 2032 den höchsten prognostizierten CAGR von 5,05 % verzeichneten.
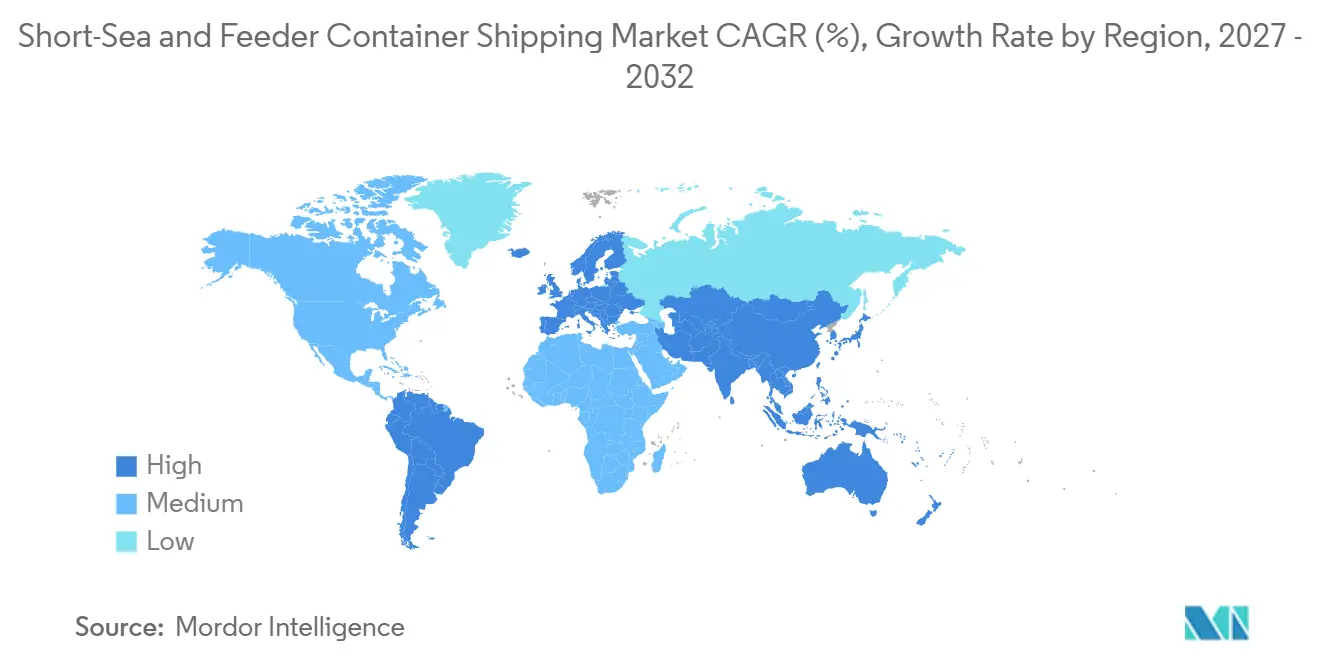
- Nach Geografie hielt Europa im Jahr 2026 einen Anteil von 32,40 % am Marktvolumen der Kurzstrecken- und Feederschifffahrt für Container, während Asien-Pazifik bis 2032 den höchsten prognostizierten CAGR von 5,18 % verzeichnete.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Ausbau von Hub-and-Spoke-Containernetzwerken | +0.7% | Global, mit konzentrierter Wirkung in den Umschlagkorridoren Asien-Pazifik, Europa und Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Wachstum des intraregionalen Containerhandels | +0.6% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Tiefgangsbeschränkungen und Infrastrukturengpässe in Sekundärhäfen | +0.5% | Südostasien, südamerikanische Atlantikküste, West- und Ostafrika | Mittelfristig (2–4 Jahre) |
| Straßenstaus und multimodale Verlagerungspolitik | +0.3% | Europa, Indien, Südostasien | Mittelfristig (2–4 Jahre) |
| Geopolitische Störungen und regionale Routenneugestaltung | +0.5% | Global, vorrangig in den Korridoren Rotes Meer, Mittelmeer und Straße von Hormus | Kurzfristig (≤ 2 Jahre) |
| Dekarbonisierung der Flotte und Nachfrage nach emissionsarmen Feederdiensten | +0.3% | Europa, Asien-Pazifik und globale Compliance-Routen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau von Hub-and-Spoke-Containernetzwerken
Die Gemini Cooperation vom Februar 2025 veränderte die Art und Weise, wie Feederkapazitäten in die Netzwerke großer Reedereien eingebunden werden. Ihre 29 Hauptliniendienste und 28 dedizierte Shuttle- und Feederdienste behandeln lokale Konnektivität als Netzwerkschicht und nicht als unterstützende Aktivität. Diese Struktur leitet mehr Fracht aus Sekundärhäfen durch kontrollierte Umschlaghubs. Der Markt für Kurzstrecken- und Feederschifffahrt für Container gewinnt adressierbare Volumina, wenn Direktanläufe durch Hub-Verbindungen ersetzt werden. Der intraeuropäische Kapazitätsanteil von Maersk stieg von 8,5 % im Februar 2025 auf 12,1 % bis Mitte 2025, während MSC 30.000 TEU hinzufügte und einen intraeuropäischen Anteil von 30,6 % erreichte.[2] Unabhängige Betreiber benötigen daher zuverlässige Fahrpläne, klare Stellplatzinformationen, moderne Schiffe und eine neutrale kommerzielle Position.
Wachstum des intraregionalen Containerhandels
Der intraregionale Containerhandel erreichte im Jahr 2025 laut der Konferenz der Vereinten Nationen für Handel und Entwicklung 49.036 Tausend TEU, ein Anstieg von 3,8 %. Das Intra-Asien-Volumen erreichte in den ersten 7 Monaten des Jahres 2025 28,45 Millionen TEU und wuchs im Jahresvergleich um 5,8 %. Veränderungen in den Beschaffungsmustern erhöhten den Repositionierungsbedarf zwischen China, Südostasien und den wichtigsten Umschlaghubs. Der Markt für Kurzstrecken- und Feederschifffahrt für Container profitiert von diesen kürzeren regionalen Strecken, da Produktionsnetzwerke häufige und zuverlässige Abfahrten benötigen. Sinokor Merchant Marine meldete im Jahr 2025 einen Umsatz von 1,5 Milliarden USD und einen Anstieg des Betriebsgewinns um 14 %, gestützt durch Volumina auf regionalen Routen.[3] Sekundärhäfen benötigen mehr Verbindungen zu Singapur, Port Klang und anderen Hubs, da sich die Produktion in Südostasien ausbreitet.
Geopolitische Störungen und regionale Routenneugestaltung
Die Durchfahrten durch den Suezkanal lagen bis 2025 weiterhin 70 % unter dem Durchschnittsniveau von 2023, was die Reisedauer auf der Route Asien–Europa um 30 % verlängerte. Störungen in der Straße von Bab el-Mandeb stellen ein erhebliches Risiko für maritime Handelsströme dar. Ladung wurde über westmediterrane Hubs, darunter Algeciras und Tanger Med, umgeleitet. Dies hat die Nachfrage nach Feederverbindungen in Südeuropa erhöht, aber auch die Fahrplansicherheit verringert. Der Markt für Kurzstrecken- und Feederschifffahrt für Container begünstigt Betreiber mit ausreichender Frequenz, um verpasste Anschlüsse und verspätete Ankünfte zu bewältigen. Die Regierung der Vereinigten Staaten leitete im März 2025 auch eine Untersuchung zu Transitbeschränkungen an internationalen maritimen Engpässen ein.
Dekarbonisierung der Flotte und Nachfrage nach emissionsarmen Feederdiensten
Das Mittelmeer wurde im Mai 2025 zu einem Schwefeloxid-Emissionskontrollgebiet mit einem Schwefelgrenzwert von 0,10 %. FuelEU Maritime trat im Januar 2025 in Kraft und legte eine jährliche Anforderung zur Reduzierung der Treibhausgasintensität um 2 % für Schiffe fest, die europäische Häfen anlaufen. Diese Maßnahmen verringern die wirtschaftliche Tragfähigkeit älterer Feederschiffe auf europäischen Routen. MSC und CMA CGM kündigten 2025 ein gemeinsames Programm zur Erneuerung der Feederflotte für bis zu 120 Schiffe an. DNV dokumentierte die Auslieferung methanolbetriebener Feederschiffe an MPC Container Ships im Jahr 2025. Der Markt für Kurzstrecken- und Feederschifffahrt für Container belohnt Reedereien, die sich konforme Neubauten und Kraftstoffzugang sichern, bevor die Werftkapazitäten weiter sinken.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Wettbewerb durch Straßen- und Schienenfracht | -0.6% | Europa, Indien, Südostasien | Mittelfristig (2–4 Jahre) |
| Regulatorische Compliance und Kostenlast durch alternative Kraftstoffe | -0.5% | Global, am stärksten in EU-angrenzenden Gewässern und ausgewiesenen Emissionskontrollgebieten | Langfristig (≥ 4 Jahre) |
| Ungleichgewicht bei Leercontainern und Repositionierungskosten | -0.4% | Global, konzentriert in nordeuropäischen Ladehäfen und südostasiatischen Löschhäfen | Kurzfristig (≤ 2 Jahre) |
| Überlastung von Sekundärhäfen und Risiko für die Fahrplanzuverlässigkeit | -0.3% | Sekundärhäfen in Asien-Pazifik, Mittelmeer und Westafrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch Straßen- und Schienenfracht
Das Emissionshandelssystem der Europäischen Union verpflichtete Schifffahrtsunternehmen, bis September 2025 Zertifikate für 40 % der Emissionen des Jahres 2024 abzugeben, und galt im Jahr 2026 für 70 % der Emissionen des Jahres 2025. Der Straßengüterverkehr ist noch nicht von demselben Rahmen erfasst. Die European Community Shipowners' Associations warnte, dass dieser Unterschied Ladung auf kurzen Korridoren von der See- auf die Straßenroute verlagern könnte. Das Risiko ist am höchsten auf Routen von 500 bis 1.500 Kilometern, auf denen der Straßenverkehr bei Geschwindigkeit und Frequenz wettbewerbsfähig bleibt. Verwaltungsverfahren können die Kostenlücke für Kurzstreckenbetreiber weiter vergrößern. Straßenstaus und Verlagerungspolitik unterstützen maritime Dienste an einigen Standorten weiterhin, aber der Markt für Kurzstrecken- und Feederschifffahrt für Container bleibt dort exponiert, wo Kohlenstoffabgaben die Gesamttransportkosten erhöhen.
Regulatorische Compliance und Kostenlast durch alternative Kraftstoffe
Compliance-Kosten belasten Feederoperatoren stärker, da ihr Umsatz pro TEU pro Tag niedriger ist als bei Tiefseeschiffen. Die Internationale Seeschifffahrts-Organisation genehmigte ihr Netto-Null-Rahmenwerk auf der MEPC 83 im April 2025. Der anschließende Annahmeprozess verzögerte sich und verlängerte die Unsicherheit über den Umsetzungszeitplan. Ein 3.500-TEU-Feederdesign mit Ammoniak-Dualantrieb erfordert Risikobewertungen und einen alternativen Designprozess, da verbindliche Vorschriften für ammoniakbetriebene Schiffe noch begrenzt sind. Methanolfeeder-Designs sind verfügbar, aber die Betankungsinfrastruktur ist in vielen Sekundärhäfen noch begrenzt. Die Internationale Seeschifffahrts-Organisation genehmigte im Juni 2026 separate Änderungen des Kohlenstoffintensitätsindikators für temperaturgeführte Container und fügte damit eine weitere Compliance-Anforderung für kühlgutintensive Betriebe hinzu.[4]
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Schiffskapazität:
Mittelgroße Tonnage verankert den Markt, während größere Feeder an Bedeutung gewinnenDie Klasse 1.000–2.999 TEU hielt im Jahr 2026 einen Marktanteil von 37,60 % am Markt für Kurzstrecken- und Feederschifffahrt für Container. Diese Größenklasse verbindet Stellplatzökonomie mit dem Zugang zu Sekundärhäfen mit Tiefgangsbeschränkungen, was sie für hochfrequente Hub-Feeder-Verbindungen geeignet macht, bei denen Schiffe ausreichend Kapazität für Stückkostendisziplin benötigen, aber nicht an jedem Anlauf auf Tiefwasserzugang angewiesen sein können. Mehr als 28 % der globalen Feederflotte war im Jahr 2025 über 20 Jahre alt, was einen Ersatzbedarf in diesem Kapazitätsbereich schuf und den Druck am deutlichsten auf Schiffe konzentrierte, die regionale Rotationen mit wiederholten Hafenläufen, engen Liegezeiten und geringer Toleranz für Ausfallzeiten durchführten. Die World Ports Organization berichtete von einer alternden Feederflotte und einem im Verhältnis zur Flotte begrenzten Auftragsbuch. Schiffe unter 1.000 TEU bleiben wichtig für Inselmarkte, inländische Küstennetzwerke und Häfen mit geringem Tiefgang. Sie bedienen Endstreckenrouten, auf denen größere Schiffe nicht wirtschaftlich anlaufen können, darunter japanische inländische Küstendienste, karibische Feederrunden und andere Netzwerke, bei denen geringe Tiefgänge oder niedrige Anlaufvolumina den Einsatz mittelgroßer Schiffe einschränken.
Die Klasse 3.000–4.000 TEU verzeichnete bis 2032 einen CAGR von 4,86 %. Ihr Marktvolumen im Bereich Kurzstrecken- und Feederschifffahrt für Container profitiert von Erneuerungsplänen, die größere und kraftstoffeffizientere Schiffe bevorzugen, insbesondere im Bereich 1.800–3.500 TEU, wo Betreiber ältere Schiffe ersetzen können, ohne die praktischen Grenzen wichtiger Sekundärhäfen zu überschreiten. Korea Marine Transport Co. bestellte im März 2026 6 Schiffe mit 1.800 TEU bei den Werften der HD Hyundai Group für 258 Millionen USD. Regional Container Lines bestellte im September 2026 4 Schiffe mit 3.100 TEU bei CSSC Huangpu Wenchong und brachte sein Gesamtprogramm dort auf 16 Schiffe. Die Klasse über 4.000 TEU bleibt für längere regionale Routen geeignet, auf denen Hauptlinienökonomie relevanter wird. Sinokors Bestellung von 4 Schiffen mit 13.000 TEU zeigt, dass einige regionale Betreiber in Kapazitäten für Langstrecken übergehen. Globale Feederbestellungen erreichten im Jahr 2025 206 Schiffe, gegenüber 118 Schiffen im Jahr 2024, während in den ersten 2 Monaten des Jahres 2026 weitere 102 Schiffe bestellt wurden, was zeigt, dass Flottenemeuerung und der Ausbau von Hub-and-Spoke-Diensten gleichzeitig und nicht als getrennte Investitionszyklen stattfanden.
Nach Servicetyp:
Feederdienste dominieren, während Kurzstreckendienste schneller wachsenFeeder-Containerdienste hielten im Jahr 2026 einen Anteil von 58,10 % am Marktvolumen der Kurzstrecken- und Feederschifffahrt für Container. Ihre Führungsposition spiegelt die Bedeutung des Transports von Containern zwischen Sekundärhäfen und Hauptlinienhubs wider, insbesondere wenn Reedereien die Anzahl der Direktanläufe reduzieren und den Tiefseebetrieb auf Hubs mit stärkerer Terminalkapazität und besseren Verbindungen zu globalen Netzwerken konzentrieren. Das Netzwerkdesign von Gemini leitet Ladung durch Shuttle- und Feederverbindungen und verstärkt die umschlagbasierte Nachfrage. Feederdienste geben Hauptlinienreedereien auch eine größere Kontrolle über Frachtverbindungen und Terminalflüsse, sodass sie Umschlagfenster, Schiffsrotationsänderungen und Kapazitätszuteilungen über Tiefsee- und Regionaldienste hinweg aus einem einzigen Netzwerkdesign heraus koordinieren können. Ihre Bedeutung ist am größten in Regionen, in denen Hafenläufe auf eine kleine Anzahl großer Hubs konzentriert sind. Neutrale Anbieter bedienen diesen Bedarf weiterhin, da sie mehr als eine Reedereiengruppe unterstützen können und Allianzpartnern sowie kleineren Linien Zugang zu regionaler Kapazität bieten, ohne dass jeder Kunde eine eigene dedizierte Feederflotte betreiben muss.
Kurzstrecken-Containerdienste verzeichnen bis 2032 einen CAGR von 4,92 %. Ihr Wachstum wird durch Nearshoring, Produktionsdiversifizierung und Küstenschifffahrtspolitik gestützt. Indiens Vorstoß in der Küstenschifffahrt hat neue Verbindungen zwischen Chennai, Kochi und Mumbai eröffnet. Küsten-Containerdienste haben eine engere Rolle, da Kabotageregeln die Beteiligung von Schiffen unter fremder Flagge häufig einschränken, sodass der Markteintritt normalerweise auf inländischen Betrieben, lokalen Partnerschaften oder Schiffsvereinbarungen beruht, die nationale Eigentums- und Betriebsvorschriften erfüllen. Samudera Shipping und Imoto Corporation gründeten im Dezember 2025 Blue Ocean Shipping für den japanischen Küsten- und Regionalmarkt. Im Jahr 2025 stieg der intraregionale Handel um 3,8 % auf 49.036 Tausend TEU und stützte die Nachfrage über alle drei Servicetypen hinweg.

Nach Frachtart:
Trockenladung dominiert, spezialisierte Segmente erzielen überproportionales WachstumTrockene Containerladung machte im Jahr 2026 74,10 % des Marktanteils der Kurzstrecken- und Feederschifffahrt für Container aus. Allgemeine Waren, Konsumgüter und Industriematerialien machen den Großteil der Ladung aus, die durch regionale Feedernetzwerke bewegt wird, und ihre Versandmuster passen zu Liniendiensten, die Ladung in kleineren Häfen sammeln, bevor sie durch große Umschlagterminals geleitet wird. Trockenladung profitiert von etablierten Terminals, Containerverfügbarkeit und vorhersehbaren Umschlagprozessen. Kühlgut und Gefahrgut machen kleinere Anteile am Frachtmix aus, erfordern aber speziellere Ausrüstung und Betriebsverfahren, einschließlich Stromanschlüsse, Temperaturmanagement, Frachtdokumentation, getrennte Handhabung und sorgfältigere Planung an Terminals mit begrenzter Spezialkapazität. Die Internationale Seeschifffahrts-Organisation genehmigte im Juni 2026 Änderungen, die einen separaten Bewertungsansatz für den Kohlenstoffintensitätsindikator für temperaturgeführte Container abdecken. Dies fügt eine eigenständige regulatorische Anforderung für Kühltransportdienste hinzu und kann Betreiber dazu veranlassen, die Ausrüstungsleistung getrennt von der Trockencontainerkapazität zu bewerten, wenn sie Schiffe mit einem hohen Anteil an Kühlcontainern verwalten.
Spezialgut und Übermaßladung verzeichnen bis 2032 einen CAGR von 5,32 %. Ihr Marktvolumen im Bereich Kurzstrecken- und Feederschifffahrt für Container wird durch Infrastrukturausgaben in Entwicklungsländern gestützt, wo Projekte für erneuerbare Energien, Hafenbau, Industrieanlagen und Versorgungsinvestitionen Bewegungen erzeugen, die nicht den Standardanforderungen für den Containerumschlag entsprechen. Komponenten für erneuerbare Energien, große Rohre und Industrieausrüstung erfordern Schiffe mit Projektladungskapazität. Diese Ladungen benötigen häufig begehnte Schiffe, die Ladung dort umschlagen können, wo Hafenausrüstung begrenzt ist, und diese Fähigkeit ist besonders relevant in afrikanischen und südamerikanischen Häfen, wo spezialisierte Hebeinfrastruktur möglicherweise nicht bei jedem regionalen Anlauf verfügbar ist. X-Press Feeders wies darauf hin, dass Betreiber in Afrika und Südamerika begehnte Schiffe mit Eigenumschlagkapazität und erweitertem Langsamfahrtbereich spezifizierten. Diese Nachfrage schafft einen spezialisierten Bereich, der weniger den standardmäßigen Container-Spotratenbewegungen ausgesetzt ist, da die Frachtannahme von der Schiffsausrüstung, der Reiseplanung, der sicheren Stauung und der Fähigkeit abhängt, übergroße oder nicht standardmäßige Einheiten neben regulären Containern zu verwalten. Es erhöht auch den Wert von Schiffsdesign, Besatzungskompetenz und Hafenanlaufplanung.
Nach Containertyp:
Trockencontainer behalten die Dominanz, während Kühlcontainer an Fahrt gewinnenTrockencontainer hielten im Jahr 2026 einen Anteil von 86,10 % am Marktvolumen der Kurzstrecken- und Feederschifffahrt für Container. Ihre Position spiegelt das große Volumen an Allgemeinwaren, Industriegütern und schnelldrehenden Konsumgütern im regionalen Handel wider, wobei Verlader Standardtrockenausrüstung für regelmäßige Ströme zwischen Produktionszentren, Vertriebsmärkten und Umschlaggateways nutzen. Die unterstützende Ausrüstung und Umschlaginfrastruktur ist in Häfen entlang der wichtigsten Feederkorridore weit verbreitet, was Betreibern hilft, Schiffe schnell zu wenden und Rotationen um standardisierte Einheiten statt um ladungsspezifische Ladeanforderungen zu planen. Die Nachfrage bleibt mit der regionalen Wirtschaftstätigkeit und den Produktionsströmen verknüpft. Trockencontainer bieten Betreibern auch ein einfacheres Planungsmodell als Spezialeinheiten. Dies schafft eine zuverlässige Ladungsbasis für hochfrequente Regionaldienste.
Kühlcontainer verzeichnen bis 2032 einen CAGR von 5,05 %. Die Nachfrage nach Kühlcontainern wird durch Frischprodukte, Proteine, Pharmazeutika und temperatursensible Ladung gestützt, da regionale Produktionsgebiete auf zuverlässige Verbindungen zu großen Hubs angewiesen sind, die Weitertransportdienste und Inland-Kühlkettenverbindungen bieten. Biologische Arzneimittel und mRNA-Impfstoffe erfordern streng kontrollierte Temperaturen von 2–8 °C. A.P. Moller-Maersk meldete im Jahr 2025 eine gestiegene Kühlgüternachfrage in Nordamerika, die mit Frischprodukten, Proteinen und pharmazeutischer Ladung zusammenhing. Das Unternehmen investiert auch in vernetzte Überwachung und Inland-Kühlkettendienste, was den Wert widerspiegelt, der auf die Ladungstransparenz vom regionalen Schiffsabschnitt über den Terminalumschlag bis zur Weiterlieferung an temperaturgeführte Vertriebseinrichtungen gelegt wird. Die F-Gas-Ausstiegsphase der Europäischen Union betrifft ältere Kältemittelsysteme und kann die Ausrüstungserneuerung beschleunigen. Knappe saisonale Verfügbarkeit unterstützt die selektive Zuteilung von Kühlstellplätzen an pharmazeutische und hochwertige verderbliche Ladung, insbesondere in Spitzenproduktzeiten, wenn Feederoperatoren Ausrüstungspositionierung, Stromverfügbarkeit, Hafenliegezeit und das Risiko von Temperaturabweichungen ausbalancieren müssen.
Geografische Analyse
Europa hielt im Jahr 2026 einen Marktanteil von 32,40 % am Markt für Kurzstrecken- und Feederschifffahrt für Container. Die Region verfügt über dichte Kurzstreckenverbindungen und Politiken, die darauf abzielen, Fracht von der Straße auf den Seeweg zu verlagern. Der intraeuropäische Containerverkehr erreichte im Jahr 2025 8,3 Millionen TEU, ein Anstieg von 2,3 %, während der Mittelmeerraum mit stärkerer Umschlagaktivität konfrontiert war, da Ladung den Suezkanal umging. MSC erreichte nach dem Hinzufügen von 30.000 TEU einen intraeuropäischen Anteil von 30,6 %, während CMA CGM nach dem Hinzufügen von 27.500 TEU einen Anteil von 19,2 % hielt. Die Emissionsvorschriften der Europäischen Union und der Schwefelgrenzwert im Mittelmeer erhöhen den Vorteil neuerer Schiffe.
Asien-Pazifik verzeichnet bis 2032 einen CAGR von 5,18 %, gestützt durch China+1-Produktionsstrategien und wachsenden Intra-Asien-Handel. Das Intra-Asien-Volumen erreichte in den ersten 7 Monaten des Jahres 2025 28,45 Millionen TEU und wuchs im Jahresvergleich um 5,8 %, während asiatische Betreiber und Eigentümer im Jahr 2025 die Bestellung von Feederschiffen anführten. Die ersten 2 Monate des Jahres 2026 brachten 102 Bestellungen mit insgesamt 665.000 TEU. Vietnamesische Häfen haben ihre Verbindungen innerhalb regionaler Schifffahrtsnetzwerke weiter gestärkt und die Nachfrage nach Diensten unterstützt, die ASEAN-Häfen mit Hubs wie Singapur und Port Klang verbinden.
Nordamerika, Südamerika, der Nahe Osten und Afrika bieten ergänzende Routen für den Markt der Kurzstrecken- und Feederschifffahrt für Container. Die United States Maritime Administration unterstützt Küstendienste durch ihr Marine Highway Program, während PIL im Jahr 2025 die Dienste CA1 und CA2 einführte, die Kolumbien, Mexiko, Nicaragua, Costa Rica und El Salvador verbinden. Entwicklungsländer verzeichneten durchschnittliche Wartezeiten für Containerschiffe von 10,9 Stunden, verglichen mit 6,4 Stunden in entwickelten Volkswirtschaften, was die betriebliche Herausforderung in überlasteten Häfen zeigt. Global Feeder Shipping führte im Juli 2026 einen Adriatisch-Ostmittelmeer-Dienst ein, und Hapag-Lloyd übernahm Kapazität durch eine Stellplatzvereinbarung. Diese Routen spiegeln die wachsende Nachfrage nach Verbindungen zwischen Ägypten, der Adria und den globalen Handelsströmen im Nahen Osten und Afrika wider.
Wettbewerbslandschaft
Der Markt für Kurzstrecken- und Feederschifffahrt für Container ist unter unabhängigen Betreibern mäßig fragmentiert, obwohl integrierte Reedereiengruppen zunehmend konzentrierter werden. X-Press Feeders verfügte im Oktober 2025 über 104 Schiffe und 188.000 TEU Kapazität. Sein neutrales Modell konzentriert sich auf Hauptlinienreedereien als Kunden und nicht auf die direkte Frachtakquise. Im Juni 2025 schlossen X-Press Feeders und COSCO SHIPPING Lines eine Partnerschaft und einen Schiffschartervertrag für gemeinsame Feederdienste in Asien, dem Nahen Osten, dem Mittelmeer, Nordeuropa und Lateinamerika. Die Vereinbarung gibt COSCO die Option, X-Press-Neubauten für gemeinsame Dienste zu chartern, während DP World Shipping Solutions, ehemals Unifeeder, im Jahr 2025 12.500 TEU zur intraeuropäischen Kapazität hinzufügte und Unimed Feeder Services 9.700 TEU über 10 Schiffe hinzufügte.
Hauptlinienreedereien betrachten Feedernetzwerke nun als strategische Netzwerkkomponenten und nicht als Nebendienste. Gemini integriert Feeder- und Shuttledienste in sein Hub-and-Spoke-Modell, und Hapag-Lloyd hat eine Bestellung für 22 Feeder- und Shuttleschiffe in den Größen 1.800 TEU, 3.500 TEU und 4.500 TEU ausgehandelt. Im Februar 2026 stimmte Hapag-Lloyd zu, ZIM Integrated Shipping Services für 4,2 Milliarden USD in bar zu übernehmen. Die Transaktion bringt die 23 Schiffe und 85.000 TEU Kapazität von Gold Star Line in das Netzwerk von Hapag-Lloyd, während eine neue ZIM-Einheit, die von FIMI Opportunity Funds unterstützt wird, 16 Schiffe für israelische Inlandsrouten mit kommerzieller Unterstützung von Hapag-Lloyd behält.
CMA CGM unterzeichnete im Februar 2026 einen Vertrag mit Cochin Shipyard über 6 LNG-betriebene Schiffe mit 1.700 TEU im Wert von 300 Millionen USD. Die Bestellung ist die erste, die ein großer globaler Containerreederei bei einer indischen Werft aufgegeben hat, und unterstützt die Schiffserneuerung und Netzwerkentwicklung in Südasien. Der Markt für Kurzstrecken- und Feederschifffahrt für Container begünstigt Unternehmen, die konformen Neubau-Zugang, zuverlässige Kapazität, Transparenzwerkzeuge und neutrale Dienste kombinieren können, wo Kunden dies suchen. Führende Betreiber nutzen Partnerschaften, Übernahmeaktivitäten, neue Schiffsbestellungen und Stellplatzvereinbarungen, um die Korridorabdeckung zu erweitern.
Branchenführer in der Kurzstrecken- und Feederschifffahrt für Container
-
X-Press Feeders
-
Mediterranean Shipping Company S.A.
-
A.P. Moller - Maersk
-
CMA CGM Group
-
COSCO SHIPPING Lines Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kurzstrecken- und Feederschifffahrt für Container Unternehmen in diesem Bericht
- X-Press Feeders
- DP World
- Mediterranean Shipping Company S.A.
- A.P. Moller - Maersk
- CMA CGM Group
- COSCO SHIPPING Lines Co., Ltd.
- Ocean Network Express Pte. Ltd.
- Evergreen Marine Corporation
- Hapag-Lloyd AG
- Sinokor Merchant Marine Co., Ltd.
- Pacific International Lines Pte. Ltd.
- Samudera Shipping Line Ltd.
- Regional Container Lines Public Company Limited
- Korea Marine Transport Co., Ltd.
- SITC International Holdings Co., Ltd.
- Wan Hai Lines Ltd.
- Yang Ming Marine Transport Corporation
- ZIM Integrated Shipping Services Ltd.
- Arkas Line
- Akkon Lines
- BG Freight Line
- Samskip B.V.
- Sea Lead Shipping Pte. Ltd.
- Emirates Shipping Line FZE
- Far Shipping
- Global Feeder Shipping LLC
- Straits Orient Lines Pte. Ltd.
Neueste Industrielle Entwicklungen in Markt für Kurzstrecken- und Feederschifffahrt für Container
- September 2026: Regional Container Lines (RCL) beauftragt vier 3.100-TEU-Containerschiffe bei CSSC Huangpu Wenchong und erweitert sein kumuliertes Programm auf 16 Schiffe in drei Größenklassen. RCL nahm gleichzeitig sein erstes 4.488-TEU-Schiff von derselben Werft in Empfang.
- März 2026: Korea Marine Transport Co. (KMTC) bestellt sechs 1.800-TEU-Feeder-Containerschiffe bei den Werften der HD Hyundai Group für 258 Millionen USD, mit Auslieferungen zwischen August 2027 und Juni 2028, und erweitert damit die intra-asiatische Feederkapazität auf regionalen Korridoren.
- Februar 2026: Hapag-Lloyd unterzeichnete eine Fusionsvereinbarung zur Übernahme von ZIM Integrated Shipping Services für rund 4,2 Milliarden USD. Eine neue ZIM-Einheit, die von FIMI Opportunity Funds unterstützt wird, behält 16 Schiffe für auf Israel ausgerichtete Routen.
- Februar 2026: CMA CGM und Cochin Shipyard Limited schlossen einen formellen Vertrag über sechs 1.700-TEU-LNG-betriebene Feederschiffe im Wert von rund 300 Millionen USD ab. Das Absichtserklärung vom Oktober 2025 wurde damit formalisiert, mit geplanten Auslieferungen zwischen 2029 und 2031.
Berichtsumfang des globalen Marktes für Kurzstrecken- und Feederschifffahrt für Container
Segmentierungsübersicht
| Unter 1.000 TEU |
| 1.000–2.999 TEU |
| 3.000–4.000 TEU |
| Über 4.000 TEU |
| Feeder-Containerdienste |
| Kurzstrecken-Containerdienste |
| Küsten-Containerdienste |
| Trockene Containerladung |
| Temperaturgeführte Ladung / Kühlgut |
| Gefahrgut |
| Spezialgut / Übermaßladung |
| Trockencontainer (Allzweck) |
| Kühlcontainer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Südostasien (ASEAN) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Schiffskapazität | Unter 1.000 TEU | |
| 1.000–2.999 TEU | ||
| 3.000–4.000 TEU | ||
| Über 4.000 TEU | ||
| Nach Servicetyp | Feeder-Containerdienste | |
| Kurzstrecken-Containerdienste | ||
| Küsten-Containerdienste | ||
| Nach Frachtart | Trockene Containerladung | |
| Temperaturgeführte Ladung / Kühlgut | ||
| Gefahrgut | ||
| Spezialgut / Übermaßladung | ||
| Nach Containertyp | Trockencontainer (Allzweck) | |
| Kühlcontainer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Südostasien (ASEAN) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert der Kurzstrecken- und Feederschifffahrt für Container im Jahr 2026?
Der Sektor wird im Jahr 2026 auf 39,36 Milliarden USD geschätzt und erreicht bis 2032 bei einem CAGR von 3,33 % (2027–2032) einen Wert von 47,90 Milliarden USD.
Welche Schiffskapazitätsklasse hält den größten Anteil?
Die Klasse 1.000–2.999 TEU hält im Jahr 2026 einen Anteil von 37,60 %, während Schiffe der Klasse 3.000–4.000 TEU bis 2032 einen CAGR von 4,86 % verzeichneten.
Warum sind Feederdienste für Containerlinien wichtig?
Feeder-Containerdienste halten im Jahr 2026 einen Anteil von 58,10 %, da sie Sekundärhäfen mit Hauptlinien-Umschlaghubs verbinden.
Welche Region wächst bis 2032 am schnellsten?
Asien-Pazifik verzeichnet bis 2032 einen CAGR von 5,18 %, gestützt durch Intra-Asien-Frachtströme und Produktionsdiversifizierung.
Wie wirken sich europäische Schifffahrtsvorschriften auf Betreiber aus?
Das Emissionshandelssystem der Europäischen Union, FuelEU Maritime und der Schwefelgrenzwert im Mittelmeer erhöhen den Wert neuerer konformer Schiffe.
Welche Frachtklasse wächst am schnellsten?
Spezialgut und Übermaßladung wächst bis 2032 mit einem CAGR von 5,32 %, gestützt durch Infrastruktur- und Projekte für erneuerbare Energien.