
短距離航路およびフィーダーコンテナ輸送市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 40.67 十億米ドル |
| 市場規模 (2032) | 47.90 十億米ドル |
| 成長率 (2027 - 2032) | 3.33 % |
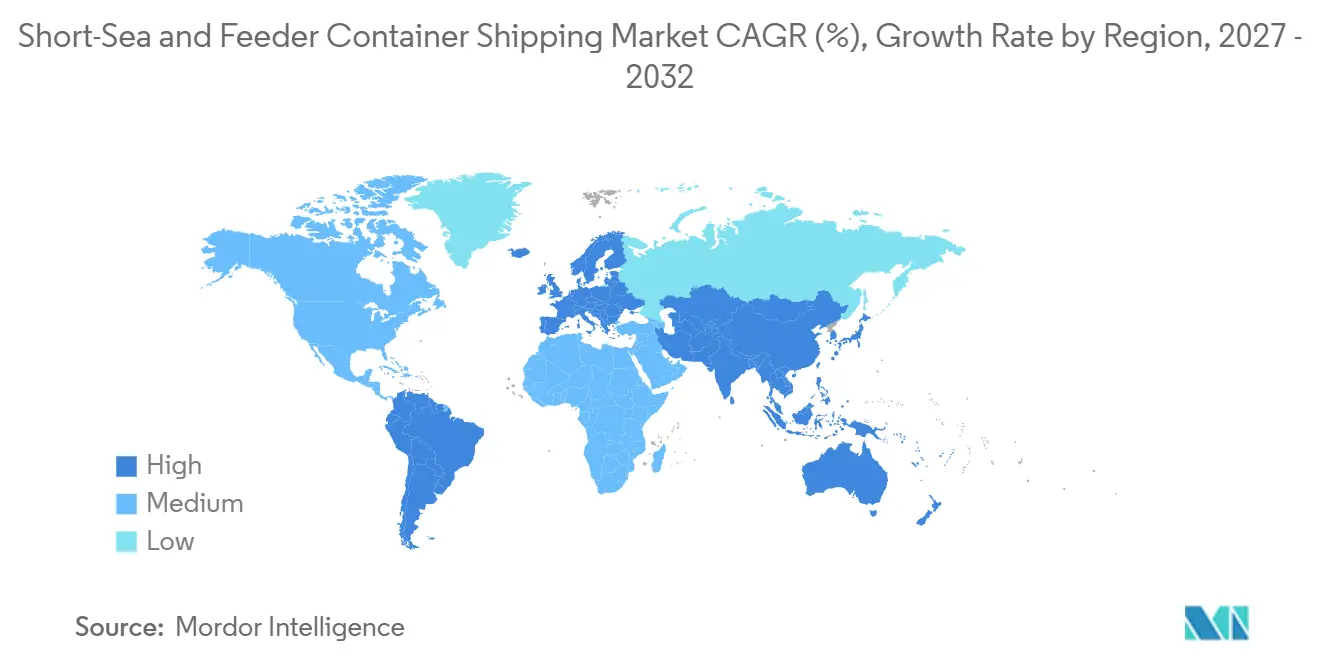
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
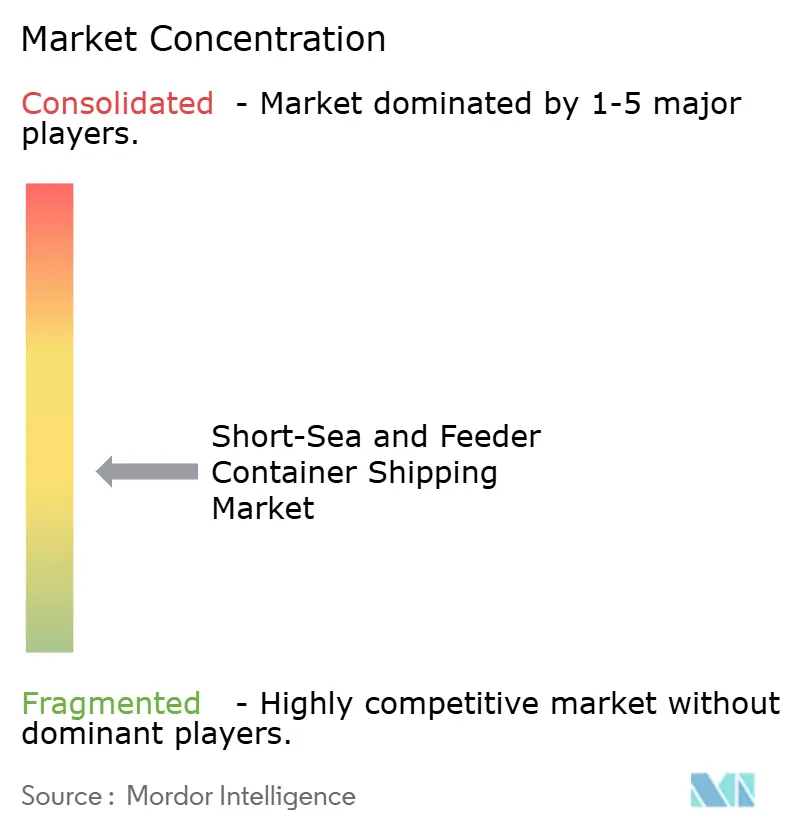
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる短距離航路およびフィーダーコンテナ輸送市場分析
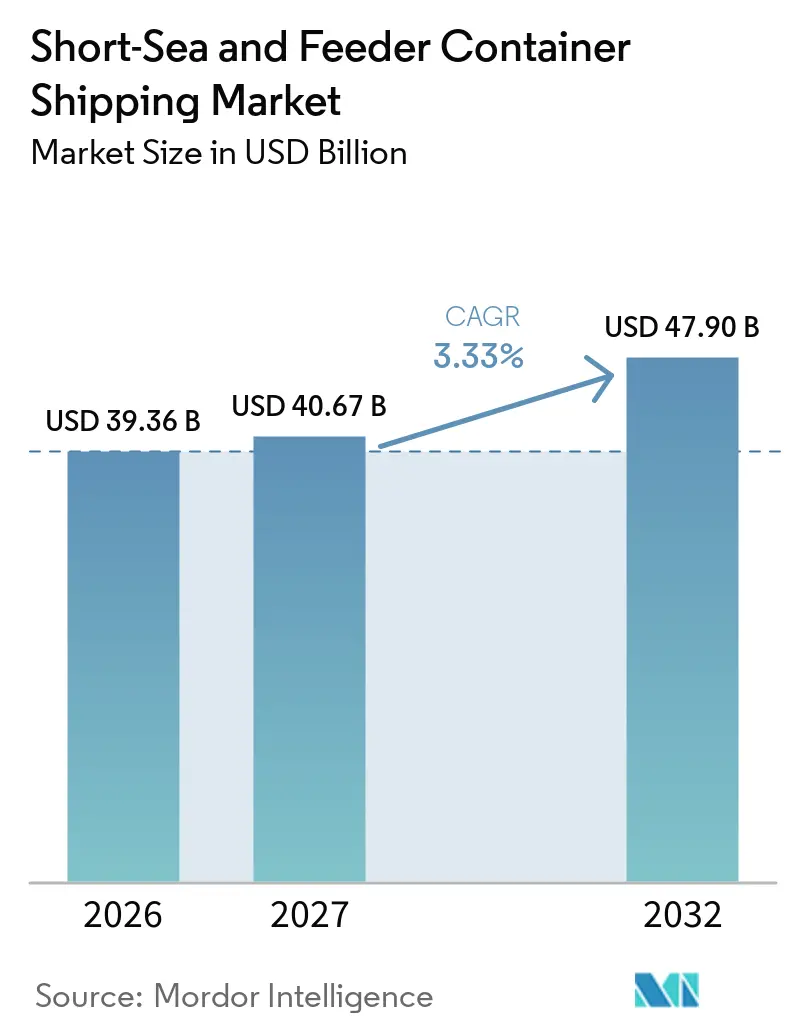
短距離航路およびフィーダーコンテナ輸送市場規模は2026年に39.36 ビリオン 米ドルと評価されており、2027年の40.67 ビリオン 米ドルから2032年には47.90 ビリオン 米ドルへと成長し、2027年から2032年の間にCAGR 3.33%を記録すると推定されています。
短距離航路およびフィーダーコンテナ輸送市場は、フィーダーおよびシャトルサービスをカーゴ配送の中心に置くハブアンドスポーク型ネットワークによって再編されつつあります。2025年2月に発足したジェミニ・コーポレーションは、A.P. Moller-MaerskとHapag-Lloyd AGによって立ち上げられ、29の基幹航路サービスと28のシャトル・フィーダーサービスを接続し、スケジュール信頼性90%超を目標としています。老朽化した船舶と低い発注残対船隊比率が代替需要を支える一方、炭素規制は欧州航路における旧式船舶の維持コストを引き上げています。短距離航路およびフィーダーコンテナ輸送市場は、製造業のシフトが地域内カーゴ移動の増加とトランシップ活動の拡大をもたらす際にも恩恵を受けます。[1] 競争活動は二方向に進んでおり、中立的なフィーダーオペレーターがネットワークを拡大する一方、統合キャリアは主要ハブ周辺のフィーダー接続に容量を追加し管理を強化しています。
主要レポートのポイント
- 船舶容量別では、1,000~2,999 TEUクラスが2026年の短距離航路およびフィーダーコンテナ輸送市場シェアの37.60%を占め、3,000~4,000 TEUクラスが2032年までのCAGR予測で最高の4.86%を記録しました。
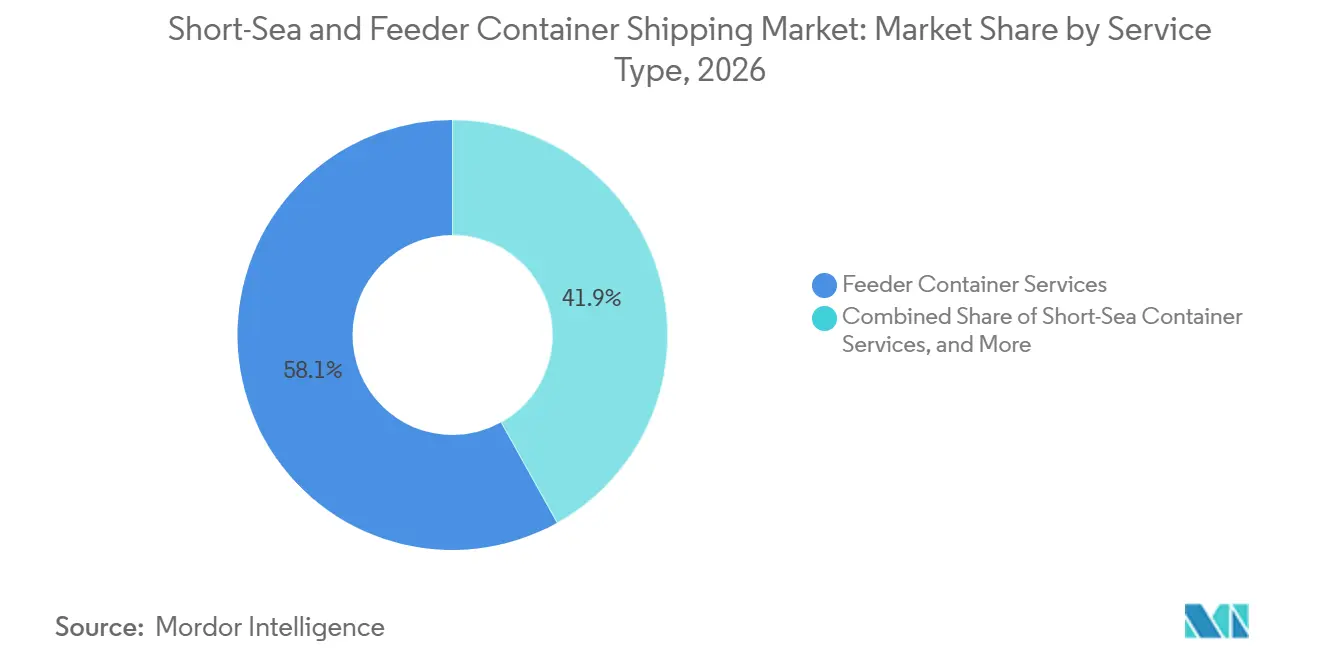
- サービスタイプ別では、フィーダーコンテナサービスが2026年の短距離航路およびフィーダーコンテナ輸送市場規模のシェアの58.10%を占め、短距離航路コンテナサービスが2032年までのCAGR予測で最高の4.92%を記録しました。
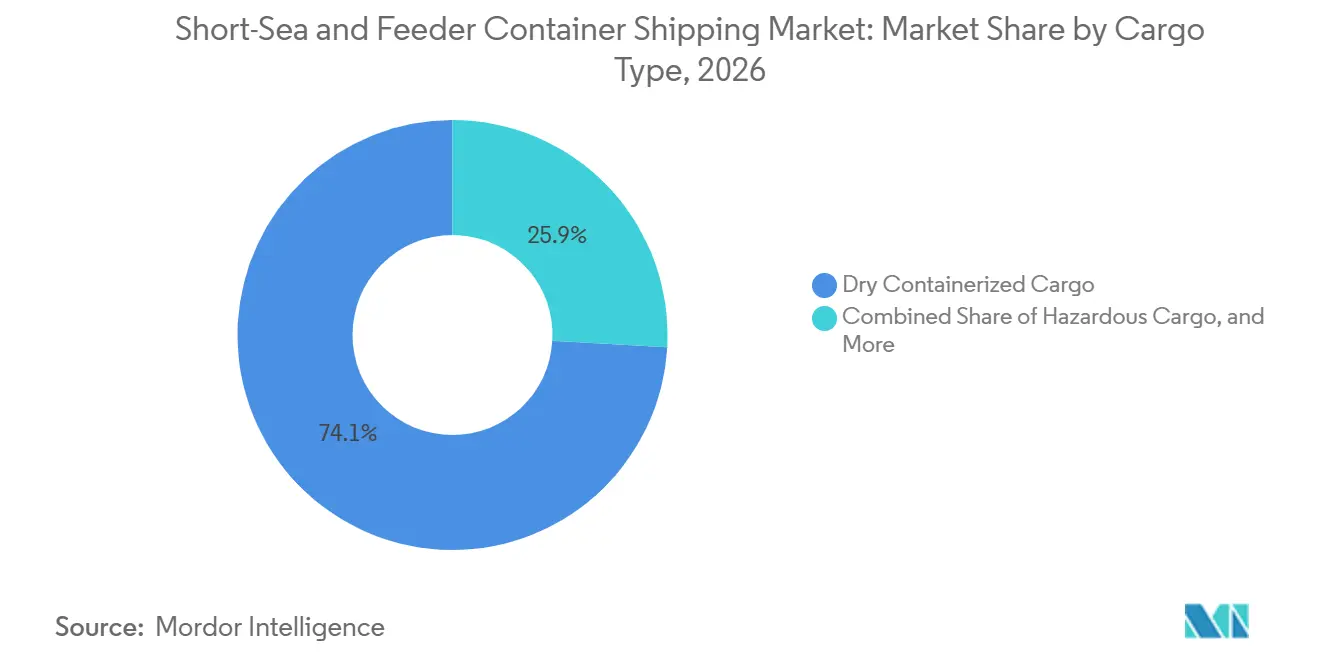
- カーゴタイプ別では、ドライコンテナ化カーゴが2026年の短距離航路およびフィーダーコンテナ輸送市場シェアの74.10%を占め、特殊/超過大型カーゴが2032年までのCAGR予測で最高の5.32%を記録しました。
- コンテナタイプ別では、ドライコンテナが2026年の短距離航路およびフィーダーコンテナ輸送市場シェアの86.10%を占め、リーファーコンテナが2032年までのCAGR予測で最高の5.05%を記録しました。
- 地域別では、欧州が2026年の短距離航路およびフィーダーコンテナ輸送市場規模の32.40%を占め、アジア太平洋が2032年までのCAGR予測で最高の5.18%を記録しました。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ハブアンドスポーク型コンテナネットワークの拡大 | +0.7% | アジア太平洋、欧州、中東のトランシップ回廊に集中した影響を持つグローバル | 短期(2年以内) |
| 地域内コンテナ化貿易の成長 | +0.6% | アジア太平洋中心、中東・アフリカおよび南米への波及 | 中期(2~4年) |
| 二次港における港湾喫水および港湾インフラの制約 | +0.5% | 東南アジア、南米大西洋岸、西アフリカおよび東アフリカ | 中期(2~4年) |
| 道路渋滞およびマルチモーダルモーダルシフト政策 | +0.3% | 欧州、インド、東南アジア | 中期(2~4年) |
| 地政学的混乱および地域航路の再編 | +0.5% | 紅海、地中海、ホルムズ海峡回廊を主とするグローバル | 短期(2年以内) |
| 船隊の脱炭素化および低排出フィーダーサービスへの需要 | +0.3% | 欧州、アジア太平洋、およびグローバルコンプライアンス航路 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハブアンドスポーク型コンテナネットワークの拡大
2025年2月のジェミニ・コーレーションは、フィーダー容量が主要キャリアネットワーク内でどのように機能するかを変えました。29の基幹航路サービスと28の専用シャトル・フィーダーサービスは、ローカル接続を補助的な活動ではなくネットワーク層として扱います。この構造により、より多くの二次港カーゴが管理されたトランシップハブを経由して移動します。直接寄港がハブ接続に取って代わられると、短距離航路およびフィーダーコンテナ輸送市場は対応可能な輸送量を獲得します。MaerskのEU域内容量シェアは2025年2月の8.5%から2025年半ばには12.1%に上昇し、Mediterranean Shipping Company S.A.は30,000 TEUを追加してEU域内シェア30.6%に達しました。[2] したがって、独立系オペレーターには信頼性の高いスケジュール、明確なスロット情報、最新の船舶、および中立的な商業的立場が必要です。
地域内コンテナ化貿易の成長
国連貿易開発会議によると、地域内コンテナ貿易は2025年に49,036千TEUに達し、3.8%増加しました。アジア域内輸送量は2025年最初の7ヶ月間で2,845万TEUに達し、前年比5.8%増加しました。調達パターンの変化により、中国、東南アジア、および主要トランシップハブ間の再配置ニーズが増加しました。生産ネットワークが頻繁で信頼性の高い航海を必要とするため、短距離航路およびフィーダーコンテナ輸送市場はこれらの短い地域内区間から恩恵を受けます。Sinokor Merchant Marine Co., Ltd.は2025年に1.5 ビリオン 米ドルの収益と営業利益14%増を報告し、地域航路の輸送量に支えられました。[3] 生産が東南アジア全域に広がるにつれ、二次港はシンガポール、ポートクラン、その他のハブへのより多くの接続を必要としています。
地政学的混乱および地域航路の再編
スエズ運河の通過は2025年を通じて2023年平均水準を70%下回り、アジア・欧州間の航海距離が30%延長されました。バブ・エル・マンデブ海峡での混乱は海上貿易フローに重大なリスクをもたらします。カーゴはアルヘシラスやタンジェ・メッドを含む西地中海ハブを経由して再配分されました。これにより南欧へのフィーダーリンクの需要が増加しましたが、スケジュールの確実性も低下しました。短距離航路およびフィーダーコンテナ輸送市場は、接続ミスや到着遅延を管理するのに十分な頻度を持つオペレーターに有利です。米国政府も2025年3月に国際海上チョークポイントにおける通過制約に関する調査を開始しました。
船隊の脱炭素化および低排出フィーダーサービスへの需要
地中海は2025年5月に硫黄酸化物排出規制海域となり、硫黄分0.10%の制限が設けられました。FuelEU Maritimeは2025年1月に適用が開始され、欧州港に寄港する船舶に対して年間2%の温室効果ガス強度削減要件を設定しました。これらの措置により、欧州航路における旧式フィーダー船の商業的実行可能性が低下しています。Mediterranean Shipping Company S.A.とCMA CGM Groupは2025年に最大120隻のフィーダー船アップグレードプログラムを共同で発表しました。DNVは2025年にMPC Container Shipsへのメタノール動力フィーダー船の引き渡しを記録しました。短距離航路およびフィーダーコンテナ輸送市場は、造船所の容量がさらに逼迫する前にコンプライアンス対応船舶と燃料アクセスを確保したキャリアに有利です。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 道路・鉄道フレートとの競争 | -0.6% | 欧州、インド、東南アジア | 中期(2~4年) |
| 規制コンプライアンスおよび代替燃料コスト負担 | -0.5% | グローバル、欧州連合隣接海域および排出規制海域指定海域で最も深刻 | 長期(4年以上) |
| 空コンテナの不均衡と再配置コスト | -0.4% | グローバル、北欧積み出し港および東南アジア荷揚げ港に集中 | 短期(2年以内) |
| 二次港の混雑とスケジュール信頼性リスク | -0.3% | アジア太平洋、地中海、西アフリカの二次港 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
道路・鉄道フレートとの競争
欧州連合排出量取引制度は、海運会社に対して2025年9月までに2024年排出量の40%に相当する排出枠を提出することを義務付け、2026年には2025年排出量の70%に適用されました。道路フレートはまだ同じ枠組みの対象ではありません。欧州コミュニティ船主協会は、この差異が短距離回廊において海上から道路へカーゴを移動させる可能性があると警告しました。リスクは500~1,500キロメートルの航路で最も高く、道路サービスが速度と頻度において競争力を維持しています。行政手続きが短距離航路オペレーターのコスト格差を拡大する可能性があります。道路渋滞とモーダルシフト政策は一部の地域で海上サービスを引き続き支援していますが、炭素課金が総輸送コストを引き上げる場合、短距離航路およびフィーダーコンテナ輸送市場は依然として影響を受けやすい状況にあります。
規制コンプライアンスおよび代替燃料コスト負担
コンプライアンスコストは、TEU当たり1日あたりの収益が外航船よりも低いため、フィーダーオペレーターにより重くのしかかります。国際海事機関は2025年4月のMEPC 83においてネットゼロフレームワークを承認しました。その後の採択プロセスは遅延し、実施タイミングに関する不確実性が長引いています。3,500 TEUのアンモニア二元燃料フィーダー設計は、アンモニア動力船舶に関する規定規則がまだ限定的であるため、リスク評価と代替設計プロセスを必要とします。メタノールフィーダー設計は利用可能ですが、多くの二次港では燃料補給インフラが依然として限られています。国際海事機関は2026年6月に温度管理コンテナに対する別途の炭素集約度指標改正を承認し、リーファー集約型オペレーションにさらなるコンプライアンス上の考慮事項を追加しました。[4]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
船舶容量別:
中型トン数が市場を支え、大型フィーダーが勢いを増す1,000~2,999 TEUクラスは2026年の短距離航路およびフィーダーコンテナ輸送市場シェアの37.60%を占めました。このサイズクラスは、喫水制限のある二次港へのアクセスとスロット経済性を組み合わせており、単位コスト管理に十分な容量を必要としながらもすべての寄港地で深水アクセスに依存できない高頻度ハブフィーダーリンクに適しています。2025年にはグローバルフィーダー船隊の28%以上が船齢20年超となり、この容量範囲での代替需要が生じ、地域ローテーションで繰り返し寄港し、タイトな着岸ウィンドウと限られたオフハイア許容度で稼働する船舶に最も明確なプレッシャーをかけました。世界港湾機関は老朽化したフィーダー船隊と船隊に対して限られた発注残を報告しました。1,000 TEU未満の船舶は、島嶼市場、国内沿岸ネットワーク、および浅喫水港にとって引き続き重要です。これらは大型船舶が経済的に寄港できないラストマイル航路に就航しており、日本の国内沿岸サービス、カリブ海フィーダーループ、および浅喫水や低寄港量が中型船舶の使用を制限するその他のネットワークが含まれます。
3,000~4,000 TEUクラスは2032年までのCAGR 4.86%を記録しました。その短距離航路およびフィーダーコンテナ輸送市場規模は、特に重要な二次港の実用的な限界を超えることなく旧式船舶を代替できる1,800~3,500 TEUの範囲で、より大型で燃料効率の高い船舶を優先する代替計画から恩恵を受けています。Korea Marine Transport Co., Ltd.は2026年3月にHD Hyundai Groupの造船所で1,800 TEUの船舶6隻を2億5,800万米ドルで発注しました。Regional Container Lines Public Company Limitedは2026年9月にCSCS黄埔文冲で3,100 TEUの船舶4隻を発注し、同造船所での累計プログラムを16隻に拡大しました。4,000 TEU超クラスは、基幹航路の経済性がより関連性を持つ長距離地域航路に引き続き適しています。Sinokorの13,000 TEU船舶4隻の発注は、一部の地域オペレーターが長距離対応容量に移行していることを示しています。グローバルフィーダー発注は2025年に206隻に達し、2024年の118隻を上回り、2026年最初の2ヶ月間にはさらに102隻が発注され、船隊更新とハブアンドスポーク型サービスの拡大が別々の投資サイクルとしてではなく同時に進行していることを示しています。
サービスタイプ別:
フィーダーサービスが支配的、短距離航路がより速く成長フィーダーコンテナサービスは2026年の短距離航路およびフィーダーコンテナ輸送市場規模の58.10%を占めました。そのリードは、特にキャリアが直接寄港数を削減し、より強力なターミナル容量とグローバルネットワークへのより良い接続を持つハブでの外航オペレーションを集中させる際に、二次港と基幹航路ハブ間でコンテナを移動させることの重要性を反映しています。ジェミニのネットワーク設計はシャトルおよびフィーダーリンクを通じてカーゴを誘導し、トランシップベースの需要を強化しています。フィーダーサービスはまた、基幹航路キャリアにカーゴ接続とターミナルフローに対するより大きな管理を与え、1つのネットワーク設計から外航および地域サービス全体でトランシップウィンドウ、船舶ローテーション変更、および容量配分を調整することを可能にします。その重要性は、少数の主要ハブを中心に寄港が統合されている地域で最も高くなります。中立的なプロバイダーは、複数のキャリアグループをサポートできるため、アライアンスメンバーと中小規模の航路に専用フィーダー船隊を運営することなく地域容量へのアクセスを提供し、この需要に引き続き対応しています。
短距離航路コンテナサービスは2032年までのCAGR 4.92%を記録しています。その成長はニアショアリング、製造業の多様化、および沿岸輸送政策から支援を得ています。インドの沿岸輸送進はチェンナイ、コーチ、ムンバイ間の新たな接続を開きました。沿岸コンテナサービスはカボタージュ規則が外国籍船の参加を制限することが多いため、より狭い役割を持ち、参入は通常、国内オペレーション、地域パートナーシップ、または国家所有・運営規則を満たす船舶手配に依存します。Samudera Shipping Line Ltd.とImoto Corporationは2025年12月に日本の沿岸および地域市場向けにBlue Ocean Shippingを設立しました。2025年には地域内貿易が3.8%増加して49,036千TEUとなり、3つのサービスタイプ全体の需要を支えました。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
カーゴタイプ別:
ドライカーゴが支配的、特殊セグメントが突出した成長を獲得ドライコンテナ化カーゴは2026年の短距離航路およびフィーダーコンテナ輸送市場シェアの74.10%を占めました。一般商品、消費財、および工業材料が地域フィーダーネットワークを通じて移動するカーゴの大部分を占め、その輸送パターンは小規模港でカーゴを集積してから主要トランシップターミナルを経由して移動する定期サービスに適しています。ドライカーゴは確立されたターミナル、コンテナの可用性、および予測可能な取り扱いプロセスから恩恵を受けます。リーファーおよび危険物カーゴはフレートミックスの小さな部分を占めますが、電源接続、温度管理、カーゴ書類、分離取り扱い、および特殊容量が限られたターミナルでのより慎重な計画を含む、より専門的な機器と運営手順を必要とします。国際海事機関は2026年6月に温度管理コンテナに対する別途の炭素集約度指標評価アプローチをカバーする改正を承認しました。これはリーファーサービスに対して明確な規制上の考慮事項を追加し、冷蔵コンテナの高い集中度を持つ船舶を管理する際にオペレーターがドライボックス容量とは別に機器性能を評価することを促す可能性があります。
特殊および超過大型カーゴは2032年までのCAGR 5.32%を記録しています。その短距離航路およびフィーダーコンテナ輸送市場規模は、再生可能エネルギープロジェクト、港湾建設、工業施設、および公益事業投資が標準的なコンテナ取り扱い要件に適合しない輸送を生み出す発展途上国のインフラ支出によって支えられています。再生可能エネルギーコンポーネント、大型パイプ、および工業機器は、プロジェクトカーゴ能力を持つ船舶を必要とします。これらの積荷は陸上機器が限られている場所でカーゴを取り扱えるギア付き船舶を必要とすることが多く、この能力は特殊な揚重インフラがすべての地域寄港地で利用できない可能性があるアフリカおよび南米の港で特に関連性があります。X-Press Feedersは、アフリカおよび南米のオペレーターが自己荷役能力と延長低速航行範囲を持つギア付き船舶を指定していることを示しました。この需要は、カーゴの受け入れが船舶ギア、航海計画、安全な積み付け、および通常のコンテナと並んで超過大型または非標準ユニットを管理する能力に依存するため、標準的なコンテナスポットレートの動きにさらされにくい特殊な分野を生み出します。また、船舶設計、乗組員能力、および寄港計画の価値を高めます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
コンテナタイプ別:
ドライボックスが支配的地位を維持、リーファーが加速ドライコンテナは2026年の短距離航路およびフィーダーコンテナ輸送市場規模の86.10%を占めました。その地位は、地域貿易における一般商品、工業製品、および日用消費財の大量輸送を反映しており、荷主は製造センター、流通市場、およびトランシップゲートウェイ間の定期フローに標準的なドライ機器を使用しています。支援機器と取り扱いインフラは主要フィーダー回廊全体の港で広く利用可能であり、オペレーターはカーゴ固有の積み込み要件ではなく標準化されたユニットを中心に船舶を迅速に回転させ、ローテーションを計画することができます。需要は地域経済活動と製造フローに連動しています。ドライボックスはまた、オペレーターに特殊ユニットよりも単純な計画モデルを提供します。これにより高頻度地域サービスのための信頼性の高いカーゴベースが生まれます。
リーファーコンテナは2032年までのCAGR 5.05%を記録しています。リーファーコンテナ需要は、地域の生産地域が内陸コールドチェーンリンクへの継続サービスとオンワードサービスを提供する大型ハブへの信頼性の高い接続に依存しているため、生鮮農産物、タンパク質、医薬品、および温度管理が必要なカーゴによって支えられています。バイオロジック医薬品とmRNAワクチンは2~8℃の厳密に管理された温度を必要とします。A.P. Moller-Maerskは2025年に北米でのリーファー需要の増加を報告し、生鮮農産物、タンパク質、および医薬品カーゴと関連付けました。同社はまた、地域船舶区間からターミナル取り扱いおよび温度管理流通施設へのオンワード配送までのカーゴ可視性に置かれた価値を反映して、接続型モニタリングと内陸コールドチェーンサービスへの投資も行っています。欧州連合のFガス段階的廃止は旧式冷媒システムに影響を与え、機器更新を加速させる可能性があります。タイトな季節的可用性は、フィーダーオペレーターが機器配置、電力可用性、港湾滞留時間、および温度逸脱リスクのバランスを取る必要がある農産物ピーク期間中に特に、医薬品およびプレミアム生鮮カーゴへの冷蔵スロットの選択的配分を支援します。
地域分析
欧州は2026年の短距離航路およびフィーダーコンテナ輸送市場シェアの32.40%を占めました。この地域は密度の高い短距離航路接続と、フレートを道路から海上シフトすることを目的とした政策を持っています。EU域内コンテナ輸送は2025年に830万TEUに達し、2.3%増加した一方、カーゴがスエズ運河を迂回したため地中海回廊はより重いトランシップ活動に直面しました。Mediterranean Shipping Company S.A.は30,000 TEUを追加した後にEU域内シェア30.6%に達し、CMA CGM Groupは27,500 TEUを追加した後に19.2%を保持しました。欧州連合の排出規制と地中海硫黄制限は新型船舶の優位性を高めています。
アジア太平洋は2032年までのCAGR 5.18%を記録しており、中国プラスワン生産戦略とアジア域内貿易の拡大によって支えられています。アジア域内輸送量は2025年最初の7ヶ月間で2,845万TEUに達し、前年比5.8%増加した一方、アジアのオペレーターと船主が2025年のフィーダー船発注をリードしました。2026年最初の2ヶ月間で665,000 TEUに相当する102件の発注が生まれました。ベトナムの港は地域海運ネットワーク内での接続を強化し続けており、ASEANの港をシンガポールやポートクランなどのハブに結ぶサービスへの需要を支えています。
北米、南米、中東、およびアフリカは短距離航路およびフィーダーコンテナ輸送市場に補完的な航路を提供しています。米国海事局はマリンハイウェイプログラムを通じて沿岸サービスを支援しており、Pacific International Lines Pte. Ltd.は2025年にコロンビア、メキシコ、ニカラグア、コスタリカ、エルサルバドルを結ぶCA1およびCA2サービスを導入しました。発展途上国のコンテナ船平均待機時間は10.9時間で、先進国の6.4時間と比較して、制約のある港での運営上の課題を示しています。Global Feeder Shipping LLCは2026年7月にアドリア海東地中海サービスを導入し、Hapag-Lloyd AGはスロット協定を通じて容量を採用しました。これらの航路は、エジプト、アドリア海、および今日のグローバルな中東・アフリカ貿易フロー全体への接続に対する需要の高まりを反映しています。
競争環境
短距離航路およびフィーダーコンテナ輸送市場は独立系オペレーター間で適度に分散していますが、統合キャリアグループはより集中化しつつあります。X-Press Feedersは2025年10月時点で104隻、188,000 TEUの容量を保有していました。その中立的なモデルは、直接カーゴ勧誘ではなく基幹航路キャリアクライアントに焦点を当てています。2025年6月、X-Press FeedersとCOSCO SHIPPING Lines Co., Ltd.はアジア、中東、地中海、北欧、およびラテンアメリカにわたる共同フィーダーサービスのパートナーシップおよび船舶リース契約を締結しました。この契約はCOSCOに共同サービス向けX-Press新造船をチャーターするオプションを与え、一方でDP World(旧Unifeeder)はDP World Shipping Solutionsとして2025年にEU域内容量に12,500 TEUを追加し、Unimed Feeder Servicesは10隻にわたって9,700 TEUを追加しました。
基幹航路キャリアはフィーダーネットワークを補助的なサービスではなく戦略的なネットワークコンポーネントとして捉えるようになっています。ジェミニはハブアンドスポーク型モデル内にフィーダーおよびシャトルサービスを統合しており、Hapag-Lloyd AGは1,800 TEU、3,500 TEU、4,500 TEUの範囲で22隻のフィーダーおよびシャトル船舶の発注を交渉しました。2026年2月、Hapag-Lloyd AGはZIM Integrated Shipping Services Ltd.を42億米ドルの現金で買収する合併契約に合意しました。この取引によりGold Star Lineの23隻と85,000 TEUの容量がHapag-Lloyd AGのネットワークに組み込まれ、FIMI Opportunity Fundsが支援する新ZIMエンティティはHapag-Lloyd AGの商業支援を受けてイスラエル国内航路向けに16隻を保持します。
CMA CGM Groupは2026年2月にCochin Shipyard Limitedと1,700 TEUのLNG動力船舶6隻の契約を締結し、その価値は3億米ドルと評価されました。この発注はインドの造船所に主要グローバルコンテナキャリアが初めて発注したものであり、南アジアにおける船舶更新とネットワーク開発を支援します。短距離航路およびフィーダーコンテナ輸送市場は、コンプライアンス対応新造船へのアクセス、信頼性の高い容量、可視化ツール、および顧客が求める中立的なサービスを組み合わせることができる企業に有利です。主要オペレーターはパートナーシップ、買収活動、新造船発注、およびスロット協定を活用して回廊カバレッジを拡大しています。
短距離航路およびフィーダーコンテナ輸送業界リーダー
-
X-Press Feeders
-
Mediterranean Shipping Company S.A.
-
A.P. Moller - Maersk
-
CMA CGM Group
-
COSCO SHIPPING Lines Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
短距離航路およびフィーダーコンテナ輸送市場 このレポートでカバーされる企業
- X-Press Feeders
- DP World
- Mediterranean Shipping Company S.A.
- A.P. Moller - Maersk
- CMA CGM Group
- COSCO SHIPPING Lines Co., Ltd.
- Ocean Network Express Pte. Ltd.
- Evergreen Marine Corporation
- Hapag-Lloyd AG
- Sinokor Merchant Marine Co., Ltd.
- Pacific International Lines Pte. Ltd.
- Samudera Shipping Line Ltd.
- Regional Container Lines Public Company Limited
- Korea Marine Transport Co., Ltd.
- SITC International Holdings Co., Ltd.
- Wan Hai Lines Ltd.
- Yang Ming Marine Transport Corporation
- ZIM Integrated Shipping Services Ltd.
- Arkas Line
- Akkon Lines
- BG Freight Line
- Samskip B.V.
- Sea Lead Shipping Pte. Ltd.
- Emirates Shipping Line FZE
- Far Shipping
- Global Feeder Shipping LLC
- Straits Orient Lines Pte. Ltd.
最近の産業開発事情 短距離航路およびフィーダーコンテナ輸送市場
- 2026年9月:Regional Container Lines(RCL)がCSCS黄埔文冲で3,100 TEUコンテナ船4隻を発注し、3つのサイズクラスにわたる累計プログラムを16隻に拡大。RCLは同時に同造船所から初の4,488 TEU船舶の引き渡しを受けました。
- 2026年3月:Korea Marine Transport Co.(KMTC)がHD Hyundai Groupの造船所で1,800 TEUフィーダーコンテナ船6隻を2億5,800万米ドルで発注し、2027年8月から2028年6月の間に引き渡しを予定、地域回廊でのアジア域内フィーダー容量を拡大。
- 2026年2月:Hapag-Lloyd AGがZIM Integrated Shipping Services Ltd.を約42億米ドルで買収する合併契約に署名。FIMI Opportunity Fundsが支援する新ZIMエンティティはイスラエル重点航路向けに16隻を保持。
- 2026年2月:CMA CGM GroupとCochin Shipyard Limitedが1,700 TEU LNG動力フィーダー船6隻(約3億米ドル相当)の正式契約を締結。2025年10月の基本合意書が正式化され、引き渡しは2029年から2031年の間に予定。
グローバル短距離航路およびフィーダーコンテナ輸送市場レポートの範囲
セグメンテーション概要
| 1,000 TEU未満 |
| 1,000~2,999 TEU |
| 3,000~4,000 TEU |
| 4,000 TEU超 |
| フィーダーコンテナサービス |
| 短距離航路コンテナサービス |
| 沿岸コンテナサービス |
| ドライコンテナ化カーゴ |
| 温度管理/リーファーカーゴ |
| 危険物カーゴ |
| 特殊/超過大型カーゴ |
| ドライコンテナ(汎用) |
| リーファーコンテナ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| ペルー | |
| チリ | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| 東南アジア(ASEAN) | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| 南アフリカ | |
| ナイジェリア | |
| エジプト | |
| その他の中東・アフリカ |
| 船舶容量別 | 1,000 TEU未満 | |
| 1,000~2,999 TEU | ||
| 3,000~4,000 TEU | ||
| 4,000 TEU超 | ||
| サービスタイプ別 | フィーダーコンテナサービス | |
| 短距離航路コンテナサービス | ||
| 沿岸コンテナサービス | ||
| カーゴタイプ別 | ドライコンテナ化カーゴ | |
| 温度管理/リーファーカーゴ | ||
| 危険物カーゴ | ||
| 特殊/超過大型カーゴ | ||
| コンテナタイプ別 | ドライコンテナ(汎用) | |
| リーファーコンテナ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| ペルー | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア(ASEAN) | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| 南アフリカ | ||
| ナイジェリア | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2026年における短距離航路およびフィーダーコンテナ輸送の市場規模は?
このセクターは2026年に39.36 ビリオン 米ドルと評価されており、CAGR 3.33%(2027年~2032年)で2032年までに47.90 ビリオン 米ドルに達します。
最大のシェアを持つ船舶容量クラスはどれですか?
1,000~2,999 TEUクラスが2026年に37.60%を占め、3,000~4,000 TEU船舶は2032年までのCAGR 4.86%を記録しました。
フィーダーサービスがコンテナ航路にとって重要な理由は何ですか?
フィーダーコンテナサービスは、二次港と基幹航路トランシップハブを接続するため、2026年に58.10%を占めています。
2032年までに最も速く成長する地域はどこですか?
アジア太平洋はアジア域内カーゴフローと製造業の多様化に支えられ、2032年までのCAGR 5.18%を記録しています。
欧州の海運規制はオペレーターにどのような影響を与えますか?
欧州連合排出量取引制度、FuelEU Maritime、および地中海硫黄制限は、新型コンプライアンス対応船舶の価値を高めています。
最も速く拡大するカーゴカテゴリーはどれですか?
特殊および超過大型カーゴはインフラおよび再生可能エネルギープロジェクトに支えられ、2032年までのCAGR 5.32%で拡大しています。