
Tamanho e Participação do Mercado de Trocadores de Calor de Casco e Tubos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 7.17 Bilhões de dólares |
| Tamanho do Mercado (2032) | 9.67 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.16 % |
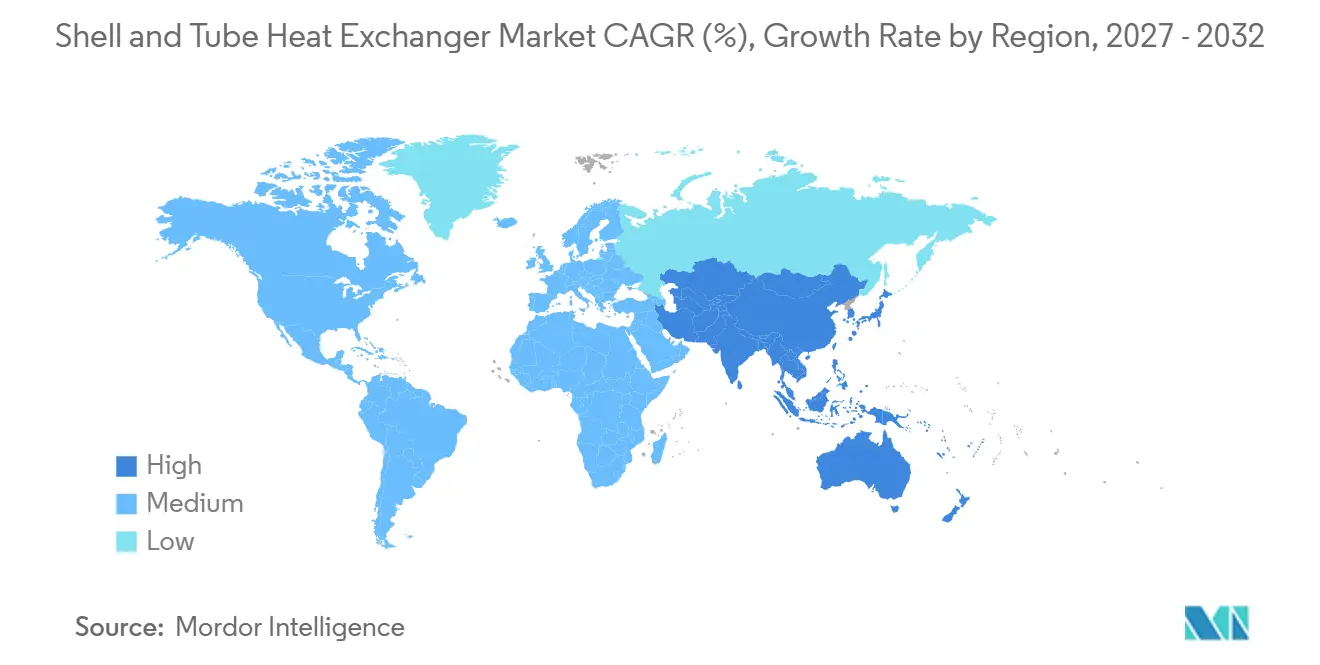
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
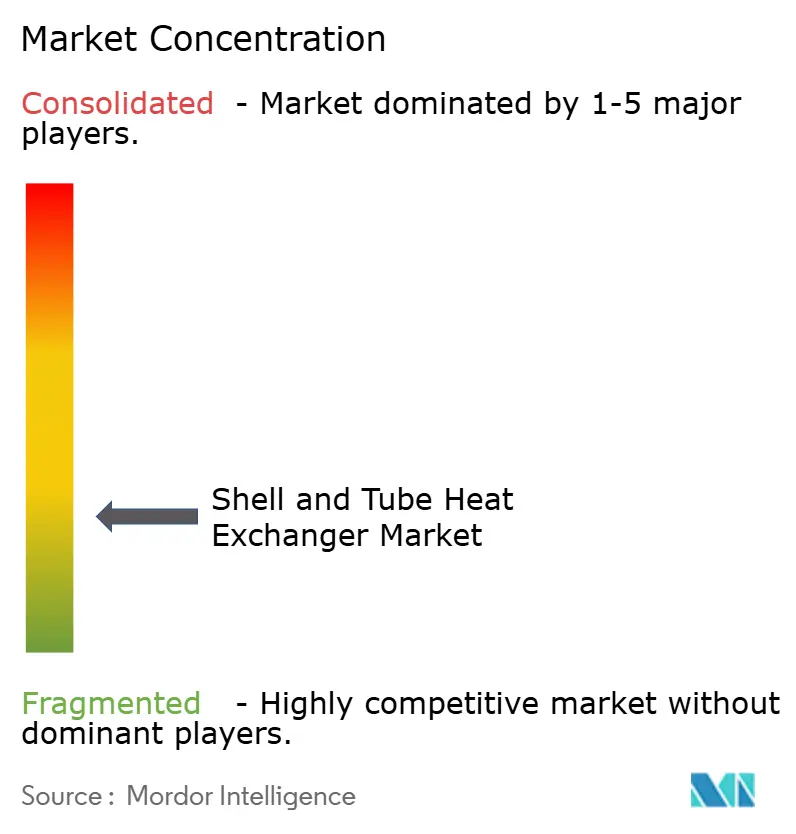
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Trocadores de Calor de Casco e Tubos por Mordor Intelligence
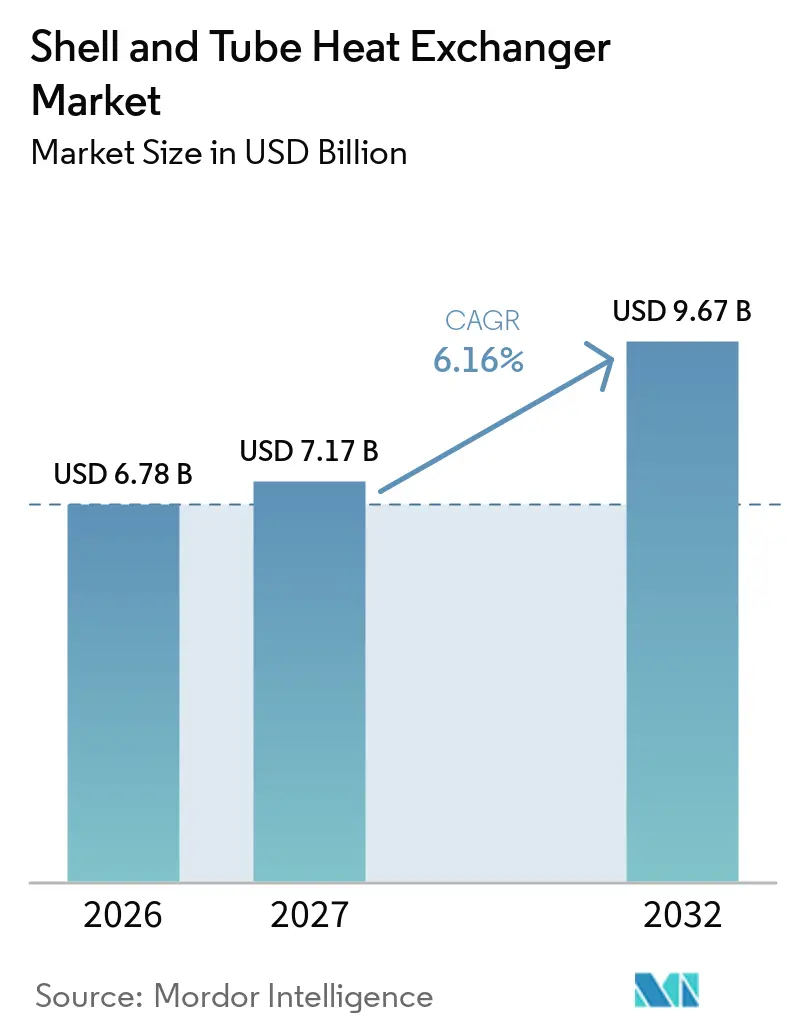
O tamanho do Mercado de Trocadores de Calor de Casco e Tubos deve aumentar de 6,78 bilhões de USD em 2026 para 7,17 bilhões de USD em 2027 e atingir 9,67 bilhões de USD até 2032, crescendo a um CAGR de 6,16% no período de 2027 a 2032. O mercado de trocadores de calor de casco e tubos se beneficia de seu papel consolidado em processos de alta pressão e alta temperatura. Os requisitos de certificação relacionados à American Society of Mechanical Engineers (ASME) continuam a apoiar seu uso em operações de refinarias e petroquímicas. O mercado de trocadores de calor de casco e tubos também se beneficia de projetos de eficiência energética industrial, recuperação de calor residual e programas de manutenção digital. A nova capacidade de processo na Ásia e no Oriente Médio sustenta os pedidos de equipamentos, enquanto os trabalhos de retrofit podem manter a demanda quando os gastos com projetos greenfield diminuem e os operadores priorizam a confiabilidade, a economia de energia e a melhoria incremental nas instalações industriais existentes e nas plantas de processo integradas globalmente. Os fornecedores ampliam sua oferta de serviços com suporte de monitoramento e manutenção, o que pode aumentar a receita recorrente, dificultar a troca de fornecedores pelos clientes e fornecer aos operadores mais informações ao planejar trabalhos de limpeza, inspeção ou substituição.
Principais Conclusões do Relatório
- Por tipo, os Trocadores de Calor de Placa de Tubo Fixo detinham 34,6% da participação do mercado de trocadores de calor de casco e tubos em 2026, enquanto os Trocadores de Calor de Cabeçote Flutuante têm previsão de expansão a um CAGR de 6,5% até 2032.
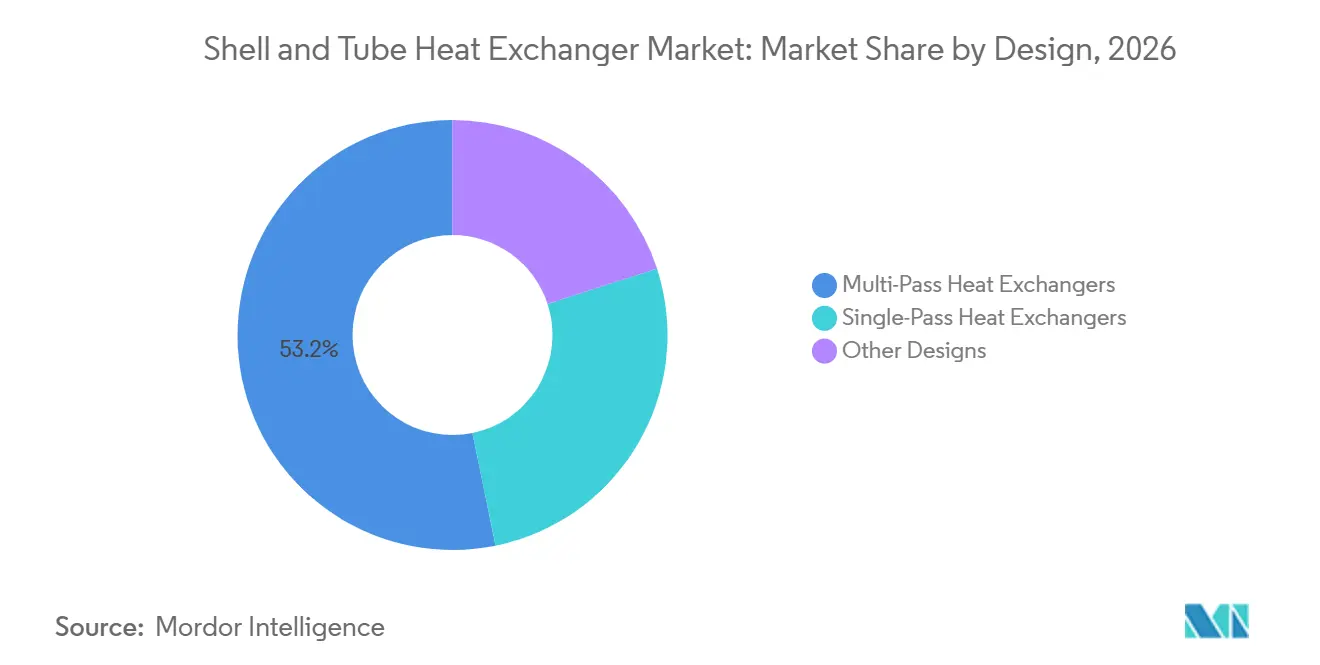
- Por design, os Trocadores de Calor de Múltiplas Passagens detinham 53,2% da participação do mercado de trocadores de calor de casco e tubos em 2026 e têm previsão de crescimento a um CAGR de 6,6% até 2032.
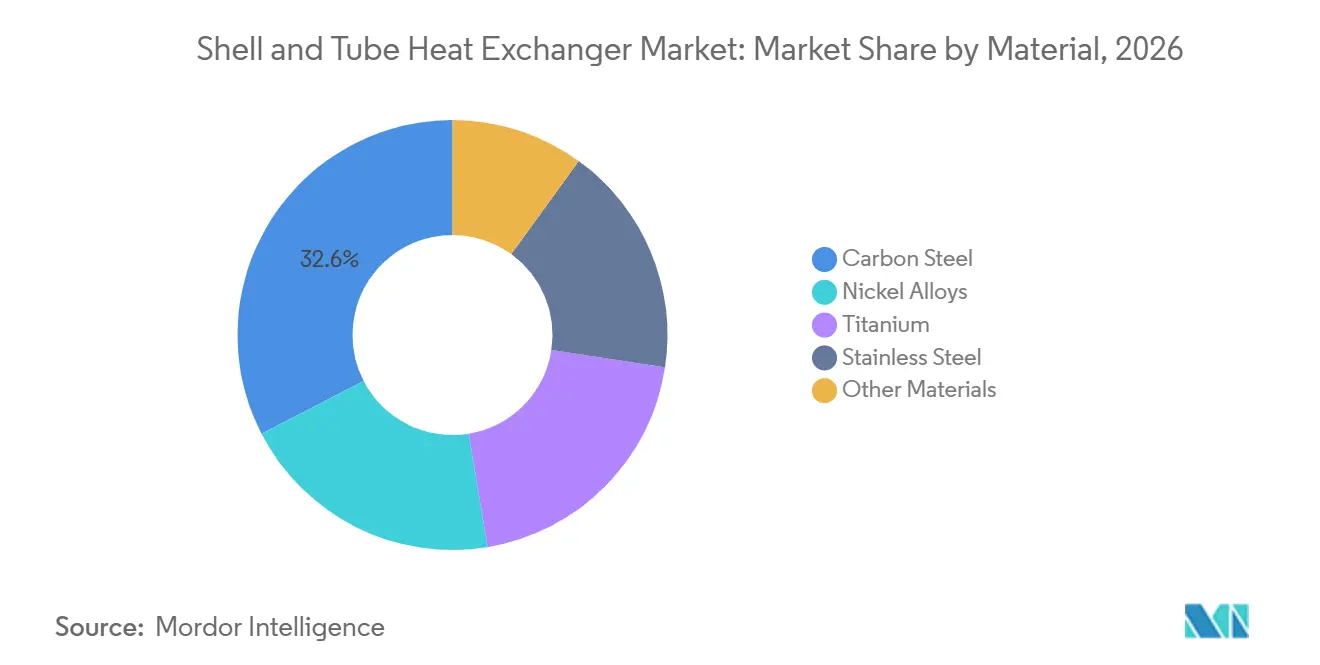
- Por material, o Aço Carbono detinha 32,6% da demanda global em 2026, enquanto as Ligas de Níquel têm previsão de expansão a um CAGR de 7,2% até 2032.
- Por setor de uso final, o segmento Químico e Petroquímico detinha 23,7% da demanda global em 2026 e tem previsão de crescimento a um CAGR de 6,9% até 2032.
- Por geografia, a Ásia-Pacífico detinha 34,9% da demanda global em 2026 e tem previsão de expansão a um CAGR de 6,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Eficiência Energética Industrial e Recuperação de Calor Residual | +1.5% | Global, com ganhos concentrados na Europa, América do Norte e Leste Asiático | Médio prazo (2 a 4 anos) |
| Expansão da Capacidade de Refinarias e Petroquímicas | +1.8% | Ásia-Pacífico, com repercussão no Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Intensificação de Processos Químicos e Aplicações de Alta Pressão | +0.7% | Europa e América do Norte, com adoção inicial na Coreia do Sul | Longo prazo (≥ 4 anos) |
| Descarbonização Industrial e Retrofits de Recuperação de Calor | +0.8% | Europa e América do Norte, com adoção inicial no Japão | Médio prazo (2 a 4 anos) |
| Infraestrutura de Hidrogênio, GNL e Captura de Carbono | +1.2% | América do Norte, Oriente Médio e corredores de GNL selecionados na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Previsão Digital de Incrustaões e Manutenção Preditiva | +0.9% | Global, concentrado em grandes clusters de refinarias e petroquímicas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Eficiência Energética Industrial e Recuperação de Calor Residual
A recuperação de calor residual industrial está aumentando o valor atribuído aos equipamentos de casco e tubos além das novas plantas, pois os proprietários de projetos podem vincular as perdas de energia aos custos operacionais, às emissões, ao consumo de combustível e ao desempenho dos equipamentos relacionados em um local operacional. A California Energy Commission relatou que o calor de baixo nível abaixo de 149°C representa 25 de cada 100 quadrilhões de BTUs consumidos nos Estados Unidos. A comissão estimou o valor perdido associado em mais de 200 bilhões de USD por ano, o que demonstra a escala de energia que as instalações industriais poderiam recuperar.[1] Uma simulação de processo de 2025 para a produção de ferro de redução direta à base de hidrogênio constatou que um sistema integrado de recuperação de calor residual pode reduzir o consumo de energia e a intensidade de carbono da planta dentro do mesmo sistema de produção.[2] Esses projetos favorecem equipamentos robustos que possam operar em condições de processo exigentes e se integrar aos layouts de plantas já estabelecidos. Os projetos de retrofit e revamp também podem fornecer aos fornecedores trabalho menos dependente de grandes ciclos de investimento greenfield, enquanto os clientes podem buscar melhorias graduais sem redesenhar toda uma linha de processo.
Expansão da Capacidade de Refinarias e Petroquímicas
O mercado de trocadores de calor de casco e tubos é sustentado por projetos de refinarias e petroquímicas que requerem grandes pacotes de equipamentos de processo e frequentemente possuem longos cronogramas de engenharia, análises detalhadas de aquisição e integração de equipamentos em várias unidades de processo. A expansão da Refinaria Bina da Bharat Petroleum, que inclui um craqueador de etileno integrado e tem como meta uma capacidade de 12 Milhões de Toneladas Métricas Por Ano (MMTPA), chegou à fase de licitação de Engenharia, Aquisição e Construção (EPC) em maio de 2025. A Binh Son Refining adjudicou um contrato EPC para a expansão da refinaria de Dung Quat, abrangendo 22 unidades de processo licenciadas novas e atualizadas. A execução está programada para se estender até fevereiro de 2029.[3] Esses projetos necessitam de trocadores em aplicações de destilação, hidrocraqueamento e reforma, onde a confiabilidade e a seleção de materiais podem influenciar a disponibilidade geral da planta. Seus cronogramas plurianuais melhoram a visibilidade dos pedidos para fabricantes qualificados e sustentam a demanda de manutenção subsequente após a partida, especialmente quando as instalações comissionam novas unidades em etapas.
Infraestrutura de Hidrogênio, Gás Natural Liquefeito (GNL) e Captura de Carbono
Os projetos de Hidrogênio, Gás Natural Liquefeito (GNL) e captura de carbono estão criando novas aplicações que frequentemente requerem materiais de maior qualidade e documentação rigorosa do desempenho dos equipamentos, particularmente onde a segurança do processo, a resistência à corrosão e a operação contínua são importantes. A Chart Industries foi selecionada em outubro de 2025 para fornecer trocadores de calor resfriados a ar, trocadores de calor de alumínio brasado e caixas frias para a Fase 2 do Gás Natural Liquefeito (GNL) de Port Arthur, no Texas.[4] A Tranter foi selecionada em novembro de 2025 para fornecer 40 grandes trocadores de calor para o projeto Net Zero Teesside Power. O projeto foi concebido para capturar até 2 milhões de toneladas de dióxido de carbono por ano. Os trabalhos de hidrogênio e captura de carbono podem exigir ligas especiais e certificações rigorosas, o que aumenta o valor dos registros técnicos consolidados. Esse requisito favorece fornecedores com capacidades comprovadas de fabricação, inspeção e documentação, ao mesmo tempo que restringe o campo para as aplicações mais exigentes.
Previsão Digital de Incrustações e Manutenção Preditiva
O monitoramento digital de incrustações está mudando a forma como os operadores avaliam o desempenho dos trocadores e as necessidades de manutenção, tornando as mudanças iniciais de desempenho mais visíveis e ajudando as equipes de manutenção a comparar as condições operacionais medidas com o desempenho térmico esperado. Um estudo de refinaria de 2025 constatou que uma unidade de casco e tubos incrustada não detectada levou a 175 toneladas de emissões excedentes de dióxido de carbono e EUR 12.000 em perdas ao longo de 2 meses. Os pesquisadores validaram modelos de Memória de Longo e Curto Prazo (LSTM) e de Aumento de Gradiente Extremo usando dados padrão de sensores de cinco minutos. Os valores de R² de validação superaram 0,98, sem necessidade de instrumentação dedicada para incrustações. Os trens de pré-aquecimento de refinarias frequentemente contêm muitos trocadores, de modo que a degradação em uma unidade pode afetar o trem mais amplo e criar perdas de energia cumulativas. Os prestadores de serviços que combinam conhecimento de equipamentos com suporte de monitoramento podem construir relacionamentos mais duradouros com os clientes e identificar necessidades de manutenção antes que se tornem uma interrupção maior do processo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Incrustações, Corrosão e Paralisações Não Planejadas | -0.8% | Global, com maior exposição no refino de petróleo bruto e operações offshore na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Alto Custo de Instalação e Complexidade de Projetos sob Encomenda | -0.6% | Economias emergentes na América do Sul e no Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Volatilidade de Preços de Níquel, Titânio e Ligas Especiais | -0.5% | Global, concentrado em projetos de hidrogênio, GNL e offshore | Médio prazo (2 a 4 anos) |
| Longos Ciclos de Qualificação e Restrições de Prazo de Entrega em EPC | -0.4% | Global, com alta exposição em projetos nucleares e de hidrogênio verde | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Incrustações, Corrosão e Paralisações Não Planejadas
As incrustações continuam sendo um problema operacional recorrente para o mercado de trocadores de calor de casco e tubos, pois reduzem gradualmente o desempenho de transferência de calor entre os eventos de limpeza programados, especialmente quando os depósitos reduzem a superfície efetiva de transferência de calor ao longo do tempo. Elas reduzem a eficiência térmica antes de atingir o ponto de limpeza programada, de modo que os operadores podem incorrer em maior consumo de combustível sem uma falha mecânica imediata. O estudo de refinaria de 2025 mostrou que incrustações não detectadas podem aumentar o consumo de combustível, as emissões e os custos operacionais. As falhas por corrosão podem exigir a substituição do feixe de tubos e a paralisação do trem de processo afetado, o que pode tornar o custo de uma falha muito maior do que o custo de uma inspeção planejada. Os padrões mecânicos da Tubular Exchanger Manufacturers Association (TEMA) e a ISO 13706 estabelecem requisitos importantes de fabricação, mas não gerenciam as incrustações durante o serviço. Os operadores, portanto, enfrentam um equilíbrio entre custos iniciais mais elevados de materiais e o risco de paralisações não planejadas, enquanto o design modular do feixe de tubos apenas parcialmente reduz o desafio operacional.
Volatilidade de Preços de Níquel, Titânio e Ligas Especiais
As variações de preços de ligas especiais podem tornar os trabalhos de projeto a preço fixo difíceis para fabricantes menores, especialmente quando um pedido requer tanto materiais à base de níquel quanto titânio, pois o preço dos equipamentos é frequentemente definido antes que a fabricação e a entrega sejam concluídas. O International Nickel Study Group esperava um excedente global de níquel de 198.000 toneladas em 2025, com base em uma produção de 3,735 milhões de toneladas e consumo de 3,537 milhões de toneladas. Os preços do níquel, no entanto, permaneceram voláteis durante o ano, o que afetou a base de custos dos equipamentos intensivos em ligas, mesmo quando o balanço de oferta aparente parecia folgado. As condições de fornecimento de titânio também enfrentaram demanda fraca até meados de 2025, adicionando incerteza para os compradores que utilizam ambos os materiais. Equipamentos sob encomenda, longos processos de qualificação e restrições de prazo de entrega em EPC limitam ainda mais a rapidez com que os fornecedores podem repassar os custos aos proprietários dos projetos. Isso pode atrasar decisões para projetos menores e reduzir as margens dos fornecedores com poder de compra limitado ou capacidade limitada de gerenciar a exposição a materiais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
A Demanda por Cabeçote Flutuante Cresce com o Processamento de Petróleo Bruto PesadoOs Trocadores de Calor de Placa de Tubo Fixo detinham 34,6% da demanda global em 2026. Sua construção simples e menor custo favorecem o uso em aplicações químicas e de geração de energia com fluidos limpos. No mercado de trocadores de calor de casco e tubos, este tipo permanece uma escolha prática onde as necessidades de limpeza de rotina são limitadas. Os Trocadores de Calor de Tubo em U atendem a aplicações com alto ciclo térmico e grandes diferenças de temperatura. Seu feixe de tubos pode acomodar a expansão sem o mesmo estresse mecânico.
Os Trocadores de Calor de Cabeçote Flutuante têm projeção de crescimento a um CAGR de 6,5% até 2032. No mercado de trocadores de calor de casco e tubos, seu feixe removível atende às necessidades de limpeza em serviços com depósitos mais pesados. Eles permitem a retirada do feixe para limpeza, o que é importante onde cargas de alimentação mais pesadas aumentam os depósitos nas superfícies dos tubos. Os Refervadores de Caldeira retêm um papel especializado em aplicações de fundo de coluna. Uma pesquisa publicada em 2025 constatou que núcleos de superfície mínima triplamente periódica alcançaram um aumento de dez vezes na densidade de potência volumétrica a 900°C e 25 MPa, demonstrando um potencial desafio de longo prazo para os designs convencionais.
Por Design:
A Eficiência de Múltiplas Passagens Consolida uma Liderança DuradouraOs Trocadores de Calor de Múltiplas Passagens representaram 53,2% do tamanho do mercado de trocadores de calor de casco e tubos em 2026. Eles também lideram o crescimento no nível de design com um CAGR de 6,6% até 2032. No mercado de trocadores de calor de casco e tubos, essa combinação indica que os operadores valorizam o design tanto em aplicações estabelecidas quanto em expansão. O arranjo direciona o fluido do lado dos tubos por múltiplas passagens em um único casco. Isso pode proporcionar aproximações de temperatura mais próximas dentro de uma área de instalação limitada.
Os Trocadores de Calor de Passagem Única permanecem adequados onde os limites de queda de pressão são rigorosos ou uma única passagem fornece variação de temperatura suficiente. Eles são utilizados em condensadores e em determinadas aplicações de refervadores. Seu caminho de fluxo mais simples pode atender a requisitos onde um arranjo de múltiplas passagens não agregaria valor suficiente. Uma pesquisa publicada em 2025 examinou a otimização de reatores de trocadores de calor tubulares para intensificação de processos. A geometria de múltiplas passagens pode exigir inspeções mais complexas nas junções das placas de tubo, favorecendo fornecedores certificados pela TEMA já estabelecidos.
Por Material:
As Ligas de Níquel Conquistam o Prêmio de Crescimento em Ambas as ExtremidadesO Aço Carbono representou 32,6% do tamanho do mercado de trocadores de calor de casco e tubos em 2026. Sua ampla disponibilidade e menor custo o tornam adequado para muitos fluxos petroquímicos e de geração de energia. No mercado de trocadores de calor de casco e tubos, sua posição reflete a importância contínua de aplicações com exposição à corrosão gerenciável. O Aço Inoxidável é utilizado onde são necessários processos higiênicos e resistência moderada à corrosão. As aplicações de alimentos, bebidas e farmacêuticos frequentemente requerem essas propriedades de material.
As Ligas de Níquel têm projeção de expansão a um CAGR de 7,2% até 2032. No mercado de trocadores de calor de casco e tubos, esse crescimento reflete a demanda de condições de serviço onde a falha de material tem sérias consequências operacionais. Os trabalhos de hidrogênio, GNL e captura de carbono sustentam a demanda onde as temperaturas são elevadas ou o risco de corrosão é severo. O Titânio permanece importante no resfriamento de água do mar offshore, na produção de cloro e em determinadas aplicações farmacêuticas. O setor de trocadores de calor de casco e tubos, portanto, enfrenta uma combinação mais ampla de materiais à medida que novos projetos de energia requerem desempenho além do aço carbono.
Por Setor de Uso Final:
Produtos Químicos Lideram, a Transição Energética Amplia a BaseO segmento Químico e Petroquímico representou 23,7% do tamanho do mercado de trocadores de calor de casco e tubos em 2026. Também tem previsão de registrar o maior CAGR de uso final, de 6,9%, até 2032. No mercado de trocadores de calor de casco e tubos, essa posição de liderança vincula as demandas de equipamentos tanto às adições de capacidade quanto às necessidades contínuas de confiabilidade do processo. Os trens de processo de refinarias e as plantas químicas utilizam trocadores para aquecimento, resfriamento, condensação e recuperação de energia. A atividade de projetos em Bina e Dung Quat ilustra a necessidade contínua de equipamentos de processo em instalações novas e ampliadas.
O Petróleo e Gás permanece uma aplicação importante em refinarias, offshore e serviços de dutos. A Geração de Energia utiliza os equipamentos em condensadores de vapor, aquecedores de água de alimentação e sistemas de recuperação de calor. Essas aplicações também geram trabalho de pós-venda à medida que os operadores mantêm os equipamentos instalados ao longo de sua vida útil. Alimentos e Bebidas e Farmacêuticos requerem materiais que atendam aos requisitos de higiene e resistência à corrosão. A demanda de Aquecimento, Ventilação e Ar Condicionado (HVAC) e Refrigeração também pode se beneficiar de bombas de calor industriais maiores e de aplicações com água contaminada que requerem equipamentos que possam ser limpos.
Análise Geográfica
Mercado de Trocadores de Calor de Casco e Tubo na APAC
A Ásia-Pacífico respondeu por 34,9% da demanda global em 2026, e a região deve registrar um CAGR de 6,8% até 2032. China, Índia e Indonésia continuam sendo importantes devido aos investimentos em refino, química, energia e indústria, o que confere ao mercado de trocadores de calor de casco e tubo vários centros de demanda, em vez de uma única fonte de atividade regional. A expansão planejada da Refinaria Bina na Índia reflete o contínuo desenvolvimento de capacidade de processamento na região. A expansão de Dung Quat no Vietnã apoia ainda mais um pipeline de demanda por equipamentos ao longo de vários anos.
Mercado de Trocadores de Calor de Casco e Tubo na América do Norte e Europa
A América do Norte sustenta a demanda por equipamentos certificados e de alta especificação, onde os fornecedores devem atender a requisitos técnicos e de documentação bem estabelecidos. O contrato da Chart Industries para a Fase 2 do LNG de Port Arthur demonstra o contínuo investimento em grandes pacotes de equipamentos de GNL. A Europa continua sendo um local importante para projetos de eficiência energética e captura de carbono. A seleção da Tranter para o Net Zero Teesside evidencia a demanda por grandes equipamentos em serviços de captura de carbono pós-combustão. Essas regiões também possuem requisitos consolidados de qualidade e certificação que podem favorecer fornecedores experientes e prolongar os períodos de qualificação para novos entrantes.
Mercado de Trocadores de Calor de Casco e Tubo no MEA e América do Sul
A América do Sul e o Oriente Médio e África são mercados regionais menores, mas podem gerar pedidos de projetos significativos. As indústrias de processo, GNL, refino, água e projetos de energia criam demanda em ciclos de investimento concentrados, sendo o cronograma dos projetos frequentemente mais importante do que os padrões de gastos anuais. O mercado de trocadores de calor de casco e tubo apresenta oportunidades onde a capacidade local é limitada e os fabricantes internacionais conseguem atender às especificações técnicas exigidas. O sucesso competitivo depende da expertise em materiais, prazos de entrega e da capacidade de oferecer suporte aos clientes após a instalação. Os fabricantes regionais continuam sendo importantes onde o serviço local, a velocidade de entrega e o conhecimento das condições operacionais influenciam as decisões de compra.
Cenário Competitivo
O mercado de trocadores de calor de casco e tubos é fragmentado. A concorrência frequentemente se concentra em prazos de entrega, conhecimento de materiais, certificação, engenharia de aplicações e capacidade de adaptar um design às condições operacionais do cliente sem atrasar o projeto mais amplo. Os grandes fornecedores têm vantagem em projetos que exigem sistemas de qualidade detalhados, referências internacionais e capacidade de gerenciar trabalhos complexos sob encomenda.
A Alfa Laval lançou seu trocador de calor de placas semissoldado TS45 em maio de 2026 para bombas de calor industriais, armazenamento de energia, captura de carbono e aplicações industriais pesadas. O lançamento demonstra que as tecnologias de placas estão competindo por algumas aplicações tradicionalmente atendidas por equipamentos de casco e tubos, especialmente onde o uso do espaço, a eficiência energética ou uma nova configuração de processo alteram a escolha preferida de equipamento. A L&T Heavy Engineering assinou um acordo com a unidade asiática da Holtec International em novembro de 2025 para desenvolver soluções de transferência de calor para usinas nucleares. Esses movimentos mostram como os fornecedores estão buscando posições em aplicações de transição energética e nuclear. As barreiras de qualificação podem retardar a entrada em aplicações premium, especialmente onde se aplicam padrões nucleares ou de hidrogênio.
O Departamento de Energia dos EUA relatou em 2025 que núcleos de trocadores otimizados por topologia alcançaram uma melhoria de 115% na área de transferência de calor e um aumento de 27,6% na densidade de potência gravimétrica em relação aos designs convencionais. Esse trabalho sinaliza um desafio tecnológico de longo prazo, e não uma substituição imediata dos designs estabelecidos, uma vez que os clientes industriais ainda exigem fabricação comprovada, manutenção previsível e conformidade com as especificações de projeto estabelecidas. Os fornecedores que combinam engenharia de retrofit, fabricação de ligas especiais e monitoramento digital têm uma posição de serviço mais ampla no mercado de trocadores de calor de casco e tubos. Os fornecedores exclusivos de equipamentos podem enfrentar maior pressão onde os clientes buscam garantias de desempenho e suporte de manutenção.
Líderes do Setor de Trocadores de Calor de Casco e Tubos
-
Alfa Laval AB
-
Xylem Inc.
-
Mersen
-
Kelvion Holding GmbH
-
GEA Group Aktiengesellschaft
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Trocadores de Calor de Casco e Tubo Empresas cobertas neste relatório
- Alfa Laval AB
- API Heat Transfer, Inc.
- BORSIG GmbH
- Doosan Corporation
- E.J. Bowman (Birmingham) Limited
- Enerquip, LLC
- FUNKE Wärmeaustauscher Apparatebau GmbH
- GEA Group Aktiengesellschaft
- Hisaka Works, Ltd.
- HRS Heat Exchangers Ltd.
- Hughes Anderson Heat Exchangers, Inc.
- IHI Corporation
- Kelvion Holding GmbH
- Koch Heat Transfer Company, LP
- Larsen & Toubro Limited
- Mersen
- Southern Heat Exchanger Corporation
- SPX FLOW, Inc.
- Thermax Limited
- Xylem Inc.
Desenvolvimentos industriais recentes em Mercado de Trocadores de Calor de Casco e Tubo
- Maio de 2026: A Alfa Laval lançou o TS45, seu maior trocador de calor de placas semissoldado, voltado para aplicações historicamente atendidas pela tecnologia de casco e tubos, incluindo bombas de calor industriais, armazenamento de energia e captura de carbono. O produto ficou disponível no segundo trimestre de 2026.
- Novembro de 2025: A Tranter foi premiada com o contrato de fornecimento de trocadores de calor para o projeto Net Zero Teesside Power, que se tornará a primeira usina de energia a gás com CCS em escala comercial do mundo no Reino Unido. O escopo abrange 40 grandes trocadores de calor para o processo de captura de carbono pós-combustão, projetado para capturar até 2 milhões de toneladas de CO₂ anualmente.
- Novembro de 2025: A L&T Heavy Engineering assinou um Memorando de Entendimento (MoU) com o braço asiático da Holtec International para desenvolver soluções de transferência de calor para usinas nucleares, combinando a capacidade de fabricação da L&T com a expertise de design SMR-300 da Holtec e uma Autorização 810 do Departamento de Energia dos EUA já existente.
- Outubro de 2025: A L&T Heavy Engineering conquistou pedidos significativos avaliados entre INR 1.000 e 2.500 crore, incluindo um pacote de trocadores de calor de 4 unidades para um projeto PTA7 de 3 Milhões de Toneladas Métricas Por Ano (MMTPA) em Dahej, Gujarat, trocadores de calor para o mercado de reposição do Brasil e um contrato de revamp de reator e regenerador HOFCC na Arábia Saudita.
Escopo do Relatório Global do Mercado de Trocadores de Calor de Casco e Tubos
Um trocador de calor de casco e tubos é um dispositivo de contato indireto que transfere calor entre dois fluidos usando um feixe de tubos paralelos encerrados em um vaso de pressão cilíndrico (o casco). Um fluido flui pelo interior dos tubos, enquanto o segundo fluido flui ao redor da parte externa dos tubos dentro do casco, permitindo que a energia térmica seja transferida através das paredes dos tubos sem que os fluidos se misturem.
O mercado global de trocadores de calor de casco e tubos é segmentado por tipo, design, material, setor de uso final e geografia. Por tipo, o mercado é segmentado em trocadores de calor de placa de tubo fixo, trocadores de calor de tubo em U, trocadores de calor de cabeçote flutuante, refervadores de caldeira e outros tipos. Por design, o mercado é segmentado em trocadores de calor de passagem única, trocadores de calor de múltiplas passagens e outros designs. Por material, o mercado é segmentado em aço carbono, aço inoxidável, ligas de níquel, titânio e outros materiais. Por setor de uso final, o mercado é segmentado em petróleo e gás, químico e petroquímico, geração de energia, alimentos e bebidas, farmacêuticos, HVAC e refrigeração, celulose e papel, marítimo, metais e mineração e outros setores. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de trocadores de calor de casco e tubos em 29 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Trocadores de Calor de Placa de Tubo Fixo |
| Trocadores de Calor de Tubo em U |
| Trocadores de Calor de Cabeçote Flutuante |
| Refervadores de Caldeira |
| Outros Tipos |
| Trocadores de Calor de Passagem Única |
| Trocadores de Calor de Múltiplas Passagens |
| Outros Designs |
| Aço Carbono |
| Aço Inoxidável |
| Ligas de Níquel |
| Titânio |
| Outros Materiais |
| Petróleo e Gás |
| Químico e Petroquímico |
| Geração de Energia |
| Alimentos e Bebidas |
| Farmacêuticos |
| HVAC e Refrigeração |
| Celulose e Papel |
| Marítimo |
| Metais e Mineração |
| Outros Setores |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Países Baixos | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Malásia | |
| Tailândia | |
| Filipinas | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Quênia | |
| Egito | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo | Trocadores de Calor de Placa de Tubo Fixo | |
| Trocadores de Calor de Tubo em U | ||
| Trocadores de Calor de Cabeçote Flutuante | ||
| Refervadores de Caldeira | ||
| Outros Tipos | ||
| Por Design | Trocadores de Calor de Passagem Única | |
| Trocadores de Calor de Múltiplas Passagens | ||
| Outros Designs | ||
| Por Material | Aço Carbono | |
| Aço Inoxidável | ||
| Ligas de Níquel | ||
| Titânio | ||
| Outros Materiais | ||
| Por Setor de Uso Final | Petróleo e Gás | |
| Químico e Petroquímico | ||
| Geração de Energia | ||
| Alimentos e Bebidas | ||
| Farmacêuticos | ||
| HVAC e Refrigeração | ||
| Celulose e Papel | ||
| Marítimo | ||
| Metais e Mineração | ||
| Outros Setores | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Países Baixos | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Malásia | ||
| Tailândia | ||
| Filipinas | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Quênia | ||
| Egito | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o valor esperado do mercado global de trocadores de calor de casco e tubos até 2032?
O mercado global de trocadores de calor de casco e tubos tem previsão de atingir 9,67 bilhões de USD até 2032, a partir de 6,78 bilhões de USD em 2026, a um CAGR de 6,16%. O mercado de trocadores de calor de casco e tubos é sustentado pela recuperação de calor residual, pelo investimento em processos e pelas necessidades de serviços de manutenção em instalações industriais.
Qual tipo de trocador de calor de casco e tubos está crescendo mais rapidamente?
Os Trocadores de Calor de Cabeçote Flutuante têm previsão de crescimento a um CAGR de 6,5% até 2032, pois seus feixes podem ser removidos para limpeza em aplicações exigentes. Essa característica é relevante onde cargas de alimentação mais pesadas aumentam o risco de incrustação e pode reduzir a perturbação associada à limpeza mecânica do lado dos tubos.
Qual design detém a maior participação da demanda de trocadores de calor de casco e tubos?
Os Trocadores de Calor de Múltiplas Passagens detinham 53,2% da demanda por design em 2026 e têm previsão de crescimento a um CAGR de 6,6% até 2032. Eles podem proporcionar aproximações de temperatura mais próximas dentro de uma área de instalação de planta restrita, o que sustenta seu uso onde os operadores buscam maior capacidade térmica no espaço existente.
Por que as ligas de níquel são importantes para projetos de trocadores de calor?
As Ligas de Níquel têm projeção de crescimento a um CAGR de 7,2% até 2032, pois as aplicações de hidrogênio, GNL e captura de carbono podem exigir maior resistência à corrosão e à temperatura. Seu uso se expande onde o aço carbono não consegue atender aos requisitos de serviço, embora a exposição às variações de preços dos materiais possa complicar os contratos de equipamentos a preço fixo.
Qual setor de uso final lidera a demanda por trocadores de calor de casco e tubos?
O segmento Químico e Petroquímico detinha 23,7% da demanda em 2026 e tem previsão de crescimento a um CAGR de 6,9% até 2032. As plantas utilizam trocadores em aplicações de aquecimento, resfriamento, condensação e recuperação de energia, enquanto projetos de expansão plurianuais também podem sustentar pedidos subsequentes de manutenção e substituição.
Qual região lidera a demanda por trocadores de calor de casco e tubos?
A Ásia-Pacífico detinha 34,9% da demanda em 2026 e tem previsão de expansão a um CAGR de 6,8% até 2032. Os investimentos em refino, produtos químicos, energia e indústria sustentam a demanda regional por equipamentos, enquanto os projetos na Índia e no Vietnã demonstram a contínua atividade de capacidade de processo da região.