
Rohrbündelwärmetauscher-Markt: Größe und Marktanteile
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
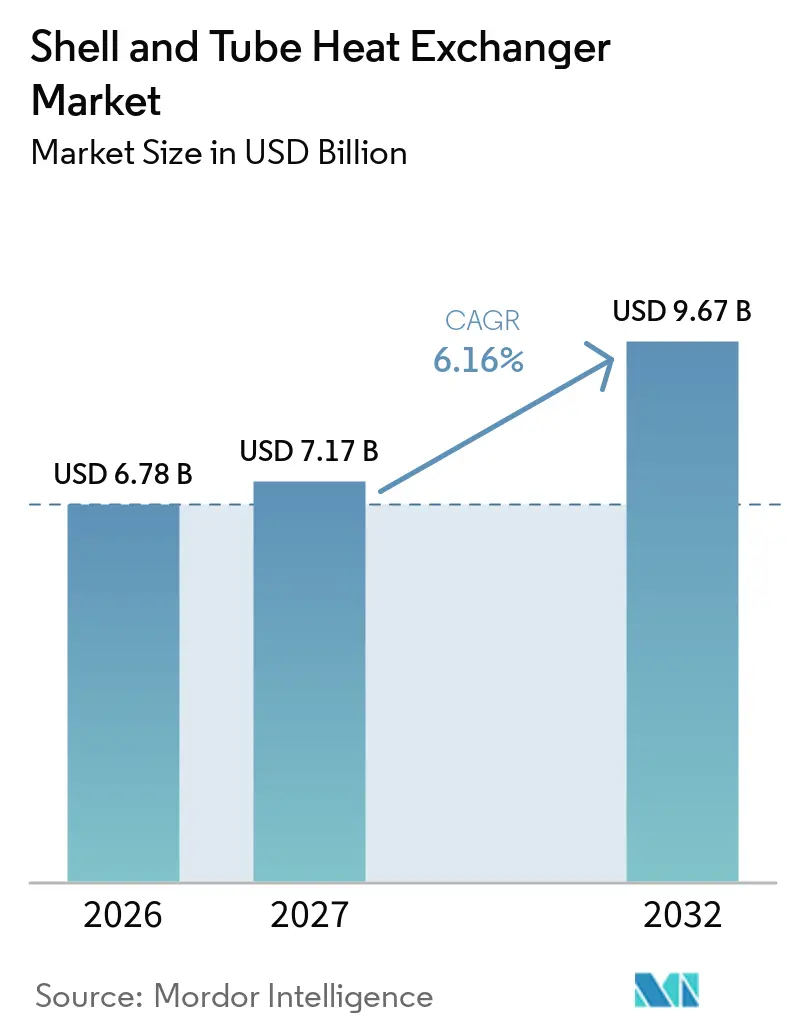
| Marktgröße (2027) | 7.17 Milliarden US-Dollar |
| Marktgröße (2032) | 9.67 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.16 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Rohrbündelwärmetauscher-Marktanalyse von Mordor Intelligence
Die Marktgröße für Rohrbündelwärmetauscher wird voraussichtlich von 6,78 Milliarden USD im Jahr 2026 auf 7,17 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 9,67 Milliarden USD erreichen, mit einem CAGR von 6,16 % über den Zeitraum 2027–2032. Der Rohrbündelwärmetauscher-Markt profitiert von seiner etablierten Rolle bei Hochdruck- und Hochtemperaturprozessen. Die Zertifizierungsanforderungen der American Society of Mechanical Engineers (ASME) unterstützen weiterhin den Einsatz in Raffinerie- und Petrochemiebetrieben. Der Rohrbündelwärmetauscher-Markt profitiert zudem von industriellen Energieeffizienzprojekten, Abwärmerückgewinnung und digitalen Wartungsprogrammen. Neue Prozesskapazitäten in Asien und dem Nahen Osten stützen Gerätebestellungen, während Nachrüstarbeiten die Nachfrage aufrechterhalten können, wenn die Ausgaben für Neuanlagen zurückgehen und Betreiber Zuverlässigkeit, Energieeinsparungen und schrittweise Verbesserungen an bestehenden Industrieanlagen und integrierten Prozessanlagen weltweit priorisieren. Lieferanten erweitern ihr Serviceangebot durch Überwachungs- und Wartungsunterstützung, was wiederkehrende Einnahmen steigern, Lieferantenwechsel für Kunden erschweren und Betreibern mehr Informationen für die Planung von Reinigungs-, Inspektions- oder Austauscharbeiten liefern kann.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielten Festrohrböden-Wärmetauscher im Jahr 2026 einen Marktanteil von 34,6 % am Rohrbündelwärmetauscher-Markt, während Schwimmkopf-Wärmetauscher bis 2032 voraussichtlich mit einem CAGR von 6,5 % wachsen werden.
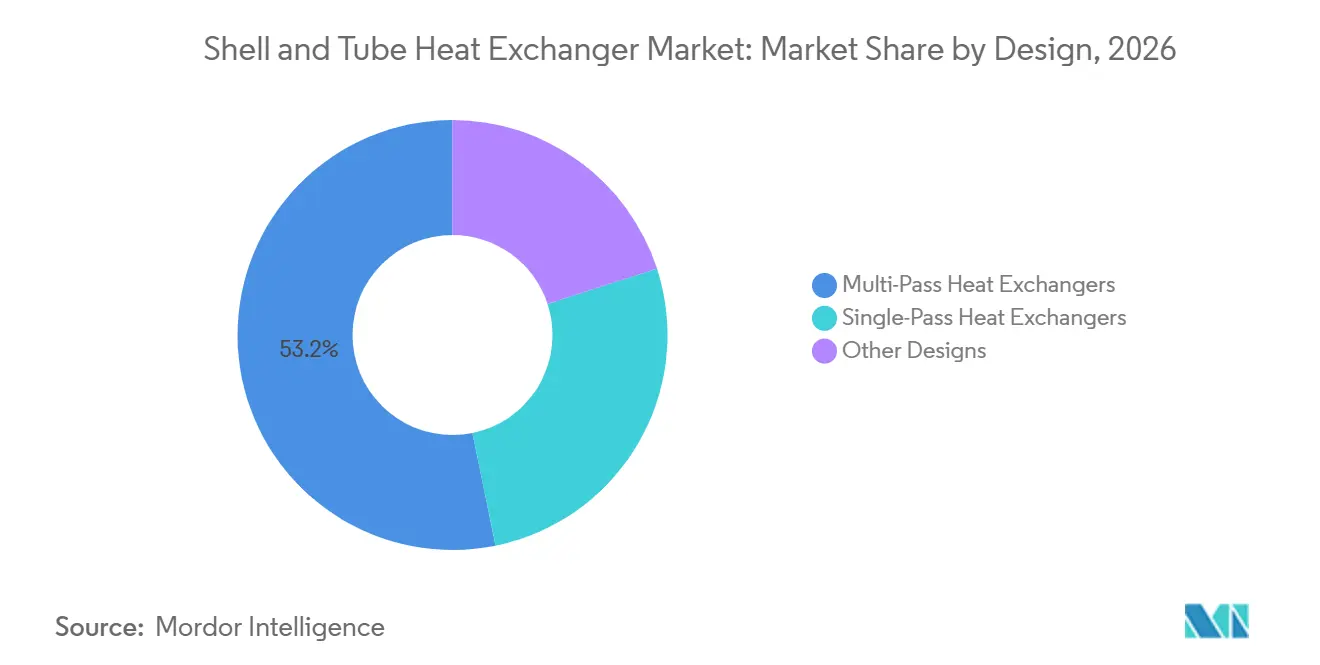
- Nach Design hielten Mehrwege-Wärmetauscher im Jahr 2026 einen Marktanteil von 53,2 % am Rohrbündelwärmetauscher-Markt und sollen bis 2032 mit einem CAGR von 6,6 % wachsen.
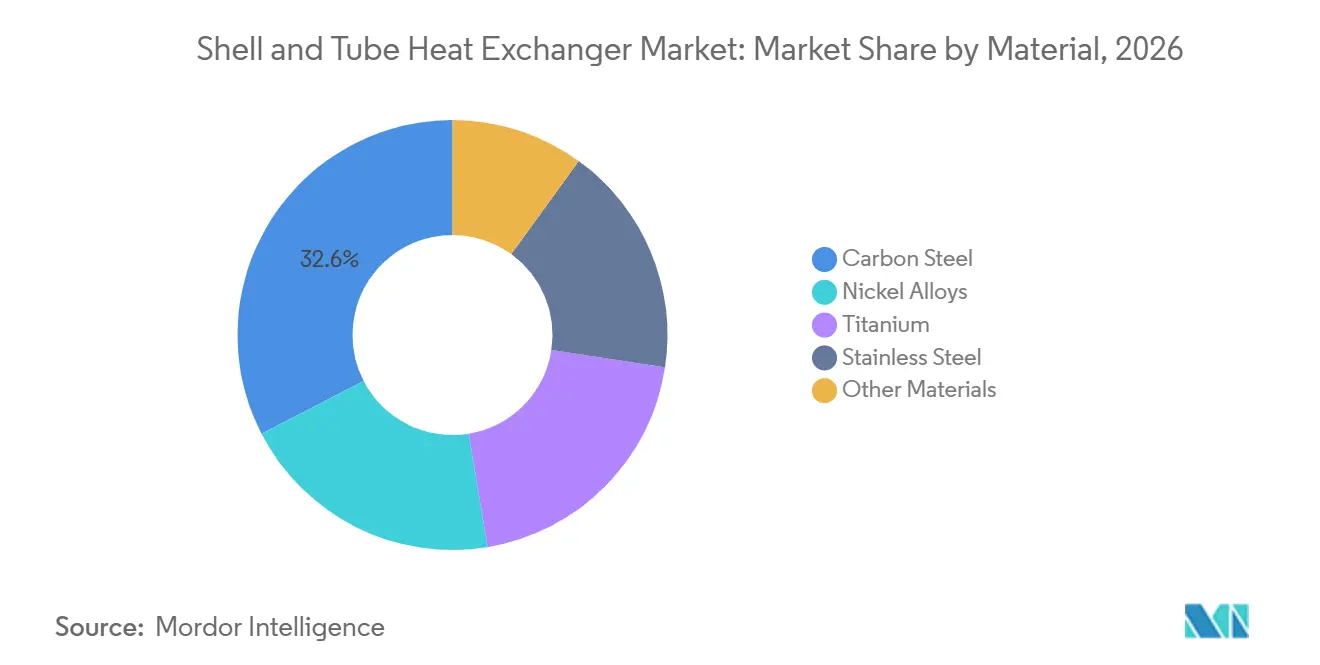
- Nach Material hielt Kohlenstoffstahl im Jahr 2026 einen Anteil von 32,6 % an der weltweiten Nachfrage, während Nickellegierungen bis 2032 voraussichtlich mit einem CAGR von 7,2 % wachsen werden.
- Nach Endverbrauchsbranche hielt der Bereich Chemie und Petrochemie im Jahr 2026 einen Anteil von 23,7 % an der weltweiten Nachfrage und soll bis 2032 mit einem CAGR von 6,9 % wachsen.
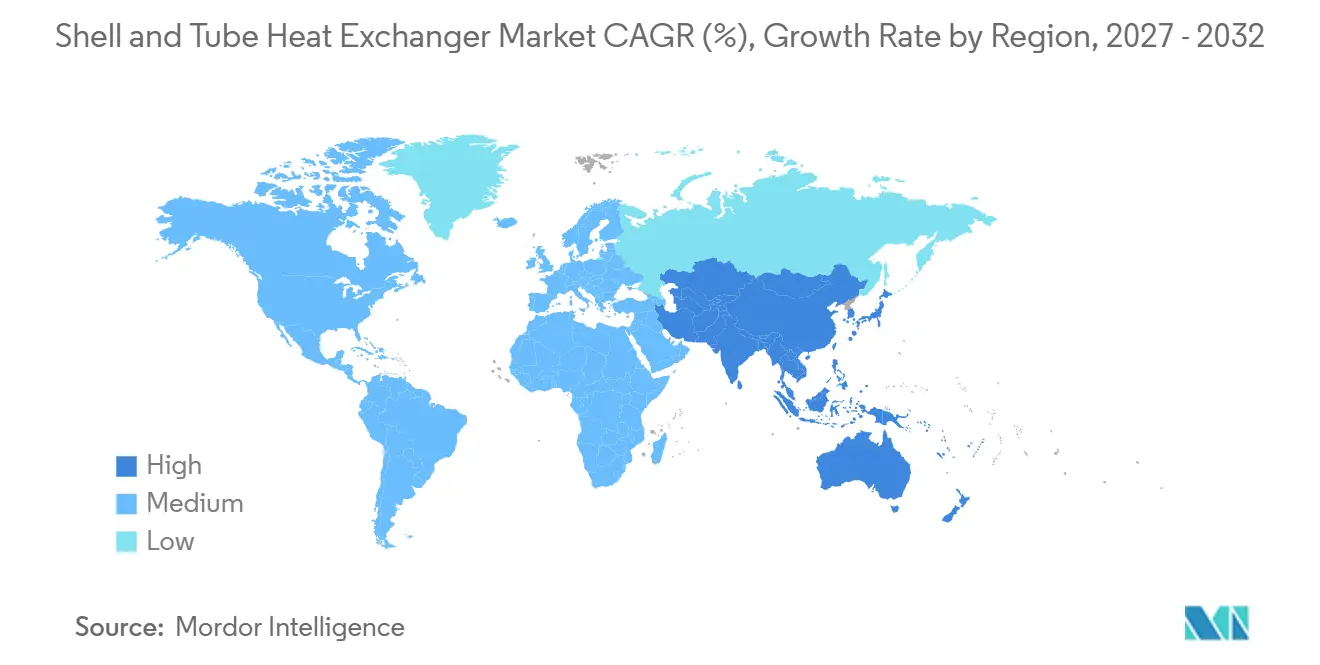
- Nach Geografie hielt der Asien-Pazifik-Raum im Jahr 2026 einen Anteil von 34,9 % an der weltweiten Nachfrage und soll bis 2032 mit einem CAGR von 6,8 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Industrielle Energieeffizienz und Abwärmerückgewinnung | +1.5% | Global, mit Schwerpunktgewinnen in Europa, Nordamerika und Ostasien | Mittelfristig (2–4 Jahre) |
| Erweiterung der Raffinerie- und Petrochemiekapazitäten | +1.8% | Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Chemische Prozessintensivierung und Hochdruckanwendungen | +0.7% | Europa und Nordamerika, mit früher Übernahme in Südkorea | Langfristig (≥ 4 Jahre) |
| Industrielle Dekarbonisierung und Wärmerückgewinnungs-Nachrüstungen | +0.8% | Europa und Nordamerika, mit früher Übernahme in Japan | Mittelfristig (2–4 Jahre) |
| Wasserstoff-, LNG- und Kohlenstoffabscheidungsinfrastruktur | +1.2% | Nordamerika, der Nahe Osten und ausgewählte LNG-Korridore im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Digitale Verschmutzungsvorhersage und vorausschauende Wartung | +0.9% | Global, konzentriert in großen Raffinerie- und Petrochemieclustern | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Industrielle Energieeffizienz und Abwärmerückgewinnung
Die industrielle Abwärmerückgewinnung steigert den Wert von Rohrbündelgeräten über Neuanlagen hinaus, da Projektverantwortliche Energieverluste mit Betriebskosten, Emissionen, Kraftstoffverbrauch und der Leistung verwandter Anlagen auf einem Betriebsgelände verknüpfen können. Die California Energy Commission berichtete, dass Niedertemperaturwärme unterhalb von 149 °C 25 von je 100 Billiarden BTU ausmacht, die in den Vereinigten Staaten verbraucht werden. Sie bezifferte den damit verbundenen Wertverlust auf mehr als 200 Milliarden USD pro Jahr, was das Ausmaß der Energie verdeutlicht, die Industriestandorte zurückgewinnen könnten.[1] Eine Prozesssimulation aus dem Jahr 2025 für die wasserstoffbasierte Direktreduktion von Eisenerz ergab, dass ein integriertes Abwärmerückgewinnungssystem den Energieverbrauch und die Kohlenstoffintensität der Anlage innerhalb desselben Produktionssystems senken kann.[2] Diese Projekte bevorzugen robuste Geräte, die unter anspruchsvollen Prozessbedingungen betrieben werden können und sich in bestehende Anlagenlayouts integrieren lassen. Nachrüst- und Revampingprojekte können Lieferanten zudem Aufträge verschaffen, die weniger von großen Neuanlagen-Investitionszyklen abhängig sind, während Kunden schrittweise Verbesserungen vornehmen können, ohne eine gesamte Prozesslinie neu zu gestalten.
Erweiterung der Raffinerie- und Petrochemiekapazitäten
Der Rohrbündelwärmetauscher-Markt wird durch Raffinerie- und Petrochimieprojekte gestützt, die große Prozessanlagenpakete erfordern und häufig langwierige Ingenieurpläne, detaillierte Beschaffungsprüfungen und die Geräteintegration über mehrere Prozesseinheiten hinweg umfassen. Die Erweiterung der Bina-Raffinerie von Bharat Petroleum, die einen integrierten Ethylen-Cracker umfasst und einen Durchsatz von 12 Millionen Tonnen pro Jahr (MMTPA) anstrebt, erreichte im Mai 2025 die Ausschreibungsphase für Engineering, Beschaffung und Bau (EPC). Binh Son Refining vergab einen EPC-Vertrag für die Erweiterung der Dung-Quat-Raffinerie, der 22 neue und aufgerüstete lizenzierte Prozesseinheiten umfasst. Die Ausführung ist bis Februar 2029 geplant.[3] Diese Projekte benötigen Wärmetauscher für Destillations-, Hydrocrackungs- und Reformierungsaufgaben, bei denen Zuverlässigkeit und Materialauswahl die Gesamtverfügbarkeit der Anlage beeinflussen können. Ihre mehrjährigen Zeitpläne verbessern die Auftragstransparenz für qualifizierte Hersteller und unterstützen die Folgewartungsnachfrage nach der Inbetriebnahme, insbesondere wenn Anlagen neue Einheiten stufenweise in Betrieb nehmen.
Wasserstoff-, Flüssigerdgas (LNG)- und Kohlenstoffabscheidungsinfrastruktur
Wasserstoff-, Flüssigerdgas (LNG)- und Kohlenstoffabscheidungsprojekte schaffen neue Anforderungen, die häufig höherwertige Materialien und eine sorgfältig dokumentierte Geräteleistung erfordern, insbesondere dort, wo Prozesssicherheit, Korrosionsbeständigkeit und Dauerbetrieb wichtig sind. Chart Industries wurde im Oktober 2025 ausgewählt, luftgekühlte Wärmetauscher, hartgelötete Aluminiumwärmetauscher und Kaltboxen für Port Arthur Flüssigerdgas (LNG) Phase 2 in Texas zu liefern.[4] Tranter wurde im November 2025 ausgewählt, 40 große Wärmetauscher für das Net-Zero-Teesside-Kraftwerksprojekt zu liefern. Das Projekt ist darauf ausgelegt, bis zu 2 Millionen Tonnen Kohlendioxid pro Jahr abzuscheiden. Wasserstoff- und Kohlenstoffabscheidungsarbeiten können Speziallegierungen und anspruchsvolle Zertifizierungen erfordern, was den Wert etablierter technischer Nachweise erhöht. Diese Anforderung begünstigt Lieferanten mit erprobten Fertigungs-, Inspektions- und Dokumentationsfähigkeiten und schränkt gleichzeitig das Anbieterfeld für die anspruchsvollsten Anwendungen ein.
Digitale Verschmutzungsvorhersage und vorausschauende Wartung
Die digitale Verschmutzungsüberwachung verändert die Art und Weise, wie Betreiber die Wärmetauscherleistung und den Wartungsbedarf beurteilen, indem frühe Leistungsveränderungen sichtbarer gemacht werden und Wartungsteams gemessene Betriebsbedingungen mit der erwarteten thermischen Leistung vergleichen können. Eine Raffineriestudie aus dem Jahr 2025 ergab, dass eine unentdeckte verschmutzte Rohrbündeleinheit über 2 Monate zu 175 Tonnen überschüssigen Kohlendioxidemissionen und Verlusten von 12.000 EUR führte. Die Forscher validierten Long Short-Term Memory (LSTM)- und Extreme-Gradient-Boosting-Modelle anhand standardmäßiger Fünf-Minuten-Sensordaten. Ihre Validierungs-R²-Werte überstiegen 0,98, ohne dass dedizierte Verschmutzungsmessinstrumente erforderlich waren. Raffinerie-Vorwärmzüge enthalten häufig viele Wärmetauscher, sodass die Verschlechterung einer Einheit den gesamten Zug beeinflussen und kumulative Energieverluste verursachen kann. Dienstleister, die Gerätekenntnisse mit Überwachungsunterstützung kombinieren, können längere Kundenbeziehungen aufbauen und Wartungsbedarf erkennen, bevor er zu einer größeren Prozessunterbrechung wird.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschmutzung, Korrosion und ungeplante Ausfallzeiten | -0.8% | Global, mit der höchsten Exposition in der Rohölraffination und im Offshore-Betrieb im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Hohe Installationskosten und Komplexität bei kundenspezifischer Fertigung | -0.6% | Schwellenländer in Südamerika sowie im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Preisvolatilität bei Nickel, Titan und Speziallegierungen | -0.5% | Global, konzentriert in Wasserstoff-, LNG- und Offshore-Projekten | Mittelfristig (2–4 Jahre) |
| Lange Qualifizierungszyklen und EPC-Vorlaufzeitbeschränkungen | -0.4% | Global, mit hoher Exposition in Kern- und Grüner-Wasserstoff-Projekten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschmutzung, Korrosion und ungeplante Ausfallzeiten
Verschmutzung bleibt ein anhaltendes Betriebsproblem für den Rohrbündelwärmetauscher-Markt, da sie die Wärmeübertragungsleistung zwischen geplanten Reinigungsereignissen schrittweise verringert, insbesondere wenn Ablagerungen die effektive Wärmeübertragungsfläche im Laufe der Zeit reduzieren. Sie senkt die thermische Effizienz, bevor der Punkt der geplanten Reinigung erreicht ist, sodass Betreiber einen höheren Kraftstoffverbrauch ohne unmittelbaren mechanischen Ausfall verzeichnen können. Die Raffineriestudie aus dem Jahr 2025 zeigte, dass übersehene Verschmutzung den Kraftstoffverbrauch, die Emissionen und die Betriebskosten erhöhen kann. Korrosionsschäden können einen Rohrbündelaustausch und eine Abschaltung des betroffenen Prozesszuges erfordern, was die Kosten eines Ausfalls weit über die Kosten einer geplanten Inspektion hinaus treiben kann. Die mechanischen Normen der Tubular Exchanger Manufacturers Association (TEMA) und ISO 13706 legen wichtige Fertigungsanforderungen fest, regeln jedoch nicht die Verschmutzung im Betrieb. Betreiber stehen daher vor einem Abwägen zwischen höheren anfänglichen Materialkosten und dem Risiko ungeplanter Ausfallzeiten, während ein modulares Rohrbündeldesign die betriebliche Herausforderung nur teilweise reduziert.
Preisvolatilität bei Nickel, Titan und Speziallegierungen
Preisveränderungen bei Speziallegierungen können Festpreisprojekte für kleinere Hersteller schwierig machen, insbesondere wenn ein Auftrag sowohl nickelbasierte Materialien als auch Titan erfordert, da die Gerätepreise häufig vor Abschluss von Fertigung und Lieferung festgelegt werden. Die International Nickel Study Group erwartete für 2025 einen globalen Nickelüberschuss von 198.000 Tonnen, basierend auf einer Produktion von 3,735 Millionen Tonnen und einem Verbrauch von 3,537 Millionen Tonnen. Die Nickelpreise blieben im Jahresverlauf dennoch volatil, was die Kostenbasis legierungsintensiver Geräte beeinflusste, selbst wenn das übergeordnete Angebots-Nachfrage-Gleichgewicht locker erschien. Auch die Titanversorgungslage war bis Mitte 2025 von schwacher Nachfrage geprägt, was für Käufer, die beide Materialien verwenden, zusätzliche Unsicherheit schuf. Kundenspezifisch gefertigte Geräte, langwierige Qualifizierungsschritte und EPC-Vorlaufzeitbeschränkungen schränken weiter ein, wie schnell Lieferanten Kosten an Projektverantwortliche weitergeben können. Dies kann Entscheidungen für kleinere Projekte verzögern und die Margen für Lieferanten mit begrenzter Einkaufsmacht oder eingeschränkter Fähigkeit zur Steuerung des Materialrisikos schmälern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Steigende Nachfrage nach Schwimmkopf-Wärmetauschern bei der Verarbeitung von SchwerölFestrohrböden-Wärmetauscher hielten im Jahr 2026 einen Anteil von 34,6 % an der weltweiten Nachfrage. Ihre einfache Konstruktion und die niedrigeren Kosten unterstützen den Einsatz in sauberen chemischen und stromerzeugenden Anwendungen. Im Rohrbündelwärmetauscher-Markt bleibt dieser Typ eine praktische Wahl, wo der routinemäßige Reinigungsbedarf begrenzt ist. U-Rohr-Wärmetauscher werden für Anwendungen mit hohem thermischen Wechsel und großen Temperaturdifferenzen eingesetzt. Ihr Rohrbündel kann Ausdehnung aufnehmen, ohne die gleiche mechanische Beanspruchung zu erzeugen.
Schwimmkopf-Wärmetauscher sollen bis 2032 mit einem CAGR von 6,5 % wachsen. Im Rohrbündelwärmetauscher-Markt adressiert ihr herausnehmbares Bündel den Reinigungsbedarf bei Anwendungen mit stärkeren Ablagerungen. Sie ermöglichen das Herausziehen des Bündels zur Reinigung, was dort wichtig ist, wo schwerere Einsatzstoffe die Ablagerungen auf den Rohroberflächen erhöhen. Kessel-Reboiler behalten eine spezialisierte Rolle in Kolonnensumpfanwendungen. Eine 2025 veröffentlichte Studie ergab, dass dreifach periodische Minimalflächenkerne eine zehnfache Steigerung der volumetrischen Leistungsdichte bei 900 °C und 25 MPa erzielten, was eine potenzielle langfristige Herausforderung für konventionelle Designs darstellt.
Nach Design:
Effizienzvorteile von Mehrwege-Wärmetauschern sichern dauerhafte MarktführerschaftMehrwege-Wärmetauscher machten im Jahr 2026 53,2 % der Rohrbündelwärmetauscher-Marktgröße aus. Sie führen auch das designbezogene Wachstum mit einem CAGR von 6,6 % bis 2032 an. Im Rohrbündelwärmetauscher-Markt zeigt diese Kombination, dass Betreiber das Design sowohl in etablierten als auch in wachsenden Anwendungen schätzen. Die Anordnung leitet das rohrseitige Fluid durch mehrere Züge in einer Hülle. Dies kann engere Temperaturannäherungen bei begrenztem Platzbedarf ermöglichen.
Einwege-Wärmetauscher bleiben geeignet, wo Druckabfallgrenzen eng sind oder ein Zug eine ausreichende Temperaturänderung bewirkt. Sie werden in Kondensatoren und ausgewählten Reboiler-Anwendungen eingesetzt. Ihr einfacherer Strömungsweg kann Anforderungen erfüllen, bei denen eine Mehrwege-Anordnung keinen ausreichenden Mehrwert bieten würde. Eine 2025 veröffentlichte Studie untersuchte die Optimierung von Rohrbündelwärmetauscher-Reaktoren für die Prozessintensivierung. Mehrwege-Geometrie kann eine komplexere Inspektion an Rohrbodenverbindungen erfordern, was etablierte TEMA-zertifizierte Lieferanten begünstigt.
Nach Material:
Nickellegierungen beanspruchen die Wachstumsprämie an beiden EndenKohlenstoffstahl machte im Jahr 2026 32,6 % der Rohrbündelwärmetauscher-Marktgröße aus. Seine breite Verfügbarkeit und die niedrigeren Kosten machen ihn für viele petrochemische und stromerzeugungsrelevante Prozessströme geeignet. Im Rohrbündelwärmetauscher-Markt spiegelt seine Position die anhaltende Bedeutung von Anwendungen mit handhabbarer Korrosionsexposition wider. Edelstahl wird dort eingesetzt, wo Hygieneprozesse und moderate Korrosionsbeständigkeit erforderlich sind. Lebensmittel-, Getränke- und Pharmaunternehmen erfordern häufig diese Materialeigenschaften.
Nickellegierungen sollen bis 2032 mit einem CAGR von 7,2 % wachsen. Im Rohrbündelwärmetauscher-Markt spiegelt dieses Wachstum die Nachfrage aus Betriebsbedingungen wider, bei denen Materialversagen schwerwiegende betriebliche Folgen hat. Wasserstoff-, LNG- und Kohlenstoffabscheidungsarbeiten stützen die Nachfrage dort, wo Temperaturen hoch oder Korrosionsrisiken schwerwiegend sind. Titan bleibt wichtig bei der Offshore-Meerwasserkühlung, der Chlorproduktion und bestimmten pharmazeutischen Anwendungen. Die Rohrbündelwärmetauscher-Branche sieht sich daher mit einem breiteren Materialmix konfrontiert, da neue Energieprojekte Leistungsanforderungen stellen, die über Kohlenstoffstahl hinausgehen.
Nach Endverbrauchsbranche:
Chemie führt, Energiewende verbreitert die BasisChemie und Petrochemie machten im Jahr 2026 23,7 % der Rohrbündelwärmetauscher-Marktgröße aus. Dieser Bereich soll auch den höchsten endverbrauchsbezogenen CAGR von 6,9 % bis 2032 verzeichnen. Im Rohrbündelwärmetauscher-Markt verknüpft diese führende Position die Geräteanforderungen sowohl mit Kapazitätserweiterungen als auch mit laufenden Prozesszuverlässigkeitsanforderungen. Raffinerie-Prozesszüge und Chemieanlagen verwenden Wärmetauscher für Heizung, Kühlung, Kondensation und Energierückgewinnung. Die Projektaktivitäten bei Bina und Dung Quat veranschaulichen den anhaltenden Bedarf an Prozessanlagen in neuen und erweiterten Anlagen.
Öl und Gas bleibt eine wichtige Anwendung in Raffinerie-, Offshore- und Pipeline-Diensten. Die Stromerzeugung nutzt die Geräte in Dampfkondensatoren, Speisewasservorwärmern und Wärmerückgewinnungssystemen. Diese Anwendungen generieren auch Nachmarktarbeit, da Betreiber installierte Geräte während ihrer gesamten Betriebslebensdauer warten. Lebensmittel und Getränke sowie Pharmazeutika erfordern Materialien, die Hygiene- und Korrosionsanforderungen erfüllen. Die Nachfrage nach Heizung, Lüftung und Klimatisierung (HLK) und Kältetechnik kann auch von größeren industriellen Wärmepumpen und Anwendungen mit verunreinigtem Wasser profitieren, die reinigbare Geräte erfordern.
Geografische Analyse
Rohrbündelwärmetauscher-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum entfiel im Jahr 2026 auf 34,9 % der weltweiten Nachfrage, und für die Region wird bis 2032 ein CAGR von 6,8 % prognostiziert. China, Indien und Indonesien bleiben aufgrund von Investitionen in Raffinerien, Chemie, Energie und Industrie bedeutend, was dem Markt für Rohrbündelwärmetauscher mehrere Nachfragezentren statt einer einzigen regionalen Aktivitätsquelle verschafft. Die geplante Erweiterung der Bina-Raffinerie in Indien spiegelt die anhaltende Entwicklung von Prozesskapazitäten in der Region wider. Die Erweiterung von Dung Quat in Vietnam unterstützt zusätzlich eine mehrjährige Auftragspipeline für Ausrüstungen.
Rohrbündelwärmetauscher-Markt in Nordamerika und Europa
Nordamerika stützt die Nachfrage nach zertifizierten Hochspezifikationsanlagen, bei denen Lieferanten etablierte technische und dokumentarische Anforderungen erfüllen müssen. Die Vergabe des Chart Industries-Auftrags für Port Arthur LNG Phase 2 belegt anhaltende Investitionen in große LNG-Ausrüstungspakete. Europa bleibt ein wichtiger Standort für Energieeffizienz- und Carbon-Capture-Projekte. Die Auswahl von Tranter für Net Zero Teesside zeigt die Nachfrage nach großen Anlagen im Bereich der Post-Combustion-Carbon-Capture. Diese Regionen verfügen zudem über etablierte Qualitäts- und Zertifizierungsanforderungen, die erfahrene Lieferanten begünstigen und Qualifizierungszeiträume für Neueinsteiger verlängern können.
Rohrbündelwärmetauscher-Markt im Nahen Osten, Afrika und Südamerika
Südamerika sowie der Nahe Osten und Afrika sind kleinere regionale Märkte, können jedoch bedeutende Projektaufträge generieren. Prozessindustrien, LNG, Raffinerien, Wasser- und Energieprojekte erzeugen Nachfrage in konzentrierten Investitionszyklen, wobei der Projektzeitpunkt häufig wichtiger ist als jährliche Ausgabenmuster. Der Markt für Rohrbündelwärmetauscher bietet Chancen dort, wo lokale Kapazitäten begrenzt sind und internationale Hersteller die erforderlichen technischen Spezifikationen erfüllen können. Der Wettbewerbserfolg hängt von Werkstoffkompetenz, Lieferzeiten und der Fähigkeit ab, Kunden nach der Installation zu betreuen. Regionale Hersteller bleiben dort bedeutend, wo lokaler Service, Liefergeschwindigkeit und Kenntnisse der Betriebsbedingungen den Einkauf beeinflussen.
Wettbewerbslandschaft
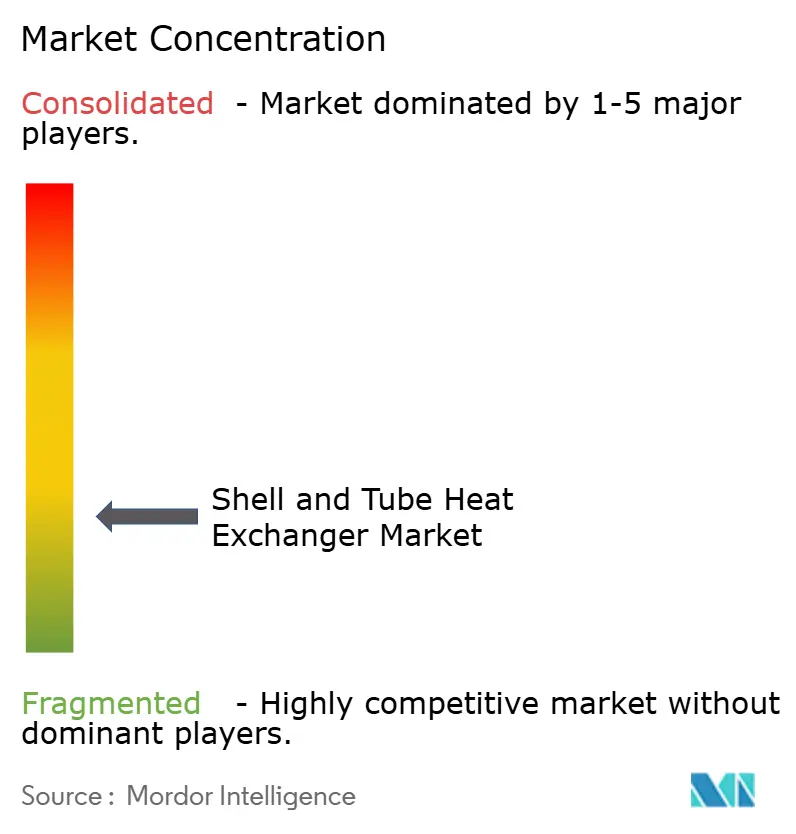
Der Rohrbündelwärmetauscher-Markt ist fragmentiert. Der Wettbewerb konzentriert sich häufig auf Liefertermine, Materialkenntnisse, Zertifizierung, Anwendungstechnik und die Fähigkeit, ein Design an die Betriebsbedingungen eines Kunden anzupassen, ohne das übergeordnete Projekt zu verzögern. Große Lieferanten haben einen Vorteil bei Projekten, die detaillierte Qualitätssysteme, internationale Referenzen und die Kapazität zur Abwicklung komplexer kundenspezifischer Aufträge erfordern.
Alfa Laval brachte im Mai 2026 seinen halbgeschweißten Plattenwärmetauscher TS45 für industrielle Wärmepumpen, Energiespeicherung, Kohlenstoffabscheidung und schwere Industrieanwendungen auf den Markt. Die Markteinführung zeigt, dass Plattentechnologien um einige Anwendungen konkurrieren, die traditionell von Rohrbündelgeräten bedient werden, insbesondere wenn Platzbedarf, Energieeffizienz oder eine neue Prozesskonfiguration die bevorzugte Gerätewahl verändern. L&T Heavy Engineering unterzeichnete im November 2025 eine Vereinbarung mit der Asien-Einheit von Holtec International zur Entwicklung von Wärmeübertragungslösungen für Kernkraftwerke. Diese Schritte zeigen, wie Lieferanten Positionen in Energiewende- und Kernanwendungen anstreben. Qualifizierungsbarrieren können den Einstieg in Premium-Anwendungen verlangsamen, insbesondere wo Kern- oder Wasserstoffnormen gelten.
Das US-Energieministerium berichtete 2025, dass topologieoptimierte Wärmetauscherkerne eine Verbesserung der Wärmeübertragungsfläche um 115 % und eine Steigerung der gravimetrischen Leistungsdichte um 27,6 % gegenüber konventionellen Designs erzielten. Diese Arbeit signalisiert eine längerfristige technologische Herausforderung und keinen unmittelbaren Ersatz etablierter Designs, da Industriekunden weiterhin erprobte Fertigung, vorhersehbare Wartung und die Einhaltung etablierter Projektspezifikationen benötigen. Lieferanten, die Nachrüsttechnik, Speziallegierungsfertigung und digitale Überwachung kombinieren, haben eine breitere Serviceposition im Rohrbündelwärmetauscher-Markt. Reine Gerätehersteller können einem größeren Druck ausgesetzt sein, wenn Kunden Leistungsgarantien und Wartungsunterstützung suchen.
Marktführer in der Rohrbündelwärmetauscher-Branche
-
Alfa Laval AB
-
Xylem Inc.
-
Mersen
-
Kelvion Holding GmbH
-
GEA Group Aktiengesellschaft
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Rohrbündelwärmetauscher Unternehmen in diesem Bericht
- Alfa Laval AB
- API Heat Transfer, Inc.
- BORSIG GmbH
- Doosan Corporation
- E.J. Bowman (Birmingham) Limited
- Enerquip, LLC
- FUNKE Wärmeaustauscher Apparatebau GmbH
- GEA Group Aktiengesellschaft
- Hisaka Works, Ltd.
- HRS Heat Exchangers Ltd.
- Hughes Anderson Heat Exchangers, Inc.
- IHI Corporation
- Kelvion Holding GmbH
- Koch Heat Transfer Company, LP
- Larsen & Toubro Limited
- Mersen
- Southern Heat Exchanger Corporation
- SPX FLOW, Inc.
- Thermax Limited
- Xylem Inc.
Neueste Industrielle Entwicklungen in Markt für Rohrbündelwärmetauscher
- Mai 2026: Alfa Laval brachte den TS45 auf den Markt, seinen größten halbgeschweißten Plattenwärmetauscher, der auf Anwendungen abzielt, die historisch von Rohrbündeltechnologie bedient wurden, darunter industrielle Wärmepumpen, Energiespeicherung und Kohlenstoffabscheidung. Das Produkt wurde im zweiten Quartal 2026 verfügbar.
- November 2025: Tranter erhielt den Lieferauftrag für Wärmetauscher für das Net-Zero-Teesside-Kraftwerksprojekt, das das weltweit erste kommerzielle gasbefeuerte CCS-Kraftwerk im Vereinigten Königreich werden soll. Der Umfang umfasst 40 große Wärmetauscher für den Nachverbrennungs-Kohlenstoffabscheidungsprozess, der darauf ausgelegt ist, jährlich bis zu 2 Millionen Tonnen CO₂ abzuscheiden.
- November 2025: L&T Heavy Engineering unterzeichnete ein Memorandum of Understanding mit dem Asien-Arm von Holtec International zur Entwicklung von Wärmeübertragungslösungen für Kernkraftwerke, wobei L&Ts Fertigungskompetenz mit Holtecs SMR-300-Designexpertise und einer bestehenden US-Energieministerium-810-Genehmigung kombiniert wird.
- Oktober 2025: L&T Heavy Engineering gewann bedeutende Aufträge im Wert zwischen 1.000 und 2.500 Crore INR, darunter ein 4-Einheiten-Wärmetauscherpaket für ein 3-Millionen-Tonnen-pro-Jahr (MMTPA) PTA7-Projekt in Dahej, Gujarat, Wärmetauscher für den brasilianischen Ersatzmarkt sowie einen Revamping-Auftrag für einen HOFCC-Reaktor und Regenerator in Saudi-Arabien.
Globaler Rohrbündelwärmetauscher-Markt: Berichtsumfang
Ein Rohrbündelwärmetauscher ist ein indirektes Kontaktgerät, das Wärme zwischen zwei Fluiden mithilfe eines Bündels paralleler Rohre überträgt, die in einem zylindrischen Druckbehälter (der Hülle) eingeschlossen sind. Ein Fluid strömt durch das Innere der Rohre, während das zweite Fluid außen um die Rohre innerhalb der Hülle strömt, sodass thermische Energie durch die Rohrwände übertragen werden kann, ohne dass sich die Fluide vermischen.
Der globale Rohrbündelwärmetauscher-Markt ist nach Typ, Design, Material, Endverbrauchsbranche und Geografie segmentiert. Nach Typ ist der Markt in Festrohrböden-Wärmetauscher, U-Rohr-Wärmetauscher, Schwimmkopf-Wärmetauscher, Kessel-Reboiler und sonstige Typen segmentiert. Nach Design ist der Markt in Einwege-Wärmetauscher, Mehrwege-Wärmetauscher und sonstige Designs segmentiert. Nach Material ist der Markt in Kohlenstoffstahl, Edelstahl, Nickellegierungen, Titan und sonstige Materialien segmentiert. Nach Endverbrauchsbranche ist der Markt in Öl und Gas, Chemie und Petrochemie, Stromerzeugung, Lebensmittel und Getränke, Pharmazeutika, HLK und Kältetechnik, Zellstoff und Papier, Marine, Metalle und Bergbau sowie sonstige Branchen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Rohrbündelwärmetauscher-Markt in 29 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Festrohrböden-Wärmetauscher |
| U-Rohr-Wärmetauscher |
| Schwimmkopf-Wärmetauscher |
| Kessel-Reboiler |
| Sonstige Typen |
| Einwege-Wärmetauscher |
| Mehrwege-Wärmetauscher |
| Sonstige Designs |
| Kohlenstoffstahl |
| Edelstahl |
| Nickellegierungen |
| Titan |
| Sonstige Materialien |
| Öl und Gas |
| Chemie und Petrochemie |
| Stromerzeugung |
| Lebensmittel und Getränke |
| Pharmazeutika |
| HLK und Kältetechnik |
| Zellstoff und Papier |
| Marine |
| Metalle und Bergbau |
| Sonstige Branchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Niederlande | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Malaysia | |
| Thailand | |
| Philippinen | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Kenia | |
| Ägypten | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Festrohrböden-Wärmetauscher | |
| U-Rohr-Wärmetauscher | ||
| Schwimmkopf-Wärmetauscher | ||
| Kessel-Reboiler | ||
| Sonstige Typen | ||
| Nach Design | Einwege-Wärmetauscher | |
| Mehrwege-Wärmetauscher | ||
| Sonstige Designs | ||
| Nach Material | Kohlenstoffstahl | |
| Edelstahl | ||
| Nickellegierungen | ||
| Titan | ||
| Sonstige Materialien | ||
| Nach Endverbrauchsbranche | Öl und Gas | |
| Chemie und Petrochemie | ||
| Stromerzeugung | ||
| Lebensmittel und Getränke | ||
| Pharmazeutika | ||
| HLK und Kältetechnik | ||
| Zellstoff und Papier | ||
| Marine | ||
| Metalle und Bergbau | ||
| Sonstige Branchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Niederlande | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Malaysia | ||
| Thailand | ||
| Philippinen | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Kenia | ||
| Ägypten | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der globale Rohrbündelwärmetauscher-Markt bis 2032 voraussichtlich erreichen?
Der globale Rohrbündelwärmetauscher-Markt soll bis 2032 einen Wert von 9,67 Milliarden USD erreichen, ausgehend von 6,78 Milliarden USD im Jahr 2026, mit einem CAGR von 6,16 %. Der Rohrbündelwärmetauscher-Markt wird durch Abwärmerückgewinnung, Prozessinvestitionen und Wartungsdienstleistungsbedarf an Industriestandorten gestützt.
Welcher Rohrbündelwärmetauscher-Typ wächst am schnellsten?
Schwimmkopf-Wärmetauscher sollen bis 2032 mit einem CAGR von 6,5 % wachsen, da ihre Bündel zur Reinigung bei anspruchsvollen Anwendungen herausgenommen werden können. Diese Eigenschaft ist relevant, wo schwerere Einsatzstoffe das Verschmutzungsrisiko erhöhen, und kann den mit der mechanischen Rohrseitenreinigung verbundenen Aufwand reduzieren.
Welches Design hält den größten Anteil an der Rohrbündelwärmetauscher-Nachfrage?
Mehrwege-Wärmetauscher hielten im Jahr 2026 einen Anteil von 53,2 % an der Designnachfrage und sollen bis 2032 mit einem CAGR von 6,6 % wachsen. Sie können engere Temperaturannäherungen bei begrenztem Anlagenplatzbedarf ermöglichen, was ihren Einsatz dort unterstützt, wo Betreiber mehr thermische Leistung aus dem vorhandenen Raum anstreben.
Warum sind Nickellegierungen für Wärmetauscherprojekte wichtig?
Nickellegierungen sollen bis 2032 mit einem CAGR von 7,2 % wachsen, da Wasserstoff-, LNG- und Kohlenstoffabscheidungsanwendungen eine stärkere Korrosions- und Temperaturbeständigkeit erfordern können. Ihr Einsatz weitet sich dort aus, wo Kohlenstoffstahl die Serviceanforderungen nicht erfüllen kann, obwohl die Exposition gegenüber Materialpreisveränderungen Festpreisgeräteverträge erschweren kann.
Welcher Endverbrauchssektor führt die Nachfrage nach Rohrbündelwärmetauschern an?
Chemie und Petrochemie hielten im Jahr 2026 einen Anteil von 23,7 % an der Nachfrage und sollen bis 2032 mit einem CAGR von 6,9 % wachsen. Anlagen verwenden Wärmetauscher fr Heizungs-, Kühlungs-, Kondensations- und Energierückgewinnungsaufgaben, während mehrjährige Erweiterungsprojekte auch Folgewartungs- und Ersatzaufträge unterstützen können.
Welche Region führt die Rohrbündelwärmetauscher-Nachfrage an?
Der Asien-Pazifik-Raum hielt im Jahr 2026 einen Anteil von 34,9 % an der Nachfrage und soll bis 2032 mit einem CAGR von 6,8 % wachsen. Investitionen in Raffination, Chemie, Energie und Industrie stützen die regionale Geräteanforderung, während Projekte in Indien und Vietnam die anhaltende Prozesskapazitätsaktivität der Region belegen.