
Taille et part du marché des échangeurs de chaleur à calandre et tubes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 7.17 Milliards de dollars |
| Taille du Marché (2032) | 9.67 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.16 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des échangeurs de chaleur à calandre et tubes par Mordor Intelligence
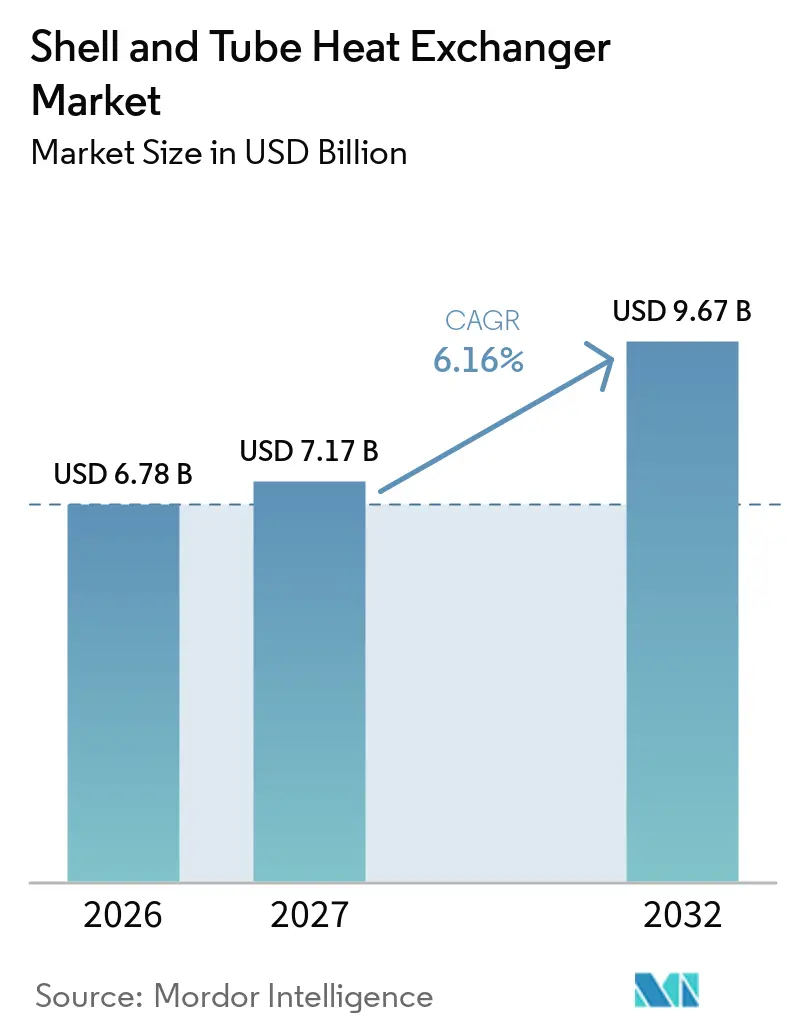
La taille du marché des échangeurs de chaleur à calandre et tubes devrait augmenter de 6,78 milliards USD en 2026 à 7,17 milliards USD en 2027 et atteindre 9,67 milliards USD d'ici 2032, avec un CAGR de 6,16 % sur la période 2027-2032. Le marché des échangeurs de chaleur à calandre et tubes bénéficie de son rôle établi dans les procédés à haute pression et haute température. Les exigences de certification liées à l'American Society of Mechanical Engineers (ASME) continuent de soutenir leur utilisation dans les opérations de raffinage et de pétrochimie. Le marché des échangeurs de chaleur à calandre et tubes profite également des projets d'efficacité énergétique industrielle, de récupération de chaleur perdue et des programmes de maintenance numérique. Les nouvelles capacités de production en Asie et au Moyen-Orient soutiennent les commandes d'équipements, tandis que les travaux de modernisation peuvent maintenir la demande lorsque les dépenses en nouvelles installations ralentissent et que les opérateurs privilégient la fiabilité, les économies d'énergie et les améliorations progressives dans les installations industrielles existantes et les complexes de procédés intégrés à l'échelle mondiale. Les fournisseurs élargissent leur offre de services avec un support de surveillance et de maintenance, ce qui peut augmenter les revenus récurrents, rendre les changements de fournisseurs plus difficiles pour les clients et fournir aux opérateurs davantage d'informations lorsqu'ils planifient des travaux de nettoyage, d'inspection ou de remplacement.
Points clés du rapport
- Par type, les échangeurs de chaleur à tube fixe ont représenté 34,6 % de la part du marché des échangeurs de chaleur à calandre et tubes en 2026, tandis que les échangeurs de chaleur à tête flottante devraient se développer à un CAGR de 6,5 % jusqu'en 2032.
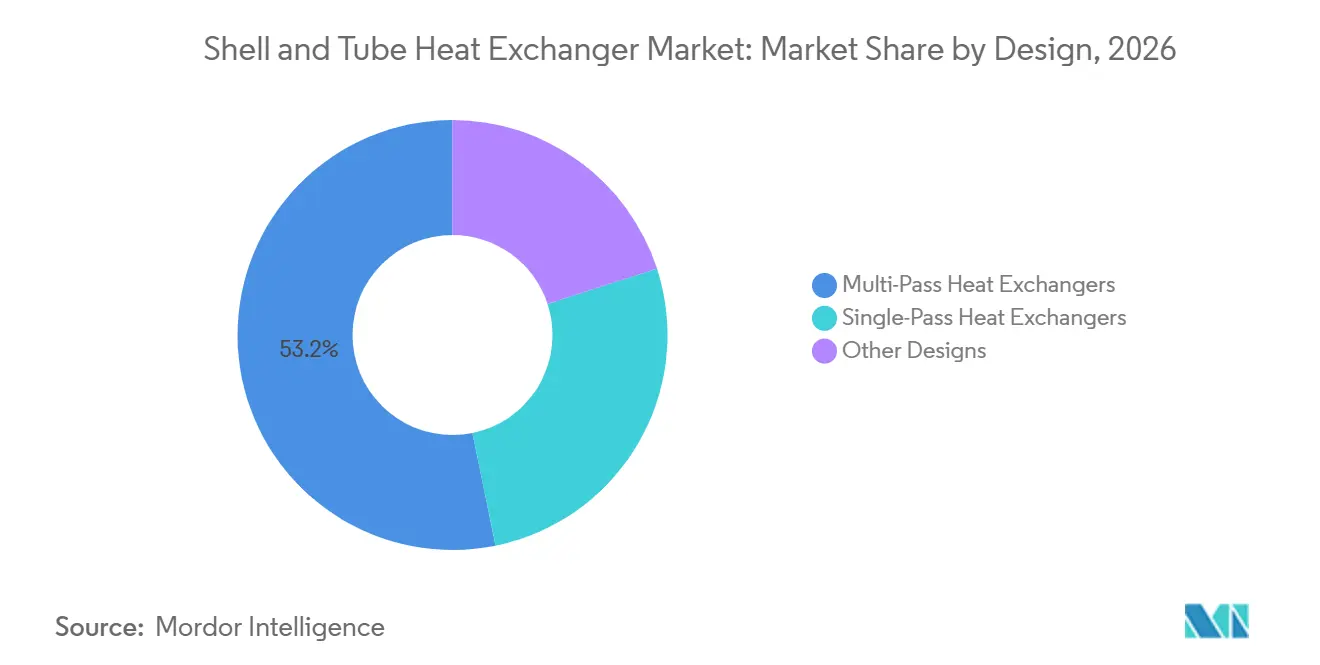
- Par conception, les échangeurs de chaleur à passes multiples ont représenté 53,2 % de la part du marché des échangeurs de chaleur à calandre et tubes en 2026 et devraient croître à un CAGR de 6,6 % jusqu'en 2032.
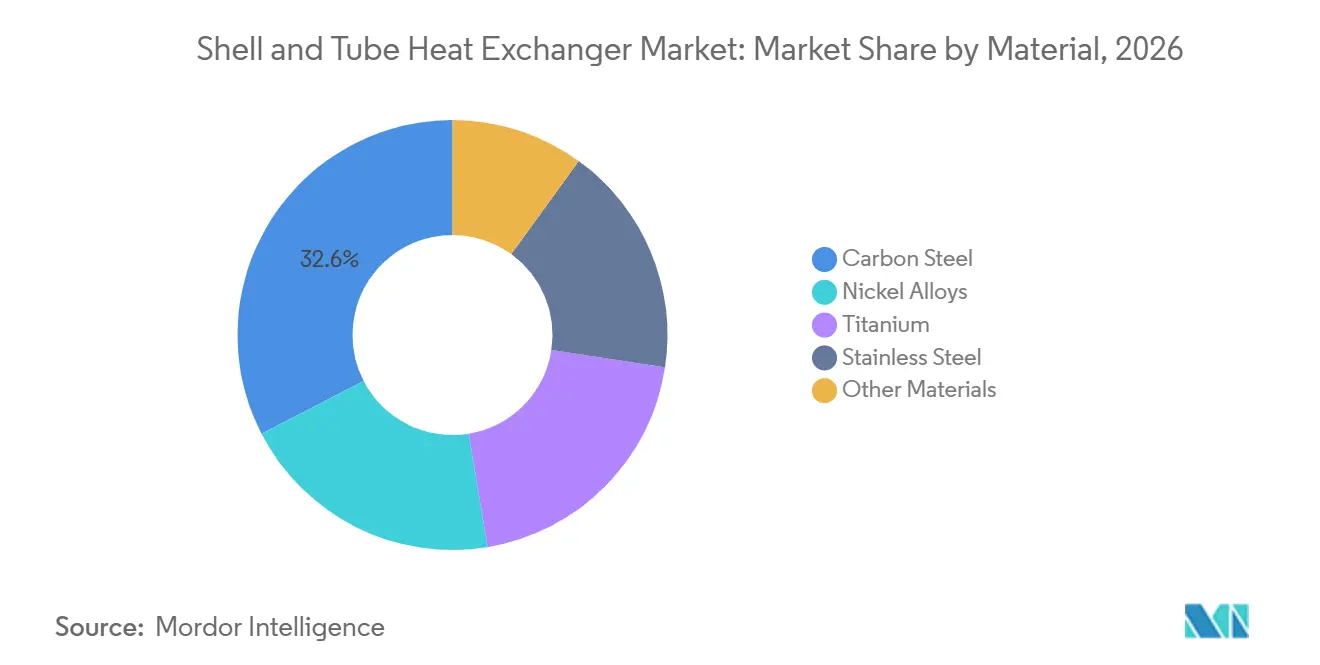
- Par matériau, l'acier au carbone a représenté 32,6 % de la demande mondiale en 2026, tandis que les alliages de nickel devraient se développer à un CAGR de 7,2 % jusqu'en 2032.
- Par secteur d'utilisation finale, la chimie et la pétrochimie ont représenté 23,7 % de la demande mondiale en 2026 et devraient croître à un CAGR de 6,9 % jusqu'en 2032.
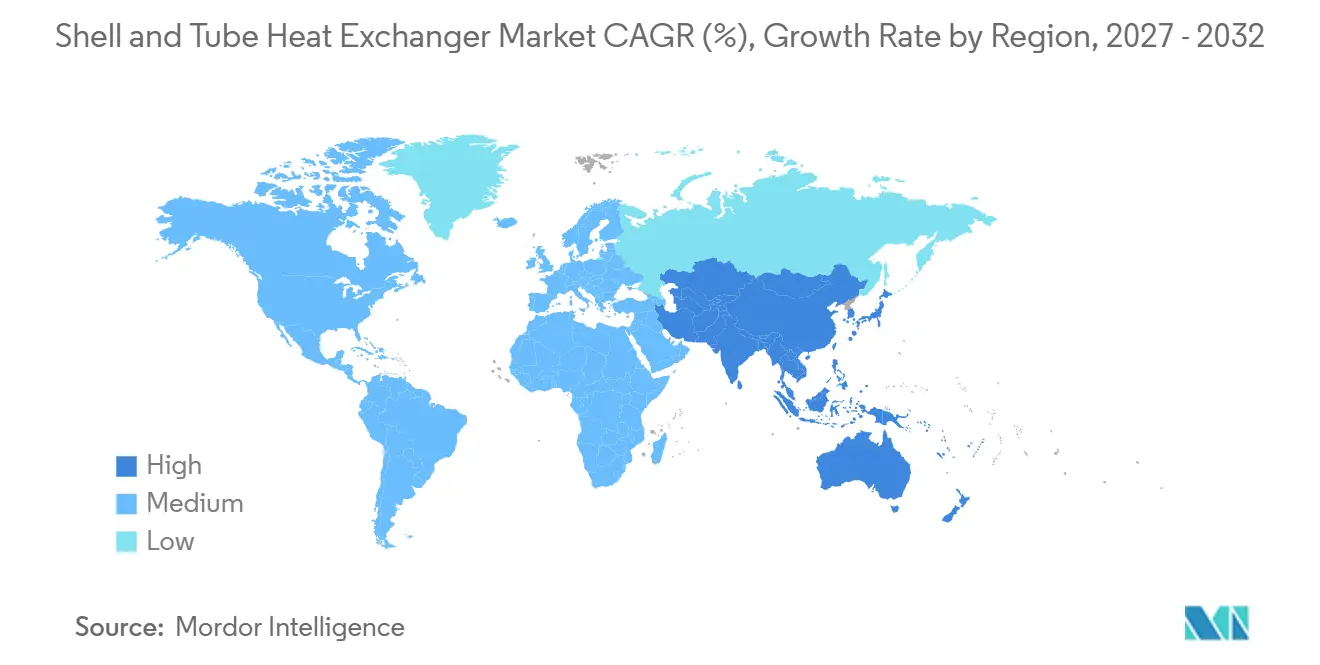
- Par géographie, l'Asie-Pacifique a représenté 34,9 % de la demande mondiale en 2026 et devrait se développer à un CAGR de 6,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Efficacité énergétique industrielle et récupération de chaleur perdue | +1.5% | Mondial, avec des gains principaux en Europe, en Amérique du Nord et en Asie de l'Est | Moyen terme (2-4 ans) |
| Expansion des capacités de raffinage et de pétrochimie | +1.8% | Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Intensification des procédés chimiques et applications à haute pression | +0.7% | Europe et Amérique du Nord, avec une adoption précoce en Corée du Sud | Long terme (≥ 4 ans) |
| Décarbonation industrielle et modernisation pour la récupération de chaleur | +0.8% | Europe et Amérique du Nord, avec une adoption précoce au Japon | Moyen terme (2-4 ans) |
| Hydrogène, GNL et infrastructures de captage du carbone | +1.2% | Amérique du Nord, Moyen-Orient et corridors GNL sélectionnés en Asie-Pacifique | Moyen terme (2-4 ans) |
| Prédiction numérique de l'encrassement et maintenance prédictive | +0.9% | Mondial, concentré dans les grands complexes de raffinage et de pétrochimie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Efficacité énergétique industrielle et récupération de chaleur perdue
La récupération de chaleur industrielle perdue accroît la valeur accordée aux équipements à calandre et tubes au-delà des nouvelles installations, car les propriétaires de projets peuvent relier les pertes d'énergie aux coûts d'exploitation, aux émissions, à la consommation de combustible et aux performances des équipements connexes sur un site en exploitation. La California Energy Commission a indiqué que la chaleur de bas niveau inférieure à 149 °C représente 25 quadrillions de BTU sur 100 consommés aux États-Unis. Elle a estimé la valeur perdue associée à plus de 200 milliards USD par an, ce qui illustre l'ampleur de l'énergie que les sites industriels pourraient récupérer.[1] Une simulation de procédé réalisée en 2025 pour la production de fer à réduction directe à base d'hydrogène a montré qu'un système intégré de récupération de chaleur perdue peut réduire la consommation d'énergie et l'intensité carbone de l'installation au sein du même système de production.[2] Ces projets favorisent des équipements robustes capables de fonctionner dans des conditions de procédé exigeantes et de s'intégrer dans des configurations d'usines existantes. Les projets de modernisation et de rénovation peuvent également offrir aux fournisseurs des travaux moins dépendants des grands cycles d'investissement en nouvelles installations, tandis que les clients peuvent poursuivre des améliorations progressives sans reconcevoir l'ensemble d'une ligne de procédé.
Expansion des capacités de raffinage et de pétrochimie
Le marché des échangeurs de chaleur à calandre et tubes est soutenu par des projets de raffinage et de pétrochimie qui nécessitent de grands ensembles d'équipements de procédé et comportent souvent des calendriers d'ingénierie longs, des examens d'approvisionnement détaillés et une intégration des équipements sur plusieurs unités de procédé. L'expansion de la raffinerie Bina de Bharat Petroleum, qui comprend un vapocraqueur d'éthylène intégré et vise un débit de 12 millions de tonnes métriques par an (MMTPA), a atteint la phase d'appel d'offres pour l'ingénierie, l'approvisionnement et la construction (EPC) en mai 2025. Binh Son Refining a attribué un contrat EPC pour l'expansion de la raffinerie de Dung Quat couvrant 22 unités de procédé sous licence nouvelles et modernisées. L'exécution est prévue jusqu'en février 2029.[3] Ces projets nécessitent des échangeurs pour les opérations de distillation, d'hydrocraquage et de reformage, où la fiabilité et le choix des matériaux peuvent influencer la disponibilité globale de l'installation. Leurs calendriers pluriannuels améliorent la visibilité des commandes pour les fabricants qualifiés et soutiennent la demande de maintenance ultérieure après le démarrage, notamment lorsque les installations mettent en service de nouvelles unités par étapes.
Hydrogène, gaz naturel liquéfié (GNL) et infrastructures de captage du carbone
Les projets d'hydrogène, de gaz naturel liquéfié (GNL) et de captage du carbone créent de nouvelles applications qui nécessitent souvent des matériaux de qualité supérieure et une documentation rigoureuse des performances des équipements, notamment lorsque la sécurité des procédés, la résistance à la corrosion et le fonctionnement en continu sont importants. Chart Industries a été sélectionné en octobre 2025 pour fournir des échangeurs de chaleur à air, des échangeurs de chaleur en aluminium brasé et des boîtes froides pour la phase 2 du terminal de gaz naturel liquéfié (GNL) de Port Arthur au Texas.[4] Tranter a été sélectionné en novembre 2025 pour fournir 40 grands échangeurs de chaleur pour le projet Net Zero Teesside Power. Le projet est conçu pour capter jusqu'à 2 millions de tonnes de dioxyde de carbone par an. Les travaux liés à l'hydrogène et au captage du carbone peuvent nécessiter des alliages spéciaux et des certifications exigeantes, ce qui renforce la valeur des références techniques établies. Cette exigence favorise les fournisseurs disposant de capacités éprouvées en matière de fabrication, d'inspection et de documentation, tout en réduisant le nombre de candidats pour les applications les plus exigeantes.
Prédiction numérique de l'encrassement et maintenance prédictive
La surveillance numérique de l'encrassement modifie la façon dont les opérateurs évaluent les performances des échangeurs et les besoins de maintenance en rendant les premières variations de performance plus visibles, aidant ainsi les équipes de maintenance à comparer les conditions d'exploitation mesurées avec les performances thermiques attendues. Une étude de raffinerie réalisée en 2025 a révélé qu'une unité à calandre et tubes encrassée non détectée a entraîné 175 tonnes d'émissions excédentaires de dioxyde de carbone et 12 000 EUR de pertes sur 2 mois. Les chercheurs ont validé des modèles de mémoire à long et court terme (LSTM) et d'amplification de gradient extrême en utilisant des données de capteurs standard à cinq minutes. Leurs valeurs de validation R² ont dépassé 0,98, sans nécessiter d'instrumentation dédiée à l'encrassement. Les trains de préchauffage des raffineries contiennent souvent de nombreux échangeurs, de sorte que la dégradation d'une unité peut affecter l'ensemble du train et créer des pertes d'énergie cumulatives. Les prestataires de services qui combinent la connaissance des équipements et le support de surveillance peuvent établir des relations clients plus durables et identifier les besoins de maintenance avant qu'ils ne deviennent une interruption de procédé plus importante.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Encrassement, corrosion et arrêts non planifiés | -0.8% | Mondial, avec la plus forte exposition dans le raffinage du pétrole brut et les opérations offshore en Asie-Pacifique | Court terme (≤ 2 ans) |
| Coût d'installation élevé et complexité des équipements sur mesure | -0.6% | Économies émergentes d'Amérique du Sud, du Moyen-Orient et d'Afrique | Moyen terme (2-4 ans) |
| Volatilité des prix du nickel, du titane et des alliages spéciaux | -0.5% | Mondial, concentré dans les projets d'hydrogène, de GNL et offshore | Moyen terme (2-4 ans) |
| Longs cycles de qualification et contraintes de délais EPC | -0.4% | Mondial, avec une forte exposition dans les projets nucléaires et d'hydrogène vert | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Encrassement, corrosion et arrêts non planifiés
L'encrassement demeure un problème d'exploitation récurrent pour le marché des échangeurs de chaleur à calandre et tubes, car il réduit progressivement les performances de transfert de chaleur entre les opérations de nettoyage planifiées, notamment lorsque les dépôts réduisent la surface effective de transfert de chaleur au fil du temps. Il diminue l'efficacité thermique avant d'atteindre le seuil de nettoyage planifié, de sorte que les opérateurs peuvent supporter une consommation de combustible plus élevée sans défaillance mécanique immédiate. L'étude de raffinerie de 2025 a montré qu'un encrassement non détecté peut augmenter la consommation de combustible, les émissions et les coûts d'exploitation. Les défaillances par corrosion peuvent nécessiter le remplacement du faisceau tubulaire et l'arrêt du train de procédé concerné, ce qui peut rendre le coût d'une défaillance bien supérieur au coût d'une inspection planifiée. Les normes mécaniques de la Tubular Exchanger Manufacturers Association (TEMA) et la norme ISO 13706 établissent des exigences de fabrication importantes, mais elles ne gèrent pas l'encrassement en service. Les opérateurs doivent donc trouver un équilibre entre des coûts de matériaux initiaux plus élevés et le risque d'arrêts non planifiés, tandis que la conception modulaire du faisceau tubulaire ne réduit que partiellement le défi opérationnel.
Volatilité des prix du nickel, du titane et des alliages spéciaux
Les variations de prix des alliages spéciaux peuvent rendre les travaux à prix fixe difficiles pour les petits fabricants, notamment lorsqu'une commande nécessite à la fois des matériaux à base de nickel et du titane, car le prix des équipements est souvent fixé avant que la fabrication et la livraison ne soient terminées. L'International Nickel Study Group prévoyait un excédent mondial de nickel de 198 000 tonnes en 2025, sur la base d'une production de 3,735 millions de tonnes et d'une consommation de 3,537 millions de tonnes. Les prix du nickel sont néanmoins restés volatils au cours de l'année, ce qui a affecté la base de coûts des équipements à forte teneur en alliages, même lorsque l'équilibre global de l'offre semblait détendu. Les conditions d'approvisionnement en titane ont également été confrontées à une demande faible jusqu'à mi-2025, ajoutant de l'incertitude pour les acheteurs utilisant ces deux matériaux. Les équipements sur mesure, les longues étapes de qualification et les contraintes de délais EPC limitent en outre la rapidité avec laquelle les fournisseurs peuvent répercuter les coûts sur les propriétaires de projets. Cela peut retarder les décisions pour les projets de moindre envergure et réduire les marges des fournisseurs disposant d'un pouvoir d'achat limité ou d'une capacité limitée à gérer l'exposition aux matériaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
la demande d'échangeurs à tête flottante augmente avec le traitement des bruts lourdsLes échangeurs de chaleur à tube fixe ont représenté 34,6 % de la demande mondiale en 2026. Leur construction simple et leur coût réduit favorisent leur utilisation dans les applications chimiques et de production d'énergie en service propre. Sur le marché des échangeurs de chaleur à calandre et tubes, ce type reste un choix pratique lorsque les besoins de nettoyage de routine sont limités. Les échangeurs de chaleur à tube en U sont utilisés pour les applications à fort cyclage thermique et à grandes différences de température. Leur faisceau tubulaire peut accommoder la dilatation sans les mêmes contraintes mécaniques.
Les échangeurs de chaleur à tête flottante devraient croître à un CAGR de 6,5 % jusqu'en 2032. Sur le marché des échangeurs de chaleur à calandre et tubes, leur faisceau amovible répond aux besoins de nettoyage dans les services présentant des dépôts plus importants. Ils permettent le retrait du faisceau pour le nettoyage, ce qui est important lorsque des charges d'alimentation plus lourdes augmentent les dépôts sur les surfaces des tubes. Les rebouilleurs à calandre conservent un rôle spécialisé dans les applications en pied de colonne. Des recherches publiées en 2025 ont montré que les noyaux à surfaces minimales triplement périodiques ont atteint une multiplication par dix de la densité de puissance volumétrique à 900 °C et 25 MPa, révélant un défi technologique potentiel à long terme pour les conceptions conventionnelles.
Par conception :
l'efficacité des échangeurs à passes multiples crée un avantage durableLes échangeurs de chaleur à passes multiples ont représenté 53,2 % de la taille du marché des échangeurs de chaleur à calandre et tubes en 2026. Ils affichent également la croissance la plus élevée au niveau de la conception avec un CAGR de 6,6 % jusqu'en 2032. Sur le marché des échangeurs de chaleur à calandre et tubes, cette combinaison indique que les opérateurs valorisent cette conception dans les applications établies comme dans les applications en expansion. La configuration dirige le fluide côté tubes à travers plusieurs passes dans une seule calandre. Cela peut permettre des approches de température plus proches dans un encombrement limité.
Les échangeurs de chaleur à passe unique restent adaptés lorsque les limites de perte de charge sont strictes ou qu'une seule passe fournit un changement de température suffisant. Ils sont utilisés dans les condenseurs et certaines applications de rebouilleurs. Leur circuit d'écoulement plus simple peut répondre aux exigences lorsqu'une configuration à passes multiples n'apporterait pas de valeur ajoutée suffisante. Des recherches publiées en 2025 ont examiné l'optimisation des réacteurs à échangeurs de chaleur tubulaires pour l'intensification des procédés. La géométrie à passes multiples peut nécessiter une inspection plus complexe aux jonctions des plaques tubulaires, ce qui favorise les fournisseurs certifiés TEMA établis.
Par matériau :
les alliages de nickel s'imposent comme le segment à forte croissanceL'acier au carbone a représenté 32,6 % de la taille du marché des échangeurs de chaleur à calandre et tubes en 2026. Sa large disponibilité et son coût réduit le rendent adapté à de nombreux flux pétrochimiques et de production d'énergie. Sur le marché des échangeurs de chaleur à calandre et tubes, sa position reflète l'importance continue des applications présentant une exposition à la corrosion gérable. L'acier inoxydable est utilisé lorsque des exigences d'hygiène et une résistance modérée à la corrosion sont requises. Les applications alimentaires, des boissons et pharmaceutiques nécessitent souvent ces propriétés de matériaux.
Les alliages de nickel devraient se développer à un CAGR de 7,2 % jusqu'en 2032. Sur le marché des échangeurs de chaleur à calandre et tubes, cette croissance reflète la demande provenant de conditions de service où une défaillance des matériaux a de graves conséquences opérationnelles. Les travaux liés à l'hydrogène, au GNL et au captage du carbone soutiennent la demande lorsque les températures sont élevées ou que le risque de corrosion est sévère. Le titane reste important dans le refroidissement par eau de mer offshore, la production de chlore et certaines applications pharmaceutiques. Le secteur des échangeurs de chaleur à calandre et tubes est donc confronté à un mix de matériaux plus large à mesure que les nouveaux projets énergétiques exigent des performances au-delà de l'acier au carbone.
Par secteur d'utilisation finale :
la chimie en tête, la transition énergétique élargit la baseLa chimie et la pétrochimie ont représenté 23,7 % de la taille du marché des échangeurs de chaleur à calandre et tubes en 2026. Ce secteur devrait également enregistrer le CAGR le plus élevé par utilisation finale à 6,9 % jusqu'en 2032. Sur le marché des échangeurs de chaleur à calandre et tubes, cette position de leader lie les besoins en équipements à la fois aux ajouts de capacité et aux besoins continus de fiabilité des procédés. Les trains de procédé des raffineries et les usines chimiques utilisent des échangeurs pour le chauffage, le refroidissement, la condensation et la récupération d'énergie. L'activité de projet à Bina et Dung Quat illustre le besoin continu d'équipements de procédé dans les installations nouvelles et agrandies.
Le pétrole et le gaz reste une application majeure dans les services de raffinage, offshore et de pipeline. La production d'énergie utilise les équipements dans les condenseurs à vapeur, les réchauffeurs d'eau d'alimentation et les systèmes de récupération de chaleur. Ces applications génèrent également des travaux de service après-vente à mesure que les opérateurs maintiennent les équipements installés tout au long de leur durée de vie. L'alimentation et les boissons ainsi que les produits pharmaceutiques nécessitent des matériaux répondant aux exigences d'hygiène et de résistance à la corrosion. La demande en chauffage, ventilation et climatisation (CVC) et en réfrigération peut également bénéficier de pompes à chaleur industrielles plus grandes et d'applications en eau contaminée nécessitant des équipements pouvant être nettoyés.
Analyse géographique
Marché des échangeurs de chaleur à tubes et calandre en Asie-Pacifique
L'Asie-Pacifique représentait 34,9 % de la demande mondiale en 2026, et la région devrait enregistrer un CAGR de 6,8 % jusqu'en 2032. La Chine, l'Inde et l'Indonésie restent des marchés importants en raison des investissements dans le raffinage, la chimie, l'énergie et l'industrie, ce qui confère au marché des échangeurs de chaleur à tubes et calandre plusieurs centres de demande plutôt qu'une source unique d'activité régionale. L'expansion planifiée de la raffinerie de Bina en Inde reflète le développement continu des capacités de traitement dans la région. L'expansion de Dung Quat au Vietnam soutient davantage un pipeline de demande d'équipements sur plusieurs années.
Marché des échangeurs de chaleur à tubes et calandre en Amérique du Nord et en Europe
L'Amérique du Nord soutient la demande d'équipements certifiés et à haute spécification, où les fournisseurs doivent répondre à des exigences techniques et documentaires établies. L'attribution du contrat de la phase 2 du GNL de Port Arthur à Chart Industries témoigne des investissements continus dans les grands ensembles d'équipements GNL. L'Europe demeure un lieu important pour les projets d'efficacité énergétique et de captage du carbone. La sélection de Tranter pour le projet Net Zero Teesside illustre la demande d'équipements de grande taille dans le service de captage du carbone post-combustion. Ces régions disposent également d'exigences établies en matière de qualité et de certification, qui peuvent favoriser les fournisseurs expérimentés et prolonger les périodes de qualification pour les nouveaux entrants.
Marché des échangeurs de chaleur à tubes et calandre au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique sont des marchés régionaux de plus petite taille, mais peuvent générer des commandes de projets significatives. Les industries de procédés, le GNL, le raffinage, l'eau et les projets énergétiques créent une demande concentrée dans des cycles d'investissement, où le calendrier des projets est souvent plus déterminant que les tendances annuelles de dépenses. Le marché des échangeurs de chaleur à tubes et calandre offre des opportunités là où les capacités locales sont limitées et où les fabricants internationaux peuvent satisfaire aux spécifications techniques requises. Le succès concurrentiel dépend de l'expertise en matériaux, des délais de livraison et de la capacité à accompagner les clients après l'installation. Les fabricants régionaux restent importants lorsque le service local, la rapidité de livraison et la connaissance des conditions d'exploitation influencent les décisions d'achat.
Paysage concurrentiel
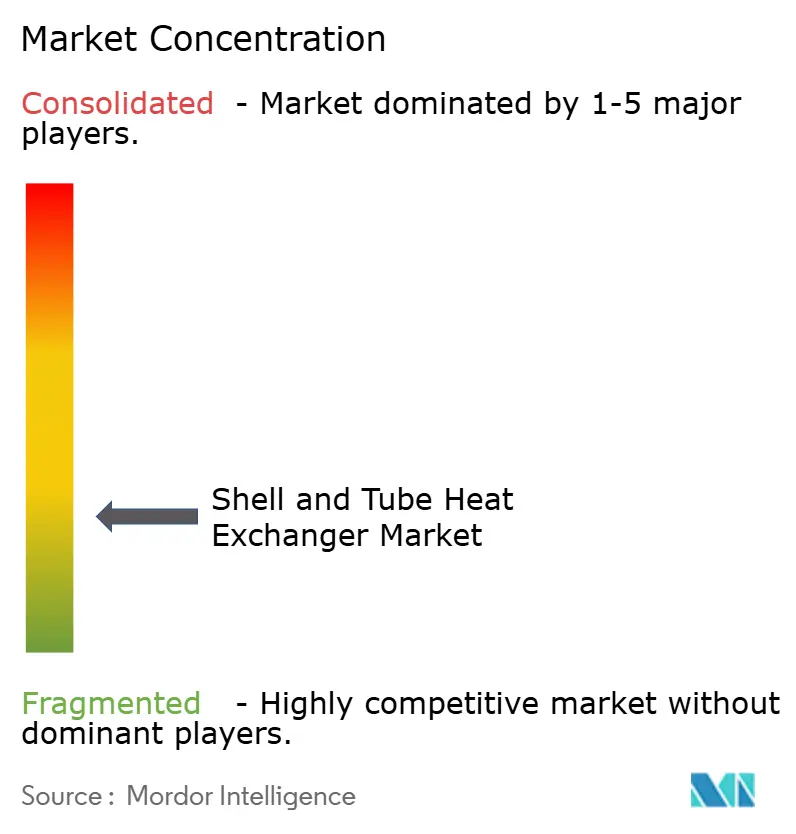
Le marché des échangeurs de chaleur à calandre et tubes est fragmenté. La concurrence porte souvent sur les délais de livraison, la connaissance des matériaux, la certification, l'ingénierie d'application et la capacité à adapter une conception aux conditions d'exploitation d'un client sans retarder le projet global. Les grands fournisseurs ont un avantage dans les projets qui nécessitent des systèmes qualité détaillés, des références internationales et la capacité à gérer des travaux complexes sur mesure.
Alfa Laval a lancé son échangeur de chaleur à plaques semi-soudées TS45 en mai 2026 pour les pompes à chaleur industrielles, le stockage d'énergie, le captage du carbone et les applications industrielles lourdes. Ce lancement montre que les technologies à plaques sont en concurrence pour certaines applications traditionnellement assurées par des équipements à calandre et tubes, notamment lorsque l'utilisation de l'espace, l'efficacité énergétique ou une nouvelle configuration de procédé modifie le choix d'équipement préféré. L&T Heavy Engineering a signé un accord avec la filiale asiatique de Holtec International en novembre 2025 pour développer des solutions de transfert de chaleur pour les centrales nucléaires. Ces mouvements montrent comment les fournisseurs cherchent à se positionner dans les applications de transition énergétique et nucléaires. Les barrières à la qualification peuvent ralentir l'entrée dans les applications premium, notamment lorsque des normes nucléaires ou hydrogène s'appliquent.
Le Département de l'énergie des États-Unis a rapporté en 2025 que les noyaux d'échangeurs optimisés par topologie ont atteint une amélioration de 115 % de la surface de transfert de chaleur et une augmentation de 27,6 % de la densité de puissance gravimétrique par rapport aux conceptions conventionnelles. Ces travaux signalent un défi technologique à plus long terme plutôt qu'un remplacement immédiat des conceptions établies, car les clients industriels exigent toujours une fabrication éprouvée, une maintenance prévisible et la conformité aux spécifications de projet établies. Les fournisseurs qui combinent l'ingénierie de modernisation, la fabrication d'alliages spéciaux et la surveillance numérique ont une position de service plus large sur le marché des échangeurs de chaleur à calandre et tubes. Les fournisseurs d'équipements purs peuvent faire face à une pression accrue lorsque les clients recherchent des garanties de performance et un support de maintenance.
Leaders du secteur des échangeurs de chaleur à calandre et tubes
-
Alfa Laval AB
-
Xylem Inc.
-
Mersen
-
Kelvion Holding GmbH
-
GEA Group Aktiengesellschaft
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des échangeurs de chaleur à tubes et calandre Entreprises couvertes dans ce rapport
- Alfa Laval AB
- API Heat Transfer, Inc.
- BORSIG GmbH
- Doosan Corporation
- E.J. Bowman (Birmingham) Limited
- Enerquip, LLC
- FUNKE Wärmeaustauscher Apparatebau GmbH
- GEA Group Aktiengesellschaft
- Hisaka Works, Ltd.
- HRS Heat Exchangers Ltd.
- Hughes Anderson Heat Exchangers, Inc.
- IHI Corporation
- Kelvion Holding GmbH
- Koch Heat Transfer Company, LP
- Larsen & Toubro Limited
- Mersen
- Southern Heat Exchanger Corporation
- SPX FLOW, Inc.
- Thermax Limited
- Xylem Inc.
Développements industriels récents dans Marché des échangeurs de chaleur à tubes et calandre
- Mai 2026 : Alfa Laval a lancé le TS45, son plus grand échangeur de chaleur à plaques semi-soudées, ciblant des applications historiquement assurées par la technologie à calandre et tubes, notamment les pompes à chaleur industrielles, le stockage d'énergie et le captage du carbone. Le produit est devenu disponible au deuxième trimestre 2026.
- Novembre 2025 : Tranter a remporté le contrat de fourniture d'échangeurs de chaleur pour le projet Net Zero Teesside Power, qui doit devenir la première centrale électrique commerciale à gaz avec captage et stockage du carbone (CSC) au monde au Royaume-Uni. Le périmètre couvre 40 grands échangeurs de chaleur pour le procédé de captage du carbone post-combustion conçu pour capter jusqu'à 2 millions de tonnes de CO₂ par an.
- Novembre 2025 : L&T Heavy Engineering a signé un protocole d'accord avec la filiale asiatique de Holtec International pour développer des solutions de transfert de chaleur pour les centrales nucléaires, combinant les capacités de fabrication de L&T avec l'expertise de conception SMR-300 de Holtec et une autorisation 810 existante du Département de l'énergie des États-Unis.
- Octobre 2025 : L&T Heavy Engineering a remporté des commandes importantes d'une valeur comprise entre 1 000 et 2 500 crores INR, comprenant un ensemble de 4 échangeurs de chaleur pour un projet PTA7 de 3 millions de tonnes métriques par an (MMTPA) à Dahej, Gujarat, des échangeurs de chaleur pour le marché de remplacement au Brésil, et un contrat de rénovation de réacteur et régénérateur HOFCC en Arabie Saoudite.
Périmètre du rapport sur le marché mondial des échangeurs de chaleur à calandre et tubes
Un échangeur de chaleur à calandre et tubes est un dispositif à contact indirect qui transfère la chaleur entre deux fluides à l'aide d'un faisceau de tubes parallèles enfermés dans un récipient sous pression cylindrique (la calandre). Un fluide circule à l'intérieur des tubes, tandis que le second fluide circule autour de l'extérieur des tubes dans la calandre, permettant à l'énergie thermique de se transférer à travers les parois des tubes sans que les fluides ne se mélangent.
Le marché mondial des échangeurs de chaleur à calandre et tubes est segmenté par type, conception, matériau, secteur d'utilisation finale et géographie. Par type, le marché est segmenté en échangeurs de chaleur à tube fixe, échangeurs de chaleur à tube en U, échangeurs de chaleur à tête flottante, rebouilleurs à calandre et autres types. Par conception, le marché est segmenté en échangeurs de chaleur à passe unique, échangeurs de chaleur à passes multiples et autres conceptions. Par matériau, le marché est segmenté en acier au carbone, acier inoxydable, alliages de nickel, titane et autres matériaux. Par secteur d'utilisation finale, le marché est segmenté en pétrole et gaz, chimie et pétrochimie, production d'énergie, alimentation et boissons, produits pharmaceutiques, CVC et réfrigération, pâte et papier, marine, métaux et mines, et autres secteurs. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des échangeurs de chaleur à calandre et tubes dans 29 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Échangeurs de chaleur à tube fixe |
| Échangeurs de chaleur à tube en U |
| Échangeurs de chaleur à tête flottante |
| Rebouilleurs à calandre |
| Autres types |
| Échangeurs de chaleur à passe unique |
| Échangeurs de chaleur à passes multiples |
| Autres conceptions |
| Acier au carbone |
| Acier inoxydable |
| Alliages de nickel |
| Titane |
| Autres matériaux |
| Pétrole et gaz |
| Chimie et pétrochimie |
| Production d'énergie |
| Alimentation et boissons |
| Produits pharmaceutiques |
| CVC et réfrigération |
| Pâte et papier |
| Marine |
| Métaux et mines |
| Autres secteurs |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Pays-Bas | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Malaisie | |
| Thaïlande | |
| Philippines | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Kenya | |
| Égypte | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Échangeurs de chaleur à tube fixe | |
| Échangeurs de chaleur à tube en U | ||
| Échangeurs de chaleur à tête flottante | ||
| Rebouilleurs à calandre | ||
| Autres types | ||
| Par conception | Échangeurs de chaleur à passe unique | |
| Échangeurs de chaleur à passes multiples | ||
| Autres conceptions | ||
| Par matériau | Acier au carbone | |
| Acier inoxydable | ||
| Alliages de nickel | ||
| Titane | ||
| Autres matériaux | ||
| Par secteur d'utilisation finale | Pétrole et gaz | |
| Chimie et pétrochimie | ||
| Production d'énergie | ||
| Alimentation et boissons | ||
| Produits pharmaceutiques | ||
| CVC et réfrigération | ||
| Pâte et papier | ||
| Marine | ||
| Métaux et mines | ||
| Autres secteurs | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Pays-Bas | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Malaisie | ||
| Thaïlande | ||
| Philippines | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Kenya | ||
| Égypte | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur attendue du marché mondial des échangeurs de chaleur à calandre et tubes d'ici 2032 ?
Le marché mondial des échangeurs de chaleur à calandre et tubes devrait atteindre 9,67 milliards USD d'ici 2032, contre 6,78 milliards USD en 2026, avec un CAGR de 6,16 %. Le marché des échangeurs de chaleur à calandre et tubes est soutenu par la récupération de chaleur perdue, les investissements dans les procédés et les besoins en services de maintenance sur les sites industriels.
Quel type d'échangeur de chaleur à calandre et tubes connaît la croissance la plus rapide ?
Les échangeurs de chaleur à tête flottante devraient croître à un CAGR de 6,5 % jusqu'en 2032 car leurs faisceaux peuvent être retirés pour le nettoyage dans des applications exigeantes. Cette caractéristique est pertinente lorsque des charges d'alimentation plus lourdes augmentent le risque d'encrassement, et elle peut réduire les perturbations associées au nettoyage mécanique côté tubes.
Quelle conception détient la plus grande part de la demande d'échangeurs de chaleur à calandre et tubes ?
Les échangeurs de chaleur à passes multiples ont représenté 53,2 % de la demande par conception en 2026 et devraient croître à un CAGR de 6,6 % jusqu'en 2032. Ils peuvent permettre des approches de température plus proches dans un encombrement d'installation limité, ce qui soutient leur utilisation lorsque les opérateurs cherchent à obtenir plus de capacité thermique dans l'espace existant.
Pourquoi les alliages de nickel sont-ils importants pour les projets d'échangeurs de chaleur ?
Les alliages de nickel devraient croître à un CAGR de 7,2 % jusqu'en 2032 car les applications liées à l'hydrogène, au GNL et au captage du carbone peuvent nécessiter une résistance accrue à la corrosion et à la température. Leur utilisation s'étend là où l'acier au carbone ne peut pas répondre aux exigences de service, bien que l'exposition aux variations de prix des matériaux puisse compliquer les contrats d'équipements à prix fixe.
Quel secteur d'utilisation finale mène la demande d'échangeurs de chaleur à calandre et tubes ?
La chimie et la pétrochimie ont représenté 23,7 % de la demande en 2026 et devraient croître à un CAGR de 6,9 % jusqu'en 2032. Les usines utilisent des échangeurs pour le chauffage, le refroidissement, la condensation et la récupération d'énergie, tandis que les projets d'expansion pluriannuels peuvent également soutenir les commandes de maintenance et de remplacement ultérieures.
Quelle région mène la demande d'échangeurs de chaleur à calandre et tubes ?
L'Asie-Pacifique a représenté 34,9 % de la demande en 2026 et devrait se développer à un CAGR de 6,8 % jusqu'en 2032. Le raffinage, la chimie, l'énergie et les investissements industriels soutiennent la demande régionale en équipements, tandis que les projets en Inde et au Vietnam illustrent l'activité continue de développement des capacités de procédé dans la région.