
Tamaño y Participación del Mercado de Intercambiadores de Calor de Carcasa y Tubos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 7.17 Mil millones de dólares |
| Tamaño del Mercado (2032) | 9.67 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.16 % |
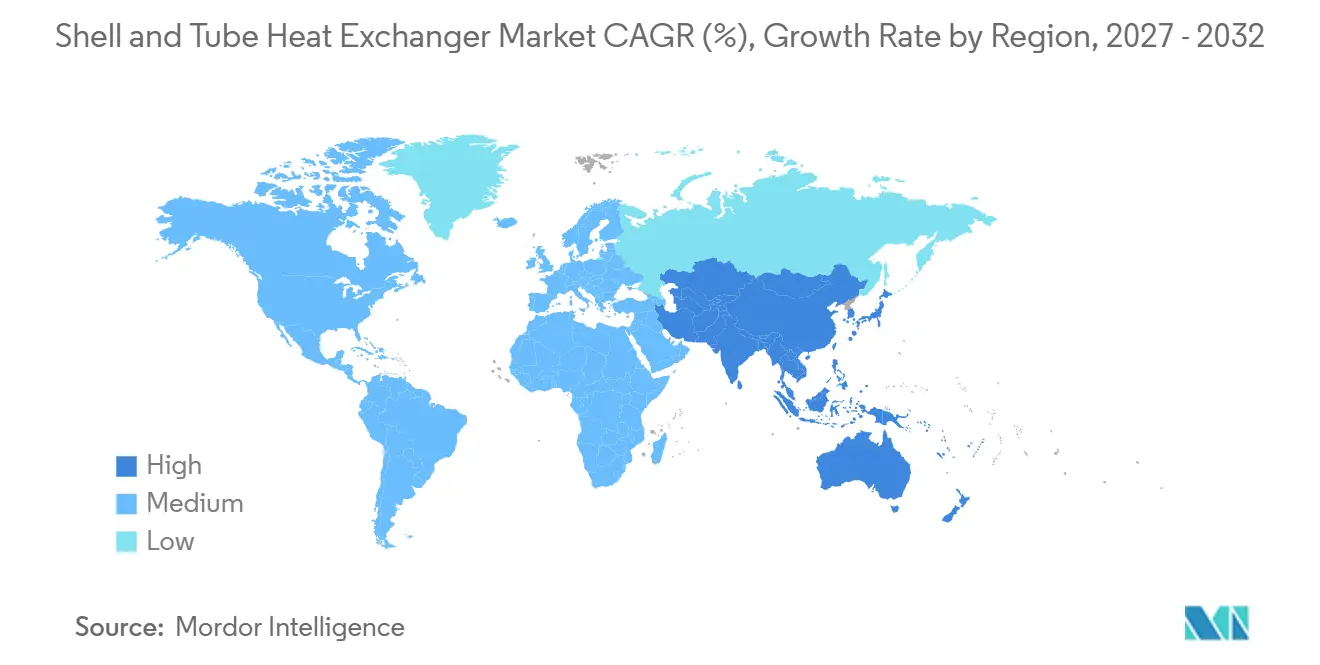
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
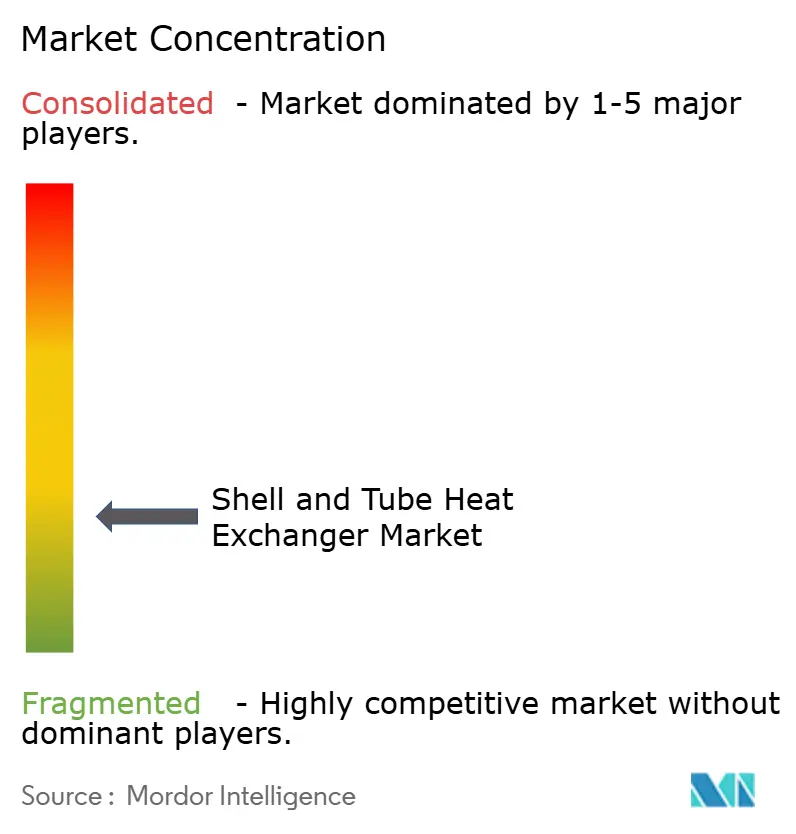
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Intercambiadores de Calor de Carcasa y Tubos por Mordor Intelligence
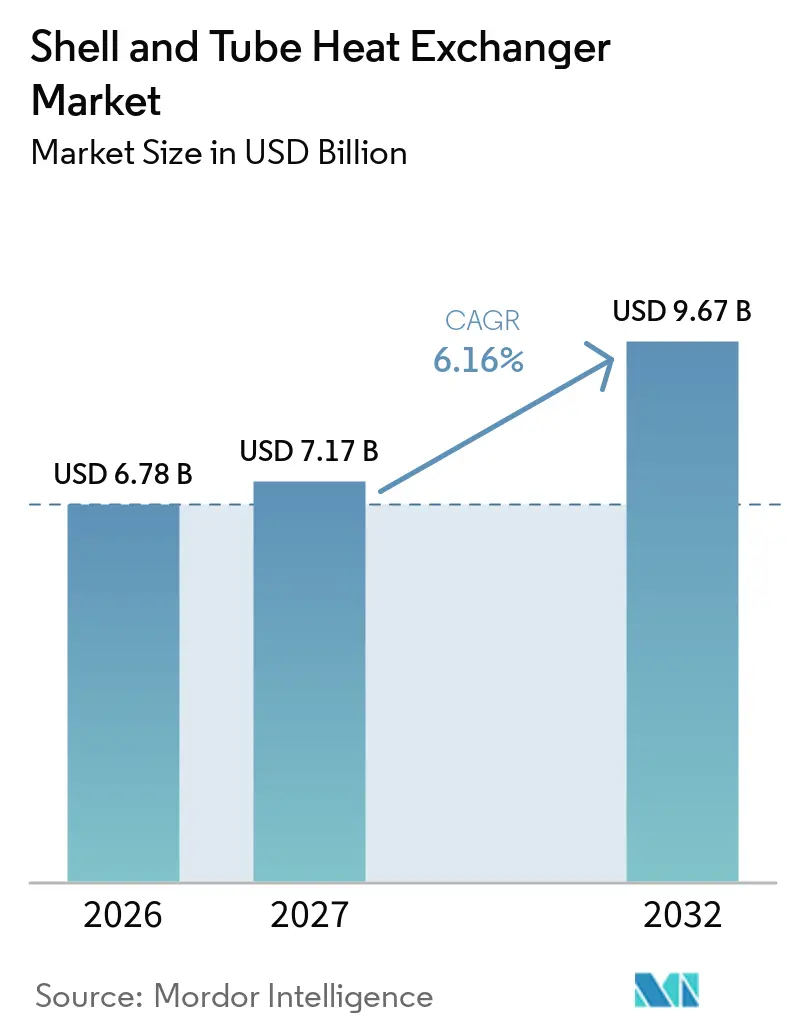
Se espera que el tamaño del Mercado de Intercambiadores de Calor de Carcasa y Tubos aumente de 6,78 mil millones de USD en 2026 a 7,17 mil millones de USD en 2027 y alcance los 9,67 mil millones de USD para 2032, creciendo a una CAGR del 6,16% durante 2027-2032. El mercado de intercambiadores de calor de carcasa y tubos se beneficia de su papel consolidado en procesos de alta presión y alta temperatura. Los requisitos de certificación relacionados con la Sociedad Americana de Ingenieros Mecánicos (ASME) continúan respaldando su uso en operaciones de refinerías y petroquímicas. El mercado de intercambiadores de calor de carcasa y tubos también se beneficia de proyectos de eficiencia energética industrial, recuperación de calor residual y programas de mantenimiento digital. La nueva capacidad de proceso en Asia y Oriente Medio respalda los pedidos de equipos, mientras que los trabajos de modernización pueden sostener la demanda cuando el gasto en nuevas instalaciones disminuye y los operadores priorizan la fiabilidad, el ahorro energético y la mejora incremental en instalaciones industriales existentes y plantas de proceso integradas a nivel mundial. Los proveedores amplían su oferta de servicios con soporte de monitoreo y mantenimiento, lo que puede aumentar los ingresos recurrentes, dificultar los cambios de proveedor para los clientes y proporcionar a los operadores más información cuando planifican trabajos de limpieza, inspección o sustitución.
Conclusiones Clave del Informe
- Por tipo, los Intercambiadores de Calor de Placa Tubular Fija representaron el 34,6% de la participación del mercado de intercambiadores de calor de carcasa y tubos en 2026, mientras que se prevé que los Intercambiadores de Calor de Cabezal Flotante se expandan a una CAGR del 6,5% hasta 2032.
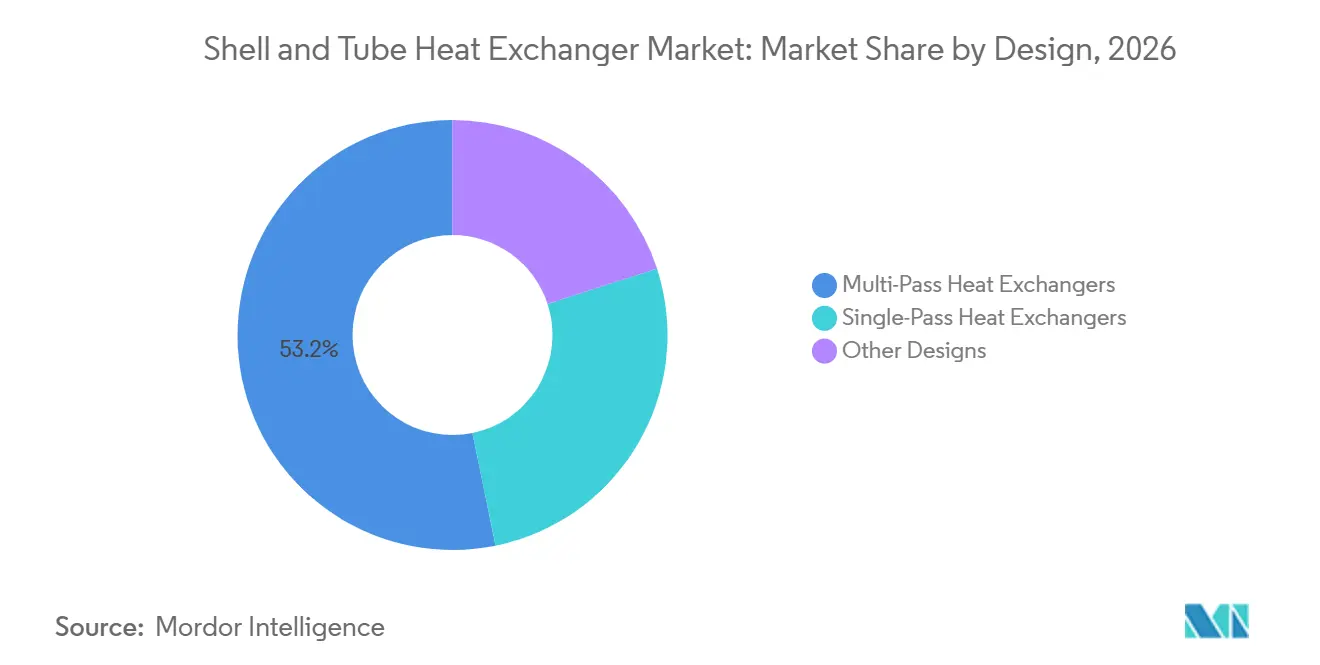
- Por diseño, los Intercambiadores de Calor de Múltiples Pasos representaron el 53,2% de la participación del mercado de intercambiadores de calor de carcasa y tubos en 2026 y se prevé que crezcan a una CAGR del 6,6% hasta 2032.
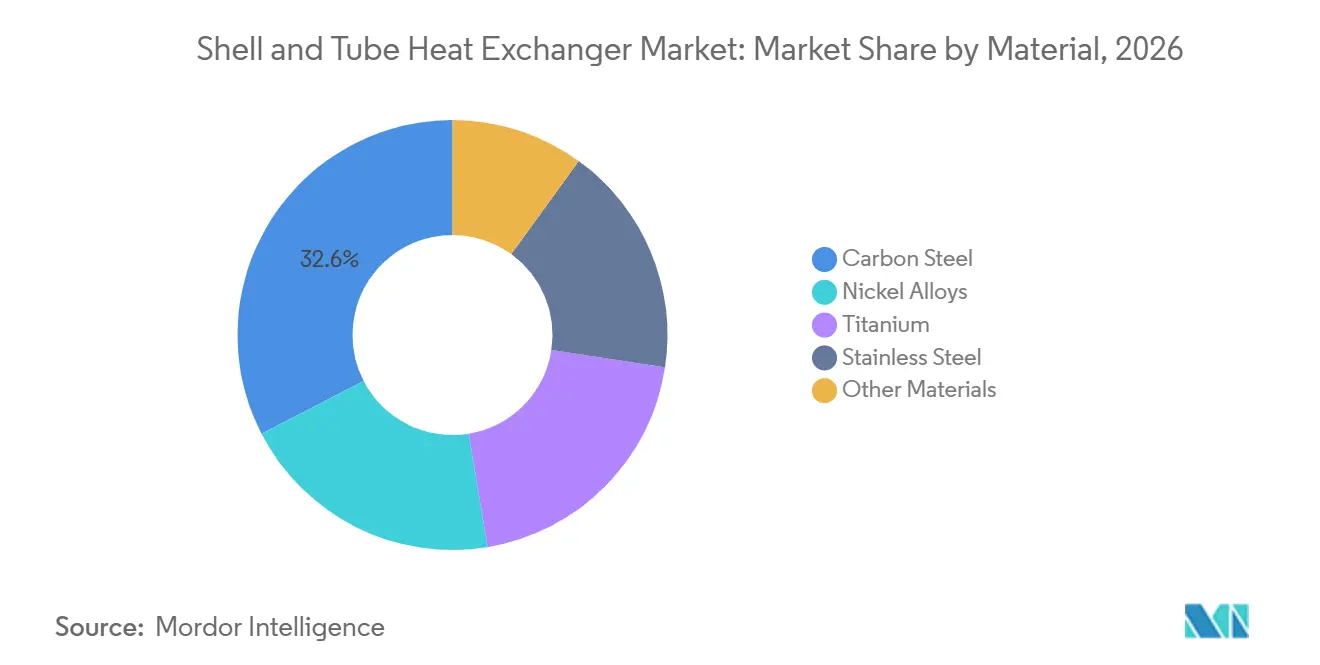
- Por material, el Acero al Carbono representó el 32,6% de la demanda mundial en 2026, mientras que se prevé que las Aleaciones de Níquel se expandan a una CAGR del 7,2% hasta 2032.
- Por industria de uso final, el sector Químico y Petroquímico representó el 23,7% de la demanda mundial en 2026 y se prevé que crezca a una CAGR del 6,9% hasta 2032.
- Por geografía, Asia-Pacífico representó el 34,9% de la demanda mundial en 2026 y se prevé que se expanda a una CAGR del 6,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Eficiencia Energética Industrial y Recuperación de Calor Residual | +1.5% | Global, con ganancias principales en Europa, América del Norte y Asia Oriental | Mediano plazo (2-4 años) |
| Expansión de la Capacidad de Refinerías y Petroquímicas | +1.8% | Asia-Pacífico, con efectos secundarios en Oriente Medio y África | Mediano plazo (2-4 años) |
| Intensificación de Procesos Químicos y Aplicaciones de Alta Presión | +0.7% | Europa y América del Norte, con adopción temprana en Corea del Sur | Largo plazo (≥ 4 años) |
| Descarbonización Industrial y Modernización para Recuperación de Calor | +0.8% | Europa y América del Norte, con adopción temprana en Japón | Mediano plazo (2-4 años) |
| Infraestructura de Hidrógeno, GNL y Captura de Carbono | +1.2% | América del Norte, Oriente Medio y corredores de GNL seleccionados en Asia-Pacífico | Mediano plazo (2-4 años) |
| Predicción Digital de Incrustaciones y Mantenimiento Predictivo | +0.9% | Global, concentrado en grandes clústeres de refinerías y petroquímicas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Eficiencia Energética Industrial y Recuperación de Calor Residual
La recuperación de calor residual industrial está aumentando el valor atribuido a los equipos de carcasa y tubos más allá de las nuevas plantas, porque los propietarios de proyectos pueden vincular las pérdidas de energía con los costos operativos, las emisiones, el consumo de combustible y el rendimiento de los equipos relacionados en un sitio operativo. La Comisión de Energía de California informó que el calor de bajo nivel por debajo de 149 °C representa 25 de cada 100 cuatrillones de BTU consumidos en los Estados Unidos. Estimó el valor perdido asociado en más de 200 mil millones de USD cada año, lo que muestra la escala de energía que los sitios industriales podrían recuperar.[1] Una simulación de proceso de 2025 para la producción de hierro de reducción directa basada en hidrógeno encontró que un sistema integrado de recuperación de calor residual puede reducir el consumo de energía y la intensidad de carbono de la planta dentro del mismo sistema de producción.[2] Estos proyectos favorecen equipos robustos que puedan operar bajo condiciones de proceso exigentes e integrarse en los diseños de planta establecidos. Los proyectos de modernización y renovación también pueden proporcionar a los proveedores trabajo que depende menos de los grandes ciclos de inversión en nuevas instalaciones, mientras que los clientes pueden llevar a cabo mejoras graduales sin rediseñar toda una línea de proceso.
Expansión de la Capacidad de Refinerías y Petroquímicas
El mercado de intercambiadores de calor de carcasa y tubos está respaldado por proyectos de refinerías y petroquímicas que requieren grandes paquetes de equipos de proceso y que a menudo tienen largos calendarios de ingeniería, revisiones detalladas de adquisiciones e integración de equipos en varias unidades de proceso. La expansión de la Refinería Bina de Bharat Petroleum, que incluye un cracker de etileno integrado y tiene como objetivo un rendimiento de 12 Millones de Toneladas Métricas Por Año (MMTPA), alcanzó la licitación de Ingeniería, Adquisición y Construcción (EPC) en mayo de 2025. Binh Son Refining adjudicó un contrato EPC para la expansión de la refinería de Dung Quat que abarca 22 unidades de proceso licenciadas nuevas y mejoradas. La ejecución está programada para concluir en febrero de 2029.[3] Estos proyectos necesitan intercambiadores para aplicaciones de destilación, hidrocraqueo y reformado, donde la fiabilidad y la selección de materiales pueden influir en la disponibilidad general de la planta. Sus calendarios plurianuales mejoran la visibilidad de pedidos para los fabricantes calificados y respaldan la demanda de mantenimiento posterior a la puesta en marcha, especialmente cuando las instalaciones comisionan nuevas unidades por etapas.
Infraestructura de Hidrógeno, Gas Natural Licuado (GNL) y Captura de Carbono
Los proyectos de Hidrógeno, Gas Natural Licuado (GNL) y captura de carbono están creando nuevas aplicaciones que a menudo requieren materiales de mayor calidad y un rendimiento de equipos estrechamente documentado, particularmente donde la seguridad del proceso, la resistencia a la corrosión y la operación continua son importantes. Chart Industries fue seleccionada en octubre de 2025 para suministrar intercambiadores de calor enfriados por aire, intercambiadores de calor de aluminio soldado y cajas frías para la Fase 2 del Gas Natural Licuado (GNL) de Port Arthur en Texas.[4] Tranter fue seleccionada en noviembre de 2025 para suministrar 40 grandes intercambiadores de calor para el proyecto Net Zero Teesside Power. El proyecto está diseñado para capturar hasta 2 millones de toneladas de dióxido de carbono cada año. Los trabajos de hidrógeno y captura de carbono pueden requerir aleaciones especiales y certificaciones exigentes, lo que aumenta el valor de los registros técnicos consolidados. Este requisito favorece a los proveedores con capacidades de fabricación, inspección y documentación probadas, al tiempo que reduce el campo de competidores para las aplicaciones más exigentes.
Predicción Digital de Incrustaciones y Mantenimiento Predictivo
El monitoreo digital de incrustaciones está cambiando la forma en que los operadores evalúan el rendimiento de los intercambiadores y las necesidades de mantenimiento, haciendo más visibles los cambios tempranos de rendimiento y ayudando a los equipos de mantenimiento a comparar las condiciones operativas medidas con el rendimiento térmico esperado. Un estudio de refinería de 2025 encontró que una unidad de carcasa y tubos con incrustaciones no detectadas generó 175 toneladas de emisiones excesivas de dióxido de carbono y pérdidas de 12.000 EUR en 2 meses. Los investigadores validaron modelos de Memoria a Largo y Corto Plazo (LSTM) y de Potenciación de Gradiente Extremo utilizando datos estándar de sensores de cinco minutos. Sus valores de R² de validación superaron 0,98, sin necesidad de instrumentación dedicada para incrustaciones. Los trenes de precalentamiento de refinerías suelen contener muchos intercambiadores, por lo que la degradación en una unidad puede afectar al tren en su conjunto y generar pérdidas de energía acumulativas. Los proveedores de servicios que combinan el conocimiento del equipo con el soporte de monitoreo pueden construir relaciones más duraderas con los clientes e identificar las necesidades de mantenimiento antes de que se conviertan en una interrupción mayor del proceso.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Incrustaciones, Corrosión y Tiempo de Inactividad No Planificado | -0.8% | Global, con mayor exposición en el refinado de petróleo crudo y operaciones offshore en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Alto Costo de Instalación y Complejidad de los Pedidos Diseñados a Medida | -0.6% | Economías emergentes en América del Sur y Oriente Medio y África | Mediano plazo (2-4 años) |
| Volatilidad de Precios del Níquel, Titanio y Aleaciones Especiales | -0.5% | Global, concentrado en proyectos de hidrógeno, GNL y offshore | Mediano plazo (2-4 años) |
| Largos Ciclos de Calificación y Restricciones en los Plazos de Entrega EPC | -0.4% | Global, con alta exposición en proyectos nucleares y de hidrógeno verde | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Incrustaciones, Corrosión y Tiempo de Inactividad No Planificado
Las incrustaciones siguen siendo un problema operativo continuo para el mercado de intercambiadores de calor de carcasa y tubos porque reducen gradualmente el rendimiento de transferencia de calor entre los eventos de limpieza programados, especialmente cuando los depósitos reducen la superficie efectiva de transferencia de calor con el tiempo. Reducen la eficiencia térmica antes de alcanzar el punto de limpieza programada, por lo que los operadores pueden incurrir en un mayor consumo de combustible sin que se produzca un fallo mecánico inmediato. El estudio de refinería de 2025 mostró que las incrustaciones no detectadas pueden aumentar el consumo de combustible, las emisiones y los costos operativos. Los fallos por corrosión pueden requerir la sustitución del haz de tubos y la parada del tren de proceso afectado, lo que puede hacer que el costo de un fallo sea mucho mayor que el costo de una inspección planificada. Las normas mecánicas de la Asociación de Fabricantes de Intercambiadores Tubulares (TEMA) y la norma ISO 13706 establecen requisitos de fabricación importantes, pero no gestionan las incrustaciones durante el servicio. Por lo tanto, los operadores se enfrentan a un equilibrio entre los mayores costos iniciales de los materiales y el riesgo de tiempo de inactividad no planificado, mientras que el diseño modular del haz de tubos solo reduce parcialmente el desafío operativo.
Volatilidad de Precios del Níquel, Titanio y Aleaciones Especiales
Los cambios en los precios de las aleaciones especiales pueden dificultar el trabajo a precio fijo para los fabricantes más pequeños, especialmente cuando un pedido requiere tanto materiales a base de níquel como titanio, porque el precio del equipo a menudo se fija antes de que la fabricación y la entrega estén completas. El Grupo Internacional de Estudio del Níquel esperaba un superávit mundial de níquel de 198.000 toneladas en 2025, basándose en una producción de 3,735 millones de toneladas y un consumo de 3,537 millones de toneladas. Sin embargo, los precios del níquel se mantuvieron volátiles durante el año, lo que afectó a la base de costos de los equipos con alto contenido de aleaciones incluso cuando el balance de oferta general parecía holgado. Las condiciones de suministro de titanio también enfrentaron una demanda débil hasta mediados de 2025, lo que añadió incertidumbre para los compradores que utilizan ambos materiales. Los equipos diseñados a medida, los largos pasos de calificación y las restricciones en los plazos de entrega EPC limitan aún más la rapidez con que los proveedores pueden trasladar los costos a los propietarios de proyectos. Esto puede retrasar las decisiones para proyectos más pequeños y reducir los márgenes de los proveedores con poder de compra limitado o capacidad limitada para gestionar la exposición a los materiales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
La Demanda de Cabezal Flotante Aumenta con el Procesamiento de Crudo PesadoLos Intercambiadores de Calor de Placa Tubular Fija representaron el 34,6% de la demanda mundial en 2026. Su construcción simple y su menor costo respaldan su uso en aplicaciones químicas y de generación de energía con fluidos limpios. En el mercado de intercambiadores de calor de carcasa y tubos, este tipo sigue siendo una opción práctica donde las necesidades de limpieza rutinaria son limitadas. Los Intercambiadores de Calor de Tubo en U sirven para aplicaciones con alto ciclado térmico y grandes diferencias de temperatura. Su haz de tubos puede acomodar la expansión sin el mismo estrés mecánico.
Se proyecta que los Intercambiadores de Calor de Cabezal Flotante crezcan a una CAGR del 6,5% hasta 2032. En el mercado de intercambiadores de calor de carcasa y tubos, su haz extraíble aborda las necesidades de limpieza en servicios que presentan depósitos más pesados. Permiten la extracción del haz para su limpieza, lo que es importante cuando las cargas más pesadas aumentan los depósitos en las superficies de los tubos. Los Rehervidor de Caldera conservan un papel especializado en aplicaciones de fondo de columna. Una investigación publicada en 2025 encontró que los núcleos de superficie mínima triplemente periódica lograron un aumento de diez veces en la densidad de potencia volumétrica a 900 °C y 25 MPa, lo que muestra un posible desafío a largo plazo para los diseños convencionales.
Por Diseño:
El Bloqueo de Eficiencia de Múltiples Pasos Crea una Ventaja DuraderaLos Intercambiadores de Calor de Múltiples Pasos representaron el 53,2% del tamaño del mercado de intercambiadores de calor de carcasa y tubos en 2026. También lideran el crecimiento a nivel de diseño con una CAGR del 6,6% hasta 2032. En el mercado de intercambiadores de calor de carcasa y tubos, esta combinación indica que los operadores valoran el diseño tanto en aplicaciones establecidas como en expansión. La disposición dirige el fluido del lado de los tubos a través de múltiples pasos en una sola carcasa. Esto puede proporcionar aproximaciones de temperatura más cercanas dentro de una huella limitada.
Los Intercambiadores de Calor de Paso Único siguen siendo adecuados donde los límites de caída de presión son estrictos o un solo paso proporciona suficiente cambio de temperatura. Se utilizan en condensadores y determinadas aplicaciones de rehervidor. Su trayectoria de flujo más simple puede cumplir los requisitos donde una disposición de múltiples pasos no añadiría suficiente valor. Una investigación publicada en 2025 examinó la optimización de reactores de intercambiadores de calor tubulares para la intensificación de procesos. La geometría de múltiples pasos puede requerir una inspección más compleja en las uniones de la placa tubular, lo que favorece a los proveedores certificados por TEMA establecidos.
Por Material:
Las Aleaciones de Níquel Capturan la Prima de Crecimiento en Ambos ExtremosEl Acero al Carbono representó el 32,6% del tamaño del mercado de intercambiadores de calor de carcasa y tubos en 2026. Su amplia disponibilidad y menor costo lo hacen adecuado para muchas corrientes petroquímicas y de generación de energía. En el mercado de intercambiadores de calor de carcasa y tubos, su posición refleja la continua importancia de las aplicaciones con exposición a la corrosión manejable. El Acero Inoxidable se utiliza donde se requieren procesos higiénicos y resistencia moderada a la corrosión. Las aplicaciones de alimentos, bebidas y farmacéuticas a menudo requieren estas propiedades de los materiales.
Se proyecta que las Aleaciones de Níquel se expandan a una CAGR del 7,2% hasta 2032. En el mercado de intercambiadores de calor de carcasa y tubos, este crecimiento refleja la demanda de condiciones de servicio donde el fallo del material tiene graves consecuencias operativas. Los trabajos de hidrógeno, GNL y captura de carbono respaldan la demanda donde las temperaturas son altas o el riesgo de corrosión es severo. El Titanio sigue siendo importante en el enfriamiento con agua de mar offshore, la producción de cloro y determinadas aplicaciones farmacéuticas. La industria de intercambiadores de calor de carcasa y tubos se enfrenta, por tanto, a una mezcla de materiales más amplia a medida que los nuevos proyectos energéticos requieren un rendimiento superior al del acero al carbono.
Por Industria de Uso Final:
Los Productos Químicos Lideran, la Transición Energética Amplía la BaseEl sector Químico y Petroquímico representó el 23,7% del tamaño del mercado de intercambiadores de calor de carcasa y tubos en 2026. También se prevé que registre la CAGR más alta por industria de uso final, del 6,9%, hasta 2032. En el mercado de intercambiadores de calor de carcasa y tubos, esta posición de liderazgo vincula las demandas de equipos tanto a las adiciones de capacidad como a las necesidades continuas de fiabilidad del proceso. Los trenes de proceso de refinerías y las plantas químicas utilizan intercambiadores para calentamiento, enfriamiento, condensación y recuperación de energía. La actividad de proyectos en Bina y Dung Quat ilustra la necesidad continua de equipos de proceso en instalaciones nuevas y ampliadas.
El Petróleo y Gas sigue siendo una aplicación importante en servicios de refinerías, offshore y tuberías. La Generación de Energía utiliza el equipo en condensadores de vapor, calentadores de agua de alimentación y sistemas de recuperación de calor. Estas aplicaciones también generan trabajo de posventa a medida que los operadores mantienen los equipos instalados a lo largo de su vida útil. Los sectores de Alimentos y Bebidas y Farmacéuticos requieren materiales que cumplan los requisitos de higiene y resistencia a la corrosión. La demanda de Calefacción, Ventilación y Aire Acondicionado (HVAC) y Refrigeración también puede beneficiarse de las bombas de calor industriales más grandes y de las aplicaciones con agua contaminada que requieren equipos que puedan limpiarse.
Análisis Geográfico
Mercado de Intercambiadores de Calor de Carcasa y Tubos en Asia-Pacífico
Asia-Pacífico representó el 34,9% de la demanda mundial en 2026, y se prevé que la región registre una CAGR del 6,8% hasta 2032. China, India e Indonesia siguen siendo importantes debido a las inversiones en refinación, química, energía e industria, lo que otorga al mercado de intercambiadores de calor de carcasa y tubos varios centros de demanda en lugar de una única fuente de actividad regional. La expansión planificada de la refinería Bina en India refleja el continuo desarrollo de capacidad de procesamiento en la región. La expansión de Dung Quat en Vietnam respalda aún más una cartera de demanda de equipos de varios años.
Mercado de Intercambiadores de Calor de Carcasa y Tubos en América del Norte y Europa
América del Norte sostiene la demanda de equipos certificados y de alta especificación, donde los proveedores deben cumplir con los requisitos técnicos y de documentación establecidos. El contrato de Chart Industries para la Fase 2 del GNL de Port Arthur demuestra la inversión continua en grandes paquetes de equipos de GNL. Europa sigue siendo un lugar importante para proyectos de eficiencia energética y captura de carbono. La selección de Tranter para Net Zero Teesside evidencia la demanda de equipos de gran tamaño en servicios de captura de carbono poscombustión. Estas regiones también cuentan con requisitos establecidos de calidad y certificación que pueden favorecer a los proveedores con experiencia y prolongar los períodos de calificación para los nuevos participantes.
Mercado de Intercambiadores de Calor de Carcasa y Tubos en Oriente Medio, África y América del Sur
América del Sur y Oriente Medio y África son mercados regionales más pequeños, pero pueden generar pedidos de proyectos significativos. Las industrias de procesos, los proyectos de GNL, refinación, agua y energía crean demanda en ciclos de inversión concentrados, donde el calendario de los proyectos suele ser más importante que los patrones de gasto anual. El mercado de intercambiadores de calor de carcasa y tubos presenta oportunidades donde la capacidad local es limitada y los fabricantes internacionales pueden cumplir con las especificaciones técnicas requeridas. El éxito competitivo depende de la experiencia en materiales, los plazos de entrega y la capacidad de brindar soporte a los clientes tras la instalación. Los fabricantes regionales siguen siendo importantes donde el servicio local, la velocidad de entrega y el conocimiento de las condiciones operativas influyen en las decisiones de compra.
Panorama Competitivo
El mercado de intercambiadores de calor de carcasa y tubos está fragmentado. La competencia a menudo se centra en los plazos de entrega, el conocimiento de los materiales, la certificación, la ingeniería de aplicaciones y la capacidad de adaptar un diseño a las condiciones operativas de un cliente sin retrasar el proyecto en su conjunto. Los grandes proveedores tienen ventaja en proyectos que requieren sistemas de calidad detallados, referencias internacionales y la capacidad de gestionar trabajos complejos diseñados a medida.
Alfa Laval lanzó su intercambiador de calor de placas semisoldado TS45 en mayo de 2026 para bombas de calor industriales, almacenamiento de energía, captura de carbono y aplicaciones industriales pesadas. El lanzamiento muestra que las tecnologías de placas compiten por algunas aplicaciones que tradicionalmente servían los equipos de carcasa y tubos, especialmente donde el uso del espacio, la eficiencia energética o una nueva configuración de proceso cambia la elección preferida de equipo. L&T Heavy Engineering firmó un acuerdo con la unidad asiática de Holtec International en noviembre de 2025 para desarrollar soluciones de transferencia de calor para plantas de energía nuclear. Estos movimientos muestran cómo los proveedores buscan posicionarse en aplicaciones de transición energética y nuclear. Las barreras de calificación pueden ralentizar la entrada en aplicaciones premium, especialmente donde se aplican normas nucleares o de hidrógeno.
El Departamento de Energía de los Estados Unidos informó en 2025 que los núcleos de intercambiadores optimizados topológicamente lograron una mejora del 115% en el área de transferencia de calor y un aumento del 27,6% en la densidad de potencia gravimétrica sobre los diseños convencionales. Este trabajo señala un desafío tecnológico a largo plazo más que una sustitución inmediata de los diseños establecidos, ya que los clientes industriales aún requieren fabricación probada, mantenimiento predecible y cumplimiento de las especificaciones de proyecto establecidas. Los proveedores que combinan ingeniería de modernización, fabricación de aleaciones especiales y monitoreo digital tienen una posición de servicio más amplia en el mercado de intercambiadores de calor de carcasa y tubos. Los proveedores de equipos puros pueden enfrentar mayor presión donde los clientes buscan garantías de rendimiento y soporte de mantenimiento.
Líderes de la Industria de Intercambiadores de Calor de Carcasa y Tubos
-
Alfa Laval AB
-
Xylem Inc.
-
Mersen
-
Kelvion Holding GmbH
-
GEA Group Aktiengesellschaft
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Intercambiadores de Calor de Carcasa y Tubos Empresas cubiertas en este informe
- Alfa Laval AB
- API Heat Transfer, Inc.
- BORSIG GmbH
- Doosan Corporation
- E.J. Bowman (Birmingham) Limited
- Enerquip, LLC
- FUNKE Wärmeaustauscher Apparatebau GmbH
- GEA Group Aktiengesellschaft
- Hisaka Works, Ltd.
- HRS Heat Exchangers Ltd.
- Hughes Anderson Heat Exchangers, Inc.
- IHI Corporation
- Kelvion Holding GmbH
- Koch Heat Transfer Company, LP
- Larsen & Toubro Limited
- Mersen
- Southern Heat Exchanger Corporation
- SPX FLOW, Inc.
- Thermax Limited
- Xylem Inc.
Desarrollos recientes de la industria en Mercado de Intercambiadores de Calor de Carcasa y Tubos
- Mayo 2026: Alfa Laval lanzó el TS45, su intercambiador de calor de placas semisoldado más grande, dirigido a aplicaciones históricamente atendidas por la tecnología de carcasa y tubos, incluidas bombas de calor industriales, almacenamiento de energía y captura de carbono. El producto estuvo disponible en el segundo trimestre de 2026.
- Noviembre 2025: Tranter recibió el contrato de suministro de intercambiadores de calor para el proyecto Net Zero Teesside Power, destinado a convertirse en la primera planta de energía de gas de escala comercial con CCS del mundo en el Reino Unido. El alcance abarca 40 grandes intercambiadores de calor para el proceso de captura de carbono poscombustión diseñado para capturar hasta 2 millones de toneladas de CO₂ anualmente.
- Noviembre 2025: L&T Heavy Engineering firmó un Memorando de Entendimiento con la división asiática de Holtec International para desarrollar soluciones de transferencia de calor para plantas de energía nuclear, combinando la capacidad de fabricación de L&T con la experiencia en diseño SMR-300 de Holtec y una Autorización 810 del Departamento de Energía de los Estados Unidos existente.
- Octubre 2025: L&T Heavy Engineering ganó pedidos significativos valorados entre 1.000 y 2.500 millones de INR, incluido un paquete de intercambiadores de calor de 4 unidades para un proyecto PTA7 de 3 Millones de Toneladas Métricas Por Año (MMTPA) en Dahej, Gujarat, intercambiadores de calor para el mercado de reposición de Brasil y un contrato de modernización de reactor y regenerador HOFCC en Arabia Saudita.
Alcance del Informe del Mercado Global de Intercambiadores de Calor de Carcasa y Tubos
Un intercambiador de calor de carcasa y tubos es un dispositivo de contacto indirecto que transfiere calor entre dos fluidos utilizando un haz de tubos paralelos encerrados dentro de un recipiente a presión cilíndrico (la carcasa). Un fluido circula por el interior de los tubos, mientras que el segundo fluido circula por el exterior de los tubos dentro de la carcasa, permitiendo que la energía térmica se transfiera a través de las paredes de los tubos sin que los fluidos se mezclen.
El mercado global de intercambiadores de calor de carcasa y tubos está segmentado por tipo, diseño, material, industria de uso final y geografía. Por tipo, el mercado está segmentado en intercambiadores de calor de placa tubular fija, intercambiadores de calor de tubo en U, intercambiadores de calor de cabezal flotante, rehervidores de caldera y otros tipos. Por diseño, el mercado está segmentado en intercambiadores de calor de paso único, intercambiadores de calor de múltiples pasos y otros diseños. Por material, el mercado está segmentado en acero al carbono, acero inoxidable, aleaciones de níquel, titanio y otros materiales. Por industria de uso final, el mercado está segmentado en petróleo y gas, químico y petroquímico, generación de energía, alimentos y bebidas, farmacéuticos, HVAC y refrigeración, pulpa y papel, marino, metales y minería, y otras industrias. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de intercambiadores de calor de carcasa y tubos en 29 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Intercambiadores de Calor de Placa Tubular Fija |
| Intercambiadores de Calor de Tubo en U |
| Intercambiadores de Calor de Cabezal Flotante |
| Rehervidores de Caldera |
| Otros Tipos |
| Intercambiadores de Calor de Paso Único |
| Intercambiadores de Calor de Múltiples Pasos |
| Otros Diseños |
| Acero al Carbono |
| Acero Inoxidable |
| Aleaciones de Níquel |
| Titanio |
| Otros Materiales |
| Petróleo y Gas |
| Químico y Petroquímico |
| Generación de Energía |
| Alimentos y Bebidas |
| Farmacéuticos |
| HVAC y Refrigeración |
| Pulpa y Papel |
| Marino |
| Metales y Minería |
| Otras Industrias |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Países Bajos | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Malasia | |
| Tailandia | |
| Filipinas | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y frica | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Kenia | |
| Egipto | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo | Intercambiadores de Calor de Placa Tubular Fija | |
| Intercambiadores de Calor de Tubo en U | ||
| Intercambiadores de Calor de Cabezal Flotante | ||
| Rehervidores de Caldera | ||
| Otros Tipos | ||
| Por Diseño | Intercambiadores de Calor de Paso Único | |
| Intercambiadores de Calor de Múltiples Pasos | ||
| Otros Diseños | ||
| Por Material | Acero al Carbono | |
| Acero Inoxidable | ||
| Aleaciones de Níquel | ||
| Titanio | ||
| Otros Materiales | ||
| Por Industria de Uso Final | Petróleo y Gas | |
| Químico y Petroquímico | ||
| Generación de Energía | ||
| Alimentos y Bebidas | ||
| Farmacéuticos | ||
| HVAC y Refrigeración | ||
| Pulpa y Papel | ||
| Marino | ||
| Metales y Minería | ||
| Otras Industrias | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Países Bajos | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Malasia | ||
| Tailandia | ||
| Filipinas | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y frica | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Kenia | ||
| Egipto | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor esperado del mercado global de intercambiadores de calor de carcasa y tubos para 2032?
Se prevé que el mercado global de intercambiadores de calor de carcasa y tubos alcance los 9,67 mil millones de USD para 2032, desde los 6,78 mil millones de USD en 2026, a una CAGR del 6,16%. El mercado de intercambiadores de calor de carcasa y tubos está respaldado por la recuperación de calor residual, la inversión en procesos y las necesidades de servicios de mantenimiento en sitios industriales.
¿Qué tipo de intercambiador de calor de carcasa y tubos está creciendo más rápido?
Se prevé que los Intercambiadores de Calor de Cabezal Flotante crezcan a una CAGR del 6,5% hasta 2032 porque sus haces pueden extraerse para su limpieza en aplicaciones exigentes. Esta característica es relevante donde las cargas más pesadas aumentan el riesgo de incrustaciones, y puede reducir la interrupción asociada con la limpieza mecánica del lado de los tubos.
¿Qué diseño tiene la mayor participación en la demanda de intercambiadores de calor de carcasa y tubos?
Los Intercambiadores de Calor de Múltiples Pasos representaron el 53,2% de la demanda por diseño en 2026 y se prevé que crezcan a una CAGR del 6,6% hasta 2032. Pueden proporcionar aproximaciones de temperatura más cercanas dentro de una huella de planta limitada, lo que respalda su uso donde los operadores buscan mayor capacidad térmica en el espacio existente.
¿Por qué son importantes las aleaciones de níquel para los proyectos de intercambiadores de calor?
Se proyecta que las Aleaciones de Níquel crezcan a una CAGR del 7,2% hasta 2032 porque las aplicaciones de hidrógeno, GNL y captura de carbono pueden requerir mayor resistencia a la corrosión y a la temperatura. Su uso se expande donde el acero al carbono no puede cumplir los requisitos de servicio, aunque la exposición a los cambios en los precios de los materiales puede complicar los contratos de equipos a precio fijo.
¿Qué sector de uso final lidera la demanda de intercambiadores de calor de carcasa y tubos?
El sector Químico y Petroquímico representó el 23,7% de la demanda en 2026 y se prevé que crezca a una CAGR del 6,9% hasta 2032. Las plantas utilizan intercambiadores en aplicaciones de calentamiento, enfriamiento, condensación y recuperación de energía, mientras que los proyectos de expansión plurianuales también pueden respaldar pedidos de mantenimiento y reposición posteriores.
¿Qué región lidera la demanda de intercambiadores de calor de carcasa y tubos?
Asia-Pacífico representó el 34,9% de la demanda en 2026 y se prevé que se expanda a una CAGR del 6,8% hasta 2032. La inversión en refinerías, productos químicos, energía e industria respalda la demanda regional de equipos, mientras que los proyectos en India y Vietnam demuestran la continua actividad de capacidad de proceso de la región.