
シェル・アンド・チューブ熱交換器市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 7.17 十億米ドル |
| 市場規模 (2032) | 9.67 十億米ドル |
| 成長率 (2027 - 2032) | 6.16 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシェル・アンド・チューブ熱交換器市場分析
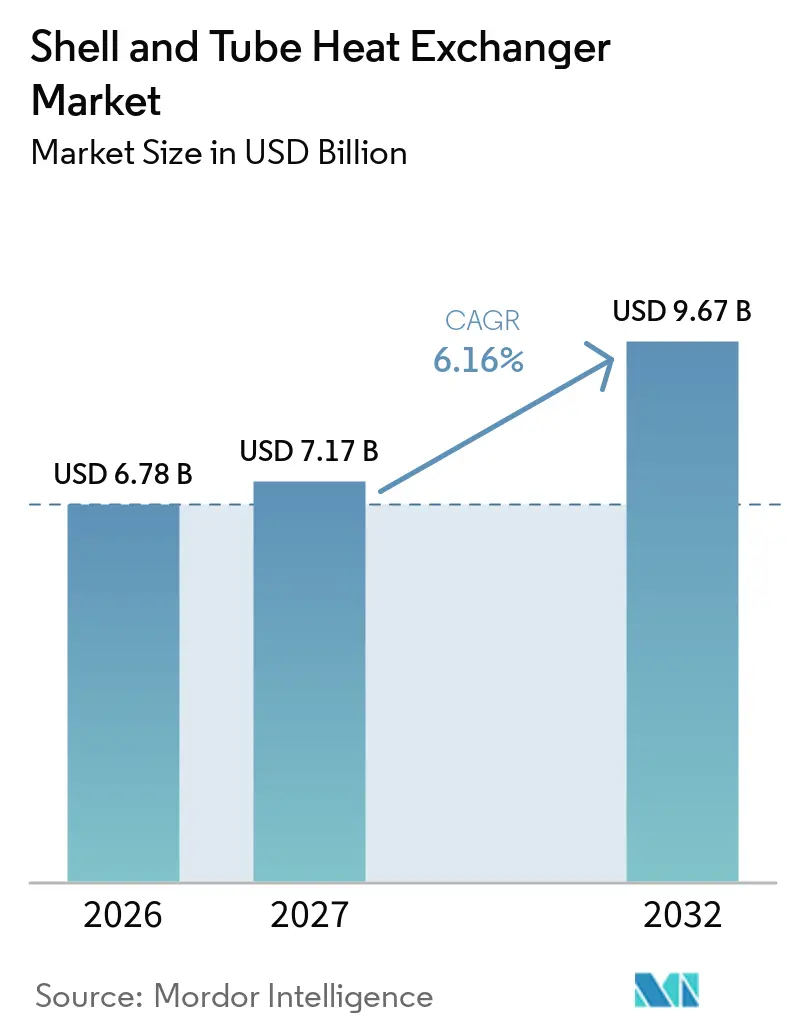
シェル・アンド・チューブ熱交換器市場規模は、2026年の6.78 ビリオン 米ドルから2027年には7.17 ビリオン 米ドルに拡大し、2032年までに9.67 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 6.16%で成長します。シェル・アンド・チューブ熱交換器市場は、高圧・高温プロセス用途における確立された役割から恩恵を受けています。米国機械学会(ASME)関連の認証要件は、製油所および石油化学操業における使用を引き続き支援しています。シェル・アンド・チューブ熱交換器市場はまた、産業用エネルギー効率化プロジェクト、廃熱回収、およびデジタルメンテナンスプログラムからも恩恵を受けています。アジアおよび中東における新規プロセス設備の増設が機器受注を支援する一方、グリーンフィールド投資が鈍化した際には改修工事が需要を維持し、オペレーターは既存の産業施設および統合プロセスプラントにおける信頼性向上、省エネルギー、および段階的改善を優先します。サプライヤーはモニタリングおよびメンテナンスサポートによってサービス提供範囲を拡大しており、これにより継続的な収益を増加させ、顧客によるサプライヤー変更を困難にし、オペレーターが洗浄・検査・交換作業を計画する際により多くの情報を提供することができます。
主要レポートのポイント
- タイプ別では、固定管板式熱交換器が2026年のシェル・アンド・チューブ熱交換器市場シェアの34.6%を占め、フローティングヘッド式熱交換器は2032年にかけてCAGR 6.5%で拡大すると予測されています。
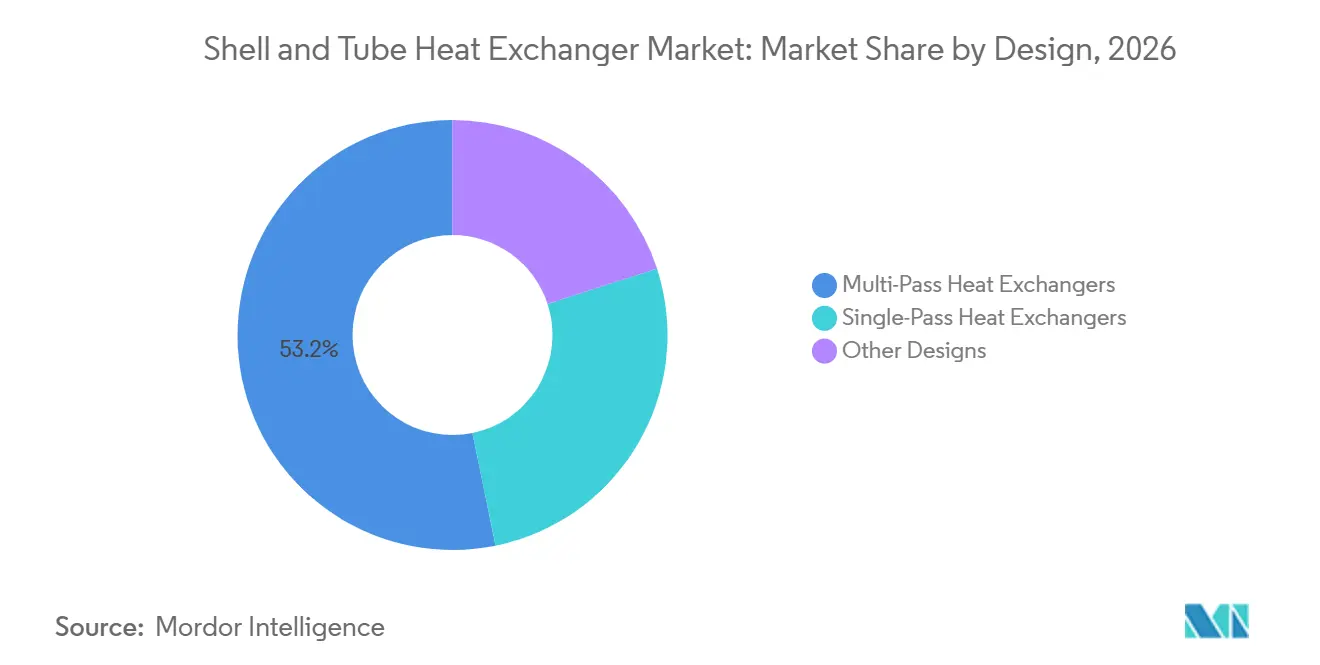
- 設計別では、マルチパス式熱交換器が2026年のシェル・アンド・チューブ熱交換器市場シェアの53.2%を占め、2032年にかけてCAGR 6.6%で成長すると予測されています。
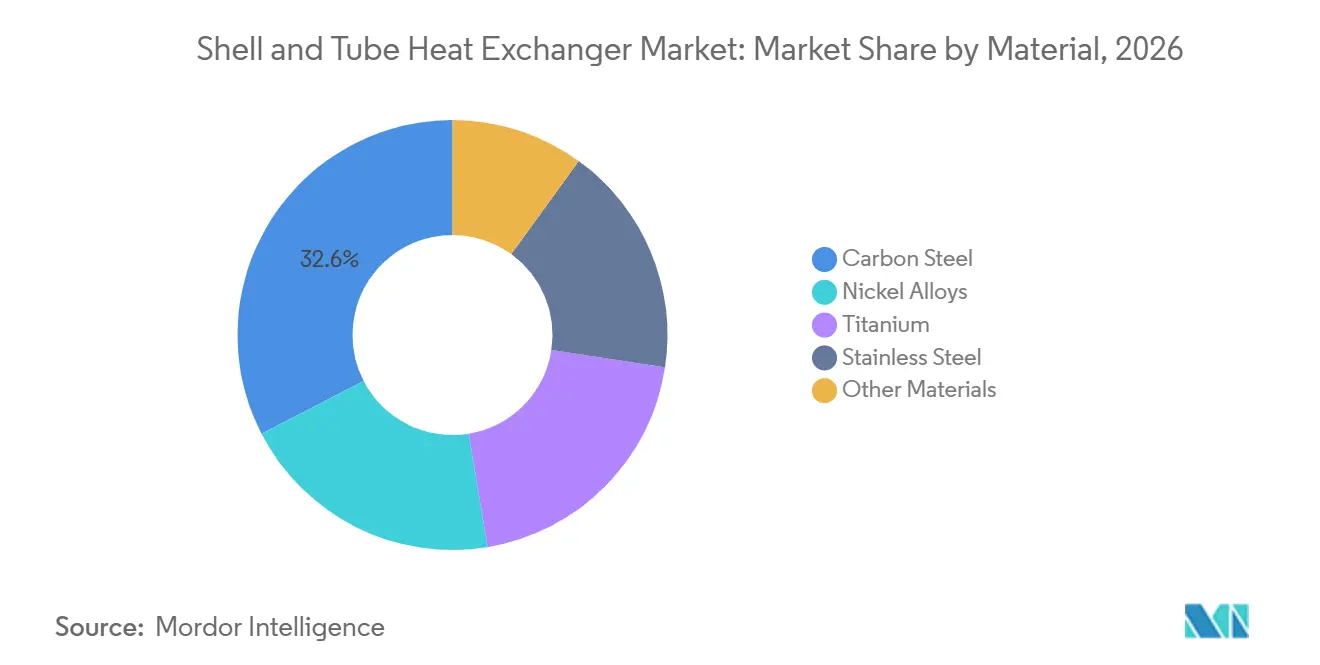
- 材料別では、炭素鋼が2026年の世界需要の32.6%を占め、ニッケル合金は2032年にかけてCAGR 7.2%で拡大すると予測されています。
- 最終用途産業別では、化学・石油化学が2026年の世界需要の23.7%を占め、2032年にかけてCAGR 6.9%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の世界需要の34.9%を占め、2032年にかけてCAGR 6.8%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業用エネルギー効率と廃熱回収 | +1.5% | 欧州、北米、東アジアを中心とした世界全体 | 中期(2〜4年) |
| 製油所および石油化学設備の能力拡張 | +1.8% | アジア太平洋、中東・アフリカへの及あり | 中期(2〜4年) |
| 化学プロセスの高度化と高圧用途 | +0.7% | 欧州および北米、韓国での早期採用あり | 長期(4年以上) |
| 産業の脱炭素化と廃熱回収改修 | +0.8% | 欧州および北米、日本での早期採用あり | 中期(2〜4年) |
| 水素、LNG、および炭素回収インフラ | +1.2% | 北米、中東、および一部のアジア太平洋LNGコリドー | 中期(2〜4年) |
| デジタルファウリング予測と予知保全 | +0.9% | 大規模製油所および石油化学クラスターに集中した世界全体 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
産業用エネルギー効率と廃熱回収
産業廃熱回収は、プロジェクトオーナーがエネルギー損失を操業コスト、排出量、燃料使用量、および操業サイト全体の関連機器のパフォーマンスと結びつけることができるため、新設プラントを超えてシェル・アンド・チューブ機器に置かれる価値を高めています。カリフォルニア・エネルギー委員会は、149℃以下の低温熱が米国で消費される100クアドリリオンBTUのうち25を占めると報告しました。同委員会は、関連する損失価値を年間2,000億米ドル以上と試算しており、産業サイトが回収できるエネルギーの規模を示しています。[1] 2025年に発表された水素ベースの直接還元鉄製造に関するプロセスシミュレーションでは、統合廃熱回収システムが同一生産システム内でエネルギー使用量とプラントの炭素強度を低減できることが示されました。[2] これらのプロジェクトは、過酷なプロセス条件下で稼働し、既存のプラントレイアウトに統合できる堅牢な機器を好みます。改修・改造プロジェクトはまた、大規模なグリーンフィールド投資サイクルへの依存度が低い業務をサプライヤーに提供する一方、顧客はプロセスライン全体を再設計することなく段階的なアップグレードを追求することができます。
製油所および石油化学設備の能力拡張
シェル・アンド・チューブ熱交換器市場は、大型プロセス機器パッケージを必要とし、多くの場合、長期にわたるエンジニアリングスケジュール、詳細な調達審査、および複数のプロセスユニットにわたる機器統合を伴う製油所および石油化学プロジェクトによって支えられています。バーラト・ペトロリアムのビナ製油所拡張プロジェクトは、統合エチレンクラッカーを含み、年間1,200万メトリックトン(MMTPA)の処理量を目標としており、2025年5月にエンジニアリング・調達・建設(EPC)入札に達しました。ビン・ソン・リファイニングは、22の新規および改良済みライセンスプロセスユニットをカバーするズンクアット製油所拡張のEPC契約を締結しました。施工は2029年2月まで予定されています。[3] これらのプロジェクトは、蒸留、水素化分解、および改質用途にわたる熱交換器を必要とし、信頼性と材料選定がプラント全体の稼働率に影響を与える可能性があります。複数年にわたるスケジュールは、認定ファブリケーターの受注視認性を向上させ、特に施設が段階的に新ユニットを試運転する場合、起動後の継続的なメンテナンス需要を支援します。
水素、液化天然ガス(LNG)、および炭素回収インフラ
水素、液化天然ガス(LNG)、および炭素回収プロジェクトは、特にプロセス安全性、耐食性、および連続操業が重要な場合に、より高グレードの材料と詳細に文書化された機器性能を必要とすることが多い新たな用途を生み出しています。チャート・インダストリーズは2025年10月、テキサス州のポート・アーサー液化天然ガス(LNG)フェーズ2向けに空冷式熱交換器、ブレージドアルミニウム熱交換器、およびコールドボックスを供給するために選定されました。[4] トランターは2025年11月、ネット・ゼロ・ティーズサイド・パワープロジェクト向けに40台の大型熱交換器を供給するために選定されました。このプロジェクトは年間最大200万トンの二酸化炭素を回収するよう設計されています。水素および炭素回収の業務には特殊合金と厳格な認証が必要となる場合があり、確立された技術実績の価値を高めます。この要件は、実証済みの製造・検査・文書化能力を持つサプライヤーを優遇する一方、最も要求の厳しい用途への参入者を絞り込みます。
デジタルファウリング予測と予知保全
デジタルファウリングモニタリングは、初期の性能変化をより可視化し、保全チームが測定された操業条件と期待される熱性能を比較できるようにすることで、オペレーターが熱交換器の性能とメンテナンスニーズを評価する方法を変えています。2025年の製油所研究では、検出されなかった1台のファウリングしたシェル・アンド・チューブユニットが2ヶ月間で175トンの過剰二酸化炭素排出と12,000ユーロの損失をもたらしたことが判明しました。研究者らは、標準的な5分間隔のセンサーデータを使用して長短期記憶(LSTM)モデルと極端勾配ブスティングモデルを検証しました。検証R²値は0.98を超え、専用のファウリング計装を必要としませんでした。製油所の予熱トレインには多くの熱交換器が含まれることが多く、1台のユニットの劣化がトレイン全体に影響を与え、累積的なエネルギー損失を生み出す可能性があります。機器知識とモニタリングサポートを組み合わせたサービスプロバイダーは、より長期的な顧客関係を構築し、より大きなプロセス中断になる前にメンテナンスニーズを特定することができます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ファウリング、腐食、および計画外ダウンタイム | -0.8% | 原油精製およびアジア太平洋オフショア操業で最も高いエクスポージャーを持つ世界全体 | 短期(2年以内) |
| 高い設置コストと受注生産の複雑性 | -0.6% | 南米および中東・アフリカの新興経済国 | 中期(2〜4年) |
| ニッケル、チタン、および特殊合金の価格変動 | -0.5% | 水素、LNG、およびオフショアプロジェクトに集中した世界全体 | 中期(2〜4年) |
| 長い認定サイクルとEPCリードタイムの制約 | -0.4% | 原子力および グリーン水素プロジェクトで高いエクスポージャーを持つ世界全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ファウリング、腐食、および計画外ダウンタイム
ファウリングは、特に堆積物が時間の経過とともに有効な伝熱面を減少させる場合に、定期洗浄イベント間で徐々に伝熱性能を低下させるため、シェル・アンド・チューブ熱交換器市場における継続的な操業上の問題であり続けています。定期洗浄の時点に達する前に熱効率を低下させるため、オペレーターは即時の機械的故障なしに燃料使用量が増加する可能性があります。2025年の製油所研究では、見逃されたファウリングが燃料使用量、排出量、および操業コストを増加させる可能性があることが示されました。腐食による故障はチューブバンドルの交換と影響を受けたプロセストレインの停止を必要とする場合があり、故障のコストが計画的な検査のコストをはるかに上回る可能性があります。チューブラー熱交換器製造業者協会(TEMA)の機械規格およびISO 13706は重要な製造要件を定めていますが、使用中のファウリングを管理するものではありません。したがってオペレーターは、より高い初期材料コストと計画外ダウンタイムのリスクとのバランスを取る必要があり、モジュール式チューブバンドル設計は操業上の課題を部分的にしか軽減しません。
ニッケル、チタン、および特殊合金の価格変動
特殊合金の価格変動は、特に1件の受注がニッケル系材料とチタンの両方を必要とする場合、小規模ファブリケーターにとって固定価格プロジェクト業務を困難にする可能性があります。これは機器の価格設定が製造と納品の完了前に設定されることが多いためです。国際ニッケル研究グループは、330万5,000トンの生産量と353万7,000トンの消費量に基づき、2025年の世界ニッケル余剰を198,000トンと予測していました。ニッケル価格は年間を通じて依然として変動が大きく、ヘッドラインの需給バランスが緩やかに見えた場合でも、合金集約型機器のコストベースに影響を与えました。チタンの供給状況も2025年半ばまで需要低迷に直面し、両材料を使用するバイヤーに不確実性を加えました。受注生産機器、長い認定ステップ、およびEPCリードタイムの制約により、サプライヤーがプロジェクトオーナーにコストを転嫁できる速度さらに制限されます。これにより、小規模プロジェクトの意思決定が遅れ、購買力が限られているか材料エクスポージャーを管理する能力が限られているサプライヤーのマージンが縮小する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
重質原油処理に伴うフローティングヘッド需要の増加固定管板式熱交換器は2026年の世界需要の34.6%を占めました。その単純な構造と低コストは、クリーンサービスの化学および発電用途での使用を支援します。シェル・アンド・チューブ熱交換器市場において、このタイプは定期洗浄ニーズが限られている場合の実用的な選択肢であり続けています。Uチューブ式熱交換器は、高い熱サイクルと大きな温度差を伴う用途に対応します。そのチューブバンドルは、同等の機械的ストレスなしに膨張に対応することができます。
フローティングヘッド式熱交換器は2032年にかけてCAGR 6.5%で成長すると予測されています。シェル・アンド・チューブ熱交換器市場において、その取り外し可能なバンドルは、より重い堆積物が見られるサービスにおける洗浄ニーズに対応します。チューブ表面への堆積物を増加させる重質原料の場合に重要な、洗浄のためのバンドル引き出しを可能にします。ケトルリボイラーは塔底用途において特化した役割を維持しています。2025年に発表された研究では、三重周期最小曲面コアが900℃、25MPaにおいて体積出力密度の10倍の増加を達成し、従来の設計に対する潜在的な長期的課題を示しました。
設計別:
マルチパス効率の定着が持続的なリードを生み出すマルチパス式熱交換器は2026年のシェル・アンド・チューブ熱交換器市場規模の53.2%を占めました。また、2032年にかけてCAGR 6.6%で設計レベルの成長をリードしています。シェル・アンド・チューブ熱交換器市場において、この組み合わせはオペレーターが既存および拡大中の用途の両方でこの設計を評価していることを示しています。この配置は、チューブ側流体を1つのシェル内で複数のパスに通します。これにより、限られたフットプリント内でより近い温度アプローチを実現できます。
シングルパス式熱交換器は、圧力降下の制限が厳しい場合や1パスで十分な温度変化が得られる場合に適しています。コンデンサーおよび一部のリボイラー用途に使用されます。そのより単純な流路は、マルチパス配置が十分な価値を付加しない要件を満たすことができます。2025年に発表された研究では、プロセス強化のための管型熱交換器リアクターの最適化が検討されました。マルチパスジオメトリーは管板接合部でより複雑な検査を必要とする場合があり、TEMA認定サプライヤーの地位を支援します。
材料別:
ニッケル合金が両端で成長プレミアムを獲得炭素鋼は2026年のシェル・アンド・チューブ熱交換器市場規模の32.6%を占めました。その広範な入手可能性と低コストは、多くの石油化学および発電ストリームでの使用に適しています。シェル・アンド・チューブ熱交換器市場おいて、その地位は管理可能な腐食エクスポージャーを持つ用途の継続的な重要性を反映しています。ステンレス鋼は、衛生プロセスおよび中程度の耐食性が必要な場合に使用されます。食品・飲料および医薬品用途では、これらの材料特性が必要とされることが多いです。
ニッケル合金は2032年にかけてCAGR 7.2%に拡大すると予測されています。シェル・アンド・チューブ熱交換器市場において、この成長は材料故障が深刻な操業上の影響をもたらすサービス条件からの需要を反映しています。水素、LNG、および炭素回収業務は、温度が高い場合や腐食リスクが深刻な場合の需要を支援します。チタンは、オフショア海水冷却、塩素製造、および特定の医薬品用途において引き続き重要です。したがってシェル・アンド・チューブ熱交換器産業は、新エネルギープロジェクトが炭素鋼を超える性能を必要とするにつれて、より広い材料ミックスに直面しています。
最終用途産業別:
化学がリード、エネルギー転換が基盤を拡大化学・石油化学は2026年のシェル・アンド・チューブ熱交換器市場規模の23.7%を占めました。また、2032年にかけてCAGR 6.9%で最高の最終用途CAGRを記録すると予測されています。シェル・アンド・チューブ熱交換器市場において、このリーディングポジションは機器需要を設備増強と継続的なプロセス信頼性ニーズの両方に結びつけています。製油所プロセストレインおよび化学プラントは、加熱、冷却、凝縮、およびエネルギー回収に熱交換器を使用します。ビナおよびズンクアットでのプロジェクト活動は、新設および拡張施設におけるプロセス機器の継続的な需要を示しています。
石油・ガスは、製油所、オフショア、およびパイプラインサービスにわたる主要な用途であり続けています。発電は、蒸気コンデンサー、給水加熱器、および廃熱回収システムに機器を使用します。これらの用途はまた、オペレーターが設置機器をその耐用年数を通じてメンテナンスするにつれてアフターマーケット業務を生み出します。食品・飲料および医薬品は、衛生および耐食要件を満たす材料を必要とします。暖房・換気・空調(HVAC)および冷凍需要も、洗浄可能な機器を必要とする大型産業用ヒートポンプおよび汚染水用途から恩恵を受ける可能性があります。
地域分析
アジア太平洋地域シェル・アンド・チューブ熱交換器市場
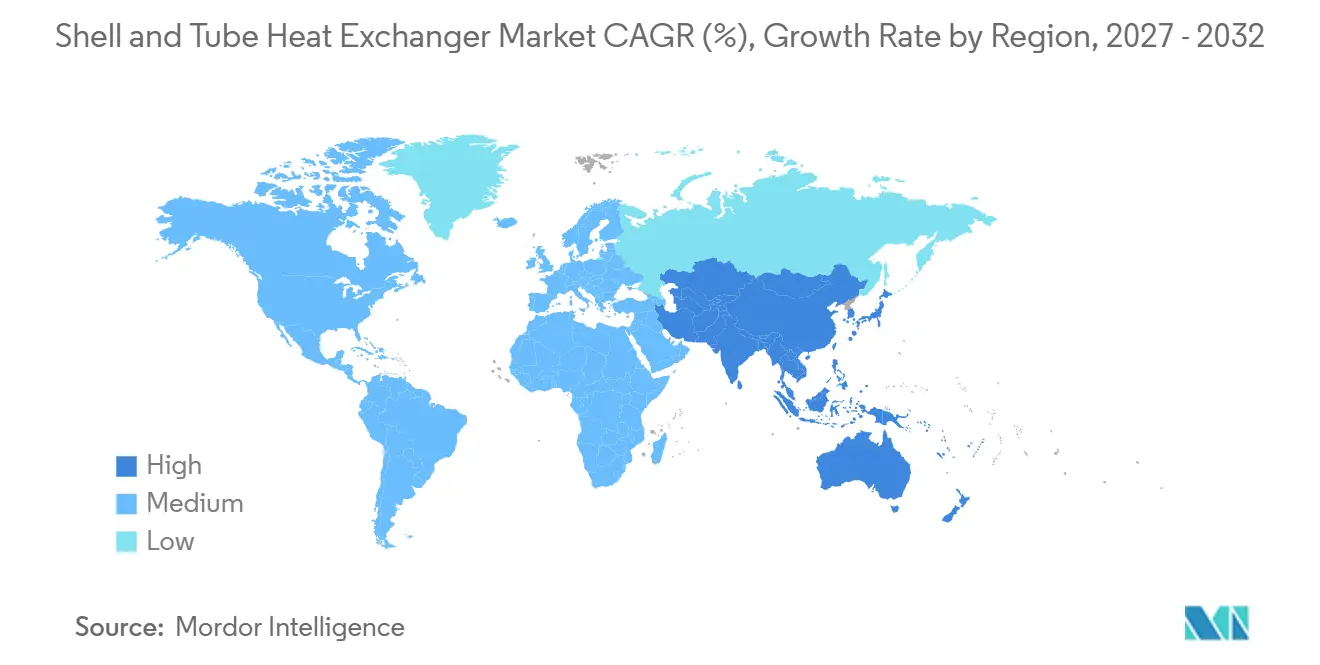
アジア太平洋地域は2026年の世界需要の34.9%を占め、同地域は2032年にかけて6.8%のCAGRを記録すると予測されている。中国、インド、インドネシアは、精製、化学、電力、および産業投資により引き続き重要な位を占めており、シェル・アンド・チューブ熱交換器市場に対して、地域活動の単一の発生源ではなく複数の需要拠点をもたらしている。インドにおけるビナ製油所の計画的拡張は、同地域における継続的なプロセス能力開発を反映している。ベトナムにおけるズンクアット製油所の拡張は、複数年にわたる設備需要パイプラインをさらに支えている。
北米および欧州シェル・アンド・チューブ熱交換器市場
北米は認証済みの高仕様設備に対する需要を支えており、サプライヤーは確立された技術的・文書的要件を満たす必要がある。チャート・インダストリーズのポート・アーサーLNGフェーズ2受注は、主要LNG設備パッケージへの継続的な投資を示している。欧州はエネルギー効率および炭素回収プロジェクトにとって引き続き重要な拠点である。ネット・ゼロ・ティーズサイドにおけるトランターの採用は、燃焼後炭素回収用途における大型設備への需要を示している。これらの地域にはまた、経験豊富なサプライヤーを優遇し、新規参入者の認定期間を延長する可能性のある、確立された品質・認証要件が存在する。
中東・アフリカおよび南米シェル・アンド・チューブ熱交換器市場
南米および中東・アフリカは規模の小さい地域市場であるが、大規模なプロジェクト受注を生み出す可能性がある。プロセス産業、LNG、精製、水、および電力プロジェクトは、集中的な投資サイクルにおいて需要を創出しており、プロジェクトのタイミングは年間支出パターンよりも重要であることが多い。シェル・アンド・チューブ熱交換器市場は、現地の生産能力が限られており、国際的な製造業者が必要な技術仕様を満たすことができる場所に機会がある。競争上の成功は、材料の専門知識、リードタイム、および設置後の顧客サポート能力に依存する。地域の製造業者は、現地サービス、納期の速さ、および運転条件に関する知識が購買に影響を与える場合において引き続き重要である。
競合環境
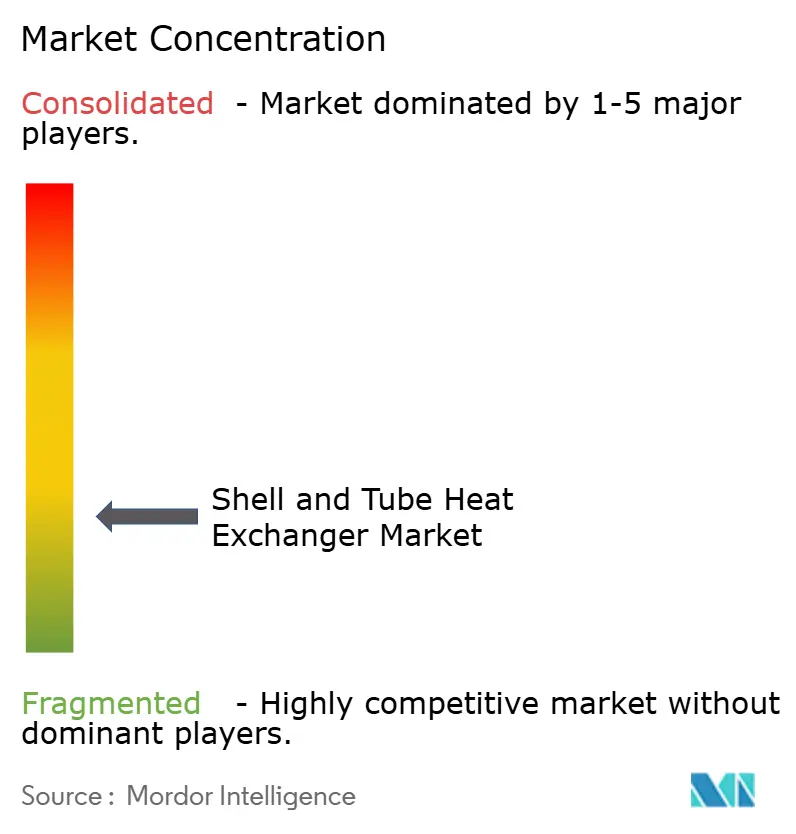
シェル・アンド・チューブ熱交換器市場は断片化されています。競争は多くの場合、納期、材料知識、認証、応用エンジニアリング、およびより広いプロジェクトを遅らせることなく顧客の操業条件に設計を適応させる能力を中心に展開されます。大手サプライヤーは、詳細な品質システム、国際的な実績、および複雑な受注生産業務を管理する能力を必要とするプロジェクトで優位性を持っています。
Alfa Lavalは2026年5月、産業用ヒートポンプ、エネルギー貯蔵、炭素回収、および重工業用途向けにTS45セミ溶接プレート熱交換器を発売しました。この発売は、特にスペース使用、エネルギー効率、または新しいプロセス構成が好ましい機器選択を変える場合に、プレート技術が従来シェル・アンド・チューブ機器によって提供されていた一部の用途で競合していることを示しています。L&Tヘビーエンジニアリングは2025年11月、原子力発電所向けの熱移動ソリューションを開発するためにホルテック・インターナショナルのアジア部門と協定を締結しました。これらの動きは、サプライヤーがエネルギー転換および原子力用途でのポジションを求めていることを示しています。認定障壁は、特に原子力または水素規格が適用される場合に、プレミアム用途への参入を遅らせる可能性があります。
米国エネルギー省は2025年に、トポロジー最適化熱交換器コアが従来の設計と比較して伝熱面積で115%の改善、重量出力密度で27.6%の増加を達成したと報告しました。この研究は、産業顧客が依然として実証済みの製造、予測可能メンテナンス、および確立されたプロジェクト仕様への準拠を必要としているため、確立された設計の即時代替ではなく、より長期的な技術的課題を示しています。改修エンジニアリング、特殊合金製造、およびデジタルモニタリングを組み合わせたサプライヤーは、シェル・アンド・チューブ熱交換器市場においてより広いサービスポジションを持っています。純粋な機器サプライヤーは、顧客が性能保証とメンテナンスサポートを求める場合により大きな圧力に直面する可能性があります。
シェル・アンド・チューブ熱交換器産業リーダー
-
Alfa Laval AB
-
Xylem Inc.
-
Mersen
-
Kelvion Holding GmbH
-
GEA Group Aktiengesellschaft
- 注:主要企業の掲載順は順位を示すものではありません。
シェル・アンド・チューブ熱交換器市場 このレポートでカバーされる企業
- Alfa Laval AB
- API Heat Transfer, Inc.
- BORSIG GmbH
- Doosan Corporation
- E.J. Bowman (Birmingham) Limited
- Enerquip, LLC
- FUNKE Wärmeaustauscher Apparatebau GmbH
- GEA Group Aktiengesellschaft
- Hisaka Works, Ltd.
- HRS Heat Exchangers Ltd.
- Hughes Anderson Heat Exchangers, Inc.
- IHI Corporation
- Kelvion Holding GmbH
- Koch Heat Transfer Company, LP
- Larsen & Toubro Limited
- Mersen
- Southern Heat Exchanger Corporation
- SPX FLOW, Inc.
- Thermax Limited
- Xylem Inc.
最近の産業開発事情 シェル・アンド・チューブ熱交換器市場
- 2026年5月:Alfa Lavalは、産業用ヒートポンプ、エネルギー貯蔵、炭素回収など、従来シェル・アンド・チューブ技術が担ってきた用途を対象に、最大のセミ溶接プレート熱交換器であるTS45を発売しました。製品は2026年第2四半期に発売されました。
- 2025年11月:トランターは、英国で世界初の商業規模ガス焚きCCS発電所となる予定のネット・ゼロ・ティーズサイド・パワープロジェクトの熱交換器供給契約を受注しました。その範囲は、年間最大200万トンのCO₂を回収するよう設計された燃焼後炭素回収プロセス向けの40台の大型熱交換器をカバーしています。
- 2025年11月:L&Tヘビーエンジニアリングは、L&Tの製造能力とホルテックのSMR-300設計の専門知識および既存の米国エネルギー省810認可を組み合わせて原子力発電所向けの熱移動ソリューションを開発するため、ホルテック・インターナショナルのアジア部門と覚書(MoU)を締結しました。
- 2025年10月:L&Tヘビーエンジニアリングは、グジャラート州ダヘジのPTA7ロジェクト(年間処理量300万メトリックトン)向けの4ユニット熱交換器パッケージ、ブラジルの交換市場向け熱交換器、およびサウジアラビアのHOFCCリアクターおよびリジェネレーター改修契約を含む、1,000〜2,500クローレのINR相当の重要な受注を獲得しました。
世界のシェル・アンド・チューブ熱交換器市場レポートの調査範囲
シェル・アンド・チューブ熱交換器は、円筒形圧力容器(シェル)内に収められた平行チューブのバンドルを使用して2つの流体間で熱を移動させる間接接触装置です。一方の流体はチューブの内側を流れ、もう一方の流体はシェル内のチューブの外側を流れ、流体を混合させることなくチューブ壁を通じて熱エネルギーを移動させます。
世界のシェル・アンド・チューブ熱交換器市場は、タイプ、設計、材料、最終用途産業、および地域によって区分されています。タイプ別では、市場は固定管板式熱交換器、Uチューブ式熱交換器、フローティングヘッド式熱交換器、ケトルリボイラー、およびその他のタイプに区分されています。設計別では、市場はシングルパス式熱交換器、マルチパス式熱交換器、およびその他の設計に区分されています。材料別では、市場は炭素鋼、ステンレス鋼、ニッケル合金、チタン、およびその他の材料に区分されています。最終用途産業別では、市場は石油・ガス、化学・石油化学、発電、食品・飲料、医薬品、HVACおよび冷凍、パルプ・紙、海洋、金属・鉱業、およびその他の産業に区分されています。レポートはまた、主要地域の29カ国にわたる世界のシェル・アンド・チューブ熱交換器市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 固定管板式熱交換器 |
| Uチューブ式熱交換器 |
| フローティングヘッド式熱交換器 |
| ケトルリボイラー |
| その他のタイプ |
| シングルパス式熱交換器 |
| マルチパス式熱交換器 |
| その他の設計 |
| 炭素鋼 |
| ステンレス鋼 |
| ニッケル合金 |
| チタン |
| その他の材料 |
| 石油・ガス |
| 化学・石油化学 |
| 発電 |
| 食品・飲料 |
| 医薬品 |
| HVACおよび冷凍 |
| パルプ・紙 |
| 海洋 |
| 金属・鉱業 |
| その他の産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| オランダ | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| マレーシア | |
| タイ | |
| フィリピン | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| ケニア | |
| エジプト | |
| ナイジェリア | |
| 中東・アフリカその他 |
| タイプ別 | 固定管板式熱交換器 | |
| Uチューブ式熱交換器 | ||
| フローティングヘッド式熱交換器 | ||
| ケトルリボイラー | ||
| その他のタイプ | ||
| 設計別 | シングルパス式熱交換器 | |
| マルチパス式熱交換器 | ||
| その他の設計 | ||
| 材料別 | 炭素鋼 | |
| ステンレス鋼 | ||
| ニッケル合金 | ||
| チタン | ||
| その他の材料 | ||
| 最終用途産業別 | 石油・ガス | |
| 化学・石油化学 | ||
| 発電 | ||
| 食品・飲料 | ||
| 医薬品 | ||
| HVACおよび冷凍 | ||
| パルプ・紙 | ||
| 海洋 | ||
| 金属・鉱業 | ||
| その他の産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| オランダ | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| マレーシア | ||
| タイ | ||
| フィリピン | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| ケニア | ||
| エジプト | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年までの世界のシェル・アンド・チューブ熱交換器市場の予測値は?
世界のシェル・アンド・チューブ熱交換器市場は、2026年の6.78 ビリオン 米ドルから2032年までに9.67 ビリオン 米ドルに達すると予測されており、CAGR 6.16%で成長します。シェル・アンド・チューブ熱交換器市場は、産業サイト全体における廃熱回収、プロセス投資、およびメンナンスサービスニーズによって支えられています。
最も急速に成長しているシェル・アンド・チューブ熱交換器のタイプは?
フローティングヘッド式熱交換器は、過酷な用途での洗浄のためにバンドルを取り外すことができるため、2032年にかけてCAGR 6.5%で成長すると予測されています。この特徴は、重質原料がファウリングリスクを高める場合に関連性があり、チューブ側機械洗浄に伴う中断を軽減することができます。
シェル・アンド・チューブ熱交換器需要の最大シェアを持つ設計は?
マルチパス式熱交換器は2026年の設計需要の53.2%を占め、2032年にかけてCAGR 6.6%で成長すると予測されています。制約されたプラントフットプリント内でより近い温度アプローチを実現できるため、オペレーターが既存スペースからより多くの熱負荷を求める場合の使用を支援します。
熱交換器プロジェクトにおいてニッケル合金が重要な理由は?
ニッケル合金は、水素、LNG、および炭素回収用途がより強力な耐食性と耐熱性を必要とする場合があるため、2032年にかけてCAGR 7.2%で成長すると予測されています。炭素鋼がサービス要件を満たせない場合に使用が拡大しますが、材料価格変動へのエクスポージャーは固定価格機器契約を複雑にする可能性があります。
シェル・アンド・チューブ熱交換器の需要をリードする最終用途セクターは?
化学・石油化学は2026年の需要の23.7%を占め、2032年にかけてCAGR 6.9%で成長すると予測されています。プラントは加熱、冷却、凝縮、およびエネルギー回収用途にわたって熱交換器を使用し、複数年にわたる拡張プロジェクトはフォローオンのメンテナンスおよび交換受注も支援する可能性があります。
シェル・アンド・チューブ熱交換器需要をリードする地域は?
アジア太平洋は2026年の需要の34.9%を占め、2032年にかけてCAGR 6.8%で拡大すると予測されています。精製、化学、電力、および産業投資が地域の機器需要を支援し、インドおよびベトナムでのプロジェクトは地域の継続的なプロセス設備活動を示しています。