
Tamanho e Participação do Mercado de Demanda por Semicondutores em Data Centers
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.02 Trilhões de dólares |
| Tamanho do Mercado (2032) | 1.49 Trilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.87 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Demanda por Semicondutores em Data Centers pela Mordor Intelligence
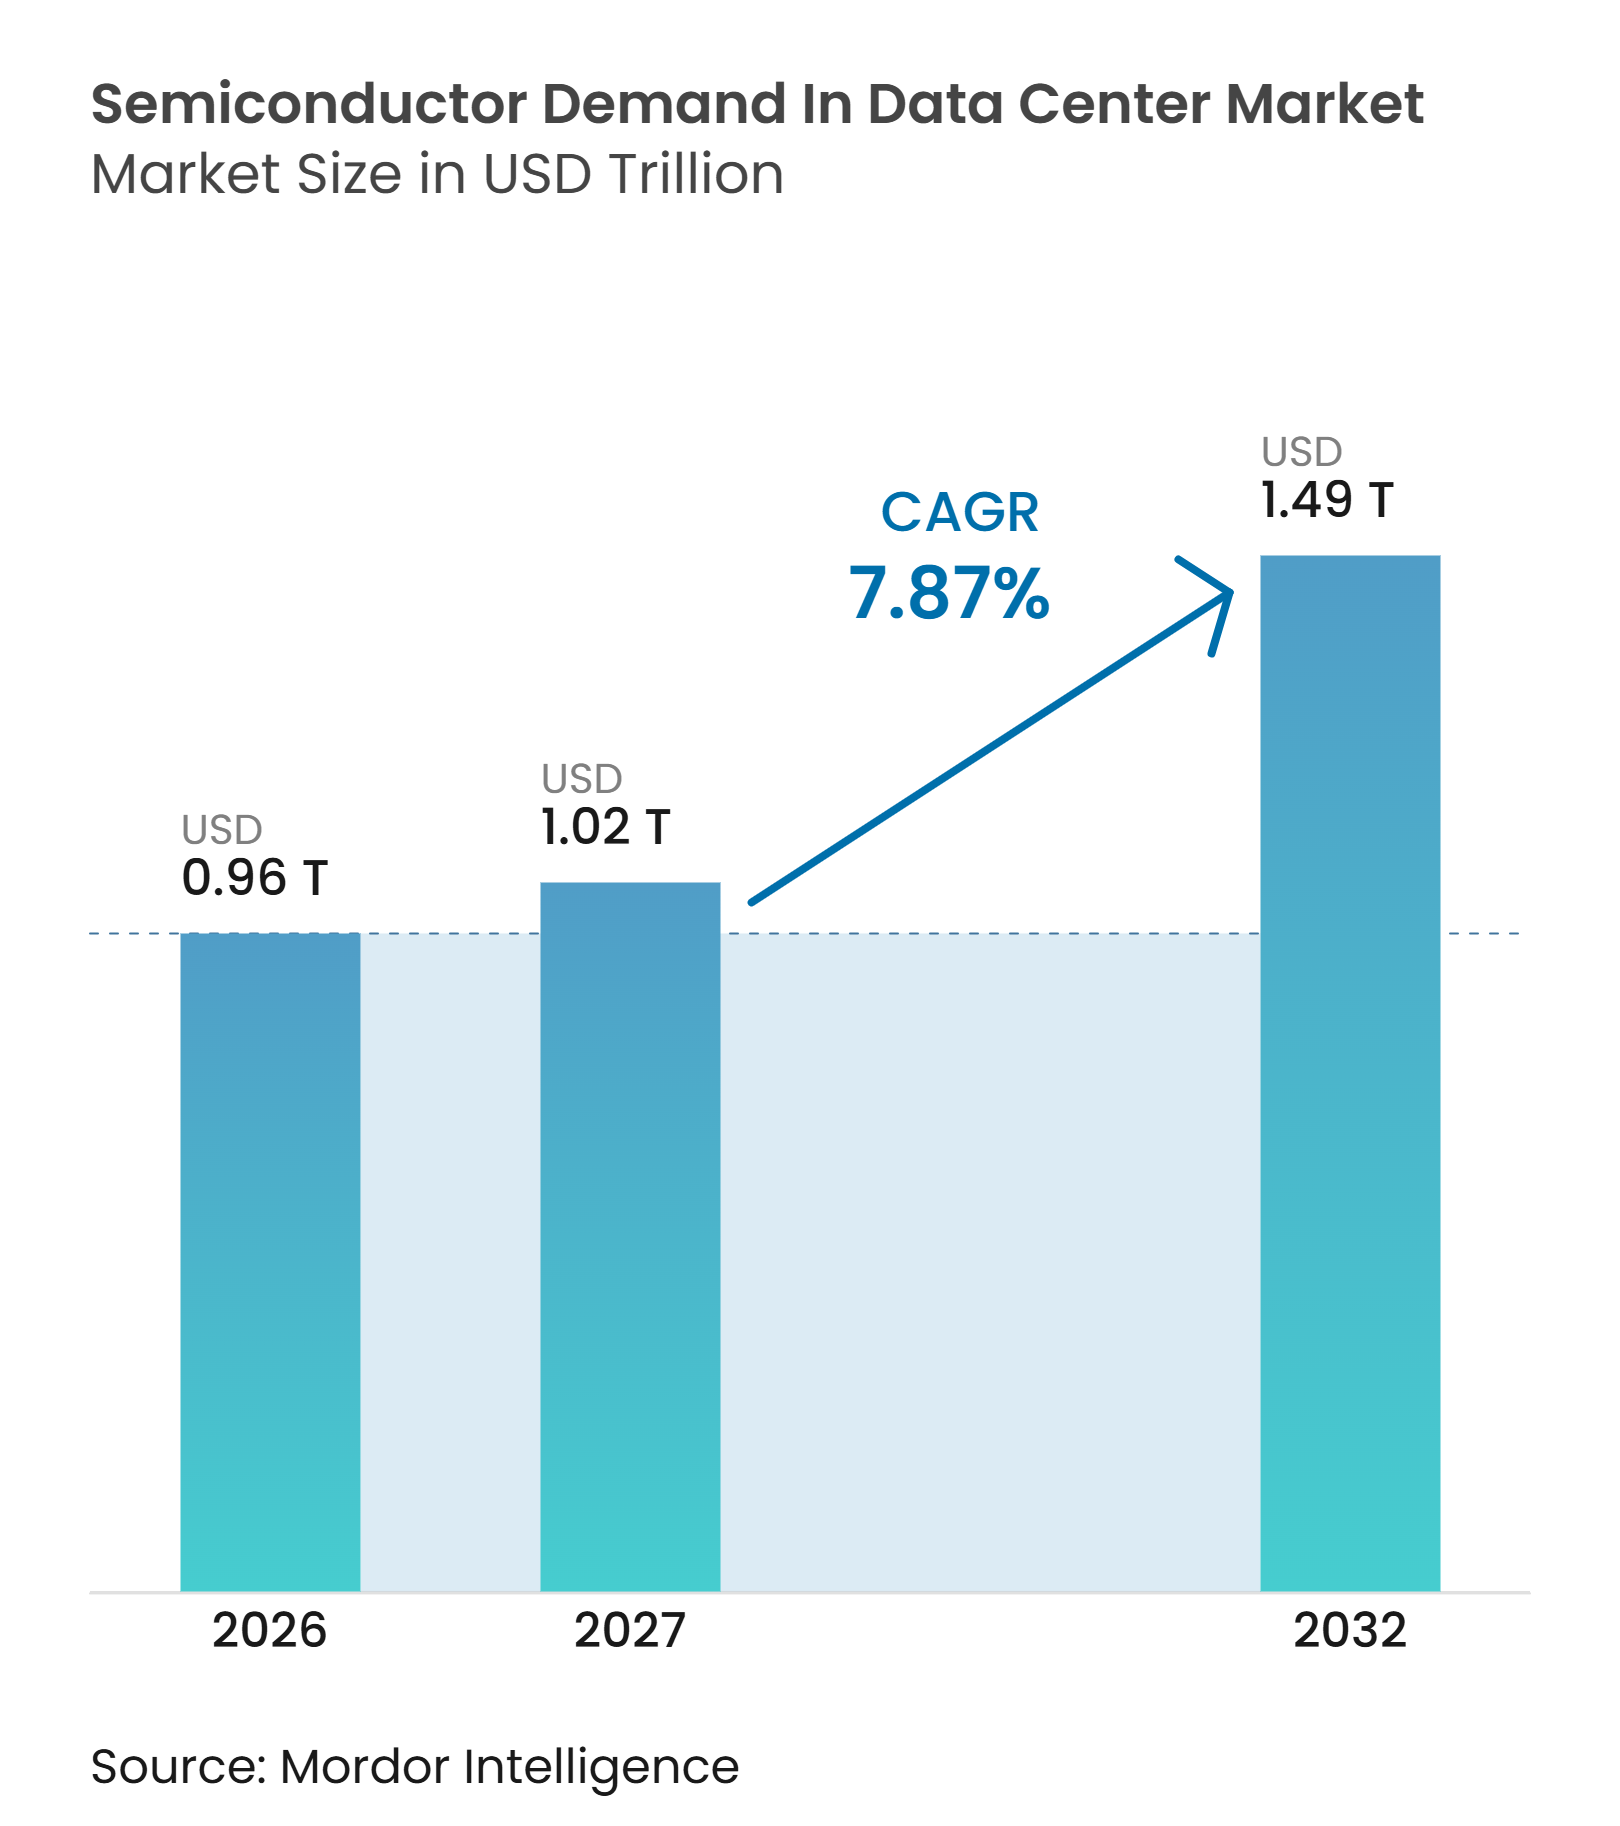
O tamanho do Mercado de Demanda por Semicondutores em Data Centers está projetado para expandir de 0,96 trilhões de USD em 2026 e 1,02 trilhões de USD em 2027 para 1,49 trilhões de USD até 2032, registrando um CAGR de 7,87% entre 2027 e 2032. O Mercado de Demanda por Semicondutores em Data Centers está sendo moldado pelo investimento sustentado em infraestrutura de computação de IA, o que está aumentando a demanda por processadores, memória, redes, gerenciamento de energia e dispositivos de sensoriamento, e não apenas por processadores gráficos. Os racks de IA também exigem mais hardware de conversão de energia, resfriamento e monitoramento à medida que as densidades de rack aumentam, o que amplia a demanda por semicondutores em todo o data center físico. Os grandes operadores de nuvem continuam sendo centrais para as aquisições, mas as implantações privadas de IA e as instalações de borda estão ampliando a base de clientes endereçável. A disponibilidade de fornecimento para embalagem avançada e memória de alta largura de banda continua a influenciar os cronogramas de aquisição, os preços e a seleção de fornecedores. O Mercado de Demanda por Semicondutores em Data Centers depende, portanto, tanto do investimento contínuo em infraestrutura quanto da capacidade dos compradores de traduzir a capacidade de IA em valor operacional mensurável.
Principais Conclusões do Relatório
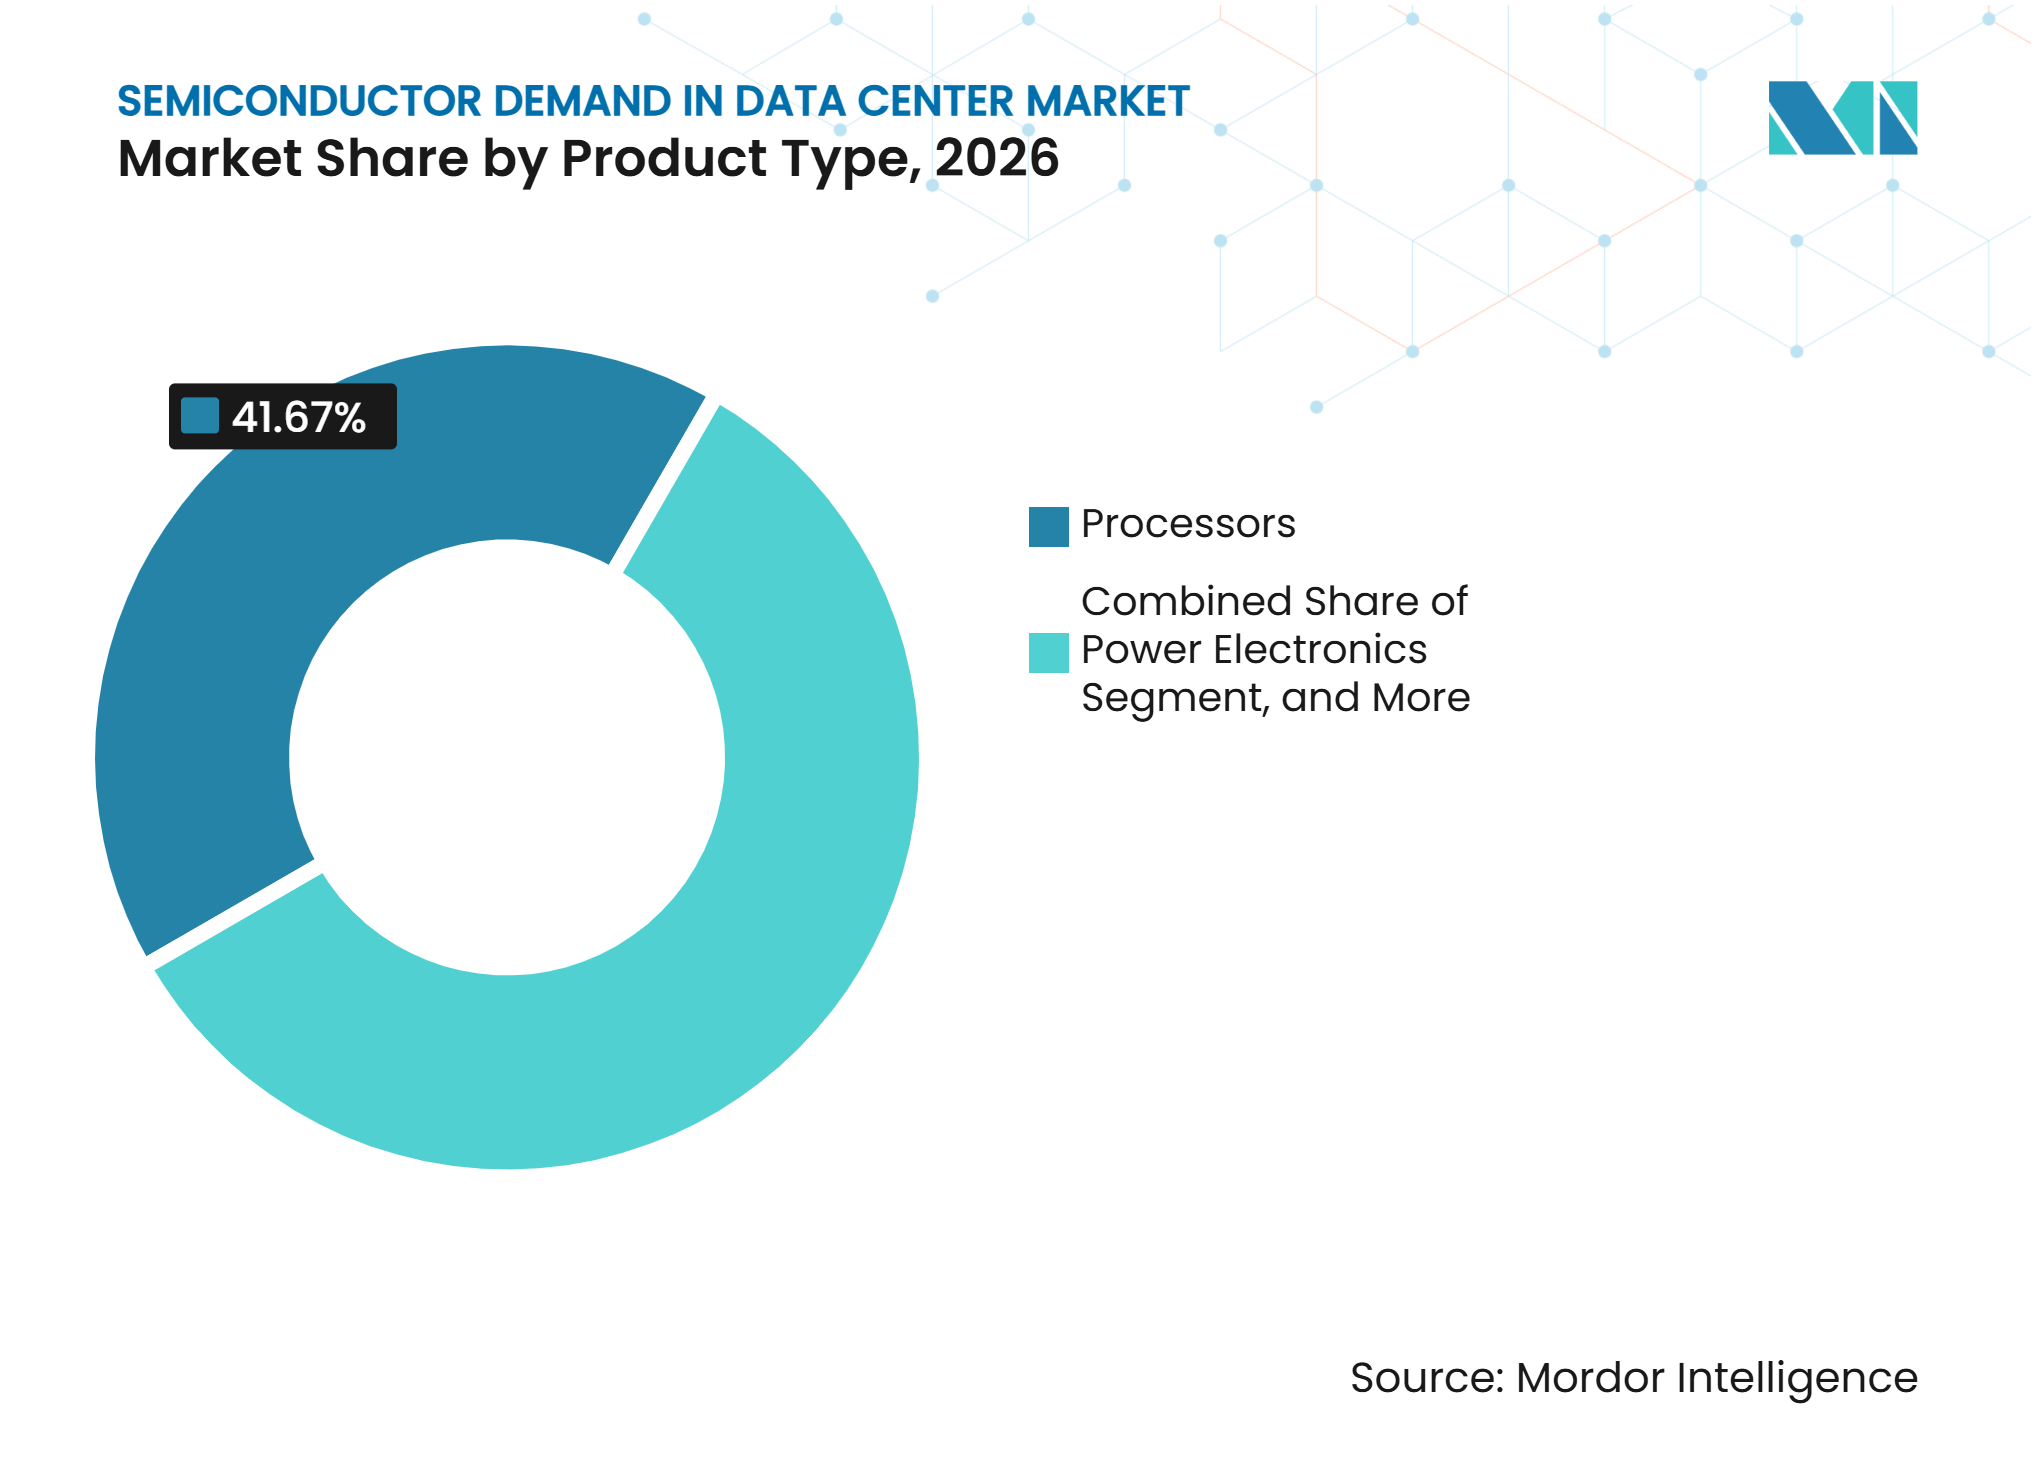
- Por tipo de produto, os processadores detinham 41,67% da participação do mercado de demanda por semicondutores em data centers em 2026, enquanto o tipo de memória está projetado para expandir a um CAGR de 8,52% até 2032.
- Por aplicação, os equipamentos de TI representaram 71,36% do tamanho do Mercado de Demanda por Semicondutores em Data Centers em 2026, enquanto os sistemas de energia para servidores e racks estão projetados para crescer a um CAGR de 8,36% até 2032.
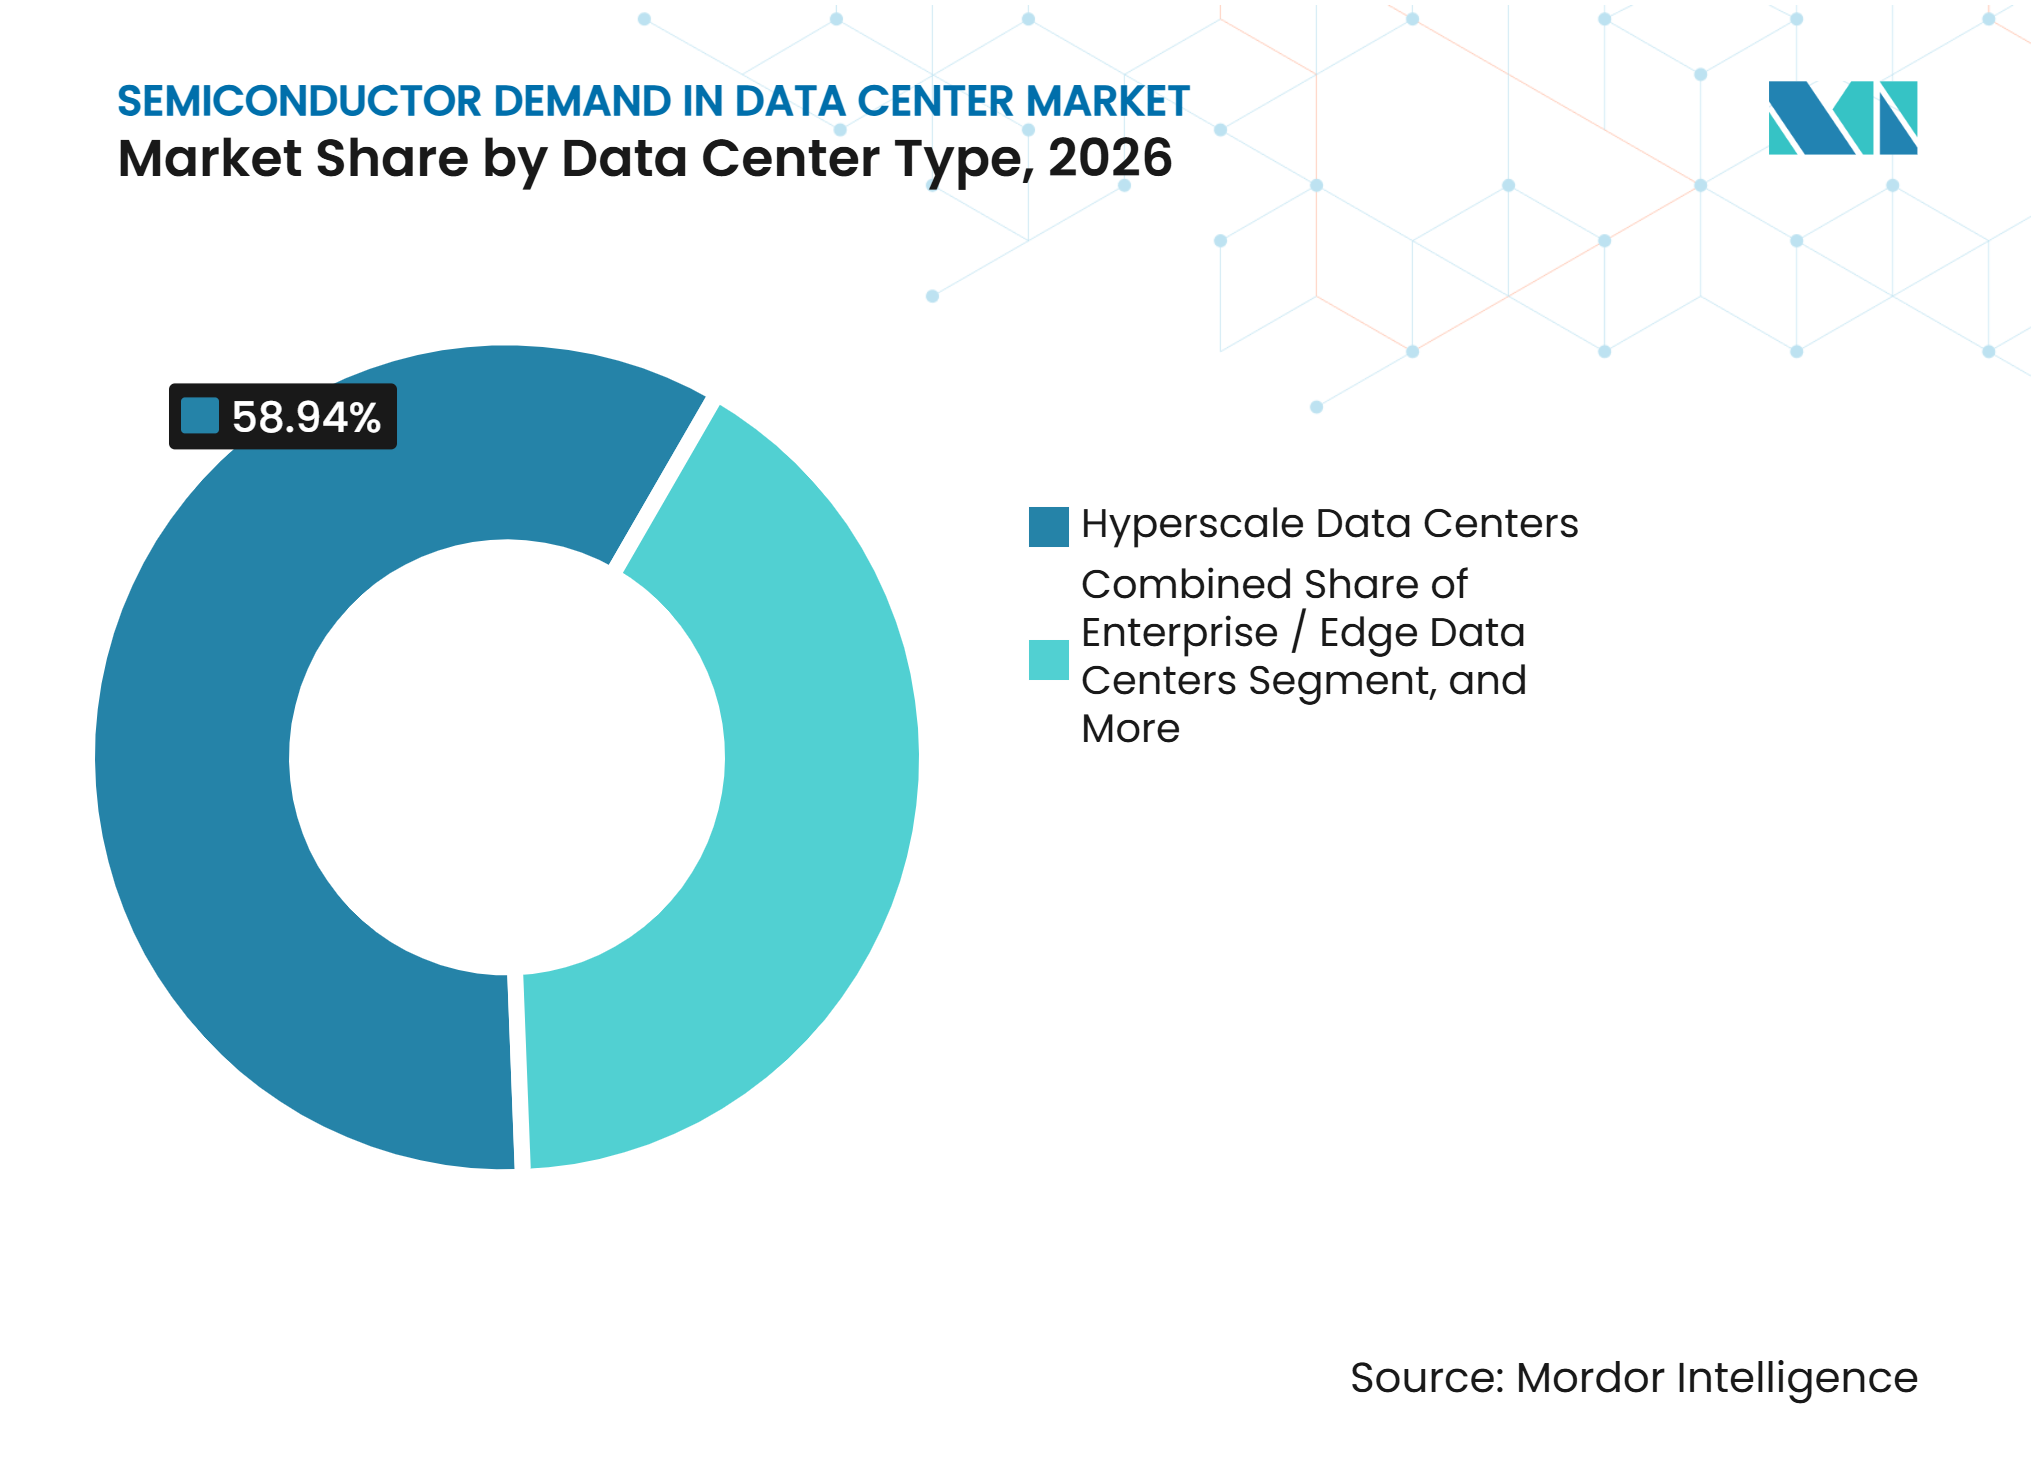
- Por tipo de data center, os data centers hyperscale detinham 58,94% da participação do Mercado de Demanda por Semicondutores em Data Centers em 2026, enquanto os data centers empresariais e de borda devem expandir a um CAGR de 8,41% até 2032.
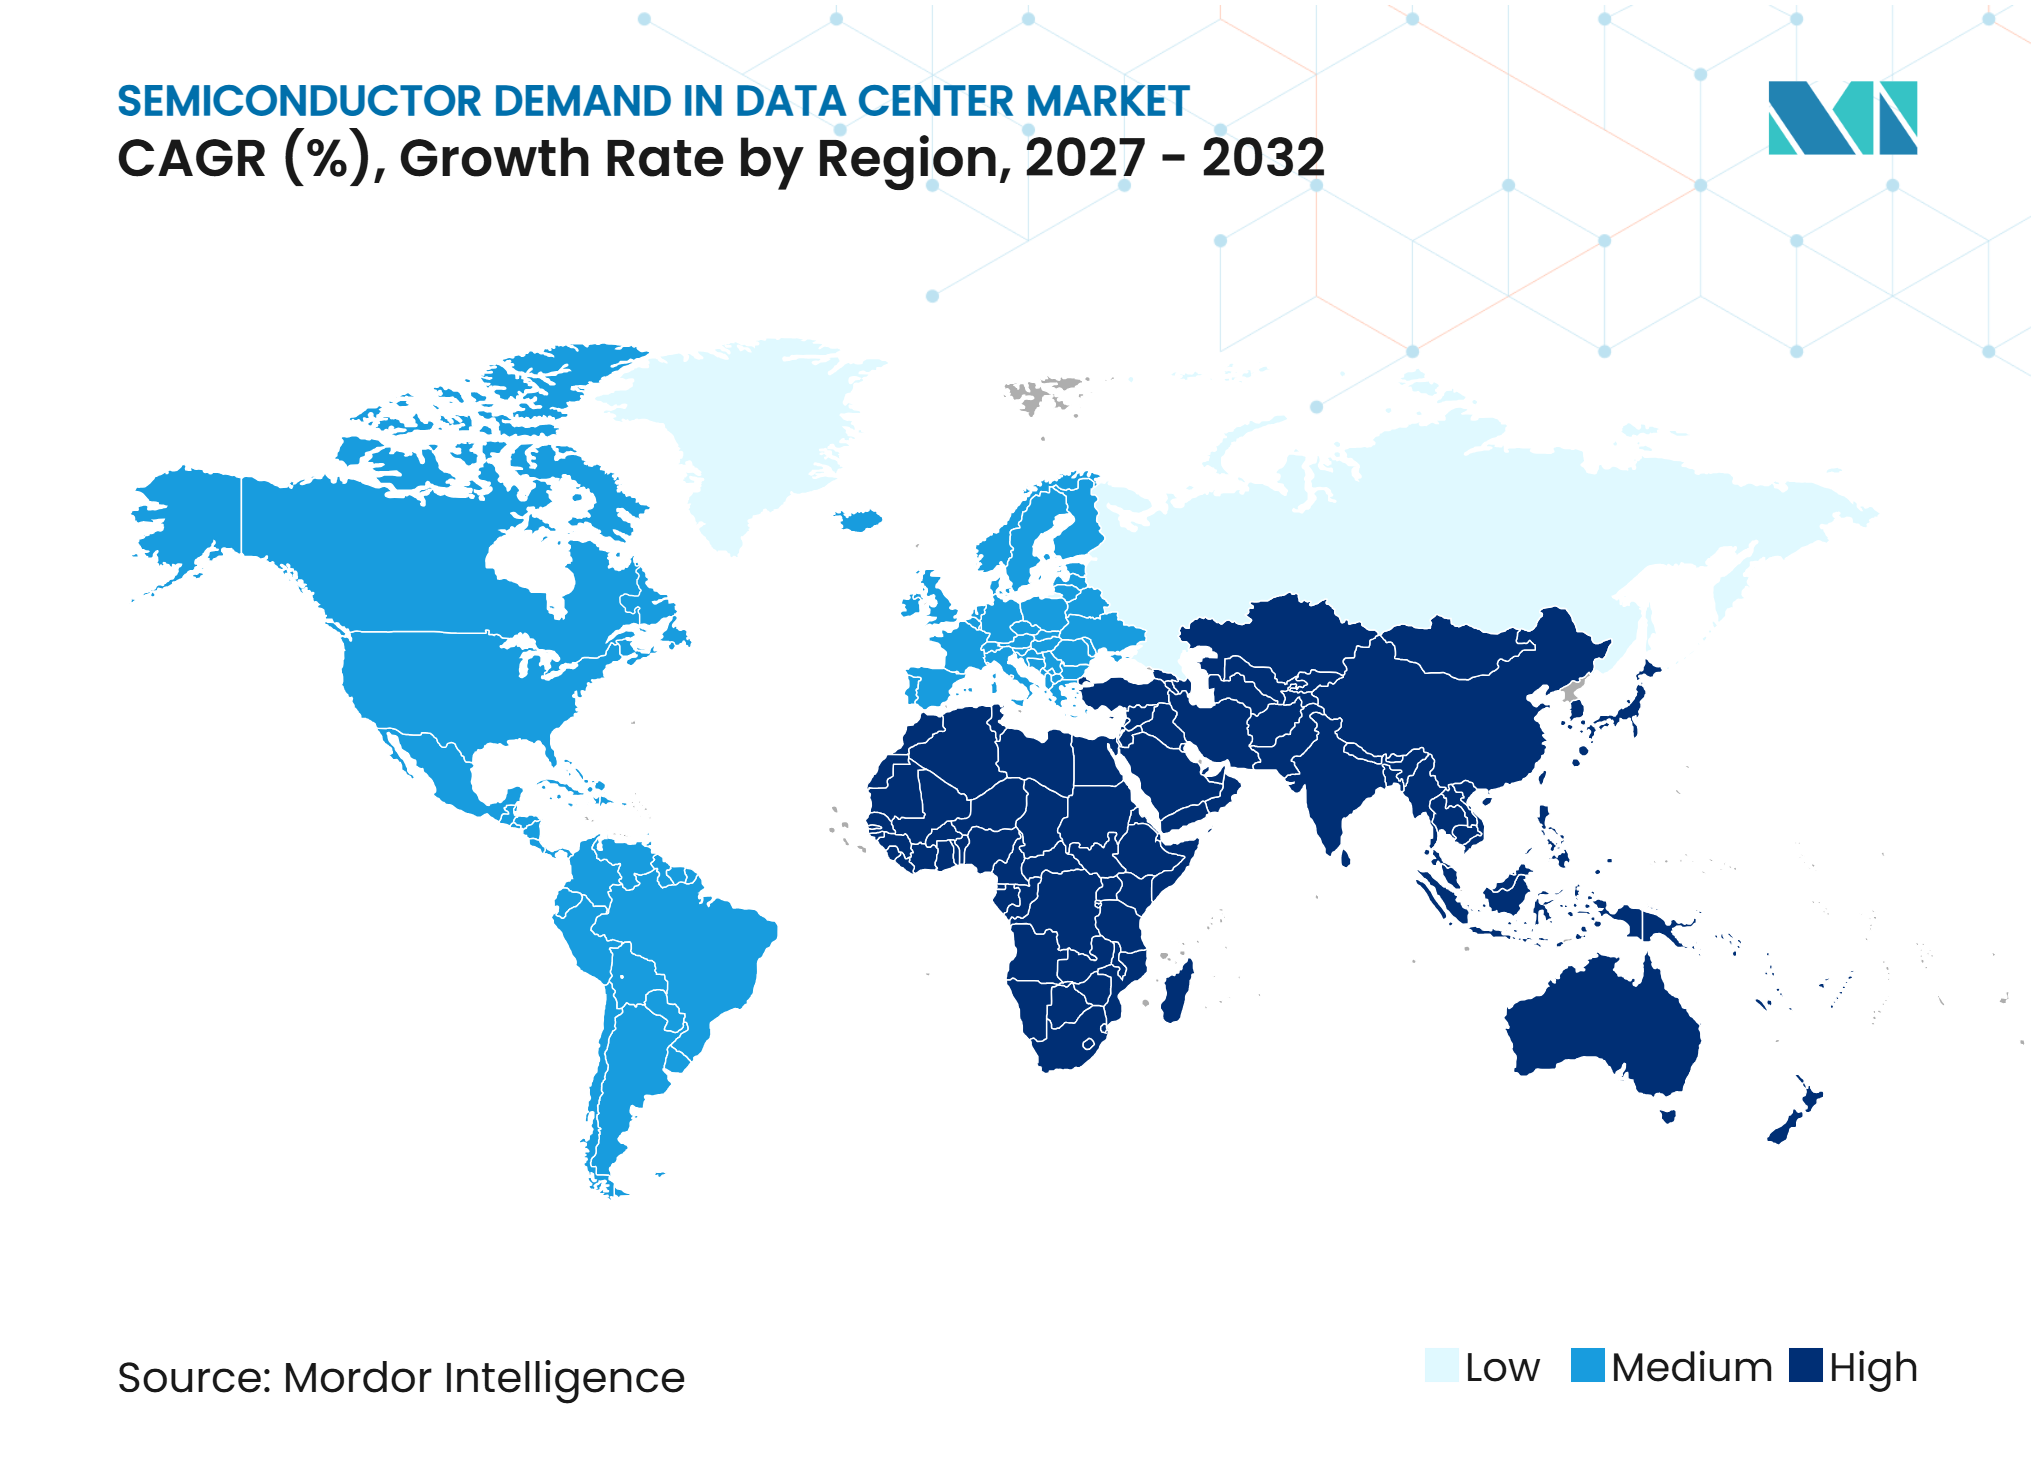
- Por geografia, a América do Norte detinha 42,83% da receita em 2026, enquanto a Ásia-Pacífico está projetada para crescer a um CAGR de 8,76% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| IA Generativa e Treinamento de Modelos em Grande Escala | +2.4% | Global, liderado pela América do Norte e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Expansão de Data Centers Hyperscale | +1.9% | Global, concentrado na América do Norte, Ásia-Pacífico e Europa Ocidental | Médio prazo (2 a 4 anos) |
| Demanda por Memória de Alta Largura de Banda e Memória Avançada | +1.3% | Global, com produção concentrada na Coreia do Sul dentro da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Migração para a Nuvem e Cargas de Trabalho Empresariais com Uso Intensivo de Dados | +0.9% | Global, com adoção mais forte na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| IA de Inferência e Agêntica Aumentando a Demanda por Computação de Uso Geral | +0.7% | Global, liderado pela América do Norte com expansão para Ásia-Pacífico e Europa | Longo prazo (≥ 4 anos) |
| Crescimento da Densidade de Potência Impulsionando Ciclos de Renovação de Silício | +0.5% | Global, com adoção antecipada em clusters de data centers da América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
IA Generativa e Treinamento de Modelos em Grande Escala
A IA generativa e o treinamento de modelos de fundação estão transformando um ciclo periódico de atualização de servidores em um ciclo de aquisição contínuo para infraestrutura de computação de alto desempenho. O Mercado de Demanda por Semicondutores em Data Centers se beneficia porque os clusters de treinamento exigem grandes volumes de aceleradores, memória, dispositivos de rede e componentes de energia em cada implantação. A Associação da Indústria de Semicondutores relatou que um rack de servidor de IA pode conter mais de 4.500 chips encapsulados em quase 20.000 dies, demonstrando como a demanda se estende muito além de um único processador de computação.[1] Essa intensidade de componentes torna a implantação de racks um evento amplo de demanda por semicondutores, incluindo lógica avançada, memória de alta largura de banda, dispositivos analógicos, optoeletrônica e sensores. O Mercado de Demanda por Semicondutores em Data Centers também ganha suporte à medida que os desenvolvedores de modelos continuam a treinar modelos maiores e a atualizar os sistemas instalados para suportar arquiteturas mais recentes.
Expansão de Data Centers Hyperscale
Os operadores hyperscale estão expandindo a capacidade de IA em um ritmo que mantém as plataformas de servidores e a infraestrutura de suporte em ciclos ativos de renovação. Suas aquisições concentram a demanda por processadores gráficos, aceleradores personalizados, pilhas de HBM, ASICs de rede e semicondutores de potência avançados em grandes programas de implantação. A Associação da Indústria de Semicondutores identificou o investimento em data centers como um importante fator de crescimento da infraestrutura de IA e observou que o conteúdo de semicondutores representa mais de 95% do valor de um rack de servidor de IA líder. Essa relação significa que cada aumento na capacidade de data centers pode elevar a demanda tanto por chips de computação quanto pelos dispositivos que regulam, distribuem e monitoram a eletricidade. O Mercado de Demanda por Semicondutores em Data Centers é, portanto, sustentado pela escala das adições de capacidade de nuvem, mesmo quando os projetos de plataformas individuais mudam entre gerações.
Demanda por Memória de Alta Largura de Banda e Memória Avançada
A memória de alta largura de banda tornou-se um requisito fundamental para servidores de IA porque o desempenho do sistema depende cada vez mais da movimentação rápida de dados entre a memória e a computação. O Mercado de Demanda por Semicondutores em Data Centers é afetado por essa mudança porque a HBM e o encapsulamento avançado determinam a rapidez com que os sistemas aceleradores completos podem ser entregues. A SK hynix declarou que a demanda por memória de IA deve crescer fortemente até 2030, enquanto sua produção de HBM já estava comprometida sob acordos de longo prazo. A transição para HBM4 introduz dies de base personalizados produzidos em processos avançados de fundição, tornando o elemento de memória mais estreitamente vinculado ao design de sistema mais amplo do cliente. Longos prazos de entrega e fornecimento limitado podem, portanto, atrasar as implantações para compradores sem alocação garantida, ao mesmo tempo em que fortalecem a posição dos fornecedores com capacidade qualificada.
Migração para a Nuvem e Cargas de Trabalho Empresariais com Uso Intensivo de Dados
A migração para a nuvem sustenta a demanda por semicondutores porque as cargas de trabalho empresariais modernas exigem processamento persistente, armazenamento, rede e acesso a dados de baixa latência. O Mercado de Demanda por Semicondutores em Data Centers se expande quando softwares e dados empresariais são transferidos para instalações hyperscale ou de colocation que precisam de mais capacidade de servidores e redes. As cargas de trabalho de IA adicionam outra camada de demanda porque exigem memória de alta largura de banda, processadores de inferência eficientes e sistemas de energia atualizados ao lado da infraestrutura de uso geral. Esse efeito também cria demanda por circuitos integrados analógicos, sensores e módulos de energia que recebem menos atenção do que os aceleradores, mas são necessários para operar instalações de maior densidade. A demanda resultante está distribuída entre provedores de nuvem, operadores de colocation e empresas que mantêm infraestrutura privada para cargas de trabalho selecionadas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Capital e Operacionais da Infraestrutura de IA | -1.8% | Global, mais pronunciado na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Restrições de Fornecimento de Nós Avançados, Encapsulamento e Memória | -1.4% | Global, com impacto concentrado nos centros de fabricação da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Limites do Envelope Térmico em Racks de IA de Alta Densidade | -0.9% | América do Norte e Ásia-Pacífico, que são os primeiros adotantes hyperscale | Médio prazo (2 a 4 anos) |
| Ciclos Recorrentes de Excesso de Capacidade de Servidores e Correção de Aquisições | -0.6% | América do Norte e Europa, nos segmentos empresarial e de colocation | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital e Operacionais da Infraestrutura de IA
A infraestrutura de IA requer investimento inicial significativo em servidores, aceleradores, equipamentos de rede, sistemas de energia, resfriamento e construção de instalações. O Mercado de Demanda por Semicondutores em Data Centers pode desacelerar quando os compradores empresariais não conseguem estabelecer um retorno claro de implantações caras ou não conseguem obter eletricidade suficiente para a capacidade planejada. A Lei de IA da UE e a Estrutura de Gestão de Riscos de IA do Instituto Nacional de Padrões e Tecnologia podem apoiar a governança e o planejamento para empresas que implantam sistemas de IA. Esses fatores podem estender o prazo de aquisição, especialmente para organizações sem a escala ou os balanços patrimoniais dos grandes operadores de nuvem. Os custos mais elevados de equipamentos e operações são, consequentemente, mais restritivos para empresas de médio porte e clientes de colocation do que para os maiores operadores hyperscale.
Restrições de Fornecimento de Nós Avançados, Encapsulamento e Memória
O fornecimento de chips de ponta depende de um grupo restrito de fundições, fornecedores de encapsulamento e fabricantes de memória. O Mercado de Demanda por Semicondutores em Data Centers pode enfrentar riscos de cronograma quando a capacidade para nós avançados, encapsulamento CoWoS ou HBM está comprometida com os principais programas de aceleradores. A TSMC continuou a investir em capacidade avançada de fabricação e encapsulamento, incluindo seu programa expandido no Arizona, para atender à demanda por produção de semicondutores de ponta. No entanto, as adições de capacidade levam tempo para serem qualificadas e devem suportar múltiplas gerações de chips de IA simultaneamente. A alocação limitada pode atrasar os sistemas para compradores secundários e pode manter os preços elevados quando a demanda cresce mais rapidamente do que a produção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Semicondutores de Memória Lideram o Crescimento enquanto os Processadores Mantêm a EscalaOs processadores detinham 41,67% da receita de mercado em 2026, refletindo o alto valor dos processadores gráficos e aceleradores de IA em grandes sistemas de treinamento e inferência. Os processadores gráficos mantiveram a maior receita por unidade em toda a pilha porque realizam a computação paralela que suporta muitas cargas de trabalho de IA. A demanda por processadores também é reforçada por unidades de processamento central, unidades de processamento de dados, arranjos de portas programáveis em campo e SmartNICs que coordenam o movimento de dados em um cluster de servidores. A demanda por processadores permanece vinculada aos gastos dos operadores hyperscale porque os maiores operadores de nuvem compram grandes volumes das plataformas mais avançadas.
O tipo de memória deve crescer a um CAGR de 8,52% de 2027 a 2032, o ritmo mais rápido entre as categorias de produtos. A memória de alta largura de banda é importante porque a largura de banda, e não apenas o rendimento do processador, pode limitar o desempenho em nível de sistema no treinamento e na inferência de IA. A transição para HBM4 usa dies de base personalizados e processos avançados de fundição, tornando a memória mais estreitamente integrada com designs de silício específicos do cliente. O flash NAND também suporta cargas de trabalho de geração aumentada por recuperação que acessam grandes armazenamentos de dados frios, enquanto o DRAM permanece essencial para a operação do servidor. A SK hynix relatou que sua produção de HBM estava comprometida até 2027 sob acordos de fornecimento de longo prazo, apoiando a visibilidade contínua da demanda para fornecedores de memória avançada.



Por Aplicação:
Equipamentos de TI Detêm a Maior Posição enquanto os Sistemas de Energia AceleramOs equipamentos de TI representaram 71,36% do tamanho do Mercado de Demanda por Semicondutores em Data Centers em 2026, pois servidores, memória e equipamentos de rede dominam os gastos dentro de um data center. A participação dos equipamentos de TI reflete o custo e a densidade de componentes dos racks de IA, onde as configurações de aceleradores e memória representam grande parte do valor instalado. A Associação da Indústria de Semicondutores relatou que o conteúdo de semicondutores supera 95% do valor de um rack de servidor de IA, que ela situou entre 1,5 milhões de USD e 4 milhões de USD. Os equipamentos de TI continuarão sendo a principal fonte de receita porque o silício de computação e rede é necessário antes que as cargas de trabalho possam ser implantadas.
Os sistemas de energia para servidores e racks estão projetados para crescer a um CAGR de 8,36% de 2027 a 2032, impulsionados por densidades de rack mais altas que exigem ciclos de substituição para equipamentos de conversão e distribuição de energia. A mudança das arquiteturas de 54V para projetos de 800VDC está impulsionando a demanda por circuitos integrados de energia, conversores CC-CC isolados, drivers de gate, controladores de troca a quente, chaves de carboneto de silício e dispositivos de nitreto de gálio. A Infineon demonstrou tecnologia de troca a quente de 800 VDC destinada a suportar ambientes de servidores de IA cada vez mais densos, incluindo racks que passam de 120 kW para níveis de energia mais altos.[2] Os sistemas de backup de bateria, equipamentos de energia de instalações, sistemas de resfriamento e matrizes de monitoramento também exigem componentes discretos, sensores e dispositivos de controle. Essa base de aplicação mais ampla reduz a extensão em que o crescimento depende apenas das remessas de aceleradores.
Por Tipo de Data Center:
Hyperscale Lidera os Gastos enquanto as Implantações Empresariais e de Borda se ExpandemOs data centers hyperscale detinham 58,94% da receita de mercado em 2026 porque um pequeno grupo de provedores de nuvem compra os maiores volumes de aceleradores, pilhas de HBM e ASICs de rede. Sua escala suporta a implantação de grandes clusters de treinamento e amplos serviços de inferência, que exigem designs de rack padronizados e atualizações contínuas de hardware. Os operadores hyperscale também influenciam a alocação de fornecimento porque seus pedidos são grandes o suficiente para garantir capacidade de encapsulamento avançado e memória. As instalações de colocation fornecem outra rota de implantação para organizações que precisam de capacidade de IA, mas não constroem suas próprias instalações. Sua demanda está focada em atualizações de densidade de GPU e na colocação de nós de inferência ao lado de cargas de trabalho de computação mais tradicionais.
Os data centers empresariais e de borda devem crescer a um CAGR de 8,41% de 2027 a 2032, tornando-os o tipo de data center de crescimento mais rápido. Os requisitos de soberania de dados, aplicações sensíveis à latência e a disponibilidade de racks de IA de escala média suportam implantações privadas próximas a usuários e conjuntos de dados controlados. A Lei de IA da UE é um fator de conformidade fundamental para organizações que precisam gerenciar requisitos de governança relacionados à IA e de tratamento de dados em suas escolhas de implantação. Serviços financeiros, saúde e administração pública podem favorecer a infraestrutura privada quando os requisitos de governança de dados ou de tempo de resposta limitam a viabilidade de um modelo de nuvem totalmente centralizado.

Análise Geográfica
América do Norte
A América do Norte detinha 42,83% da receita de mercado em 2026, sustentada pela concentração de sedes de operadores hyperscale, clusters de treinamento de IA e empresas de design de semicondutores na região. Os grandes operadores de nuvem na região continuam a definir o ritmo para implantações de aceleradores, memória avançada e redes. A Associação da Indústria de Semicondutores relatou mais de 770 bilhões de USD em compromissos do ecossistema de semicondutores em 160 projetos nos EUA, o que suporta uma base de fornecimento doméstico mais ampla para os equipamentos usados pelos operadores de data centers. A expansão planejada da TSMC no Arizona inclui instalações de fabricação e encapsulamento avançado que podem aproximar uma parte do fornecimento de ponta dos construtores de sistemas norte-americanos.
Ásia-Pacífico
A Ásia-Pacífico está projetada para crescer a um CAGR de 8,76% de 2027 a 2032, tornando-a o segmento regional de crescimento mais rápido do Mercado de Demanda por Semicondutores em Data Centers. A região combina a expansão da demanda por data centers de IA com capacidades de fabricação em serviços de fundição, encapsulamento avançado, HBM, equipamentos, materiais e produtos químicos especiais. Taiwan continua sendo importante para o fornecimento de fundição e encapsulamento, a Coreia do Sul é uma fonte fundamental de memória de alta largura de banda, e o Japão fornece materiais e equipamentos que suportam a cadeia de suprimentos mais ampla.[3] A SK hynix descreveu seu trabalho de integração de HBM com as tecnologias 3DFabric da TSMC para 2026, destacando a estreita ligação entre os fornecedores de memória e o ecossistema de encapsulamento avançado da região.
Europa e Mercados Emergentes
A Europa está adicionando capacidade de data centers relacionada à IA por meio da transformação digital empresarial, expansão da nuvem e programas de IA soberana na França, Alemanha e Países Baixos. Os requisitos de eficiência energética impulsionam a demanda por designs de semicondutores eficientes em energia em sistemas de resfriamento, gerenciamento de energia e monitoramento. A Lei de IA da UE exerce influência regulatória sobre como as organizações governam as implantações de IA e pode favorecer escolhas de infraestrutura que ofereçam maior controle sobre dados e operações. A Arábia Saudita e os Emirados Árabes Unidos estão desenvolvendo grandes campi de data centers de IA apoiados por prioridades governamentais, disponibilidade de energia e parcerias com provedores globais de nuvem. O Brasil ainda está em um estágio mais inicial, mas está atraindo investimentos em infraestrutura à medida que a política de localização de dados fortalece o argumento para implantações de servidores de IA no país, diversificando o Mercado de Demanda por Semicondutores em Data Centers além dos operadores hyperscale norte-americanos e dos centros de fabricação da Ásia-Pacífico.
Cenário Competitivo
Concentração do Mercado
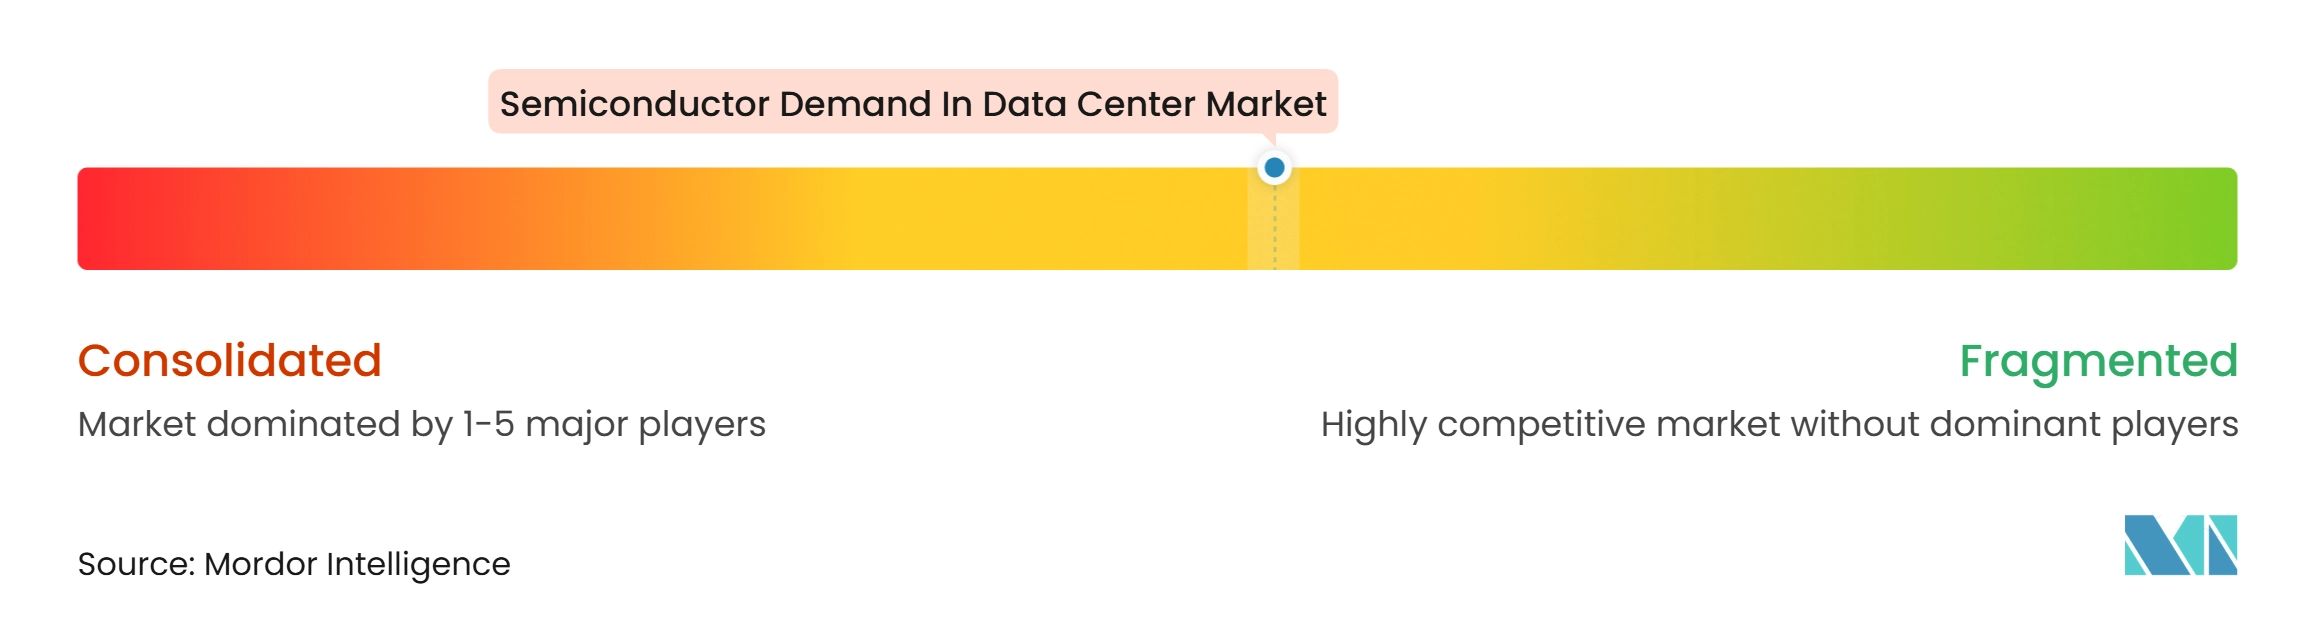
O Mercado de Demanda por Semicondutores em Data Centers é moderadamente consolidado em aceleradores e memória avançada, enquanto é mais fragmentado em eletrônica de potência, dispositivos analógicos, optoeletrônica e sensores. A NVIDIA detinha uma participação estimada majoritária no subsegmento de semicondutores de IA em 2025, o que reflete a posição central da empresa nas plataformas de aceleradores. Sua posição competitiva é reforçada pelo controle sobre arquiteturas em escala de rack, compatibilidade de software e relacionamentos com os principais parceiros de memória e fabricação.
A NVIDIA contribuiu com designs de rack MGX 1.2 para o Open Compute Project em outubro de 2026, estendendo sua abordagem a configurações de data centers de IA escaláveis e de alta potência.[4]A Broadcom é um desafio competitivo fundamental devido à sua plataforma de ASIC personalizado, que permite aos operadores hyperscale projetar aceleradores adaptados às suas próprias necessidades. A Broadcom reportou receita de semicondutores de IA de 16,7 bilhões de USD no terceiro trimestre fiscal de 2026, um aumento de 221% em relação ao ano anterior, demonstrando o crescimento das plataformas de processamento projetadas pelo cliente. A AMD também está expandindo sua posição em data centers por meio de seu roteiro de GPU Instinct e do design de referência de rack Helion, que pode suportar equipamentos da Cisco, Dell Technologies, HPE, Lenovo e Supermicro.
Os fornecedores de memória desempenham um papel cada vez mais estratégico porque a disponibilidade de HBM e a integração técnica podem determinar quando os sistemas aceleradores atingem a implantação em volume. A Micron confirmou trabalho conjunto com a NVIDIA em um NVHBM personalizado, visando maior largura de banda e menor consumo de energia do que o HBM4E padrão, para produção em volume planejada para 2027. Samsung, SK hynix e Micron estão expandindo a capacidade por meio de acordos de fornecimento de longo prazo, o que fortalece a ligação entre o planejamento do fornecimento de memória e os roteiros de aceleradores. Empresas menores, incluindo Cerebras Systems, Ampere Computing, SambaNova Systems e Tenstorrent, estão se posicionando em torno de processadores de inferência e arquiteturas de computação alternativas.
Líderes do Setor de Demanda por Semicondutores em Data Centers
-
NVIDIA Corporation
-
Advanced Micro Devices, Inc.
-
Intel Corporation
-
Taiwan Semiconductor Manufacturing Company Limited
-
SK hynix Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Demanda por Semicondutores em Data Centers Empresas cobertas neste relatório
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Intel Corporation
- Taiwan Semiconductor Manufacturing Company Limited
- SK hynix Inc.
- Micron Technology, Inc.
- Broadcom Inc.
- Samsung Electronics Co., Ltd.
- Marvell Technology, Inc.
- GlobalFoundries Inc.
- United Microelectronics Corporation
- Arm Holdings plc
- Qualcomm Incorporated
- MediaTek Inc.
- Huawei Technologies Co., Ltd.
- International Business Machines Corporation
- Ampere Computing LLC
- Cerebras Systems, Inc.
- SambaNova Systems, Inc.
- Tenstorrent Inc.
Desenvolvimentos industriais recentes em Mercado de Demanda por Semicondutores em Data Centers
- Novembro de 2026: Samsung, SK hynix e Micron anunciaram expansões aceleradas de capacidade de HBM respaldadas por acordos de fornecimento de longo prazo. A Samsung garantiu contratos para 60% a 70% de sua produção de HBM até 2030 com 10 clientes. A SK hynix esgotou a produção por meio de acordos com 14 clientes. A Micron comprometeu 25 bilhões de USD em investimento de capital no primeiro semestre do ano fiscal de 2027.
- Outubro de 2026: A AMD anunciou acordos para adquirir a Taalas, uma empresa de silício de inferência de baixa latência, e a World Labs, uma empresa de inteligência espacial. Ambas as transações deviam ser concluídas até o final de 2026, expandindo o portfólio de IA para data centers da AMD para silício otimizado para inferência e IA incorporada.
- Outubro de 2026: A Micron confirmou o desenvolvimento conjunto de NVHBM personalizado com a NVIDIA, visando 30% mais largura de banda e 15% menos consumo de energia do que o HBM4E padrão, com produção em volume esperada para 2027. Samsung e SK hynix são co-participantes, com dies de base fabricados no processo de 3nm da TSMC.
- Maio de 2026: A TSMC elevou seu investimento total planejado nos EUA para 265 bilhões de USD, abrangendo 6 plantas de fabricação, 2 instalações de encapsulamento avançado e um centro de P&D no Arizona. Isso representou um aumento de quase cinco vezes em relação ao compromisso original de 65 bilhões de USD.
Escopo do Relatório Global do Mercado de Demanda por Semicondutores em Data Centers
A demanda por semicondutores no mercado de data centers refere-se à necessidade de circuitos integrados e componentes relacionados que permitem o processamento de dados, armazenamento, rede e gerenciamento de energia dentro da infraestrutura de data centers. Esses semicondutores incluem processadores, chips de memória, unidades de processamento gráfico, chips de rede e circuitos integrados de gerenciamento de energia usados em servidores, sistemas de armazenamento e equipamentos de rede.
O Relatório do Mercado de Demanda por Semicondutores em Data Centers é Segmentado por Tipo de Produto (Processadores [Unidades de Processamento Central (CPUs), Unidades de Processamento Gráfico (GPUs), Microcontroladores (MCUs) e Processadores de Sinais Digitais (DSPs)], CIs Lógicos [Arranjos de Portas Programáveis em Campo (FPGAs), DPUs/IPUs/SmartNICs, Switches de Rede e Conectividade de Rack de Servidor, CIs Controladores e Outros CIs Lógicos], Tipo de Memória [DRAM, Memória de Alta Largura de Banda (HBM), Flash NAND, Flash NOR e Outros Tipos de Memória], Eletrônica de Potência [Componentes Discretos {Retificadores, Transistores Bipolares, MOSFETs, IGBTs e Outros Componentes Discretos}, Módulos de Potência {Módulos de Tiristor, Módulos IGBT, Módulos MOSFET e Módulos de Potência Inteligentes (IPMs)}, e CIs de Potência {PMICs (Multicanal), Reguladores de Chaveamento (CA/CC e CC/CC, Isolados/Não Isolados), Reguladores Lineares, CIs de Gerenciamento de Bateria, CIs de Driver de Gate e Outros CIs de Potência}], CIs Analógicos [CIs de Interface e Condicionamento de Sinal, CIs de Conversão de Sinal, CIs Analógicos de Aplicação Específica], Optoeletrônica [Transmissores a Laser, Fotodetectores e Fotodiodos, Optoacopladores e Isoladores Ópticos, Chaves Ópticas e Emissores e Detectores Infravermelhos] e Sensores [Sensores de Temperatura, Sensores de Pressão, Sensores de Campo Magnético e Efeito Hall, Sensores de Corrente, Sensores de Umidade e Sensores de Gás e Fumaça]), Aplicação (Equipamentos de TI, Sistemas de Energia para Servidores e Racks, Sistemas de Backup de Bateria e Armazenamento de Energia, Infraestrutura de Energia de Instalações, Infraestrutura de Resfriamento e Gerenciamento Térmico, Monitoramento e Automação de Data Centers e Infraestrutura de Segurança e Proteção), Tipo de Data Center (Data Centers Hyperscale, Data Centers de Colocation e Data Centers Empresariais e de Borda) e Geografia (América do Norte, Europa, Ásia-Pacífico e Resto do Mundo). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Processadores | Unidades de Processamento Central (CPUs) | |
| Unidades de Processamento Gráfico (GPUs) | ||
| Microcontroladores (MCUs) | ||
| Processadores de Sinais Digitais (DSPs) | ||
| CIs Lógicos | Arranjos de Portas Programáveis em Campo (FPGAs) | |
| DPUs / IPUs / SmartNICs | ||
| Switches de Rede e Conectividade de Rack de Servidor | ||
| CIs Controladores | ||
| Outros CIs Lógicos | ||
| Tipo de Memória | DRAM | |
| Memória de Alta Largura de Banda (HBM) | ||
| Flash NAND | ||
| Flash NOR | ||
| Outros Tipos de Memória | ||
| Eletrônica de Potência | Componentes Discretos | Retificadores |
| Transistores Bipolares | ||
| MOSFETs | ||
| IGBTs | ||
| Outros Componentes Discretos | ||
| Módulos de Potência | Módulos de Tiristor | |
| Módulos IGBT | ||
| Módulos MOSFET | ||
| Módulos de Potência Inteligentes (IPMs) | ||
| CIs de Potência | PMICs (Multicanal) | |
| Reguladores de Chaveamento (CA/CC, CC/CC, Isolados/Não Isolados) | ||
| Reguladores Lineares | ||
| CIs de Gerenciamento de Bateria | ||
| CIs de Driver de Gate | ||
| Outros CIs de Potência | ||
| CIs Analógicos | CIs de Interface e Condicionamento de Sinal | |
| CIs de Conversão de Sinal | ||
| CIs Analógicos de Aplicação Específica | ||
| Optoeletrônica | Transmissores a Laser | |
| Fotodetectores e Fotodiodos | ||
| Optoacopladores e Isoladores Ópticos | ||
| Chaves Ópticas | ||
| Emissores e Detectores Infravermelhos | ||
| Sensores | Sensores de Temperatura | |
| Sensores de Pressão | ||
| Sensores de Campo Magnético e Efeito Hall | ||
| Sensores de Corrente | ||
| Sensores de Umidade | ||
| Sensores de Gás e Fumaça | ||
| Equipamentos de TI |
| Sistemas de Energia para Servidores e Racks |
| Sistemas de Backup de Bateria e Armazenamento de Energia |
| Infraestrutura de Energia de Instalações |
| Infraestrutura de Resfriamento e Gerenciamento Térmico |
| Monitoramento e Automação de Data Centers |
| Infraestrutura de Segurança e Proteção |
| Data Centers Hyperscale |
| Data Centers de Colocation |
| Data Centers Empresariais e de Borda |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Resto da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Taiwan | |
| Índia | |
| Resto da Ásia-Pacífico | |
| Resto do Mundo |
| Por Tipo de Produto | Processadores | Unidades de Processamento Central (CPUs) | |
| Unidades de Processamento Gráfico (GPUs) | |||
| Microcontroladores (MCUs) | |||
| Processadores de Sinais Digitais (DSPs) | |||
| CIs Lógicos | Arranjos de Portas Programáveis em Campo (FPGAs) | ||
| DPUs / IPUs / SmartNICs | |||
| Switches de Rede e Conectividade de Rack de Servidor | |||
| CIs Controladores | |||
| Outros CIs Lógicos | |||
| Tipo de Memória | DRAM | ||
| Memória de Alta Largura de Banda (HBM) | |||
| Flash NAND | |||
| Flash NOR | |||
| Outros Tipos de Memória | |||
| Eletrônica de Potência | Componentes Discretos | Retificadores | |
| Transistores Bipolares | |||
| MOSFETs | |||
| IGBTs | |||
| Outros Componentes Discretos | |||
| Módulos de Potência | Módulos de Tiristor | ||
| Módulos IGBT | |||
| Módulos MOSFET | |||
| Módulos de Potência Inteligentes (IPMs) | |||
| CIs de Potência | PMICs (Multicanal) | ||
| Reguladores de Chaveamento (CA/CC, CC/CC, Isolados/Não Isolados) | |||
| Reguladores Lineares | |||
| CIs de Gerenciamento de Bateria | |||
| CIs de Driver de Gate | |||
| Outros CIs de Potência | |||
| CIs Analógicos | CIs de Interface e Condicionamento de Sinal | ||
| CIs de Conversão de Sinal | |||
| CIs Analógicos de Aplicação Específica | |||
| Optoeletrônica | Transmissores a Laser | ||
| Fotodetectores e Fotodiodos | |||
| Optoacopladores e Isoladores Ópticos | |||
| Chaves Ópticas | |||
| Emissores e Detectores Infravermelhos | |||
| Sensores | Sensores de Temperatura | ||
| Sensores de Pressão | |||
| Sensores de Campo Magnético e Efeito Hall | |||
| Sensores de Corrente | |||
| Sensores de Umidade | |||
| Sensores de Gás e Fumaça | |||
| Por Aplicação | Equipamentos de TI | ||
| Sistemas de Energia para Servidores e Racks | |||
| Sistemas de Backup de Bateria e Armazenamento de Energia | |||
| Infraestrutura de Energia de Instalações | |||
| Infraestrutura de Resfriamento e Gerenciamento Térmico | |||
| Monitoramento e Automação de Data Centers | |||
| Infraestrutura de Segurança e Proteção | |||
| Por Tipo de Data Center | Data Centers Hyperscale | ||
| Data Centers de Colocation | |||
| Data Centers Empresariais e de Borda | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Resto da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Coreia do Sul | |||
| Taiwan | |||
| Índia | |||
| Resto da Ásia-Pacífico | |||
| Resto do Mundo | |||
Principais Perguntas Respondidas no Relatório
Qual é o valor atual e as previsões para o Mercado de Demanda por Semicondutores em Data Centers?
O tamanho do Mercado de Demanda por Semicondutores em Data Centers está projetado para expandir de 0,96 trilhões de USD em 2026 e 1,02 trilhões de USD em 2027 para 1,49 trilhões de USD até 2032, registrando um CAGR de 7,87% entre 2027 e 2032.
O que está impulsionando a demanda por semicondutores para data centers?
O treinamento e a inferência de IA estão aumentando a demanda por aceleradores, HBM, chips de rede, dispositivos de energia, sensores e encapsulamento avançado. O Mercado de Demanda por Semicondutores em Data Centers se beneficia porque cada rack de IA combina esses grupos de componentes em uma única implantação de sistema, enquanto instalações de nuvem maiores exigem atualizações contínuas de hardware.
Qual categoria de produto está crescendo mais rapidamente?
O tipo de memória está projetado para expandir a um CAGR de 8,52% até 2032, sustentado pela demanda por memória de alta largura de banda em sistemas de IA. A disponibilidade de HBM e a capacidade de encapsulamento avançado continuarão a influenciar quais plataformas de aceleradores chegam aos data centers dentro do prazo, especialmente para compradores sem alocação garantida.
Qual aplicação está crescendo mais rapidamente?
Os sistemas de energia para servidores e racks estão projetados para crescer a um CAGR de 8,36% até 2032, à medida que racks de maior densidade exigem novos equipamentos de conversão e distribuição de energia. Isso sustenta a demanda por circuitos integrados de energia, controladores, chaves, sensores e dispositivos de controle térmico à medida que os operadores fazem a transição das arquiteturas anteriores de 54V.
Qual tipo de data center está crescendo mais rapidamente?
Os data centers empresariais e de borda devem crescer a um CAGR de 8,41% até 2032, à medida que as organizações priorizam o controle de dados e as cargas de trabalho de IA de baixa latência. O Mercado de Demanda por Semicondutores em Data Centers também se beneficia dessas implantações porque elas exigem servidores locais, memória, equipamentos de energia e sistemas de rede próximos a dados controlados.