
データセンターにおける半導体需要市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.02 兆米ドル |
| 市場規模 (2032) | 1.49 兆米ドル |
| 成長率 (2027 - 2032) | 7.87 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンターにおける半導体需要市場分析
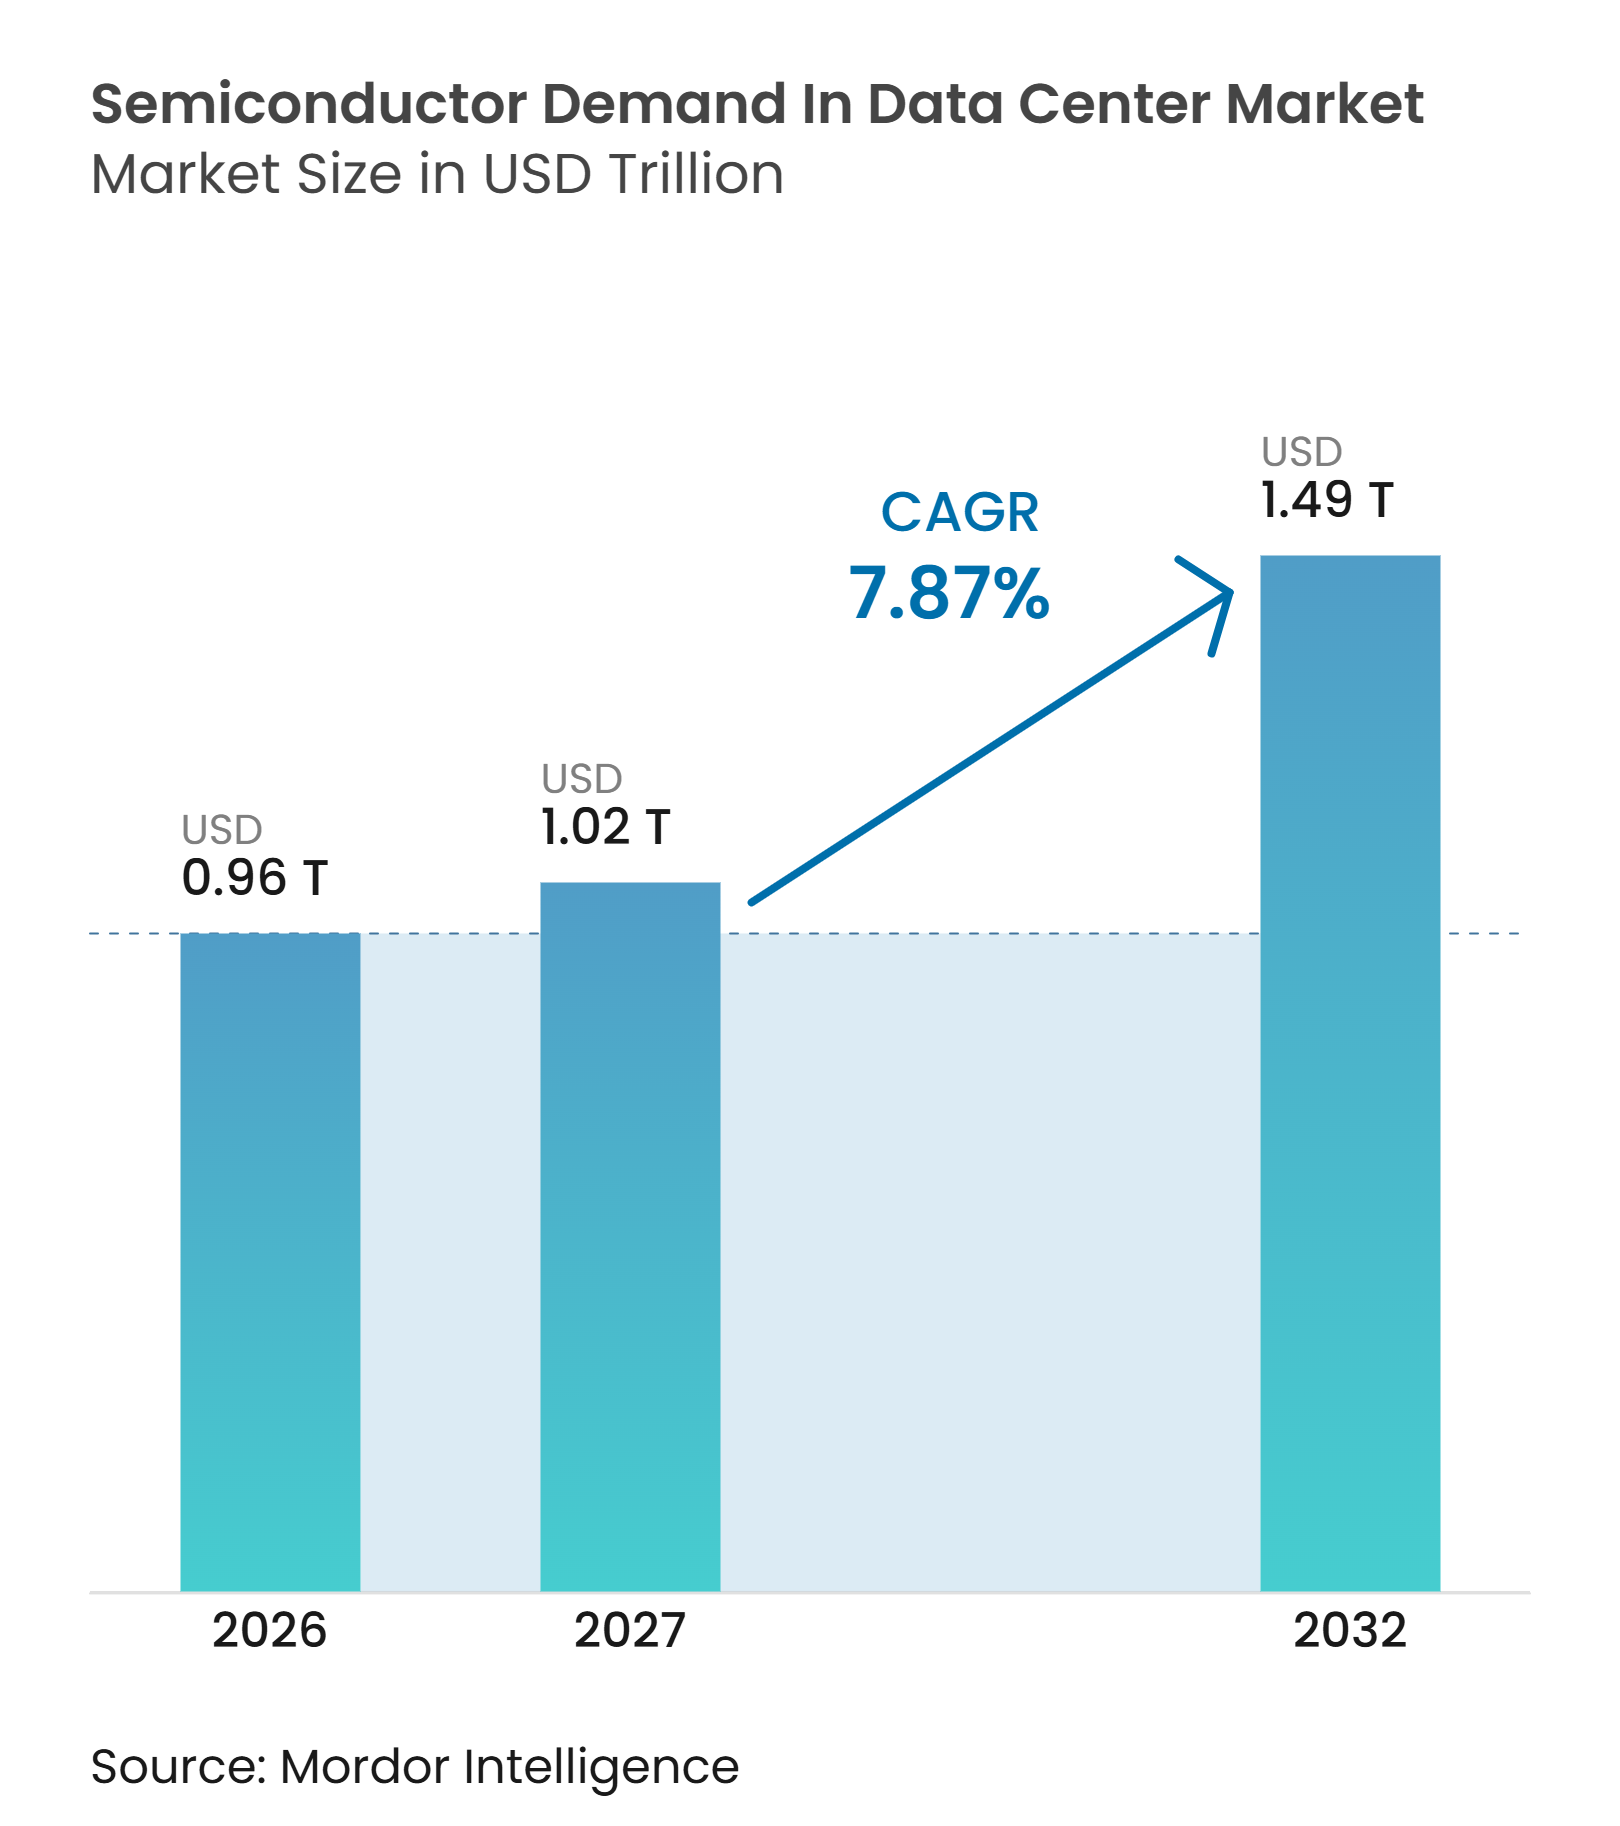
データセンターにおける半導体需要市場規模は、2026年の0.96 トリリオン 米ドル、2027年の1.02 トリリオン 米ドルから、2032年までに1.49 トリリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 7.87%を記録すると予測されいます。データセンターにおける半導体需要市場は、AIコンピュートインフラへの継続的な投資によって形成されており、グラフィックスプロセッサだけでなく、プロセッサ、メモリ、ネットワーキング、電力管理、センシングデバイス全体にわたる需要を高めています。AIラックはラック密度の上昇に伴い、より多くの電力変換、冷却、監視ハードウェアを必要とするため、物理的なデータセンター全体での半導体需要が広がっています。大手クラウドオペレーターは調達の中心的存在であり続けていますが、プライベートAIの導入とエッジインストールがアドレス可能な顧客基盤を拡大しています。先進パッケージングおよび高帯域幅メモリの供給可用性は、引き続き調達スケジュール、価格設定、ベンダー選定に影響を与えています。したがって、データセンターにおける半導体需要市場は、継続的なインフラ投資と、購入者がAIキャパシティを測定可能な運用価値に転換する能力の両方に依存しています。
レポートの主要ポイント
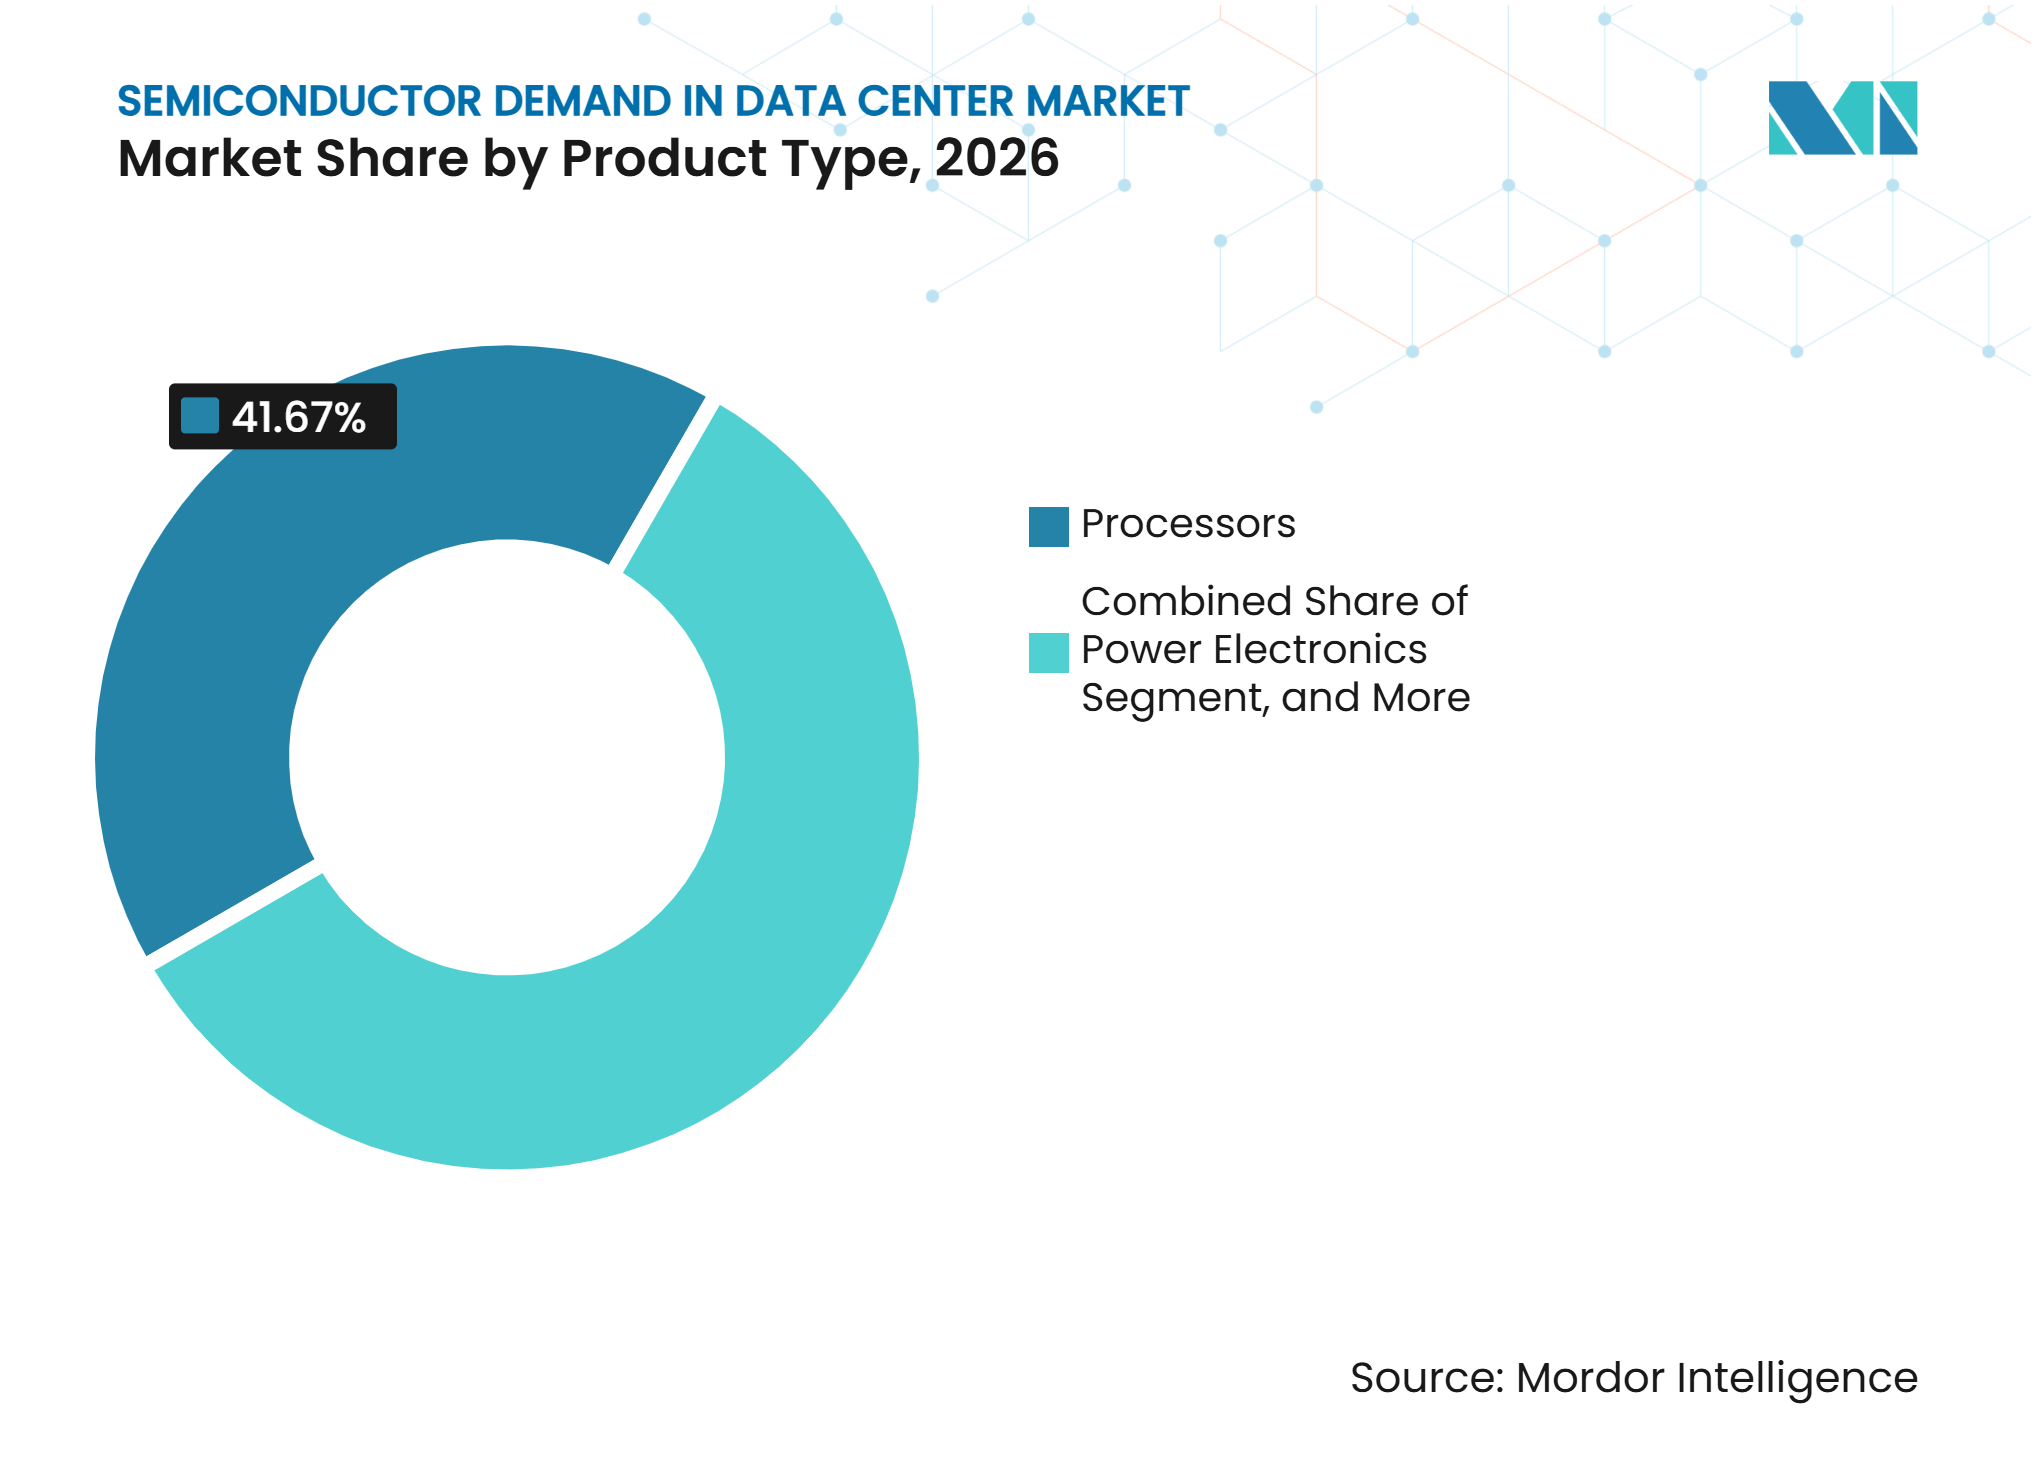
- 製品タイプ別では、プロセッサが2026年のデータセンターにける半導体需要市場シェアの41.67%を占め、メモリタイプは2032年にかけてCAGR 8.52%で拡大すると予測されています。
- アプリケーション別では、ITエクイップメントが2026年のデータセンターにおける半導体需要市場規模の71.36%を占め、サーバーおよびラック電力システムは2032年にかけてCAGR 8.36%で成長すると予測されています。
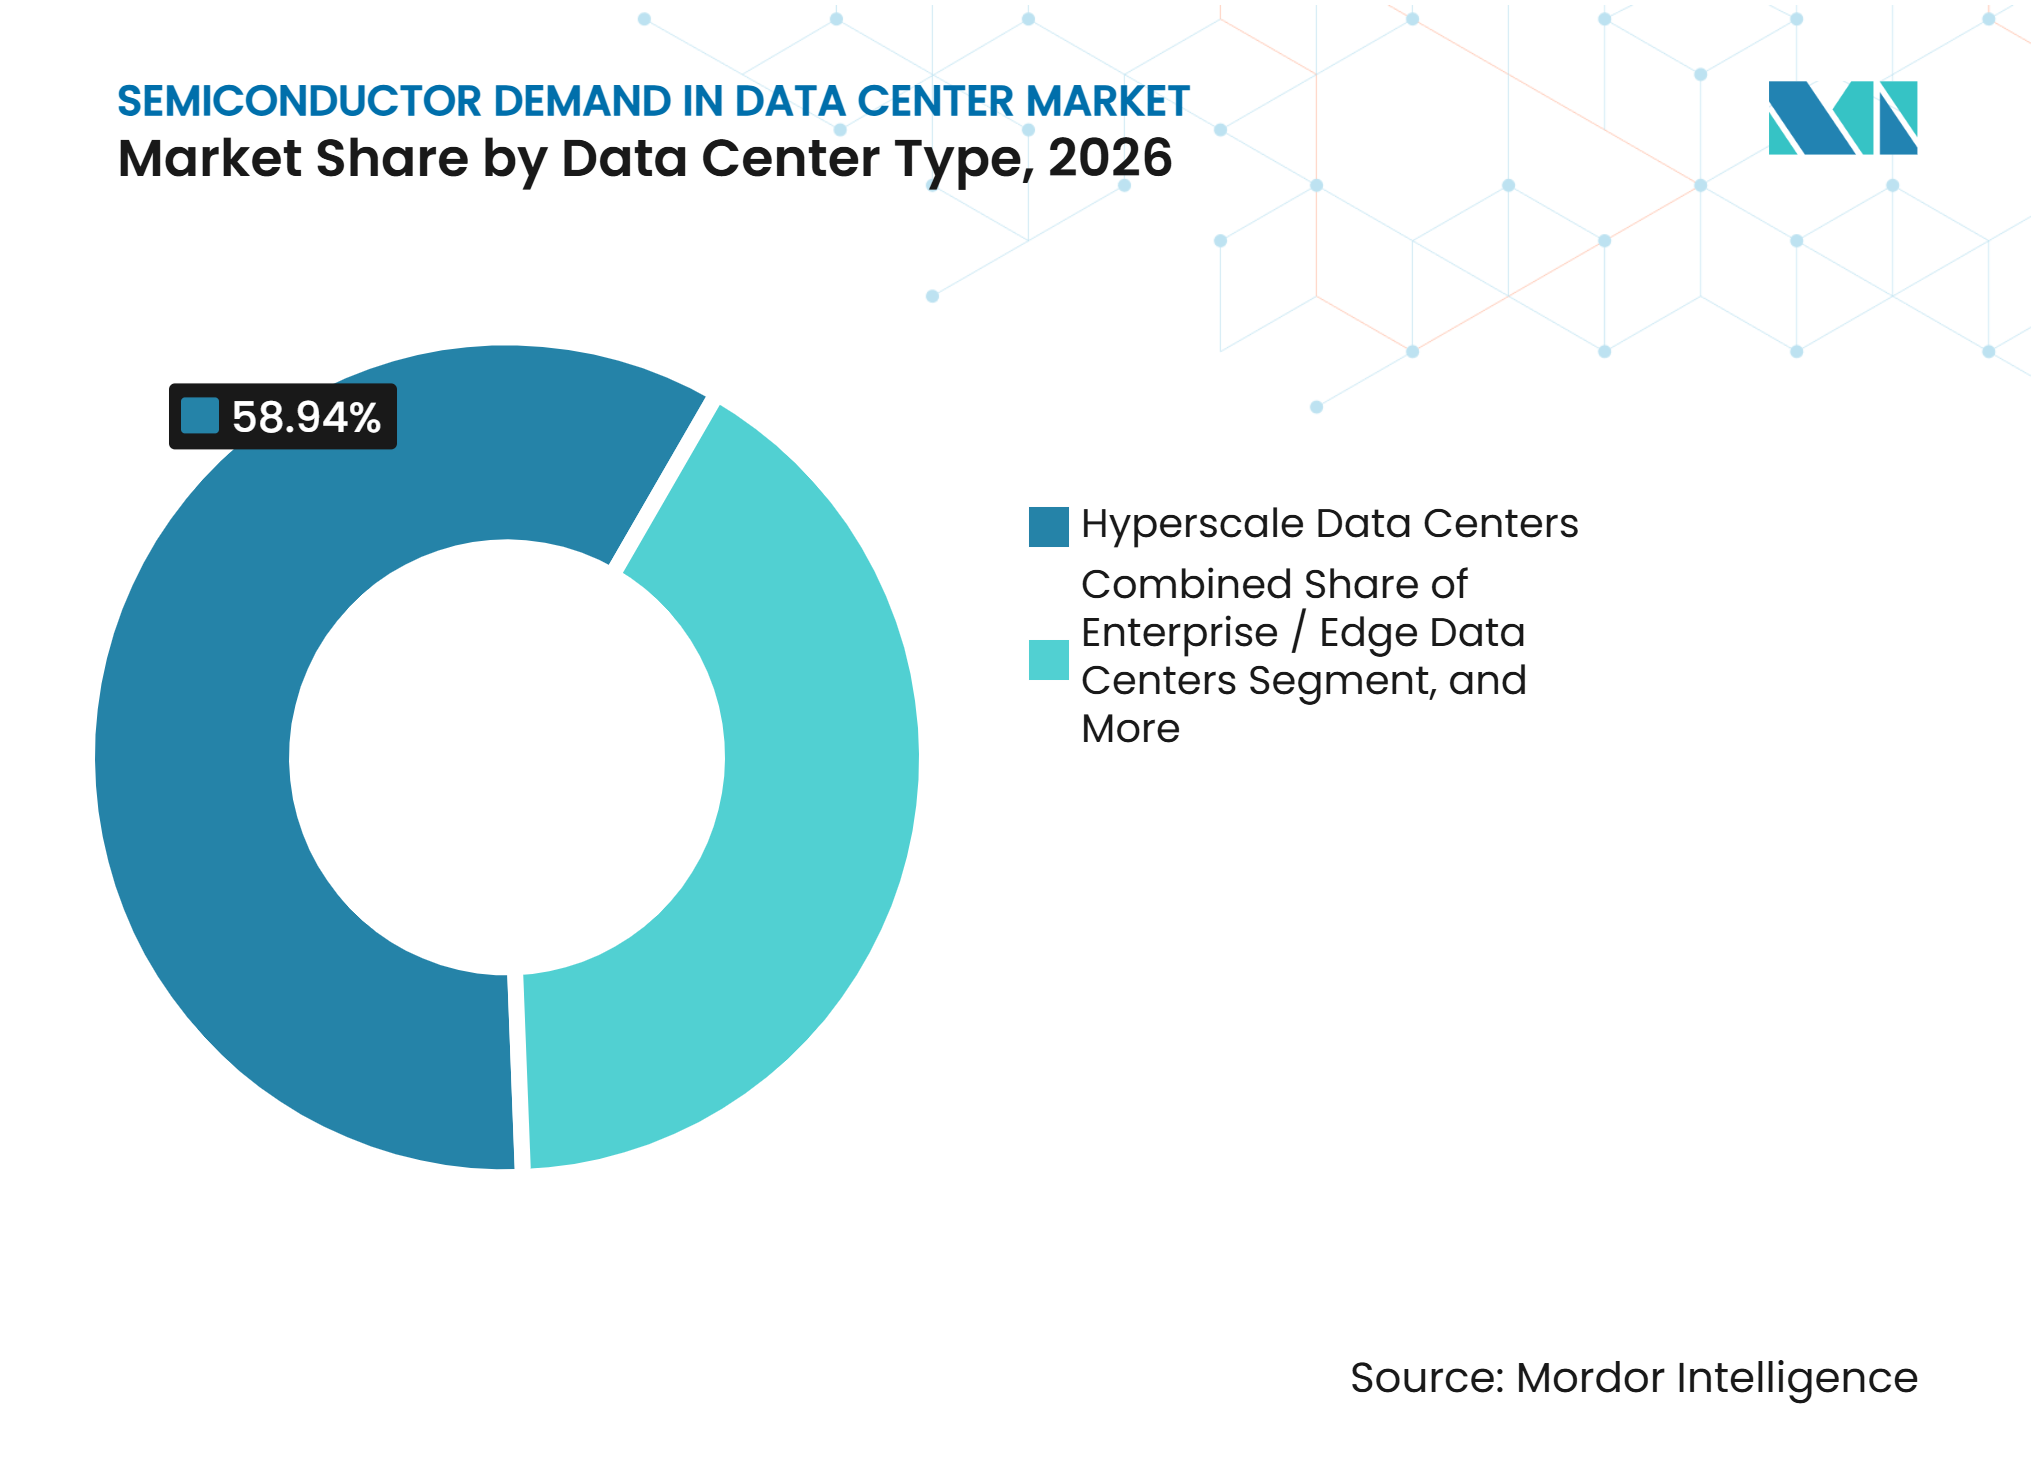
- データセンタータイプ別では、ハイパースケールデータセンターが2026年のデータセンターにおける半導体需要市場シェアの58.94%を占め、エンタープライズおよびエッジデータセンターは2032年にかけてCAGR 8.41%で拡大すると予測されています。
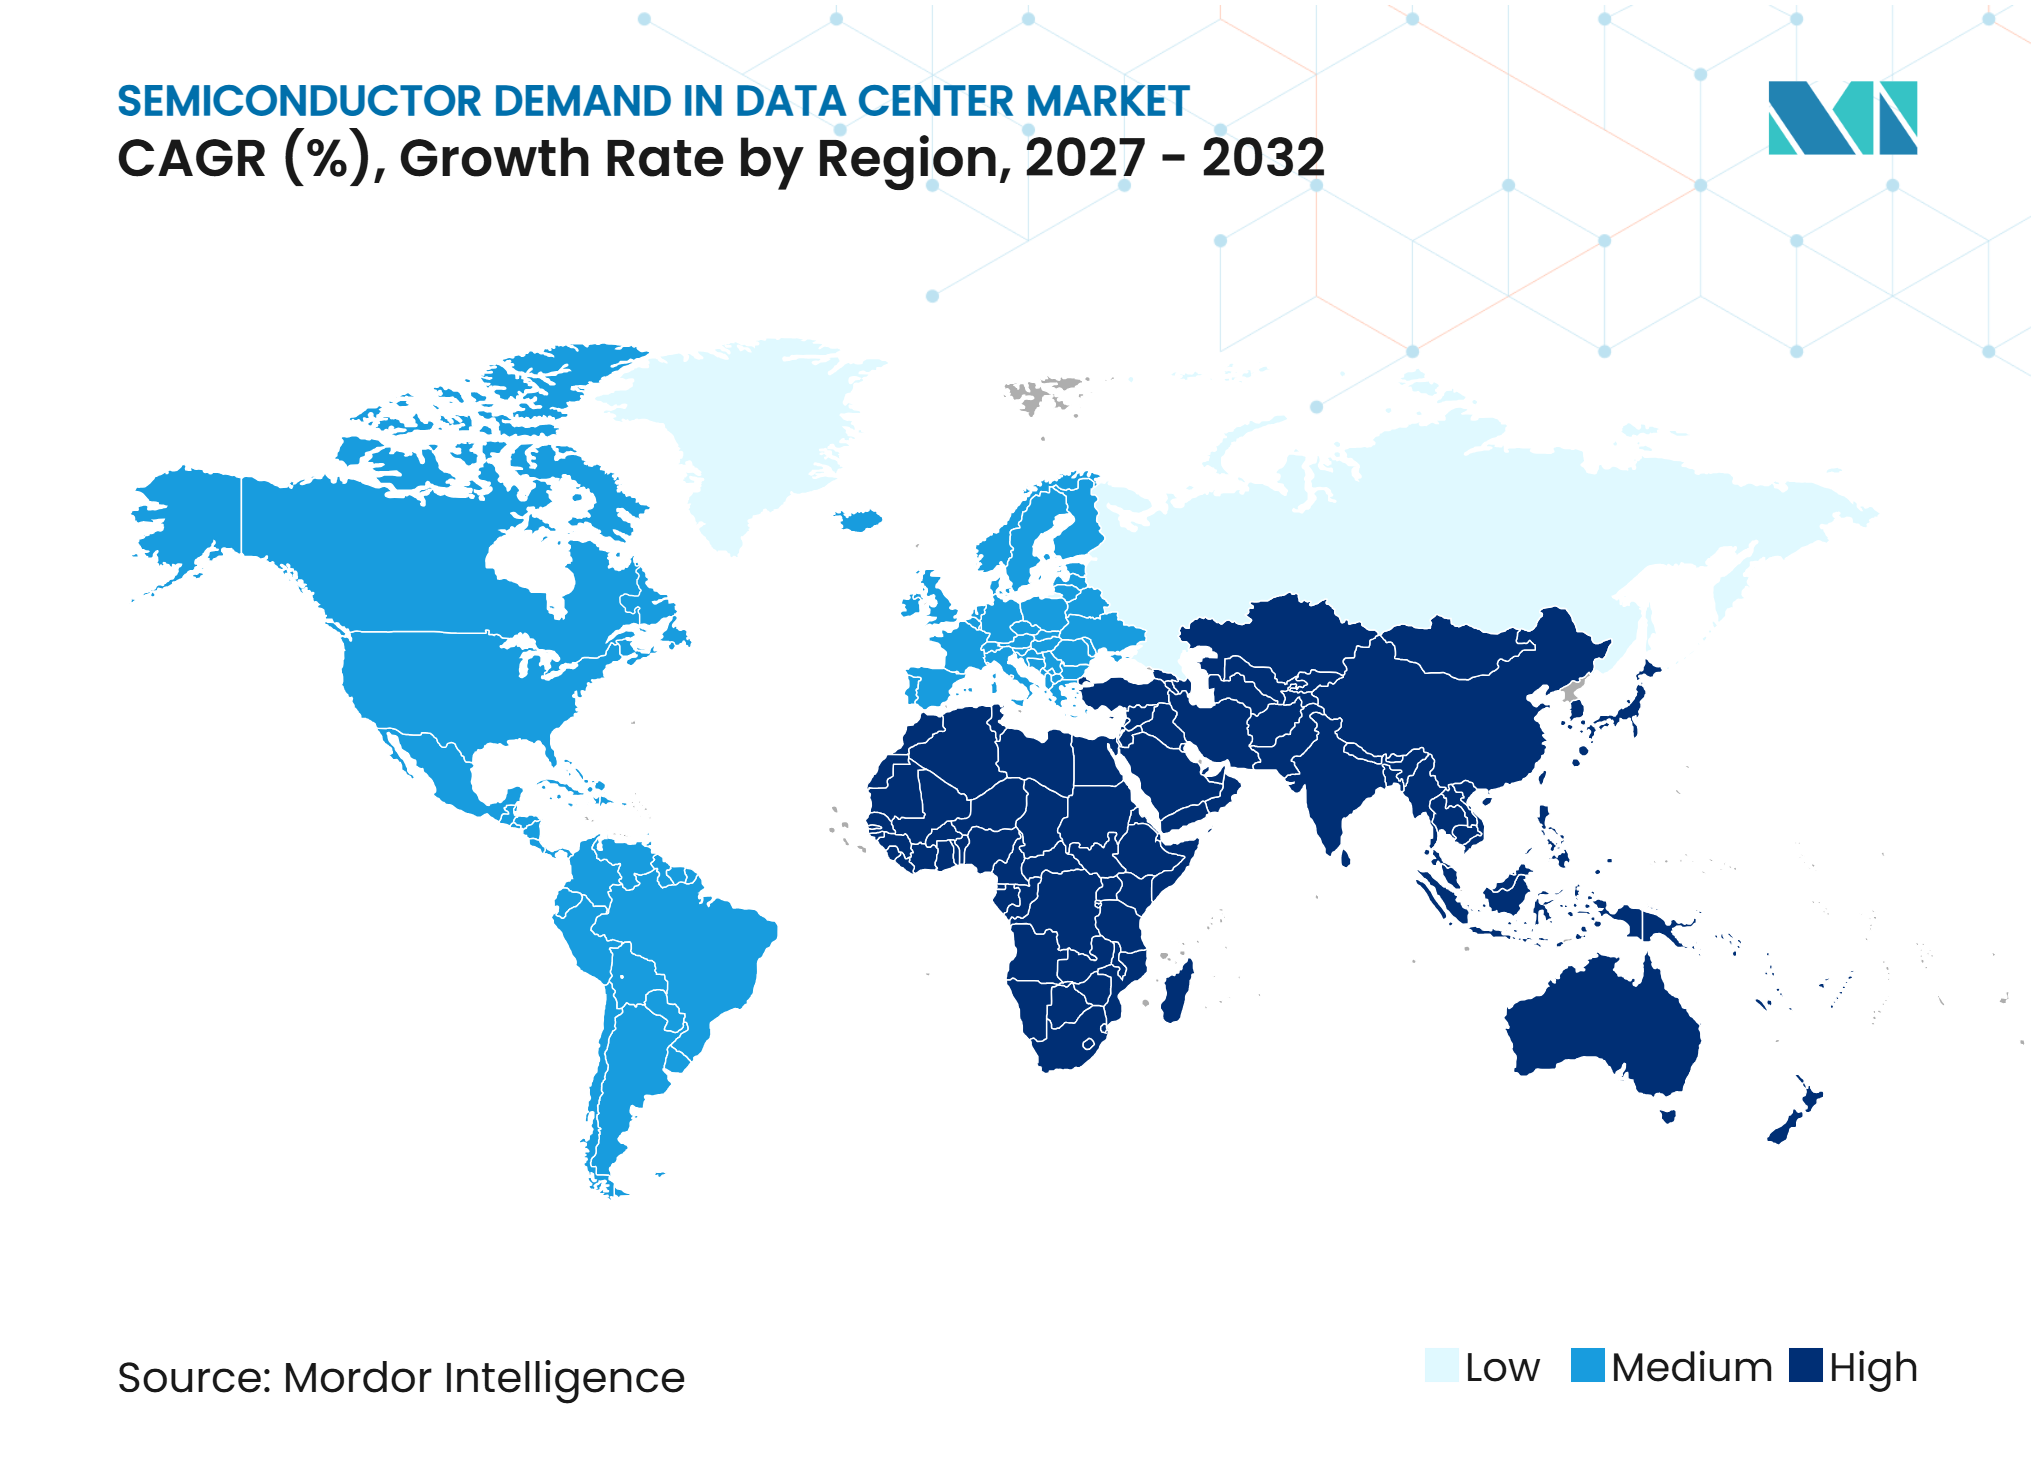
- 地域別では、北米が2026年の収益の42.83%を占め、アジア太平洋地域は2032年にかけてCAGR 8.76%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ジェネレーティブAIおよび大規模モデルトレーニング | +2.4% | 北米およびアジア太平洋地域が主導するグローバル | 中期(2〜4年) |
| ハイパースケールデータセンターの拡大 | +1.9% | 北米、アジア太平洋地域、西欧に集中するグローバル | 中期(2〜4年) |
| 高帯域幅メモリおよび先進メモリ需要 | +1.3% | アジア太平洋地域内の韓国に生産が集中するグローバル | 短期(2年以内) |
| クラウド移行およびデータ集約型エンタープライズワークロード | +0.9% | 北米および欧州で最も強い採用が見られるグローバル | 中期(2〜4年) |
| 推論およびエージェンティックAIによる汎用コンピュート需要の増大 | +0.7% | 北米が主導し、アジア太平洋地域および欧州に波及するグローバル | 長期(4年以上) |
| パワー密度の増大によるシリコンリフレッシュサイクルの促進 | +0.5% | 北米およびアジア太平洋地域のデータセンタークラスターで早期採用が進むグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ジェネレーティブAIおよび大規模モデルトレーニング
ジェネレーティブAIおよびファウンデーションモデルのトレーニングは、定期的なサーバーアップグレードサイクルを、高性能コンピューティングインフラの継続的な調達サイクルへと転換しています。トレーニングクラスターはすべての導入において、アクセラレータ、メモリ、ネットワーキングデバイス、電力コンポーネントを大量に必要とするため、データセンター市場における半導体需要が恩恵を受けています。半導体産業協会は、AIサーバーラックには約20,000個のダイにわたる4,500個以上のパッケージチップが含まれる可能性があると報告しており、需要が単一のコンピュートプロセッサをはるかに超えて広がっていることを示しています。[1] このコンポーネントの集約度により、ラックの導入は先進ロジック、高帯域幅メモリ、アナログデバイス、オプトエレクトロニクス、センサを含む広範な半導体需要イベントとなっています。データセンターにおける半導体需要市場は、モデル構築者がより大規模なモデルのトレーニングを継続し、新しいアーキテクチャをサートするために導入済みシステムをリフレッシュするにつれて、さらなる支援を得ています。
ハイパースケールデータセンターの拡大
ハイパースケーラーは、サーバープラットフォームと支援インフラをアクティブなリフレッシュサイクルに維持するペースでAIキャパシティを拡大しています。その購買は、大規模な導入プログラム内でグラフィックスプロセッサ、カスタムアクセラレータ、HBMスタック、ネットワーキングASIC、先進パワー半導体の需要を集中させています。半導体産業協会はデータセンター投資をAIインフラ成長の主要ドライバーとして特定し、半導体コンテンツが主要AIサーバーラックの価値の95%以上を占めると指摘しました。この関係は、データセンターキャパシティの増加ごとに、コンピュートチップと電力を調整・分配・監視するデバイスの両方に対する需要を高める可能性があることを意味します。データセンターにおける半導体需要市場は、個々のプラットフォーム設計が世代をまたいで変化しても、クラウドキャパシティ追加の規模によって支えられています。
高帯域幅メモリおよび先進メモリ需要
高帯域幅メモリは、システムフォーマンスがメモリとコンピュート間のデータ高速移動にますます依存するようになったため、AIサーバーの主要要件となっています。HBMと先進パッケージングが完全なアクセラレータシステムの納期を左右するため、データセンターにおける半導体需要市場はこのシフトの影響を受けています。SK hynixは、AIメモリ需要が2030年まで力強く成長すると予測し、同社のHBM出荷量はすでに長期契約のもとでコミット済みであると述べました。HBM4への移行では、先進ファウンドリプロセスで製造されるカスタムベースダイが導入され、メモリ要素が顧客のより広いシステム設計と密接に結びつくようになっています。したがって、長いリードタイムと限られた供給は、安定した割り当てを持たない購入者の導入を遅らせる可能性がある一方、認定キャパシティを持つサプライヤーのポジションを強化します。
クラウド移行およびデータ集約型エンタープライズワークロード
現代のエンタープライズワークロードは継続的な処理、ストレージ、ネットワーキング、低レイテンシのデータアクセスを必要とするため、クラウド移行は半導体需要を支えています。エンタープライズソフトウェアとデータが、より多くのサーバーおよびネットワーキングキャパシティを必要とするハイパースケールまたはコロケーション施設に移行されると、データセンターにおける半導体需要市場は拡大します。AIワークロードは、汎用インフラと並んで高帯域幅メモリ、効率的な推論プロセッサ、アップグレードされた電力システムを必要とするため、需要にさらなる層を加えます。この効果はまた、アクセラレータほど注目されないものの、高密度施設の運用に不可欠なアナログ集積回路、センサ、電力モジュールへの需要も生み出します。結果として生じる需要は、クラウドプロバイダー、コロケーションオペレーター、および選択されたワークロードのためにプライベートインフラを維持するエンタープライズに分散しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AIインフラの高い資本コストおよび運用コスト | -1.8% | 北米および欧州で最も顕著なグローバル | 中期(2〜4年) |
| 先進ノード、パッケージング、メモリの供給制約 | -1.4% | アジア太平洋地域の製造ハブに集中した影響を持つグローバル | 短期(2年以内) |
| 高密度AIラックにおける熱エンベロープの限界 | -0.9% | 早期ハイパースケール採用者である北米およびアジア太平洋地域 | 中期(2〜4年) |
| サーバーの繰り返す過剰キャパシティと調達修正サイクル | -0.6% | エンタープライズおよびコロケーションセグメントにわたる北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIインフラの高い資本コストおよび運用コスト
AIインフラは、サーバー、アクセラレータ、ネットワーキング機器、電力システム、冷却、施設建設への多大な初期投資を必要とします。エンタープライズ購入者が高価な導入から明確なリターンを確立できない場合、または計画されたキャパシティに十分な電力を確保できない場合、データセンターにおける半導体需要市場は減速する可能性があります。EU AI法および米国国立標準技術研究所のAIリスク管理フレームワークは、AIシステムを導入する企業のガバナンスと計画を支援できます。これらの要因は、特に大手クラウドオペレーターほどの規模やバランスシートを持たない組織にとって、達のタイミングを延長する可能性があります。したがって、高い機器コストおよび運用コストは、最大手のハイパースケーラーよりも中堅エンタープライズおよびコロケーション顧客に対してより制約的です。
先進ノード、パッケージング、メモリの供給制約
最先端チップの供給は、少数のファウンドリ、パッケージングプロバイダー、メモリメーカーに依存しています。先進ノード、CoWoSパッケージング、またはHBMのキャパシティが主要アクセラレータプログラムにコミットされている場合、データセンターにおける半導体需要市場はスケジュールリスクに直面する可能性があります。TSMCは、最先端半導体生産の需要を満たすために、アリゾナ州の拡張プログラムを含む先進製造およびパッケージングキャパシティへの投資を継続しています。しかし、キャパシティの追加には認定に時間がかかり、複数のAIチップ世代を同時にサポートする必要があります。限られた割り当ては、二次購入者のシステムを遅延させる可能性があり、需要が生産を上回るペースで増加する場合には価格を高止まりさせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
プロセッサが規模を維持する中、メモリ半導体が成長をリードプロセッサは2026年の市場収益の41.67%を占め、大規模なトレーニングおよび推論システムにおけるグラフィックスプロセッサとAIアクセラレータの高い価値を反映しています。グラフィックスプロセッサは、多くのAIワークロードを支える並列コンピューティングを実行するため、スタック全体でユニットあたりの最も強い収益を維持しています。プロセッサ需要は、サーバークラスター全体のデータ移動を調整する中央処理装置、データ処理装置、フィールドプログラマブルゲートアレイ、SmartNICによっても強化されています。プロセッサ需要は、最大手のクラウドオペレーターが最先端プラットフォームを大量に購入するため、ハイパースケーラーの支出と結びついたままです。
メモリタイプは2027年から2032年にかけてCAGR 8.52%で成長すると予測されており、製品カテゴリの中で最も速いペースです。帯域幅がAIトレーニングおよび推論においてプロセッサスループットだけでなくシステムレベルのパフォーマンスを制限する可能性があるため、高帯域幅メモリは重要です。HBM4への移行ではカスタムベースダイと先進ファウンドリプロセスが使用され、メモリが顧客固有のシリコン設計とより密接に統合されています。NANDフラッシュは大量のコールドデータにアクセスする検索拡張生成ワークロードもサポートし、DRAMはサーバー運用に不可欠であり続けています。SK hynixは、先進メモリサプライヤーへの需要の継続的な可視性を支援する長期供給契約のもとで、同社のHBM生産が2027年まで確約済みであると報告しました。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
アプリケーション別:
ITエイップメントが最大ポジションを維持し、電力システムが加速ITエクイップメントは2026年のデータセンターにおける半導体需要市場規模の71.36%を占め、サーバー、メモリ、ネットワーキング機器がデータセンター内の支出を支配しています。ITエクイップメントのシェアは、アクセラレータとメモリの構成が導入済み価値の多くを占めるAIラックのコストとコンポーネント密度を反映しています。半導体産業協会は、半導体コンテンツがAIサーバーラックの価値の95%を超えると報告し、その価値を150万米ドルから400万米ドルと位置付けました。コンピュートおよびネットワークシリコンはワークロードを導入する前に必要であるため、ITエクイップメントは引き続き収益の主要源となります。
サーバーおよびラック電力システムは、より高いラック密度が電力変換および配電機器の交換サイクルを必要とすることから、2027年から2032年にかけてCAGR 8.36%で成長すると予測されています。54Vアーキテクチャから800VDC設計へのシフトは、電力集積回路、絶縁型DC-DCコンバータ、ゲートドライバ、ホットスワップコントローラ、炭化ケイ素スイッチ、窒化ガリウムデバイスへの需要を促進しています。Infineonは、120kWから高電力レベルへ移行するラックを含む、ますます高密度化するAIサーバー環境をサポートすることを目的とした800VDCホットスワップ技術を実証しました。[2] バッテリーバックアップシステム、施設電力機器、冷却システム、監視アレイもディスクリートコンポーネント、センサ、制御デバイスを必要とします。このより広いアプリケーションベースは、成長がアクセラレータ出荷のみに依存する程度を低減します。
データセンタータイプ別:
ハイパースケールが支出をリードし、エンタープライズおよびエッジ導入が拡大ハイパースケールデータセンターは2026年の市場収益の58.94%を占め、少数のクラウドプロバイダーがアクセラレータ、HBMスタック、ネットワーキングASICの最大量を購入しています。その規模は、標準化されたラック設計と継続的なハードウェアリフレッシュを必要とする大規模トレーニングクラスターと広範な推論サービスの展開を支えています。ハイパースケールオペレーターはまた、その注文が先進パッケージングとメモリキャパシティを確保するのに十分な規模であるため、供給割り当てにも影響を与えます。コロケーション施設は、AIキャパシティを必要とするが自社施設を構築しない組織に別の導入ルートを提供します。その需要はGPU密度のアップグレードと、より従来型のコンピューティングワークロードと並んで推論ノードを配置することに集中しています。
エンタープライズおよびエッジデータセンターは2027年から2032年にかけてCAGR 8.41%で成長すると予測されており、最も成長の速いデータセンタータイプとなっています。データ主権要件、レイテンシに敏感なアプリケーション、中規模AIラックの可用性が、ユーザーと管理されたデータセットの近くでのプライベート導入を支えています。EU AI法は、導入の選択においてAI関連のガバナンスとデータ処理要件を管理する必要がある組織にとって重要なコンプライアンス要因です。金融サービス、ヘルスケア、公共行政は、データガバナンスまたは応答時間要件が完全に集中化されたクラウドモデルの実現可能性を制限する場合、プライベートインフラを好む可能性があります。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米
北米は2026年の市場収益の42.83%を占め、ハイパースケーラーの本社、AIトレーニングクラスター、半導体設計企業の集積によって支えられています。同地域の大手クラウドオペレーターは、アクセラレータ、先進メモリ、ネットワーキング導入のペースを引き続き設定しています。半導体産業協会は、米国の160件のプロジェクトにわたる7,700億米ドル以上の半導体エコシステムコミットメントを報告しており、データセンターオペレーターが使用する機器のより広い国内サプライベースを支えています。TSMCが計画しているアリゾナ州の拡張には、製造および先進パッケージング施設が含まれており、最先端供給の一部を北米のシステムビルダーに近づけることができます。
アジア太平洋
アジア太平洋地域は2027年から2032年にかけてCAGR 8.76%で成長すると予測されており、データセンターにおける半導体需要市場の最も成長の速い地域セグメントとなっています。同地域は、拡大するAIデータセンター需要と、ファウンドリサービス、先進パッケージング、HBM、装置、材料、特殊化学品における製造能力を組み合わせています。台湾はファウンドリおよびパッケージング供給において重要であり続け、韓国は高帯域幅メモリの主要供給源であり、日本はより広いサプライチェーンを支える材料と装置を提供しています。[3] SK hynixは、メモリサプライヤーと同地域の先進パッケージングエコシステムとの密接な関係を強調し、2026年に向けたTSMCの3DFabricテクノロジーとのHBM統合作業について説明しました。
欧州および新興市場
欧州は、エンタープライズのデジタルトランスフォーメーション、クラウド拡大、フランス、ドイツ、オランダにおけるソブリンAIプログラムを通じてAI関連のデータセンターキャパシティを追加しています。エネルギー効率要件は、冷却、電力管理、監視システムにおける電力効率の高い半導体設計への需要を促進しています。EU AI法は、組織がAI導入をどのように管理するかについて規制上の影響を及ぼし、データと運用に対するより強力な制御を提供するインフラの選択を促す可能性があります。サウジアラビアとアラブ首長国連邦は、政府の優先項、エネルギーの可用性、グローバルクラウドプロバイダーとのパートナーシップに支えられた大規模なAIデータセンターキャンパスを追求しています。ブラジルはまだ初期段階にありますが、データローカライゼーション政策が国内AIサーバー導入の根拠を強化するにつれてインフラ投資を引き付けており、データセンターにおける半導体需要市場を北米のハイパースケーラーとアジア太平洋の製造センターを超えて多様化しています。
競合ランドスケープ
市場集中度
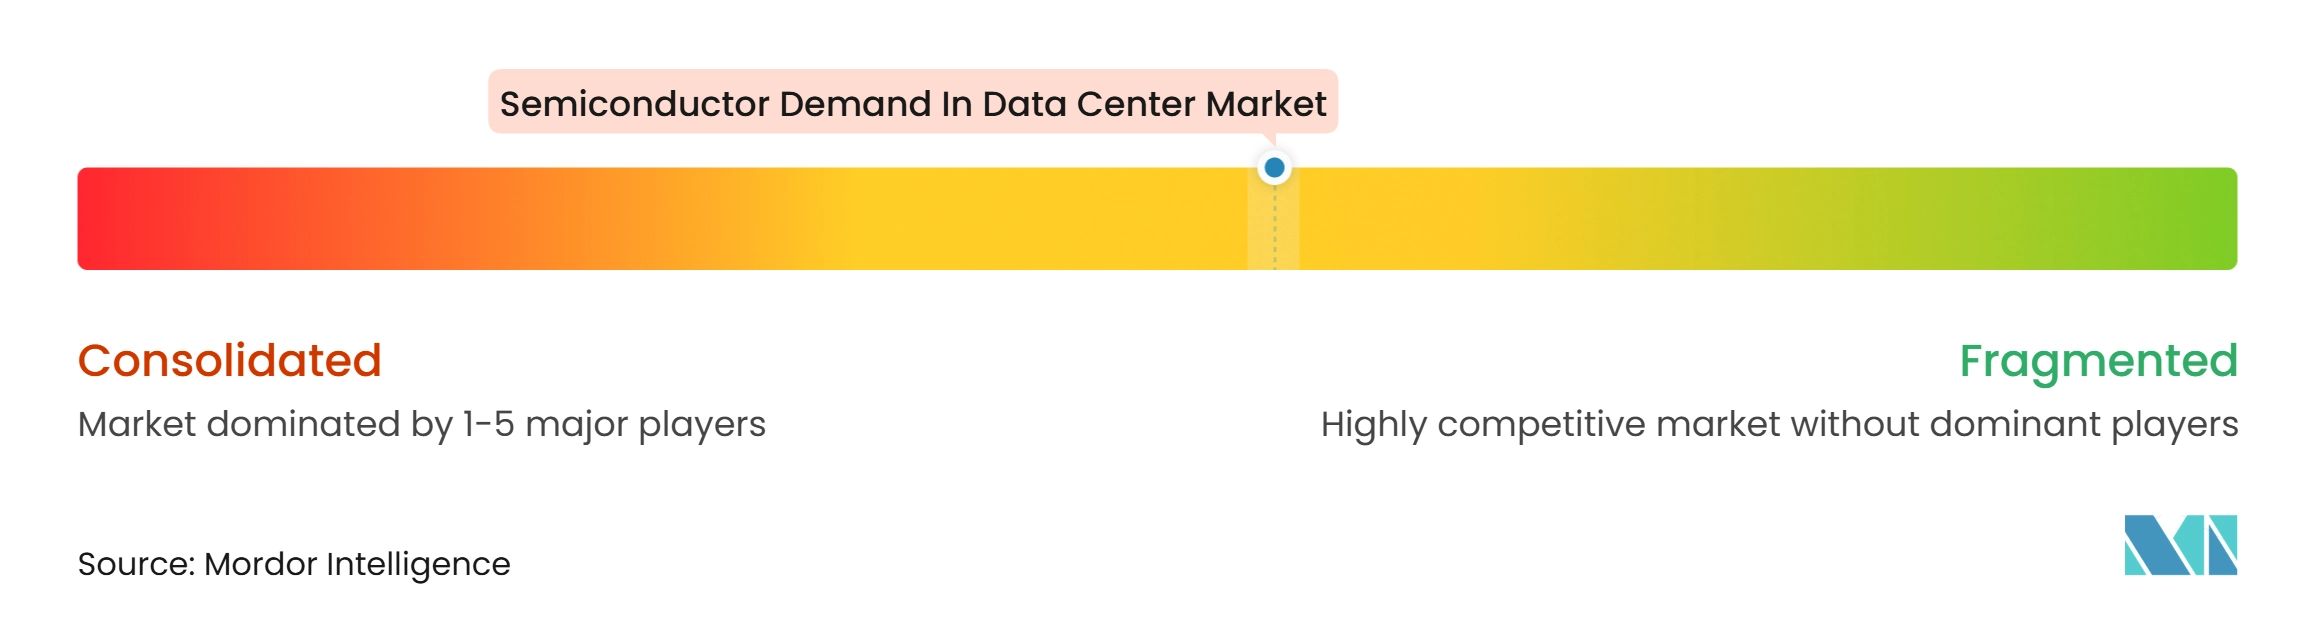
データセンターにおける半導体需要市場は、アクセラレータと先進メモリにおいては適度に集約されており、パワーエレクトロニクス、アナログデバイス、オプトエレクトロニクス、センサにわたってはより分散しています。NVIDIAは2025年にAI半導体サブセグメントの推定主要シェアを保有しており、これはアクセラレータプラットフォームにおける同社の中心的なポジションを反映しています。その競争上のポジションは、ラックスケールアーキテクチャ、ソフトウェア互換性、主要メモリおよび製造パートナーとの関係に対するコントロールによって強化されています。
NVIDIAは2026年10月にMGX 1.2ラック設計をオープンコンピュートプロジェクトに提供し、スケーラブルな高電力AIデータセンター構成へのアプローチを拡張しました。[4]Broadcomは、ハイパースケーラーが自社の要件に合わせたアクセラレータを設計できるカスタムASICプラットフォームにより、主要な競合上の課題となっています。BroadcomはAI半導体収益が2026年度第3四半期に167億米ドルに達し、前年比221%増となったと報告し、顧客設計の処理プラットフォームの台頭を示しました。AMDもまた、Instinct GPUロードマップとHelionラックリファレンスデザインを通じてデータセンターポジションを拡大しており、Cisco、Dell Technologies、HPE、Lenovo、Supermicroの機器をサポートできます。
HBMの可用性と技術統合がアクセラレータシステムの量産導入時期を左右する可能性があるため、メモリサプライヤーはますます戦略的な役割を果たしています。MicronはNVIDIAとのカスタムNVHBMに関する共同作業を確認し、標準HBM4Eよりも高い帯域幅と低い電力を目標として、2027年の量産を計画しています。Samsung、SK hynix、Micronは長期供給契約を通じてキャパシティを拡大しており、メモリ供給計画とアクセラレータロードマップの間のつながりを強化しています。Cerebras Systems、Ampere Computing、SambaNova Systems、Tenstorrentを含む小規模企業は、推論プロセッサと代替コンピュートアーキテクチャを中心にポジショニングしています。
データセンターにおける半導体需要産業リーダー
-
NVIDIA Corporation
-
Advanced Micro Devices, Inc.
-
Intel Corporation
-
Taiwan Semiconductor Manufacturing Company Limited
-
SK hynix Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
データセンターにおける半導体需要市場 このレポートでカバーされる企業
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Intel Corporation
- Taiwan Semiconductor Manufacturing Company Limited
- SK hynix Inc.
- Micron Technology, Inc.
- Broadcom Inc.
- Samsung Electronics Co., Ltd.
- Marvell Technology, Inc.
- GlobalFoundries Inc.
- United Microelectronics Corporation
- Arm Holdings plc
- Qualcomm Incorporated
- MediaTek Inc.
- Huawei Technologies Co., Ltd.
- International Business Machines Corporation
- Ampere Computing LLC
- Cerebras Systems, Inc.
- SambaNova Systems, Inc.
- Tenstorrent Inc.
最近の産業開発事情 データセンターにおける半導体需要市場
- 2026年11月:Samsung、SK hynix、Micronは、長期供給契約に裏付けられたHBMキャパシティの加速的な拡大を発表しました。Samsungは10社の顧客との間で2030年までのHBM生産の60〜70%に相当する契約を締結しました。SK hynixは14社の顧客との契約により生産を完売しました。Micronは2027年度上半期に250億米ドルの設備投資をコミットしました。
- 2026年10月:AMDは、低レイテンシ推論シリコン企業のTaalasと、空間インテリジェンス企業のWorld Labsを買収する契約を発表しました。両取引は2026年末までにクローズする見込みであり、AMDのデータセンターAIポートフォリオを推論最適化シリコンおよびエンボディドAIへと拡張します。
- 2026年10月:MicronはNVIDIAとのカスタムNVHBMの共同開発を確認し、標準HBM4Eより帯域幅30%増、電力15%削減を目標として、2027年の量産を予定しています。Samsung、SK hynixが共同参加者であり、ベースダイはTSMCの3nmプロセスで製造されます。
- 2026年5月:TSMCは米国への総投資計画を2,650億米ドルに引き上げ、アリゾナ州に6つの製造工場、2つの先進パッケージング施設、研究開発センターを含む計画を発表しました。これは当初の650億米ドルのコミットメントから約5倍の増加を表しています。
データセンターにおける半導体需要のグローバル市場レポートスコープ
データセンターにおける半導体需要とは、データセンターインフラ内でのデータ処理、ストレージ、ネットワーキング、電力管理を可能にする集積回路および関連コンポーネントの必要性を指します。これらの半導体には、サーバー、ストレージシステム、ネットワーキング機器に使用されるプロセッサ、メモリチップ、グラフィックス処理装置、ネットワーキングチップ、電力管理集積回路が含まれます。
データセンターにおける半導体需要市場レポートは、製品タイプ(プロセッサ〔中央処理装置(CPU)、グラフィックス処理装置(GPU)、マイクロコントローラ(MCU)、デジタルシグナルプロセッサ(DSP)〕、ロジックIC〔フィールドプログラマブルゲートアレイ(FPGA)、DPU・IPU・SmartNIC、ネットワークスイッチおよびサーバーラック接続、コントローラIC、その他のロジックIC〕、メモリタイプ〔DRAM、高帯域幅メモリ(HBM)、NANDフラッシュ、NORフラッシュ、その他のメモリタイプ〕、パワーエレクトロニクス〔ディスクリートコンポーネント{整流器、バイポーラトランジスタ、MOSFET、IGBT、その他のディスクリートコンポーネント}、電力モジュール{サイリスタモジュール、IGBTモジュール、MOSFETモジュール、インテリジェントパワーモジュール(IPM)}、電力IC{PMIC(マルチチャネル)、スイッチングレギュレータ(AC/DCおよびDC/DC、絶縁型・非絶縁型)、リニアレギュレータ、バッテリー管理IC、ゲートドライバIC、その他の電力IC}〕、アナログIC〔インターフェースおよびシグナルコンディショニングIC、信号変換IC、アプリケーション固有アナログIC〕、オプトエレクトロニクス〔レーザー送信機、フォトディテクタおよびフォトダイオード、オプトカプラおよび光アイソレータ、光スイッチ、赤外線エミッタおよびディテクタ〕、センサ〔温度センサ、圧力センサ、磁界およびホール効果センサ、電流センサ、湿度センサ、ガスおよび煙センサ〕)、アプリケーション(ITエクイップメント、サーバーおよびラック電力システム、バッテリーバックアップおよびエネルギー貯蔵システム、施設電力インフラ、冷却および熱管理インフラ、データセンターモニタリングおよびオートメーション、安全・セキュリティインフラ)、データセンタータイプ(ハイパースケールデータセンター、コロケーションデータセンター、エンタープライズ・エッジデータセンター)、地域(北米、欧州、アジア太平洋、その他の地域)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| プロセッサ | 中央処理装置(CPU) | |
| グラフィックス処理装置(GPU) | ||
| マイクロコントローラ(MCU) | ||
| デジタルシグナルプロセッサ(DSP) | ||
| ロジックIC | フィールドプログラマブルゲートアレイ(FPGA) | |
| DPU・IPU・SmartNIC | ||
| ネットワークスイッチおよびサーバーラック接続 | ||
| コントローラIC | ||
| その他のロジックIC | ||
| メモリタイプ | DRAM | |
| 高帯域幅メモリ(HBM) | ||
| NANDフラッシュ | ||
| NORフラッシュ | ||
| その他のメモリタイプ | ||
| パワーエレクトロニクス | ディスクリートコンポーネント | 整流器 |
| バイポーラトランジスタ | ||
| MOSFET | ||
| IGBT | ||
| その他のディスクリートコンポーネント | ||
| 電力モジュール | サイリスタモジュール | |
| IGBTモジュール | ||
| MOSFETモジュール | ||
| インテリジェントパワーモジュール(IPM) | ||
| 電力IC | PMIC(マルチチャネル) | |
| スイッチングレギュレータ(AC/DC、DC/DC、絶縁型・非絶縁型) | ||
| リニアレギュレータ | ||
| バッテリー管理IC | ||
| ゲートドライバIC | ||
| その他の電力IC | ||
| アナログIC | インターフェースおよびシグナルコンディショニングIC | |
| 信号変換IC | ||
| アプリケーション固有アナログIC | ||
| オプトエレクトロニクス | レーザー送信機 | |
| フォトディテクタおよびフォトダイオード | ||
| オプトカプラおよび光アイソレータ | ||
| 光スイッチ | ||
| 赤外線エミッタおよびディテクタ | ||
| センサ | 温度センサ | |
| 圧力センサ | ||
| 磁界およびホール効果センサ | ||
| 電流センサ | ||
| 湿度センサ | ||
| ガスおよび煙センサ | ||
| ITエクイップメント |
| サーバーおよびラック電力システム |
| バッテリーバックアップおよびエネルギー貯蔵システム |
| 施設電力インフラ |
| 冷却および熱管理インフラ |
| データセンターモニタリングおよびオートメーション |
| 安全・セキュリティインフラ |
| ハイパースケールデータセンター |
| コロケーションデータセンター |
| エンタープライズ・エッジデータセンター |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| 台湾 | |
| インド | |
| その他のアジア太平洋 | |
| その他の地域 |
| 製品タイプ別 | プロセッサ | 中央処理装置(CPU) | |
| グラフィックス処理装置(GPU) | |||
| マイクロコントローラ(MCU) | |||
| デジタルシグナルプロセッサ(DSP) | |||
| ロジックIC | フィールドプログラマブルゲートアレイ(FPGA) | ||
| DPU・IPU・SmartNIC | |||
| ネットワークスイッチおよびサーバーラック接続 | |||
| コントローラIC | |||
| その他のロジックIC | |||
| メモリタイプ | DRAM | ||
| 高帯域幅メモリ(HBM) | |||
| NANDフラッシュ | |||
| NORフラッシュ | |||
| その他のメモリタイプ | |||
| パワーエレクトロニクス | ディスクリートコンポーネント | 整流器 | |
| バイポーラトランジスタ | |||
| MOSFET | |||
| IGBT | |||
| その他のディスクリートコンポーネント | |||
| 電力モジュール | サイリスタモジュール | ||
| IGBTモジュール | |||
| MOSFETモジュール | |||
| インテリジェントパワーモジュール(IPM) | |||
| 電力IC | PMIC(マルチチャネル) | ||
| スイッチングレギュレータ(AC/DC、DC/DC、絶縁型・非絶縁型) | |||
| リニアレギュレータ | |||
| バッテリー管理IC | |||
| ゲートドライバIC | |||
| その他の電力IC | |||
| アナログIC | インターフェースおよびシグナルコンディショニングIC | ||
| 信号変換IC | |||
| アプリケーション固有アナログIC | |||
| オプトエレクトロニクス | レーザー送信機 | ||
| フォトディテクタおよびフォトダイオード | |||
| オプトカプラおよび光アイソレータ | |||
| 光スイッチ | |||
| 赤外線エミッタおよびディテクタ | |||
| センサ | 温度センサ | ||
| 圧力センサ | |||
| 磁界およびホール効果センサ | |||
| 電流センサ | |||
| 湿度センサ | |||
| ガスおよび煙センサ | |||
| アプリケーション別 | ITエクイップメント | ||
| サーバーおよびラック電力システム | |||
| バッテリーバックアップおよびエネルギー貯蔵システム | |||
| 施設電力インフラ | |||
| 冷却および熱管理インフラ | |||
| データセンターモニタリングおよびオートメーション | |||
| 安全・セキュリティインフラ | |||
| データセンタータイプ別 | ハイパースケールデータセンター | ||
| コロケーションデータセンター | |||
| エンタープライズ・エッジデータセンター | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| 韓国 | |||
| 台湾 | |||
| インド | |||
| その他のアジア太平洋 | |||
| その他の地域 | |||
レポートで回答される主要な質問
データセンターにおける半導体需要市場の現在の価値と予測は?
データセンターにおける半導体需要市場規模は、2026年の0.96 トリリオン 米ドル、2027年の1.02 トリリオン 米ドルから、2032年までに1.49 トリリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 7.87%を記録すると予測されています。
データセンター向け半導体の需要を促進しているものは何ですか?
AIトレーニングと推論は、アクセラレータ、HBM、ネットワーキングチップ、電力デバイス、センサ、先進パッケージングへの需要を高めています。すべてのAIラックがこれらのコンポーネントグループを単一のシステム導入に組み合わせ、大規模なクラウドインストールが継続的なハードウェアリフレッシュを必要とするため、データセンターにおける半導体需要市場が恩恵を受けています。
最も成長の速い製品カテゴリはどれですか?
メモリタイプはAIシステムにおける高帯域幅メモリへの需要に支えられ、2032年にかけてCAGR 8.52%で拡大すると予測されています。HBMの可用性と先進パッケージングキャパシティは、特に安定した割り当てを持たない購入者にとって、どのアクセラレータプラットフォームが予定通りにデータセンターに到達するかに引き続き影響を与えます。
最も成長の速いアプリケーションはどれですか?
サーバーおよびラック電力システムは、高密度ラックが新しい電力変換および配電機器を必要とすることから、2032年にかけてCAGR 8.36%で成長すると予測されています。これは、オペレーターが以前の54Vアーキテクチャから移行するにつれて、電力集積回路、コントローラ、スイッチ、センサ、熱制御デバイスへの需要を支えています。
最も成長の速いデータセンタータイプはどれですか?
エンタープライズおよびエッジデータセンターは、組織がデータ制御と低レイテンシAIワークロードを優先するにつれて、2032年にかけてCAGR 8.41%で成長すと予測されています。これらの導入は管理されたデータの近くにローカルサーバー、メモリ、電力機器、ネットワーキングシステムを必要とするため、データセンターにおける半導体需要市場もこれらの導入から恩恵を受けています。