
Taille et part du marché des semiconducteurs dans les centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.02 Trillions de dollars américains |
| Taille du Marché (2032) | 1.49 Trillions de dollars américains |
| Taux de croissance (2027 - 2032) | 7.87 % |
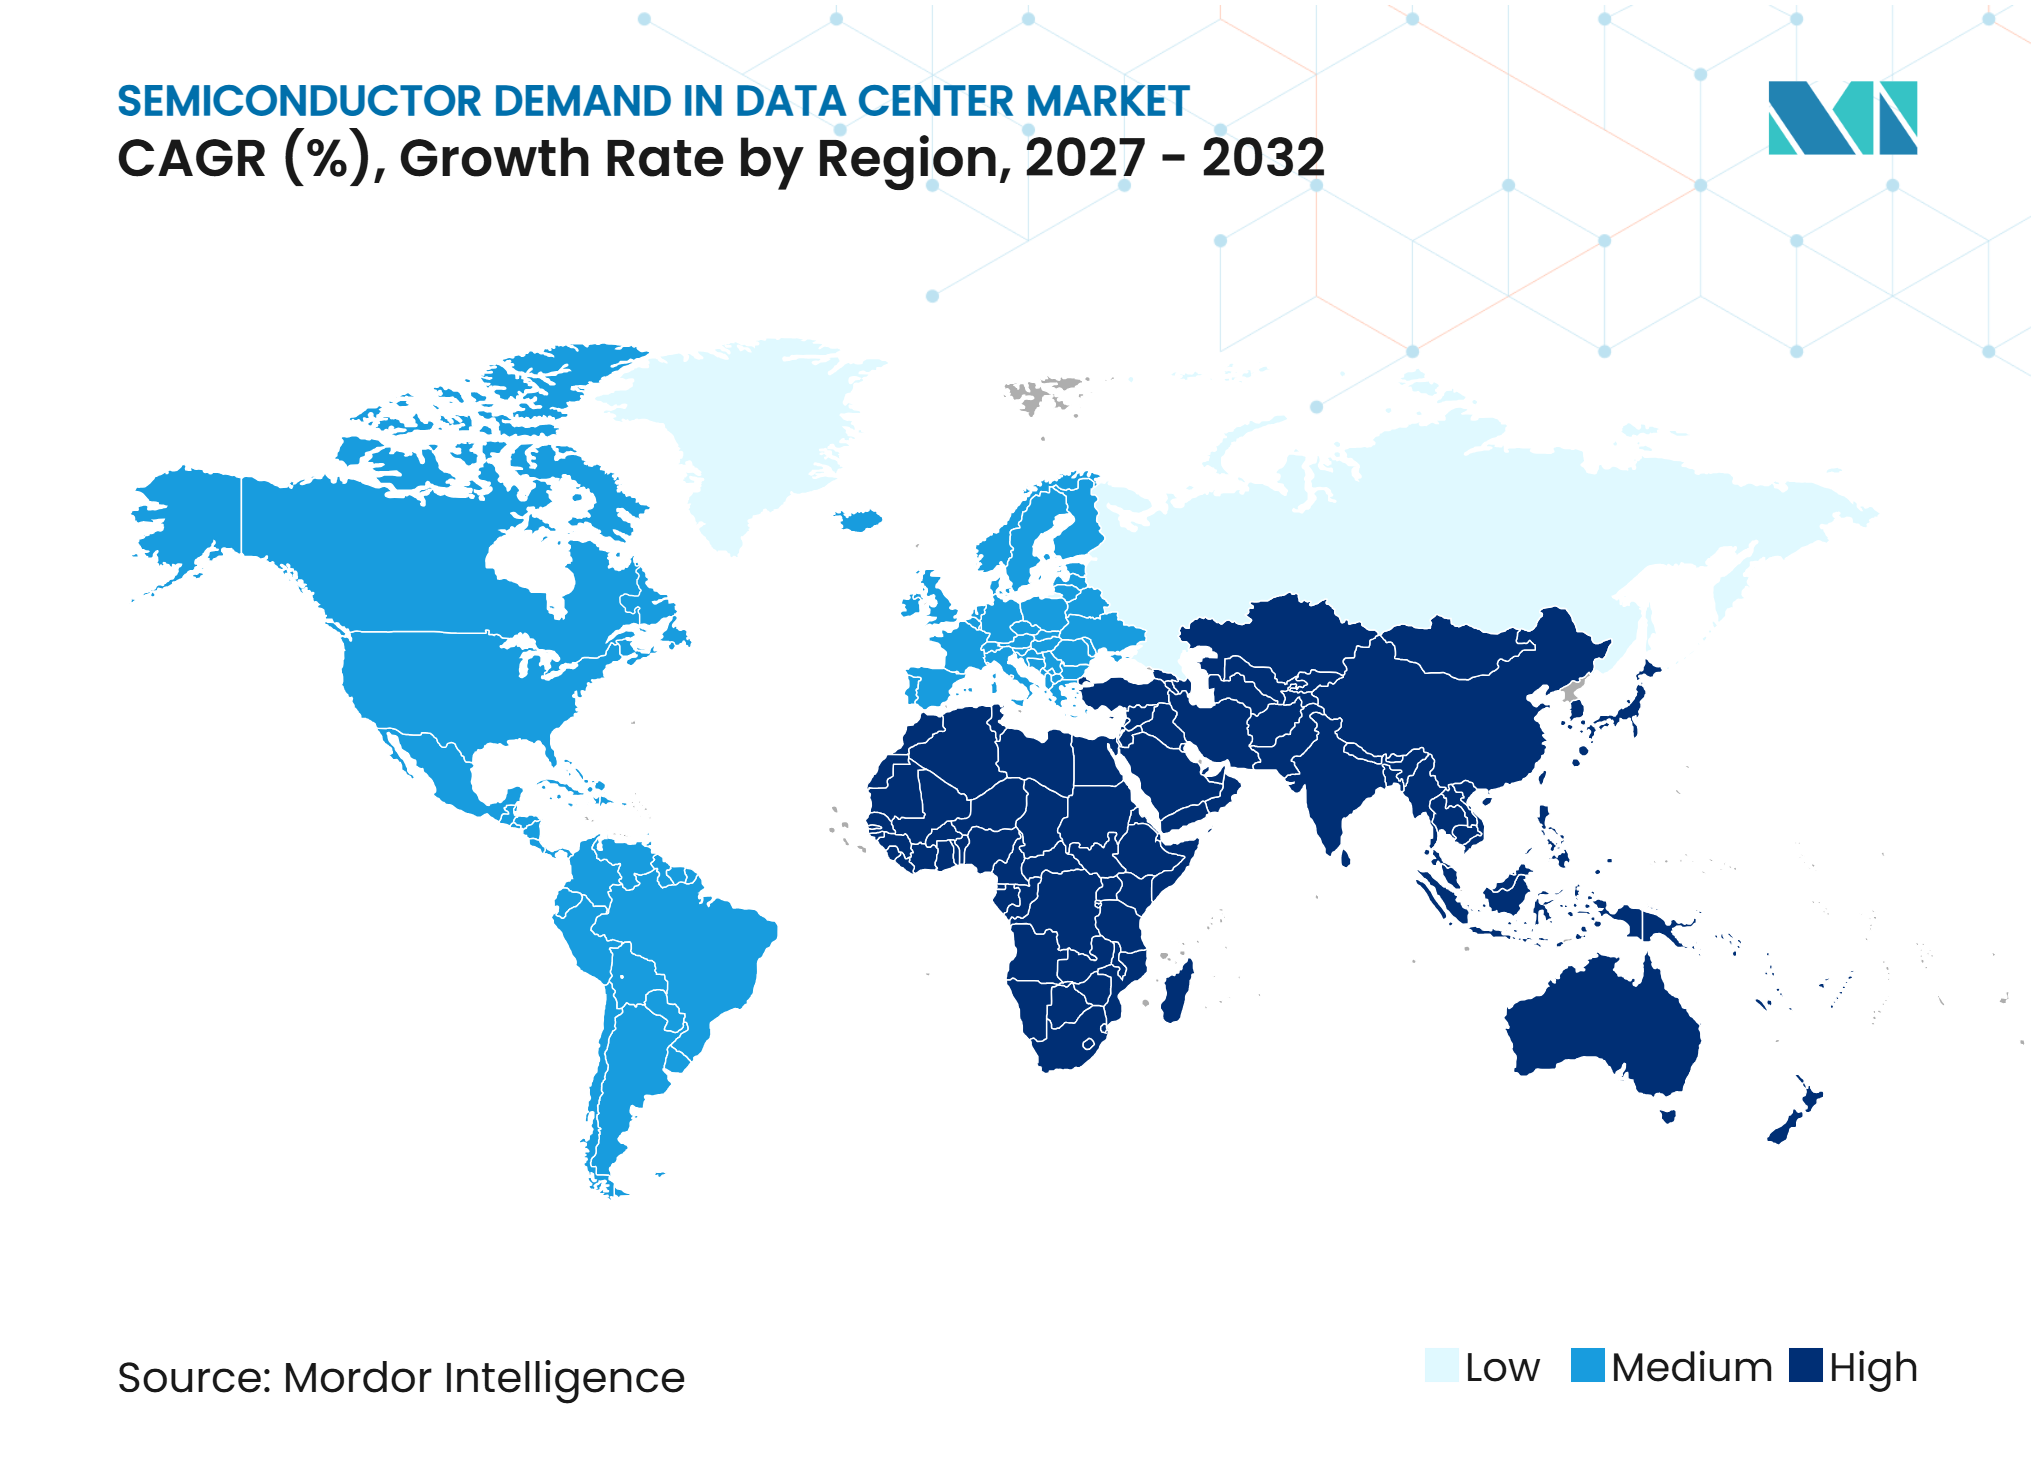
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des semiconducteurs dans les centres de données par Mordor Intelligence
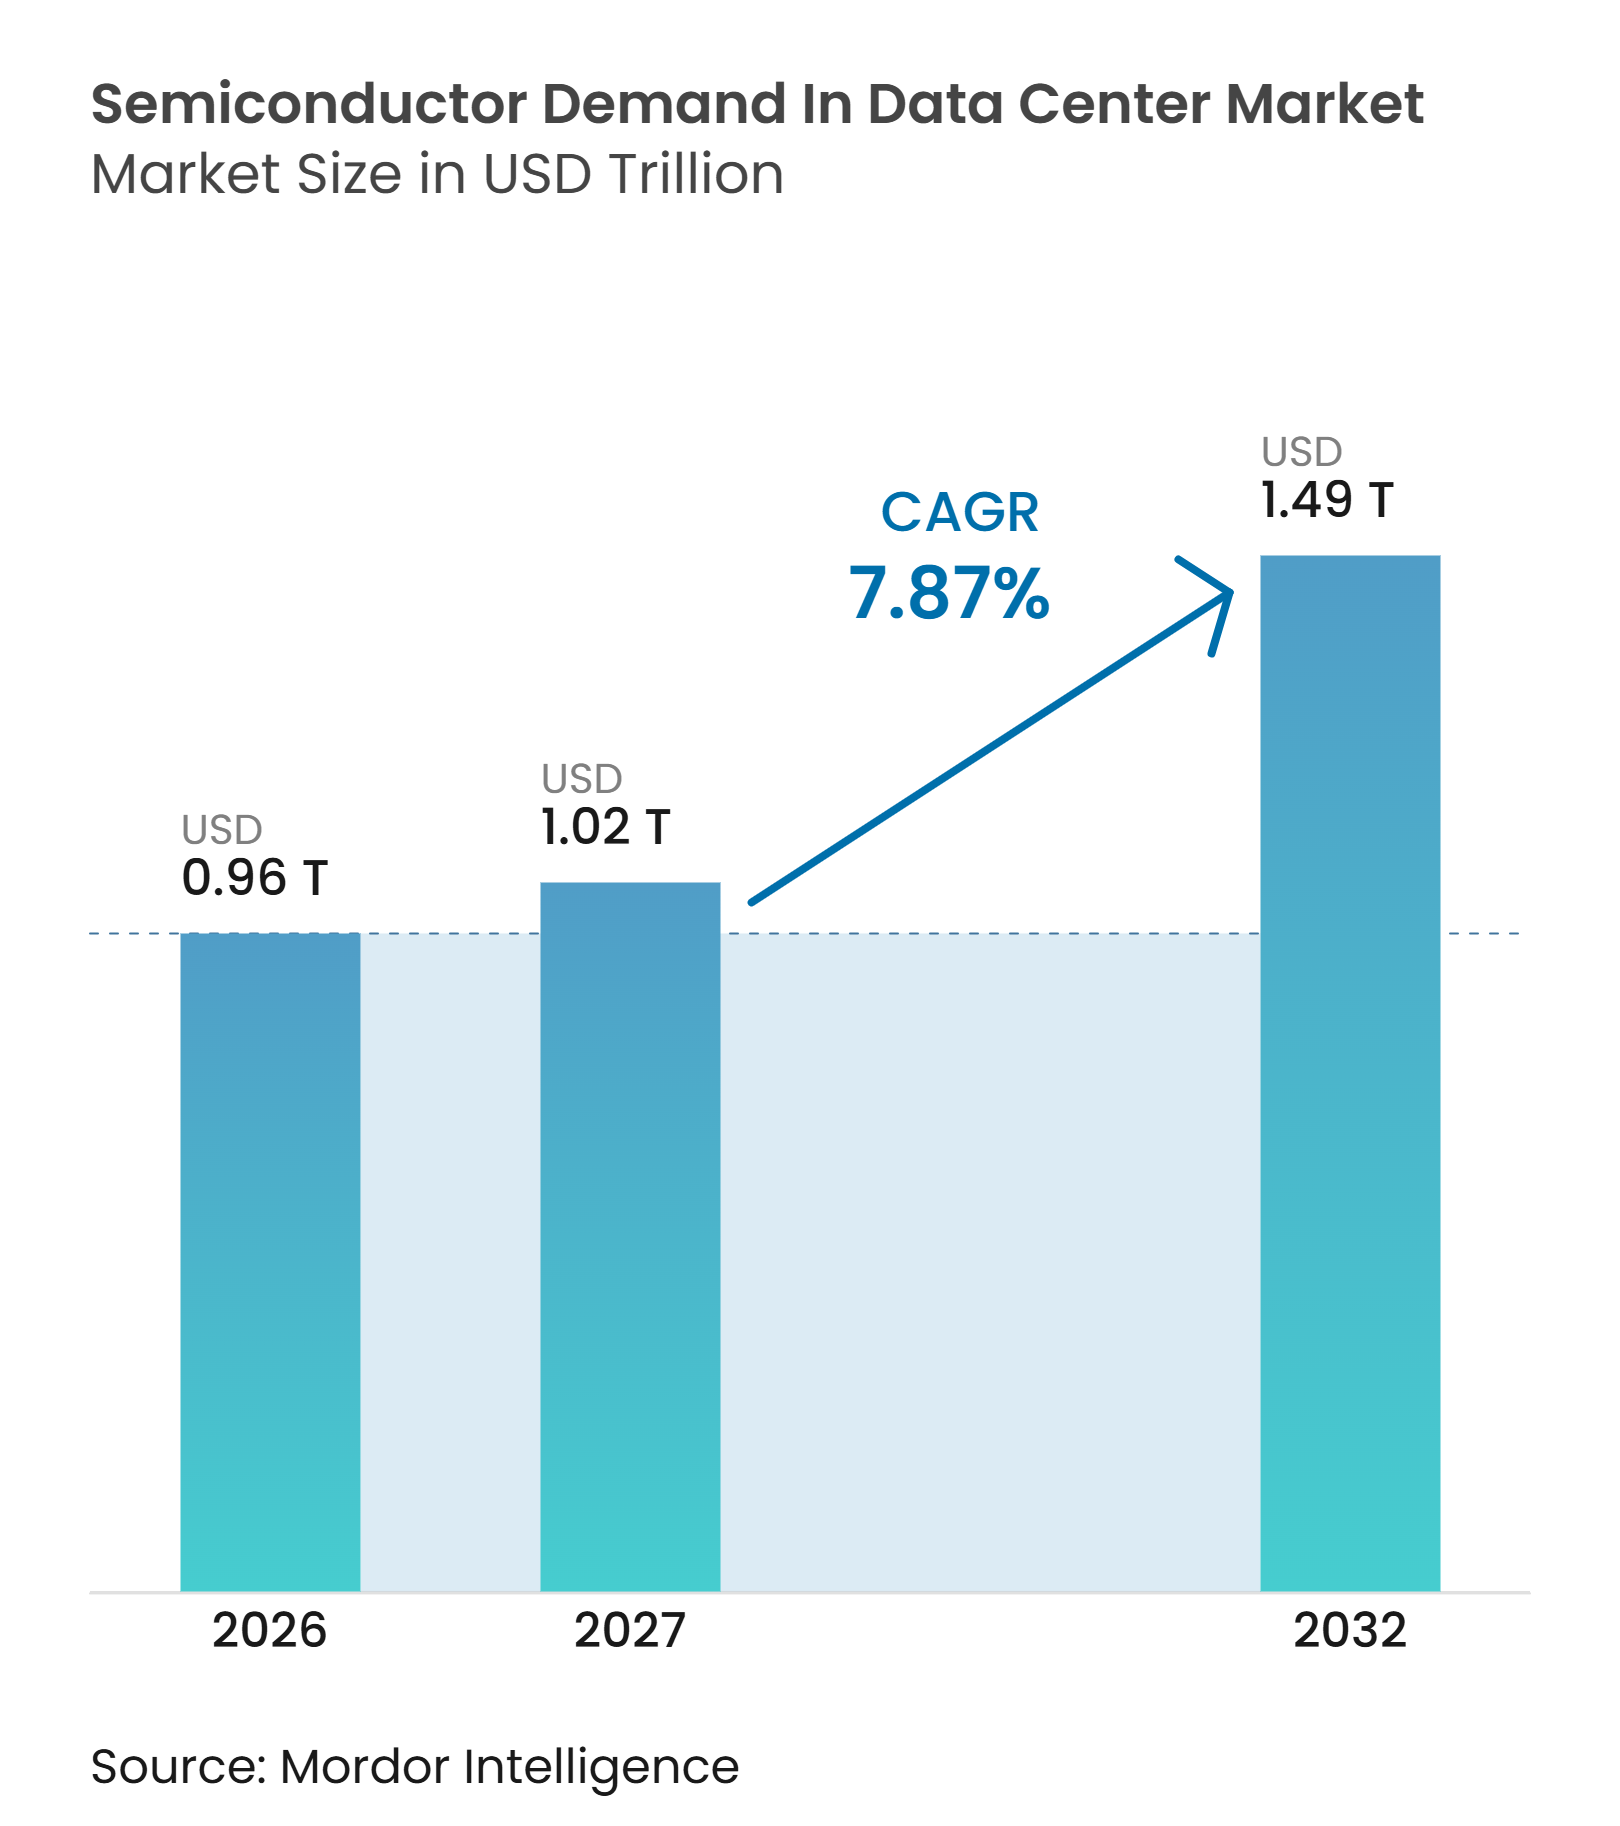
La taille du marché des semiconducteurs dans les centres de données devrait s'étendre de 0,96 trillion USD en 2026 et 1,02 trillion USD en 2027 à 1,49 trillion USD d'ici 2032, enregistrant un CAGR de 7,87 % entre 2027 et 2032. Le marché des semiconducteurs dans les centres de données est façonné par des investissements soutenus dans l'infrastructure de calcul pour l'IA, ce qui accroît la demande en processeurs, mémoires, réseaux, gestion de l'alimentation et dispositifs de détection, et pas seulement en processeurs graphiques. Les racks d'IA nécessitent également davantage de matériel de conversion d'énergie, de refroidissement et de surveillance à mesure que les densités de rack augmentent, ce qui élargit la demande en semiconducteurs à l'ensemble du centre de données physique. Les grands opérateurs cloud restent au cœur des achats, mais les déploiements d'IA privés et les installations en périphérie élargissent la base de clients adressables. La disponibilité de l'offre pour l'encapsulation avancée et la mémoire à haute bande passante continue d'influencer les calendriers d'approvisionnement, les prix et la sélection des fournisseurs. Le marché des semiconducteurs dans les centres de données dépend donc à la fois de la poursuite des investissements dans les infrastructures et de la capacité des acheteurs à traduire la capacité d'IA en valeur opérationnelle mesurable.
Principaux enseignements du rapport
- Par type de produit, les processeurs détenaient 41,67 % de la part du marché des semiconducteurs dans les centres de données en 2026, tandis que le type de mémoire devrait progresser à un CAGR de 8,52 % jusqu'en 2032.
- Par application, les équipements informatiques représentaient 71,36 % de la taille du marché des semiconducteurs dans les centres de données en 2026, tandis que les systèmes d'alimentation pour serveurs et racks devraient croître à un CAGR de 8,36 % jusqu'en 2032.
- Par type de centre de données, les centres de données hyperscale détenaient 58,94 % de la part du marché des semiconducteurs dans les centres de données en 2026, tandis que les centres de données d'entreprise et en périphérie devraient progresser à un CAGR de 8,41 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 42,83 % des revenus en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,76 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| IA générative et entraînement de modèles à grande échelle | +2.4% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Expansion des centres de données hyperscale | +1.9% | Mondial, concentré en Amérique du Nord, en Asie-Pacifique et en Europe occidentale | Moyen terme (2 à 4 ans) |
| Demande en mémoire à haute bande passante et en mémoire avancée | +1.3% | Mondial, avec une production concentrée en Corée du Sud au sein de l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Migration vers le cloud et charges de travail d'entreprise à forte intensité de données | +0.9% | Mondial, avec une adoption la plus forte en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| L'IA d'inférence et l'IA agentique augmentent la demande en calcul généraliste | +0.7% | Mondial, porté par l'Amérique du Nord avec des retombées vers l'Asie-Pacifique et l'Europe | Long terme (≥ 4 ans) |
| La croissance de la densité de puissance stimule les cycles de renouvellement du silicium | +0.5% | Mondial, avec une adoption précoce dans les clusters de centres de données en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
IA générative et entraînement de modèles à grande échelle
L'IA générative et l'entraînement de modèles de fondation transforment un cycle périodique de mise à niveau des serveurs en un cycle d'approvisionnement continu pour l'infrastructure de calcul haute performance. Le marché des semiconducteurs dans les centres de données en bénéficie car les clusters d'entraînement nécessitent de grands volumes d'accélérateurs, de mémoires, de dispositifs réseau et de composants d'alimentation à chaque déploiement. La Semiconductor Industry Association a rapporté qu'un rack de serveur IA peut contenir plus de 4 500 puces encapsulées réparties sur près de 20 000 puces nues, démontrant ainsi que la demande s'étend bien au-delà d'un seul processeur de calcul.[1] Cette intensité en composants fait du déploiement d'un rack un événement de demande large en semiconducteurs, incluant la logique avancée, la mémoire à haute bande passante, les dispositifs analogiques, l'optoélectronique et les capteurs. Le marché des semiconducteurs dans les centres de données bénéficie également d'un soutien supplémentaire à mesure que les concepteurs de modèles continuent d'entraîner des modèles plus grands et de renouveler les systèmes installés pour prendre en charge les nouvelles architectures.
Expansion des centres de données hyperscale
Les opérateurs hyperscale étendent leur capacité d'IA à un rythme qui maintient les plateformes de serveurs et l'infrastructure de support dans des cycles de renouvellement actifs. Leurs achats concentrent la demande en processeurs graphiques, accélérateurs personnalisés, piles HBM, ASICs réseau et semiconducteurs de puissance avancés au sein de grands programmes de déploiement. La Semiconductor Industry Association a identifié l'investissement dans les centres de données comme un moteur majeur de la croissance de l'infrastructure d'IA et a noté que le contenu en semiconducteurs représente plus de 95 % de la valeur d'un rack de serveur IA de pointe. Cette relation signifie que chaque augmentation de la capacité des centres de données peut accroître la demande à la fois en puces de calcul et en dispositifs qui régulent, distribuent et surveillent l'électricité. Le marché des semiconducteurs dans les centres de données est donc soutenu par l'ampleur des ajouts de capacité cloud, même si les conceptions de plateformes individuelles évoluent d'une génération à l'autre.
Demande en mémoire à haute bande passante et en mémoire avancée
La mémoire à haute bande passante est devenue une exigence majeure pour les serveurs IA car les performances du système dépendent de plus en plus du déplacement rapide des données entre la mémoire et le calcul. Le marché des semiconducteurs dans les centres de données est affecté par ce changement car la HBM et l'encapsulation avancée déterminent la rapidité avec laquelle les systèmes d'accélérateurs complets peuvent être livrés. SK Hynix a déclaré que la demande en mémoire pour l'IA devrait croître fortement jusqu'en 2030, tandis que sa production de HBM était déjà engagée dans le cadre d'accords à long terme. L'évolution vers la HBM4 introduit des puces de base personnalisées produites sur des procédés de fonderie avancés, rendant l'élément mémoire plus étroitement lié à la conception système globale du client. Les longs délais de livraison et l'offre limitée peuvent donc retarder les déploiements pour les acheteurs sans allocation sécurisée, tout en renforçant la position des fournisseurs disposant d'une capacité qualifiée.
Migration vers le cloud et charges de travail d'entreprise à forte intensité de données
La migration vers le cloud soutient la demande en semiconducteurs car les charges de travail d'entreprise modernes nécessitent un traitement persistant, du stockage, des réseaux et un accès aux données à faible latence. Le marché des semiconducteurs dans les centres de données s'étend lorsque les logiciels et les données d'entreprise sont transférés vers des installations hyperscale ou de colocation qui ont besoin de plus de capacité en serveurs et en réseaux. Les charges de travail d'IA ajoutent une couche supplémentaire de demande car elles nécessitent de la mémoire à haute bande passante, des processeurs d'inférence efficaces et des systèmes d'alimentation mis à niveau en parallèle de l'infrastructure généraliste. Cet effet crée également une demande en circuits intégrés analogiques, capteurs et modules d'alimentation qui reçoivent moins d'attention que les accélérateurs mais sont nécessaires au fonctionnement des installations à plus haute densité. La demande qui en résulte est répartie entre les fournisseurs cloud, les opérateurs de colocation et les entreprises qui conservent une infrastructure privée pour certaines charges de travail.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'investissement et d'exploitation élevés de l'infrastructure d'IA | -1.8% | Mondial, le plus prononcé en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Contraintes d'approvisionnement en nœuds avancés, encapsulation et mémoire | -1.4% | Mondial, avec un impact concentré dans les pôles de fabrication d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Limites de l'enveloppe thermique dans les racks d'IA à haute densité | -0.9% | Amérique du Nord et Asie-Pacifique, qui sont les premiers adopteurs hyperscale | Moyen terme (2 à 4 ans) |
| Cycles récurrents de surcapacité des serveurs et de correction des achats | -0.6% | Amérique du Nord et Europe, dans les segments entreprise et colocation | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement et d'exploitation élevés de l'infrastructure d'IA
L'infrastructure d'IA nécessite des investissements initiaux importants en serveurs, accélérateurs, équipements réseau, systèmes d'alimentation, refroidissement et construction d'installations. Le marché des semiconducteurs dans les centres de données peut ralentir lorsque les acheteurs d'entreprise ne peuvent pas établir un retour clair sur des déploiements coûteux ou ne peuvent pas obtenir suffisamment d'électricité pour la capacité planifiée. La loi européenne sur l'IA et le cadre de gestion des risques liés à l'IA du National Institute of Standards and Technology peuvent soutenir la gouvernance et la planification pour les entreprises déployant des systèmes d'IA. Ces facteurs peuvent prolonger les délais d'approvisionnement, en particulier pour les organisations qui n'ont pas l'envergure ou les bilans des grands opérateurs cloud. Des coûts d'équipement et d'exploitation plus élevés sont par conséquent plus restrictifs pour les entreprises de taille intermédiaire et les clients de colocation que pour les plus grands opérateurs hyperscale.
Contraintes d'approvisionnement en nœuds avancés, encapsulation et mémoire
L'approvisionnement en puces de pointe dépend d'un groupe restreint de fonderies, de prestataires d'encapsulation et de fabricants de mémoire. Le marché des semiconducteurs dans les centres de données peut faire face à des risques de calendrier lorsque la capacité pour les nœuds avancés, l'encapsulation CoWoS ou la HBM est engagée dans les principaux programmes d'accélérateurs. TSMC a continué d'investir dans la fabrication avancée et la capacité d'encapsulation, notamment dans le cadre de son programme élargi en Arizona, pour répondre à la demande de production de semiconducteurs de pointe. Cependant, les ajouts de capacité prennent du temps à qualifier et doivent prendre en charge plusieurs générations de puces d'IA simultanément. Une allocation limitée peut retarder les systèmes pour les acheteurs secondaires et peut maintenir les prix élevés lorsque la demande augmente plus vite que la production.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
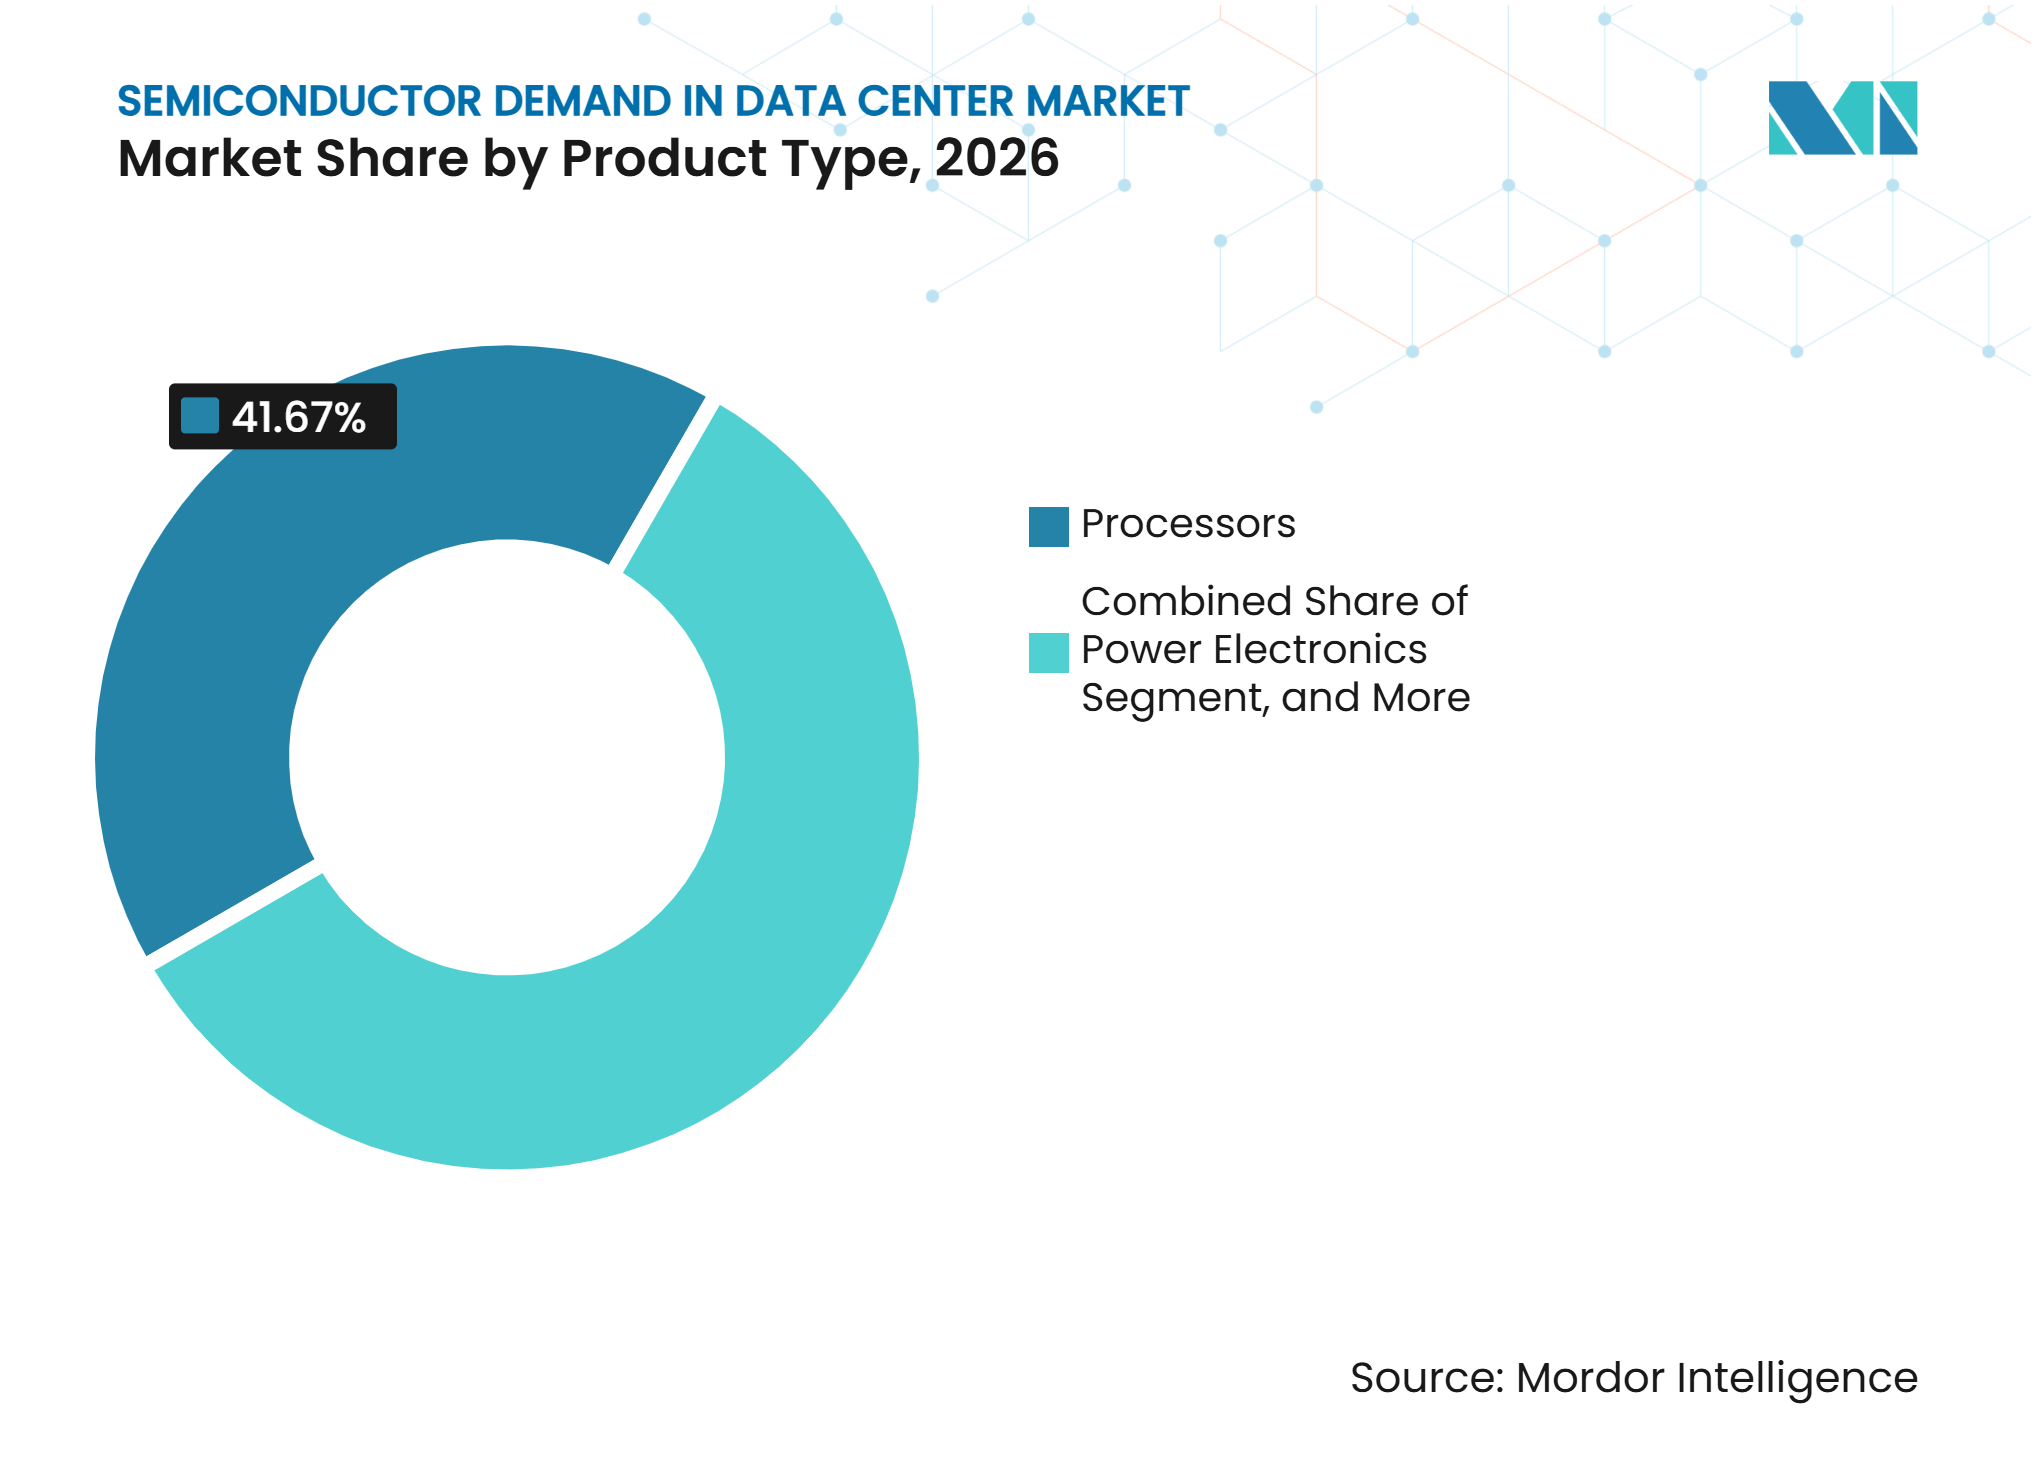
les semiconducteurs de mémoire mènent la croissance tandis que les processeurs maintiennent leur envergureLes processeurs détenaient 41,67 % des revenus du marché en 2026, reflétant la valeur élevée des processeurs graphiques et des accélérateurs d'IA dans les grands systèmes d'entraînement et d'inférence. Les processeurs graphiques ont maintenu le revenu par unité le plus élevé de la pile car ils effectuent le calcul parallèle qui soutient de nombreuses charges de travail d'IA. La demande en processeurs est également renforcée par les unités centrales de traitement, les unités de traitement de données, les réseaux de portes programmables et les SmartNICs qui coordonnent le déplacement des données au sein d'un cluster de serveurs. La demande en processeurs reste liée aux dépenses des opérateurs hyperscale car les plus grands opérateurs cloud achètent de grands volumes des plateformes les plus avancées.
Le type de mémoire devrait croître à un CAGR de 8,52 % de 2027 à 2032, le rythme le plus rapide parmi les catégories de produits. La mémoire à haute bande passante est importante car la bande passante, et pas seulement le débit du processeur, peut limiter les performances au niveau du système dans l'entraînement et l'inférence d'IA. La transition vers la HBM4 utilise des puces de base personnalisées et des procédés de fonderie avancés, rendant la mémoire plus étroitement intégrée aux conceptions de silicium spécifiques au client. La mémoire flash NAND soutient également les charges de travail de génération augmentée par récupération qui accèdent à de grands volumes de données froides, tandis que la DRAM reste essentielle au fonctionnement des serveurs. SK Hynix a rapporté que sa production de HBM était engagée jusqu'en 2027 dans le cadre d'accords d'approvisionnement à long terme, soutenant une visibilité continue sur la demande pour les fournisseurs de mémoire avancée.



Par application :
les équipements informatiques occupent la position la plus importante tandis que les systèmes d'alimentation s'accélèrentLes équipements informatiques représentaient 71,36 % de la taille du marché des semiconducteurs dans les centres de données en 2026, car les serveurs, les mémoires et les équipements réseau dominent les dépenses au sein d'un centre de données. La part des équipements informatiques reflète le coût et la densité en composants des racks d'IA, où les configurations d'accélérateurs et de mémoires représentent une grande partie de la valeur installée. La Semiconductor Industry Association a rapporté que le contenu en semiconducteurs dépasse 95 % de la valeur d'un rack de serveur IA, qu'elle a évalué entre 1,5 million USD et 4 millions USD. Les équipements informatiques resteront la principale source de revenus car le silicium de calcul et de réseau est nécessaire avant que les charges de travail puissent être déployées.
Les systèmes d'alimentation pour serveurs et racks devraient croître à un CAGR de 8,36 % de 2027 à 2032, portés par des densités de rack plus élevées qui nécessitent des cycles de remplacement pour les équipements de conversion et de distribution d'énergie. Le passage des architectures 54 V aux conceptions 800 VCC stimule la demande en circuits intégrés de puissance, convertisseurs CC-CC isolés, pilotes de grille, contrôleurs d'échange à chaud, commutateurs en carbure de silicium et dispositifs en nitrure de gallium. Infineon a présenté une technologie d'échange à chaud 800 VCC destinée à prendre en charge des environnements de serveurs IA de plus en plus denses, notamment des racks passant de 120 kW à des niveaux de puissance plus élevés.[2] Les systèmes de sauvegarde par batterie, les équipements d'alimentation des installations, les systèmes de refroidissement et les réseaux de surveillance nécessitent également des composants discrets, des capteurs et des dispositifs de contrôle. Cette base d'application plus large réduit la mesure dans laquelle la croissance repose uniquement sur les expéditions d'accélérateurs.
Par type de centre de données :
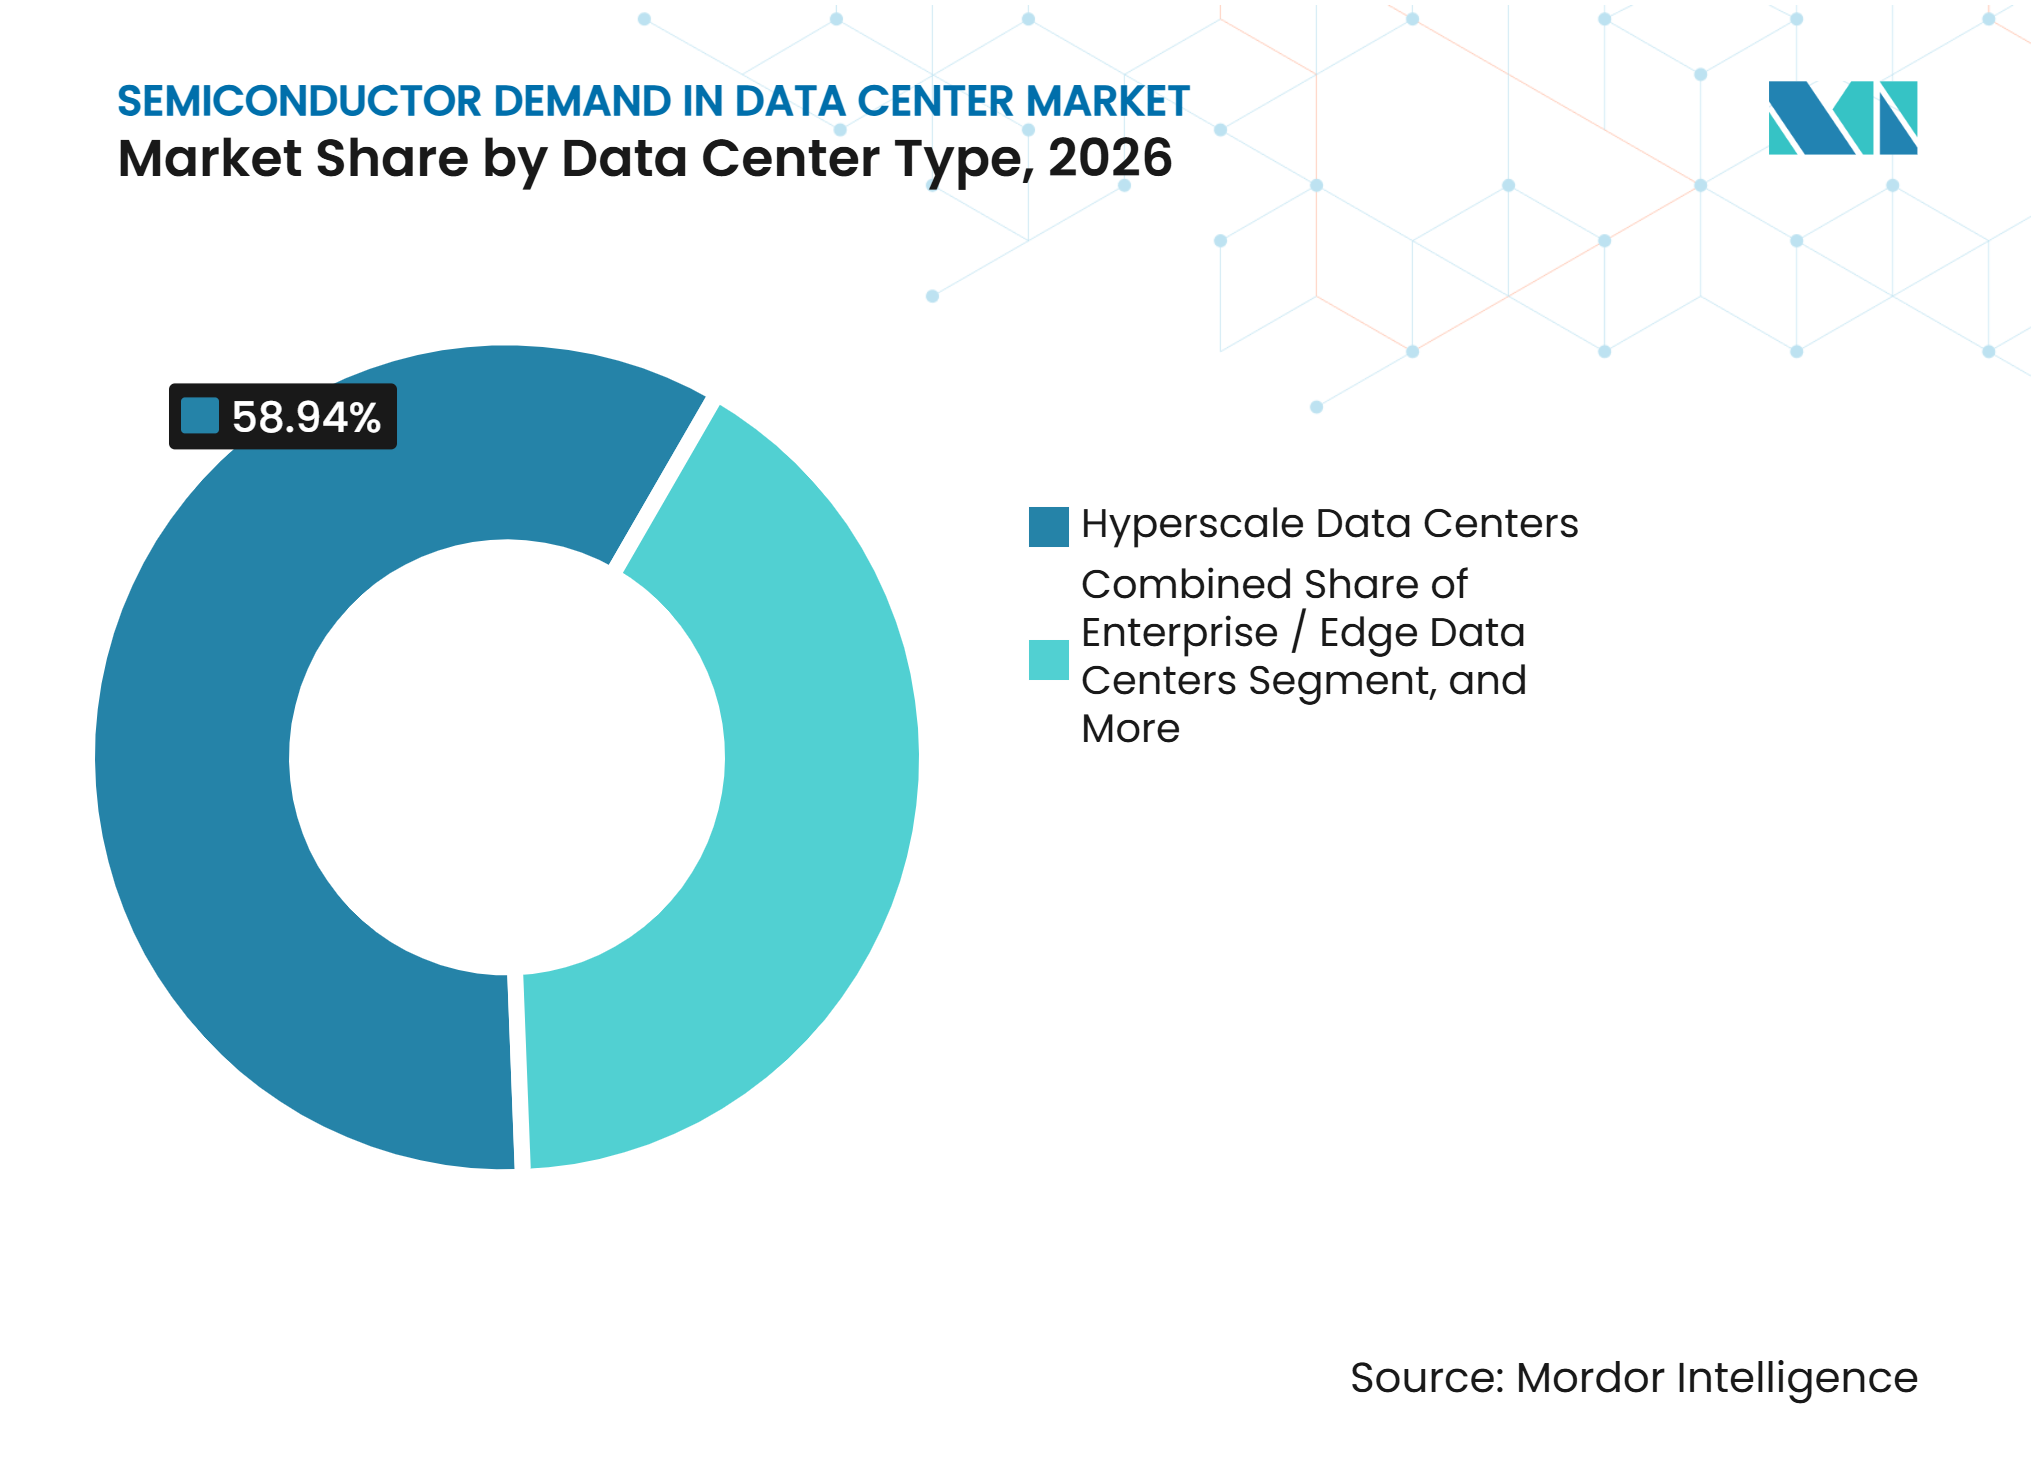
l'hyperscale mène les dépenses tandis que les déploiements en entreprise et en périphérie s'étendentLes centres de données hyperscale détenaient 58,94 % des revenus du marché en 2026 car un petit groupe de fournisseurs cloud achète les plus grands volumes d'accélérateurs, de piles HBM et d'ASICs réseau. Leur envergure soutient le déploiement de grands clusters d'entraînement et de services d'inférence étendus, qui nécessitent des conceptions de racks standardisées et des renouvellements matériels continus. Les opérateurs hyperscale influencent également l'allocation de l'offre car leurs commandes sont suffisamment importantes pour sécuriser l'encapsulation avancée et la capacité mémoire. Les installations de colocation offrent une autre voie de déploiement pour les organisations qui ont besoin de capacité d'IA mais ne construisent pas leurs propres installations. Leur demande est axée sur les mises à niveau de densité GPU et sur le placement de nœuds d'inférence aux côtés de charges de travail informatiques plus traditionnelles.
Les centres de données d'entreprise et en périphérie devraient croître à un CAGR de 8,41 % de 2027 à 2032, ce qui en fait le type de centre de données à la croissance la plus rapide. Les exigences de souveraineté des données, les applications sensibles à la latence et la disponibilité de racks d'IA à moyenne échelle soutiennent les déploiements privés à proximité des utilisateurs et des ensembles de données contrôlés. La loi européenne sur l'IA est un facteur de conformité clé pour les organisations qui doivent gérer les exigences de gouvernance liées à l'IA et de traitement des données dans leurs choix de déploiement. Les services financiers, les soins de santé et l'administration publique peuvent privilégier une infrastructure privée lorsque les exigences de gouvernance des données ou de temps de réponse limitent la faisabilité d'un modèle cloud entièrement centralisé.

Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 42,83 % des revenus du marché en 2026, soutenue par sa concentration de sièges sociaux d'opérateurs hyperscale, de clusters d'entraînement d'IA et de sociétés de conception de semiconducteurs. Les grands opérateurs cloud de la région continuent de donner le rythme pour les déploiements d'accélérateurs, de mémoires avancées et de réseaux. La Semiconductor Industry Association a rapporté plus de 770 milliards USD d'engagements dans l'écosystème des semiconducteurs répartis sur 160 projets aux États-Unis, ce qui soutient une base d'approvisionnement nationale plus large pour les équipements utilisés par les opérateurs de centres de données. L'expansion prévue de TSMC en Arizona comprend des installations de fabrication et d'encapsulation avancée qui peuvent rapprocher une partie de l'offre de pointe des constructeurs de systèmes nord-américains.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 8,76 % de 2027 à 2032, ce qui en fait le segment régional à la croissance la plus rapide du marché des semiconducteurs dans les centres de données. La région combine une demande croissante en centres de données d'IA avec des capacités de fabrication dans les services de fonderie, l'encapsulation avancée, la HBM, les équipements, les matériaux et les produits chimiques spéciaux. Taïwan reste important pour l'approvisionnement en fonderie et en encapsulation, la Corée du Sud est une source clé de mémoire à haute bande passante, et le Japon fournit des matériaux et des équipements qui soutiennent la chaîne d'approvisionnement plus large.[3] SK Hynix a décrit ses travaux d'intégration HBM avec les technologies 3DFabric de TSMC pour 2026, soulignant le lien étroit entre les fournisseurs de mémoire et l'écosystème d'encapsulation avancée de la région.
Europe et marchés émergents
L'Europe ajoute de la capacité de centres de données liée à l'IA grâce à la transformation numérique des entreprises, à l'expansion du cloud et aux programmes d'IA souveraine en France, en Allemagne et aux Pays-Bas. Les exigences d'efficacité énergétique stimulent la demande en conceptions de semiconducteurs économes en énergie pour les systèmes de refroidissement, de gestion de l'alimentation et de surveillance. La loi européenne sur l'IA exerce une influence réglementaire sur la façon dont les organisations gouvernent les déploiements d'IA et peut favoriser des choix d'infrastructure offrant un meilleur contrôle sur les données et les opérations. L'Arabie Saoudite et les Émirats arabes unis poursuivent de grands campus de centres de données d'IA soutenus par des priorités gouvernementales, la disponibilité de l'énergie et des partenariats avec des fournisseurs cloud mondiaux. Le Brésil en est encore à un stade précoce mais attire des investissements dans les infrastructures à mesure que la politique de localisation des données renforce l'argument en faveur de déploiements de serveurs d'IA dans le pays, diversifiant ainsi le marché des semiconducteurs dans les centres de données au-delà des opérateurs hyperscale nord-américains et des centres de fabrication d'Asie-Pacifique.
Paysage concurrentiel
Concentration du Marché
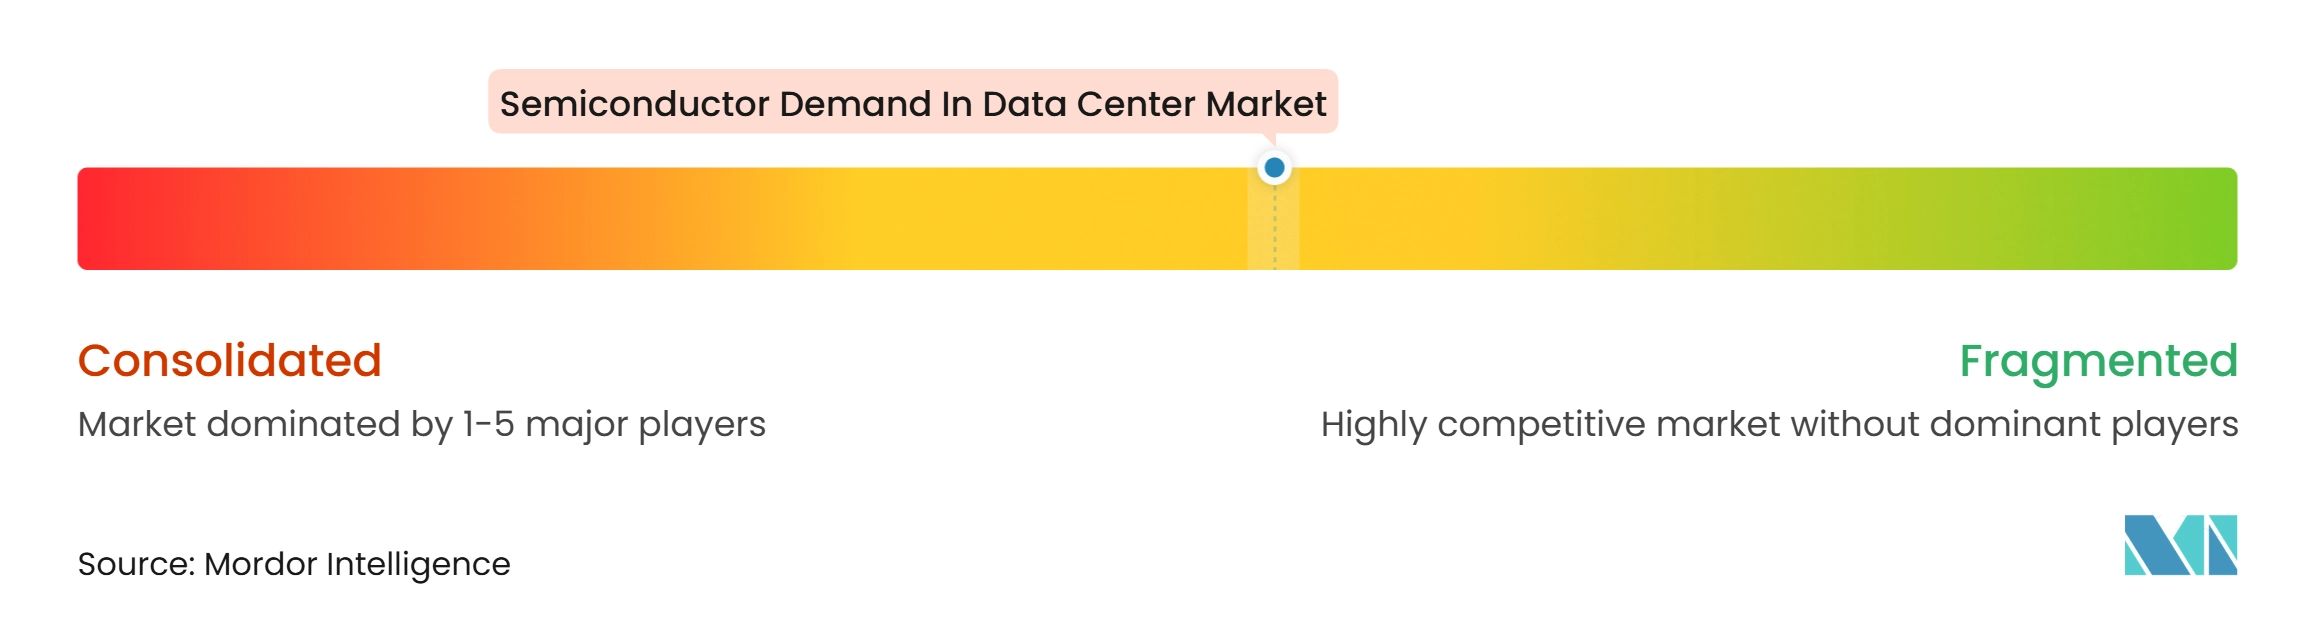
Le marché des semiconducteurs dans les centres de données est modérément consolidé dans les accélérateurs et la mémoire avancée, tandis qu'il est plus fragmenté dans l'électronique de puissance, les dispositifs analogiques, l'optoélectronique et les capteurs. NVIDIA détenait une part majeure estimée du sous-segment des semiconducteurs d'IA en 2025, ce qui reflète la position centrale de l'entreprise dans les plateformes d'accélérateurs. Sa position concurrentielle est renforcée par le contrôle des architectures à l'échelle du rack, la compatibilité logicielle et les relations avec les principaux partenaires de mémoire et de fabrication.
NVIDIA a contribué les conceptions de rack MGX 1.2 à l'Open Compute Project en octobre 2026, étendant son approche aux configurations de centres de données d'IA évolutives et à haute puissance.[4]Broadcom représente un défi concurrentiel majeur grâce à sa plateforme d'ASIC personnalisé, qui permet aux opérateurs hyperscale de concevoir des accélérateurs adaptés à leurs propres besoins. Broadcom a rapporté un chiffre d'affaires en semiconducteurs d'IA de 16,7 milliards USD au troisième trimestre fiscal 2026, en hausse de 221 % par rapport à l'année précédente, démontrant l'essor des plateformes de traitement conçues par les clients. AMD étend également sa position dans les centres de données grâce à sa feuille de route GPU Instinct et à la conception de référence de rack Helion, qui peut prendre en charge des équipements de Cisco, Dell Technologies, HPE, Lenovo et Supermicro.
Les fournisseurs de mémoire jouent un rôle de plus en plus stratégique car la disponibilité de la HBM et l'intégration technique peuvent déterminer quand les systèmes d'accélérateurs atteignent un déploiement en volume. Micron a confirmé un travail conjoint avec NVIDIA sur une NVHBM personnalisée, ciblant une bande passante plus élevée et une consommation d'énergie inférieure à la HBM4E standard, pour une production en volume prévue en 2027. Samsung, SK Hynix et Micron étendent leur capacité grâce à des accords d'approvisionnement à long terme, ce qui renforce le lien entre la planification de l'approvisionnement en mémoire et les feuilles de route des accélérateurs. Des entreprises plus petites, notamment Cerebras Systems, Ampere Computing, SambaNova Systems et Tenstorrent, se positionnent autour des processeurs d'inférence et des architectures de calcul alternatives.
Leaders du secteur des semiconducteurs dans les centres de données
-
NVIDIA Corporation
-
Advanced Micro Devices, Inc.
-
Intel Corporation
-
Taiwan Semiconductor Manufacturing Company Limited
-
SK hynix Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des semiconducteurs dans les centres de données Entreprises couvertes dans ce rapport
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Intel Corporation
- Taiwan Semiconductor Manufacturing Company Limited
- SK hynix Inc.
- Micron Technology, Inc.
- Broadcom Inc.
- Samsung Electronics Co., Ltd.
- Marvell Technology, Inc.
- GlobalFoundries Inc.
- United Microelectronics Corporation
- Arm Holdings plc
- Qualcomm Incorporated
- MediaTek Inc.
- Huawei Technologies Co., Ltd.
- International Business Machines Corporation
- Ampere Computing LLC
- Cerebras Systems, Inc.
- SambaNova Systems, Inc.
- Tenstorrent Inc.
Développements industriels récents dans Marché des semiconducteurs dans les centres de données
- Novembre 2026 : Samsung, SK Hynix et Micron ont annoncé des expansions accélérées de leur capacité HBM soutenues par des accords d'approvisionnement à long terme. Samsung a sécurisé des contrats pour 60 % à 70 % de sa production HBM jusqu'en 2030 avec 10 clients. SK Hynix a vendu toute sa production dans le cadre d'accords avec 14 clients. Micron s'est engagé à investir 25 milliards USD en capital au cours du premier semestre de l'exercice fiscal 2027.
- Octobre 2026 : AMD a annoncé des accords pour acquérir Taalas, une société spécialisée dans le silicium d'inférence à faible latence, et World Labs, une société spécialisée dans l'intelligence spatiale. Les deux transactions devaient être finalisées d'ici fin 2026, étendant le portefeuille d'IA pour centres de données d'AMD vers le silicium optimisé pour l'inférence et l'IA incarnée.
- Octobre 2026 : Micron a confirmé le développement conjoint d'une NVHBM personnalisée avec NVIDIA, ciblant 30 % de bande passante supplémentaire et 15 % de consommation d'énergie inférieure à la HBM4E standard, avec une production en volume prévue en 2027. Samsung et SK Hynix sont co-participants, avec des puces de base fabriquées sur le procédé 3 nm de TSMC.
- Mai 2026 : TSMC a porté son investissement total prévu aux États-Unis à 265 milliards USD, comprenant 6 usines de fabrication, 2 installations d'encapsulation avancée et un centre de R&D en Arizona. Cela représentait une augmentation de près de cinq fois par rapport à l'engagement initial de 65 milliards USD.
Périmètre du rapport mondial sur le marché des semiconducteurs dans les centres de données
La demande en semiconducteurs dans les centres de données désigne le besoin en circuits intégrés et composants associés qui permettent le traitement des données, le stockage, la mise en réseau et la gestion de l'alimentation au sein de l'infrastructure des centres de données. Ces semiconducteurs comprennent les processeurs, les puces mémoire, les unités de traitement graphique, les puces réseau et les circuits intégrés de gestion de l'alimentation utilisés dans les serveurs, les systèmes de stockage et les équipements réseau.
Le rapport sur le marché des semiconducteurs dans les centres de données est segmenté par type de produit (processeurs [unités centrales de traitement (CPU), unités de traitement graphique (GPU), microcontrôleurs (MCU) et processeurs de signal numérique (DSP)], circuits intégrés logiques [réseaux de portes programmables (FPGA), DPU/IPU/SmartNIC, commutateurs réseau et connectivité de rack de serveur, circuits intégrés de contrôleur et autres circuits intégrés logiques], type de mémoire [DRAM, mémoire à haute bande passante (HBM), mémoire flash NAND, mémoire flash NOR et autres types de mémoire], électronique de puissance [composants discrets {redresseurs, transistors bipolaires, MOSFET, IGBT et autres composants discrets}, modules de puissance {modules à thyristors, modules IGBT, modules MOSFET et modules de puissance intelligents (IPM)}, et circuits intégrés de puissance {PMIC (multicanaux), régulateurs de commutation (CA/CC et CC/CC, isolés/non isolés), régulateurs linéaires, circuits intégrés de gestion de batterie, circuits intégrés de pilote de grille et autres circuits intégrés de puissance}], circuits intégrés analogiques [circuits intégrés d'interface et de conditionnement de signal, circuits intégrés de conversion de signal, circuits intégrés analogiques spécifiques à l'application], optoélectronique [émetteurs laser, photodétecteurs et photodiodes, optocoupleurs et isolateurs optiques, commutateurs optiques, et émetteurs et détecteurs infrarouges], et capteurs [capteurs de température, capteurs de pression, capteurs à effet Hall et de champ magnétique, capteurs de courant, capteurs d'humidité, et capteurs de gaz et de fumée]), application (équipements informatiques, systèmes d'alimentation pour serveurs et racks, systèmes de sauvegarde par batterie et de stockage d'énergie, infrastructure d'alimentation des installations, infrastructure de refroidissement et de gestion thermique, surveillance et automatisation des centres de données, et infrastructure de sécurité et de sûreté), type de centre de données (centres de données hyperscale, centres de données de colocation et centres de données d'entreprise/en périphérie) et géographie (Amérique du Nord, Europe, Asie-Pacifique et reste du monde). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Processeurs | Unités centrales de traitement (CPU) | |
| Unités de traitement graphique (GPU) | ||
| Microcontrôleurs (MCU) | ||
| Processeurs de signal numérique (DSP) | ||
| Circuits intégrés logiques | Réseaux de portes programmables (FPGA) | |
| DPU / IPU / SmartNIC | ||
| Commutateurs réseau et connectivité de rack de serveur | ||
| Circuits intégrés de contrôleur | ||
| Autres circuits intégrés logiques | ||
| Type de mémoire | DRAM | |
| Mémoire à haute bande passante (HBM) | ||
| Mémoire flash NAND | ||
| Mémoire flash NOR | ||
| Autres types de mémoire | ||
| Électronique de puissance | Composants discrets | Redresseurs |
| Transistors bipolaires | ||
| MOSFET | ||
| IGBT | ||
| Autres composants discrets | ||
| Modules de puissance | Modules à thyristors | |
| Modules IGBT | ||
| Modules MOSFET | ||
| Modules de puissance intelligents (IPM) | ||
| Circuits intégrés de puissance | PMIC (multicanaux) | |
| Régulateurs de commutation (CA/CC, CC/CC, isolés/non isolés) | ||
| Régulateurs linéaires | ||
| Circuits intégrés de gestion de batterie | ||
| Circuits intégrés de pilote de grille | ||
| Autres circuits intégrés de puissance | ||
| Circuits intégrés analogiques | Circuits intégrés d'interface et de conditionnement de signal | |
| Circuits intégrés de conversion de signal | ||
| Circuits intégrés analogiques spécifiques à l'application | ||
| Optoélectronique | Émetteurs laser | |
| Photodétecteurs et photodiodes | ||
| Optocoupleurs et isolateurs optiques | ||
| Commutateurs optiques | ||
| Émetteurs et détecteurs infrarouges | ||
| Capteurs | Capteurs de température | |
| Capteurs de pression | ||
| Capteurs à effet Hall et de champ magnétique | ||
| Capteurs de courant | ||
| Capteurs d'humidité | ||
| Capteurs de gaz et de fumée | ||
| Équipements informatiques |
| Systèmes d'alimentation pour serveurs et racks |
| Systèmes de sauvegarde par batterie et de stockage d'énergie |
| Infrastructure d'alimentation des installations |
| Infrastructure de refroidissement et de gestion thermique |
| Surveillance et automatisation des centres de données |
| Infrastructure de sécurité et de sûreté |
| Centres de données hyperscale |
| Centres de données de colocation |
| Centres de données d'entreprise / en périphérie |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Taïwan | |
| Inde | |
| Reste de l'Asie-Pacifique | |
| Reste du monde |
| Par type de produit | Processeurs | Unités centrales de traitement (CPU) | |
| Unités de traitement graphique (GPU) | |||
| Microcontrôleurs (MCU) | |||
| Processeurs de signal numérique (DSP) | |||
| Circuits intégrés logiques | Réseaux de portes programmables (FPGA) | ||
| DPU / IPU / SmartNIC | |||
| Commutateurs réseau et connectivité de rack de serveur | |||
| Circuits intégrés de contrôleur | |||
| Autres circuits intégrés logiques | |||
| Type de mémoire | DRAM | ||
| Mémoire à haute bande passante (HBM) | |||
| Mémoire flash NAND | |||
| Mémoire flash NOR | |||
| Autres types de mémoire | |||
| Électronique de puissance | Composants discrets | Redresseurs | |
| Transistors bipolaires | |||
| MOSFET | |||
| IGBT | |||
| Autres composants discrets | |||
| Modules de puissance | Modules à thyristors | ||
| Modules IGBT | |||
| Modules MOSFET | |||
| Modules de puissance intelligents (IPM) | |||
| Circuits intégrés de puissance | PMIC (multicanaux) | ||
| Régulateurs de commutation (CA/CC, CC/CC, isolés/non isolés) | |||
| Régulateurs linéaires | |||
| Circuits intégrés de gestion de batterie | |||
| Circuits intégrés de pilote de grille | |||
| Autres circuits intégrés de puissance | |||
| Circuits intégrés analogiques | Circuits intégrés d'interface et de conditionnement de signal | ||
| Circuits intégrés de conversion de signal | |||
| Circuits intégrés analogiques spécifiques à l'application | |||
| Optoélectronique | Émetteurs laser | ||
| Photodétecteurs et photodiodes | |||
| Optocoupleurs et isolateurs optiques | |||
| Commutateurs optiques | |||
| Émetteurs et détecteurs infrarouges | |||
| Capteurs | Capteurs de température | ||
| Capteurs de pression | |||
| Capteurs à effet Hall et de champ magnétique | |||
| Capteurs de courant | |||
| Capteurs d'humidité | |||
| Capteurs de gaz et de fumée | |||
| Par application | Équipements informatiques | ||
| Systèmes d'alimentation pour serveurs et racks | |||
| Systèmes de sauvegarde par batterie et de stockage d'énergie | |||
| Infrastructure d'alimentation des installations | |||
| Infrastructure de refroidissement et de gestion thermique | |||
| Surveillance et automatisation des centres de données | |||
| Infrastructure de sécurité et de sûreté | |||
| Par type de centre de données | Centres de données hyperscale | ||
| Centres de données de colocation | |||
| Centres de données d'entreprise / en périphérie | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Corée du Sud | |||
| Taïwan | |||
| Inde | |||
| Reste de l'Asie-Pacifique | |||
| Reste du monde | |||
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle et quelles sont les prévisions pour le marché des semiconducteurs dans les centres de données ?
La taille du marché des semiconducteurs dans les centres de données devrait s'étendre de 0,96 trillion USD en 2026 et 1,02 trillion USD en 2027 à 1,49 trillion USD d'ici 2032, enregistrant un CAGR de 7,87 % entre 2027 et 2032.
Qu'est-ce qui stimule la demande en semiconducteurs pour les centres de données ?
L'entraînement et l'inférence d'IA accroissent la demande en accélérateurs, HBM, puces réseau, dispositifs de puissance, capteurs et encapsulation avancée. Le marché des semiconducteurs dans les centres de données en bénéficie car chaque rack d'IA combine ces groupes de composants dans un seul déploiement de système, tandis que les grandes installations cloud nécessitent des renouvellements matériels continus.
Quelle catégorie de produits connaît la croissance la plus rapide ?
Le type de mémoire devrait progresser à un CAGR de 8,52 % jusqu'en 2032, soutenu par la demande en mémoire à haute bande passante dans les systèmes d'IA. La disponibilité de la HBM et la capacité d'encapsulation avancée continueront d'influencer les plateformes d'accélérateurs qui atteignent les centres de données dans les délais prévus, en particulier pour les acheteurs sans allocation sécurisée.
Quelle application connaît la croissance la plus rapide ?
Les systèmes d'alimentation pour serveurs et racks devraient croître à un CAGR de 8,36 % jusqu'en 2032, car les racks à plus haute densité nécessitent de nouveaux équipements de conversion et de distribution d'énergie. Cela soutient la demande en circuits intégrés de puissance, contrôleurs, commutateurs, capteurs et dispositifs de contrôle thermique à mesure que les opérateurs effectuent la transition depuis les architectures 54 V antérieures.
Quel type de centre de données connaît la croissance la plus rapide ?
Les centres de données d'entreprise et en périphérie devraient croître à un CAGR de 8,41 % jusqu'en 2032, car les organisations privilégient le contrôle des données et les charges de travail d'IA à faible latence. Le marché des semiconducteurs dans les centres de données bénéficie également de ces déploiements car ils nécessitent des serveurs locaux, des mémoires, des équipements d'alimentation et des systèmes réseau à proximité des données contrôlées.