
Marktgröe und Marktanteil für Halbleiternachfrage in Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.02 Billionen US-Dollar |
| Marktgröße (2032) | 1.49 Billionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.87 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Halbleiternachfrage in Rechenzentren von Mordor Intelligence
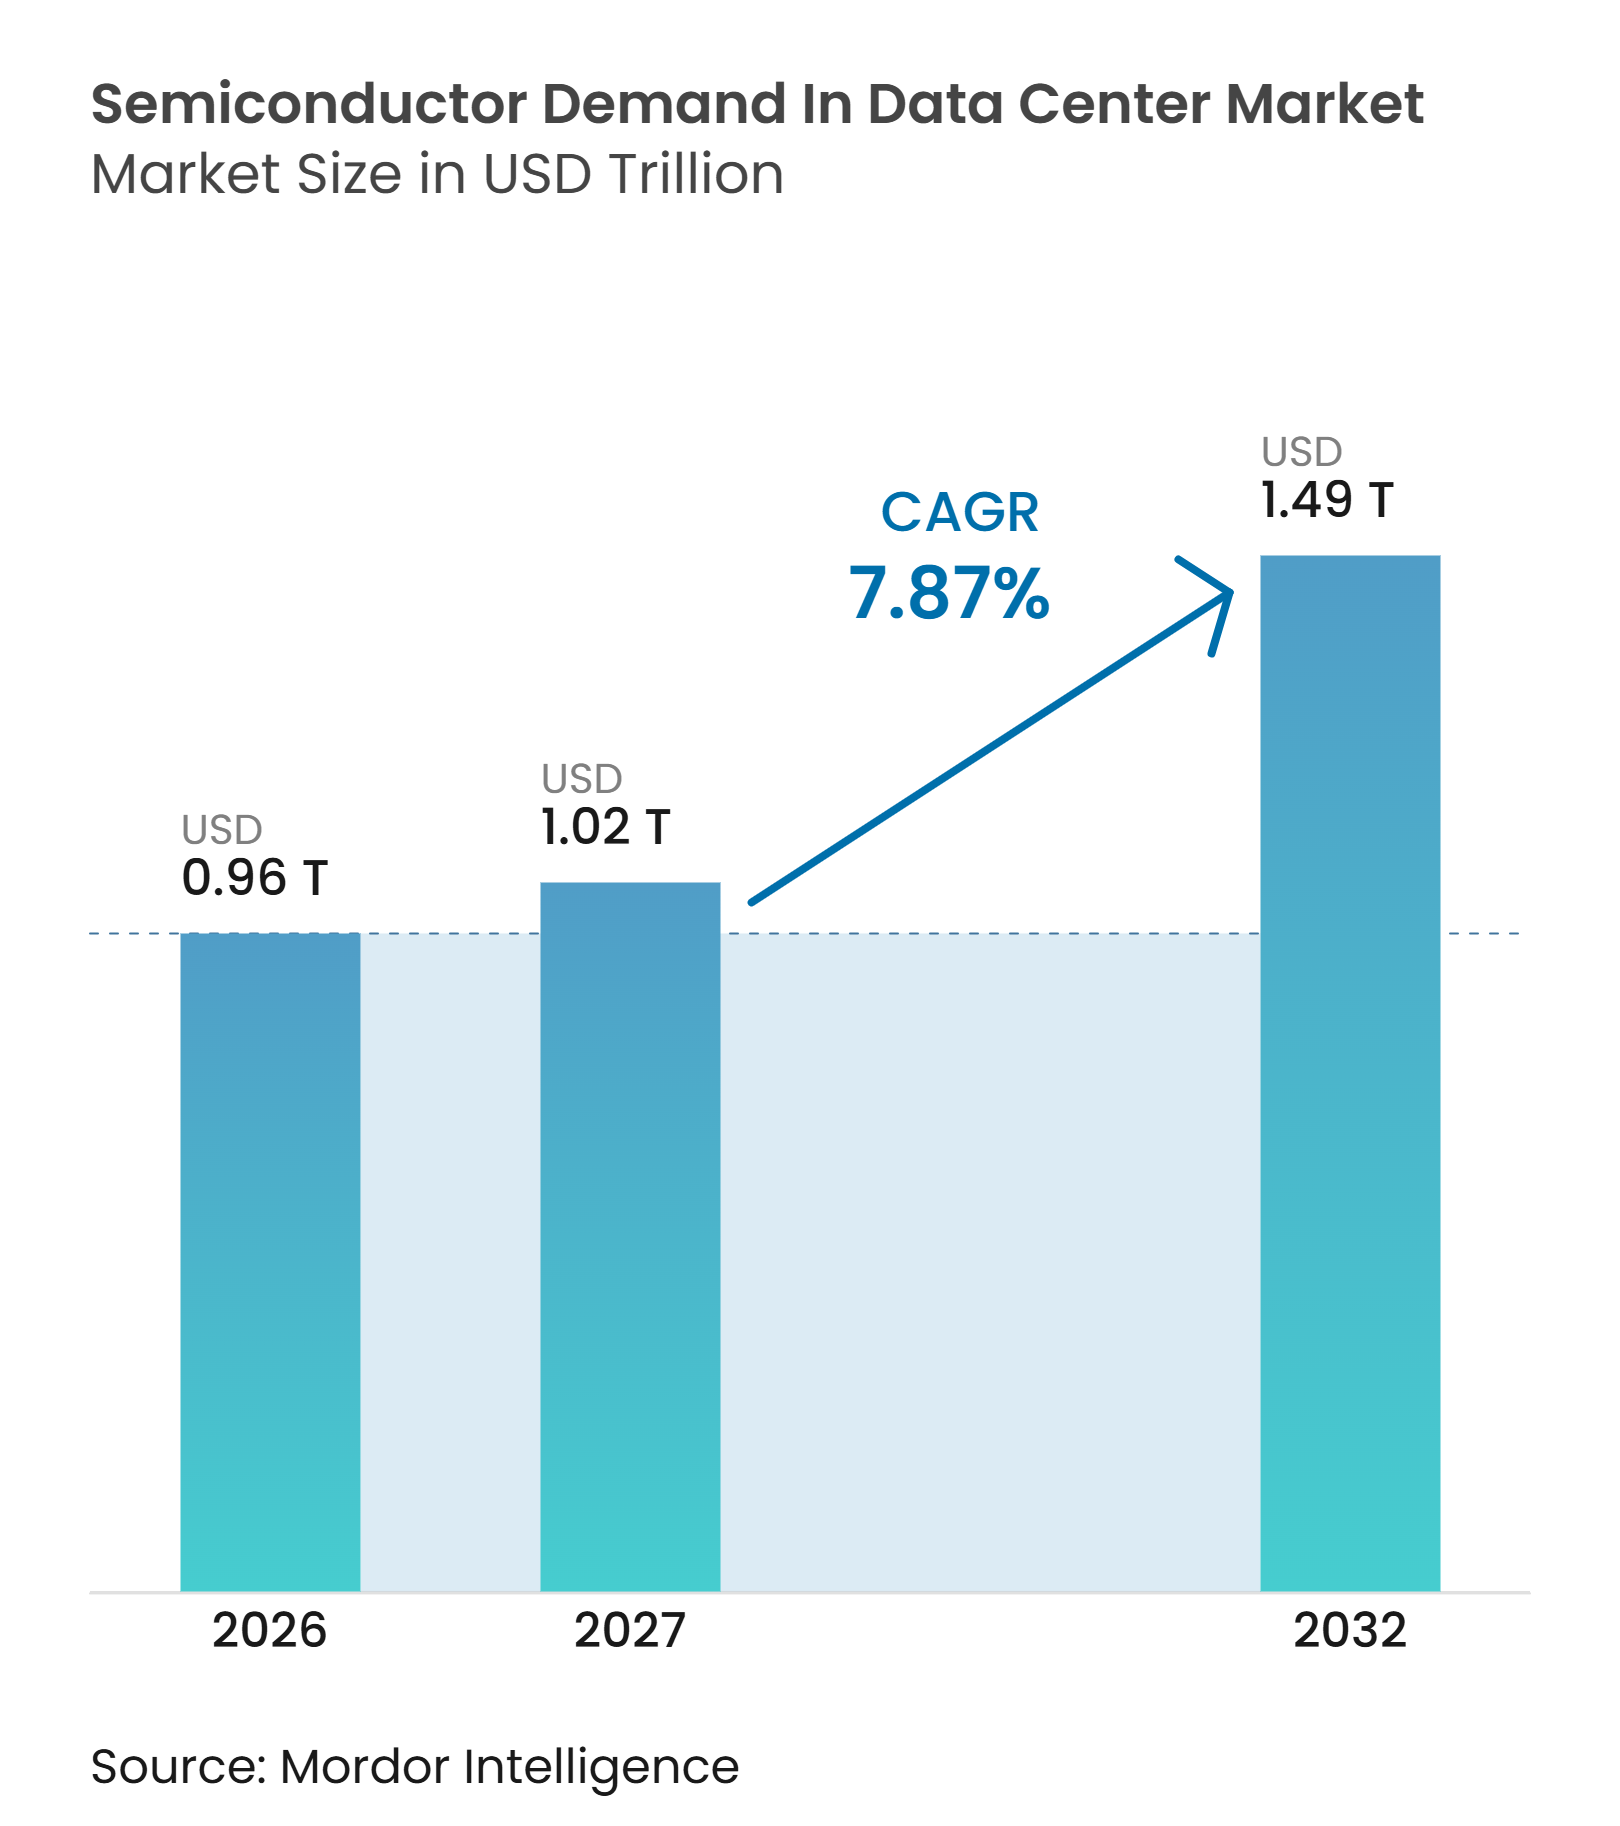
Die Marktgröße für Halbleiternachfrage in Rechenzentren wird voraussichtlich von 0,96 Billionen USD im Jahr 2026 und 1,02 Billionen USD im Jahr 2027 auf 1,49 Billionen USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 7,87 % verzeichnen. Der Markt für Halbleiternachfrage in Rechenzentren wird durch anhaltende Investitionen in KI-Recheninfrastruktur geprägt, die die Nachfrage nach Prozessoren, Speicher, Netzwerktechnik, Energiemanagement und Sensorgeräten steigern – und nicht nur nach Grafikprozessoren. KI-Racks erfordern mit steigender Rack-Dichte auch mehr Hardware für Energieumwandlung, Kühlung und Überwachung, was die Halbleiternachfrage im gesamten physischen Rechenzentrum verbreitert. Große Cloud-Betreiber bleiben zentral für die Beschaffung, doch private KI-Implementierungen und Edge-Installationen erweitern die adressierbare Kundenbasis. Die Verfügbarkeit von fortschrittlichen Packaging-Lösungen und Hochbandbreitenspeicher beeinflusst weiterhin Beschaffungspläne, Preisgestaltung und Lieferantenauswahl. Der Markt für Halbleiternachfrage in Rechenzentren hängt daher sowohl von anhaltenden Infrastrukturinvestitionen als auch von der Fähigkeit der Käufer ab, KI-Kapazitäten in messbaren Betriebswert umzuwandeln.
Wichtigste Erkenntnisse des Berichts
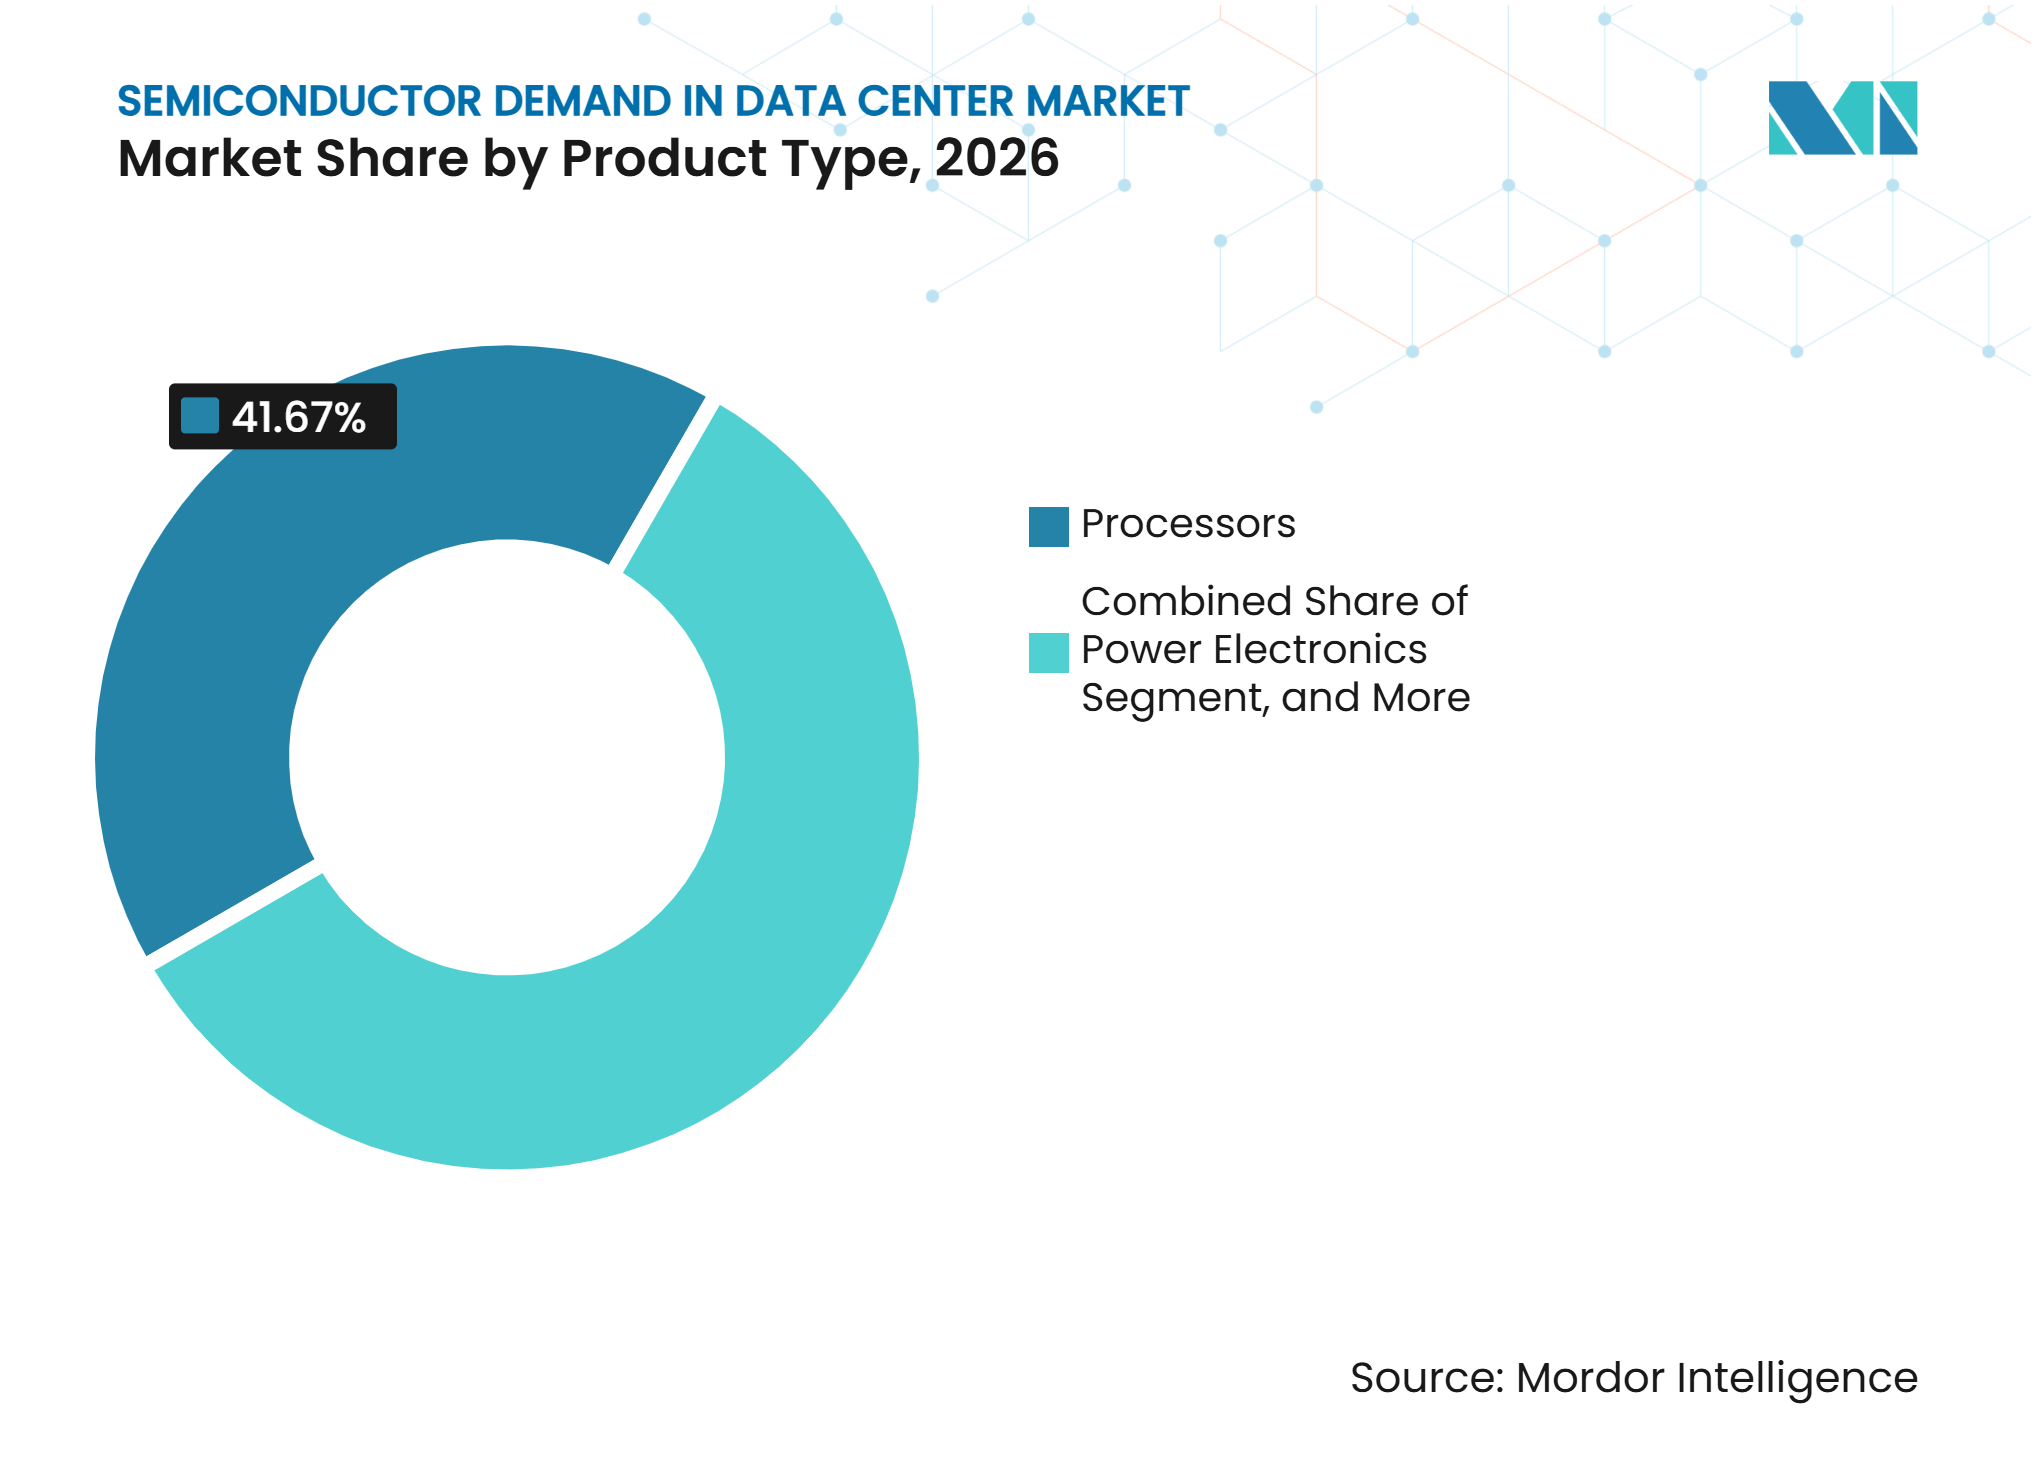
- Nach Produkttyp hielten Prozessoren im Jahr 2026 einen Marktanteil von 41,67 % am Markt für Halbleiternachfrage in Rechenzentren, während Speichertypen bis 2032 voraussichtlich mit einer CAGR von 8,52 % wachsen werden.
- Nach Anwendung entfiel im Jahr 2026 ein Anteil von 71,36 % der Marktgröße für Halbleiternachfrage in Rechenzentren auf IT-Ausrüstung, während Server- und Rack-Energiesysteme bis 2032 voraussichtlich mit einer CAGR von 8,36 % wachsen werden.
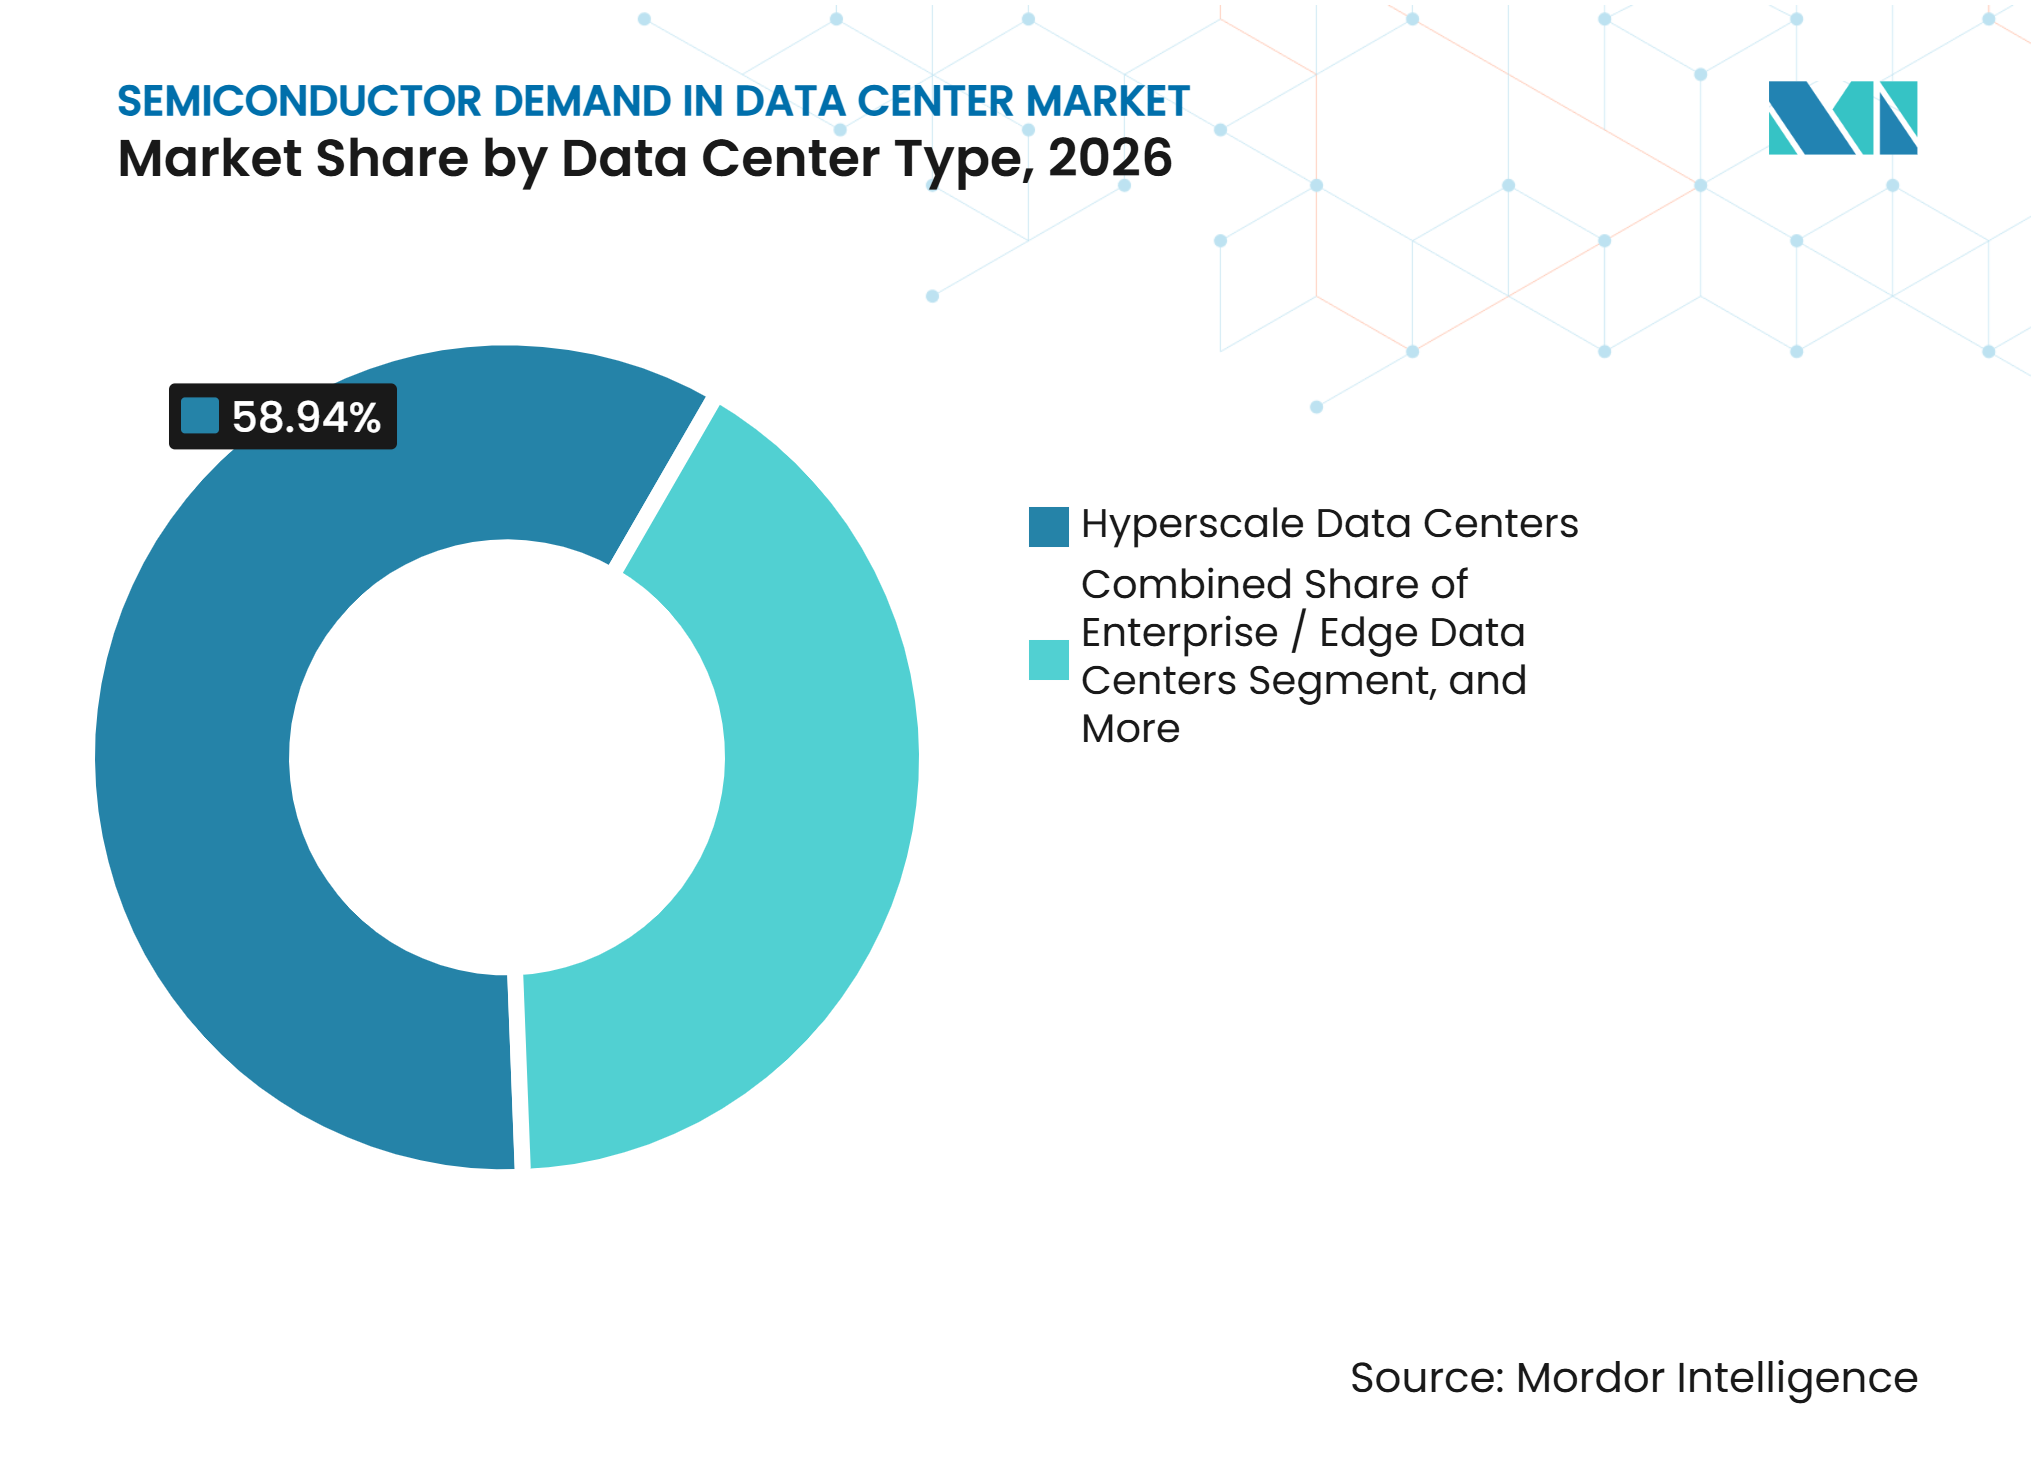
- Nach Rechenzentrumstyp hielten Hyperscale-Rechenzentren im Jahr 2026 einen Marktanteil von 58,94 % am Markt für Halbleiternachfrage in Rechenzentren, während Unternehmens- und Edge-Rechenzentren bis 2032 voraussichtlich mit einer CAGR von 8,41 % wachsen werden.
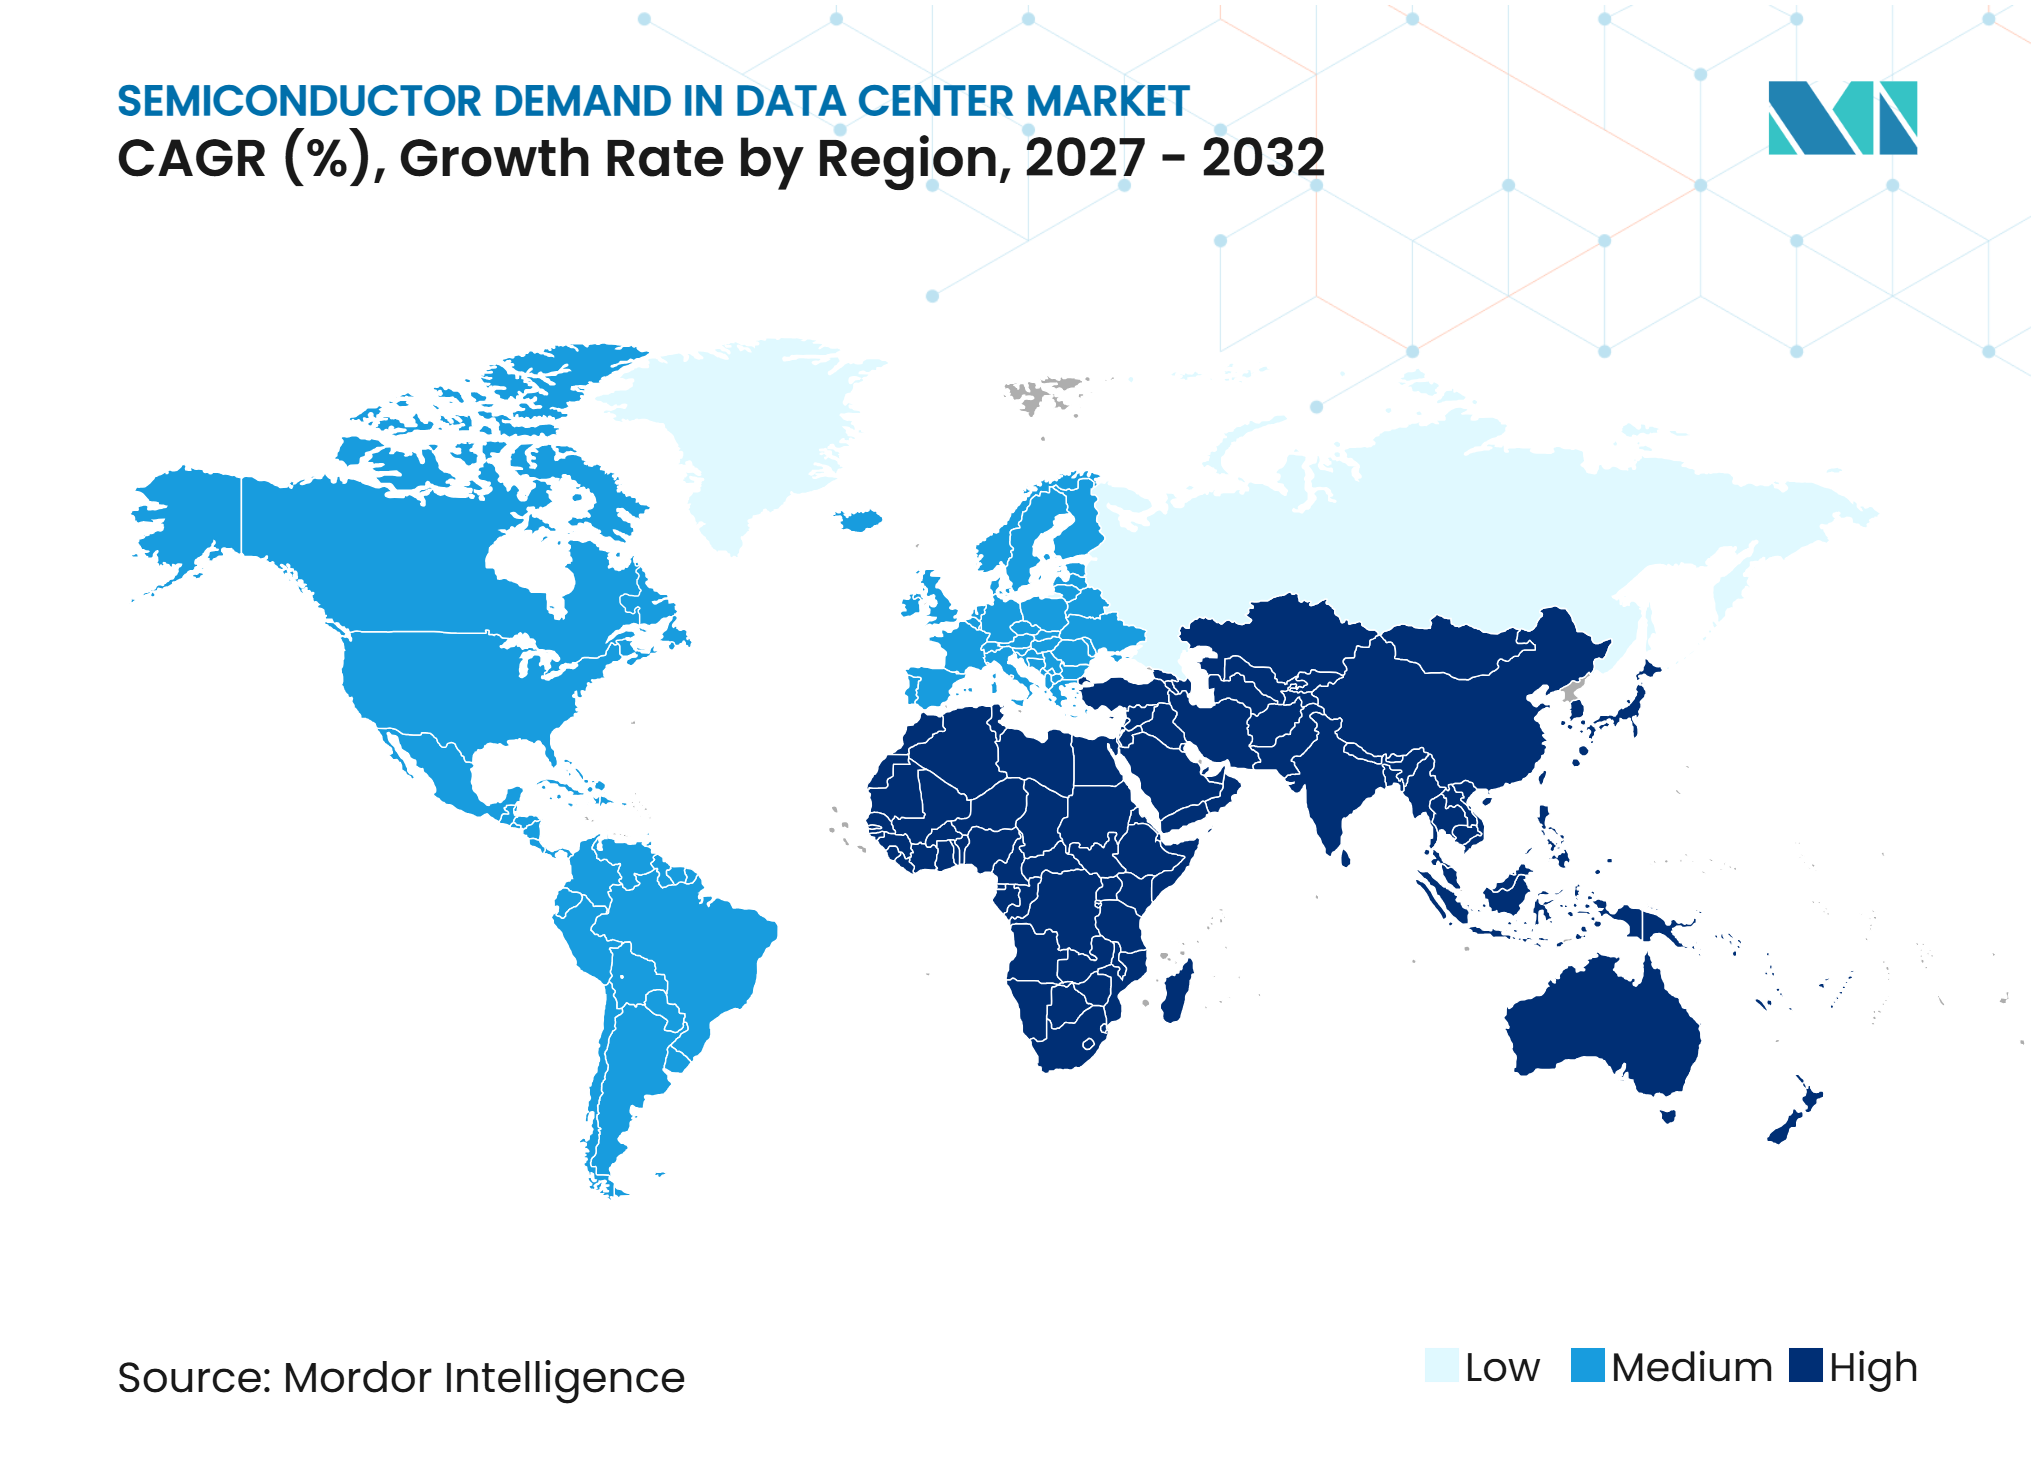
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 42,83 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 8,76 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Generative KI und Training großer Modelle | +2.4% | Global, angeführt von Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Expansion von Hyperscale-Rechenzentren | +1.9% | Global, konzentriert in Nordamerika, dem asiatisch-pazifischen Raum und Westeuropa | Mittelfristig (2–4 Jahre) |
| Hochbandbreitenspeicher und fortschrittliche Speichernachfrage | +1.3% | Global, mit Produktionskonzentration in Südkorea innerhalb des asiatisch-pazifischen Raums | Kurzfristig (≤ 2 Jahre) |
| Cloud-Migration und datenbezogene Unternehmensworkloads | +0.9% | Global, mit stärkster Akzeptanz in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Inferenz- und agentische KI steigert die Nachfrage nach Allzweck-Rechenkapazität | +0.7% | Global, angeführt von Nordamerika mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum und Europa | Langfristig (≥ 4 Jahre) |
| Wachstum der Leistungsdichte treibt Silizium-Erneuerungszyklen an | +0.5% | Global, mit früher Akzeptanz in Rechenzentrumscluster in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Generative KI und Training großer Modelle
Generative KI und das Training von Foundation-Modellen wandeln einen periodischen Server-Upgrade-Zyklus in einen kontinuierlichen Beschaffungszyklus für Hochleistungsrecheninfrastruktur um. Der Markt für Halbleiternachfrage in Rechenzentren profitiert davon, weil Trainingscluster bei jeder Implementierung große Mengen an Beschleunigern, Speicher, Netzwerkgeräten und Energiekomponenten benötigen. Die Semiconductor Industry Association berichtete, dass ein KI-Server-Rack mehr als 4.500 verpackte Chips auf nahezu 20.000 Dies enthalten kann, was zeigt, wie weit die Nachfrage über einen einzelnen Rechenprozessor hinausgeht.[1] Diese Komponentenintensität macht die Rack-Implementierung zu einem breiten Halbleiternachfrageereignis, das fortschrittliche Logik, Hochbandbreitenspeicher, Analoggeräte, Optoelektronik und Sensoren umfasst. Der Markt für Halbleiternachfrage in Rechenzentren erhält zusätzliche Unterstützung, da Modellentwickler weiterhin größere Modelle trainieren und installierte Systeme aktualisieren, um neuere Architekturen zu unterstützen.
Expansion von Hyperscale-Rechenzentren
Hyperscaler erweitern ihre KI-Kapazitäten in einem Tempo, das Server-Plattformen und unterstützende Infrastruktur in aktiven Erneuerungszyklen hält. Ihre Einkäufe konzentrieren die Nachfrage nach Grafikprozessoren, kundenspezifischen Beschleunigern, HBM-Stacks, Netzwerk-ASICs und fortschrittlichen Leistungshalbleitern innerhalb großer Implementierungsprogramme. Die Semiconductor Industry Association identifizierte Rechenzentrumsinvestitionen als wesentlichen Treiber des KI-Infrastrukturwachstums und stellte fest, dass der Halbleiteranteil mehr als 95 % des Wertes eines führenden KI-Server-Racks ausmacht. Diese Beziehung bedeutet, dass jede Erhöhung der Rechenzentrumskapazität die Nachfrage sowohl nach Rechenchips als auch nach den Geräten steigern kann, die Strom regulieren, verteilen und überwachen. Der Markt für Halbleiternachfrage in Rechenzentren wird daher durch das Ausmaß der Cloud-Kapazitätserweiterungen gestützt, auch wenn sich einzelne Plattformdesigns über Generationen hinweg verändern.
Hochbandbreitenspeicher und fortschrittliche Speichernachfrage
Hochbandbreitenspeicher ist zu einer wesentlichen Anforderung für KI-Server geworden, da die Systemleistung zunehmend davon abhängt, Daten schnell zwischen Speicher und Recheneinheit zu bewegen. Der Markt für Halbleiternachfrage in Rechenzentren wird von diesem Wandel beeinflusst, da HBM und fortschrittliches Packaging bestimmen, wie schnell vollständige Beschleunigersysteme geliefert werden können. SK hynix erklärte, dass die KI-Speichernachfrage bis 2030 voraussichtlich stark wachsen wird, während seine HBM-Produktion bereits unter langfristigen Vereinbarungen vergeben war. Der Übergang zu HBM4 führt kundenspezifische Basis-Dies ein, die auf fortschrittlichen Foundry-Prozessen hergestellt werden, wodurch das Speicherelement enger mit dem breiteren Systemdesign eines Kunden verknüpft wird. Lange Vorlaufzeiten und begrenzte Verfügbarkeit können daher Implementierungen für Käufer ohne gesicherte Zuteilung verzögern, während sie die Position von Lieferanten mit qualifizierter Kapazität stärken.
Cloud-Migration und datenbezogene Unternehmensworkloads
Cloud-Migration unterstützt die Halbleiternachfrage, da moderne Unternehmensworkloads persistente Verarbeitung, Speicherung, Netzwerktechnik und Datenzugriff mit geringer Latenz erfordern. Der Markt für Halbleiternachfrage in Rechenzentren wächst, wenn Unternehmenssoftware und -daten in Hyperscale- oder Colocation-Einrichtungen verlagert werden, die mehr Server- und Netzwerkkapazität benötigen. KI-Workloads fügen eine weitere Nachfrageschicht hinzu, da sie neben der Allzweckinfrastruktur Hochbandbreitenspeicher, effiziente Inferenzprozessoren und aufgerüstete Energiesysteme erfordern. Dieser Effekt erzeugt auch Nachfrage nach analogen integrierten Schaltkreisen, Sensoren und Leistungsmodulen, die weniger Aufmerksamkeit erhalten als Beschleuniger, aber für den Betrieb von Einrichtungen mit höherer Dichte notwendig sind. Die resultierende Nachfrage verteilt sich auf Cloud-Anbieter, Colocation-Betreiber und Unternehmen, die private Infrastruktur für ausgewählte Workloads behalten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Betriebskosten der KI-Infrastruktur | -1.8% | Global, am ausgeprägtesten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Engpässe bei fortschrittlichen Knoten, Packaging und Speicher | -1.4% | Global, mit konzentrierter Auswirkung in Fertigungszentren des asiatisch-pazifischen Raums | Kurzfristig (≤ 2 Jahre) |
| Thermische Grenzen in hochdichten KI-Racks | -0.9% | Nordamerika und der asiatisch-pazifische Raum als frühe Hyperscale-Anwender | Mittelfristig (2–4 Jahre) |
| Wiederkehrende Server-Überkapazitäten und Beschaffungskorrekturzyklen | -0.6% | Nordamerika und Europa, in Unternehmens- und Colocation-Segmenten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Betriebskosten der KI-Infrastruktur
KI-Infrastruktur erfordert erhebliche Vorabinvestitionen in Server, Beschleuniger, Netzwerkausrüstung, Energiesysteme, Kühlung und Gebäudebau. Der Markt für Halbleiternachfrage in Rechenzentren kann sich verlangsamen, wenn Unternehmenskäufer keine klare Rendite aus teuren Implementierungen erzielen können oder nicht ausreichend Strom für die geplante Kapazität erhalten. Der EU-KI-Act und das KI-Risikomanagement-Framework des National Institute of Standards and Technology können die Governance und Planung für Unternehmen unterstützen, die KI-Systeme einsetzen. Diese Faktoren können den Beschaffungszeitplan verlängern, insbesondere für Organisationen ohne die Größe oder Bilanzen großer Cloud-Betreiber. Höhere Ausrüstungs- und Betriebskosten sind daher für mittelgroße Unternehmen und Colocation-Kunden restriktiver als für die größten Hyperscaler.
Engpässe bei fortschrittlichen Knoten, Packaging und Speicher
Die Versorgung mit Chips der führenden Generation hängt von einer kleinen Gruppe von Foundries, Packaging-Anbietern und Speicherherstellern ab. Der Markt für Halbleiternachfrage in Rechenzentren kann einem Terminrisiko ausgesetzt sein, wenn Kapazitäten für fortschrittliche Knoten, CoWoS-Packaging oder HBM für große Beschleunigerprogramme vergeben sind. TSMC hat weiterhin in fortschrittliche Fertigungs- und Packaging-Kapazitäten investiert, einschließlich seines erweiterten Arizona-Programms, um die Nachfrage nach der Halbleiterfertigung der führenden Generation zu decken. Kapazitätserweiterungen benötigen jedoch Zeit zur Qualifizierung und müssen mehrere KI-Chip-Generationen gleichzeitig unterstützen. Begrenzte Zuteilung kann Systeme für nachrangige Käufer verzögern und Preise hoch halten, wenn die Nachfrage schneller steigt als die Produktion.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Speicherhalbleiter führen das Wachstum an, während Prozessoren die Größe behaltenProzessoren hielten im Jahr 2026 einen Umsatzanteil von 41,67 %, was den hohen Wert von Grafikprozessoren und KI-Beschleunigern in großen Trainings- und Inferenzsystemen widerspiegelt. Grafikprozessoren haben den stärksten Umsatz pro Einheit im gesamten Stack behalten, da sie die parallele Berechnung durchführen, die viele KI-Workloads unterstützt. Die Prozessornachfrage wird auch durch Zentralprozessoren, Datenprozessoren, Field-Programmable Gate Arrays und SmartNICs verstärkt, die die Datenbewegung in einem Server-Cluster koordinieren. Die Prozessornachfrage bleibt an die Ausgaben der Hyperscaler gebunden, da die größten Cloud-Betreiber hohe Volumina der fortschrittlichsten Plattformen kaufen.
Speichertypen werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 8,52 % wachsen, dem schnellsten Tempo unter den Produktkategorien. Hochbandbreitenspeicher ist wichtig, weil Bandbreite – und nicht nur der Prozessordurchsatz – die Systemleistung beim KI-Training und bei der Inferenz begrenzen kann. Der Übergang zu HBM4 verwendet kundenspezifische Basis-Dies und fortschrittliche Foundry-Prozesse, wodurch Speicher enger mit kundenspezifischen Siliziumdesigns integriert wird. NAND-Flash unterstützt auch Retrieval-Augmented-Generation-Workloads, die auf große Mengen kalter Daten zugreifen, während DRAM für den Serverbetrieb unverzichtbar bleibt. SK hynix berichtete, dass seine HBM-Produktion bis 2027 unter langfristigen Liefervereinbarungen vergeben war, was die anhaltende Sichtbarkeit der Nachfrage für fortschrittliche Speicherlieferanten unterstützt.



Nach Anwendung:
IT-Ausrüstung hält die größte Position, während Energiesysteme beschleunigenIT-Ausrüstung entfiel im Jahr 2026 auf 71,36 % der Marktgröße für Halbleiternachfrage in Rechenzentren, da Server, Speicher und Netzwerkausrüstung die Ausgaben innerhalb eines Rechenzentrums dominieren. Der IT-Ausrüstungsanteil spiegelt die Kosten und Komponentendichte von KI-Racks wider, bei denen Beschleuniger- und Speicherkonfigurationen einen Großteil des installierten Wertes ausmachen. Die Semiconductor Industry Association berichtete, dass der Halbleiteranteil 95 % des Wertes eines KI-Server-Racks übersteigt, den sie mit 1,5 Millionen USD bis 4 Millionen USD bezifferte. IT-Ausrüstung wird die Haupteinnahmequelle bleiben, da Rechen- und Netzwerksilizium erforderlich ist, bevor Workloads eingesetzt werden können.
Server- und Rack-Energiesysteme werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 8,36 % wachsen, angetrieben durch höhere Rack-Dichten, die Erneuerungszyklen für Energieumwandlungs- und -verteilungsausrüstung erforderlich machen. Der Übergang von 54-V-Architekturen zu 800-VDC-Designs treibt die Nachfrage nach Leistungs-ICs, isolierten DC-DC-Wandlern, Gate-Treibern, Hot-Swap-Controllern, Siliziumkarbid-Schaltern und Galliumnitrid-Geräten an. Infineon demonstrierte 800-VDC-Hot-Swap-Technologie, die für zunehmend dichte KI-Server-Umgebungen konzipiert ist, einschließlich Racks, die von 120 kW auf höhere Leistungsniveaus übergehen.[2] Batterie-Backup-Systeme, Einrichtungsenergieausrüstung, Kühlsysteme und Überwachungsanlagen erfordern ebenfalls diskrete Komponenten, Sensoren und Steuergeräte. Diese breitere Anwendungsbasis verringert das Ausmaß, in dem das Wachstum ausschließlich von Beschleunigerlieferungen abhängt.
Nach Rechenzentrumstyp:
Hyperscale führt die Ausgaben an, während Unternehmens- und Edge-Implementierungen expandierenHyperscale-Rechenzentren hielten im Jahr 2026 einen Umsatzanteil von 58,94 %, da eine kleine Gruppe von Cloud-Anbietern die größten Volumina an Beschleunigern, HBM-Stacks und Netzwerk-ASICs kauft. Ihre Größe unterstützt den Aufbau großer Trainingscluster und umfangreicher Inferenzdienste, die standardisierte Rack-Designs und kontinuierliche Hardware-Erneuerungen erfordern. Hyperscale-Betreiber beeinflussen auch die Versorgungszuteilung, da ihre Bestellungen groß genug sind, um fortschrittliche Packaging- und Speicherkapazitäten zu sichern. Colocation-Einrichtungen bieten einen weiteren Implementierungsweg für Organisationen, die KI-Kapazitäten benötigen, aber keine eigenen Einrichtungen bauen. Ihre Nachfrage konzentriert sich auf GPU-Dichte-Upgrades und die Platzierung von Inferenzknoten neben traditionelleren Rechenworkloads.
Unternehmens- und Edge-Rechenzentren werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 8,41 % wachsen und sind damit der am schnellsten wachsende Rechenzentrumstyp. Anforderungen an die Datensouveränität, latenzempfindliche Anwendungen und die Verfügbarkeit mittelgroßer KI-Racks unterstützen private Implementierungen in der Nähe von Nutzern und kontrollierten Datensätzen. Der EU-KI-Act ist ein wichtiger Compliance-Faktor für Organisationen, die KI-bezogene Governance- und Datenverarbeitungsanforderungen in ihren Implementierungsentscheidungen verwalten müssen. Finanzdienstleistungen, Gesundheitswesen und öffentliche Verwaltung können private Infrastruktur bevorzugen, wenn Datenschutz- oder Reaktionszeitanforderungen die Machbarkeit eines vollständig zentralisierten Cloud-Modells einschränken.

Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 42,83 %, gestützt durch seine Konzentration von Hyperscaler-Hauptsitzen, KI-Trainingsclustern und Halbleiterdesignunternehmen. Große Cloud-Betreiber in der Region setzen weiterhin das Tempo für Beschleuniger-, fortschrittliche Speicher- und Netzwerkimplementierungen. Die Semiconductor Industry Association berichtete von mehr als 770 Milliarden USD an Halbleiter-Ökosystem-Verpflichtungen in 160 US-Projekten, was eine breitere inländische Versorgungsbasis für die von Rechenzentrumsbetreibern verwendeten Geräte unterstützt. TSMCs geplante Arizona-Erweiterung umfasst Fertigungs- und fortschrittliche Packaging-Einrichtungen, die einen Teil der führenden Versorgung näher an nordamerikanische Systembauer bringen können.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 8,76 % wachsen und ist damit das am schnellsten wachsende regionale Segment des Marktes für Halbleiternachfrage in Rechenzentren. Die Region kombiniert wachsende KI-Rechenzentrumsnachfrage mit Fertigungskapazitäten in Foundry-Diensten, fortschrittlichem Packaging, HBM, Ausrüstung, Materialien und Spezialchemikalien. Taiwan bleibt wichtig für die Foundry- und Packaging-Versorgung, Südkorea ist eine wichtige Quelle für Hochbandbreitenspeicher, und Japan liefert Materialien und Ausrüstung, die die breitere Lieferkette unterstützen.[3] SK hynix beschrieb seine HBM-Integrationsarbeit mit TSMCs 3DFabric-Technologien für 2026 und hob die enge Verbindung zwischen Speicherlieferanten und dem fortschrittlichen Packaging-Ökosystem der Region hervor.
Europa und Schwellenmärkte
Europa baut KI-bezogene Rechenzentrumskapazitäten durch digitale Unternehmenstransformation, Cloud-Expansion und souveräne KI-Programme in Frankreich, Deutschland und den Niederlanden aus. Energieeffizienzanforderungen treiben die Nachfrage nach energieeffizienten Halbleiterdesigns in Kühlungs-, Energiemanagement- und Überwachungssystemen an. Der EU-KI-Act übt regulatorischen Einfluss darauf aus, wie Organisationen KI-Implementierungen steuern, und kann Infrastrukturentscheidungen begünstigen, die eine stärkere Kontrolle über Daten und Betrieb bieten. Saudi-Arabien und die Vereinigten Arabischen Emirate verfolgen große KI-Rechenzentrumscampus, die durch staatliche Prioritäten, Energieverfügbarkeit und Partnerschaften mit globalen Cloud-Anbietern unterstützt werden. Brasilien befindet sich noch in einem früheren Stadium, zieht aber Infrastrukturinvestitionen an, da die Datenlokalisierungspolitik den Fall für inländische KI-Server-Implementierungen stärkt und den Markt für Halbleiternachfrage in Rechenzentren über nordamerikanische Hyperscaler und asiatisch-pazifische Fertigungszentren hinaus diversifiziert.
Wettbewerbslandschaft
Marktkonzentration
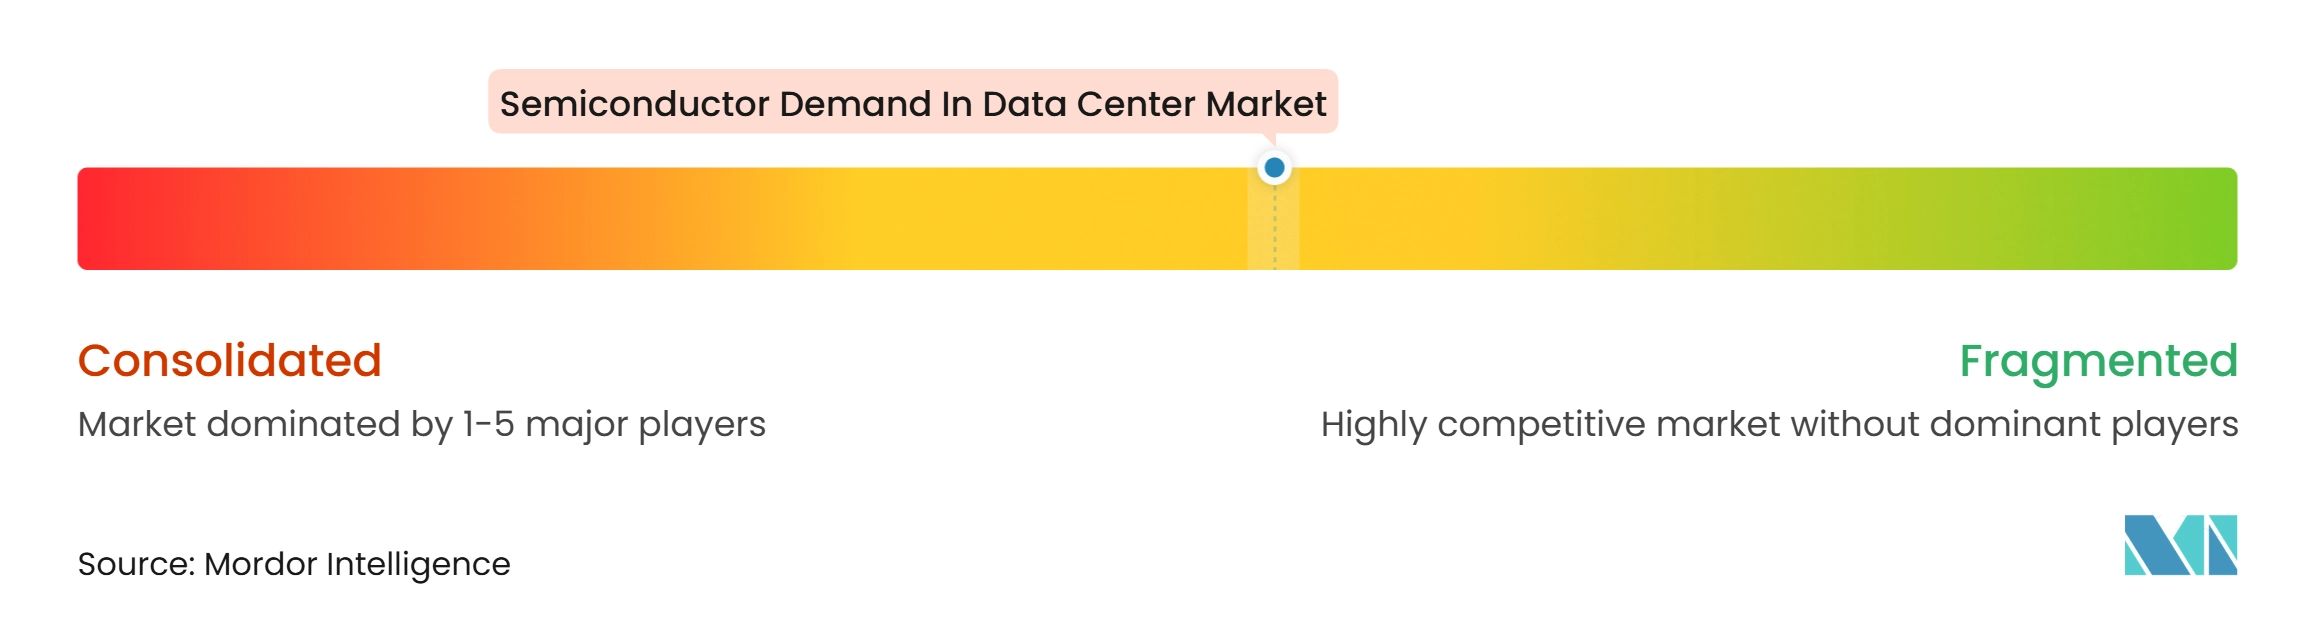
Der Markt für Halbleiternachfrage in Rechenzentren ist bei Beschleunigern und fortschrittlichem Speicher mäßig konsolidiert, während er bei Leistungselektronik, Analoggeräten, Optoelektronik und Sensoren stärker fragmentiert ist. NVIDIA hielt im Jahr 2025 einen geschätzten Hauptanteil am KI-Halbleiter-Teilsegment, was die zentrale Position des Unternehmens bei Beschleunigerplattformen widerspiegelt. Seine Wettbewerbsposition wird durch die Kontrolle über Rack-Scale-Architekturen, Softwarekompatibilität und Beziehungen zu wichtigen Speicher- und Fertigungspartnern gestärkt.
NVIDIA trug im Oktober 2026 MGX-1.2-Rack-Designs zum Open Compute Project bei und erweiterte damit seinen Ansatz für skalierbare, leistungsstarke KI-Rechenzentrumskonfigurationen.[4]Broadcom ist eine wichtige Wettbewerbsherausforderung aufgrund seiner kundenspezifischen ASIC-Plattform, die es Hyperscalern ermöglicht, Beschleuniger zu entwerfen, die auf ihre eigenen Anforderungen zugeschnitten sind. Broadcom berichtete für das dritte Quartal des Geschäftsjahres 2026 einen KI-Halbleiterumsatz von 16,7 Milliarden USD, ein Anstieg von 221 % gegenüber dem Vorjahr, was den Aufstieg kundenspezifischer Verarbeitungsplattformen demonstriert. AMD erweitert auch seine Rechenzentrumspräsenz durch seine Instinct-GPU-Roadmap und das Helion-Rack-Referenzdesign, das Ausrüstung von Cisco, Dell Technologies, HPE, Lenovo und Supermicro unterstützen kann.
Speicherlieferanten spielen eine zunehmend strategische Rolle, da HBM-Verfügbarkeit und technische Integration bestimmen können, wann Beschleunigersysteme die Serienproduktion erreichen. Micron bestätigte gemeinsame Arbeiten mit NVIDIA an einem kundenspezifischen NVHBM, das auf höhere Bandbreite und niedrigeren Stromverbrauch als Standard-HBM4E abzielt, für die geplante Serienproduktion 2027. Samsung, SK hynix und Micron erweitern die Kapazitäten durch langfristige Liefervereinbarungen, was die Verbindung zwischen Speicherversorgungsplanung und Beschleuniger-Roadmaps stärkt. Kleinere Unternehmen, darunter Cerebras Systems, Ampere Computing, SambaNova Systems und Tenstorrent, positionieren sich rund um Inferenzprozessoren und alternative Rechenarchitekturen.
Branchenführer im Markt für Halbleiternachfrage in Rechenzentren
-
NVIDIA Corporation
-
Advanced Micro Devices, Inc.
-
Intel Corporation
-
Taiwan Semiconductor Manufacturing Company Limited
-
SK hynix Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Halbleiternachfrage in Rechenzentren Unternehmen in diesem Bericht
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Intel Corporation
- Taiwan Semiconductor Manufacturing Company Limited
- SK hynix Inc.
- Micron Technology, Inc.
- Broadcom Inc.
- Samsung Electronics Co., Ltd.
- Marvell Technology, Inc.
- GlobalFoundries Inc.
- United Microelectronics Corporation
- Arm Holdings plc
- Qualcomm Incorporated
- MediaTek Inc.
- Huawei Technologies Co., Ltd.
- International Business Machines Corporation
- Ampere Computing LLC
- Cerebras Systems, Inc.
- SambaNova Systems, Inc.
- Tenstorrent Inc.
Neueste Industrielle Entwicklungen in Markt für Halbleiternachfrage in Rechenzentren
- November 2026: Samsung, SK hynix und Micron kündigten beschleunigte HBM-Kapazitätserweiterungen an, die durch langfristige Liefervereinbarungen unterstützt werden. Samsung sicherte sich Verträge für 60–70 % seiner HBM-Produktion bis 2030 mit 10 Kunden. SK hynix verkaufte die Produktion durch Vereinbarungen mit 14 Kunden aus. Micron verpflichtete sich zu Kapitalinvestitionen von 25 Milliarden USD in der ersten Hälfte des Geschäftsjahres 2027.
- Oktober 2026: AMD gab Vereinbarungen zur Übernahme von Taalas, einem Unternehmen für Inferenzsilizium mit geringer Latenz, und World Labs, einem Unternehmen für räumliche Intelligenz, bekannt. Beide Transaktionen sollten bis Ende 2026 abgeschlossen sein und AMDs KI-Portfolio für Rechenzentren um inferenzoptimiertes Silizium und verkörperte KI erweitern.
- Oktober 2026: Micron bestätigte die gemeinsame Entwicklung von kundenspezifischem NVHBM mit NVIDIA, das auf 30 % mehr Bandbreite und 15 % niedrigeren Stromverbrauch als Standard-HBM4E abzielt, mit erwarteter Serienproduktion im Jahr 2027. Samsung und SK hynix sind Mitbeteiligte, wobei Basis-Dies auf TSMCs 3-nm-Prozess gefertigt werden.
- Mai 2026: TSMC erhöhte seine geplanten Gesamtinvestitionen in den USA auf 265 Milliarden USD, umfassend 6 Fertigungswerke, 2 fortschrittliche Packaging-Einrichtungen und ein Forschungs- und Entwicklungszentrum in Arizona. Dies stellte eine nahezu fünffache Erhöhung gegenüber der ursprünglichen Verpflichtung von 65 Milliarden USD dar.
Globaler Berichtsumfang des Marktes für Halbleiternachfrage in Rechenzentren
Die Halbleiternachfrage im Rechenzentrumsmarkt bezieht sich auf den Bedarf an integrierten Schaltkreisen und verwandten Komponenten, die die Datenverarbeitung, Speicherung, Netzwerktechnik und das Energiemanagement innerhalb der Rechenzentrumsinfrastruktur ermöglichen. Diese Halbleiter umfassen Prozessoren, Speicherchips, Grafikprozessoren, Netzwerkchips und Energiemanagement-ICs, die in Servern, Speichersystemen und Netzwerkausrüstung verwendet werden.
Der Bericht über den Markt für Halbleiternachfrage in Rechenzentren ist segmentiert nach Produkttyp (Prozessoren [Zentralprozessoren (CPUs), Grafikprozessoren (GPUs), Mikrocontroller (MCUs) und digitale Signalprozessoren (DSPs)], Logik-ICs [Field-Programmable Gate Arrays (FPGAs), DPUs/IPUs/SmartNICs, Netzwerk-Switches und Server-Rack-Konnektivität, Controller-ICs und andere Logik-ICs], Speichertypen [DRAM, Hochbandbreitenspeicher (HBM), NAND-Flash, NOR-Flash und andere Speichertypen], Leistungselektronik [Diskrete Komponenten {Gleichrichter, Bipolartransistoren, MOSFETs, IGBTs und andere diskrete Komponenten}, Leistungsmodule {Thyristormodule, IGBT-Module, MOSFET-Module und intelligente Leistungsmodule (IPMs)}, und Leistungs-ICs {PMICs (Mehrkanalig), Schaltregler (AC/DC und DC/DC, isoliert/nicht-isoliert), Linearregler, Batteriemanagementsystem-ICs, Gate-Treiber-ICs und andere Leistungs-ICs}], Analog-ICs [Schnittstellen- und Signalaufbereitungs-ICs, Signalwandlungs-ICs, anwendungsspezifische Analog-ICs], Optoelektronik [Lasersender, Fotodetektoren und Fotodioden, Optokoppler und optische Isolatoren, optische Schalter sowie Infrarot-Emitter und -Detektoren] und Sensoren [Temperatursensoren, Drucksensoren, Magnetfeld- und Hall-Effekt-Sensoren, Stromsensoren, Feuchtigkeitssensoren sowie Gas- und Rauchsensoren]), Anwendung (IT-Ausrüstung, Server- und Rack-Energiesysteme, Batterie-Backup- und Energiespeichersysteme, Einrichtungsenergieinfrastruktur, Kühlungs- und Wärmemanagementinfrastruktur, Rechenzentrumüberwachung und -automatisierung sowie Sicherheitsinfrastruktur), Rechenzentrumstyp (Hyperscale-Rechenzentren, Colocation-Rechenzentren und Unternehmens-/Edge-Rechenzentren) sowie Geografie (Nordamerika, Europa, asiatisch-pazifischer Raum und Rest der Welt). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Prozessoren | Zentralprozessoren (CPUs) | |
| Grafikprozessoren (GPUs) | ||
| Mikrocontroller (MCUs) | ||
| Digitale Signalprozessoren (DSPs) | ||
| Logik-ICs | Field-Programmable Gate Arrays (FPGAs) | |
| DPUs / IPUs / SmartNICs | ||
| Netzwerk-Switches und Server-Rack-Konnektivität | ||
| Controller-ICs | ||
| Andere Logik-ICs | ||
| Speichertypen | DRAM | |
| Hochbandbreitenspeicher (HBM) | ||
| NAND-Flash | ||
| NOR-Flash | ||
| Andere Speichertypen | ||
| Leistungselektronik | Diskrete Komponenten | Gleichrichter |
| Bipolartransistoren | ||
| MOSFETs | ||
| IGBTs | ||
| Andere diskrete Komponenten | ||
| Leistungsmodule | Thyristormodule | |
| IGBT-Module | ||
| MOSFET-Module | ||
| Intelligente Leistungsmodule (IPMs) | ||
| Leistungs-ICs | PMICs (Mehrkanalig) | |
| Schaltregler (AC/DC, DC/DC, isoliert/nicht-isoliert) | ||
| Linearregler | ||
| Batteriemanagementsystem-ICs | ||
| Gate-Treiber-ICs | ||
| Andere Leistungs-ICs | ||
| Analog-ICs | Schnittstellen- und Signalaufbereitungs-ICs | |
| Signalwandlungs-ICs | ||
| Anwendungsspezifische Analog-ICs | ||
| Optoelektronik | Lasersender | |
| Fotodetektoren und Fotodioden | ||
| Optokoppler und optische Isolatoren | ||
| Optische Schalter | ||
| Infrarot-Emitter und -Detektoren | ||
| Sensoren | Temperatursensoren | |
| Drucksensoren | ||
| Magnetfeld- und Hall-Effekt-Sensoren | ||
| Stromsensoren | ||
| Feuchtigkeitssensoren | ||
| Gas- und Rauchsensoren | ||
| IT-Ausrüstung |
| Server- und Rack-Energiesysteme |
| Batterie-Backup- und Energiespeichersysteme |
| Einrichtungsenergieinfrastruktur |
| Kühlungs- und Wärmemanagementinfrastruktur |
| Rechenzentrumüberwachung und -automatisierung |
| Sicherheitsinfrastruktur |
| Hyperscale-Rechenzentren |
| Colocation-Rechenzentren |
| Unternehmens- / Edge-Rechenzentren |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Rest von Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Südkorea | |
| Taiwan | |
| Indien | |
| Rest des asiatisch-pazifischen Raums | |
| Rest der Welt |
| Nach Produkttyp | Prozessoren | Zentralprozessoren (CPUs) | |
| Grafikprozessoren (GPUs) | |||
| Mikrocontroller (MCUs) | |||
| Digitale Signalprozessoren (DSPs) | |||
| Logik-ICs | Field-Programmable Gate Arrays (FPGAs) | ||
| DPUs / IPUs / SmartNICs | |||
| Netzwerk-Switches und Server-Rack-Konnektivität | |||
| Controller-ICs | |||
| Andere Logik-ICs | |||
| Speichertypen | DRAM | ||
| Hochbandbreitenspeicher (HBM) | |||
| NAND-Flash | |||
| NOR-Flash | |||
| Andere Speichertypen | |||
| Leistungselektronik | Diskrete Komponenten | Gleichrichter | |
| Bipolartransistoren | |||
| MOSFETs | |||
| IGBTs | |||
| Andere diskrete Komponenten | |||
| Leistungsmodule | Thyristormodule | ||
| IGBT-Module | |||
| MOSFET-Module | |||
| Intelligente Leistungsmodule (IPMs) | |||
| Leistungs-ICs | PMICs (Mehrkanalig) | ||
| Schaltregler (AC/DC, DC/DC, isoliert/nicht-isoliert) | |||
| Linearregler | |||
| Batteriemanagementsystem-ICs | |||
| Gate-Treiber-ICs | |||
| Andere Leistungs-ICs | |||
| Analog-ICs | Schnittstellen- und Signalaufbereitungs-ICs | ||
| Signalwandlungs-ICs | |||
| Anwendungsspezifische Analog-ICs | |||
| Optoelektronik | Lasersender | ||
| Fotodetektoren und Fotodioden | |||
| Optokoppler und optische Isolatoren | |||
| Optische Schalter | |||
| Infrarot-Emitter und -Detektoren | |||
| Sensoren | Temperatursensoren | ||
| Drucksensoren | |||
| Magnetfeld- und Hall-Effekt-Sensoren | |||
| Stromsensoren | |||
| Feuchtigkeitssensoren | |||
| Gas- und Rauchsensoren | |||
| Nach Anwendung | IT-Ausrüstung | ||
| Server- und Rack-Energiesysteme | |||
| Batterie-Backup- und Energiespeichersysteme | |||
| Einrichtungsenergieinfrastruktur | |||
| Kühlungs- und Wärmemanagementinfrastruktur | |||
| Rechenzentrumüberwachung und -automatisierung | |||
| Sicherheitsinfrastruktur | |||
| Nach Rechenzentrumstyp | Hyperscale-Rechenzentren | ||
| Colocation-Rechenzentren | |||
| Unternehmens- / Edge-Rechenzentren | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Rest von Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Südkorea | |||
| Taiwan | |||
| Indien | |||
| Rest des asiatisch-pazifischen Raums | |||
| Rest der Welt | |||
Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert und die Prognosen für den Markt für Halbleiternachfrage in Rechenzentren?
Die Marktgröße für Halbleiternachfrage in Rechenzentren wird voraussichtlich von 0,96 Billionen USD im Jahr 2026 und 1,02 Billionen USD im Jahr 2027 auf 1,49 Billionen USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 7,87 % verzeichnen.
Was treibt die Nachfrage nach Rechenzentrumshalbleitern an?
KI-Training und -Inferenz steigern die Nachfrage nach Beschleunigern, HBM, Netzwerkchips, Leistungsgeräten, Sensoren und fortschrittlichem Packaging. Der Markt für Halbleiternachfrage in Rechenzentren profitiert davon, weil jedes KI-Rack diese Komponentengruppen in einer einzigen Systemimplementierung kombiniert, während größere Cloud-Installationen kontinuierliche Hardware-Erneuerungen erfordern.
Welche Produktkategorie wächst am schnellsten?
Speichertypen werden voraussichtlich bis 2032 mit einer CAGR von 8,52 % wachsen, unterstützt durch die Nachfrage nach Hochbandbreitenspeicher in KI-Systemen. HBM-Verfügbarkeit und fortschrittliche Packaging-Kapazität werden weiterhin beeinflussen, welche Beschleunigerplattformen Rechenzentren planmäßig erreichen, insbesondere für Käufer ohne gesicherte Zuteilung.
Welche Anwendung wächst am schnellsten?
Server- und Rack-Energiesysteme werden voraussichtlich bis 2032 mit einer CAGR von 8,36 % wachsen, da Racks mit höherer Dichte neue Energieumwandlungs- und -verteilungsausrüstung erfordern. Dies unterstützt die Nachfrage nach Leistungs-ICs, Controllern, Schaltern, Sensoren und Wärmesteuerungsgeräten, da Betreiber von früheren 54-V-Architekturen übergehen.
Welcher Rechenzentrumstyp wächst am schnellsten?
Unternehmens- und Edge-Rechenzentren werden voraussichtlich bis 2032 mit einer CAGR von 8,41 % wachsen, da Organisationen der Datenkontrolle und KI-Workloads mit geringer Latenz Priorität einräumen. Der Markt für Halbleiternachfrage in Rechenzentren profitiert auch von diesen Implementierungen, da sie lokale Server, Speicher, Energieausrüstung und Netzwerksysteme in der Nähe kontrollierter Daten erfordern.