
Tamaño y Participación del Mercado de Demanda de Semiconductores en Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.02 Billones de dólares |
| Tamaño del Mercado (2032) | 1.49 Billones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.87 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Demanda de Semiconductores en Centros de Datos por Mordor Intelligence
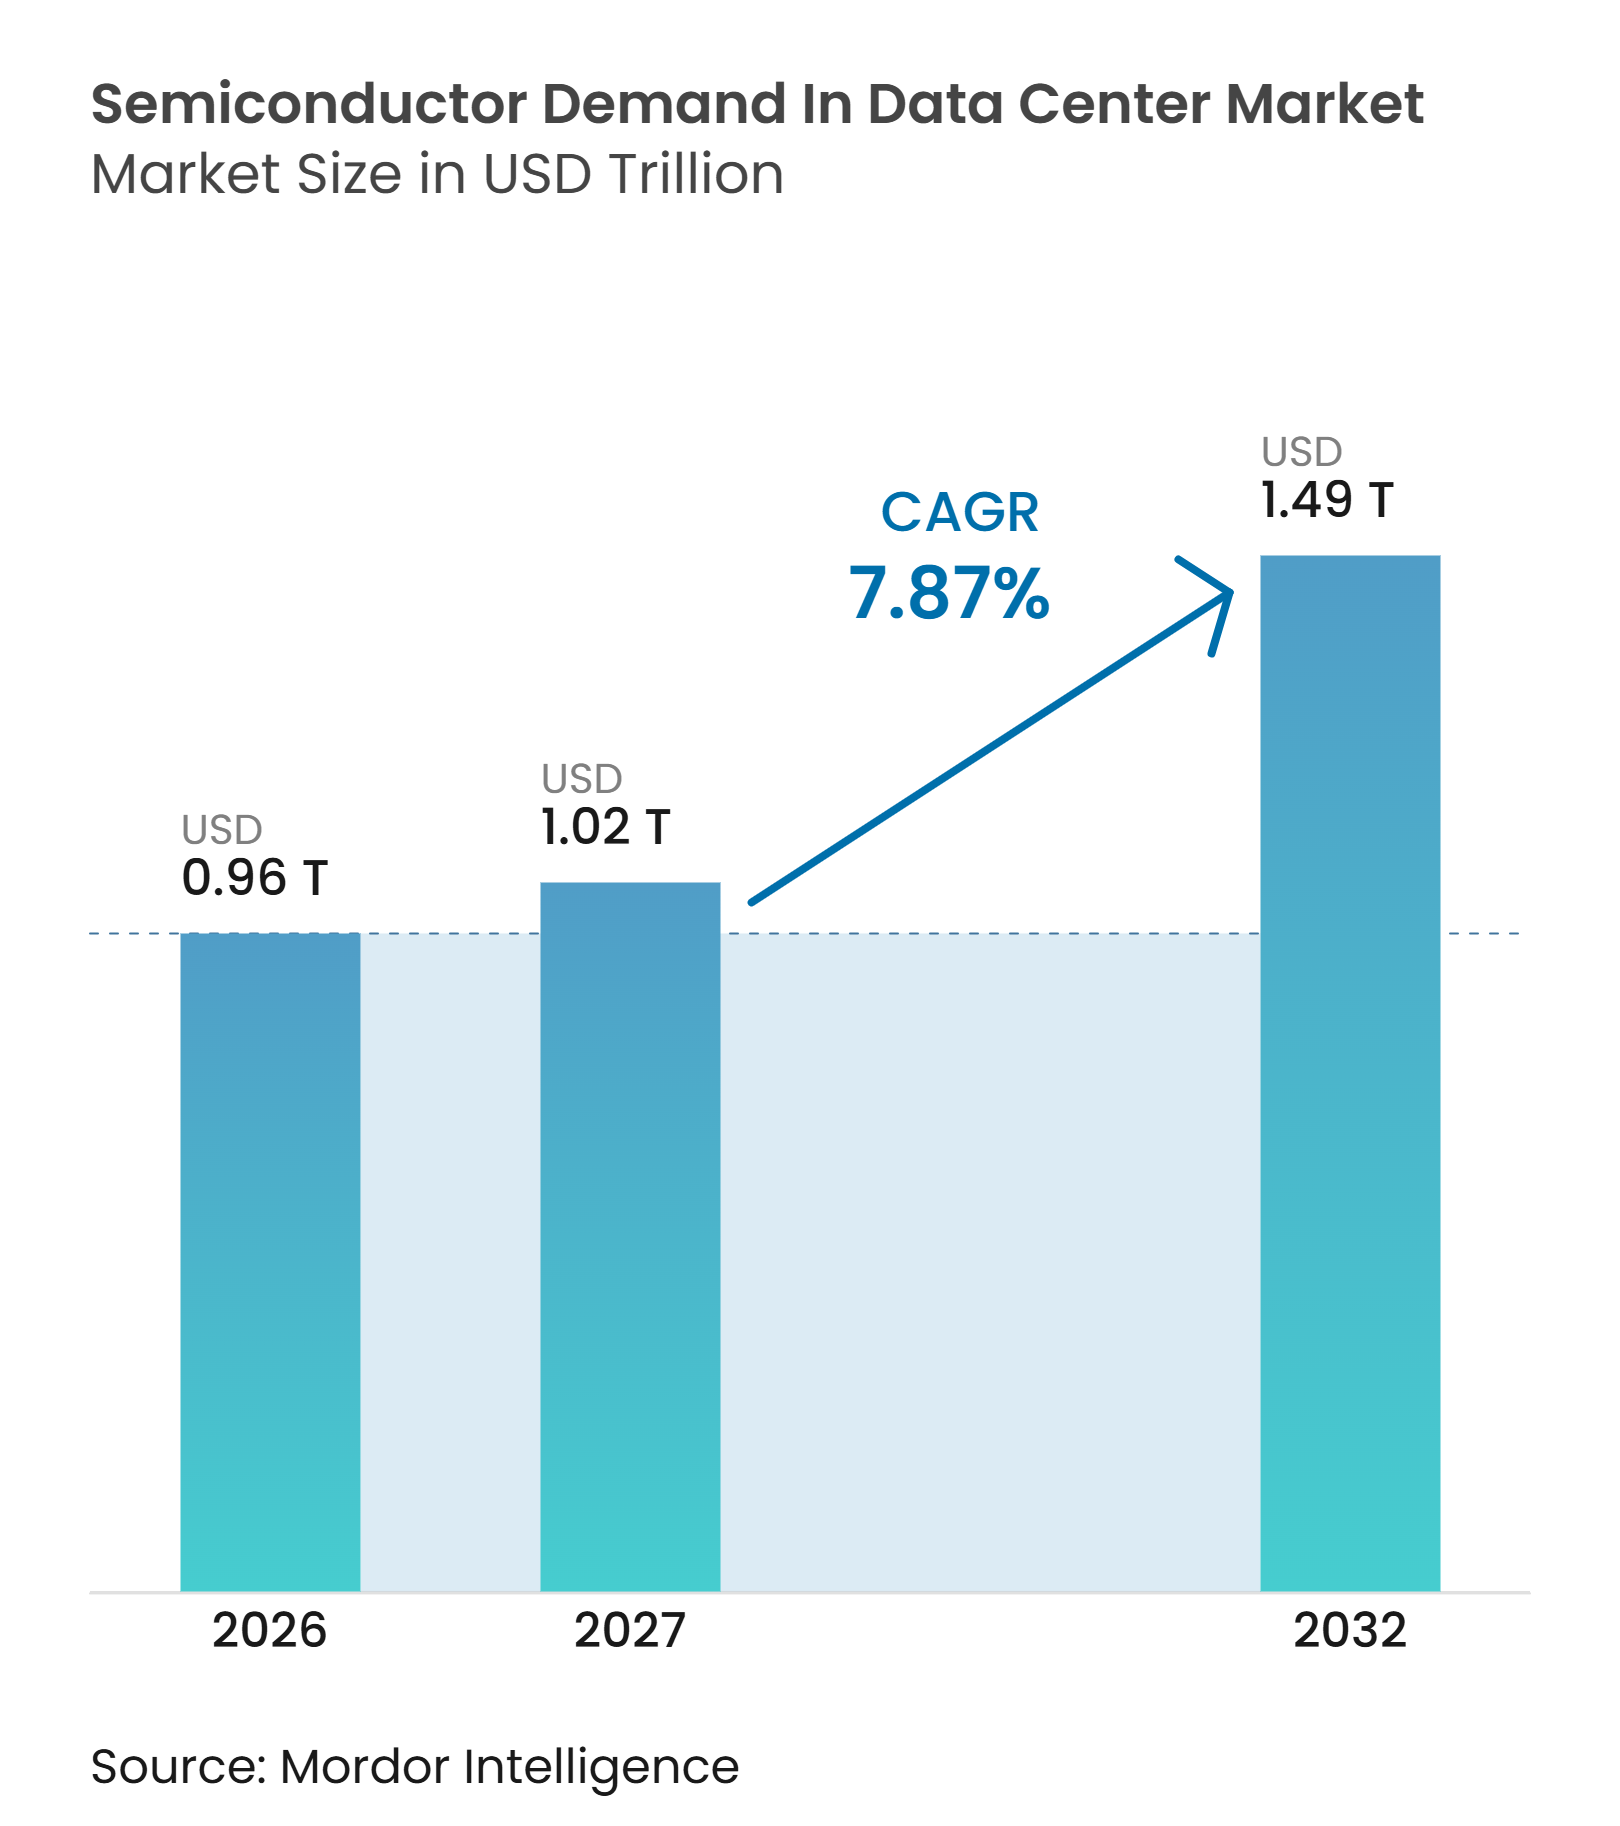
Se proyecta que el tamaño del Mercado de Demanda de Semiconductores en Centros de Datos se expanda desde 0,96 billones de USD en 2026 y 1,02 billones de USD en 2027 hasta 1,49 billones de USD para 2032, registrando una CAGR del 7,87% entre 2027 y 2032. El Mercado de Demanda de Semiconductores en Centros de Datos está siendo moldeado por la inversión sostenida en infraestructura de cómputo de IA, lo que está aumentando la demanda en procesadores, memoria, redes, gestión de energía y dispositivos de detección, en lugar de únicamente en procesadores gráficos. Los racks de IA también requieren más hardware de conversión de energía, refrigeración y monitoreo a medida que aumentan las densidades de rack, lo que amplía la demanda de semiconductores en todo el centro de datos físico. Los grandes operadores de nube siguen siendo centrales en las adquisiciones, pero los despliegues privados de IA y las instalaciones de borde están ampliando la base de clientes potenciales. La disponibilidad de suministro para el empaquetado avanzado y la memoria de alto ancho de banda continúa influyendo en los calendarios de adquisición, los precios y la selección de proveedores. El Mercado de Demanda de Semiconductores en Centros de Datos depende, por tanto, tanto de la inversión continua en infraestructura como de la capacidad de los compradores para traducir la capacidad de IA en valor operativo medible.
Conclusiones Clave del Informe
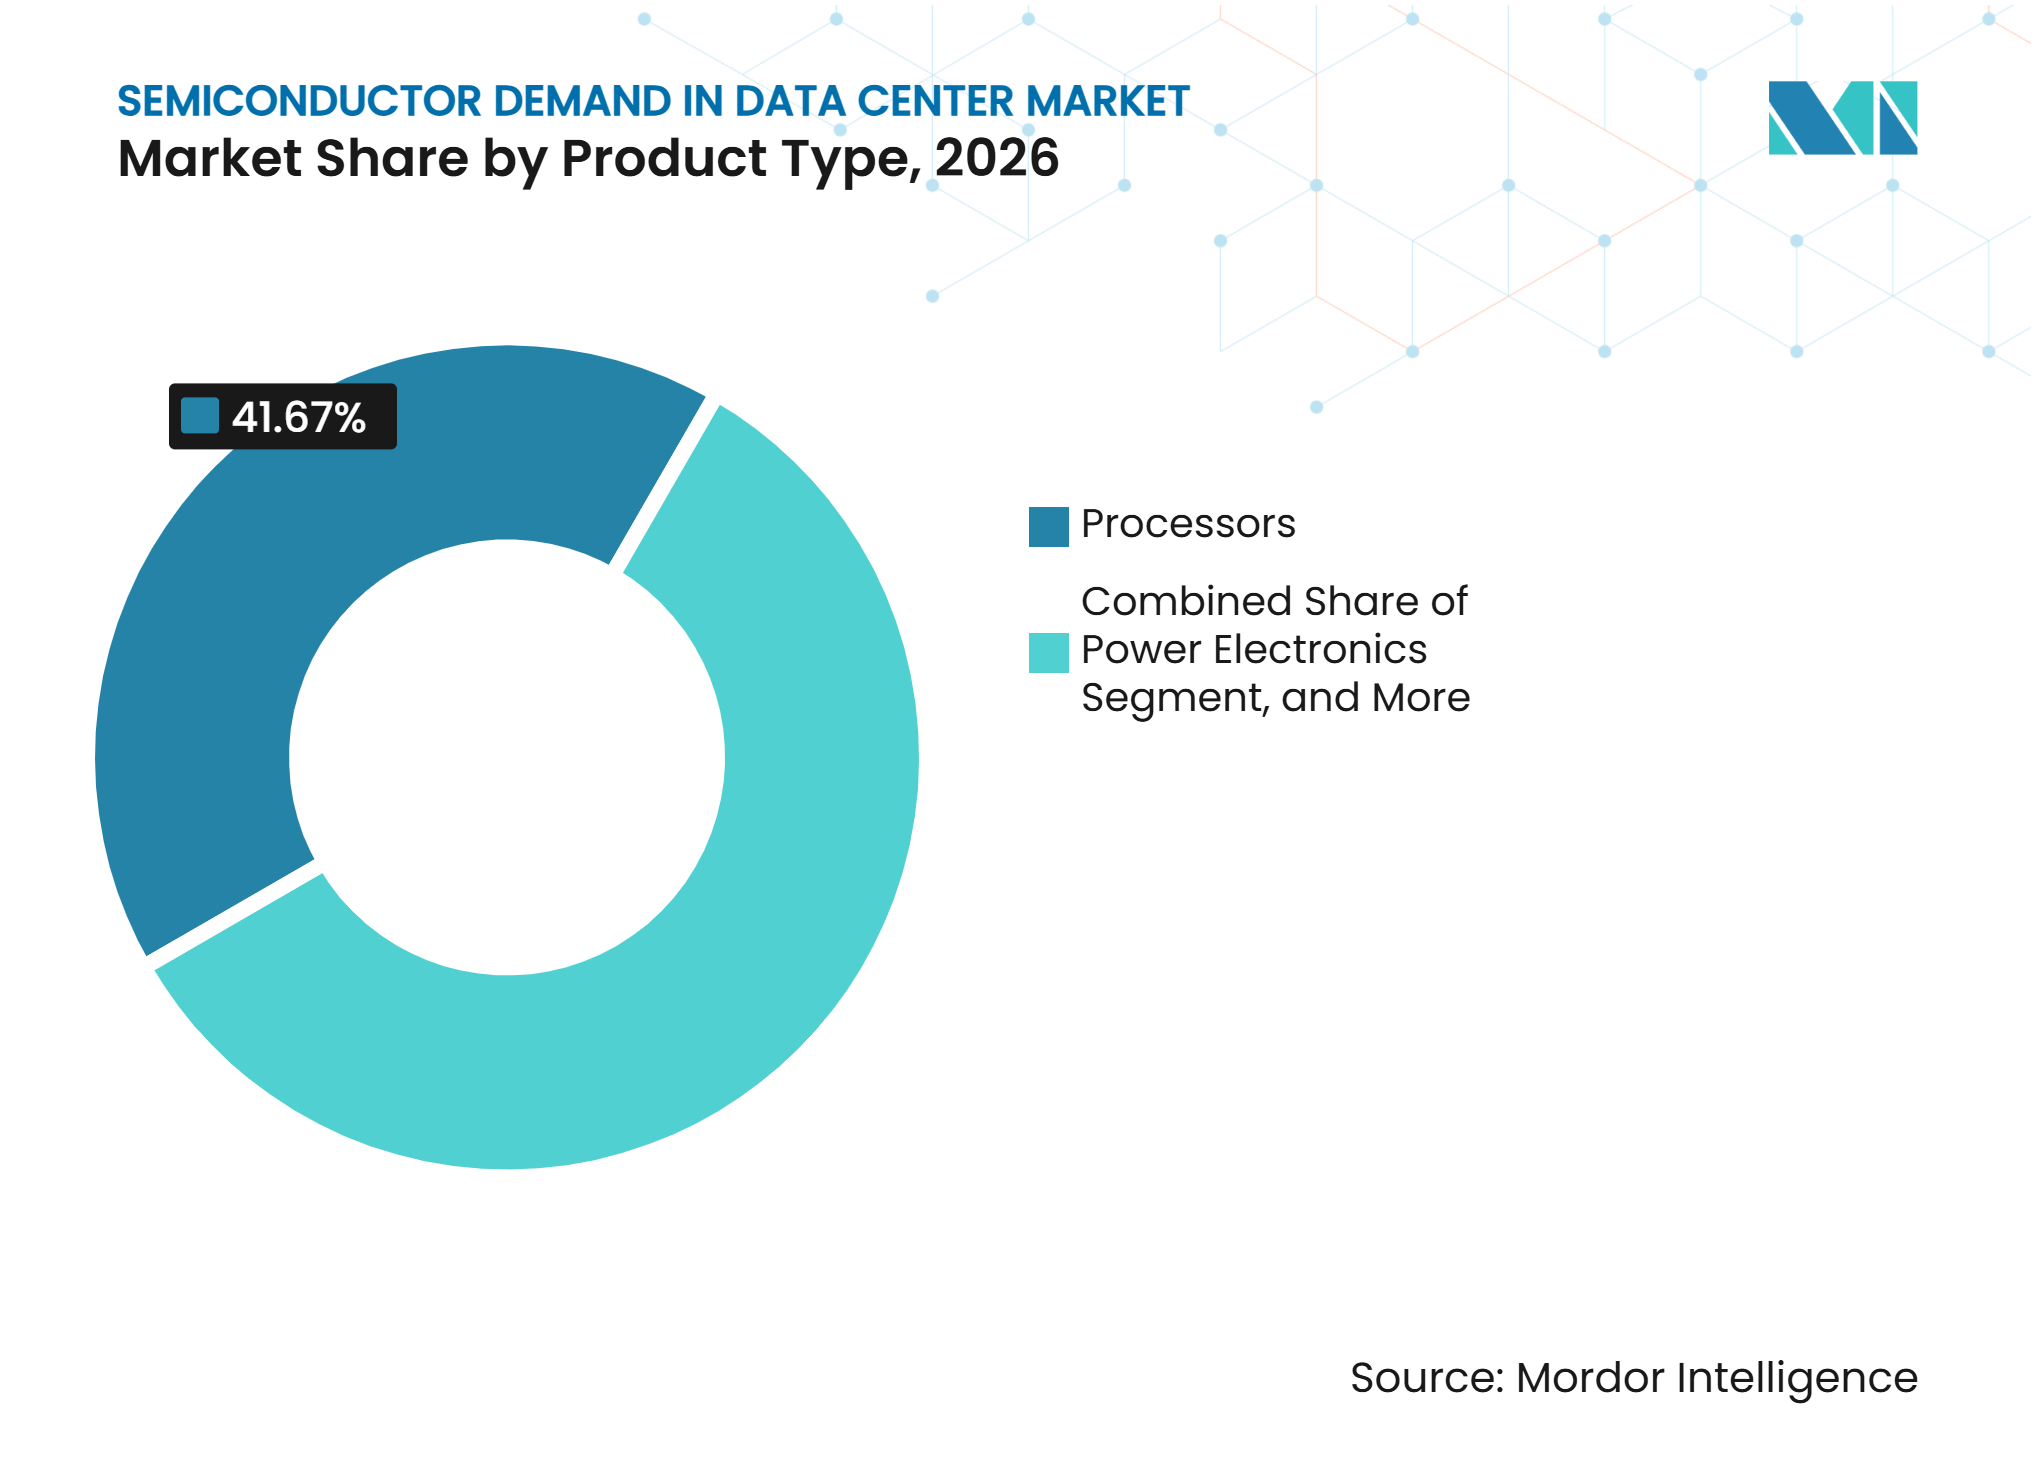
- Por tipo de producto, los procesadores representaron el 41,67% de la participación del mercado de demanda de semiconductores en centros de datos en 2026, mientras que se proyecta que el tipo de memoria se expanda a una CAGR del 8,52% hasta 2032.
- Por aplicación, los equipos de TI representaron el 71,36% del tamaño del Mercado de Demanda de Semiconductores en Centros de Datos en 2026, mientras que se proyecta que los sistemas de energía para servidores y racks crezcan a una CAGR del 8,36% hasta 2032.
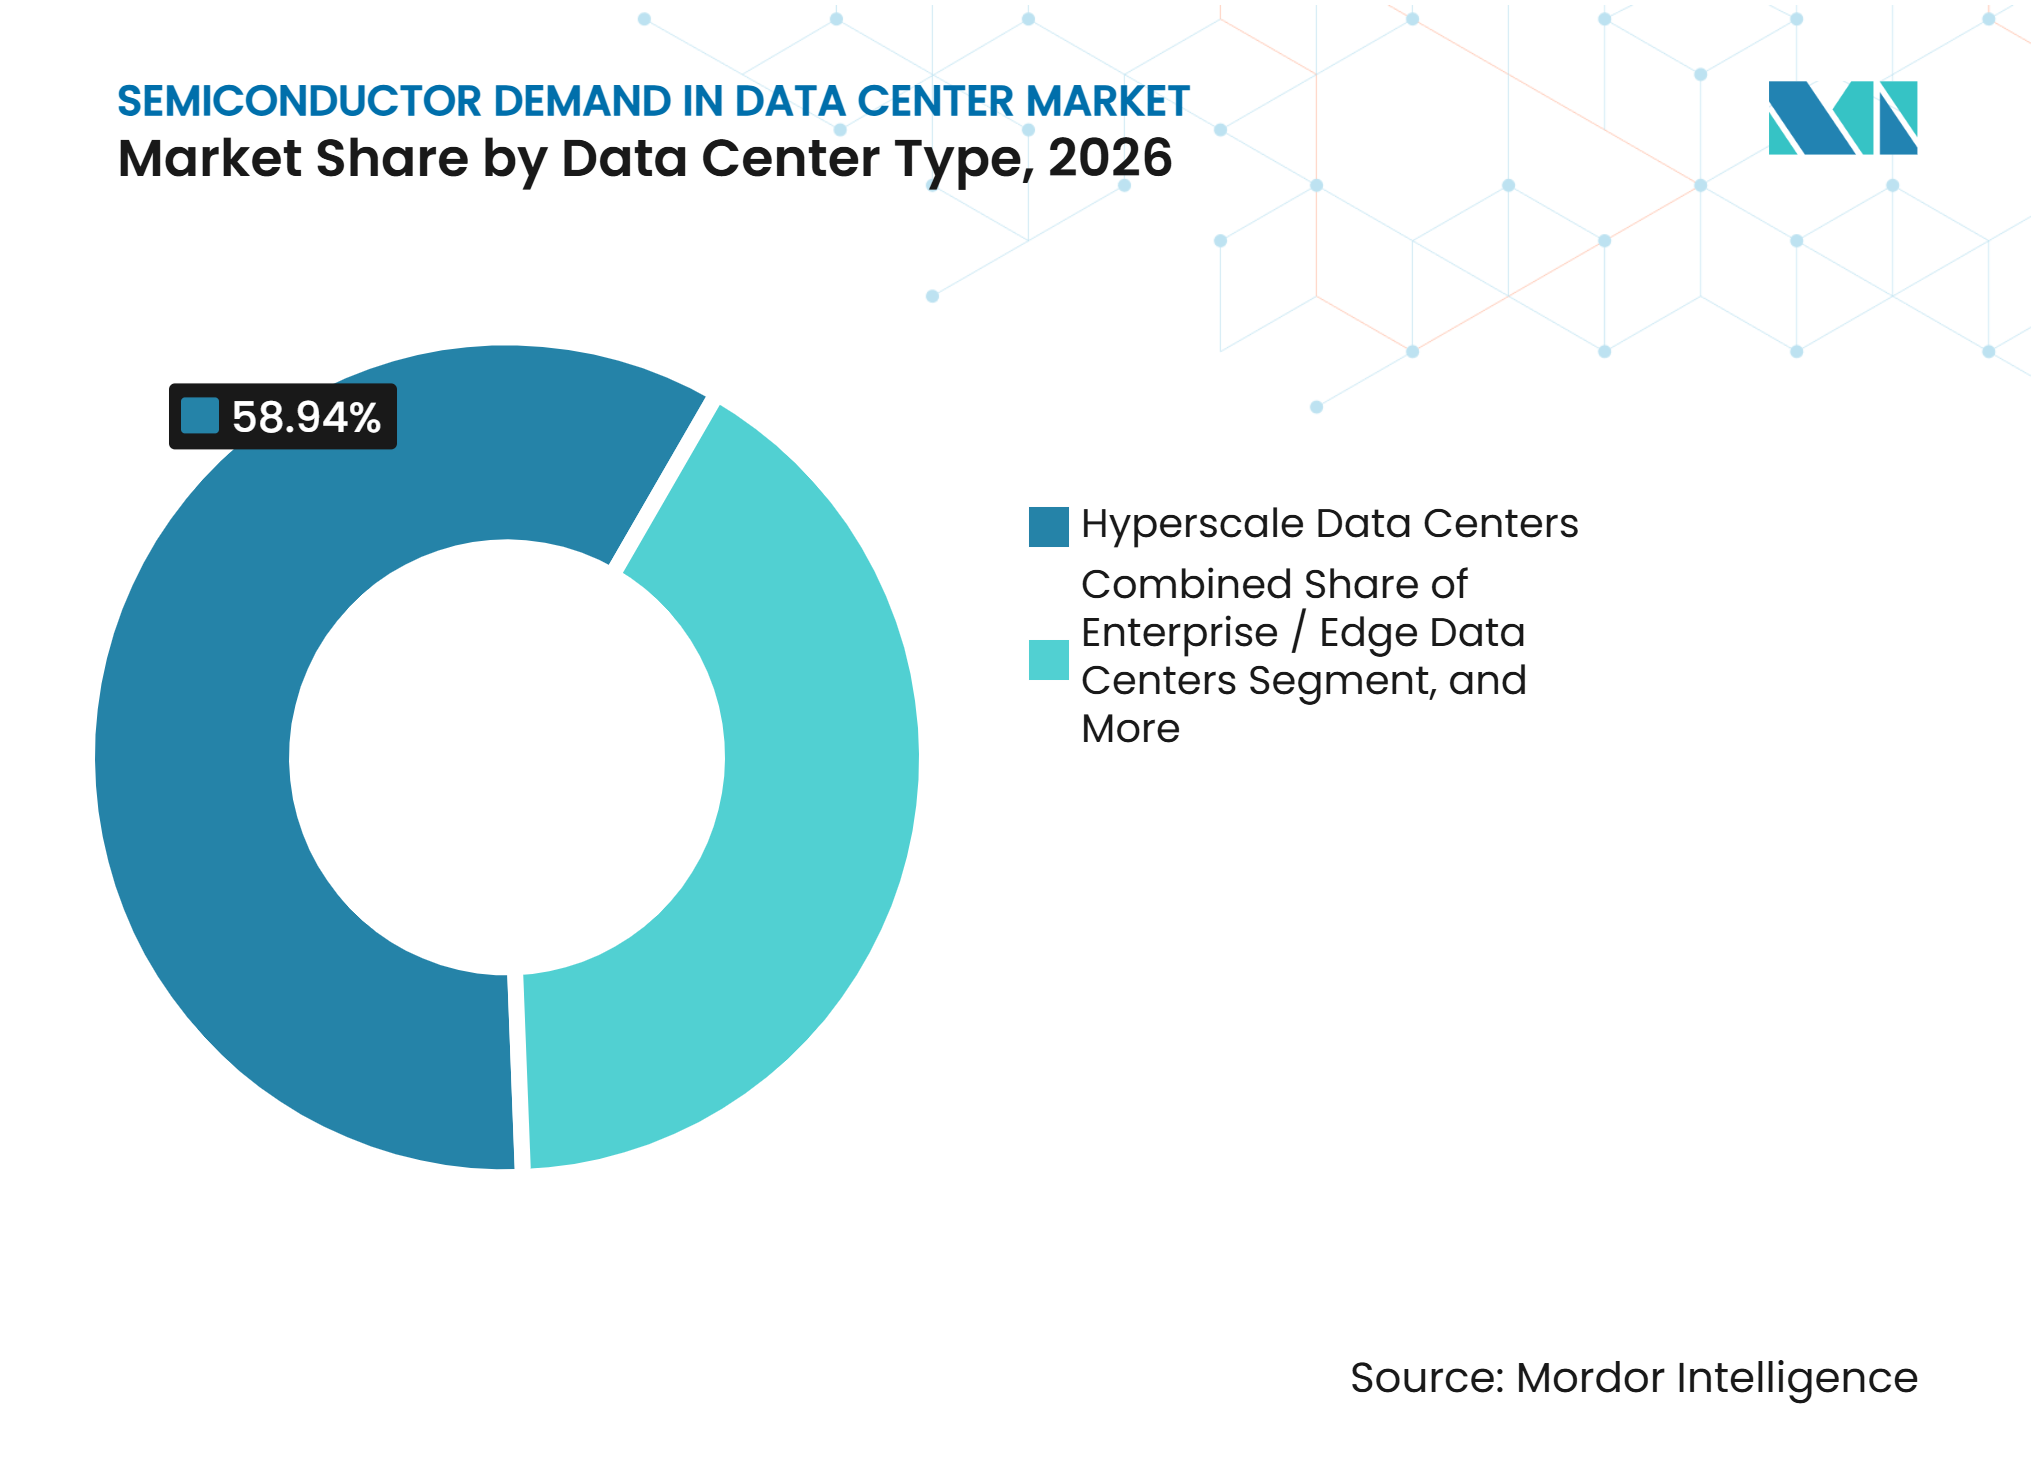
- Por tipo de centro de datos, los centros de datos hiperescala representaron el 58,94% de la participación del Mercado de Demanda de Semiconductores en Centros de Datos en 2026, mientras que se espera que los centros de datos empresariales y de borde se expandan a una CAGR del 8,41% hasta 2032.
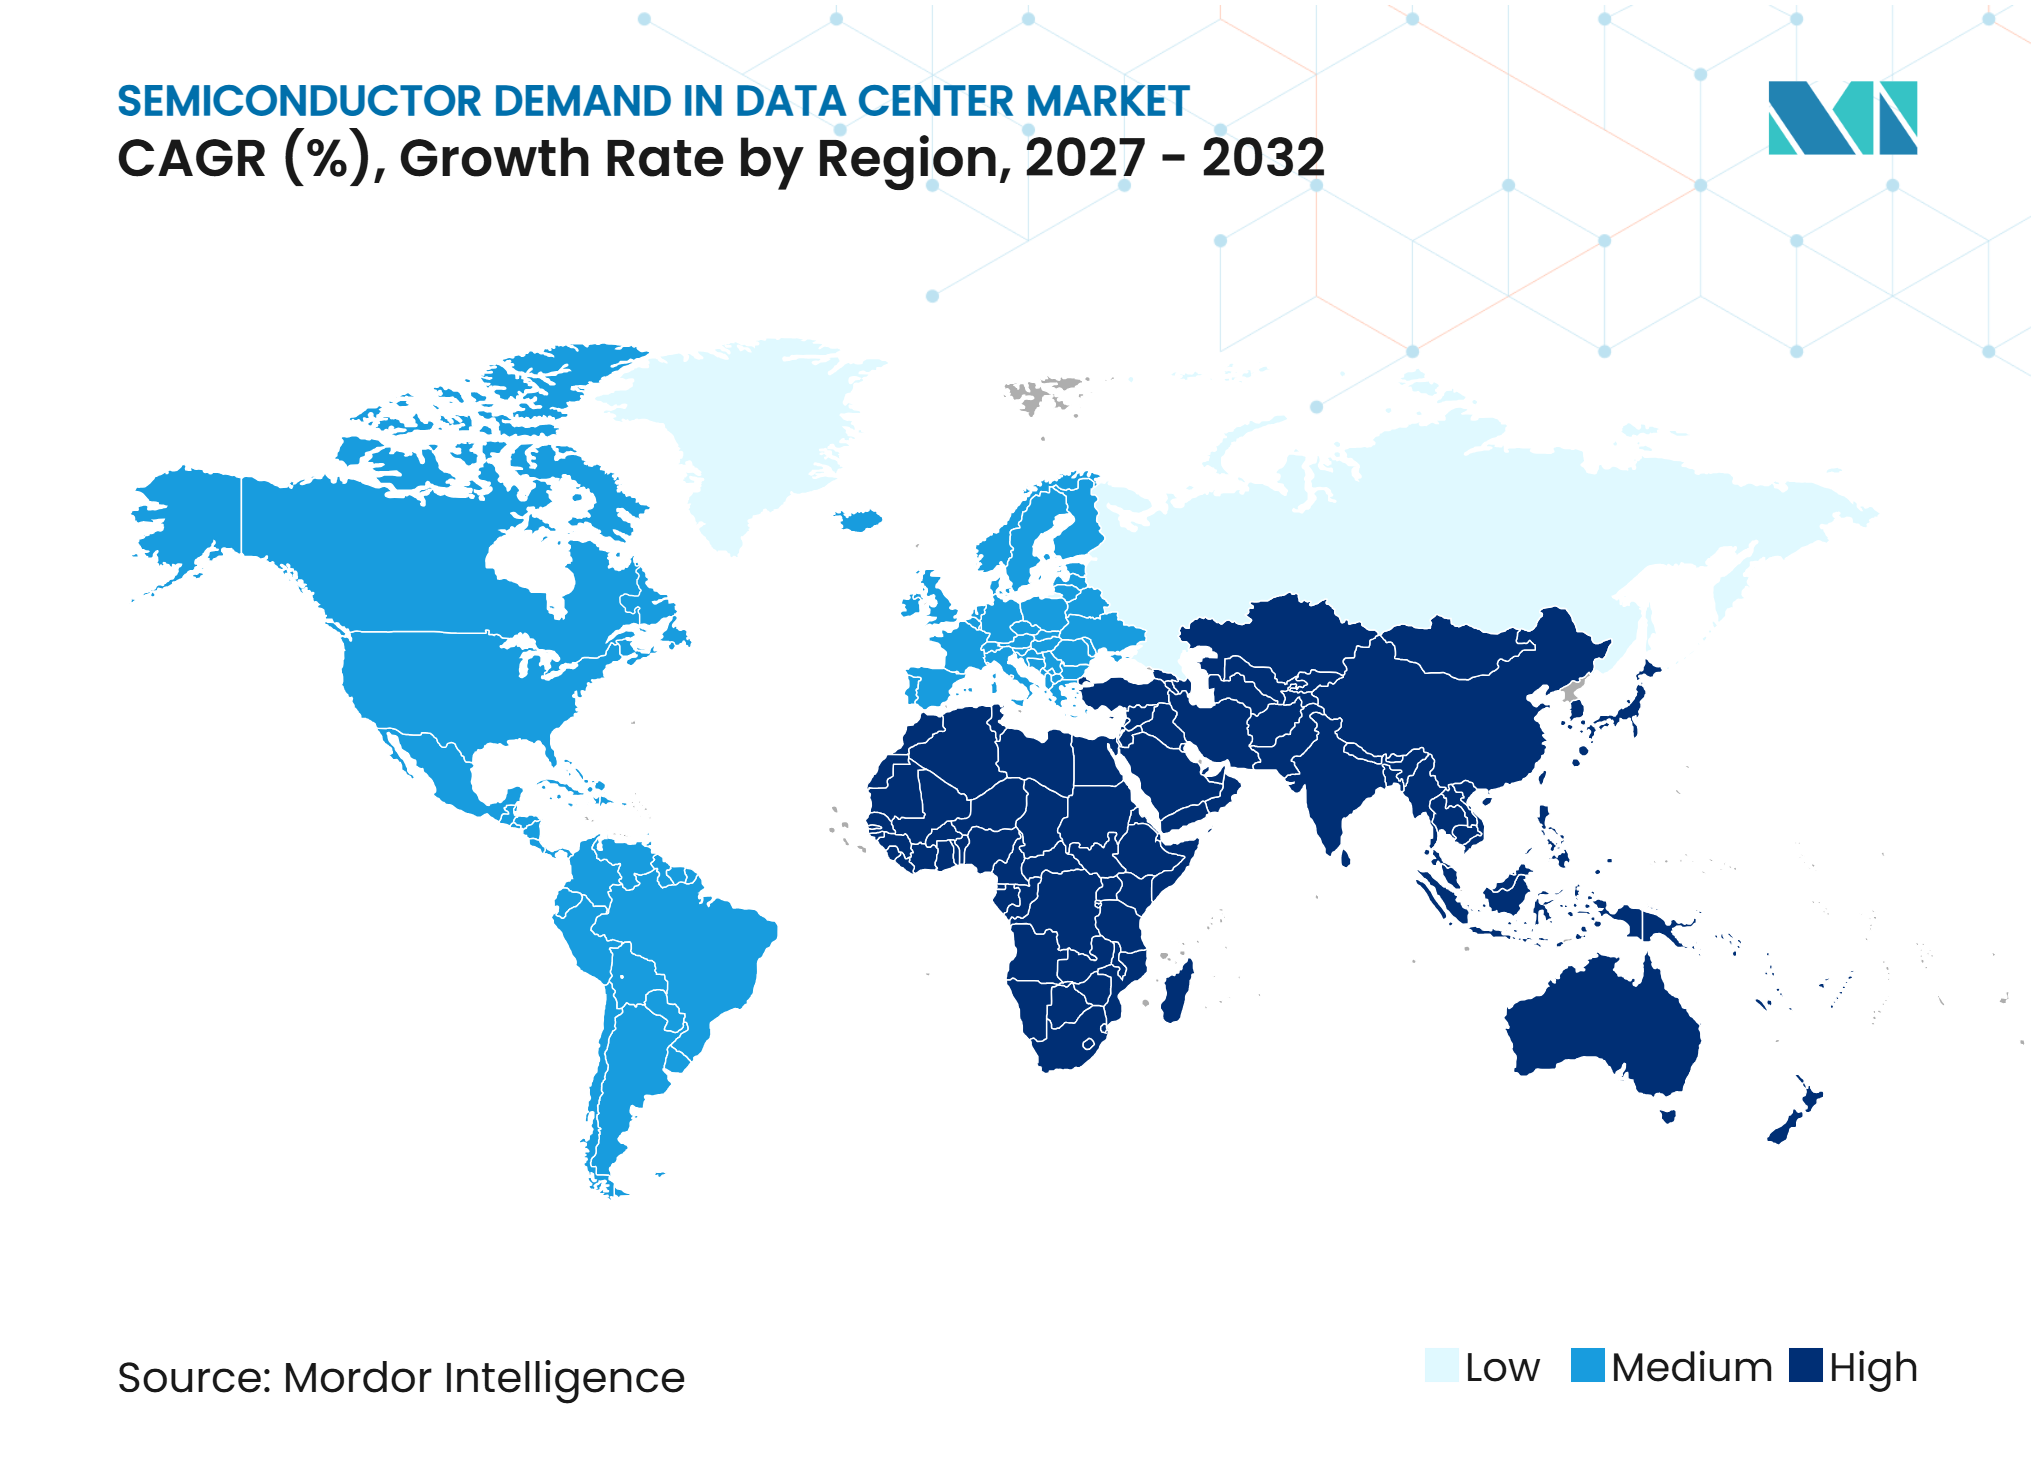
- Por geografía, América del Norte representó el 42,83% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 8,76% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| IA Generativa y Entrenamiento de Modelos a Gran Escala | +2.4% | Global, liderado por América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de Centros de Datos Hiperescala | +1.9% | Global, concentrado en América del Norte, Asia-Pacífico y Europa Occidental | Mediano plazo (2-4 años) |
| Demanda de Memoria de Alto Ancho de Banda y Memoria Avanzada | +1.3% | Global, con producción concentrada en Corea del Sur dentro de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Migración a la Nube y Cargas de Trabajo Empresariales con Uso Intensivo de Datos | +0.9% | Global, con mayor adopción en América del Norte y Europa | Mediano plazo (2-4 años) |
| IA de Inferencia y Agéntica que Aumenta la Demanda de Cómputo de Propósito General | +0.7% | Global, liderado por América del Norte con expansión hacia Asia-Pacífico y Europa | Largo plazo (≥ 4 años) |
| Crecimiento de la Densidad de Potencia que Impulsa los Ciclos de Renovación de Silicio | +0.5% | Global, con adopción temprana en clústeres de centros de datos de América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
IA Generativa y Entrenamiento de Modelos a Gran Escala
La IA generativa y el entrenamiento de modelos de base están transformando un ciclo periódico de actualización de servidores en un ciclo de adquisición continuo para infraestructura de cómputo de alto rendimiento. El Mercado de Demanda de Semiconductores en Centros de Datos se beneficia porque los clústeres de entrenamiento requieren grandes volúmenes de aceleradores, memoria, dispositivos de red y componentes de energía en cada despliegue. La Asociación de la Industria de Semiconductores informó que un rack de servidor de IA puede contener más de 4.500 chips empaquetados en casi 20.000 dies, lo que demuestra cómo la demanda se extiende mucho más allá de un único procesador de cómputo.[1] Esta intensidad de componentes convierte el despliegue de racks en un evento de demanda amplia de semiconductores, que incluye lógica avanzada, memoria de alto ancho de banda, dispositivos analógicos, optoelectrónica y sensores. El Mercado de Demanda de Semiconductores en Centros de Datos también recibe apoyo a medida que los desarrolladores de modelos continúan entrenando modelos más grandes y actualizando los sistemas instalados para admitir arquitecturas más recientes.
Expansión de Centros de Datos Hiperescala
Los operadores hiperescala están expandiendo la capacidad de IA a un ritmo que mantiene las plataformas de servidores y la infraestructura de soporte en ciclos activos de renovación. Sus adquisiciones concentran la demanda de procesadores gráficos, aceleradores personalizados, pilas de HBM, ASICs de red y semiconductores de potencia avanzados dentro de grandes programas de despliegue. La Asociación de la Industria de Semiconductores identificó la inversión en centros de datos como un impulsor principal del crecimiento de la infraestructura de IA y señaló que el contenido de semiconductores representa más del 95% del valor de un rack de servidor de IA líder. Esa relación significa que cada aumento en la capacidad de los centros de datos puede elevar la demanda tanto de chips de cómputo como de los dispositivos que regulan, distribuyen y monitorean la electricidad. El Mercado de Demanda de Semiconductores en Centros de Datos está, por tanto, respaldado por la escala de las adiciones de capacidad en la nube, incluso cuando los diseños de plataformas individuales cambian entre generaciones.
Demanda de Memoria de Alto Ancho de Banda y Memoria Avanzada
La memoria de alto ancho de banda se ha convertido en un requisito fundamental para los servidores de IA porque el rendimiento del sistema depende cada vez más de mover datos rápidamente entre la memoria y el cómputo. El Mercado de Demanda de Semiconductores en Centros de Datos se ve afectado por este cambio porque la HBM y el empaquetado avanzado determinan la rapidez con que se pueden entregar sistemas aceleradores completos. SK hynix Inc. declaró que se espera que la demanda de memoria para IA crezca fuertemente hasta 2030, mientras que su producción de HBM ya estaba comprometida bajo acuerdos a largo plazo. El avance hacia HBM4 introduce dies base personalizados producidos en procesos de fundición avanzados, lo que hace que el elemento de memoria esté más estrechamente vinculado al diseño de sistema más amplio del cliente. Los largos plazos de entrega y el suministro limitado pueden, por tanto, retrasar los despliegues para compradores sin asignación segura, al tiempo que fortalecen la posición de los proveedores con capacidad calificada.
Migración a la Nube y Cargas de Trabajo Empresariales con Uso Intensivo de Datos
La migración a la nube respalda la demanda de semiconductores porque las cargas de trabajo empresariales modernas requieren procesamiento persistente, almacenamiento, redes y acceso a datos de baja latencia. El Mercado de Demanda de Semiconductores en Centros de Datos se expande cuando el software empresarial y los datos se trasladan a instalaciones hiperescala o de coubicación que necesitan mayor capacidad de servidores y redes. Las cargas de trabajo de IA añaden otra capa de demanda porque requieren memoria de alto ancho de banda, procesadores de inferencia eficientes y sistemas de energía actualizados junto con la infraestructura de propósito general. Este efecto también crea demanda de circuitos integrados analógicos, sensores y módulos de energía que reciben menos atención que los aceleradores, pero son necesarios para operar instalaciones de mayor densidad. La demanda resultante se distribuye entre proveedores de nube, operadores de coubicación y empresas que mantienen infraestructura privada para cargas de trabajo seleccionadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Capital y Operativos de la Infraestructura de IA | -1.8% | Global, más pronunciado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Restricciones de Suministro en Nodos Avanzados, Empaquetado y Memoria | -1.4% | Global, con impacto concentrado en los centros de fabricación de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Límites del Envolvente Térmico en Racks de IA de Alta Densidad | -0.9% | América del Norte y Asia-Pacífico, que son los primeros adoptantes hiperescala | Mediano plazo (2-4 años) |
| Ciclos Recurrentes de Sobrecapacidad de Servidores y Corrección de Adquisiciones | -0.6% | América del Norte y Europa, en los segmentos empresarial y de coubicación | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital y Operativos de la Infraestructura de IA
La infraestructura de IA requiere una inversión inicial significativa en servidores, aceleradores, equipos de red, sistemas de energía, refrigeración y construcción de instalaciones. El Mercado de Demanda de Semiconductores en Centros de Datos puede desacelerarse cuando los compradores empresariales no pueden establecer un retorno claro de los costosos despliegues o no pueden obtener suficiente electricidad para la capacidad planificada. La Ley de IA de la UE y el Marco de Gestión de Riesgos de IA del Instituto Nacional de Estándares y Tecnología pueden respaldar la gobernanza y la planificación para las empresas que despliegan sistemas de IA. Estos factores pueden extender los plazos de adquisición, especialmente para organizaciones sin la escala o los balances de los grandes operadores de nube. Los mayores costos de equipos y operativos son, en consecuencia, más restrictivos para las empresas medianas y los clientes de coubicación que para los mayores operadores hiperescala.
Restricciones de Suministro en Nodos Avanzados, Empaquetado y Memoria
El suministro de chips de vanguardia depende de un grupo reducido de fundiciones, proveedores de empaquetado y fabricantes de memoria. El Mercado de Demanda de Semiconductores en Centros de Datos puede enfrentar riesgos de calendario cuando la capacidad para nodos avanzados, empaquetado CoWoS o HBM está comprometida con los principales programas de aceleradores. Taiwan Semiconductor Manufacturing Company Limited ha continuado invirtiendo en fabricación avanzada y capacidad de empaquetado, incluido su programa ampliado en Arizona, para satisfacer la demanda de producción de semiconductores de vanguardia. Sin embargo, las adiciones de capacidad requieren tiempo para calificarse y deben soportar múltiples generaciones de chips de IA simultáneamente. La asignación limitada puede retrasar los sistemas para compradores secundarios y puede mantener los precios elevados cuando la demanda crece más rápido que la producción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Semiconductores de Memoria Lideran el Crecimiento mientras los Procesadores Mantienen su EscalaLos procesadores representaron el 41,67% de los ingresos del mercado en 2026, lo que refleja el alto valor de los procesadores gráficos y los aceleradores de IA en los grandes sistemas de entrenamiento e inferencia. Los procesadores gráficos han mantenido los mayores ingresos por unidad en toda la cadena porque realizan el cómputo paralelo que respalda muchas cargas de trabajo de IA. La demanda de procesadores también se ve reforzada por las unidades centrales de procesamiento, las unidades de procesamiento de datos, los arreglos de puertas programables en campo y los SmartNICs que coordinan el movimiento de datos en un clúster de servidores. La demanda de procesadores sigue vinculada al gasto de los operadores hiperescala porque los mayores operadores de nube compran grandes volúmenes de las plataformas más avanzadas.
Se espera que el tipo de memoria crezca a una CAGR del 8,52% de 2027 a 2032, el ritmo más rápido entre las categorías de productos. La memoria de alto ancho de banda es importante porque el ancho de banda, más que solo el rendimiento del procesador, puede limitar el rendimiento a nivel de sistema en el entrenamiento e inferencia de IA. La transición a HBM4 utiliza dies base personalizados y procesos de fundición avanzados, lo que hace que la memoria esté más estrechamente integrada con los diseños de silicio específicos del cliente. La memoria flash NAND también respalda las cargas de trabajo de generación aumentada por recuperación que acceden a grandes almacenes de datos fríos, mientras que la DRAM sigue siendo esencial para la operación de servidores. SK hynix Inc. informó que su producción de HBM estaba comprometida hasta 2027 bajo acuerdos de suministro a largo plazo, lo que respalda la visibilidad continua de la demanda para los proveedores de memoria avanzada.



Por Aplicación:
Los Equipos de TI Mantienen la Mayor Posición mientras los Sistemas de Energía se AceleranLos equipos de TI representaron el 71,36% del tamaño del Mercado de Demanda de Semiconductores en Centros de Datos en 2026, ya que los servidores, la memoria y los equipos de red dominan el gasto dentro de un centro de datos. La participación de los equipos de TI refleja el costo y la densidad de componentes de los racks de IA, donde las configuraciones de aceleradores y memoria representan gran parte del valor instalado. La Asociación de la Industria de Semiconductores informó que el contenido de semiconductores supera el 95% del valor de un rack de servidor de IA, que situó entre 1,5 millones de USD y 4 millones de USD. Los equipos de TI seguirán siendo la principal fuente de ingresos porque el silicio de cómputo y red es necesario antes de que se puedan desplegar las cargas de trabajo.
Se proyecta que los sistemas de energía para servidores y racks crezcan a una CAGR del 8,36% de 2027 a 2032, impulsados por densidades de rack más altas que requieren ciclos de reemplazo para equipos de conversión y distribución de energía. El cambio de arquitecturas de 54 V a diseños de 800 VCC está impulsando la demanda de circuitos integrados de energía, convertidores CC-CC aislados, controladores de puerta, controladores de intercambio en caliente, interruptores de carburo de silicio y dispositivos de nitruro de galio. Infineon Technologies demostró tecnología de intercambio en caliente de 800 VCC destinada a soportar entornos de servidores de IA cada vez más densos, incluidos racks que pasan de 120 kW a niveles de potencia más altos.[2] Los sistemas de respaldo de baterías, los equipos de energía de instalaciones, los sistemas de refrigeración y los conjuntos de monitoreo también requieren componentes discretos, sensores y dispositivos de control. Esta base de aplicaciones más amplia reduce el grado en que el crecimiento depende únicamente de los envíos de aceleradores.
Por Tipo de Centro de Datos:
Los Hiperescala Lideran el Gasto mientras los Despliegues Empresariales y de Borde se ExpandenLos centros de datos hiperescala representaron el 58,94% de los ingresos del mercado en 2026 porque un pequeño grupo de proveedores de nube compra los mayores volúmenes de aceleradores, pilas de HBM y ASICs de red. Su escala respalda el despliegue de grandes clústeres de entrenamiento y amplios servicios de inferencia, que requieren diseños de rack estandarizados y actualizaciones continuas de hardware. Los operadores hiperescala también influyen en la asignación de suministro porque sus pedidos son lo suficientemente grandes como para asegurar capacidad de empaquetado avanzado y memoria. Las instalaciones de coubicación proporcionan otra vía de despliegue para organizaciones que necesitan capacidad de IA pero no construyen sus propias instalaciones. Su demanda se centra en actualizaciones de densidad de GPU y en la colocación de nodos de inferencia junto con cargas de trabajo informáticas más tradicionales.
Se espera que los centros de datos empresariales y de borde crezcan a una CAGR del 8,41% de 2027 a 2032, convirtiéndolos en el tipo de centro de datos de más rápido crecimiento. Los requisitos de soberanía de datos, las aplicaciones sensibles a la latencia y la disponibilidad de racks de IA de escala media respaldan los despliegues privados cerca de los usuarios y los conjuntos de datos controlados. La Ley de IA de la UE es un factor de cumplimiento clave para las organizaciones que necesitan gestionar los requisitos de gobernanza relacionados con la IA y el manejo de datos en sus decisiones de despliegue. Los servicios financieros, la atención médica y la administración pública pueden favorecer la infraestructura privada cuando los requisitos de gobernanza de datos o de tiempo de respuesta limitan la viabilidad de un modelo de nube completamente centralizado.

Análisis Geográfico
América del Norte
América del Norte representó el 42,83% de los ingresos del mercado en 2026, respaldada por su concentración de sedes de operadores hiperescala, clústeres de entrenamiento de IA y empresas de diseño de semiconductores. Los grandes operadores de nube en la región continúan marcando el ritmo para los despliegues de aceleradores, memoria avanzada y redes. La Asociación de la Industria de Semiconductores informó más de 770 mil millones de USD en compromisos del ecosistema de semiconductores en 160 proyectos en Estados Unidos, lo que respalda una base de suministro doméstico más amplia para los equipos utilizados por los operadores de centros de datos. La expansión planificada de Taiwan Semiconductor Manufacturing Company Limited en Arizona incluye instalaciones de fabricación y empaquetado avanzado que pueden acercar una parte del suministro de vanguardia a los constructores de sistemas de América del Norte.
Asia-Pacífico
Se proyecta que Asia-Pacífico crezca a una CAGR del 8,76% de 2027 a 2032, convirtiéndola en el segmento regional de más rápido crecimiento del Mercado de Demanda de Semiconductores en Centros de Datos. La región combina una creciente demanda de centros de datos de IA con capacidades de fabricación en servicios de fundición, empaquetado avanzado, HBM, equipos, materiales y productos químicos especiales. Taiwán sigue siendo importante para el suministro de fundición y empaquetado, Corea del Sur es una fuente clave de memoria de alto ancho de banda, y Japón proporciona materiales y equipos que respaldan la cadena de suministro más amplia.[3] SK hynix Inc. describió su trabajo de integración de HBM con las tecnologías 3DFabric de Taiwan Semiconductor Manufacturing Company Limited para 2026, destacando el estrecho vínculo entre los proveedores de memoria y el ecosistema de empaquetado avanzado de la región.
Europa y Mercados Emergentes
Europa está añadiendo capacidad de centros de datos relacionada con IA a través de la transformación digital empresarial, la expansión de la nube y los programas de IA soberana en Francia, Alemania y los Países Bajos. Los requisitos de eficiencia energética impulsan la demanda de diseños de semiconductores eficientes en energía en sistemas de refrigeración, gestión de energía y monitoreo. La Ley de IA de la UE ejerce influencia regulatoria sobre cómo las organizaciones gobiernan los despliegues de IA y puede favorecer opciones de infraestructura que ofrezcan un mayor control sobre los datos y las operaciones. Arabia Saudita y los Emiratos Árabes Unidos están desarrollando grandes campus de centros de datos de IA respaldados por prioridades gubernamentales, disponibilidad de energía y asociaciones con proveedores globales de nube. Brasil se encuentra aún en una etapa más temprana, pero está atrayendo inversión en infraestructura a medida que la política de localización de datos fortalece el argumento para los despliegues de servidores de IA en el país, diversificando el Mercado de Demanda de Semiconductores en Centros de Datos más allá de los operadores hiperescala de América del Norte y los centros de fabricación de Asia-Pacífico.
Panorama Competitivo
Concentración del Mercado
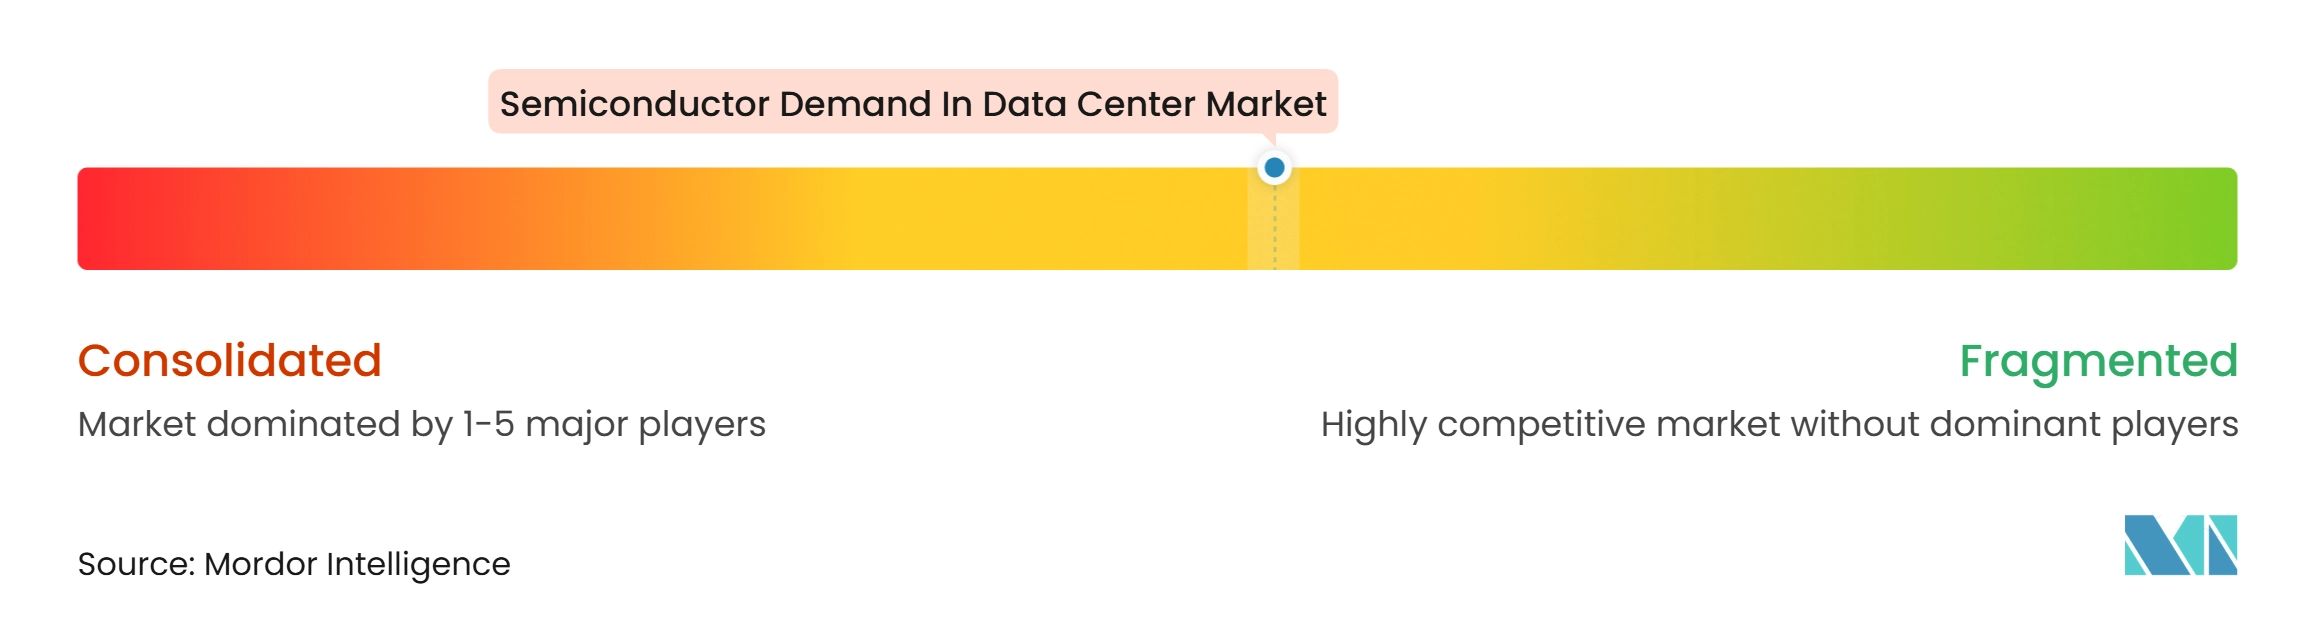
El Mercado de Demanda de Semiconductores en Centros de Datos está moderadamente consolidado en aceleradores y memoria avanzada, mientras que está más fragmentado en electrónica de potencia, dispositivos analógicos, optoelectrónica y sensores. NVIDIA Corporation mantuvo una participación principal estimada del subsegmento de semiconductores de IA en 2025, lo que refleja la posición central de la empresa en las plataformas de aceleradores. Su posición competitiva se ve reforzada por el control sobre las arquitecturas a escala de rack, la compatibilidad de software y las relaciones con los principales socios de memoria y fabricación.
NVIDIA Corporation contribuyó los diseños de rack MGX 1.2 al Open Compute Project en octubre de 2026, extendiendo su enfoque hacia configuraciones de centros de datos de IA escalables y de alta potencia.[4]Broadcom Inc. es un desafío competitivo clave debido a su plataforma de ASIC personalizado, que permite a los operadores hiperescala diseñar aceleradores adaptados a sus propios requisitos. Broadcom Inc. reportó ingresos de semiconductores de IA de 16,7 mil millones de USD en el tercer trimestre fiscal de 2026, un aumento del 221% respecto al año anterior, lo que demuestra el auge de las plataformas de procesamiento diseñadas por los clientes. Advanced Micro Devices, Inc. también está expandiendo su posición en centros de datos a través de su hoja de ruta de GPU Instinct y el diseño de referencia de rack Helion, que puede soportar equipos de Cisco, Dell Technologies, HPE, Lenovo y Supermicro.
Los proveedores de memoria desempeñan un papel cada vez más estratégico porque la disponibilidad de HBM y la integración técnica pueden determinar cuándo los sistemas aceleradores alcanzan el despliegue en volumen. Micron Technology, Inc. confirmó el trabajo conjunto con NVIDIA Corporation en una NVHBM personalizada, con el objetivo de lograr mayor ancho de banda y menor consumo de energía que la HBM4E estándar, para la producción en volumen planificada en 2027. Samsung Electronics Co., Ltd., SK hynix Inc. y Micron Technology, Inc. están expandiendo la capacidad a través de acuerdos de suministro a largo plazo, lo que fortalece el vínculo entre la planificación del suministro de memoria y las hojas de ruta de aceleradores. Las empresas más pequeñas, incluidas Cerebras Systems, Inc., Ampere Computing LLC, SambaNova Systems, Inc. y Tenstorrent Inc., se están posicionando en torno a procesadores de inferencia y arquitecturas de cómputo alternativas.
Líderes de la Industria de Demanda de Semiconductores en Centros de Datos
-
NVIDIA Corporation
-
Advanced Micro Devices, Inc.
-
Intel Corporation
-
Taiwan Semiconductor Manufacturing Company Limited
-
SK hynix Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Demanda de Semiconductores en Centros de Datos Empresas cubiertas en este informe
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Intel Corporation
- Taiwan Semiconductor Manufacturing Company Limited
- SK hynix Inc.
- Micron Technology, Inc.
- Broadcom Inc.
- Samsung Electronics Co., Ltd.
- Marvell Technology, Inc.
- GlobalFoundries Inc.
- United Microelectronics Corporation
- Arm Holdings plc
- Qualcomm Incorporated
- MediaTek Inc.
- Huawei Technologies Co., Ltd.
- International Business Machines Corporation
- Ampere Computing LLC
- Cerebras Systems, Inc.
- SambaNova Systems, Inc.
- Tenstorrent Inc.
Desarrollos recientes de la industria en Mercado de Demanda de Semiconductores en Centros de Datos
- Noviembre de 2026: Samsung Electronics Co., Ltd., SK hynix Inc. y Micron Technology, Inc. anunciaron expansiones aceleradas de capacidad de HBM respaldadas por acuerdos de suministro a largo plazo. Samsung Electronics Co., Ltd. aseguró contratos para el 60%-70% de su producción de HBM hasta 2030 con 10 clientes. SK hynix Inc. agotó la producción mediante acuerdos con 14 clientes. Micron Technology, Inc. comprometió 25 mil millones de USD en inversión de capital en la primera mitad del año fiscal 2027.
- Octubre de 2026: Advanced Micro Devices, Inc. anunció acuerdos para adquirir Taalas, una empresa de silicio de inferencia de baja latencia, y World Labs, una empresa de inteligencia espacial. Se esperaba que ambas transacciones se cerraran antes de finales de 2026, ampliando la cartera de IA para centros de datos de Advanced Micro Devices, Inc. hacia silicio optimizado para inferencia e IA incorporada.
- Octubre de 2026: Micron Technology, Inc. confirmó el desarrollo conjunto de NVHBM personalizada con NVIDIA Corporation, con el objetivo de lograr un 30% más de ancho de banda y un 15% menos de consumo de energía que la HBM4E estándar, con producción en volumen esperada en 2027. Samsung Electronics Co., Ltd. y SK hynix Inc. son coparticipantes, con dies base fabricados en el proceso de 3 nm de Taiwan Semiconductor Manufacturing Company Limited.
- Mayo de 2026: Taiwan Semiconductor Manufacturing Company Limited elevó su inversión total planificada en Estados Unidos a 265 mil millones de USD, que abarca 6 plantas de fabricación, 2 instalaciones de empaquetado avanzado y un centro de I+D en Arizona. Esto representó un aumento de casi cinco veces respecto al compromiso original de 65 mil millones de USD.
Alcance del Informe Global del Mercado de Demanda de Semiconductores en Centros de Datos
La demanda de semiconductores en el mercado de centros de datos se refiere a la necesidad de circuitos integrados y componentes relacionados que permiten el procesamiento de datos, el almacenamiento, las redes y la gestión de energía dentro de la infraestructura de centros de datos. Estos semiconductores incluyen procesadores, chips de memoria, unidades de procesamiento gráfico, chips de red y circuitos integrados de gestión de energía utilizados en servidores, sistemas de almacenamiento y equipos de red.
El Informe del Mercado de Demanda de Semiconductores en Centros de Datos está Segmentado por Tipo de Producto (Procesadores [Unidades Centrales de Procesamiento (CPUs), Unidades de Procesamiento Gráfico (GPUs), Microcontroladores (MCUs) y Procesadores de Señales Digitales (DSPs)], Circuitos Integrados Lógicos [Arreglos de Puertas Programables en Campo (FPGAs), DPUs/IPUs/SmartNICs, Conmutadores de Red y Conectividad de Rack de Servidores, Circuitos Integrados Controladores y Otros Circuitos Integrados Lógicos], Tipo de Memoria [DRAM, Memoria de Alto Ancho de Banda (HBM), Flash NAND, Flash NOR y Otros Tipos de Memoria], Electrónica de Potencia [Componentes Discretos {Rectificadores, Transistores Bipolares, MOSFETs, IGBTs y Otros Componentes Discretos}, Módulos de Potencia {Módulos de Tiristores, Módulos IGBT, Módulos MOSFET y Módulos de Potencia Inteligentes (IPMs)}, y Circuitos Integrados de Potencia {PMICs (Multicanal), Reguladores de Conmutación (CA/CC y CC/CC, Aislados/No Aislados), Reguladores Lineales, Circuitos Integrados de Gestión de Baterías, Circuitos Integrados de Controladores de Puerta y Otros Circuitos Integrados de Potencia}], Circuitos Integrados Analógicos [Circuitos Integrados de Interfaz y Acondicionamiento de Señal, Circuitos Integrados de Conversión de Señal, Circuitos Integrados Analógicos de Aplicación Específica], Optoelectrónica [Transmisores Láser, Fotodetectores y Fotodiodos, Optoacopladores y Aisladores Ópticos, Conmutadores Ópticos y Emisores y Detectores Infrarrojos] y Sensores [Sensores de Temperatura, Sensores de Presión, Sensores de Campo Magnético y de Efecto Hall, Sensores de Corriente, Sensores de Humedad y Sensores de Gas y Humo]), Aplicación (Equipos de TI, Sistemas de Energía para Servidores y Racks, Sistemas de Respaldo de Baterías y Almacenamiento de Energía, Infraestructura de Energía de Instalaciones, Infraestructura de Refrigeración y Gestión Térmica, Monitoreo y Automatización de Centros de Datos e Infraestructura de Seguridad y Protección), Tipo de Centro de Datos (Centros de Datos Hiperescala, Centros de Datos de Coubicación y Centros de Datos Empresariales/de Borde) y Geografía (América del Norte, Europa, Asia-Pacífico y Resto del Mundo). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Procesadores | Unidades Centrales de Procesamiento (CPUs) | |
| Unidades de Procesamiento Gráfico (GPUs) | ||
| Microcontroladores (MCUs) | ||
| Procesadores de Señales Digitales (DSPs) | ||
| Circuitos Integrados Lógicos | Arreglos de Puertas Programables en Campo (FPGAs) | |
| DPUs / IPUs / SmartNICs | ||
| Conmutadores de Red y Conectividad de Rack de Servidores | ||
| Circuitos Integrados Controladores | ||
| Otros Circuitos Integrados Lógicos | ||
| Tipo de Memoria | DRAM | |
| Memoria de Alto Ancho de Banda (HBM) | ||
| Flash NAND | ||
| Flash NOR | ||
| Otros Tipos de Memoria | ||
| Electrónica de Potencia | Componentes Discretos | Rectificadores |
| Transistores Bipolares | ||
| MOSFETs | ||
| IGBTs | ||
| Otros Componentes Discretos | ||
| Módulos de Potencia | Módulos de Tiristores | |
| Módulos IGBT | ||
| Módulos MOSFET | ||
| Módulos de Potencia Inteligentes (IPMs) | ||
| Circuitos Integrados de Potencia | PMICs (Multicanal) | |
| Reguladores de Conmutación (CA/CC, CC/CC, Aislados/No Aislados) | ||
| Reguladores Lineales | ||
| Circuitos Integrados de Gestión de Baterías | ||
| Circuitos Integrados de Controladores de Puerta | ||
| Otros Circuitos Integrados de Potencia | ||
| Circuitos Integrados Analógicos | Circuitos Integrados de Interfaz y Acondicionamiento de Señal | |
| Circuitos Integrados de Conversión de Señal | ||
| Circuitos Integrados Analógicos de Aplicación Específica | ||
| Optoelectrónica | Transmisores Láser | |
| Fotodetectores y Fotodiodos | ||
| Optoacopladores y Aisladores Ópticos | ||
| Conmutadores Ópticos | ||
| Emisores y Detectores Infrarrojos | ||
| Sensores | Sensores de Temperatura | |
| Sensores de Presión | ||
| Sensores de Campo Magnético y de Efecto Hall | ||
| Sensores de Corriente | ||
| Sensores de Humedad | ||
| Sensores de Gas y Humo | ||
| Equipos de TI |
| Sistemas de Energía para Servidores y Racks |
| Sistemas de Respaldo de Baterías y Almacenamiento de Energía |
| Infraestructura de Energía de Instalaciones |
| Infraestructura de Refrigeración y Gestión Térmica |
| Monitoreo y Automatización de Centros de Datos |
| Infraestructura de Seguridad y Protección |
| Centros de Datos Hiperescala |
| Centros de Datos de Coubicación |
| Centros de Datos Empresariales / de Borde |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| Taiwán | |
| India | |
| Resto de Asia-Pacífico | |
| Resto del Mundo |
| Por Tipo de Producto | Procesadores | Unidades Centrales de Procesamiento (CPUs) | |
| Unidades de Procesamiento Gráfico (GPUs) | |||
| Microcontroladores (MCUs) | |||
| Procesadores de Señales Digitales (DSPs) | |||
| Circuitos Integrados Lógicos | Arreglos de Puertas Programables en Campo (FPGAs) | ||
| DPUs / IPUs / SmartNICs | |||
| Conmutadores de Red y Conectividad de Rack de Servidores | |||
| Circuitos Integrados Controladores | |||
| Otros Circuitos Integrados Lógicos | |||
| Tipo de Memoria | DRAM | ||
| Memoria de Alto Ancho de Banda (HBM) | |||
| Flash NAND | |||
| Flash NOR | |||
| Otros Tipos de Memoria | |||
| Electrónica de Potencia | Componentes Discretos | Rectificadores | |
| Transistores Bipolares | |||
| MOSFETs | |||
| IGBTs | |||
| Otros Componentes Discretos | |||
| Módulos de Potencia | Módulos de Tiristores | ||
| Módulos IGBT | |||
| Módulos MOSFET | |||
| Módulos de Potencia Inteligentes (IPMs) | |||
| Circuitos Integrados de Potencia | PMICs (Multicanal) | ||
| Reguladores de Conmutación (CA/CC, CC/CC, Aislados/No Aislados) | |||
| Reguladores Lineales | |||
| Circuitos Integrados de Gestión de Baterías | |||
| Circuitos Integrados de Controladores de Puerta | |||
| Otros Circuitos Integrados de Potencia | |||
| Circuitos Integrados Analógicos | Circuitos Integrados de Interfaz y Acondicionamiento de Señal | ||
| Circuitos Integrados de Conversión de Señal | |||
| Circuitos Integrados Analógicos de Aplicación Específica | |||
| Optoelectrónica | Transmisores Láser | ||
| Fotodetectores y Fotodiodos | |||
| Optoacopladores y Aisladores Ópticos | |||
| Conmutadores Ópticos | |||
| Emisores y Detectores Infrarrojos | |||
| Sensores | Sensores de Temperatura | ||
| Sensores de Presión | |||
| Sensores de Campo Magnético y de Efecto Hall | |||
| Sensores de Corriente | |||
| Sensores de Humedad | |||
| Sensores de Gas y Humo | |||
| Por Aplicación | Equipos de TI | ||
| Sistemas de Energía para Servidores y Racks | |||
| Sistemas de Respaldo de Baterías y Almacenamiento de Energía | |||
| Infraestructura de Energía de Instalaciones | |||
| Infraestructura de Refrigeración y Gestión Térmica | |||
| Monitoreo y Automatización de Centros de Datos | |||
| Infraestructura de Seguridad y Protección | |||
| Por Tipo de Centro de Datos | Centros de Datos Hiperescala | ||
| Centros de Datos de Coubicación | |||
| Centros de Datos Empresariales / de Borde | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| Corea del Sur | |||
| Taiwán | |||
| India | |||
| Resto de Asia-Pacífico | |||
| Resto del Mundo | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual y los pronósticos para el Mercado de Demanda de Semiconductores en Centros de Datos?
Se proyecta que el tamaño del Mercado de Demanda de Semiconductores en Centros de Datos se expanda desde 0,96 billones de USD en 2026 y 1,02 billones de USD en 2027 hasta 1,49 billones de USD para 2032, registrando una CAGR del 7,87% entre 2027 y 2032.
¿Qué está impulsando la demanda de semiconductores para centros de datos?
El entrenamiento e inferencia de IA están aumentando la demanda de aceleradores, HBM, chips de red, dispositivos de potencia, sensores y empaquetado avanzado. El Mercado de Demanda de Semiconductores en Centros de Datos se beneficia porque cada rack de IA combina estos grupos de componentes en un único despliegue de sistema, mientras que las instalaciones de nube más grandes requieren actualizaciones continuas de hardware.
¿Qué categoría de producto está creciendo más rápido?
Se proyecta que el tipo de memoria se expanda a una CAGR del 8,52% hasta 2032, respaldado por la demanda de memoria de alto ancho de banda en sistemas de IA. La disponibilidad de HBM y la capacidad de empaquetado avanzado continuarán influyendo en qué plataformas de aceleradores llegan a los centros de datos según lo programado, especialmente para compradores sin asignación segura.
¿Qué aplicación está creciendo más rápido?
Se proyecta que los sistemas de energía para servidores y racks crezcan a una CAGR del 8,36% hasta 2032 a medida que los racks de mayor densidad requieren nuevos equipos de conversión y distribución de energía. Esto respalda la demanda de circuitos integrados de potencia, controladores, conmutadores, sensores y dispositivos de control térmico a medida que los operadores realizan la transición desde las arquitecturas anteriores de 54 V.
¿Qué tipo de centro de datos está creciendo más rápido?
Se espera que los centros de datos empresariales y de borde crezcan a una CAGR del 8,41% hasta 2032 a medida que las organizaciones priorizan el control de datos y las cargas de trabajo de IA de baja latencia. El Mercado de Demanda de Semiconductores en Centros de Datos también se beneficia de estos despliegues porque requieren servidores locales, memoria, equipos de energía y sistemas de red cerca de los datos controlados.