
Tamanho e Participação do Mercado de Materiais de Piso Autorreparáveis
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.18 Bilhões de dólares |
| Tamanho do Mercado (2032) | 5.19 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 18.91 % |
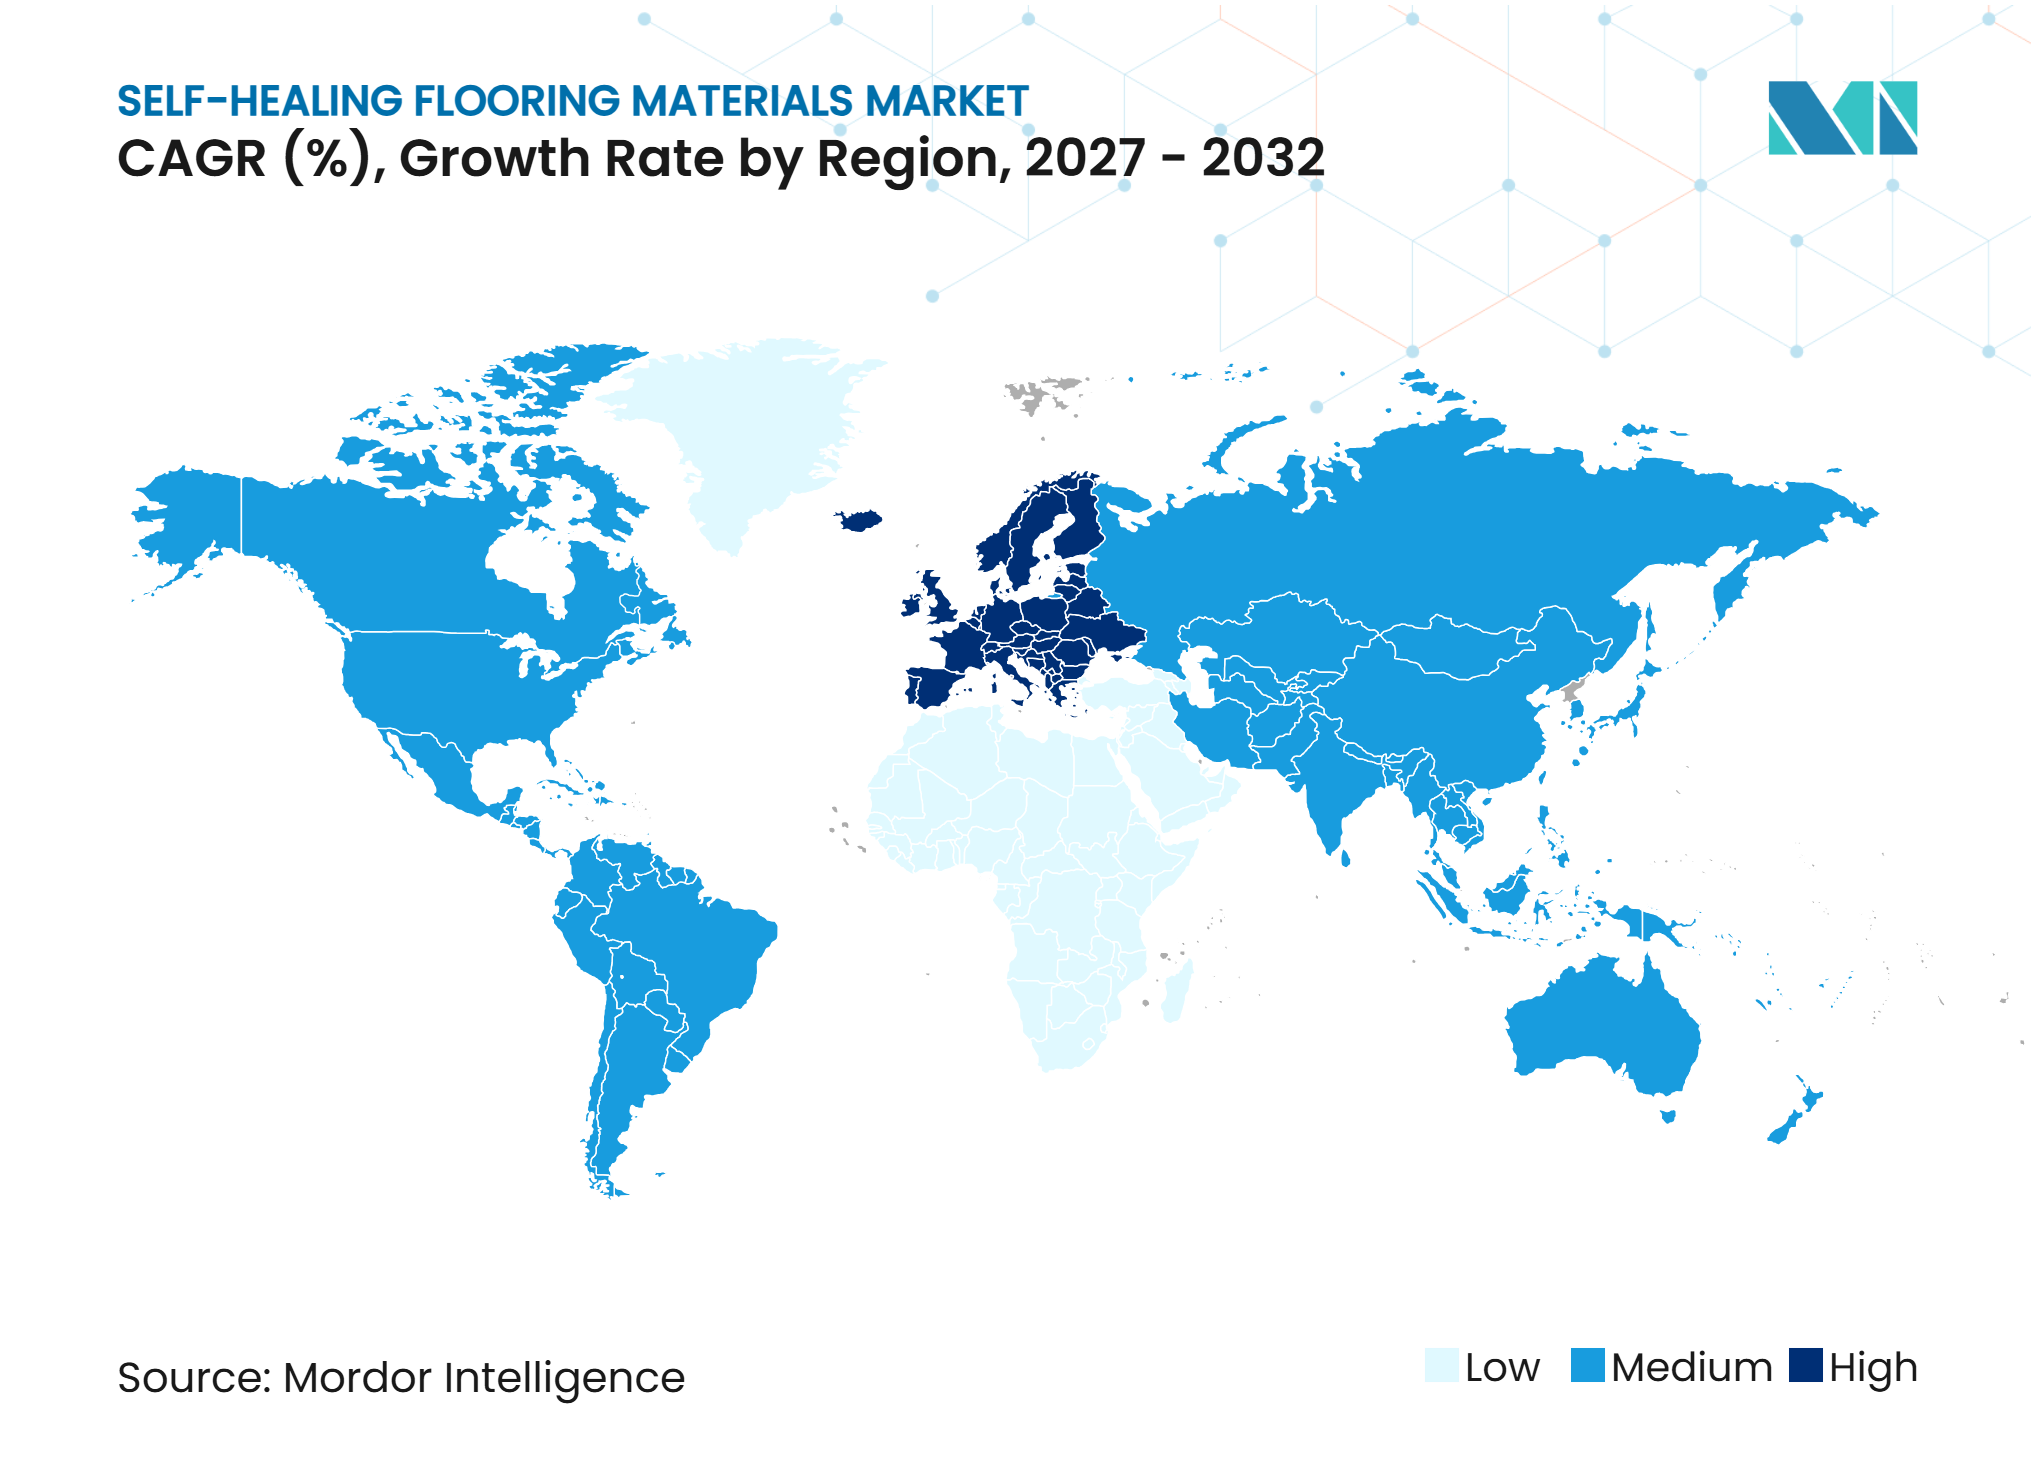
| Mercado de Crescimento Mais Rápido | Europa |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Materiais de Piso Autorreparáveis por Mordor Intelligence
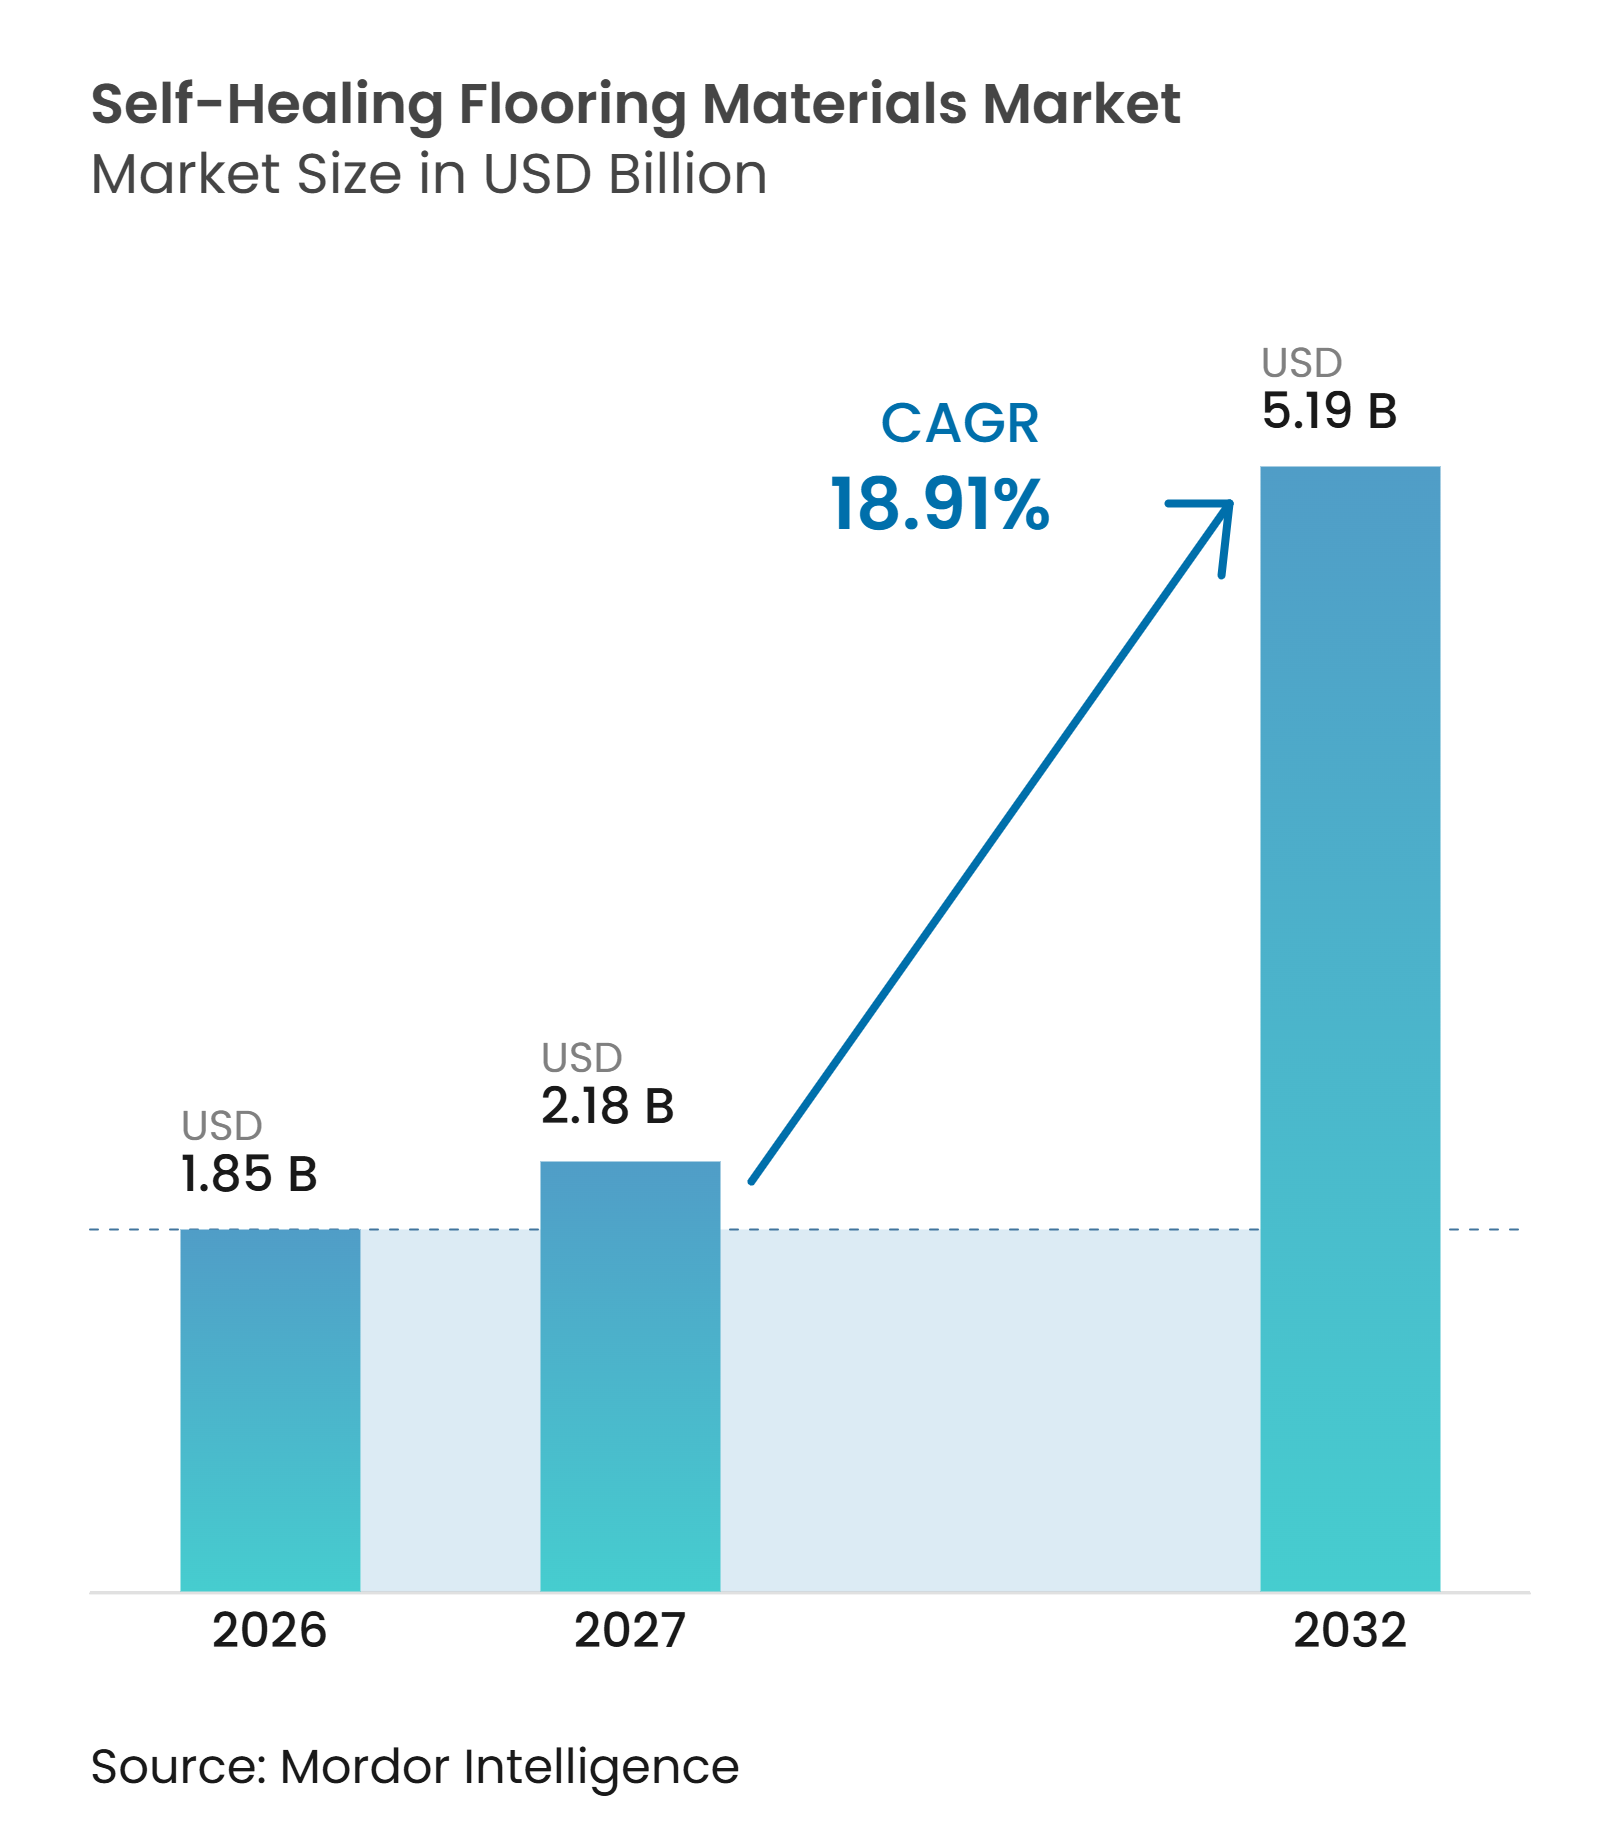
O tamanho do mercado de materiais de piso autorreparáveis foi avaliado em 1,85 bilhões de USD em 2026 e estima-se que cresça de 2,18 bilhões de USD em 2027 para 5,19 bilhões de USD até 2032, a um CAGR de 18,91% durante o período de previsão (2027-2032). O mercado de materiais de piso autorreparáveis está migrando da substituição periódica para a gestão do ciclo de vida, à medida que os proprietários de instalações atribuem maior valor à continuidade operacional. Os avanços na ciência dos polímeros e na química cimentícia estão tornando esses sistemas mais práticos para instalações comerciais e industriais. Os compradores avaliam cada vez mais a durabilidade do piso como uma questão de continuidade, e não apenas como um custo de manutenção. Essa mudança cria oportunidades para fornecedores capazes de demonstrar desempenho repetível, menores necessidades de remediação e práticas de instalação aceitáveis.
Principais Conclusões do Relatório
- Por tipo de material, os sistemas à base de polímeros detinham 50,13% da participação do mercado de materiais de piso autorreparáveis em 2026 e têm previsão de crescer a um CAGR de 19,32% até 2032.
- Por tipo de piso, o piso epóxi representou 32,27% da participação do mercado de materiais de piso autorreparáveis em 2026, enquanto o piso de poliuretano tem projeção de expansão a um CAGR de 20,16% até 2032.
- Por tecnologia de autorreparação, os sistemas extrínsecos detinham 59,46% da participação do mercado de materiais de piso autorreparáveis em 2026, enquanto os sistemas intrínsecos têm previsão de avançar a um CAGR de 20,67% até 2032.
- Por setor do usuário final, as aplicações comerciais capturaram 35,78% da participação do mercado de materiais de piso autorreparáveis em 2026 e têm projeção de crescimento a um CAGR de 21,34% até 2032.
- Por geografia, a América do Norte detinha 41,54% da participação do mercado de materiais de piso autorreparáveis em 2026, enquanto a Europa tem previsão de crescer a um CAGR de 20,63% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fatores Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Manutenção do Ciclo de Vida e Prevenção de Tempo de Inatividade | +5.0% | Global | Curto prazo (≤ 2 anos) |
| Requisitos de Higiene em Saúde e Processamento de Alimentos | +3.5% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Modernização de Infraestrutura e Gastos com Resiliência | +3.5% | América do Norte, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Redução de Carbono por Meio de Maior Vida Útil dos Ativos | +3.0% | Europa, Expansão Global | Longo prazo (≥ 4 anos) |
| Redes de Cura Integradas Compatíveis com Sequências Convencionais de Construção | +2.0% | América do Norte, Europa, Núcleo da APAC | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Manutenção do Ciclo de Vida e Prevenção de Tempo de Inatividade
A falha de pisos em plantas farmacêuticas, centros de logística e armazéns automatizados pode gerar custos além da substituição de materiais. Paralisações não planejadas causadas por pisos danificados podem interromper a produção, as entregas e os procedimentos de segurança. A Sociedade Americana de Engenheiros Civis relatou em 2025 que são necessários 9,1 trilhões de USD em investimentos para colocar a infraestrutura dos EUA em 18 categorias em boas condições. Esse requisito de gastos reforça estratégias de ativos focadas em durabilidade em obras públicas e instalações privadas. Os materiais de piso autorreparáveis podem fechar microfissuras sem exigir uma paralisação, o que fortalece o argumento do ciclo de vida à medida que os custos de mão de obra para remediação de pisos aumentam. Uma revisão de 2025 do Journal of Building Engineering relatou índices de autorreparação superiores a 90% em alguns materiais de impermeabilização capilar cristalina cimentícia expostos à umidade e a danos por ciclos de congelamento e descongelamento.
Requisitos de Higiene em Saúde e Processamento de Alimentos
As instalações de fabricação de alimentos e de saúde exigem superfícies de piso capazes de suportar ciclos repetidos de lavagem, exposição química e tráfego mecânico. As regulamentações alimentares dos EUA exigem que os pisos em instalações cobertas sejam lisos, resistentes e de fácil limpeza, tornando as fissuras persistentes uma preocupação de conformidade. Os revestimentos convencionais podem se degradar ao longo do tempo, levando a trabalhos recorrentes de remediação quando suas superfícies deixam de permanecer contínuas. Os materiais de piso autorreparáveis abordam esse risco ao restaurar pequenas fissuras que, de outra forma, poderiam reter umidade ou contaminantes. Esse efeito é mais pronunciado na América do Norte e na Europa Ocidental, onde os controles de segurança alimentar e os requisitos de inspeção moldam os gastos de capital. O custo de um recall relacionado a contaminação pode tornar um piso mais durável uma decisão de gestão de riscos, e não uma melhoria discricionária.
Modernização de Infraestrutura e Gastos com Resiliência
A renovação de infraestrutura está abrindo um segundo canal de demanda para materiais de piso autorreparáveis em instalações industriais e cívicas. O Departamento de Transportes dos EUA anunciou 488 milhões de USD em financiamento em 2025 para 30 projetos de infraestrutura no âmbito do seu programa de Melhor Utilização de Investimentos para Alavancar o Desenvolvimento (BUILD). Esses projetos apoiam atividades de construção nas quais o piso faz parte de um plano mais amplo de durabilidade e manutenção. A China atualizou a norma GB/T 18445 para incluir a capacidade de autorreparação como uma propriedade definida para materiais de impermeabilização capilar cristalina cimentícia, aproximando o desempenho de autorreparação das especificações técnicas formais em uma grande economia de construção. A Índia e o Sudeste Asiático também impulsionam a demanda por parques industriais, corredores logísticos e instalações de processamento, onde o tempo de inatividade do piso pode interromper as operações.
Redução de Carbono por Meio de Maior Vida Útil dos Ativos e Redes de Cura Integradas
Uma vida útil mais longa do piso pode reduzir o carbono incorporado associado à remoção e substituição repetidas. Em dezembro de 2025, a Comissão Europeia adotou um método comum para calcular o potencial de aquecimento global do ciclo de vida de novos edifícios, com requisitos de divulgação para grandes novos edifícios a partir de 2028. Essa abordagem oferece aos compradores um motivo para examinar a vida útil do piso juntamente com seu perfil de material inicial. A Heidelberg Materials relatou a entrega comercial do cimento evoZero com captura de carbono e quase zero emissões na Europa e uma redução de 3% nas emissões líquidas específicas de CO2 em 2025[1]. As redes de cura integradas também apoiam a adoção porque podem ser incorporadas em sequências de construção familiares, em vez de exigir um processo de instalação inteiramente novo. A compatibilidade com as práticas existentes dos empreiteiros é importante para sistemas poliméricos e cimentícios destinados a projetos de construção convencionais.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial e Retorno Incerto para Proprietários de Pisos | -3.0% | Global | Curto prazo (≤ 2 anos) |
| Validação de Campo de Longo Prazo Limitada sob Condições Variáveis de Local | -2.5% | América do Norte, Europa, Núcleo da APAC | Médio prazo (2-4 anos) |
| Dependência do Desempenho de Cura em Relação à Umidade, Temperatura, Largura da Fissura e Formulação da Matriz | -2.0% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial e Retorno Incerto para Proprietários de Pisos
Os sistemas de piso autorreparáveis apresentam um prêmio de material e instalação de 2x a 4x em comparação com revestimentos convencionais, sendo que a magnitude dessa diferença depende do mecanismo de cura e dos requisitos do substrato. O cálculo do custo total pode favorecer os sistemas autorreparáveis ao longo de um horizonte de 10 a 20 anos de edificação, mas muitos orçamentos de instalações operam em ciclos mais curtos, dificultando que os gestores de instalações obtenham aprovação de capital sem revisão da alta administração. Essa barreira é mais visível em instalações de pequeno e médio porte que não conseguem distribuir os custos de instalação por grandes áreas de piso. O mercado de materiais de piso autorreparáveis, portanto, requer instrumentos de financiamento e critérios de aquisição que considerem os benefícios de durabilidade juntamente com o custo instalado.
Validação de Campo de Longo Prazo Limitada sob Condições Variáveis de Local
Os compradores institucionais frequentemente exigem dados in situ de longo prazo antes de aprovar um novo material para grandes áreas de piso. Um estudo de 2025 da revista Materials relatou índices de autorreparação de 88,9% e 92,7% para materiais de impermeabilização capilar cristalina cimentícia sob condições controladas de umidade e ciclos de congelamento e descongelamento. No entanto, o desempenho em laboratório não representa plenamente a variedade de substratos, ciclos térmicos, produtos químicos e cargas elevadas encontradas em instalações em operação. O Comitê Técnico 221-SHC da União Internacional de Laboratórios e Especialistas em Materiais de Construção, Sistemas e Estruturas (RILEM) identificou a validação de campo de longo prazo e os testes padronizados como prioridades em sua atualização de novembro de 2025[2]. O desempenho de cura também depende da umidade, temperatura, largura da fissura e formulação da matriz, dificultando a aplicação de um único resultado em todos os locais. Até que conjuntos de dados longitudinais e benchmarks consistentes se tornem mais amplamente disponíveis, os compradores continuarão a exigir justificativa de engenharia específica para cada projeto no mercado de materiais de piso autorreparáveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
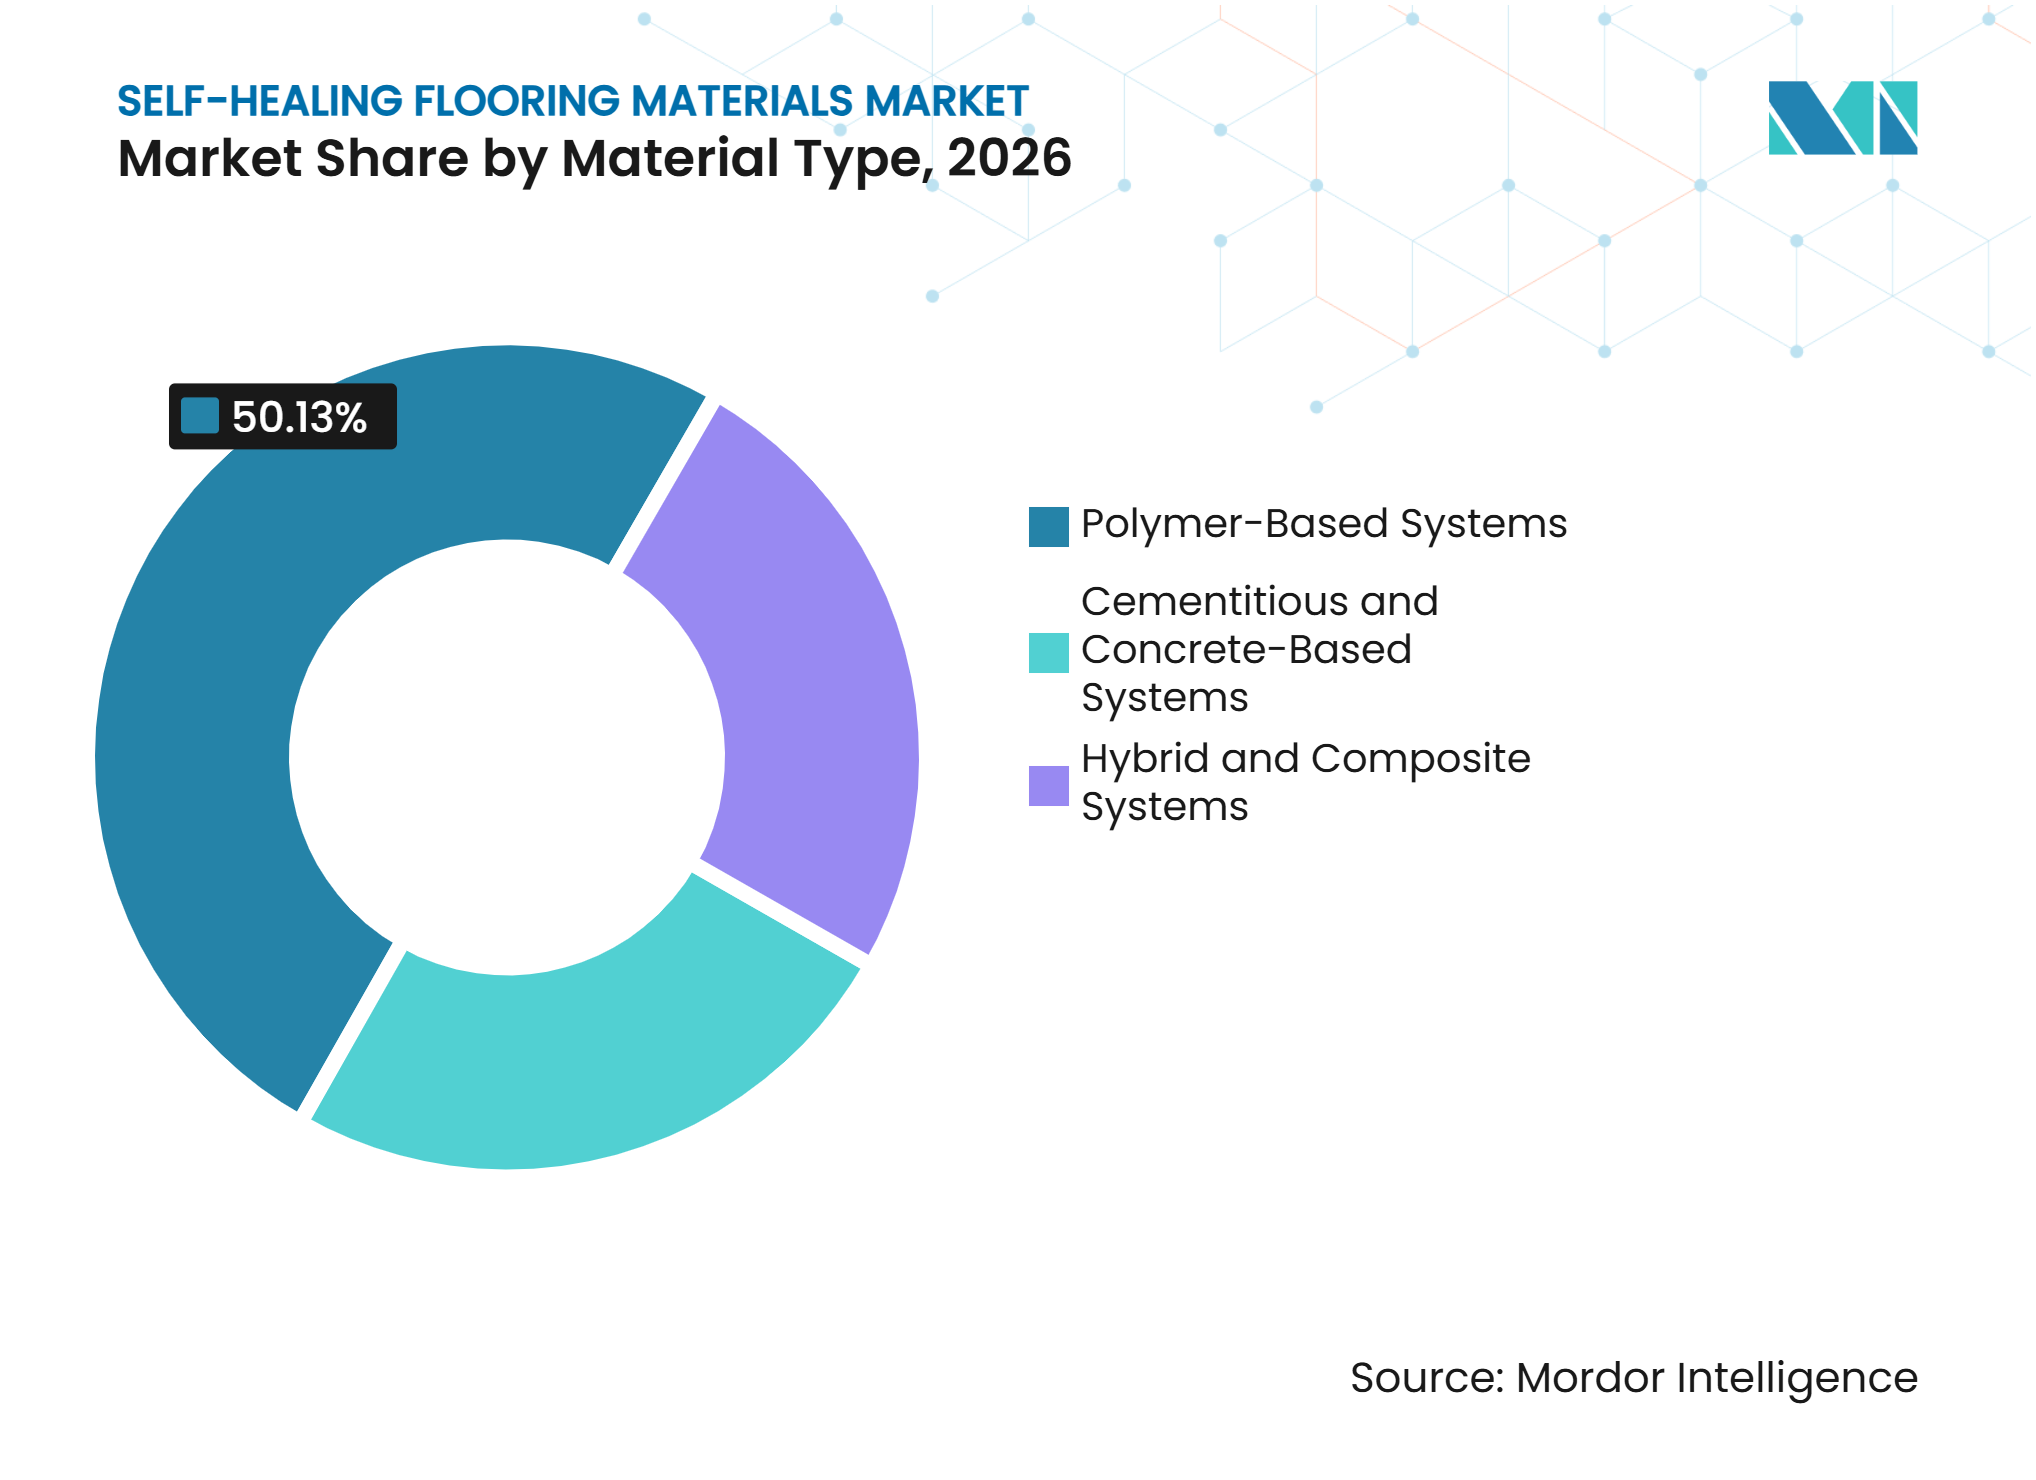
Sistemas à Base de Polímeros Combinam Escala com Desenvolvimento ContínuoOs sistemas à base de polímeros detinham 50,13% da participação do mercado de materiais de piso autorreparáveis em 2026 e têm previsão de crescer a um CAGR de 19,32% até 2032. Sua posição reflete a flexibilidade na formulação e a capacidade de incorporar redes intrínsecas ou microcápsulas extrínsecas em métodos de instalação que os empreiteiros já utilizam. Epóxi, poliuretano e misturas avançadas continuam sendo as principais químicas neste segmento. Os vitrimeros e sistemas à base de ionomeros estão ganhando atenção porque permitem cura repetida após múltiplos eventos de fissuração, abordando uma limitação fundamental dos produtos à base de cápsulas, nos quais o agente de cura local pode ser esgotado após a ativação.
A Wacker Chemie AG iniciou a produção comercial de polímeros híbridos em sua unidade de Nünchritz em 2025, após um investimento de dezenas de milhões de euros que criou 50 empregos, segundo a empresa. A expansão reflete investimento upstream em ligantes utilizados em adesivos, selantes e sistemas de impermeabilização líquida. Os fornecedores competem em velocidade de cura, repetibilidade, flexibilidade mecânica e conformidade com regulamentações de compostos orgânicos voláteis. Os sistemas cimentícios e à base de concreto ocupam o segundo lugar devido à sua competitividade de custo e compatibilidade com pisos de concreto concretado em indústrias pesadas e infraestrutura. Os aditivos de impermeabilização cristalina formam depósitos minerais nas fissuras quando há presença de umidade, apoiando seu uso onde a impermeabilização e a durabilidade estrutural são prioridades. Os sistemas híbridos combinam a resiliência dos polímeros com a durabilidade cimentícia para locais que experimentam condições variáveis de temperatura ou químicas.



Por Tipo de Piso:
Epóxi Lidera em Participação Enquanto o Poliuretano Registra Crescimento Mais RápidoO piso epóxi representou 32,27% da participação do mercado de materiais de piso autorreparáveis em 2026. Sua base instalada reflete o uso de longo prazo em ambientes comerciais e industriais e uma ampla base de empreiteiros familiarizados com aplicações de 2 componentes. O epóxi fornece uma superfície contínua e resistente a produtos químicos que atende aos requisitos de saneamento de instalações alimentares sob o Título 21 do Código de Regulamentações Federais (CFR) Parte 117. Essas propriedades mantêm o epóxi relevante no processamento de alimentos e em outras aplicações sensíveis à higiene. O piso vinílico permanece relevante em espaços comerciais leves e de saúde que priorizam o conforto acústico e de caminhada.
O piso de poliuretano tem projeção de expansão a um CAGR de 20,16% até 2032, pois sua elasticidade apoia sistemas de cura dinâmica em áreas expostas a lavagens químicas. A cadeia polimérica pode incorporar ligações cruzadas reversíveis enquanto mantém a flexibilidade durante o tráfego e o movimento térmico. Os sistemas à base de concreto são utilizados em lajes industriais pesadas onde a integridade estrutural e a impermeabilização são requisitos centrais. O piso de borracha e composto atende a pisos de segurança e instalações esportivas, onde a resistência ao deslizamento e o gerenciamento de impactos são importantes. Os grandes fornecedores de produtos químicos para construção estão tratando as tecnologias de autorreparação como uma categoria de produto definida dentro de seus portfólios de construção mais amplos. Essa combinação de produtos oferece ao mercado de materiais de piso autorreparáveis múltiplos caminhos para novos projetos de construção e renovação.
Por Tecnologia de Autorreparação:
Sistemas Extrínsecos Lideram Enquanto Sistemas Intrínsecos AvançamOs sistemas extrínsecos detinham 59,46% da participação do mercado de materiais de piso autorreparáveis em 2026. Sua posição reflete o comportamento previsível das microcápsulas que liberam compostos de cura de epóxi, poliuretano ou mineral quando as fissuras se formam. Essa abordagem oferece aos especificadores um conceito de desempenho mais claro e um maior volume de dados de teste em comparação com alternativas mais recentes. Cápsulas de vidro, cerâmica e polímero podem cada uma servir como transportadoras, dependendo da arquitetura do material. A principal limitação é que as reservas locais de cápsulas podem ser consumidas após um evento de cura.
Os sistemas intrínsecos têm previsão de crescer a um CAGR de 20,67% até 2032. Seu mecanismo de reparo está integrado à rede polimérica por meio de ligações covalentes reversíveis, arranjos de ligação de hidrogênio ou estruturas ionoméricas, permitindo cura repetida sem esgotar um agente armazenado. A RILEM identificou os sistemas intrínsecos como uma prioridade de pesquisa devido ao seu potencial de funcionar em condições variáveis de umidade e temperatura. A cura biológica, incluindo a tecnologia de esporos bacterianos Basilisk para concreto, enquadra-se na categoria de outras tecnologias e permanece uma opção comercial inicial para projetos de infraestrutura e grandes estruturas. O mercado de materiais de piso autorreparáveis está, portanto, equilibrando a confiabilidade atual dos produtos extrínsecos com o potencial de longo prazo da cura intrínseca repetida.
Por Setor do Usuário Final:
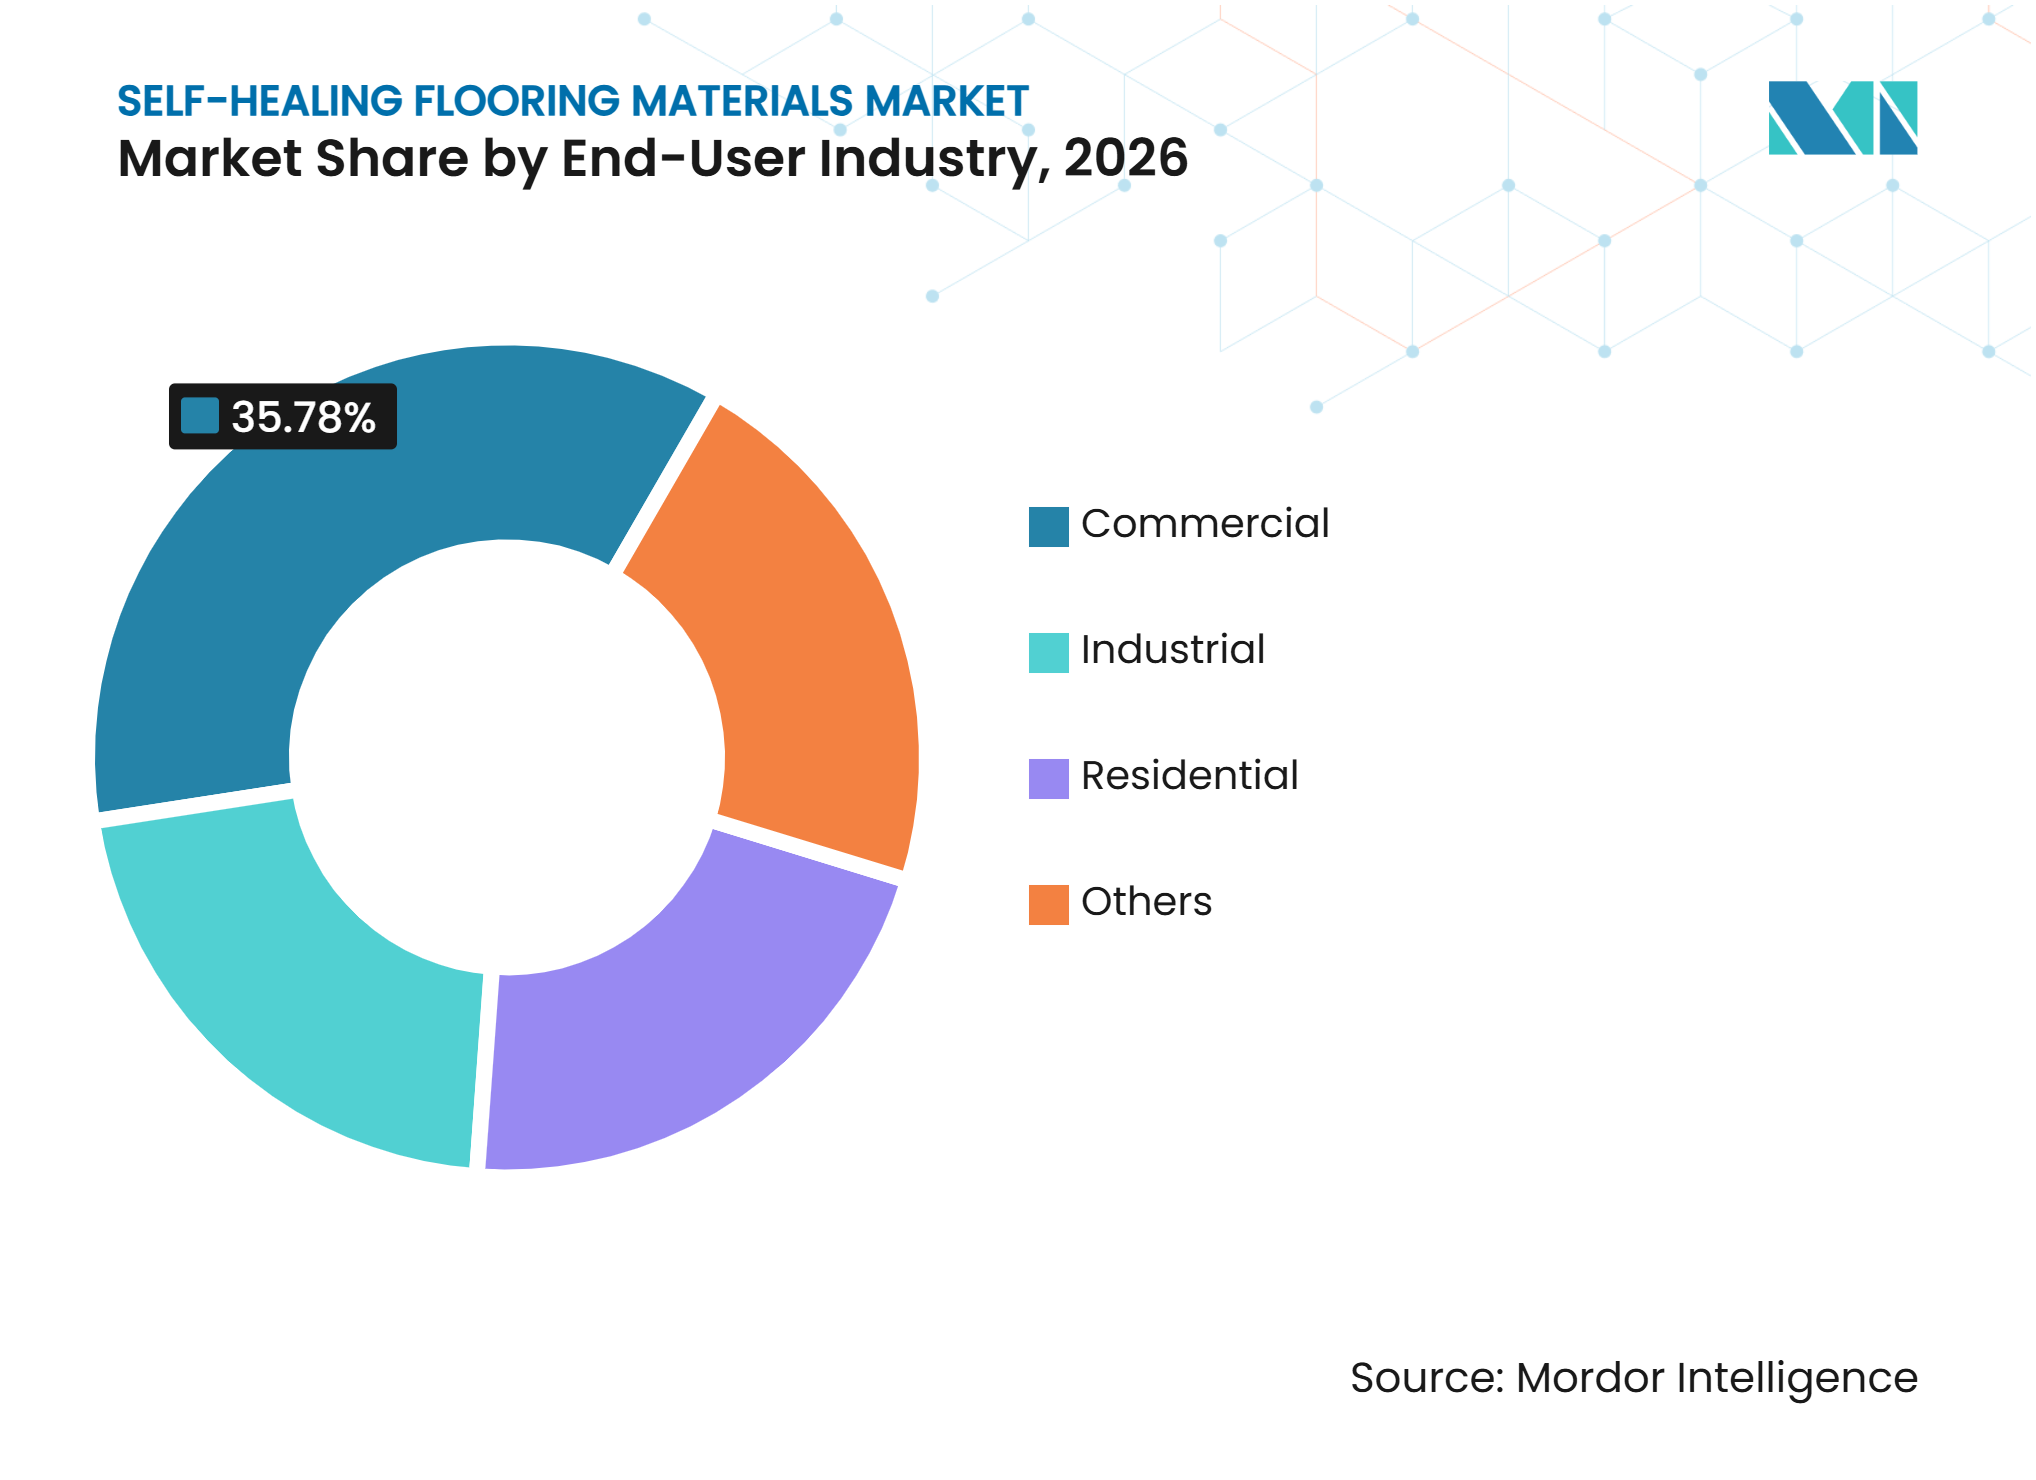
Aplicações Comerciais Lideram em Escala e CrescimentoAs aplicações comerciais capturaram 35,78% da participação do mercado de materiais de piso autorreparáveis em 2026 e têm projeção de crescer a um CAGR de 21,34% até 2032. Ativos de varejo, hotelaria, logística de uso misto e escritórios corporativos exigem superfícies que mantenham sua aparência e integridade durante a limpeza, o tráfego com rodas e o fluxo frequente de pedestres. Danos ao piso nesses ambientes podem interromper as operações e afetar a apresentação do local. A atividade de renovação em propriedades de varejo e escritórios apoia a demanda à medida que os proprietários reposicionam os ativos para atender às mudanças nos requisitos de inquilinos e visitantes. A maior disponibilidade de sistemas de revestimento polimérico aumenta a oportunidade neste segmento.
O uso residencial permanece menor, mas clientes de habitação premium estão adotando pisos autorreparáveis em formatos de prancha vinílica resistente a arranhões e estilo cerâmico. Os usuários industriais em processamento de alimentos, farmacêuticos, automotivo e logística concentram-se em evitar o tempo de inatividade e controlar a higiene. Os operadores de fabricação de alimentos devem manter pisos laváveis sob as regulamentações alimentares dos EUA, tornando a integridade da superfície um requisito operacional e não um recurso opcional. Infraestrutura de transporte, edifícios públicos e instalações educacionais compõem a outra categoria de usuário final. Esses compradores estão começando a incorporar considerações de carbono do ciclo de vida e durabilidade nas especificações, particularmente onde os marcos de aquisição pública atribuem maior peso à vida útil dos ativos. Essa variedade de usuários finais reduz a dependência do mercado em relação a um único ciclo de construção.

Análise Geográfica
América do Norte
A América do Norte detinha 41,54% da participação do mercado de materiais de piso autorreparáveis em 2026. A região possui uma grande base de instalações industriais, comerciais e de saúde que passam por renovações regulares por meio de canais de aquisição estabelecidos. O Departamento de Transportes dos EUA anunciou 488 milhões de USD para 30 projetos de infraestrutura em 2025, apoiando atividades de capital que podem incluir pisos de nível industrial. As instalações de processamento de alimentos devem atender aos requisitos do 21 CFR Parte 117 para pisos lisos e de fácil limpeza, enquanto a expansão farmacêutica atrai compradores focados no controle de contaminação e nos custos de tempo de inatividade.
Europa
A Europa tem projeção de crescer a um CAGR de 20,63% de 2027 a 2032. O marco da Comissão Europeia para o cálculo do potencial de aquecimento global do ciclo de vida apoia materiais que reduzem o carbono incorporado relacionado à substituição. Os grandes novos edifícios precisarão divulgar o potencial de aquecimento global do ciclo de vida a partir de 2028, enquanto a Alemanha sustenta a demanda por meio da fabricação automotiva, farmacêutica e química. O mercado europeu de materiais de piso autorreparáveis se beneficia de maior atenção às declarações ambientais, durabilidade documentada e evidências de conformidade.
Mercados Emergentes Ampliam a Abrangência Geográfica
A Ásia-Pacífico contribui para o crescimento do mercado por meio de atividades de construção, expansão manufatureira e reconhecimento formal da capacidade de autorreparação nas normas chinesas de impermeabilização cimentícia. A Índia e o Sudeste Asiático geram demanda por meio de corredores logísticos, instalações farmacêuticas em zonas econômicas especiais e projetos de hotelaria. A Giatec utilizou tecnologia de monitoramento digital de concreto em construções no Sudeste Asiático, incluindo o empreendimento Marc 88 em Hanói durante o terceiro trimestre de 2025. Essa abordagem digital pode aumentar a atenção ao desempenho dos materiais e ao controle de qualidade no local. O Oriente Médio representa um mercado adicional para sistemas importados, à medida que a Arábia Saudita e os Emirados Árabes Unidos desenvolvem instalações comerciais, farmacêuticas e de hotelaria. O Brasil e a Argentina oferecem potencial adicional por meio do processamento de alimentos e aplicações industriais, ampliando o mercado de materiais de piso autorreparáveis além da América do Norte e da Europa.
Cenário Competitivo
Concentração do Mercado
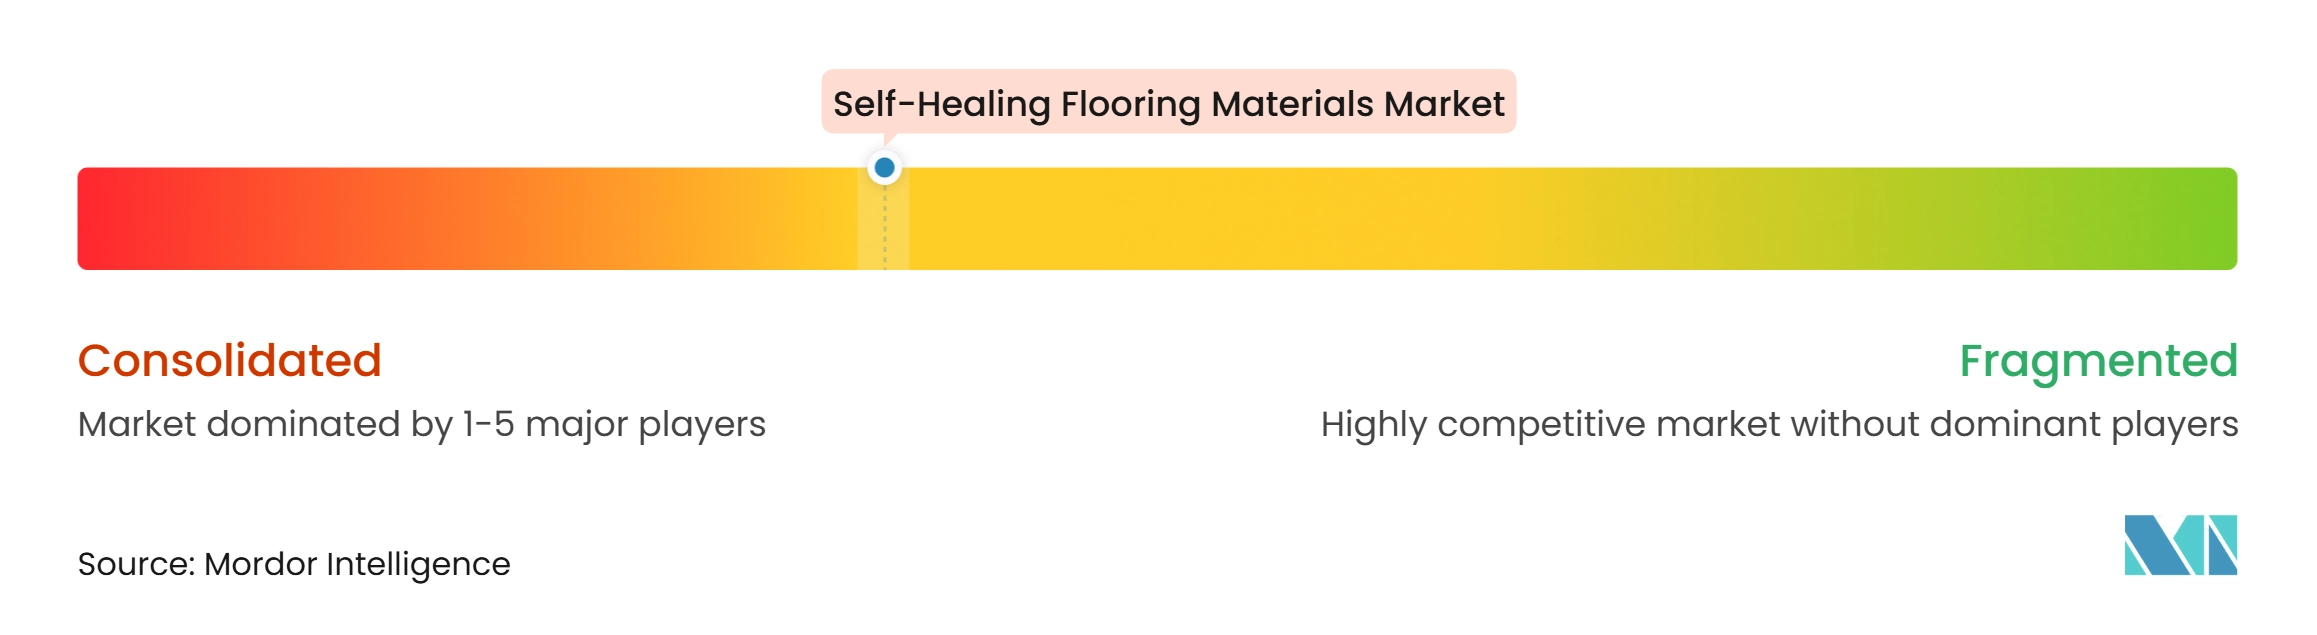
O mercado de materiais de piso autorreparáveis é moderadamente consolidado. Sika AG, Heidelberg Materials AG, Wacker Chemie AG e Saint-Gobain competem com especialistas como PENETRON, Kryton International e Xypex Chemical Corporation, bem como com empresas de biomateriais, incluindo Basilisk. Os concorrentes atuam em produtos químicos para construção, aditivos de impermeabilização, revestimentos e abordagens biológicas emergentes. Em 2025, a Sika anunciou um investimento estratégico na Giatec Scientific para conectar o monitoramento digital de concreto com a otimização de aditivos e os resultados do ciclo de vida da construção. Isso vincula os dados de desempenho do material aos dados do projeto e fornece aos compradores um meio de avaliar o desempenho em uso.
A Oscrete adquiriu a Pudlo Products Ltd em 2025, expandindo seu portfólio de aditivos de impermeabilização no Reino Unido. O início da produção de polímeros híbridos da Wacker em 2025 em Nünchritz apoia a disponibilidade de ligantes para formulações de construção. Em maio de 2025, a Saint-Gobain integrou as operações da GCP Applied Technologies à Chryso France, fortalecendo sua posição em produtos químicos para construção na França. A amplitude do portfólio, a capacidade de formulação, o suporte digital, a engenharia de aplicação e as redes locais de instalação são fatores competitivos importantes.
Os fornecedores capazes de fornecer monitoramento de longo prazo e evidências de desempenho de cura podem ter uma vantagem à medida que os compradores examinam mais rigorosamente as afirmações sobre o ciclo de vida. Essa capacidade é particularmente importante para sistemas intrínsecos, onde a cura repetida é central para a proposta de valor. O trabalho de testes padronizados associado à RILEM pode ajudar a mover os produtos da aprovação projeto a projeto para uma inclusão mais ampla nas especificações.
Líderes do Setor de Materiais de Piso Autorreparáveis
-
Xypex Chemical Corporation
-
Wacker Chemie AG
-
GCP Applied Technologies Inc.
-
Basilisk
-
Sika AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Materiais de Piso Autorreparáveis Empresas cobertas neste relatório
- ACCIONA Energía
- Akzo Nobel N.V.
- Basilisk
- Corbion N.V.
- Fescon Oy
- GCP Applied Technologies Inc.
- Giatec Scientific Inc.
- Heidelberg Materials AG
- Kryton International Inc.
- Oscrete
- PENETRON
- Polycoat Products
- Saint-Gobain
- Schomburg
- Sika AG
- Wacker Chemie AG
- Xypex Chemical Corporation
Desenvolvimentos industriais recentes em Mercado de Materiais de Piso Autorreparáveis
- Outubro de 2026: A Heidelberg Materials Austrália concluiu a aquisição do negócio de materiais de construção do Maas Group Holdings por 1,61 bilhões de AUD. A aquisição integra 40 pedreiras, 22 plantas de concreto, 2 operações de asfalto e um local de reciclagem no Queensland, Nova Gales do Sul e Victoria, expandindo seu portfólio de materiais de construção de baixo carbono na Ásia-Pacífico e relevante para a produção de materiais de piso autorreparáveis.
- Junho de 2025: A Sika AG anunciou um investimento estratégico na Giatec Scientific Inc., empresa canadense especializada em plataformas de tecnologia digital de concreto baseadas em inteligência artificial. A parceria integra dados de sensores IoT com a otimização de aditivos para reduzir o uso de cimento, as emissões de CO₂ e os custos do ciclo de vida da construção, apoiando a transformação digital do setor de construção em concreto, incluindo aplicações em materiais de piso autorreparáveis.
Escopo do Relatório Global do Mercado de Materiais de Piso Autorreparáveis
Os materiais de piso autorreparáveis são superfícies projetadas que reparam automaticamente pequenos arranhões, amassados ou microfissuras sem intervenção manual. Esses materiais incorporam polímeros especializados, microcápsulas ou compostos com memória de forma que respondem a estímulos externos, como calor, luz ou pressão, restaurando a superfície à sua condição original.
O mercado de materiais de piso autorreparáveis é segmentado por tipo de material, tipo de piso, tecnologia de autorreparação, setor do usuário final e geografia. Por tipo de material, o mercado é segmentado em sistemas à base de polímeros, sistemas cimentícios e à base de concreto, e sistemas híbridos e compostos. Por tipo de piso, o mercado é segmentado em piso epóxi, piso de poliuretano, piso de concreto, piso vinílico, piso de borracha e composto, e outros. Por tecnologia de autorreparação, o mercado é segmentado em sistemas de cura extrínseca, sistemas de cura intrínseca e outros. Por setor do usuário final, o mercado é segmentado em residencial, comercial, industrial e outros. O relatório também abrange tamanhos de mercado e previsões para materiais de piso autorreparáveis em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Sistemas à Base de Polímeros |
| Sistemas Cimentícios e à Base de Concreto |
| Sistemas Híbridos e Compostos |
| Piso Epóxi |
| Piso de Poliuretano |
| Piso de Concreto |
| Piso Vinílico |
| Piso de Borracha e Composto |
| Outros |
| Sistemas de Cura Extrínseca |
| Sistemas de Cura Intrínseca |
| Outros |
| Residencial |
| Comercial |
| Industrial |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Material | Sistemas à Base de Polímeros | |
| Sistemas Cimentícios e à Base de Concreto | ||
| Sistemas Híbridos e Compostos | ||
| Por Tipo de Piso | Piso Epóxi | |
| Piso de Poliuretano | ||
| Piso de Concreto | ||
| Piso Vinílico | ||
| Piso de Borracha e Composto | ||
| Outros | ||
| Por Tecnologia de Autorreparação | Sistemas de Cura Extrínseca | |
| Sistemas de Cura Intrínseca | ||
| Outros | ||
| Por Setor do Usuário Final | Residencial | |
| Comercial | ||
| Industrial | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Materiais de Piso Autorreparáveis?
O tamanho do mercado de materiais de piso autorreparáveis foi avaliado em 1,85 bilhões de USD em 2026 e estima-se que cresça de 2,18 bilhões de USD em 2027 para 5,19 bilhões de USD até 2032, a um CAGR de 18,91% durante o período de previsão (2027-2032).
Qual tipo de piso está crescendo mais rapidamente?
O piso de poliuretano tem previsão de crescer a um CAGR de 20,16% até 2032, pois combina elasticidade com resistência química e compatibilidade com cura dinâmica.
Qual tecnologia de autorreparação possui a maior participação?
Os sistemas extrínsecos detinham uma participação de 59,46% em 2026, pois seu mecanismo de reparo à base de microcápsulas apresentava um perfil de desempenho mais consolidado.
Qual região lidera a demanda por materiais de piso autorreparáveis?
A América do Norte detinha uma participação de 41,54% em 2026, apoiada por sua base de instalações industriais, comerciais, de saúde e de infraestrutura.