
Taille et Part du Marché des Matériaux de Revêtement de Sol Auto-Réparants
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.18 Milliards de dollars |
| Taille du Marché (2032) | 5.19 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 18.91 % |
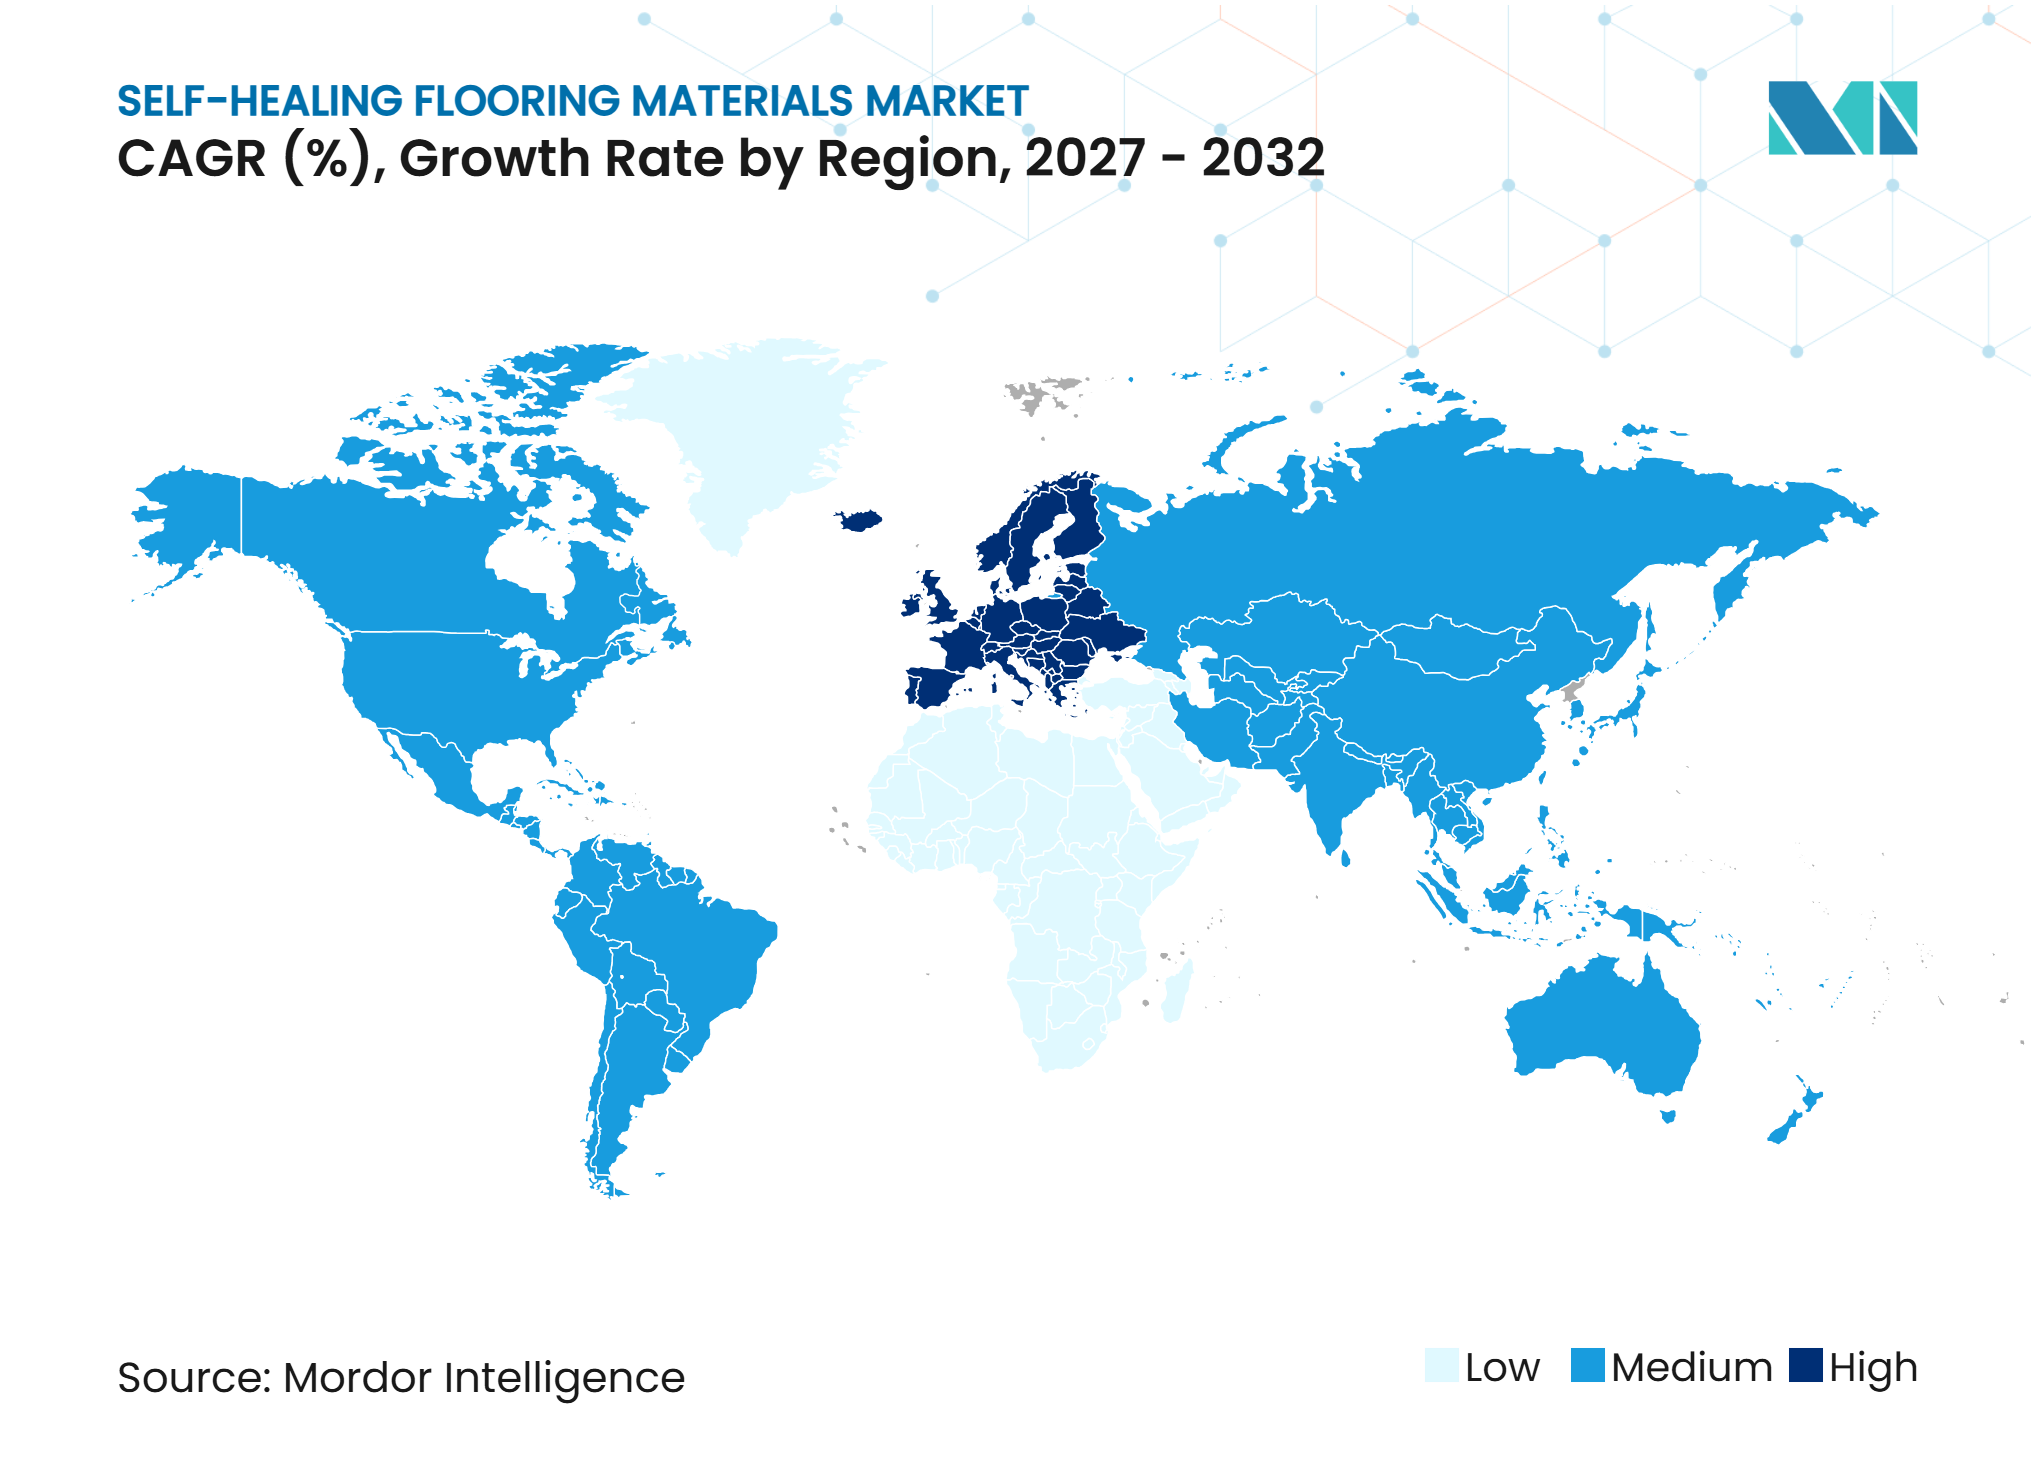
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Matériaux de Revêtement de Sol Auto-Réparants par Mordor Intelligence
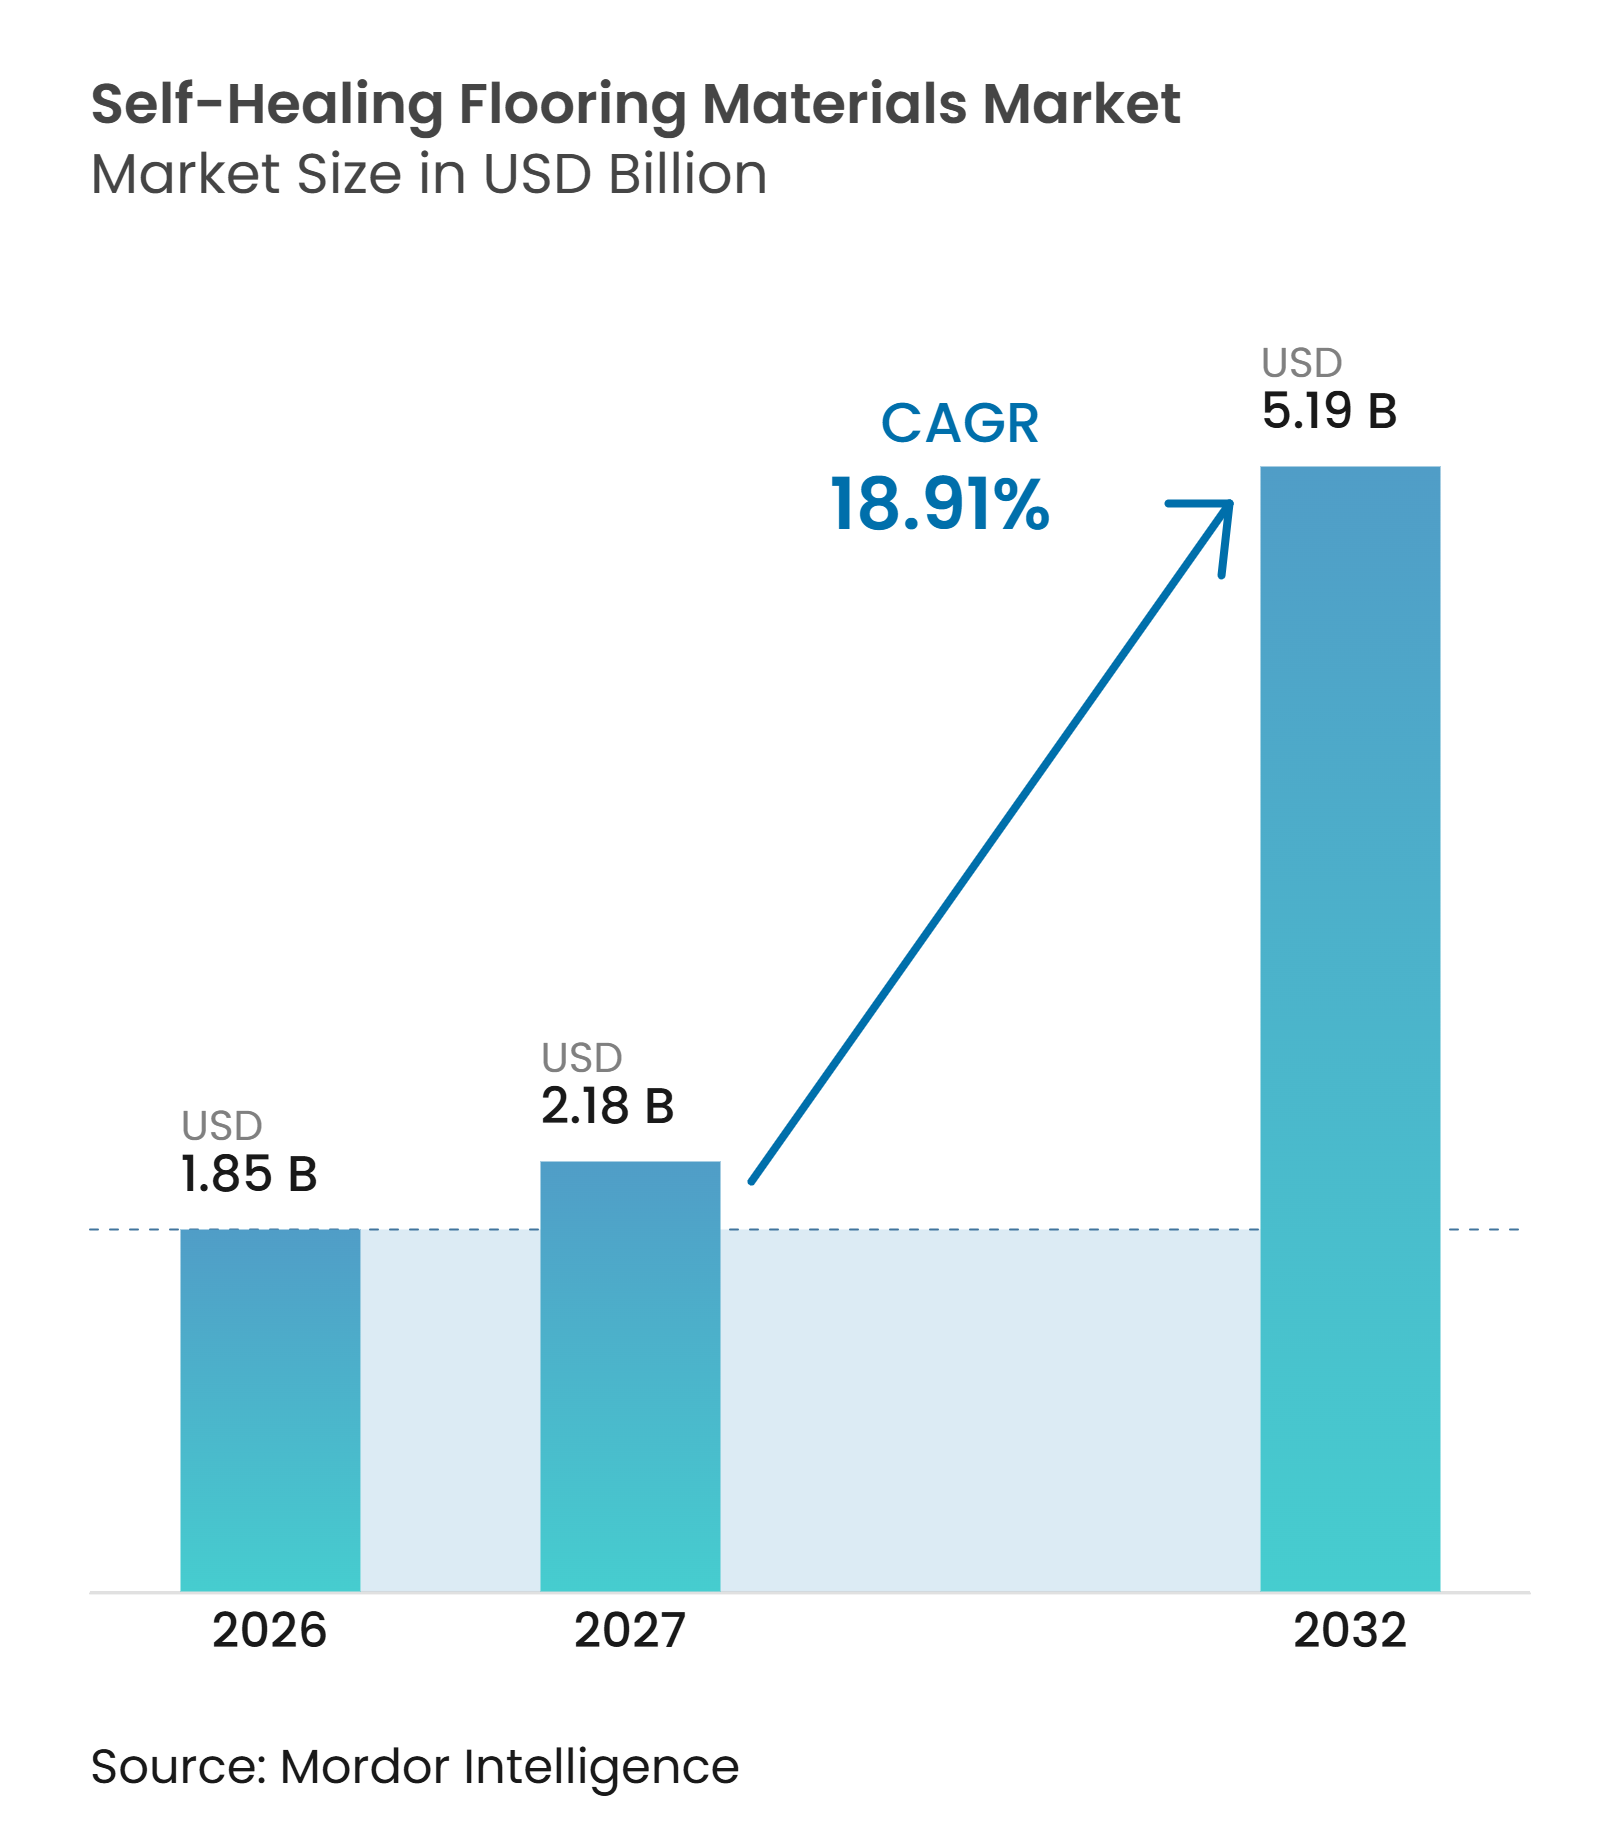
La taille du marché des matériaux de revêtement de sol auto-réparants était évaluée à 1,85 milliard USD en 2026 et devrait croître de 2,18 milliards USD en 2027 à 5,19 milliards USD d'ici 2032, à un CAGR de 18,91 % durant la période de prévision (2027-2032). Le marché des matériaux de revêtement de sol auto-réparants évolue du remplacement périodique vers la gestion du cycle de vie, les propriétaires d'installations accordant une plus grande valeur à la continuité des opérations. Les avancées en science des polymères et en chimie cimentaire rendent ces systèmes plus pratiques pour les installations commerciales et industrielles. Les acheteurs évaluent de plus en plus la durabilité des sols comme une question de continuité plutôt que comme un simple coût de maintenance. Ce changement crée des opportunités pour les fournisseurs capables de démontrer des performances répétables, des besoins de remédiation réduits et des pratiques d'installation acceptables.
Principaux Enseignements du Rapport
- Par type de matériau, les systèmes à base de polymères détenaient 50,13 % de la part du marché des matériaux de revêtement de sol auto-réparants en 2026 et devraient croître à un CAGR de 19,32 % jusqu'en 2032.
- Par type de revêtement de sol, le revêtement époxy représentait 32,27 % de la part du marché des matériaux de revêtement de sol auto-réparants en 2026, tandis que le revêtement polyuréthane devrait se développer à un CAGR de 20,16 % jusqu'en 2032.
- Par technologie auto-réparante, les systèmes extrinsèques détenaient 59,46 % de la part du marché des matériaux de revêtement de sol auto-réparants en 2026, tandis que les systèmes intrinsèques devraient progresser à un CAGR de 20,67 % jusqu'en 2032.
- Par secteur d'utilisation final, les applications commerciales représentaient 35,78 % de la part du marché des matériaux de revêtement de sol auto-réparants en 2026 et devraient croître à un CAGR de 21,34 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 41,54 % de la part du marché des matériaux de revêtement de sol auto-réparants en 2026, tandis que l'Europe devrait croître à un CAGR de 20,63 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteurs | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Maintenance du Cycle de Vie et Prévention des Temps d'Arrêt | +5.0% | Mondial | Court terme (≤ 2 ans) |
| Exigences Hygiéniques dans les Secteurs de la Santé et de la Transformation Alimentaire | +3.5% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Modernisation des Infrastructures et Dépenses en Matière de Résilience | +3.5% | Amérique du Nord, Asie-Pacifique | Moyen terme (2-4 ans) |
| Réduction des Émissions de Carbone grâce à une Durée de Vie Plus Longue des Actifs | +3.0% | Europe, Répercussions mondiales | Long terme (≥ 4 ans) |
| Réseaux de Guérison Intégrés Compatibles avec les Séquences de Construction Conventionnelles | +2.0% | Amérique du Nord, Europe, Cœur de l'APAC | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Maintenance du Cycle de Vie et Prévention des Temps d'Arrêt
La défaillance des sols dans les usines pharmaceutiques, les centres logistiques et les entrepôts automatisés peut engendrer des coûts allant au-delà du simple remplacement des matériaux. Les arrêts imprévus causés par des sols endommagés peuvent perturber la production, les livraisons et les procédures de sécurité. L'American Society of Civil Engineers a rapporté en 2025 qu'un investissement de 9,1 trillions USD est nécessaire pour remettre en bon état les infrastructures américaines dans 18 catégories. Cette exigence de dépenses renforce les stratégies d'actifs axées sur la durabilité dans les travaux publics et les installations privées. Les matériaux de revêtement de sol auto-réparants peuvent combler les microfissures sans nécessiter d'arrêt, ce qui renforce l'argument du cycle de vie à mesure que les coûts de main-d'œuvre pour la remédiation des sols augmentent. Une revue publiée en 2025 dans le Journal of Building Engineering a rapporté des ratios d'auto-réparation dépassant 90 % pour certains matériaux d'imperméabilisation cristalline capillaire cimentaire exposés à l'humidité et aux dommages causés par les cycles de gel-dégel.
Exigences Hygiéniques dans les Secteurs de la Santé et de la Transformation Alimentaire
Les installations de fabrication alimentaire et de soins de santé nécessitent des surfaces de sol capables de résister à des cycles de lavage répétés, à l'exposition chimique et au trafic mécanique. La réglementation alimentaire américaine exige que les sols des installations couvertes soient lisses, durs et facilement nettoyables, faisant des fissures persistantes un problème de conformité. Les revêtements standard peuvent se dégrader avec le temps, entraînant des travaux de remédiation récurrents lorsque leurs surfaces ne restent plus sans joint. Les matériaux de revêtement de sol auto-réparants répondent à ce risque en restaurant les petites fissures qui pourraient autrement retenir l'humidité ou des contaminants. Cet effet est le plus prononcé en Amérique du Nord et en Europe occidentale, où les contrôles de sécurité alimentaire et les exigences d'inspection orientent les dépenses en capital. Le coût d'un rappel lié à une contamination peut faire d'un sol plus durable une décision de gestion des risques plutôt qu'une amélioration discrétionnaire.
Modernisation des Infrastructures et Dépenses en Matière de Résilience
Le renouvellement des infrastructures ouvre un second canal de demande pour les matériaux de revêtement de sol auto-réparants dans les installations industrielles et civiques. Le Département américain des Transports a annoncé en 2025 un financement de 488 millions USD pour 30 projets d'infrastructure dans le cadre de son programme Better Utilizing Investments to Leverage Development (BUILD). Ces projets soutiennent des activités de construction dans lesquelles le revêtement de sol fait partie d'un plan plus large de durabilité et de maintenance. La Chine a mis à jour la norme GB/T 18445 pour inclure la capacité d'auto-réparation comme propriété définie pour les matériaux d'imperméabilisation cristalline capillaire cimentaire, rapprochant les performances d'auto-réparation des spécifications techniques formelles dans une grande économie de la construction. L'Inde et l'Asie du Sud-Est stimulent également la demande de parcs industriels, de corridors logistiques et d'installations de transformation, où les temps d'arrêt des sols peuvent perturber les opérations.
Réduction des Émissions de Carbone grâce à une Durée de Vie Plus Longue des Actifs et aux Réseaux de Guérison Intégrés
Une durée de vie plus longue des sols peut réduire le carbone incorporé associé aux démolitions et remplacements répétés. En décembre 2025, la Commission européenne a adopté une méthode commune pour calculer le potentiel de réchauffement climatique sur le cycle de vie des nouveaux bâtiments, avec des exigences de divulgation pour les grands nouveaux bâtiments à partir de 2028. Cette approche donne aux acheteurs une raison d'examiner la durée de service des revêtements de sol parallèlement à leur profil de matériaux initial. Heidelberg Materials a rapporté la livraison commerciale du ciment evoZero à capture de carbone quasi-zéro en Europe et une réduction de 3 % des émissions nettes spécifiques de CO2 en 2025[1]. Les réseaux de guérison intégrés soutiennent également l'adoption car ils peuvent être incorporés dans des séquences de construction familières plutôt que de nécessiter un processus d'installation entièrement nouveau. La compatibilité avec les pratiques existantes des entrepreneurs est importante pour les systèmes polymères et cimentaires destinés aux projets de construction courants.
Analyse de l'Impact des Freins*
| Freins | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût Initial Élevé et Retour sur Investissement Incertain pour les Propriétaires de Revêtements de Sol | -3.0% | Mondial | Court terme (≤ 2 ans) |
| Validation Limitée à Long Terme sur le Terrain dans des Conditions de Site Variables | -2.5% | Amérique du Nord, Europe, Cœur de l'APAC | Moyen terme (2-4 ans) |
| Dépendance des Performances d'Auto-Réparation à l'Humidité, à la Température, à la Largeur des Fissures et à la Formulation de la Matrice | -2.0% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût Initial Élevé et Retour sur Investissement Incertain pour les Propriétaires de Revêtements de Sol
Les systèmes de revêtement de sol auto-réparants comportent une prime de matériaux et d'installation de 2 à 4 fois supérieure à celle des revêtements conventionnels, l'ampleur de cet écart dépendant du mécanisme de guérison et des exigences du substrat. Le calcul du coût total peut favoriser les systèmes auto-réparants sur un horizon de bâtiment de 10 à 20 ans, mais de nombreux budgets d'installations fonctionnent sur des cycles plus courts, ce qui rend difficile pour les gestionnaires d'installations d'obtenir l'approbation de capital sans examen de la direction. Cet obstacle est le plus visible dans les petites et moyennes installations qui ne peuvent pas répartir les coûts d'installation sur de grandes surfaces de sol. Le marché des matériaux de revêtement de sol auto-réparants nécessite donc des outils de financement et des critères d'approvisionnement qui tiennent compte des avantages en termes de durabilité parallèlement au coût d'installation.
Validation Limitée à Long Terme sur le Terrain dans des Conditions de Site Variables
Les acheteurs institutionnels exigent souvent des données in situ à long terme avant d'approuver un nouveau matériau pour de grandes surfaces de sol. Une étude publiée en 2025 dans Materials a rapporté des ratios d'auto-réparation de 88,9 % et 92,7 % pour des matériaux d'imperméabilisation cristalline capillaire cimentaire dans des conditions contrôlées d'humidité et de cycles de gel-dégel. Cependant, les performances en laboratoire ne représentent pas pleinement la gamme de substrats, de cycles thermiques, de produits chimiques et de charges élevées présents dans les installations en exploitation. L'Union Internationale des Laboratoires et Experts en Matériaux, Systèmes et Structures de Construction (RILEM) Comité Technique 221-SHC a identifié la validation à long terme sur le terrain et les tests standardisés comme des priorités dans sa mise à jour de novembre 2025[2]. Les performances d'auto-réparation dépendent également de l'humidité, de la température, de la largeur des fissures et de la formulation de la matrice, ce qui rend difficile l'application d'un seul résultat à tous les sites. Tant que des ensembles de données longitudinales et des références cohérentes ne seront pas plus largement disponibles, les acheteurs continueront d'exiger une justification technique spécifique au projet dans le marché des matériaux de revêtement de sol auto-réparants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Matériau :
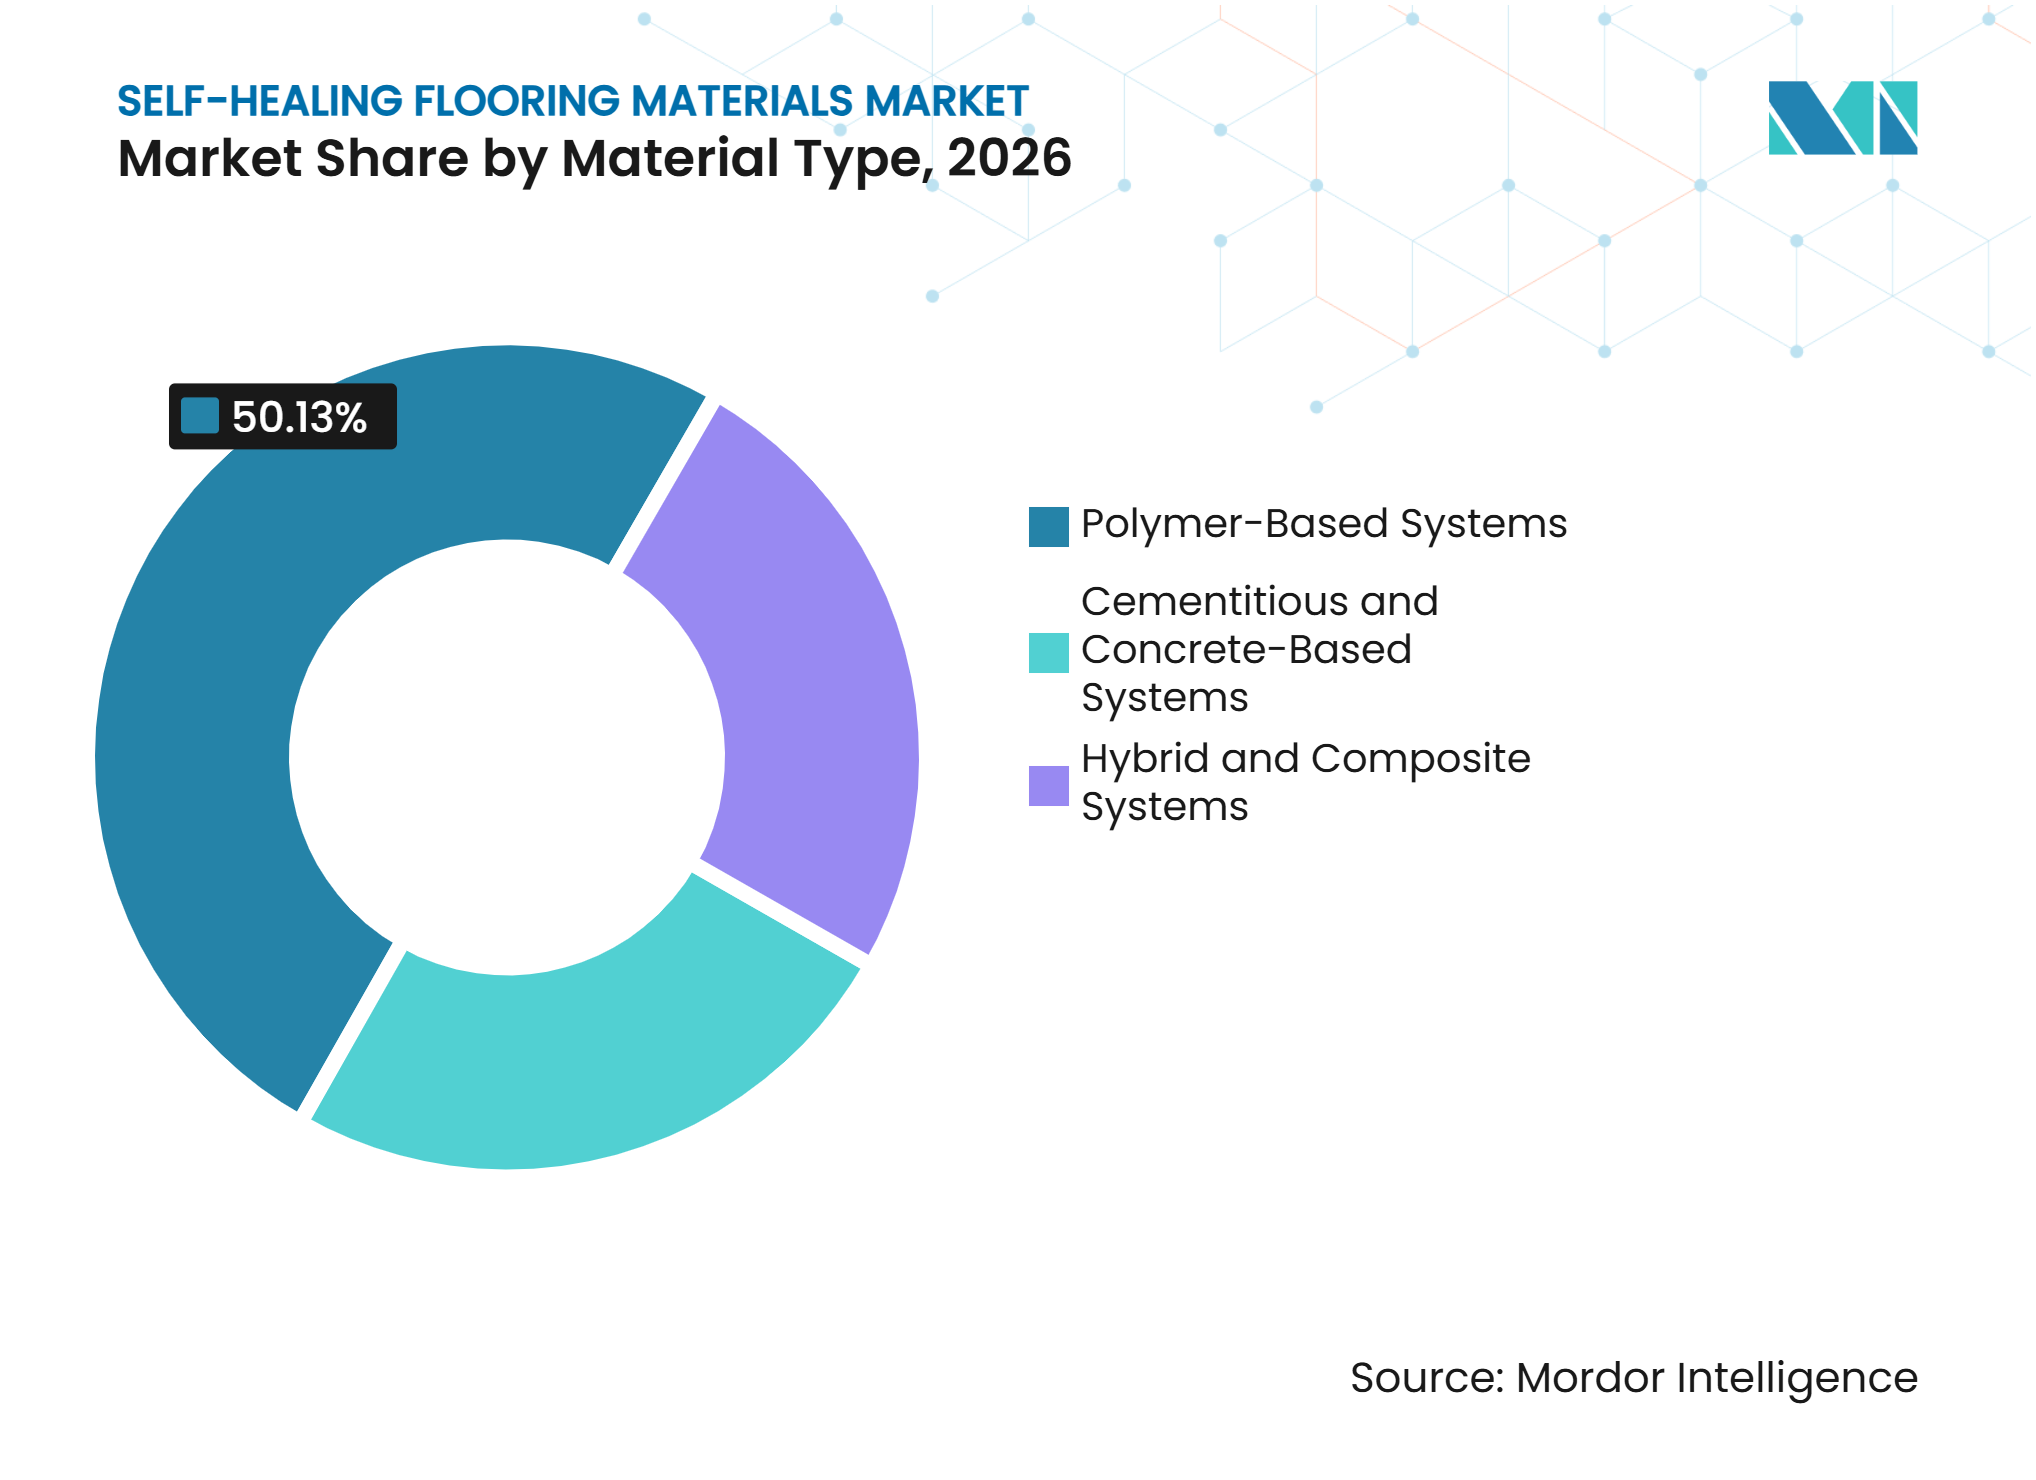
Les Systèmes à Base de Polymères Combinent Échelle et Développement ContinuLes systèmes à base de polymères détenaient 50,13 % de la part du marché des matériaux de revêtement de sol auto-réparants en 2026 et devraient croître à un CAGR de 19,32 % jusqu'en 2032. Leur position reflète la flexibilité de formulation et la capacité à incorporer des réseaux intrinsèques ou des microcapsules extrinsèques dans des méthodes d'installation que les entrepreneurs utilisent déjà. L'époxy, le polyuréthane et les mélanges avancés restent les principales chimies de ce segment. Les vitrières et les systèmes à base d'ionomères gagnent en attention car ils permettent une guérison répétée après plusieurs événements de fissuration, répondant à une limitation clé des produits à base de capsules, dans lesquels l'agent de guérison local peut être épuisé après activation.
Wacker Chemie AG a démarré la production commerciale de polymères hybrides sur son site de Nünchritz en 2025 à la suite d'un investissement de plusieurs dizaines de millions d'euros qui a créé 50 emplois, selon la société. L'expansion reflète un investissement en amont dans des liants utilisés dans les adhésifs, les mastics et les systèmes d'imperméabilisation liquide. Les fournisseurs se font concurrence sur la vitesse de guérison, la répétabilité, la flexibilité mécanique et la conformité aux réglementations sur les composés organiques volatils. Les systèmes cimentaires et à base de béton se classent en deuxième position en raison de leur compétitivité en termes de coûts et de leur compatibilité avec les sols en béton coulé dans l'industrie lourde et les infrastructures. Les adjuvants d'imperméabilisation cristalline forment des dépôts minéraux dans les fissures en présence d'humidité, soutenant leur utilisation là où l'imperméabilisation et la durabilité structurelle sont des priorités. Les systèmes hybrides combinent la résilience des polymères avec la durabilité cimentaire pour les sites soumis à des conditions de température ou chimiques variables.



Par Type de Revêtement de Sol :
L'Époxy Domine en Part de Marché tandis que le Polyuréthane Enregistre une Croissance Plus RapideLe revêtement époxy représentait 32,27 % de la part du marché des matériaux de revêtement de sol auto-réparants en 2026. Sa base installée reflète une utilisation à long terme dans les environnements commerciaux et industriels et une large base d'entrepreneurs familiarisés avec les applications à 2 composants. L'époxy offre une surface sans joint et résistante aux produits chimiques qui répond aux exigences sanitaires des installations alimentaires en vertu du Code of Federal Regulations (CFR) 21, Partie 117. Ces propriétés maintiennent l'époxy pertinent dans la transformation alimentaire et d'autres applications sensibles à l'hygiène. Le revêtement vinyle reste pertinent dans les espaces commerciaux légers et de soins de santé qui privilégient le confort acoustique et à la marche.
Le revêtement polyuréthane devrait se développer à un CAGR de 20,16 % jusqu'en 2032, car son élasticité soutient les systèmes de guérison dynamiques dans les zones exposées aux lavages chimiques. Le squelette polymère peut incorporer des réticulations réversibles tout en conservant sa flexibilité lors du trafic et des mouvements thermiques. Les systèmes à base de béton sont utilisés pour les dalles industrielles lourdes où l'intégrité structurelle et l'imperméabilisation sont des exigences centrales. Les revêtements en caoutchouc et composites répondent aux besoins des revêtements de sécurité et des installations sportives, où la résistance au glissement et la gestion des impacts sont importantes. Les grands fournisseurs de produits chimiques de construction traitent les technologies auto-réparantes comme une catégorie de produits définie au sein de leurs portefeuilles de construction plus larges. Cette gamme de produits offre au marché des matériaux de revêtement de sol auto-réparants de multiples voies d'accès aux nouvelles constructions et aux projets de rénovation.
Par Technologie Auto-Réparante :
Les Systèmes Extrinsèques Dominent tandis que les Systèmes Intrinsèques ProgressentLes systèmes extrinsèques détenaient 59,46 % de la part du marché des matériaux de revêtement de sol auto-réparants en 2026. Leur position reflète le comportement prévisible des microcapsules qui libèrent des composés de guérison époxy, polyuréthane ou minéraux lorsque des fissures se forment. Cette approche offre aux prescripteurs un concept de performance plus clair et un corpus de données de test plus important par rapport aux alternatives plus récentes. Les capsules en verre, en céramique et en polymère peuvent chacune servir de vecteurs, selon l'architecture du matériau. La principale limitation est que les réserves locales de capsules peuvent être consommées après un événement de guérison.
Les systèmes intrinsèques devraient croître à un CAGR de 20,67 % jusqu'en 2032. Leur mécanisme de réparation est intégré dans le réseau polymère par des liaisons covalentes réversibles, des réseaux de liaisons hydrogène ou des structures ionomériques, permettant une guérison répétée sans épuiser un agent stocké. RILEM a identifié les systèmes intrinsèques comme une priorité de recherche en raison de leur potentiel à fonctionner dans des conditions variables d'humidité et de température. La guérison biologique, y compris la technologie de spores bactériennes Basilisk pour le béton, entre dans la catégorie des autres technologies et reste une option commerciale précoce pour les projets d'infrastructure et de grandes structures. Le marché des matériaux de revêtement de sol auto-réparants équilibre donc la fiabilité actuelle des produits extrinsèques avec le potentiel à long terme de la guérison intrinsèque répétée.
Par Secteur d'Utilisation Final :
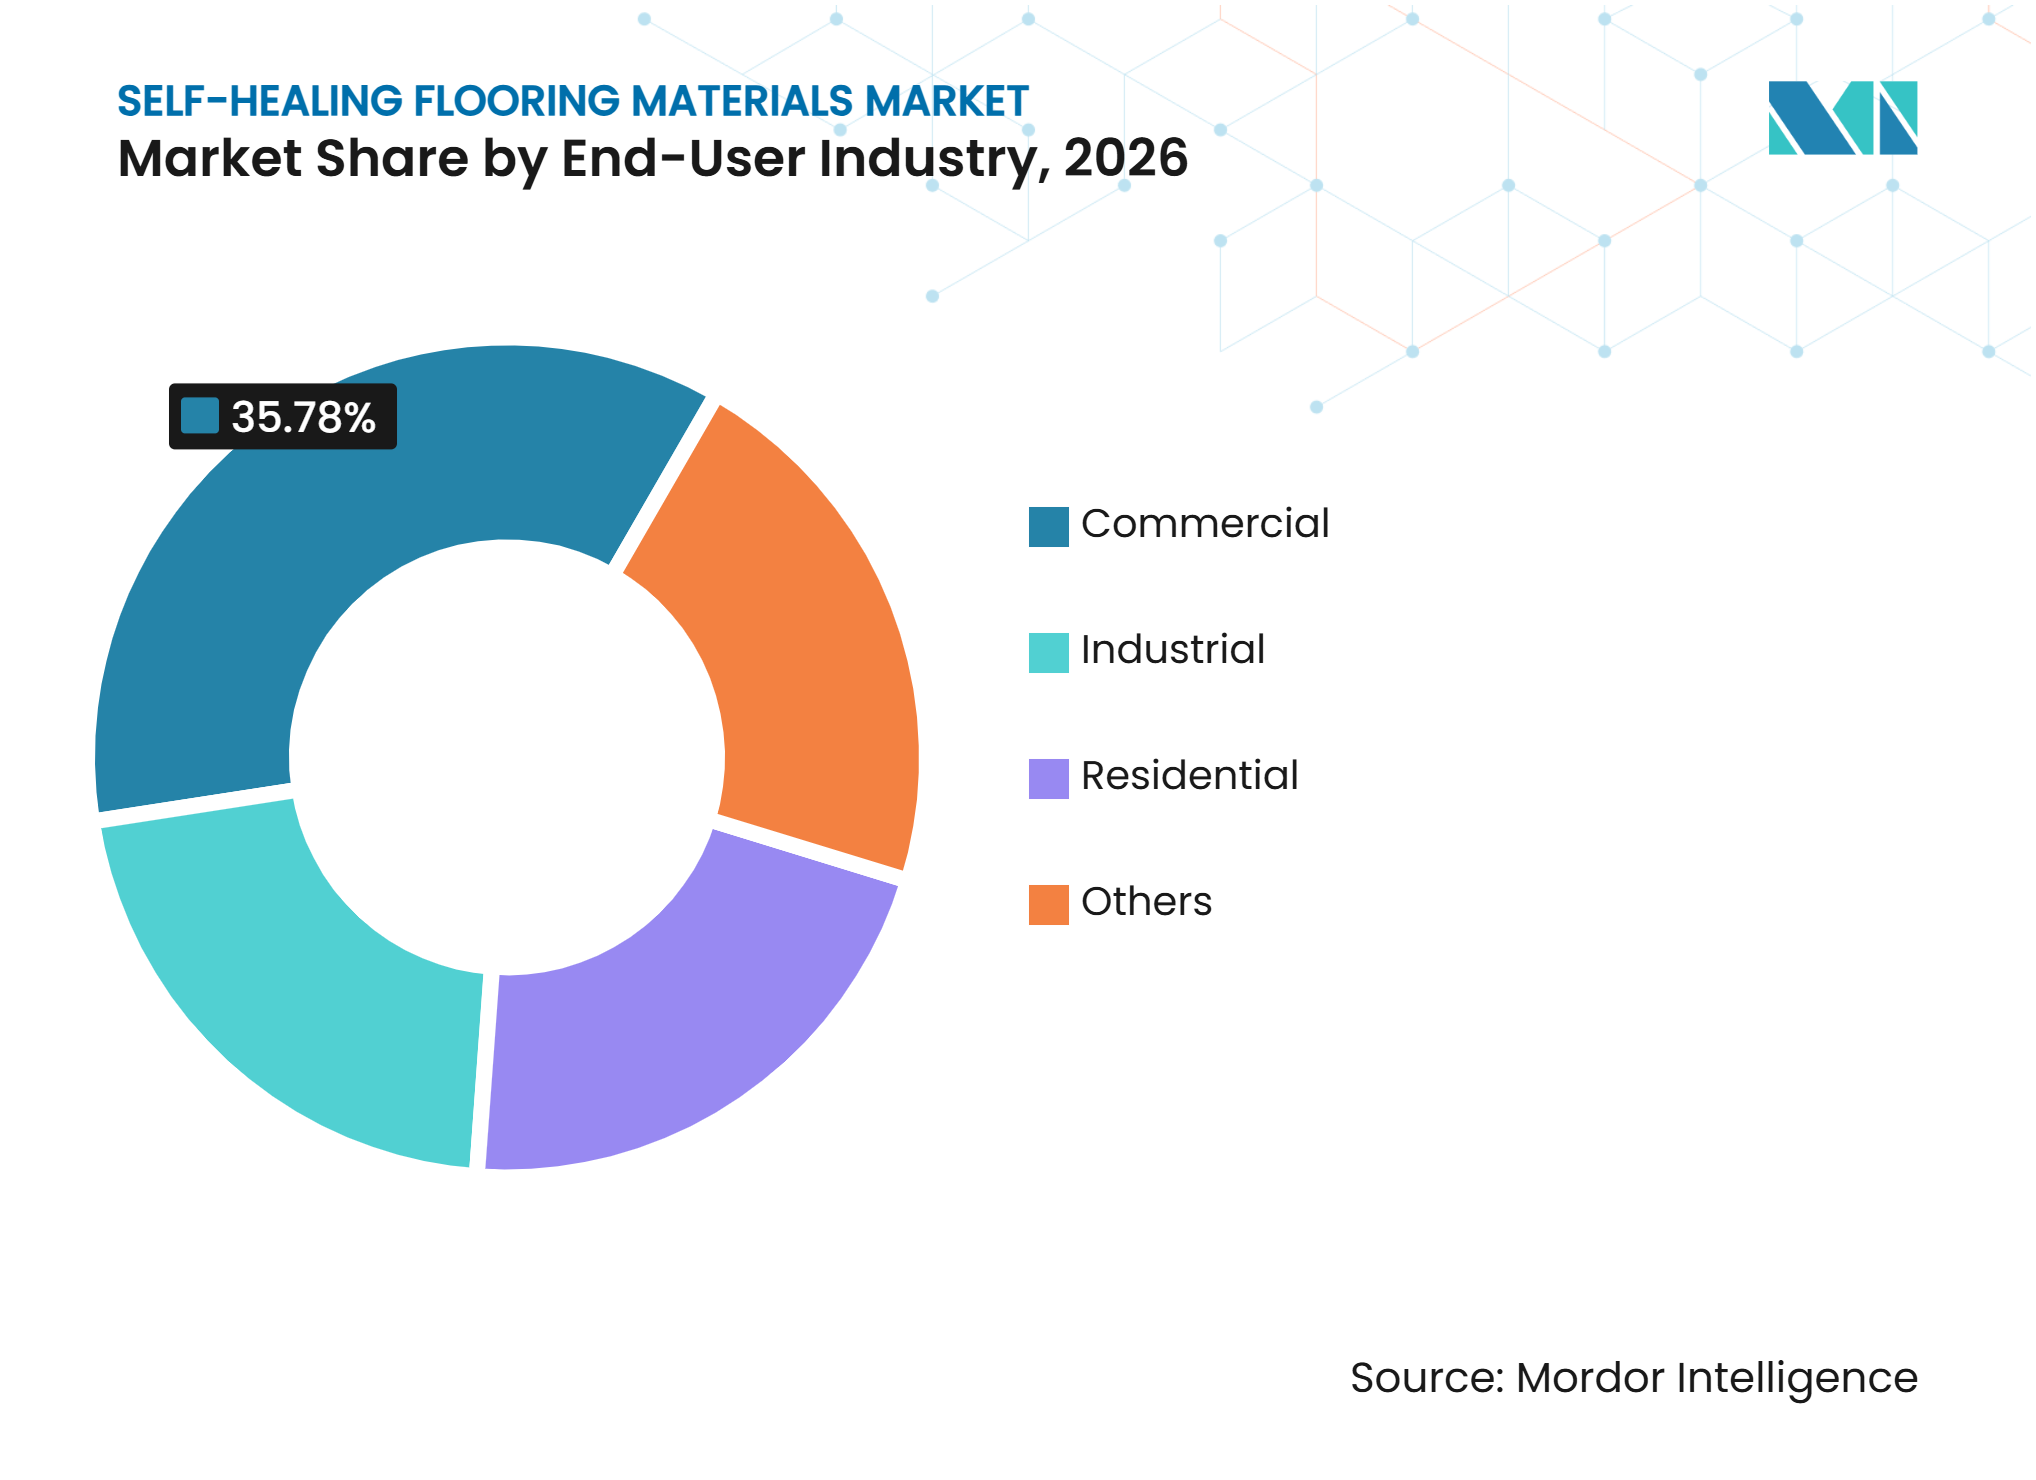
Les Applications Commerciales Dominent en Échelle et en CroissanceLes applications commerciales représentaient 35,78 % de la part du marché des matériaux de revêtement de sol auto-réparants en 2026 et devraient croître à un CAGR de 21,34 % jusqu'en 2032. Les actifs de commerce de détail, d'hôtellerie, de logistique à usage mixte et de bureaux d'entreprise nécessitent des surfaces qui maintiennent leur apparence et leur intégrité lors du nettoyage, du trafic sur roues et des passages fréquents. Les dommages aux sols dans ces environnements peuvent perturber les opérations et affecter la présentation du site. L'activité de rénovation dans les propriétés de commerce de détail et de bureaux soutient la demande, les propriétaires repositionnant leurs actifs pour répondre aux exigences changeantes des locataires et des visiteurs. La disponibilité plus large des systèmes de revêtement polymère augmente les opportunités dans ce segment.
L'usage résidentiel reste plus modeste, mais les clients du logement haut de gamme adoptent des revêtements de sol auto-réparants dans des formats de planches vinyle résistantes aux rayures et de style céramique. Les utilisateurs industriels dans la transformation alimentaire, les produits pharmaceutiques, l'automobile et la logistique se concentrent sur l'évitement des temps d'arrêt et le contrôle de l'hygiène. Les opérateurs de fabrication alimentaire doivent maintenir des sols nettoyables conformément à la réglementation alimentaire américaine, faisant de l'intégrité de la surface une exigence opérationnelle plutôt qu'une caractéristique optionnelle. Les infrastructures de transport, les bâtiments publics et les établissements d'enseignement constituent l'autre catégorie d'utilisateurs finaux. Ces acheteurs commencent à intégrer les considérations de carbone sur le cycle de vie et de durabilité dans leurs spécifications, notamment lorsque les cadres de marchés publics accordent plus de poids à la durée de vie des actifs. Cette diversité d'utilisateurs finaux réduit la dépendance du marché à un seul cycle de construction.

Analyse Géographique
Amérique du Nord
L'Amérique du Nord détenait 41,54 % de la part du marché des matériaux de revêtement de sol auto-réparants en 2026. La région dispose d'une large base d'installations industrielles, commerciales et de soins de santé qui font l'objet de rénovations régulières via des canaux d'approvisionnement établis. Le Département américain des Transports a annoncé 488 millions USD pour 30 projets d'infrastructure en 2025, soutenant une activité en capital qui peut inclure des revêtements de sol de qualité industrielle. Les installations de transformation alimentaire doivent satisfaire aux exigences du 21 CFR Partie 117 pour des sols lisses et facilement nettoyables, tandis que l'expansion pharmaceutique attire des acheteurs axés sur le contrôle de la contamination et les coûts des temps d'arrêt.
Europe
L'Europe devrait croître à un CAGR de 20,63 % de 2027 à 2032. Le cadre de calcul du potentiel de réchauffement climatique sur le cycle de vie de la Commission européenne soutient les matériaux qui réduisent le carbone incorporé lié aux remplacements. Les grands nouveaux bâtiments devront divulguer le potentiel de réchauffement climatique sur le cycle de vie à partir de 2028, tandis que l'Allemagne soutient la demande grâce à la fabrication automobile, pharmaceutique et chimique. Le marché européen des matériaux de revêtement de sol auto-réparants bénéficie d'une plus grande attention portée aux déclarations environnementales, à la durabilité documentée et aux preuves de conformité.
Les Marchés Émergents Élargissent la Portée Géographique
L'Asie-Pacifique contribue à la croissance du marché grâce à l'activité de construction, à l'expansion manufacturière et à la reconnaissance formelle de la capacité d'auto-réparation dans les normes chinoises d'imperméabilisation cimentaire. L'Inde et l'Asie du Sud-Est génèrent de la demande à travers les corridors logistiques, les installations pharmaceutiques dans les zones économiques spéciales et les projets hôteliers. Giatec a utilisé la technologie de surveillance numérique du béton dans des constructions en Asie du Sud-Est, notamment le développement Marc 88 à Hanoï au cours du troisième trimestre 2025. Cette approche numérique peut accroître l'attention portée aux performances des matériaux et au contrôle de la qualité sur site. Le Moyen-Orient représente un marché supplémentaire pour les systèmes importés, l'Arabie Saoudite et les Émirats Arabes Unis développant des installations commerciales, pharmaceutiques et hôtelières. Le Brésil et l'Argentine offrent un potentiel supplémentaire à travers la transformation alimentaire et les applications industrielles, élargissant le marché des matériaux de revêtement de sol auto-réparants au-delà de l'Amérique du Nord et de l'Europe.
Paysage Concurrentiel
Concentration du Marché
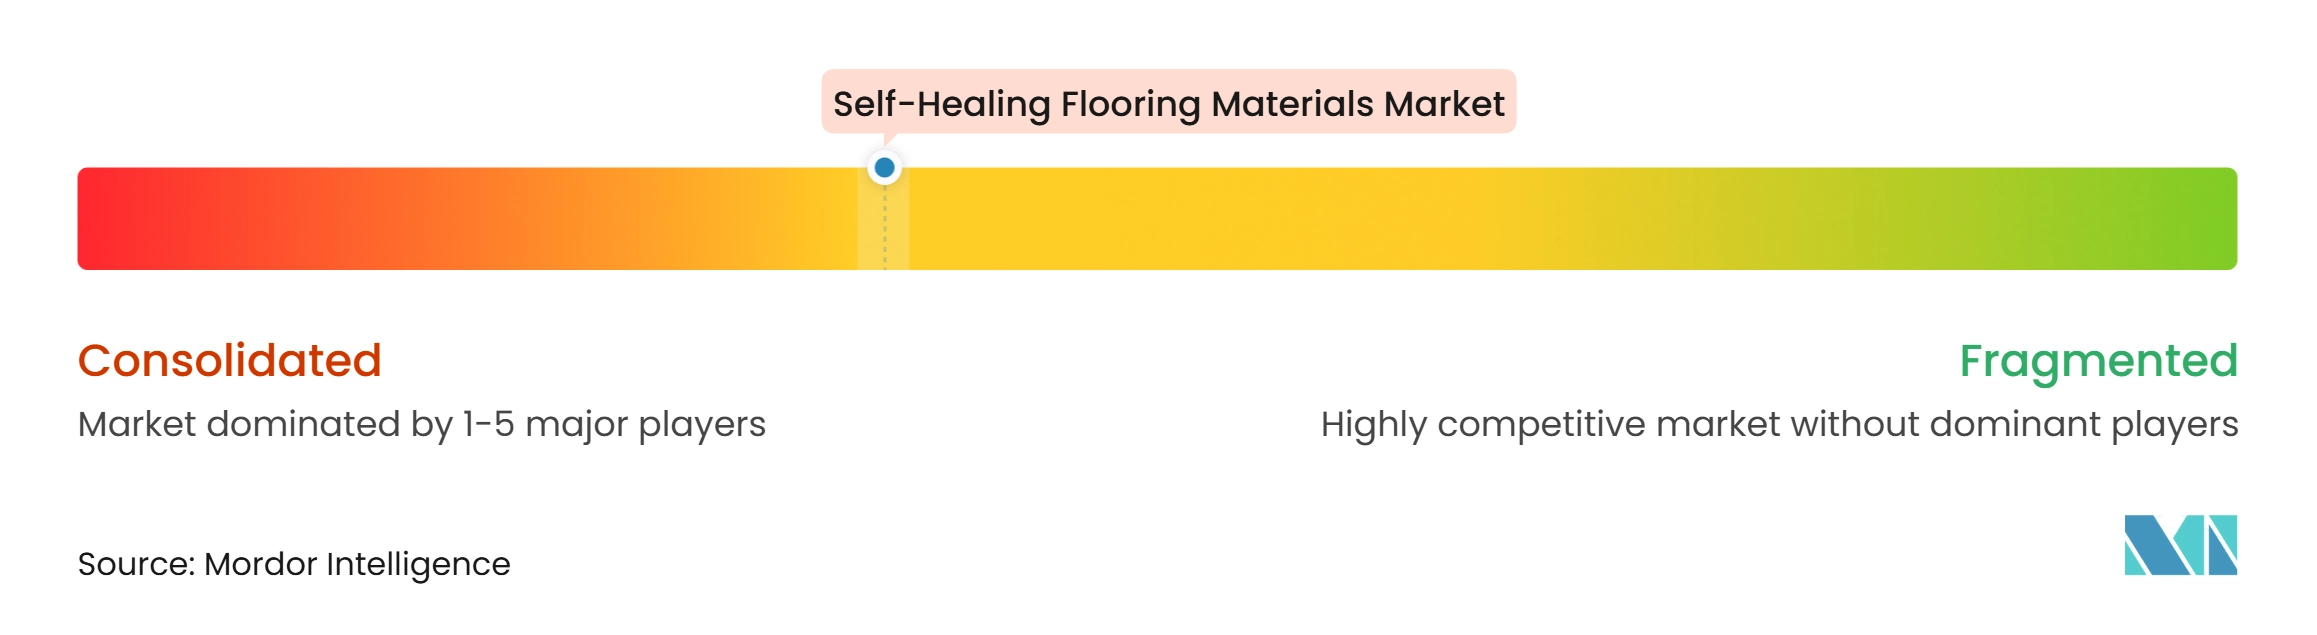
Le marché des matériaux de revêtement de sol auto-réparants est modérément consolidé. Sika AG, Heidelberg Materials AG, Wacker Chemie AG et Saint-Gobain sont en concurrence avec des spécialistes tels que PENETRON, Kryton International et Xypex Chemical Corporation, ainsi que des entreprises de biomatériaux dont Basilisk. Les concurrents opèrent dans les produits chimiques de construction, les adjuvants d'imperméabilisation, les revêtements et les approches biologiques émergentes. En 2025, Sika a annoncé un investissement stratégique dans Giatec Scientific pour connecter la surveillance numérique du béton avec l'optimisation des adjuvants et les résultats du cycle de vie de la construction. Cela relie les données de performance des matériaux aux données de projet et fournit aux acheteurs un moyen d'évaluer les performances en cours d'utilisation.
Oscrete a acquis Pudlo Products Ltd en 2025, élargissant son portefeuille d'adjuvants d'imperméabilisation au Royaume-Uni. Le démarrage de la production de polymères hybrides de Wacker en 2025 à Nünchritz soutient la disponibilité des liants pour les formulations de construction. En mai 2025, Saint-Gobain a intégré les opérations de GCP Applied Technologies dans Chryso France, renforçant sa position dans les produits chimiques de construction en France. L'étendue du portefeuille, la capacité de formulation, le soutien numérique, l'ingénierie d'application et les réseaux d'installation locaux sont des facteurs concurrentiels importants.
Les fournisseurs capables de fournir une surveillance à long terme et des preuves de performance de guérison peuvent détenir un avantage à mesure que les acheteurs accordent un examen plus approfondi aux revendications de cycle de vie. Cette capacité est particulièrement importante pour les systèmes intrinsèques, où la guérison répétée est au cœur de la proposition de valeur. Les travaux de tests standardisés associés à RILEM peuvent aider à faire passer les produits d'une approbation projet par projet vers une inclusion plus large dans les spécifications.
Leaders du Secteur des Matériaux de Revêtement de Sol Auto-Réparants
-
Xypex Chemical Corporation
-
Wacker Chemie AG
-
GCP Applied Technologies Inc.
-
Basilisk
-
Sika AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Matériaux de Revêtement de Sol Auto-Réparants Entreprises couvertes dans ce rapport
- ACCIONA Energía
- Akzo Nobel N.V.
- Basilisk
- Corbion N.V.
- Fescon Oy
- GCP Applied Technologies Inc.
- Giatec Scientific Inc.
- Heidelberg Materials AG
- Kryton International Inc.
- Oscrete
- PENETRON
- Polycoat Products
- Saint-Gobain
- Schomburg
- Sika AG
- Wacker Chemie AG
- Xypex Chemical Corporation
Développements industriels récents dans Marché des Matériaux de Revêtement de Sol Auto-Réparants
- Octobre 2026 : Heidelberg Materials Australie a finalisé l'acquisition de l'activité de matériaux de construction de Maas Group Holdings pour 1,61 milliard AUD. L'acquisition intègre 40 carrières, 22 centrales à béton, 2 opérations d'asphalte et un site de recyclage dans le Queensland, la Nouvelle-Galles du Sud et Victoria, élargissant son portefeuille de matériaux de construction à faible teneur en carbone en Asie-Pacifique et pertinent pour la production de matériaux de revêtement de sol auto-réparants.
- Juin 2025 : Sika AG a annoncé un investissement stratégique dans Giatec Scientific Inc., une société canadienne spécialisée dans les plateformes technologiques numériques pour le béton pilotées par l'intelligence artificielle. Le partenariat intègre les données des capteurs IoT avec l'optimisation des adjuvants pour réduire l'utilisation du ciment, les émissions de CO₂ et les coûts du cycle de vie de la construction, soutenant la transformation numérique du secteur de la construction en béton, y compris les applications dans les matériaux de revêtement de sol auto-réparants.
Portée du Rapport sur le Marché Mondial des Matériaux de Revêtement de Sol Auto-Réparants
Les matériaux de revêtement de sol auto-réparants sont des surfaces conçues pour réparer automatiquement les petites rayures, bosses ou microfissures sans intervention manuelle. Ces matériaux incorporent des polymères spécialisés, des microcapsules ou des composés à mémoire de forme qui répondent à des stimuli externes tels que la chaleur, la lumière ou la pression, restaurant la surface à son état d'origine.
Le marché des matériaux de revêtement de sol auto-réparants est segmenté par type de matériau, type de revêtement de sol, technologie auto-réparante, secteur d'utilisation final et géographie. Par type de matériau, le marché est segmenté en systèmes à base de polymères, systèmes cimentaires et à base de béton, et systèmes hybrides et composites. Par type de revêtement de sol, le marché est segmenté en revêtement époxy, revêtement polyuréthane, revêtement en béton, revêtement vinyle, revêtement en caoutchouc et composite, et autres. Par technologie auto-réparante, le marché est segmenté en systèmes de guérison extrinsèques, systèmes de guérison intrinsèques et autres. Par secteur d'utilisation final, le marché est segmenté en résidentiel, commercial, industriel et autres. Le rapport couvre également les tailles de marché et les prévisions pour les matériaux de revêtement de sol auto-réparants dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Systèmes à Base de Polymères |
| Systèmes Cimentaires et à Base de Béton |
| Systèmes Hybrides et Composites |
| Revêtement Époxy |
| Revêtement Polyuréthane |
| Revêtement en Béton |
| Revêtement Vinyle |
| Revêtement en Caoutchouc et Composite |
| Autres |
| Systèmes de Guérison Extrinsèques |
| Systèmes de Guérison Intrinsèques |
| Autres |
| Résidentiel |
| Commercial |
| Industriel |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays Nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Matériau | Systèmes à Base de Polymères | |
| Systèmes Cimentaires et à Base de Béton | ||
| Systèmes Hybrides et Composites | ||
| Par Type de Revêtement de Sol | Revêtement Époxy | |
| Revêtement Polyuréthane | ||
| Revêtement en Béton | ||
| Revêtement Vinyle | ||
| Revêtement en Caoutchouc et Composite | ||
| Autres | ||
| Par Technologie Auto-Réparante | Systèmes de Guérison Extrinsèques | |
| Systèmes de Guérison Intrinsèques | ||
| Autres | ||
| Par Secteur d'Utilisation Final | Résidentiel | |
| Commercial | ||
| Industriel | ||
| Autres | ||
| Par Géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays Nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché des matériaux de revêtement de sol auto-réparants ?
La taille du marché des matériaux de revêtement de sol auto-réparants était évaluée à 1,85 milliard USD en 2026 et devrait croître de 2,18 milliards USD en 2027 à 5,19 milliards USD d'ici 2032, à un CAGR de 18,91 % durant la période de prévision (2027-2032).
Quel type de revêtement de sol connaît la croissance la plus rapide ?
Le revêtement polyuréthane devrait croître à un CAGR de 20,16 % jusqu'en 2032, car il combine l'élasticité avec la résistance chimique et la compatibilité avec la guérison dynamique.
Quelle technologie auto-réparante détient la plus grande part de marché ?
Les systèmes extrinsèques détenaient une part de 59,46 % en 2026, car leur mécanisme de réparation à base de microcapsules présentait un profil de performance plus établi.
Quelle région est en tête de la demande de matériaux de revêtement de sol auto-réparants ?
L'Amérique du Nord détenait une part de 41,54 % en 2026, soutenue par sa base d'installations industrielles, commerciales, de soins de santé et d'infrastructure.