
自己修復フローリング材料市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 2.18 十億米ドル |
| 市場規模 (2032) | 5.19 十億米ドル |
| 成長率 (2027 - 2032) | 18.91 % |
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自己修復フローリング材料市場分析
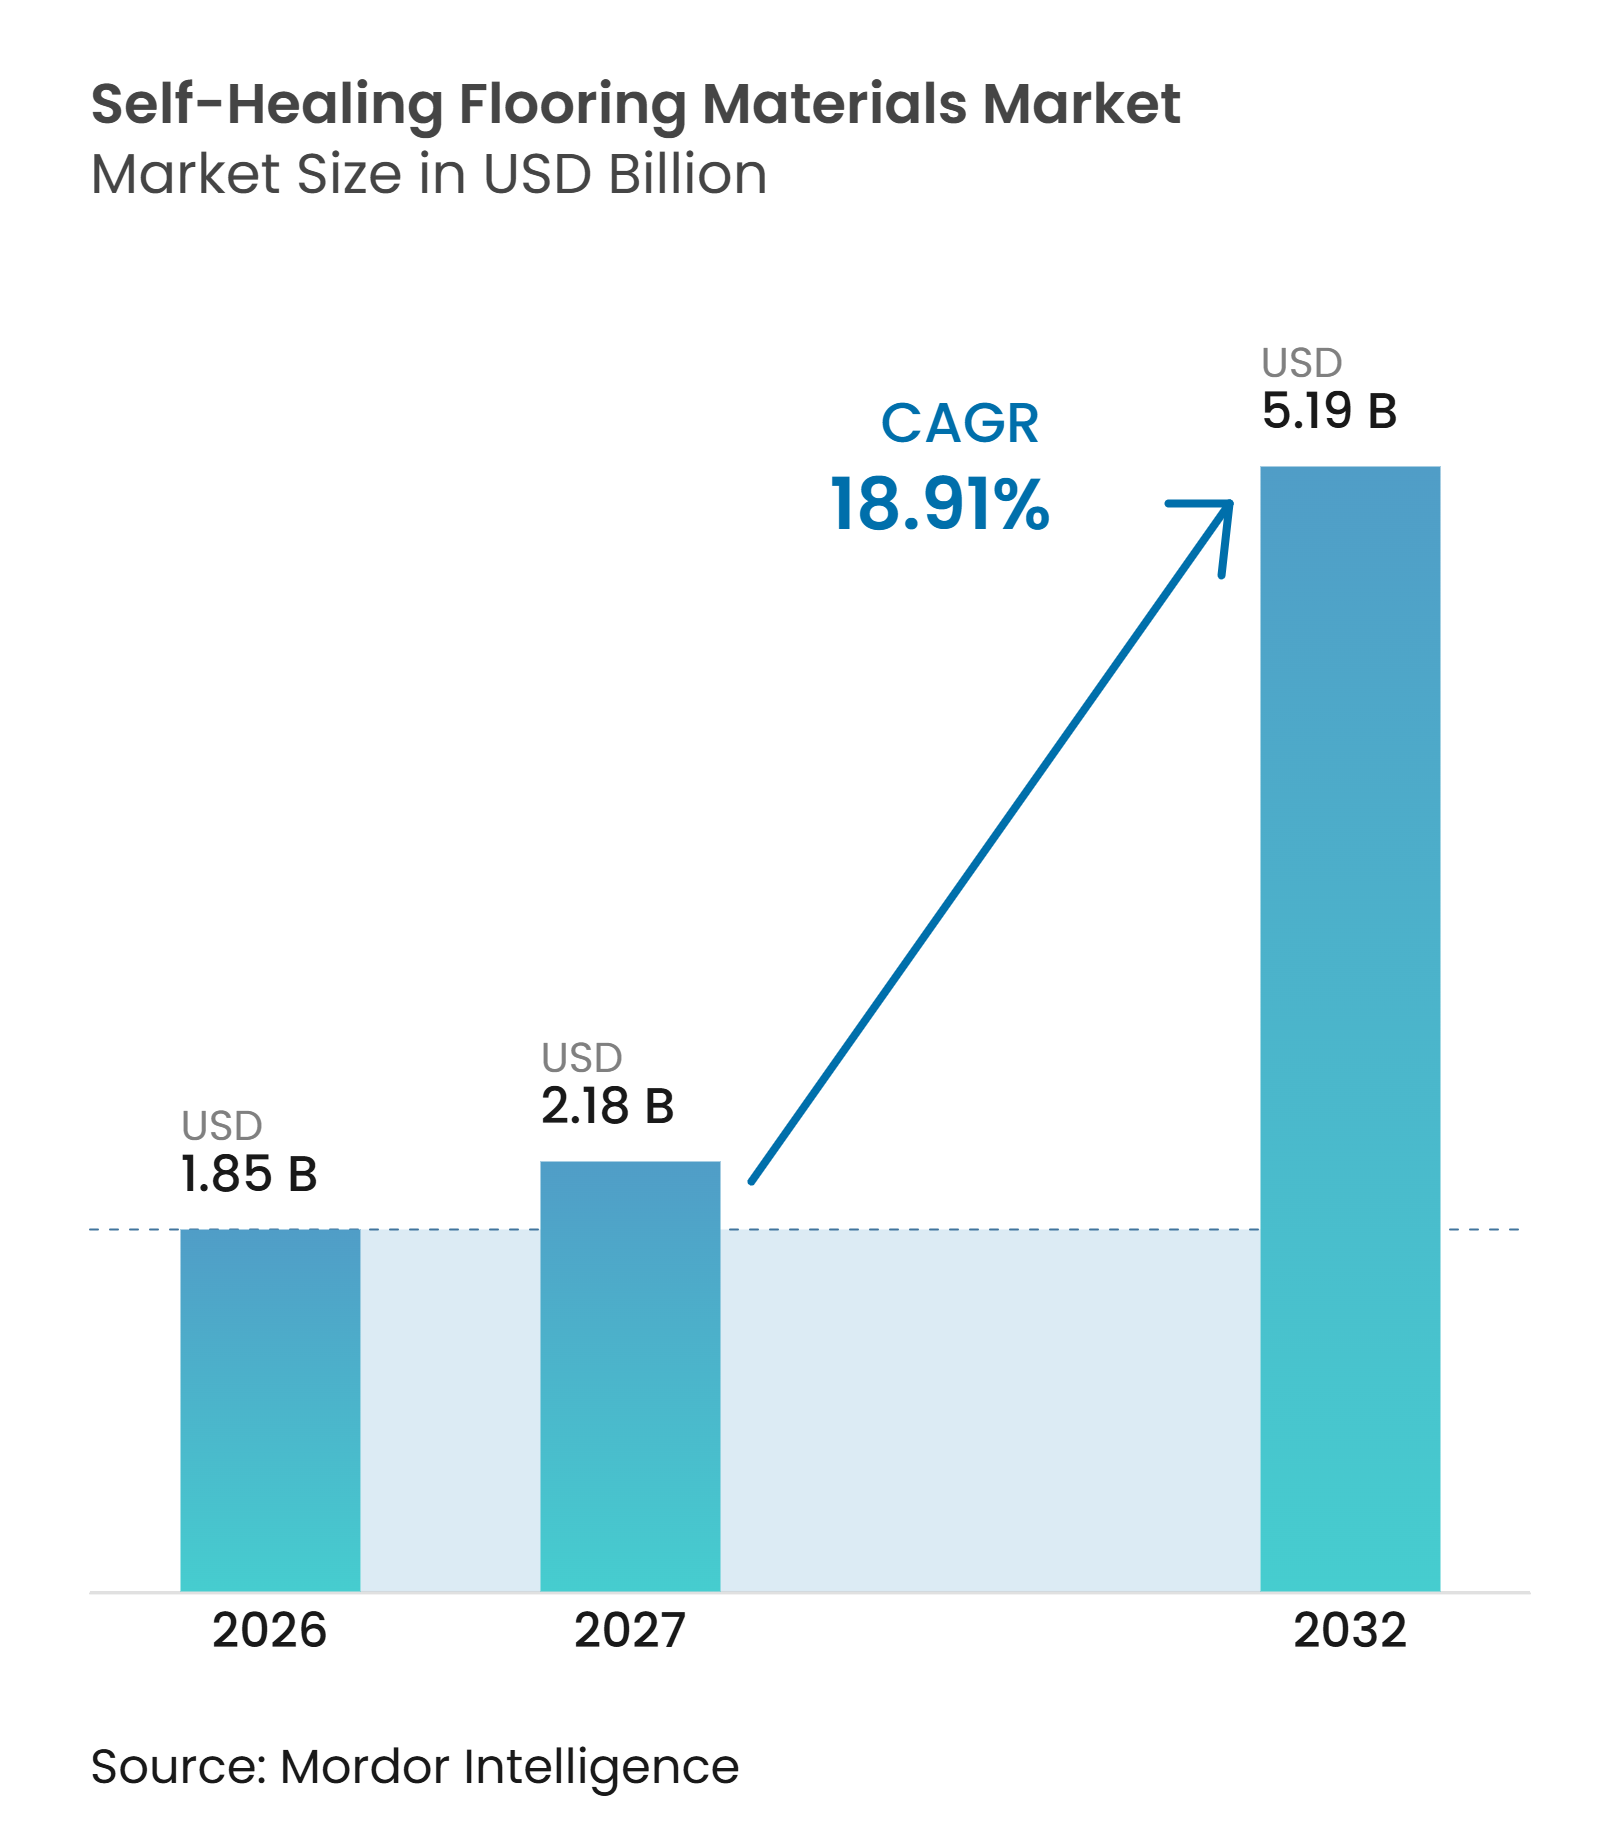
自己修復フローリング材料市場規模は2026年に1.85 ビリオン 米ドルと評価され、予測期間(2027年~2032年)においてCAGR 18.91%で、2027年の2.18 ビリオン 米ドルから2032年には5.19 ビリオン 米ドルへと成長すると推定されています。自己修復フローリング材料市場は、施設オーナーが途切れない操業に高い価値を置くようになるにつれ、定期的な交換からライフサイクル管理へとシフトしています。ポリマー科学とセメント系化学の進歩により、これらのシステムは商業・産業施設への適用においてより実用的になっています。購買担当者はますます床の耐久性を、単なるメンテナンスコストではなく、事業継続の問題として評価するようになっています。このシフトは、繰り返し可能なパフォーマンス、低い補修ニーズ、および許容可能な施工慣行を実証できるサプライヤーに機会をもたらしています。
レポートの主要ポイント
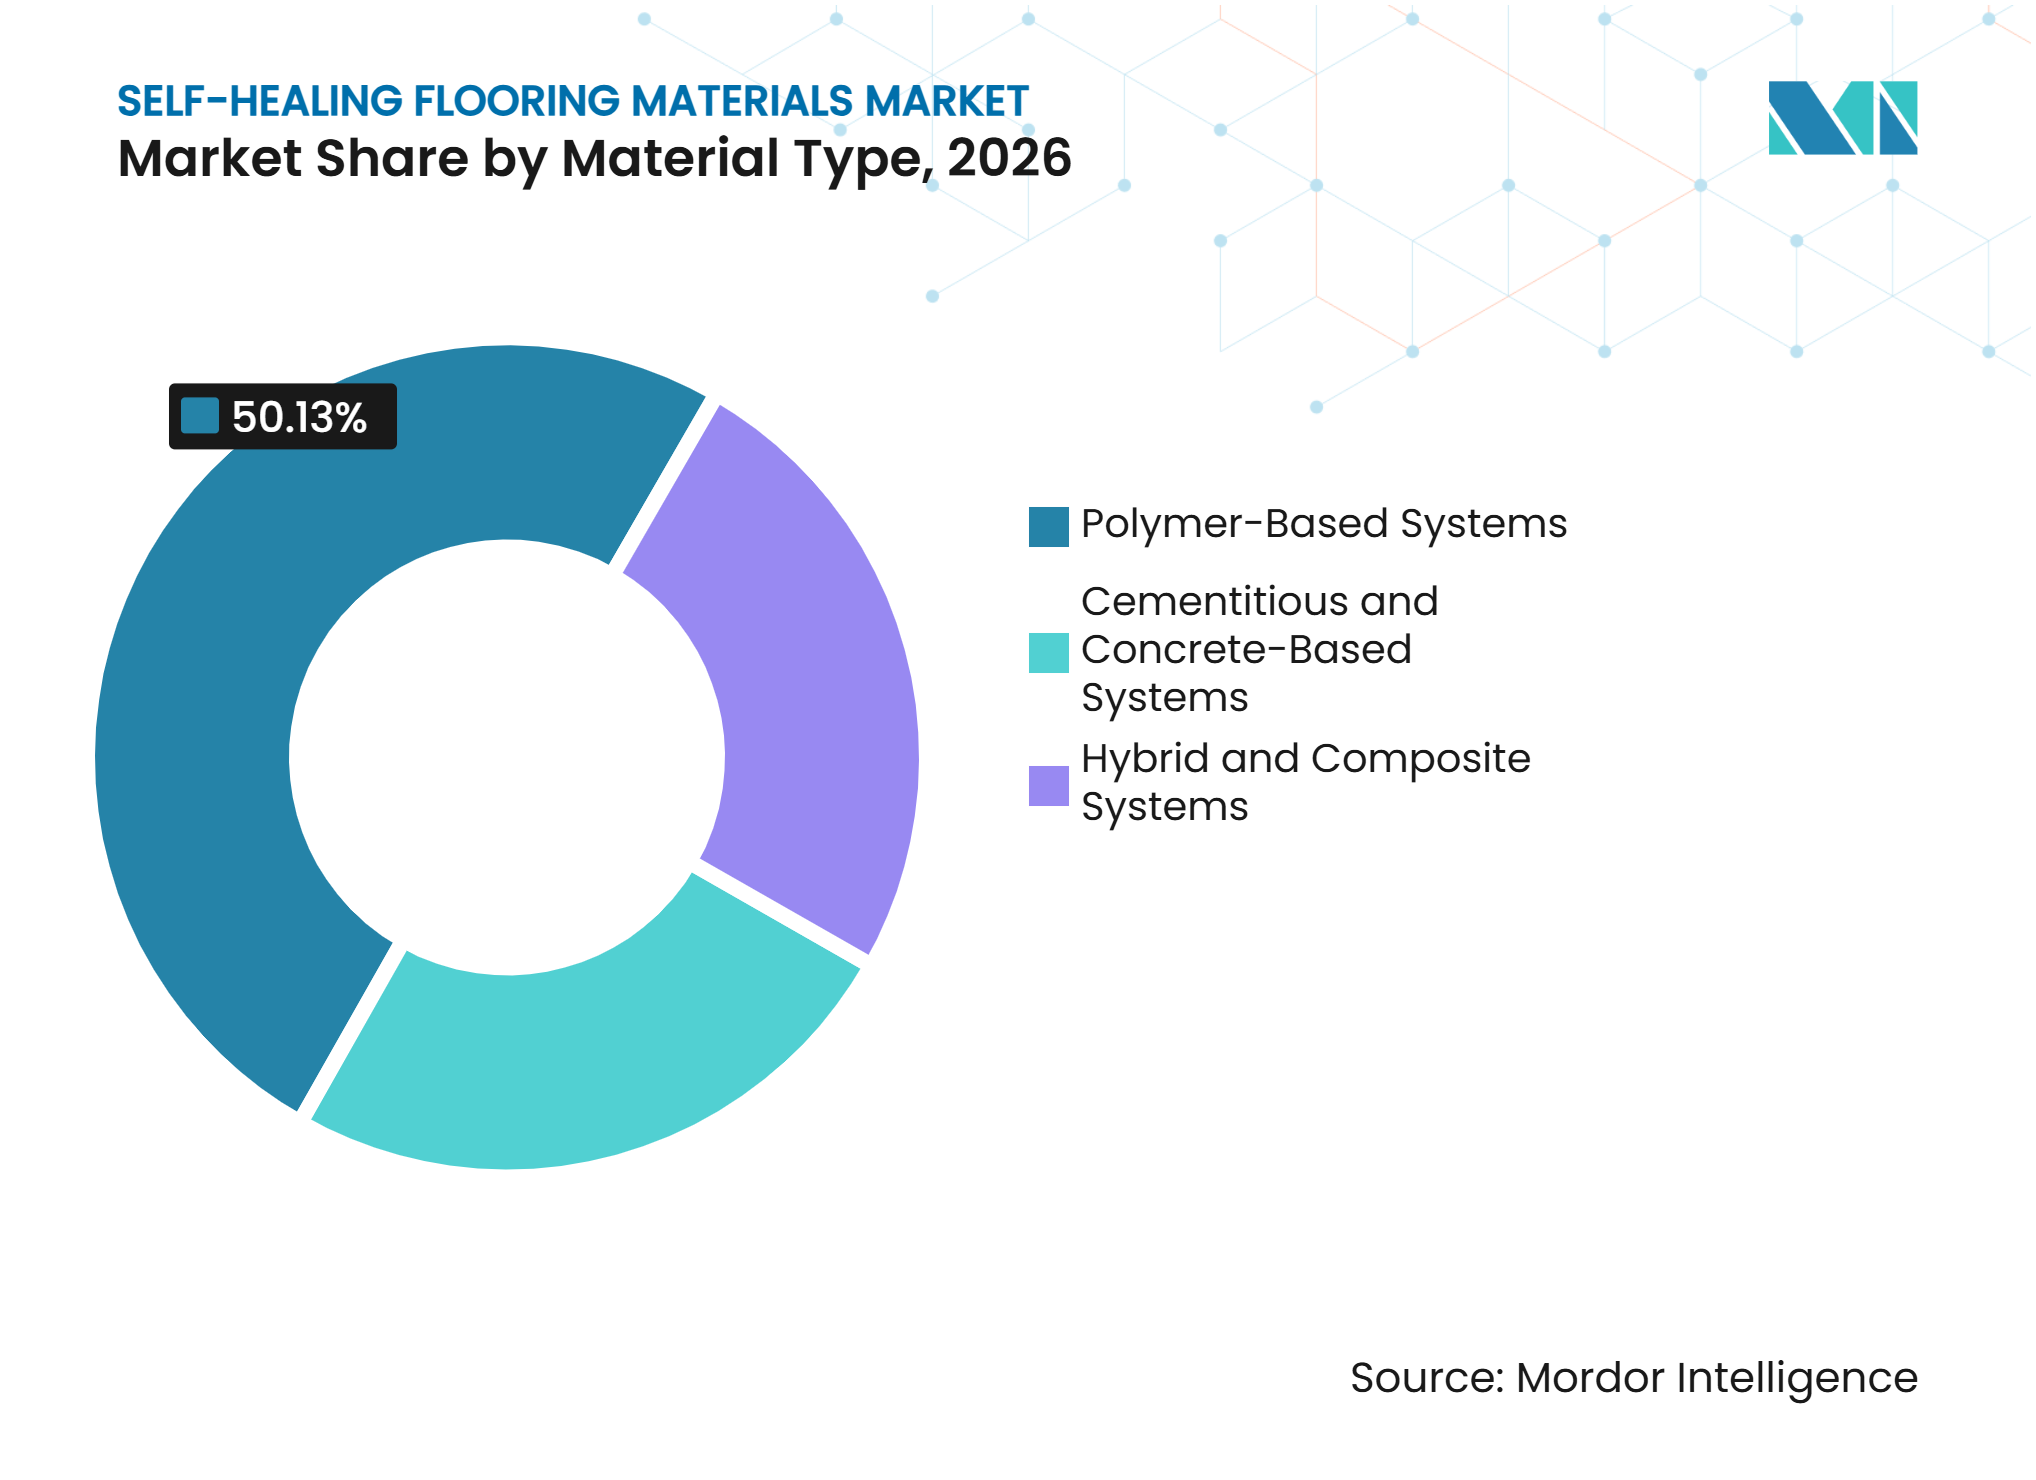
- 材料タイプ別では、ポリマーベースシステムが2026年の自己修復フローリング材料市場シェアの50.13%を占め、2032年までCAGR 19.32%で成長すると予測されています。
- フローリングタイプ別では、エポキシフローリングが2026年の自己修復フローリング材料市場シェアの32.27%を占め、ポリウレタンフローリングは2032年までCAGR 20.16%で拡大すると予測されています。
- 自己修復技術別では、外因性システムが2026年の自己修復フローリング材料市場シェアの59.46%を占め、内因性システムは2032年までCAGR 20.67%で進展すると予測されています。
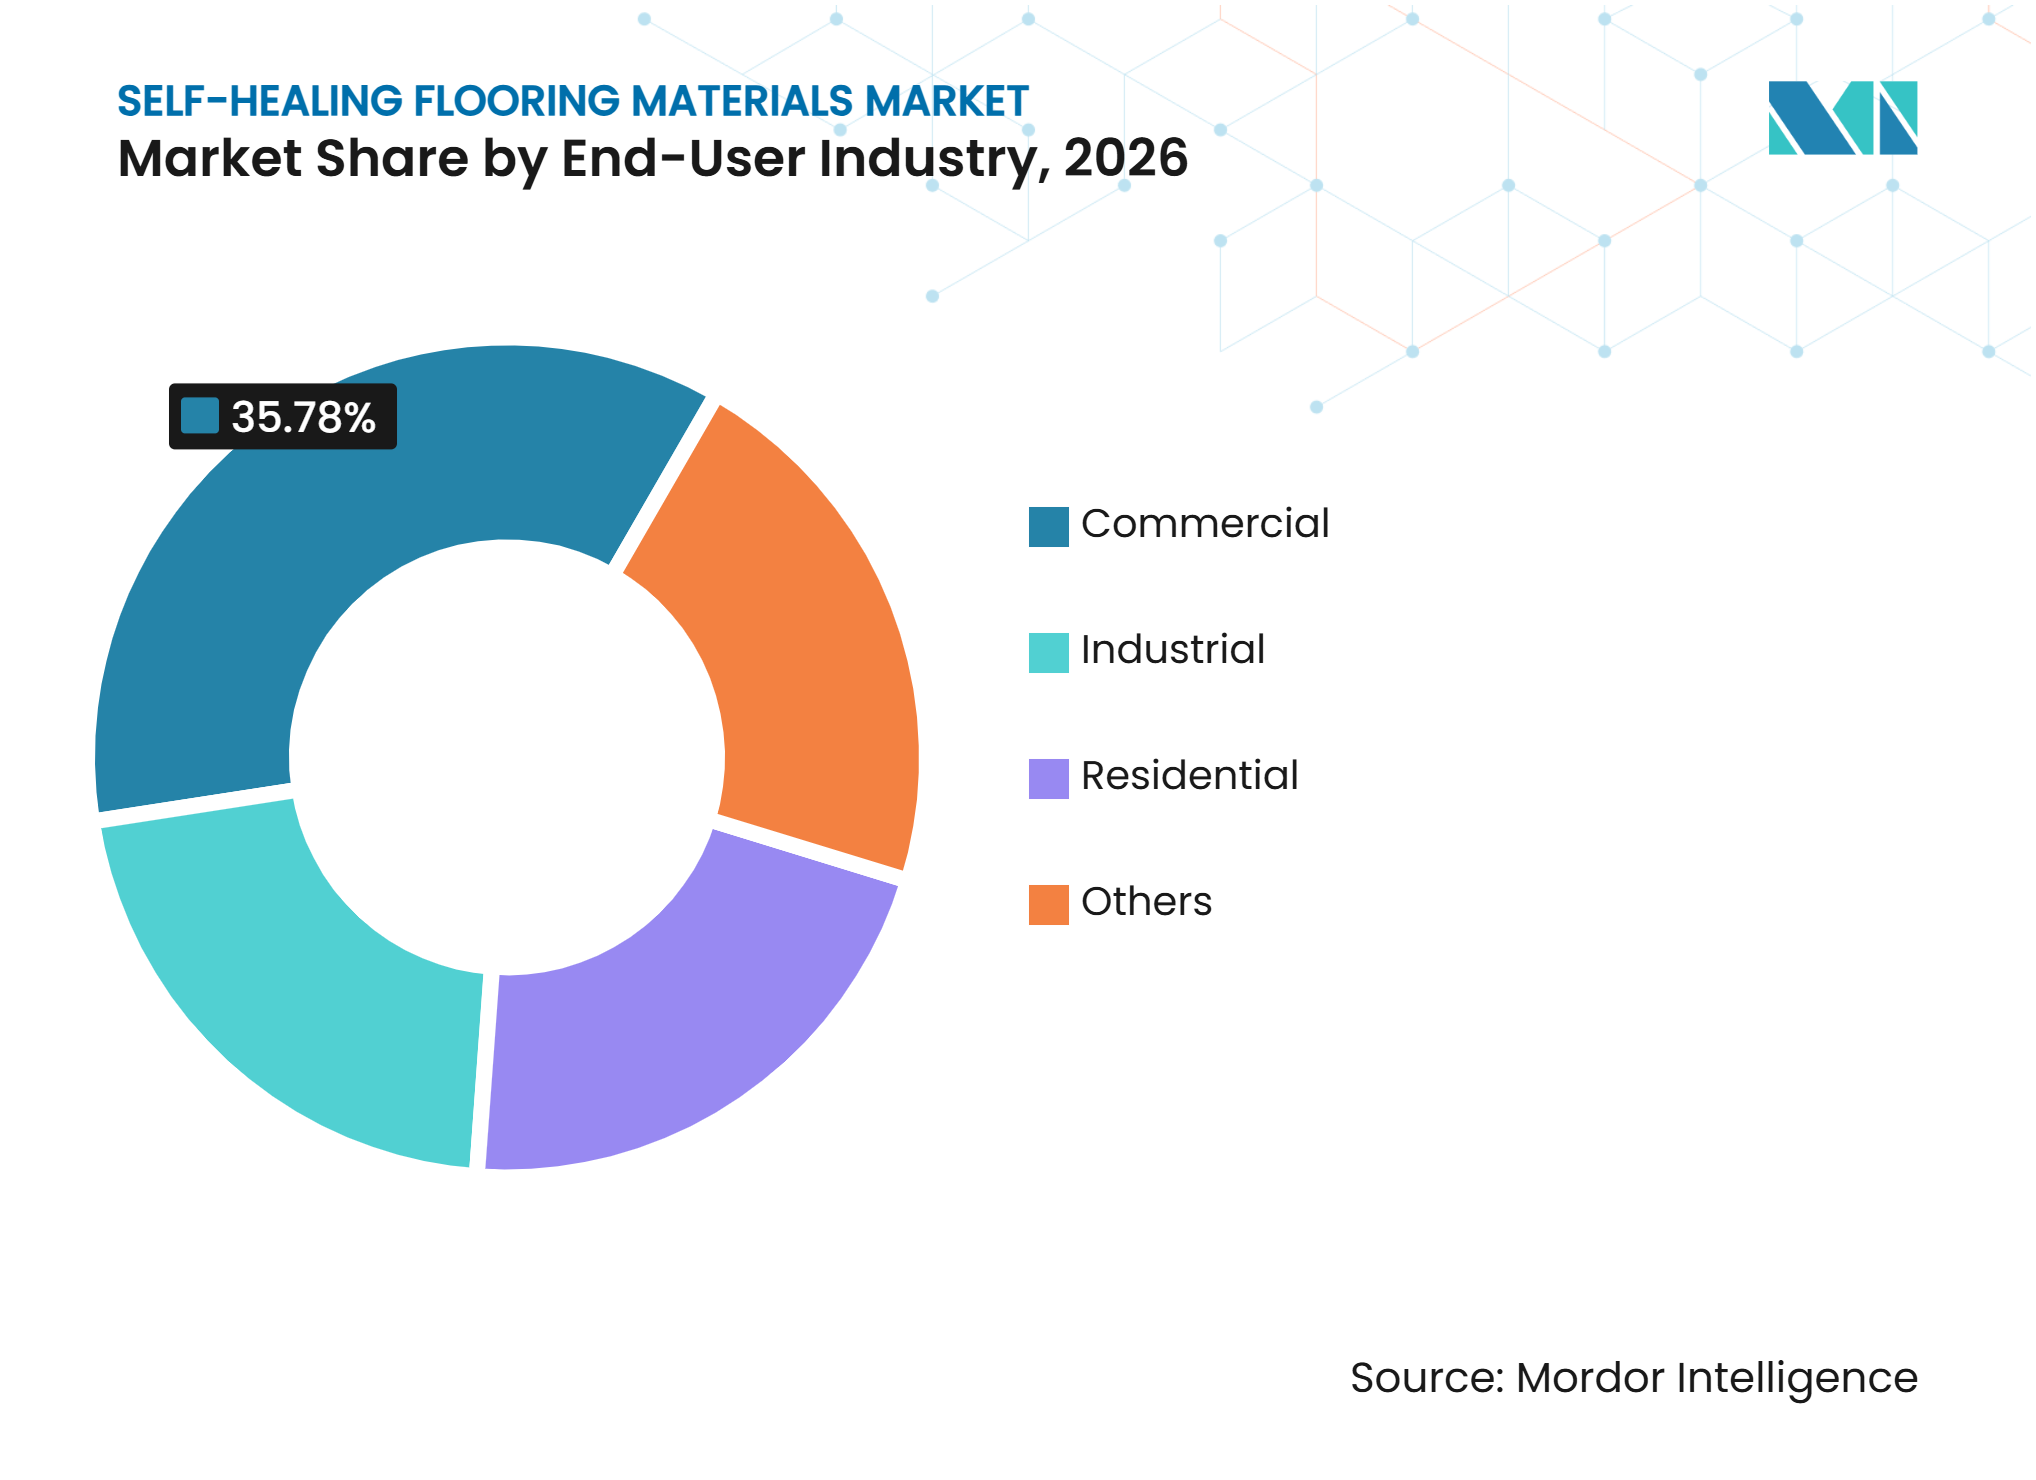
- エンドユーザー産業別では、商業用途が2026年の自己修復フローリング材料市場シェアの35.78%を占め、2032年までCAGR 21.34%で成長すると予測されています。
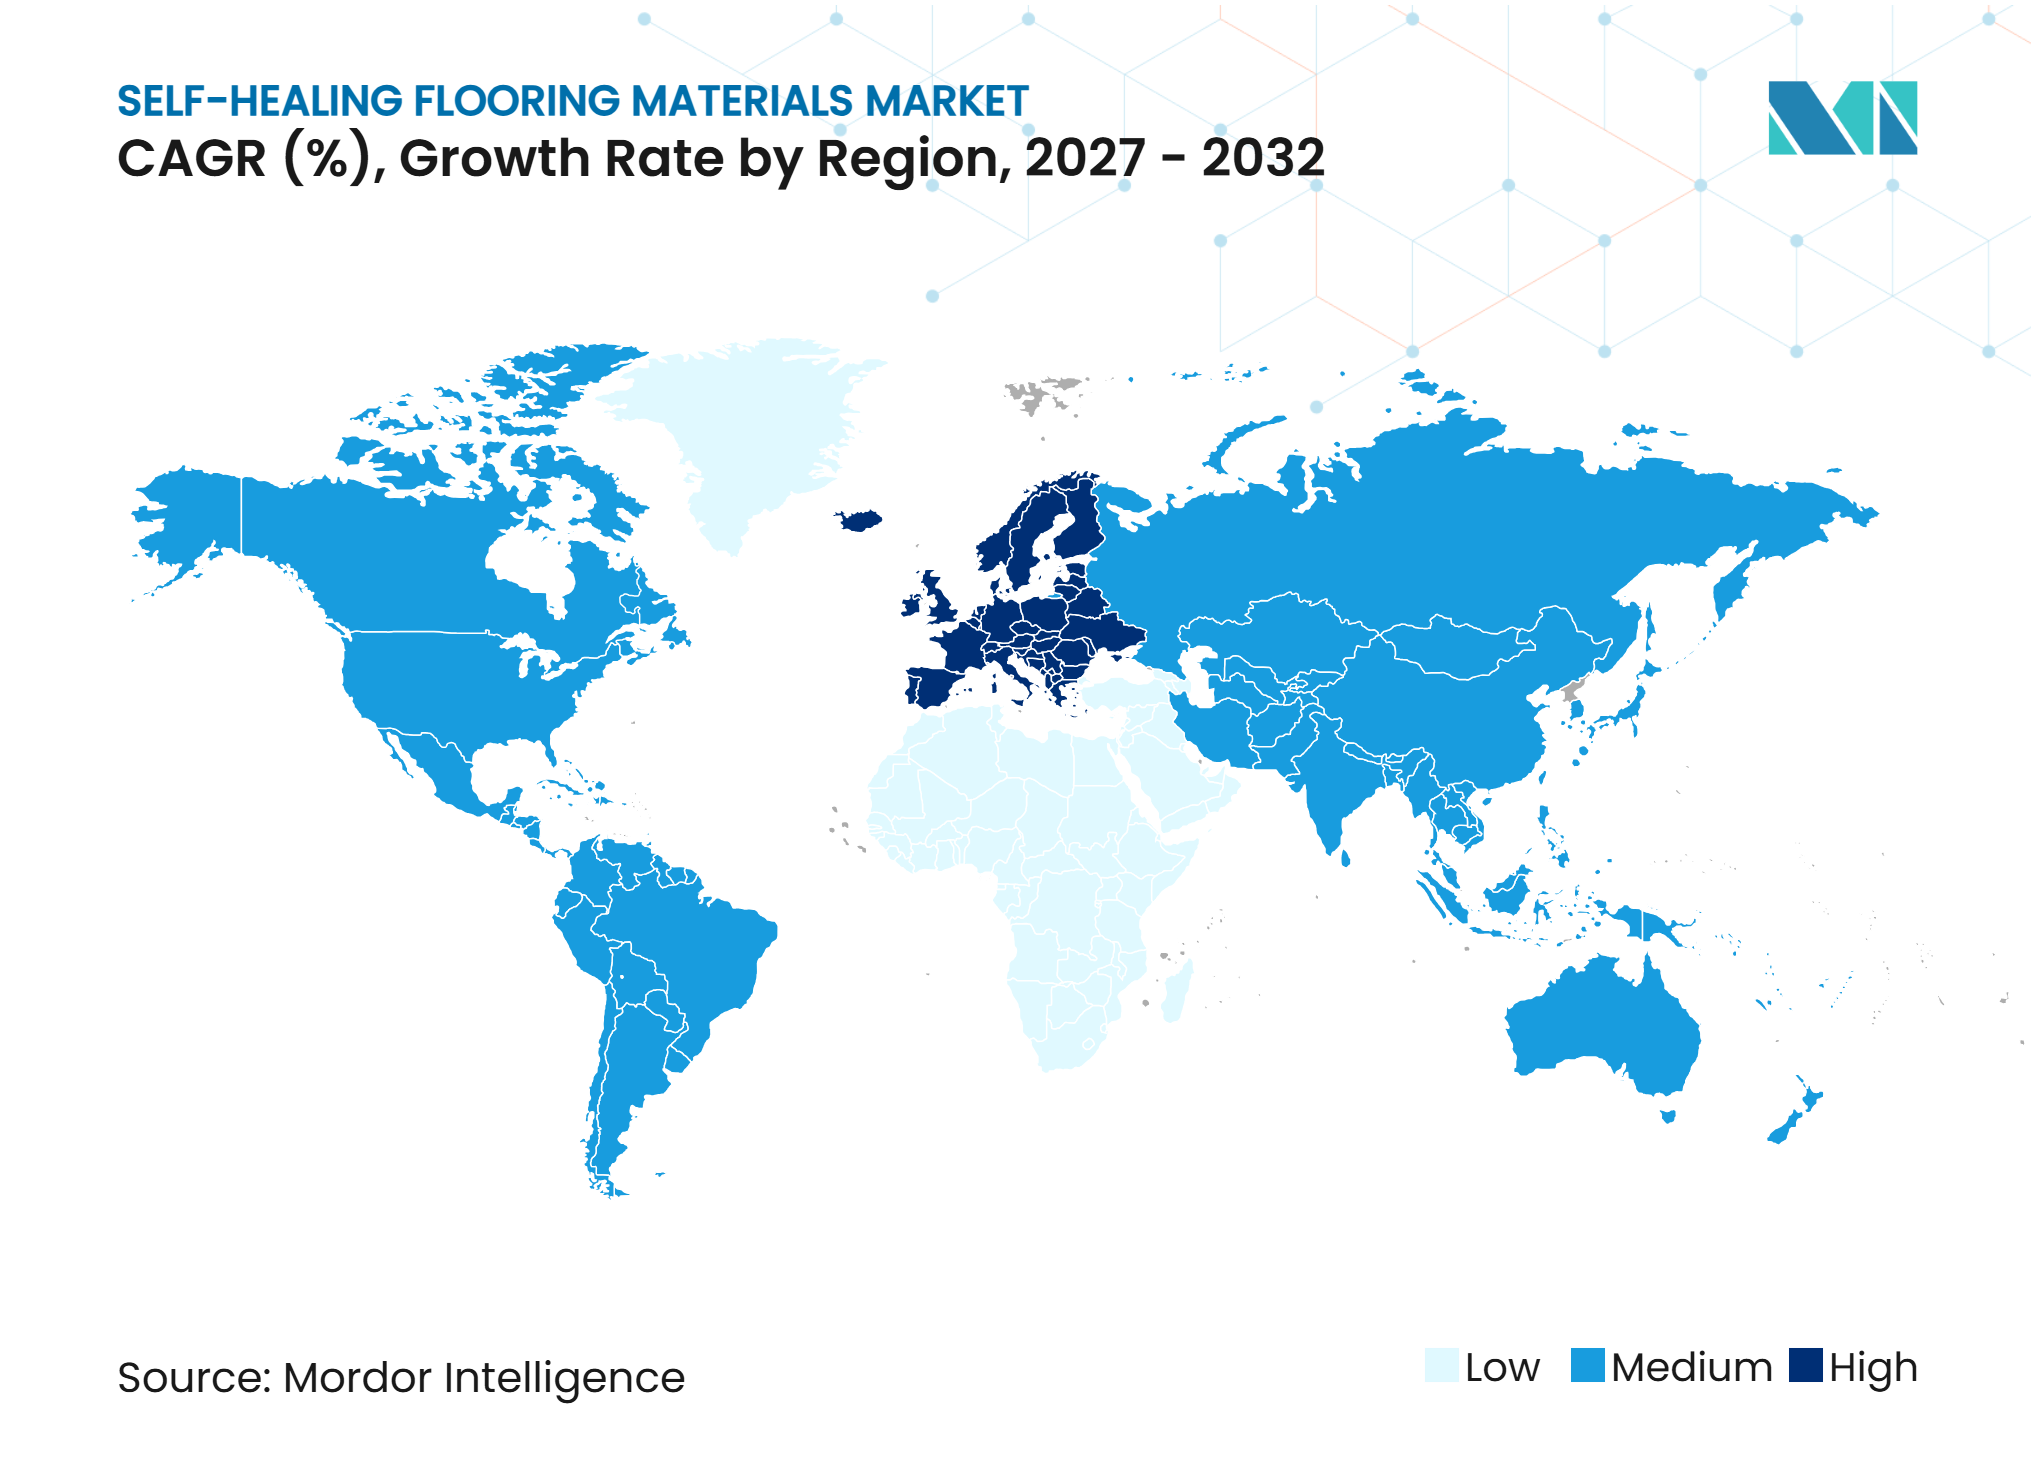
- 地域別では、北米が2026年の自己修復フローリング材料市場シェアの41.54%を占め、欧州は2032年までCAGR 20.63%で成長すると予測されています
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ライフサイクルメンテナンスとダウンタイム回避 | +5.0% | グローバル | 短期(2年以内) |
| ヘルスケアおよび食品加工の衛生要件 | +3.5% | 北米、欧州 | 中期(2〜4年) |
| インフラ近代化とレジリエンス支出 | +3.5% | 北米、アジア太平洋 | 中期(2〜4年) |
| 資産寿命の延長による炭素削減 | +3.0% | 欧州、グローバルへの波及 | 長期(4年以上) |
| 従来の建設工程と互換性のある埋め込み型修復ネットワーク | +2.0% | 北米、欧州、アジア太平洋中核地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ライフサイクルメンテナンスとダウンタイム回避
製薬工場、物流センター、自動化倉庫における床の損傷は、材料交換費用を超えるコストを生み出す可能性があります。損傷した床による計画外の停止は、生産、配送、および安全手順を混乱させる可能性があります。米国土木学会は2025年に、18カテゴリーにわたる米国インフラを良好な状態に維持するために9.1 トリリオン 米ドルの投資が必要であると報告しました。この支出要件は、公共事業および民間施設における耐久性重視の資産戦略を強化しています。自己修復フローリング材料は、操業停止を必要とせずにマイクロクラックを閉じることができ、床補修の労働コストが上昇する中でライフサイクルの観点からの優位性を強化しています。2025年の建築工学ジャーナルのレビューでは、湿気と凍結融解ダメージにさらされた一部のセメント系毛細管結晶性防水材料において、自己修復率が90%を超えることが報告されました。
ヘルスケアおよび食品加工の衛生要件
食品製造およびヘルスケア施設は、繰り返しの洗浄サイクル、化学物質への暴露、および機械的な交通に耐えられる床面を必要とします。米国の食品規制では、対象施設の床は滑らかで硬く、容易に清掃できることが求められており、持続的なひび割れはコンプライアンス上の懸念事項となっています。標準的なコーティングは時間の経過とともに劣化し、表面がシームレスでなくなると繰り返しの補修作業が必要になります。自己修復フローリング材料は、水分や染物質を保持する可能性のある小さなひび割れを修復することで、このリスクに対処します。この効果は、食品安全管理と検査要件が設備投資を形成する北米と西欧で最も顕著です。汚染関連のリコールのコストは、より耐久性の高い床を任意のアップグレードではなくリスク管理上の決定にする可能性があります。
インフラ近代化とレジリエンス支出
インフラ更新は、産業・公共施設における自己修復フローリング材料の第二の需要チャネルを開いています。米国運輸省は2025年に、開発促進投資活用(BUILD)プログラムの下で30のインフラプロジェクトに4億8,800万 米ドルの資金を発表しました。これらのプロジェクトは、フローリングが広範な耐久性・メンテナンス計画の一部となる建設活動を支援しています。中国はGB/T 18445を改訂し、セメント系毛細管結晶性防水材料の定義された特性として自己修復能力を含め、主要な建設経済における正式な技術仕様に自己修復性能を近づけました。インドおよび東南アジアも、床のダウンタイムが操業を混乱させる可能性のある工業団地、物流回廊、加工設への需要を牽引しています。
資産寿命の延長と埋め込み型修復ネットワークによる炭素削減
床の寿命を延ばすことで、繰り返しの撤去・交換に伴うエンボディドカーボンを削減できます。2025年12月、欧州委員会は新築建物のライフサイクル地球温暖化ポテンシャルを算出するための共通手法を採択し、大規模新築建物に対する開示要件は2028年から開始されます。このアプローチにより、購買担当者はフローリングのサービス寿命を初期材料プロファイルと並べて検討する理由が生まれます。Heidelberg Materials AGは2025年に、欧州でevoZeroカーボンキャプチャー型ニアゼロセメントの商業納入と、特定正味CO2排出量の3%削減を報告しました[1]。埋め込み型修復ネットワークも、まったく新しい施工プロセスを必要とせず、既存の建設工程に組み込めるとから採用を後押ししています。ポリマーおよびセメント系システムが主流の建設プロジェクトを対象とする場合、既存の施工業者の慣行との互換性は重要です。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フローリングオーナーにとっての高い初期コストと不確実な回収期間 | -3.0% | グローバル | 短期(2年以内) |
| 可変的な現場条件下での長期的なフィールド検証の不足 | -2.5% | 北米、欧州、アジア太平洋中核地域 | 中期(2〜4年) |
| 水分、温度、ひび割れ幅、マトリックス配合への修復性能の依存 | -2.0% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フローリングオーナーにとっての高い初期コストと不確実な回収期間
自己修復フローリングシステムは、修復メカニズムと基材要件に応じて、従来のコーティングと比較して2倍から4倍の材料・施工プレミアムを伴います。総コスト計算では、建物の10年から20年の期間にわたって自己修復システムが有利になる場合がありますが、多くの施設予算は短いサイクルで運営されており、施設管理者が上位の承認なしに設投資の承認を得ることが困難です。この障壁は、大きな床面積に施工コストを分散できない中小規模の施設で最も顕著です。したがって、自己修復フローリング材料市場は、施工コストと並んで耐久性のメリットを考慮した資金調達ツールと調達基準を必要としています。
可変的な現場条件下での長期的なフィールド検証の不足
機関投資家的な購買担当者は、大きな床面積に新材料を承認する前に、長期的な現場データを必要とすることが多いです。2025年の材料研究では、制御された湿気と凍結融解条件下でのセメント系毛細管結晶性防水材料の自己修復率が88.9%および92.7%と報告されました。しかし、実験室でのパフォーマンスは、稼働中の施設で見られる基材、熱サイクル、化学物質、高荷重の範囲を完全には表していません。建設材料・システム・構造物に関する国際実験室・専門家連合(RILEM)技術委員会221-SHCは、2025年11月の更新において、長期的なフィールド検証と標準化されたテストを優先事項として特定しました[2]。修復性能はまた、水分、温度、ひび割れ幅、マトリックス配合に依存しており、単一の結果をすべての現場に適用することが困難です。縦断的なデータセットと一貫したベンチマークがより広く利用可能になるまで、購買担当者は自己修復フローリング材料市場においてプロジェクト固有のエンジニアリング的正当化を引き続き要求するでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:
ポリマーベースシステムが規模と継続的な開発を兼ね備えるポリマーベースシステムは2026年の自己修復フローリング材料市場シェアの50.13%を占め、2032年までCAGR 19.32%で成長すると予測されています。その地位は、配合の柔軟性と、施工業者がすでに使用している施工方法に内因性ネットワークまたは外因性マイクロカプセルを組み込む能力を反映しています。エポキシ、ポリウレタン、および高度なブレンドがこのセグメントの主要な化学物質で。ビトリマーとアイオノマーベースのシステムは、複数のひび割れイベント後に繰り返し修復を可能にするため注目を集めており、局所的な修復剤が活性化後に枯渇する可能性があるカプセルベース製品の主要な制限に対処しています。
Wacker Chemie AGは、同社によると、50の雇用を創出した数千万ユーロ規模の投資に続き、2025年にニュンクリッツ工場でハイブリッドポリマーの商業生産を開始しました。この拡張は、接着剤、シーラント、液体防水システムに使用されるバインダーへの上流投資を反映しています。サプライヤーは、修復速度、繰り返し性、機械的柔軟性、および揮発性有機化合物規制への準拠で競争しています。セメント系およびコンクリートベースのシステムは、重工業およびインフラにおける打設コンクリート床とのコスト競争力と互換性により第2位にランクされています。結晶性防水混和材は、水分が存在するとひび割れに鉱物堆積物を形成し、防水性と構造的耐久性が優先される場所での使用を支援しています。ハイブリッドシステムは、温度や化学的条件が変動する現場向けにポリマーの弾力性とセメント系の耐久性を組み合わせています。



フローリングタイプ別:
エポキシがシェアをリードし、ポリウレタンがより速い成長を記録エポキシフローリングは2026年の自己修復フローリング材料市場シェアの32.27%を占めました。その施工実績は、商業・産業環境での長期使用と、2成分系施工に精通した幅広い施工業者基盤を反映しています。エポキシは、米国連邦規則集(CFR)第21編第117部の食品施設衛生要件を満たすシムレスで耐薬品性の表面を提供します。これらの特性により、エポキシは食品加工やその他の衛生に敏感な用途において引き続き重要です。ビニールフローリングは、音響性と歩行快適性を優先する軽商業およびヘルスケアスペースで引き続き重要です。
ポリウレタンフローリングは、その弾力性が化学的洗浄にさらされる領域の動的修復システムを支援するため、2032年までCAGR 20.16%で拡大すると予測されています。ポリマー骨格は、交通や熱移動中の柔軟性を保持しながら可逆的な架橋を組み込むことができます。コンクリートベースのシステムは、構造的完全性と防水性が中心的な要件となる重工業スラブに使用されます。ゴムおよびコンポジットフローリングは、滑り抵抗と衝撃管理が重要な安全フローリングとスポーツ施設に対応します。大手建設化学品サプライヤーは、自己修復技術を広範な建設ポートフォリオ内の定義された製品カテゴリーとして扱っています。この製品ミックスにより、自己修復フローリング材料市場は新築および改修プロジェクトへの複数のルートを持ちます。
自修復技術別:
外因性システムがリードし、内因性システムが進展外因性システムは2026年の自己修復フローリング材料市場シェアの59.46%を占めました。その地位は、ひび割れが生じた際にエポキシ、ポリウレタン、または鉱物修復化合物を放出するマイクロカプセルの予測可能な挙動を反映しています。このアプローチにより、仕様担当者は新しい代替品と比較して、より明確なパフォーマンスコンセプトとより多くのテストデータを得ることができます。ガラス、セラミック、ポリマーカプセルはそれぞれ、材料アーキテクチャに応じてキャリアとして機能します。主な制限は、修復イベント後に局所的なカプセル貯蔵が消費される可能性があることです。
内因性システムは2032年までCAGR 20.67%で成長すると予測されています。その修復メカニズムは、可逆的な共有結合、水素結合アレイ、またはアイオノマー構造を通じてポリマーネットワークに組み込まれており、貯蔵された修復剤を消耗させることなく繰り返し修復を可能にします。RILEMは、様々な湿気・温度条件下で機能する可能性から、内因システムを研究の優先事項として特定しました。Basiliskの細菌胞子技術を含むバイオベースの修復は、その他の技術カテゴリーに含まれ、インフラおよび大型構造物プロジェクトの初期商業オプションとして残っています。したがって、自己修復フローリング材料市場は、外因性製品の現在の信頼性と、繰り返し可能な内因性修復の長期的な可能性のバランスを取っています。
エンドユーザー産業別:
商業用途が規模と成長においてリード商業用途は2026年の自己修復フローリング材料市場シェアの35.78%を占め、2032年までCAGR 21.34%で成長すると予測されています。小、ホスピタリティ、複合用途物流、および企業オフィス資産は、清掃、車輪付き交通、頻繁な歩行者通行中に外観と完全性を維持する表面を必要とします。これらの環境での床の損傷は、操業を混乱させ、施設のプレゼンテーションに影響を与える可能性があります。小売・オフィス物件の改修活動は、オーナーが変化するテナントおよび訪問者の要件に合わせて資産を再配置するにつれて需要を支援します。ポリマーコーティングシステムの幅広い入手可能性により、このセグメントの機会が拡大します。
住宅用途は規模が小さいままですが、プレミアム住宅の顧客は耐傷性ビニールプランクおよびセラミックスタイル形式の自己修復フローリングを採用しています。食品加工、製薬、自動車、物流の産業ユーザーは、ダウンタイムの回避と衛生管理に重点を置いています。食品製造業者は米国食品規制の下で清掃可能な床を維持しなければならず、表面の完全性は任意の機能ではなく操業上の要件となっています。輸送インフラ、公共建物、教育施設がその他のエンドユーザーカテゴリーを構成しいます。これらの購買担当者は、特に公共調達フレームワークが資産寿命により大きな重みを置く場合に、仕様にライフサイクルカーボンと耐久性の考慮事項を組み込み始めています。このエンドユーザーの多様性により、市場の単一の建設サイクルへの依存が軽減されます。

地域分析
北米
北米は2026年の自己修復フローリング材料市場シェアの41.54%を占めました。この地域には、確立された調達チャネルを通じて定期的に改修が行われる産業、商業、ヘルスケア施設の大きな基盤があります。米国運輸省は2025年30のインフラプロジェクトに4億8,800万 米ドルを発表し、施設グレードのフローリングを含む設備投資活動を支援しています。食品加工施設は滑らかで容易に清掃できる床に関する米国連邦規則集第21編第117部の要件を満たさなければならず、製薬の拡張は汚染管理とダウンタイムコストに重点を置く購買担当者を引き付けています。
欧州
欧州は2027年から2032年にかけてCAGR 20.63%で成長すると予測されています。欧州委員会のライフサイクル地球温暖化ポテンシャル算出フレームワークは、交換関連のエンボディドカーボンを削減する材料を支援しています。大規模新築建物は2028年からライフサイクル地球温暖化ポテンシャルを開示する必要があり、ドイツは自動車、製薬、化学製造を通じて需要を支援しています。欧州の自己修復フローリング材料市場は、環境宣言、文書化された耐久性、およびコンプライアンスの証拠への注目の高まりから恩恵を受けています。
新興市場が地理的な広がりを加える
アジア太平洋は、建設活動、製造業の拡大、および中国のセメント系防水基準における自己修復能力の正式な認定を通じて市場成長に貢献しています。インドおよび東南アジアは、物流回廊、経済特区内の製薬施設、およびホスピタリティプロジェクトを通じて需要を生み出しています。Giatec Scientificは、2025年第3四半期にハノイのMarc 88開発を含む東南アジアの建設においてデジタルコンクリートモニタリング技術を使用しました。このデジタルアプローチは、材料性能と現場レベルの品質管理への注目を高める可能性があります。中東は、サウジアラビアとアラブ首長国連邦が商業、製薬、ホスピタリティ施設を開発するにつれて、輸入システムの追加市場を代表しています。ブラジルとアルゼンチンは食品加工と産業用途を通じてさらなる可能性を提供し、自己修復フローリング材料市場を北米と欧州を超えて拡大させています。
競合環境
市場集中度
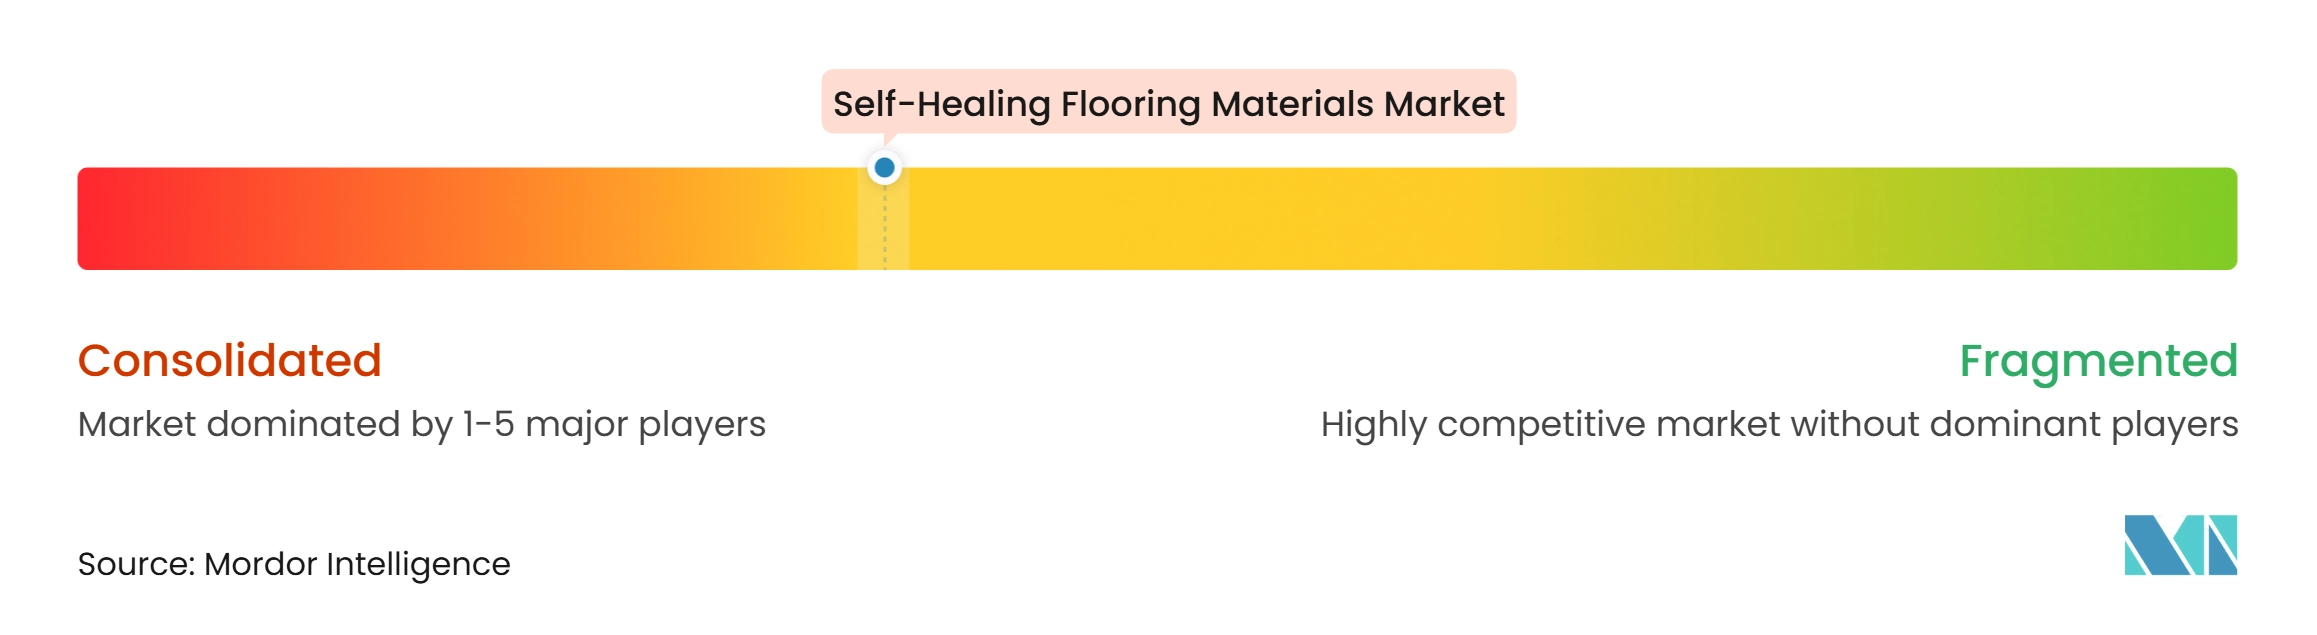
自己修復フローリング材料市場は適度に集中しています。Sika AG、Heidelberg Materials AG、Wacker Chemie AG、Saint-GobainはPENETRON、Kryton International、Xypex Chemical Corporationなどの専門企業、およびBasiliskなどのバイオマテリアル企業と競合しています。競合他社は建設化学品、防水混和材、コーティング、および新興のバイオロジカルアプローチにわたって事業を展開しています。2025年、Sika AGはGiatec Scientificへの戦略的投資を発表し、デジタルコンクリートモニタリングと混和材最適化および建設ライフサイクル成果を結びつけました。これにより、材料性能データとプロジェクトデータが連携し、購買担当者が使用中の性能を評価する手段が提供されます。
Oscreteは2025年にPudlo Products Ltdを買収し、英国における防水混和材ポートフォリオを拡大しました。Wackerの2025年ニュンクリッツでのハイブリッドポリマー生産開始は、建設配合用バインダーの供給を支援しています。2025年5月、Saint-GobainはGCP Applied Technologies事業をChryso Franceに統合し、フランスにおける建設化学品での地位を強化しました。ポートフォリオの幅広さ、配合能力、デジタルサポート、施工エンジニアリング、および地域の施工ネットワークが重要な競争要因です。
長期的なモニタリングと修復性能の証拠を提供できるサプライヤーは、購買担当者がライフサイクルに関する主張をより厳しく精査するにつれて優位性を持つ可能性があります。この能力は、繰り返し修復が価値提案の中心である内因性システムにとって特に重要です。RILEMに関連する標準化テスト作業は、製品をプロジェクトごとの承認からより広範な仕様への組み込みへと移行させるのに役立つ可能性があります。
自己修復フローリング材料産業のリーダー企業
-
Xypex Chemical Corporation
-
Wacker Chemie AG
-
GCP Applied Technologies Inc.
-
Basilisk
-
Sika AG
- 注:主要企業の掲載順は順位を示すものではありません。
自己修復フローリング材料市場 このレポートでカバーされる企業
- ACCIONA Energía
- Akzo Nobel N.V.
- Basilisk
- Corbion N.V.
- Fescon Oy
- GCP Applied Technologies Inc.
- Giatec Scientific Inc.
- Heidelberg Materials AG
- Kryton International Inc.
- Oscrete
- PENETRON
- Polycoat Products
- Saint-Gobain
- Schomburg
- Sika AG
- Wacker Chemie AG
- Xypex Chemical Corporation
最近の産業開発事情 自己修復フローリング材料市場
- 2026年10月:Heidelberg Materials オーストラリアは、Maas Group Holdingsの建設材料事業を16.1億 オーストラリアドルで買収完了しました。この買収により、クイーンズランド州、ニューサウスウェールズ州、ビクトリア州にわたる40の採石場、22のコンクリートプラント、2つのアスファルト事業、およびリサイクルサイトが統合され、アジア太平洋における低炭素建築材料ポートフォリオが拡大し、自己修復フローリング材料の生産に関連しています。
- 2025年6月:Sika AGは、AI駆動のデジタルコンクリート技術プラットフォームを専門とするカナダ企業Giatec Scientific Inc.への戦略的投資を発表しました。このパートナーシップは、IoTセンサーデータと混和材最適化を統合し、セメント使用量、CO₂排出量、建設ライフサイクルコストを削減し、己修復フローリング材料への応用を含むコンクリート建設産業のデジタルトランスフォーメーションを支援します。
世界の自己修復フローリング材料市場レポートの範囲
自己修復フローリング材料は、手動による介入なしに軽微な引っかき傷、へこみ、またはマイクロクラックを自動的に修復する工学的表面です。これらの材料は、熱、光、または圧力などの外部刺激に反応して表面を元の状態に戻す特殊なポリマー、マイクロカプセル、または形状記憶化合物を組み込んでいます。
自己修復フローリング材料市場は、材料タイプ、フローリングタイプ、自己修復技術、エンドユーザー産業、および地域によってセグメント化されています。材料タイプ別では、市場はポリマーベースシステム、セメント系およびコンクリートベースシステム、ハイブリッドおよびコンポジットシステムにセグメント化されています。フローリングタイプ別では、市場はエポキシフローリング、ポリウレタンフローリング、コンクリートフローリング、ビニールフローリング、ゴムおよびコンポジットフローリング、その他にセグメント化されています。自己修復技術別では、市場は外因性修復システム、内因性修復システム、その他にセグメント化されています。エンドユーザー産業別では、市場は住宅、商業、産業、その他にセグメント化されています。レポートはまた、主要地域の15カ国における自己修復フローング材料の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ポリマーベースシステム |
| セメント系およびコンクリートベースシステム |
| ハイブリッドおよびコンポジットシステム |
| エポキシフローリング |
| ポリウレタンフローリング |
| コンクリートフローリング |
| ビニールフローリング |
| ゴムおよびコンポジットフローリング |
| その他 |
| 外因性修復システム |
| 内因性修復システム |
| その他 |
| 住宅 |
| 商業 |
| 産業 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 材料タイプ別 | ポリマーベースシステム | |
| セメント系およびコンクリートベースシステム | ||
| ハイブリッドおよびコンポジットシステム | ||
| フローリングタイプ別 | エポキシフローリング | |
| ポリウレタンフローリング | ||
| コンクリートフローリング | ||
| ビニールフローリング | ||
| ゴムおよびコンポジットフローリング | ||
| その他 | ||
| 自己修復技術別 | 外因性修復システム | |
| 内因性修復システム | ||
| その他 | ||
| エンドユーザー産業別 | 住宅 | |
| 商業 | ||
| 産業 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
自己修復フローリング材料市場の現在の市場規模は?
自己修復フローリング材料市場規模は2026年に1.85 ビリオン 米ドルと評価され、予測期間(2027年~2032年)においてCAGR 18.91%で、2027年の2.18 ビリオン 米ドルから2032年には5.19 ビリオン 米ドルへと成長すると推定されています。
最も速く成長しているフローリングタイプはどれですか?
ポリウレタンフローリングは、弾力性と耐薬品性および動的修復との互換性を兼ね備えているため、2032年までCAGR 20.16%で成長すると予測されています。
最大のシェアを持つ自己修復技術はどれですか?
外因性システムは、マイクロカプセルベースの修復メカニズムがより確立されたパフォーマンスプロファイルを持っていたため、2026年に59.46%のシェアを占めました。
自己修復フローリグ材料の需要をリードしている地域はどこですか?
北米は2026年に41.54%のシェアを占め、産業、商業、ヘルスケア、インフラ施設基盤によって支えられています。