
Tamaño y Participación del Mercado de Materiales de Pavimentación Autorreparables
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.18 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.19 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 18.91 % |
| Mercado de Crecimiento Más Rápido | Europa |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Materiales de Pavimentación Autorreparables por Mordor Intelligence
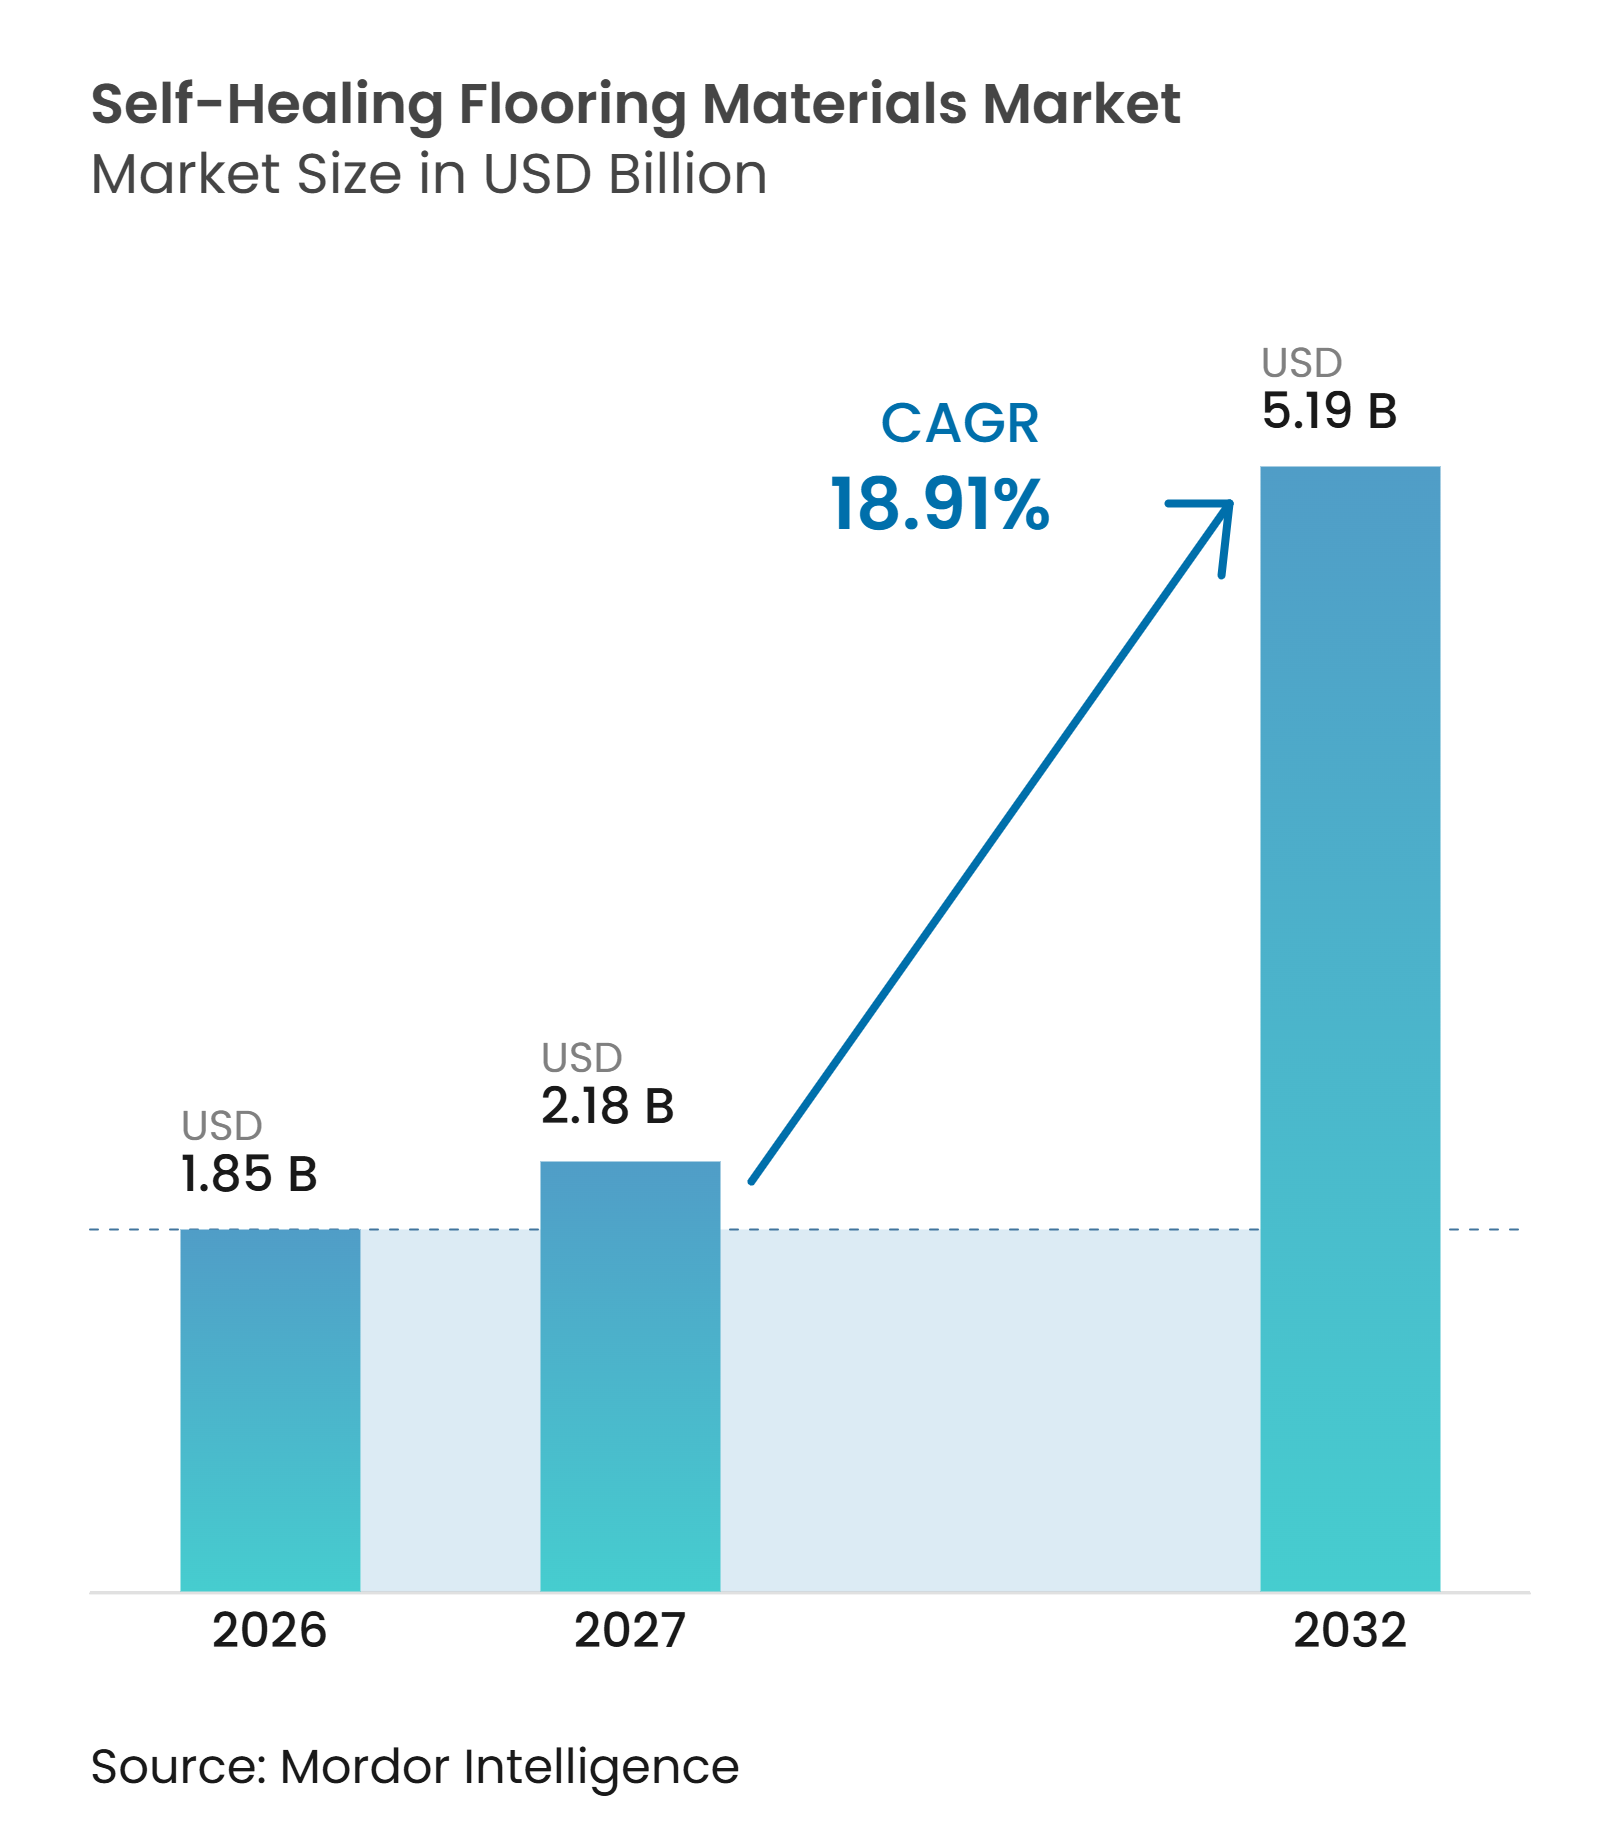
El tamaño del mercado de materiales de pavimentación autorreparables fue valorado en 1,85 mil millones de USD en 2026 y se estima que crecerá desde 2,18 mil millones de USD en 2027 hasta 5,19 mil millones de USD para 2032, a una CAGR del 18,91% durante el período de pronóstico (2027-2032). El mercado de materiales de pavimentación autorreparables está transitando del reemplazo periódico a la gestión del ciclo de vida, ya que los propietarios de instalaciones otorgan mayor valor a las operaciones ininterrumpidas. Los avances en la ciencia de polímeros y la química cementicia están haciendo que estos sistemas sean más prácticos para instalaciones comerciales e industriales. Los compradores evalúan cada vez más la durabilidad del piso como una cuestión de continuidad operativa y no únicamente como un costo de mantenimiento. Este cambio crea oportunidades para los proveedores que pueden demostrar un rendimiento repetible, menores necesidades de remediación y prácticas de instalación aceptables.
Conclusiones Clave del Informe
- Por tipo de material, los sistemas a base de polímeros representaron el 50,13% de la participación del mercado de materiales de pavimentación autorreparables en 2026 y se prevé que crezcan a una CAGR del 19,32% hasta 2032.
- Por tipo de pavimentación, la pavimentación epoxi representó el 32,27% de la participación del mercado de materiales de pavimentación autorreparables en 2026, mientras que se proyecta que la pavimentación de poliuretano se expanda a una CAGR del 20,16% hasta 2032.
- Por tecnología de autorreparación, los sistemas extrínsecos representaron el 59,46% de la participación del mercado de materiales de pavimentación autorreparables en 2026, mientras que se prevé que los sistemas intrínsecos avancen a una CAGR del 20,67% hasta 2032.
- Por industria de usuario final, las aplicaciones comerciales capturaron el 35,78% de la participación del mercado de materiales de pavimentación autorreparables en 2026 y se proyecta que crezcan a una CAGR del 21,34% hasta 2032.
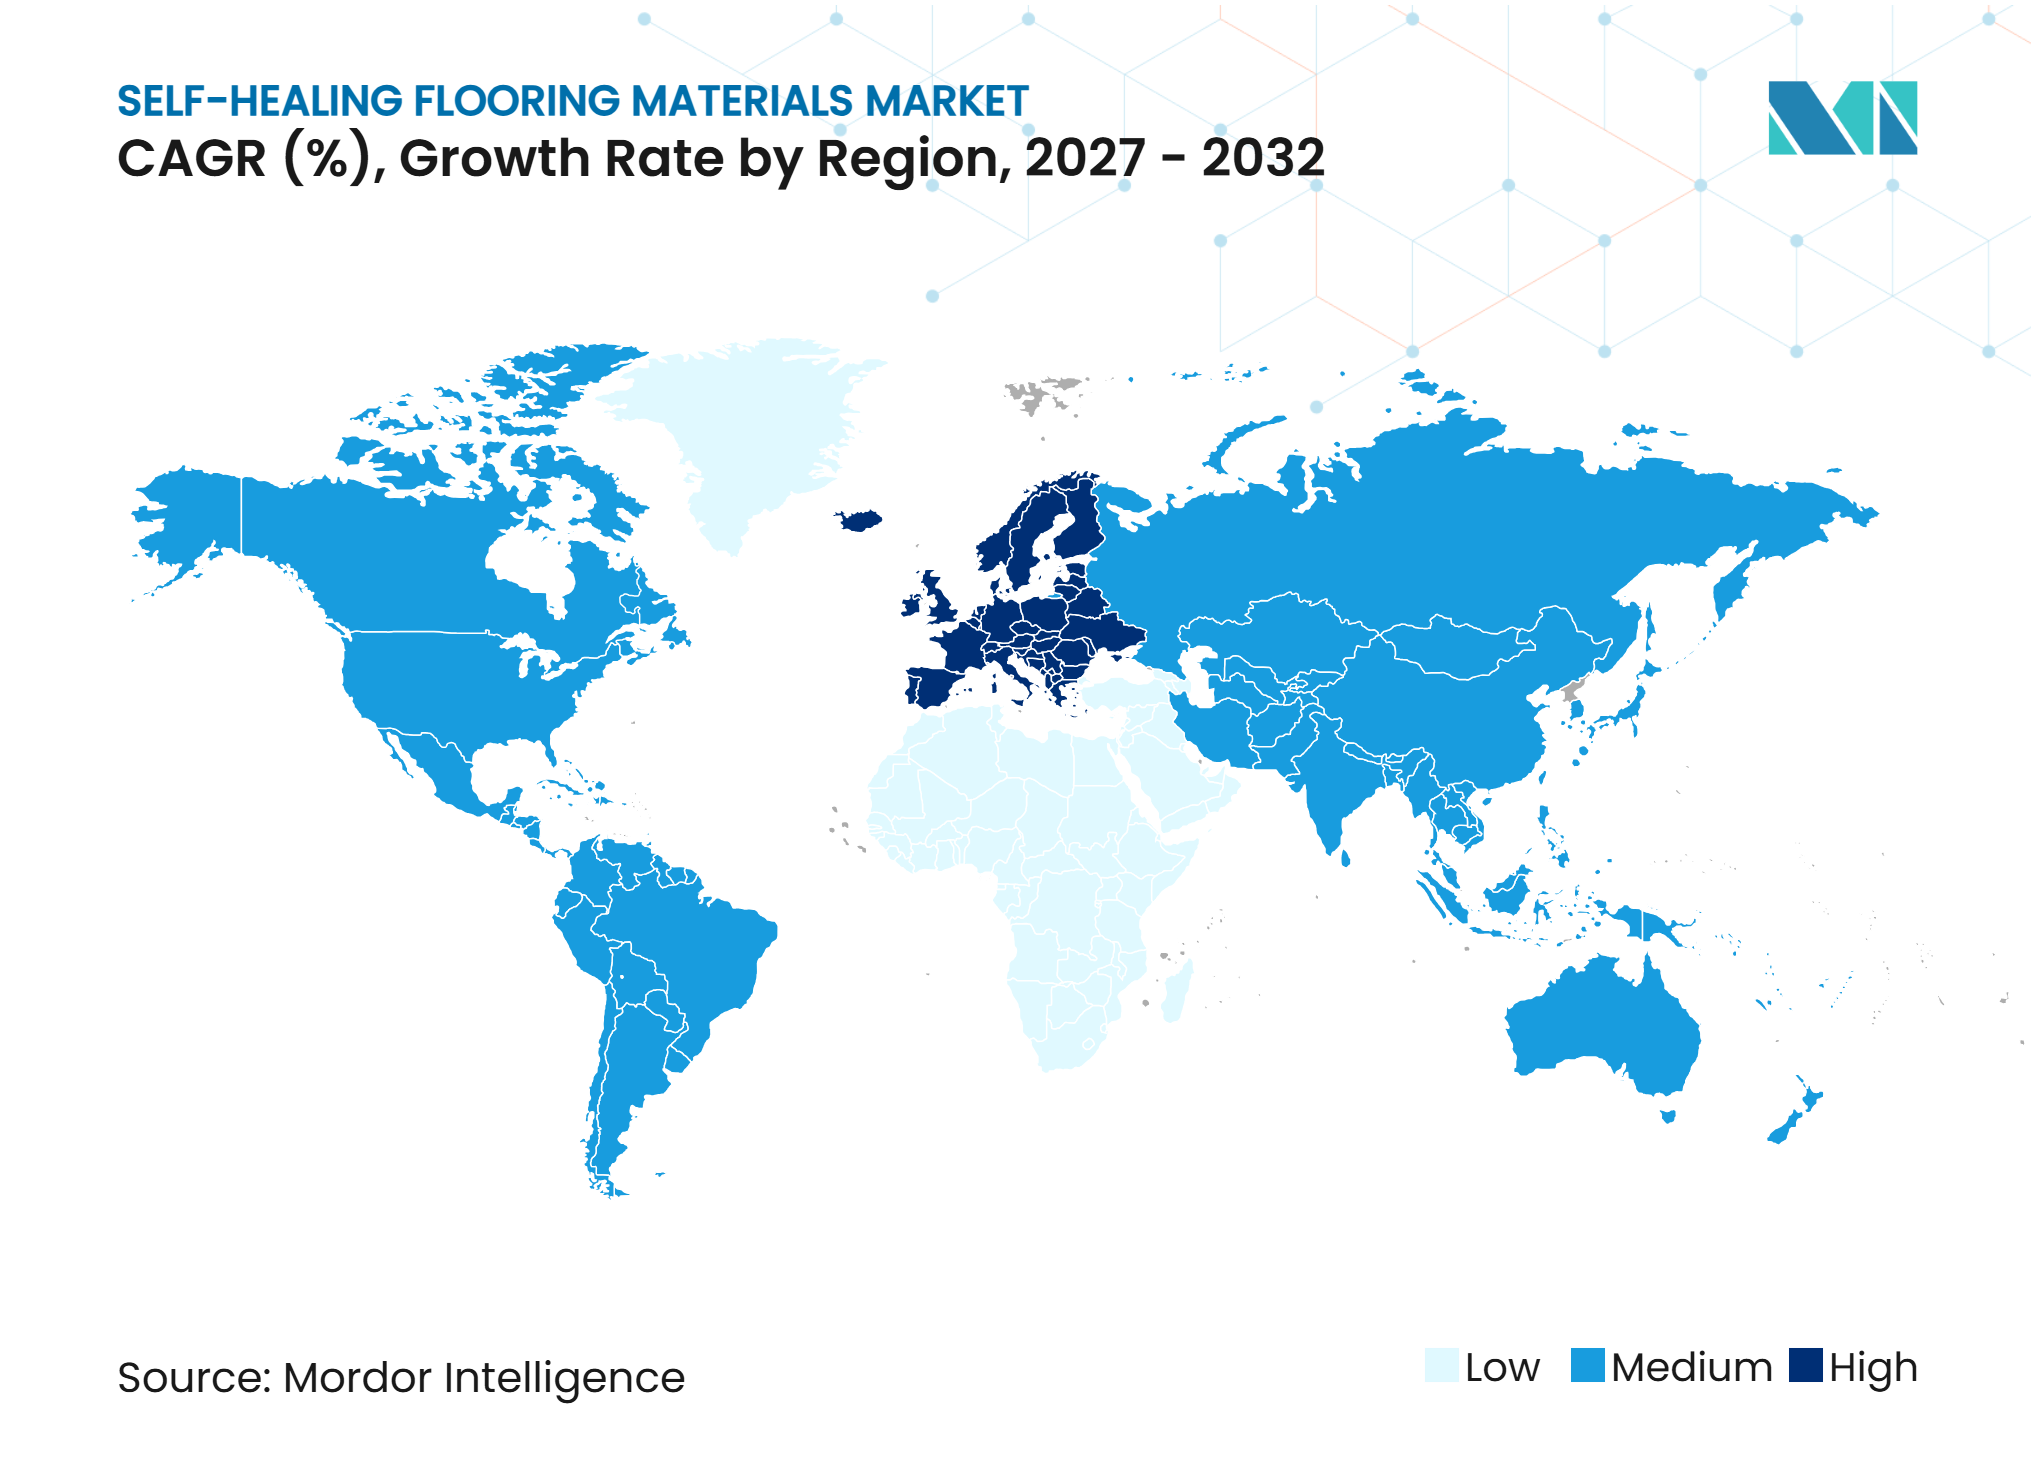
- Por geografía, América del Norte representó el 41,54% de la participación del mercado de materiales de pavimentación autorreparables en 2026, mientras que se prevé que Europa crezca a una CAGR del 20,63% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mantenimiento del Ciclo de Vida y Reducción del Tiempo de Inactividad | +5.0% | Global | Corto plazo (≤ 2 años) |
| Requisitos de Higiene en Atención Médica y Procesamiento de Alimentos | +3.5% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Modernización de Infraestructura y Gasto en Resiliencia | +3.5% | América del Norte, Asia-Pacífico | Mediano plazo (2-4 años) |
| Reducción de Carbono a Través de una Mayor Vida Útil de los Activos | +3.0% | Europa, expansión global | Largo plazo (≥ 4 años) |
| Redes de Curación Integradas Compatibles con las Secuencias de Construcción Convencionales | +2.0% | América del Norte, Europa, núcleo de APAC | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mantenimiento del Ciclo de Vida y Reducción del Tiempo de Inactividad
El fallo del piso en plantas farmacéuticas, centros logísticos y almacenes automatizados puede generar costos que van más allá del reemplazo del material. Las paradas no planificadas causadas por pisos dañados pueden interrumpir la producción, las entregas y los procedimientos de seguridad. La Sociedad Americana de Ingenieros Civiles informó en 2025 que se necesitan 9,1 billones de USD en inversión para llevar la infraestructura de EE. UU. en 18 categorías a buen estado. Este requisito de gasto refuerza las estrategias de activos centradas en la durabilidad en obras públicas e instalaciones privadas. Los materiales de pavimentación autorreparables pueden cerrar microfisuras sin necesidad de una parada, lo que fortalece el argumento del ciclo de vida a medida que aumentan los costos laborales de remediación de pisos. Una revisión de 2025 del Journal of Building Engineering reportó ratios de autorreparación superiores al 90% en algunos materiales de impermeabilización capilar cristalina cementicia expuestos a humedad y daños por ciclos de congelación y deshielo.
Requisitos de Higiene en Atención Médica y Procesamiento de Alimentos
Las instalaciones de fabricación de alimentos y atención médica requieren superficies de piso que puedan soportar ciclos repetidos de lavado, exposición química y tráfico mecánico. Las regulaciones alimentarias de EE. UU. exigen que los pisos en las instalaciones cubiertas sean lisos, duros y fácilmente limpiables, lo que convierte las grietas persistentes en un problema de cumplimiento normativo. Los recubrimientos estándar pueden degradarse con el tiempo, lo que genera trabajos de remediación recurrentes cuando sus superficies dejan de ser continuas. Los materiales de pavimentación autorreparables abordan este riesgo restaurando pequeñas grietas que de otro modo podrían retener humedad o contaminantes. Este efecto es más pronunciado en América del Norte y Europa Occidental, donde los controles de seguridad alimentaria y los requisitos de inspección determinan el gasto de capital. El costo de un retiro de producto relacionado con una contaminación puede convertir un piso más duradero en una decisión de gestión de riesgos en lugar de una mejora discrecional.
Modernización de Infraestructura y Gasto en Resiliencia
La renovación de infraestructura está abriendo un segundo canal de demanda para los materiales de pavimentación autorreparables en instalaciones industriales y cívicas. El Departamento de Transporte de EE. UU. anunció 488 millones de USD en financiamiento en 2025 para 30 proyectos de infraestructura bajo su programa de Mejor Utilización de Inversiones para Aprovechar el Desarrollo (BUILD). Estos proyectos apoyan actividades de construcción en las que la pavimentación forma parte de un plan más amplio de durabilidad y mantenimiento. China ha actualizado la norma GB/T 18445 para incluir la capacidad de autorreparación como una propiedad definida para los materiales de impermeabilización capilar cristalina cementicia, acercando el rendimiento de autorreparación a las especificaciones técnicas formales en una importante economía de la construcción. India y el Sudeste Asiático también están impulsando la demanda de parques industriales, corredores logísticos e instalaciones de procesamiento, donde el tiempo de inactividad del piso puede interrumpir las operaciones.
Reducción de Carbono a Través de una Mayor Vida Útil de los Activos y Redes de Curación Integradas
Una mayor vida útil del piso puede reducir el carbono incorporado asociado con la remoción y el reemplazo repetidos. En diciembre de 2025, la Comisión Europea adoptó un método común para calcular el potencial de calentamiento global del ciclo de vida de los nuevos edificios, con requisitos de divulgación para grandes edificios nuevos a partir de 2028. Este enfoque da a los compradores una razón para examinar la vida útil de la pavimentación junto con su perfil de material inicial. Heidelberg Materials reportó la entrega comercial de cemento evoZero de captura de carbono con emisiones casi nulas en Europa y una reducción del 3% en las emisiones netas específicas de CO2 en 2025[1]. Las redes de curación integradas también apoyan la adopción porque pueden incorporarse en secuencias de construcción conocidas en lugar de requerir un proceso de instalación completamente nuevo. La compatibilidad con las prácticas existentes de los contratistas es importante para los sistemas poliméricos y cementicios destinados a proyectos de construcción convencionales.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial e Incertidumbre en el Retorno de la Inversión para los Propietarios de Pisos | -3.0% | Global | Corto plazo (≤ 2 años) |
| Validación Limitada a Largo Plazo en Campo bajo Condiciones Variables del Sitio | -2.5% | América del Norte, Europa, núcleo de APAC | Mediano plazo (2-4 años) |
| Dependencia del Rendimiento de Curación en la Humedad, Temperatura, Ancho de Grieta y Formulación de la Matriz | -2.0% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial e Incertidumbre en el Retorno de la Inversión para los Propietarios de Pisos
Los sistemas de pavimentación autorreparables tienen una prima de material e instalación de 2 a 4 veces en comparación con los recubrimientos convencionales, siendo el tamaño de esa brecha dependiente del mecanismo de curación y los requisitos del sustrato. El cálculo del costo total puede favorecer a los sistemas autorreparables en un horizonte de construcción de 10 a 20 años, pero muchos presupuestos de instalaciones operan en ciclos más cortos, lo que dificulta que los gerentes de instalaciones obtengan aprobación de capital sin revisión de la alta dirección. Esta barrera es más visible en instalaciones pequeñas y medianas que no pueden distribuir los costos de instalación en grandes áreas de piso. El mercado de materiales de pavimentación autorreparables requiere, por tanto, herramientas de financiamiento y criterios de adquisición que tengan en cuenta los beneficios de durabilidad junto con el costo instalado.
Validación Limitada a Largo Plazo en Campo bajo Condiciones Variables del Sitio
Los compradores institucionales a menudo requieren datos in situ a largo plazo antes de aprobar un nuevo material para grandes áreas de piso. Un estudio de Materials de 2025 reportó ratios de autorreparación del 88,9% y 92,7% para materiales de impermeabilización capilar cristalina cementicia bajo condiciones controladas de humedad y ciclos de congelación y deshielo. Sin embargo, el rendimiento en laboratorio no representa completamente el rango de sustratos, ciclos térmicos, productos químicos y cargas elevadas que se encuentran en las instalaciones en operación. El Comité Técnico 221-SHC de la Unión Internacional de Laboratorios y Expertos en Materiales de Construcción, Sistemas y Estructuras (RILEM) identificó la validación a largo plazo en campo y las pruebas estandarizadas como prioridades en su actualización de noviembre de 2025[2]. El rendimiento de curación también depende de la humedad, la temperatura, el ancho de la grieta y la formulación de la matriz, lo que dificulta aplicar un único resultado en todos los sitios. Hasta que los conjuntos de datos longitudinales y los puntos de referencia consistentes estén más ampliamente disponibles, los compradores seguirán requiriendo justificación técnica específica del proyecto dentro del mercado de materiales de pavimentación autorreparables.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
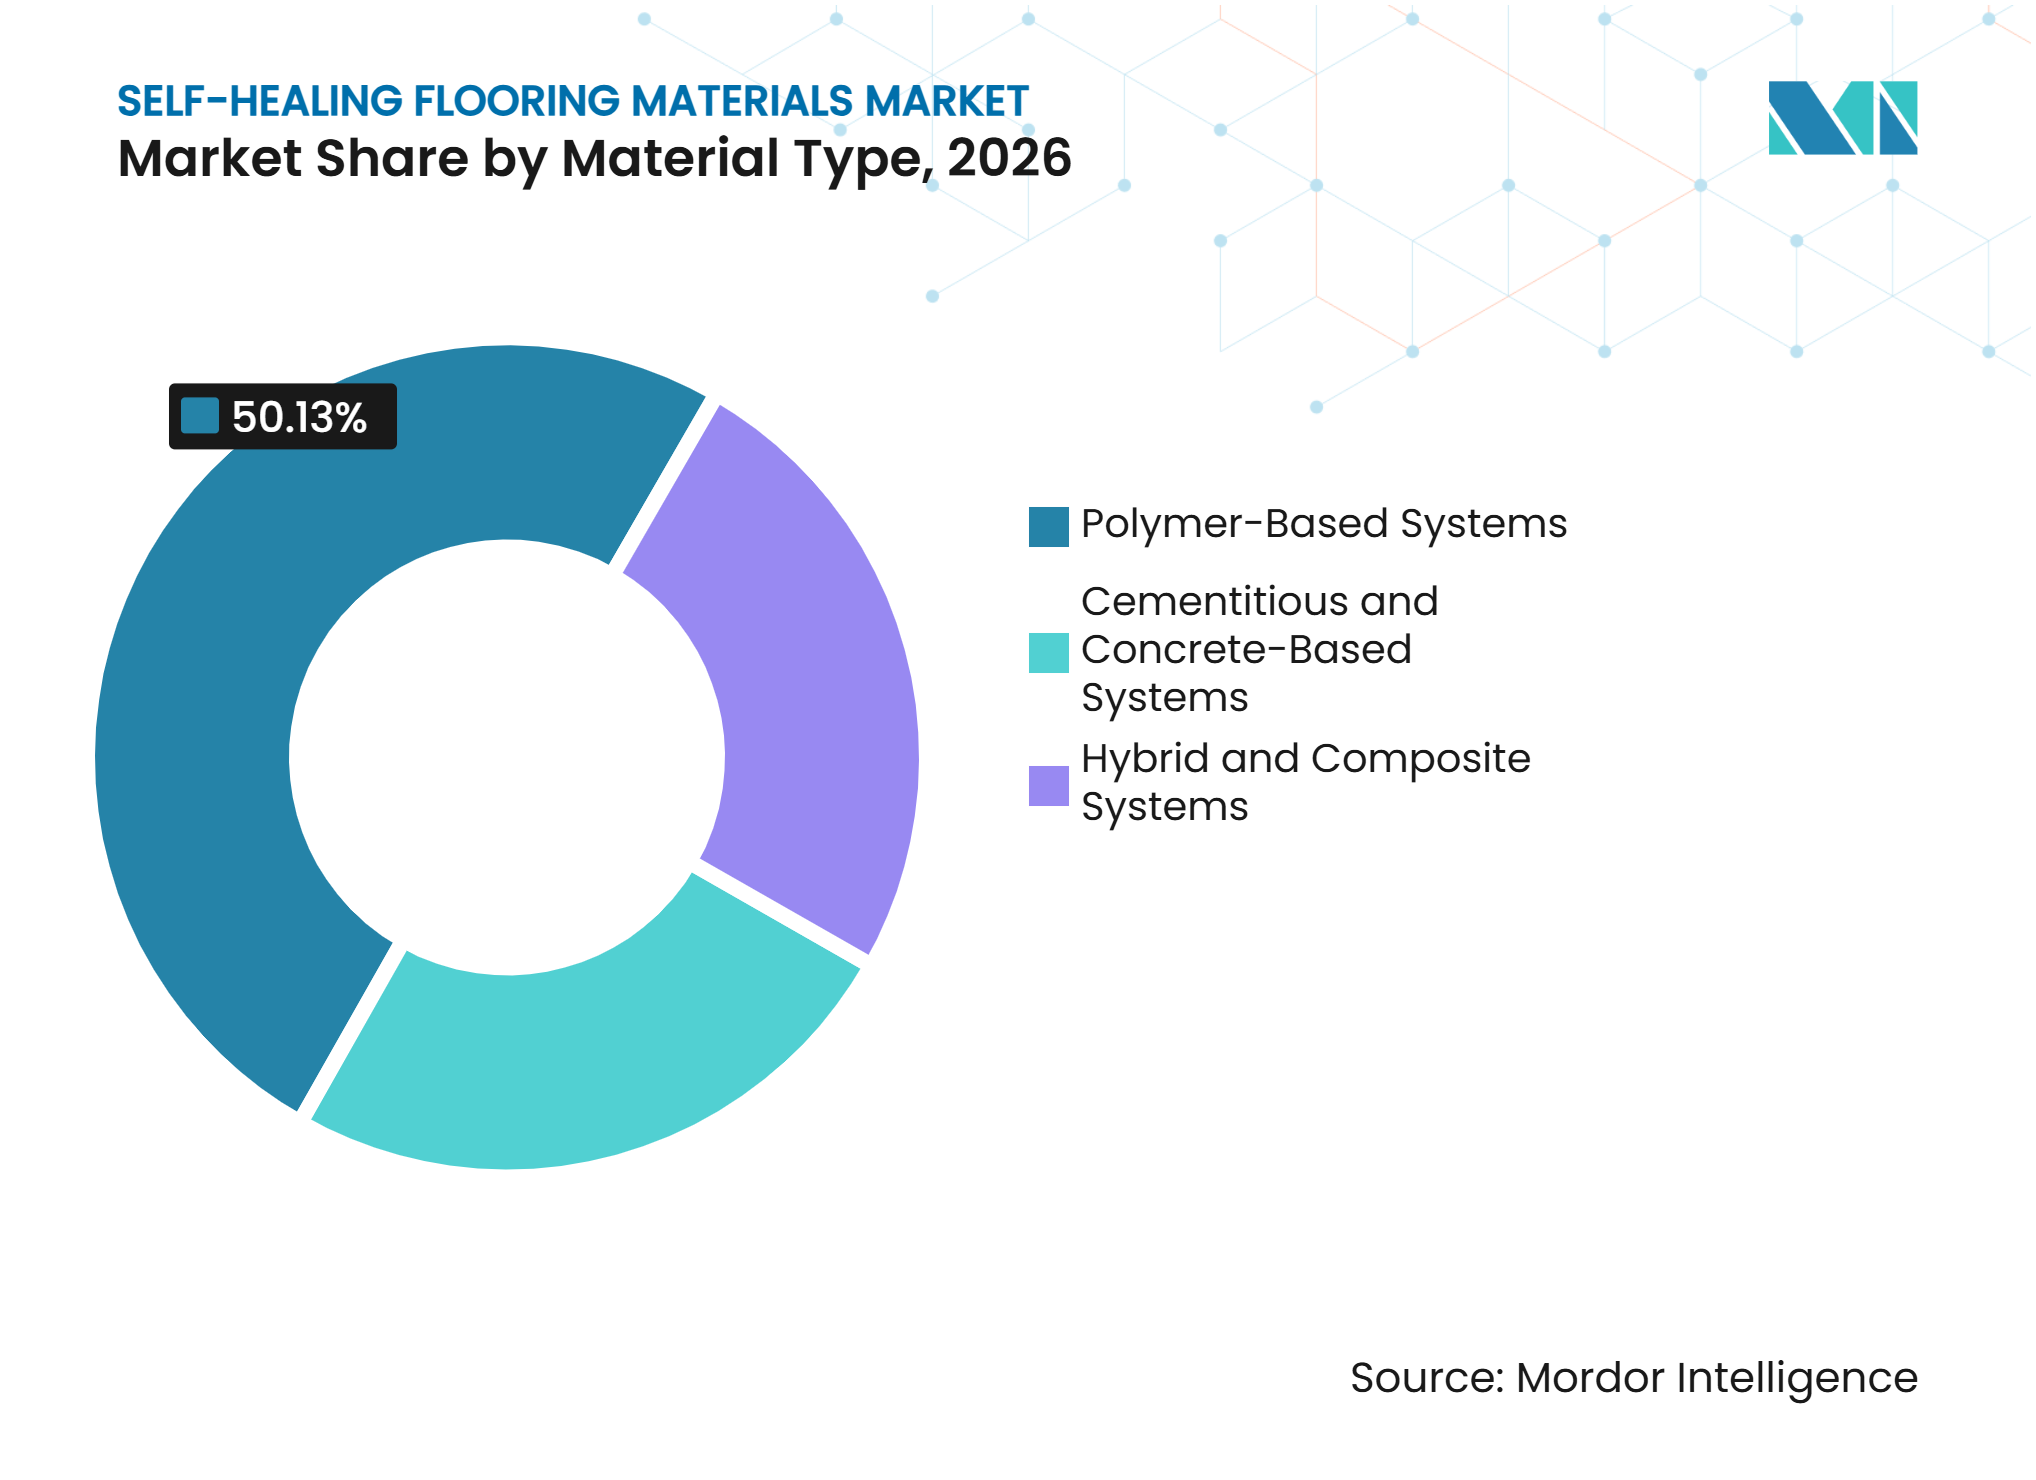
Los Sistemas a Base de Polímeros Combinan Escala con Desarrollo ContinuoLos sistemas a base de polímeros representaron el 50,13% de la participación del mercado de materiales de pavimentación autorreparables en 2026 y se prevé que crezcan a una CAGR del 19,32% hasta 2032. Su posición refleja la flexibilidad en la formulación y la capacidad de incorporar redes intrínsecas o microcápsulas extrínsecas en los métodos de instalación que los contratistas ya utilizan. El epoxi, el poliuretano y las mezclas avanzadas siguen siendo las principales químicas en este segmento. Los vitrímeros y los sistemas a base de ionómeros están ganando atención porque permiten una curación repetida tras múltiples eventos de grietas, abordando una limitación clave de los productos a base de cápsulas, en los que el agente de curación local puede agotarse tras la activación.
Wacker Chemie AG inició la producción comercial de polímeros híbridos en su planta de Nünchritz en 2025 tras una inversión de varios dígitos de millones de EUR que creó 50 empleos, según la empresa. La expansión refleja la inversión en materias primas en aglutinantes utilizados en adhesivos, selladores y sistemas de impermeabilización líquida. Los proveedores compiten en velocidad de curación, repetibilidad, flexibilidad mecánica y cumplimiento de las regulaciones de compuestos orgánicos volátiles. Los sistemas cementicios y a base de concreto ocupan el segundo lugar debido a su competitividad en costos y compatibilidad con pisos de concreto vertido en industria pesada e infraestructura. Los aditivos de impermeabilización cristalina forman depósitos minerales en las grietas cuando hay humedad presente, lo que respalda su uso donde la impermeabilización y la durabilidad estructural son prioridades. Los sistemas híbridos combinan la resiliencia polimérica con la durabilidad cementicia para sitios que experimentan condiciones variables de temperatura o químicas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Pavimentación:
El Epoxi Lidera en Participación Mientras el Poliuretano Registra un Crecimiento más RápidoLa pavimentación epoxi representó el 32,27% de la participación del mercado de materiales de pavimentación autorreparables en 2026. Su base instalada refleja el uso a largo plazo en entornos comerciales e industriales y una amplia base de contratistas familiarizados con las aplicaciones de 2 componentes. El epoxi proporciona una superficie continua y resistente a los productos químicos que cumple con los requisitos de saneamiento de instalaciones alimentarias bajo el Título 21 del Código de Regulaciones Federales (CFR) Parte 117. Estas propiedades mantienen al epoxi relevante en el procesamiento de alimentos y otras aplicaciones sensibles a la higiene. La pavimentación de vinilo sigue siendo relevante en espacios comerciales ligeros y de atención médica que priorizan el confort acústico y al caminar.
Se proyecta que la pavimentación de poliuretano se expanda a una CAGR del 20,16% hasta 2032, ya que su elasticidad respalda los sistemas de curación dinámica en áreas expuestas a lavados con productos químicos. La cadena principal del polímero puede incorporar entrecruzamientos reversibles manteniendo la flexibilidad durante el tráfico y el movimiento térmico. Los sistemas a base de concreto se utilizan para losas industriales pesadas donde la integridad estructural y la impermeabilización son requisitos centrales. La pavimentación de caucho y compuesta aborda la pavimentación de seguridad e instalaciones deportivas, donde la resistencia al deslizamiento y la gestión del impacto son importantes. Los grandes proveedores de productos químicos para la construcción están tratando las tecnologías de autorreparación como una categoría de producto definida dentro de sus carteras de construcción más amplias. Esta combinación de productos ofrece al mercado de materiales de pavimentación autorreparables múltiples vías hacia nuevos proyectos de construcción y renovación.
Por Tecnología de Autorreparación:
Los Sistemas Extrínsecos Lideran Mientras los Sistemas Intrínsecos AvanzanLos sistemas extrínsecos representaron el 59,46% de la participación del mercado de materiales de pavimentación autorreparables en 2026. Su posición refleja el comportamiento predecible de las microcápsulas que liberan compuestos de curación de epoxi, poliuretano o minerales cuando se forman grietas. Este enfoque ofrece a los especificadores un concepto de rendimiento más claro y un mayor conjunto de datos de prueba en comparación con las alternativas más recientes. Las cápsulas de vidrio, cerámica y polímero pueden servir como portadores, dependiendo de la arquitectura del material. La principal limitación es que las reservas locales de cápsulas pueden agotarse después de un evento de curación.
Se prevé que los sistemas intrínsecos crezcan a una CAGR del 20,67% hasta 2032. Su mecanismo de reparación está integrado en la red polimérica a través de enlaces covalentes reversibles, matrices de enlaces de hidrógeno o estructuras iónicas, lo que permite una curación repetida sin agotar un agente almacenado. RILEM identificó los sistemas intrínsecos como una prioridad de investigación debido a su potencial para funcionar en condiciones variables de humedad y temperatura. La curación de base biológica, incluida la tecnología de esporas bacterianas Basilisk para el concreto, se incluye en la categoría de otras tecnologías y sigue siendo una opción comercial temprana para proyectos de infraestructura y grandes estructuras. El mercado de materiales de pavimentación autorreparables está, por tanto, equilibrando la fiabilidad actual de los productos extrínsecos con el potencial a largo plazo de la curación intrínseca repetida.
Por Industria de Usuario Final:
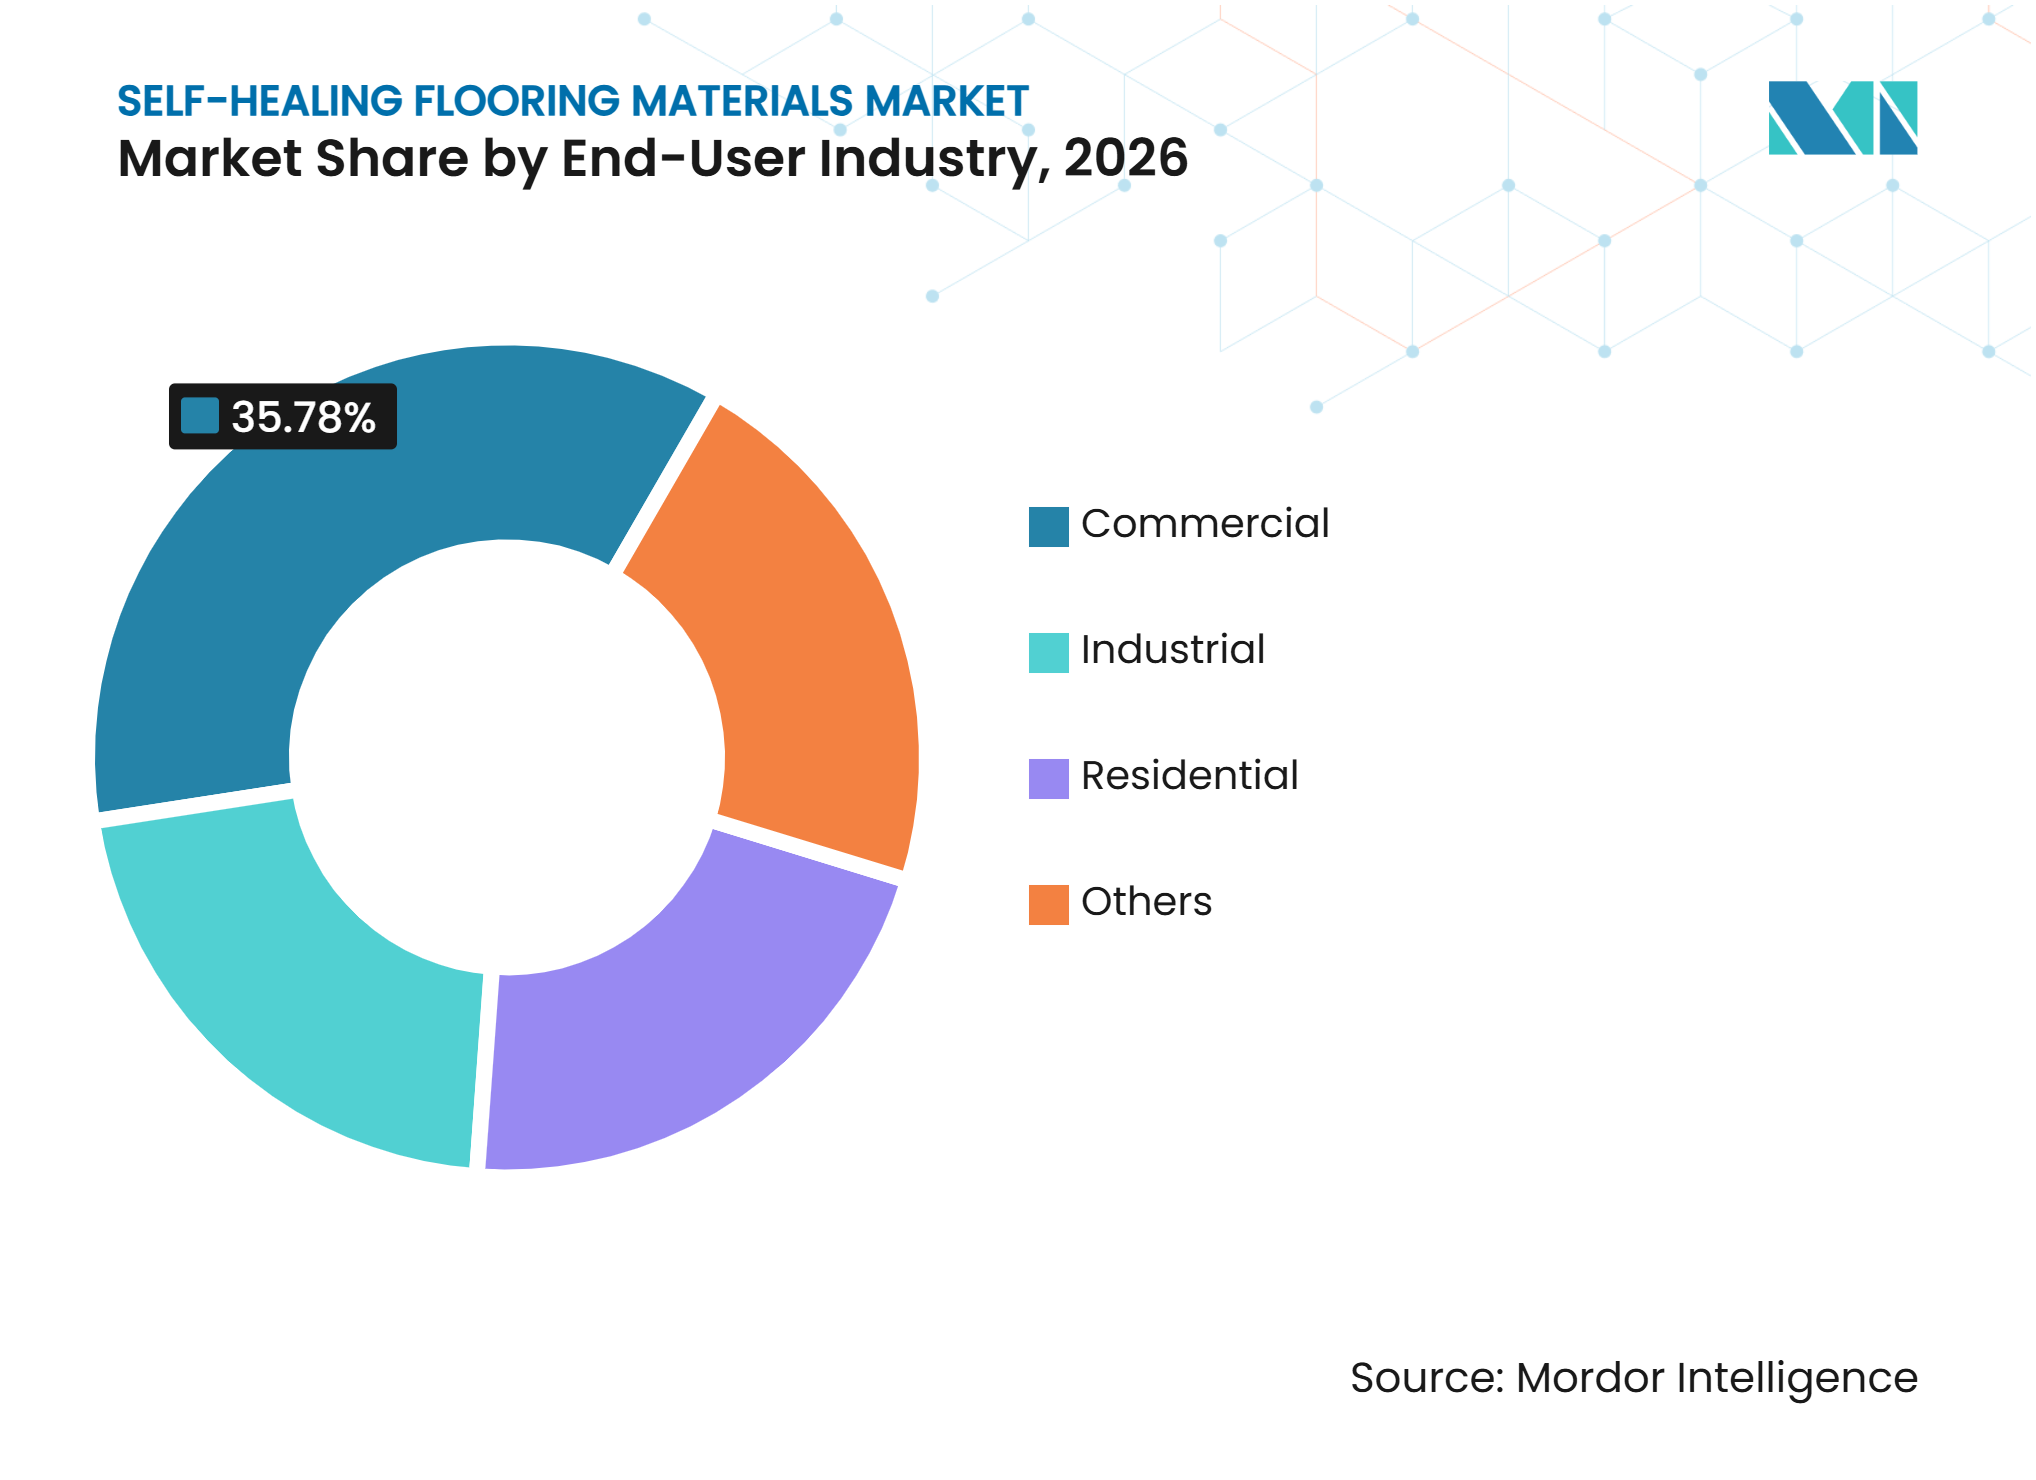
Las Aplicaciones Comerciales Lideran en Escala y CrecimientoLas aplicaciones comerciales capturaron el 35,78% de la participación del mercado de materiales de pavimentación autorreparables en 2026 y se proyecta que crezcan a una CAGR del 21,34% hasta 2032. Los activos de comercio minorista, hostelería, logística de uso mixto y oficinas corporativas requieren superficies que mantengan su apariencia e integridad durante la limpieza, el tráfico con ruedas y el paso frecuente de personas. El daño al piso en estos entornos puede interrumpir las operaciones y afectar la presentación del sitio. La actividad de renovación en propiedades minoristas y de oficinas respalda la demanda a medida que los propietarios reposicionan los activos para satisfacer los requisitos cambiantes de inquilinos y visitantes. La mayor disponibilidad de sistemas de recubrimiento polimérico aumenta la oportunidad en este segmento.
El uso residencial sigue siendo menor, pero los clientes de viviendas de lujo están adoptando pavimentación autorreparable en formatos de tablones de vinilo resistentes a los arañazos y de estilo cerámico. Los usuarios industriales en procesamiento de alimentos, farmacéuticos, automotriz y logística se centran en evitar el tiempo de inactividad y controlar la higiene. Los operadores de fabricación de alimentos deben mantener pisos limpiables bajo las regulaciones alimentarias de EE. UU., lo que convierte la integridad de la superficie en un requisito operativo en lugar de una característica opcional. La infraestructura de transporte, los edificios públicos y las instalaciones educativas conforman la otra categoría de usuarios finales. Estos compradores están comenzando a incorporar consideraciones de carbono del ciclo de vida y durabilidad en las especificaciones, particularmente donde los marcos de contratación pública otorgan mayor peso a la vida útil de los activos. Esta variedad de usuarios finales reduce la dependencia del mercado de un único ciclo de construcción.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte
América del Norte representó el 41,54% de la participación del mercado de materiales de pavimentación autorreparables en 2026. La región cuenta con una gran base de instalaciones industriales, comerciales y de atención médica que se someten a renovaciones periódicas a través de canales de adquisición establecidos. El Departamento de Transporte de EE. UU. anunció 488 millones de USD para 30 proyectos de infraestructura en 2025, respaldando la actividad de capital que puede incluir pavimentación de grado industrial. Las instalaciones de procesamiento de alimentos deben cumplir con los requisitos del 21 CFR Parte 117 para pisos lisos y fácilmente limpiables, mientras que la expansión farmacéutica atrae a compradores centrados en el control de la contaminación y los costos de tiempo de inactividad.
Europa
Se proyecta que Europa crezca a una CAGR del 20,63% de 2027 a 2032. El marco de cálculo del potencial de calentamiento global del ciclo de vida de la Comisión Europea respalda los materiales que reducen el carbono incorporado relacionado con el reemplazo. Los grandes edificios nuevos deberán divulgar el potencial de calentamiento global del ciclo de vida a partir de 2028, mientras que Alemania impulsa la demanda a través de la fabricación automotriz, farmacéutica y química. El mercado europeo de materiales de pavimentación autorreparables se beneficia de una mayor atención a las declaraciones ambientales, la durabilidad documentada y la evidencia de cumplimiento normativo.
Los Mercados Emergentes Amplían el Alcance Geográfico
Asia-Pacífico contribuye al crecimiento del mercado a través de la actividad de construcción, la expansión manufacturera y el reconocimiento formal de la capacidad de autorreparación en las normas chinas de impermeabilización cementicia. India y el Sudeste Asiático generan demanda a través de corredores logísticos, instalaciones farmacéuticas en zonas económicas especiales y proyectos de hostelería. Giatec utilizó tecnología de monitoreo digital de concreto en construcciones del Sudeste Asiático, incluido el desarrollo Marc 88 en Hanói durante el tercer trimestre de 2025. Este enfoque digital puede aumentar la atención al rendimiento de los materiales y el control de calidad a nivel de obra. Oriente Medio representa un mercado adicional para los sistemas importados, ya que Arabia Saudita y los Emiratos Árabes Unidos desarrollan instalaciones comerciales, farmacéuticas y de hostelería. Brasil y Argentina ofrecen mayor potencial a través del procesamiento de alimentos y las aplicaciones industriales, ampliando el mercado de materiales de pavimentación autorreparables más allá de América del Norte y Europa.
Panorama Competitivo
Concentración del Mercado
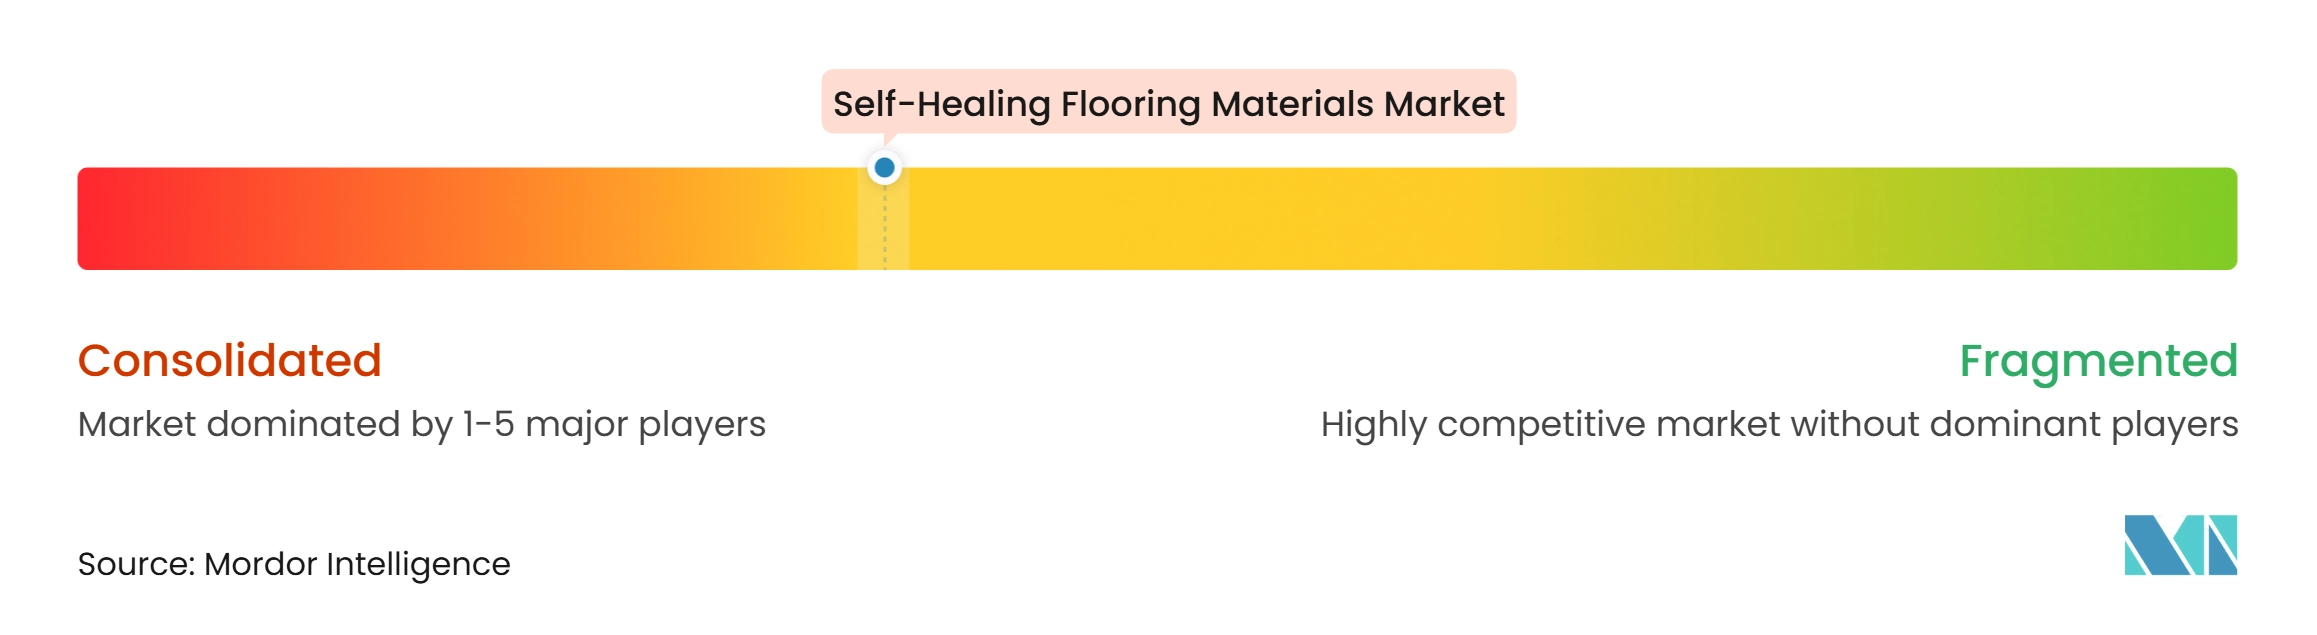
El mercado de materiales de pavimentación autorreparables está moderadamente consolidado. Sika AG, Heidelberg Materials AG, Wacker Chemie AG y Saint-Gobain compiten con especialistas como PENETRON, Kryton International y Xypex Chemical Corporation, así como con empresas de biomateriales como Basilisk. Los competidores operan en productos químicos para la construcción, aditivos de impermeabilización, recubrimientos y enfoques biológicos emergentes. En 2025, Sika anunció una inversión estratégica en Giatec Scientific para conectar el monitoreo digital de concreto con la optimización de aditivos y los resultados del ciclo de vida de la construcción. Esto vincula los datos de rendimiento del material con los datos del proyecto y proporciona a los compradores un medio para evaluar el rendimiento en uso.
Oscrete adquirió Pudlo Products Ltd en 2025, ampliando su cartera de aditivos de impermeabilización en el Reino Unido. El inicio de producción de polímeros híbridos de Wacker en 2025 en Nünchritz respalda la disponibilidad de aglutinantes para formulaciones de construcción. En mayo de 2025, Saint-Gobain integró las operaciones de GCP Applied Technologies en Chryso France, fortaleciendo su posición en productos químicos para la construcción en Francia. La amplitud de la cartera, la capacidad de formulación, el soporte digital, la ingeniería de aplicaciones y las redes de instalación locales son factores competitivos importantes.
Los proveedores que pueden proporcionar monitoreo a largo plazo y evidencia del rendimiento de curación pueden tener una ventaja a medida que los compradores aplican mayor escrutinio a las afirmaciones sobre el ciclo de vida. Esta capacidad es particularmente importante para los sistemas intrínsecos, donde la curación repetida es central para la propuesta de valor. El trabajo de pruebas estandarizadas asociado con RILEM puede ayudar a mover los productos desde la aprobación proyecto por proyecto hacia una inclusión más amplia en las especificaciones.
Líderes de la Industria de Materiales de Pavimentación Autorreparables
-
Xypex Chemical Corporation
-
Wacker Chemie AG
-
GCP Applied Technologies Inc.
-
Basilisk
-
Sika AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Materiales de Pavimentación Autorreparables Empresas cubiertas en este informe
- ACCIONA Energía
- Akzo Nobel N.V.
- Basilisk
- Corbion N.V.
- Fescon Oy
- GCP Applied Technologies Inc.
- Giatec Scientific Inc.
- Heidelberg Materials AG
- Kryton International Inc.
- Oscrete
- PENETRON
- Polycoat Products
- Saint-Gobain
- Schomburg
- Sika AG
- Wacker Chemie AG
- Xypex Chemical Corporation
Desarrollos recientes de la industria en Mercado de Materiales de Pavimentación Autorreparables
- Octubre de 2026: Heidelberg Materials Australia completó la adquisición del negocio de materiales de construcción de Maas Group Holdings por 1,61 mil millones de AUD. La adquisición integra 40 canteras, 22 plantas de concreto, 2 operaciones de asfalto y un sitio de reciclaje en Queensland, Nueva Gales del Sur y Victoria, ampliando su cartera de materiales de construcción de bajo carbono en Asia-Pacífico y relevante para la producción de materiales de pavimentación autorreparables.
- Junio de 2025: Sika AG anunció una inversión estratégica en Giatec Scientific Inc., una empresa con sede en Canadá especializada en plataformas de tecnología de concreto digital impulsadas por inteligencia artificial. La asociación integra datos de sensores IoT con la optimización de aditivos para reducir el uso de cemento, las emisiones de CO₂ y los costos del ciclo de vida de la construcción, apoyando la transformación digital de la industria de la construcción con concreto, incluidas las aplicaciones en materiales de pavimentación autorreparables.
Alcance del Informe Global del Mercado de Materiales de Pavimentación Autorreparables
Los materiales de pavimentación autorreparables son superficies diseñadas que reparan automáticamente pequeños arañazos, abolladuras o microfisuras sin intervención manual. Estos materiales incorporan polímeros especializados, microcápsulas o compuestos de memoria de forma que responden a estímulos externos como el calor, la luz o la presión, restaurando la superficie a su condición original.
El mercado de materiales de pavimentación autorreparables está segmentado por tipo de material, tipo de pavimentación, tecnología de autorreparación, industria de usuario final y geografía. Por tipo de material, el mercado está segmentado en sistemas a base de polímeros, sistemas cementicios y a base de concreto, y sistemas híbridos y compuestos. Por tipo de pavimentación, el mercado está segmentado en pavimentación epoxi, pavimentación de poliuretano, pavimentación de concreto, pavimentación de vinilo, pavimentación de caucho y compuesta, y otros. Por tecnología de autorreparación, el mercado está segmentado en sistemas de curación extrínseca, sistemas de curación intrínseca y otros. Por industria de usuario final, el mercado está segmentado en residencial, comercial, industrial y otros. El informe también cubre tamaños de mercado y pronósticos para materiales de pavimentación autorreparables en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Sistemas a Base de Polímeros |
| Sistemas Cementicios y a Base de Concreto |
| Sistemas Híbridos y Compuestos |
| Pavimentación Epoxi |
| Pavimentación de Poliuretano |
| Pavimentación de Concreto |
| Pavimentación de Vinilo |
| Pavimentación de Caucho y Compuesta |
| Otros |
| Sistemas de Curación Extrínseca |
| Sistemas de Curación Intrínseca |
| Otros |
| Residencial |
| Comercial |
| Industrial |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Material | Sistemas a Base de Polímeros | |
| Sistemas Cementicios y a Base de Concreto | ||
| Sistemas Híbridos y Compuestos | ||
| Por Tipo de Pavimentación | Pavimentación Epoxi | |
| Pavimentación de Poliuretano | ||
| Pavimentación de Concreto | ||
| Pavimentación de Vinilo | ||
| Pavimentación de Caucho y Compuesta | ||
| Otros | ||
| Por Tecnología de Autorreparación | Sistemas de Curación Extrínseca | |
| Sistemas de Curación Intrínseca | ||
| Otros | ||
| Por Industria de Usuario Final | Residencial | |
| Comercial | ||
| Industrial | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Materiales de Pavimentación Autorreparables?
El tamaño del mercado de materiales de pavimentación autorreparables fue valorado en 1,85 mil millones de USD en 2026 y se estima que crecerá desde 2,18 mil millones de USD en 2027 hasta 5,19 mil millones de USD para 2032, a una CAGR del 18,91% durante el período de pronóstico (2027-2032).
¿Qué tipo de pavimentación está creciendo más rápido?
Se prevé que la pavimentación de poliuretano crezca a una CAGR del 20,16% hasta 2032 porque combina elasticidad con resistencia química y compatibilidad con la curación dinámica.
¿Qué tecnología de autorreparación tiene la mayor participación?
Los sistemas extrínsecos representaron una participación del 59,46% en 2026 porque su mecanismo de reparación basado en microcápsulas tenía un perfil de rendimiento más consolidado.
¿Qué región lidera la demanda de materiales de pavimentación autorreparables?
América del Norte representó una participación del 41,54% en 2026, respaldada por su base de instalaciones industriales, comerciales, de atención médica e infraestructura.