
Marktgröße und Marktanteil für selbstheilende Bodenbelagsmaterialien
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 2.18 Milliarden US-Dollar |
| Marktgröße (2032) | 5.19 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 18.91 % |
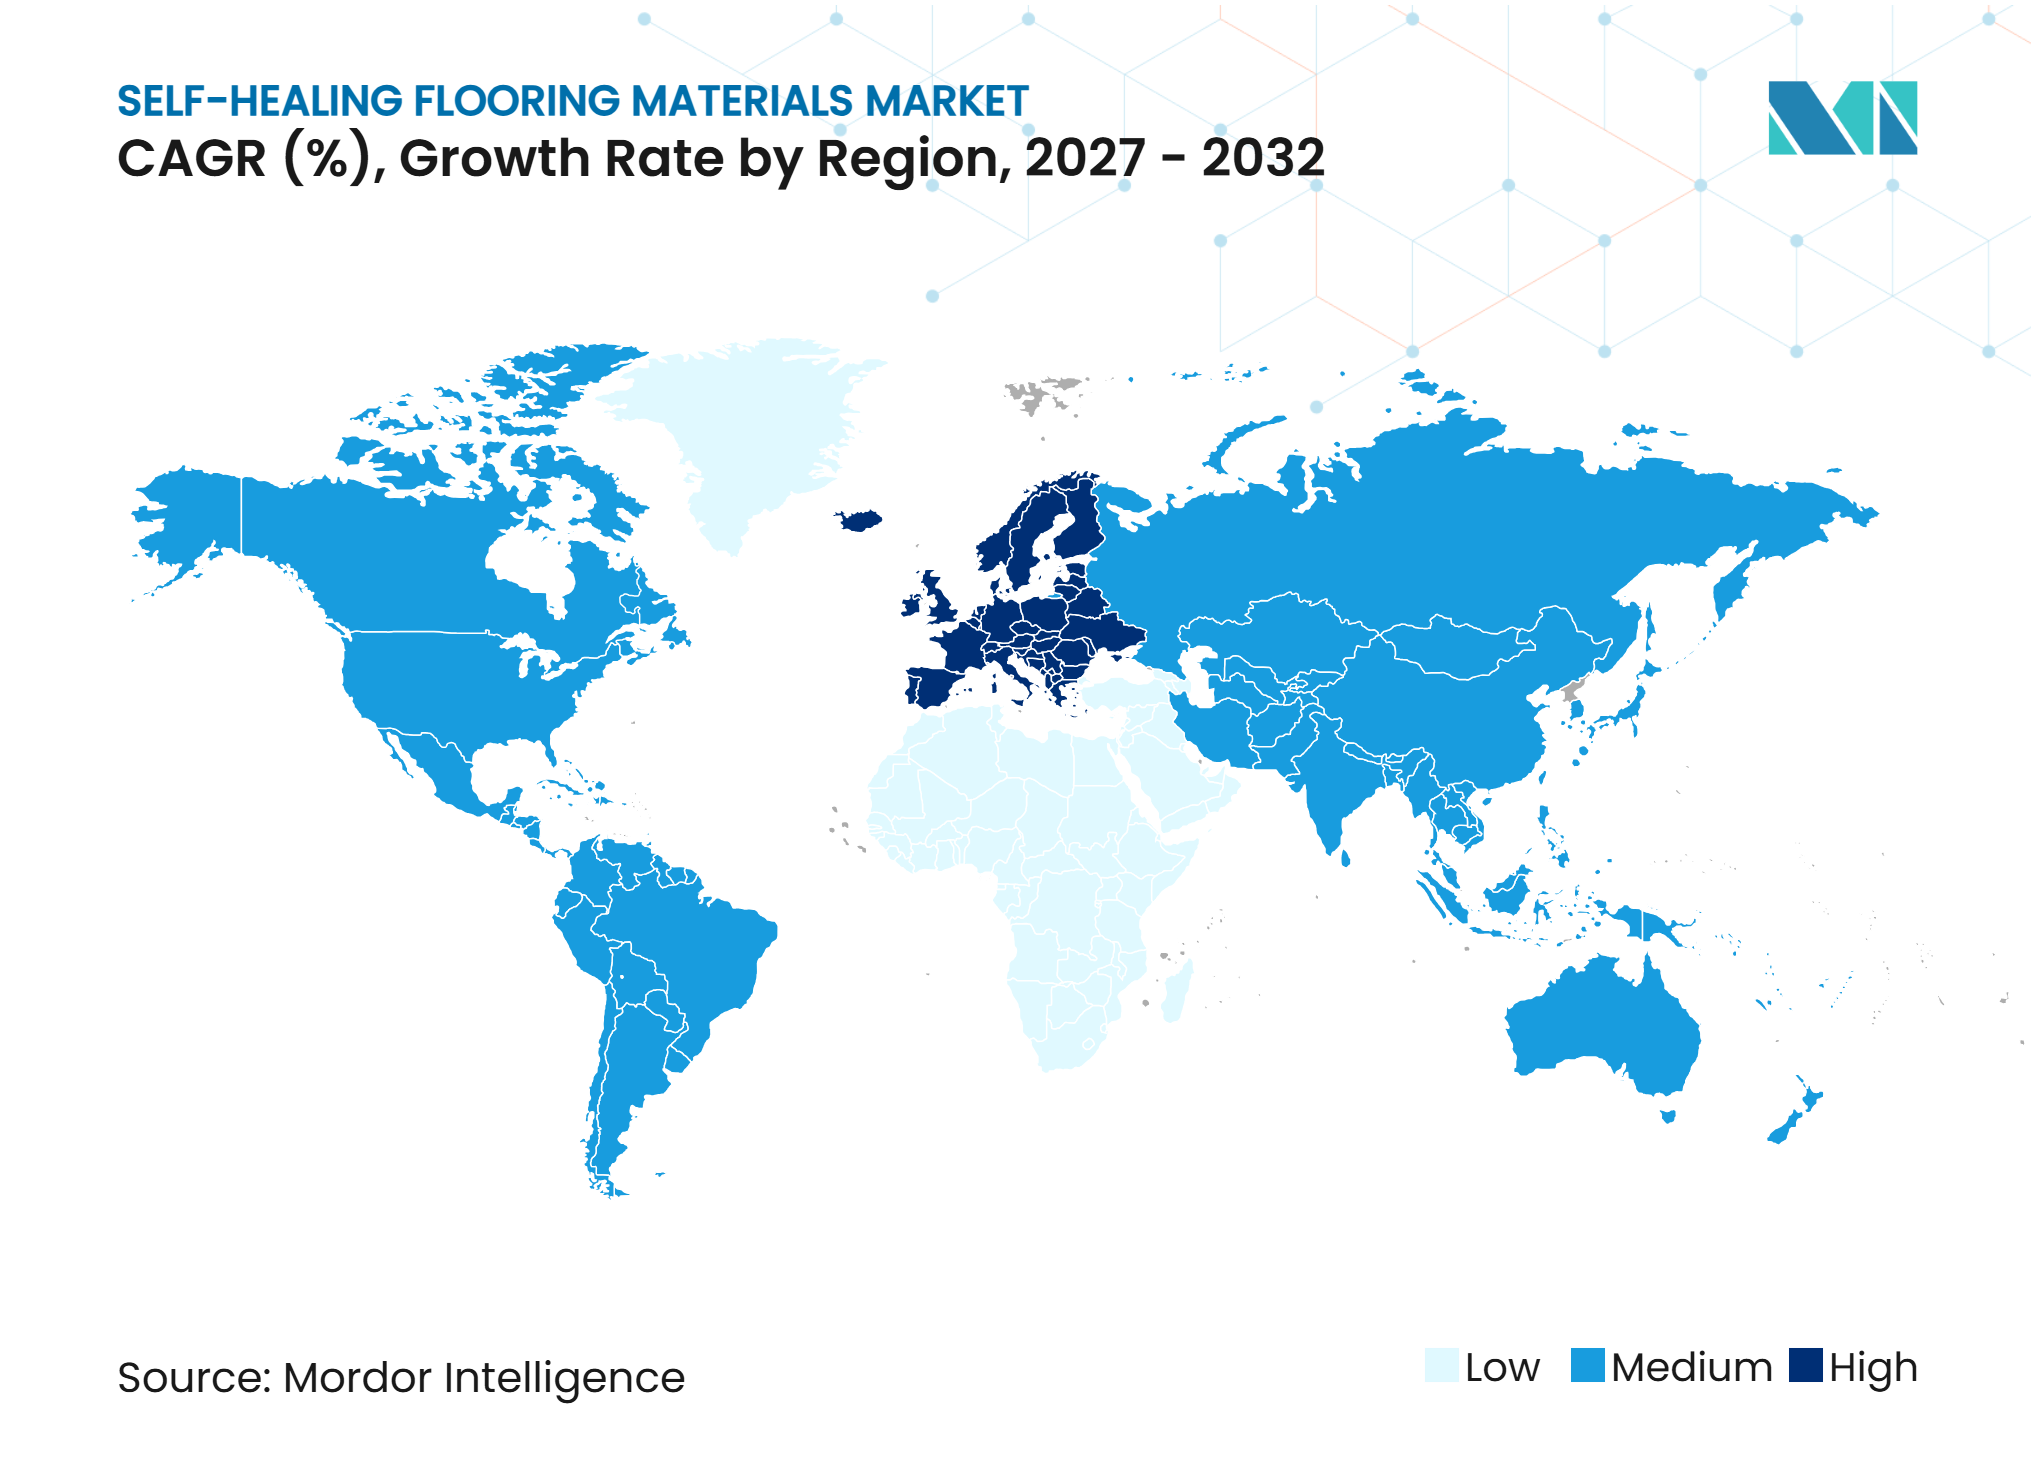
| Schnellstwachsender Markt | Europa |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für selbstheilende Bodenbelagsmaterialien von Mordor Intelligence
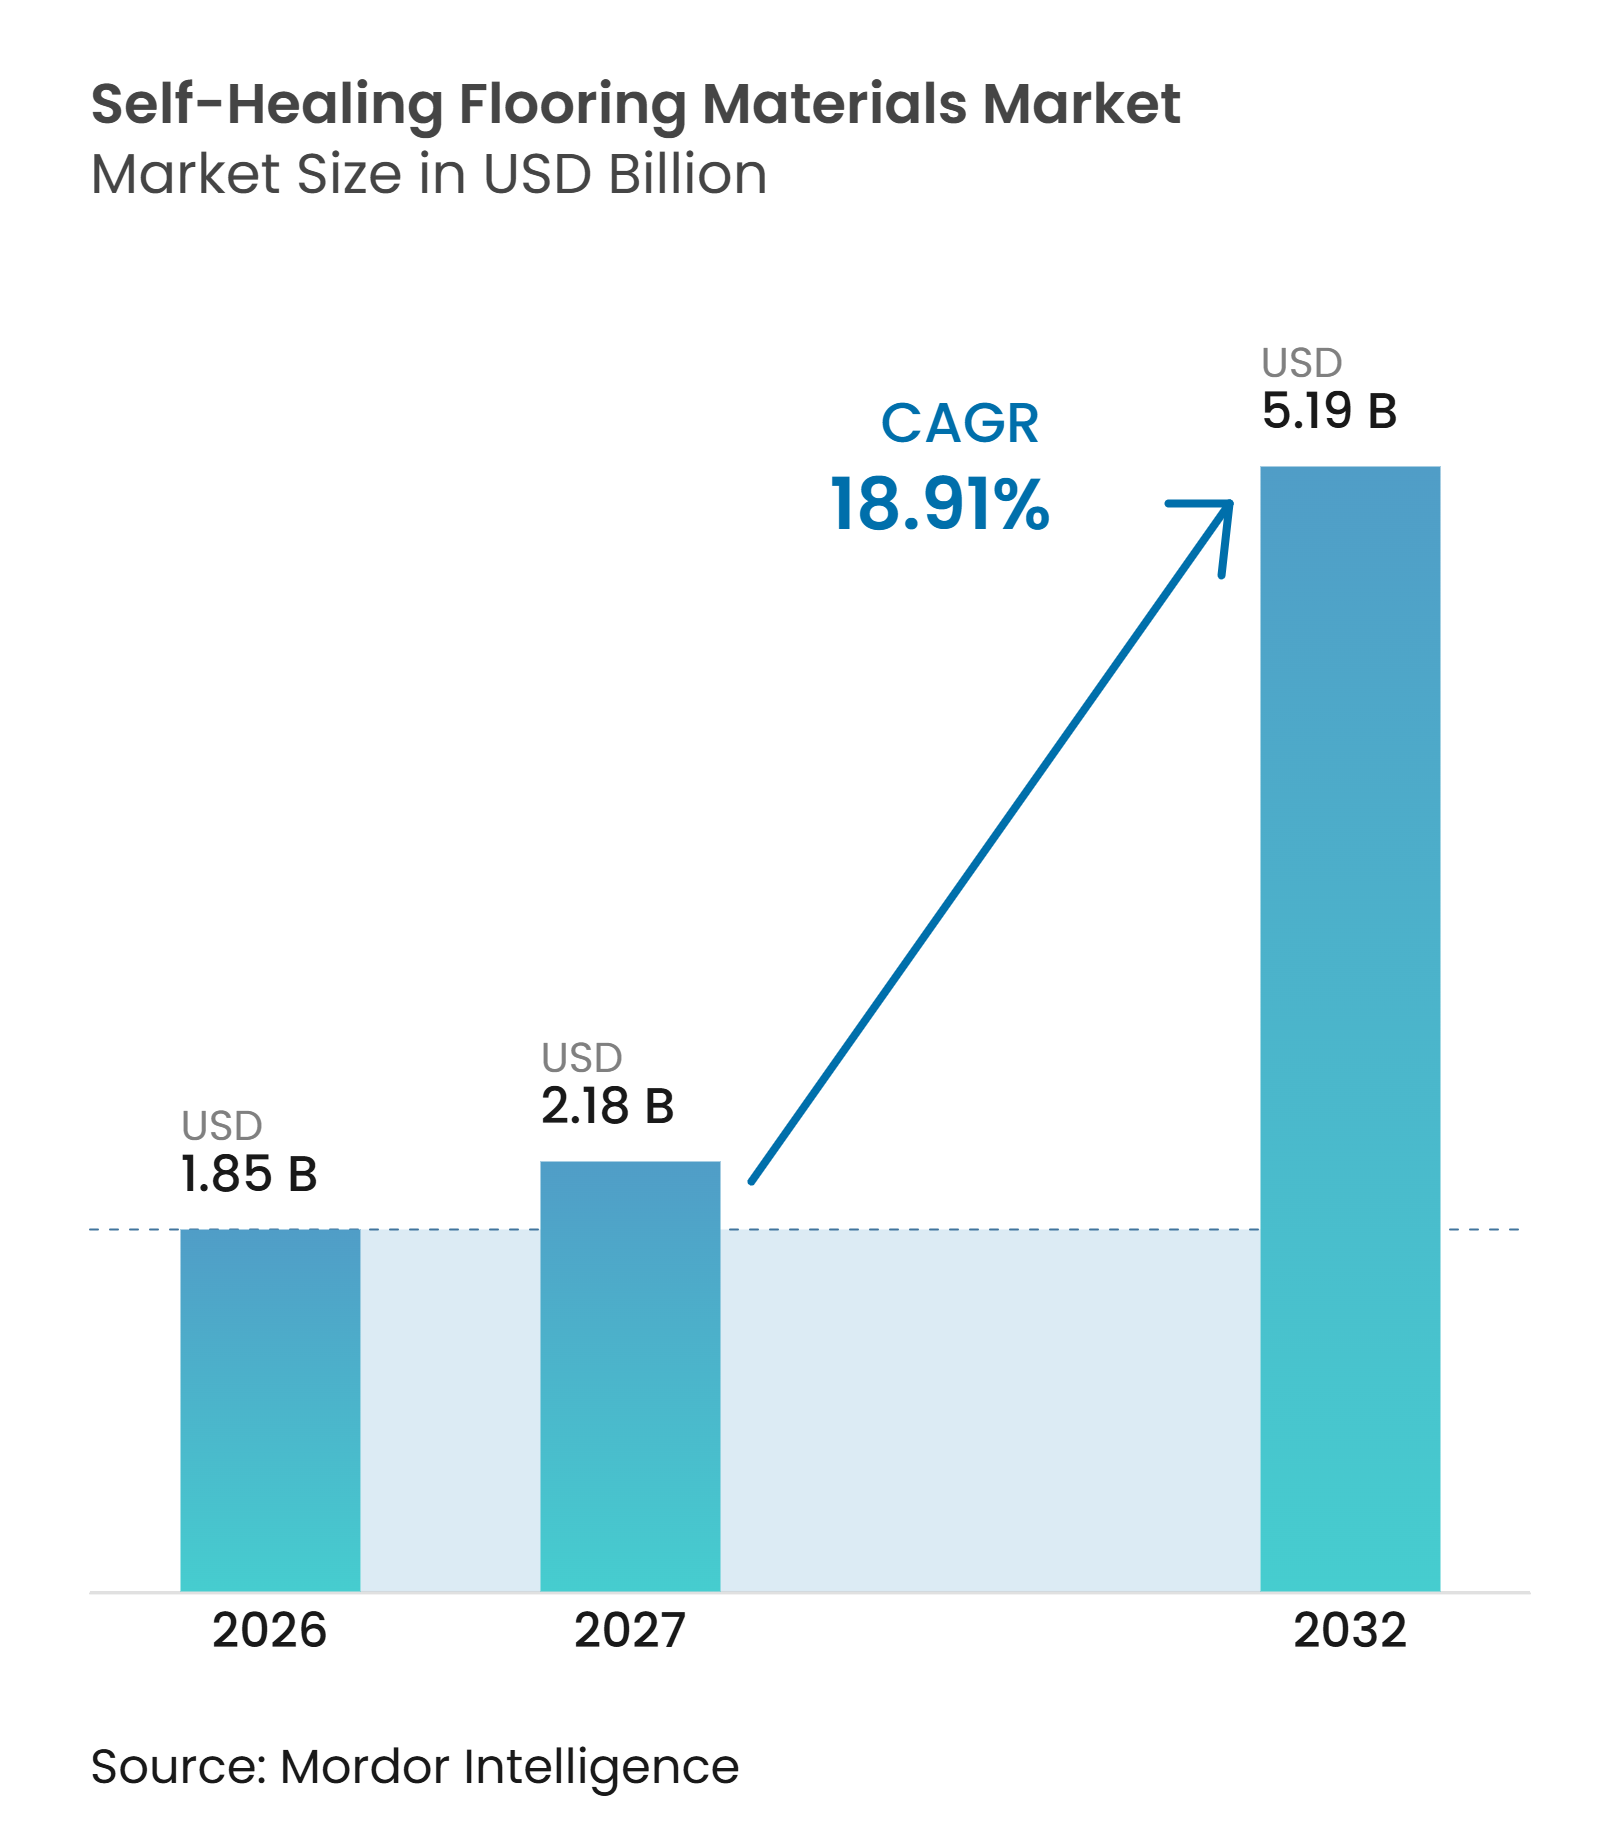
Die Marktgröße für selbstheilende Bodenbelagsmaterialien wurde im Jahr 2026 auf 1,85 Milliarden USD geschätzt und soll von 2,18 Milliarden USD im Jahr 2027 auf 5,19 Milliarden USD bis 2032 wachsen, bei einer CAGR von 18,91 % während des Prognosezeitraums (2027–2032). Der Markt für selbstheilende Bodenbelagsmaterialien verlagert sich von der periodischen Erneuerung hin zum Lebenszyklusmanagement, da Anlagenbetreiber dem unterbrechungsfreien Betrieb einen höheren Stellenwert beimessen. Fortschritte in der Polymerwissenschaft und der zementären Chemie machen diese Systeme für gewerbliche und industrielle Installationen praktikabler. Käufer bewerten die Haltbarkeit von Böden zunehmend als Kontinuitätsfrage und nicht mehr ausschließlich als Wartungskosten. Dieser Wandel schafft Chancen für Anbieter, die wiederholbare Leistung, geringeren Sanierungsbedarf und akzeptable Installationspraktiken nachweisen können.
Wichtigste Erkenntnisse des Berichts
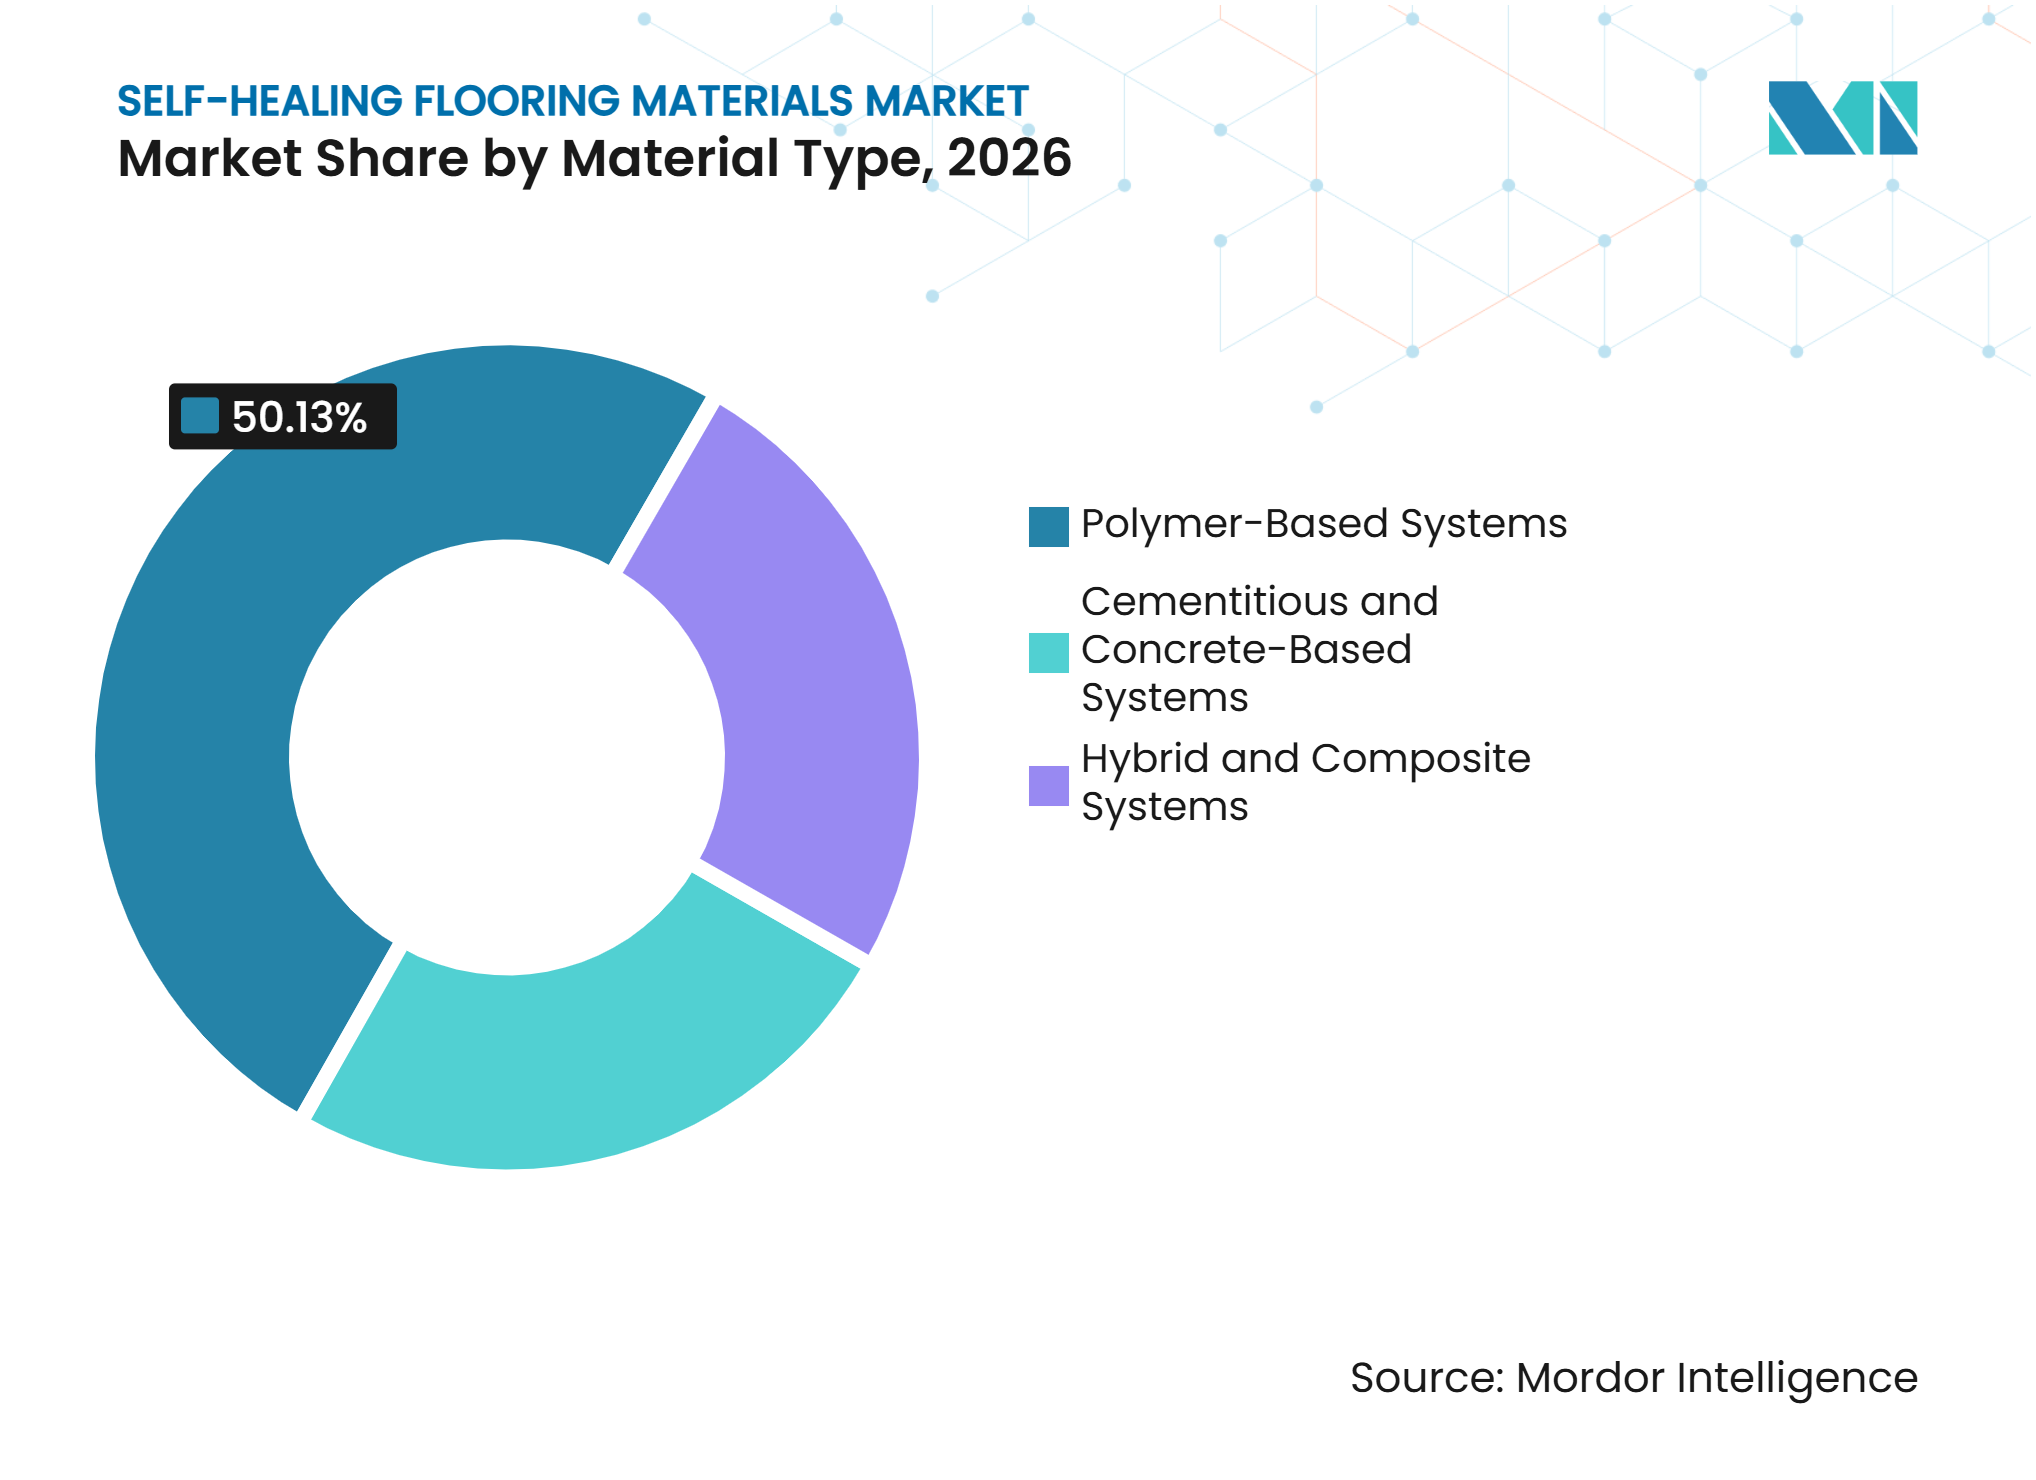
- Nach Materialtyp hielten polymerbasierte Systeme im Jahr 2026 einen Marktanteil von 50,13 % am Markt für selbstheilende Bodenbelagsmaterialien und sollen bis 2032 mit einer CAGR von 19,32 % wachsen.
- Nach Bodenbelagstyp entfiel auf Epoxidboden im Jahr 2026 ein Marktanteil von 32,27 % am Markt für selbstheilende Bodenbelagsmaterialien, während Polyurethanboden bis 2032 voraussichtlich mit einer CAGR von 20,16 % expandieren wird.
- Nach Selbstheilungstechnologie hielten extrinsische Systeme im Jahr 2026 einen Marktanteil von 59,46 % am Markt für selbstheilende Bodenbelagsmaterialien, während intrinsische Systeme bis 2032 voraussichtlich mit einer CAGR von 20,67 % wachsen werden.
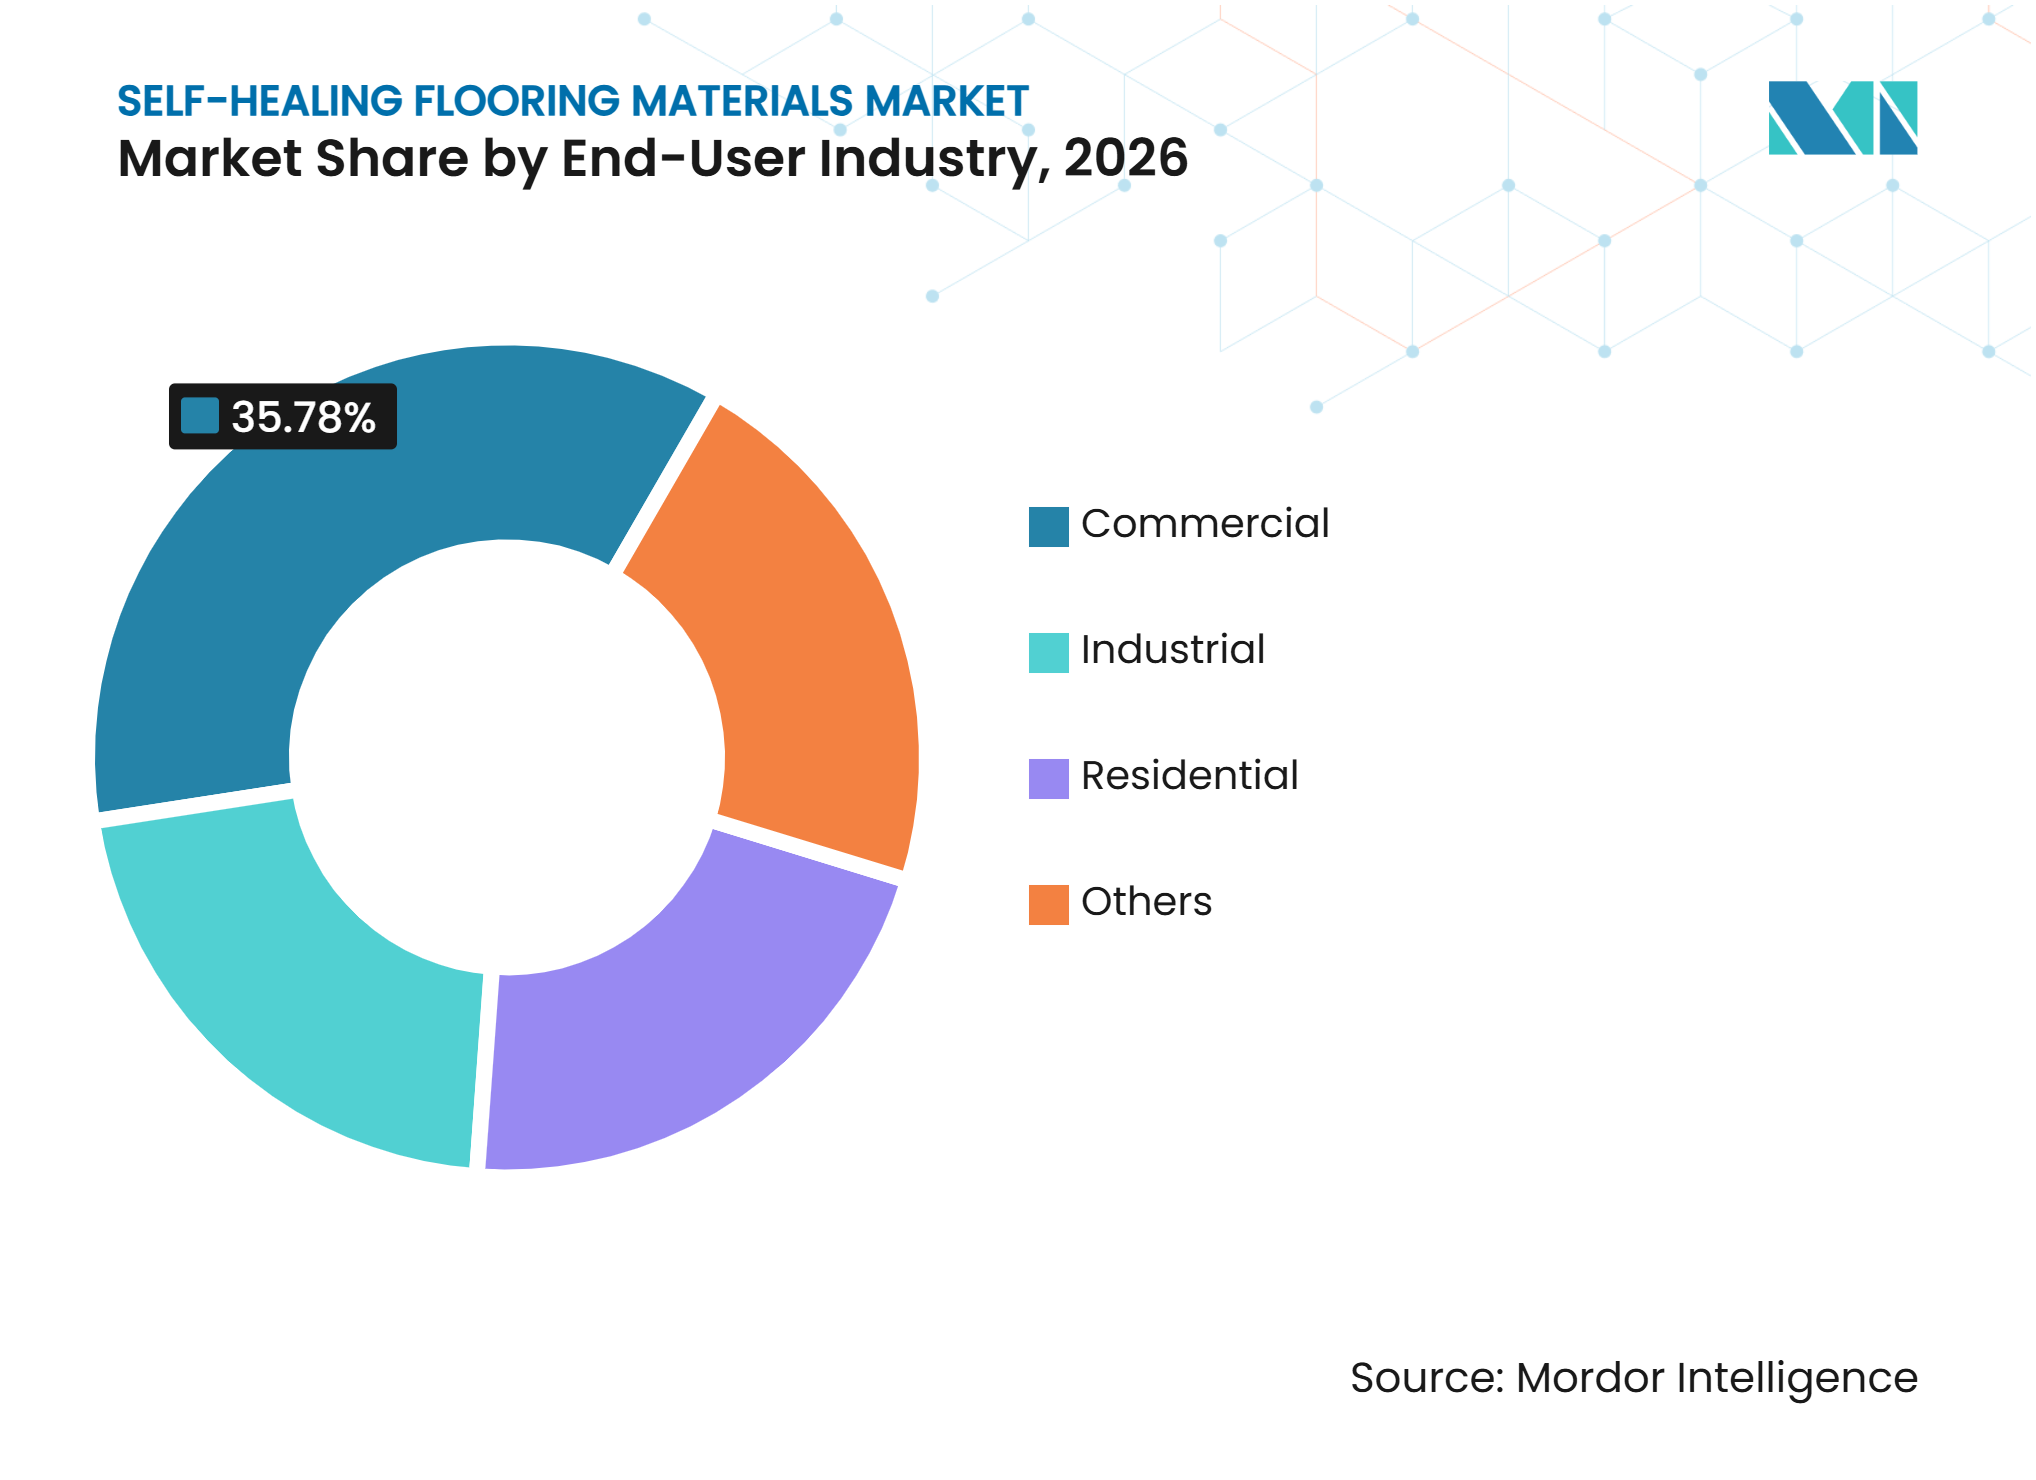
- Nach Endverbraucherbranche entfielen auf gewerbliche Anwendungen im Jahr 2026 35,78 % des Marktanteils am Markt für selbstheilende Bodenbelagsmaterialien, und sie sollen bis 2032 mit einer CAGR von 21,34 % wachsen.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 41,54 % am Markt für selbstheilende Bodenbelagsmaterialien, während Europa bis 2032 voraussichtlich mit einer CAGR von 20,63 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lebenszykluswartung und Vermeidung von Ausfallzeiten | +5.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Hygieneanforderungen im Gesundheitswesen und in der Lebensmittelverarbeitung | +3.5% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Modernisierung der Infrastruktur und Ausgaben für Resilienz | +3.5% | Nordamerika, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| CO₂-Reduzierung durch längere Nutzungsdauer von Anlagen | +3.0% | Europa, globale Ausstrahlungseffekte | Langfristig (≥ 4 Jahre) |
| Eingebettete Heilungsnetzwerke, kompatibel mit herkömmlichen Bauabläufen | +2.0% | Nordamerika, Europa, APAC-Kernregion | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lebenszykluswartung und Vermeidung von Ausfallzeiten
Bodenausfälle in Pharmabetrieben, Logistikzentren und automatisierten Lagerhäusern können Kosten verursachen, die über den reinen Materialersatz hinausgehen. Ungeplante Stillstände durch beschädigte Böden können Produktion, Lieferungen und Sicherheitsverfahren beeinträchtigen. Die American Society of Civil Engineers berichtete im Jahr 2025, dass Investitionen in Höhe von 9,1 Billionen USD erforderlich sind, um die US-amerikanische Infrastruktur in 18 Kategorien in einen guten Zustand zu versetzen. Dieser Investitionsbedarf stärkt auf Langlebigkeit ausgerichtete Anlagestrategien im öffentlichen Bereich und in privaten Einrichtungen. Selbstheilende Bodenbelagsmaterialien können Mikrorisse schließen, ohne dass ein Betriebsstopp erforderlich ist, was den Lebenszyklusnutzen stärkt, da die Arbeitskosten für die Bodensanierung steigen. Eine Überprüfung im Journal of Building Engineering aus dem Jahr 2025 berichtete von Selbstheilungsraten von über 90 % bei einigen zementären kapillar-kristallinen Abdichtungsmaterialien, die Feuchtigkeit und Frost-Tau-Schäden ausgesetzt waren.
Hygieneanforderungen im Gesundheitswesen und in der Lebensmittelverarbeitung
Lebensmittelproduktions- und Gesundheitseinrichtungen benötigen Bodenbeläge, die wiederholten Waschzyklen, chemischer Einwirkung und mechanischem Verkehr standhalten. US-amerikanische Lebensmittelvorschriften verlangen, dass Böden in betroffenen Einrichtungen glatt, hart und leicht zu reinigen sind, wodurch anhaltende Risse zu einem Compliance-Problem werden. Standardbeschichtungen können sich im Laufe der Zeit verschlechtern, was zu wiederkehrenden Sanierungsarbeiten führt, wenn ihre Oberflächen nicht mehr nahtlos bleiben. Selbstheilende Bodenbelagsmaterialien begegnen diesem Risiko, indem sie kleine Risse schließen, die andernfalls Feuchtigkeit oder Verunreinigungen zurückhalten könnten. Dieser Effekt ist in Nordamerika und Westeuropa am ausgeprägtesten, wo Lebensmittelsicherheitskontrollen und Inspektionsanforderungen die Kapitalausgaben beeinflussen. Die Kosten eines kontaminationsbedingten Rückrufs können dazu führen, dass ein langlebigerer Boden eher eine Risikomanagement-Entscheidung als eine optionale Verbesserung darstellt.
Modernisierung der Infrastruktur und Ausgaben für Resilienz
Die Infrastrukturerneuerung eröffnet einen zweiten Nachfragekanal für selbstheilende Bodenbelagsmaterialien in Industrie- und Kommunaleinrichtungen. Das US-amerikanische Verkehrsministerium kündigte im Jahr 2025 Fördermittel in Höhe von 488 Millionen USD für 30 Infrastrukturprojekte im Rahmen seines Programms Better Utilizing Investments to Leverage Development (BUILD) an. Diese Projekte unterstützen Bauaktivitäten, bei denen Bodenbeläge Teil eines umfassenderen Haltbarkeits- und Wartungsplans sind. China hat GB/T 18445 aktualisiert, um die Selbstheilungskapazität als definierte Eigenschaft für zementäre kapillar-kristalline Abdichtungsmaterialien aufzunehmen, wodurch die Selbstheilungsleistung in einer bedeutenden Bauwirtschaft näher an formale technische Spezifikationen heranrückt. Indien und Südostasien treiben ebenfalls die Nachfrage nach Industrieparks, Logistikkorridoren und Verarbeitungsanlagen an, wo Bodenausfallzeiten den Betrieb stören können.
CO₂-Reduzierung durch längere Nutzungsdauer von Anlagen und eingebettete Heilungsnetzwerke
Eine längere Bodenlebensdauer kann den gebundenen Kohlenstoff reduzieren, der mit wiederholtem Rückbau und Ersatz verbunden ist. Im Dezember 2025 verabschiedete die Europäische Kommission eine gemeinsame Methode zur Berechnung des Treibhauspotenzials neuer Gebäude über den Lebenszyklus, mit Offenlegungspflichten für große Neubauten ab 2028. Dieser Ansatz gibt Käufern einen Anreiz, die Nutzungsdauer von Bodenbelägen neben dem anfänglichen Materialprofil zu prüfen. Heidelberg Materials berichtete im Jahr 2025 von der kommerziellen Lieferung von evoZero kohlenstoffabgeschiedenem Zement mit nahezu null Emissionen in Europa und einer Reduzierung der spezifischen Netto-CO₂-Emissionen um 3 %[1]. Eingebettete Heilungsnetzwerke unterstützen die Akzeptanz ebenfalls, da sie in vertraute Bauabläufe integriert werden können, anstatt einen völlig neuen Installationsprozess zu erfordern. Die Kompatibilität mit bestehenden Auftragnehmerverfahren ist für Polymer- und zementäre Systeme wichtig, die für den allgemeinen Einsatz in Bauprojekten vorgesehen sind.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestition und unsichere Amortisation für Bodeneigentümer | -3.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Begrenzte langfristige Feldvalidierung unter variablen Standortbedingungen | -2.5% | Nordamerika, Europa, APAC-Kernregion | Mittelfristig (2–4 Jahre) |
| Abhängigkeit der Heilungsleistung von Feuchtigkeit, Temperatur, Rissbreite und Matrixformulierung | -2.0% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestition und unsichere Amortisation für Bodeneigentümer
Selbstheilende Bodensysteme weisen im Vergleich zu herkömmlichen Beschichtungen einen Material- und Installationsaufschlag von 2x bis 4x auf, wobei die Größe dieser Differenz vom Heilungsmechanismus und den Substratanforderungen abhängt. Die Gesamtkostenrechnung kann selbstheilende Systeme über einen Gebäudehorizont von 10 bis 20 Jahren begünstigen, aber viele Einrichtungsbudgets arbeiten mit kürzeren Zyklen, was es für Facility Manager schwierig macht, eine Kapitalzustimmung ohne Überprüfung durch die Führungsebene zu erhalten. Dieses Hemmnis ist am deutlichsten in kleinen und mittelgroßen Einrichtungen sichtbar, die Installationskosten nicht auf große Bodenflächen verteilen können. Der Markt für selbstheilende Bodenbelagsmaterialien erfordert daher Finanzierungsinstrumente und Beschaffungskriterien, die Haltbarkeitsvorteile neben den Installationskosten berücksichtigen.
Begrenzte langfristige Feldvalidierung unter variablen Standortbedingungen
Institutionelle Käufer verlangen häufig langfristige In-situ-Daten, bevor sie ein neues Material für große Bodenflächen genehmigen. Eine Studie aus dem Jahr 2025 berichtete von Selbstheilungsraten von 88,9 % und 92,7 % für zementäre kapillar-kristalline Abdichtungsmaterialien unter kontrollierten Feuchtigkeits- und Frost-Tau-Bedingungen. Die Laborleistung spiegelt jedoch nicht vollständig die Bandbreite an Substraten, Temperaturzyklen, Chemikalien und hohen Lasten wider, die in Betriebseinrichtungen vorkommen. Das Technische Komitee 221-SHC der Internationalen Vereinigung der Laboratorien und Experten für Baustoffe, Systeme und Strukturen (RILEM) identifizierte in seiner Aktualisierung vom November 2025 die langfristige Feldvalidierung und standardisierte Prüfverfahren als Prioritäten[2]. Die Heilungsleistung hängt auch von Feuchtigkeit, Temperatur, Rissbreite und Matrixformulierung ab, was es schwierig macht, ein einzelnes Ergebnis auf alle Standorte anzuwenden. Bis Längsschnittdatensätze und konsistente Benchmarks breiter verfügbar sind, werden Käufer im Markt für selbstheilende Bodenbelagsmaterialien weiterhin eine projektspezifische ingenieurtechnische Begründung verlangen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Polymerbasierte Systeme verbinden Skalierung mit kontinuierlicher EntwicklungPolymerbasierte Systeme hielten im Jahr 2026 einen Marktanteil von 50,13 % am Markt für selbstheilende Bodenbelagsmaterialien und sollen bis 2032 mit einer CAGR von 19,32 % wachsen. Ihre Position spiegelt die Flexibilität bei der Formulierung und die Fähigkeit wider, intrinsische Netzwerke oder extrinsische Mikrokapseln in Installationsmethoden zu integrieren, die Auftragnehmer bereits verwenden. Epoxid-, Polyurethan- und fortschrittliche Mischungen bleiben die primären Chemien in diesem Segment. Vitrimere und ionomerbasierte Systeme gewinnen an Aufmerksamkeit, da sie eine wiederholte Heilung nach mehreren Rissereignissen ermöglichen und damit eine wesentliche Einschränkung kapselbasierter Produkte beheben, bei denen das lokale Heilmittel nach der Aktivierung erschöpft sein kann.
Wacker Chemie AG begann im Jahr 2025 mit der kommerziellen Produktion von Hybridpolymeren an seinem Standort Nünchritz nach einer Investition im zweistelligen Millionen-EUR-Bereich, durch die 50 Arbeitsplätze geschaffen wurden. Die Expansion spiegelt vorgelagerte Investitionen in Bindemittel wider, die in Klebstoffen, Dichtstoffen und flüssigen Abdichtungssystemen verwendet werden. Anbieter konkurrieren bei Heilungsgeschwindigkeit, Wiederholbarkeit, mechanischer Flexibilität und der Einhaltung von Vorschriften zu flüchtigen organischen Verbindungen. Zementäre und betonbasierte Systeme belegen den zweiten Platz aufgrund ihrer Kosteneffizienz und Kompatibilität mit gegossenen Betonböden in der Schwerindustrie und Infrastruktur. Kristalline Abdichtungszusätze bilden mineralische Ablagerungen in Rissen, wenn Feuchtigkeit vorhanden ist, was ihren Einsatz dort unterstützt, wo Abdichtung und strukturelle Haltbarkeit Priorität haben. Hybridsysteme kombinieren Polymerresilienz mit zementärer Haltbarkeit für Standorte, die variablen Temperatur- oder chemischen Bedingungen ausgesetzt sind.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bodenbelagstyp:
Epoxid führt beim Marktanteil, während Polyurethan schneller wächstEpoxidboden entfiel im Jahr 2026 auf einen Marktanteil von 32,27 % am Markt für selbstheilende Bodenbelagsmaterialien. Seine installierte Basis spiegelt den langjährigen Einsatz in gewerblichen und industriellen Umgebungen sowie eine breite Auftragnehmerschaft wider, die mit 2-Komponenten-Anwendungen vertraut ist. Epoxid bietet eine nahtlose, chemikalienbeständige Oberfläche, die die Hygienevorschriften für Lebensmittelbetriebe gemäß 21 Code of Federal Regulations (CFR) Teil 117 erfüllt. Diese Eigenschaften halten Epoxid in der Lebensmittelverarbeitung und anderen hygienesensiblen Anwendungen relevant. Vinylboden bleibt in leichten Gewerbe- und Gesundheitsräumen relevant, die akustischen Komfort und Gehkomfort priorisieren.
Polyurethanboden soll bis 2032 mit einer CAGR von 20,16 % expandieren, da seine Elastizität dynamische Heilungssysteme in Bereichen unterstützt, die chemischen Waschvorgängen ausgesetzt sind. Das Polymergerüst kann reversible Quervernetzungen einbauen und dabei die Flexibilität bei Verkehr und thermischer Bewegung beibehalten. Betonbasierte Systeme werden für schwere Industrieplatten verwendet, bei denen strukturelle Integrität und Abdichtung zentrale Anforderungen sind. Gummi- und Verbundbodenbeläge adressieren Sicherheitsböden und Sportanlagen, wo Rutschfestigkeit und Stoßdämpfung wichtig sind. Große Anbieter von Bauchemikalien behandeln Selbstheilungstechnologien als definierte Produktkategorie innerhalb ihrer breiteren Bauportfolios. Diese Produktmischung gibt dem Markt für selbstheilende Bodenbelagsmaterialien mehrere Zugangswege in Neubau- und Renovierungsprojekte.
Nach Selbstheilungstechnologie:
Extrinsische Systeme führen, während intrinsische Systeme Fortschritte machenExtrinsische Systeme hielten im Jahr 2026 einen Marktanteil von 59,46 % am Markt für selbstheilende Bodenbelagsmaterialien. Ihre Position spiegelt das vorhersehbare Verhalten von Mikrokapseln wider, die Epoxid-, Polyurethan- oder mineralische Heilverbindungen freisetzen, wenn Risse entstehen. Dieser Ansatz gibt Planern ein klareres Leistungskonzept und eine größere Datenbasis im Vergleich zu neueren Alternativen. Glas-, Keramik- und Polymerkapseln können je nach Materialarchitektur als Träger dienen. Die Haupteinschränkung besteht darin, dass lokale Kapselreserven nach einem Heilungsereignis erschöpft sein können.
Intrinsische Systeme sollen bis 2032 mit einer CAGR von 20,67 % wachsen. Ihr Reparaturmechanismus ist durch reversible kovalente Bindungen, Wasserstoffbrückenbindungsanordnungen oder ionomerische Strukturen in das Polymernetzwerk eingebaut, was eine wiederholte Heilung ohne Erschöpfung eines gespeicherten Mittels ermöglicht. RILEM identifizierte intrinsische Systeme als Forschungspriorität aufgrund ihres Potenzials, unter variierenden Feuchtigkeits- und Temperaturbedingungen zu funktionieren. Biobasierte Heilung, einschließlich der Basilisk-Bakteriensporen-Technologie für Beton, fällt in die Kategorie der sonstigen Technologien und bleibt eine frühe kommerzielle Option für Infrastruktur- und Großbauprojekte. Der Markt für selbstheilende Bodenbelagsmaterialien balanciert daher die aktuelle Zuverlässigkeit extrinsischer Produkte mit dem langfristigen Potenzial wiederholter intrinsischer Heilung.
Nach Endverbraucherbranche:
Gewerbliche Anwendungen führen in Umfang und WachstumGewerbliche Anwendungen entfielen im Jahr 2026 auf 35,78 % des Marktanteils am Markt für selbstheilende Bodenbelagsmaterialien und sollen bis 2032 mit einer CAGR von 21,34 % wachsen. Einzelhandels-, Gastronomie-, gemischt genutzte Logistik- und Büroimmobilien benötigen Oberflächen, die ihr Erscheinungsbild und ihre Integrität bei Reinigung, Radverkehr und häufigem Fußgängerverkehr aufrechterhalten. Bodenschäden in diesen Umgebungen können den Betrieb stören und die Präsentation des Standorts beeinträchtigen. Renovierungsaktivitäten in Einzelhandels- und Büroimmobilien unterstützen die Nachfrage, da Eigentümer Anlagen neu positionieren, um veränderten Mieter- und Besucheranforderungen gerecht zu werden. Die breitere Verfügbarkeit von Polymerbeschichtungssystemen erhöht die Chance in diesem Segment.
Der Wohnbereich bleibt kleiner, aber Premiumwohnungskunden übernehmen selbstheilende Bodenbeläge in kratzfesten Vinyl-Dielenformaten und Keramikformaten. Industrielle Nutzer in der Lebensmittelverarbeitung, Pharmazie, Automobilindustrie und Logistik konzentrieren sich auf die Vermeidung von Ausfallzeiten und die Kontrolle der Hygiene. Lebensmittelproduktionsbetreiber müssen gemäß US-amerikanischen Lebensmittelvorschriften reinigungsfähige Böden aufrechterhalten, was die Oberflächenintegrität zu einer Betriebsanforderung und nicht zu einem optionalen Merkmal macht. Verkehrsinfrastruktur, öffentliche Gebäude und Bildungseinrichtungen bilden die sonstige Endverbraucherkategorie. Diese Käufer beginnen, Lebenszykluskohlenstoff- und Haltbarkeitserwägungen in Spezifikationen einzubeziehen, insbesondere dort, wo öffentliche Beschaffungsrahmen der Nutzungsdauer von Anlagen ein größeres Gewicht beimessen. Diese Bandbreite an Endverbrauchern verringert die Abhängigkeit des Marktes von einem einzigen Bauzyklus.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 41,54 % am Markt für selbstheilende Bodenbelagsmaterialien. Die Region verfügt über eine große Basis an Industrie-, Gewerbe- und Gesundheitseinrichtungen, die über etablierte Beschaffungskanäle regelmäßig renoviert werden. Das US-amerikanische Verkehrsministerium kündigte im Jahr 2025 488 Millionen USD für 30 Infrastrukturprojekte an, was Kapitalaktivitäten unterstützt, die einrichtungsgerechte Bodenbeläge umfassen können. Lebensmittelverarbeitungsanlagen müssen die Anforderungen von 21 CFR Teil 117 für glatte, leicht zu reinigende Böden erfüllen, während die pharmazeutische Expansion Käufer anzieht, die sich auf Kontaminationskontrolle und Ausfallzeitkosten konzentrieren.
Europa
Europa soll von 2027 bis 2032 mit einer CAGR von 20,63 % wachsen. Der Rahmen der Europäischen Kommission zur Berechnung des Treibhauspotenzials neuer Gebäude über den Lebenszyklus unterstützt Materialien, die den mit dem Ersatz verbundenen gebundenen Kohlenstoff reduzieren. Große Neubauten müssen ab 2028 das Treibhauspotenzial über den Lebenszyklus offenlegen, während Deutschland die Nachfrage durch Automobil-, Pharma- und Chemiefertigung unterstützt. Der europäische Markt für selbstheilende Bodenbelagsmaterialien profitiert von einer stärkeren Aufmerksamkeit für Umweltdeklarationen, dokumentierte Haltbarkeit und Nachweise der Compliance.
Schwellenmärkte erweitern die geografische Breite
Asien-Pazifik trägt durch Bauaktivitäten, Fertigungsexpansion und die formale Anerkennung der Selbstheilungskapazität in chinesischen zementären Abdichtungsnormen zum Marktwachstum bei. Indien und Südostasien generieren Nachfrage durch Logistikkorridore, Pharmabetriebe in Sonderwirtschaftszonen und Hotelprojekte. Giatec setzte digitale Betonüberwachungstechnologie in südostasiatischen Bauprojekten ein, darunter die Marc-88-Entwicklung in Hanoi im dritten Quartal 2025. Dieser digitale Ansatz kann die Aufmerksamkeit für Materialleistung und standortbezogene Qualitätskontrolle erhöhen. Der Nahe Osten stellt einen zusätzlichen Markt für importierte Systeme dar, da Saudi-Arabien und die Vereinigten Arabischen Emirate Gewerbe-, Pharma- und Hoteleinrichtungen entwickeln. Brasilien und Argentinien bieten weiteres Potenzial durch Lebensmittelverarbeitung und industrielle Anwendungen, was den Markt für selbstheilende Bodenbelagsmaterialien über Nordamerika und Europa hinaus ausweitet.
Wettbewerbslandschaft
Marktkonzentration
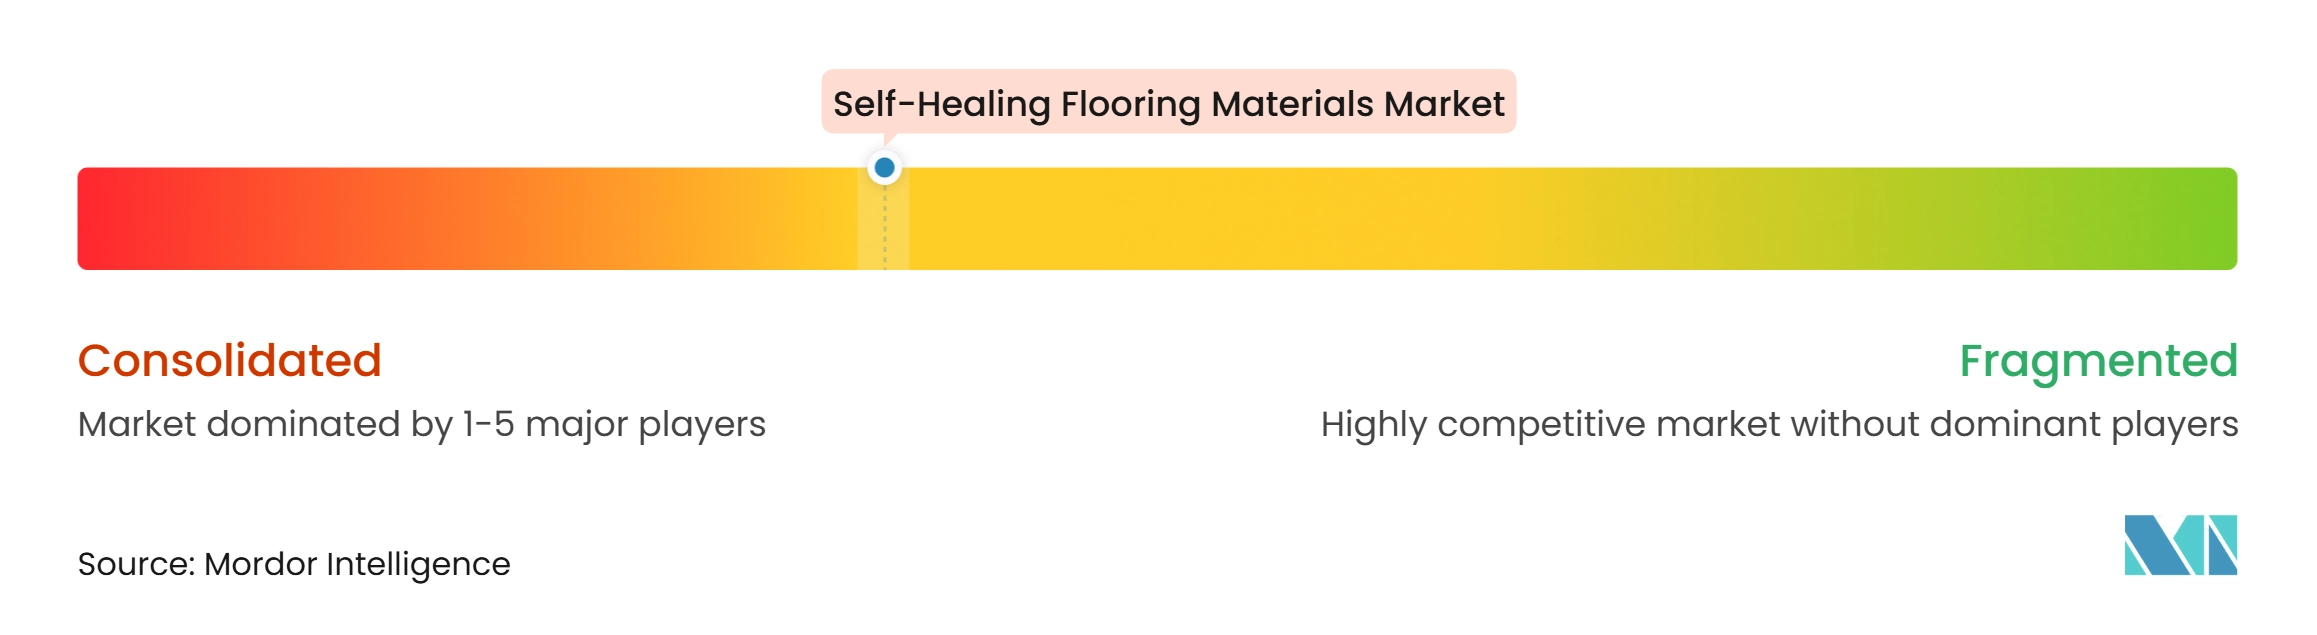
Der Markt für selbstheilende Bodenbelagsmaterialien ist mäßig konsolidiert. Sika AG, Heidelberg Materials AG, Wacker Chemie AG und Saint-Gobain konkurrieren mit Spezialisten wie PENETRON, Kryton International und Xypex Chemical Corporation sowie Biomaterialunternehmen wie Basilisk. Wettbewerber sind in den Bereichen Bauchemikalien, Abdichtungszusätze, Beschichtungen und aufkommende biologische Ansätze tätig. Im Jahr 2025 kündigte Sika eine strategische Investition in Giatec Scientific an, um die digitale Betonüberwachung mit der Optimierung von Zusatzmitteln und den Ergebnissen des Baulebenszyklus zu verbinden. Dies verknüpft Materialleistungsdaten mit Projektdaten und bietet Käufern eine Möglichkeit, die Leistung im Betrieb zu bewerten.
Oscrete erwarb im Jahr 2025 Pudlo Products Ltd und erweiterte damit sein Portfolio an Abdichtungszusätzen im Vereinigten Königreich. Wackers Produktionsstart für Hybridpolymere im Jahr 2025 in Nünchritz unterstützt die Verfügbarkeit von Bindemitteln für Bauformulierungen. Im Mai 2025 integrierte Saint-Gobain die Aktivitäten von GCP Applied Technologies in Chryso France und stärkte damit seine Position in der Bauchemie in Frankreich. Portfoliobreite, Formulierungskompetenz, digitale Unterstützung, Anwendungstechnik und lokale Installationsnetzwerke sind wichtige Wettbewerbsfaktoren.
Anbieter, die langfristige Überwachung und Nachweise der Heilungsleistung erbringen können, können einen Vorteil haben, da Käufer Lebenszyklusansprüche stärker prüfen. Diese Fähigkeit ist besonders wichtig für intrinsische Systeme, bei denen die wiederholte Heilung zentral für das Wertversprechen ist. Standardisierte Prüfarbeiten im Zusammenhang mit RILEM können dazu beitragen, Produkte von der projektbezogenen Genehmigung hin zu einer breiteren Aufnahme in Spezifikationen zu bewegen.
Marktführer in der Branche für selbstheilende Bodenbelagsmaterialien
-
Xypex Chemical Corporation
-
Wacker Chemie AG
-
GCP Applied Technologies Inc.
-
Basilisk
-
Sika AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für selbstheilende Bodenbelagsmaterialien Unternehmen in diesem Bericht
- ACCIONA Energía
- Akzo Nobel N.V.
- Basilisk
- Corbion N.V.
- Fescon Oy
- GCP Applied Technologies Inc.
- Giatec Scientific Inc.
- Heidelberg Materials AG
- Kryton International Inc.
- Oscrete
- PENETRON
- Polycoat Products
- Saint-Gobain
- Schomburg
- Sika AG
- Wacker Chemie AG
- Xypex Chemical Corporation
Neueste Industrielle Entwicklungen in Markt für selbstheilende Bodenbelagsmaterialien
- Oktober 2026: Heidelberg Materials Australia schloss die Übernahme des Baustoffgeschäfts der Maas Group Holdings für 1,61 Milliarden AUD ab. Die Übernahme integriert 40 Steinbrüche, 22 Betonwerke, 2 Asphaltbetriebe und einen Recyclingstandort in Queensland, New South Wales und Victoria und erweitert damit das Portfolio an kohlenstoffarmen Baumaterialien im Asien-Pazifik-Raum, was für die Produktion selbstheilender Bodenbelagsmaterialien relevant ist.
- Juni 2025: Sika AG kündigte eine strategische Investition in Giatec Scientific Inc. an, ein in Kanada ansässiges Unternehmen, das auf KI-gestützte digitale Betonplattformen spezialisiert ist. Die Partnerschaft integriert IoT-Sensordaten mit der Optimierung von Zusatzmitteln, um den Zementeinsatz, CO₂-Emissionen und die Lebenszykluskosten im Bauwesen zu reduzieren, und unterstützt die digitale Transformation der Betonbauindustrie, einschließlich Anwendungen bei selbstheilenden Bodenbelagsmaterialien.
Globaler Berichtsumfang für den Markt für selbstheilende Bodenbelagsmaterialien
Selbstheilende Bodenbelagsmaterialien sind technisch entwickelte Oberflächen, die kleinere Kratzer, Dellen oder Mikrorisse ohne manuellen Eingriff automatisch reparieren. Diese Materialien enthalten spezialisierte Polymere, Mikrokapseln oder Formgedächtnisverbindungen, die auf externe Reize wie Wärme, Licht oder Druck reagieren und die Oberfläche in ihren ursprünglichen Zustand zurückversetzen.
Der Markt für selbstheilende Bodenbelagsmaterialien ist nach Materialtyp, Bodenbelagstyp, Selbstheilungstechnologie, Endverbraucherbranche und Geografie segmentiert. Nach Materialtyp ist der Markt in polymerbasierte Systeme, zementäre und betonbasierte Systeme sowie Hybrid- und Verbundsysteme segmentiert. Nach Bodenbelagstyp ist der Markt in Epoxidboden, Polyurethanboden, Betonboden, Vinylboden, Gummi- und Verbundbodenbelag sowie sonstige segmentiert. Nach Selbstheilungstechnologie ist der Markt in extrinsische Heilungssysteme, intrinsische Heilungssysteme und sonstige segmentiert. Nach Endverbraucherbranche ist der Markt in Wohnbereich, Gewerbe, Industrie und sonstige segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für selbstheilende Bodenbelagsmaterialien in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Polymerbasierte Systeme |
| Zementäre und betonbasierte Systeme |
| Hybrid- und Verbundsysteme |
| Epoxidboden |
| Polyurethanboden |
| Betonboden |
| Vinylboden |
| Gummi- und Verbundbodenbelag |
| Sonstige |
| Extrinsische Heilungssysteme |
| Intrinsische Heilungssysteme |
| Sonstige |
| Wohnbereich |
| Gewerbe |
| Industrie |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Materialtyp | Polymerbasierte Systeme | |
| Zementäre und betonbasierte Systeme | ||
| Hybrid- und Verbundsysteme | ||
| Nach Bodenbelagstyp | Epoxidboden | |
| Polyurethanboden | ||
| Betonboden | ||
| Vinylboden | ||
| Gummi- und Verbundbodenbelag | ||
| Sonstige | ||
| Nach Selbstheilungstechnologie | Extrinsische Heilungssysteme | |
| Intrinsische Heilungssysteme | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Wohnbereich | |
| Gewerbe | ||
| Industrie | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für selbstheilende Bodenbelagsmaterialien?
Die Marktgröße für selbstheilende Bodenbelagsmaterialien wurde im Jahr 2026 auf 1,85 Milliarden USD geschätzt und soll von 2,18 Milliarden USD im Jahr 2027 auf 5,19 Milliarden USD bis 2032 wachsen, bei einer CAGR von 18,91 % während des Prognosezeitraums (2027–2032).
Welcher Bodenbelagstyp wächst am schnellsten?
Polyurethanboden soll bis 2032 mit einer CAGR von 20,16 % wachsen, da er Elastizität mit chemischer Beständigkeit und Kompatibilität mit dynamischer Heilung verbindet.
Welche Selbstheilungstechnologie hat den größten Marktanteil?
Extrinsische Systeme hielten im Jahr 2026 einen Anteil von 59,46 %, da ihr auf Mikrokapseln basierender Reparaturmechanismus ein etablierteres Leistungsprofil aufwies.
Welche Region führt bei der Nachfrage nach selbstheilenden Bodenbelagsmaterialien?
Nordamerika hielt im Jahr 2026 einen Anteil von 41,54 %, unterstützt durch seine Industrie-, Gewerbe-, Gesundheits- und Infrastruktureinrichtungsbasis.