
Tamanho e Participação do Mercado de Fitas Adesivas de Abertura
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 241.58 Milhões de dólares |
| Tamanho do Mercado (2032) | 316.79 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.57 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fitas Adesivas de Abertura pela Mordor Intelligence
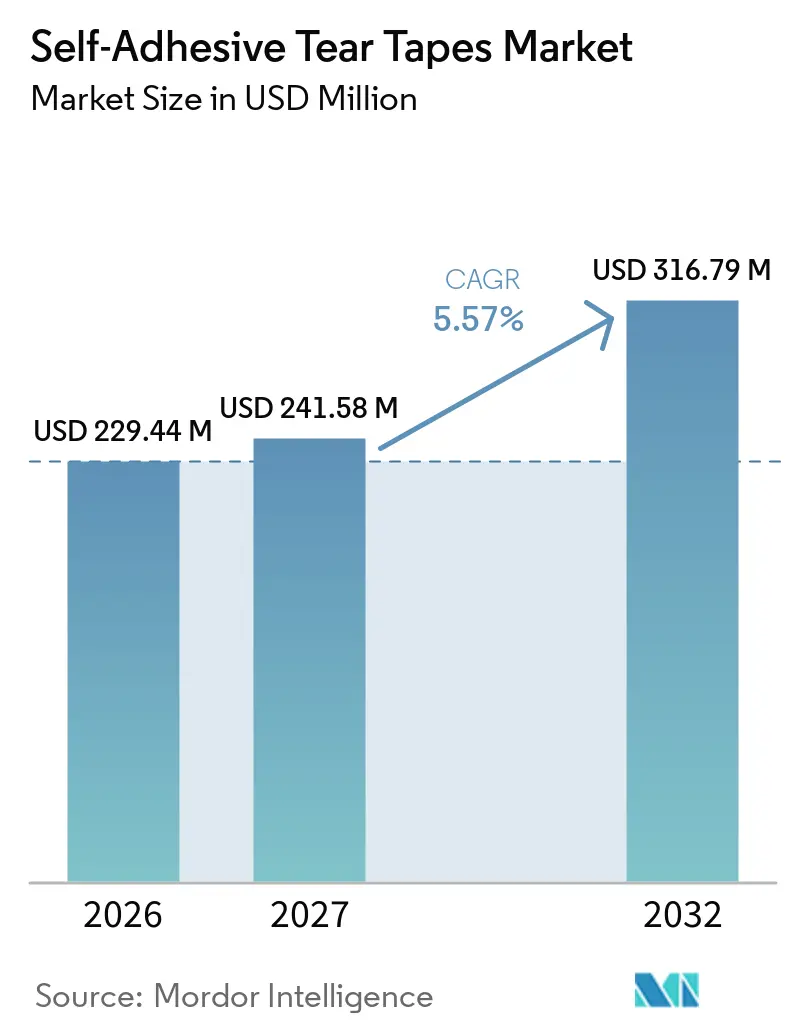
O tamanho do mercado de fitas adesivas de abertura foi avaliado em 229,44 milhões de USD em 2026 e estima-se que cresça de 241,58 milhões de USD em 2027 para 316,79 milhões de USD até 2032, a um CAGR de 5,57% durante o período de previsão (2027-2032). O mercado de fitas adesivas de abertura é impulsionado pela demanda por embalagens de fácil abertura e com evidência de violação em bens de consumo, produtos farmacêuticos e remessas de varejo. Os fornecedores estão indo além das simples tiras de abertura, oferecendo impressão de segurança, elementos holográficos, adesivos VOID e recursos de autenticação, aumentando o papel das fitas de abertura no desempenho das embalagens e na proteção da marca. Construções à base de papel e produtos com conteúdo reciclado estão ganhando atenção à medida que os compradores de embalagens respondem aos requisitos de reciclabilidade. O mercado de fitas adesivas de abertura reflete uma demanda estável por embalagens, acompanhada de uma mudança em direção a especificações de produtos de maior valor agregado.
Principais Conclusões do Relatório
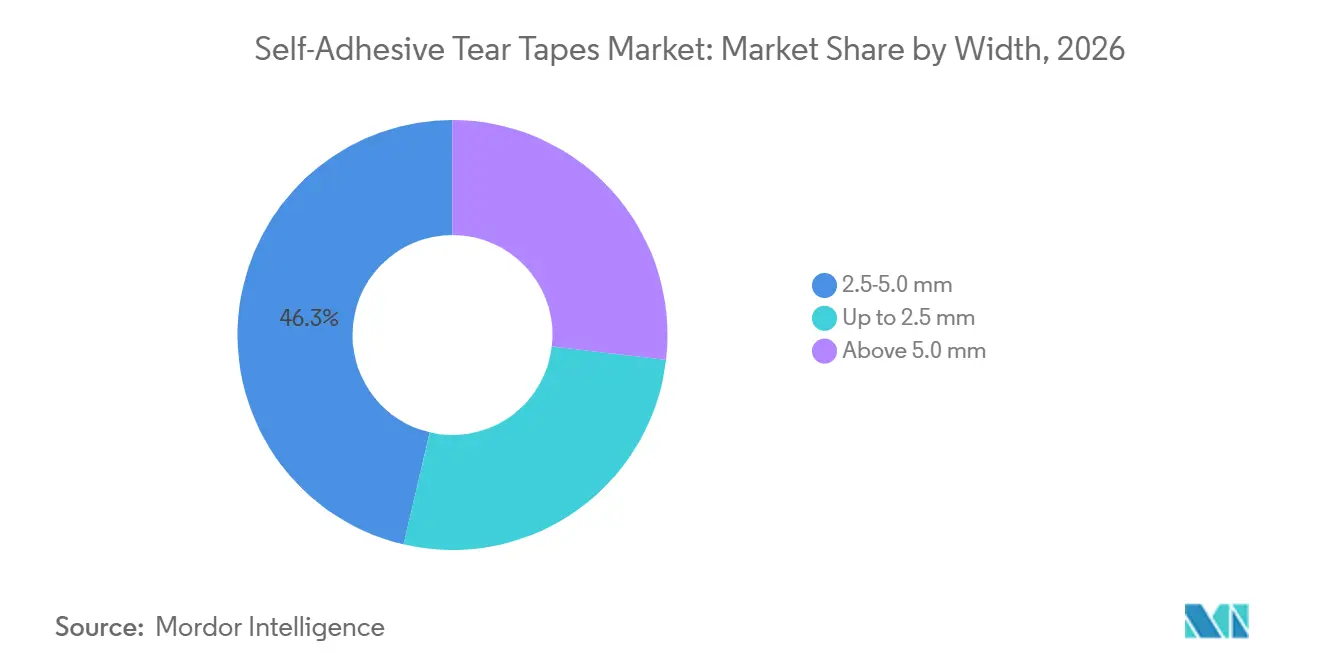
- Por largura, a faixa de 2,5-5,0 mm representou 46,34% da participação do mercado de fitas adesivas de abertura em 2026, enquanto as larguras acima de 5,0 mm devem crescer a um CAGR de 5,94% até 2032.
- Por tipo de material, o polipropileno representou 54,12% da participação de mercado em 2026, enquanto as fitas à base de papel devem crescer a um CAGR de 6,18% até 2032.
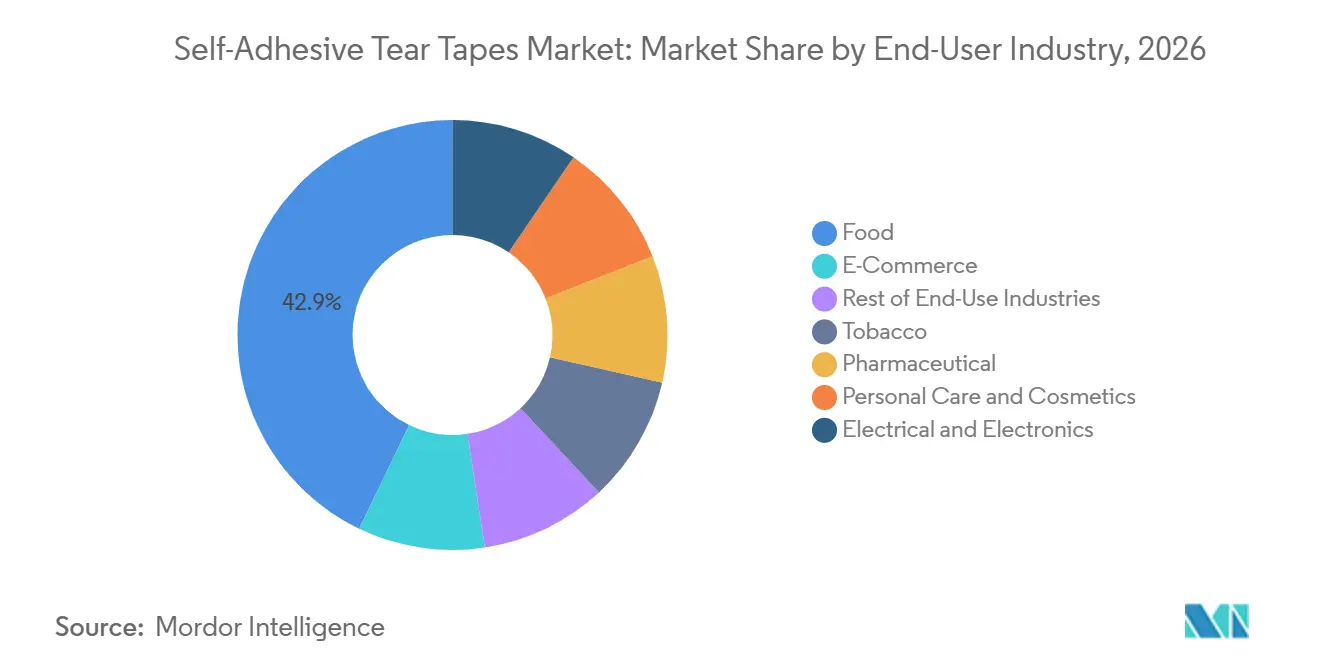
- Por indústria do usuário final, o setor alimentício deteve 46,86% da participação de mercado em 2026, enquanto o setor farmacêutico deve expandir a um CAGR de 6,51% até 2032.
- Por geografia, a Ásia-Pacífico representou 40,47% da participação de mercado em 2026 e deve crescer a um CAGR de 6,35% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Embalagens Convenientes e com Evidência de Violação | +1.2% | Global, mais forte na América do Norte e na UE | Médio prazo (2-4 anos) |
| Crescimento de Encomendas e Malas Diretas no Comércio Eletrônico | +1.4% | Global, particularmente Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Embalagens Recicláveis e à Base de Papel | +1.1% | UE como núcleo, com expansão para América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Linhas de Embalagem de Alta Velocidade Compatíveis com Automação | +0.9% | Global, mais forte na Ásia-Pacífico e na Europa | Longo prazo (≥ 4 anos) |
| Autenticação de Marca e Experiência Premium de Unboxing | +0.7% | América do Norte e UE, além de segmentos premium da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Embalagens Convenientes e com Evidência de Violação
O mercado de fitas adesivas de abertura se beneficia de regulamentações de embalagens que exigem evidência visível de abertura. A Diretiva Europeia de Medicamentos Falsificados exige um dispositivo antiviolação na embalagem externa de medicamentos sujeitos a receita médica na Europa. A Lei de Segurança da Cadeia de Abastecimento de Medicamentos dos EUA reforça a necessidade de sistemas de embalagem farmacêutica seguros e rastreáveis. Esses requisitos oferecem aos conversores uma razão para utilizar fitas com adesivos VOID, códigos QR serializados, autenticação por Comunicação por Campo Próximo (NFC) ou impressão de segurança, especialmente quando os componentes da embalagem devem proteger o produto ao longo da distribuição e fornecer uma forma simples de detectar violações. Tais especificações aumentam o valor de uma fita em comparação com uma simples tira de abertura para embalagens alimentares, pois a fita contribui para a conformidade, a autenticação e a capacidade do consumidor de determinar se uma embalagem foi aberta. A demanda por embalagens farmacêuticas sustenta o mercado de fitas adesivas de abertura porque o desempenho de abertura e a evidência de violação devem funcionar em conjunto em múltiplos formatos de embalagem e regiões de venda.
Crescimento de Encomendas e Malas Diretas no Comércio Eletrônico
O mercado de fitas adesivas de abertura é sustentado por formatos de encomendas que requerem abertura limpa sem a necessidade de uma ferramenta de corte separada. As fitas de abertura podem melhorar a experiência de abertura em malas diretas de papelão ondulado seladas, onde a resistência da embalagem é importante durante o armazenamento, o transporte, a entrega e o manuseio de devoluções. As operações de atendimento automatizadas também requerem materiais que funcionem de forma consistente nos equipamentos de embalagem, e as fitas devem manter uma vedação segura sem causar interrupções à medida que os volumes de pedidos passam por linhas de embalagem rápidas. Esse requisito torna o desempenho na linha mais importante do que o preço da fita isoladamente, pois uma fita que engripa ou abre de forma inadequada pode interromper a atividade de atendimento e prejudicar a experiência do cliente. Tiras de abertura impressas podem adicionar um elemento de marca às remessas diretas ao consumidor e tornar o ponto de abertura mais fácil de identificar. O mercado de fitas adesivas de abertura se beneficia quando as equipes de embalagem escolhem malas diretas de papelão ondulado que combinam desempenho seguro no trânsito, um método de abertura simples e uma tira de abertura que apoia a apresentação da marca.
Mudança em Direção a Embalagens Recicláveis e à Base de Papel
O mercado de fitas adesivas de abertura está sendo moldado pelo Regulamento Europeu de Embalagens e Resíduos de Embalagens. O Regulamento 2025/40 entrou em vigor em 11 de fevereiro de 2025 e é aplicável a partir de 12 de agosto de 2026. O regulamento estabelece uma direção em direção a embalagens recicláveis e requisitos mínimos de conteúdo reciclado para embalagens plásticas a partir de 2030, oferecendo aos compradores de embalagens uma razão mais clara para avaliar a fita dentro do percurso de reciclagem de toda a embalagem. Para uma fita de abertura inserida em embalagens de cartão ou papelão ondulado, a compatibilidade com o percurso de reciclagem do material hospedeiro é um requisito importante do produto, e não uma preferência secundária de material. Fitas à base de papel com validação de repulpabilidade e reciclabilidade fornecem aos compradores de embalagens documentação para apoiar a seleção de materiais, os processos de aprovação internos e as discussões com clientes conversores. Uma vez que um conversor tenha qualificado uma fita para desempenho de reciclagem, alterar a construção pode exigir testes adicionais, recertificação e aprovação, o que pode tornar uma solução de papel validada mais duradoura na especificação.
Linhas de Embalagem de Alta Velocidade Compatíveis com Automação
O mercado de fitas adesivas de abertura é sustentado por linhas de embalagem que requerem aplicação contínua de fita. Rolos grandes de fita, incluindo formatos projetados para comprimentos de execução estendidos, ajudam a reduzir as trocas onde a aplicação manual é inadequada e a produção contínua é importante. Os fabricantes estão respondendo com produtos projetados para configurações de equipamentos rápidos e vedações seguras, pois a fita deve ser aplicada corretamente na velocidade da linha utilizada por um conversor de embalagens ou operação de atendimento. A H.B. Fuller lançou a fita dupla face Close Sesame em abril de 2025 para embalagens seguras e compatibilidade com linhas de alta velocidade[1]. Os compradores de embalagens buscam dados de desempenho documentados para condições específicas de equipamentos, em vez de selecionar a fita com base exclusivamente no custo cotado por rolo. Isso confere vantagem aos fornecedores que conseguem demonstrar runnability consistente, desempenho de vedação e uso prático nas configurações de equipamentos que seus clientes operam.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Variabilidade do Desempenho do Adesivo em Diferentes Substratos e Climas | -0.4% | Global, mais aguda na América do Sul, no Oriente Médio e na África | Médio prazo (2-4 anos) |
| Volatilidade nos Custos de Polipropileno e Adesivos Especiais | -0.3% | Global, mais acentuada na América do Norte e na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Concorrência de Perfurações, Embalagens de Abertura por Rasgo e Vedações Alternativas | -0.3% | Global, particularmente Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Variabilidade do Desempenho do Adesivo em Diferentes Substratos e Climas
O mercado de fitas adesivas de abertura enfrenta limitações técnicas quando uma única especificação deve funcionar em múltiplas superfícies de embalagem. A fita pode ser aplicada em embalagem de polipropileno, cartão revestido e papelão ondulado tratado, e cada superfície pode afetar a forma como o adesivo adere e se solta durante a abertura. A temperatura e a umidade podem afetar a resistência da ligação durante o armazenamento e a distribuição, especialmente quando a mesma embalagem percorre diferentes climas antes de chegar ao usuário final. Produtos farmacêuticos de cadeia fria podem exigir desempenho confiável entre -2°C e 8°C, enquanto rotas de transporte úmidas podem impor diferentes tensões ao suporte e ao adesivo. Um estudo de 2025 publicado na revista Resources, Conservation and Recycling identificou compensações de desempenho entre suportes de fita de papel e de filme em condições ambientais variáveis[2]. A qualificação do produto continua sendo necessária porque nenhuma combinação de adesivo e suporte é igualmente adequada para todos os substratos, climas, rotas de distribuição e experiências de abertura pretendidas.
Volatilidade nos Custos de Polipropileno e Adesivos Especiais
O polipropileno é o material dominante no mercado de fitas adesivas de abertura, tornando-o uma variável de custo fundamental. Os custos de filme e adesivo podem comprimir as margens dos conversores quando os preços de venda não conseguem se ajustar no mesmo ritmo, especialmente em arranjos de fornecimento onde os preços das fitas são definidos antes de os custos dos insumos serem conhecidos. Os tipos especiais utilizam sistemas de adesivo hot-melt, acrílico ou à base de solvente, que têm suas próprias condições de fornecimento e custo, podendo diferir das variações nos custos do filme. Produtores menores podem estar mais expostos devido ao poder de compra limitado e a menos arranjos de fornecimento de longo prazo em comparação com empresas maiores que dispõem de opções de abastecimento mais amplas. Essa dinâmica pode favorecer fornecedores maiores e pode levar os clientes a preferirem fornecedores que ofereçam especificações estáveis e continuidade de fornecimento. A incerteza de custos também dificulta que conversores menores invistam em construções de fitas de segurança premium e sustentáveis, mesmo com o crescente interesse dos clientes nesses produtos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Largura:
Larguras Intermediárias Dominam, Enquanto Formatos Mais Largos Ganham ParticipaçãoA categoria de 2,5-5,0 mm representou 46,34% do mercado de fitas adesivas de abertura em 2026, refletindo sua compatibilidade com aplicações de embalagem automática já estabelecidas em maços de cigarros, caixas de biscoitos, bandejas de alimentos e malas diretas de papelão ondulado. Muitas linhas de bens de consumo de alta rotatividade já estão configuradas para essas larguras, e sair dessa faixa pode exigir alterações nos equipamentos que os compradores tendem a evitar quando as configurações existentes ainda atendem às necessidades de produção. Fitas de polipropileno, PET e à base de papel estão disponíveis comercialmente nessa faixa, oferecendo aos conversores flexibilidade de material sem exigir alterações nos aplicadores. Essa categoria se beneficia dos equipamentos instalados e de uma ampla gama de construções de fitas comprovadas, e sua posição é sustentada por formatos de embalagem padronizados que requerem desempenho de abertura confiável.
A categoria acima de 5,0 mm deve crescer a um CAGR de 5,94% até 2032, pois embalagens de papelão ondulado premium para eletrodomésticos, eletrônicos e logística entre empresas requerem tiras mais largas para distribuir a força de abertura em gramagens de papelão mais pesadas. Fitas mais largas também suportam abertura controlada em embalagens secundárias onde a embalagem deve permanecer segura durante o transporte, mas ser fácil de abrir na entrega. A categoria de até 2,5 mm atende a caixas de blisters farmacêuticos e embalagens de artigos de luxo onde uma pegada visual limitada é importante. Os requisitos australianos de embalagem de tabaco, em vigor a partir de julho de 2025, especificam que as tiras de abertura nos invólucros de maços de cigarros não devem ter mais de 3 mm de largura. Esse requisito define claramente o caso de uso para fitas de precisão de largura estreita e fornece aos fornecedores uma aplicação específica na qual o controle dimensional, o posicionamento consistente e a conformidade com os requisitos declarados da embalagem são essenciais.

Por Tipo de Material:
Polipropileno Lidera, Enquanto o Papel Transforma a Seleção de ProdutosO polipropileno representou 54,12% do mercado de fitas adesivas de abertura em 2026, sustentado por uma infraestrutura de processamento há muito estabelecida, competitividade de custos e adesão confiável em superfícies de embalagem revestidas. O polietileno atende a embalagens flexíveis e de filme macio, enquanto o PET oferece clareza óptica e estabilidade térmica para embalagens secundárias farmacêuticas e caixas de alimentos premium. O PVC enfrenta pressão crescente das regulamentações europeias de embalagens e de estruturas mais amplas de restrição ao PVC, que afetam o apelo relativo de outros materiais de suporte. A seleção de materiais está indo além de uma simples comparação de preço e desempenho, pois os clientes atribuem maior peso à reciclabilidade e aos atributos de sustentabilidade documentados. Isso torna a decisão sobre o material mais consequente para os conversores que atendem a múltiplos formatos de embalagem e mercados regulatórios, pois um suporte selecionado para um produto ainda deve atender aos requisitos de equipamento, apresentação, reciclagem e evidência de violação do cliente.
As fitas à base de papel devem crescer a um CAGR de 6,18% até 2032, sustentadas pelos requisitos de embalagens recicláveis e pelo interesse dos compradores na certificação do Conselho de Manejo Florestal (FSC) e em evidências de repulpabilidade. Em janeiro de 2025, a Tesa lançou um produto tesaFilm à base de papel sem solvente que a empresa declarou ser repulpável de acordo com o método INGEDE 12. A Tesa também lançou fitas de embalagem com 55% e 60% de conteúdo reciclado total, fabricadas a partir de produtos de PET reciclados separadamente. Esses lançamentos indicam que as construções à base de papel, biológicas e com conteúdo reciclado estão passando do desenvolvimento para os portfólios comerciais de embalagens. A indústria de fitas adesivas de abertura está respondendo às solicitações de evidências de desempenho para apoiar os objetivos de reciclagem e de conteúdo reciclado, enquanto os conversores avaliam se a fita escolhida pode atender às condições estabelecidas dos equipamentos e ao percurso de reciclagem pretendido da embalagem.
Por Indústria do Usuário Final:
Farmacêutico Registra o Crescimento Mais Rápido, Enquanto Alimentação Sustenta a Produção GeralO setor alimentício representou 42,86% do mercado de fitas adesivas de abertura em 2026, impulsionado pelo uso generalizado em produtos prontos para consumo, embalagens de confeitaria, caixas de salgadinhos e outros formatos de alimentos embalados. Essas aplicações requerem um método de abertura conveniente adequado para consumo imediato e móvel, e as embalagens alimentares oferecem uma ampla gama de formatos de uso repetido para os conversores de fitas. A categoria permanece relevante mesmo quando outros usos finais adotam recursos de segurança mais avançados, pois sua escala sustenta uma produção estável de fitas. Os compradores do setor alimentício também estão considerando fitas compatíveis com papel à medida que os requisitos de embalagens recicláveis se tornam mais relevantes para o design das embalagens. Essa combinação de alta frequência de uso e mudança nos requisitos de materiais mantém o setor alimentício como central para a demanda, com os fornecedores precisando atender às necessidades estabelecidas de produção de embalagens enquanto respondem ao crescente interesse dos clientes em reciclabilidade e abertura conveniente.
O setor farmacêutico deve crescer a um CAGR de 6,51% até 2032, à medida que os fabricantes de produtos respondem a requisitos mais rigorosos de evidência de violação e autenticação de embalagens. Adesivos VOID, impressão de segurança e recursos de Comunicação por Campo Próximo (NFC) podem ajudar os fornecedores a atender a essas necessidades, especialmente quando uma embalagem deve fornecer tanto evidência visível de abertura quanto identificação do produto. Uma revisão de 2025 na AAPS PharmSciTech descreveu o amplo conjunto de estruturas relevantes para embalagens farmacêuticas, incluindo FDA 21 CFR 211.132 e ISO 10993. O tabaco permanece uma aplicação significativa porque as regras de embalagem padronizada padronizam os requisitos das tiras de abertura em vez de eliminar a necessidade de tiras de abertura, enquanto os cuidados pessoais e cosméticos sustentam opções de fitas impressas e holográficas de maior valor. Os setores elétrico e eletrônico utilizam fitas principalmente em caixas secundárias, e a demanda do comércio eletrônico acompanha o movimento de produtos por meio de remessas de varejo, ampliando o mercado de fitas adesivas de abertura além de suas aplicações estabelecidas em alimentação, tabaco e farmacêutico.
Análise Geográfica
Mercado de Fitas Adesivas de Abertura na APAC
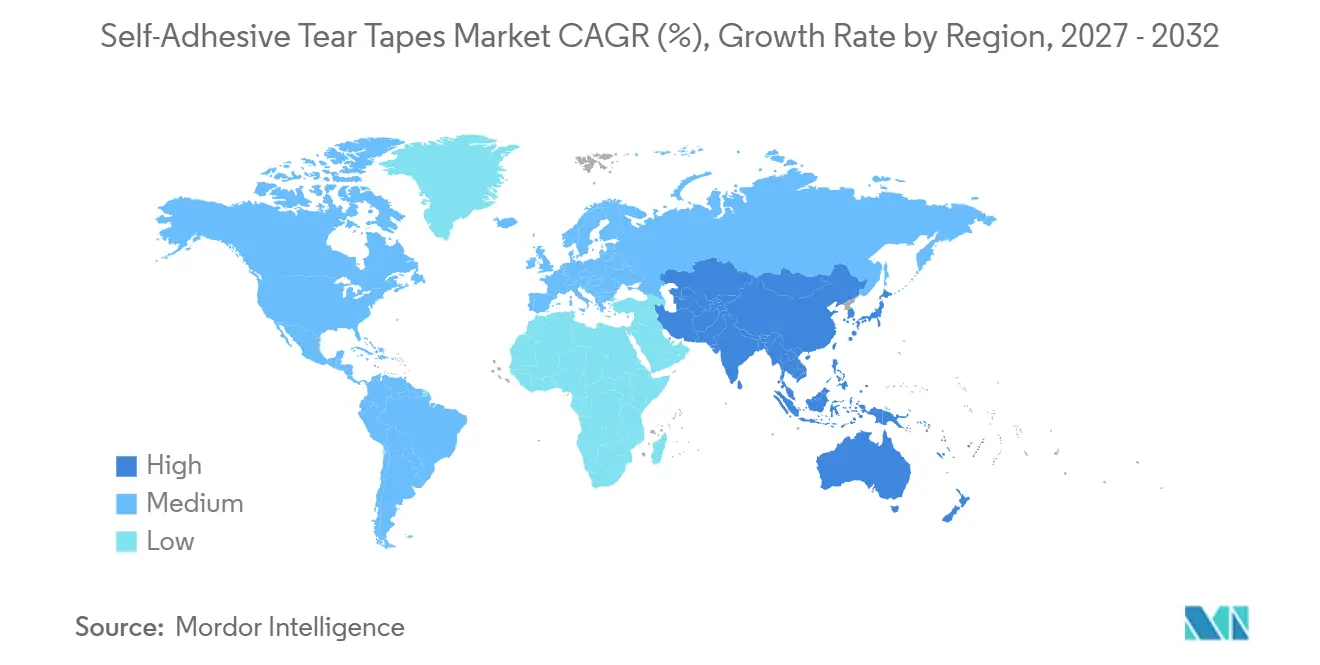
A Ásia-Pacífico representou 40,47% da participação no mercado de fitas adesivas de abertura em 2026 e tem previsão de crescimento a um CAGR de 6,35% até 2032, impulsionada por grandes bases de fabricação de alimentos, bens de consumo, produtos farmacêuticos e embalagens. A Índia sustenta a demanda por meio da fabricação de embalagens alimentícias e produtos farmacêuticos, e a aprovação de plástico reciclado para aplicações de grau alimentício em 2025 gerou interesse em novas opções de materiais. O mercado de fitas adesivas de abertura na Ásia-Pacífico também se beneficia de fornecedores que posicionam suporte técnico e operações de fabricação próximos aos conversores. A tesa inaugurou um Centro de Soluções para Clientes em Chennai em setembro de 2025, seu primeiro centro na Índia e quarto na Ásia-Pacífico, para oferecer avaliação de adesivos, estudos de desmontagem e suporte de codesenvolvimento para clientes de embalagens. A região combina escala de demanda com uma necessidade crescente de suporte técnico local.
Mercado de Fitas Adesivas de Abertura nas Américas, Europa e APAC
A América do Norte possui sistemas de distribuição maduros e requisitos de conformidade farmacêutica que sustentam especificações mais elevadas para fitas. A Europa está se adaptando aos requisitos do Regulamento de Embalagens e Resíduos de Embalagens (PPWR) antes da data de aplicação do regulamento em agosto de 2026, impulsionando a demanda por fitas compatíveis com estruturas de cartão e papelão ondulado recicláveis. Os mercados nórdicos são adotantes precoces de especificações de fita de papel certificadas pelo Forest Stewardship Council (FSC) e validadas para repulpabilidade, servindo como referência para outros conversores europeus. A América do Sul está se desenvolvendo a partir de uma base menor, com o Brasil sustentando a demanda por meio de embalagens de alimentos e cuidados pessoais. A Bagla Group inaugurou uma unidade de fabricação em Altamira, México, em agosto de 2026, ampliando sua presença produtiva na Índia, Indonésia, Paraguai e México.
Mercado de Fitas Adesivas de Abertura nas Américas e MEA
A unidade de Altamira apoia o fornecimento a clientes na América Latina e na América do Norte. O Oriente Médio e a África permanecem como a menor região em termos absolutos, com a Arábia Saudita servindo como ponto focal para embalagens farmacêuticas e de tabaco. A África do Sul sustenta a demanda em aplicações de cuidados pessoais e farmacêuticas por meio de seu setor de varejo organizado. A oportunidade mais ampla no continente africano depende do desenvolvimento contínuo do varejo organizado e da infraestrutura de embalagens. As embalagens de tabaco continuam a exigir produção consistente de fitas de abertura em aplicações onde as especificações de embalagem permanecem padronizadas.
Cenário Competitivo
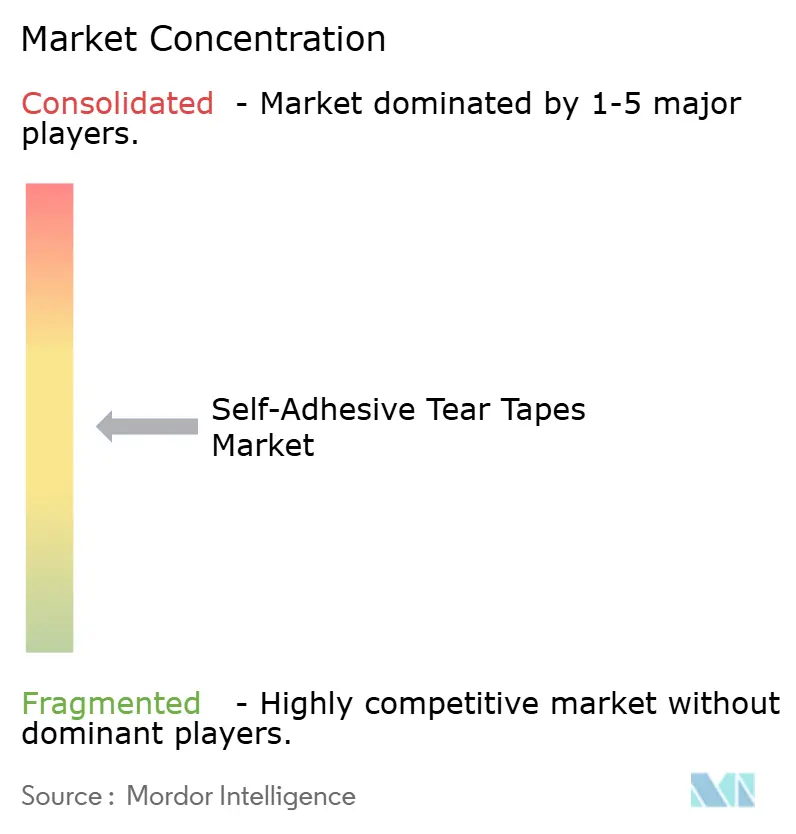
O mercado de fitas adesivas de abertura é moderadamente fragmentado. A concorrência centra-se na runnability dos equipamentos, nas credenciais de sustentabilidade dos materiais e nas capacidades de segurança, como adesivos VOID, folhas holográficas e integração de NFC. Os fornecedores com conformidade demonstrada com os requisitos INGEDE, FSC e de reciclabilidade estão melhor posicionados para projetos orientados por especificações. Os formatos de fitas padrão permanecem sensíveis ao preço devido à ampla presença de fabricantes regionais, criando uma distinção clara entre aplicações premium e fornecimento de commodities de alto volume.
O desenvolvimento de produtos da Tesa reflete um foco na diferenciação de materiais e tecnologia. Em janeiro de 2025, a empresa lançou uma fita adesiva à base de papel descrita como sem solvente e repulpável de acordo com os testes INGEDE 12. A Tesa também recebeu o Prêmio de Excelência MMK 2025 em Engenharia Sustentável por sua tecnologia Debonding on Demand. O lançamento Close Sesame da H.B. Fuller em abril de 2025 enfatizou a vedação segura e a compatibilidade com linhas de embalagem de alta velocidade. Esses desenvolvimentos ilustram a concorrência baseada no desempenho da fita, na sustentabilidade e nos requisitos das linhas de embalagem.
A expansão geográfica permite que os fornecedores reduzam os prazos de entrega e fortaleçam o suporte local ao cliente. A unidade de Altamira do Bagla Group demonstra essa abordagem nas Américas, enquanto sua presença de produção mais ampla abrange Índia, Indonésia, Paraguai e México. Existe uma oportunidade para fitas com suporte de papel que combinem validação de repulpabilidade com recursos de autenticação de grau farmacêutico, atendendo tanto às necessidades de compatibilidade com reciclagem quanto de segurança do produto. O mercado favorece fornecedores que conseguem equilibrar desempenho comprovado na linha com requisitos de material e segurança.
Líderes da Indústria de Fitas Adesivas de Abertura
-
H.B. Fuller Company
-
tesa SE
-
Bagla Group
-
3M
-
Supertape
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fitas Adesivas de Abertura Empresas cobertas neste relatório
- 3M
- Advance Tapes International
- Bagla Group
- DS Smith
- Duraco Inc.
- Essentra plc
- H.B. Fuller Company
- Marotech Inc.
- NADCO Tapes & Labels, Inc.
- NOWOFOL Kunststoffprodukte GmbH & Co. KG
- Supertape
- Suzhou Image Technology
- Tamper Technologies Ltd.
- TANN GROUP
- tesa SE
Desenvolvimentos industriais recentes em Mercado de Fitas Adesivas de Abertura
- Agosto de 2026: O Bagla Group inaugurou uma nova unidade de fabricação de fitas em Altamira, México, expandindo sua presença de produção para 8 unidades na Índia, Indonésia, Paraguai e México. Essa iniciativa reforça sua estratégia de fornecimento para clientes de fitas de abertura na América Latina e na América do Norte.
- Setembro de 2025: A Tesa SE inaugurou um Centro de Soluções para Clientes (CSC) em Chennai, Índia, seu primeiro na Índia e quarto na Ásia-Pacífico. O centro oferece avaliação de fitas adesivas, estudos de desmontagem e suporte de codesenvolvimento para clientes dos setores automotivo, eletrônico e de embalagens, como parte de sua estratégia de expansão "Local para Local".
Escopo do Relatório do Mercado Global de Fitas Adesivas de Abertura
As fitas adesivas de abertura são tiras estreitas sensíveis à pressão aplicadas no interior de embalagens (como caixas de cigarros, caixas de bens de consumo de alta rotatividade e caixas de comércio eletrônico) para permitir acesso limpo e sem ferramentas sem danificar o conteúdo.
O mercado de fitas adesivas de abertura é segmentado por largura, tipo de material, indústria do usuário final e geografia. Por largura, o mercado é segmentado em até 2,5 mm, 2,5-5,0 mm e acima de 5,0 mm. Por tipo de material, o mercado é segmentado em polipropileno, polietileno, policloreto de vinila (PVC), politereftalato de etileno (PET), à base de papel e demais tipos de materiais. Por indústria do usuário final, o mercado é segmentado em alimentação, tabaco, farmacêutico, cuidados pessoais e cosméticos, elétrico e eletrônico, comércio eletrônico e demais indústrias de uso final. O relatório também abrange tamanhos e previsões de mercado para fitas adesivas de abertura em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Até 2,5 mm |
| 2,5-5,0 mm |
| Acima de 5,0 mm |
| Polipropileno |
| Polietileno |
| Policloreto de Vinila (PVC) |
| Politereftalato de Etileno (PET) |
| À Base de Papel |
| Demais Tipos de Materiais |
| Alimentação |
| Tabaco |
| Farmacêutico |
| Cuidados Pessoais e Cosméticos |
| Elétrico e Eletrônico |
| Comércio Eletrônico |
| Demais Indústrias de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Demais Países da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Demais Países da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Demais Países da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Demais Países do Oriente Médio e África |
| Por Largura | Até 2,5 mm | |
| 2,5-5,0 mm | ||
| Acima de 5,0 mm | ||
| Por Tipo de Material | Polipropileno | |
| Polietileno | ||
| Policloreto de Vinila (PVC) | ||
| Politereftalato de Etileno (PET) | ||
| À Base de Papel | ||
| Demais Tipos de Materiais | ||
| Por Indústria do Usuário Final | Alimentação | |
| Tabaco | ||
| Farmacêutico | ||
| Cuidados Pessoais e Cosméticos | ||
| Elétrico e Eletrônico | ||
| Comércio Eletrônico | ||
| Demais Indústrias de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Demais Países da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Demais Países da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Demais Países da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Demais Países do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Fitas Adesivas de Abertura?
O tamanho do mercado de fitas adesivas de abertura foi avaliado em 229,44 milhões de USD em 2026 e estima-se que cresça de 241,58 milhões de USD em 2027 para 316,79 milhões de USD até 2032, a um CAGR de 5,57% durante o período de previsão (2027-2032).
Qual material está crescendo mais rapidamente?
As fitas à base de papel devem crescer a um CAGR de 6,18% de 2027 a 2032. Os requisitos de reciclabilidade, as evidências de repulpabilidade e o interesse dos compradores de embalagens em escolhas de materiais sustentáveis sustentam sua inclusão em novas especificações de conversores.
Qual aplicação do usuário final está crescendo mais rapidamente?
As aplicações farmacêuticas devem expandir a um CAGR de 6,51% até 2032. O segmento requer recursos de evidência de violação e autenticação, incluindo adesivos VOID, impressão de segurança e identificação baseada em Comunicação por Campo Próximo (NFC).
Qual região lidera a demanda e o crescimento?
A Ásia-Pacífico deteve uma participação de 40,47% em 2026 e deve crescer a um CAGR de 6,35% até 2032. Sua posição regional reflete a escala da atividade de fabricação de alimentos, bens de consumo, produtos farmacêuticos e embalagens.