
Marktgröße und Marktanteil für selbstklebende Aufreißbänder
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 241.58 Millionen US-Dollar |
| Marktgröße (2032) | 316.79 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.57 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für selbstklebende Aufreißbänder von Mordor Intelligence
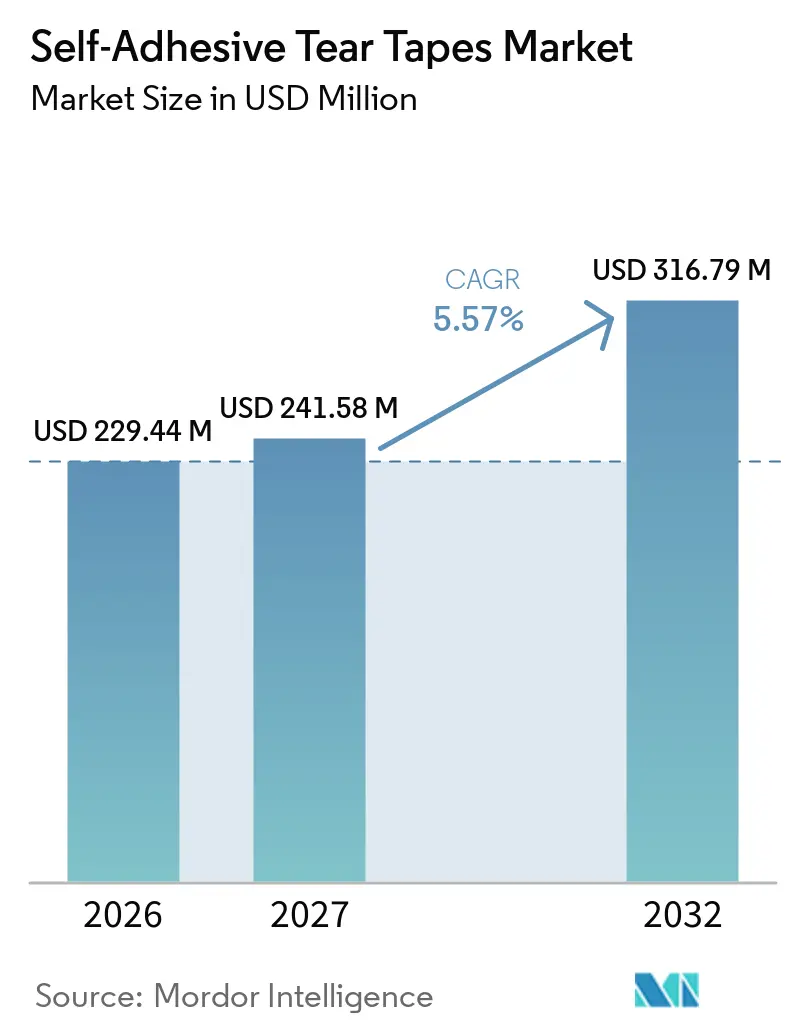
Die Marktgröße für selbstklebende Aufreißbänder wurde im Jahr 2026 auf 229,44 Millionen USD geschätzt und soll von 241,58 Millionen USD im Jahr 2027 auf 316,79 Millionen USD bis 2032 wachsen, bei einer CAGR von 5,57 % während des Prognosezeitraums (2027–2032). Der Markt für selbstklebende Aufreißbänder wird durch die Nachfrage nach leicht zu öffnenden und manipulationssicheren Verpackungen in den Bereichen Konsumgüter, Pharmazeutika und Einzelhandelslieferungen angetrieben. Lieferanten gehen über einfache Öffnungsstreifen hinaus und bieten Sicherheitsdruck, holografische Elemente, VOID-Klebstoffe und Authentifizierungsmerkmale an, wodurch die Rolle von Aufreißbändern bei der Verpackungsleistung und dem Markenschutz zunimmt. Papierbasierte Konstruktionen und Produkte mit recyceltem Inhalt gewinnen an Aufmerksamkeit, da Verpackungskäufer auf Recyclinganforderungen reagieren. Der Markt für selbstklebende Aufreißbänder spiegelt eine stetige Verpackungsnachfrage neben einer Verlagerung hin zu höherwertigen Produktspezifikationen wider.
Wichtigste Erkenntnisse des Berichts
- Nach Breite entfiel auf die Kategorie 2,5–5,0 mm im Jahr 2026 ein Marktanteil von 46,34 % am Markt für selbstklebende Aufreißbänder, während Breiten über 5,0 mm bis 2032 voraussichtlich mit einer CAGR von 5,94 % wachsen werden.
- Nach Materialtyp entfiel auf Polypropylen im Jahr 2026 ein Marktanteil von 54,12 %, während papierbasierte Bänder bis 2032 voraussichtlich mit einer CAGR von 6,18 % wachsen werden.
- Nach Endverbraucherbranche hielt Lebensmittel im Jahr 2026 einen Marktanteil von 42,86 %, während Pharmazeutika bis 2032 voraussichtlich mit einer CAGR von 6,51 % expandieren werden.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2026 ein Marktanteil von 40,47 %, und die Region soll bis 2032 mit einer CAGR von 6,35 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bequeme und manipulationssichere Verpackung | +1.2% | Global, am stärksten in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Wachstum von E-Commerce-Paketen und Versandtaschen | +1.4% | Global, insbesondere Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Recycelbare und papierbasierte Verpackungen | +1.1% | EU-Kernmarkt, mit Ausstrahlungseffekten auf Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Automatisierungskompatible Hochgeschwindigkeitsverpackungslinien | +0.9% | Global, am stärksten in Asien-Pazifik und Europa | Langfristig (≥ 4 Jahre) |
| Markenauthentifizierung und Premium-Unboxing-Erlebnisse | +0.7% | Nordamerika und die EU sowie Premium-Segmente in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach bequemen und manipulationssicheren Verpackungen
Der Markt für selbstklebende Aufreißbänder profitiert von Verpackungsvorschriften, die einen sichtbaren Nachweis des Öffnens erfordern. Die EU-Richtlinie über gefälschte Arzneimittel schreibt eine Manipulationsschutzvorrichtung auf der Außenverpackung von verschreibungspflichtigen Arzneimitteln in Europa vor. Das US-amerikanische Gesetz zur Sicherheit der Arzneimittelversorgungskette verstärkt den Bedarf an sicheren und rückverfolgbaren pharmazeutischen Verpackungssystemen. Diese Anforderungen geben Konvertern einen Grund, Bänder mit VOID-Klebstoffen, serialisierten QR-Codes, Nahfeldkommunikation (NFC)-Authentifizierung oder Sicherheitsdruck zu verwenden, insbesondere wenn Packungskomponenten das Produkt während der gesamten Distribution schützen und eine einfache Möglichkeit zur Erkennung von Manipulationen bieten müssen. Solche Spezifikationen erhöhen den Wert eines Bandes im Vergleich zu einem einfachen Lebensmittelverpackungsstreifen, da das Band zur Compliance, Authentifizierung und der Fähigkeit des Verbrauchers beiträgt, festzustellen, ob eine Verpackung geöffnet wurde. Die Nachfrage nach pharmazeutischen Verpackungen unterstützt den Markt für selbstklebende Aufreißbänder, da Öffnungsleistung und Manipulationsnachweis über mehrere Packungsdesigns und Verkaufsregionen hinweg zusammenwirken müssen.
Wachstum von E-Commerce-Paketen und Versandtaschen
Der Markt für selbstklebende Aufreißbänder wird durch Paketformate unterstützt, die ein sauberes Öffnen ohne separates Schneidwerkzeug erfordern. Aufreißbänder können das Öffnungserlebnis bei versiegelten Wellpappversandtaschen verbessern, bei denen die Packungsfestigkeit während Lagerung, Transport, Lieferung und Rückgabeabwicklung wichtig ist. Automatisierte Fulfillment-Betriebe erfordern ebenfalls Materialien, die auf Verpackungsanlagen konsistent laufen, und Bänder müssen eine sichere Versiegelung gewährleisten, ohne Unterbrechungen zu verursachen, wenn Bestellmengen durch schnelle Verpackungslinien laufen. Diese Anforderung macht die Linienleistung wichtiger als den Bandpreis allein, da ein Band, das klemmt oder schlecht öffnet, die Fulfillment-Aktivität stören und das Kundenerlebnis beeinträchtigen kann. Bedruckte Aufreißstreifen können ein Markenelement zu Direktlieferungen an Verbraucher hinzufügen und den Öffnungspunkt leichter identifizierbar machen. Der Markt für selbstklebende Aufreißbänder profitiert, wenn Verpackungsteams Wellpappversandtaschen wählen, die sichere Transportleistung, eine einfache Öffnungsmethode und einen Öffnungsstreifen kombinieren, der die Markenpräsentation unterstützt.
Verlagerung hin zu recycelbaren und papierbasierten Verpackungen
Der Markt für selbstklebende Aufreißbänder wird durch die EU-Verordnung über Verpackungen und Verpackungsabfälle geprägt. Die Verordnung 2025/40 trat am 11. Februar 2025 in Kraft und gilt ab dem 12. August 2026. Die Verordnung legt eine Richtung hin zu recycelbaren Verpackungen und Mindestanforderungen an recycelten Inhalt für Kunststoffverpackungen ab 2030 fest, was Verpackungskäufern einen klareren Grund gibt, das Band im Recyclingweg der gesamten Verpackung zu bewerten. Für ein Aufreißband, das in Karton- oder Wellpappverpackungen eingebettet ist, ist die Kompatibilität mit dem Recyclingweg des Trägermaterials eine wichtige Produktanforderung und keine sekundäre Materialpräferenz. Papierbasierte Bänder mit Validierung der Repulpierbarkeit und Recycelbarkeit bieten Verpackungskäufern Dokumentation zur Unterstützung der Materialauswahl, interner Genehmigungsprozesse und Gespräche mit Konverterkunden. Sobald ein Konverter ein Band für die Recyclingperformance qualifiziert hat, kann eine Änderung der Konstruktion weitere Tests, Neuzertifizierungen und Genehmigungen erfordern, was eine validierte Papierlösung in der Spezifikation dauerhafter machen kann.
Automatisierungskompatible Hochgeschwindigkeitsverpackungslinien
Der Markt für selbstklebende Aufreißbänder wird durch Verpackungslinien unterstützt, die eine ununterbrochene Bandapplikation erfordern. Große Bandrollen, einschließlich Formaten für verlängerte Lauflängen, helfen, Umrüstungen zu reduzieren, wo manuelle Applikation ungeeignet ist und kontinuierliche Produktion wichtig ist. Hersteller reagieren mit Produkten, die für schnelle Anlageneinstellungen und sichere Versiegelungen ausgelegt sind, da das Band bei der Liniengeschwindigkeit eines Verpackungskonverters oder Fulfillment-Betriebs korrekt aufgebracht werden muss. H.B. Fuller führte im April 2025 das doppelseitige Klebeband Close Sesame für sichere Verpackungen und Kompatibilität mit Hochgeschwindigkeitslinien ein[1]. Verpackungskäufer suchen dokumentierte Leistungsdaten für spezifische Anlagenbedingungen, anstatt Bänder ausschließlich auf Basis des angegebenen Preises pro Rolle auszuwählen. Dies verschafft Lieferanten einen Vorteil, die konsistente Laufeigenschaften, Versiegelungsleistung und praktischen Einsatz unter den Anlagenbedingungen ihrer Kunden nachweisen können.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Variabilität der Klebstoffleistung über verschiedene Substrate und Klimazonen | -0.4% | Global, am ausgeprägtesten in Südamerika, dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Volatilität bei Polypropylen- und Spezialklebebstoffkosten | -0.3% | Global, am stärksten in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch Perforierungen, aufreißbare Beutel und alternative Verschlüsse | -0.3% | Global, insbesondere Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Variabilität der Klebstoffleistung über verschiedene Substrate und Klimazonen
Der Markt für selbstklebende Aufreißbänder steht vor technischen Einschränkungen, wenn eine einzige Spezifikation auf mehreren Verpackungsoberflächen funktionieren muss. Bänder können auf Polypropylen-Umhüllung, beschichtetem Karton und behandelter Wellpappe aufgebracht werden, und jede Oberfläche kann beeinflussen, wie der Klebstoff während des Öffnens haftet und sich löst. Temperatur und Luftfeuchtigkeit können die Haftfestigkeit während Lagerung und Distribution beeinflussen, insbesondere wenn dieselbe Verpackung verschiedene Klimazonen durchläuft, bevor sie den Endverbraucher erreicht. Pharmazeutische Kühlkettenprodukte können eine zuverlässige Leistung bei -2 °C bis 8 °C erfordern, während feuchte Transportrouten andere Belastungen für Träger und Klebstoff mit sich bringen können. Eine Studie aus dem Jahr 2025 in Resources, Conservation and Recycling identifizierte Leistungskompromisse zwischen Papier- und Folienbandträgern unter unterschiedlichen Umweltbedingungen[2]. Die Produktqualifizierung bleibt notwendig, da keine Klebstoff-Träger-Kombination für jedes Substrat, jede Klimazone, jede Distributionsroute und jedes beabsichtigte Öffnungserlebnis gleichermaßen geeignet ist.
Volatilität bei Polypropylen- und Spezialklebebstoffkosten
Polypropylen ist das dominierende Material im Markt für selbstklebende Aufreißbänder und damit eine wichtige Kostenvariable. Film- und Klebstoffkosten können die Konvertermargen komprimieren, wenn die Verkaufspreise nicht im gleichen Tempo angepasst werden können, insbesondere in Liefervereinbarungen, bei denen Bandpreise festgelegt werden, bevor die Inputkosten bekannt sind. Spezialqualitäten verwenden Schmelzkleber-, Acryl- oder lösungsmittelbasierte Klebstoffsysteme, die eigene Liefer- und Kostenbedingungen haben, die sich von Änderungen der Filmkosten unterscheiden können. Kleinere Produzenten können aufgrund begrenzter Einkaufsmacht und weniger langfristiger Liefervereinbarungen im Vergleich zu größeren Unternehmen mit breiteren Beschaffungsoptionen stärker exponiert sein. Diese Dynamik kann größere Lieferanten begünstigen und dazu führen, dass Kunden Lieferanten bevorzugen, die stabile Spezifikationen und Lieferkontinuität bieten. Kostenungewissheit erschwert es auch kleineren Konvertern, in Premium-Sicherheits- und nachhaltige Bandkonstruktionen zu investieren, selbst wenn das Kundeninteresse an diesen Produkten wächst.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Breite:
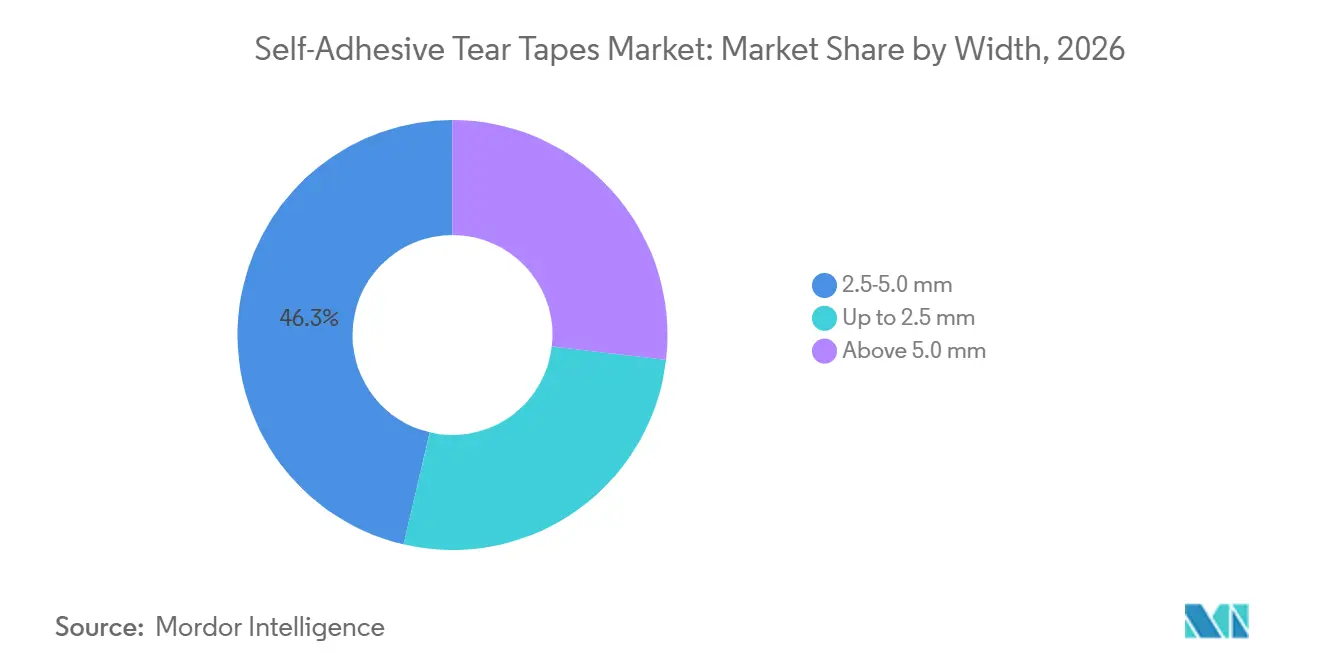
Mittlere Breiten dominieren, während breitere Formate Marktanteile gewinnenDie Kategorie 2,5–5,0 mm entfiel im Jahr 2026 auf 46,34 % des Marktes für selbstklebende Aufreißbänder, was ihre Kompatibilität mit etablierten automatisierten Umhüllungsanwendungen in Zigarettenschachteln, Kekskartons, Lebensmittelschalen und Wellpappversandtaschen widerspiegelt. Viele FMCG-Linien sind bereits für diese Breiten konfiguriert, und eine Abweichung von diesem Bereich kann Anlagenänderungen erfordern, die Käufer tendenziell vermeiden, wenn bestehende Einstellungen den Produktionsbedarf noch erfüllen. Polypropylen-, PET- und papierbasierte Bänder sind in diesem Bereich kommerziell erhältlich und bieten Konvertern Materialflexibilität, ohne Änderungen an den Applikatoren zu erfordern. Diese Kategorie profitiert von installierten Anlagen und einer breiten Palette bewährter Bandkonstruktionen, und ihre Position wird durch standardisierte Verpackungsformate gestützt, die eine zuverlässige Öffnungsleistung erfordern.
Die Kategorie über 5,0 mm soll bis 2032 mit einer CAGR von 5,94 % wachsen, da Premium-Wellpappverpackungen für Haushaltsgeräte, Elektronik und Business-to-Business-Logistik breitere Streifen erfordern, um die Öffnungskraft über schwerere Pappenqualitäten zu verteilen. Breitere Bänder unterstützen auch ein kontrolliertes Öffnen von Sekundärverpackungen, bei denen die Verpackung während des Transports sicher bleiben, aber bei der Lieferung leicht zu öffnen sein muss. Die Kategorie bis zu 2,5 mm bedient pharmazeutische Blisterkartons und Luxusgüterverpackungen, bei denen ein begrenzter visueller Fußabdruck wichtig ist. Die australischen Tabakverpackungsanforderungen, die ab Juli 2025 gelten, legen fest, dass Aufreißstreifen auf Zigarettenpackungsumhüllungen nicht breiter als 3 mm sein dürfen. Diese Anforderung definiert den Anwendungsfall für präzise schmale Bänder klar und bietet Lieferanten eine spezifische Anwendung, bei der Maßkontrolle, konsistente Platzierung und Einhaltung der angegebenen Packungsanforderungen wesentlich sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Materialtyp:
Polypropylen führt, während Papier die Produktauswahl verändertPolypropylen entfiel im Jahr 2026 auf 54,12 % des Marktes für selbstklebende Aufreißbänder, unterstützt durch eine seit langem etablierte Verarbeitungsinfrastruktur, Kostenwettbewerbsfähigkeit und zuverlässige Haftung auf beschichteten Verpackungsoberflächen. Polyethylen dient flexiblen und weichen Folienverpackungen, während PET optische Klarheit und thermische Stabilität für pharmazeutische Sekundärverpackungen und Premium-Lebensmittelkartons bietet. PVC steht unter zunehmendem Druck durch europäische Verpackungsvorschriften und breitere PVC-Beschränkungsrahmen, die die relative Attraktivität anderer Trägermaterialien beeinflussen. Die Materialauswahl geht über einen einfachen Preis-Leistungs-Vergleich hinaus, da Kunden der Recycelbarkeit und dokumentierten Nachhaltigkeitsattributen mehr Gewicht beimessen. Dies macht die Materialentscheidung für Konverter, die mehrere Packungsformate und regulatorische Märkte bedienen, folgenreicher, da ein für ein Produkt ausgewählter Träger weiterhin die Anforderungen des Kunden an Anlagen, Präsentation, Recycling und Manipulationsschutz erfüllen muss.
Papierbasierte Bänder sollen bis 2032 mit einer CAGR von 6,18 % wachsen, unterstützt durch Anforderungen an recycelbare Verpackungen und das Interesse der Käufer an der Zertifizierung des Forest Stewardship Council (FSC) und dem Nachweis der Repulpierbarkeit. Im Januar 2025 führte tesa SE ein lösungsmittelfreies papierbasiertes tesaFilm-Produkt ein, das das Unternehmen als repulpierbar gemäß der INGEDE-12-Methode bezeichnete. tesa SE führte auch Verpackungsbänder mit 55 % und 60 % Gesamtrecyclinganteil ein, hergestellt aus separat recycelten PET-Produkten. Diese Markteinführungen zeigen, dass papierbasierte, biobasierte und Konstruktionen mit recyceltem Inhalt von der Entwicklung in kommerzielle Verpackungsportfolios übergehen. Die Branche für selbstklebende Aufreißbänder reagiert auf Anfragen nach Leistungsnachweisen zur Unterstützung von Recycling- und Recyclinganteilszielen, während Konverter prüfen, ob das gewählte Band die etablierten Anlagenbedingungen und den beabsichtigten Verpackungsrecyclingweg erfüllen kann.
Nach Endverbraucherbranche:
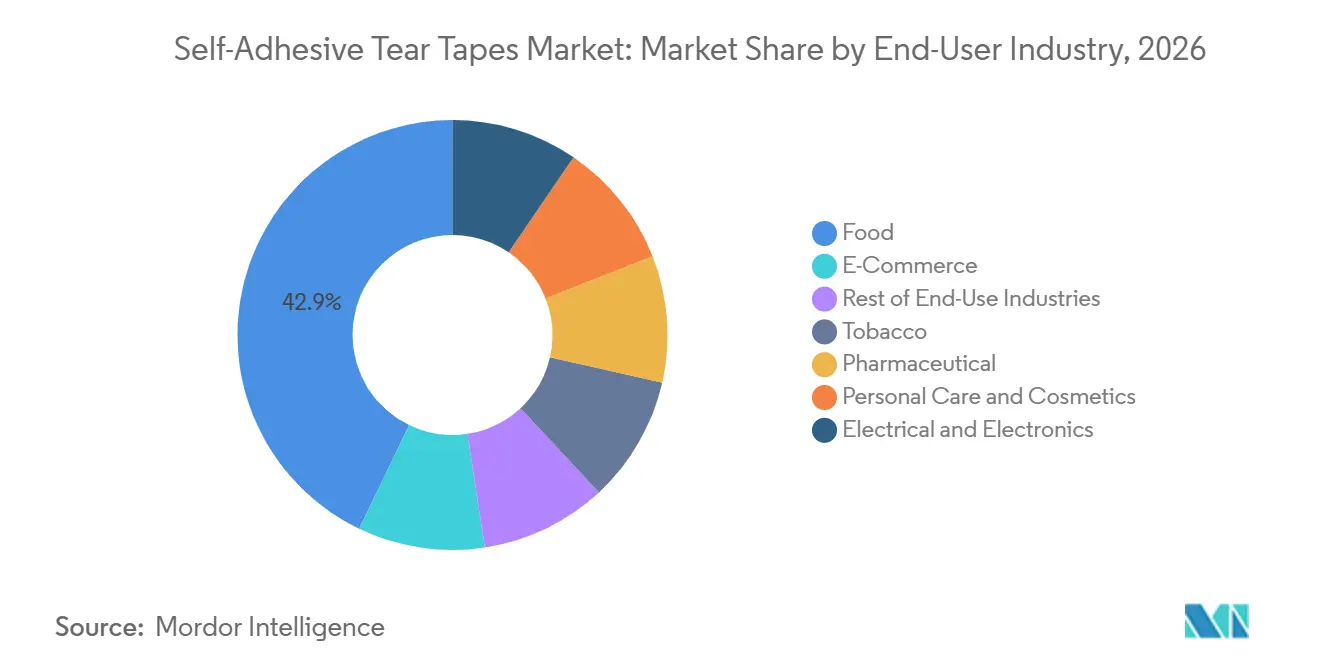
Pharmazeutika verzeichnen das schnellste Wachstum, während Lebensmittel die Gesamtproduktion stützenLebensmittel entfielen im Jahr 2026 auf 42,86 % des Marktes für selbstklebende Aufreißbänder, angetrieben durch den weit verbreiteten Einsatz in verzehrfertigen Produkten, Süßwarenumhüllungen, Snackkartons und anderen verpackten Lebensmittelformaten. Diese Anwendungen erfordern eine bequeme Öffnungsmethode, die für den mobilen, sofortigen Verzehr geeignet ist, und Lebensmittelverpackungen bieten eine breite Palette von Wiederholungsformaten für Bandkonverter. Die Kategorie bleibt relevant, auch wenn andere Endanwendungen fortschrittlichere Sicherheitsmerkmale übernehmen, da ihr Umfang eine stabile Bandproduktion unterstützt. Lebensmittelkäufer erwägen auch papierkompatible Bänder, da Anforderungen an recycelbare Verpackungen für das Packungsdesign relevanter werden. Diese Kombination aus hoher Nutzungshäufigkeit und sich ändernden Materialanforderungen hält Lebensmittel im Mittelpunkt der Nachfrage, wobei Lieferanten etablierte Verpackungsproduktionsanforderungen erfüllen und gleichzeitig auf das wachsende Kundeninteresse an Recycelbarkeit und bequemem Öffnen reagieren müssen.
Pharmazeutika sollen bis 2032 mit einer CAGR von 6,51 % wachsen, da Produkthersteller auf stärkere Anforderungen an Manipulationsschutz und Verpackungsauthentifizierung reagieren. VOID-Klebstoffe, Sicherheitsdruck und Nahfeldkommunikation (NFC)-Merkmale können Lieferanten helfen, diese Anforderungen zu erfüllen, insbesondere wenn eine Verpackung sowohl sichtbaren Nachweis des Öffnens als auch Produktidentifikation bieten muss. Eine Überprüfung aus dem Jahr 2025 in AAPS PharmSciTech beschrieb die breite Palette von Rahmenbedingungen, die für pharmazeutische Verpackungen relevant sind, einschließlich FDA 21 CFR 211.132 und ISO 10993. Tabak bleibt eine bedeutende Anwendung, da Vorschriften für schlichte Verpackungen die Anforderungen an Aufreißstreifen standardisieren, anstatt den Bedarf an Aufreißstreifen zu beseitigen, während Körperpflege und Kosmetik höherwertige bedruckte und holografische Bandoptionen unterstützen. Die Elektro- und Elektroniksektoren verwenden Bänder hauptsächlich auf Sekundärkartons, und die E-Commerce-Nachfrage folgt der Produktbewegung durch Einzelhandelslieferungen, was den Markt für selbstklebende Aufreißbänder über seine etablierten Lebensmittel-, Tabak- und Pharmaanwendungen hinaus erweitert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für selbstklebende Aufreißbänder
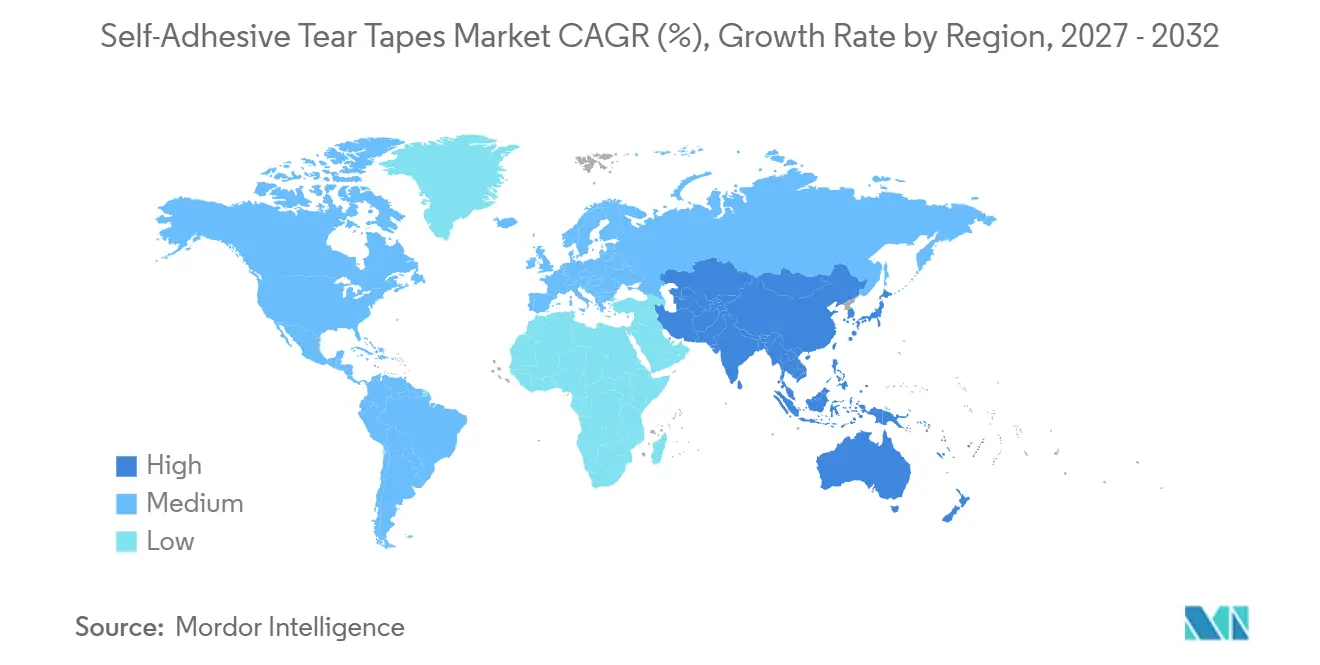
Asien-Pazifik hatte im Jahr 2026 einen Anteil von 40,47 % am Markt für selbstklebende Aufreißbänder und wird voraussichtlich bis 2032 mit einer CAGR von 6,35 % wachsen, unterstützt durch große Produktionsbasen in den Bereichen Lebensmittel, Konsumgüter, Pharmazeutika und Verpackung. Indien fördert die Nachfrage durch Lebensmittelverpackungen und die pharmazeutische Fertigung, und die Genehmigung von Recyclingkunststoff für lebensmittelechte Anwendungen im Jahr 2025 weckte Interesse an neuen Materialoptionen. Der Markt für selbstklebende Aufreißbänder in Asien-Pazifik profitiert zudem davon, dass Lieferanten technischen Support und Fertigungsbetriebe in der Nähe von Verarbeitern ansiedeln. tesa SE eröffnete im September 2025 ein Customer Solution Center in Chennai – das erste Zentrum in Indien und das vierte in Asien-Pazifik – um Klebstoffbewertungen, Teardown-Studien und Co-Entwicklungsunterstützung für Verpackungskunden anzubieten. Die Region vereint Nachfragevolumen mit einem wachsenden Bedarf an lokalem technischen Support.
Markt für selbstklebende Aufreißbänder in Nord- und Südamerika, Europa und APAC
Nordamerika verfügt über ausgereifte Fulfillment-Systeme und pharmazeutische Compliance-Anforderungen, die höhere Bandspezifikationen unterstützen. Europa passt sich den Anforderungen der Verpackungs- und Verpackungsabfallverordnung (PPWR) vor dem Anwendungsdatum im August 2026 an, was die Nachfrage nach Bändern treibt, die mit recyclierbarem Karton und Wellpappenstrukturen kompatibel sind. Die nordischen Märkte sind frühe Anwender von Papierbandspezifikationen, die nach dem Forest Stewardship Council (FSC) zertifiziert und auf Repulpierbarkeit validiert sind, und dienen als Referenzpunkt für andere europäische Verarbeiter. Südamerika entwickelt sich von einer niedrigeren Ausgangsbasis, wobei Brasilien die Nachfrage durch Lebensmittel- und Körperpflegeverpackungen unterstützt. Bagla Group eröffnete im August 2026 eine Fertigungsanlage in Altamira, Mexiko, und erweitert damit seine Produktionspräsenz in Indien, Indonesien, Paraguay und Mexiko.
Markt für selbstklebende Aufreißbänder in Nord- und Südamerika sowie im Nahen Osten und Afrika
Die Anlage in Altamira unterstützt die Belieferung von Kunden in Lateinamerika und Nordamerika. Der Nahe Osten und Afrika bleiben in absoluten Zahlen die kleinste Region, wobei Saudi-Arabien als Schwerpunkt für pharmazeutische Verpackungen und Tabakverpackungen dient. Südafrika unterstützt die Nachfrage in den Bereichen Körperpflege und Pharmazeutika durch seinen organisierten Einzelhandelssektor. Die breitere afrikanische Chance hängt von der weiteren Entwicklung des organisierten Einzelhandels und der Verpackungsinfrastruktur ab. Tabakverpackungen erfordern weiterhin eine gleichmäßige Aufreißstreifenproduktion in Anwendungen, bei denen die Packungsspezifikationen standardisiert bleiben.
Wettbewerbslandschaft
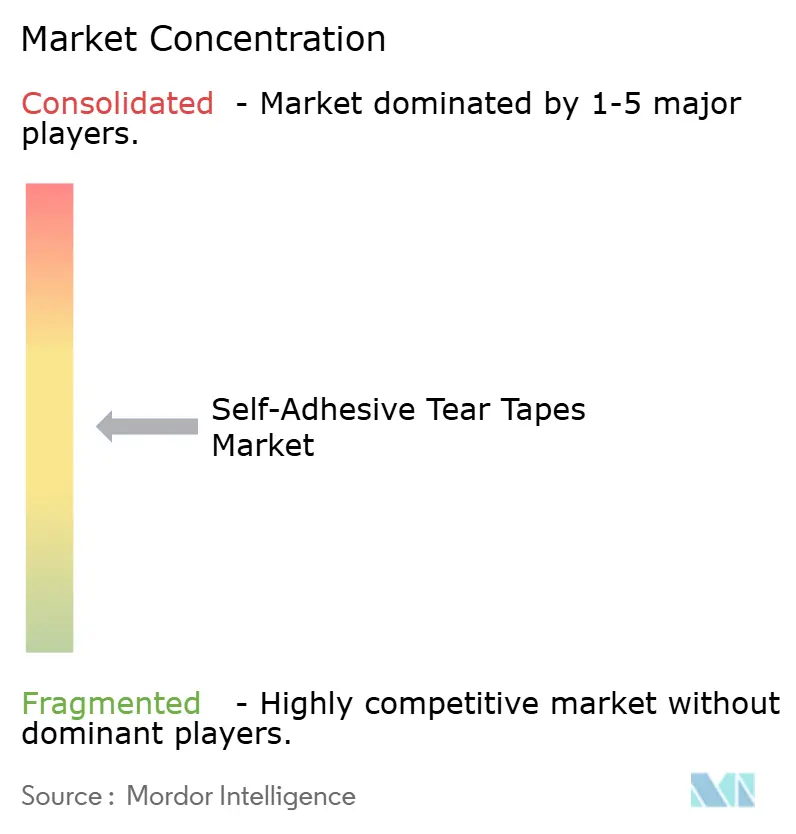
Der Markt für selbstklebende Aufreißbänder ist mäßig fragmentiert. Der Wettbewerb konzentriert sich auf Anlagenlaufeigenschaften, Nachhaltigkeitsnachweise für Materialien und Sicherheitsfähigkeiten wie VOID-Klebstoffe, holografische Folien und NFC-Integration. Lieferanten mit nachgewiesener Konformität mit INGEDE-, FSC- und Recycelbarkeitsanforderungen sind für spezifikationsgetriebene Projekte besser positioniert. Standardbandformate bleiben preissensitiv aufgrund der breiten Präsenz regionaler Hersteller, was eine klare Unterscheidung zwischen Premium-Anwendungen und der Versorgung mit Massenprodukten schafft.
Die Produktentwicklung von tesa SE spiegelt einen Fokus auf Material- und Technologiedifferenzierung wider. Im Januar 2025 brachte das Unternehmen ein papierbasiertes Klebeband auf den Markt, das als lösungsmittelfrei und repulpierbar gemäß INGEDE-12-Tests beschrieben wird. tesa SE erhielt auch den MMK Award of Excellence in Sustainable Engineering 2025 für seine Debonding-on-Demand-Technologie. Die Close-Sesame-Markteinführung von H.B. Fuller im April 2025 betonte sichere Versiegelung und Kompatibilität mit Hochgeschwindigkeitsverpackungslinien. Diese Entwicklungen veranschaulichen den Wettbewerb auf Basis von Bandleistung, Nachhaltigkeit und Verpackungslinienanforderungen.
Geografische Expansion ermöglicht es Lieferanten, Lieferzeiten zu verkürzen und den lokalen Kundensupport zu stärken. Die Anlage von Bagla Group in Altamira demonstriert diesen Ansatz in Amerika, während sein breiterer Produktionsfußabdruck Indien, Indonesien, Paraguay und Mexiko umfasst. Es besteht eine Chance für Papiertragerbänder, die Repulpierbarkeitsvalidierung mit pharmazeutischen Authentifizierungsmerkmalen kombinieren und sowohl Recyclingkompatibilität als auch Produktsicherheitsanforderungen erfüllen. Der Markt begünstigt Lieferanten, die bewährte Laufeigenschaften mit Material- und Sicherheitsanforderungen in Einklang bringen können.
Marktführer für selbstklebende Aufreißbänder
-
H.B. Fuller Company
-
tesa SE
-
Bagla Group
-
3M
-
Supertape
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für selbstklebende Aufreißbänder Unternehmen in diesem Bericht
- 3M
- Advance Tapes International
- Bagla Group
- DS Smith
- Duraco Inc.
- Essentra plc
- H.B. Fuller Company
- Marotech Inc.
- NADCO Tapes & Labels, Inc.
- NOWOFOL Kunststoffprodukte GmbH & Co. KG
- Supertape
- Suzhou Image Technology
- Tamper Technologies Ltd.
- TANN GROUP
- tesa SE
Neueste Industrielle Entwicklungen in Markt für selbstklebende Aufreißbänder
- August 2026: Bagla Group eröffnete eine neue Bandfertigungsanlage in Altamira, Mexiko, und erweiterte damit seinen Produktionsfußabdruck auf 8 Anlagen in Indien, Indonesien, Paraguay und Mexiko. Dieser Schritt stärkt die Versorgungsstrategie für Aufreißbandkunden in Lateinamerika und Nordamerika.
- September 2025: tesa SE eröffnete ein Customer Solution Center (CSC) in Chennai, Indien, sein erstes in Indien und viertes in Asien-Pazifik. Das Center bietet Klebstoffbandbewertung, Teardown-Studien und Co-Entwicklungsunterstützung für Kunden aus den Bereichen Automobil, Elektronik und Verpackung als Teil seiner „Local for Local”-Expansionsstrategie.
Berichtsumfang des globalen Marktes für selbstklebende Aufreißbänder
Selbstklebende Aufreißbänder sind druckempfindliche, schmale Öffnungsstreifen, die auf der Innenseite von Verpackungen (wie Zigarettenschachteln, FMCG-Kartons und E-Commerce-Boxen) angebracht werden, um einen sauberen, werkzeugfreien Zugang zu ermöglichen, ohne den Inhalt zu beschädigen.
Der Markt für selbstklebende Aufreißbänder ist nach Breite, Materialtyp, Endverbraucherbranche und Geografie segmentiert. Nach Breite ist der Markt in bis zu 2,5 mm, 2,5–5,0 mm und über 5,0 mm segmentiert. Nach Materialtyp ist der Markt in Polypropylen, Polyethylen, Polyvinylchlorid (PVC), Polyethylenterephthalat (PET), papierbasiert und übrige Materialtypen segmentiert. Nach Endverbraucherbranche ist der Markt in Lebensmittel, Tabak, Pharmazeutika, Körperpflege und Kosmetik, Elektro und Elektronik, E-Commerce und übrige Endverbraucherbranchen segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für selbstklebende Aufreißbänder in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Bis zu 2,5 mm |
| 2,5–5,0 mm |
| Über 5,0 mm |
| Polypropylen |
| Polyethylen |
| Polyvinylchlorid (PVC) |
| Polyethylenterephthalat (PET) |
| Papierbasiert |
| Übrige Materialtypen |
| Lebensmittel |
| Tabak |
| Pharmazeutika |
| Körperpflege und Kosmetik |
| Elektro und Elektronik |
| E-Commerce |
| Übrige Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Breite | Bis zu 2,5 mm | |
| 2,5–5,0 mm | ||
| Über 5,0 mm | ||
| Nach Materialtyp | Polypropylen | |
| Polyethylen | ||
| Polyvinylchlorid (PVC) | ||
| Polyethylenterephthalat (PET) | ||
| Papierbasiert | ||
| Übrige Materialtypen | ||
| Nach Endverbraucherbranche | Lebensmittel | |
| Tabak | ||
| Pharmazeutika | ||
| Körperpflege und Kosmetik | ||
| Elektro und Elektronik | ||
| E-Commerce | ||
| Übrige Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für selbstklebende Aufreißbänder?
Die Marktgröße für selbstklebende Aufreißbänder wurde im Jahr 2026 auf 229,44 Millionen USD geschätzt und soll von 241,58 Millionen USD im Jahr 2027 auf 316,79 Millionen USD bis 2032 wachsen, bei einer CAGR von 5,57 % während des Prognosezeitraums (2027–2032).
Welches Material wächst am schnellsten?
Papierbasierte Bänder sollen von 2027 bis 2032 mit einer CAGR von 6,18 % wachsen. Anforderungen an Recycelbarkeit, Nachweise der Repulpierbarkeit und das Interesse der Verpackungskäufer an nachhaltigen Materialentscheidungen unterstützen ihre Aufnahme in neue Konverterspezifikationen.
Welche Endverbraucheranwendung wächst am schnellsten?
Pharmazeutische Anwendungen sollen bis 2032 mit einer CAGR von 6,51 % expandieren. Das Segment erfordert manipulationssichere und Authentifizierungsmerkmale, einschließlich VOID-Klebstoffe, Sicherheitsdruck und Nahfeldkommunikation (NFC)-basierte Identifikation.
Welche Region führt bei Nachfrage und Wachstum?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 40,47 % und soll bis 2032 mit einer CAGR von 6,35 % wachsen. Die regionale Position spiegelt das Ausmaß der Fertigungsaktivitäten in den Bereichen Lebensmittel, Konsumgüter, Pharmazeutika und Verpackung wider.