
Tamaño y Participación del Mercado de Cintas de Apertura Autoadhesivas
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 241.58 Millones de dólares |
| Tamaño del Mercado (2032) | 316.79 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.57 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cintas de Apertura Autoadhesivas por Mordor Intelligence
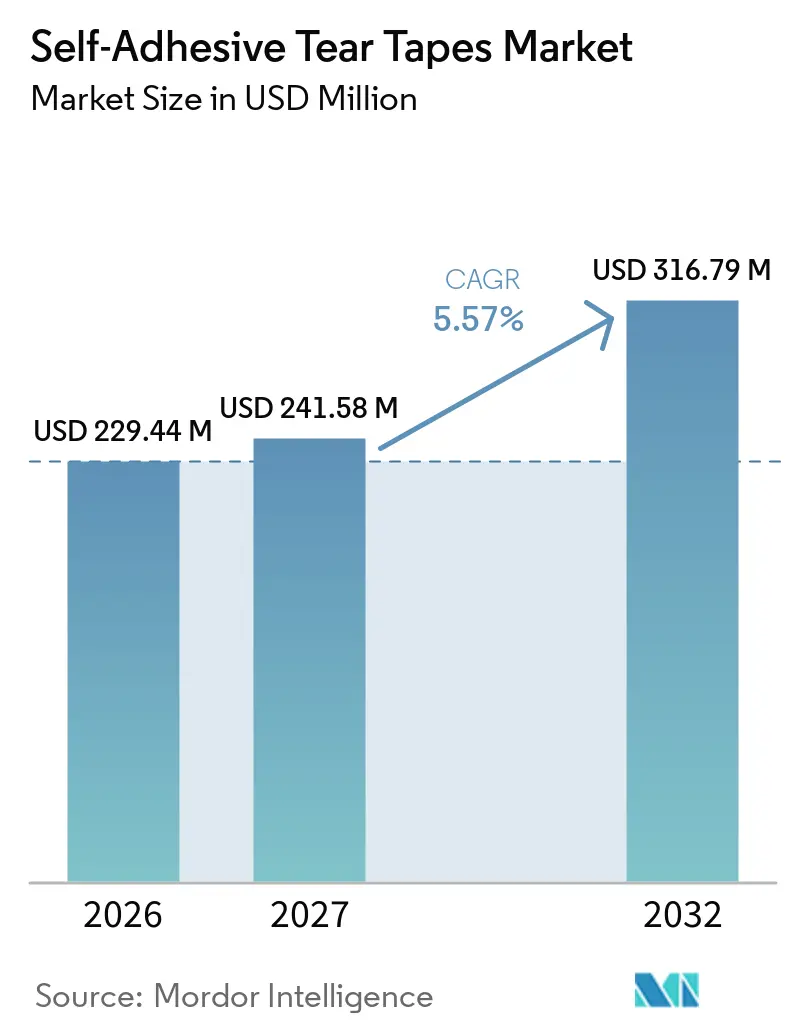
El tamaño del mercado de cintas de apertura autoadhesivas fue valorado en 229,44 millones de USD en 2026 y se estima que crecerá desde 241,58 millones de USD en 2027 hasta 316,79 millones de USD en 2032, a una CAGR del 5,57% durante el período de pronóstico (2027-2032). El mercado de cintas de apertura autoadhesivas está impulsado por la demanda de envases de fácil apertura y a prueba de manipulaciones en bienes de consumo, productos farmacéuticos y envíos minoristas. Los proveedores están yendo más allá de las simples tiras de apertura al ofrecer impresión de seguridad, elementos holográficos, adhesivos VOID y características de autenticación, aumentando el papel de las cintas de apertura en el rendimiento del envase y la protección de la marca. Las construcciones a base de papel y los productos con contenido reciclado están ganando atención a medida que los compradores de envases responden a los requisitos de reciclabilidad. El mercado de cintas de apertura autoadhesivas refleja una demanda de envases estable junto con un desplazamiento hacia especificaciones de productos de mayor valor.
Conclusiones Clave del Informe
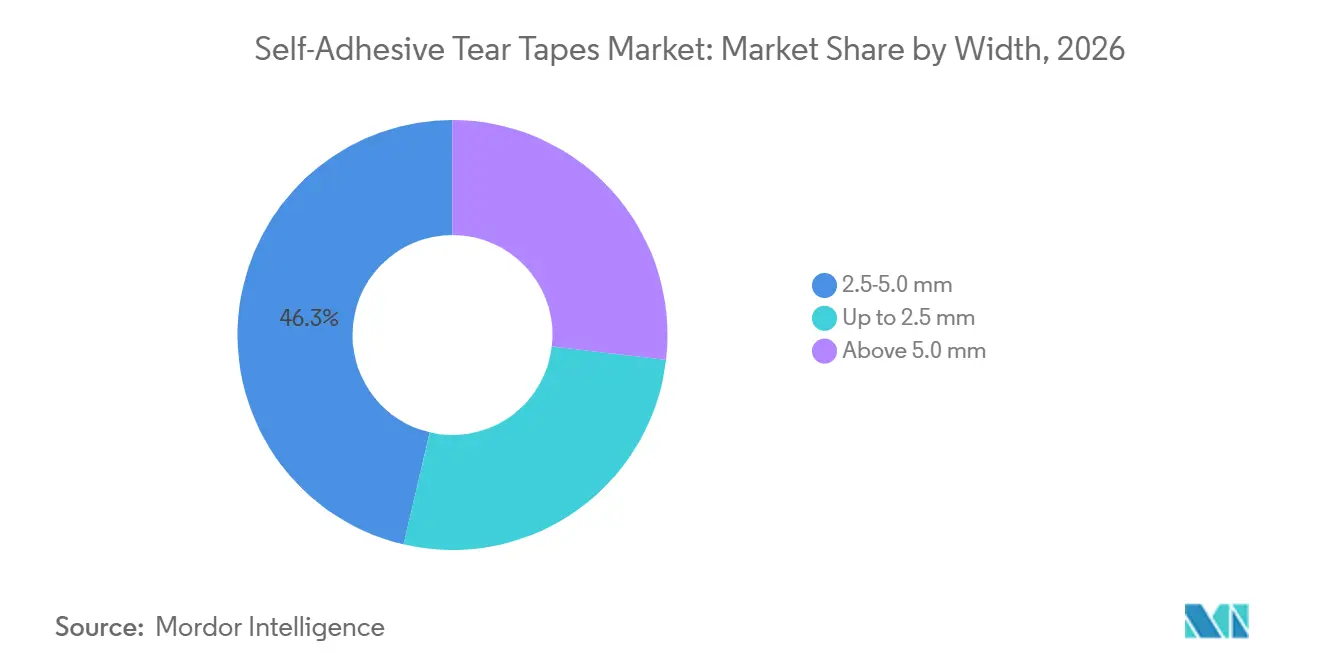
- Por ancho, el segmento de 2,5-5,0 mm representó el 46,34% de la participación del mercado de cintas de apertura autoadhesivas en 2026, mientras que los anchos superiores a 5,0 mm se proyecta que crecerán a una CAGR del 5,94% hasta 2032.
- Por tipo de material, el polipropileno representó el 54,12% de la participación de mercado en 2026, mientras que las cintas a base de papel se proyecta que crecerán a una CAGR del 6,18% hasta 2032.
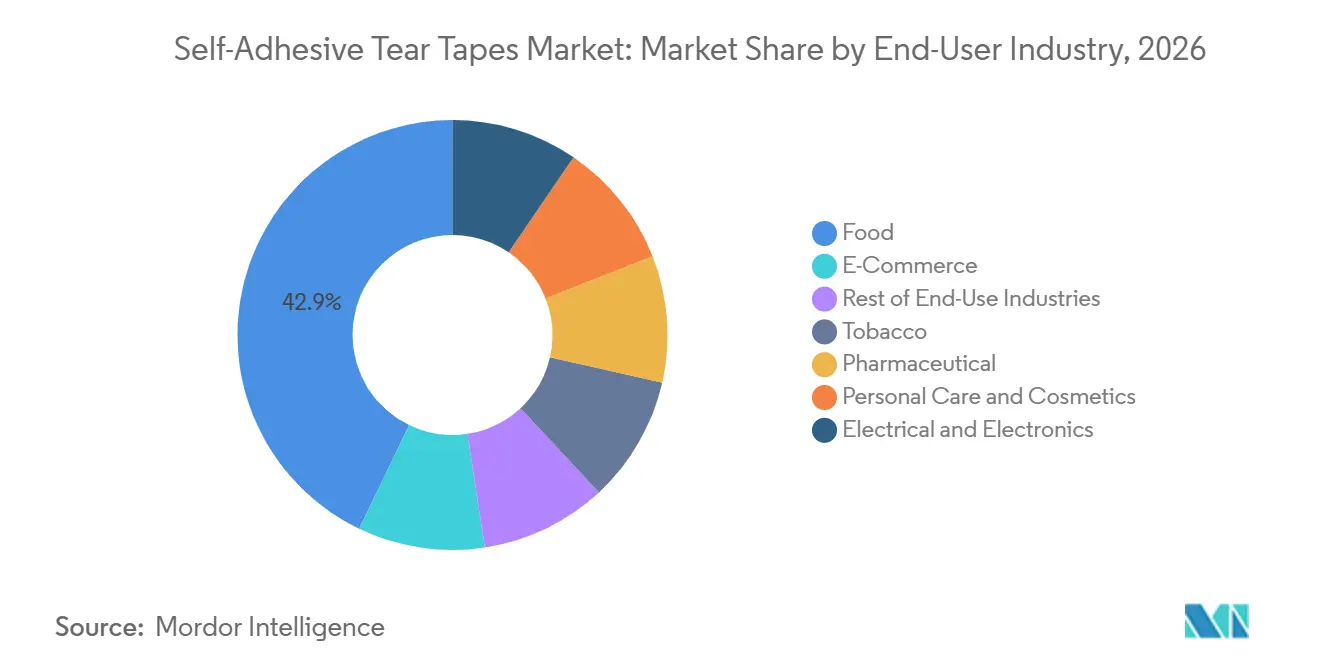
- Por industria de usuario final, la alimentación mantuvo el 42,86% de la participación de mercado en 2026, mientras que se prevé que los productos farmacéuticos se expandan a una CAGR del 6,51% hasta 2032.
- Por geografía, Asia-Pacífico representó el 40,47% de la participación de mercado en 2026 y se espera que crezca a una CAGR del 6,35% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Envases Convenientes y a Prueba de Manipulaciones | +1.2% | Global, más fuerte en América del Norte y la UE | Mediano plazo (2-4 años) |
| Crecimiento de Paquetes y Sobres de Comercio Electrónico | +1.4% | Global, particularmente Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Envases Reciclables y a Base de Papel | +1.1% | Núcleo de la UE, con extensión a América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Líneas de Envasado de Alta Velocidad Compatibles con la Automatización | +0.9% | Global, más fuerte en Asia-Pacífico y Europa | Largo plazo (≥ 4 años) |
| Autenticación de Marca y Experiencia Premium de Desembalaje | +0.7% | América del Norte y la UE, más segmentos premium de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Envases Convenientes y a Prueba de Manipulaciones
El mercado de cintas de apertura autoadhesivas se beneficia de las regulaciones de envases que exigen evidencia visible de apertura. La Directiva de Medicamentos Falsificados de la UE exige un dispositivo antimanipulación en el envase exterior de los medicamentos con receta en Europa. La Ley de Seguridad de la Cadena de Suministro de Medicamentos de EE. UU. refuerza la necesidad de sistemas de envasado farmacéutico seguros y trazables. Estos requisitos dan a los convertidores una razón para utilizar cintas con adhesivos VOID, códigos QR serializados, autenticación por Comunicación de Campo Cercano (NFC) o impresión de seguridad, especialmente cuando los componentes del envase deben proteger el producto durante toda la distribución y proporcionar una forma sencilla de detectar manipulaciones. Dichas especificaciones aumentan el valor de una cinta en comparación con una simple tira de envase alimentario, ya que la cinta contribuye al cumplimiento normativo, la autenticación y la capacidad del consumidor para determinar si un envase ha sido abierto. La demanda de envases farmacéuticos apoya el mercado de cintas de apertura autoadhesivas porque el rendimiento de apertura y la evidencia de manipulación deben funcionar conjuntamente en múltiples diseños de envases y regiones de venta.
Crecimiento de Paquetes y Sobres de Comercio Electrónico
El mercado de cintas de apertura autoadhesivas está respaldado por formatos de paquetes que requieren una apertura limpia sin necesidad de una herramienta de corte separada. Las cintas de apertura pueden mejorar la experiencia de apertura en sobres de cartón corrugado sellados donde la resistencia del envase es importante durante el almacenamiento, el transporte, la entrega y la gestión de devoluciones. Las operaciones de cumplimiento automatizadas también requieren materiales que funcionen de manera consistente en los equipos de envasado, y las cintas deben mantener un sellado seguro sin causar interrupciones a medida que los volúmenes de pedidos pasan por líneas de envasado rápidas. Este requisito hace que el rendimiento en línea sea más importante que el precio de la cinta por sí solo, ya que una cinta que se atasca o se abre de forma deficiente puede interrumpir la actividad de cumplimiento y perjudicar la experiencia del cliente. Las tiras de apertura impresas pueden añadir un elemento de marca a los envíos directos al consumidor y facilitar la identificación del punto de apertura. El mercado de cintas de apertura autoadhesivas se beneficia cuando los equipos de envasado eligen sobres de cartón corrugado que combinan un rendimiento de tránsito seguro, un método de apertura sencillo y una tira de apertura que apoya la presentación de la marca.
Desplazamiento Hacia Envases Reciclables y a Base de Papel
El mercado de cintas de apertura autoadhesivas está siendo moldeado por el Reglamento de Envases y Residuos de Envases de la UE. El Reglamento 2025/40 entró en vigor el 11 de febrero de 2025 y se aplica a partir del 12 de agosto de 2026. El reglamento establece una orientación hacia el envasado reciclable y requisitos de contenido reciclado mínimo para el envasado plástico a partir de 2030, lo que da a los compradores de envases una razón más clara para evaluar la cinta dentro de la ruta de reciclaje del envase completo. Para una cinta de apertura colocada dentro de un envase de cartón o cartón corrugado, la compatibilidad con la ruta de reciclaje del material base es un requisito de producto importante en lugar de una preferencia de material secundaria. Las cintas a base de papel con validación de repulpabilidad y reciclabilidad proporcionan a los compradores de envases documentación para respaldar la selección de materiales, los procesos de aprobación internos y las conversaciones con los clientes convertidores. Una vez que un convertidor ha calificado una cinta para el rendimiento de reciclaje, cambiar la construcción puede requerir pruebas adicionales, recertificación y aprobación, lo que puede hacer que una solución de papel validada sea más duradera en la especificación.
Líneas de Envasado de Alta Velocidad Compatibles con la Automatización
El mercado de cintas de apertura autoadhesivas está respaldado por líneas de envasado que requieren una aplicación de cinta ininterrumpida. Los rollos de cinta de gran tamaño, incluidos los formatos diseñados para longitudes de funcionamiento extendidas, ayudan a reducir los cambios donde la aplicación manual no es adecuada y la producción continua es importante. Los fabricantes están respondiendo con productos diseñados para configuraciones de equipos rápidos y sellados seguros, ya que la cinta debe aplicarse correctamente a la velocidad de línea utilizada por un convertidor de envases u operación de cumplimiento. H.B. Fuller introdujo la cinta de doble cara Close Sesame en abril de 2025 para el envasado seguro y la compatibilidad con líneas de alta velocidad[1]. Los compradores de envases buscan datos de rendimiento documentados para condiciones de equipo específicas en lugar de seleccionar la cinta basándose únicamente en el costo cotizado por rollo. Esto otorga una ventaja a los proveedores que pueden demostrar una funcionabilidad consistente, un rendimiento de sellado y un uso práctico en las configuraciones de equipos que operan sus clientes.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Variabilidad del Rendimiento del Adhesivo en Diferentes Sustratos y Climas | -0.4% | Global, más agudo en América del Sur, Oriente Medio y África | Mediano plazo (2-4 años) |
| Volatilidad en los Costos del Polipropileno y los Adhesivos Especiales | -0.3% | Global, más pronunciado en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Competencia de Perforaciones, Bolsas de Apertura por Desgarro y Sellos Alternativos | -0.3% | Global, particularmente Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Variabilidad del Rendimiento del Adhesivo en Diferentes Sustratos y Climas
El mercado de cintas de apertura autoadhesivas enfrenta limitaciones técnicas cuando una sola especificación debe funcionar en múltiples superficies de envasado. La cinta puede aplicarse sobre envoltura de polipropileno, cartón recubierto y cartón corrugado tratado, y cada superficie puede afectar la forma en que el adhesivo se adhiere y se libera durante la apertura. La temperatura y la humedad pueden afectar la resistencia del adhesivo durante el almacenamiento y la distribución, especialmente cuando el mismo envase pasa por diferentes climas antes de llegar al usuario final. Los productos farmacéuticos de cadena de frío pueden requerir un rendimiento fiable entre -2 °C y 8 °C, mientras que las rutas de transporte húmedas pueden imponer diferentes tensiones sobre el soporte y el adhesivo. Un estudio de 2025 en Resources, Conservation and Recycling identificó compromisos de rendimiento entre soportes de cinta de papel y película en condiciones ambientales variables[2]. La calificación del producto sigue siendo necesaria porque ninguna combinación de adhesivo y soporte es igualmente adecuada para cada sustrato, clima, ruta de distribución y experiencia de apertura prevista.
Volatilidad en los Costos del Polipropileno y los Adhesivos Especiales
El polipropileno es el material dominante en el mercado de cintas de apertura autoadhesivas, lo que lo convierte en una variable de costo clave. Los costos de película y adhesivo pueden comprimir los márgenes de los convertidores cuando los precios de venta no pueden ajustarse al mismo ritmo, especialmente en acuerdos de suministro donde los precios de las cintas se fijan antes de que se conozcan los costos de los insumos. Los grados especiales utilizan sistemas de adhesivos termofusibles, acrílicos o a base de disolventes que tienen sus propias condiciones de suministro y costo, las cuales pueden diferir de los cambios en los costos de la película. Los productores más pequeños pueden estar más expuestos debido a su limitado poder de compra y a menos acuerdos de suministro a largo plazo en comparación con las empresas más grandes que tienen opciones de abastecimiento más amplias. Esta dinámica puede favorecer a los proveedores más grandes y puede llevar a los clientes a preferir proveedores que ofrezcan especificaciones estables y continuidad de suministro. La incertidumbre de costos también dificulta que los convertidores más pequeños inviertan en construcciones de cintas de seguridad premium y sostenibles, incluso cuando el interés de los clientes en esos productos crece.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Ancho:
Los Anchos de Rango Medio Dominan Mientras los Formatos Más Anchos Ganan ParticipaciónLa categoría de 2,5-5,0 mm representó el 46,34% del mercado de cintas de apertura autoadhesivas en 2026, lo que refleja su compatibilidad con las aplicaciones de envoltura automática establecidas en paquetes de cigarrillos, cajas de galletas, bandejas de alimentos y sobres de cartón corrugado. Muchas líneas de bienes de consumo de alta rotación ya están configuradas para estos anchos, y salir de este rango puede requerir cambios en los equipos que los compradores tienden a evitar cuando las configuraciones existentes aún satisfacen las necesidades de producción. Las cintas de polipropileno, PET y a base de papel están disponibles comercialmente en este rango, lo que otorga a los convertidores flexibilidad de materiales sin requerir cambios en los aplicadores. Esta categoría se beneficia del equipo instalado y de una amplia gama de construcciones de cintas probadas, y su posición está respaldada por formatos de envasado estandarizados que requieren un rendimiento de apertura fiable.
Se proyecta que la categoría de más de 5,0 mm crecerá a una CAGR del 5,94% hasta 2032, ya que el envasado corrugado premium para electrodomésticos, electrónica y logística entre empresas requiere tiras más anchas para distribuir la fuerza de apertura en grados de cartón más pesados. Las cintas más anchas también apoyan la apertura controlada en envases secundarios donde el envase debe permanecer seguro durante el transporte pero ser fácil de abrir en la entrega. La categoría de hasta 2,5 mm sirve a los cartones de blíster farmacéutico y al envasado de artículos de lujo donde una huella visual limitada es importante. Los requisitos de envasado de tabaco de Australia, vigentes desde julio de 2025, especifican que las tiras de apertura en los envoltorios de paquetes de cigarrillos no deben tener más de 3 mm de ancho. Este requisito define claramente el caso de uso para la cinta de ancho estrecho de precisión y proporciona a los proveedores una aplicación específica en la que el control dimensional, la colocación consistente y el cumplimiento de los requisitos de envase declarados son esenciales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Material:
El Polipropileno Lidera, Mientras el Papel Cambia la Selección de ProductosEl polipropileno representó el 54,12% del mercado de cintas de apertura autoadhesivas en 2026, respaldado por una infraestructura de procesamiento ampliamente establecida, competitividad en costos y adhesión fiable en superficies de envasado recubiertas. El polietileno sirve para el envasado flexible y de película blanda, mientras que el PET proporciona claridad óptica y estabilidad térmica para envases secundarios farmacéuticos y cajas de alimentos premium. El PVC enfrenta una presión creciente de las regulaciones de envasado europeas y de los marcos más amplios de restricción del PVC, que afectan el atractivo relativo de otros materiales de soporte. La selección de materiales está yendo más allá de una simple comparación de precio y rendimiento, ya que los clientes otorgan mayor importancia a la reciclabilidad y a los atributos de sostenibilidad documentados. Esto hace que la decisión sobre el material sea más relevante para los convertidores que atienden múltiples formatos de envase y mercados regulatorios, ya que un soporte seleccionado para un producto debe seguir cumpliendo los requisitos de equipo, presentación, reciclaje y prueba de manipulación del cliente.
Se prevé que las cintas a base de papel crezcan a una CAGR del 6,18% hasta 2032, respaldadas por los requisitos de envasado reciclable y el interés de los compradores en la certificación del Consejo de Administración Forestal (FSC) y la evidencia de repulpabilidad. En enero de 2025, tesa SE introdujo un producto tesaFilm a base de papel sin disolventes que la empresa declaró repulpable según el método INGEDE 12. tesa SE también introdujo cintas de envasado con un 55% y un 60% de contenido reciclado total, fabricadas a partir de productos de PET reciclados por separado. Estos lanzamientos indican que las construcciones a base de papel, de origen biológico y con contenido reciclado están pasando del desarrollo a las carteras de envasado comercial. La industria de cintas de apertura autoadhesivas está respondiendo a las solicitudes de evidencia de rendimiento para respaldar los objetivos de reciclaje y contenido reciclado, mientras los convertidores evalúan si la cinta elegida puede cumplir las condiciones de equipo establecidas y la ruta de reciclaje del envase previsto.
Por Industria de Usuario Final:
Los Productos Farmacéuticos Registran el Crecimiento Más Rápido, Mientras la Alimentación Apoya la Producción GeneralLa alimentación representó el 42,86% del mercado de cintas de apertura autoadhesivas en 2026, impulsada por el uso generalizado en productos listos para consumir, envoltorios de confitería, cajas de aperitivos y otros formatos de alimentos envasados. Estas aplicaciones requieren un método de apertura conveniente adecuado para el consumo inmediato y móvil, y el envasado de alimentos ofrece una amplia gama de formatos de uso repetido para los convertidores de cintas. La categoría sigue siendo relevante incluso cuando otros usos finales adoptan características de seguridad más avanzadas, ya que su escala apoya una producción estable de cintas. Los compradores del sector alimentario también están considerando cintas compatibles con papel a medida que los requisitos de envasado reciclable se vuelven más relevantes para el diseño de envases. Esta combinación de alta frecuencia de uso y cambios en los requisitos de materiales mantiene a la alimentación como elemento central de la demanda, con proveedores que necesitan satisfacer las necesidades de producción de envasado establecidas mientras responden al creciente interés de los clientes en la reciclabilidad y la apertura conveniente.
Se proyecta que los productos farmacéuticos crecerán a una CAGR del 6,51% hasta 2032, a medida que los fabricantes de productos responden a requisitos más estrictos de prueba de manipulación y autenticación de envases. Los adhesivos VOID, la impresión de seguridad y las características de Comunicación de Campo Cercano (NFC) pueden ayudar a los proveedores a satisfacer estas necesidades, especialmente cuando un envase debe proporcionar tanto evidencia visible de apertura como identificación del producto. Una revisión de 2025 en AAPS PharmSciTech describió el amplio conjunto de marcos relevantes para el envasado farmacéutico, incluidos FDA 21 CFR 211.132 e ISO 10993. El tabaco sigue siendo una aplicación significativa porque las normas de envasado genérico estandarizan los requisitos de tiras de apertura en lugar de eliminar la necesidad de tiras de apertura, mientras que el cuidado personal y los cosméticos apoyan opciones de cintas impresas y holográficas de mayor valor. Los sectores eléctrico y electrónico utilizan cintas principalmente en cajas secundarias, y la demanda del comercio electrónico sigue el movimiento de productos a través de envíos minoristas, ampliando el mercado de cintas de apertura autoadhesivas más allá de sus aplicaciones establecidas en alimentación, tabaco y productos farmacéuticos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Cintas de Apertura Autoadhesivas en Asia-Pacífico
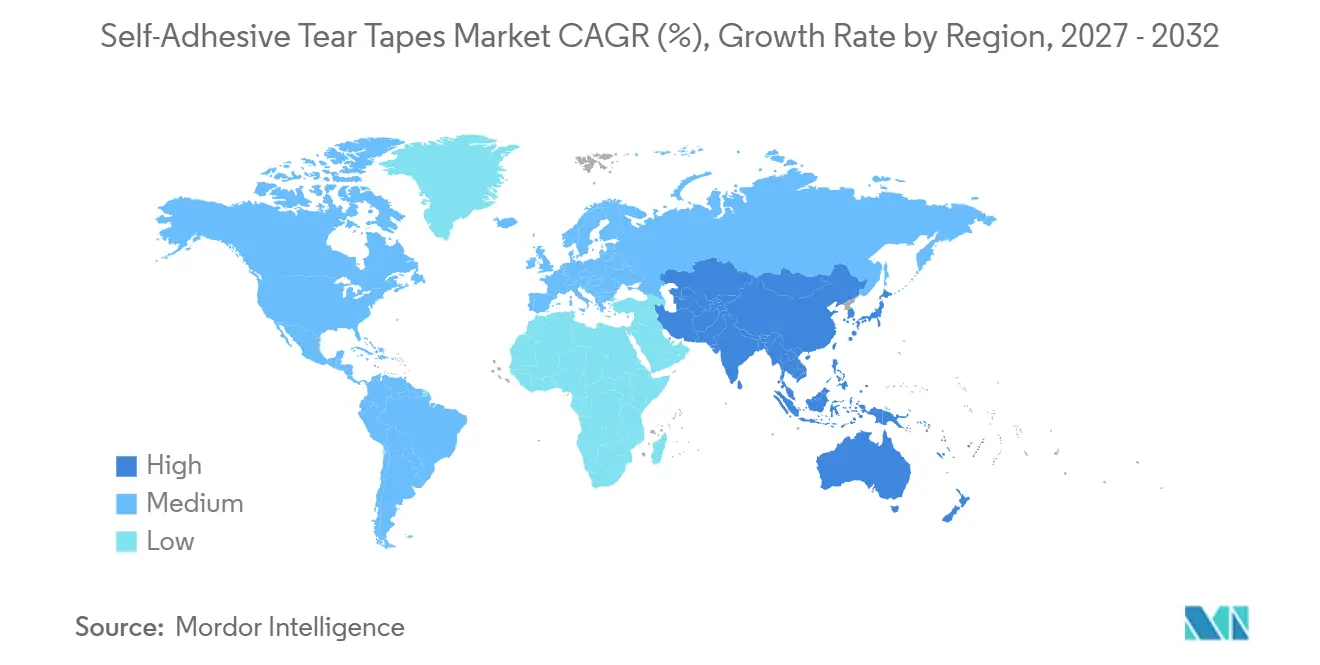
Asia-Pacífico representó el 40,47% de la cuota del mercado de cintas de apertura autoadhesivas en 2026 y se prevé que crezca a una CAGR del 6,35% hasta 2032, impulsado por grandes bases de fabricación en alimentación, bienes de consumo, productos farmacéuticos y envases. India sostiene la demanda a través de la fabricación de envases alimentarios y productos farmacéuticos, y su aprobación en 2025 del plástico reciclado para aplicaciones de grado alimentario generó interés en nuevas opciones de materiales. El mercado de cintas de apertura autoadhesivas en Asia-Pacífico también se beneficia de que los proveedores sitúan el soporte técnico y las operaciones de fabricación cerca de los convertidores. tesa SE inauguró un Centro de Soluciones para Clientes en Chennai en septiembre de 2025, su primer centro en India y cuarto en Asia-Pacífico, para ofrecer evaluación de adhesivos, estudios de desmontaje y soporte de codesarrollo para clientes del sector del envasado. La región combina escala de demanda con una creciente necesidad de soporte técnico local.
Mercado de Cintas de Apertura Autoadhesivas en América, Europa y Asia-Pacífico
América del Norte cuenta con sistemas de distribución maduros y requisitos de cumplimiento farmacéutico que respaldan especificaciones de cintas de mayor nivel. Europa se está adaptando a los requisitos del Reglamento sobre Envases y Residuos de Envases (PPWR) antes de la fecha de aplicación del reglamento en agosto de 2026, lo que impulsa la demanda de cintas compatibles con estructuras de cartón y cartón ondulado reciclables. Los mercados nórdicos son adoptantes tempranos de especificaciones de cinta de papel certificadas por el Forest Stewardship Council (FSC) y validadas para repulpabilidad, sirviendo como punto de referencia para otros convertidores europeos. América del Sur se está desarrollando desde una base más baja, con Brasil impulsando la demanda a través del envasado de alimentos y cuidado personal. Bagla Group inauguró una instalación de fabricación en Altamira, México, en agosto de 2026, sumándose a su presencia productiva en India, Indonesia, Paraguay y México.
Mercado de Cintas de Apertura Autoadhesivas en América y Oriente Medio y África
La instalación de Altamira apoya el suministro a clientes en América Latina y América del Norte. Oriente Medio y África siguen siendo la región más pequeña en términos absolutos, con Arabia Saudita como punto focal para el envasado farmacéutico y de tabaco. Sudáfrica sostiene la demanda en aplicaciones de cuidado personal y farmacéuticas a través de su sector minorista organizado. La oportunidad más amplia en África depende del desarrollo continuo del comercio minorista organizado y la infraestructura de envasado. El envasado de tabaco continúa requiriendo una producción consistente de cintas de apertura en aplicaciones donde las especificaciones de los paquetes siguen estando estandarizadas.
Panorama Competitivo
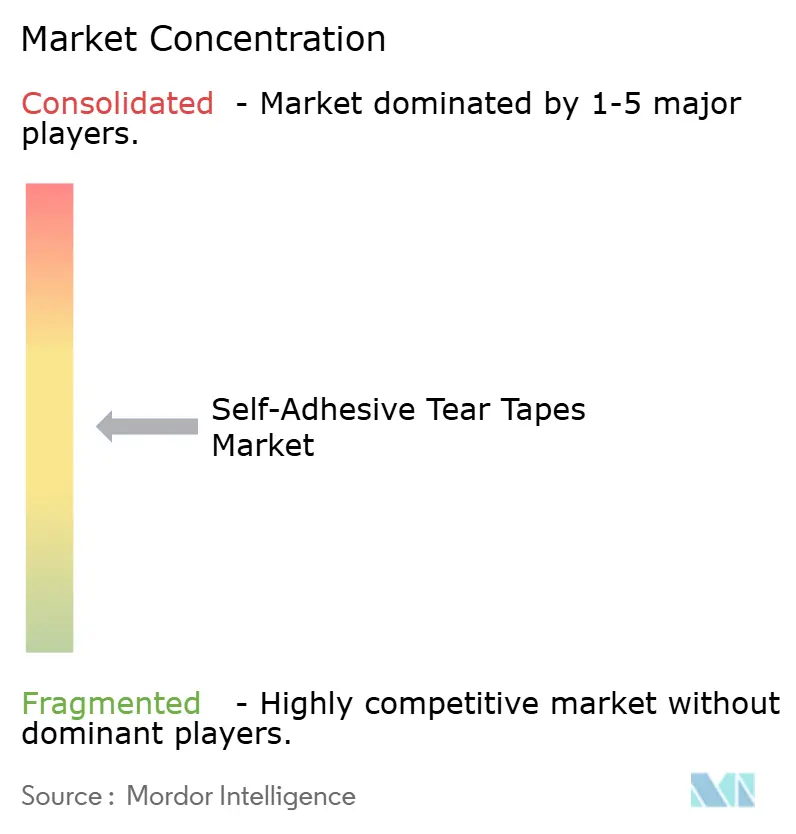
El mercado de cintas de apertura autoadhesivas está moderadamente fragmentado. La competencia se centra en la funcionabilidad en equipos, las credenciales de sostenibilidad de los materiales y las capacidades de seguridad, como los adhesivos VOID, las láminas holográficas y la integración de NFC. Los proveedores con cumplimiento demostrado de los requisitos de INGEDE, FSC y reciclabilidad están mejor posicionados para proyectos liderados por especificaciones. Los formatos de cinta estándar siguen siendo sensibles al precio debido a la amplia presencia de fabricantes regionales, lo que crea una distinción clara entre las aplicaciones premium y el suministro de productos básicos de alto volumen.
El desarrollo de productos de tesa SE refleja un enfoque en la diferenciación de materiales y tecnología. En enero de 2025, la empresa lanzó una cinta adhesiva a base de papel descrita como libre de disolventes y repulpable de acuerdo con las pruebas INGEDE 12. tesa SE también recibió el Premio MMK de Excelencia en Ingeniería Sostenible 2025 por su tecnología Debonding on Demand. El lanzamiento de Close Sesame de H.B. Fuller en abril de 2025 enfatizó el sellado seguro y la compatibilidad con líneas de envasado de alta velocidad. Estos desarrollos ilustran la competencia basada en el rendimiento de la cinta, la sostenibilidad y los requisitos de la línea de envasado.
La expansión geográfica permite a los proveedores reducir los tiempos de entrega y fortalecer el soporte local al cliente. La instalación de Altamira de Bagla Group demuestra este enfoque en las Américas, mientras que su huella de producción más amplia abarca India, Indonesia, Paraguay y México. Existe una oportunidad para las cintas con soporte de papel que combinen la validación de repulpabilidad con características de autenticación de grado farmacéutico, abordando tanto la compatibilidad con el reciclaje como las necesidades de seguridad del producto. El mercado favorece a los proveedores que pueden equilibrar un rendimiento de funcionamiento probado con los requisitos de materiales y seguridad.
Líderes de la Industria de Cintas de Apertura Autoadhesivas
-
H.B. Fuller Company
-
tesa SE
-
Bagla Group
-
3M
-
Supertape
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cintas de Apertura Autoadhesivas Empresas cubiertas en este informe
- 3M
- Advance Tapes International
- Bagla Group
- DS Smith
- Duraco Inc.
- Essentra plc
- H.B. Fuller Company
- Marotech Inc.
- NADCO Tapes & Labels, Inc.
- NOWOFOL Kunststoffprodukte GmbH & Co. KG
- Supertape
- Suzhou Image Technology
- Tamper Technologies Ltd.
- TANN GROUP
- tesa SE
Desarrollos recientes de la industria en Mercado de Cintas de Apertura Autoadhesivas
- Agosto de 2026: Bagla Group inauguró una nueva instalación de fabricación de cintas en Altamira, México, ampliando su huella de producción a 8 instalaciones en India, Indonesia, Paraguay y México. Este movimiento refuerza su estrategia de suministro para clientes de cintas de apertura en América Latina y América del Norte.
- Septiembre de 2025: tesa SE abrió un Centro de Soluciones para Clientes (CSC) en Chennai, India, el primero en India y el cuarto en Asia-Pacífico. El centro proporciona evaluación de cintas adhesivas, estudios de desmontaje y soporte de codesarrollo para clientes de automoción, electrónica y envasado, como parte de su estrategia de expansión "Local para Local".
Alcance del Informe del Mercado Global de Cintas de Apertura Autoadhesivas
Las cintas de apertura autoadhesivas son tiras de apertura estrechas sensibles a la presión que se aplican en el interior de los envases (como cajas de cigarrillos, cajas de bienes de consumo de alta rotación y cajas de comercio electrónico) para permitir un acceso limpio y sin herramientas sin dañar el contenido.
El mercado de cintas de apertura autoadhesivas está segmentado por ancho, tipo de material, industria de usuario final y geografía. Por ancho, el mercado está segmentado en hasta 2,5 mm, 2,5-5,0 mm y por encima de 5,0 mm. Por tipo de material, el mercado está segmentado en polipropileno, polietileno, cloruro de polivinilo (PVC), tereftalato de polietileno (PET), a base de papel y el resto de tipos de materiales. Por industria de usuario final, el mercado está segmentado en alimentación, tabaco, farmacéutica, cuidado personal y cosméticos, eléctrica y electrónica, comercio electrónico y el resto de industrias de uso final. El informe también cubre los tamaños de mercado y los pronósticos para las cintas de apertura autoadhesivas en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Hasta 2,5 mm |
| 2,5-5,0 mm |
| Por Encima de 5,0 mm |
| Polipropileno |
| Polietileno |
| Cloruro de Polivinilo (PVC) |
| Tereftalato de Polietileno (PET) |
| A Base de Papel |
| Resto de Tipos de Materiales |
| Alimentación |
| Tabaco |
| Farmacéutica |
| Cuidado Personal y Cosméticos |
| Eléctrica y Electrónica |
| Comercio Electrónico |
| Resto de Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Ancho | Hasta 2,5 mm | |
| 2,5-5,0 mm | ||
| Por Encima de 5,0 mm | ||
| Por Tipo de Material | Polipropileno | |
| Polietileno | ||
| Cloruro de Polivinilo (PVC) | ||
| Tereftalato de Polietileno (PET) | ||
| A Base de Papel | ||
| Resto de Tipos de Materiales | ||
| Por Industria de Usuario Final | Alimentación | |
| Tabaco | ||
| Farmacéutica | ||
| Cuidado Personal y Cosméticos | ||
| Eléctrica y Electrónica | ||
| Comercio Electrónico | ||
| Resto de Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Cintas de Apertura Autoadhesivas?
El tamaño del mercado de cintas de apertura autoadhesivas fue valorado en 229,44 millones de USD en 2026 y se estima que crecerá desde 241,58 millones de USD en 2027 hasta 316,79 millones de USD en 2032, a una CAGR del 5,57% durante el período de pronóstico (2027-2032).
¿Qué material está creciendo más rápido?
Se prevé que las cintas a base de papel crezcan a una CAGR del 6,18% de 2027 a 2032. Los requisitos de reciclabilidad, la evidencia de repulpabilidad y el interés de los compradores de envases en opciones de materiales sostenibles apoyan su inclusión en nuevas especificaciones de convertidores.
¿Qué aplicación de usuario final está creciendo más rápido?
Se prevé que las aplicaciones farmacéuticas se expandan a una CAGR del 6,51% hasta 2032. El segmento requiere características de prueba de manipulación y autenticación, incluidos adhesivos VOID, impresión de seguridad e identificación basada en Comunicación de Campo Cercano (NFC).
¿Qué región lidera la demanda y el crecimiento?
Asia-Pacífico mantuvo una participación del 40,47% en 2026 y se prevé que crezca a una CAGR del 6,35% hasta 2032. Su posición regional refleja la escala de la actividad de fabricación de alimentos, bienes de consumo, productos farmacéuticos y envasado.