
自己粘着式ティアテープ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
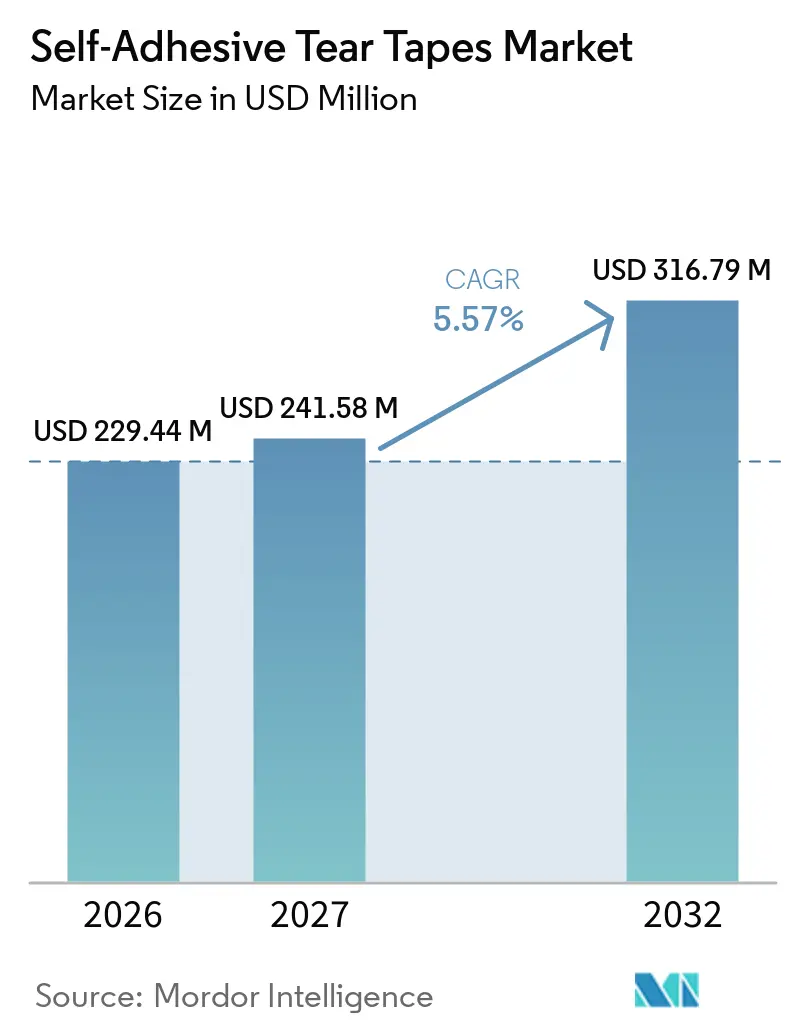
| 市場規模 (2027) | 241.58 百万米ドル |
| 市場規模 (2032) | 316.79 百万米ドル |
| 成長率 (2027 - 2032) | 5.57 % |
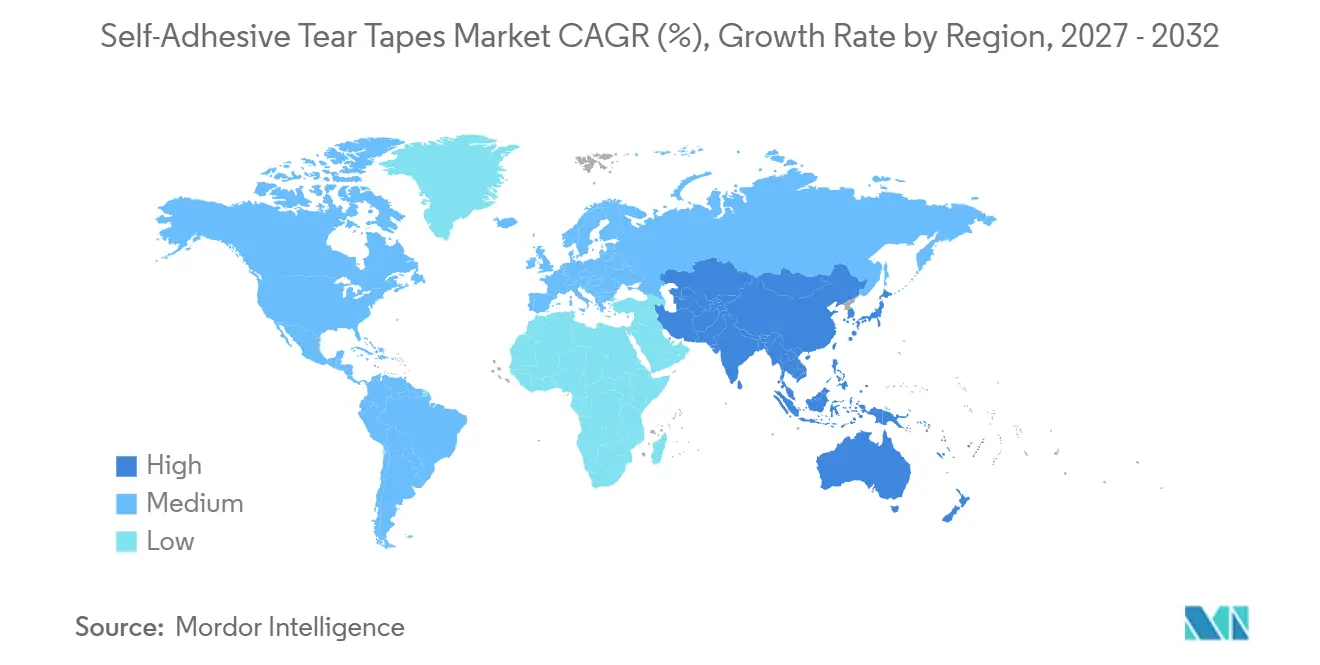
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
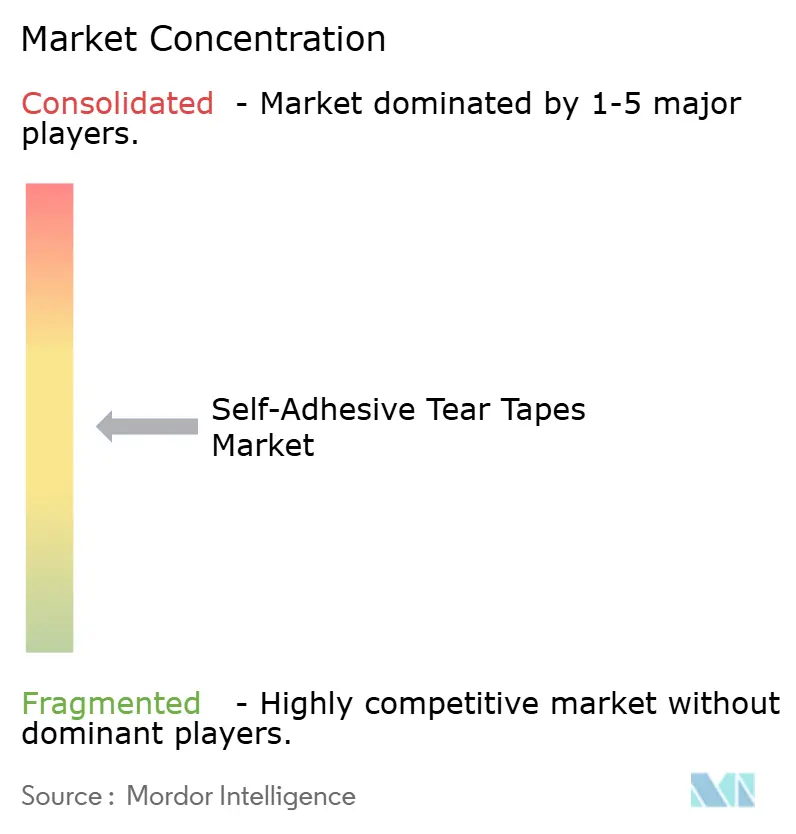
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自己粘着式ティアテープ市場分析
自己粘着式ティアテープ市場規模は2026年に229.44 ミリオン 米ドルと評価され、2027年の241.58 ミリオン 米ドルから2032年には316.79 ミリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 5.57%で成長ると推定されています。自己粘着式ティアテープ市場は、消費財、医薬品、小売出荷における開封しやすく改ざん防止機能を備えた包装への需要によって牽引されています。サプライヤーは、セキュリティ印刷、ホログラム要素、VOIDアドヒーシブ、認証機能を提供することで、単純な開封ストリップを超えた付加価値を提供しており、包装性能とブランド保護におけるティアテープの役割を高めています。紙ベースの構造物やリサイクルコンテンツ製品は、包装購買担当者がリサイクル可能性要件に対応するにつれて注目を集めています。自己粘着式ティアテープ市場は、高付加価値製品仕様へのシフトとともに、安定した包装需要を反映しています。
レポートの主要ポイント
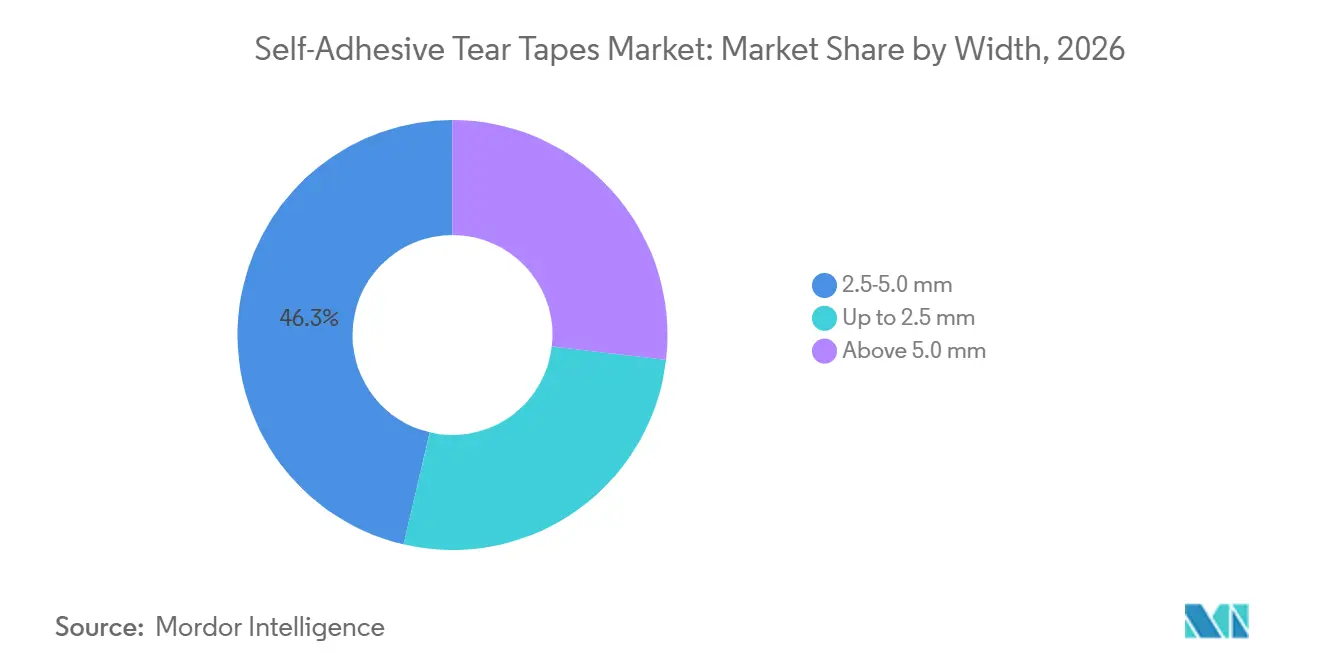
- 幅別では、2.5~5.0 mmが2026年の自己粘着式ティアテープ市場シェアの46.34%を占め、5.0 mm超の幅は2032年までCAGR 5.94%で成長すると予測されています。
- 素材タイプ別では、ポリプロピレンが2026年に54.12%の市場シェアを占め、紙ベースのテープは2032年までCAGR 6.18%で成長すると予測されています。
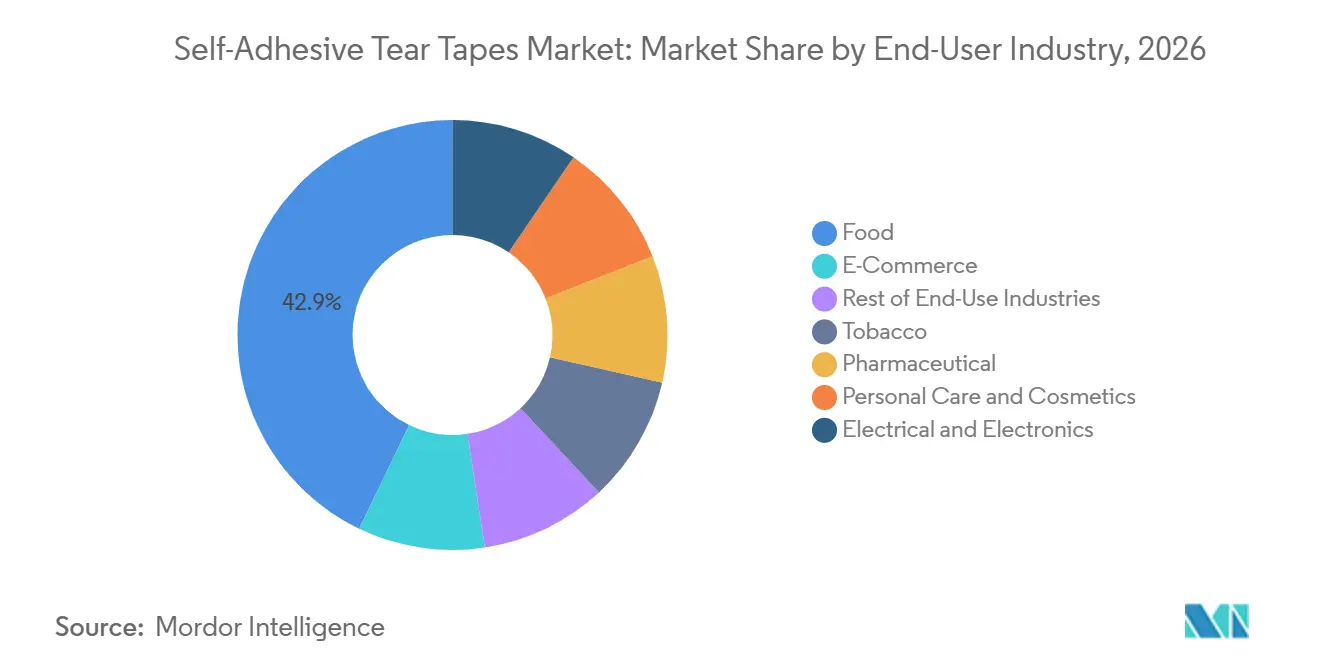
- エンドユーザー産業別では、食品が2026年に42.86%の市場シェアを保有し、医薬品は2032年までCAGR 6.51%で拡大すると予測されています。
- 地域別では、アジア太平洋が2026年に40.47%の市場シェアを占め、2032年までCAGR 6.35%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 便利で改ざん防止機能を備えた包装 | +1.2% | 世界全体、特に北米とEUで最も強い | 中期(2~4年) |
| Eコマースの小包・メーラー成長 | +1.4% | 世界全体、特にアジア太平洋と北米 | 短期(2年以内) |
| リサイクル可能な紙ベース包装 | +1.1% | EUが中心、北米とアジア太平洋にも波及 | 中期(2~4年) |
| 自動化対応高速包装ライン | +0.9% | 世界全体、特にアジア太平洋と欧州で最も強い | 長期(4年以上) |
| ブランド認証とプレミアムな開封体験 | +0.7% | 北米とEU、およびアジア太平洋のプレミアムセグメント | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
便利で改ざん防止機能を備えた包装への需要
自己粘着式ティアテープ市場は、開封の証を目視で確認できることを要求する包装規制から恩恵を受けています。EU偽造医薬品指令は、欧州における処方薬の外装包装に改ざん防止デバイスを義務付けています。米国医薬品サプライチェーンセキュリティ法は、安全でトレーサブルな医薬品包装システムの必要性を強化しています。これらの要件により、コンバーターはVOIDアドヒーシブ、シリアル化されたQRコード、近距離無線通信(NFC)認証、またはセキュリティ印刷を備えたテープを使用する理由が生まれます。特に、包装コンポーネントが流通全体を通じて製品を保護し、改ざんを検出するための簡単な方法を提供しなければならない場合に有効です。このような仕様は、テープが準拠、認証、および消費者が包装が開封されたかどうかを判断する能力に貢献するため、単純な食品包装ストリップと比較してテープの価値を高めます。医薬品包装の需要は、開封性能と改ざんの証拠が複数の包装デザインおよび販売地域にわたって連携して機能しなければならないため、自己粘着式ティアテープ市場を支えています。
Eコマースの小包・メーラ成長
自己粘着式ティアテープ市場は、別途カッティングツールを必要とせずにきれいに開封できる小包フォーマットによって支えられています。ティアテープは、保管、輸送、配送、返品処理において包装強度が重要な密封された段ボールメーラーの開封体験を向上させることができます。自動化されたフルフィルメント業務においても、包装機器上で一貫して稼働する素材が必要であり、テープは注文数量が高速梱包ラインを通過する際に中断を引き起こすことなく確実なシールを維持しなければなりません。この要件により、ラインパフォーマンスはテープの価格だけよりも重要になります。詰まったり開封不良を起こすテープはフルフィルメント業務を妨げ、顧客体験を損なう可能性があるためです。印刷されたティアストリップは、直接消費者向け出荷にブランド要素を加え、開封ポイントを識別しやすくすることができます。自己粘着式ティアテープ市場は、包装チームが安全な輸送性能、シンプルな開封方法、およびブランドプレゼンテーションをサポートする開封ストリップを組み合わせた段ールメーラーを選択する際に恩恵を受けます。
リサイクル可能な紙ベース包装へのシフト
自己粘着式ティアテープ市場は、EU包装・包装廃棄物規則によって形成されつつあります。規則2025/40は2025年2月11日に発効し、2026年8月12日から適用されます。この規則はリサイクル可能な包装の方向性を定め、2030年からプラスチック包装に対する最低リサイクルコンテンツ要件を設定しており、包装購買担当者がパック全体のリサイクル経路内でテープを評価するより明確な理由を与えています。カートンボードまたは段ボール包装内に配置されたティアテープにとって、ホスト素材のリサイクル経路との適合性は、二次的な素材の好みではなく重要な製品要件です。再パルプ化可能性とリサイクル可能性の検証を備えた紙ベースのテープは、素材選択、社内承認プロセス、およびコンバーター顧客との協議をサポートするための文書を包装購買担当者に提供します。コンバーターがリサイクル性能のためにテープを認定した後、構造を変更するにはさらなるテスト、再認証、および承認が必要になる場合があり、これにより検証済みの紙ソリューションが仕様においてより耐久性を持つ可能性があります。
自動化対応高速包装ライン
自己粘着式ティアテープ市場は、中断のないテープ貼付を必要とする包装ラインによって支えられています。延長された走行長さ向けに設計されたフォーマットを含む大型テープロールは、手動貼付が適さず継続的な出力が重要な場合の段取り替えを削減するのに役立ちます。メーカーは高速機器設定と確実なシールに対応した製品を開発しており、テープは包装コンバーターまたはフルフィルメント業務が使用するラインスピードで正確に貼付されなければなりません。H.B. Fullerは2025年4月に、安全な包装と高速ラインとの適合性のためにClose Sesame両面テープを発売しました[1]。包装購買担当者は、ロールあたりの見積もりコストのみに基づいてテープを選択するのではなく、特定の機器条件に対する文書化されたパフォーマンスデータを求めています。これにより、一貫した稼働性、シール性能、および顧客が使用する機器設定での実用的な使用を実証できるサプライヤーに優位性が生まれます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 基材と気候にわたるアドヒーシブ性能のばらつき | -0.4% | 世界全体、南米、中東、アフリカで最も深刻 | 中期(2~4年) |
| ポリプロピレンおよび特殊アドヒーシブコストの変動 | -0.3% | 世界全体、北米とアジア太平洋で最も顕著 | 短期(2年以内) |
| ミシン目、引き裂き開封ポーチ、代替シールとの競合 | -0.3% | 世界全体、特にアジア太平洋と欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
基材と気候にわたるアドヒーシブ性能のばらつき
自己粘着式ティアテープ市場は、単一の仕様が複数の包装面にわたって機能しなければならない場合に技術的な制限に直面ます。テープはポリプロピレンオーバーラップ、コーテッドカートンボード、および処理された段ボールに貼付される場合があり、各面はアドヒーシブの接着と開封時の剥離に影響を与える可能性があります。温度と湿度は、特に同じ包装が最終ユーザーに届く前に異なる気候を通過する場合、保管および流通中の接着強度に影響を与える可能性があります。コールドチェーン医薬品製品は-2℃から8℃での信頼性の高い性能を必要とする場合があり、一方で湿度の高い輸送ルートはキャリアとアドヒーシブに異なるストレスをかける可能性があります。2025年のResources, Conservation and Recyclingの研究では、さまざまな環境条件下での紙とフィルムのテープキャリア間のパフォーマンストレードオフが特定されました[2]。すべての基材、気候、流通ルート、および意図された開封体験に等しく適したアドヒーシブとキャリアの組み合わせは存在しないため、製品認定は依然として必要です。
ポリプロピレンおよび特殊アドヒーシブコストの変動
ポリプロピレンは自己粘着式ティアテープ市場における主要素材であり、主要なコスト変数となっています。フィルムとアドヒーシブのコストは、特にテープ価格が投入コストが判明する前に設定される供給契約において、販売価格が同じペースで調整できない場合にコンバーターのマージンを圧迫する可能性があります。特殊グレードはホットメルト、アクリル、または溶剤系アドヒーシブシステムを使用しており、これらはフィルムコストの変動とは異なる独自の供給とコスト条件を持っています。小規模生産者は、より広い調達オプションを持つ大企業と比較して、購買力の制限と長期供給契約の少なさにより、より大きなリスクにさらされる可能性があります。このダイナミクスは大規模サプライヤーに有利に働く可能性があり、顧客が安定した仕様と継続的な供給を提供するサプライヤーを好む傾向につながる可能性があります。コストの不確実性はまた、顧客のそれらの製品への関心が高まっているにもかかわらず、小規模コンバーターがプレミアムセキュリティおよびサステナブルなテープ構造に投資することを困難にします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
幅別:
中間幅が主導し、より広いフォーマットがシェアを獲得2.5~5.0 mmカテゴリーは2026年の自己粘着式ティアテープ市場の46.34%を占め、タバコパック、ビスケットカートン、食品トレイ、段ボールメーラーにおける確立された自動オーバーラップアプリケーションとの適合性を反映しています。多くのFMCGラインはすでにこれらの幅に対応するよう設定されており、既存の設定が生産ニーズを満たしている場合、購買担当者はこの範囲外に移動することを避ける傾向があります。ポリプロピレン、PET、および紙ベースのテープはこの範囲で市販されており、アプリケーターの変更を必要とせずにコンバーターに素材の柔軟性を提供します。このカテゴリーは設置済み機器と幅広い実績あるテープ構造から恩恵を受けており、その地位は信頼性の高い開封性能を必要とする標準化された包装フォーマットによって支えられています。
5.0 mm超カテゴリーは2032年までCAGR 5.94%で成長すると予測されており、家電、電子機器、企業間物流向けのプレミアム段ボール包装が、より重いボードグレードにわたって開封力を分散させるためにより広いストリップを必要とするためです。より広いテープはまた、輸送中は安全を保ちながら配送時に開封しやすい二次包装での制御された開封をサポートします。2.5 mm以下カテゴリーは、限られた視覚的フットプリントが重要な医薬品ブリスターカートンおよびラグジュアリー商品包装に対応しています。2025年7月から有効なオーストラリアのタバコ包装要件は、タバコパックラッパーのティアストリップの幅を3 mm以下と規定しています。この要件は精密な狭幅テープのユースケースを明確に定義し、寸法制御、一貫した配置、および規定されたパック要件への準拠が不可欠な特定のアプリケーションをサプライヤーに提供します。
注記: すべての個セグメントのセグメントシェアはレポート購入時に入手可能
素材タイプ別:
ポリプロピレンが主導し、紙が製品選択を変化させるポリプロピレンは2026年の自己粘着式ティアテープ市場の54.12%を占め、長年確立された加工インフラ、コスト競争力、およびコーテッド包装面への信頼性の高い接着によって支えられています。ポリエチレンは柔軟性のある軟質フィルム包装に対応し、PETは医薬品二次包装およびプレミアム食品カートンに光学的透明性と熱安定性を提供します。PVCは欧州の包装規制とより広範なPVC制限フレームワークからの圧力が高まっており、他のキャリア素材の相対的な魅力に影響を与えています。素材選択は単純な価格とパフォーマンスの比較を超えて移行しており、顧客はリサイクル可能性と文書化されたサステナビリティ属性により大きな重みを置いています。これにより、複数の包装フォーマットと規制市場に対応するコンバーターにとって素材の決定がより重要になります。ある製品向けに選択されたキャリアは、顧客の機器、プレゼンテーション、リサイクル、および改ざん防止要件を依然として満たさなければならないためです。
紙ベースのテープは2032年までCAGR 6.18%で成長すると予測されており、リサイクル可能な包装要件と、森林管理協議会(FSC)認証および再パルプ化可能性の証拠への購買担当者の関心によって支えられています。2025年1月、tesa SEはINGEDE 12メソッドに基づいて再パルプ化可能と同社が述べた溶剤フリーの紙ベースtesaFilm製品を発売しました。tesa SEはまた、別々にリサイクルされたPET製品から製造された、総リサイクルコンテンツ55%および60%の包装テープを発売しました。これらの発売は、紙ベース、バイオベース、およびリサイクルコンテンツ構造が開発から商業包装ポートフォリオへと移行していることを示しています。自己粘着式ティアテープ産業は、リサイクルおよびリサイクルコンテンツ目標をサポートするためのパフォーマンス証拠の要求に応えており、コンバーターは選択されたテープが確立された機器条件と意図されたパックのリサイクル経路を満たせるかどうかを評価しています。
エンドユーザー産業別:
医薬品が最速成長を記録し、食品が全体的な生産量を支える食品は2026年の自己粘着式ティアテープ市場の42.86%を占め、即食品、菓子オーバーラップ、スナックカートン、その他の包装食品フォーマットでの広範な使用によって牽引されています。これらのアプリケーションは、モバイルでの即時消費に適した便利な開封方法を必要とし、食品包装はテープコンバーターに幅広い繰り返し使用フォーマットを提供します。このカテゴリーは、他のエンドユースがより高度なセキュリティ機能を採用する中でも関連性を保ち、その規模が安定したテープ生産量を支えています。食品購買担当者はまた、リサイクル可能な包装要件が包装設計においてより関連性を持つようになるにつれて、紙対応テープを検討しています。高い使用頻度と変化する素材要件のこの組み合わせが食品を需要の中心に保ち、サプライヤーは確立された包装生産量ーズを満たしながら、リサイクル可能性と便利な開封への顧客の関心の高まりに応える必要があります。
医薬品は2032年までCAGR 6.51%で成長すると予測されており、製品メーカーが改ざん防止と包装認証のより強い要件に対応するためです。VOIDアドヒーシブ、セキュリティ印刷、および近距離無線通信(NFC)機能は、特に包装が開封の目視証拠と製品識別の両方を提供しなければならない場合に、サプライヤーがこれらのニーズに対応するのに役立ちます。2025年のAAPS PharmSciTechのレビューでは、FDA 21 CFR 211.132およびISO 10993を含む医薬品包装に関連する広範なフレームワークが説明されました。タバコは、プレーン包装規則がティアストリップの必要性を排除するのではなく標準化するため、依然として重要なアプリケーションです。一方、パーソナルケアおよびコスメティクスは高付加価値の印刷およびホログラフィックテープオプションをサポートしています。電気・電子セクターは主に二次カートンにテープを使用し、Eコマース需要は小売出荷を通じた製品移動に伴い、自己粘着式ティアテープ市場を確立された食品、タバコ、医薬品アプリケーションを超えて拡大しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域セルフアドヒーシブ・ティアテープ市場
アジア太平洋地域は2026年のセルフアドヒーシブ・ティアテープ市場シェアの40.47%を占め、食品、消費財、医薬品、包装製造の大規模な生産基盤に支えられ、2032年までCAGR 6.35%で成長すると予測されている。インドは食品包装および医薬品製造を通じて需要を支えており、2025年に食品グレード用途へのリサイクルプラスチック使用が承認されたことで、新素材オプションへの関心が高まった。アジア太平洋地域のセルフアドヒーシブ・ティアテープ市場は、サプライヤーがコンバーターの近くに技術サポートおよび製造拠点を配置していることからも恩恵を受けている。tesa SEは2025年9月にチェンナイにカスタマーソリューションセンターを開設した。これはイド初、アジア太平洋地域では4拠点目となるセンターであり、包装顧客向けに接着剤評価、分解調査、共同開発支援を提供している。同地域は需要規模と現地技術サポートへの高まるニーズを兼ね備えている。
南北アメリカ、欧州およびアジア太平洋地域セルフアドヒーシブ・ティアテープ市場
北米は成熟したフルフィルメントシステムと医薬品コンプライアンス要件を有しており、より高い仕様のテープ需要を支えている。欧州は2026年8月の適用開始日を前に包装・包装廃棄物規制(PPWR)への対応を進めており、リサイクル可能なカートンボードおよび段ボール構造に適合するテープの需要を押し上げている。北欧市場は、森林管理協議会(FSC)認証および再パルプ化適性が検証された紙テープ仕様の早期採用者であり、他の欧州コンバーターの参照基準となっている。南米は低い基盤から発展しつつあり、ブラジルが食品およびパーソナルケア包装を通じて需要を支えている。Bagla Groupは2026年8月にメキシコのアルタミラに製造施設を開設し、インド、インドネシア、パラグアイ、メキシコにわたる産拠点を拡充した。
南北アメリカおよび中東・アフリカ地域セルフアドヒーシブ・ティアテープ市場
アルタミラ施設はラテンアメリカおよび北米の顧客への供給を支えている。中東・アフリカは絶対規模では最も小さい地域であり、サウジアラビアが医薬品およびタバコ包装の中心的拠点となっている。南アフリカは組織化された小売セクターを通じて、パーソナルケアおよび医薬品用途における需要を支えている。アフリカ全体の機会は、組織化された小売および包装インフラの継続的な発展に依存している。タバコ包装は、パック仕様が標準化されたままの用途において、一貫したティアストリップ出力を引き続き必要としている。
競合ランドスケープ
自己粘着式ティアテープ市場は中程度に分散しています。競争は機器の稼働性、素材のサステナビリティ認証、およびVOIDアドヒーシブ、ホログラフィックフォイル、NFC統合などのセキュリティ機能を中心に展開されています。INGEDE、FSC、およびリサイクル可能性要件への準拠を実証したサプライヤーは、仕様主導のプロジェクトにおいてより有利な立場にあります。標準的なテープフォーマットは地域メーカーの広範な存在により価格競争が激しく、プレミアムアプリケーションと大量コモディティ供給の間に明確な区別が生まれています。
tesa SEの製品開発は素材と技術の差別化への注力を反映しています。2025年1月、同社はINGEDE 12テストに従って溶剤フリーで再パルプ化可能と説明された紙ベースのアドヒーシブテープを発売しました。tesa SEはまた、デボンディングオンデマンド技術で2025年MMK Award of Excellence in Sustainable Engineeringを受賞しました。H.B. Fullerの2025年4月のClose Sesame発売は、安全なシールと高速包装ラインとの適合性を強調しました。これらの開発は、テープ性能、サステナビリティ、および包装ライン要件に基づく競争を示しています。
地理的拡大により、サプライヤーは納期を短縮し、地域の顧客サポートを強化することができます。Bagla Groupのアルタミラ施設はアメリカ大陸でのこのアプローチを示しており、その広範な生産拠点はインド、インドネシア、パラグアイ、メキシコにわたっています。再パルプ化可能性検証と医薬品グレードの認証機能を組み合わせた紙キャリアテープには機会が存在し、リサイクル適合性と製品セキュリティニーズの両方に対応しています。市場は実証された稼働性能と素材およびセキュリティ要件のバランスを取ることができるサプライヤーを優遇します。
自己粘着式ティアテープ産業リーダー
-
H.B. Fuller Company
-
tesa SE
-
Bagla Group
-
3M
-
Supertape
- 注:主要企業の掲載順は順位を示すものではありません。
セルフアドヒーシブ・ティアテープ市場 このレポートでカバーされる企業
- 3M
- Advance Tapes International
- Bagla Group
- DS Smith
- Duraco Inc.
- Essentra plc
- H.B. Fuller Company
- Marotech Inc.
- NADCO Tapes & Labels, Inc.
- NOWOFOL Kunststoffprodukte GmbH & Co. KG
- Supertape
- Suzhou Image Technology
- Tamper Technologies Ltd.
- TANN GROUP
- tesa SE
最近の産業開発事情 セルフアドヒーシブ・ティアテープ市場
- 2026年8月:Bagla Groupはメキシコのアルタミラに新しいテープ製造施設を開設し、インド、インドネシア、パラグアイ、メキシコにわたる8施設へと生産拠点を拡大しました。この動きは、ラテンアメリカおよび北米のティアテープ顧客向けの供給戦略を強化するものです。
- 2025年9月:tesa SEはインドのチェンナイにカスタマーソリューションセンター(CSC)を開設しました。インド初、アジア太平洋では4番目のセンターです。同センターは、「ローカル・フォー・ローカル」拡大戦略の一環として、自動車、電子機器、および包装顧客向けにアドヒーシブテープ評価、分解調査、および共同開発サポートを提供しています。
世界の自己粘着式ティアテープ市場レポートの範囲
自己粘着式ティアテープは感圧式の狭幅開封ストリップであり、包装の内側(タバコ箱、FMCGカートン、Eコマース箱など)に貼付され、内容物を損傷することなく清潔でツー不要のアクセスを可能にします。
自己粘着式ティアテープ市場は、幅、素材タイプ、エンドユーザー産業、および地域によってセグメント化されています。幅別では、市場は2.5 mm以下、2.5~5.0 mm、5.0 mm超にセグメント化されています。素材タイプ別では、市場はポリプロピレン、ポリエチレン、ポリ塩化ビニル(PVC)、ポリエチレンテレフタレート(PET)、紙ベース、およびその他の素材タイプにセグメント化されています。エンドユーザー産業別では、市場は食品、タバコ、医薬品、パーソナルケアおよびコスメティクス、電気・電子、Eコマース、およびその他のエンドユース産業にセグメント化されています。レポートはまた、主要地域の15カ国における自己粘着式ティアテープの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 2.5 mm以下 |
| 2.5~5.0 mm |
| 5.0 mm超 |
| ポリプロピレン |
| ポリエチレン |
| ポリ塩化ビニル(PVC) |
| ポリエチレンテレフタレート(PET) |
| 紙ベース |
| その他の素材タイプ |
| 食品 |
| タバコ |
| 医薬品 |
| パーソナルケアおよびコスメティクス |
| 電気・電子 |
| Eコマース |
| その他のエンドユース産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 幅別 | 2.5 mm以下 | |
| 2.5~5.0 mm | ||
| 5.0 mm超 | ||
| 素材タイプ別 | ポリプロピレン | |
| ポリエチレン | ||
| ポリ塩化ビニル(PVC) | ||
| ポリエチレンテレフタレート(PET) | ||
| 紙ベース | ||
| その他の素材タイプ | ||
| エンドユーザー産業別 | 食品 | |
| タバコ | ||
| 医薬品 | ||
| パーソナルケアおよびコスメティクス | ||
| 電気・電子 | ||
| Eコマース | ||
| その他のエンドユース産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
自己粘着式ティアテープ市場の現在の市場規模は?
自己粘着式ティアテープ市場規模は2026年に229.44 ミリオン 米ドルと評価され、2027年の241.58 ミリオン 米ドルから2032年には316.79 ミリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 5.57%で成長すると推定されています。
最も速く成長している素材は何ですか?
紙ベースのテープは2027年から2032年にかけてCAGR 6.18%で成長すると予測されています。リサイクル可能性要件、再パルプ化可能性の証拠、および持続可能な素材選択への包装購買担当者の関心が、新しいコンバーター仕様への採用を支えています。
最も速く成長しているエンドユーザーアプリケーションは何ですか?
医薬品アプリケーションは2032年までCAGR 6.51%で拡大すると予測されています。このセグメントは、VOIDアドヒーシブ、セキュリティ印刷、および近距離無線通信(NFC)ベースの識別を含む改ざん防止および認証機能を必要とします。
どの地域が需要と成長をリードしていますか?
アジア太平洋は2026年に40.47%のシェアを保有し、2032年までCAGR 6.35%で成長すると予測されています。その地域的地位は、食品、消費財、医薬品、および包装製造活動の規模を反映しています。