
Taille et part du marché des rubans de déchirement auto-adhésifs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 241.58 Millions de dollars américains |
| Taille du Marché (2032) | 316.79 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 5.57 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des rubans de déchirement auto-adhésifs par Mordor Intelligence
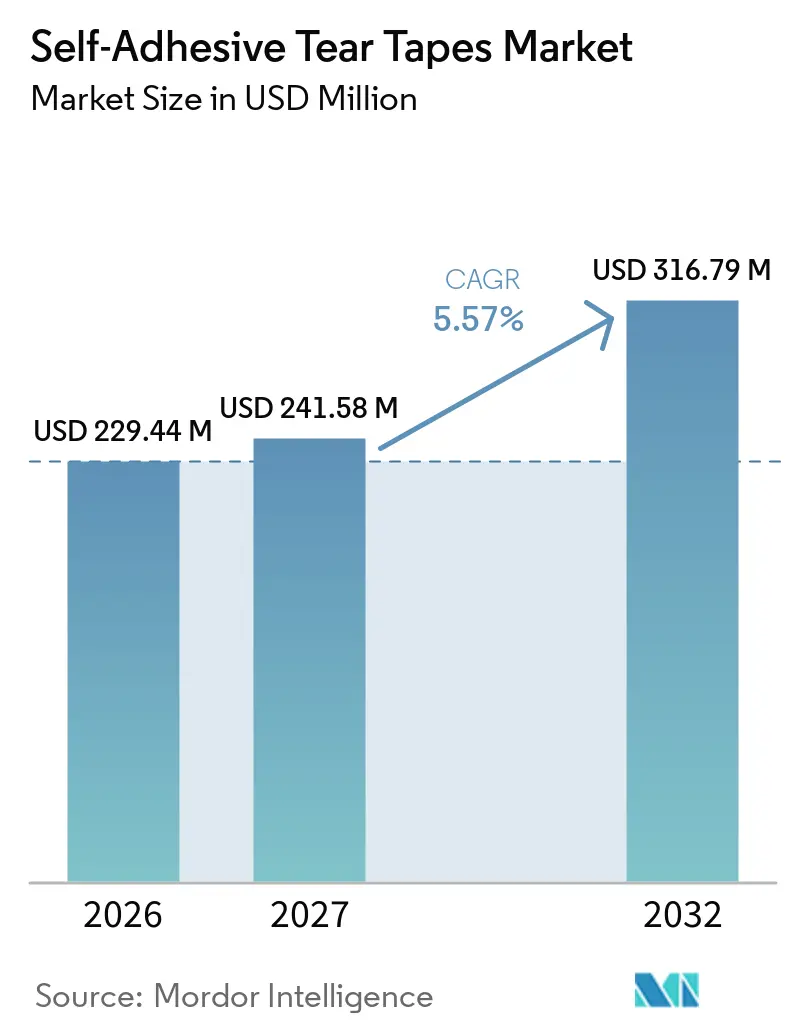
La taille du marché des rubans de déchirement auto-adhésifs était évaluée à 229,44 millions USD en 2026 et devrait croître de 241,58 millions USD en 2027 à 316,79 millions USD d'ici 2032, à un CAGR de 5,57 % durant la période de prévision (2027-2032). Le marché des rubans de déchirement auto-adhésifs est porté par la demande d'emballages faciles à ouvrir et inviolables dans les biens de consommation, les produits pharmaceutiques et les expéditions au détail. Les fournisseurs vont au-delà des simples bandelettes d'ouverture en proposant des impressions de sécurité, des éléments holographiques, des adhésifs VOID et des fonctionnalités d'authentification, renforçant ainsi le rôle des rubans de déchirement dans la performance des emballages et la protection des marques. Les constructions à base de papier et les produits à contenu recyclé gagnent en attention à mesure que les acheteurs d'emballages répondent aux exigences de recyclabilité. Le marché des rubans de déchirement auto-adhésifs reflète une demande d'emballages stable, accompagnée d'une évolution vers des spécifications de produits à plus haute valeur ajoutée.
Points clés du rapport
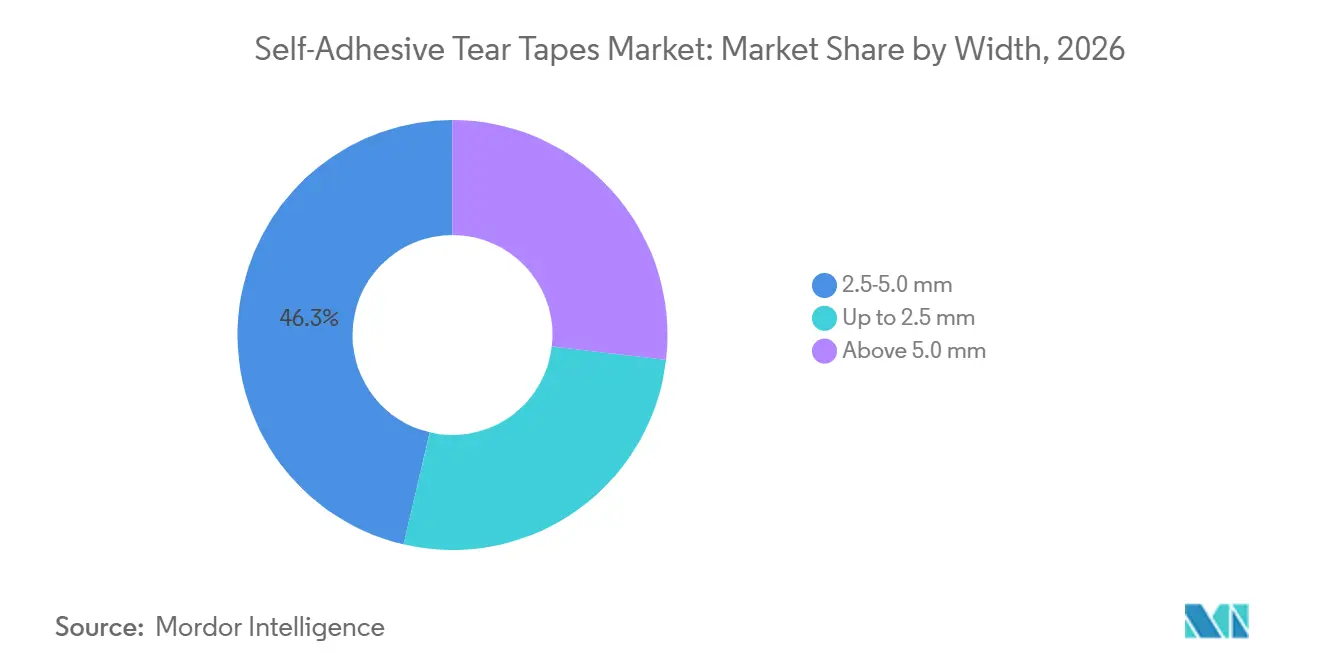
- Par largeur, la catégorie 2,5-5,0 mm représentait 46,34 % de la part du marché des rubans de déchirement auto-adhésifs en 2026, tandis que les largeurs supérieures à 5,0 mm devraient croître à un CAGR de 5,94 % jusqu'en 2032.
- Par type de matériau, le polypropylène représentait 54,12 % de la part de marché en 2026, tandis que les rubans à base de papier devraient croître à un CAGR de 6,18 % jusqu'en 2032.
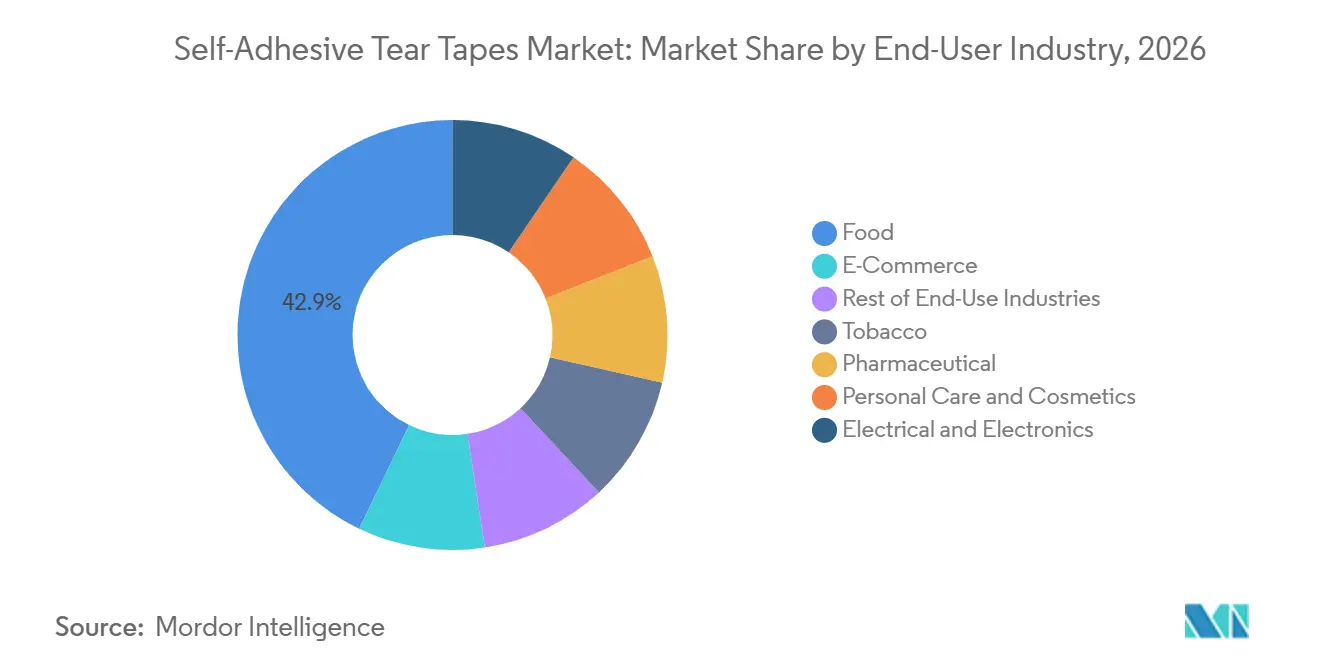
- Par secteur d'utilisation final, l'alimentation détenait 42,86 % de la part de marché en 2026, tandis que le secteur pharmaceutique devrait se développer à un CAGR de 6,51 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique représentait 40,47 % de la part de marché en 2026 et devrait croître à un CAGR de 6,35 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Emballages pratiques et inviolables | +1.2% | Mondial, plus fort en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Croissance des colis et enveloppes du commerce électronique | +1.4% | Mondial, particulièrement en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Emballages recyclables et à base de papier | +1.1% | Cœur de l'UE, avec extension vers l'Amérique du Nord et l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Lignes d'emballage à grande vitesse compatibles avec l'automatisation | +0.9% | Mondial, plus fort en Asie-Pacifique et en Europe | Long terme (≥ 4 ans) |
| Authentification de marque et déballage premium | +0.7% | Amérique du Nord et UE, ainsi que les segments premium d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande d'emballages pratiques et inviolables
Le marché des rubans de déchirement auto-adhésifs bénéficie des réglementations sur les emballages qui exigent une preuve visible d'ouverture. La directive européenne sur les médicaments falsifiés impose un dispositif anti-effraction sur l'emballage extérieur des médicaments sur ordonnance en Europe. La loi américaine sur la sécurité de la chaîne d'approvisionnement en médicaments renforce la nécessité de systèmes d'emballage pharmaceutique sécurisés et traçables. Ces exigences donnent aux convertisseurs une raison d'utiliser des rubans avec des adhésifs VOID, des codes QR sérialisés, une authentification par communication en champ proche (NFC) ou une impression de sécurité, notamment lorsque les composants de l'emballage doivent protéger le produit tout au long de la distribution et fournir un moyen simple de détecter toute altération. De telles spécifications augmentent la valeur d'un ruban par rapport à une simple bandelette d'emballage alimentaire, car le ruban contribue à la conformité, à l'authentification et à la capacité du consommateur à déterminer si un emballage a été ouvert. La demande d'emballages pharmaceutiques soutient le marché des rubans de déchirement auto-adhésifs, car les performances d'ouverture et les preuves d'altération doivent fonctionner ensemble sur plusieurs conceptions d'emballages et régions de vente.
Croissance des colis et enveloppes du commerce électronique
Le marché des rubans de déchirement auto-adhésifs est soutenu par des formats de colis qui nécessitent une ouverture propre sans avoir besoin d'un outil de coupe séparé. Les rubans de déchirement peuvent améliorer l'expérience d'ouverture des enveloppes ondulées scellées où la résistance de l'emballage est importante lors du stockage, du transport, de la livraison et de la gestion des retours. Les opérations de traitement automatisées nécessitent également des matériaux qui fonctionnent de manière cohérente sur les équipements d'emballage, et les rubans doivent maintenir un joint hermétique sans provoquer d'interruptions lorsque les quantités de commandes transitent par des lignes d'emballage rapides. Cette exigence rend la performance de la ligne plus importante que le seul prix du ruban, car un ruban qui se coince ou s'ouvre mal peut perturber l'activité de traitement et nuire à l'expérience client. Les bandelettes de déchirement imprimées peuvent ajouter un élément de marque aux expéditions directes aux consommateurs et faciliter l'identification du point d'ouverture. Le marché des rubans de déchirement auto-adhésifs bénéficie lorsque les équipes d'emballage choisissent des enveloppes ondulées qui combinent des performances de transit sécurisées, une méthode d'ouverture simple et une bandelette d'ouverture qui soutient la présentation de la marque.
Évolution vers des emballages recyclables et à base de papier
Le marché des rubans de déchirement auto-adhésifs est façonné par le règlement européen sur les emballages et les déchets d'emballages. Le règlement 2025/40 est entré en vigueur le 11 février 2025 et s'applique à partir du 12 août 2026. Le règlement fixe une orientation vers des emballages recyclables et des exigences minimales de contenu recyclé pour les emballages plastiques à partir de 2030, donnant aux acheteurs d'emballages une raison plus claire d'évaluer le ruban dans le circuit de recyclage de l'ensemble de l'emballage. Pour un ruban de déchirement placé dans un emballage en carton ou en carton ondulé, la compatibilité avec le circuit de recyclage du matériau hôte est une exigence importante du produit plutôt qu'une préférence secondaire en matière de matériaux. Les rubans à base de papier avec validation de la repulpabilité et de la recyclabilité fournissent aux acheteurs d'emballages une documentation pour soutenir la sélection des matériaux, les processus d'approbation interne et les discussions avec les clients convertisseurs. Une fois qu'un convertisseur a qualifié un ruban pour ses performances de recyclage, la modification de la construction peut nécessiter des tests supplémentaires, une recertification et une approbation, ce qui peut rendre une solution papier validée plus durable dans la spécification.
Lignes d'emballage à grande vitesse compatibles avec l'automatisation
Le marché des rubans de déchirement auto-adhésifs est soutenu par des lignes d'emballage qui nécessitent une application continue du ruban. Les grandes bobines de ruban, y compris les formats conçus pour des longueurs de course prolongées, contribuent à réduire les changements là où l'application manuelle est inadaptée et où une production continue est importante. Les fabricants répondent avec des produits conçus pour des réglages d'équipement rapides et des joints hermétiques, car le ruban doit être appliqué correctement à la vitesse de ligne utilisée par un convertisseur d'emballage ou une opération de traitement. H.B. Fuller a lancé le ruban double face Close Sesame en avril 2025 pour un emballage sécurisé et une compatibilité avec les lignes à grande vitesse[1]. Les acheteurs d'emballages recherchent des données de performance documentées pour des conditions d'équipement spécifiques plutôt que de sélectionner un ruban uniquement sur la base du coût par bobine indiqué. Cela donne un avantage aux fournisseurs capables de démontrer une aptitude au défilement cohérente, des performances de scellage et une utilisation pratique dans les conditions d'équipement de leurs clients.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Variabilité des performances adhésives selon les substrats et les conditions climatiques | -0.4% | Mondial, plus aigu en Amérique du Sud, au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Volatilité des coûts du polypropylène et des adhésifs spéciaux | -0.3% | Mondial, plus marqué en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Concurrence des perforations, des pochettes à ouverture par déchirement et des fermetures alternatives | -0.3% | Mondial, particulièrement en Asie-Pacifique et en Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Variabilité des performances adhésives selon les substrats et les conditions climatiques
Le marché des rubans de déchirement auto-adhésifs est confronté à des limitations techniques lorsqu'une seule spécification doit fonctionner sur plusieurs surfaces d'emballage. Le ruban peut être appliqué sur un suremballage en polypropylène, du carton couché et du carton ondulé traité, et chaque surface peut affecter la façon dont l'adhésif se lie et se libère lors de l'ouverture. La température et l'humidité peuvent affecter la résistance du joint pendant le stockage et la distribution, notamment lorsque le même emballage traverse différents climats avant d'atteindre l'utilisateur final. Les produits pharmaceutiques en chaîne du froid peuvent nécessiter des performances fiables entre -2 °C et 8 °C, tandis que les itinéraires de transport humides peuvent imposer des contraintes différentes sur le support et l'adhésif. Une étude de 2025 publiée dans Resources, Conservation and Recycling a identifié des compromis de performance entre les supports de ruban en papier et en film dans des conditions environnementales variables[2]. La qualification des produits reste nécessaire car aucune combinaison adhésif-support n'est également adaptée à chaque substrat, climat, circuit de distribution et expérience d'ouverture prévue.
Volatilité des coûts du polypropylène et des adhésifs spéciaux
Le polypropylène est le matériau dominant sur le marché des rubans de déchirement auto-adhésifs, ce qui en fait une variable de coût clé. Les coûts des films et des adhésifs peuvent comprimer les marges des convertisseurs lorsque les prix de vente ne peuvent pas s'ajuster au même rythme, notamment dans les arrangements d'approvisionnement où les prix des rubans sont fixés avant que les coûts des intrants soient connus. Les grades spéciaux utilisent des systèmes adhésifs thermofusibles, acryliques ou à base de solvants qui ont leurs propres conditions d'approvisionnement et de coût, pouvant différer des variations des coûts des films. Les producteurs plus petits peuvent être plus exposés en raison d'un pouvoir d'achat limité et de moins d'arrangements d'approvisionnement à long terme par rapport aux grandes entreprises disposant d'options d'approvisionnement plus larges. Cette dynamique peut favoriser les fournisseurs plus importants et peut amener les clients à préférer des fournisseurs offrant des spécifications stables et une continuité d'approvisionnement. L'incertitude des coûts rend également plus difficile pour les convertisseurs plus petits d'investir dans des constructions de rubans premium de sécurité et durables, même si l'intérêt des clients pour ces produits augmente.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par largeur :
les largeurs intermédiaires dominent tandis que les formats plus larges gagnent des partsLa catégorie 2,5-5,0 mm représentait 46,34 % du marché des rubans de déchirement auto-adhésifs en 2026, reflétant sa compatibilité avec les applications de suremballage automatisées établies dans les paquets de cigarettes, les boîtes de biscuits, les barquettes alimentaires et les enveloppes ondulées. De nombreuses lignes de produits de grande consommation sont déjà configurées pour ces largeurs, et sortir de cette plage peut nécessiter des modifications d'équipement que les acheteurs ont tendance à éviter lorsque les réglages existants répondent encore aux besoins de production. Les rubans en polypropylène, PET et à base de papier sont disponibles dans le commerce dans cette plage, offrant aux convertisseurs une flexibilité de matériaux sans nécessiter de modifications des applicateurs. Cette catégorie bénéficie des équipements installés et d'une large gamme de constructions de rubans éprouvées, et sa position est soutenue par des formats d'emballage standardisés qui nécessitent des performances d'ouverture fiables.
La catégorie supérieure à 5,0 mm devrait croître à un CAGR de 5,94 % jusqu'en 2032, car les emballages ondulés premium pour les appareils électroménagers, l'électronique et la logistique interentreprises nécessitent des bandelettes plus larges pour distribuer la force d'ouverture sur des grades de carton plus lourds. Les rubans plus larges soutiennent également une ouverture contrôlée sur les emballages secondaires où l'emballage doit rester sécurisé pendant le transport mais être facile à ouvrir à la livraison. La catégorie jusqu'à 2,5 mm sert les boîtes de blisters pharmaceutiques et les emballages de produits de luxe où une empreinte visuelle limitée est importante. Les exigences australiennes en matière d'emballage du tabac, en vigueur à partir de juillet 2025, précisent que les bandelettes de déchirement sur les suremballages de paquets de cigarettes ne doivent pas dépasser 3 mm de largeur. Cette exigence définit clairement le cas d'utilisation des rubans étroits de précision et fournit aux fournisseurs une application spécifique dans laquelle le contrôle dimensionnel, le placement cohérent et la conformité aux exigences d'emballage déclarées sont essentiels.

Par type de matériau :
le polypropylène est en tête, tandis que le papier modifie la sélection des produitsLe polypropylène représentait 54,12 % du marché des rubans de déchirement auto-adhésifs en 2026, soutenu par une infrastructure de traitement bien établie, une compétitivité des coûts et une adhérence fiable sur les surfaces d'emballage couchées. Le polyéthylène sert les emballages flexibles et à film souple, tandis que le PET offre une clarté optique et une stabilité thermique pour les emballages secondaires pharmaceutiques et les boîtes alimentaires premium. Le PVC fait face à une pression croissante de la part des réglementations européennes sur les emballages et des cadres de restriction plus larges du PVC, qui affectent l'attrait relatif des autres matériaux de support. La sélection des matériaux va au-delà d'une simple comparaison prix-performance, car les clients accordent plus d'importance à la recyclabilité et aux attributs de durabilité documentés. Cela rend la décision sur les matériaux plus conséquente pour les convertisseurs desservant plusieurs formats d'emballage et marchés réglementaires, car un support sélectionné pour un produit doit encore répondre aux exigences d'équipement, de présentation, de recyclage et d'inviolabilité du client.
Les rubans à base de papier devraient croître à un CAGR de 6,18 % jusqu'en 2032, soutenus par les exigences d'emballages recyclables et l'intérêt des acheteurs pour la certification du Forest Stewardship Council (FSC) et les preuves de repulpabilité. En janvier 2025, Tesa a lancé un produit tesaFilm à base de papier sans solvant que la société a déclaré repulpable selon la méthode INGEDE 12. Tesa a également lancé des rubans d'emballage avec 55 % et 60 % de contenu total recyclé, fabriqués à partir de produits PET recyclés séparément. Ces lancements indiquent que les constructions à base de papier, biosourcées et à contenu recyclé passent du développement aux portefeuilles d'emballages commerciaux. Le secteur des rubans de déchirement auto-adhésifs répond aux demandes de preuves de performance pour soutenir les objectifs de recyclage et de contenu recyclé, tandis que les convertisseurs évaluent si le ruban choisi peut répondre aux conditions d'équipement établies et au circuit de recyclage prévu de l'emballage.
Par secteur d'utilisation final :
le secteur pharmaceutique enregistre la croissance la plus rapide, tandis que l'alimentation soutient la production globaleL'alimentation représentait 42,86 % du marché des rubans de déchirement auto-adhésifs en 2026, portée par une utilisation généralisée dans les produits prêts à consommer, les suremballages de confiserie, les boîtes de snacks et d'autres formats d'aliments emballés. Ces applications nécessitent une méthode d'ouverture pratique adaptée à une consommation mobile et immédiate, et l'emballage alimentaire offre une large gamme de formats à usage répété pour les convertisseurs de rubans. La catégorie reste pertinente même si d'autres utilisations finales adoptent des fonctionnalités de sécurité plus avancées, car son échelle soutient une production stable de rubans. Les acheteurs du secteur alimentaire envisagent également des rubans compatibles avec le papier à mesure que les exigences d'emballages recyclables deviennent plus pertinentes pour la conception des emballages. Cette combinaison de fréquence d'utilisation élevée et d'évolution des exigences en matière de matériaux maintient l'alimentation au cœur de la demande, les fournisseurs devant répondre aux besoins de production d'emballages établis tout en répondant à l'intérêt croissant des clients pour la recyclabilité et l'ouverture pratique.
Le secteur pharmaceutique devrait croître à un CAGR de 6,51 % jusqu'en 2032, les fabricants de produits répondant à des exigences plus strictes en matière d'inviolabilité et d'authentification des emballages. Les adhésifs VOID, l'impression de sécurité et les fonctionnalités de communication en champ proche (NFC) peuvent aider les fournisseurs à répondre à ces besoins, notamment lorsqu'un emballage doit fournir à la fois une preuve visible d'ouverture et une identification du produit. Une revue de 2025 dans AAPS PharmSciTech a décrit l'ensemble étendu de cadres pertinents pour l'emballage pharmaceutique, notamment FDA 21 CFR 211.132 et ISO 10993. Le tabac reste une application significative car les règles d'emballage neutre standardisent les exigences relatives aux bandelettes de déchirement plutôt que de supprimer le besoin de bandelettes de déchirement, tandis que les soins personnels et les cosmétiques soutiennent des options de rubans imprimés et holographiques à plus haute valeur ajoutée. Les secteurs électrique et électronique utilisent principalement des rubans sur des boîtes secondaires, et la demande du commerce électronique suit le mouvement des produits à travers les expéditions au détail, élargissant le marché des rubans de déchirement auto-adhésifs au-delà de ses applications établies dans l'alimentation, le tabac et le secteur pharmaceutique.
Analyse géographique
Marché des rubans de déchirement auto-adhésifs en Asie-Pacifique
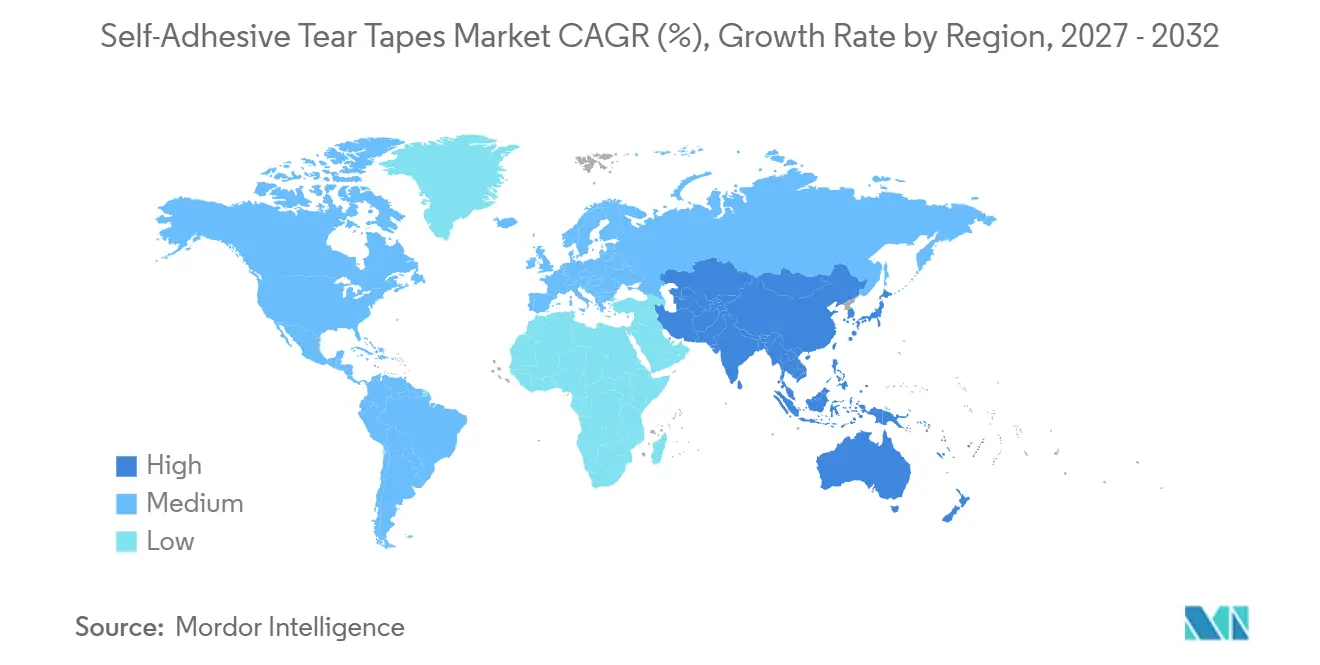
L'Asie-Pacifique représentait 40,47 % de la part de marché des rubans de déchirement auto-adhésifs en 2026 et devrait croître à un CAGR de 6,35 % jusqu'en 2032, soutenue par d'importantes bases de fabrication dans les secteurs de l'alimentation, des biens de consommation, de la pharmacie et de l'emballage. L'Inde soutient la demande grâce à l'emballage alimentaire et à la fabrication pharmaceutique, et son approbation en 2025 du plastique recyclé pour les applications alimentaires a suscité un intérêt pour de nouvelles options de matériaux. Le marché des rubans de déchirement auto-adhésifs en Asie-Pacifique bénéficie également du fait que les fournisseurs placent leur support technique et leurs opérations de fabrication à proximité des transformateurs. tesa a ouvert un Centre de Solutions Client à Chennai en septembre 2025, son premier centre en Inde et quatrième en Asie-Pacifique, afin de fournir une évaluation des adhésifs, des études de démontage et un support de co-développement pour les clients du secteur de l'emballage. La région combine une échelle de demande importante avec un besoin croissant de support technique local.
Marché des rubans de déchirement auto-adhésifs en Amérique, en Europe et en Asie-Pacifique
L'Amérique du Nord dispose de systèmes de distribution matures et d'exigences de conformité pharmaceutique qui soutiennent des spécifications de rubans plus élevées. L'Europe s'adapte aux exigences du Règlement sur les emballages et les déchets d'emballages (PPWR) avant la date d'application du règlement en août 2026, stimulant la demande de rubans compatibles avec les structures en carton recyclable et en carton ondulé. Les marchés nordiques sont des adopteurs précoces des spécifications de rubans en papier certifiés Forest Stewardship Council (FSC) et validés pour la repulpabilité, servant de référence pour les autres transformateurs européens. L'Amérique du Sud se développe à partir d'une base plus faible, le Brésil soutenant la demande grâce à l'emballage alimentaire et aux soins personnels. Bagla Group a ouvert une installation de fabrication à Altamira, au Mexique, en août 2026, s'ajoutant à sa présence de production en Inde, en Indonésie, au Paraguay et au Mexique.
Marché des rubans de déchirement auto-adhésifs en Amérique et au Moyen-Orient et Afrique
L'installation d'Altamira soutient l'approvisionnement des clients en Amérique latine et en Amérique du Nord. Le Moyen-Orient et l'Afrique restent la région la plus petite en termes absolus, l'Arabie saoudite servant de point focal pour l'emballage pharmaceutique et du tabac. L'Afrique du Sud soutient la demande dans les applications de soins personnels et pharmaceutiques grâce à son secteur de commerce de détail organisé. L'opportunité africaine plus large dépend du développement continu du commerce de détail organisé et des infrastructures d'emballage. L'emballage du tabac continue d'exiger une production constante de bandeaux de déchirement dans les applications où les spécifications des emballages restent standardisées.
Paysage concurrentiel
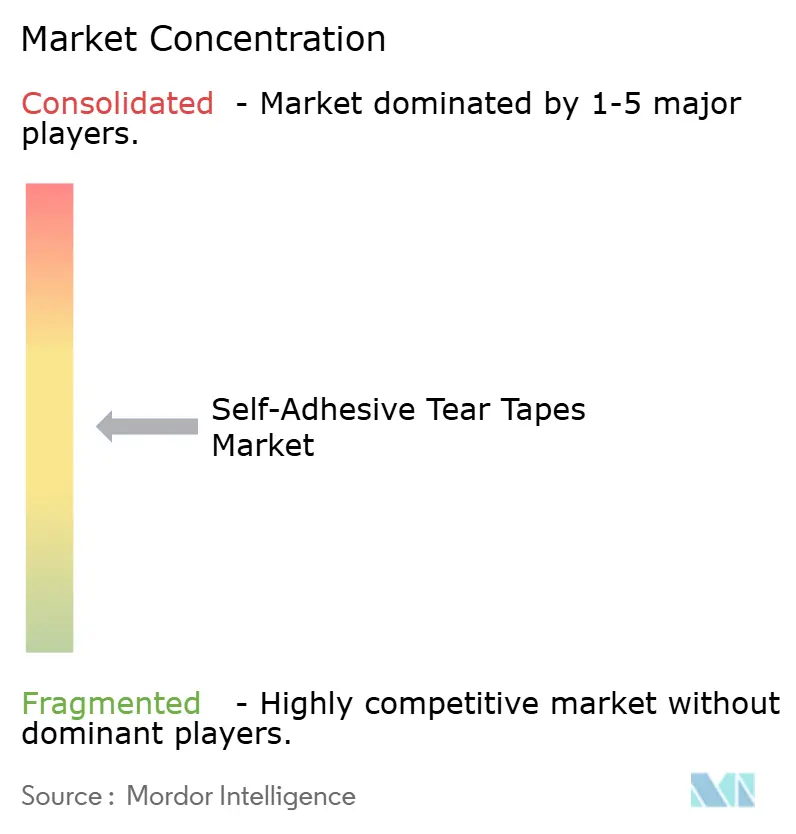
Le marché des rubans de déchirement auto-adhésifs est modérément fragmenté. La concurrence se concentre sur l'aptitude au défilement des équipements, les références de durabilité des matériaux et les capacités de sécurité telles que les adhésifs VOID, les feuilles holographiques et l'intégration NFC. Les fournisseurs ayant démontré leur conformité aux exigences INGEDE, FSC et de recyclabilité sont mieux positionnés pour les projets axés sur les spécifications. Les formats de rubans standard restent sensibles aux prix en raison de la large présence de fabricants régionaux, créant une distinction claire entre les applications premium et l'approvisionnement en produits de grande consommation à fort volume.
Le développement de produits de Tesa reflète une orientation vers la différenciation des matériaux et des technologies. En janvier 2025, la société a lancé un ruban adhésif à base de papier décrit comme sans solvant et repulpable conformément aux tests INGEDE 12. Tesa a également reçu le prix MMK 2025 d'excellence en ingénierie durable pour sa technologie Debonding on Demand. Le lancement Close Sesame d'H.B. Fuller en avril 2025 a mis l'accent sur le scellage sécurisé et la compatibilité avec les lignes d'emballage à grande vitesse. Ces développements illustrent une concurrence basée sur les performances des rubans, la durabilité et les exigences des lignes d'emballage.
L'expansion géographique permet aux fournisseurs de réduire les délais de livraison et de renforcer le support client local. L'installation d'Altamira de Bagla Group illustre cette approche dans les Amériques, tandis que son empreinte de production plus large s'étend à l'Inde, l'Indonésie, le Paraguay et le Mexique. Une opportunité existe pour les rubans à support papier qui combinent la validation de la repulpabilité avec des fonctionnalités d'authentification de qualité pharmaceutique, répondant à la fois aux besoins de compatibilité de recyclage et de sécurité des produits. Le marché favorise les fournisseurs capables d'équilibrer des performances de défilement éprouvées avec les exigences en matière de matériaux et de sécurité.
Leaders du secteur des rubans de déchirement auto-adhésifs
-
H.B. Fuller Company
-
tesa SE
-
Bagla Group
-
3M
-
Supertape
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des rubans de déchirement auto-adhésifs Entreprises couvertes dans ce rapport
- 3M
- Advance Tapes International
- Bagla Group
- DS Smith
- Duraco Inc.
- Essentra plc
- H.B. Fuller Company
- Marotech Inc.
- NADCO Tapes & Labels, Inc.
- NOWOFOL Kunststoffprodukte GmbH & Co. KG
- Supertape
- Suzhou Image Technology
- Tamper Technologies Ltd.
- TANN GROUP
- tesa SE
Développements industriels récents dans Marché des rubans de déchirement auto-adhésifs
- Août 2026 : Bagla Group a inauguré une nouvelle installation de fabrication de rubans à Altamira, au Mexique, étendant son empreinte de production à 8 installations en Inde, en Indonésie, au Paraguay et au Mexique. Cette initiative renforce sa stratégie d'approvisionnement pour les clients de rubans de déchirement en Amérique latine et en Amérique du Nord.
- Septembre 2025 : Tesa SE a ouvert un Centre de solutions clients (CSC) à Chennai, en Inde, son premier en Inde et quatrième en Asie-Pacifique. Le centre fournit une évaluation des rubans adhésifs, des études de démontage et un support de co-développement pour les clients des secteurs automobile, électronique et de l'emballage, dans le cadre de sa stratégie d'expansion « Local pour Local ».
Portée du rapport sur le marché mondial des rubans de déchirement auto-adhésifs
Les rubans de déchirement auto-adhésifs sont des bandelettes d'ouverture étroites sensibles à la pression, appliquées à l'intérieur des emballages (tels que les boîtes de cigarettes, les boîtes de produits de grande consommation et les boîtes de commerce électronique) pour permettre un accès propre et sans outil sans endommager le contenu.
Le marché des rubans de déchirement auto-adhésifs est segmenté par largeur, type de matériau, secteur d'utilisation final et géographie. Par largeur, le marché est segmenté en jusqu'à 2,5 mm, 2,5-5,0 mm et au-dessus de 5,0 mm. Par type de matériau, le marché est segmenté en polypropylène, polyéthylène, polychlorure de vinyle (PVC), polyéthylène téréphtalate (PET), à base de papier et le reste des types de matériaux. Par secteur d'utilisation final, le marché est segmenté en alimentation, tabac, pharmaceutique, soins personnels et cosmétiques, électrique et électronique, commerce électronique et le reste des secteurs d'utilisation finale. Le rapport couvre également les tailles de marché et les prévisions pour les rubans de déchirement auto-adhésifs dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Jusqu'à 2,5 mm |
| 2,5-5,0 mm |
| Au-dessus de 5,0 mm |
| Polypropylène |
| Polyéthylène |
| Polychlorure de vinyle (PVC) |
| Polyéthylène téréphtalate (PET) |
| À base de papier |
| Reste des types de matériaux |
| Alimentation |
| Tabac |
| Pharmaceutique |
| Soins personnels et cosmétiques |
| Électrique et électronique |
| Commerce électronique |
| Reste des secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par largeur | Jusqu'à 2,5 mm | |
| 2,5-5,0 mm | ||
| Au-dessus de 5,0 mm | ||
| Par type de matériau | Polypropylène | |
| Polyéthylène | ||
| Polychlorure de vinyle (PVC) | ||
| Polyéthylène téréphtalate (PET) | ||
| À base de papier | ||
| Reste des types de matériaux | ||
| Par secteur d'utilisation final | Alimentation | |
| Tabac | ||
| Pharmaceutique | ||
| Soins personnels et cosmétiques | ||
| Électrique et électronique | ||
| Commerce électronique | ||
| Reste des secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des rubans de déchirement auto-adhésifs ?
La taille du marché des rubans de déchirement auto-adhésifs était évaluée à 229,44 millions USD en 2026 et devrait croître de 241,58 millions USD en 2027 à 316,79 millions USD d'ici 2032, à un CAGR de 5,57 % durant la période de prévision (2027-2032).
Quel matériau connaît la croissance la plus rapide ?
Les rubans à base de papier devraient croître à un CAGR de 6,18 % de 2027 à 2032. Les exigences de recyclabilité, les preuves de repulpabilité et l'intérêt des acheteurs d'emballages pour des choix de matériaux durables soutiennent leur inclusion dans les nouvelles spécifications des convertisseurs.
Quelle application d'utilisation finale connaît la croissance la plus rapide ?
Les applications pharmaceutiques devraient se développer à un CAGR de 6,51 % jusqu'en 2032. Le segment nécessite des fonctionnalités d'inviolabilité et d'authentification, notamment des adhésifs VOID, une impression de sécurité et une identification basée sur la communication en champ proche (NFC).
Quelle région est en tête en termes de demande et de croissance ?
L'Asie-Pacifique détenait une part de 40,47 % en 2026 et devrait croître à un CAGR de 6,35 % jusqu'en 2032. Sa position régionale reflète l'échelle de l'activité de fabrication dans les secteurs de l'alimentation, des biens de consommation, du pharmaceutique et de l'emballage.