
Tamanho e Participação do Mercado de Levantamento Sísmico
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
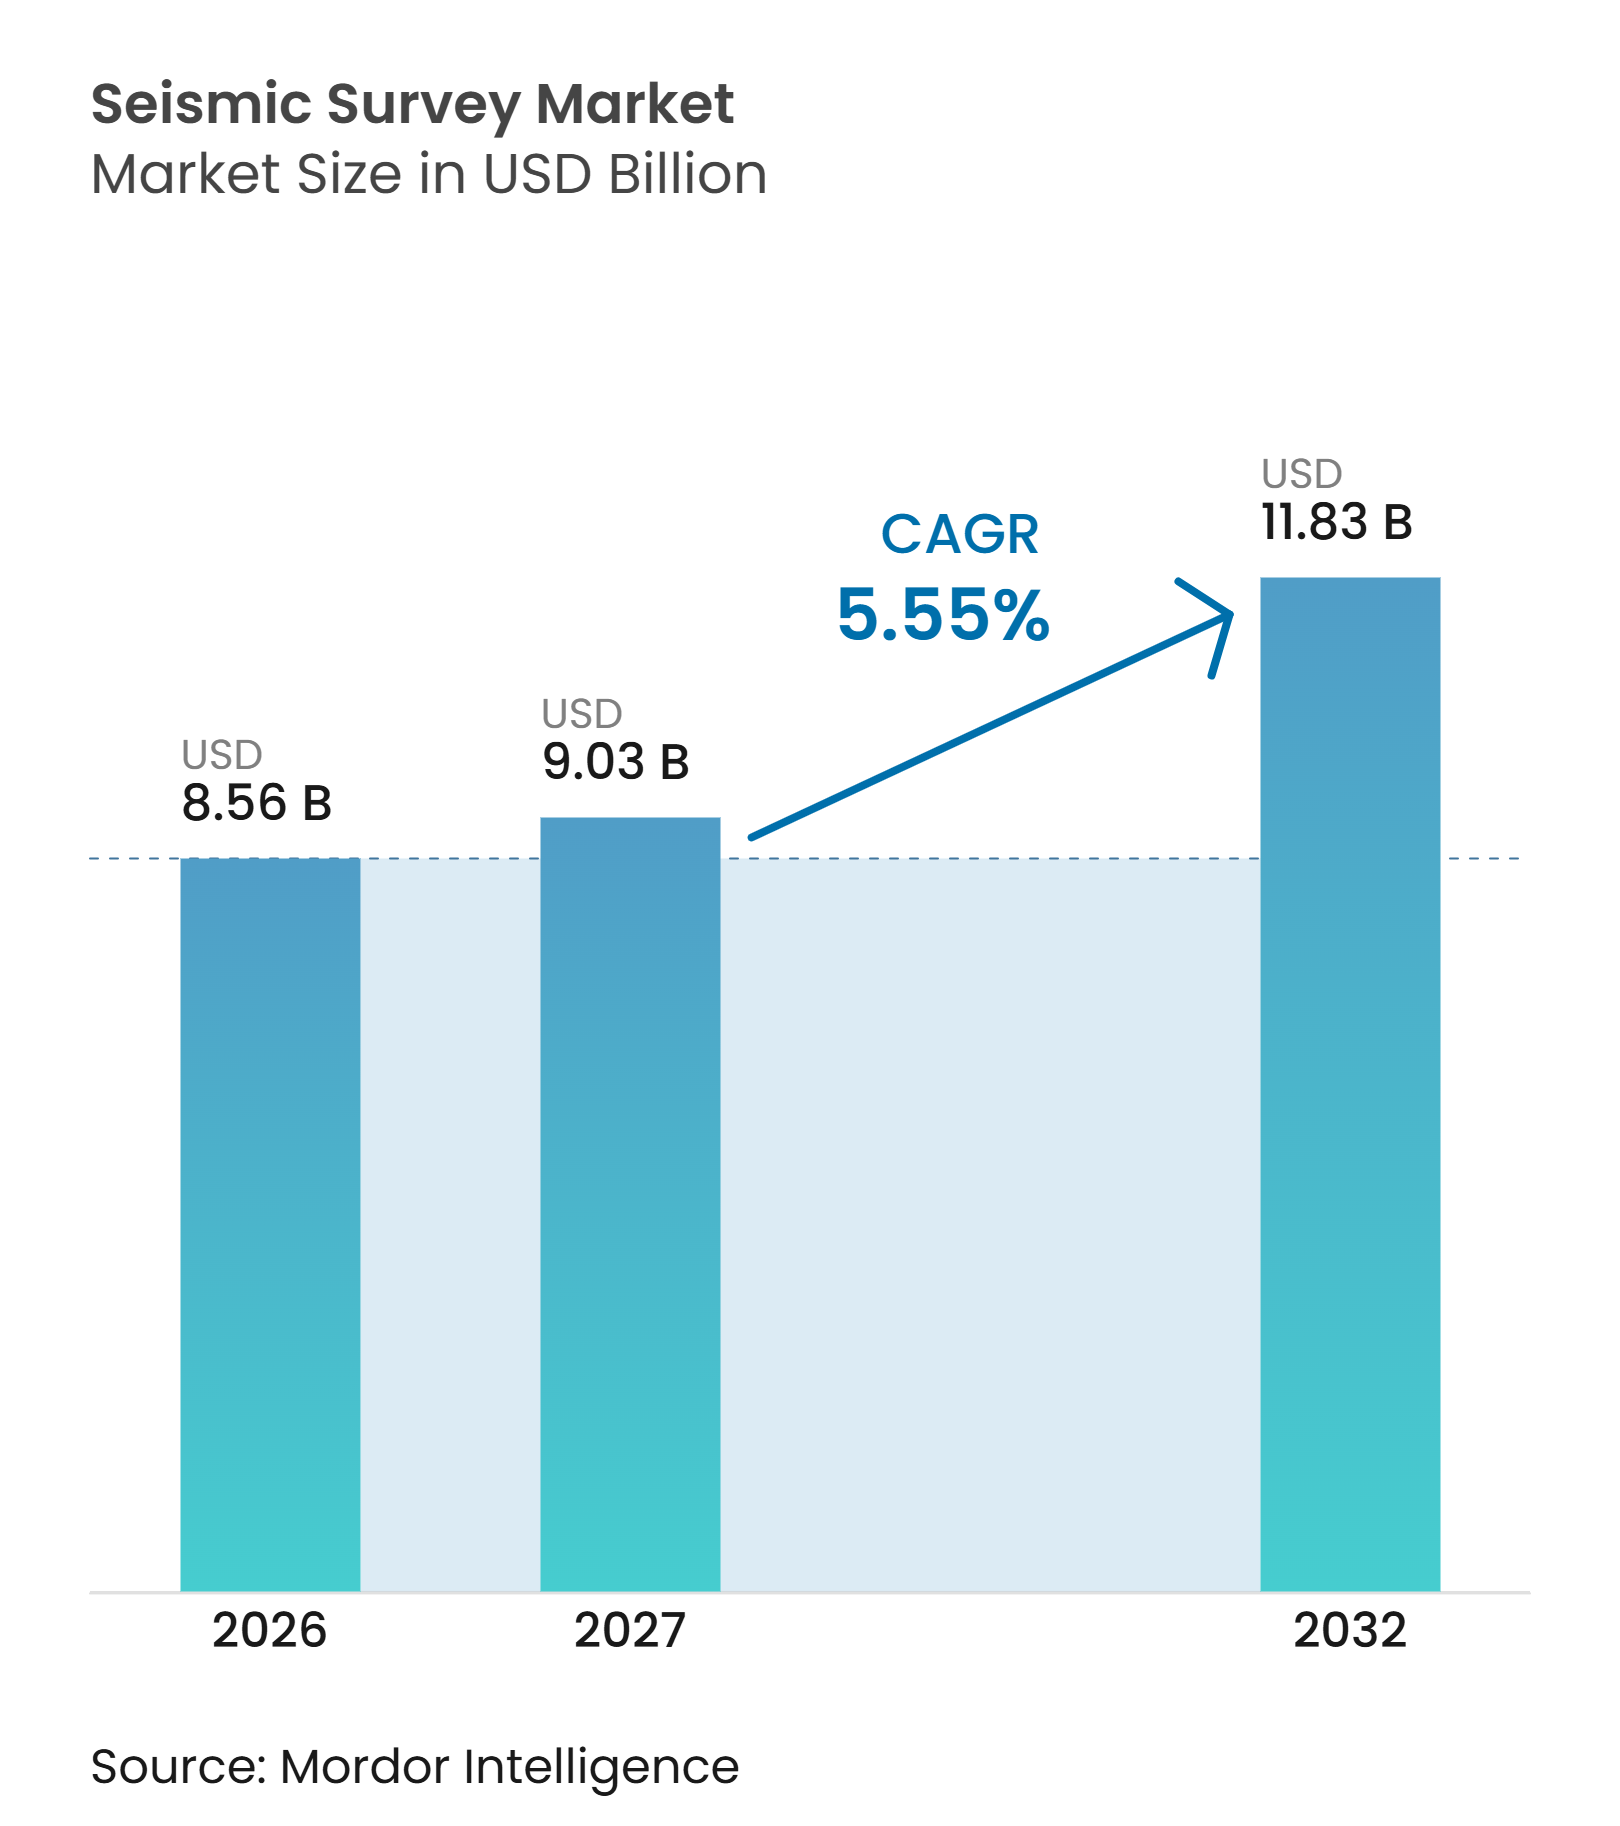
| Tamanho do Mercado (2027) | 9.03 Bilhões de dólares |
| Tamanho do Mercado (2032) | 11.83 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.55 % |
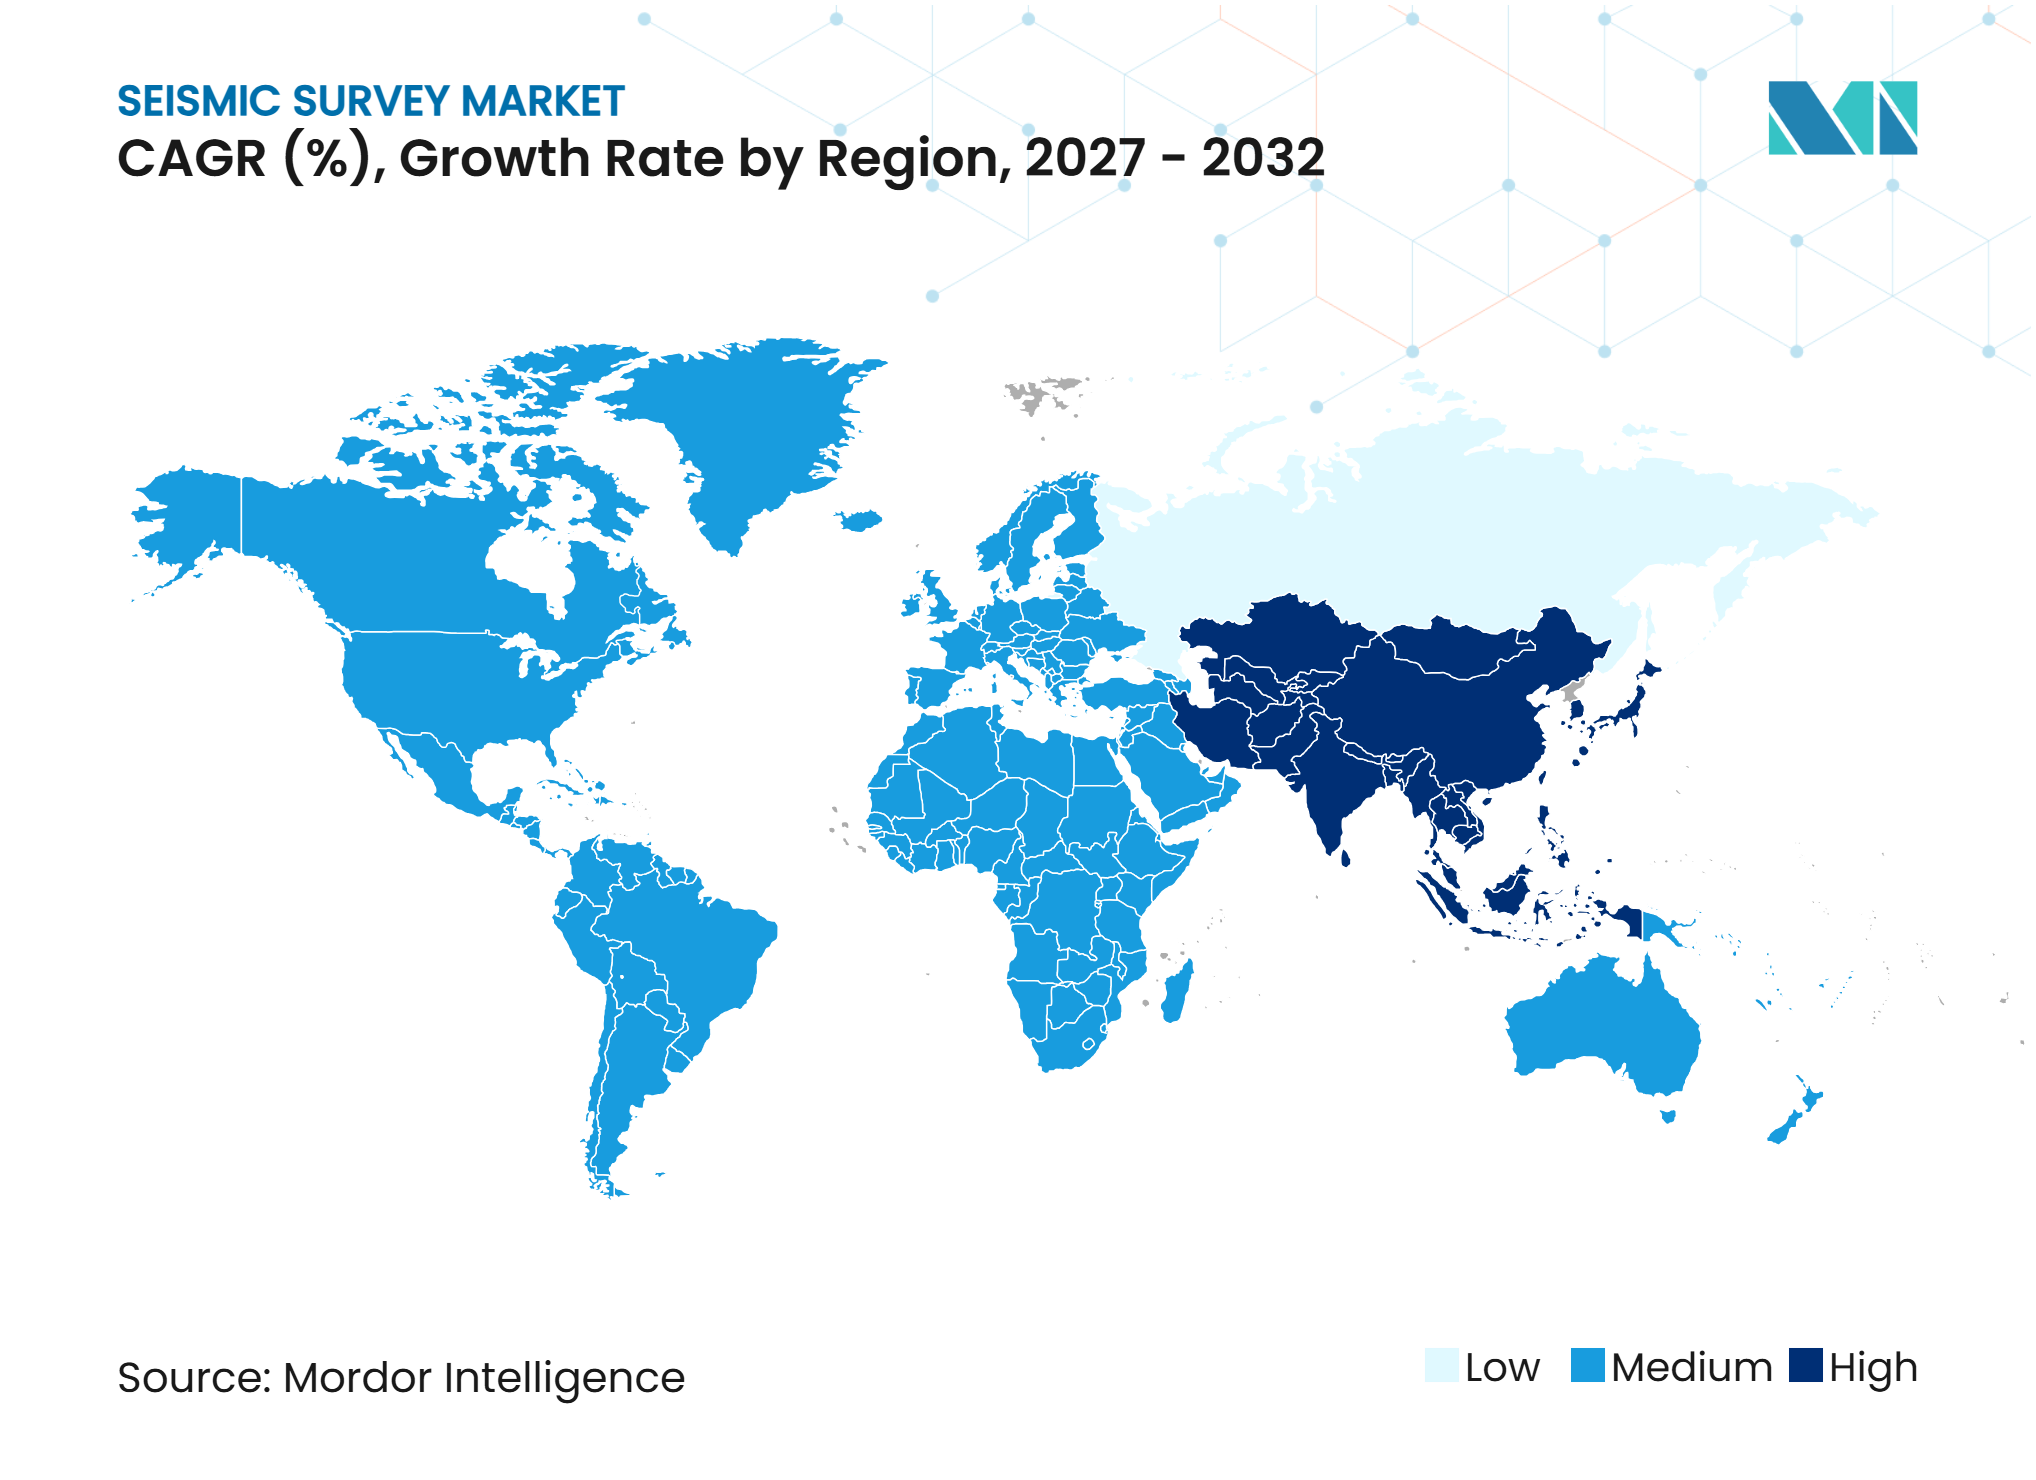
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Levantamento Sísmico por Mordor Intelligence
O tamanho do mercado global de levantamento sísmico está projetado para se expandir de 8,56 bilhões de USD em 2026 para 11,83 bilhões de USD até 2032, registrando um CAGR de 5,55% entre 2027 e 2032. As necessidades de reposição de reservas continuam a sustentar os gastos sísmicos mesmo quando os operadores permanecem seletivos com orçamentos de exploração discricionários. O mercado global de levantamento sísmico está migrando de um negócio de aquisição liderado por embarcações para uma combinação mais ampla de serviços de imageamento, interpretação e licenciamento de dados. Essa mudança eleva o valor entregue por cada levantamento e reduz a dependência exclusiva da utilização bruta da frota. O licenciamento offshore, o monitoramento repetido de reservatórios e a conformidade com o armazenamento de carbono criam trabalho recorrente em diversas bacias. Os contratantes que combinam capacidade de aquisição com dados proprietários e ferramentas de processamento estão mais bem posicionados para gerenciar o financiamento irregular de projetos.
Principais Conclusões do Relatório
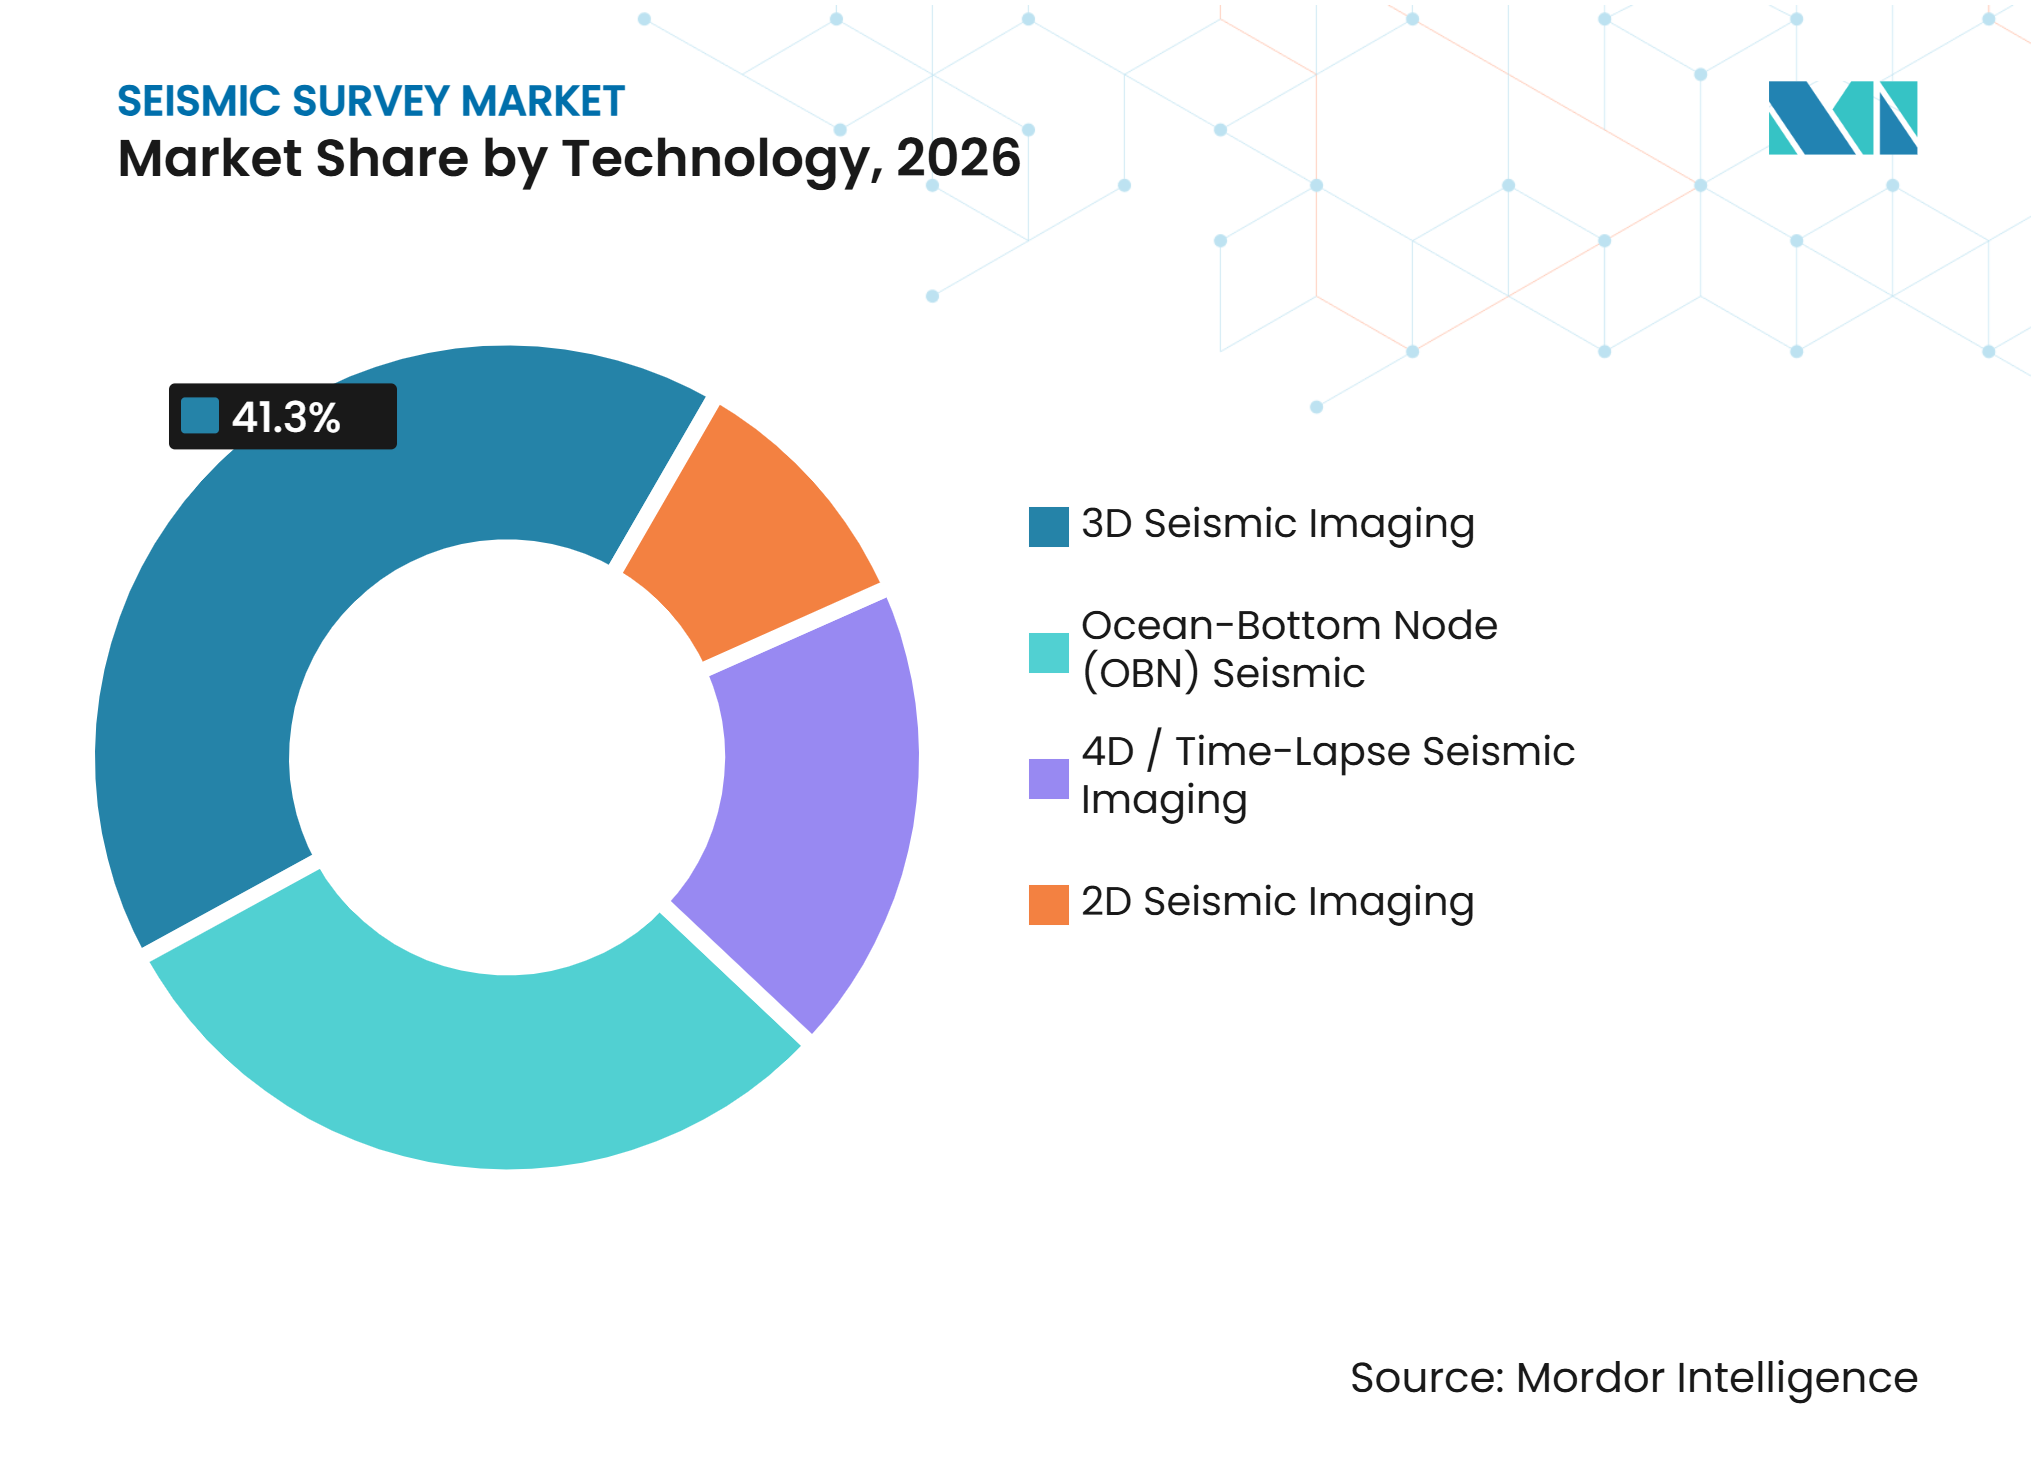
- Por tecnologia, o imageamento sísmico 3D detinha 41,3% da participação do mercado global de levantamento sísmico em 2026, enquanto o sísmico 4D ou de série temporal tem previsão de crescer a um CAGR de 7,1% até 2032.
- Por local de implantação, os levantamentos terrestres detinham 69,8% da participação do mercado global de levantamento sísmico em 2026, enquanto os levantamentos offshore têm previsão de crescer a um CAGR de 7,3% até 2032.
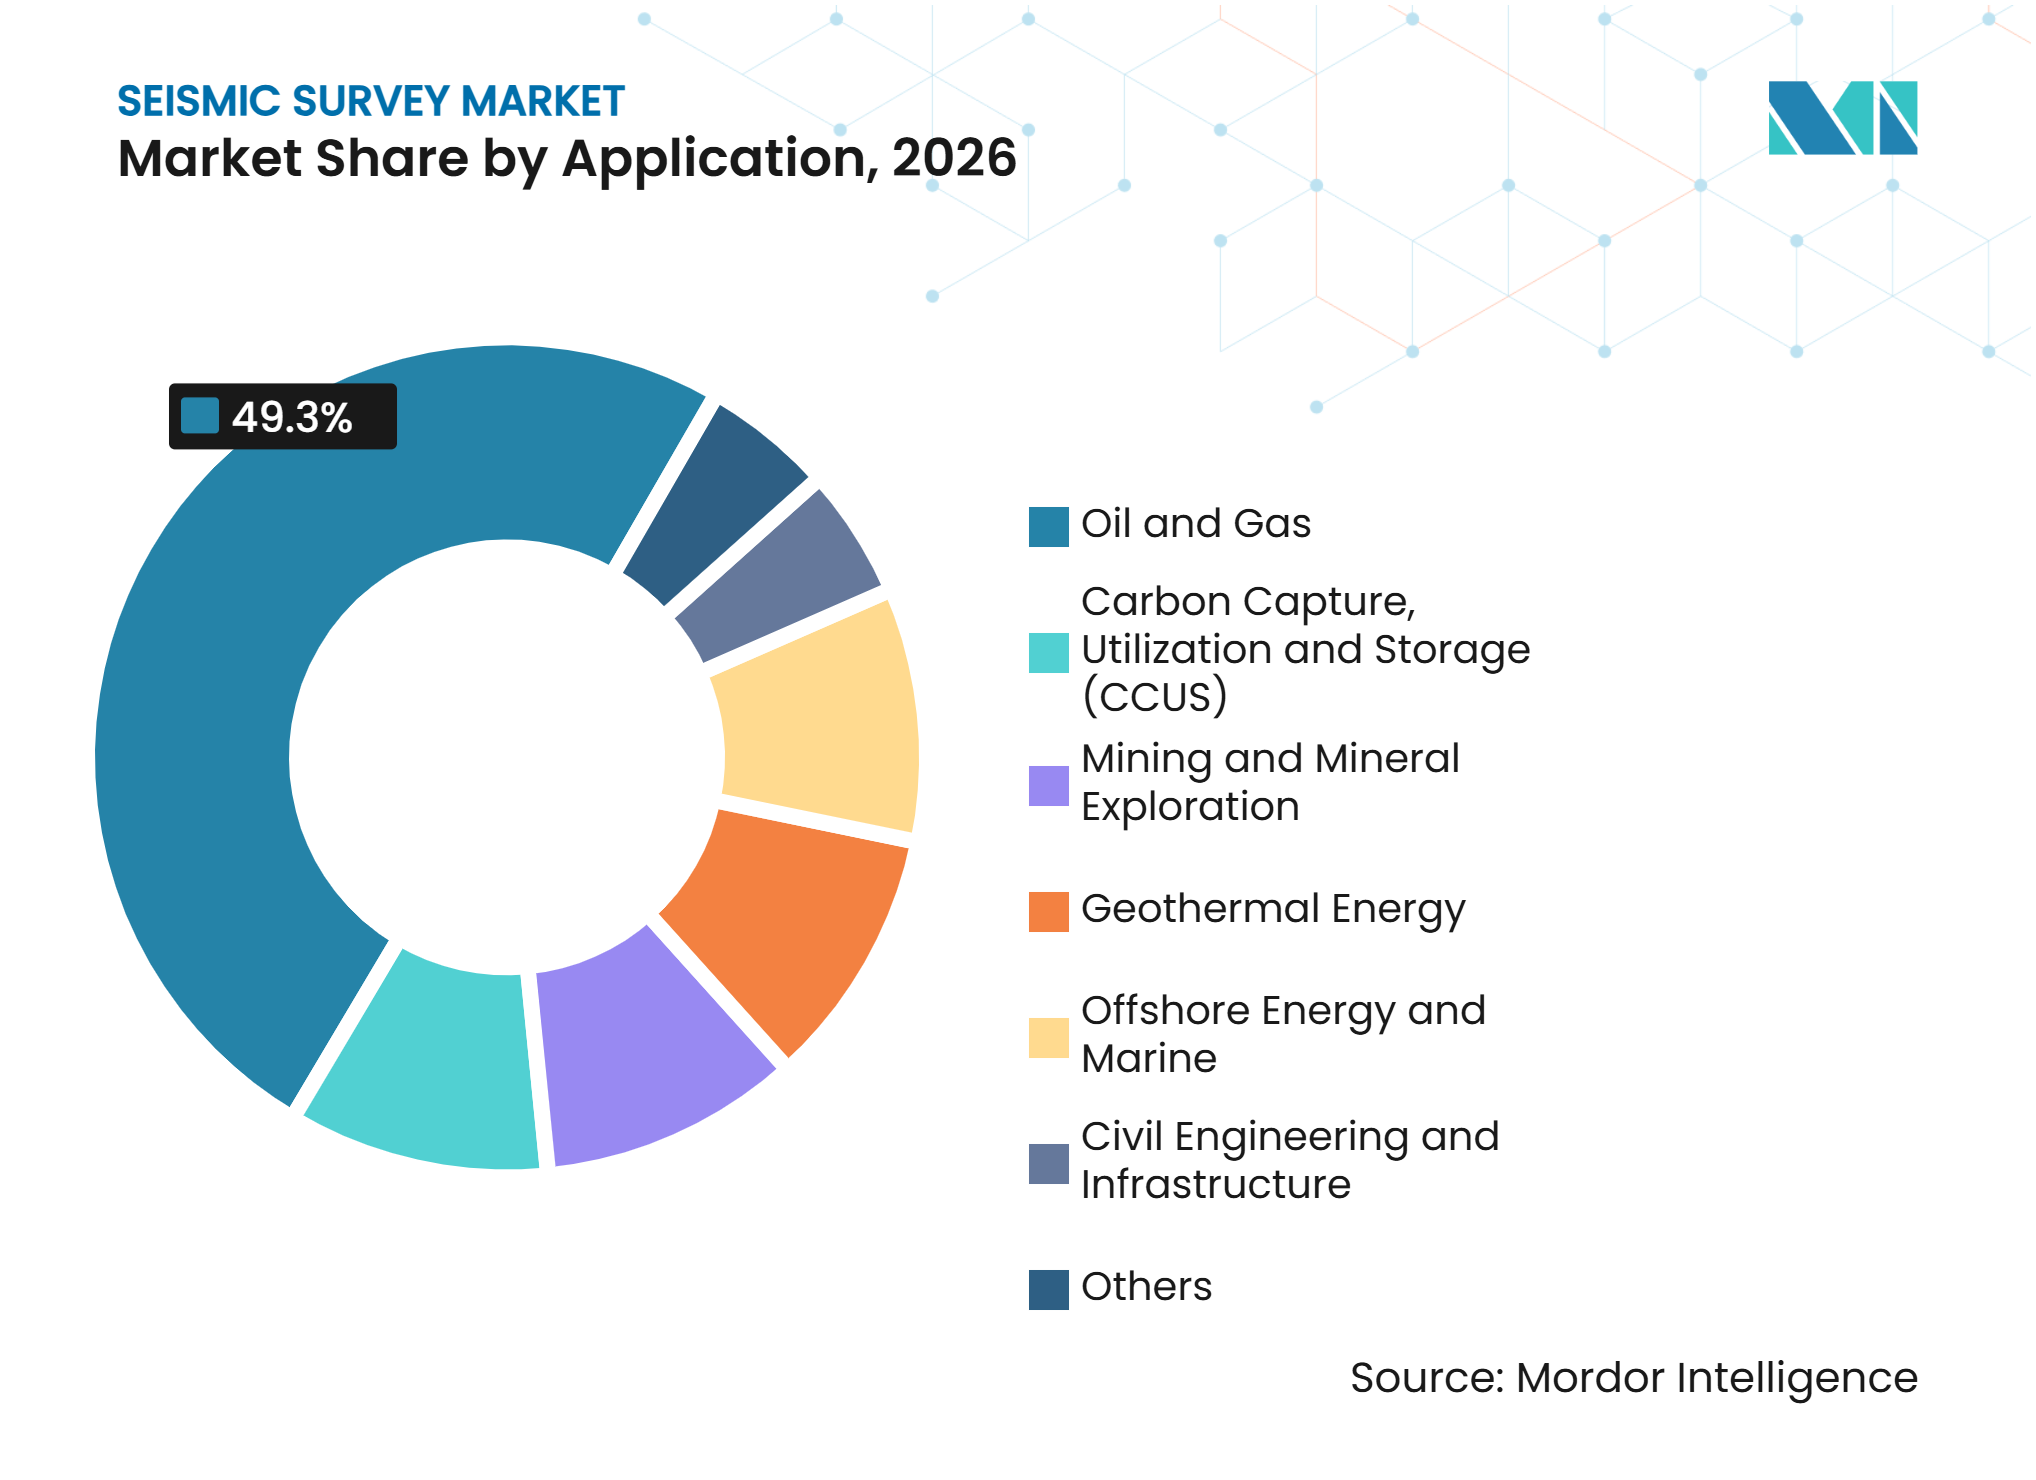
- Por aplicação, petróleo e gás detinha 49,3% da participação do mercado global de levantamento sísmico em 2026, enquanto a captura, utilização e armazenamento de carbono tem previsão de crescer a um CAGR de 15,4% até 2032.
- Por geografia, a América do Norte detinha 35,9% da participação do mercado global de levantamento sísmico em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 6,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Licenciamento Offshore e Campanhas de Águas Profundas de NOCs | +1.3% | Global, concentrado na Ásia-Pacífico, Oriente Médio e África, e América do Sul | Médio prazo (2 a 4 anos) |
| Monitoramento de Reservatórios 4D e Otimização da Produção | +0.9% | Mar do Norte, Golfo da América, Brasil e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Requisitos de Monitoramento e Verificação de CCUS | +1.1% | América do Norte, Europa e Austrália | Longo prazo (≥ 4 anos) |
| Processamento Habilitado por IA e Monetização de Dados Legados | +0.8% | Global | Curto prazo (≤ 2 anos) |
| Imageamento de Alta Resolução para Geologia Subsuperficial Complexa | +0.6% | Global, intensificado em águas profundas e formações compactas | Médio prazo (2 a 4 anos) |
| Demanda Não Relacionada a Hidrocarbonetos de Geotermia, Mineração e Infraestrutura | +0.5% | Europa, APAC, América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Licenciamento Offshore e Campanhas de Águas Profundas de NOCs
A atividade de licenciamento offshore está ampliando os registros de pedidos de aquisição em diversas bacias. A Noruega concedeu 57 licenças de produção a 19 empresas na rodada APA 2025, e a Aker BP recebeu 22 licenças, incluindo 12 como operadora. O Ministério de Energia da Noruega também anunciou o APA 2025 em maio de 2025, apoiando a continuidade das atividades na Plataforma Continental Norueguesa[1]. Essas concessões sustentam a demanda por trabalhos sísmicos porque os detentores de licenças precisam de melhores informações subsuperficiais antes de selecionar prospectos e planejar poços. As companhias nacionais de petróleo acrescentam outra fonte de demanda porque seus programas frequentemente abrangem múltiplos campos ou blocos de acreagem. A Shearwater reportou um registro de pedidos de 413 milhões de USD no terceiro trimestre de 2025, demonstrando que as carteiras de pedidos dos contratantes podem se beneficiar quando vários programas offshore avançam simultaneamente.
Monitoramento de Reservatórios 4D e Otimização da Produção
O sísmico de série temporal apoia decisões de produção em campos estabelecidos, e não apenas na exploração de fronteira. A TGS reportou que os trabalhos de produção representaram 40% de sua atividade contratual de cabo rebocado de 2020 a 2024, enquanto os trabalhos 4D representaram 95% de sua atividade contratual de nós de fundo oceânico no mesmo período. Esse caso de uso pode tornar o mercado global de levantamento sísmico menos exposto a mudanças de curto prazo nos orçamentos de exploração. Os operadores utilizam levantamentos repetidos para observar o movimento do reservatório, identificar hidrocarbonetos não drenados e avaliar a compactação em campos complexos. A PXGEO afirma que seu sistema MNode tem autonomia de bateria de 300 dias e pode operar em lâminas d'água de 3.000 metros, o que apoia campanhas de monitoramento de maior duração. O mesmo modelo de levantamento repetido também é relevante para sítios de armazenamento que precisam de evidências de contenção de dióxido de carbono.
Requisitos de Monitoramento e Verificação de CCUS
Os projetos de armazenamento de carbono criam demanda tanto por medições sísmicas de linha de base quanto por medições repetidas. A SLB identifica os planos de medição, monitoramento e verificação como parte central do desenvolvimento de projetos de armazenamento de carbono. Levantamentos 3D ativos, levantamentos 4D repetidos e monitoramento passivo podem atender a diferentes estágios de um projeto de armazenamento. A Dawson Geophysical lista projetos de sequestro de captura de carbono entre suas categorias de clientes em seu Formulário 10-K de 2025. A STRYDE forneceu 42.000 nós para o levantamento sísmico de armazenamento de dióxido de carbono terrestre CarbonCuts na Dinamarca[2]. Esse trabalho acrescenta um fluxo de receita orientado pela conformidade que coexiste com a atividade convencional de exploração e produção.
Processamento Habilitado por IA e Monetização de Dados Legados
As ferramentas de IA estão encurtando os ciclos de processamento e tornando as bibliotecas sísmicas mais antigas mais úteis. A BGP reportou trabalhos em um modelo de IA 3D com 10 bilhões de parâmetros baseado no grande modelo Kunlun, com testes piloto planejados para o final de 2025. Um imageamento aprimorado pode aumentar o valor dos dados adquiridos sem adicionar embarcações ou equipes terrestres. A Viridien continua a posicionar o imageamento avançado e os serviços de dados como parte de seu portfólio, incluindo seu programa de reimageamento sísmico sobre o Bloco 22 de Angola. Esse modelo gera receita de serviços a partir do reprocessamento e do licenciamento de dados mesmo quando novos programas de aquisição desaceleram. Ele também oferece às companhias nacionais de petróleo uma forma de extrair mais valor de seus acervos subsuperficiais acumulados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alocação Cíclica de Capital de E&P e Volatilidade do Financiamento Multicliente | -1.2% | Global, mais aguda nos mercados independentes de E&P | Médio prazo (2 a 4 anos) |
| Licenciamento para Mamíferos Marinhos e Tempo de Inatividade de Levantamentos | -0.5% | Golfo da América, Mar do Norte, Mediterrâneo e Austrália | Médio prazo (2 a 4 anos) |
| Altos Custos Fixos e Envelhecimento das Frotas de Aquisição Marinha | -0.6% | Contratantes offshore globais | Médio a longo prazo |
| Escassez de Geofísicos Especialistas e Talentos em Processamento | -0.4% | Global, mais aguda na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Alocação Cíclica de Capital de E&P Cria Lacunas de Financiamento em Programas Multiclientes
O modelo multicliente depende de os clientes comprometerem financiamento antes de os contratantes adquirirem e licenciarem um conjunto de dados. Isso torna o pré-financiamento vulnerável quando os operadores reduzem os gastos discricionários com exploração. A Shearwater descreveu um ambiente cauteloso de clientes e um mercado sísmico marinho estagnado em seus resultados do terceiro trimestre de 2025. A TGS vendeu o Ramform Explorer e o Ramform Valiant após a integração da PGS, refletindo a pressão de custos associada à propriedade de frota. Uma temporada de aquisição atrasada também pode reduzir as oportunidades de licenciamento posteriores porque a biblioteca de dados recebe menos novos levantamentos. Esse efeito pode deixar uma lacuna entre uma recuperação nos gastos upstream e uma recuperação na receita sísmica.
O Licenciamento para Mamíferos Marinhos Acrescenta Risco de Programação aos Programas de Levantamento Offshore
Os cronogramas de levantamentos offshore são moldados por regras locais sobre som subaquático e espécies protegidas. A NOAA emitiu uma autorização para atividade de levantamento geofísico no Golfo da América com vigência de setembro de 2025 a abril de 2026. O relatório final de monitoramento da NOAA para um levantamento OBN no Golfo da América registrou 30 ações de mitigação ao longo de nove meses, incluindo 19 atrasos e 4 desligamentos de fonte[3]. As diretrizes geofísicas provisórias do JNCC para 2025 mostram que o Reino Unido também está atualizando a forma como os projetos avaliam os efeitos ambientais[4]. Esses requisitos podem aumentar o tempo de planejamento e limitar os períodos em que as embarcações podem operar. Os contratantes, portanto, precisam de processos robustos de licenciamento e programação flexível de embarcações para proteger as margens dos projetos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
O Imageamento Sísmico 3D Sustenta os Trabalhos Centrais de Exploração e ProduçãoO imageamento sísmico 3D detinha 41,3% da participação do mercado global de levantamento sísmico em 2026. Sua escala reflete seu amplo uso em exploração, avaliação, planejamento de desenvolvimento e gestão de reservatórios. A BGP afirmou que a exploração sísmica apoiou a descoberta de mais de 95% das reservas globais de petróleo e gás. Programas de alta densidade e azimute amplo melhoram a cobertura subsuperficial em áreas mais complexas. Os grandes volumes de dados gerados por esses programas sustentam a demanda por processamento e interpretação mais rápidos. O tamanho do mercado global de levantamento sísmico para trabalhos 3D também se beneficia de seu papel como levantamento de linha de base para campanhas de monitoramento posteriores.
O imageamento sísmico 2D permanece útil para o mapeamento inicial de bacias e levantamentos em águas rasas. A COSL reportou que sua aquisição 2D caiu 63,8% para 7.226 quilômetros em 2025, enquanto sua aquisição 3D totalizou 15.722 quilômetros quadrados. O sísmico de nós de fundo oceânico está ganhando importância onde a geologia subsalina complexa, a infraestrutura densa de campo ou o monitoramento repetido requerem melhor iluminação. A COSL reportou que seu volume de aquisição OBN cresceu 63,3% para 1.769 quilômetros quadrados em 2025. O sistema MNode da PXGEO é projetado para trabalhos OBN em águas profundas e implantações de longa duração. O sísmico 4D ou de série temporal tem previsão de crescer a um CAGR de 7,1% até 2032 porque os operadores precisam de medições repetidas de reservatórios e sítios de armazenamento.



Por Local de Implantação:
Os Levantamentos Terrestres Fornecem a Base de Atividade Mais AmplaOs levantamentos terrestres detinham 69,8% da participação do mercado global de levantamento sísmico em 2026. As equipes terrestres atendem à atividade convencional de petróleo e gás, bem como a aplicações de geotermia, armazenamento de carbono, mineração e infraestrutura. Seu amplo alcance e menor intensidade de capital em comparação com as operações de embarcações marinhas ajudam a sustentar o segmento. A STRYDE entregou 375.000 nós em 2025, incluindo 2 implantações que cada uma superou 100.000 canais. A Sercel também recebeu um pedido da ONGC de 24.000 canais de sistemas de aquisição sísmica 528 na Índia. Essas implantações mostram a tendência em direção a layouts nodais maiores e mais flexíveis em terra.
Os levantamentos offshore têm previsão de crescer a um CAGR de 7,3% até 2032. A taxa de crescimento mais elevada reflete o licenciamento em águas profundas, o monitoramento da produção e o uso crescente de sistemas OBN em campos maduros. A Shearwater iniciou uma terceira temporada de aquisição na Bacia de Pelotas do Brasil em novembro de 2025. Ela também recebeu um contrato para o primeiro levantamento OBN em águas profundas de Gana nos campos Jubilee e TEN. O Departamento do Interior dos EUA estendeu a duração dos alvarás de prospecção de 3 anos para 5 anos em 2025. Alvarás mais longos podem melhorar a certeza de planejamento para programas offshore.
Por Aplicação:
Petróleo e Gás Permanece como a Maior Fonte de DemandaPetróleo e gás detinha 49,3% da participação do mercado global de levantamento sísmico em 2026. O segmento abrange exploração de fronteira, avaliação, monitoramento de reservatórios e otimização da produção. A Associação Americana de Geólogos de Petróleo reportou que a pressão para repor reservas continuou a sustentar a confiança no setor geofísico durante 2025. Os trabalhos 4D repetidos deslocam mais gastos para campos em produção e podem tornar a demanda mais recorrente. Isso é particularmente relevante em ativos offshore maduros onde pequenas melhorias na compreensão do reservatório podem influenciar as decisões de desenvolvimento. O mercado global de levantamento sísmico permanece vinculado ao investimento em petróleo e gás, mas sua exposição é mais ampla do que apenas a nova exploração.
A captura, utilização e armazenamento de carbono tem previsão de crescer a um CAGR de 15,4% até 2032. Os projetos de armazenamento requerem evidências de que o dióxido de carbono injetado permanece contido, tornando o sísmico uma parte relevante dos planos de monitoramento. A implantação CarbonCuts da STRYDE na Dinamarca ilustra o uso de sistemas de nós densos para um projeto de armazenamento terrestre. A energia geotérmica também utiliza métodos subsuperficiais semelhantes. A Vulcan Energy iniciou trabalhos sísmicos 2D para um projeto de calor geotérmico com a BASF na Alemanha em 2025 e planejou um levantamento 3D de acompanhamento. A mineração e a engenharia civil ampliam o conjunto de aplicações não relacionadas a hidrocarbonetos para métodos sísmicos.

Análise Geográfica
América do Norte
A América do Norte detinha 35,9% da participação do mercado global de levantamento sísmico em 2026. A demanda provém de programas offshore no Golfo da América, bacias terrestres estabelecidas e um conjunto crescente de projetos de armazenamento de carbono. A TGS e a Viridien lançaram a Fase III de Laconia no Golfo da América em junho de 2025, cobrindo aproximadamente 151 blocos da Plataforma Continental Exterior. O trabalho combina aquisição OBN, tecnologia de fonte e imageamento avançado, o que mostra como os projetos offshore dependem cada vez mais de serviços integrados. A Pulse Seismic reportou 35,86 milhões de USD (51,1 milhões de CAD) em receita de 2025, em comparação com 16,42 milhões de USD (23,4 milhões de CAD) em 2024, impulsionada por vendas de biblioteca sísmica e demanda vinculada a aplicações de transição energética no Oeste do Canadá. A supervisão ambiental dos EUA também permanece importante, com as autorizações da NOAA estabelecendo condições operacionais para levantamentos offshore
Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescer a um CAGR de 6,8% até 2032, conferindo à região a taxa de crescimento mais rápida entre os segmentos geográficos. Os programas das companhias nacionais de petróleo e a atividade em novas bacias sustentam esse ritmo. A COSL concluiu um levantamento sísmico 3D na Bacia de Gorontalo da Indonésia em dezembro de 2025. A PXGEO recebeu seu primeiro contrato na Malásia em agosto de 2025 no âmbito de um acordo de 2 anos com compromisso mínimo de 365 dias. A Asian Energy Services também reportou um contrato de 5,83 milhões de USD (INR 54,63 crore) para aquisição e processamento sísmico 4D no Campo Bhaskar em Gujarat durante dezembro de 2025. A China aprovou a GB 12950-2025, uma norma de segurança para explosões em exploração sísmica que entra em vigor em novembro de 2026
Europa, América do Sul e Oriente Médio e África
A Europa é apoiada pelo licenciamento norueguês e pela expansão da atividade de armazenamento de carbono. O Ministério de Energia da Noruega anunciou o APA 2025, que mantém a Plataforma Continental Norueguesa ativa para o planejamento futuro de exploração. A América do Sul ganhou impulso por meio das bacias de Pelotas, Santos e Campos do Brasil, onde os contratantes estão buscando trabalhos multiclientes e OBN. A terceira temporada de Pelotas da Shearwater fornece um exemplo visível de aquisição sustentada na bacia. No Oriente Médio e África, os grandes programas das companhias nacionais de petróleo continuam a sustentar a utilização dos contratantes. A INOVA forneceu 220.000 nós Quantum e 30 veículos vibratórios Titan para um projeto envolvendo a BGP e a ADNOC nos Emirados Árabes Unidos. O programa sísmico avançado do Egito com a SLB e a Viridien também mostra que os programas de dados liderados por tecnologia estão se expandindo além dos centros estabelecidos da América do Norte e da Europa.
Cenário Competitivo
Concentração do Mercado
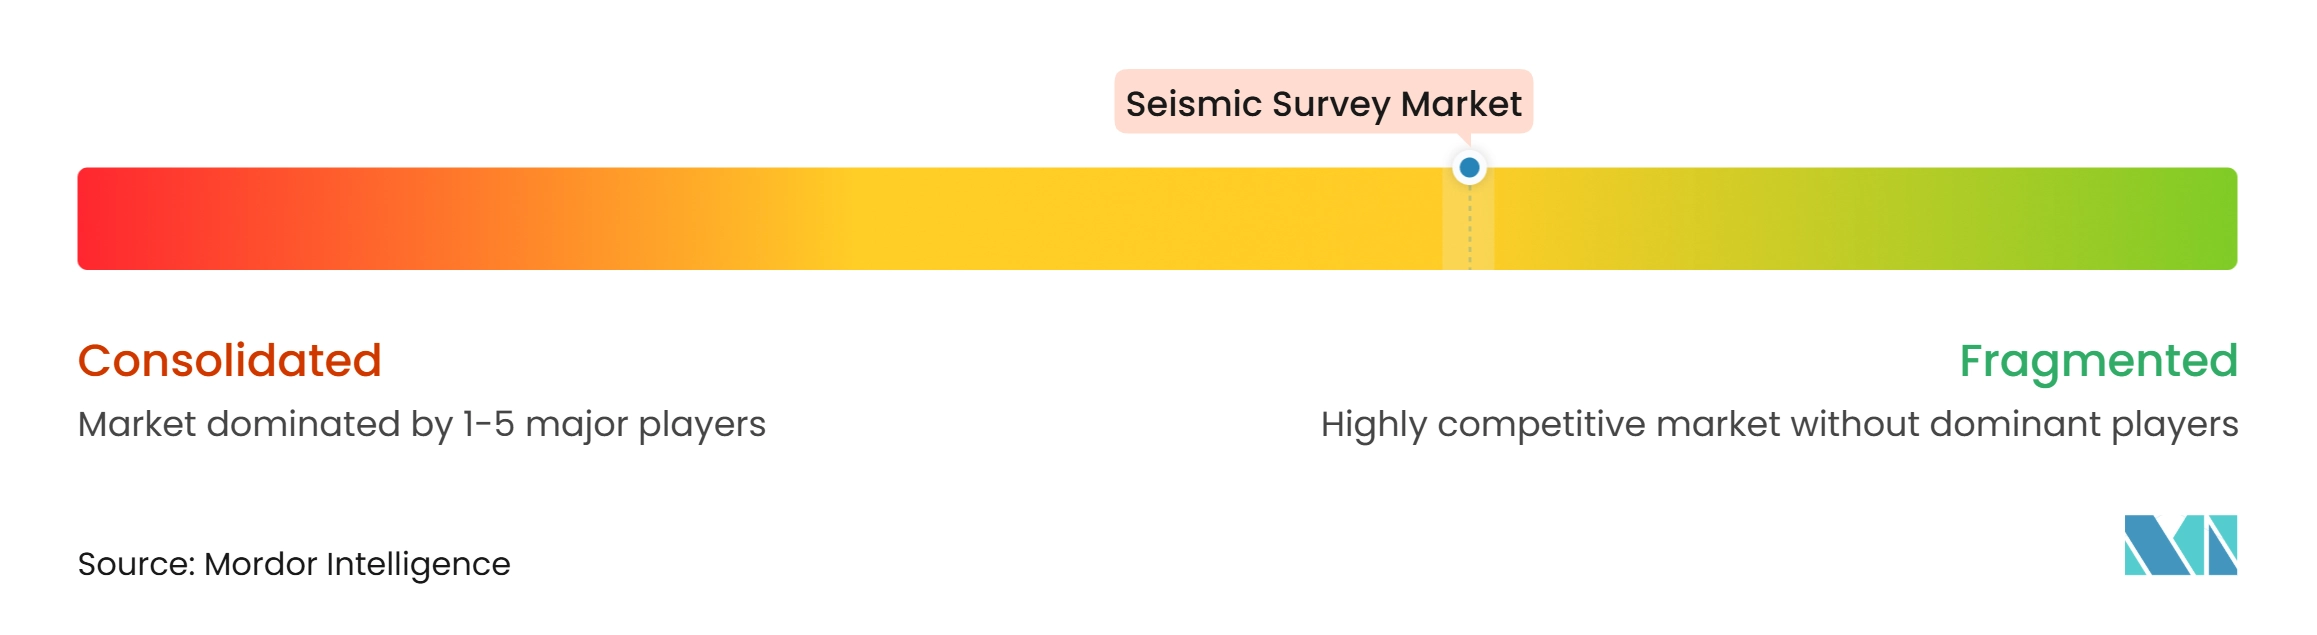
O mercado global de levantamento sísmico é moderadamente concentrado. BGP, TGS, Shearwater GeoServices, COSL e Viridien atuam em aquisição offshore, imageamento e serviços de dados. A BGP afirmou que ocupou o primeiro lugar em receita operacional anual em serviços geofísicos globais por 20 anos consecutivos e liderou o segmento marinho OBN por 4 anos consecutivos. A TGS concluiu a integração da PGS em julho de 2024, reunindo dados multiclientes, operações de embarcações, capacidade OBN e serviços de imageamento em uma única plataforma. O aumento de 63,3% no volume de aquisição OBN da COSL em 2025 demonstra o valor do investimento em frota e tecnologia em trabalhos offshore premium.
A estratégia das empresas está centrada na redução do custo de implantação, na melhoria da qualidade do imageamento e na expansão das bibliotecas de dados. A Aker BP fez parceria com a PXGEO para usar veículos subaquáticos autônomos para a implantação de OBN. A Viridien introduziu o Sercel Accel em junho de 2025 como um sistema de nó de queda terrestre que não requer o plantio de nós. A TGS vendeu seu negócio de produtos de dados de poços na América do Norte para a Enverus em julho de 2026 por 100 milhões de USD em dinheiro e um earn-out de 15 milhões de USD, reforçando seu foco em outras atividades de dados de energia. Esses movimentos mostram que a vantagem competitiva depende cada vez mais de ativos de tecnologia e dados, e não apenas do número de embarcações. Empresas de equipamentos como STRYDE, INOVA, Geospace Technologies e Sercel permanecem importantes porque os sistemas nodais definem a economia de muitos projetos terrestres e offshore.
O mercado global de levantamento sísmico também inclui empresas especializadas em biblioteca de dados e processamento que atendem a necessidades locais ou específicas de aplicação. A Pulse Seismic opera uma biblioteca sísmica canadense licenciável e reportou forte crescimento de receita em 2025. A SAExploration fortaleceu sua presença operacional ao adquirir a inApril AS em janeiro de 2025 e a Terrex Seismic em setembro de 2025. A Shearwater, a PXGEO e a SeaBird continuam a buscar oportunidades offshore onde o acesso à bacia e a capacidade especializada são importantes. O setor, portanto, combina algumas grandes plataformas globais com contratantes focados e fornecedores de equipamentos. A qualidade dos dados, a prontidão regulatória e a capacidade de repetir levantamentos de monitoramento permanecem pontos-chave de diferenciação.
Líderes do Setor de Levantamento Sísmico
-
TGS ASA
-
BGP Inc. (China National Petroleum Corporation)
-
Viridien
-
Shearwater GeoServices Holding AS
-
China Oilfield Services Limited (COSL)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Levantamento Sísmico Empresas cobertas neste relatório
- Asian Energy Services Limited
- BGP Inc. (China National Petroleum Corporation)
- China Oilfield Services Limited (COSL)
- Dawson Geophysical Company
- Fugro N.V.
- Geospace Technologies Corporation
- Halliburton Company
- INOVA Geophysical
- ION Geophysical Corporation
- MIND Technology, Inc.
- Pulse Seismic Inc.
- PXGEO
- SAExploration Holdings, Inc.
- SeaBird Exploration PLC
- Sercel
- Shearwater GeoServices Holding AS
- SLB
- STRYDE Ltd.
- TGS ASA
- Viridien (formerly CGG)
Desenvolvimentos industriais recentes em Mercado de Levantamento Sísmico
- Julho de 2026: A TGS concluiu a venda de seu negócio de produtos de dados de poços na América do Norte para a Enverus por 100 milhões de USD em dinheiro mais um earn-out de 15 milhões de USD, refletindo o foco estratégico da TGS após a integração da PGS.
- Setembro de 2025: A SAExploration adquiriu a Terrex Seismic, fortalecendo sua presença no negócio de sísmico terrestre australiano.
- Agosto de 2025: A Shearwater GeoServices recebeu um contrato para o primeiro levantamento sísmico OBN em águas profundas de Gana nos campos Jubilee e TEN.
- Junho de 2025: A TGS e a Viridien lançaram o levantamento OBN Laconia Fase III no Golfo da América, cobrindo aproximadamente 151 blocos da Plataforma Continental Exterior.
Escopo do Relatório Global do Mercado de Levantamento Sísmico
Um levantamento sísmico é uma técnica de exploração geofísica utilizada para investigar a estrutura geológica e a composição da subsuperfície terrestre por meio da geração e registro de ondas sísmicas. Essas ondas percorrem formações rochosas subterrâneas e são refletidas ou refratadas nas fronteiras entre diferentes camadas geológicas. Os sinais registrados são processados e interpretados para criar imagens de estruturas subsuperficiais, ajudando a identificar potenciais reservatórios de petróleo e gás natural, depósitos minerais, formações geológicas subterrâneas e locais adequados para o desenvolvimento de infraestrutura.
O mercado global de levantamento sísmico é segmentado por tecnologia, local de implantação, aplicação e geografia. Por tecnologia, o mercado é segmentado em imageamento sísmico 2D, imageamento sísmico 3D, imageamento sísmico 4D/de série temporal e sísmico de nó de fundo oceânico (OBN). Por local de implantação, o mercado é segmentado em levantamentos sísmicos terrestres e levantamentos sísmicos offshore. Por aplicação, o mercado é segmentado em petróleo e gás, energia offshore e marinha, captura, utilização e armazenamento de carbono (CCUS), mineração e exploração mineral, energia geotérmica, engenharia civil e infraestrutura, e outros. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de levantamento sísmico em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos com base no valor (USD).
Visão geral da segmentação
| Imageamento Sísmico 2D |
| Imageamento Sísmico 3D |
| Imageamento Sísmico 4D / de Série Temporal |
| Sísmico de Nó de Fundo Oceânico (OBN) |
| Levantamentos Sísmicos Terrestres |
| Levantamentos Sísmicos Offshore |
| Petróleo e Gás |
| Energia Offshore e Marinha |
| Captura, Utilização e Armazenamento de Carbono (CCUS) |
| Mineração e Exploração Mineral |
| Energia Geotérmica |
| Engenharia Civil e Infraestrutura |
| Outros (Avaliação de Riscos Naturais, Estudos Ambientais e Acadêmico e Pesquisa) |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Países Baixos | |
| Noruega | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Malásia | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| Omã | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tecnologia | Imageamento Sísmico 2D | |
| Imageamento Sísmico 3D | ||
| Imageamento Sísmico 4D / de Série Temporal | ||
| Sísmico de Nó de Fundo Oceânico (OBN) | ||
| Por Local de Implantação | Levantamentos Sísmicos Terrestres | |
| Levantamentos Sísmicos Offshore | ||
| Por Aplicação | Petróleo e Gás | |
| Energia Offshore e Marinha | ||
| Captura, Utilização e Armazenamento de Carbono (CCUS) | ||
| Mineração e Exploração Mineral | ||
| Energia Geotérmica | ||
| Engenharia Civil e Infraestrutura | ||
| Outros (Avaliação de Riscos Naturais, Estudos Ambientais e Acadêmico e Pesquisa) | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Países Baixos | ||
| Noruega | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Malásia | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| Omã | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de levantamento sísmico?
O tamanho do mercado de levantamento sísmico é de 9,03 bilhões de USD em 2027 e tem previsão de atingir 11,83 bilhões de USD até 2032 a um CAGR de 5,55%.
Qual tecnologia tem a maior posição em levantamentos sísmicos?
O imageamento sísmico 3D detinha 41,3% de participação em 2026 porque apoia fluxos de trabalho de exploração, avaliação, desenvolvimento e produção.
Por que os nós de fundo oceânico estão ganhando adoção?
Os sistemas OBN melhoram o imageamento em ambientes offshore complexos e apoiam o monitoramento repetido, especialmente para campos em produção e sítios de armazenamento de carbono.
Qual aplicação está crescendo mais rapidamente?
A captura, utilização e armazenamento de carbono tem previsão de crescer a um CAGR de 15,4% até 2032 porque o monitoramento é parte integrante do desenvolvimento de projetos de armazenamento.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 6,8% até 2032, apoiada por programas de companhias nacionais de petróleo e atividade na Indonésia, Malásia, Índia e China.
O que limita a atividade sísmica offshore?
Os ciclos de financiamento dos operadores e os requisitos de licenciamento para mamíferos marinhos podem atrasar projetos e aumentar os custos operacionais.