
Seismic Survey Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 9.03 Milliarden US-Dollar |
| Marktgröße (2032) | 11.83 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.55 % |
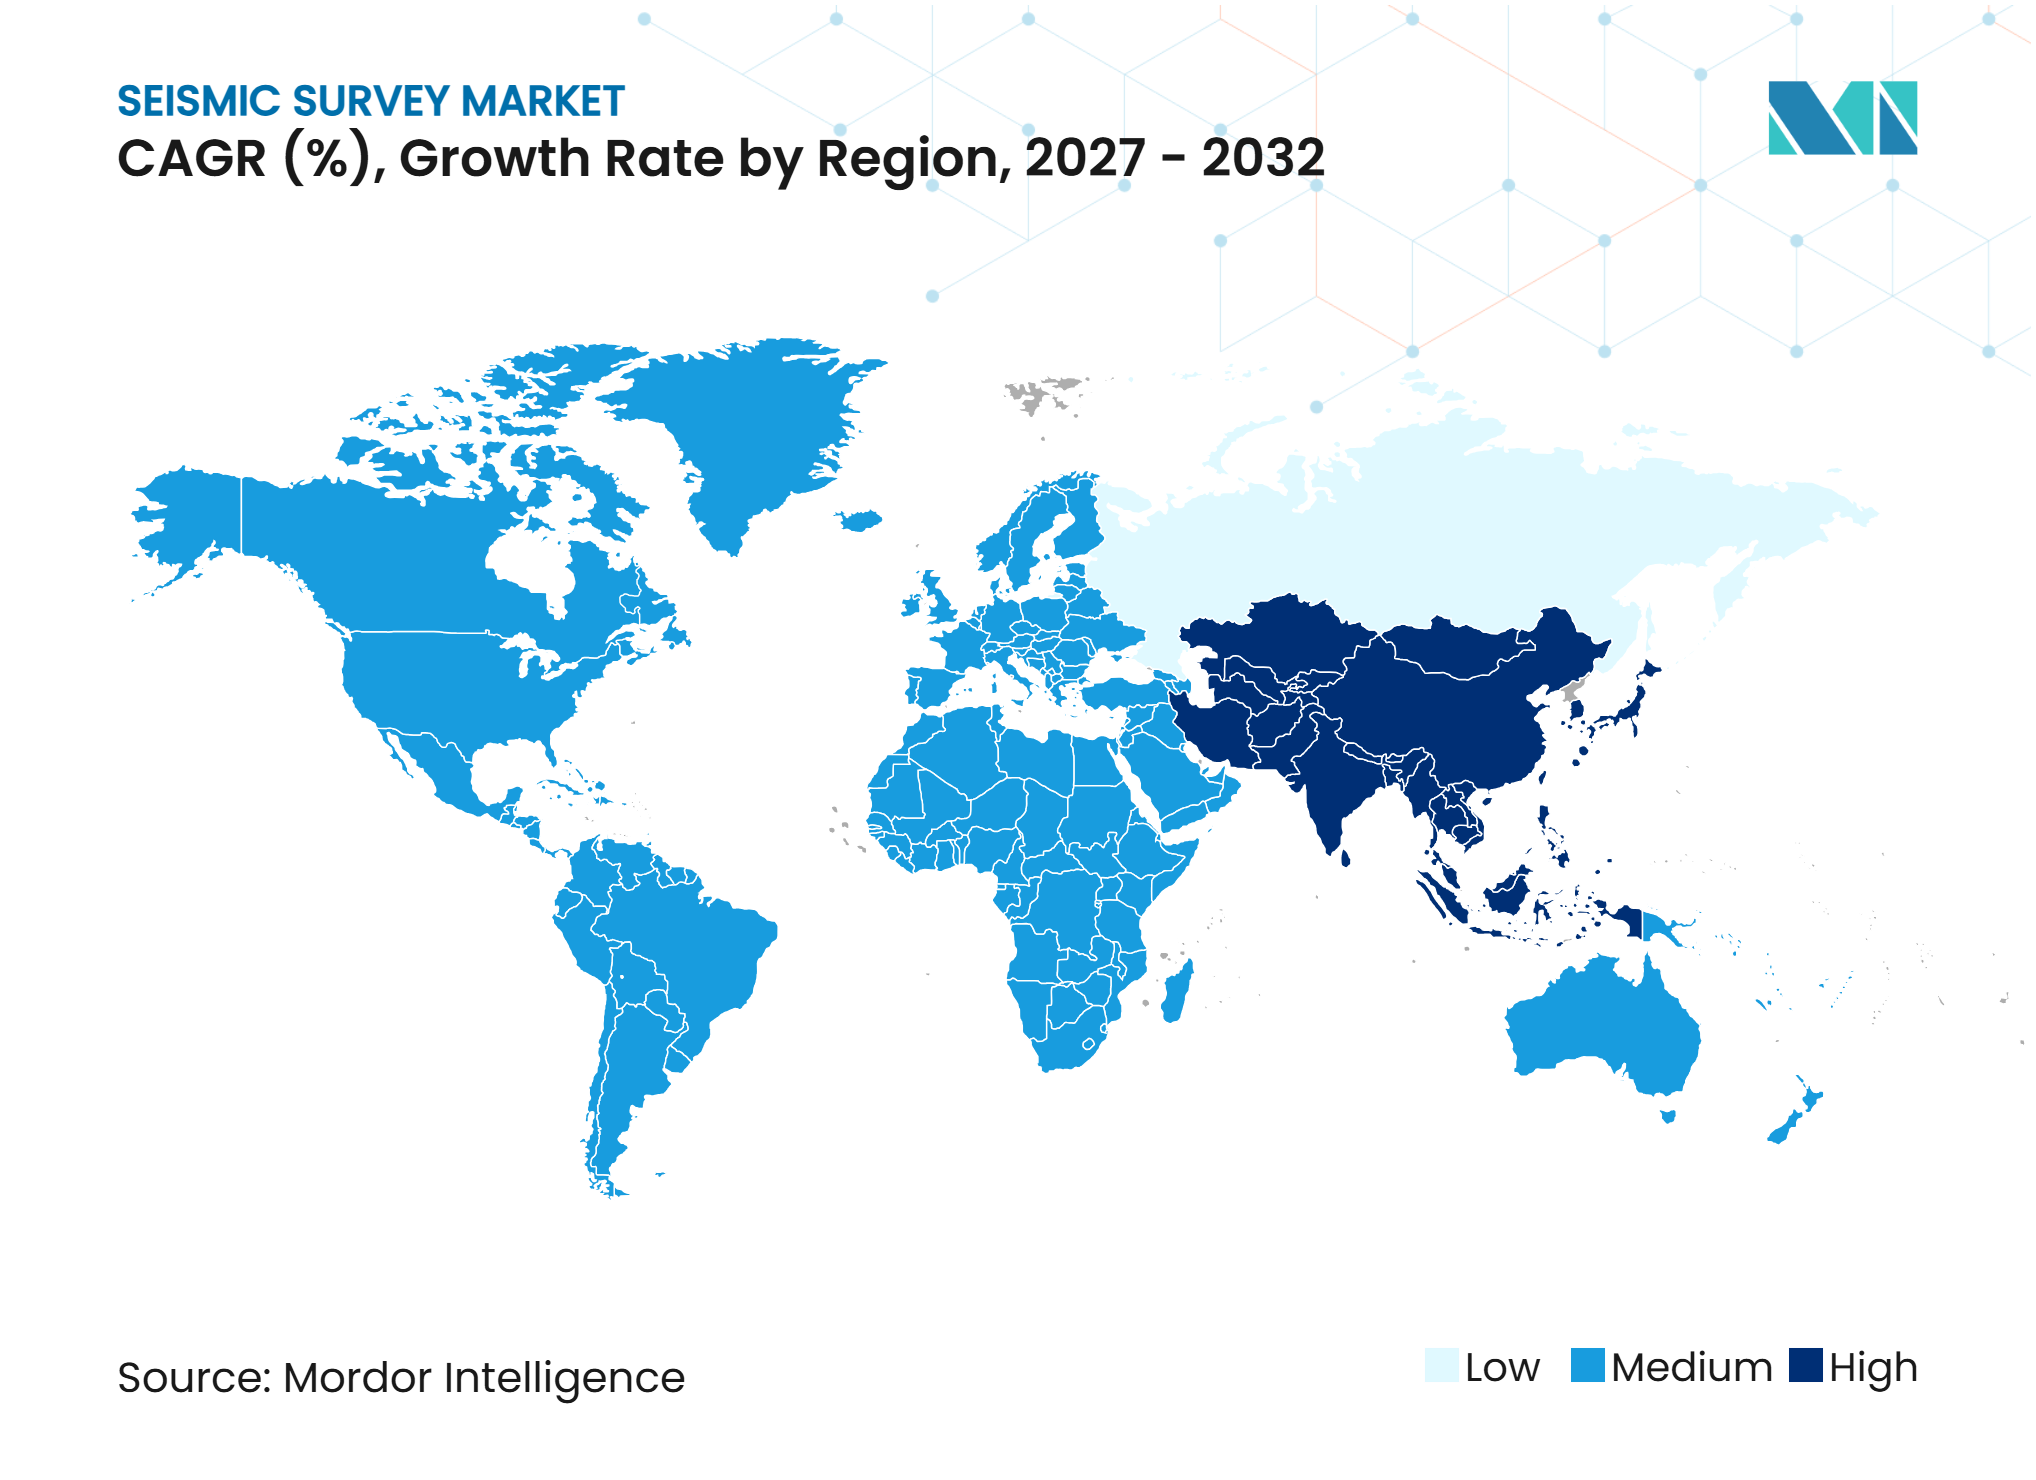
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Seismic Survey Marktanalyse von Mordor Intelligence
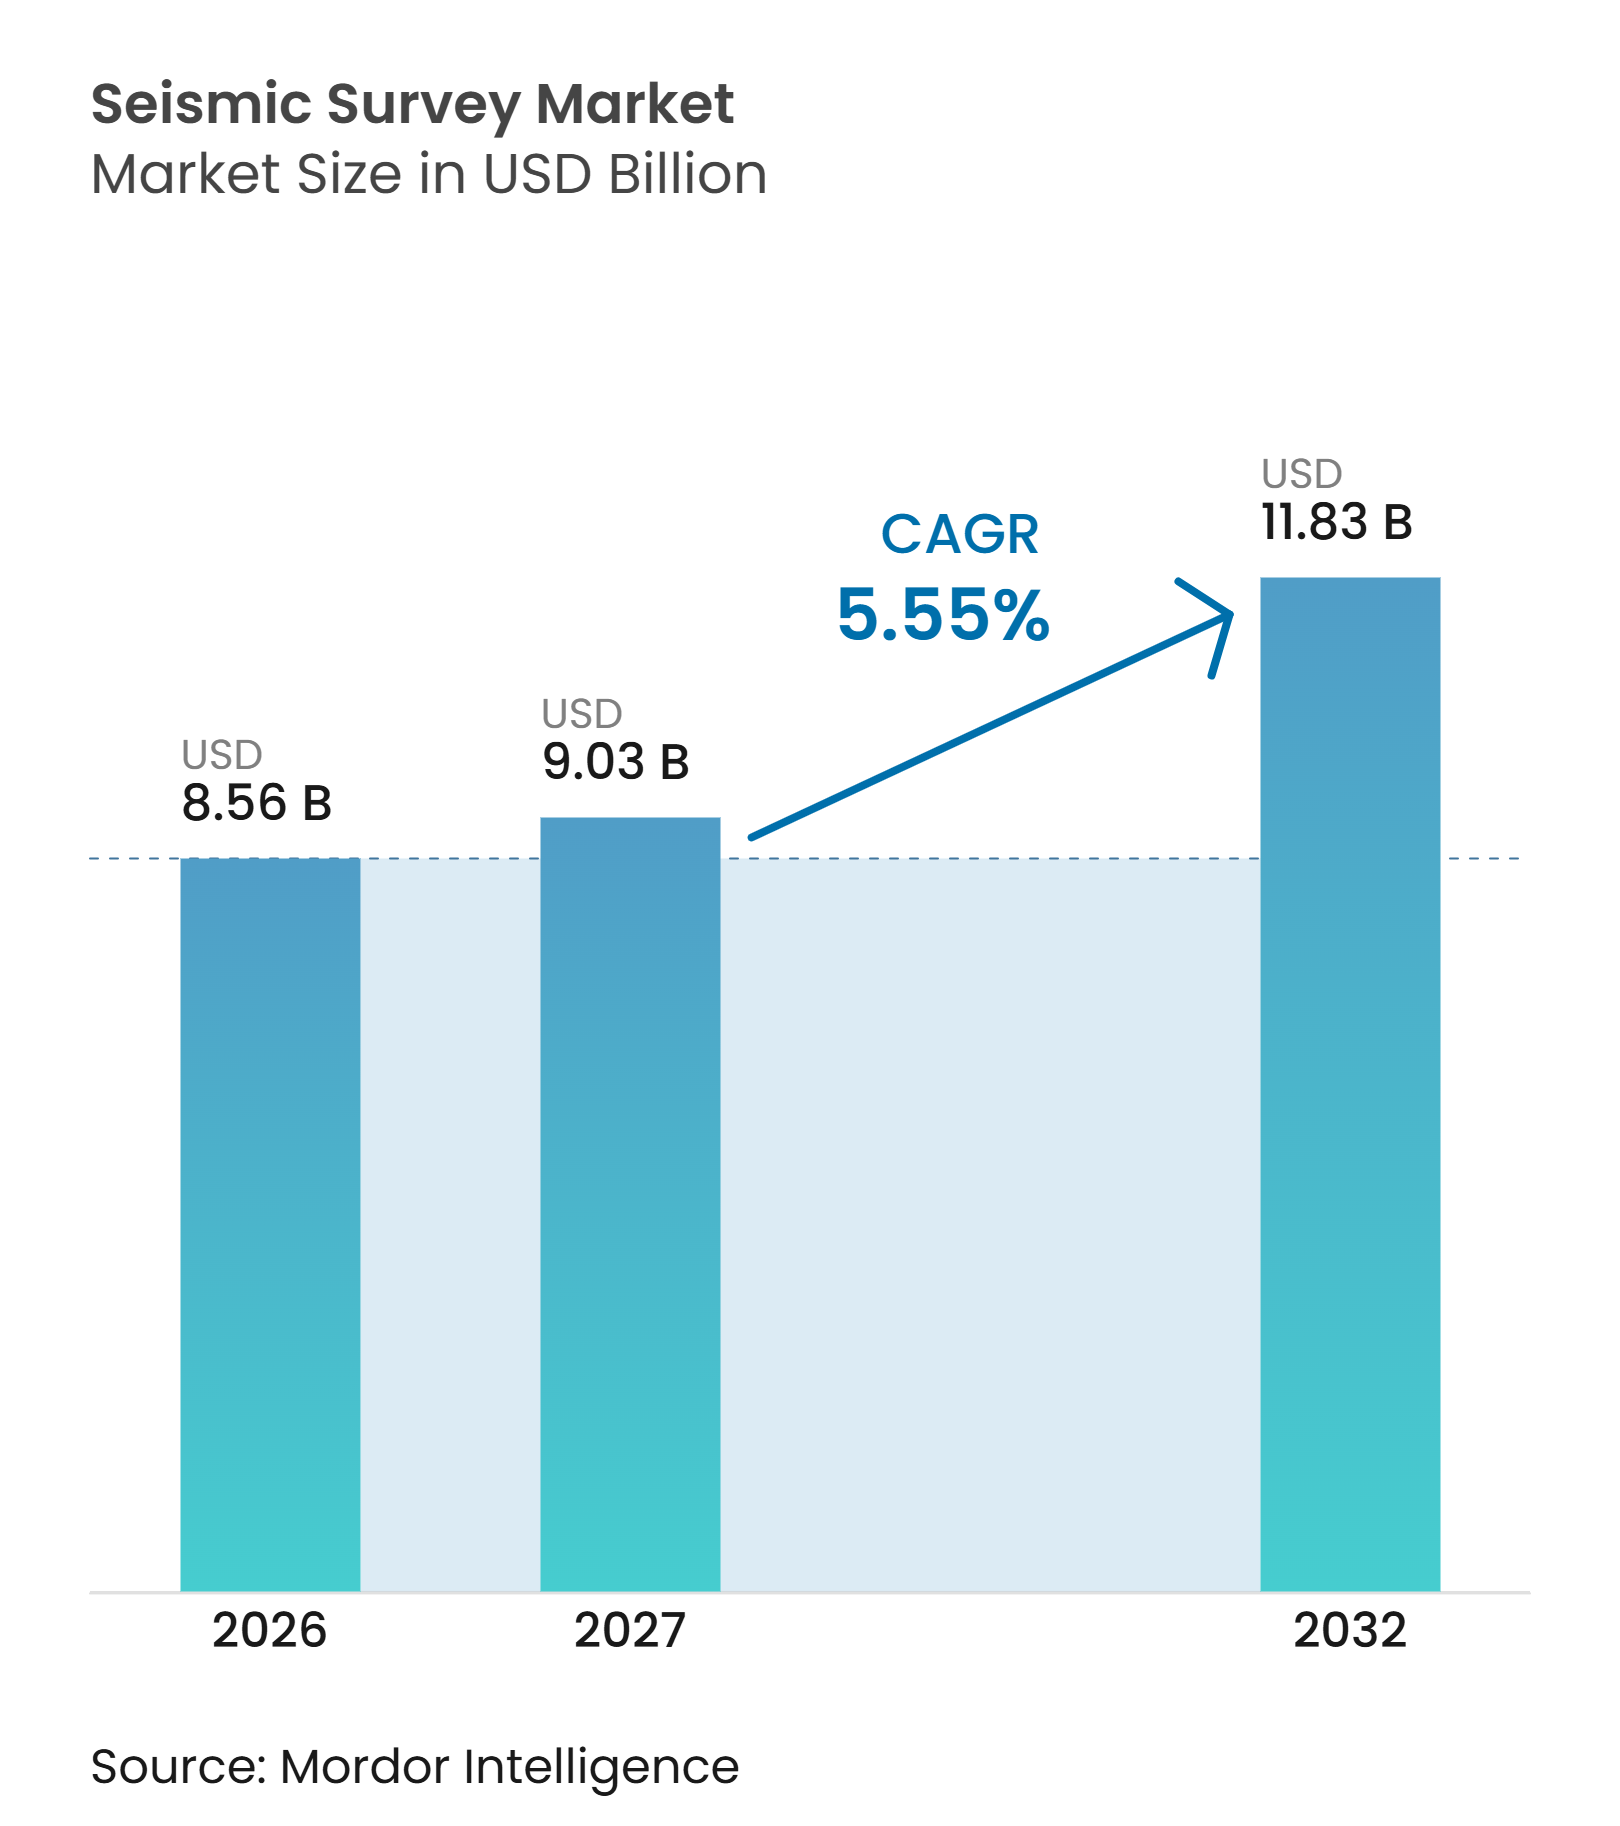
Die globale Seismic Survey Marktgröße soll von 8,56 Milliarden USD im Jahr 2026 auf 11,83 Milliarden USD bis 2032 wachsen und dabei zwischen 2027 und 2032 einen CAGR von 5,55 % verzeichnen. Der Bedarf an Reservenersatz unterstützt die Seismikausgaben weiterhin, auch wenn Betreiber bei den frei verfügbaren Explorationsbudgets selektiv vorgehen. Der globale Seismic Survey Markt verlagert sich von einem schiffsgestützten Akquisitionsgeschäft hin zu einem breiteren Mix aus Abbildungs-, Interpretations- und Datenlizenzierungsdienstleistungen. Diese Verlagerung erhöht den Mehrwert jedes Surveys und verringert die Abhängigkeit von der reinen Flottenauslastung. Offshore-Lizenzvergaben, wiederholte Reservoirüberwachung und die Einhaltung von Kohlenstoffspeichervorschriften schaffen wiederkehrende Aufträge in mehreren Becken. Auftragnehmer, die Akquisitionskapazitäten mit proprietären Daten und Verarbeitungswerkzeugen kombinieren, sind besser positioniert, um ungleichmäßige Projektfinanzierungen zu bewältigen.
Wichtigste Erkenntnisse des Berichts
- Nach Technologie hielt die 3D-Seismikabbildung im Jahr 2026 einen Anteil von 41,3 % am globalen Seismic Survey Markt, während die 4D- oder Zeitraffer-Seismik bis 2032 mit einem CAGR von 7,1 % wachsen soll.
- Nach Einsatzort hielten Onshore-Surveys im Jahr 2026 einen Anteil von 69,8 % am globalen Seismic Survey Markt, während Offshore-Surveys bis 2032 mit einem CAGR von 7,3 % wachsen sollen.
- Nach Anwendung hielt Öl und Gas im Jahr 2026 einen Anteil von 49,3 % am globalen Seismic Survey Markt, während Carbon Capture, Utilization and Storage bis 2032 mit einem CAGR von 15,4 % wachsen soll.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 35,9 % am globalen Seismic Survey Markt, während Asien-Pazifik bis 2032 mit einem CAGR von 6,8 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Offshore-Lizenzvergaben und Tiefsee-Kampagnen nationaler Ölgesellschaften | +1.3% | Global, konzentriert in Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| 4D-Reservoirüberwachung und Produktionsoptimierung | +0.9% | Nordsee, Golf von Amerika, Brasilien sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| CCUS-Überwachungs- und Verifizierungsanforderungen | +1.1% | Nordamerika, Europa und Australien | Langfristig (≥ 4 Jahre) |
| KI-gestützte Verarbeitung und Monetarisierung von Altdaten | +0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Hochauflösende Abbildung komplexer unterirdischer Geologie | +0.6% | Global, verstärkt in Tiefsee- und Tight-Formationen | Mittelfristig (2–4 Jahre) |
| Nicht-Kohlenwasserstoff-Nachfrage aus Geothermie, Bergbau und Infrastruktur | +0.5% | Europa, Asien-Pazifik, Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Offshore-Lizenzvergaben und Tiefsee-Kampagnen nationaler Ölgesellschaften
Die Offshore-Lizenzvergabeaktivität verlängert die Akquisitionsauftragsbestände in mehreren Becken. Norwegen vergab im Rahmen der APA-2025-Runde 57 Produktionslizenzen an 19 Unternehmen, und Aker BP erhielt 22 Lizenzen, darunter 12 als Betreiber. Das Norwegische Energieministerium kündigte APA 2025 ebenfalls im Mai 2025 an und unterstützt damit die weitere Aktivität auf dem Norwegischen Kontinentalschelf[1]. Diese Vergaben stützen die Nachfrage nach Seismikarbeiten, da Lizenzinhaber bessere Untergrundkenntnisse benötigen, bevor sie Prospekte auswählen und Bohrungen planen. Nationale Ölgesellschaften stellen eine weitere Nachfragequelle dar, da ihre Programme häufig mehrere Felder oder Lizenzblöcke umfassen. Shearwater meldete im dritten Quartal 2025 einen Auftragsbestand von 413 Millionen USD, was zeigt, dass die Auftragsbücher der Auftragnehmer profitieren können, wenn mehrere Offshore-Programme gleichzeitig voranschreiten.
4D-Reservoirüberwachung und Produktionsoptimierung
Zeitraffer-Seismik unterstützt Produktionsentscheidungen an bestehenden Feldern und dient nicht nur der Grenzexploration. TGS berichtete, dass Produktionsarbeiten von 2020 bis 2024 40 % seiner Schleppstreamer-Vertragsaktivitäten ausmachten, während 4D-Arbeiten im gleichen Zeitraum 95 % seiner Ozean-Boden-Knoten-Vertragsarbeiten darstellten. Dieser Anwendungsfall kann den globalen Seismic Survey Markt weniger anfällig für kurzfristige Änderungen der Explorationsbudgets machen. Betreiber nutzen Wiederholungssurveys, um Reservoirbewegungen zu beobachten, übergangene Kohlenwasserstoffe zu identifizieren und die Verdichtung in komplexen Feldern zu bewerten. PXGEO gibt an, dass sein MNode-System eine Batterielaufzeit von 300 Tagen hat und in Wassertiefen von 3.000 Metern betrieben werden kann, was längere Überwachungskampagnen unterstützt. Das gleiche Wiederholungssurvey-Modell ist auch für Speicherstätten relevant, die Nachweise über den Verbleib von Kohlendioxid benötigen.
CCUS-Überwachungs- und Verifizierungsanforderungen
Kohlenstoffspeicherprojekte schaffen Nachfrage nach Basis- und Wiederholungsseismikmessungen. SLB identifiziert Mess-, Überwachungs- und Verifizierungspläne als zentralen Bestandteil der Entwicklung von Kohlenstoffspeicherprojekten. Aktive 3D-Surveys, wiederholte 4D-Surveys und passive Überwachung können verschiedene Phasen eines Speicherprojekts bedienen. Dawson Geophysical führt Kohlenstoffabscheidungs- und Speicherprojekte in seinem Formular 10-K für 2025 unter seinen Kundenkategorien auf. STRYDE lieferte 42.000 Knoten für den CarbonCuts-Onshore-Kohlendioxidspeicher-Survey in Dänemark[2]. Diese Arbeit fügt einen compliance-getriebenen Einnahmestrom hinzu, der neben der konventionellen Explorations- und Produktionstätigkeit besteht.
KI-gestützte Verarbeitung und Monetarisierung von Altdaten
KI-Werkzeuge verkürzen Verarbeitungszyklen und machen ältere Seismikbibliotheken nützlicher. BGP berichtete über die Arbeit an einem 10-Milliarden-Parameter-3D-KI-Modell auf Basis des Kunlun-Großmodells, mit geplanten Pilottests bis Ende 2025. Bessere Abbildung kann den Wert der akquirierten Daten steigern, ohne zusätzliche Schiffe oder Landcrews einzusetzen. Viridien positioniert weiterhin fortschrittliche Abbildungs- und Datendienstleistungen als Teil seines Portfolios, einschließlich seines Seismik-Reimaging-Programms über Block 22 in Angola. Dieses Modell generiert Dienstleistungserlöse aus der Neuverarbeitung und Datenlizenzierung, auch wenn neue Akquisitionsprogramme sich verlangsamen. Es gibt nationalen Ölgesellschaften auch eine Möglichkeit, mehr Wert aus angesammelten Untergrundarchiven zu gewinnen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Zyklische E&P-Kapitalallokation und Volatilität der Multi-Client-Finanzierung | -1.2% | Global, am stärksten in unabhängigen E&P-Märkten | Mittelfristig (2–4 Jahre) |
| Genehmigungen zum Schutz von Meeressäugern und Survey-Ausfallzeiten | -0.5% | Golf von Amerika, Nordsee, Mittelmeer und Australien | Mittelfristig (2–4 Jahre) |
| Hohe Fixkosten und alternde marine Akquisitionsflotten | -0.6% | Globale Offshore-Auftragnehmer | Mittel- bis langfristig |
| Mangel an spezialisierten Geophysikern und Verarbeitungsfachkräften | -0.4% | Global, am stärksten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zyklische E&P-Kapitalallokation schafft Finanzierungslücken in Multi-Client-Programmen
Das Multi-Client-Modell hängt davon ab, dass Kunden Finanzierungszusagen machen, bevor Auftragnehmer einen Datensatz akquirieren und lizenzieren. Dies macht die Vorfinanzierung anfällig, wenn Betreiber die frei verfügbaren Explorationsausgaben reduzieren. Shearwater beschrieb in seinen Ergebnissen für das dritte Quartal 2025 ein vorsichtiges Kundenumfeld und einen flachen marinen Seismikmarkt. TGS verkaufte die Ramform Explorer und die Ramform Valiant nach der Integration von PGS, was den Kostendruck im Zusammenhang mit dem Flottenbesitz widerspiegelt. Eine verzögerte Akquisitionssaison kann auch spätere Lizenzierungsmöglichkeiten reduzieren, da die Datenbibliothek weniger neue Surveys erhält. Dieser Effekt kann eine Lücke zwischen einer Erholung der vorgelagerten Ausgaben und einer Erholung der Seismikerlöse hinterlassen.
Genehmigungen zum Schutz von Meeressäugern erhöhen das Planungsrisiko für Offshore-Survey-Programme
Offshore-Survey-Zeitpläne werden durch lokale Vorschriften zu Unterwasserschall und geschützten Arten geprägt. Die Nationale Ozean- und Atmosphärenbehörde erteilte eine Genehmigung für geophysikalische Survey-Aktivitäten im Golf von Amerika, die von September 2025 bis April 2026 gültig war. Der abschließende Überwachungsbericht der Nationalen Ozean- und Atmosphärenbehörde für einen OBN-Survey im Golf von Amerika verzeichnete 30 Minderungsmaßnahmen über neun Monate, darunter 19 Verzögerungen und 4 Quellabschaltungen[3]. Die Entwurfsrichtlinien des Gemeinsamen Naturschutzausschusses für Geophysik 2025 zeigen, dass das Vereinigte Königreich ebenfalls aktualisiert, wie Projekte Umweltauswirkungen bewerten[4]. Diese Anforderungen können die Planungszeit verlängern und die Zeiträume einschränken, in denen Schiffe operieren können. Auftragnehmer benötigen daher starke Genehmigungsprozesse und flexible Schiffsplanung, um die Projektmargen zu schützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
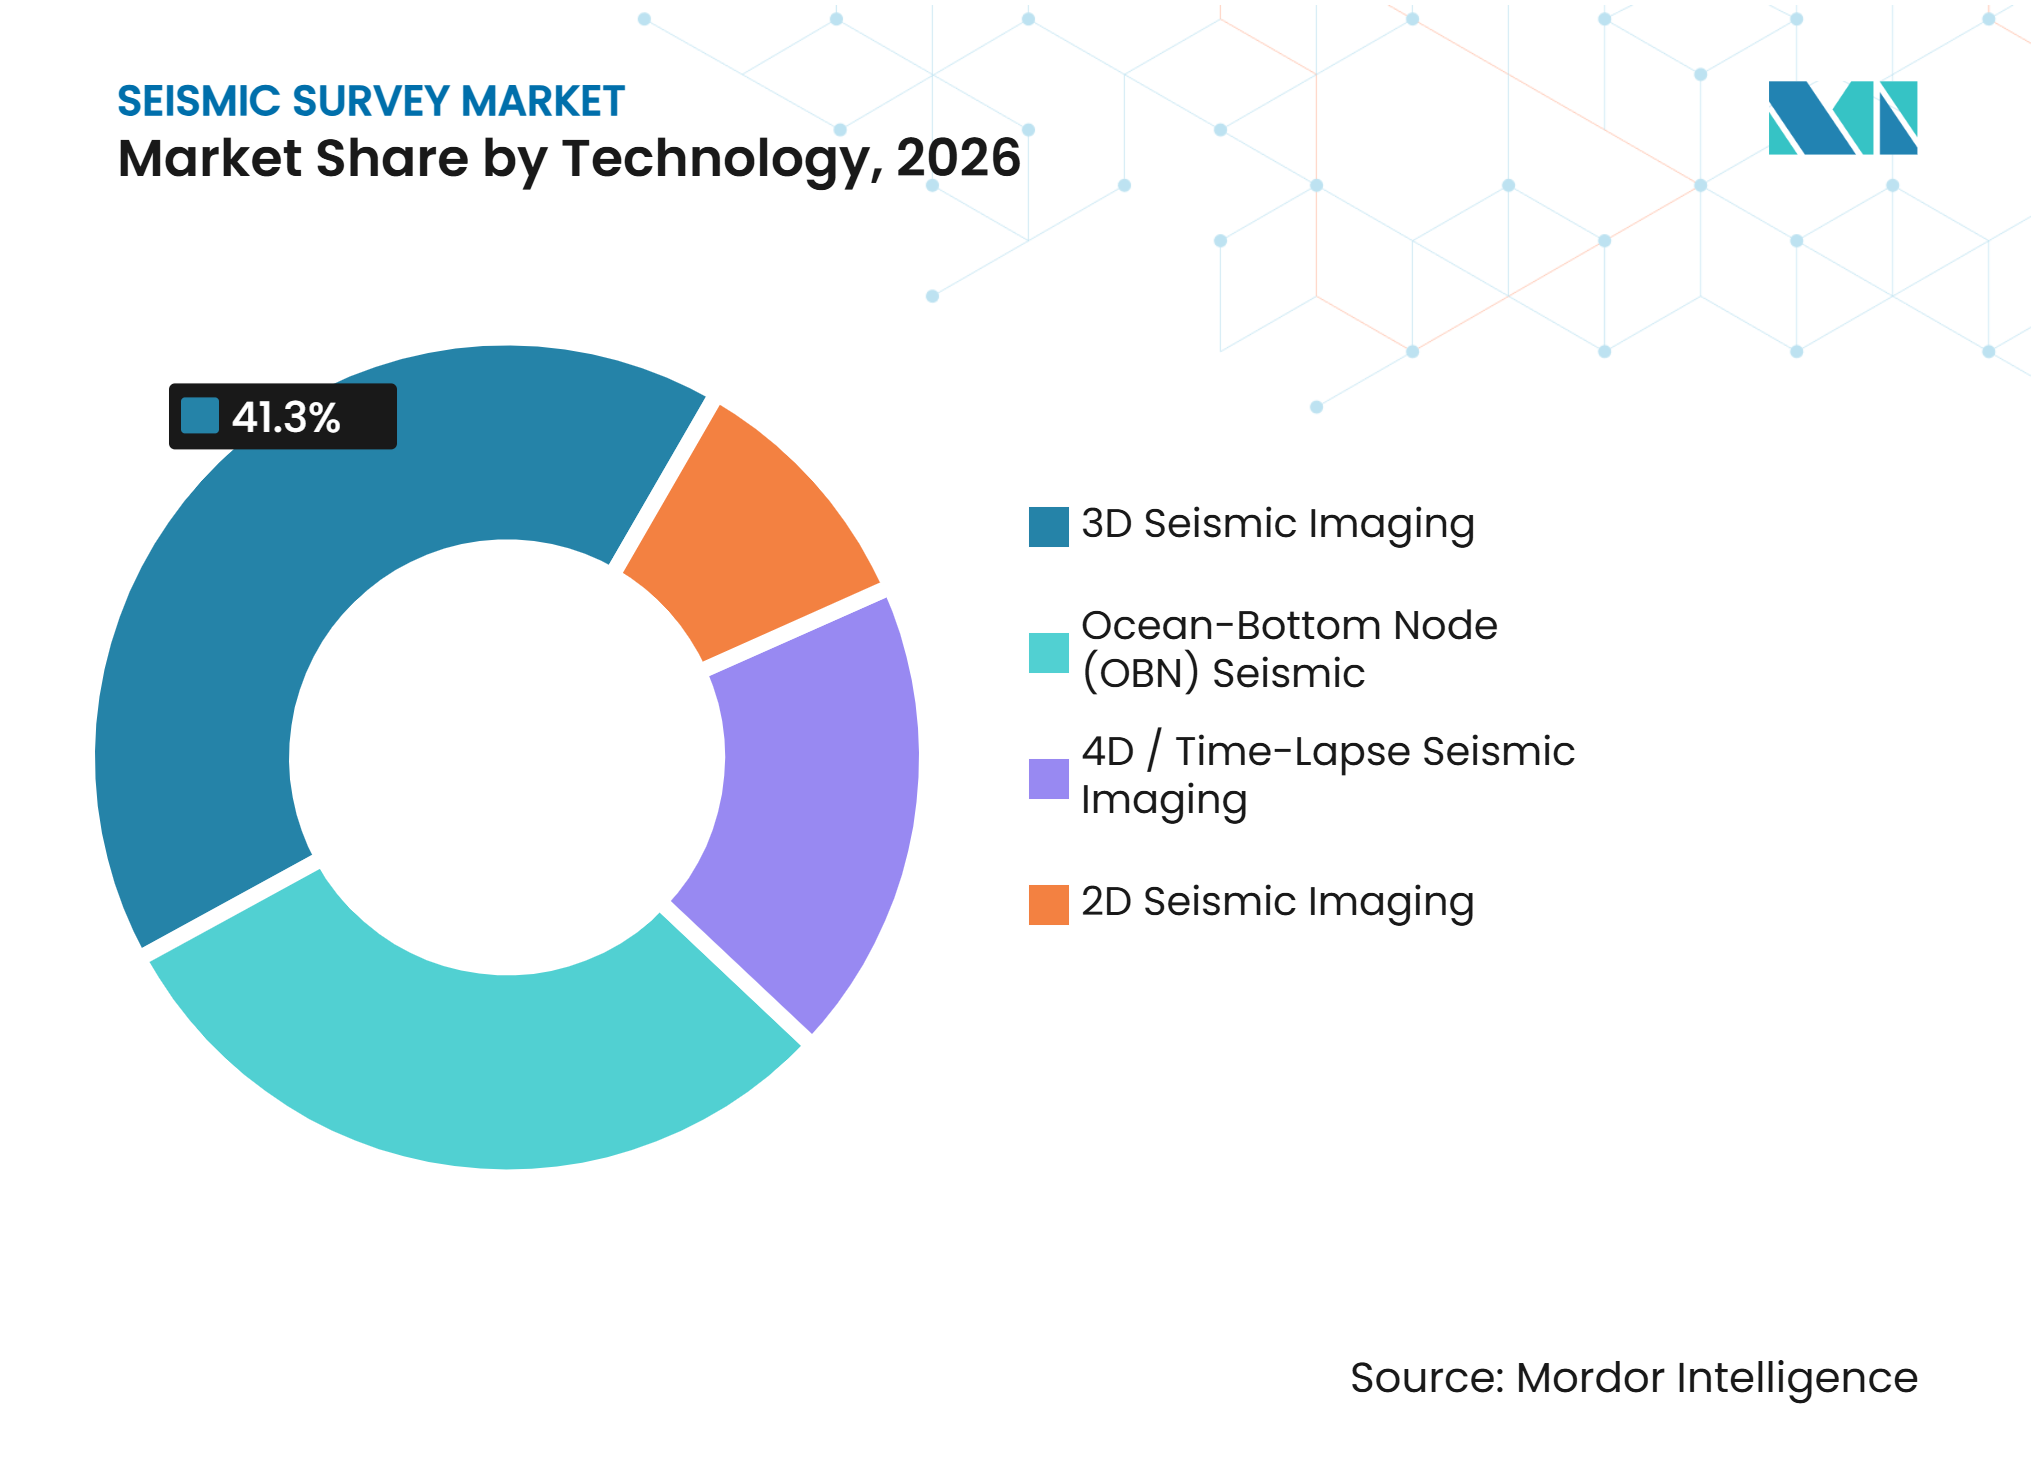
3D-Seismikabbildung unterstützt die Kern-Explorations- und ProduktionsarbeitDie 3D-Seismikabbildung hielt im Jahr 2026 einen Anteil von 41,3 % am globalen Seismic Survey Markt. Ihr Umfang spiegelt ihre breite Nutzung in Exploration, Bewertung, Entwicklungsplanung und Reservoirmanagement wider. BGP erklärte, dass die Seismikexploration die Entdeckung von mehr als 95 % der globalen Öl- und Gasreserven unterstützt hat. Programme mit hoher Dichte und breitem Azimut verbessern die Untergrundabdeckung in komplexeren Gebieten. Die großen Datenmengen, die durch diese Programme erzeugt werden, stützen die Nachfrage nach schnellerer Verarbeitung und Interpretation. Die globale Seismic Survey Marktgröße für 3D-Arbeiten profitiert auch von ihrer Rolle als Basissurvey für spätere Überwachungskampagnen.
Die 2D-Seismikabbildung bleibt nützlich für die frühe Beckenkartierung und Flachwassersurveys. COSL berichtete, dass seine 2D-Akquisition im Jahr 2025 um 63,8 % auf 7.226 Kilometer zurückging, während seine 3D-Akquisition 15.722 Quadratkilometer umfasste. Ozean-Boden-Knoten-Seismik gewinnt an Bedeutung, wo komplexe Subsalzgeologie, dichte Feldinfrastruktur oder Wiederholungsüberwachung eine bessere Ausleuchtung erfordert. COSL berichtete, dass sein OBN-Akquisitionsvolumen im Jahr 2025 um 63,3 % auf 1.769 Quadratkilometer wuchs. Das MNode-System von PXGEO ist für Tiefsee-OBN-Arbeiten und Langzeiteinsätze konzipiert. Die 4D- oder Zeitraffer-Seismik soll bis 2032 mit einem CAGR von 7,1 % wachsen, da Betreiber wiederholte Reservoir- und Speicherstandortmessungen benötigen.



Nach Einsatzort:
Onshore-Surveys bilden die breiteste AktivitätsbasisOnshore-Surveys hielten im Jahr 2026 einen Anteil von 69,8 % am globalen Seismic Survey Markt. Landcrews bedienen konventionelle Öl- und Gasaktivitäten sowie Geothermie-, Kohlenstoffspeicher-, Bergbau- und Infrastrukturanwendungen. Ihre breite Reichweite und geringere Kapitalintensität im Vergleich zu marinen Schiffsoperationen helfen, das Segment zu stützen. STRYDE lieferte im Jahr 2025 375.000 Knoten, darunter 2 Einsätze mit jeweils mehr als 100.000 Kanälen. Sercel erhielt außerdem einen ONGC-Auftrag für 24.000 Kanäle von 528 seismischen Akquisitionssystemen in Indien. Diese Einsätze zeigen den Trend zu größeren und flexibleren Knotenaufstellungen an Land.
Offshore-Surveys sollen bis 2032 mit einem CAGR von 7,3 % wachsen. Die höhere Wachstumsrate spiegelt Tiefseelizenzvergaben, Produktionsüberwachung und den zunehmenden Einsatz von OBN-Systemen in reifen Feldern wider. Shearwater begann im November 2025 eine dritte Akquisitionssaison im Pelotas-Becken in Brasilien. Es erhielt auch einen Auftrag für Ghanas ersten Tiefsee-OBN-Survey in den Jubilee- und TEN-Feldern. Das US-Innenministerium verlängerte im Jahr 2025 die Laufzeit von Prospektierungsgenehmigungen von 3 auf 5 Jahre. Längere Genehmigungen können die Planungssicherheit für Offshore-Programme verbessern.
Nach Anwendung:
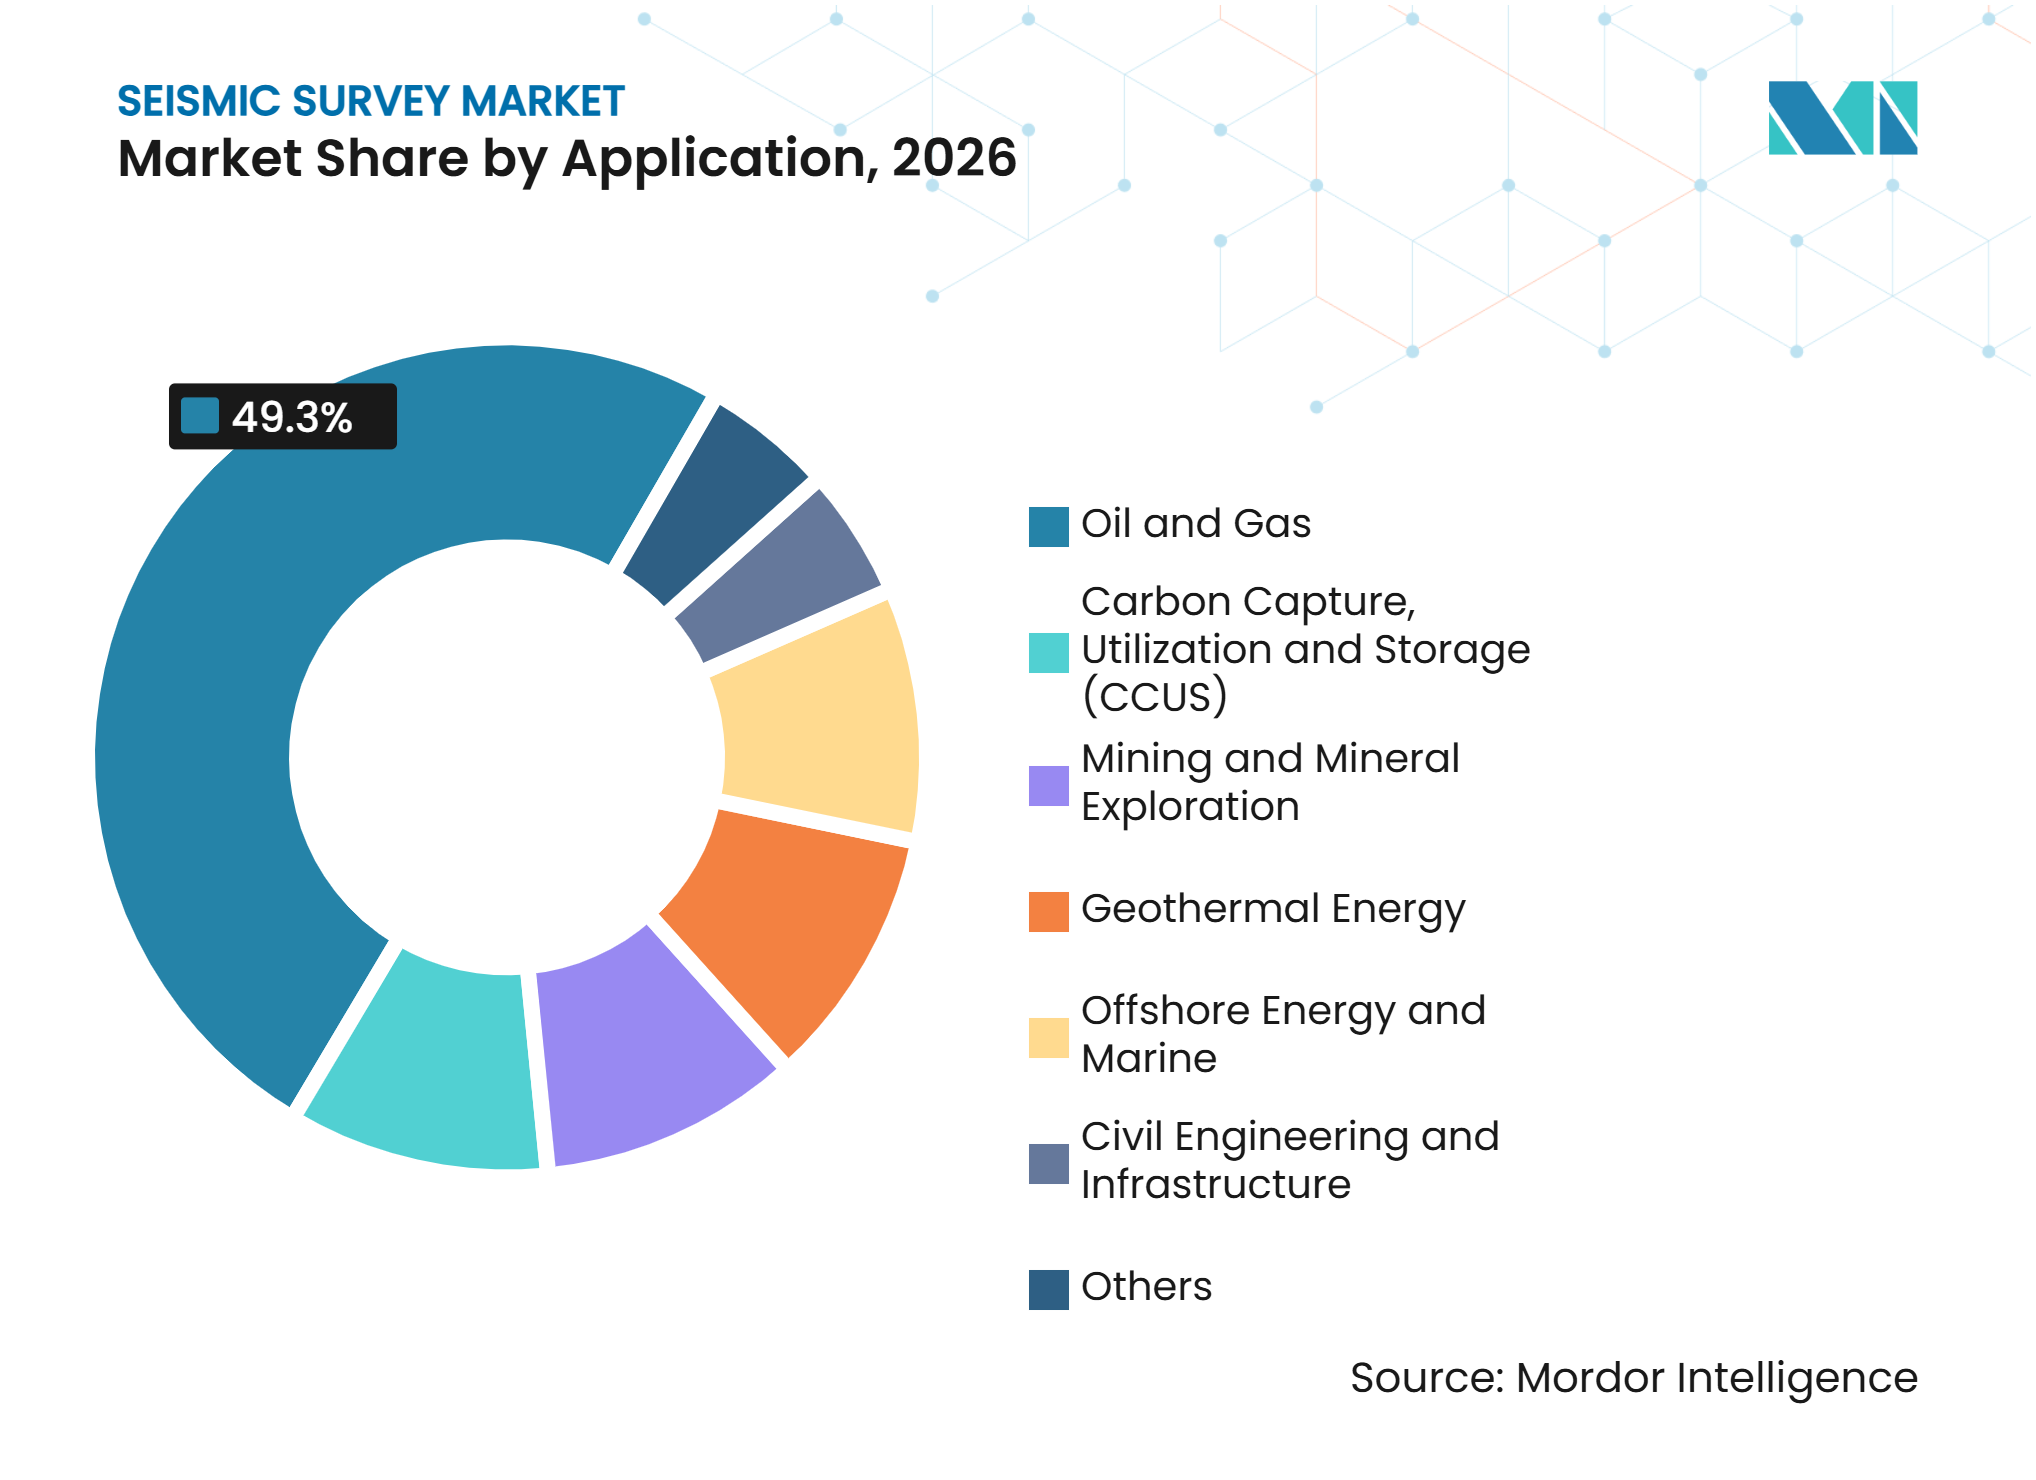
Öl und Gas bleibt die größte NachfragequelleÖl und Gas hielt im Jahr 2026 einen Anteil von 49,3 % am globalen Seismic Survey Markt. Das Segment umfasst Grenzexploration, Bewertung, Reservoirüberwachung und Produktionsoptimierung. Die Amerikanische Vereinigung der Erdölgeologen berichtete, dass der Druck zur Reservenersetzung das Vertrauen in den geophysikalischen Sektor im Jahr 2025 weiterhin stützte. Wiederholte 4D-Arbeiten verlagern mehr Ausgaben auf produzierende Felder und können die Nachfrage wiederkehrender machen. Dies ist besonders relevant bei reifen Offshore-Anlagen, wo kleine Verbesserungen im Reservoirverständnis Entwicklungsentscheidungen beeinflussen können. Der globale Seismic Survey Markt bleibt mit Öl- und Gasinvestitionen verknüpft, aber sein Engagement ist breiter als nur neue Exploration.
Carbon Capture, Utilization and Storage soll bis 2032 mit einem CAGR von 15,4 % wachsen. Speicherprojekte erfordern Nachweise, dass injiziertes Kohlendioxid eingeschlossen bleibt, was Seismik zu einem relevanten Bestandteil von Überwachungsplänen macht. STRYDEs CarbonCuts-Einsatz in Dänemark veranschaulicht die Verwendung dichter Knotensysteme für ein Onshore-Speicherprojekt. Geothermische Energie nutzt ebenfalls ähnliche Untergrundmethoden. Vulcan Energy begann 2025 mit 2D-Seismikarbeiten für ein geothermisches Wärmeprojekt mit BASF in Deutschland und plante einen anschließenden 3D-Survey. Bergbau und Bauingenieurwesen erweitern die Palette der Nicht-Kohlenwasserstoff-Anwendungen für seismische Methoden.

Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 35,9 % am globalen Seismic Survey Markt. Die Nachfrage kommt von Offshore-Programmen im Golf von Amerika, etablierten Onshore-Becken und einer wachsenden Anzahl von Kohlenstoffspeicherprojekten. TGS und Viridien starteten im Juni 2025 Laconia Phase III im Golf von Amerika und deckten dabei etwa 151 Blöcke des Äußeren Kontinentalschelfs ab. Die Arbeit kombiniert OBN-Akquisition, Quelltechnologie und fortschrittliche Abbildung, was zeigt, wie Offshore-Projekte zunehmend auf integrierte Dienstleistungen angewiesen sind. Pulse Seismic meldete für 2025 einen Umsatz von 35,86 Millionen USD (51,1 Millionen CAD), verglichen mit 16,42 Millionen USD (23,4 Millionen CAD) im Jahr 2024, getrieben durch Seismikbibliotheksverkäufe und Nachfrage im Zusammenhang mit Energiewende-Anwendungen in Westkanada. Die US-amerikanische Umweltaufsicht bleibt ebenfalls wichtig, wobei Genehmigungen der Nationalen Ozean- und Atmosphärenbehörde die Betriebsbedingungen für Offshore-Surveys festlegen.
Asien-Pazifik
Asien-Pazifik soll bis 2032 mit einem CAGR von 6,8 % wachsen und damit die schnellste Wachstumsrate unter den geografischen Segmenten aufweisen. Programme nationaler Ölgesellschaften und neue Beckenaktivitäten unterstützen dieses Tempo. COSL schloss im Dezember 2025 einen 3D-Seismiksurvey im Gorontalo-Becken in Indonesien ab. PXGEO erhielt im August 2025 seinen ersten Malaysia-Auftrag im Rahmen einer 2-Jahres-Vereinbarung mit einer Mindestbindung von 365 Tagen. Asian Energy Services meldete außerdem einen Auftrag im Wert von 5,83 Millionen USD (INR 54,63 Crore) für 4D-Seismikakquisition und -verarbeitung am Bhaskar-Feld in Gujarat im Dezember 2025. China genehmigte GB 12950-2025, einen Sicherheitsstandard für Sprengungen bei der Seismikexploration, der im November 2026 in Kraft tritt.
Europa, Südamerika sowie Naher Osten und Afrika
Europa wird durch norwegische Lizenzvergaben und die Ausweitung der Kohlenstoffspeicheraktivitäten gestützt. Das Norwegische Energieministerium kündigte APA 2025 an, was den Norwegischen Kontinentalschelf für die künftige Explorationsplanung aktiv hält. Südamerika hat durch Brasiliens Pelotas-, Santos- und Campos-Becken an Dynamik gewonnen, wo Auftragnehmer Multi-Client- und OBN-Arbeiten verfolgen. Shearwaters dritte Pelotas-Saison liefert ein sichtbares Beispiel für anhaltende Akquisition im Becken. Im Nahen Osten und Afrika unterstützen große Programme nationaler Ölgesellschaften weiterhin die Auslastung der Auftragnehmer. INOVA lieferte 220.000 Quantum-Knoten und 30 Titan-Vibrator-Fahrzeuge für ein Projekt mit BGP und ADNOC in den Vereinigten Arabischen Emiraten. Ägyptens fortschrittliches Seismikprogramm mit SLB und Viridien zeigt auch, dass technologiegetriebene Datenprogramme über die etablierten nordamerikanischen und europäischen Zentren hinaus expandieren.
Wettbewerbslandschaft
Marktkonzentration
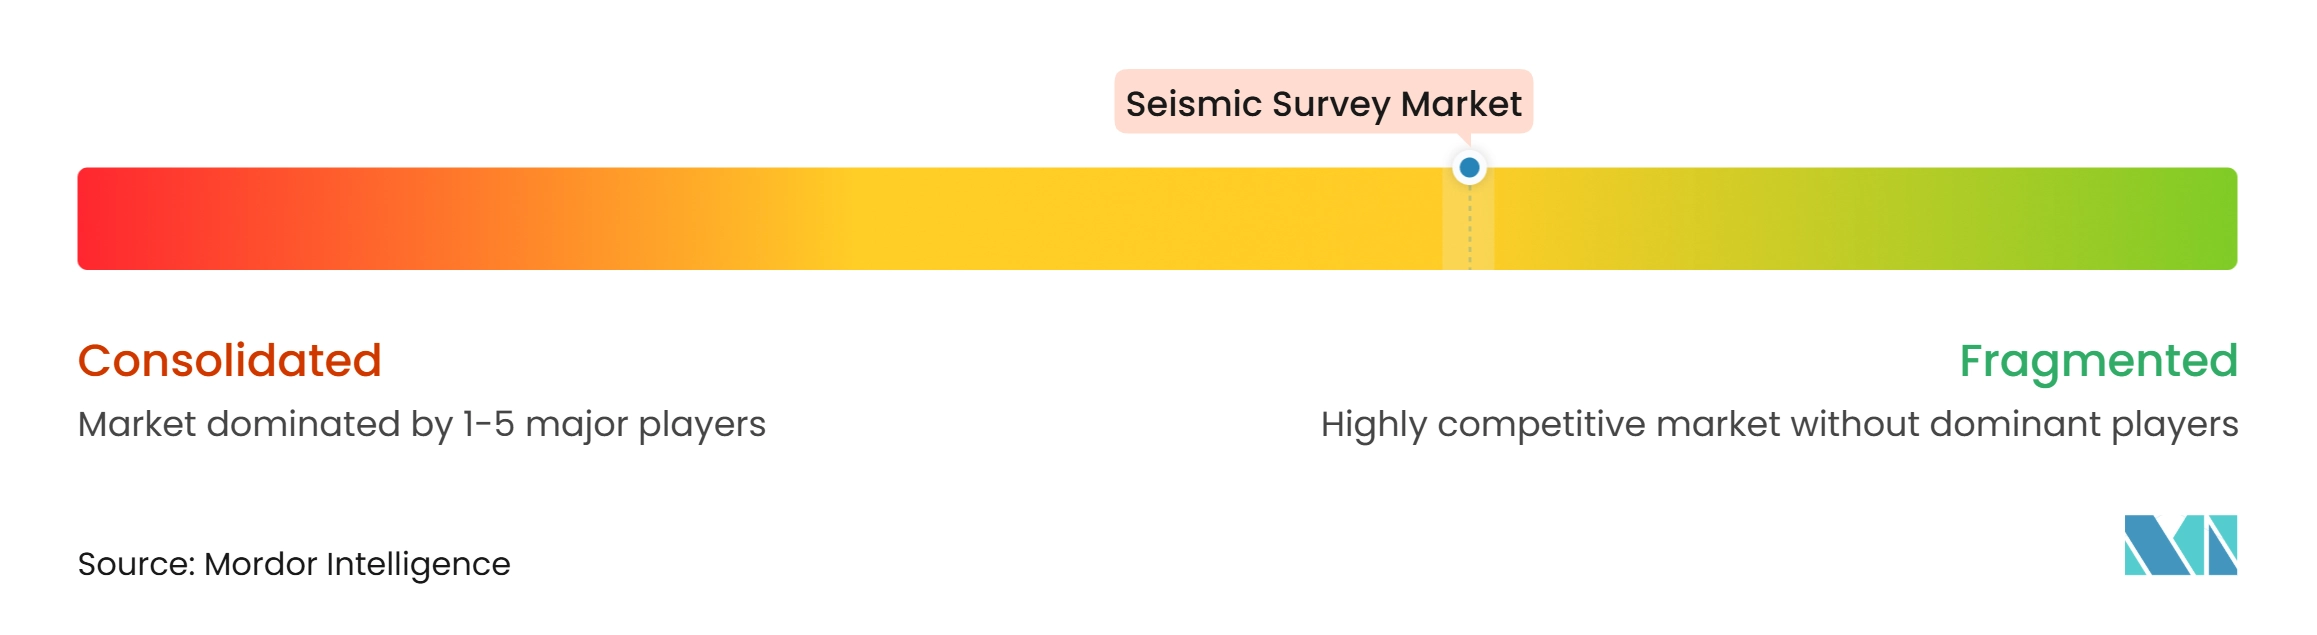
Der globale Seismic Survey Markt ist mäßig konzentriert. BGP, TGS, Shearwater GeoServices, COSL und Viridien sind in den Bereichen Offshore-Akquisition, Abbildung und Datendienstleistungen aktiv. BGP erklärte, dass es 20 Jahre in Folge nach jährlichem Betriebsumsatz in den globalen geophysikalischen Dienstleistungen an erster Stelle stand und das OBN-Marine-Segment 4 Jahre in Folge angeführt hatte. TGS schloss die PGS-Integration im Juli 2024 ab und brachte Multi-Client-Daten, Schiffsbetrieb, OBN-Kapazität und Abbildungsdienstleistungen auf einer Plattform zusammen. COSLs Anstieg des OBN-Akquisitionsvolumens um 63,3 % im Jahr 2025 zeigt den Wert von Flotten- und Technologieinvestitionen in erstklassigen Offshore-Arbeiten.
Die Unternehmensstrategie konzentriert sich auf die Senkung der Einsatzkosten, die Verbesserung der Abbildungsqualität und die Erweiterung der Datenbibliotheken. Aker BP arbeitete mit PXGEO zusammen, um autonome Unterwasserfahrzeuge für den OBN-Einsatz zu nutzen. Viridien stellte im Juni 2025 Sercel Accel als Onshore-Drop-Knoten-System vor, das keine Einpflanzung der Knoten erfordert. TGS verkaufte sein nordamerikanisches Bohrlochdata-Produktgeschäft im Juli 2026 für 100 Millionen USD in bar und einen Earn-out von 15 Millionen USD an Enverus, was seinen strategischen Fokus nach der PGS-Integration unterstreicht. Diese Schritte zeigen, dass der Wettbewerbsvorteil zunehmend von Technologie- und Datenbeständen abhängt, nicht nur von der Anzahl der Schiffe. Ausrüstungsunternehmen wie STRYDE, INOVA, Geospace Technologies und Sercel bleiben wichtig, da Knotensysteme die Wirtschaftlichkeit vieler Land- und Offshore-Projekte bestimmen.
Der globale Seismic Survey Markt umfasst auch spezialisierte Datenbibliotheks- und Verarbeitungsunternehmen, die lokale oder anwendungsspezifische Bedürfnisse bedienen. Pulse Seismic betreibt eine lizenzierbare kanadische Seismikbibliothek und meldete ein starkes Umsatzwachstum im Jahr 2025. SAExploration stärkte seinen operativen Fußabdruck durch die Übernahme von inApril AS im Januar 2025 und Terrex Seismic im September 2025. Shearwater, PXGEO und SeaBird verfolgen weiterhin Offshore-Möglichkeiten, bei denen Beckenzugang und Spezialkompetenz entscheidend sind. Die Branche kombiniert daher einige wenige große globale Plattformen mit fokussierten Auftragnehmern und Ausrüstungslieferanten. Datenqualität, regulatorische Bereitschaft und die Fähigkeit, Überwachungssurveys zu wiederholen, bleiben wichtige Differenzierungsmerkmale.
Führende Unternehmen im Seismic Survey Markt
-
TGS ASA
-
BGP Inc. (China National Petroleum Corporation)
-
Viridien
-
Shearwater GeoServices Holding AS
-
China Oilfield Services Limited (COSL)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Seismic Survey Markt Unternehmen in diesem Bericht
- Asian Energy Services Limited
- BGP Inc. (China National Petroleum Corporation)
- China Oilfield Services Limited (COSL)
- Dawson Geophysical Company
- Fugro N.V.
- Geospace Technologies Corporation
- Halliburton Company
- INOVA Geophysical
- ION Geophysical Corporation
- MIND Technology, Inc.
- Pulse Seismic Inc.
- PXGEO
- SAExploration Holdings, Inc.
- SeaBird Exploration PLC
- Sercel
- Shearwater GeoServices Holding AS
- SLB
- STRYDE Ltd.
- TGS ASA
- Viridien (formerly CGG)
Neueste Industrielle Entwicklungen in Seismic Survey Markt
- Juli 2026: TGS schloss den Verkauf seines nordamerikanischen Bohrlochdata-Produktgeschäfts an Enverus für 100 Millionen USD in bar zuzüglich eines Earn-outs von 15 Millionen USD ab, was den strategischen Fokus von TGS nach der PGS-Integration widerspiegelt.
- September 2025: SAExploration übernahm Terrex Seismic und stärkte damit seine Präsenz im australischen Onshore-Seismikgeschäft.
- August 2025: Shearwater GeoServices erhielt einen Auftrag für Ghanas ersten Tiefsee-OBN-Seismiksurvey in den Jubilee- und TEN-Feldern.
- Juni 2025: TGS und Viridien starteten den Laconia Phase III OBN-Survey im Golf von Amerika und deckten dabei etwa 151 Blöcke des Äußeren Kontinentalschelfs ab.
Globaler Seismic Survey Markt – Berichtsumfang
Ein Seismic Survey ist eine geophysikalische Explorationstechnik, die zur Untersuchung der geologischen Struktur und Zusammensetzung des Erduntergrunds eingesetzt wird, indem seismische Wellen erzeugt und aufgezeichnet werden. Diese Wellen durchdringen unterirdische Gesteinsformationen und werden an den Grenzen zwischen verschiedenen geologischen Schichten reflektiert oder gebrochen. Die aufgezeichneten Signale werden verarbeitet und interpretiert, um Bilder von Untergrundstrukturen zu erstellen, die dabei helfen, potenzielle Öl- und Erdgasreservoire, Mineralvorkommen, unterirdische geologische Formationen und geeignete Standorte für die Infrastrukturentwicklung zu identifizieren.
Der globale Seismic Survey Markt ist nach Technologie, Einsatzort, Anwendung und Geografie segmentiert. Nach Technologie ist der Markt in 2D-Seismikabbildung, 3D-Seismikabbildung, 4D/Zeitraffer-Seismikabbildung und Ozean-Boden-Knoten (OBN) Seismik unterteilt. Nach Einsatzort ist der Markt in Onshore-Seismiksurveys und Offshore-Seismiksurveys unterteilt. Nach Anwendung ist der Markt in Öl und Gas, Offshore-Energie und Marine, Carbon Capture, Utilization and Storage (CCUS), Bergbau und Mineralexploration, Geothermische Energie, Bauingenieurwesen und Infrastruktur sowie Sonstige unterteilt. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Seismic Survey Markt in 26 Ländern in wichtigen Regionen ab. Für jedes Segment werden die Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| 2D-Seismikabbildung |
| 3D-Seismikabbildung |
| 4D / Zeitraffer-Seismikabbildung |
| Ozean-Boden-Knoten (OBN) Seismik |
| Onshore-Seismiksurveys |
| Offshore-Seismiksurveys |
| Öl und Gas |
| Offshore-Energie und Marine |
| Carbon Capture, Utilization and Storage (CCUS) |
| Bergbau und Mineralexploration |
| Geothermische Energie |
| Bauingenieurwesen und Infrastruktur |
| Sonstige (Naturgefahrenbewertung, Umweltstudien sowie Wissenschaft und Forschung) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Niederlande | |
| Norwegen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Malaysia | |
| Thailand | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Oman | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Technologie | 2D-Seismikabbildung | |
| 3D-Seismikabbildung | ||
| 4D / Zeitraffer-Seismikabbildung | ||
| Ozean-Boden-Knoten (OBN) Seismik | ||
| Nach Einsatzort | Onshore-Seismiksurveys | |
| Offshore-Seismiksurveys | ||
| Nach Anwendung | Öl und Gas | |
| Offshore-Energie und Marine | ||
| Carbon Capture, Utilization and Storage (CCUS) | ||
| Bergbau und Mineralexploration | ||
| Geothermische Energie | ||
| Bauingenieurwesen und Infrastruktur | ||
| Sonstige (Naturgefahrenbewertung, Umweltstudien sowie Wissenschaft und Forschung) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Niederlande | ||
| Norwegen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Malaysia | ||
| Thailand | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Oman | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Seismic Survey Markt?
Die Seismic Survey Marktgröße beträgt im Jahr 2027 9,03 Milliarden USD und soll bis 2032 bei einem CAGR von 5,55 % einen Wert von 11,83 Milliarden USD erreichen.
Welche Technologie hat die größte Position bei Seismic Surveys?
Die 3D-Seismikabbildung hielt im Jahr 2026 einen Anteil von 41,3 %, da sie Explorations-, Bewertungs-, Entwicklungs- und Produktionsabläufe unterstützt.
Warum gewinnen Ozean-Boden-Knoten an Akzeptanz?
OBN-Systeme verbessern die Abbildung in komplexen Offshore-Umgebungen und unterstützen die Wiederholungsüberwachung, insbesondere für produzierende Felder und Kohlenstoffspeicherstandorte.
Welche Anwendung wächst am schnellsten?
Carbon Capture, Utilization and Storage soll bis 2032 mit einem CAGR von 15,4 % wachsen, da Überwachung ein integraler Bestandteil der Entwicklung von Speicherprojekten ist.
Welche Region expandiert am schnellsten?
Asien-Pazifik soll bis 2032 mit einem CAGR von 6,8 % wachsen, unterstützt durch Programme nationaler Ölgesellschaften und Aktivitäten in Indonesien, Malaysia, Indien und China.
Was begrenzt die Offshore-Seismikaktivität?
Finanzierungszyklen der Betreiber und Genehmigungsanforderungen zum Schutz von Meeressäugern können Projekte verzögern und die Betriebskosten erhöhen.