
地震探査市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 9.03 十億米ドル |
| 市場規模 (2032) | 11.83 十億米ドル |
| 成長率 (2027 - 2032) | 5.55 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる地震探査市場分析
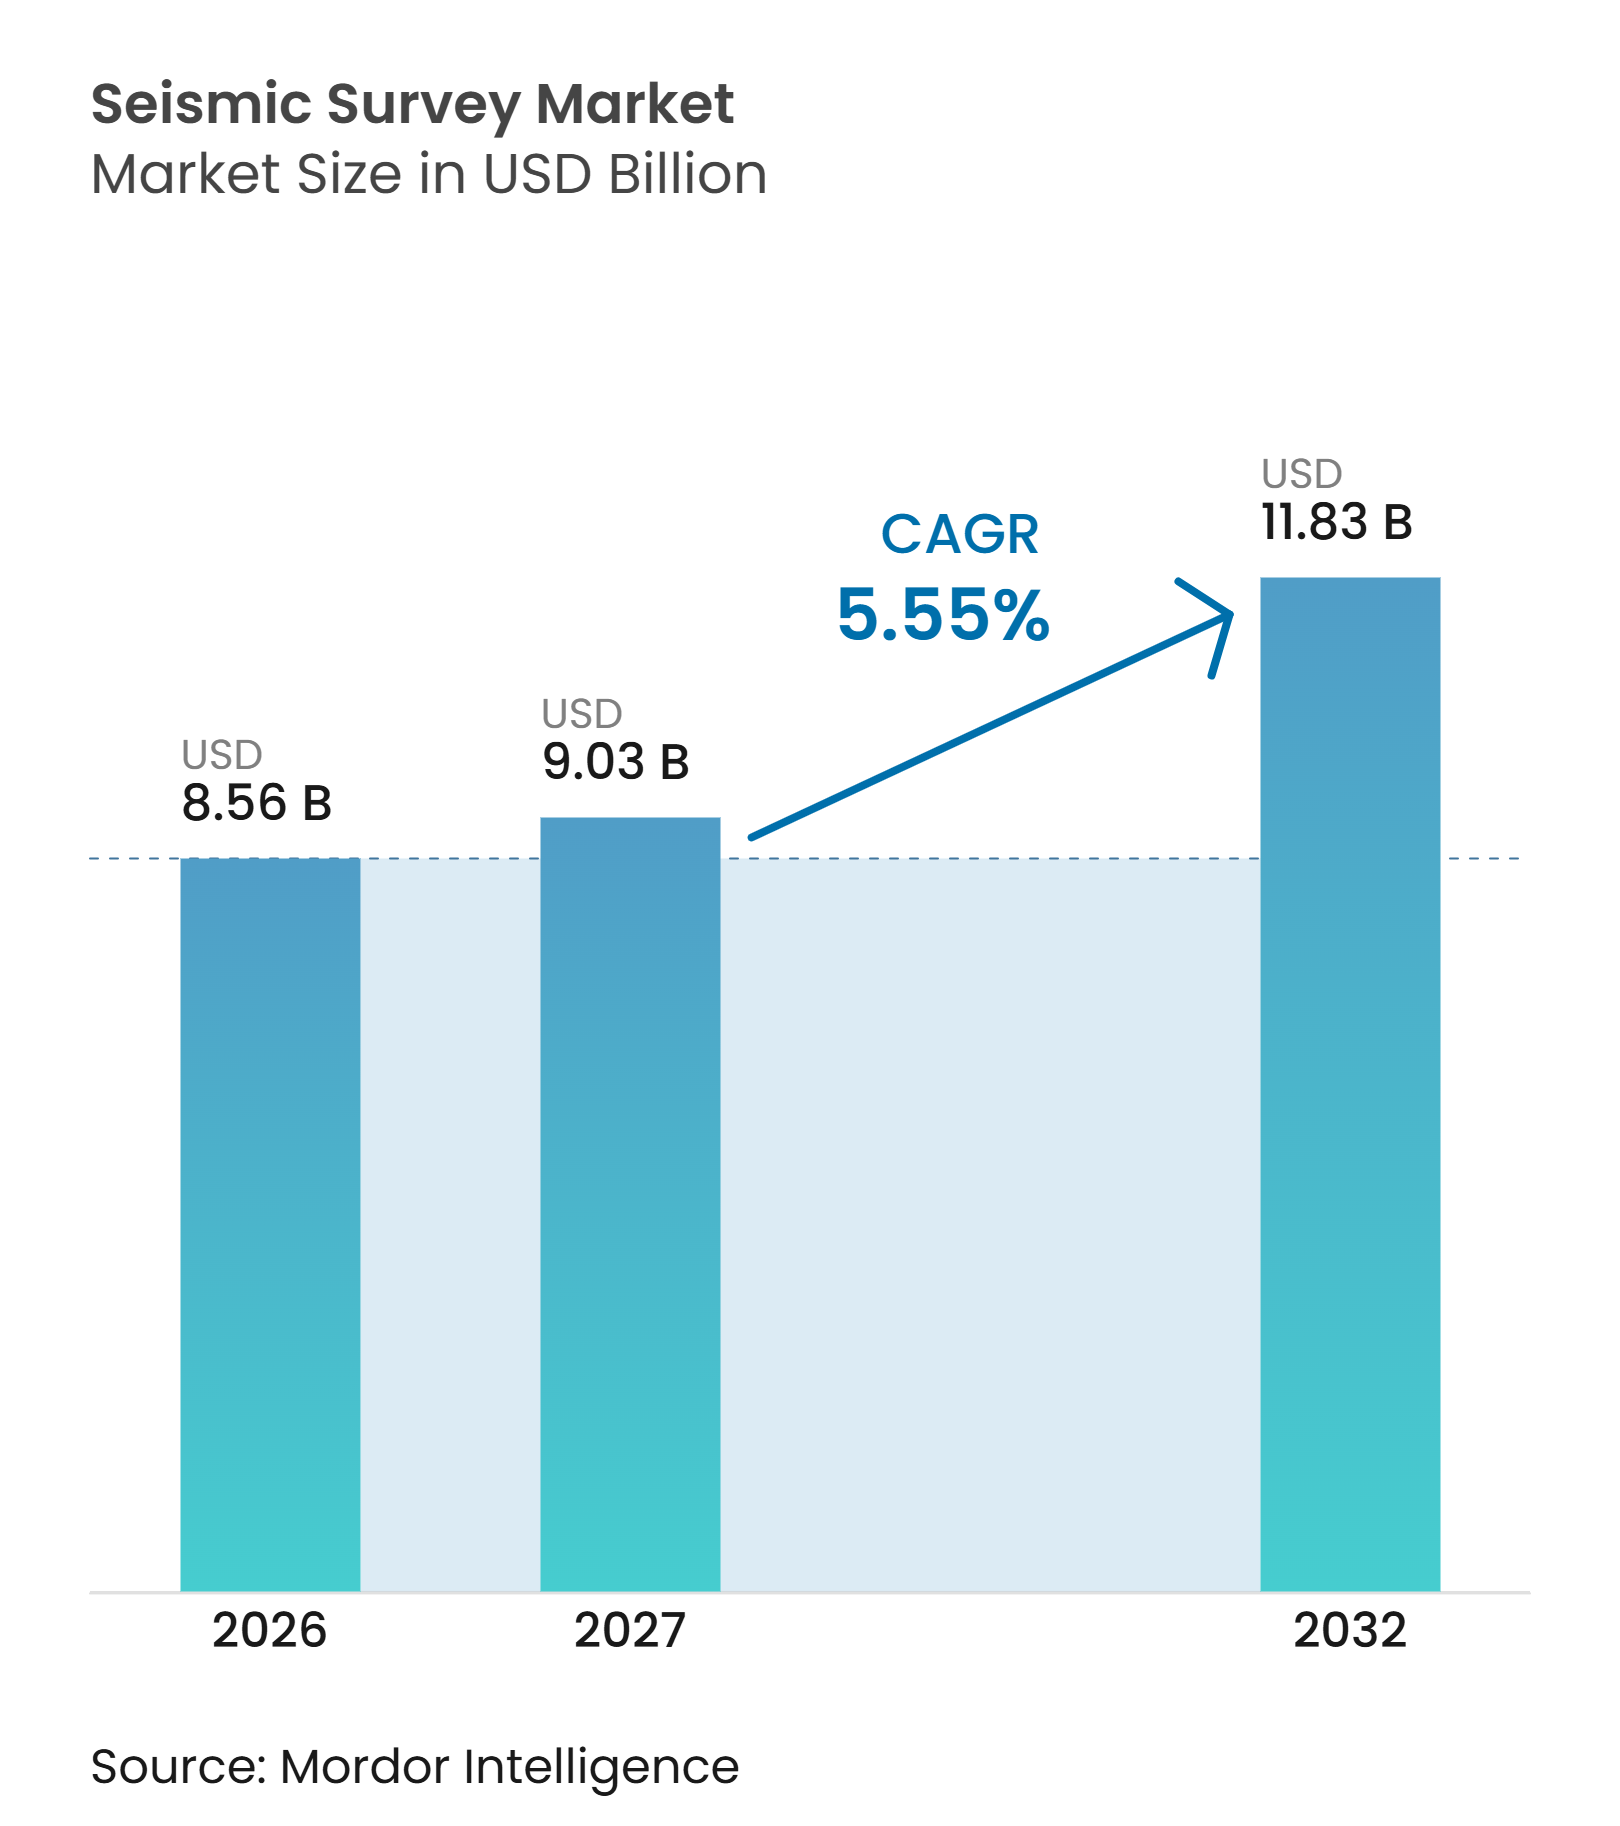
世界の地震探査市場規模は、2026年の8.56 ビリオン 米ドルから2032年までに11.83 ビリオン 米ドルへと拡大し、2027年から2032年の間に5.55%のCAGRを記録すると予測されています。埋蔵量補充の必要性は、オペレーターが裁量的な探査予算に対して選択的であり続ける場合でも、地震探査支出を支え続けています。世界の地震探査市場は、船舶主導の取得ビジネスから、イメージング、解釈、データライセンスサービスのより広範な組み合わせへとシフトしています。このシフトにより、各調査によって提供される価値が高まり、生の船隊稼働率のみへの依存が低下します。海上ライセンス、繰り返し貯留層モニタリング、炭素貯留コンプライアンスにより、複数の堆積盆地にわたって継続的な業務が生まれています。取得能力と独自データおよび処理ツールを組み合わせた請負業者は、不均一なプロジェクト資金調達を管理するうえでより有利な立場にあります。
レポートの主要ポイント
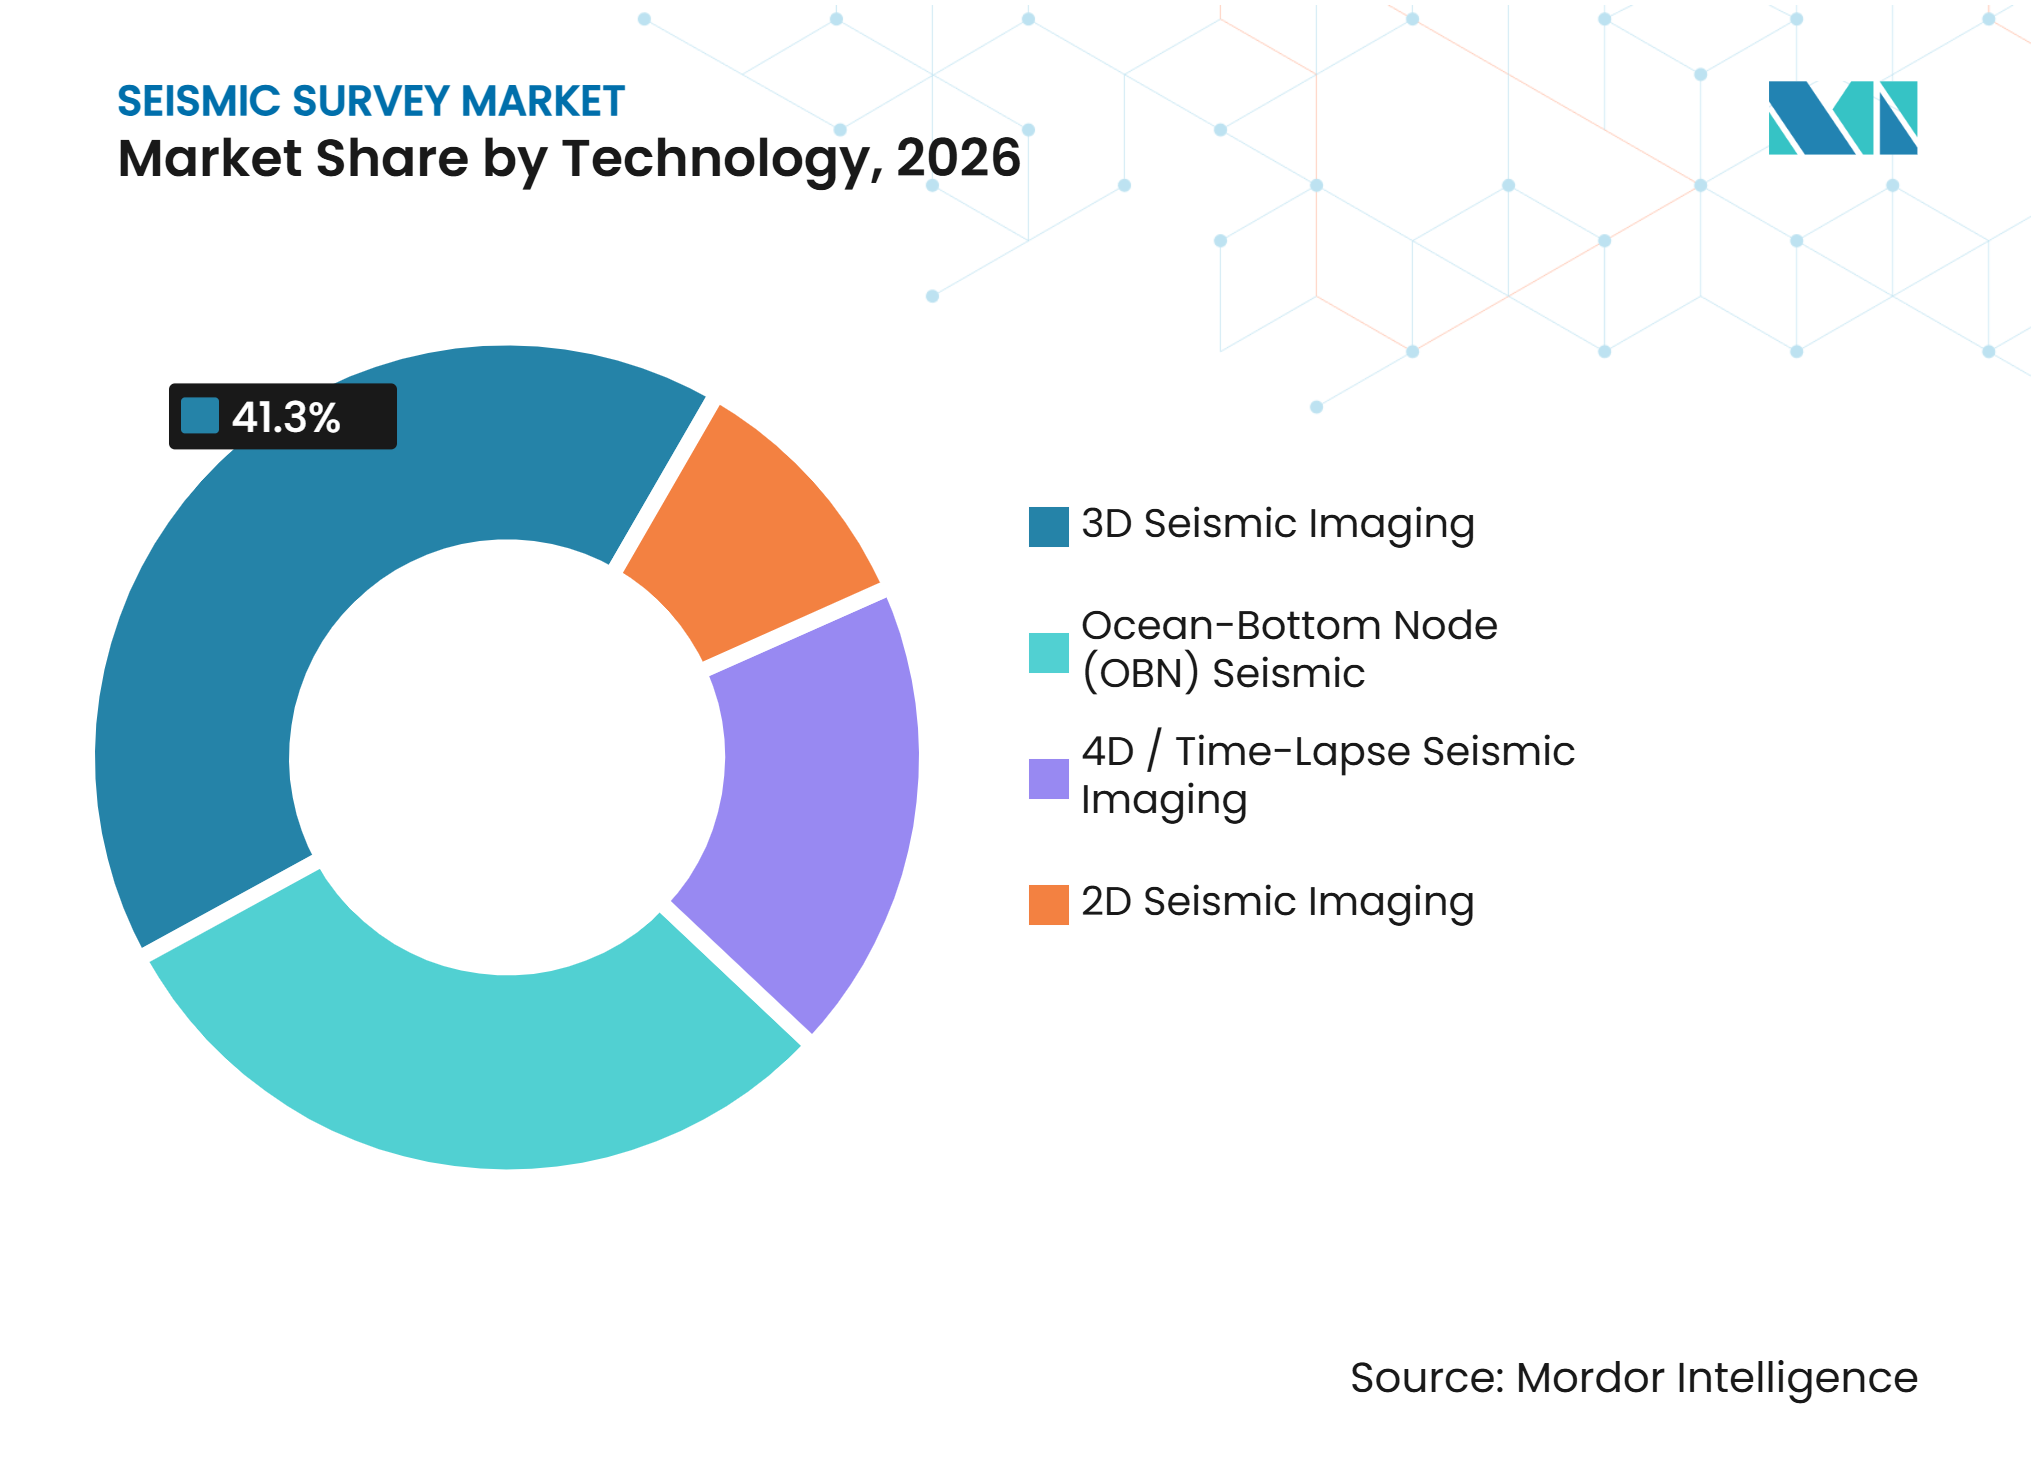
- 技術別では、3D地震イメージングが2026年の世界地震探査市場シェアの41.3%を占め、4Dまたはタイムラプス地震探査は2032年まで7.1%のCAGRで成長すると予測されています。
- 展開場所別では、陸上調査が2026年の世界地震探査市場シェアの69.8%を占め、海上調査は2032年まで7.3%のCAGRで成長すると予測されています。
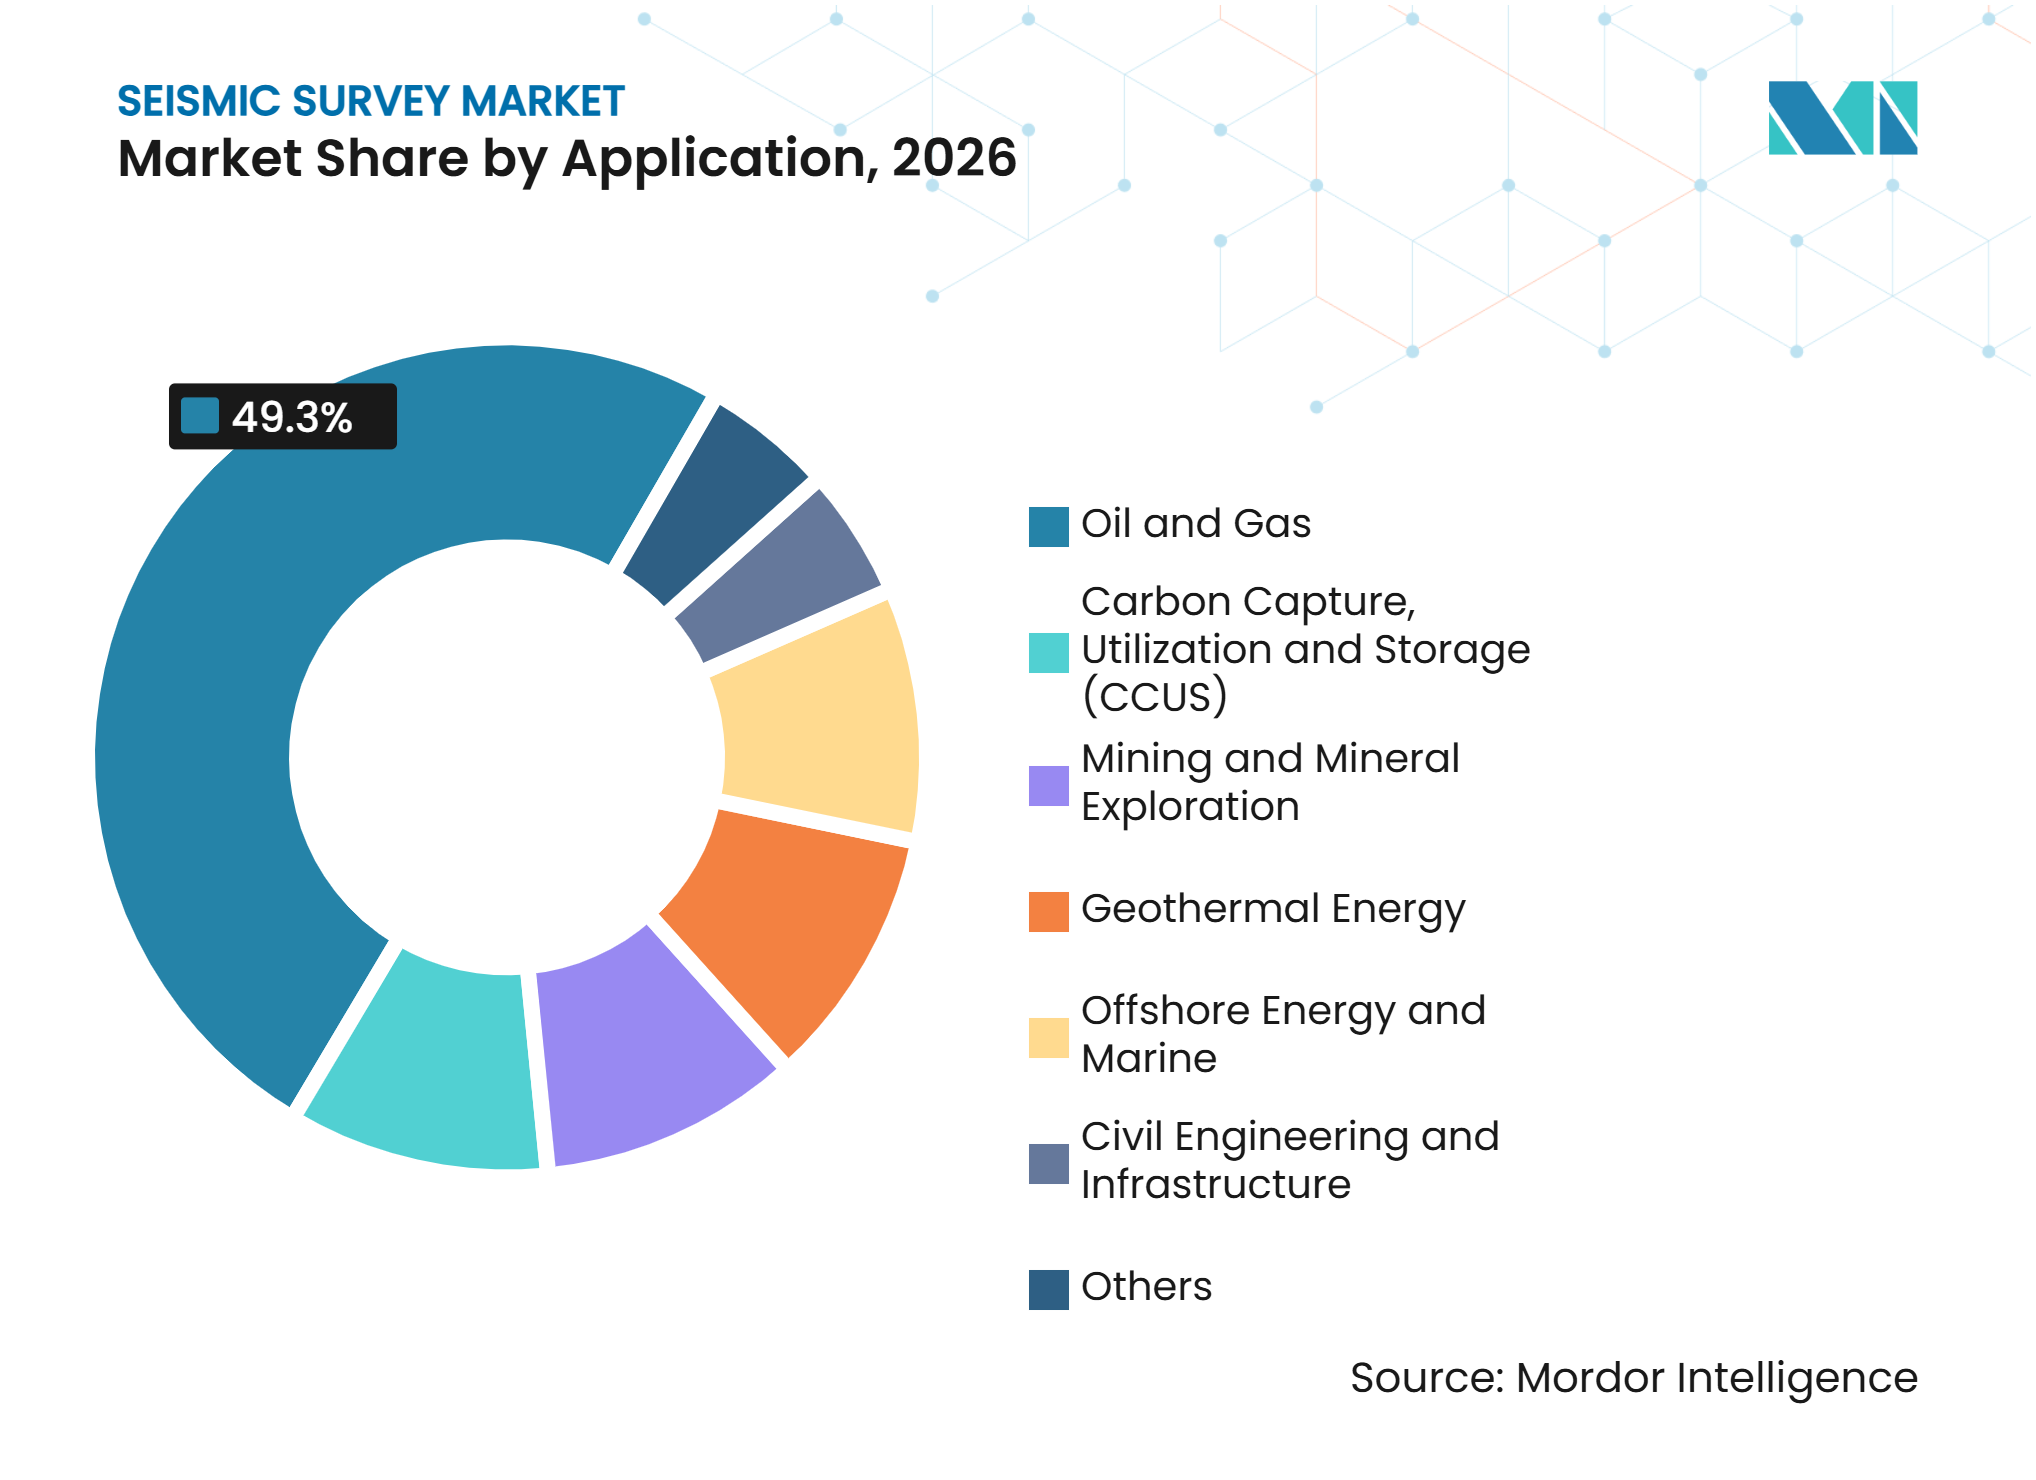
- 用途別では、石油・ガスが2026年の世界地震探査市場シェアの49.3%を占め、炭素回収・利用・貯留は2032年まで15.4%のCAGRで成長すると予測されています。
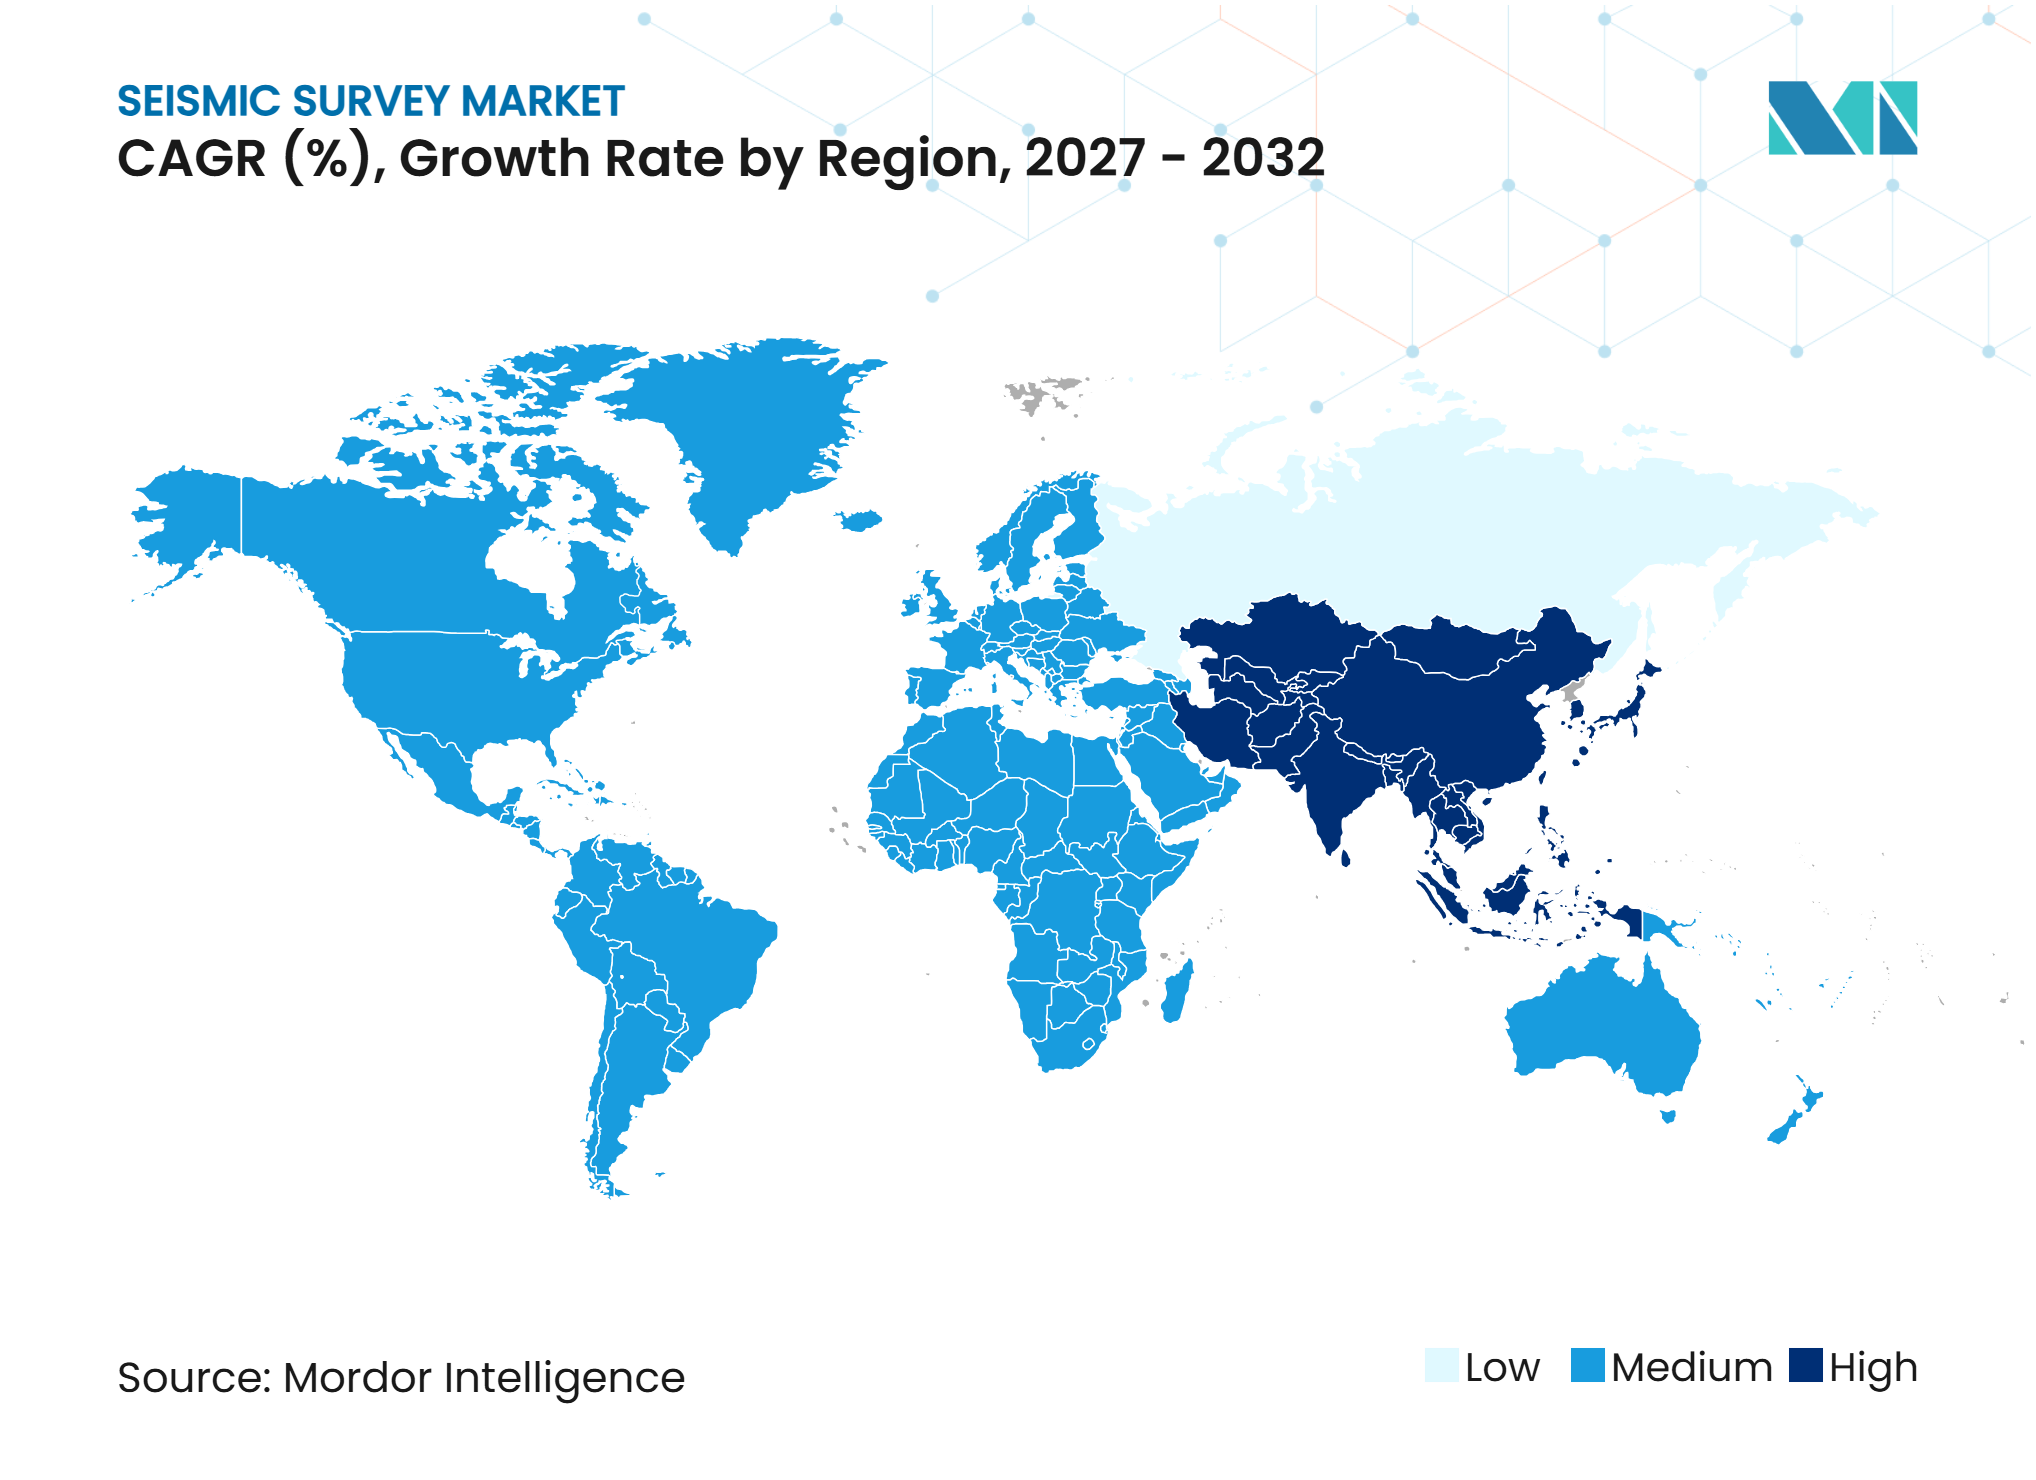
- 地域別では、北米が2026年の世界地震探査市場シェアの35.9%を占め、アジア太平洋は2032年まで6.8%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 海上ライセンスおよびNOC深海キャンペーン | +1.3% | グローバル、アジア太平洋、中東・アフリカ、南米に集中 | 中期(2〜4年) |
| 4D貯留層モニタリングと生産最適化 | +0.9% | 北海、アメリカ湾、ブラジル、中東・アフリカ | 中期(2〜4年) |
| CCUSモニタリングおよび検証要件 | +1.1% | 北米、欧州、オーストラリア | 長期(4年以上) |
| AI対応処理とレガシーデータの収益化 | +0.8% | グローバル | 短期(2年以内) |
| 複雑な地下地質に対する高解像度イメージング | +0.6% | グローバル、深海および緻密層で強化 | 中期(2〜4年) |
| 地熱、鉱業、インフラからの非炭化水素需要 | +0.5% | 欧州、アジア太平洋、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
海上ライセンスおよびNOC深海キャンペーン
海上ライセンス活動は、複数の堆積盆地にわたって取得バックログを拡大しています。ノルウェーはAPA 2025ラウンドで19社に57の生産ライセンスを付与し、Aker BPは12のオペレーターライセンスを含む22のライセンスを取得しました。ノルウェーエネルギー省も2025年5月にAPA 2025を発表し、ノルウェー大陸棚での継続的な活動を支援しています[1]。これらの付与は、ライセンス保有者が見込地点を選定し坑井計画を立てる前により良い地下情報を必要とするため、地震探査業務への需要を支えています。国営石油会社は、そのプログラムが複数のフィールドまたは鉱区ブロックをカバーすることが多いため、別の需要源を加えています。Shearwaterは2025年第3四半期に413 ミリオン 米ドルのバックログを報告しており、複数の海上プログラムが同時に進行する際に請負業者の受注残が恩恵を受けられることを示しています。
4D貯留層モニタリングと生産最適化
タイムラプス地震探査は、フロンティア探査だけでなく、既存フィールドでの生産判断を支援します。TGSは、2020年から2024年にかけてのトウドストリーマー契約活動の40%が生産業務であり、同期間のOBN契約業務の95%が4D業務であったと報告しました。このユースケースにより、世界の地震探査市場は探査予算の短期的な変動に対してより耐性を持つことができます。オペレーターは繰り返し調査を使用して貯留層の動きを観察し、バイパスされた炭化水素を特定し、複雑なフィールドでの圧密を評価します。PXGEOは、そのMNodeシステムが300日のバッテリー寿命を持ち、水深3,000メートルで動作可能であり、より長期のモニタリングキャンペーンを支援すると述べています。同じ繰り返し調査モデルは、二酸化炭素の封じ込めの証拠が必要な貯留サイトにも関連しています。
CCUSモニタリングおよび検証要件
炭素貯留プロジェクトは、ベースラインおよび繰り返し地震測定の両方に対する需要を生み出しています。SLBは、測定・モニタリング・検証計画を炭素貯留プロジェクト開発の中核部分として位置づけています。アクティブな3D調査、繰り返し4D調査、パッシブモニタリングは、貯留プロジェクトの異なる段階に対応できます。Dawson Geophysical Companyは、2025年のForm 10-Kにおいて炭素回収・貯留プロジェクトをクライアントカテゴリの一つとして挙げています。STRYDEはデンマークのCarbonCuts陸上二酸化炭素貯留調査に42,000ノードを供給しました[2]。この業務は、従来の探査・生産活動と並行して、コンプライアンス主導の収益ストリームを追加します。
AI対応処理とレガシーデータの収益化
AIツールは処理サイクルを短縮し、古い地震ライブラリをより有用にしています。BGPは、崑崙大規模モデルに基づく100億パラメータの3D AIモデルに関する業務を報告し、2025年末にパイロットテストを計画しています。より優れたイメージングにより、船舶や陸上クルーを追加することなく取得データの価値を向上させることができます。Viridienは、アンゴラのブロック22における地震再イメージングプログラムを含む、高度なイメージングとデータサービスをポートフォリオの一部として引き続き位置づけています。このモデルは、新規取得プログラムが減速した場合でも、再処理とデータライセンスからサービス収益を生み出します。また、国営石油会社が蓄積された地下アーカイブからより多くの価値を引き出す方法も提供します。
制約の影響分析*
| 制約 | (~)CAGRへの響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 循環的なE&P資本配分とマルチクライアント資金調達の変動性 | -1.2% | グローバル、独立系E&P市場で最も顕著 | 中期(2〜4年) |
| 海洋哺乳類の許可と調査のダウンタイム | -0.5% | アメリカ湾、北海、地中海、オーストラリア | 中期(2〜4年) |
| 高い固定費と老朽化した海洋取得船隊 | -0.6% | グローバルな海上請負業者 | 中期から長期 |
| 専門地球物理学者および処理人材の不足 | -0.4% | グローバル、北米と欧州で最も顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
循環的なE&P資本配分がマルチクライアントプログラムの資金ギャップを生む
マルチクライアントモデルは、請負業者がデータセットを取得してライセンス供与する前に、顧客が資金を確約することに依存しています。このため、オペレーターが裁量的な探査支出を削減すると、事前資金調達が脆弱になります。Shearwaterは2025年第3四半期の業績において、慎重な顧客環境と横ばいの海洋地震市場を説明しました。TGSは、PGSの統合後にRamform ExplorerとRamform Valiantを売却し、船隊所有に伴うコスト圧力を反映しました。取得シーズンの遅延は、データライブラリが新しい調査を受け取る機会が減るため、後のライセンス機会も減少させる可能性があります。この影響により、上流支出の回復と地震探査収益の回復の間にギャップが生じる可能性があります。
海洋哺乳類の許可が海上調査プログラムにスケジュールリスクを加える
海上調査スケジュールは、水中音響と保護種に関する地域規則によって形成されます。NOAAは、2025年9月から2026年4月まで有効なアメリカ湾での地球物理学的調査活動に対する認可を発行しました。NOAAのアメリカ湾OBN調査の最終モニタリングレポートは、9ヶ月間で19回の遅延と4回の音源停止を含む30件の緩和措置を記録しました[3]。JNCCの2025年地球物理学的ガイドライン草案は、英国もプロジェクトが環境影響を評価する方法を更新していることを示しています[4]。これらの要件により、計画時間が増加し、船舶が操業できる期間が制限される可能性があります。したがって、請負業者はプロジェクトマージンを守るために、強力な許可プロセスと柔軟な船舶スケジューリングが必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
3D地震イメージングがコアな探査・生産業務を支援3D地震イメージングは2026年の世界地震探査市場シェアの41.3%を占めました。その規模は、探査、評価、開発計画、貯留層管理における幅広い用途を反映しています。BGPは、地震探査が世界の石油・ガス埋蔵量の95%以上の発見を支援したと述べています。高密度および広方位角プログラムは、より複雑な地域での地下カバレッジを向上させます。これらのプログラムによって生成される大量のデータは、より高速な処理と解釈への需要を支えています。3D業務における世界の地震探査市場規模は、後のニタリングキャンペーンのベースライン調査としての役割からも恩恵を受けています。
2D地震イメージングは、初期の堆積盆地マッピングや浅海調査に引き続き有用です。COSLは、2025年の2D取得が63.8%減少して7,226キロメートルとなり、3D取得が15,722平方キロメートルとなったと報告しました。海底ノード地震探査は、複雑な塩下地質、密集したフィールドインフラ、または繰り返しモニタリングがより良い照明を必要とする場所で重要性を増しています。COSLは、2025年のOBN取得量が63.3%増加して1,769平方キロメートルになったと報告しました。PXGEOのMNodeシステムは、深海OBN業務と長期展開向けに設計されています。4Dまたはタイムラプス地震探査は、オペレーターが繰り返し貯留層および貯留サイト測定を必要とするため、2032年まで7.1%のCAGRで成長すると予測されています。



展開場所別:
陸上調査が最も広範な活動基盤を提供陸上調査は2026年の世界地震探査市場シェアの69.8%を占めました。陸上クルーは、従来の石油・ガス活動のほか、地熱、炭素貯留、鉱業、インフラ用途にも対応しています。海洋船舶運用と比較した幅広いリーチと低い資本集約度が、このセグメントを持続させるのに役立っています。STRYDEは2025年に375,000ノードを納入し、そのうち2件の展開はそれぞれ100,000チャンネルを超えました。SercelもインドでのONGCから24,000チャンネルの528地震取得システムの注文を受けました。これらの展開は、陸上での大規模かつより柔軟なノードレイアウトへの移行を示しています。
海上調査は2032年まで7.3%のCAGRで成長すると予測されています。より高い成長率は、深海ライセンス、生産モニタリング、および成熟フィールドでのOBNシステムの利用増加を反映しています。Shearwaterは2025年11月にブラジルのペロタス堆積盆地での第3シーズンの取得を開始しました。また、ジュビリーおよびTENフィールドにおけるガーナ初の深海OBN調査の契約も受注しました。米国内務省は2025年に探鉱許可の期間を3年から5年に延長しました。より長い許可期間は、海上プログラムの計画確実性を向上させることができます。
用途別:
石油・ガスが最大の需要源であり続ける石油・ガスは2026年の世界地震探査市場シェアの49.3%を占めました。このセグメントは、フロンティア探査、評価、貯留層モニタリング、生産最適化にまたがっています。米国石油地質学者協会は、埋蔵量補充への圧力が2025年中に地球物理学セクターへの信頼を支え続けたと報告しました。繰り返し4D業務は、より多くの支出を生産フィールドへとシフトさせ、需要をより継続的にすることができます。これは、貯留層理解のわずかな改善が開発決定に影響を与えることができる成熟した海上資産において特に関連しています。世界の地震探査市場は引き続き石油・ガス投資と連動していますが、その露出は新規探査だけよりも広範です。
炭素回収・利用・貯留は2032年まで15.4%のCAGRで成長する予測されています。貯留プロジェクトは注入された二酸化炭素が封じ込められていることの証拠を必要とするため、地震探査はモニタリング計画の関連部分となっています。デンマークにおけるSTRYDEのCarbonCuts展開は、陸上貯留プロジェクトへの高密度ノードシステムの使用を示しています。地熱エネルギーも同様の地下手法を使用しています。Vulcan Energyは2025年にドイツでBASFとの地熱熱プロジェクトのための2D地震探査業務を開始し、フォローアップの3D調査を計画しました。鉱業と土木工学は、地震手法の非炭化水素用途のセットを広げています。

地域分析
北米
北米は2026年の世界地震探査市場シェアの35.9%を占めました。需要はアメリカ湾の海上プログラム、既存の陸上堆積盆地、および増加する炭素貯留プロジェクトから来ています。TGSとViridienは2025年6月にアメリカ湾でラコニアフェーズIIIを開始し、約151の外部大陸棚ブロックをカバーしました。この業務はOBN取得、音源技術、高度なイメージングを組み合わせており、海上プロジェクトが統合サービスにますます依存していることを示しています。Pulse Seismicは、地震ライブラリ販売とカナダ西部のエネルギー転換用途に関連した需要に牽引され、2025年の収益が3,586万 米ドル(5,110万カナダドル)と、2024年の1,642万 米ドル(2,340万カナダドル)と比較して増加したと報告しました。米国の環境監視も引き続き重要であり、NOAAの認可が海上調査の運用条件を設定しています。
アジア太平洋
アジア太平洋は2032年まで6.8%のCAGRで成長すると予測されており、地理的セグメントの中で最も高い成長率を示しています。国営石油会社のプログラムと新規堆積盆地活動がこのペースを支えています。COSLは2025年12月にインドネシアのゴロンタロ堆積盆地で3D地震調査を完了しました。PXGEOは2025年8月に最低365日のコミットメントを含む2年間の契約のもと、マレーシアで初の契約を受注しました。Asian Energy Services Limitedも2025年12月にグジャラート州のバスカルフィールドでの4D地震取得・処理の583万 米ドル(5,463万インドルピー)の契約を報告しました。中国はGB 12950-2025を承認しました。これは2026年11月に発効する地震探査爆発安全基準です。
欧州、南米、中東・アフリカ
欧州はノルウェーのライセンスと炭素貯留活動の拡大によって支えられています。ノルウェーエネルギー省はAPA 2025を発表し、将来の探査計画に向けてノルウェー大陸棚を活性化し続けています。南米は、請負業者がマルチクライアントおよびOBN業務を追求しているブラジルのペロタス、サントス、カンポス堆積盆地を通じて勢いを増しています。Shearwaterの第3ペロタスシーズンは、堆積盆地での持続的な取得の具体的な例を提供しています。中東・アフリカでは、大規模な国営石油会社のプログラムが引き続き請負業者の稼働率を支えています。INOVAは、アラブ首長国連邦でのBGPとADNOCが関与するプロジェクトに220,000のQuantumノードと30台のTitanバイブレーター車両を供給しました。SLBとViridienによるエジプトの高度地震プログラムも、技術主導のデータプグラムが確立された北米および欧州の中心地を超えて拡大していることを示しています。
競合環境
市場集中度
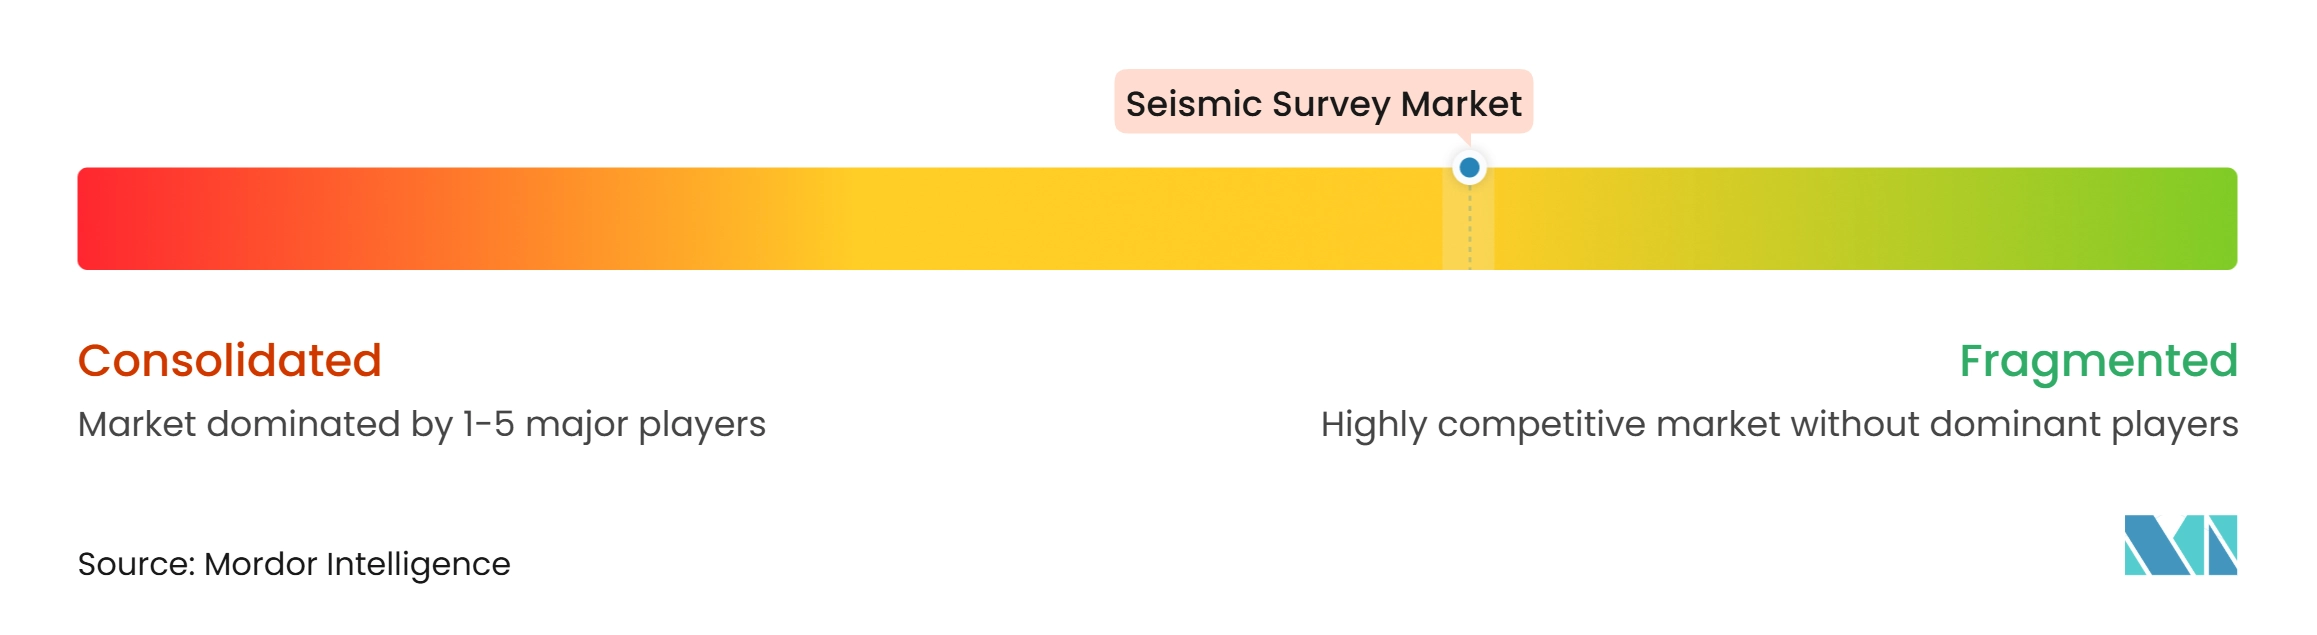
世界の地震探査市場は中程度に集中しています。BGP、TGS、Shearwater GeoServices、COSL、Viridienは、海上取得、イメージング、データサービスにわたって活動しています。BGPは、世界の地球物理学サービスにおける年間営業収益で20年連続1位にランクされ、OBN海洋セグメントで4年連続リードしていると述べています。TGSは2024年7月にPGSの統合を完了し、マルチクライアントデータ、船舶運用、OBN能力、イメージングサービスを1つのプラットフォームに統合しました。COSLの2025年のOBN取得量の63.3%増加は、プレミアム海上業務における船隊および技術投資の価値を示しています。
企業戦略は、展開コストの削減、イメージング品質の向上、データライブラリの拡大に集中しています。Aker BPはPXGEOと提携し、OBN展開に自律型水中ビークルを使用しました。Viridienは2025年6月に、ノードを埋め込む必要のない陸上ドロップノードシステムとしてSercel Accelを導入しました。TGSは2026年7月に北米の坑井データ製品事業をEnverusに1億 米ドルの現金と1,500万 米ドルのアーンアウトで売却し、PGS統合後の他のエネルギーデータ活動への注力を強化しました。これらの動きは、競争優位性がもはや船舶数だけでなく、技術とデータ資産にますます依存していることを示しています。STRYDE、INOVA、Geospace Technologies Corporation、Sercelなどの機器会社は、ノードシステムが多くの陸上および海上プロジェクトの経済性を決定するため、引き続き重要です。
世界の地震探査市場には、地域または用途固有のニーズに対応する専門データライブラリおよび処理会社も含まれています。Pulse Seismicはライセンス可能なカナダの地震ライブラリを運営し、2025年の強い収益成長を報告しました。SAExplorationは、2025年1月にinApril ASを、2025年9月にTerrex Seismicを買収することで事業基盤を強化しました。Shearwater、PXGEO、SeaBirdは、堆積盆地へのアクセスと専門能力が重要な海上機会を引き続き追求しています。したがって、この業界は少数の大規模グローバルプラットフォームと、集中型請負業者および機器サプライヤーを組み合わせています。データ品質、規制対応力、モニタリング調査を繰り返す能力が、引き続き主要な差別化ポイントです。
地震探査業界リーダー
-
TGS ASA
-
BGP Inc. (China National Petroleum Corporation)
-
Viridien
-
Shearwater GeoServices Holding AS
-
China Oilfield Services Limited (COSL)
- 注:主要企業の掲載順は順位を示すものではありません。
地震探査市場 このレポートでカバーされる企業
- Asian Energy Services Limited
- BGP Inc. (China National Petroleum Corporation)
- China Oilfield Services Limited (COSL)
- Dawson Geophysical Company
- Fugro N.V.
- Geospace Technologies Corporation
- Halliburton Company
- INOVA Geophysical
- ION Geophysical Corporation
- MIND Technology, Inc.
- Pulse Seismic Inc.
- PXGEO
- SAExploration Holdings, Inc.
- SeaBird Exploration PLC
- Sercel
- Shearwater GeoServices Holding AS
- SLB
- STRYDE Ltd.
- TGS ASA
- Viridien (formerly CGG)
最近の産業開発事情 地震探査市場
- 2026年7月:TGSは北米の坑井データ製品事業をEnverusに1億 米ドルの現金と1,500万 米ドルのアーンアウトで売却し、PGS統合後のTGSの戦略的注力を反映しました。
- 2025年9月:SAExplorationはTerrex Seismicを買収し、オーストラリアの陸上地震ビジネスでのプレゼンスを強化しました。
- 2025年8月:Shearwater GeoServicesはジュビリーおよびTENフィールドにおけるガーナ初の深海OBN地震調査の契約を受注しました。
- 2025年6月:TGSとViridienはアメリカ湾でラコニアフェーズIII OBN調査を開始し、約151の外部大陸棚ブロックをカバーしました。
世界の地震探査市場レポートの範囲
地震探査は、地震波を生成・記録することによって地球の地下の地質構造と組成を調査するために使用される地球物理学的探査技術です。これらの波は地下の岩石層を伝播し、異なる地質層の境界で反射または屈折します。記録された信号は処理・解釈されて地下構造のイメージが作成され、潜在的な石油・天然ガス貯留層、鉱物堆積物、地下地質層、およびインフラ開発に適した場所の特定に役立てられます。
世界の地震探査市場は、技術、展開場所、用途、地域によってセグメント化されています。技術別では、市場は2D地震イメージング、3D地震イメージング、4D/イムラプス地震イメージング、海底ノード(OBN)地震探査にセグメント化されています。展開場所別では、市場は陸上地震調査と海上地震調査にセグメント化されています。用途別では、市場は石油・ガス、海上エネルギーおよび海洋、炭素回収・利用・貯留(CCUS)、鉱業・鉱物探査、地熱エネルギー、土木工学・インフラ、その他にセグメント化されています。レポートはまた、主要地域の26カ国にわたる世界の地震探査市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 2D地震イメージング |
| 3D地震イメージング |
| 4D/タイムラプス地震イメージング |
| 海底ノード(OBN)地震探査 |
| 陸上地震調査 |
| 海上地震調査 |
| 石油・ガス |
| 海上エネルギーおよび海洋 |
| 炭素回収・利用・貯留(CCUS) |
| 鉱業・鉱物探査 |
| 地熱エネルギー |
| 土木工学・インフラ |
| その他(自然災害評価、環境研究、学術・研究) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| オランダ | |
| ノルウェー | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| マレーシア | |
| タイ | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| オマーン | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 技術別 | 2D地震イメージング | |
| 3D地震イメージング | ||
| 4D/タイムラプス地震イメージング | ||
| 海底ノード(OBN)地震探査 | ||
| 展開場所別 | 陸上地震調査 | |
| 海上地震調査 | ||
| 用途別 | 石油・ガス | |
| 海上エネルギーおよび海洋 | ||
| 炭素回収・利用・貯留(CCUS) | ||
| 鉱業・鉱物探査 | ||
| 地熱エネルギー | ||
| 土木工学・インフラ | ||
| その他(自然災害評価、環境研究、学術・研究) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| オランダ | ||
| ノルウェー | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| マレーシア | ||
| タイ | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| オマーン | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
地震探査市場の規模はどのくらいですか?
地震探査市場規模は2027年に9.03 ビリオン 米ドルであり、5.55%のCAGRで2032年までに11.83 ビリオン 米ドルに達すると予測されています。
地震探査において最大のポジションを持つ技術はどれですか?
3D地震イメージングは、探査、評価、開発、生産ワークフローを支援するため、2026年に41.3%のシェアを保有しました。
海底ノードが採用を拡大しているのはなぜですか?
OBNシステムは複雑な海上環境でのイメージングを改善し、特に生産フィールドと炭素貯留サイトの繰り返しモニタリングを支援します。
最も速く成長している用途はどれですか?
炭素回収・利用・貯留は、モニタリングが貯留プロジェクト開発に不可欠であるため、2032年まで15.4%のCAGRで成長すると予測されています。
最も速く拡大している地域はどこですか?
アジア太平洋は、国営石油会社のプログラムおよびインドネシア、マレーシア、インド、中国での活動に支えられ、2032年まで6.8%のCAGRで成長すると予測されています。
海上地震活動を制限するものは何ですか?
オペレーターの資金調達サイクルと海洋哺乳類の許可要件がプロジェクトを遅延させ、運営コストを増加させる可能性があります。