
Taille et part du marché de l'exploration sismique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
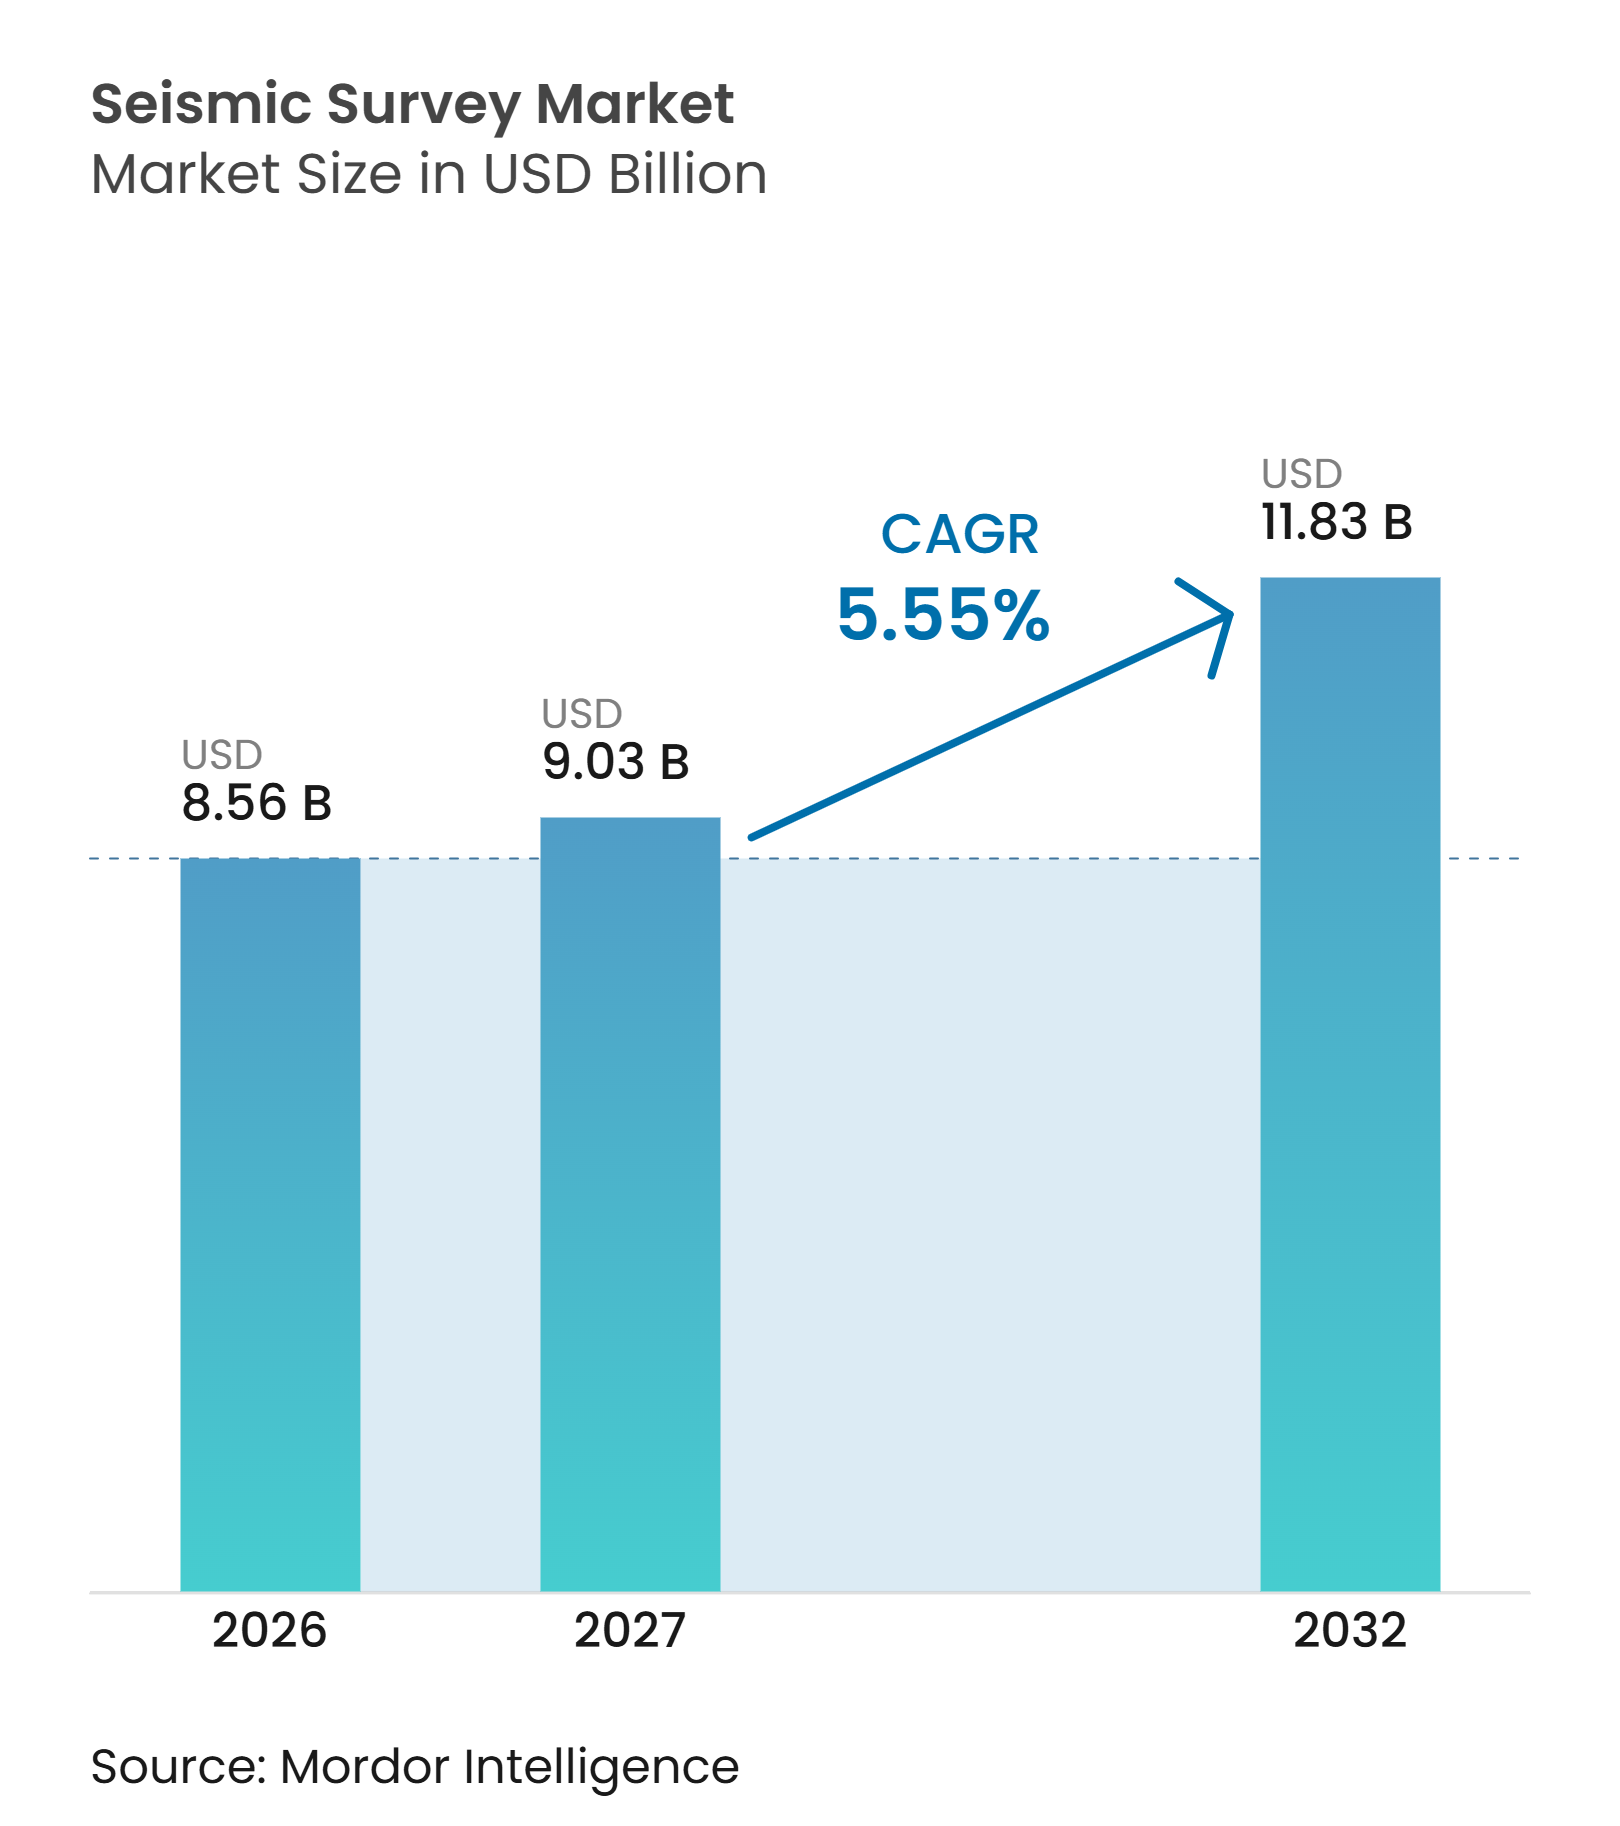
| Taille du Marché (2027) | 9.03 Milliards de dollars |
| Taille du Marché (2032) | 11.83 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.55 % |
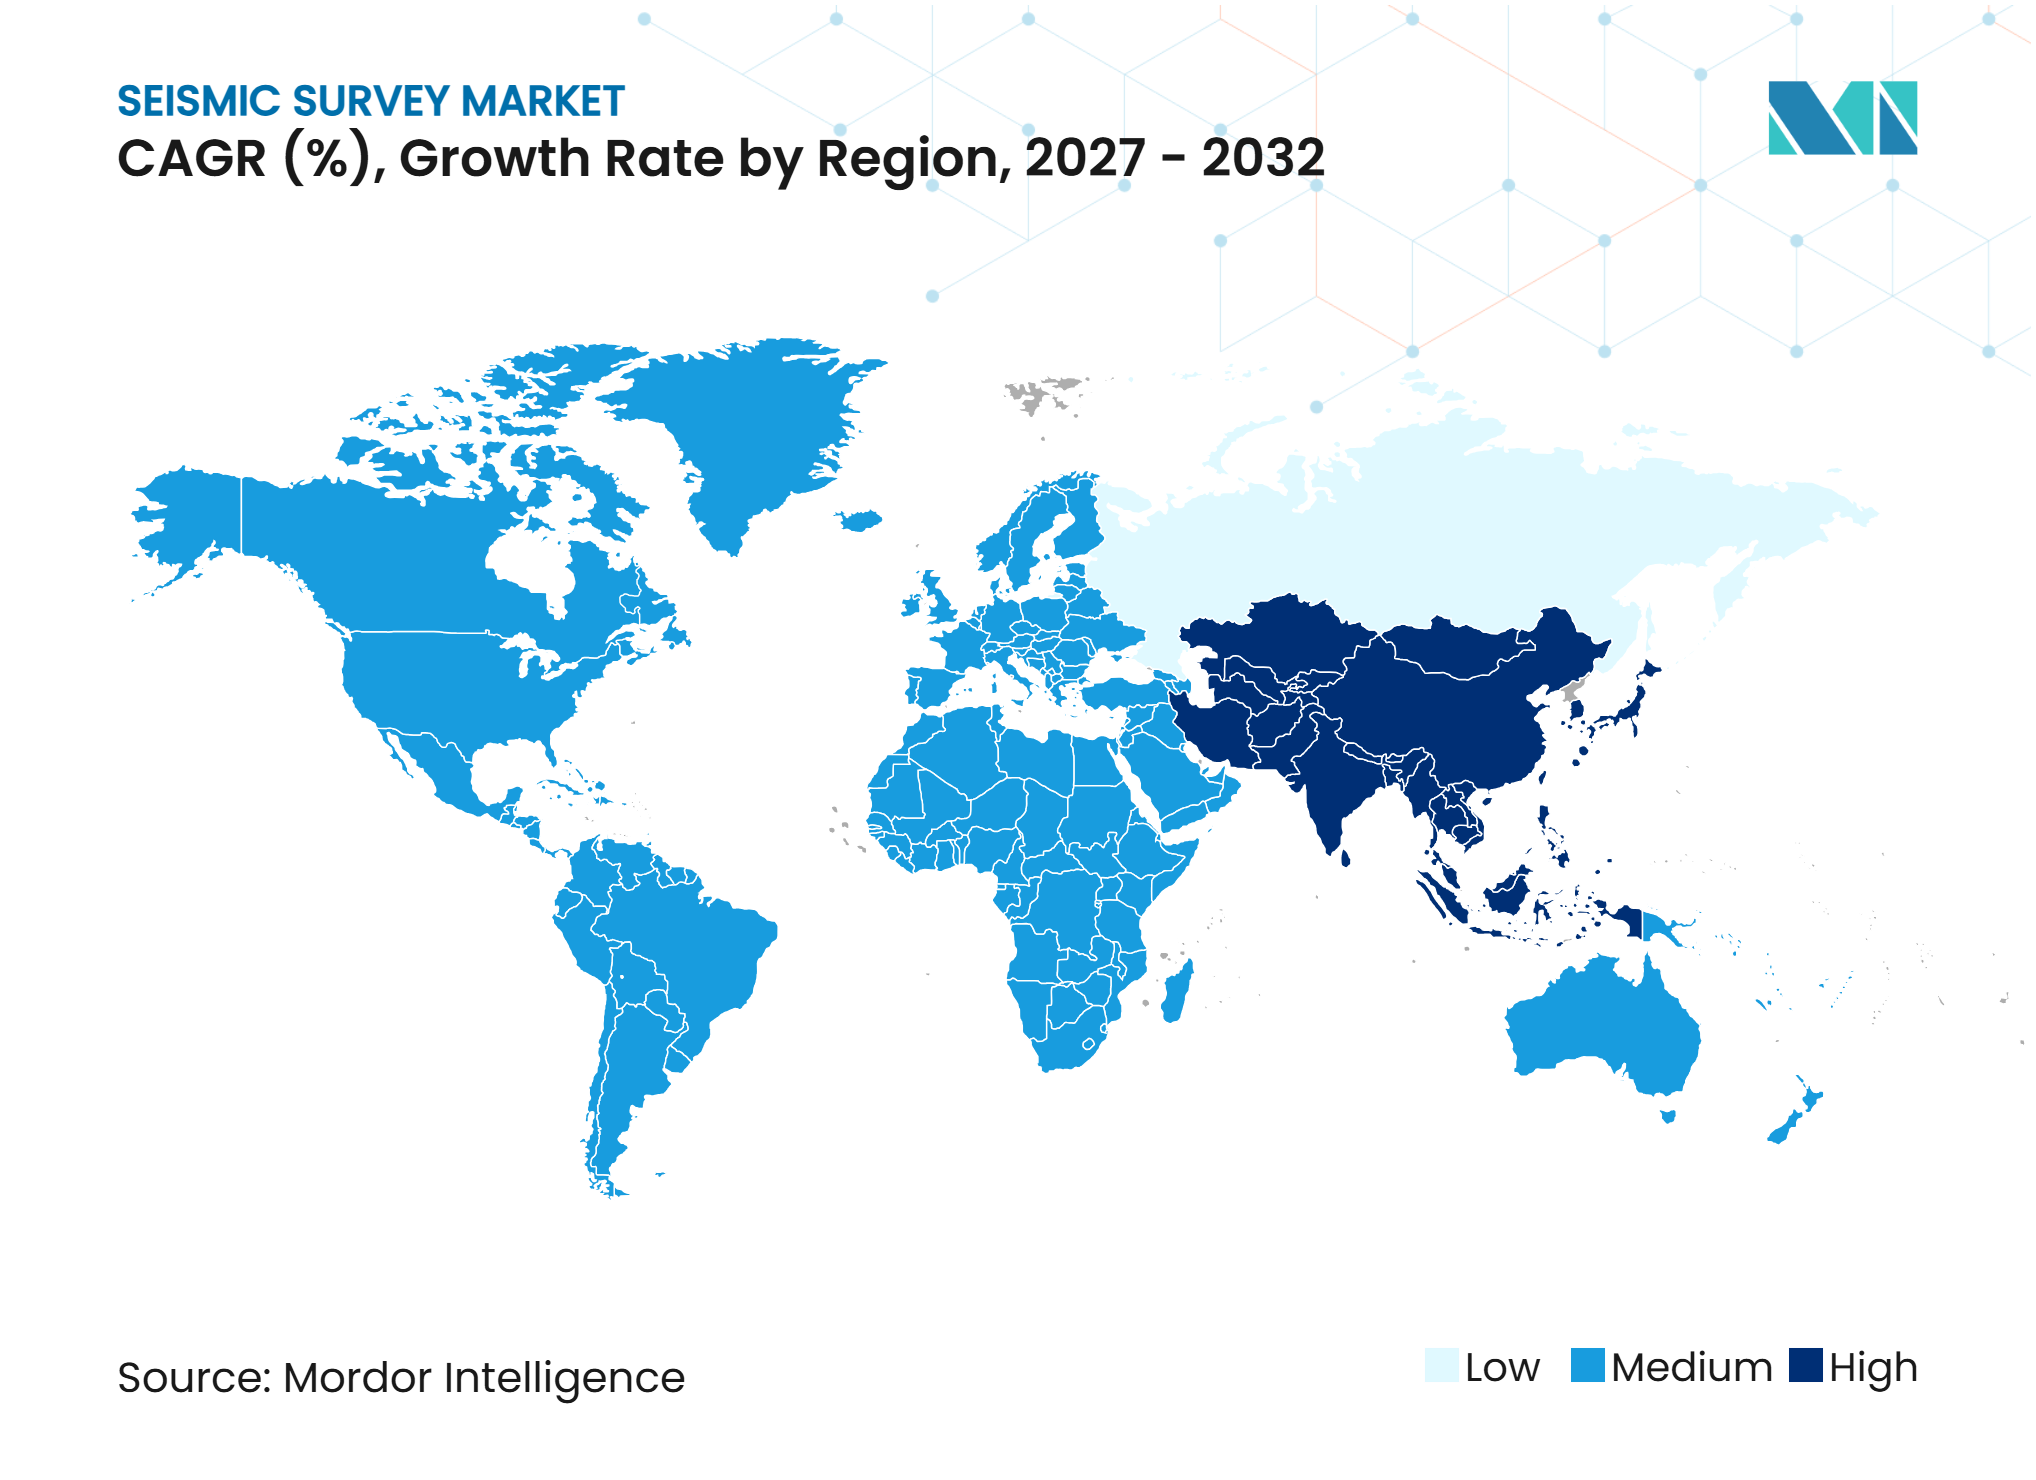
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'exploration sismique par Mordor Intelligence
La taille du marché mondial de l'exploration sismique devrait s'étendre de 8,56 milliards USD en 2026 à 11,83 milliards USD d'ici 2032, enregistrant un CAGR de 5,55 % entre 2027 et 2032. Les besoins en remplacement des réserves continuent de soutenir les dépenses sismiques, même lorsque les opérateurs restent sélectifs dans leurs budgets d'exploration discrétionnaires. Le marché mondial de l'exploration sismique évolue d'une activité d'acquisition dominée par les navires vers un ensemble plus large de services d'imagerie, d'interprétation et de licences de données. Cette évolution accroît la valeur générée par chaque levé et réduit la dépendance à l'égard du seul taux d'utilisation brut de la flotte. L'octroi de licences offshore, la surveillance répétée des réservoirs et la conformité au stockage du carbone créent des travaux récurrents dans plusieurs bassins. Les contractants qui combinent une capacité d'acquisition avec des données propriétaires et des outils de traitement sont mieux placés pour gérer un financement de projet inégal.
Principaux enseignements du rapport
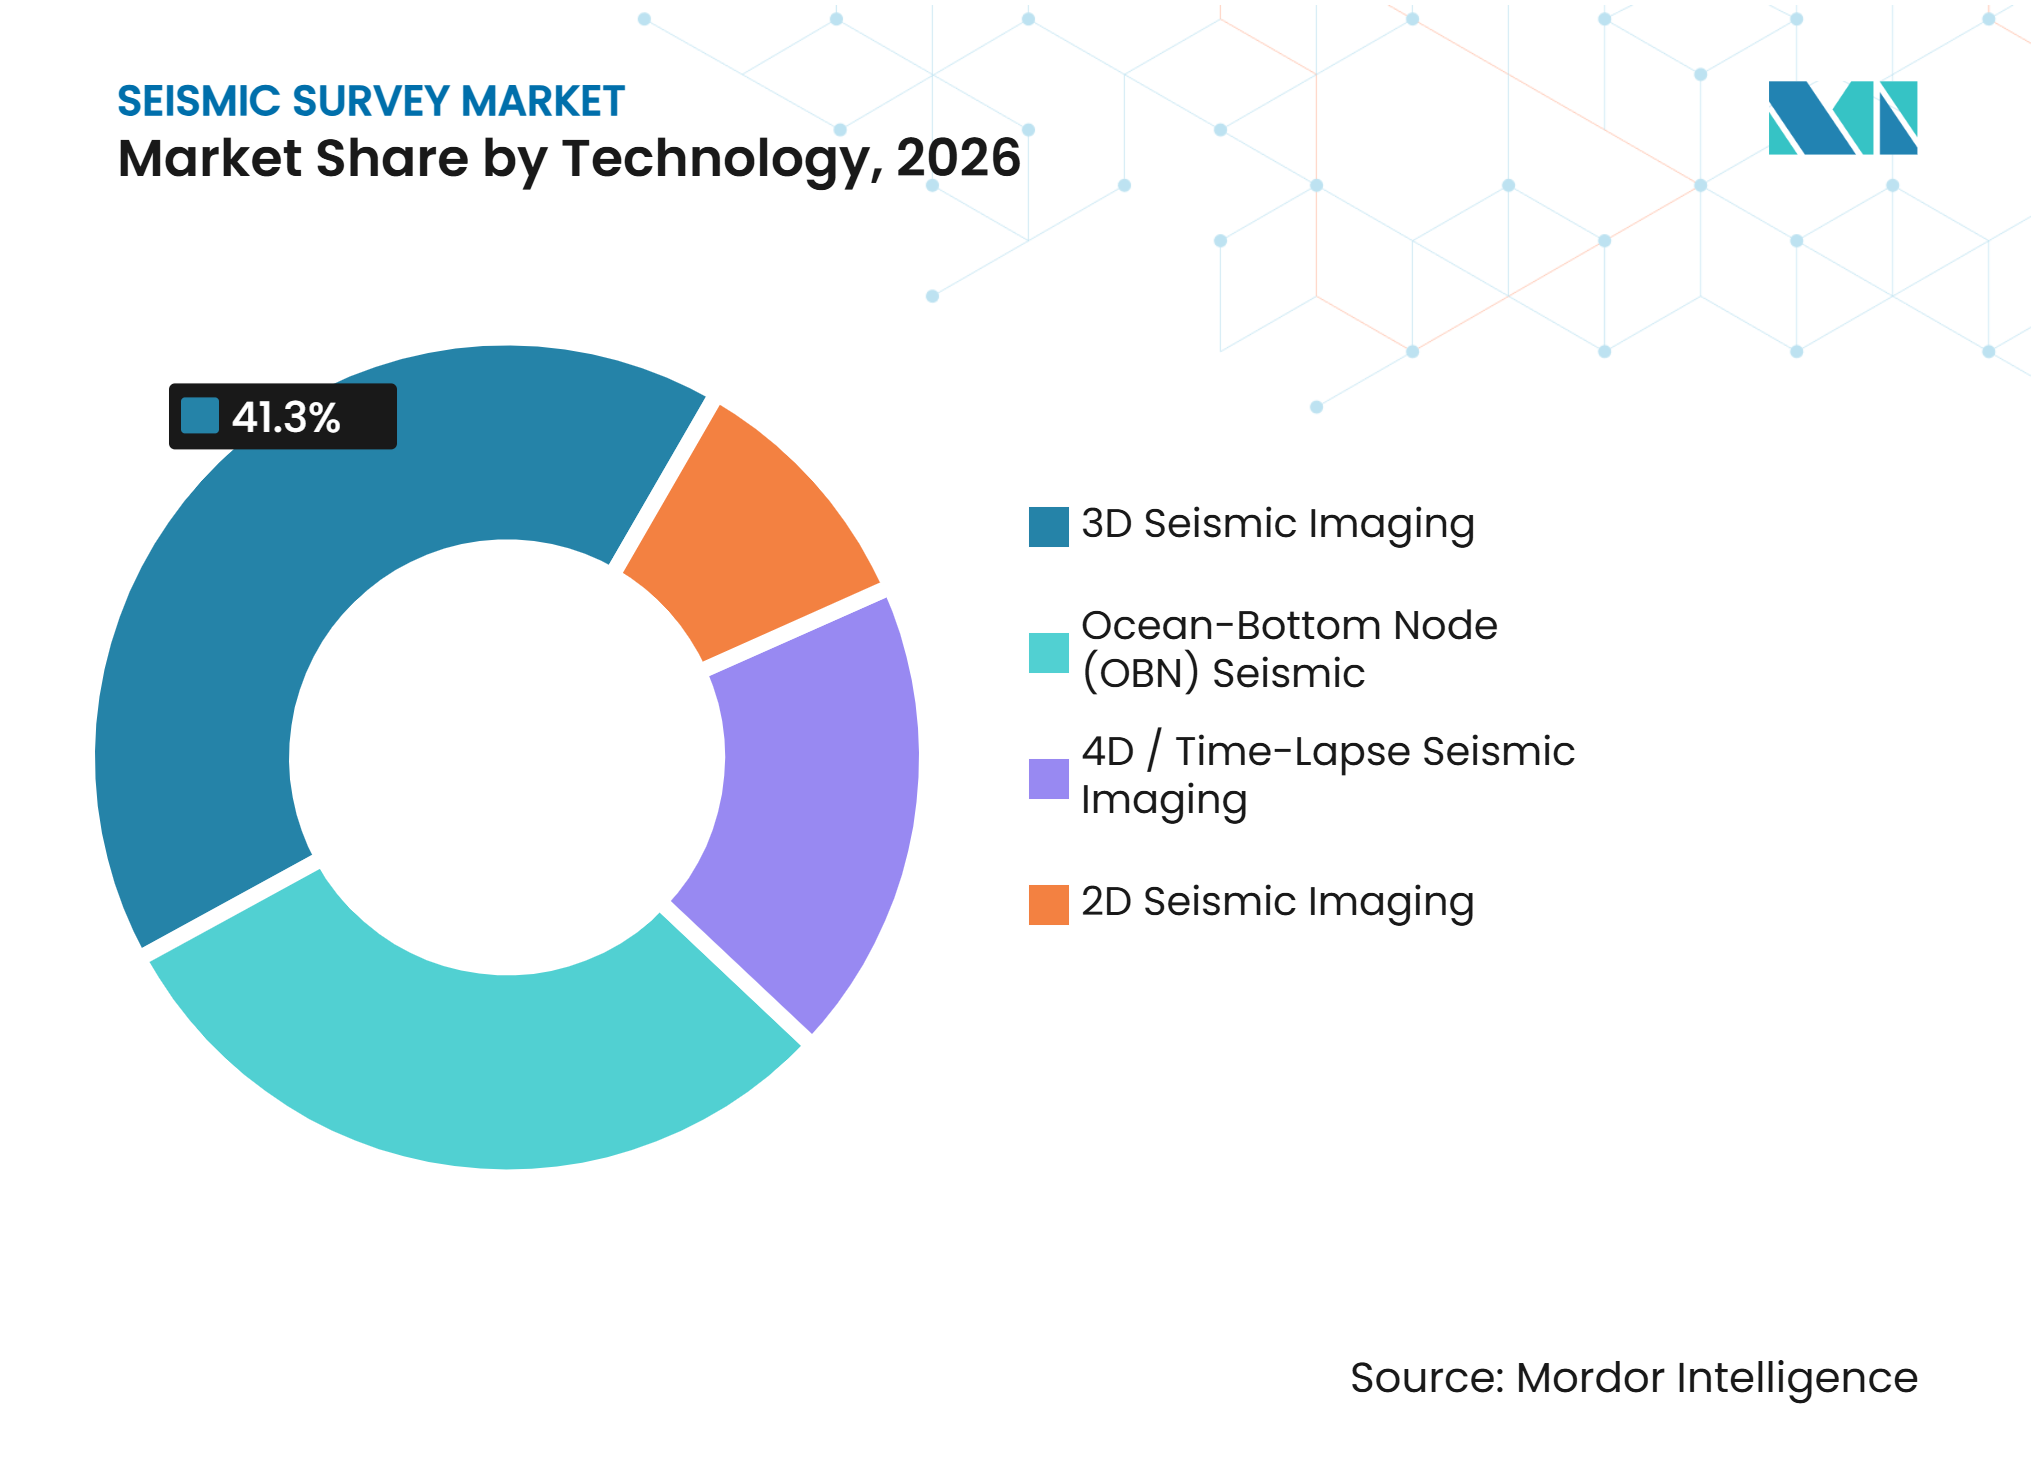
- Par technologie, l'imagerie sismique 3D détenait 41,3 % de la part du marché mondial de l'exploration sismique en 2026, tandis que la sismique 4D ou à répétition temporelle devrait croître à un CAGR de 7,1 % jusqu'en 2032.
- Par lieu de déploiement, les levés terrestres détenaient 69,8 % de la part du marché mondial de l'exploration sismique en 2026, tandis que les levés offshore devraient croître à un CAGR de 7,3 % jusqu'en 2032.
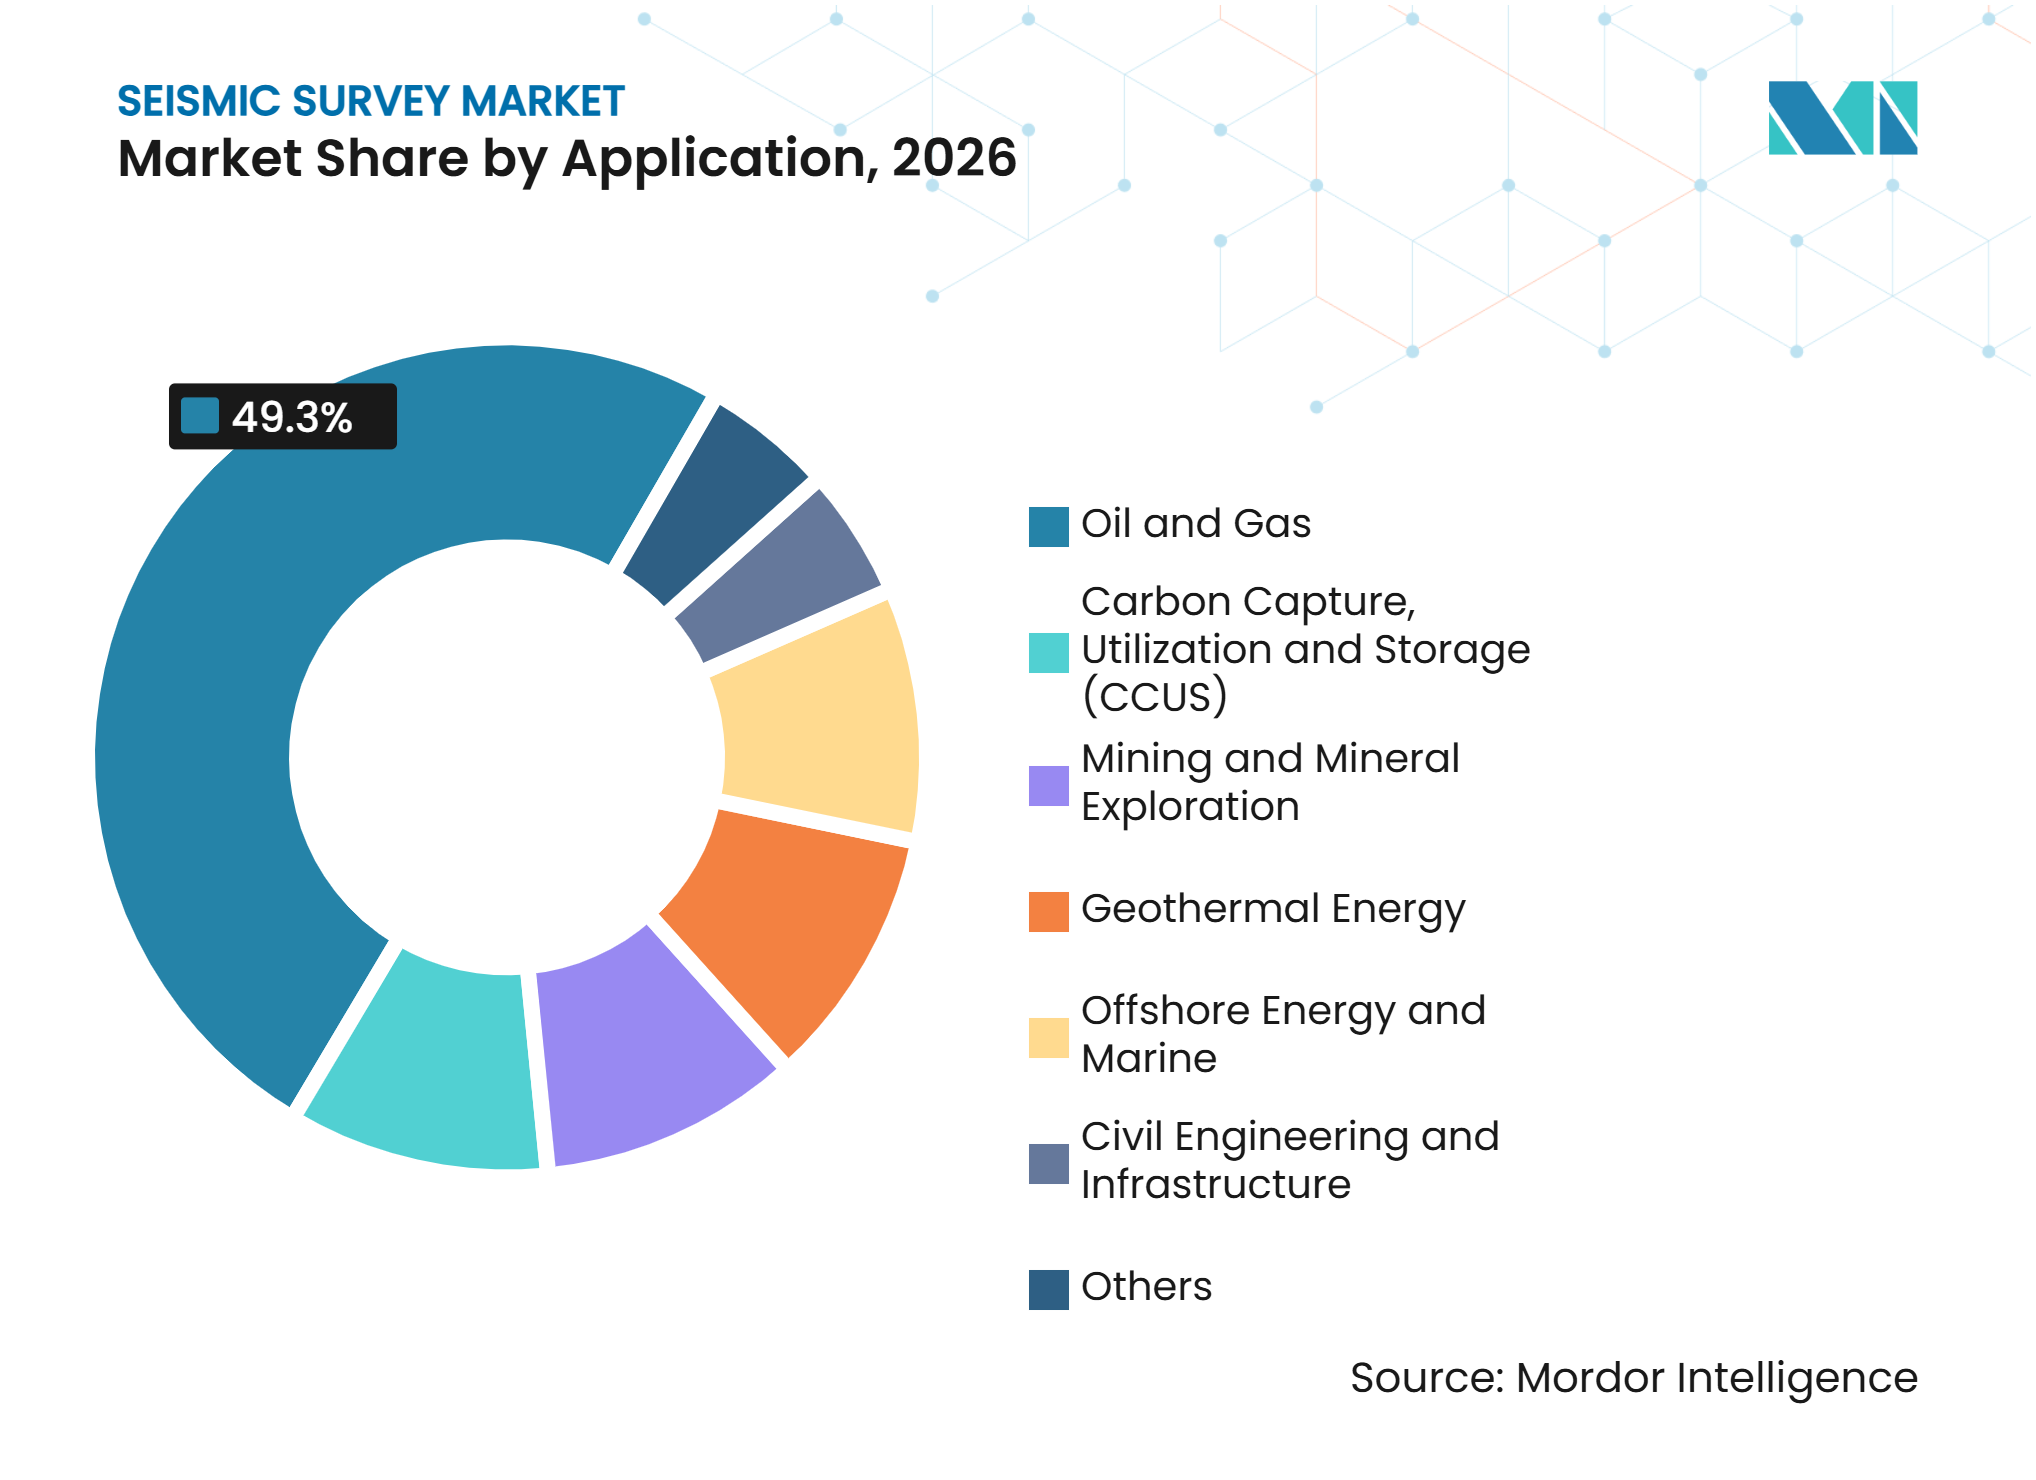
- Par application, le pétrole et le gaz détenaient 49,3 % de la part du marché mondial de l'exploration sismique en 2026, tandis que le captage, l'utilisation et le stockage du carbone devrait croître à un CAGR de 15,4 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 35,9 % de la part du marché mondial de l'exploration sismique en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Octroi de licences offshore et campagnes en eaux profondes des compagnies pétrolières nationales | +1.3% | Mondial, concentré en Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Moyen terme (2 à 4 ans) |
| Surveillance 4D des réservoirs et optimisation de la production | +0.9% | Mer du Nord, golfe d'Amérique, Brésil et Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| Exigences de surveillance et de vérification du CCUS | +1.1% | Amérique du Nord, Europe et Australie | Long terme (≥ 4 ans) |
| Traitement assisté par l'IA et monétisation des données historiques | +0.8% | Mondial | Court terme (≤ 2 ans) |
| Imagerie haute résolution pour la géologie souterraine complexe | +0.6% | Mondial, intensifié en eaux profondes et dans les formations compactes | Moyen terme (2 à 4 ans) |
| Demande non liée aux hydrocarbures provenant de la géothermie, des mines et des infrastructures | +0.5% | Europe, APAC, Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Octroi de licences offshore et campagnes en eaux profondes des compagnies pétrolières nationales
L'activité d'octroi de licences offshore prolonge les carnets de commandes d'acquisition dans plusieurs bassins. La Norvège a attribué 57 licences de production à 19 entreprises dans le cadre du cycle APA 2025, et Aker BP a reçu 22 licences, dont 12 en tant qu'opérateur. Le ministère norvégien de l'Énergie a également annoncé l'APA 2025 en mai 2025, soutenant la poursuite des activités sur le plateau continental norvégien[1]. Ces attributions soutiennent la demande de travaux sismiques, car les titulaires de licences ont besoin d'une meilleure information souterraine avant de sélectionner des prospects et de planifier des puits. Les compagnies pétrolières nationales constituent une autre source de demande, car leurs programmes couvrent souvent plusieurs champs ou blocs de superficie. Shearwater a déclaré un carnet de commandes de 413 millions USD au troisième trimestre 2025, montrant que les carnets de commandes des contractants peuvent bénéficier lorsque plusieurs programmes offshore avancent simultanément.
Surveillance 4D des réservoirs et optimisation de la production
La sismique à répétition temporelle soutient les décisions de production sur des champs établis plutôt que la seule exploration frontière. TGS a indiqué que les travaux de production représentaient 40 % de son activité contractuelle de flûtes remorquées de 2020 à 2024, tandis que les travaux 4D représentaient 95 % de son activité contractuelle de nœuds de fond océanique sur la même période. Ce cas d'usage peut rendre le marché mondial de l'exploration sismique moins exposé aux variations à court terme des budgets d'exploration. Les opérateurs utilisent des levés répétés pour observer le mouvement des réservoirs, identifier les hydrocarbures non récupérés et évaluer la compaction dans des champs complexes. PXGEO indique que son système MNode a une autonomie de batterie de 300 jours et peut opérer à des profondeurs d'eau de 3 000 mètres, ce qui soutient des campagnes de surveillance plus longues. Le même modèle de levé répété est également pertinent pour les sites de stockage qui ont besoin de preuves de confinement du dioxyde de carbone.
Exigences de surveillance et de vérification du CCUS
Les projets de stockage de carbone créent une demande de mesures sismiques de référence et répétées. SLB identifie les plans de mesure, de surveillance et de vérification comme un élément central du développement des projets de stockage de carbone. Les levés 3D actifs, les levés 4D répétés et la surveillance passive peuvent servir différentes étapes d'un projet de stockage. Dawson Geophysical répertorie les projets de séquestration par captage du carbone parmi ses catégories de clients dans son formulaire 10-K 2025. STRYDE a fourni 42 000 nœuds pour le levé sismique de stockage de dioxyde de carbone terrestre CarbonCuts au Danemark[2]. Ce travail ajoute un flux de revenus axé sur la conformité qui s'inscrit aux côtés de l'activité conventionnelle d'exploration et de production.
Traitement assisté par l'IA et monétisation des données historiques
Les outils d'IA raccourcissent les cycles de traitement et rendent les bibliothèques sismiques plus anciennes plus utiles. BGP a rapporté des travaux sur un modèle d'IA 3D à 10 milliards de paramètres basé sur le grand modèle Kunlun, avec des tests pilotes prévus pour fin 2025. Une meilleure imagerie peut améliorer la valeur des données acquises sans ajouter de navires ni d'équipes terrestres. Viridien continue de positionner l'imagerie avancée et les services de données comme faisant partie de son portefeuille, notamment son programme de réimagerie sismique sur le bloc 22 de l'Angola. Ce modèle génère des revenus de services issus du retraitement et de la concession de licences de données, même lorsque les nouveaux programmes d'acquisition ralentissent. Il offre également aux compagnies pétrolières nationales un moyen d'extraire davantage de valeur de leurs archives souterraines accumulées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Allocation cyclique des capitaux E&P et volatilité du financement multi-clients | -1.2% | Mondial, plus aigu sur les marchés E&P indépendants | Moyen terme (2 à 4 ans) |
| Autorisations relatives aux mammifères marins et temps d'arrêt des levés | -0.5% | Golfe d'Amérique, mer du Nord, Méditerranée et Australie | Moyen terme (2 à 4 ans) |
| Coûts fixes élevés et vieillissement des flottes d'acquisition marine | -0.6% | Contractants offshore mondiaux | Moyen à long terme |
| Pénuries de géophysiciens spécialisés et de talents en traitement | -0.4% | Mondial, plus aigu en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'allocation cyclique des capitaux E&P crée des lacunes de financement dans les programmes multi-clients
Le modèle multi-clients dépend de l'engagement des clients à financer avant que les contractants n'acquièrent et ne concèdent en licence un ensemble de données. Cela rend le préfinancement vulnérable lorsque les opérateurs réduisent leurs dépenses d'exploration discrétionnaires. Shearwater a décrit un environnement client prudent et un marché sismique marin stable dans ses résultats du troisième trimestre 2025. TGS a vendu le Ramform Explorer et le Ramform Valiant après l'intégration de PGS, reflétant la pression sur les coûts associée à la possession d'une flotte. Une saison d'acquisition retardée peut également réduire les opportunités de concession de licences ultérieures, car la bibliothèque de données reçoit moins de nouveaux levés. Cet effet peut créer un décalage entre une reprise des dépenses en amont et une reprise des revenus sismiques.
Les autorisations relatives aux mammifères marins ajoutent un risque de planification aux programmes de levés offshore
Les calendriers des levés offshore sont façonnés par les réglementations locales sur le son sous-marin et les espèces protégées. La NOAA a délivré une autorisation pour les activités de levés géophysiques dans le golfe d'Amérique, effective de septembre 2025 à avril 2026. Le rapport de surveillance final de la NOAA pour un levé OBN dans le golfe d'Amérique a enregistré 30 actions d'atténuation sur neuf mois, dont 19 retards et 4 arrêts de source[3]. Les directives géophysiques provisoires 2025 du JNCC montrent que le Royaume-Uni met également à jour la manière dont les projets évaluent les effets environnementaux[4]. Ces exigences peuvent augmenter le temps de planification et limiter les périodes pendant lesquelles les navires peuvent opérer. Les contractants ont donc besoin de processus d'autorisation solides et d'une planification flexible des navires pour protéger les marges des projets.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
l'imagerie sismique 3D soutient les travaux essentiels d'exploration et de productionL'imagerie sismique 3D détenait 41,3 % de la part du marché mondial de l'exploration sismique en 2026. Son importance reflète son utilisation étendue dans l'exploration, l'évaluation, la planification du développement et la gestion des réservoirs. BGP a déclaré que l'exploration sismique a soutenu la découverte de plus de 95 % des réserves mondiales de pétrole et de gaz. Les programmes à haute densité et à grand azimut améliorent la couverture souterraine dans les zones plus complexes. Les grands volumes de données créés par ces programmes soutiennent la demande de traitement et d'interprétation plus rapides. La taille du marché mondial de l'exploration sismique pour les travaux 3D bénéficie également de son rôle de levé de référence pour les campagnes de surveillance ultérieures.
L'imagerie sismique 2D reste utile pour la cartographie précoce des bassins et les levés en eaux peu profondes. COSL a rapporté que son acquisition 2D a chuté de 63,8 % à 7 226 kilomètres en 2025, tandis que son acquisition 3D totalisait 15 722 kilomètres carrés. La sismique à nœuds de fond océanique gagne en importance là où la géologie sous-sel complexe, la densité des infrastructures de champ ou la surveillance répétée nécessitent une meilleure illumination. COSL a rapporté que son volume d'acquisition OBN a augmenté de 63,3 % à 1 769 kilomètres carrés en 2025. Le système MNode de PXGEO est conçu pour les travaux OBN en eaux profondes et les déploiements de longue durée. La sismique 4D ou à répétition temporelle devrait croître à un CAGR de 7,1 % jusqu'en 2032, car les opérateurs ont besoin de mesures répétées des réservoirs et des sites de stockage.



Par lieu de déploiement :
les levés terrestres constituent la base d'activité la plus largeLes levés terrestres détenaient 69,8 % de la part du marché mondial de l'exploration sismique en 2026. Les équipes terrestres servent l'activité conventionnelle pétrolière et gazière ainsi que les applications géothermiques, de stockage de carbone, minières et d'infrastructure. Leur large portée et leur intensité capitalistique plus faible par rapport aux opérations de navires marins contribuent à soutenir le segment. STRYDE a livré 375 000 nœuds en 2025, dont 2 déploiements dépassant chacun 100 000 canaux. Sercel a également reçu une commande de l'ONGC pour 24 000 canaux de systèmes d'acquisition sismique 528 en Inde. Ces déploiements illustrent l'évolution vers des configurations nodales terrestres plus grandes et plus flexibles.
Les levés offshore devraient croître à un CAGR de 7,3 % jusqu'en 2032. Le taux de croissance plus élevé reflète l'octroi de licences en eaux profondes, la surveillance de la production et l'utilisation croissante des systèmes OBN dans les champs matures. Shearwater a commencé une troisième saison d'acquisition dans le bassin de Pelotas au Brésil en novembre 2025. Elle a également reçu un contrat pour le premier levé OBN en eaux profondes du Ghana dans les champs Jubilee et TEN. Le département américain de l'Intérieur a prolongé la durée des permis de prospection de 3 à 5 ans en 2025. Des permis plus longs peuvent améliorer la certitude de planification pour les programmes offshore.
Par application :
le pétrole et le gaz restent la plus grande source de demandeLe pétrole et le gaz détenaient 49,3 % de la part du marché mondial de l'exploration sismique en 2026. Le segment couvre l'exploration frontière, l'évaluation, la surveillance des réservoirs et l'optimisation de la production. L'Association américaine des géologues du pétrole a rapporté que la pression pour remplacer les réserves a continué de soutenir la confiance dans le secteur géophysique en 2025. Les travaux 4D répétés orientent davantage les dépenses vers les champs en production et peuvent rendre la demande plus récurrente. Cela est particulièrement pertinent dans les actifs offshore matures où de petites améliorations de la compréhension des réservoirs peuvent influencer les décisions de développement. Le marché mondial de l'exploration sismique reste lié à l'investissement pétrolier et gazier, mais son exposition est plus large que la seule nouvelle exploration.
Le captage, l'utilisation et le stockage du carbone devrait croître à un CAGR de 15,4 % jusqu'en 2032. Les projets de stockage nécessitent des preuves que le dioxyde de carbone injecté reste confiné, faisant de la sismique un élément pertinent des plans de surveillance. Le déploiement CarbonCuts de STRYDE au Danemark illustre l'utilisation de systèmes de nœuds denses pour un projet de stockage terrestre. L'énergie géothermique utilise également des méthodes souterraines similaires. Vulcan Energy a commencé des travaux sismiques 2D pour un projet de chaleur géothermique avec BASF en Allemagne en 2025 et a prévu un levé 3D de suivi. Les mines et le génie civil élargissent l'ensemble des applications non liées aux hydrocarbures pour les méthodes sismiques.

Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 35,9 % de la part du marché mondial de l'exploration sismique en 2026. La demande provient des programmes offshore du golfe d'Amérique, des bassins terrestres établis et d'un nombre croissant de projets de stockage de carbone. TGS et Viridien ont lancé Laconia Phase III dans le golfe d'Amérique en juin 2025, couvrant environ 151 blocs du plateau continental extérieur. Les travaux combinent l'acquisition OBN, la technologie de source et l'imagerie avancée, ce qui montre comment les projets offshore dépendent de plus en plus de services intégrés. Pulse Seismic a déclaré 35,86 millions USD (51,1 millions CAD) de revenus en 2025, contre 16,42 millions USD (23,4 millions CAD) en 2024, portés par les ventes de bibliothèques sismiques et la demande liée aux applications de transition énergétique dans l'Ouest canadien. La surveillance environnementale américaine reste également importante, les autorisations de la NOAA fixant les conditions opérationnelles pour les levés offshore.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 6,8 % jusqu'en 2032, ce qui en fait la région affichant le taux de croissance le plus rapide parmi les segments géographiques. Les programmes des compagnies pétrolières nationales et l'activité dans de nouveaux bassins soutiennent ce rythme. COSL a achevé un levé sismique 3D dans le bassin de Gorontalo en Indonésie en décembre 2025. PXGEO a reçu son premier contrat en Malaisie en août 2025 dans le cadre d'un accord de 2 ans avec un engagement minimum de 365 jours. Asian Energy Services a également déclaré un contrat de 5,83 millions USD (54,63 crores INR) pour l'acquisition et le traitement sismiques 4D au champ Bhaskar dans le Gujarat en décembre 2025. La Chine a approuvé la norme GB 12950-2025, une norme de sécurité pour les explosions lors de l'exploration sismique, qui entre en vigueur en novembre 2026.
Europe, Amérique du Sud et Moyen-Orient et Afrique
L'Europe est soutenue par l'octroi de licences norvégiennes et l'expansion de l'activité de stockage de carbone. Le ministère norvégien de l'Énergie a annoncé l'APA 2025, qui maintient le plateau continental norvégien actif pour la planification future de l'exploration. L'Amérique du Sud a pris de l'élan grâce aux bassins de Pelotas, Santos et Campos au Brésil, où les contractants poursuivent des travaux multi-clients et OBN. La troisième saison de Pelotas de Shearwater constitue un exemple visible d'acquisition soutenue dans le bassin. Au Moyen-Orient et en Afrique, les grands programmes des compagnies pétrolières nationales continuent de soutenir l'utilisation des contractants. INOVA a fourni 220 000 nœuds Quantum et 30 véhicules vibrateurs Titan pour un projet impliquant BGP et ADNOC aux Émirats arabes unis. Le programme sismique avancé de l'Égypte avec SLB et Viridien montre également que les programmes de données axés sur la technologie s'étendent au-delà des centres nord-américains et européens établis.
Paysage concurrentiel
Concentration du Marché
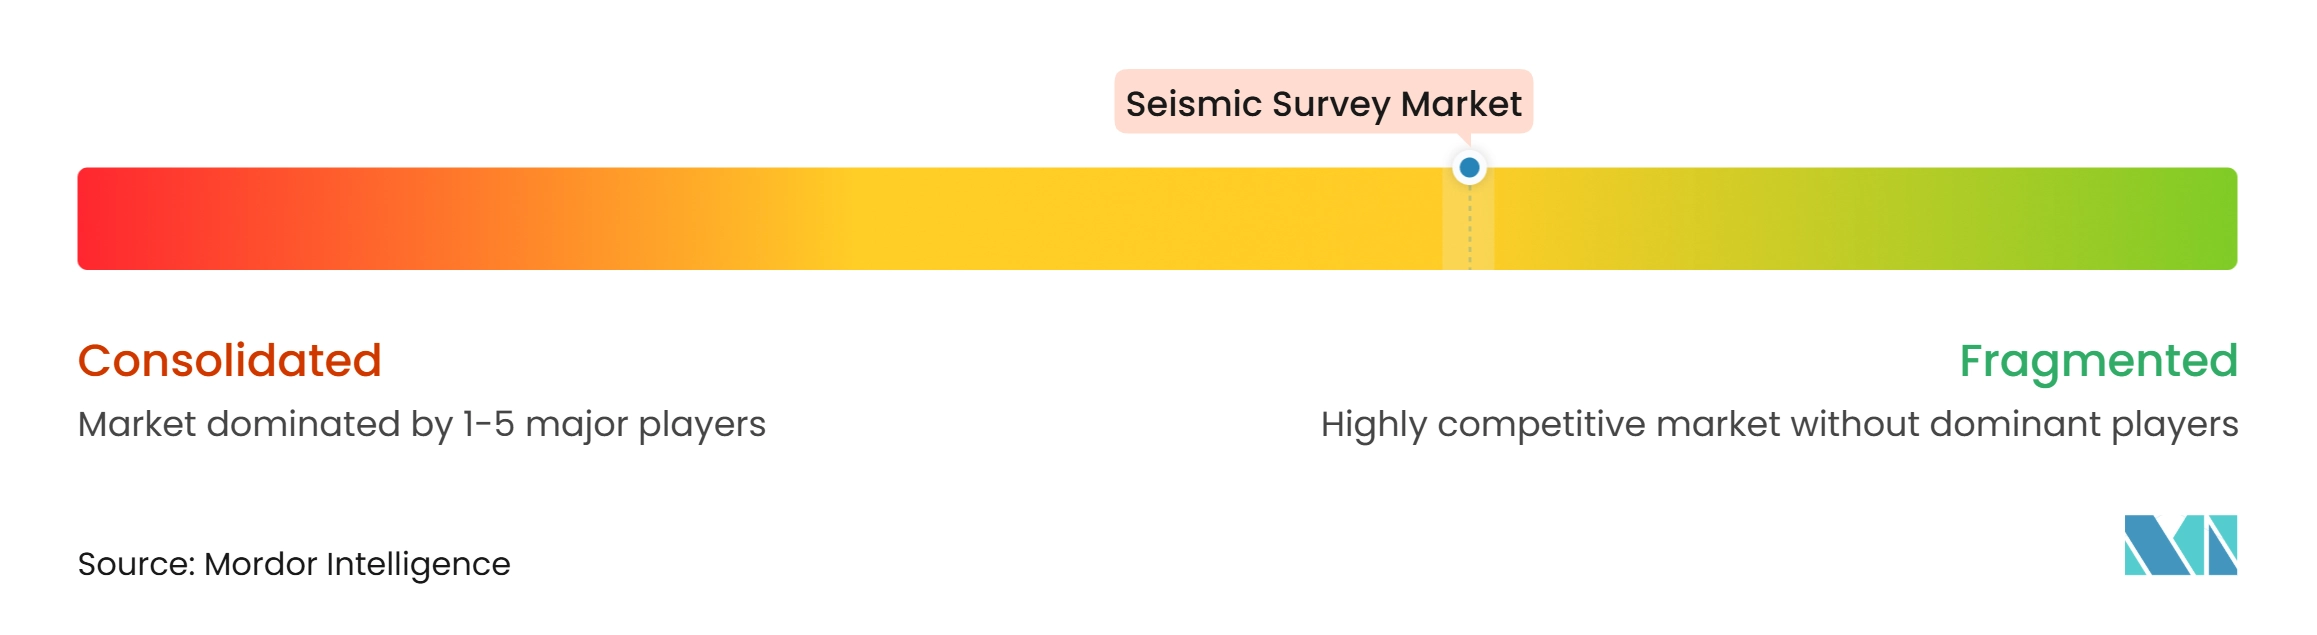
Le marché mondial de l'exploration sismique est modérément concentré. BGP, TGS, Shearwater GeoServices, COSL et Viridien sont actifs dans l'acquisition offshore, l'imagerie et les services de données. BGP a déclaré avoir occupé la première place par chiffre d'affaires annuel d'exploitation dans les services géophysiques mondiaux pendant 20 années consécutives et avoir dirigé le segment marin OBN pendant 4 années consécutives. TGS a achevé l'intégration de PGS en juillet 2024, regroupant les données multi-clients, les opérations de navires, la capacité OBN et les services d'imagerie sur une seule plateforme. La hausse de 63,3 % du volume d'acquisition OBN de COSL en 2025 illustre la valeur de l'investissement dans la flotte et la technologie pour les travaux offshore premium.
La stratégie des entreprises est axée sur la réduction des coûts de déploiement, l'amélioration de la qualité de l'imagerie et l'expansion des bibliothèques de données. Aker BP s'est associé à PXGEO pour utiliser des véhicules sous-marins autonomes pour le déploiement OBN. Viridien a introduit Sercel Accel en juin 2025 en tant que système de nœuds terrestres à dépose libre ne nécessitant pas de planter les nœuds. TGS a vendu son activité de produits de données de puits en Amérique du Nord à Enverus en juillet 2026 pour 100 millions USD en espèces et un complément de prix de 15 millions USD, renforçant son orientation vers d'autres activités de données énergétiques. Ces mouvements montrent que l'avantage concurrentiel dépend de plus en plus des actifs technologiques et de données, et pas seulement du nombre de navires. Les équipementiers tels que STRYDE, INOVA, Geospace Technologies et Sercel restent importants car les systèmes nodaux déterminent l'économie de nombreux projets terrestres et offshore.
Le marché mondial de l'exploration sismique comprend également des entreprises spécialisées dans les bibliothèques de données et le traitement qui répondent à des besoins locaux ou spécifiques à une application. Pulse Seismic exploite une bibliothèque sismique canadienne sous licence et a déclaré une forte croissance de ses revenus en 2025. SAExploration a renforcé son empreinte opérationnelle en acquérant inApril AS en janvier 2025 et Terrex Seismic en septembre 2025. Shearwater, PXGEO et SeaBird continuent de poursuivre des opportunités offshore où l'accès aux bassins et les capacités spécialisées sont déterminants. Le secteur combine donc quelques grandes plateformes mondiales avec des contractants spécialisés et des fournisseurs d'équipements. La qualité des données, la préparation réglementaire et la capacité à répéter les levés de surveillance restent des points de différenciation clés.
Leaders du secteur de l'exploration sismique
-
TGS ASA
-
BGP Inc. (China National Petroleum Corporation)
-
Viridien
-
Shearwater GeoServices Holding AS
-
China Oilfield Services Limited (COSL)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'exploration sismique Entreprises couvertes dans ce rapport
- Asian Energy Services Limited
- BGP Inc. (China National Petroleum Corporation)
- China Oilfield Services Limited (COSL)
- Dawson Geophysical Company
- Fugro N.V.
- Geospace Technologies Corporation
- Halliburton Company
- INOVA Geophysical
- ION Geophysical Corporation
- MIND Technology, Inc.
- Pulse Seismic Inc.
- PXGEO
- SAExploration Holdings, Inc.
- SeaBird Exploration PLC
- Sercel
- Shearwater GeoServices Holding AS
- SLB
- STRYDE Ltd.
- TGS ASA
- Viridien (formerly CGG)
Développements industriels récents dans Marché de l'exploration sismique
- Juillet 2026 : TGS a finalisé la vente de son activité de produits de données de puits en Amérique du Nord à Enverus pour 100 millions USD en espèces plus un complément de prix de 15 millions USD, reflétant l'orientation stratégique de TGS à la suite de l'intégration de PGS.
- Septembre 2025 : SAExploration a acquis Terrex Seismic, renforçant sa présence dans le secteur sismique terrestre australien.
- Août 2025 : Shearwater GeoServices a reçu un contrat pour le premier levé sismique OBN en eaux profondes du Ghana dans les champs Jubilee et TEN.
- Juin 2025 : TGS et Viridien ont lancé le levé OBN Laconia Phase III dans le golfe d'Amérique, couvrant environ 151 blocs du plateau continental extérieur.
Périmètre du rapport sur le marché mondial de l'exploration sismique
Un levé sismique est une technique d'exploration géophysique utilisée pour étudier la structure géologique et la composition du sous-sol terrestre en générant et en enregistrant des ondes sismiques. Ces ondes se propagent à travers les formations rocheuses souterraines et sont réfléchies ou réfractées aux limites entre différentes couches géologiques. Les signaux enregistrés sont traités et interprétés pour créer des images des structures souterraines, aidant à identifier les réservoirs potentiels de pétrole et de gaz naturel, les gisements minéraux, les formations géologiques souterraines et les emplacements appropriés pour le développement des infrastructures.
Le marché mondial de l'exploration sismique est segmenté par technologie, lieu de déploiement, application et géographie. Par technologie, le marché est segmenté en imagerie sismique 2D, imagerie sismique 3D, imagerie sismique 4D/à répétition temporelle et sismique à nœuds de fond océanique (OBN). Par lieu de déploiement, le marché est segmenté en levés sismiques terrestres et levés sismiques offshore. Par application, le marché est segmenté en pétrole et gaz, énergie offshore et marine, captage, utilisation et stockage du carbone (CCUS), mines et exploration minérale, énergie géothermique, génie civil et infrastructures, et autres. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial de l'exploration sismique dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Imagerie sismique 2D |
| Imagerie sismique 3D |
| Imagerie sismique 4D / à répétition temporelle |
| Sismique à nœuds de fond océanique (OBN) |
| Levés sismiques terrestres |
| Levés sismiques offshore |
| Pétrole et gaz |
| Énergie offshore et marine |
| Captage, utilisation et stockage du carbone (CCUS) |
| Mines et exploration minérale |
| Énergie géothermique |
| Génie civil et infrastructures |
| Autres (évaluation des risques naturels, études environnementales, et académique et recherche) |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pays-Bas | |
| Norvège | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Malaisie | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Oman | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par technologie | Imagerie sismique 2D | |
| Imagerie sismique 3D | ||
| Imagerie sismique 4D / à répétition temporelle | ||
| Sismique à nœuds de fond océanique (OBN) | ||
| Par lieu de déploiement | Levés sismiques terrestres | |
| Levés sismiques offshore | ||
| Par application | Pétrole et gaz | |
| Énergie offshore et marine | ||
| Captage, utilisation et stockage du carbone (CCUS) | ||
| Mines et exploration minérale | ||
| Énergie géothermique | ||
| Génie civil et infrastructures | ||
| Autres (évaluation des risques naturels, études environnementales, et académique et recherche) | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pays-Bas | ||
| Norvège | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Malaisie | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Oman | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché de l'exploration sismique ?
La taille du marché de l'exploration sismique est de 9,03 milliards USD en 2027 et devrait atteindre 11,83 milliards USD d'ici 2032 à un CAGR de 5,55 %.
Quelle technologie occupe la position la plus importante dans les levés sismiques ?
L'imagerie sismique 3D détenait une part de 41,3 % en 2026, car elle soutient les flux de travail d'exploration, d'évaluation, de développement et de production.
Pourquoi les nœuds de fond océanique gagnent-ils en adoption ?
Les systèmes OBN améliorent l'imagerie dans les environnements offshore complexes et soutiennent la surveillance répétée, notamment pour les champs en production et les sites de stockage de carbone.
Quelle application connaît la croissance la plus rapide ?
Le captage, l'utilisation et le stockage du carbone devrait croître à un CAGR de 15,4 % jusqu'en 2032, car la surveillance est partie intégrante du développement des projets de stockage.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique devrait croître à un CAGR de 6,8 % jusqu'en 2032, soutenue par les programmes des compagnies pétrolières nationales et l'activité en Indonésie, en Malaisie, en Inde et en Chine.
Qu'est-ce qui limite l'activité sismique offshore ?
Les cycles de financement des opérateurs et les exigences d'autorisation relatives aux mammifères marins peuvent retarder les projets et augmenter les coûts d'exploitation.