
Tamaño y participación del mercado de levantamientos sísmicos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 9.03 Mil millones de dólares |
| Tamaño del Mercado (2032) | 11.83 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.55 % |
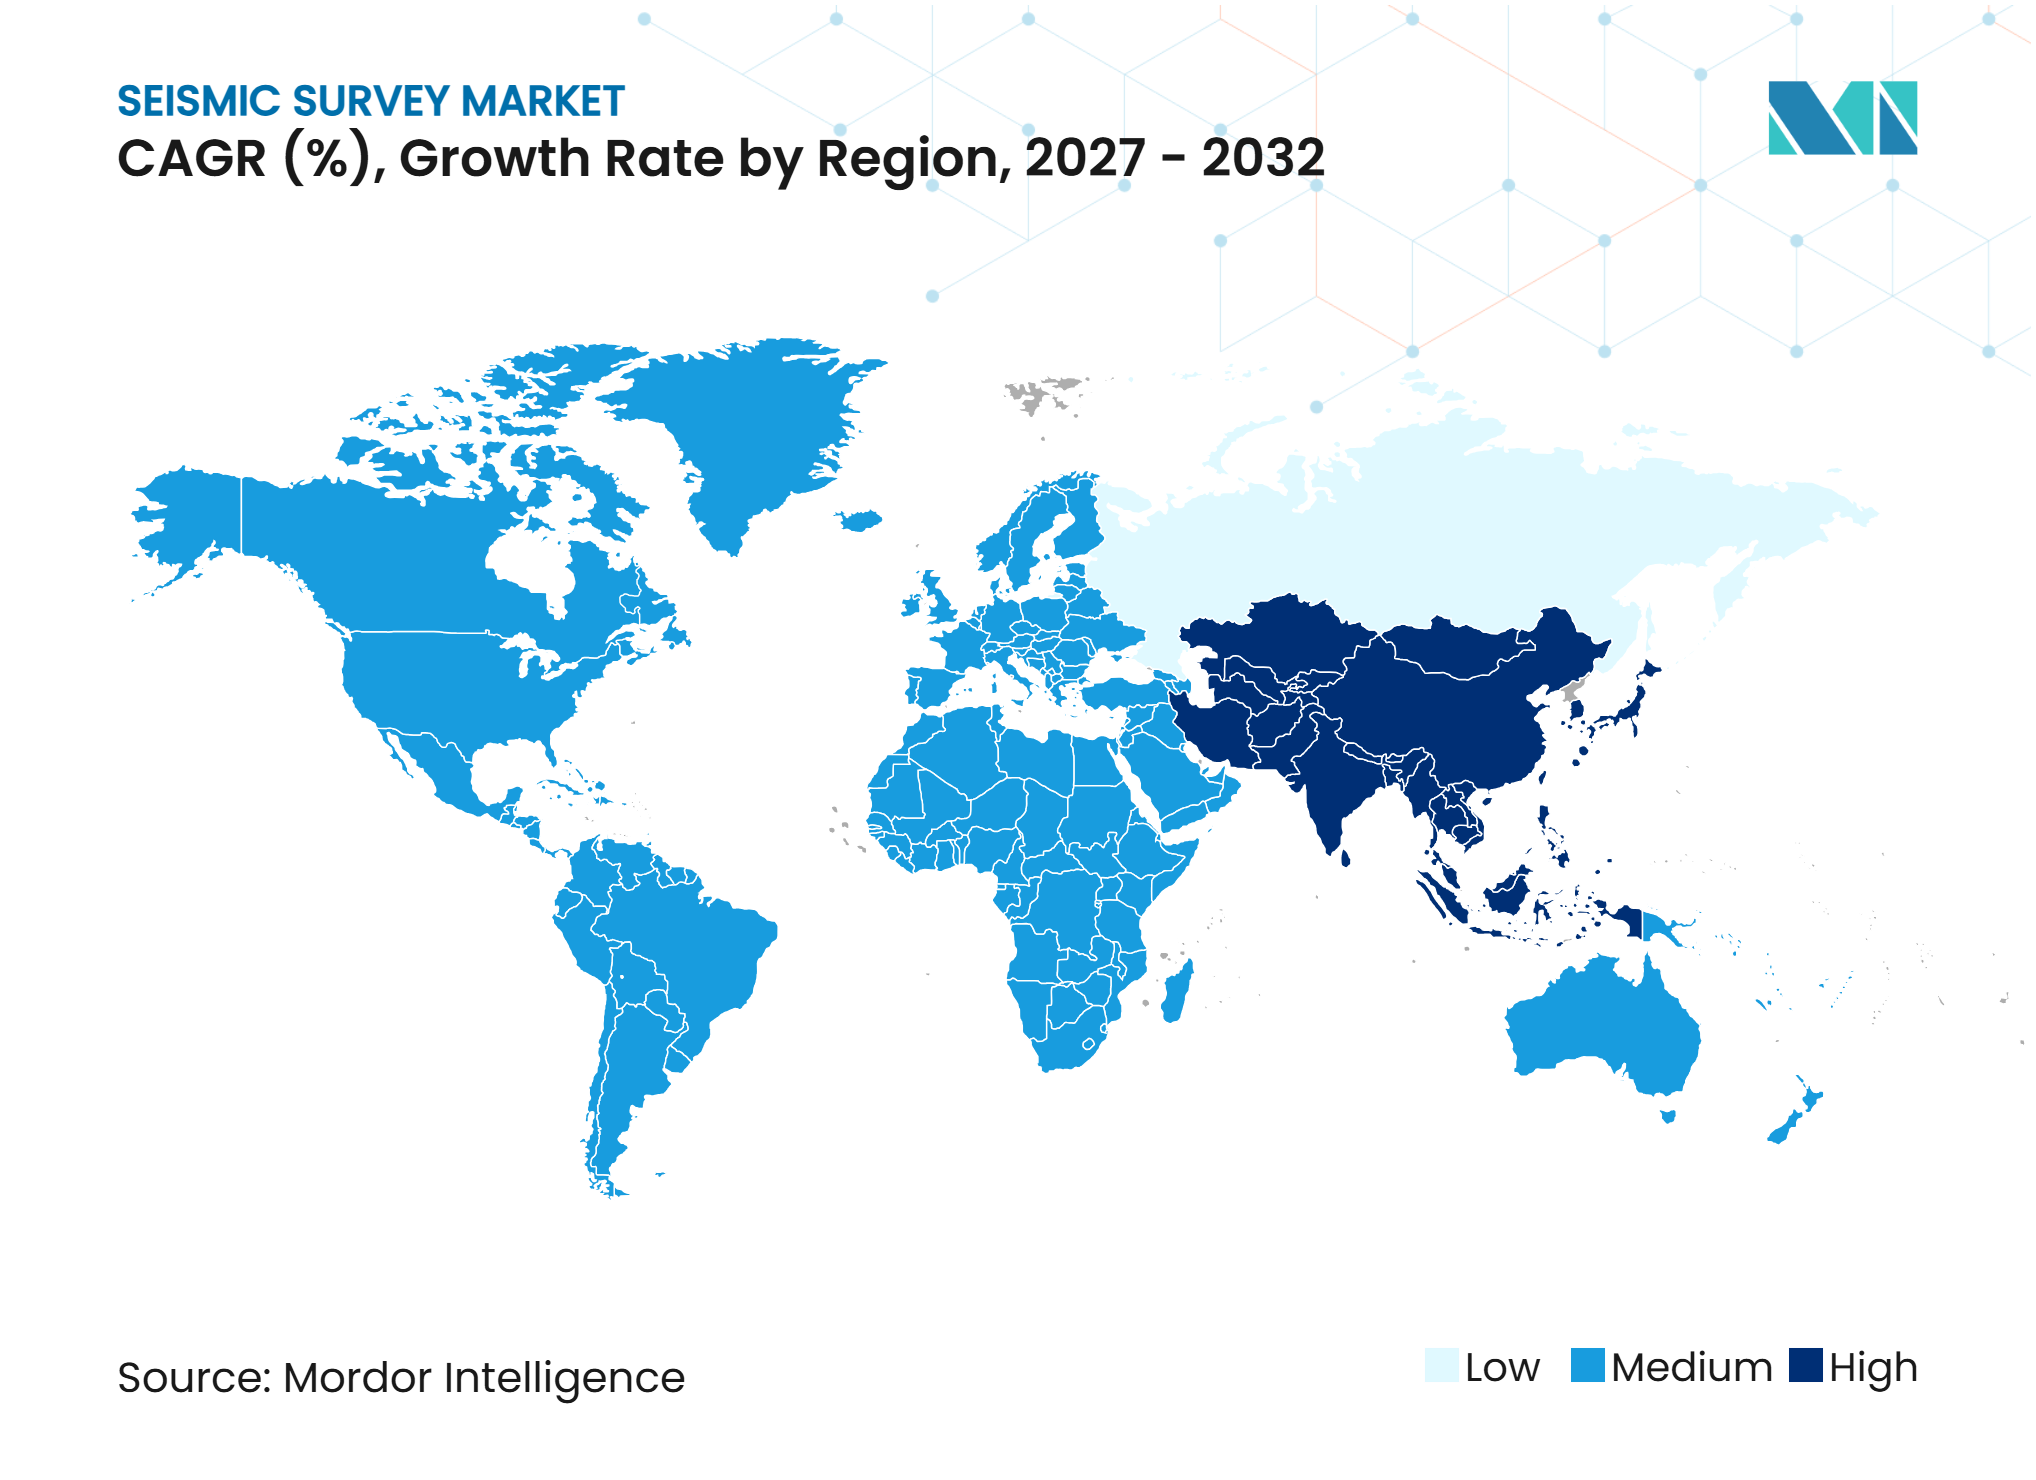
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de levantamientos sísmicos por Mordor Intelligence
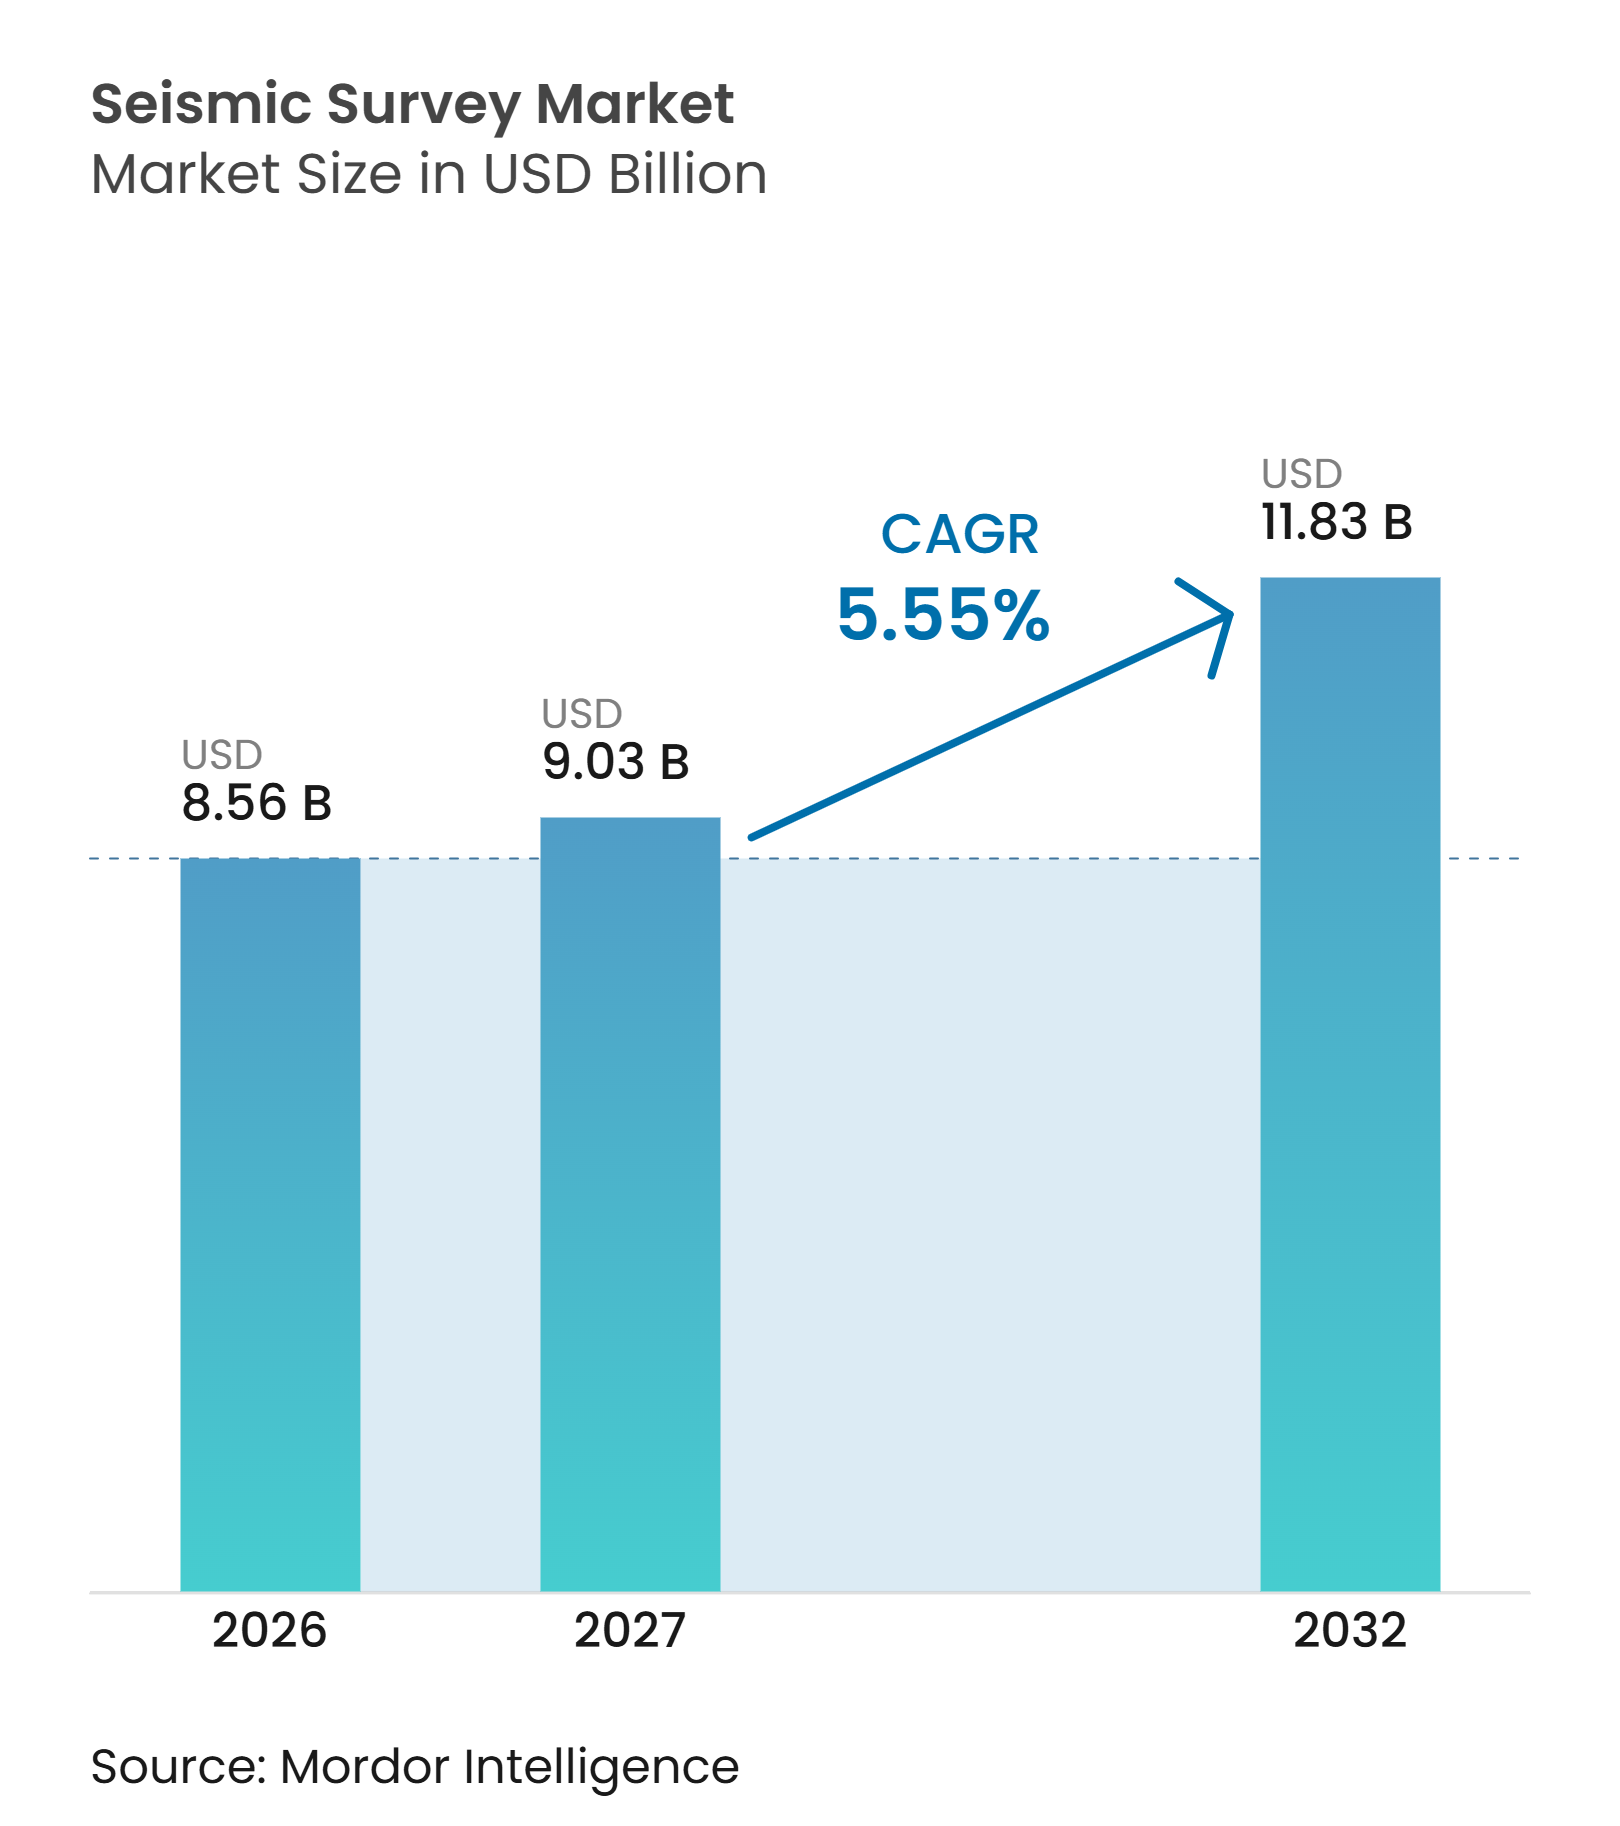
Se proyecta que el tamaño del mercado global de levantamientos sísmicos se expanda de 8,56 mil millones de USD en 2026 a 11,83 mil millones de USD para 2032, registrando un CAGR del 5,55% entre 2027 y 2032. Las necesidades de reposición de reservas continúan respaldando el gasto sísmico incluso cuando los operadores se mantienen selectivos con los presupuestos de exploración discrecionales. El mercado global de levantamientos sísmicos está transitando de un negocio de adquisición liderado por embarcaciones hacia una combinación más amplia de servicios de obtención de imágenes, interpretación y licenciamiento de datos. Este cambio eleva el valor entregado por cada levantamiento y reduce la dependencia de la utilización bruta de la flota. Las licencias costa afuera, el monitoreo repetido de yacimientos y el cumplimiento normativo en almacenamiento de carbono generan trabajo recurrente en varias cuencas. Los contratistas que combinan capacidad de adquisición con datos propietarios y herramientas de procesamiento están mejor posicionados para gestionar el financiamiento irregular de proyectos.
Conclusiones clave del informe
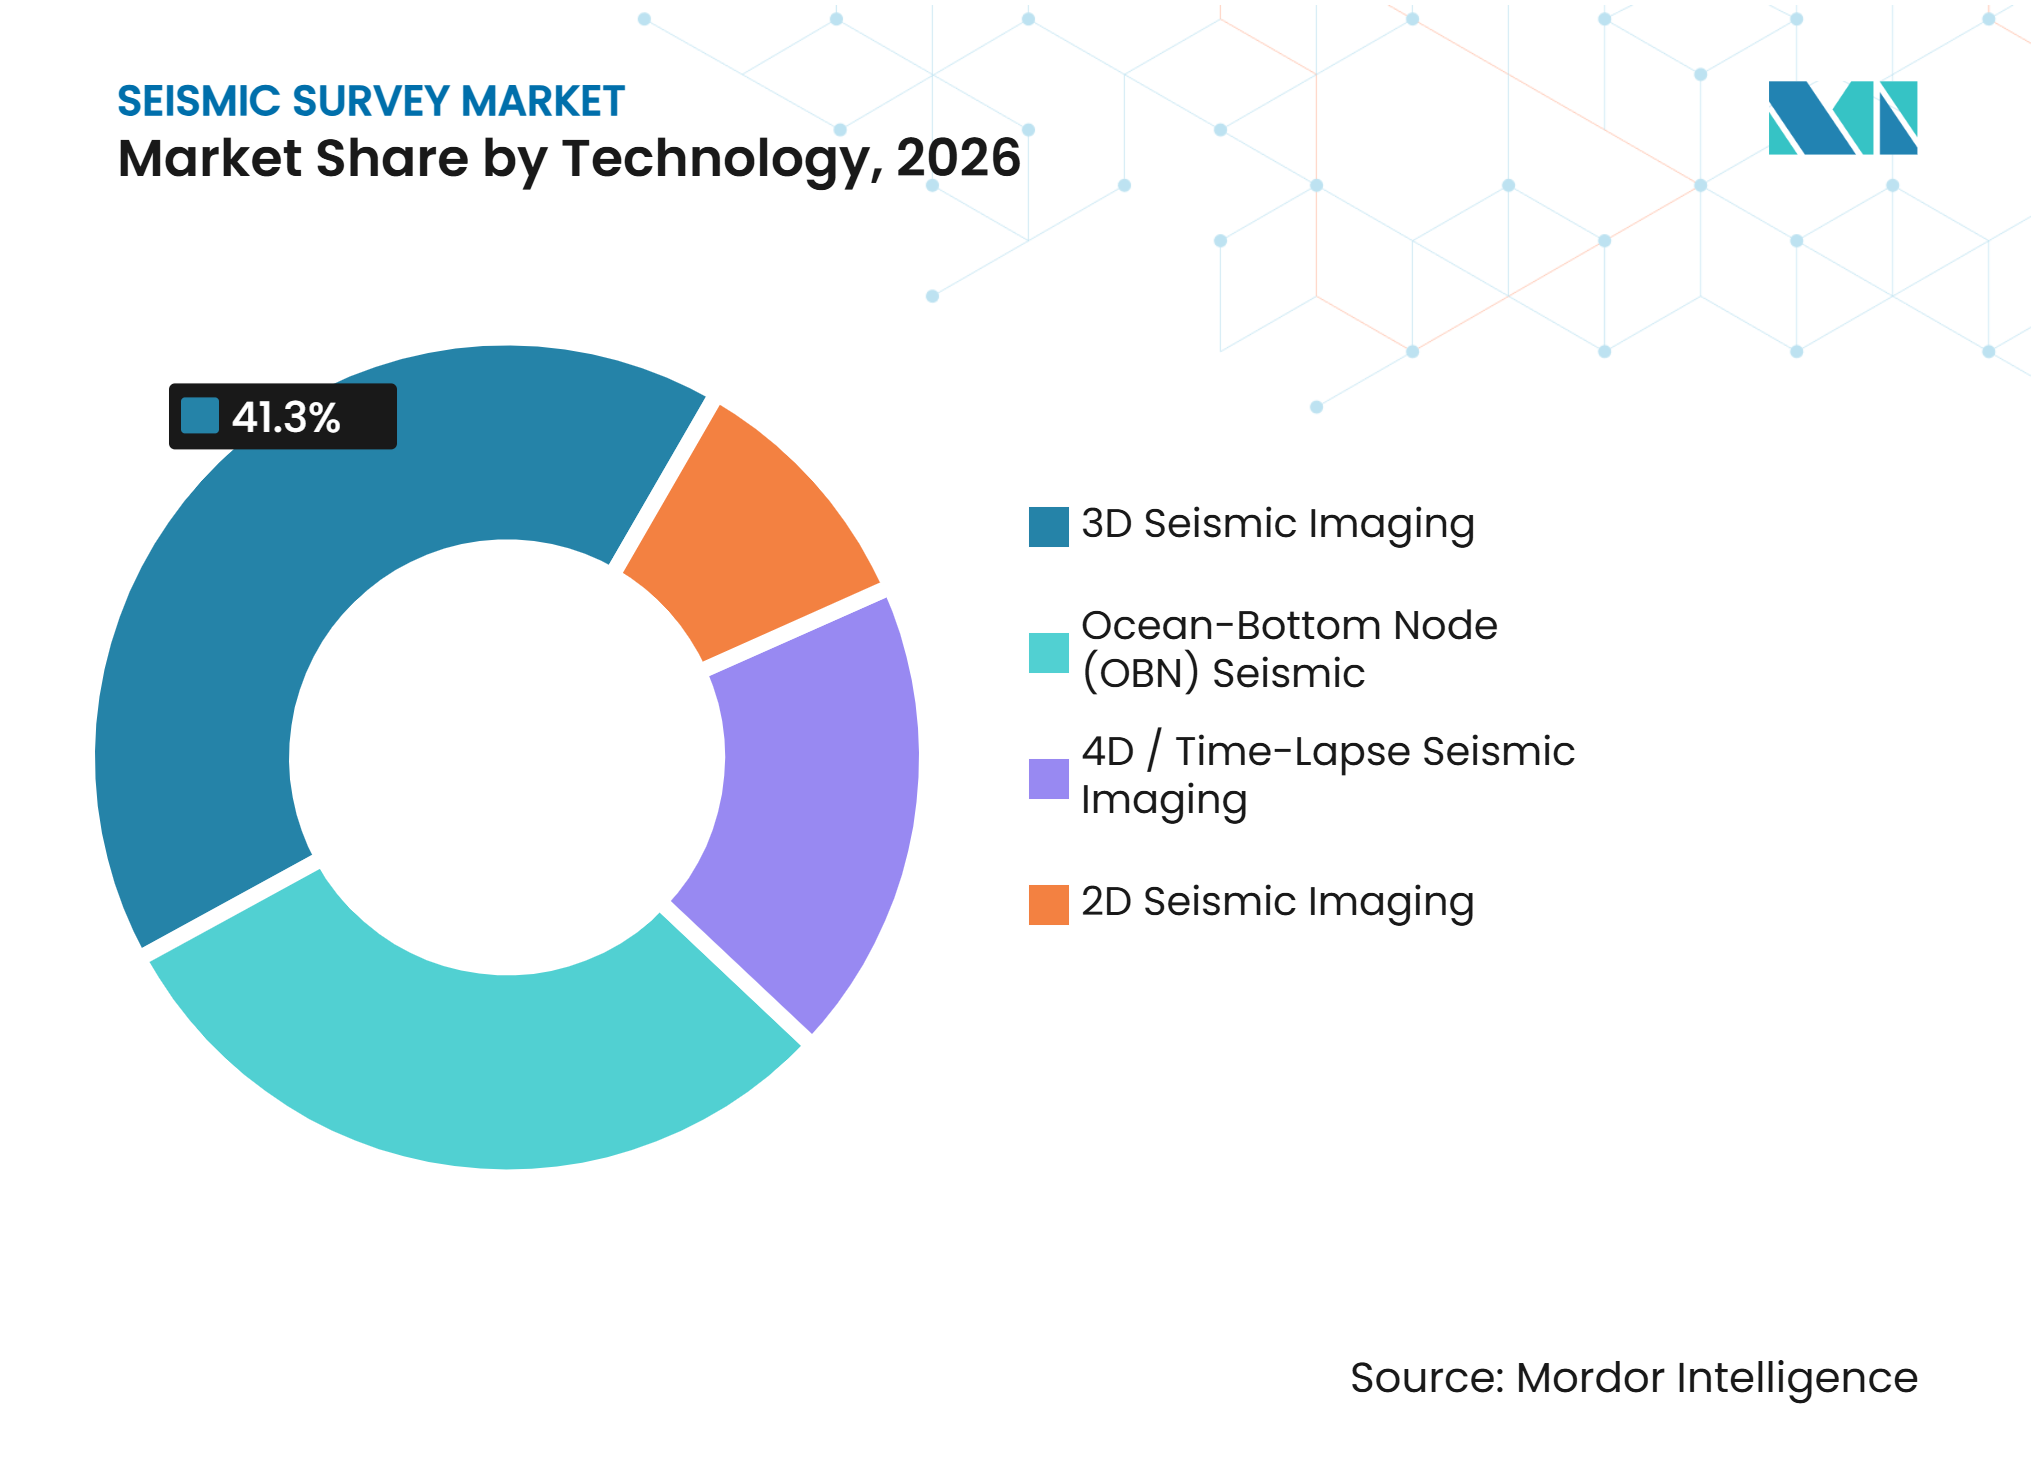
- Por tecnología, la obtención de imágenes sísmicas 3D representó el 41,3% de la participación del mercado global de levantamientos sísmicos en 2026, mientras que se prevé que la sísmica 4D o de tiempo diferido crezca a un CAGR del 7,1% hasta 2032.
- Por ubicación de despliegue, los levantamientos terrestres representaron el 69,8% de la participación del mercado global de levantamientos sísmicos en 2026, mientras que se prevé que los levantamientos marinos crezcan a un CAGR del 7,3% hasta 2032.
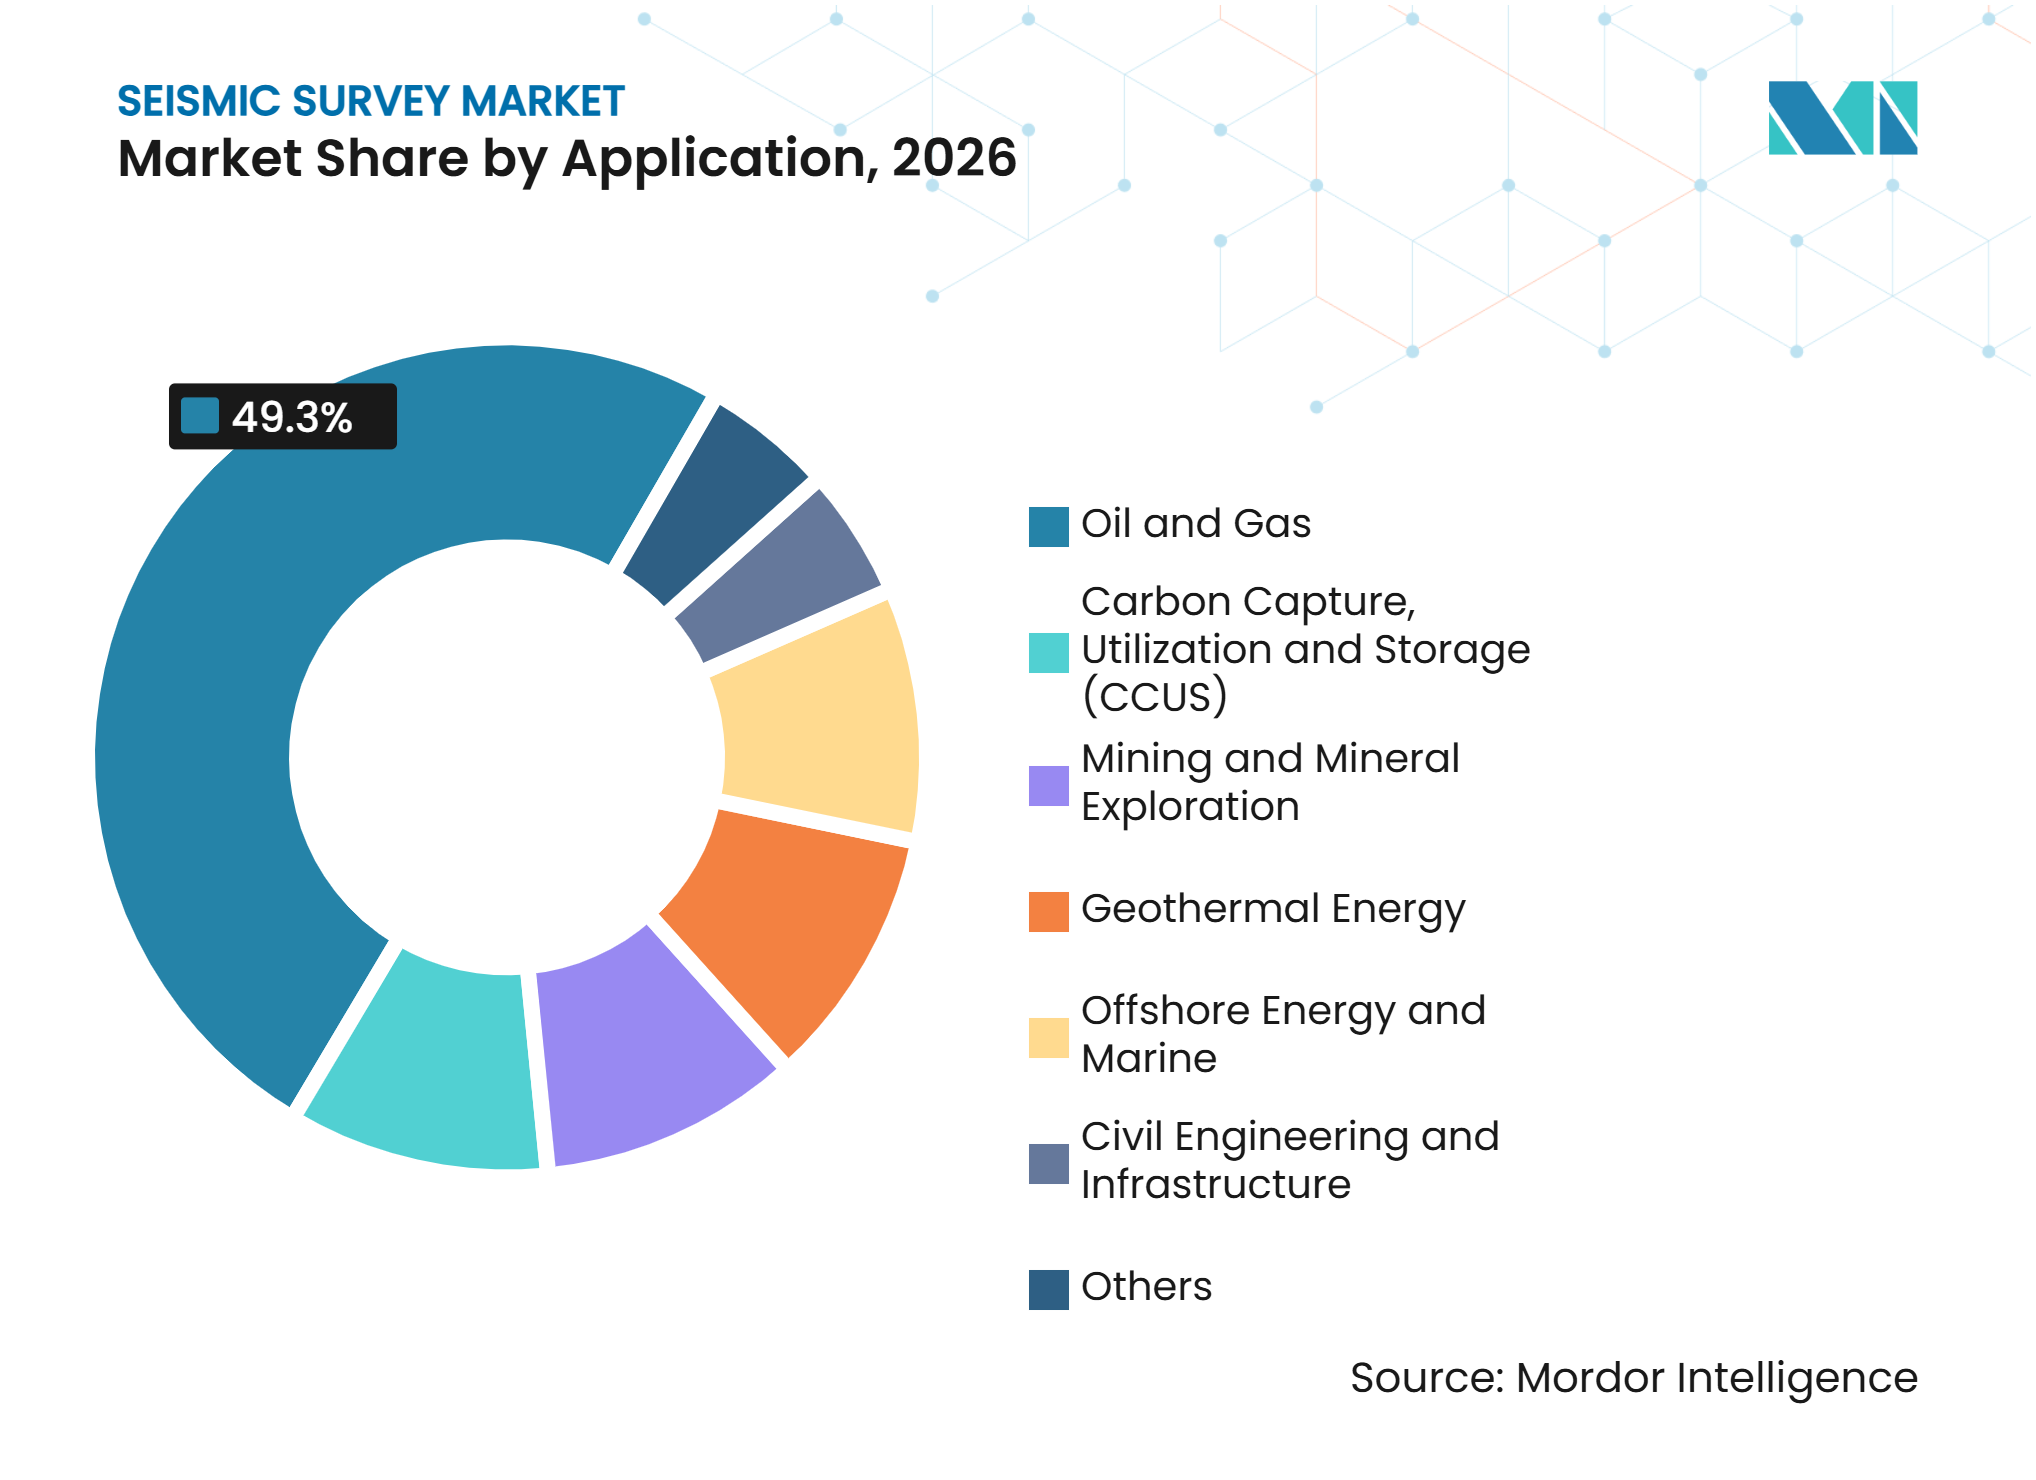
- Por aplicación, el petróleo y gas representó el 49,3% de la participación del mercado global de levantamientos sísmicos en 2026, mientras que se prevé que la captura, utilización y almacenamiento de carbono crezca a un CAGR del 15,4% hasta 2032.
- Por geografía, América del Norte representó el 35,9% de la participación del mercado global de levantamientos sísmicos en 2026, mientras que se prevé que Asia-Pacífico crezca a un CAGR del 6,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Licencias costa afuera y campañas de aguas profundas de las NOC | +1.3% | Global, concentrado en Asia-Pacífico, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Monitoreo de yacimientos 4D y optimización de la producción | +0.9% | Mar del Norte, Golfo de América, Brasil y Oriente Medio y África | Mediano plazo (2-4 años) |
| Requisitos de monitoreo y verificación de CCUS | +1.1% | América del Norte, Europa y Australia | Largo plazo (≥ 4 años) |
| Procesamiento habilitado por IA y monetización de datos heredados | +0.8% | Global | Corto plazo (≤ 2 años) |
| Obtención de imágenes de alta resolución para geología subsuperficial compleja | +0.6% | Global, intensificado en aguas profundas y formaciones compactas | Mediano plazo (2-4 años) |
| Demanda no hidrocarburífera de geotérmica, minería e infraestructura | +0.5% | Europa, APAC, América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Licencias costa afuera y campañas de aguas profundas de las NOC
La actividad de licencias costa afuera está ampliando los pedidos pendientes de adquisición en varias cuencas. Noruega otorgó 57 licencias de producción a 19 empresas en la ronda APA 2025, y Aker BP recibió 22 licencias, incluidas 12 como operador. El Ministerio de Energía de Noruega también anunció APA 2025 en mayo de 2025, respaldando la actividad continua en la Plataforma Continental Noruega[1]. Estas adjudicaciones respaldan la demanda de trabajos sísmicos porque los titulares de licencias necesitan mejor información subsuperficial antes de seleccionar prospectos y planificar pozos. Las compañías petroleras nacionales añaden otra fuente de demanda porque sus programas suelen abarcar múltiples campos o bloques de acreaje. Shearwater reportó un pedido pendiente de 413 millones de USD en el tercer trimestre de 2025, lo que demuestra que las carteras de pedidos de los contratistas pueden beneficiarse cuando varios programas costa afuera avanzan simultáneamente.
Monitoreo de yacimientos 4D y optimización de la producción
La sísmica de tiempo diferido respalda las decisiones de producción en campos establecidos, no solo en la exploración de fronteras. TGS reportó que los trabajos de producción representaron el 40% de su actividad de contratos de flota de cables remolcados entre 2020 y 2024, mientras que los trabajos 4D representaron el 95% de su actividad de contratos de nodos en el fondo oceánico durante el mismo período. Este caso de uso puede hacer que el mercado global de levantamientos sísmicos sea menos vulnerable a los cambios a corto plazo en los presupuestos de exploración. Los operadores utilizan levantamientos repetidos para observar el movimiento del yacimiento, identificar hidrocarburos no recuperados y evaluar la compactación en campos complejos. PXGEO indica que su sistema MNode tiene una vida útil de batería de 300 días y puede operar en profundidades de agua de 3.000 metros, lo que respalda campañas de monitoreo de mayor duración. El mismo modelo de levantamiento repetido también es relevante para los sitios de almacenamiento que necesitan evidencia de contención de dióxido de carbono.
Requisitos de monitoreo y verificación de CCUS
Los proyectos de almacenamiento de carbono generan demanda tanto de mediciones sísmicas de referencia como de mediciones repetidas. SLB identifica los planes de medición, monitoreo y verificación como una parte central del desarrollo de proyectos de almacenamiento de carbono. Los levantamientos 3D activos, los levantamientos 4D repetidos y el monitoreo pasivo pueden servir a diferentes etapas de un proyecto de almacenamiento. Dawson Geophysical enumera los proyectos de captura y secuestro de carbono entre sus categorías de clientes en su Formulario 10-K de 2025. STRYDE suministró 42.000 nodos para el levantamiento sísmico de almacenamiento de dióxido de carbono terrestre CarbonCuts en Dinamarca[2]. Este trabajo añade un flujo de ingresos impulsado por el cumplimiento normativo que se sitúa junto a la actividad convencional de exploración y producción.
Procesamiento habilitado por IA y monetización de datos heredados
Las herramientas de IA están acortando los ciclos de procesamiento y haciendo más útiles las bibliotecas sísmicas más antiguas. BGP reportó trabajos en un modelo de IA 3D de 10.000 millones de parámetros basado en el modelo de gran escala Kunlun, con pruebas piloto planificadas para finales de 2025. Una mejor obtención de imágenes puede mejorar el valor de los datos adquiridos sin añadir embarcaciones ni equipos terrestres. Viridien continúa posicionando los servicios avanzados de obtención de imágenes y datos como parte de su cartera, incluido su programa de reimagen sísmica sobre el Bloque 22 de Angola. Este modelo genera ingresos por servicios de reprocesamiento y licenciamiento de datos incluso cuando los nuevos programas de adquisición se desaceleran. También ofrece a las compañías petroleras nacionales una forma de extraer más valor de los archivos subsuperficiales acumulados.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Asignación cíclica de capital de E&P y volatilidad del financiamiento multicliente | -1.2% | Global, más aguda en los mercados independientes de E&P | Mediano plazo (2-4 años) |
| Permisos para mamíferos marinos y tiempo de inactividad de levantamientos | -0.5% | Golfo de América, Mar del Norte, Mediterráneo y Australia | Mediano plazo (2-4 años) |
| Altos costos fijos y envejecimiento de las flotas de adquisición marina | -0.6% | Contratistas costa afuera globales | Mediano a largo plazo |
| Escasez de geofísicos especializados y talento en procesamiento | -0.4% | Global, más aguda en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La asignación cíclica de capital de E&P genera brechas de financiamiento en los programas multicliente
El modelo multicliente depende de que los clientes comprometan financiamiento antes de que los contratistas adquieran y licencien un conjunto de datos. Esto hace que el prefinanciamiento sea vulnerable cuando los operadores reducen el gasto discrecional en exploración. Shearwater describió un entorno de clientes cauteloso y un mercado sísmico marino sin variaciones significativas en sus resultados del tercer trimestre de 2025. TGS vendió el Ramform Explorer y el Ramform Valiant tras la integración de PGS, lo que refleja la presión de costos asociada con la propiedad de la flota. Una temporada de adquisición retrasada también puede reducir las oportunidades de licenciamiento posteriores porque la biblioteca de datos recibe menos nuevos levantamientos. Este efecto puede dejar una brecha entre la recuperación del gasto upstream y la recuperación de los ingresos sísmicos.
Los permisos para mamíferos marinos añaden riesgo de programación a los programas de levantamientos costa afuera
Los calendarios de levantamientos costa afuera están condicionados por las normativas locales sobre sonido subacuático y especies protegidas. La NOAA emitió una autorización para la actividad de levantamientos geofísicos en el Golfo de América que estuvo vigente desde septiembre de 2025 hasta abril de 2026. El informe de monitoreo final de la NOAA para un levantamiento OBN en el Golfo de América registró 30 acciones de mitigación durante nueve meses, incluidas 19 demoras y 4 cierres de fuentes[3]. Las directrices geofísicas preliminares del JNCC para 2025 muestran que el Reino Unido también está actualizando la forma en que los proyectos evalúan los efectos ambientales[4]. Estos requisitos pueden aumentar el tiempo de planificación y limitar los períodos en que las embarcaciones pueden operar. Por lo tanto, los contratistas necesitan procesos sólidos de obtención de permisos y una programación flexible de embarcaciones para proteger los márgenes del proyecto.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tecnología:
la obtención de imágenes sísmicas 3D respalda los trabajos centrales de exploración y producciónLa obtención de imágenes sísmicas 3D representó el 41,3% de la participación del mercado global de levantamientos sísmicos en 2026. Su escala refleja su amplio uso en exploración, evaluación, planificación del desarrollo y gestión de yacimientos. BGP declaró que la exploración sísmica ha respaldado el descubrimiento de más del 95% de las reservas mundiales de petróleo y gas. Los programas de alta densidad y azimut amplio mejoran la cobertura subsuperficial en áreas más complejas. Los grandes volúmenes de datos generados por estos programas respaldan la demanda de procesamiento e interpretación más rápidos. El tamaño del mercado global de levantamientos sísmicos para los trabajos 3D también se beneficia de su función como levantamiento de referencia para campañas de monitoreo posteriores.
La obtención de imágenes sísmicas 2D sigue siendo útil para el mapeo temprano de cuencas y los levantamientos en aguas poco profundas. COSL reportó que su adquisición 2D cayó un 63,8% a 7.226 kilómetros en 2025, mientras que su adquisición 3D totalizó 15.722 kilómetros cuadrados. La sísmica de nodos en el fondo oceánico está ganando importancia donde la geología subsalina compleja, la densa infraestructura de campo o el monitoreo repetido requieren una mejor iluminación. COSL reportó que su volumen de adquisición OBN creció un 63,3% a 1.769 kilómetros cuadrados en 2025. El sistema MNode de PXGEO está diseñado para trabajos OBN en aguas profundas y despliegues de larga duración. Se prevé que la sísmica 4D o de tiempo diferido crezca a un CAGR del 7,1% hasta 2032 porque los operadores necesitan mediciones repetidas de yacimientos y sitios de almacenamiento.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por ubicación de despliegue:
los levantamientos terrestres proporcionan la base de actividad más ampliaLos levantamientos terrestres representaron el 69,8% de la participación del mercado global de levantamientos sísmicos en 2026. Los equipos terrestres atienden la actividad convencional de petróleo y gas, así como aplicaciones geotérmicas, de almacenamiento de carbono, minería e infraestructura. Su amplio alcance y su menor intensidad de capital en comparación con las operaciones de embarcaciones marinas ayudan a sostener el segmento. STRYDE entregó 375.000 nodos en 2025, incluidos 2 despliegues que cada uno superó los 100.000 canales. Sercel también recibió un pedido de ONGC por 24.000 canales de sistemas de adquisición sísmica 528 en India. Estos despliegues muestran el avance hacia configuraciones nodales más grandes y flexibles en tierra.
Se prevé que los levantamientos marinos crezcan a un CAGR del 7,3% hasta 2032. La mayor tasa de crecimiento refleja las licencias en aguas profundas, el monitoreo de producción y el uso creciente de sistemas OBN en campos maduros. Shearwater inició una tercera temporada de adquisición en la Cuenca de Pelotas de Brasil en noviembre de 2025. También recibió un contrato para el primer levantamiento OBN en aguas profundas de Ghana en los campos Jubilee y TEN. El Departamento del Interior de los Estados Unidos extendió la duración de los permisos de prospección de 3 años a 5 años en 2025. Los permisos más largos pueden mejorar la certeza de planificación para los programas costa afuera.
Por aplicación:
el petróleo y gas sigue siendo la mayor fuente de demandaEl petróleo y gas representó el 49,3% de la participación del mercado global de levantamientos sísmicos en 2026. El segmento abarca la exploración de fronteras, la evaluación, el monitoreo de yacimientos y la optimización de la producción. La Asociación Americana de Geólogos del Petróleo reportó que la presión para reemplazar reservas continuó respaldando la confianza en el sector geofísico durante 2025. Los trabajos 4D repetidos desplazan más gasto hacia los campos en producción y pueden hacer que la demanda sea más recurrente. Esto es particularmente relevante en activos costa afuera maduros donde pequeñas mejoras en la comprensión del yacimiento pueden influir en las decisiones de desarrollo. El mercado global de levantamientos sísmicos sigue vinculado a la inversión en petróleo y gas, pero su exposición es más amplia que la nueva exploración por sí sola.
Se prevé que la captura, utilización y almacenamiento de carbono crezca a un CAGR del 15,4% hasta 2032. Los proyectos de almacenamiento requieren evidencia de que el dióxido de carbono inyectado permanece contenido, lo que hace que la sísmica sea una parte relevante de los planes de monitoreo. El despliegue de CarbonCuts de STRYDE en Dinamarca ilustra el uso de sistemas de nodos densos para un proyecto de almacenamiento terrestre. La energía geotérmica también utiliza métodos subsuperficiales similares. Vulcan Energy inició trabajos sísmicos 2D para un proyecto de calor geotérmico con BASF en Alemania en 2025 y planificó un levantamiento 3D de seguimiento. La minería y la ingeniería civil amplían el conjunto de aplicaciones no hidrocarburíferas para los métodos sísmicos.

Análisis geográfico
América del Norte
América del Norte representó el 35,9% de la participación del mercado global de levantamientos sísmicos en 2026. La demanda proviene de los programas costa afuera del Golfo de América, las cuencas terrestres establecidas y un conjunto creciente de proyectos de almacenamiento de carbono. TGS y Viridien lanzaron la Fase III de Laconia en el Golfo de América en junio de 2025, cubriendo aproximadamente 151 bloques de la Plataforma Continental Exterior. El trabajo combina adquisición OBN, tecnología de fuentes e imágenes avanzadas, lo que muestra cómo los proyectos costa afuera dependen cada vez más de servicios integrados. Pulse Seismic reportó 35,86 millones de USD (51,1 millones de CAD) en ingresos de 2025, en comparación con 16,42 millones de USD (23,4 millones de CAD) en 2024, impulsados por ventas de bibliotecas sísmicas y demanda vinculada a aplicaciones de transición energética en el oeste de Canadá. La supervisión ambiental de los Estados Unidos también sigue siendo importante, con las autorizaciones de la NOAA estableciendo condiciones operativas para los levantamientos costa afuera.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a un CAGR del 6,8% hasta 2032, lo que le otorga a la región la tasa de crecimiento más rápida entre los segmentos geográficos. Los programas de las compañías petroleras nacionales y la actividad en nuevas cuencas respaldan este ritmo. COSL completó un levantamiento sísmico 3D en la Cuenca de Gorontalo de Indonesia en diciembre de 2025. PXGEO recibió su primer contrato en Malasia en agosto de 2025 bajo un acuerdo de 2 años con un compromiso mínimo de 365 días. Asian Energy Services también reportó un contrato de 5,83 millones de USD (54,63 crore INR) para adquisición y procesamiento sísmico 4D en el Campo Bhaskar en Gujarat durante diciembre de 2025. China aprobó GB 12950-2025, una norma de seguridad para explosiones en exploración sísmica que entra en vigor en noviembre de 2026.
Europa, América del Sur y Oriente Medio y África
Europa está respaldada por las licencias noruegas y la expansión de la actividad de almacenamiento de carbono. El Ministerio de Energía de Noruega anunció APA 2025, que mantiene activa la Plataforma Continental Noruega para la planificación futura de exploración. América del Sur ha ganado impulso a través de las cuencas de Pelotas, Santos y Campos de Brasil, donde los contratistas están desarrollando trabajos multicliente y OBN. La tercera temporada de Pelotas de Shearwater proporciona un ejemplo visible de adquisición sostenida en la cuenca. En Oriente Medio y África, los grandes programas de las compañías petroleras nacionales continúan respaldando la utilización de los contratistas. INOVA suministró 220.000 nodos Quantum y 30 vehículos vibradores Titan para un proyecto que involucra a BGP y ADNOC en los Emiratos Árabes Unidos. El programa sísmico avanzado de Egipto con SLB y Viridien también muestra que los programas de datos liderados por tecnología se están expandiendo más allá de los centros establecidos de América del Norte y Europa.
Panorama competitivo
Concentración del Mercado
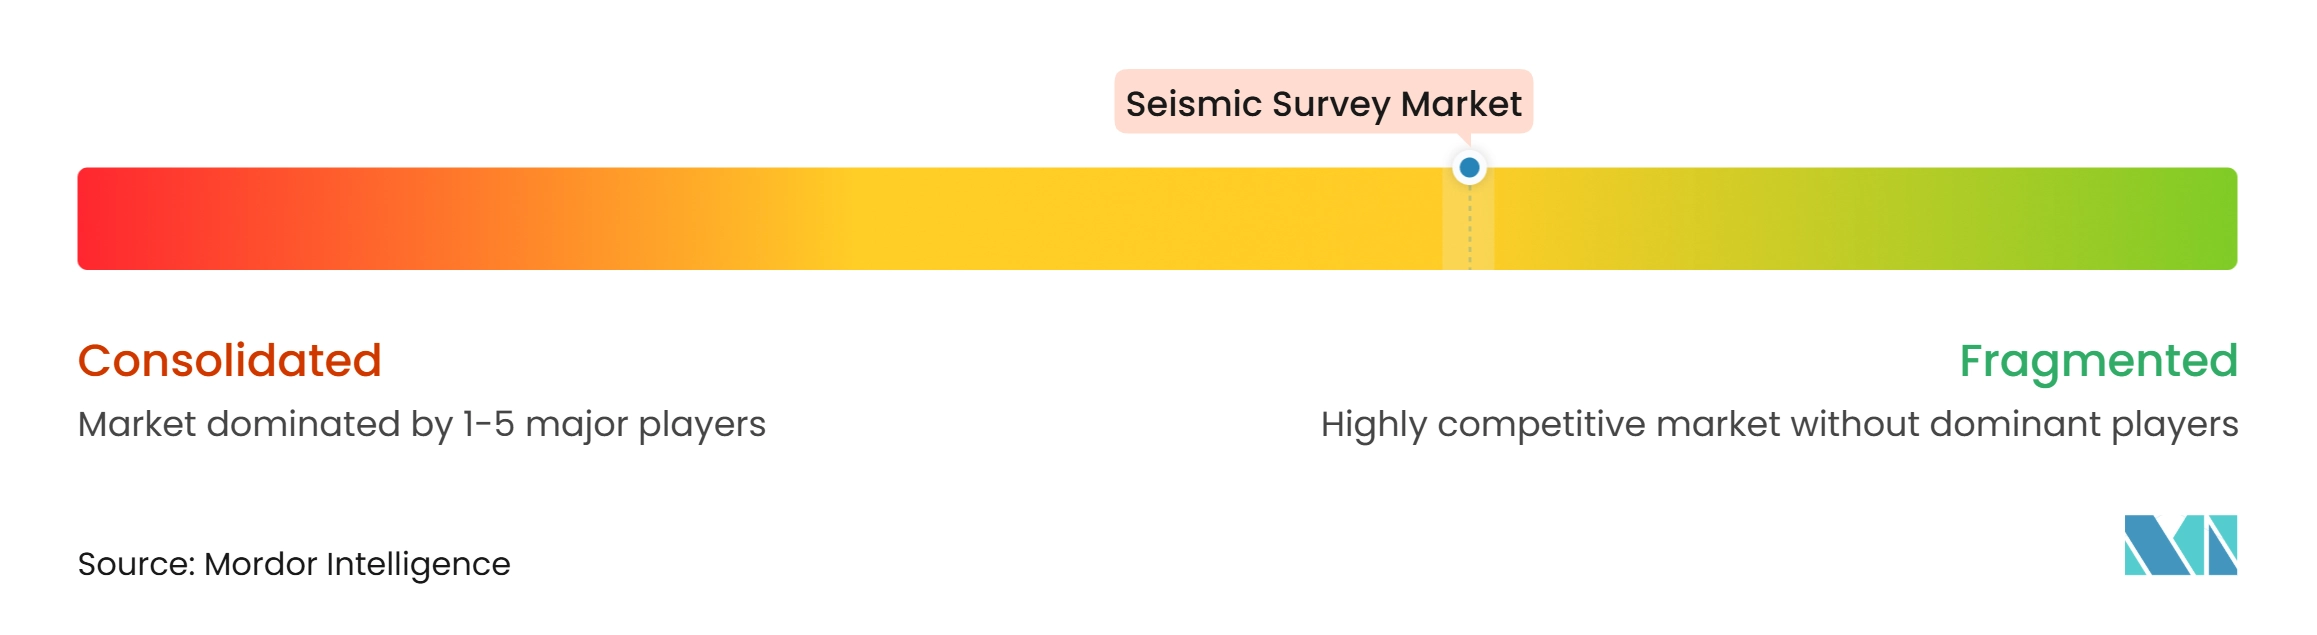
El mercado global de levantamientos sísmicos está moderadamente concentrado. BGP, TGS, Shearwater GeoServices, COSL y Viridien son activos en adquisición costa afuera, obtención de imágenes y servicios de datos. BGP declaró que había ocupado el primer lugar por ingresos operativos anuales en los servicios geofísicos globales durante 20 años consecutivos y había liderado el segmento marino OBN durante 4 años consecutivos. TGS completó la integración de PGS en julio de 2024, incorporando datos multicliente, operaciones de embarcaciones, capacidad OBN y servicios de obtención de imágenes en una sola plataforma. El aumento del 63,3% en el volumen de adquisición OBN de COSL en 2025 muestra el valor de la inversión en flota y tecnología en los trabajos costa afuera de alta gama.
La estrategia de las empresas se centra en reducir el costo de despliegue, mejorar la calidad de las imágenes y ampliar las bibliotecas de datos. Aker BP se asoció con PXGEO para utilizar vehículos submarinos autónomos para el despliegue de OBN. Viridien introdujo Sercel Accel en junio de 2025 como un sistema de nodos de caída terrestre que no requiere que los nodos sean plantados. TGS vendió su negocio de productos de datos de pozos en América del Norte a Enverus en julio de 2026 por 100 millones de USD en efectivo y un pago contingente de 15 millones de USD, reforzando su enfoque en otras actividades de datos energéticos. Estos movimientos muestran que la ventaja competitiva depende cada vez más de los activos tecnológicos y de datos, no solo del número de embarcaciones. Las empresas de equipos como STRYDE, INOVA, Geospace Technologies y Sercel siguen siendo importantes porque los sistemas nodales determinan la economía de muchos proyectos terrestres y costa afuera.
El mercado global de levantamientos sísmicos también incluye empresas especializadas en bibliotecas de datos y procesamiento que atienden necesidades locales o específicas de aplicaciones. Pulse Seismic opera una biblioteca sísmica canadiense licenciable y reportó un fuerte crecimiento de ingresos en 2025. SAExploration fortaleció su presencia operativa al adquirir inApril AS en enero de 2025 y Terrex Seismic en septiembre de 2025. Shearwater, PXGEO y SeaBird continúan persiguiendo oportunidades costa afuera donde el acceso a la cuenca y la capacidad especializada son importantes. La industria combina, por lo tanto, algunas grandes plataformas globales con contratistas especializados y proveedores de equipos. La calidad de los datos, la preparación regulatoria y la capacidad de repetir levantamientos de monitoreo siguen siendo puntos clave de diferenciación.
Líderes de la industria de levantamientos sísmicos
-
TGS ASA
-
BGP Inc. (China National Petroleum Corporation)
-
Viridien
-
Shearwater GeoServices Holding AS
-
China Oilfield Services Limited (COSL)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de levantamientos sísmicos Empresas cubiertas en este informe
- Asian Energy Services Limited
- BGP Inc. (China National Petroleum Corporation)
- China Oilfield Services Limited (COSL)
- Dawson Geophysical Company
- Fugro N.V.
- Geospace Technologies Corporation
- Halliburton Company
- INOVA Geophysical
- ION Geophysical Corporation
- MIND Technology, Inc.
- Pulse Seismic Inc.
- PXGEO
- SAExploration Holdings, Inc.
- SeaBird Exploration PLC
- Sercel
- Shearwater GeoServices Holding AS
- SLB
- STRYDE Ltd.
- TGS ASA
- Viridien (formerly CGG)
Desarrollos recientes de la industria en Mercado de levantamientos sísmicos
- Julio de 2026: TGS completó la venta de su negocio de productos de datos de pozos en América del Norte a Enverus por 100 millones de USD en efectivo más un pago contingente de 15 millones de USD, lo que refleja el enfoque estratégico de TGS tras la integración de PGS.
- Septiembre de 2025: SAExploration adquirió Terrex Seismic, fortaleciendo su presencia en el negocio sísmico terrestre australiano.
- Agosto de 2025: Shearwater GeoServices recibió un contrato para el primer levantamiento sísmico OBN en aguas profundas de Ghana en los campos Jubilee y TEN.
- Junio de 2025: TGS y Viridien lanzaron el levantamiento OBN Laconia Fase III en el Golfo de América, cubriendo aproximadamente 151 bloques de la Plataforma Continental Exterior.
Alcance del informe del mercado global de levantamientos sísmicos
Un levantamiento sísmico es una técnica de exploración geofísica utilizada para investigar la estructura geológica y la composición del subsuelo terrestre mediante la generación y registro de ondas sísmicas. Estas ondas viajan a través de formaciones rocosas subterráneas y se reflejan o refractan en los límites entre diferentes capas geológicas. Las señales registradas se procesan e interpretan para crear imágenes de las estructuras subsuperficiales, lo que ayuda a identificar posibles yacimientos de petróleo y gas natural, depósitos minerales, formaciones geológicas subterráneas y ubicaciones adecuadas para el desarrollo de infraestructura.
El mercado global de levantamientos sísmicos está segmentado por tecnología, ubicación de despliegue, aplicación y geografía. Por tecnología, el mercado está segmentado en obtención de imágenes sísmicas 2D, obtención de imágenes sísmicas 3D, obtención de imágenes sísmicas 4D/de tiempo diferido y sísmica de nodos en el fondo oceánico (OBN). Por ubicación de despliegue, el mercado está segmentado en levantamientos sísmicos terrestres y levantamientos sísmicos marinos. Por aplicación, el mercado está segmentado en petróleo y gas, energía costa afuera y marina, captura, utilización y almacenamiento de carbono (CCUS), minería y exploración mineral, energía geotérmica, ingeniería civil e infraestructura, y otros. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de levantamientos sísmicos en 26 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| Obtención de imágenes sísmicas 2D |
| Obtención de imágenes sísmicas 3D |
| Obtención de imágenes sísmicas 4D / de tiempo diferido |
| Sísmica de nodos en el fondo oceánico (OBN) |
| Levantamientos sísmicos terrestres |
| Levantamientos sísmicos marinos |
| Petróleo y gas |
| Energía costa afuera y marina |
| Captura, utilización y almacenamiento de carbono (CCUS) |
| Minería y exploración mineral |
| Energía geotérmica |
| Ingeniería civil e infraestructura |
| Otros (evaluación de riesgos naturales, estudios ambientales, y académico e investigación) |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Países Bajos | |
| Noruega | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Malasia | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Omán | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por tecnología | Obtención de imágenes sísmicas 2D | |
| Obtención de imágenes sísmicas 3D | ||
| Obtención de imágenes sísmicas 4D / de tiempo diferido | ||
| Sísmica de nodos en el fondo oceánico (OBN) | ||
| Por ubicación de despliegue | Levantamientos sísmicos terrestres | |
| Levantamientos sísmicos marinos | ||
| Por aplicación | Petróleo y gas | |
| Energía costa afuera y marina | ||
| Captura, utilización y almacenamiento de carbono (CCUS) | ||
| Minería y exploración mineral | ||
| Energía geotérmica | ||
| Ingeniería civil e infraestructura | ||
| Otros (evaluación de riesgos naturales, estudios ambientales, y académico e investigación) | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Países Bajos | ||
| Noruega | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Malasia | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Omán | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de levantamientos sísmicos?
El tamaño del mercado de levantamientos sísmicos es de 9,03 mil millones de USD en 2027 y se prevé que alcance los 11,83 mil millones de USD para 2032 a un CAGR del 5,55%.
¿Qué tecnología tiene la mayor posición en los levantamientos sísmicos?
La obtención de imágenes sísmicas 3D representó una participación del 41,3% en 2026 porque respalda los flujos de trabajo de exploración, evaluación, desarrollo y producción.
¿Por qué los nodos en el fondo oceánico están ganando adopción?
Los sistemas OBN mejoran la obtención de imágenes en entornos costa afuera complejos y respaldan el monitoreo repetido, especialmente para campos en producción y sitios de almacenamiento de carbono.
¿Qué aplicación está creciendo más rápido?
Se prevé que la captura, utilización y almacenamiento de carbono crezca a un CAGR del 15,4% hasta 2032 porque el monitoreo es parte integral del desarrollo de proyectos de almacenamiento.
¿Qué región se está expandiendo más rápido?
Se prevé que Asia-Pacífico crezca a un CAGR del 6,8% hasta 2032, respaldado por los programas de las compañías petroleras nacionales y la actividad en Indonesia, Malasia, India y China.
¿Qué limita la actividad sísmica costa afuera?
Los ciclos de financiamiento de los operadores y los requisitos de permisos para mamíferos marinos pueden retrasar los proyectos y aumentar los costos operativos.