
Tamanho e Participação do Mercado de Tecnologias de Sementes
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 9.90 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.18 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.23 % |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | América do Sul |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tecnologias de Sementes por Mordor Intelligence
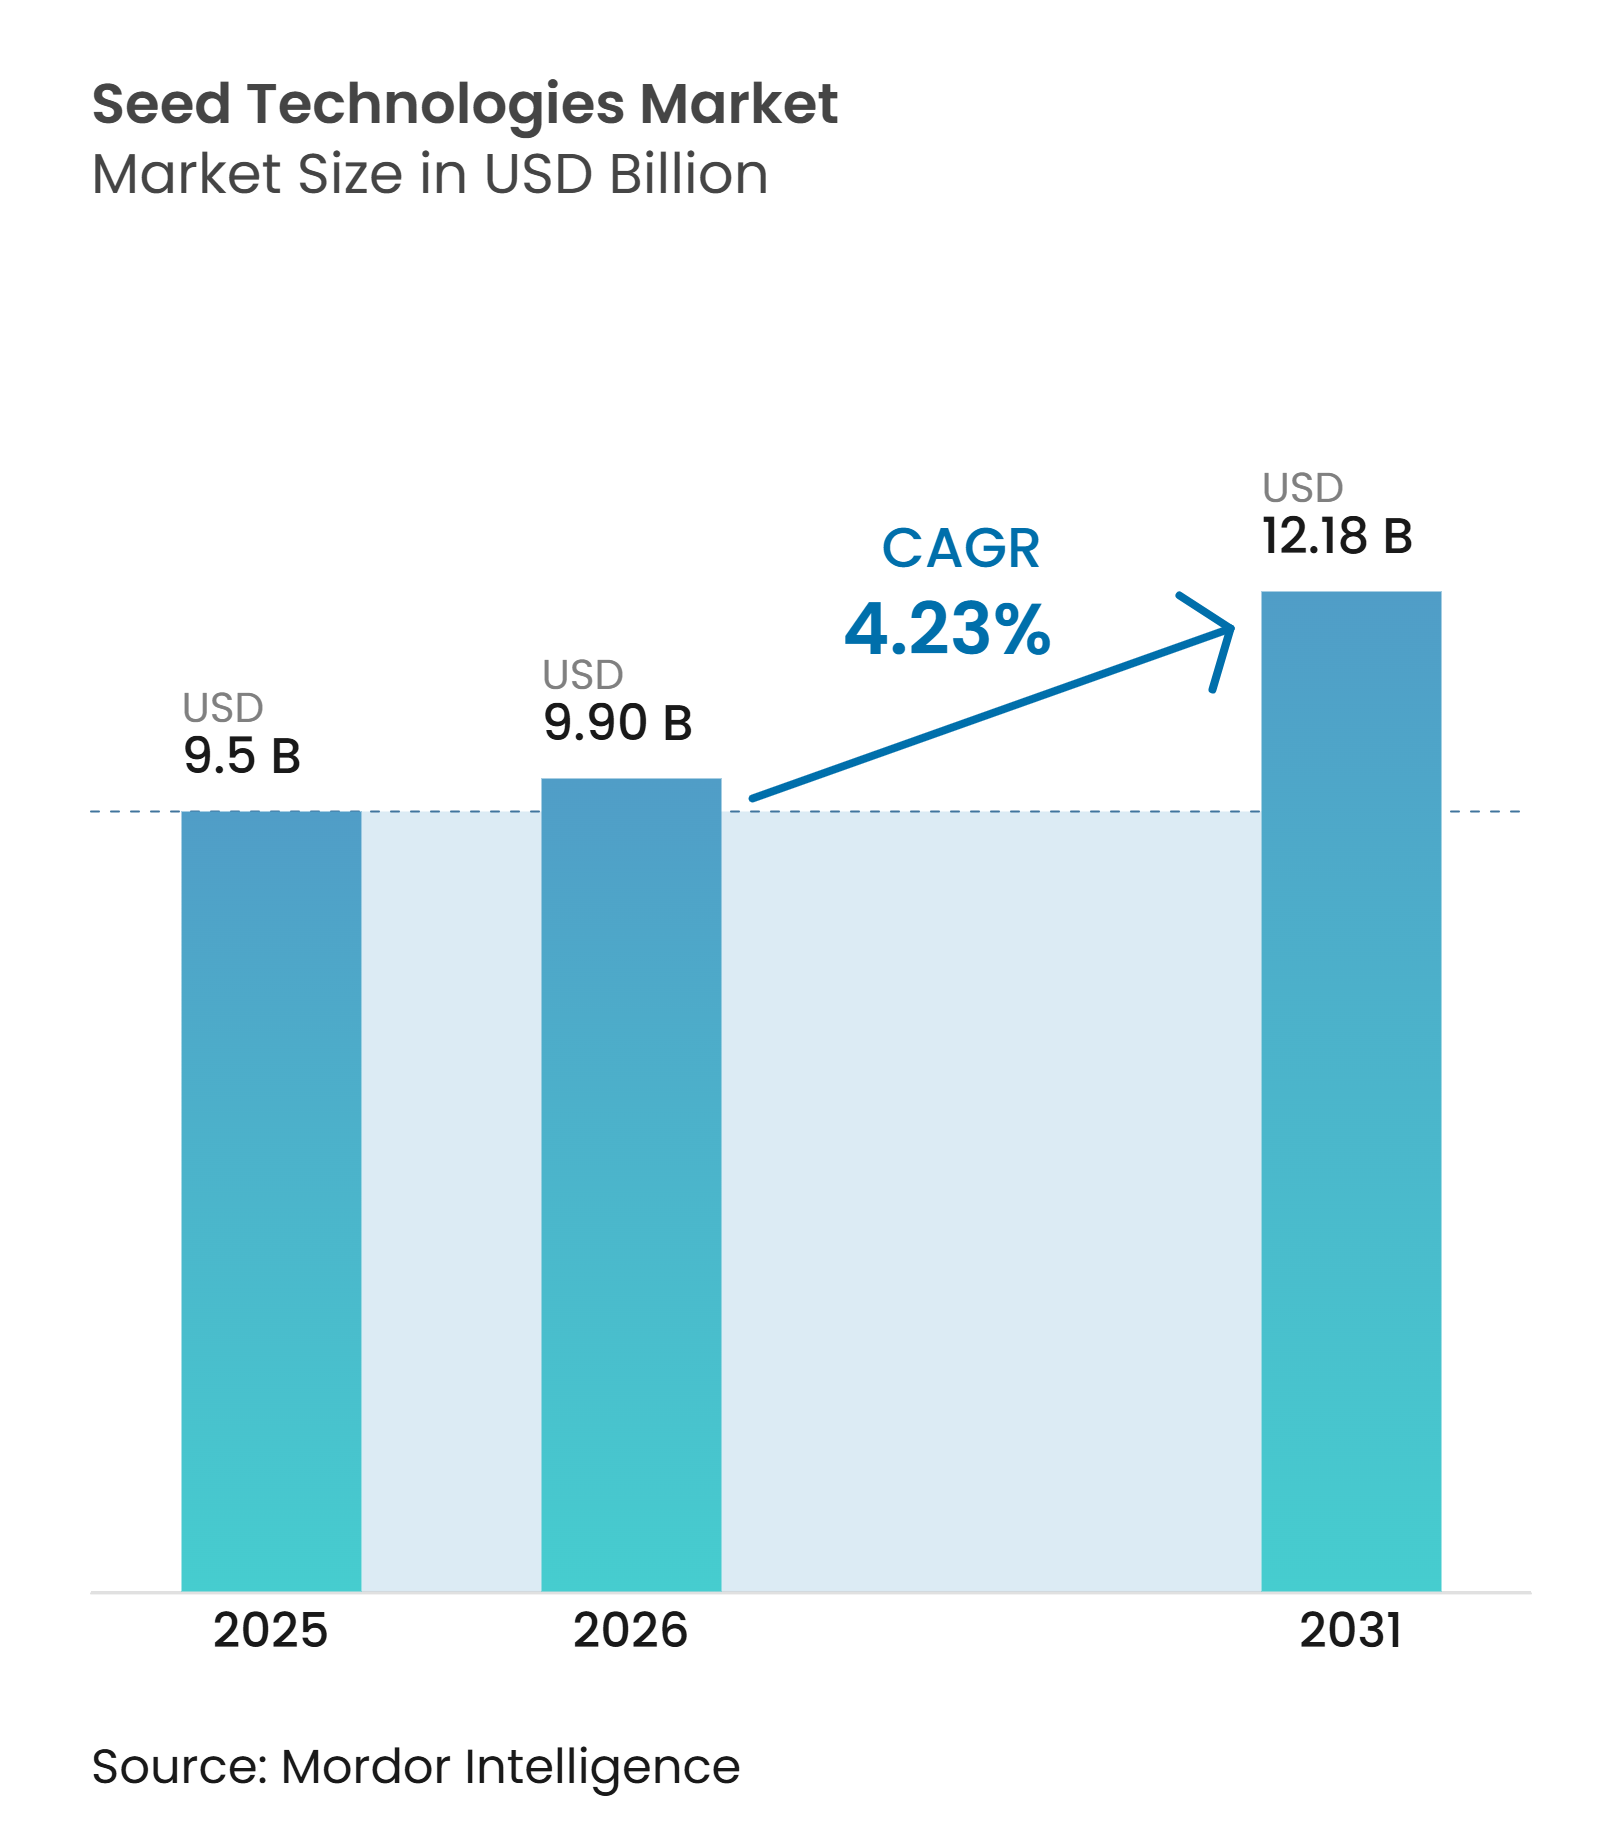
O mercado de tecnologias de sementes foi avaliado em 9,50 bilhões de USD em 2025 e está projetado para crescer de 9,90 bilhões de USD em 2026 para 12,18 bilhões de USD até 2031, registrando um CAGR de 4,23% durante o período de previsão de 2026 a 2031. A demanda é impulsionada pela necessidade de aumentar a produção por hectare, pois os produtos aplicados às sementes protegem as culturas durante o estabelecimento, quando doenças transmitidas pelo solo, pressão precoce de insetos e estresse climático reduzem as populações de plantas. A Organização das Nações Unidas para a Alimentação e a Agricultura (FAO) previu a utilização mundial de cereais em 2026/27 em 2.965 milhões de toneladas métricas, acima da temporada anterior, com o crescimento do consumo superando o crescimento da terra arável disponível. Essa pressão sustenta a demanda por produtos de tratamento, revestimento e melhoria que protegem o crescimento inicial e melhoram a produtividade realizada. Os fornecedores estão combinando ativos químicos, insumos biológicos, nutrientes e materiais de revestimento em aplicações únicas, enquanto os requisitos de registro e os limites de vida útil microbiana continuam a moldar a adoção.
Principais Conclusões do Relatório
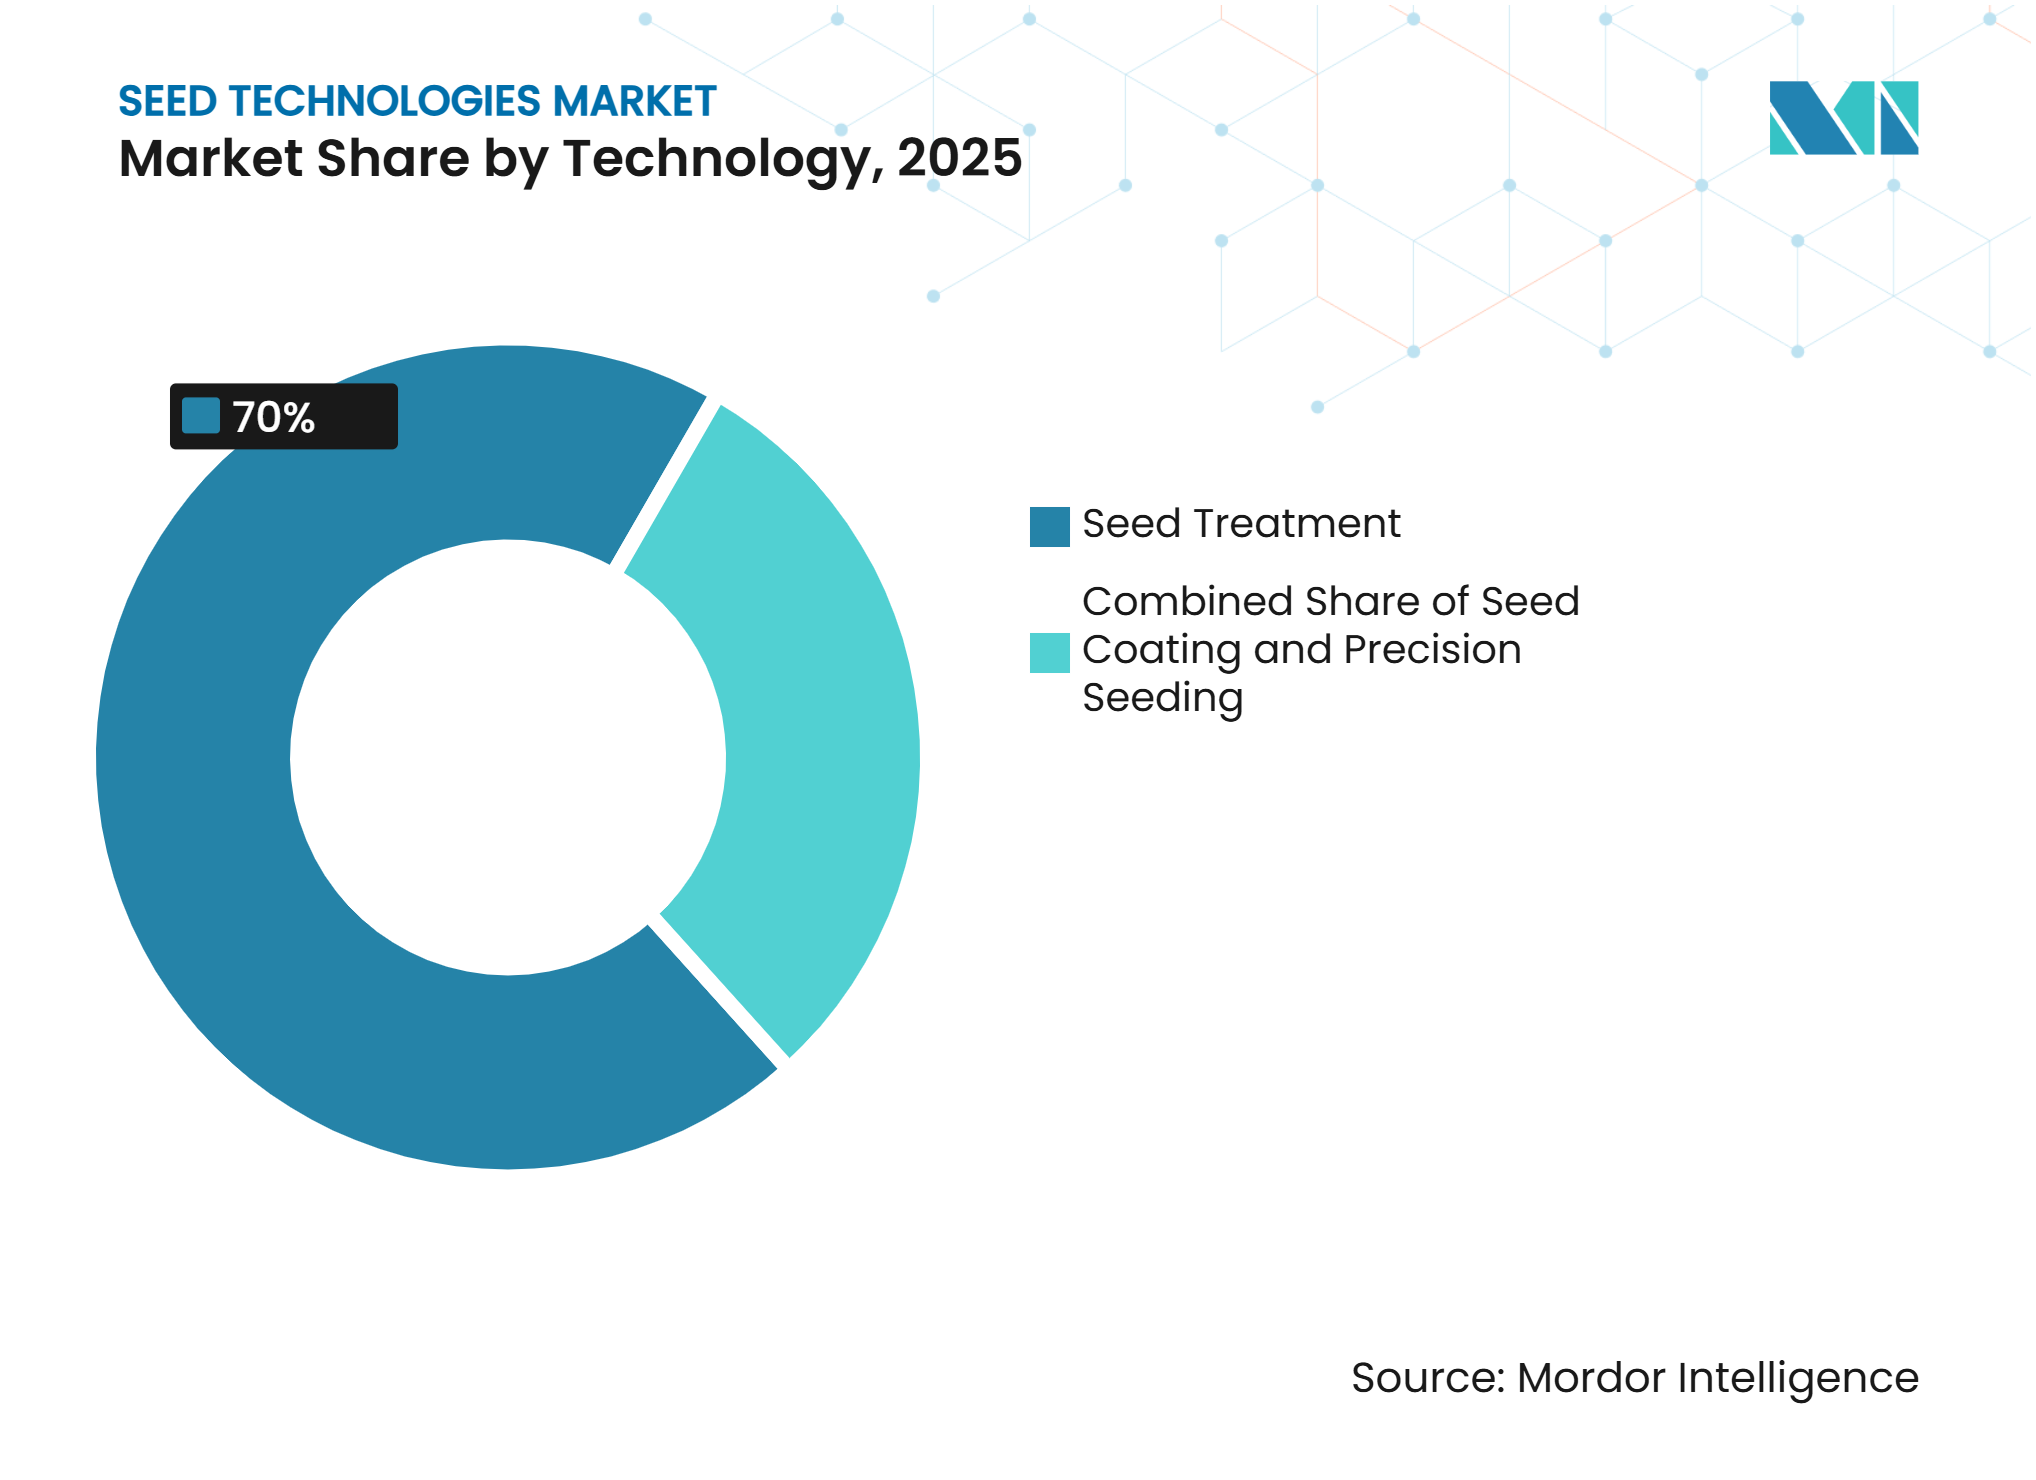
- Por tecnologia, o tratamento de sementes representou a maior participação de 70,0% do mercado de tecnologias de sementes em 2025, enquanto o revestimento de sementes está projetado para crescer ao CAGR mais rápido de 8,2% de 2026 a 2031.
- Por função, a proteção de sementes representou a maior participação de 67,7% em 2025, enquanto o tamanho do mercado de tecnologias de sementes para melhoria de sementes está projetado para crescer ao CAGR mais rápido de 10,9% de 2026 a 2031.
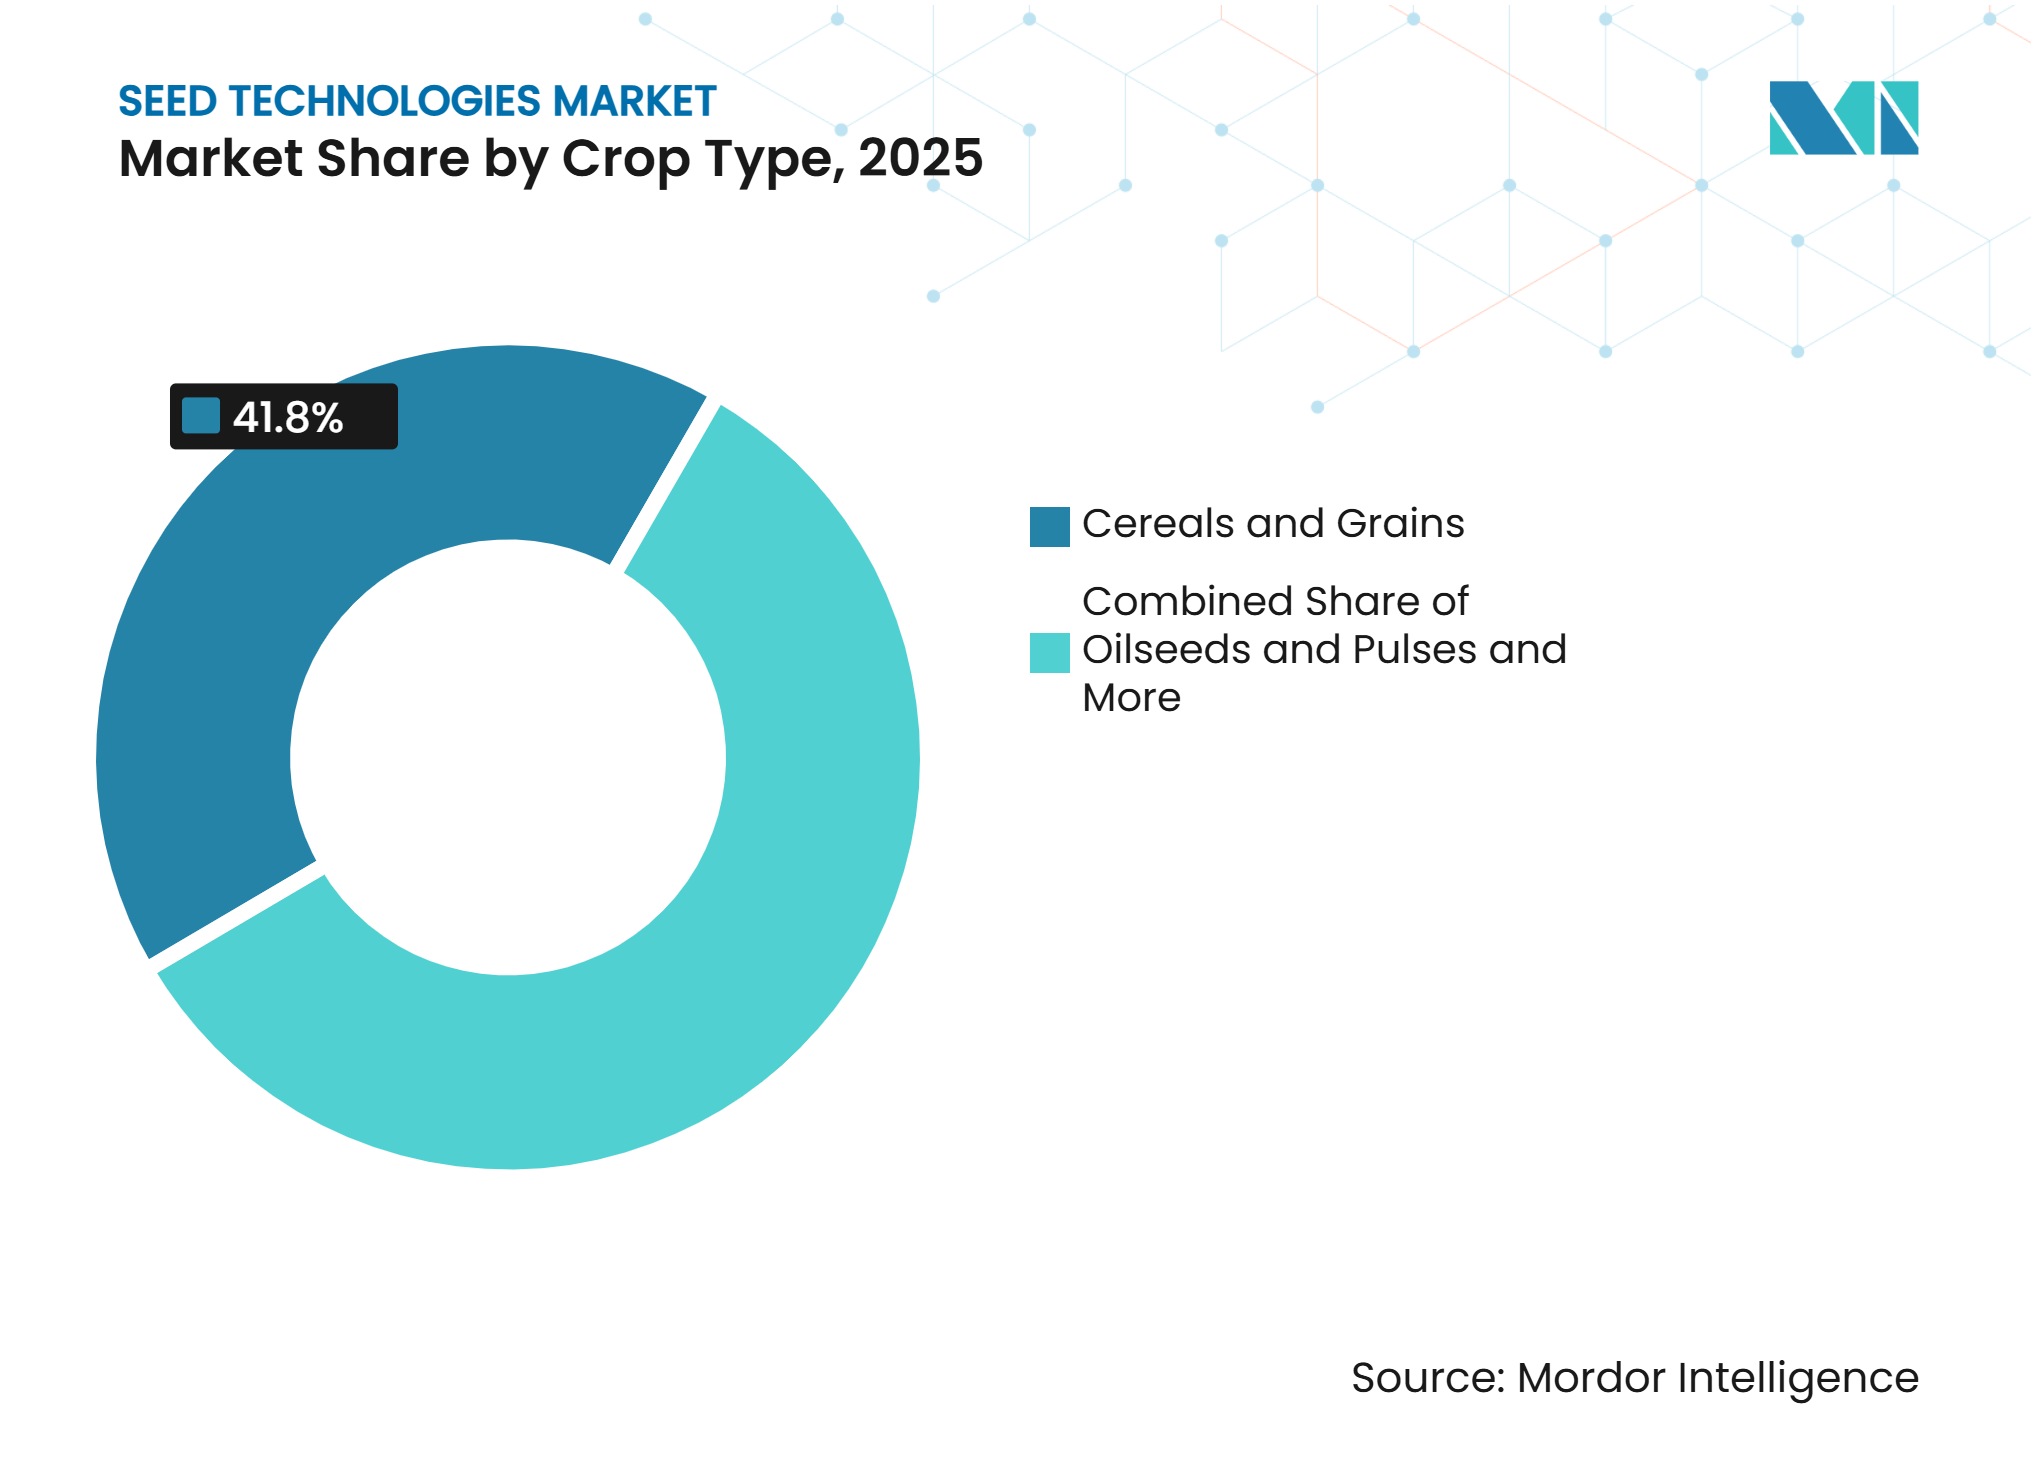
- Por tipo de cultura, cereais e grãos representaram a maior participação de 41,8% em 2025, enquanto frutas e vegetais estão projetados para crescer ao CAGR mais rápido de 11,1% de 2026 a 2031.
- Por classe de semente, sementes híbridas representaram a maior participação de 58,0% em 2025, enquanto sementes orgânicas estão projetadas para crescer ao CAGR mais rápido de 7,0% de 2026 a 2031.
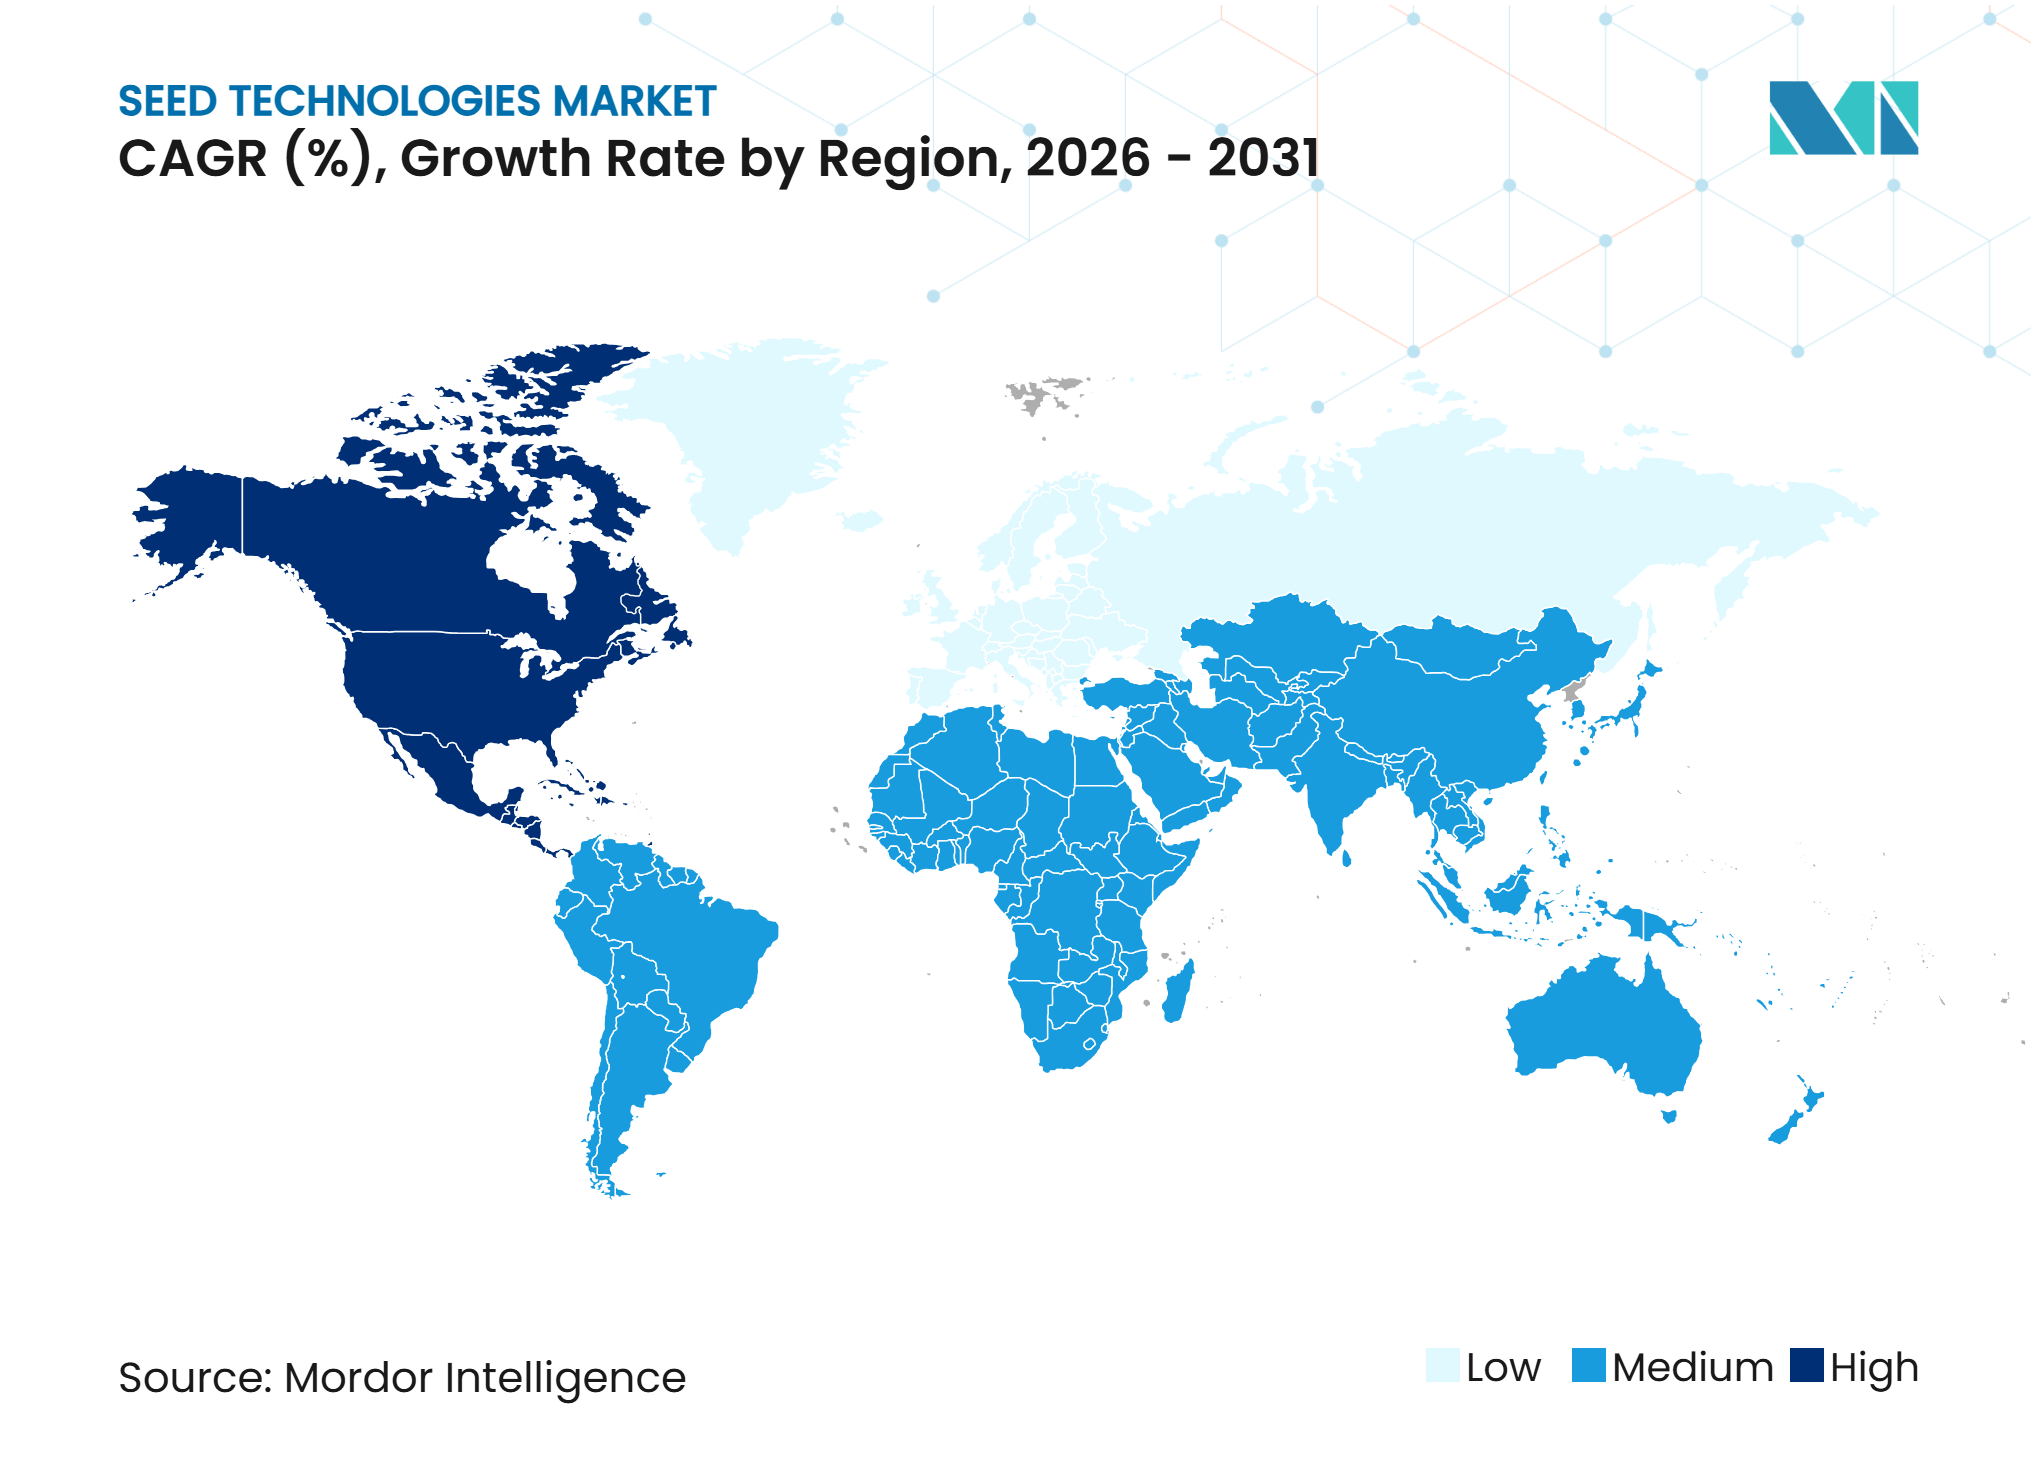
- Por geografia, a América do Sul representou a maior participação de 44,1% em 2025, enquanto a América do Norte está projetada para crescer ao CAGR mais rápido de 4,7% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por maior produtividade e proteção precoce das culturas | +1.2% | Global, com alta relevância na América do Sul e América do Norte | Curto prazo (≤ 2 anos) |
| Pressão crescente de pragas, doenças e estresse climático | +0.9% | Global, especialmente Ásia-Pacífico e América do Sul | Médio prazo (2-4 anos) |
| Expansão de sementes híbridas de alto valor e sementes geneticamente modificadas | +0.8% | América do Sul, América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Agricultura de precisão e utilização eficiente de insumos | +0.6% | Global, particularmente América do Sul, América do Norte e Europa | Médio prazo (2-4 anos) |
| Revestimentos multifuncionais de sementes que combinam proteção, nutrição e biológicos | +0.5% | América do Norte e Europa, com uso crescente na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Rastreabilidade de dados aplicados às sementes e padronização de receitas de tratamento | +0.3% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Maior Produtividade e Proteção Precoce das Culturas
A proteção precoce das culturas apoia a adoção de tecnologia de sementes ao preservar o potencial produtivo durante o estabelecimento das culturas. Em novembro de 2025, a Syngenta Group Co., Ltd. relatou que seu tratamento de sementes Victrato proporcionou um aumento de produtividade de 3,3 bushels por acre em relação ao tratamento base ao longo de mais de oito anos de ensaios com nematoides. Essa evidência apoia o valor da proteção aplicada às sementes onde a pressão precoce de pragas e doenças ameaça o estabelecimento das culturas. A proteção de produtividade demonstrada fortalece a disposição dos produtores em adotar tecnologias de tratamento de sementes e sustenta a demanda por soluções integradas de proteção precoce das culturas.
Pressão Crescente de Pragas, Doenças e Estresse Climático
O aumento das pressões de pragas e doenças e o estresse climático estão elevando a demanda por tecnologias de sementes que protegem as culturas durante o estabelecimento inicial. Em 2025, a Organização das Nações Unidas para a Alimentação e a Agricultura (FAO) relatou que pragas, ervas daninhas e doenças causam 220 bilhões de USD em perdas anuais ao setor global de agronegócio, com as mudanças climáticas identificadas como um fator que agrava os problemas de pragasNovas Diretrizes Oferecem Soluções de Manejo Sustentável para Oito Pragas e Doenças Prioritárias, fao.org.">[1]. Essa pressão aumenta o valor de fungicidas, inseticidas, nematicidas e tratamentos biológicos aplicados às sementes que fornecem proteção direcionada desde o momento do plantio. Como resultado, a intensificação dos riscos à saúde das culturas está impulsionando uma adoção mais ampla de tecnologias integradas de sementes.
Expansão de Sementes Híbridas de Alto Valor e Sementes Geneticamente Modificadas
A expansão de sementes híbridas e geneticamente modificadas sustenta a demanda por tecnologia de sementes, à medida que os produtores investem cada vez mais em genética avançada que requer proteção e insumos para melhoria de desempenho. Em 2025, o Departamento de Agricultura dos Estados Unidos (USDA) relatou que 94% de todos os hectares de milho plantados nos Estados Unidos eram variedades biotecnológicasÁrea Plantada de Milho Aumenta 2% em Relação a 2024, Área de Soja Cai 4% em Relação ao Ano Anterior, nass.usda.gov.">[2]. O uso generalizado de sementes geneticamente modificadas cria uma base instalada substancial para tecnologias compatíveis de tratamento, revestimento e melhoria de sementes que ajudam a proteger o potencial genético durante o estabelecimento. Portanto, a adoção contínua de genética avançada de sementes amplia a base endereçável para tecnologias complementares de sementes e sustenta o crescimento do mercado.
Revestimentos Multifuncionais de Sementes que Combinam Proteção, Nutrição e Biológicos
Os revestimentos multifuncionais de sementes estão impulsionando a adoção ao permitir a entrega simultânea de pesticidas, nutrientes e insumos biológicos no plantio. Uma revisão de 2026 publicada pela Springer Nature analisou mais de 250 documentos ao avaliar tecnologias de revestimento de sementes, refletindo substancial atividade de pesquisa em torno de formulações multifuncionais. A revisão identifica polímeros biodegradáveis, inoculantes microbianos e entrega localizada de agentes promotores de crescimento como áreas-chave para desenvolvimento. Essas capacidades permitem que as tecnologias de revestimento abordem proteção, nutrição, germinação e resiliência ao estresse simultaneamente, fortalecendo seu valor para os produtores e apoiando uma adoção mais ampla de soluções multifuncionais de revestimento de sementes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições regulatórias e custos de registro para química sintética | -0.3% | América do Norte, Europa, Austrália e América do Sul | Médio prazo (2-4 anos) |
| Conscientização limitada de pequenos agricultores, acesso e infraestrutura de tratamento | -0.2% | Sul e Sudeste Asiático, África Subsaariana e partes da América do Sul | Longo prazo (≥ 4 anos) |
| Perda de viabilidade microbiana durante armazenamento e distribuição | -0.1% | Global, especialmente rotas de distribuição tropicais e subtropicais | Médio prazo (2-4 anos) |
| Compensações na espessura do revestimento entre controle de poeira e germinação | -0.1% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Restrições Regulatórias e Custos de Registro para Química Sintética
Os requisitos regulatórios para produtos sintéticos de tratamento de sementes podem aumentar as obrigações de conformidade e retardar a comercialização, particularmente quando condições específicas de jurisdição se aplicam. Em maio de 2026, o Departamento de Regulação de Pesticidas da Califórnia (DPR) propôs exigir que sementes tratadas com pesticidas cumprissem condições específicas da Califórnia que regem a fabricação, importação, venda e usoDepartamento de Regulação de Pesticidas Propõe Nova Regra para Regular Sementes Tratadas com Pesticidas, cdpr.ca.gov.">[3]. A proposta também introduz requisitos de relatório para sementes tratadas. Essas etapas regulatórias adicionais podem aumentar as cargas de documentação, conformidade e registro para fornecedores que operam no estado, potencialmente estendendo os prazos de comercialização e limitando o ritmo com que novas tecnologias sintéticas de tratamento de sementes chegam aos produtores.
Conscientização Limitada de Pequenos Agricultores, Acesso e Infraestrutura de Tratamento
A conscientização limitada de pequenos agricultores, o acesso e a infraestrutura de tratamento restringem a adoção de tecnologia de sementes, pois equipamentos e serviços de tratamento são difíceis de obter na escala da propriedade rural. Uma revisão de 2026 publicada pela Springer Nature relatou que revestidores rotativos em nível cooperativo em regiões em desenvolvimento custam entre INR 30.000 e 50.000 (USD 360 a 600). Esse custo de equipamento cria uma barreira de entrada para pequenos agricultores e limita o acesso a serviços descentralizados de revestimento de sementes, particularmente onde os volumes de tratamento são modestos. Lacunas em equipamentos acessíveis, redes de serviços locais e infraestrutura de tratamento podem, portanto, restringir a adoção e limitar a expansão das tecnologias de sementes em sistemas agrícolas fragmentados de pequenos agricultores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
O Tratamento de Sementes Lidera a Demanda Enquanto o Revestimento de Sementes Cresce Mais RapidamenteO tratamento de sementes representou a maior participação de 70,0% do mercado de tecnologias de sementes em 2025, refletindo seu papel estabelecido na proteção de sementes e plântulas contra patógenos transmitidos pelo solo, insetos e nematoides durante o estabelecimento das culturas. Os tratamentos químicos continuam amplamente utilizados, pois fornecem proteção direcionada antes do plantio e reduzem a dependência de aplicações posteriores no campo. Os tratamentos biológicos estão ganhando relevância à medida que os produtores buscam opções microbianas e de menor resíduo, enquanto os métodos físicos apoiam sistemas de produção especializados. A variedade de abordagens de tratamento impulsiona a adoção em culturas em fileiras e culturas especiais, sustentando o tratamento de sementes como a maior categoria de tecnologia.
O revestimento de sementes está projetado para crescer ao CAGR mais rápido de 8,2% de 2026 a 2031, apoiado por sua capacidade de combinar proteção, insumos biológicos, nutrientes, corantes e benefícios de desempenho no plantio na superfície da semente. O revestimento em filme fornece uma plataforma para a entrega de ingredientes ativos sem alterar as dimensões da semente. O incrustamento e a peletização apoiam aplicações que requerem cargas de revestimento mais altas e características de manuseio aprimoradas. As tecnologias de revestimento também complementam o plantio de precisão ao melhorar o fluxo e a consistência de posicionamento das sementes. Essas capacidades ampliam o papel funcional dos revestimentos e apoiam a adoção em vegetais, culturas de campo e aplicações comerciais de sementes.



Por Função:
A Proteção de Sementes Detém a Maior Posição Enquanto a Melhoria de Sementes se Expande RapidamenteA proteção de sementes representou a maior participação de 67,7% em 2025, refletindo a importância do controle de patógenos, insetos e nematoides durante os estágios mais iniciais do desenvolvimento das culturas. Os fungicidas continuam importantes para o manejo de doenças transmitidas por sementes e pelo solo, enquanto os inseticidas protegem as plantas emergentes da pressão precoce de pragas. As aplicações de nematicidas abordam ameaças na zona radicular que podem reduzir o estabelecimento do estande e o desempenho das culturas. Os produtos de proteção também podem reduzir a necessidade de intervenções corretivas após a emergência ao abordar riscos diretamente na semente ou ao seu redor. Essa função protetora sustenta a demanda contínua em cereais, oleaginosas, leguminosas e culturas especiais.
A melhoria de sementes está projetada para crescer ao CAGR mais rápido de 10,9% de 2026 a 2031, apoiada por tecnologias projetadas para melhorar a germinação, emergência, disponibilidade de nutrientes e tolerância ao estresse ambiental. Os revestimentos podem fornecer micronutrientes e insumos biológicos diretamente ao redor da semente, enquanto as formulações bioestimulantes podem apoiar o desenvolvimento inicial de raízes e brotos. Essas abordagens são relevantes onde os produtores buscam estabelecimento consistente sob condições variáveis de solo e clima. A melhoria de sementes também complementa as tecnologias de proteção ao abordar o desempenho além do controle de pragas. Seu papel agronômico mais amplo apoia a expansão da adoção em culturas de alto valor e sistemas de produção.
Por Tipo de Cultura:
Cereais e Grãos Sustentam o Volume Enquanto Frutas e Vegetais Entregam Crescimento Mais RápidoCereais e grãos representaram a maior participação de 41,8% em 2025, apoiados pelo extenso cultivo de milho, trigo, arroz e cevada nas principais regiões agrícolas. A grande base de produção cria demanda recorrente por tecnologias de proteção, revestimento e melhoria de sementes que apoiam o estabelecimento uniforme e a saúde precoce das culturas. O milho e o trigo comumente utilizam programas de tratamento direcionados a ameaças fúngicas e transmitidas pelo solo, enquanto a produção de arroz utiliza tratamentos e revestimentos adequados a sistemas de plantio intensivo. A diversidade de ambientes de produção de cereais apoia múltiplas aplicações de tecnologia, mantendo cereais e grãos como a maior categoria por tipo de cultura.
Frutas e vegetais estão projetados para crescer ao CAGR mais rápido de 11,1% de 2026 a 2031, apoiados pelo uso crescente de tecnologias especializadas de sementes para plantio preciso, emergência uniforme e estabelecimento das culturas. As sementes de vegetais são frequentemente peletizadas e incrustadas para melhorar o manuseio e o posicionamento, particularmente onde o pequeno tamanho das sementes cria desafios de plantio. Os revestimentos também podem incorporar insumos biológicos ou nutricionais que apoiam o desenvolvimento inicial. Maiores requisitos de produção para estandes de plantas consistentes aumentam a relevância dessas tecnologias na horticultura, ampliando o papel das tecnologias de sementes além dos programas convencionais de tratamento de culturas em fileiras.

Por Classe de Semente:
Sementes Híbridas Lideram a Demanda Enquanto Sementes Orgânicas Estabelecem o Ritmo Mais RápidoAs sementes híbridas representaram a maior participação de 58,0% em 2025, apoiadas por seu uso generalizado na produção comercial de culturas, onde os produtores priorizam emergência uniforme, estabelecimento do estande e desempenho consistente. O milho híbrido, a soja, a canola, os vegetais e outras culturas criam demanda por tecnologias que protegem o material de plantio valioso durante o desenvolvimento inicial. Os tratamentos de sementes podem abordar patógenos, insetos e nematoides, enquanto os revestimentos podem melhorar o manuseio e o desempenho no plantio. As tecnologias de melhoria podem ainda apoiar a germinação e o vigor inicial. A integração dessas funções com programas comerciais de sementes híbridas reforça a demanda por tecnologias complementares de sementes nas principais regiões de produção.
As sementes orgânicas estão projetadas para crescer ao CAGR mais rápido de 7,0% de 2026 a 2031, apoiadas por sistemas de produção que enfatizam insumos permitidos e abordagens biológicas para o estabelecimento das culturas. As tecnologias de sementes utilizadas em sistemas orgânicos podem incluir tratamentos microbianos, métodos de proteção física e revestimentos baseados em materiais compatíveis. Essas soluções podem ajudar a abordar a pressão de doenças, a disponibilidade de nutrientes e os desafios de emergência, permanecendo alinhadas com os requisitos de produção orgânica. A demanda também se beneficia do crescente interesse em saúde do solo, gestão de insumos e manejo biológico de culturas. Essa combinação apoia o desenvolvimento de tecnologias de sementes adequadas a sistemas de produção orgânica.
Análise Geográfica
A América do Sul representou a maior participação de 44,1% em 2025, apoiada pelo extenso cultivo de soja e milho e pelo uso de tratamentos de sementes. O Brasil representa uma grande base de demanda, pois a produção comercial de culturas em fileiras depende de sementes tratadas para gerenciar a pressão de doenças, insetos e nematoides durante o estabelecimento das culturas. Os insumos biológicos estão ganhando relevância ao lado dos tratamentos químicos estabelecidos, com programas nacionais os promovendo. A Argentina contribui com demanda adicional por soja e outras culturas de campo que requerem tecnologias de proteção e estabelecimento. A intensidade das culturas, as práticas de tratamento e a expansão das soluções biológicas reforçam a forte posição de mercado da região.
A América do Norte está projetada para crescer ao CAGR mais rápido de 4,7% de 2026 a 2031, apoiada por sistemas agrícolas comerciais avançados, plantio de precisão e uso estabelecido de tecnologias de tratamento de sementes. Os produtores de milho, soja e algodão utilizam produtos aplicados às sementes para proteger o estabelecimento das culturas e gerenciar riscos precoces de pragas e doenças. Equipamentos de precisão apoiam o posicionamento preciso e a integração de tratamentos em operações de grande escala. O Canadá está fortalecendo seu portfólio de tecnologia de sementes por meio de registros que abrangem produtos de tratamento químico e biológico. Essas condições apoiam a adoção contínua de tecnologia e o desenvolvimento de produtos nos sistemas de produção de culturas de campo da América do Norte.
A Ásia-Pacífico apresenta forte potencial para a adoção de tecnologia de sementes, apoiada por esforços de governos e instituições de pesquisa para expandir sistemas de sementes melhoradas e desenvolver culturas resilientes ao clima. Em julho de 2026, o Governo da Índia relatou que 2.996 variedades de culturas de campo resilientes ao clima haviam sido lançadas e notificadas por meio do Sistema Nacional de Pesquisa e Educação Agrícola. Essa base crescente de genética melhorada cria oportunidades para tecnologias complementares de tratamento, revestimento e melhoria de sementes que apoiam o estabelecimento das culturas e a tolerância ao estresse. Uma maior colaboração público-privada, infraestrutura de sementes aprimorada e disseminação mais ampla de tecnologia podem fortalecer ainda mais a adoção nos diversos sistemas agrícolas da região.
Cenário Competitivo
Concentração do Mercado
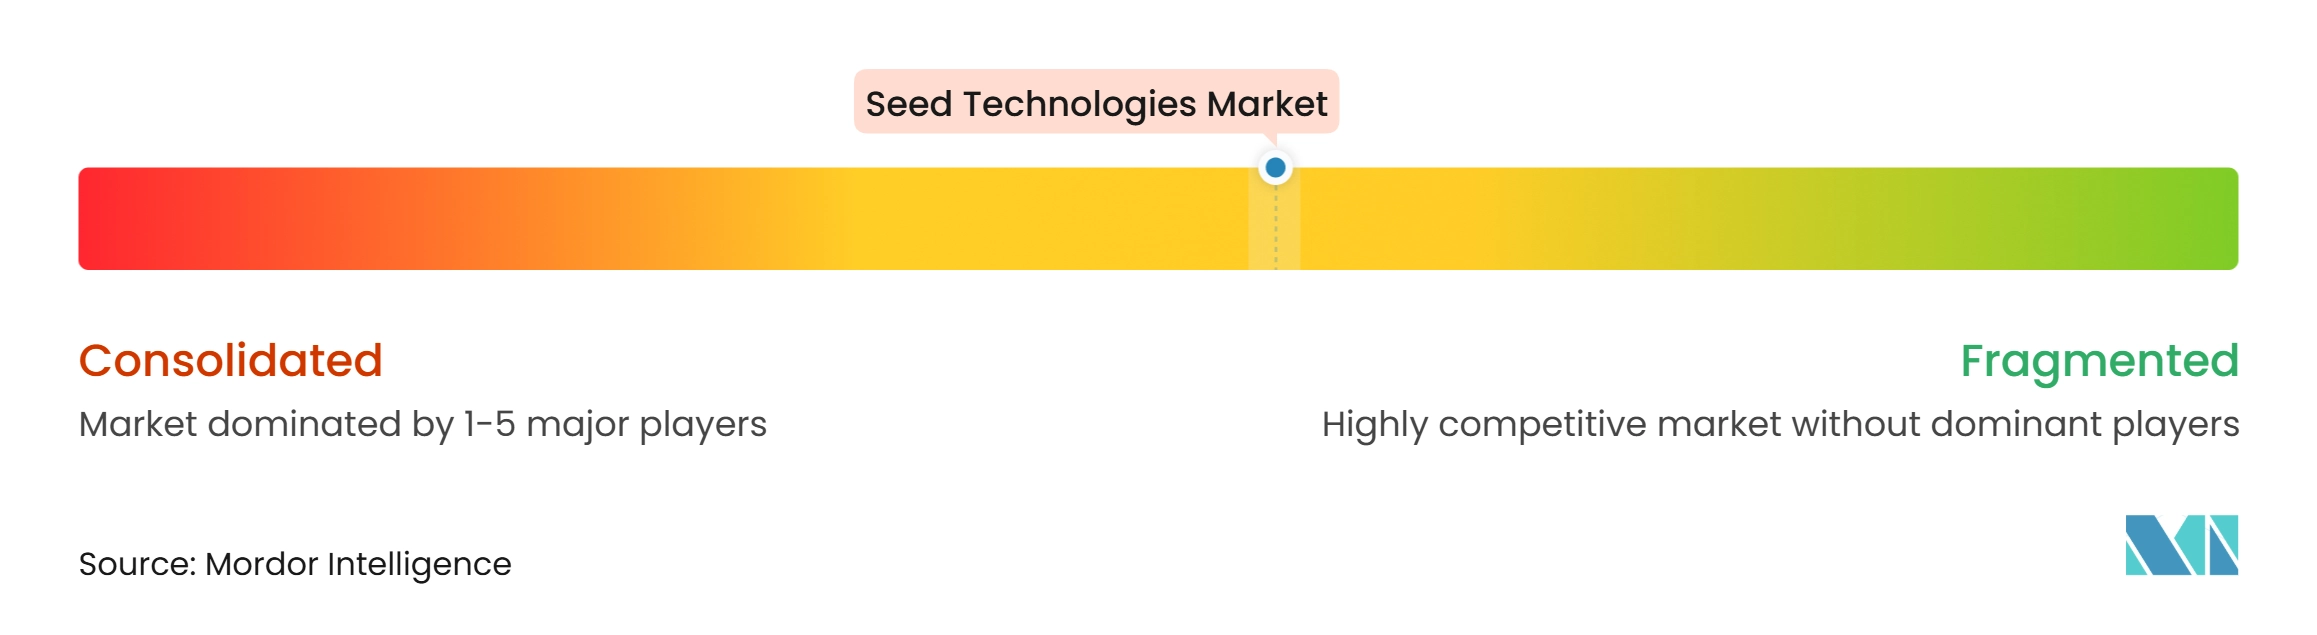
O mercado estava moderadamente fragmentado em 2025, com os principais participantes incluindo Syngenta Group Co., Ltd. (Sinochem Holdings Corporation Ltd.), Bayer AG, BASF SE, Corteva, Inc. e UPL Limited. Essas empresas competem por meio de portfólios amplos que abrangem tratamento de sementes, revestimento de sementes, proteção de culturas, insumos biológicos e soluções agronômicas relacionadas. Seu posicionamento competitivo é apoiado por capacidades de desenvolvimento de produtos, expertise regulatória, redes de distribuição estabelecidas e relacionamentos com produtores comerciais e empresas de sementes. A competição se concentra em eficácia do tratamento, compatibilidade de formulação, integração biológica, conveniência de aplicação, suporte técnico e amplitude do portfólio em diversas culturas e ambientes de produção.
O revestimento de sementes está se tornando uma área competitiva importante à medida que os fornecedores desenvolvem materiais que melhoram a plantabilidade, reduzem a poeira e apoiam a entrega de insumos biológicos ou químicos. A competição também se estende a formulações de revestimento compatíveis com equipamentos de plantio modernos e diferentes tamanhos de sementes. Os fornecedores de tratamentos biológicos estão fortalecendo sua posição por meio de parcerias, acordos de distribuição e suporte agronômico que conectam produtos microbianos com recomendações específicas para cada cultura. Essas estratégias ampliam a competição além de produtos individuais e colocam maior ênfase no desempenho da formulação, suporte de campo, alcance de distribuição e compatibilidade com as operações existentes de tratamento de sementes nos sistemas de produção comercial.
A diferenciação competitiva está cada vez mais focada em tratamentos biológicos de sementes que combinam proteção de culturas com benefícios de desempenho das plantas. Em abril de 2025, a Bayer AG introduziu três soluções biológicas de tratamento de sementes — Ibisio, Yoalo e Susteed — expandindo seu portfólio SeedGrowth em proteção de aves, disponibilidade de nutrientes, supressão de doenças e estimulação de plantas. O Yoalo contém Bacillus velezensis e é projetado para melhorar a disponibilidade de nutrientes, enquanto o Susteed combina supressão de doenças, colonização radicular e ativação da defesa das plantas. Esses desenvolvimentos refletem como os principais fornecedores estão ampliando a funcionalidade do tratamento de sementes além da proteção convencional, fortalecendo a competição em torno da inovação biológica e das tecnologias multifuncionais aplicadas às sementes.
Líderes do Setor de Tecnologias de Sementes
-
Syngenta Group Co., Ltd. (Sinochem Holdings Corporation Ltd.)
-
Bayer AG
-
BASF SE
-
Corteva, Inc.
-
UPL Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tecnologias de Sementes Empresas cobertas neste relatório
- Syngenta Group Co., Ltd. (Sinochem Holdings Corporation Ltd.)
- Bayer AG
- BASF SE
- Corteva, Inc.
- UPL Limited
- FMC Corporation
- Nufarm Limited
- Sumitomo Chemical Co., Ltd.
- Novonesis A/S (Novo Holdings A/S)
- Croda International Plc
- Syensqo SA/NV
- Germains Seed Technology Limited (Associated British Foods plc)
- Verdesian LifeSciences, LLC
- Koppert Biological Systems B.V. (Koppert Group B.V.)
- Andermatt Group AG
Desenvolvimentos industriais recentes em Mercado de Tecnologias de Sementes
- Setembro de 2026: A Bayer AG anunciou a comercialização do Sistema de Milho Inteligente Preceon nas principais regiões agrícolas, combinando genética de milho de baixa estatura com suporte agronômico digital e capacidades de gestão de culturas. Esse desenvolvimento apoia a adoção de semeadura de precisão e tecnologias avançadas de sementes ao integrar genética melhorada com ferramentas de gestão em nível de campo.
- Abril de 2026: A Corteva, Inc. lançou o Lumiscend LUXE no Canadá, um tratamento fungicida de sementes com quatro ativos para trigo, trigo duro, cevada e aveia. O produto tem como alvo Fusarium e Rhizoctonia, ao mesmo tempo em que apoia a emergência de plântulas e o desenvolvimento radicular, impulsionando a demanda por tecnologias avançadas de tratamento químico de sementes na produção de cereais.
- Novembro de 2025: A Syngenta Group Co., Ltd. (Sinochem Holdings Corporation Ltd.) introduziu o tratamento de sementes Victrato após o registro pela Agência de Proteção Ambiental dos Estados Unidos para soja e algodão. A tecnologia fornece proteção ampla contra nematoides e doenças por meio de aplicação nas sementes, apoiando o crescimento no segmento de tratamento de sementes por meio de proteção integrada contra múltiplos riscos à saúde das culturas no início da temporada.
Escopo do Relatório Global do Mercado de Tecnologias de Sementes
As tecnologias de sementes incluem métodos e produtos utilizados para melhorar a qualidade, proteção, germinação e estabelecimento das sementes. Isso inclui tecnologias de tratamento, revestimento, melhoria e semeadura de precisão de sementes, que ajudam os agricultores a proteger as sementes de pragas, melhorar a emergência, otimizar o uso de insumos e aumentar a produtividade das culturas.
O relatório do mercado de tecnologias de sementes é segmentado por tecnologia (tratamento de sementes, revestimento de sementes e semeadura de precisão), por função (proteção de sementes e melhoria de sementes), por tipo de cultura (cereais e grãos, oleaginosas e leguminosas, frutas e vegetais e culturas comerciais e especiais), por classe de semente (sementes híbridas, sementes de polinização aberta, sementes geneticamente modificadas e sementes orgânicas) e por geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Tratamento de Sementes | Tratamento Químico de Sementes |
| Tratamento Biológico de Sementes | |
| Tratamento Físico de Sementes | |
| Revestimento de Sementes | Revestimento em Filme |
| Incrustamento | |
| Peletização | |
| Semeadura de Precisão | Semeadura de Taxa Variável |
| Semeadura Guiada por GPS | |
| Sensores e Análise de Dados |
| Proteção de Sementes | Fungicidas |
| Inseticidas | |
| Nematicidas | |
| Melhoria de Sementes | Melhoria de Germinação e Emergência |
| Fornecimento de Nutrientes | |
| Tolerância ao Estresse Abiótico |
| Cereais e Grãos | Milho |
| Trigo | |
| Arroz | |
| Cevada | |
| Oleaginosas e Leguminosas | Soja |
| Canola | |
| Girassol | |
| Grão-de-bico | |
| Frutas e Vegetais | Tomate |
| Pimentão | |
| Cebola | |
| Vegetais Folhosos | |
| Culturas Comerciais e Especiais | Algodão |
| Beterraba Açucareira | |
| Gramado | |
| Culturas Forrageiras |
| Sementes Híbridas |
| Sementes de Polinização Aberta |
| Sementes Geneticamente Modificadas |
| Sementes Orgânicas |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| França | |
| Reino Unido | |
| Itália | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Turquia |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Restante da África |
| Por Tecnologia | Tratamento de Sementes | Tratamento Químico de Sementes |
| Tratamento Biológico de Sementes | ||
| Tratamento Físico de Sementes | ||
| Revestimento de Sementes | Revestimento em Filme | |
| Incrustamento | ||
| Peletização | ||
| Semeadura de Precisão | Semeadura de Taxa Variável | |
| Semeadura Guiada por GPS | ||
| Sensores e Análise de Dados | ||
| Por Função | Proteção de Sementes | Fungicidas |
| Inseticidas | ||
| Nematicidas | ||
| Melhoria de Sementes | Melhoria de Germinação e Emergência | |
| Fornecimento de Nutrientes | ||
| Tolerância ao Estresse Abiótico | ||
| Por Tipo de Cultura | Cereais e Grãos | Milho |
| Trigo | ||
| Arroz | ||
| Cevada | ||
| Oleaginosas e Leguminosas | Soja | |
| Canola | ||
| Girassol | ||
| Grão-de-bico | ||
| Frutas e Vegetais | Tomate | |
| Pimentão | ||
| Cebola | ||
| Vegetais Folhosos | ||
| Culturas Comerciais e Especiais | Algodão | |
| Beterraba Açucareira | ||
| Gramado | ||
| Culturas Forrageiras | ||
| Por Classe de Semente | Sementes Híbridas | |
| Sementes de Polinização Aberta | ||
| Sementes Geneticamente Modificadas | ||
| Sementes Orgânicas | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| França | ||
| Reino Unido | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Turquia | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e o crescimento projetado do Mercado de Tecnologias de Sementes?
O mercado de tecnologias de sementes é avaliado em 9,90 bilhões de USD em 2026 e está previsto para atingir 12,18 bilhões de USD até 2031.
Qual tecnologia está crescendo mais rapidamente?
O revestimento de sementes está previsto para se expandir ao CAGR mais rápido de 8,2% de 2026 a 2031.
Qual categoria de cultura tem a taxa de crescimento mais rápida?
Frutas e vegetais estão projetados para crescer ao CAGR mais rápido de 11,1% de 2026 a 2031.
Qual região lidera a demanda?
A América do Sul deteve a maior participação de 44,1% em 2025 devido à intensa produção de soja e milho e às práticas estabelecidas de tratamento de sementes.