
Seed Technologies Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 9.90 Milliarden US-Dollar |
| Marktgröße (2031) | 12.18 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.23 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Südamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Seed Technologies Marktanalyse von Mordor Intelligence
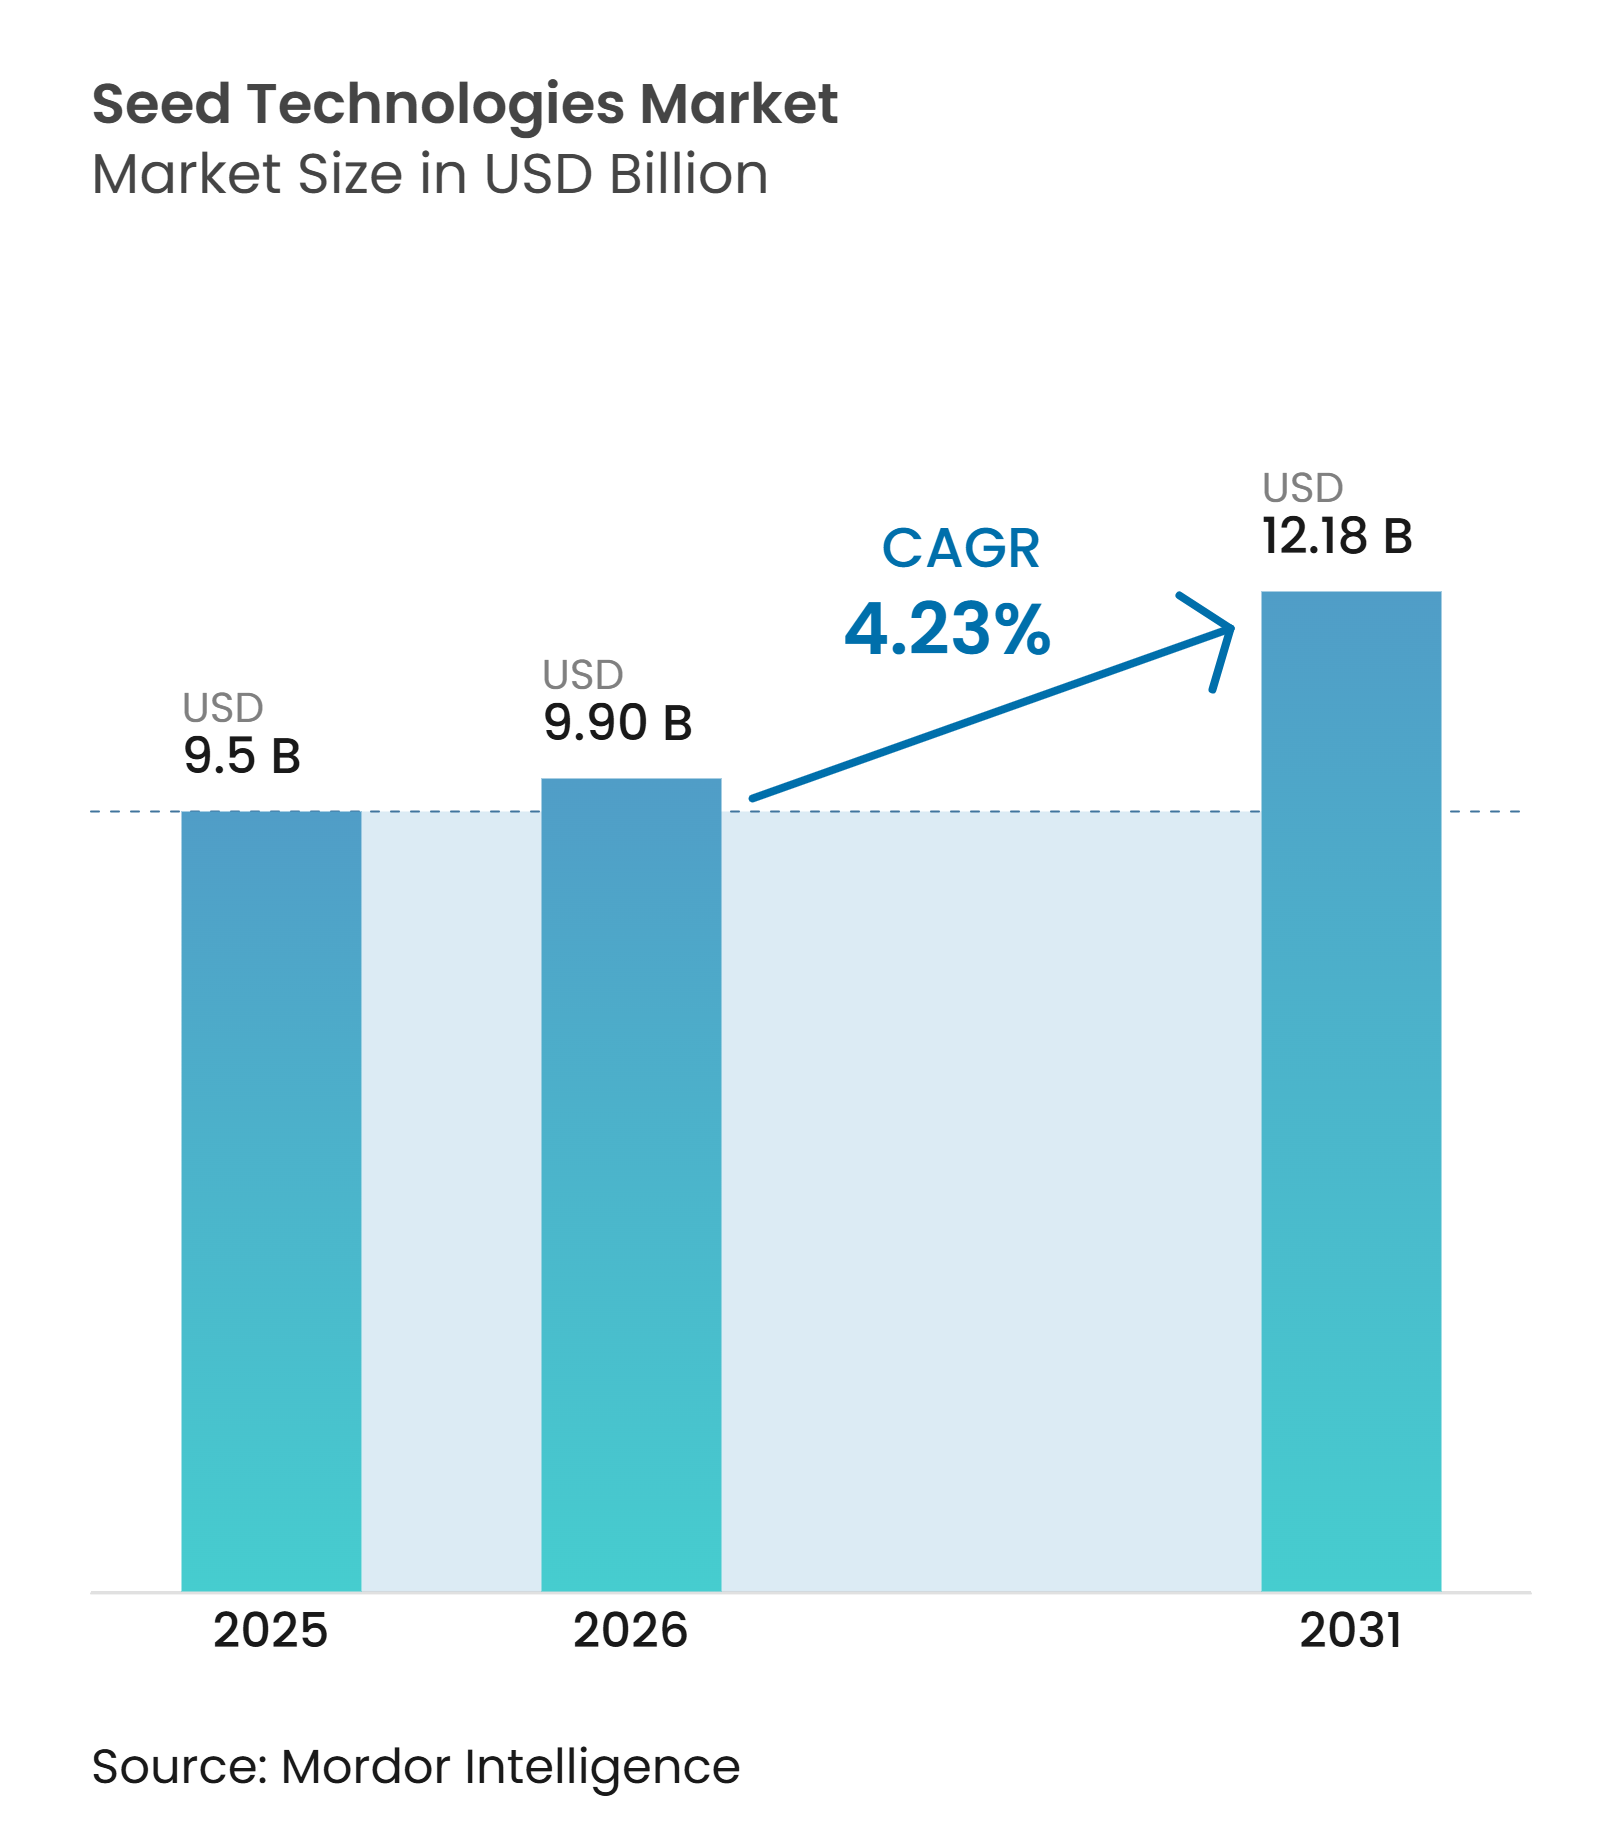
Der Seed Technologies Markt wurde im Jahr 2025 auf 9,50 Milliarden USD bewertet und soll von 9,90 Milliarden USD im Jahr 2026 auf 12,18 Milliarden USD bis 2031 wachsen, was einer CAGR von 4,23 % während des Prognosezeitraums von 2026 bis 2031 entspricht. Die Nachfrage wird durch den Bedarf angetrieben, den Ertrag pro Hektar zu steigern, da saatgutangewandte Produkte Kulturen während der Etablierungsphase schützen, wenn bodenbürtige Krankheiten, früher Insektendruck und Witterungsstress die Pflanzenbestände reduzieren. Die Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO) prognostizierte die weltweite Getreidenutzung in 2026/27 auf 2.965 Millionen Tonnen, über der Vorjahressaison, wobei das Konsumwachstum das Wachstum der verfügbaren Ackerfläche übertrifft. Dieser Druck hält die Nachfrage nach Behandlungs-, Beschichtungs- und Verbesserungsprodukten aufrecht, die das frühe Wachstum schützen und den realisierten Ertrag verbessern. Lieferanten kombinieren chemische Wirkstoffe, biologische Inputs, Nährstoffe und Beschichtungsmaterialien in Einzelanwendungen, während Zulassungsanforderungen und Haltbarkeitsgrenzen für Mikroorganismen die Akzeptanz weiterhin prägen.
Wichtigste Erkenntnisse des Berichts
- Nach Technologie entfiel im Jahr 2025 der größte Anteil von 70,0 % des Seed Technologies Marktanteils auf die Saatgutbehandlung, während die Saatgutbeschichtung voraussichtlich mit der schnellsten CAGR von 8,2 % von 2026 bis 2031 wachsen wird.
- Nach Funktion entfiel im Jahr 2025 der größte Anteil von 67,7 % auf den Saatgutschutz, während die Seed Technologies Marktgröße für die Saatgutverbesserung voraussichtlich mit der schnellsten CAGR von 10,9 % von 2026 bis 2031 wachsen wird.
- Nach Kulturpflanzenart entfiel im Jahr 2025 der größte Anteil von 41,8 % auf Getreide und Körner, während Obst und Gemüse voraussichtlich mit der schnellsten CAGR von 11,1 % von 2026 bis 2031 wachsen werden.
- Nach Saatgutklasse entfiel im Jahr 2025 der größte Anteil von 58,0 % auf Hybridsaatgut, während ökologisches Saatgut voraussichtlich mit der schnellsten CAGR von 7,0 % von 2026 bis 2031 wachsen wird.
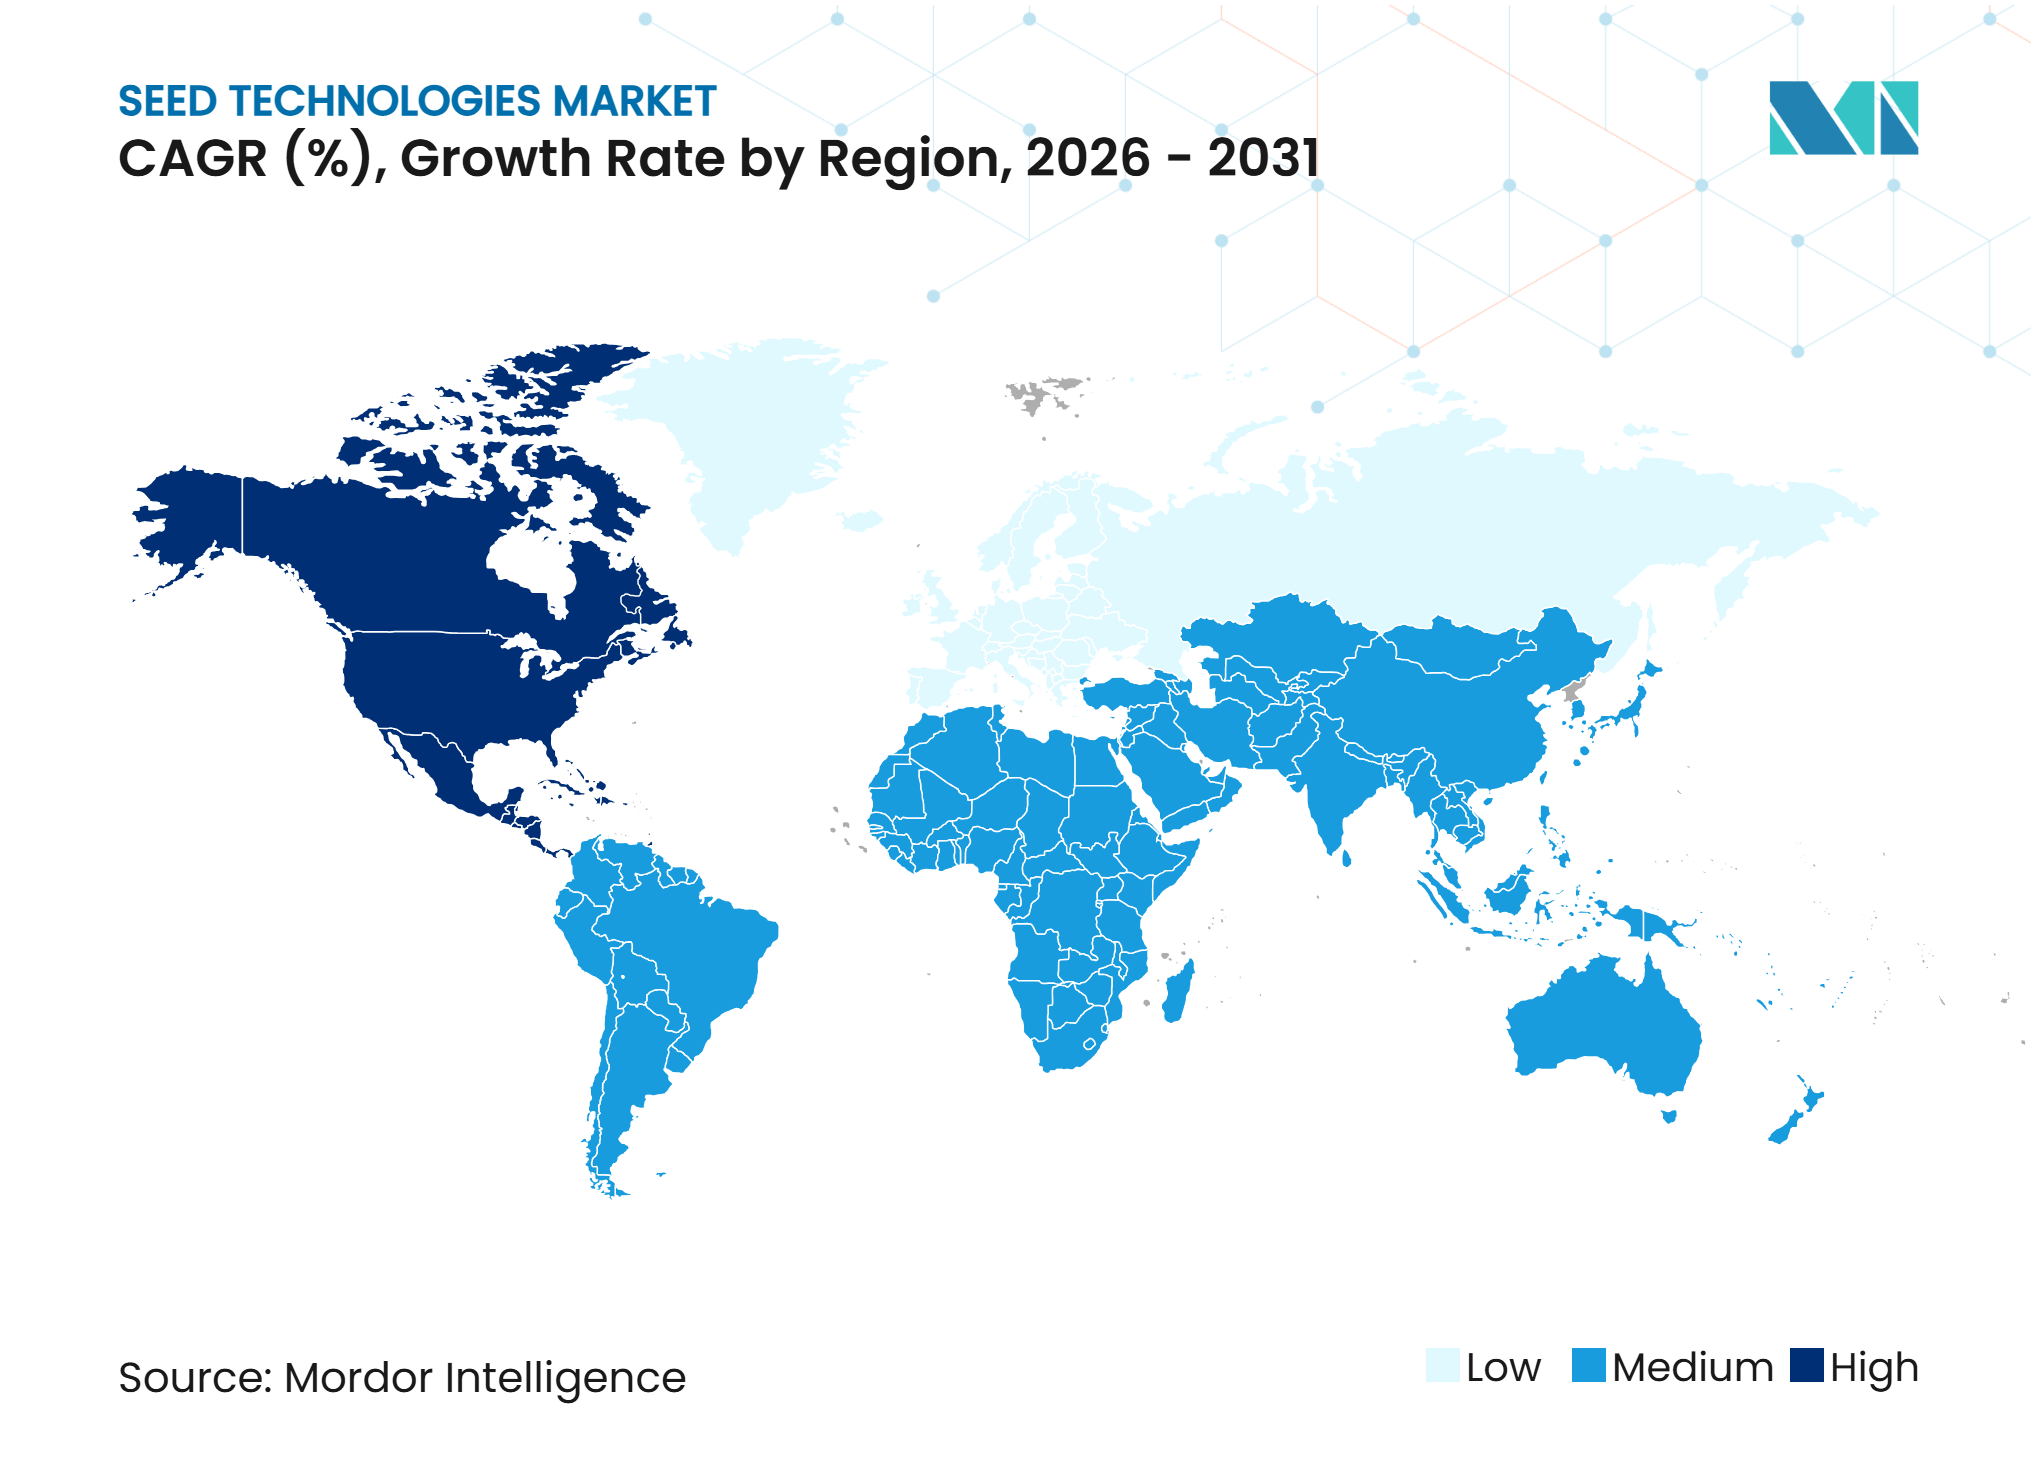
- Nach Geografie entfiel im Jahr 2025 der größte Anteil von 44,1 % auf Südamerika, während Nordamerika voraussichtlich mit der schnellsten CAGR von 4,7 % von 2026 bis 2031 wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach höherem Ertrag und Frühsaison-Pflanzenschutz | +1.2% | Global, mit hoher Relevanz in Südamerika und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Druck durch Schädlinge, Krankheiten und Klimastress | +0.9% | Global, insbesondere Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Ausweitung von hochwertigem Hybrid- und gentechnisch verändertem Saatgut | +0.8% | Südamerika, Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Präzisionslandwirtschaft und effizienter Betriebsmitteleinsatz | +0.6% | Global, insbesondere Südamerika, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Multifunktionale Saatgutbeschichtungen, die Schutz, Ernährung und biologische Inputs kombinieren | +0.5% | Nordamerika und Europa, mit wachsendem Einsatz in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Saatgutbezogene Datennachverfolgbarkeit und Standardisierung von Behandlungsrezepturen | +0.3% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach höherem Ertrag und Frühsaison-Pflanzenschutz
Der Frühsaison-Pflanzenschutz unterstützt die Akzeptanz von Saatguttechnologie, indem er das Ertragspotenzial während der Kulturpflanzenestablierung bewahrt. Im November 2025 berichtete Syngenta Group Co., Ltd., dass ihre Victrato-Saatgutbehandlung über mehr als acht Jahre Nematodentests einen Mehrertrag von 3,3 Scheffel pro Acre gegenüber der Basisbehandlung erzielte. Diese Erkenntnisse unterstützen den Wert des saatgutangewandten Schutzes, wo früher Schädlings- und Krankheitsdruck die Kulturpflanzenestablierung gefährdet. Nachgewiesener Ertragschutz stärkt die Bereitschaft der Landwirte, Saatgutbehandlungstechnologien einzusetzen, und unterstützt die Nachfrage nach integrierten Frühsaison-Schutzlösungen.
Zunehmender Druck durch Schädlinge, Krankheiten und Klimastress
Zunehmender Schädlings- und Krankheitsdruck sowie Klimastress erhöhen die Nachfrage nach Saatguttechnologien, die Kulturen während der frühen Etablierungsphase schützen. Im Jahr 2025 berichtete die Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO), dass Schädlinge, Unkräuter und Krankheiten jährliche Verluste von 220 Milliarden USD im globalen Agrar- und Ernährungssektor verursachen, wobei der Klimawandel als ein Faktor identifiziert wurde, der Schädlingsprobleme verschlimmertNeue Leitlinien bieten nachhaltige Managementlösungen für acht prioritäre Schädlinge und Krankheiten, fao.org.">[1]. Dieser Druck erhöht den Wert von saatgutangewandten Fungiziden, Insektiziden, Nematiziden und biologischen Behandlungen, die ab dem Zeitpunkt der Aussaat gezielten Schutz bieten. Infolgedessen treibt die Intensivierung von Kulturpflanzengesundheitsrisiken eine breitere Akzeptanz integrierter Saatguttechnologien voran.
Ausweitung von hochwertigem Hybrid- und gentechnisch verändertem Saatgut
Die Ausweitung von Hybrid- und gentechnisch verändertem Saatgut unterstützt die Nachfrage nach Saatguttechnologie, da Landwirte zunehmend in fortschrittliche Genetik investieren, die Schutz und leistungssteigernde Inputs erfordert. Im Jahr 2025 berichtete das Landwirtschaftsministerium der Vereinigten Staaten (USDA), dass 94 % aller in den Vereinigten Staaten angebauten Maisflächen Biotechsorten warenAngepflanzte Maisfläche um 2 % gegenüber 2024 gestiegen, Sojabohnenfläche um 4 % gegenüber dem Vorjahr gesunken, nass.usda.gov.">[2]. Der weit verbreitete Einsatz von gentechnisch verändertem Saatgut schafft eine erhebliche installierte Basis für kompatible Saatgutbehandlungs-, Beschichtungs- und Verbesserungstechnologien, die dazu beitragen, das genetische Potenzial während der Etablierungsphase zu schützen. Daher erweitert die fortgesetzte Akzeptanz fortschrittlicher Saatgutgenetik die adressierbare Basis für komplementäre Saatguttechnologien und unterstützt das Marktwachstum.
Multifunktionale Saatgutbeschichtungen, die Schutz, Ernährung und biologische Inputs kombinieren
Multifunktionale Saatgutbeschichtungen treiben die Akzeptanz voran, indem sie die gleichzeitige Abgabe von Pestiziden, Nährstoffen und biologischen Inputs bei der Aussaat ermöglichen. Eine im Jahr 2026 von Springer Nature veröffentlichte Übersichtsarbeit sichtete mehr als 250 Dokumente bei der Bewertung von Saatgutbeschichtungstechnologien, was auf erhebliche Forschungsaktivitäten rund um multifunktionale Formulierungen hinweist. Die Übersichtsarbeit identifiziert biologisch abbaubare Polymere, mikrobielle Impfstoffe und die lokalisierte Abgabe von wachstumsfördernden Mitteln als Schlüsselbereiche für die Entwicklung. Diese Fähigkeiten ermöglichen es Beschichtungstechnologien, Schutz, Ernährung, Keimung und Stressresilienz gleichzeitig zu adressieren, was ihren Wert für Landwirte stärkt und eine breitere Akzeptanz multifunktionaler Saatgutbeschichtungslösungen unterstützt.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Einschränkungen und Zulassungskosten für synthetische Chemie | -0.3% | Nordamerika, Europa, Australien und Südamerika | Mittelfristig (2–4 Jahre) |
| Begrenzte Bekanntheit, Zugang und Behandlungsinfrastruktur bei Kleinbauern | -0.2% | Süd- und Südostasien, Subsahara-Afrika und Teile Südamerikas | Langfristig (≥ 4 Jahre) |
| Verlust der mikrobiellen Lebensfähigkeit während Lagerung und Vertrieb | -0.1% | Global, insbesondere tropische und subtropische Vertriebswege | Mittelfristig (2–4 Jahre) |
| Kompromisse bei der Beschichtungsdicke zwischen Staubkontrolle und Keimung | -0.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Einschränkungen und Zulassungskosten für synthetische Chemie
Regulatorische Anforderungen für synthetische Saatgutbehandlungsprodukte können Compliance-Verpflichtungen erhöhen und die Vermarktung verlangsamen, insbesondere wenn jurisdiktionsspezifische Bedingungen gelten. Im Mai 2026 schlug die Abteilung für Pestizidregulierung Kaliforniens (DPR) vor, dass pestizidbehandelte Saatgüter kalifornienspezifische Bedingungen für Herstellung, Import, Verkauf und Verwendung einhalten müssenAbteilung für Pestizidregulierung schlägt neue Regel zur Regulierung von pestizidbehandeltem Saatgut vor, cdpr.ca.gov.">[3]. Der Vorschlag führt auch Meldepflichten für behandeltes Saatgut ein. Diese zusätzlichen regulatorischen Schritte können den Dokumentations-, Compliance- und Zulassungsaufwand für Lieferanten, die im Bundesstaat tätig sind, erhöhen, was die Vermarktungszeiträume potenziell verlängert und das Tempo begrenzt, mit dem neue synthetische Saatgutbehandlungstechnologien die Landwirte erreichen.
Begrenzte Bekanntheit, Zugang und Behandlungsinfrastruktur bei Kleinbauern
Begrenzte Bekanntheit, Zugang und Behandlungsinfrastruktur bei Kleinbauern schränken die Akzeptanz von Saatguttechnologie ein, da Behandlungsgeräte und -dienstleistungen auf Betriebsebene schwer zu beschaffen sind. Eine im Jahr 2026 von Springer Nature veröffentlichte Übersichtsarbeit berichtete, dass genossenschaftliche Rotationsbeschichter in Entwicklungsregionen 30.000–50.000 INR (360–600 USD) kosten. Diese Gerätekosten schaffen eine Einstiegshürde für Kleinbauern und begrenzen den Zugang zu dezentralisierten Saatgutbeschichtungsdienstleistungen, insbesondere dort, wo die Behandlungsmengen gering sind. Lücken bei erschwinglichen Geräten, lokalen Servicenetzwerken und Behandlungsinfrastruktur können daher die Akzeptanz einschränken und die Ausweitung von Saatguttechnologien in fragmentierten Kleinbauern-Landwirtschaftssystemen begrenzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
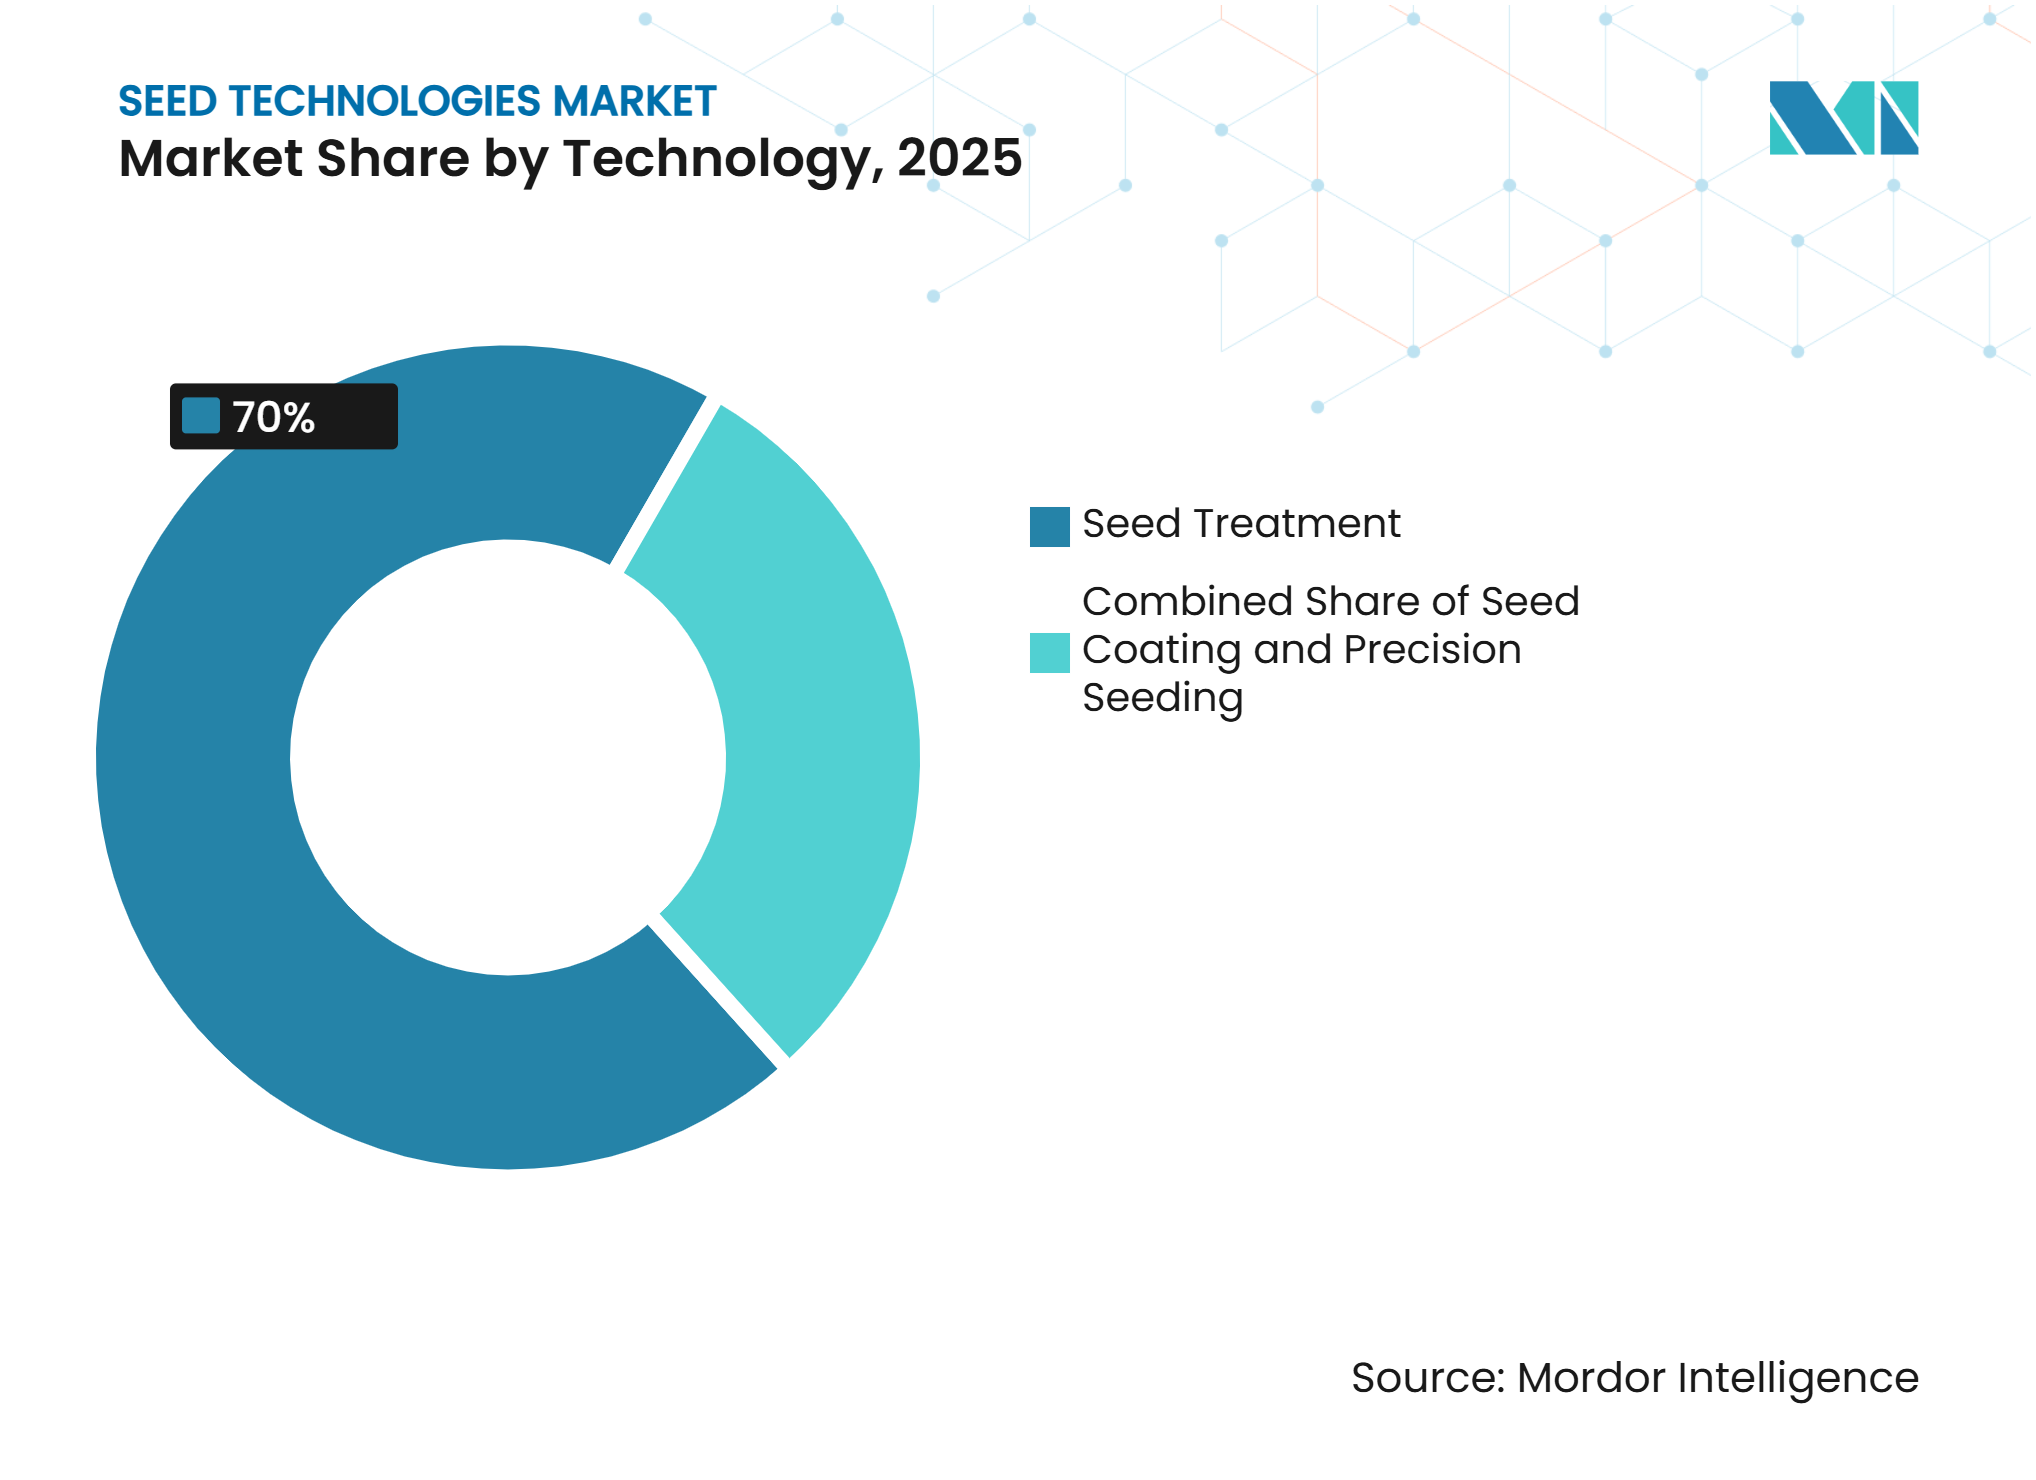
Saatgutbehandlung führt die Nachfrage an, während Saatgutbeschichtung am schnellsten wächstDie Saatgutbehandlung entfiel im Jahr 2025 auf den größten Anteil von 70,0 % des Seed Technologies Marktanteils, was ihre etablierte Rolle beim Schutz von Saatgut und Sämlingen gegen bodenbürtige Krankheitserreger, Insekten und Nematoden während der Kulturpflanzenestablierung widerspiegelt. Chemische Behandlungen bleiben weit verbreitet, da sie gezielten Schutz vor der Aussaat bieten und die Abhängigkeit von späteren Feldanwendungen reduzieren. Biologische Behandlungen gewinnen an Relevanz, da Landwirte mikrobielle und rückstandsärmere Optionen suchen, während physikalische Methoden spezialisierte Produktionssysteme unterstützen. Die Bandbreite der Behandlungsansätze treibt die Akzeptanz bei Reihenkulturen und Spezialkulturen voran und hält die Saatgutbehandlung als größte Technologiekategorie aufrecht.
Die Saatgutbeschichtung soll von 2026 bis 2031 mit der schnellsten CAGR von 8,2 % wachsen, unterstützt durch ihre Fähigkeit, Schutz, biologische Inputs, Nährstoffe, Farbstoffe und Pflanzleistungsvorteile auf der Saatgutoberfläche zu kombinieren. Die Filmbeschichtung bietet eine Plattform zur Abgabe von Wirkstoffen, ohne die Saatgutabmessungen zu verändern. Verkrustung und Pelletierung unterstützen Anwendungen, die höhere Beschichtungsmengen und verbesserte Handhabungseigenschaften erfordern. Beschichtungstechnologien ergänzen auch die Präzisionssaat, indem sie den Saatgutfluss und die Platzierungskonsistenz verbessern. Diese Fähigkeiten erweitern die funktionale Rolle von Beschichtungen und unterstützen die Akzeptanz bei Gemüse, Feldkulturen und kommerziellen Saatgutanwendungen.



Nach Funktion:
Saatgutschutz hält die größte Position, während Saatgutverbesserung schnell expandiertDer Saatgutschutz entfiel im Jahr 2025 auf den größten Anteil von 67,7 %, was die Bedeutung der Kontrolle von Krankheitserregern, Insekten und Nematoden in den frühesten Stadien der Kulturpflanzenentwicklung widerspiegelt. Fungizide bleiben wichtig für das Management von Saatgut- und bodenbürtigen Krankheiten, während Insektizide aufkommende Pflanzen vor frühem Schädlingsdruck schützen. Nematizidanwendungen adressieren Bedrohungen in der Wurzelzone, die die Bestandsestablierung und Kulturpflanzenleistung reduzieren können. Schutzprodukte können auch den Bedarf an Korrekturmaßnahmen nach dem Auflaufen reduzieren, indem sie Risiken direkt am oder um das Saatgut herum adressieren. Diese Schutzfunktion unterstützt eine anhaltende Nachfrage bei Getreide, Ölsaaten, Hülsenfrüchten und Spezialkulturen.
Die Saatgutverbesserung soll von 2026 bis 2031 mit der schnellsten CAGR von 10,9 % wachsen, unterstützt durch Technologien, die darauf ausgelegt sind, Keimung, Auflaufen, Nährstoffverfügbarkeit und Toleranz gegenüber Umweltstress zu verbessern. Beschichtungen können Mikronährstoffe und biologische Inputs direkt um das Saatgut herum abgeben, während Biostimulanzformulierungen die frühe Wurzel- und Triebentwicklung unterstützen können. Diese Ansätze sind relevant, wo Landwirte eine konsistente Etablierung unter variablen Boden- und Wetterbedingungen anstreben. Die Saatgutverbesserung ergänzt auch Schutztechnologien, indem sie die Leistung über die Schädlingsbekämpfung hinaus adressiert. Ihre breitere agronomische Rolle unterstützt die wachsende Akzeptanz bei hochwertigen Kulturen und Produktionssystemen.
Nach Kulturpflanzenart:
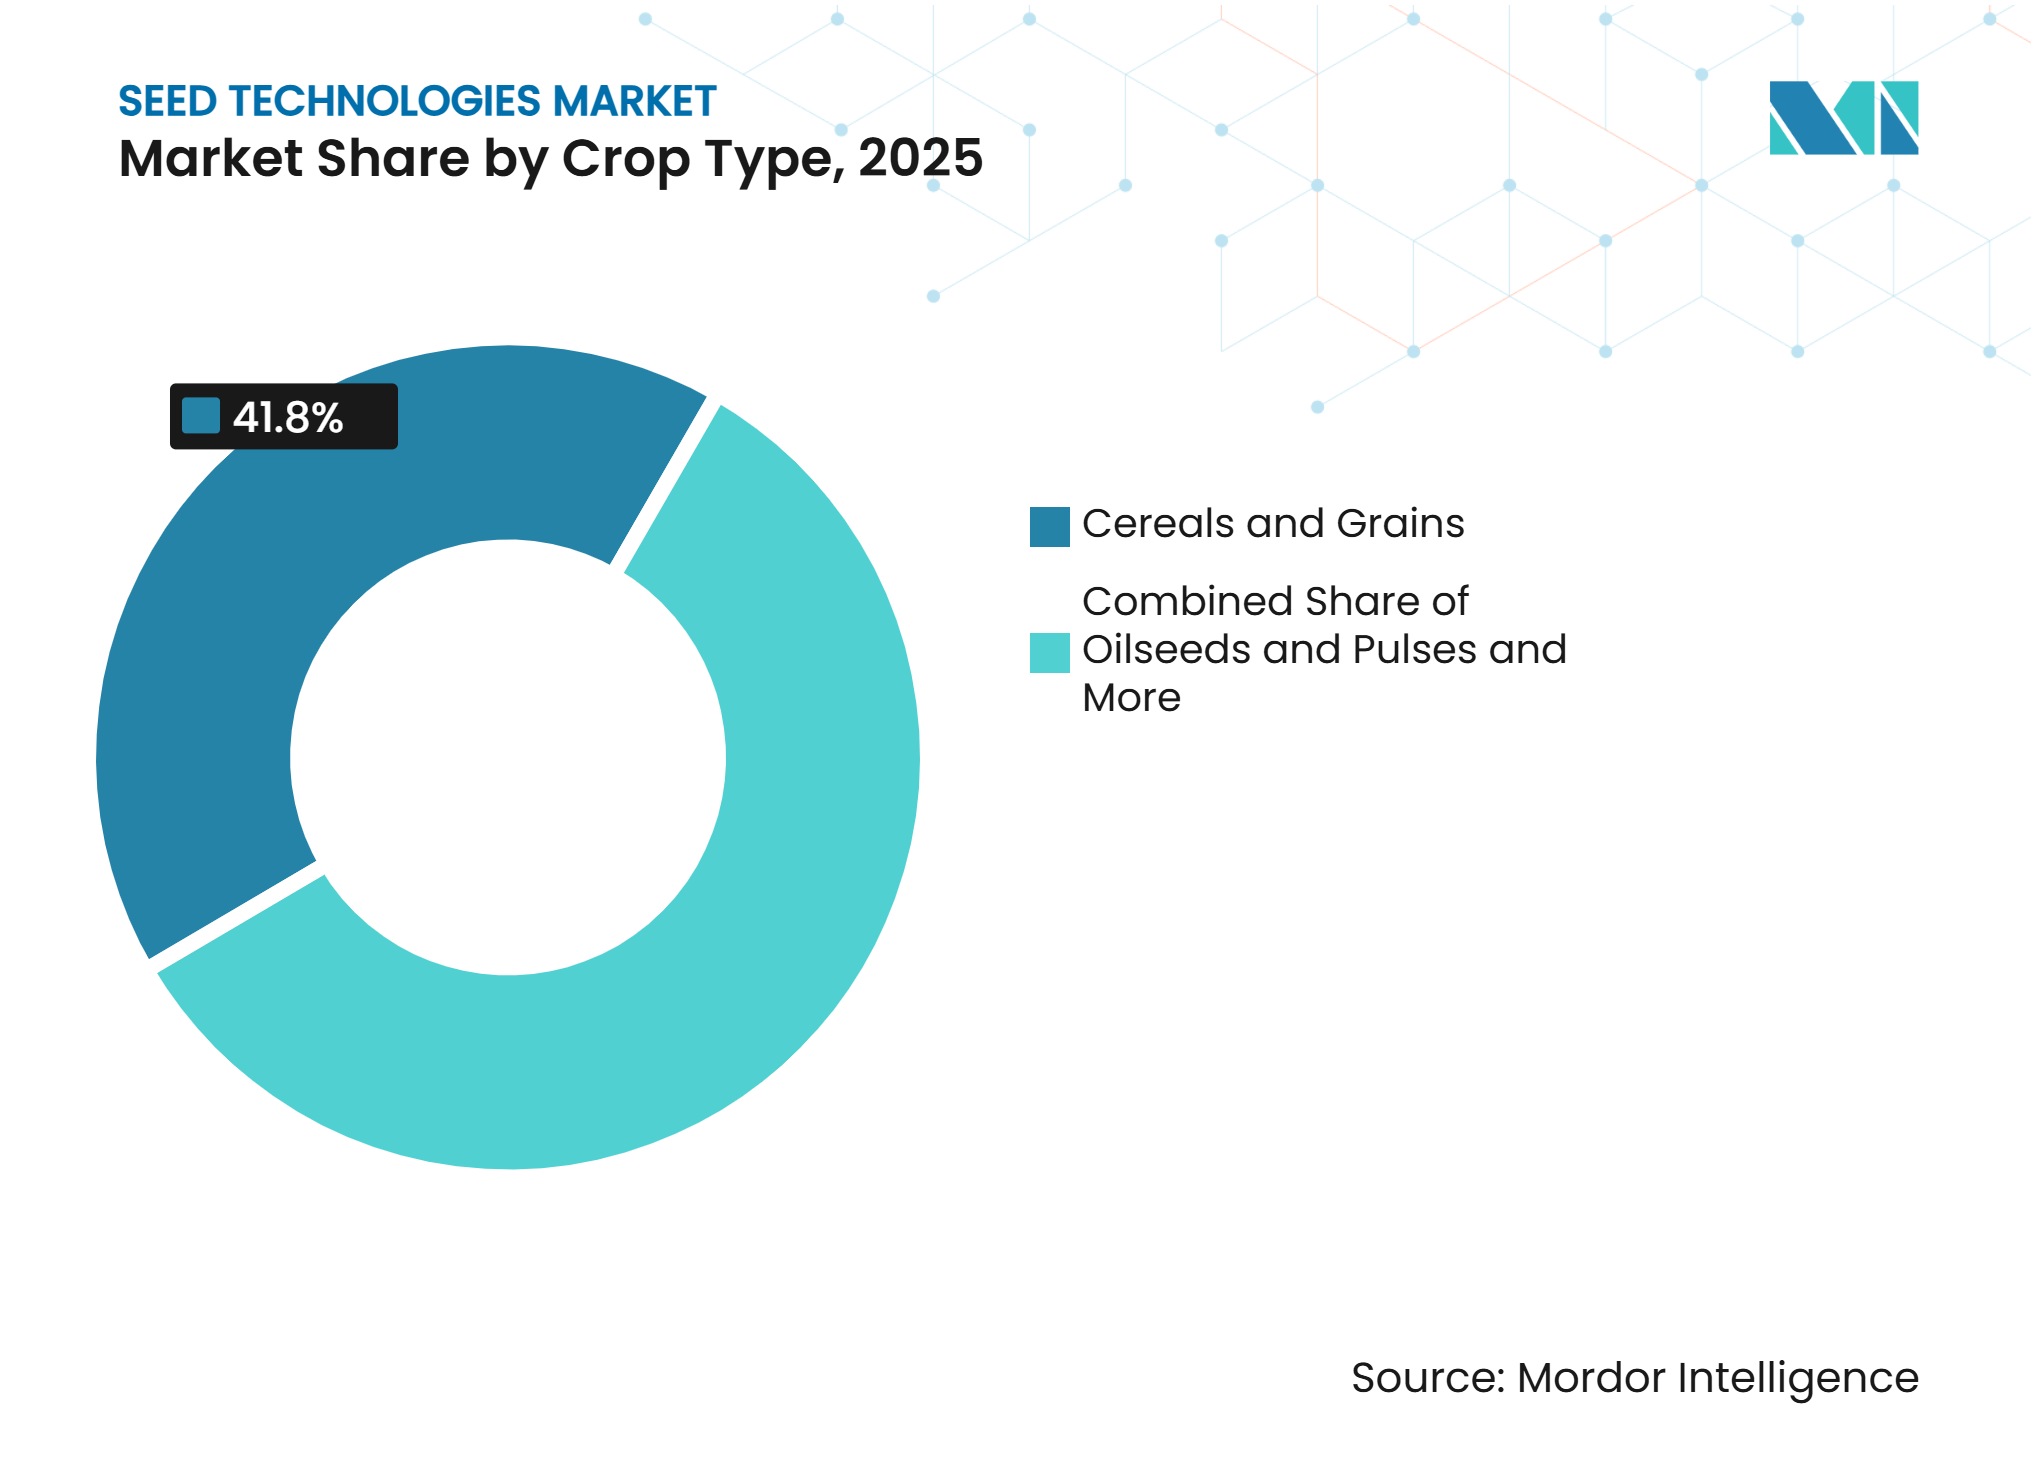
Getreide und Körner halten das Volumen aufrecht, während Obst und Gemüse schneller wachsenGetreide und Körner entfielen im Jahr 2025 auf den größten Anteil von 41,8 %, unterstützt durch den umfangreichen Anbau von Mais, Weizen, Reis und Gerste in den wichtigsten landwirtschaftlichen Regionen. Die große Produktionsbasis schafft wiederkehrende Nachfrage nach Saatgutschutz-, Beschichtungs- und Verbesserungstechnologien, die eine gleichmäßige Etablierung und frühe Kulturpflanzengesundheit unterstützen. Mais und Weizen verwenden häufig Behandlungsprogramme, die auf pilzliche und bodenbürtige Bedrohungen abzielen, während die Reisproduktion Behandlungen und Beschichtungen verwendet, die für intensive Pflanzsysteme geeignet sind. Die Vielfalt der Getreideproduktionsumgebungen unterstützt mehrere Technologieanwendungen und hält Getreide und Körner als die größte Kulturpflanzenartenkategorie aufrecht.
Obst und Gemüse sollen von 2026 bis 2031 mit der schnellsten CAGR von 11,1 % wachsen, unterstützt durch den zunehmenden Einsatz spezialisierter Saatguttechnologien für präzises Pflanzen, gleichmäßiges Auflaufen und Kulturpflanzenestablierung. Gemüsesaatgut wird häufig pelletiert und verkrustet, um die Handhabung und Platzierung zu verbessern, insbesondere dort, wo kleine Saatgutgröße Pflanzherausforderungen schafft. Beschichtungen können auch biologische oder ernährungsbezogene Inputs einbeziehen, die die frühe Entwicklung unterstützen. Höhere Produktionsanforderungen für konsistente Pflanzenbestände erhöhen die Relevanz dieser Technologien im Gartenbau und erweitern die Rolle von Saatguttechnologien über konventionelle Reihenkulturen-Behandlungsprogramme hinaus.

Nach Saatgutklasse:
Hybridsaatgut führt die Nachfrage an, während ökologisches Saatgut das schnellste Tempo vorgibtHybridsaatgut entfiel im Jahr 2025 auf den größten Anteil von 58,0 %, unterstützt durch seinen weit verbreiteten Einsatz in der kommerziellen Kulturpflanzenproduktion, wo Landwirte gleichmäßiges Auflaufen, Bestandsestablierung und konsistente Leistung priorisieren. Hybridmais, Sojabohnen, Raps, Gemüse und andere Kulturen schaffen Nachfrage nach Technologien, die wertvolles Pflanzgut während der frühen Entwicklung schützen. Saatgutbehandlungen können Krankheitserreger, Insekten und Nematoden adressieren, während Beschichtungen die Handhabung und Pflanzleistung verbessern können. Verbesserungstechnologien können die Keimung und frühe Vitalität weiter unterstützen. Die Integration dieser Funktionen mit kommerziellen Hybridsaatgutprogrammen verstärkt die Nachfrage nach komplementären Saatguttechnologien in den wichtigsten Produktionsregionen.
Ökologisches Saatgut soll von 2026 bis 2031 mit der schnellsten CAGR von 7,0 % wachsen, unterstützt durch Produktionssysteme, die zugelassene Inputs und biologische Ansätze zur Kulturpflanzenestablierung betonen. Saatguttechnologien, die in ökologischen Systemen eingesetzt werden, können mikrobielle Behandlungen, physikalische Schutzmethoden und Beschichtungen auf der Basis kompatibler Materialien umfassen. Diese Lösungen können dazu beitragen, Krankheitsdruck, Nährstoffverfügbarkeit und Auflaufherausforderungen zu adressieren, während sie mit den Anforderungen der ökologischen Produktion in Einklang bleiben. Die Nachfrage profitiert auch von wachsendem Interesse an Bodengesundheit, Input-Stewardship und biologischem Kulturpflanzenmanagement. Diese Kombination unterstützt die Entwicklung von Saatguttechnologien, die für ökologische Produktionssysteme geeignet sind.
Geografische Analyse
Südamerika entfiel im Jahr 2025 auf den größten Anteil von 44,1 %, unterstützt durch den umfangreichen Sojabohnen- und Maisanbau und den Einsatz von Saatgutbehandlungen. Brasilien stellt eine wichtige Nachfragebasis dar, da die kommerzielle Reihenkulturen-Produktion auf behandeltes Saatgut angewiesen ist, um Krankheits-, Insekten- und Nematodendruck während der Kulturpflanzenestablierung zu bewältigen. Biologische Inputs gewinnen neben etablierten chemischen Behandlungen an Relevanz, wobei nationale Programme diese fördern. Argentinien trägt zusätzliche Nachfrage für Sojabohnen und andere Feldkulturen bei, die Schutz- und Etablierungstechnologien erfordern. Kulturpflanzenintensität, Behandlungspraktiken und die Ausweitung biologischer Lösungen stärken die starke Marktposition der Region.
Nordamerika soll von 2026 bis 2031 mit der schnellsten CAGR von 4,7 % wachsen, unterstützt durch fortschrittliche kommerzielle Landwirtschaftssysteme, Präzisionssaat und den etablierten Einsatz von Saatgutbehandlungstechnologien. Mais-, Sojabohnen- und Baumwollproduzenten verwenden saatgutangewandte Produkte, um die Kulturpflanzenestablierung zu schützen und Frühsaison-Schädlings- und Krankheitsrisiken zu bewältigen. Präzisionsgeräte unterstützen die genaue Platzierung und Behandlungsintegration in großflächigen Betrieben. Kanada stärkt sein Saatguttechnologieportfolio durch Zulassungen für chemische und biologische Behandlungsprodukte. Diese Bedingungen unterstützen die fortgesetzte Technologieakzeptanz und Produktentwicklung in nordamerikanischen Feldkulturen-Produktionssystemen.
Asien-Pazifik bietet ein starkes Potenzial für die Akzeptanz von Saatguttechnologie, unterstützt durch Bemühungen von Regierungen und Forschungseinrichtungen, verbesserte Saatgutsysteme auszubauen und klimaresistente Kulturen zu entwickeln. Im Juli 2026 berichtete die Regierung Indiens, dass 2.996 klimaresistente Feldkulturvarietäten durch das Nationale Landwirtschaftliche Forschungs- und Bildungssystem freigegeben und notifiziert worden waren. Diese wachsende Basis verbesserter Genetik schafft Möglichkeiten für komplementäre Saatgutbehandlungs-, Beschichtungs- und Verbesserungstechnologien, die die Kulturpflanzenestablierung und Stresstoleranz unterstützen. Stärkere öffentlich-private Zusammenarbeit, verbesserte Saatgutinfrastruktur und breitere Technologieverbreitung können die Akzeptanz in den vielfältigen Landwirtschaftssystemen der Region weiter stärken.
Wettbewerbslandschaft
Marktkonzentration
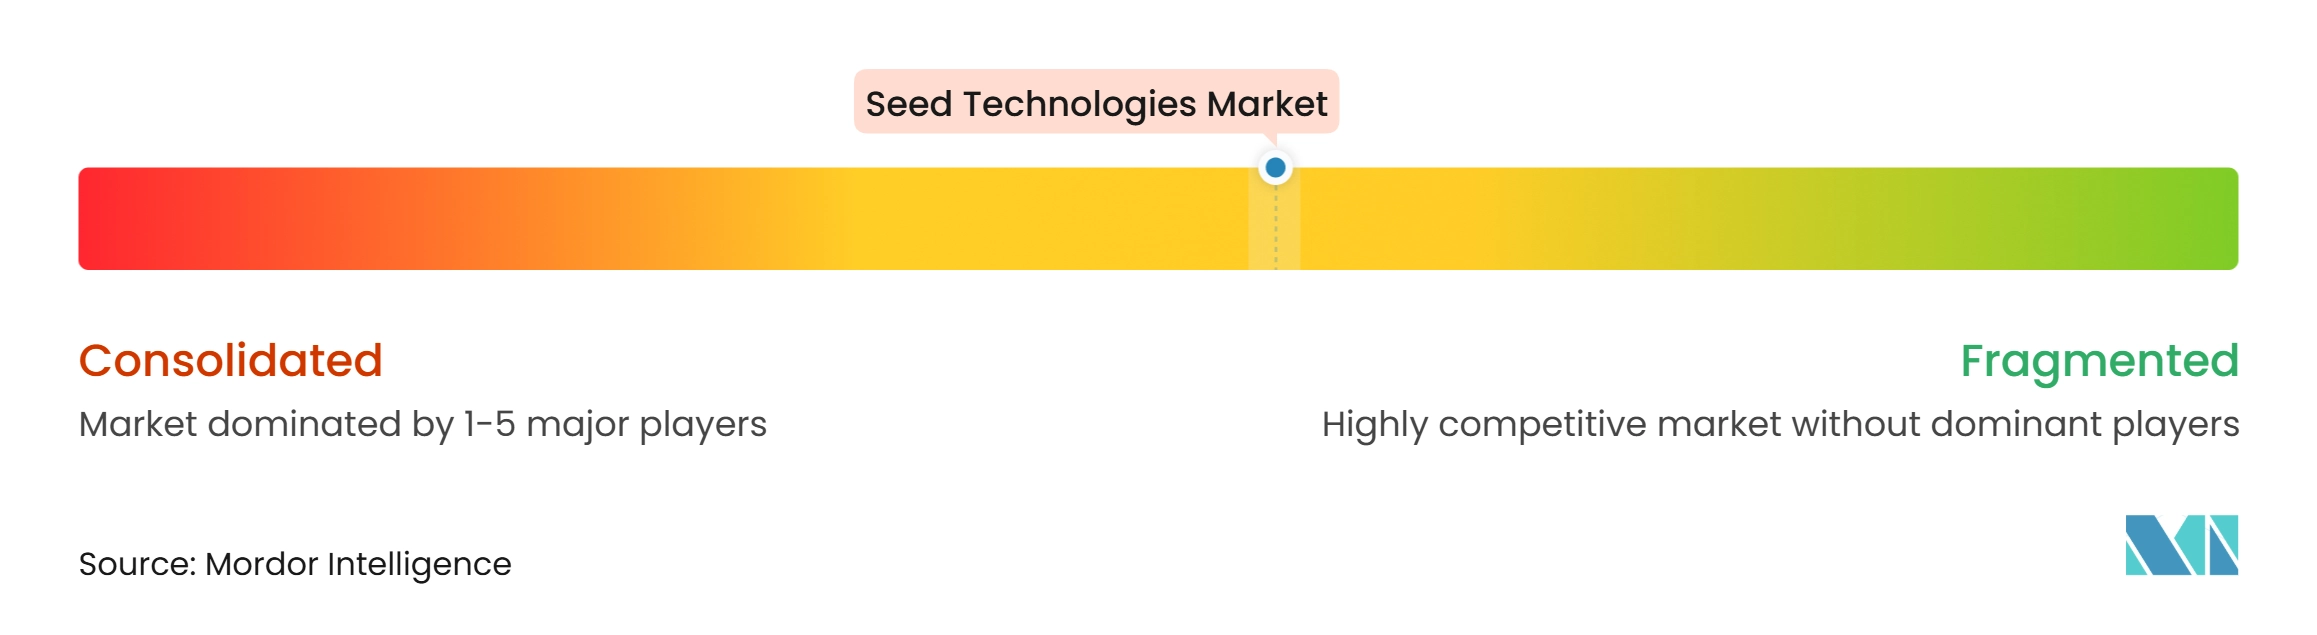
Der Markt war im Jahr 2025 mäßig fragmentiert, mit wichtigen Teilnehmern wie Syngenta Group Co., Ltd. (Sinochem Holdings Corporation Ltd.), Bayer AG, BASF SE, Corteva, Inc. und UPL Limited. Diese Unternehmen konkurrieren durch breite Portfolios, die Saatgutbehandlung, Saatgutbeschichtung, Pflanzenschutz, biologische Inputs und verwandte agronomische Lösungen umfassen. Ihre Wettbewerbspositionierung wird durch Produktentwicklungsfähigkeiten, regulatorisches Fachwissen, etablierte Vertriebsnetzwerke und Beziehungen zu kommerziellen Landwirten und Saatgutunternehmen unterstützt. Der Wettbewerb konzentriert sich auf Behandlungswirksamkeit, Formulierungskompatibilität, biologische Integration, Anwendungskomfort, technischen Support und Portfoliobreite über verschiedene Kulturen und Produktionsumgebungen hinweg.
Die Saatgutbeschichtung wird zu einem wichtigen Wettbewerbsbereich, da Lieferanten Materialien entwickeln, die die Pflanzbarkeit verbessern, Staub reduzieren und die Abgabe biologischer oder chemischer Inputs unterstützen. Der Wettbewerb erstreckt sich auch auf Beschichtungsformulierungen, die mit modernen Pflanzgeräten und verschiedenen Saatgutgrößen kompatibel sind. Anbieter biologischer Behandlungen stärken ihre Position durch Partnerschaften, Vertriebsvereinbarungen und agronomischen Support, der mikrobielle Produkte mit kulturpflanzenspezifischen Empfehlungen verbindet. Diese Strategien erweitern den Wettbewerb über einzelne Produkte hinaus und legen größeren Wert auf Formulierungsleistung, Feldsupport, Vertriebsreichweite und Kompatibilität mit bestehenden Saatgutbehandlungsbetrieben in kommerziellen Produktionssystemen.
Die Wettbewerbsdifferenzierung konzentriert sich zunehmend auf biologische Saatgutbehandlungen, die Pflanzenschutz mit Pflanzenleistungsvorteilen kombinieren. Im April 2025 führte Bayer AG drei biologische Saatgutbehandlungslösungen ein – Ibisio, Yoalo und Susteed –, die sein SeedGrowth-Portfolio um Vogelschutz, Nährstoffverfügbarkeit, Krankheitsunterdrückung und Pflanzenstimulation erweitern. Yoalo enthält Bacillus velezensis und ist darauf ausgelegt, die Nährstoffverfügbarkeit zu verbessern, während Susteed Krankheitsunterdrückung, Wurzelkolonisierung und Pflanzenabwehraktivierung kombiniert. Diese Entwicklungen spiegeln wider, wie große Lieferanten die Saatgutbehandlungsfunktionalität über den konventionellen Schutz hinaus erweitern und den Wettbewerb rund um biologische Innovation und multifunktionale saatgutangewandte Technologien stärken.
Seed Technologies Branchenführer
-
Syngenta Group Co., Ltd. (Sinochem Holdings Corporation Ltd.)
-
Bayer AG
-
BASF SE
-
Corteva, Inc.
-
UPL Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Seed Technologies Markt Unternehmen in diesem Bericht
- Syngenta Group Co., Ltd. (Sinochem Holdings Corporation Ltd.)
- Bayer AG
- BASF SE
- Corteva, Inc.
- UPL Limited
- FMC Corporation
- Nufarm Limited
- Sumitomo Chemical Co., Ltd.
- Novonesis A/S (Novo Holdings A/S)
- Croda International Plc
- Syensqo SA/NV
- Germains Seed Technology Limited (Associated British Foods plc)
- Verdesian LifeSciences, LLC
- Koppert Biological Systems B.V. (Koppert Group B.V.)
- Andermatt Group AG
Neueste Industrielle Entwicklungen in Seed Technologies Markt
- September 2026: Bayer AG gab die Vermarktung des Preceon Smart Corn System in wichtigen landwirtschaftlichen Regionen bekannt, das kurzwüchsige Maisgenetik mit digitalem agronomischem Support und Kulturpflanzenmanagementfähigkeiten kombiniert. Diese Entwicklung unterstützt die Akzeptanz von Präzisionssaat und fortschrittlichen Saatguttechnologien durch die Integration verbesserter Genetik mit Managementwerkzeugen auf Feldebene.
- April 2026: Corteva, Inc. führte Lumiscend LUXE in Kanada ein, eine Fungizid-Saatgutbehandlung mit vier Wirkstoffen für Weizen, Hartweizen, Gerste und Hafer. Das Produkt zielt auf Fusarium und Rhizoctonia ab und unterstützt gleichzeitig das Auflaufen von Sämlingen und die Wurzelentwicklung, was die Nachfrage nach fortschrittlichen chemischen Saatgutbehandlungstechnologien in der Getreideproduktion antreibt.
- November 2025: Syngenta Group Co., Ltd. (Sinochem Holdings Corporation Ltd.) führte die Victrato-Saatgutbehandlung nach der Registrierung durch die Umweltschutzbehörde der Vereinigten Staaten für Sojabohnen und Baumwolle ein. Die Technologie bietet durch saatgutangewandte Abgabe einen Breitspektrum-Schutz gegen Nematoden und Krankheiten und unterstützt das Wachstum im Saatgutbehandlungssegment durch integrierten Schutz gegen mehrere Frühsaison-Kulturpflanzengesundheitsrisiken.
Globaler Seed Technologies Marktbericht – Umfang
Saatguttechnologien umfassen Methoden und Produkte, die zur Verbesserung von Saatgutqualität, Schutz, Keimung und Etablierung eingesetzt werden. Dazu gehören Saatgutbehandlungs-, Beschichtungs-, Verbesserungs- und Präzisionssaattechnologien, die Landwirten helfen, Saatgut vor Schädlingen zu schützen, das Auflaufen zu verbessern, den Betriebsmitteleinsatz zu optimieren und die Kulturpflanzenproduktivität zu steigern.
Der Seed Technologies Marktbericht ist segmentiert nach Technologie (Saatgutbehandlung, Saatgutbeschichtung und Präzisionssaat), nach Funktion (Saatgutschutz und Saatgutverbesserung), nach Kulturpflanzenart (Getreide und Körner, Ölsaaten und Hülsenfrüchte, Obst und Gemüse sowie kommerzielle und Spezialkulturen), nach Saatgutklasse (Hybridsaatgut, offen bestäubtes Saatgut, gentechnisch verändertes Saatgut und ökologisches Saatgut) und nach Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Saatgutbehandlung | Chemische Saatgutbehandlung |
| Biologische Saatgutbehandlung | |
| Physikalische Saatgutbehandlung | |
| Saatgutbeschichtung | Filmbeschichtung |
| Verkrustung | |
| Pelletierung | |
| Präzisionssaat | Variablenraten-Aussaat |
| GPS-gestützte Aussaat | |
| Sensoren und Datenanalyse |
| Saatgutschutz | Fungizide |
| Insektizide | |
| Nematizide | |
| Saatgutverbesserung | Keimungs- und Auflaufverbesserung |
| Nährstoffabgabe | |
| Toleranz gegenüber abiotischem Stress |
| Getreide und Körner | Mais |
| Weizen | |
| Reis | |
| Gerste | |
| Ölsaaten und Hülsenfrüchte | Sojabohne |
| Raps | |
| Sonnenblume | |
| Kichererbse | |
| Obst und Gemüse | Tomate |
| Paprika | |
| Zwiebel | |
| Blattgemüse | |
| Kommerzielle und Spezialkulturen | Baumwolle |
| Zuckerrübe | |
| Rasengras | |
| Futterpflanzen |
| Hybridsaatgut |
| Offen bestäubtes Saatgut |
| Gentechnisch verändertes Saatgut |
| Ökologisches Saatgut |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Türkei |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Technologie | Saatgutbehandlung | Chemische Saatgutbehandlung |
| Biologische Saatgutbehandlung | ||
| Physikalische Saatgutbehandlung | ||
| Saatgutbeschichtung | Filmbeschichtung | |
| Verkrustung | ||
| Pelletierung | ||
| Präzisionssaat | Variablenraten-Aussaat | |
| GPS-gestützte Aussaat | ||
| Sensoren und Datenanalyse | ||
| Nach Funktion | Saatgutschutz | Fungizide |
| Insektizide | ||
| Nematizide | ||
| Saatgutverbesserung | Keimungs- und Auflaufverbesserung | |
| Nährstoffabgabe | ||
| Toleranz gegenüber abiotischem Stress | ||
| Nach Kulturpflanzenart | Getreide und Körner | Mais |
| Weizen | ||
| Reis | ||
| Gerste | ||
| Ölsaaten und Hülsenfrüchte | Sojabohne | |
| Raps | ||
| Sonnenblume | ||
| Kichererbse | ||
| Obst und Gemüse | Tomate | |
| Paprika | ||
| Zwiebel | ||
| Blattgemüse | ||
| Kommerzielle und Spezialkulturen | Baumwolle | |
| Zuckerrübe | ||
| Rasengras | ||
| Futterpflanzen | ||
| Nach Saatgutklasse | Hybridsaatgut | |
| Offen bestäubtes Saatgut | ||
| Gentechnisch verändertes Saatgut | ||
| Ökologisches Saatgut | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Türkei | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Seed Technologies Markt derzeit und wie wird er sich entwickeln?
Der Seed Technologies Markt wird im Jahr 2026 auf 9,90 Milliarden USD bewertet und soll bis 2031 12,18 Milliarden USD erreichen.
Welche Technologie wächst am schnellsten?
Die Saatgutbeschichtung soll von 2026 bis 2031 mit der schnellsten CAGR von 8,2 % expandieren.
Welche Kulturpflanzenart weist die schnellste Wachstumsrate auf?
Obst und Gemüse sollen von 2026 bis 2031 mit der schnellsten CAGR von 11,1 % wachsen.
Welche Region führt die Nachfrage an?
Südamerika hielt im Jahr 2025 den größten Anteil von 44,1 % aufgrund der intensiven Sojabohnen- und Maisproduktion und etablierter Saatgutbehandlungspraktiken.