
Taille et part du marché des technologies de semences
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
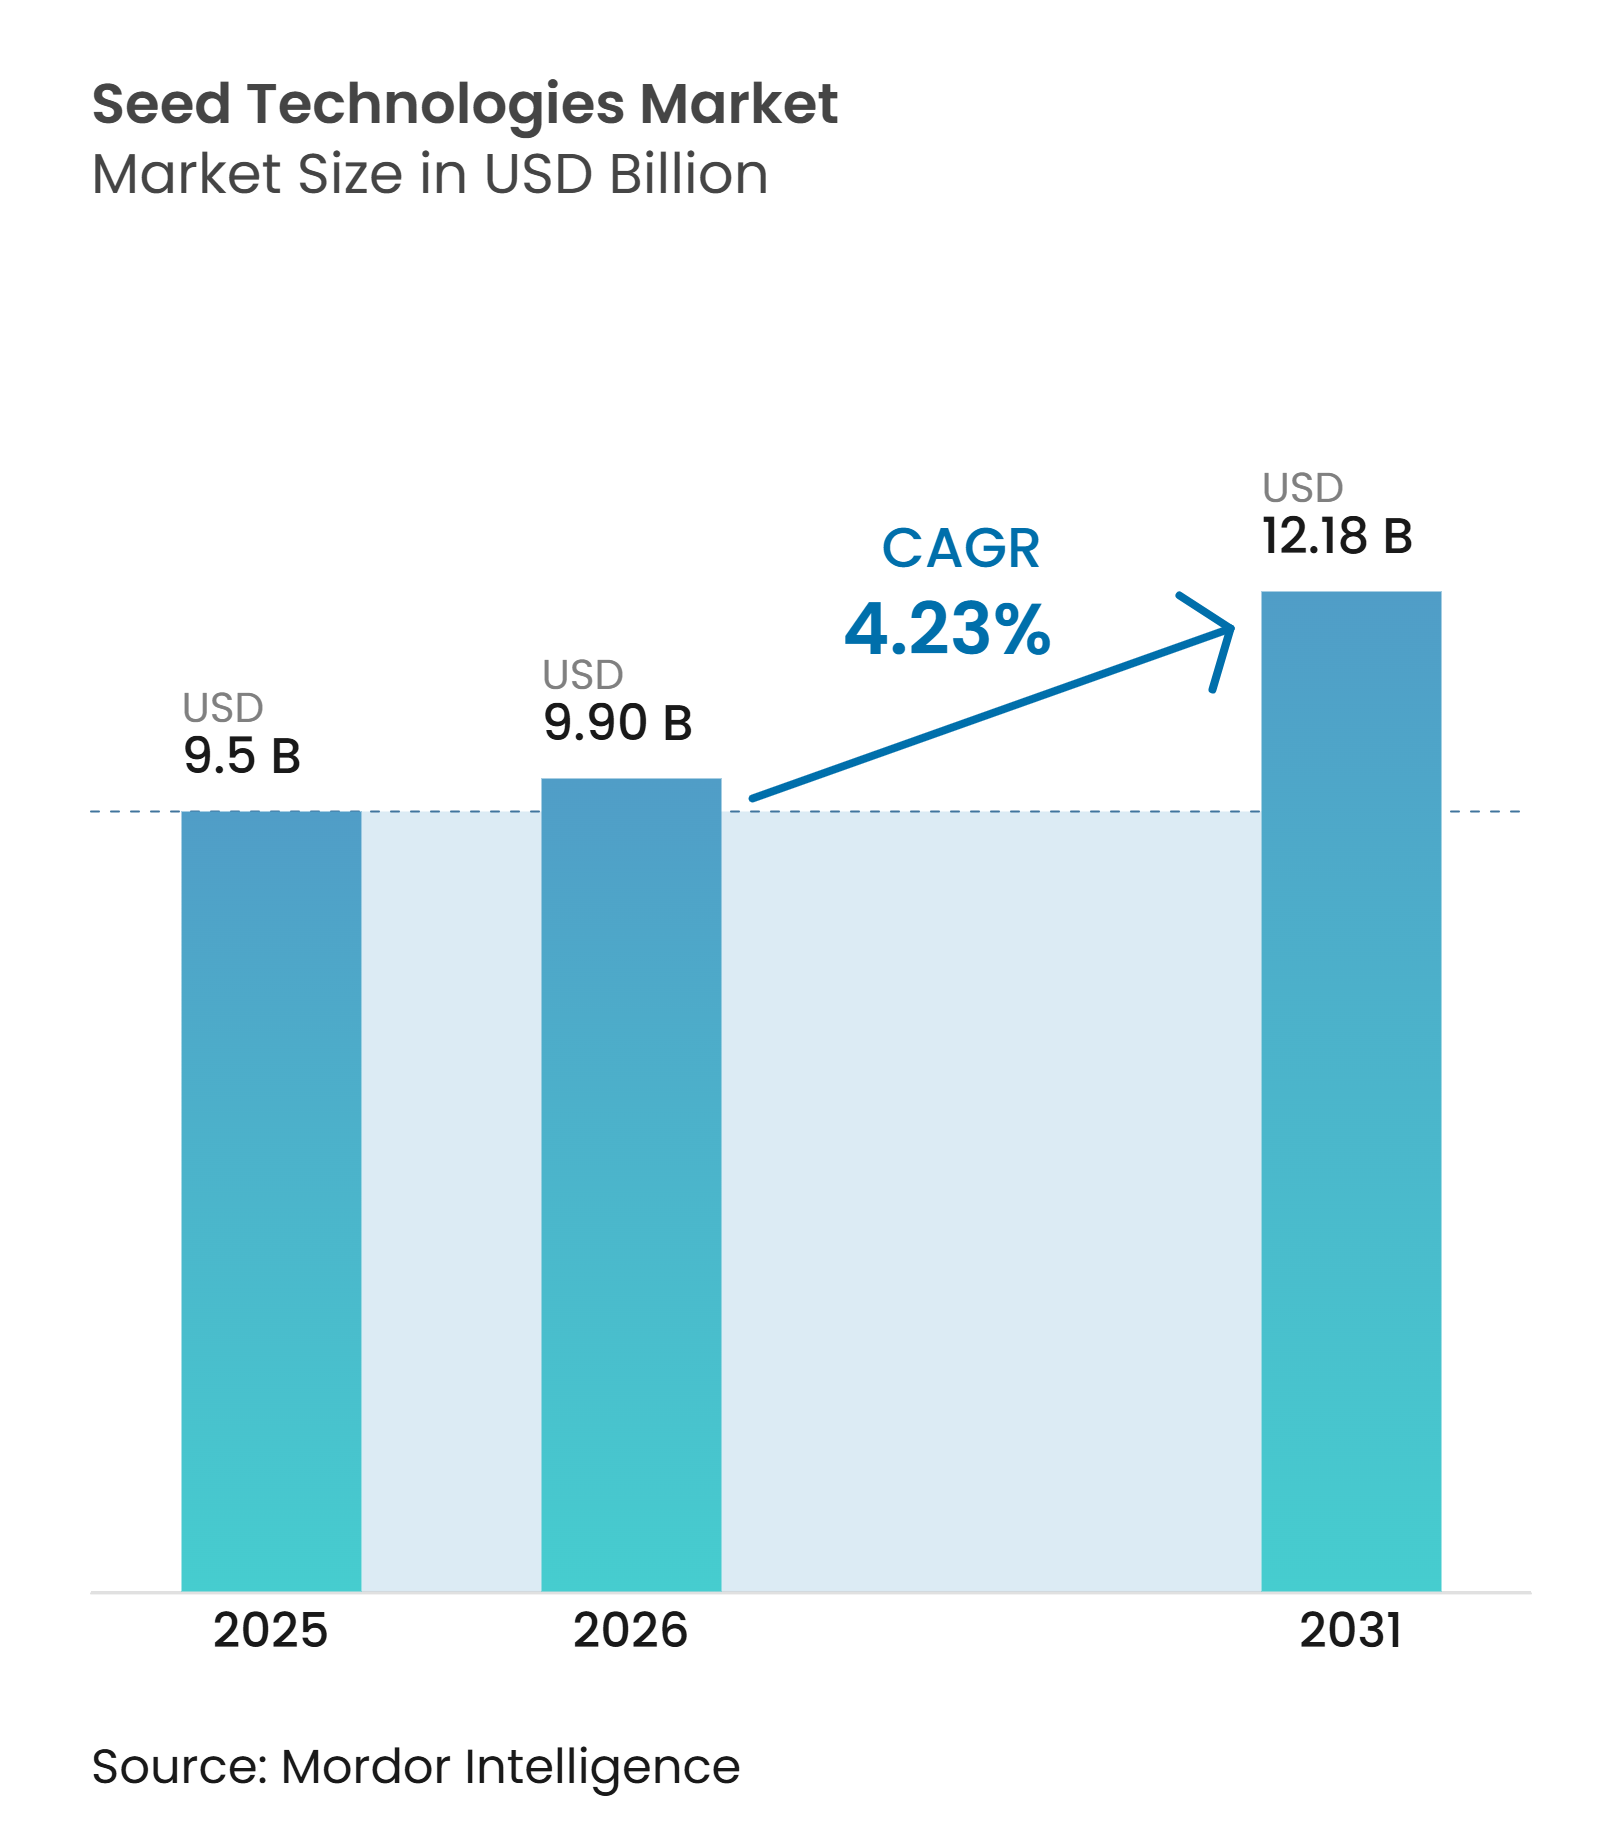
| Taille du Marché (2026) | 9.90 Milliards de dollars |
| Taille du Marché (2031) | 12.18 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.23 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Amérique du Sud |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des technologies de semences par Mordor Intelligence
Le marché des technologies de semences était évalué à 9,50 milliards USD en 2025 et devrait croître de 9,90 milliards USD en 2026 à 12,18 milliards USD d'ici 2031, enregistrant un CAGR de 4,23 % durant la période de prévision de 2026 à 2031. La demande est portée par la nécessité d'augmenter la production par hectare, les produits appliqués sur les semences protégeant les cultures durant leur établissement, lorsque les maladies d'origine tellurique, la pression précoce des insectes et le stress climatique réduisent les populations de plantes. L'Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO) a prévu l'utilisation mondiale de céréales en 2026/27 à 2 965 millions de tonnes métriques, au-dessus de la saison précédente, avec une croissance de la consommation dépassant la croissance des terres arables disponibles. Cette pression soutient la demande de produits de traitement, d'enrobage et d'amélioration qui protègent la croissance précoce et améliorent le rendement réalisé. Les fournisseurs combinent des actifs chimiques, des intrants biologiques, des nutriments et des matériaux d'enrobage dans des applications uniques, tandis que les exigences réglementaires et les limites de durée de vie des micro-organismes continuent de façonner l'adoption.
Principaux enseignements du rapport
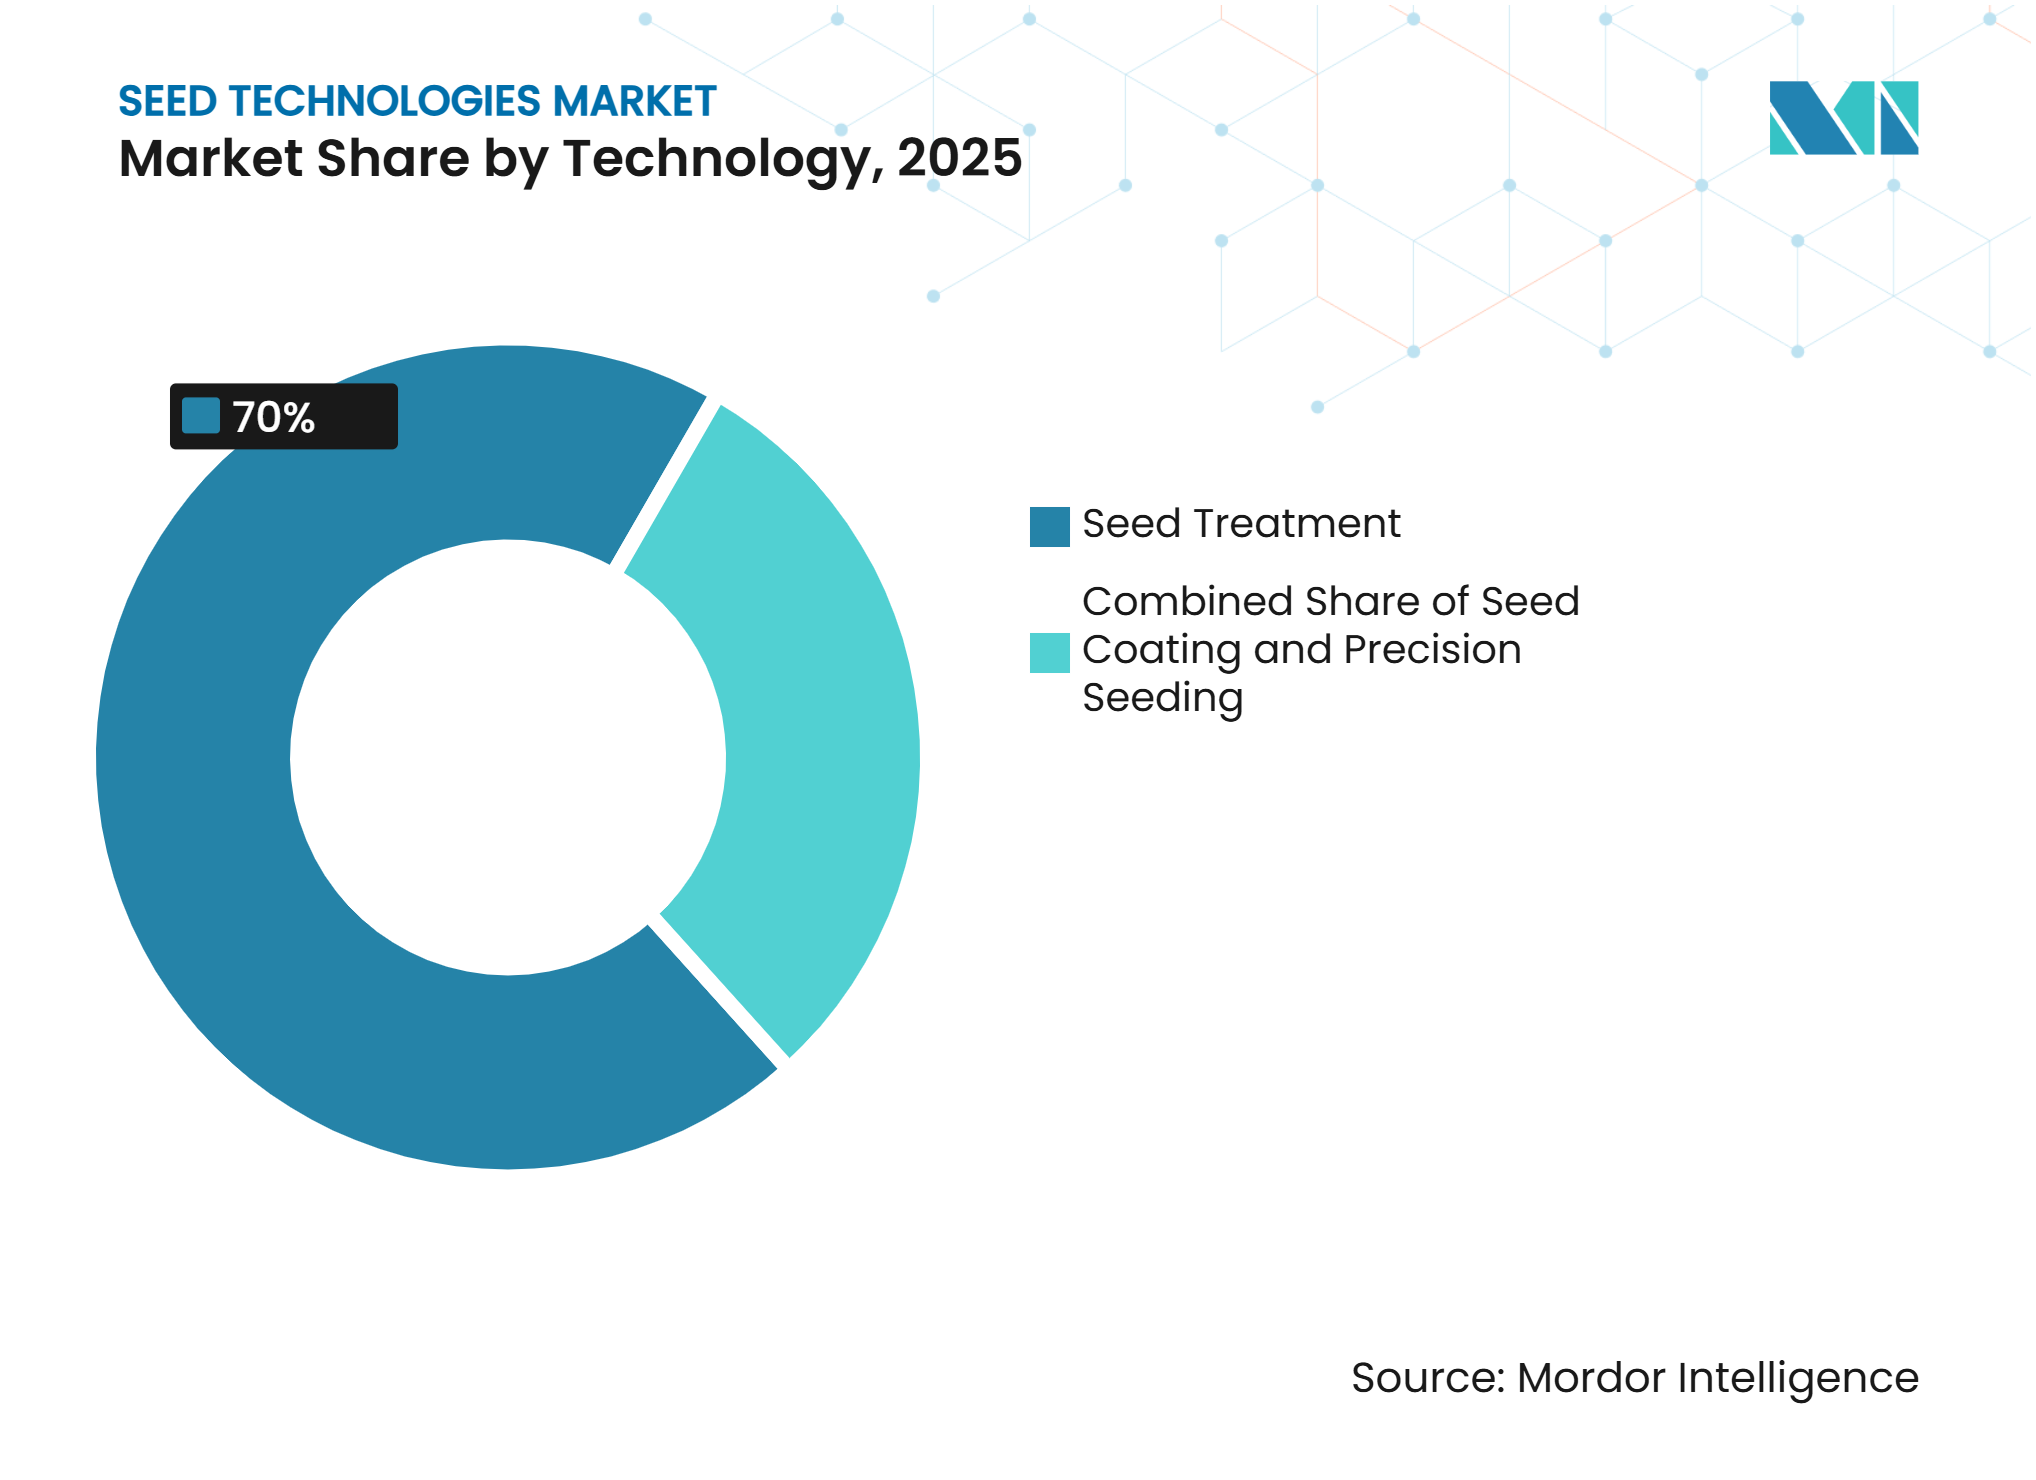
- Par technologie, le traitement des semences représentait la plus grande part de 70,0 % du marché des technologies de semences en 2025, tandis que l'enrobage des semences devrait croître au CAGR le plus rapide de 8,2 % de 2026 à 2031.
- Par fonction, la protection des semences représentait la plus grande part à 67,7 % en 2025, tandis que la taille du marché des technologies de semences pour l'amélioration des semences devrait croître au CAGR le plus rapide de 10,9 % de 2026 à 2031.
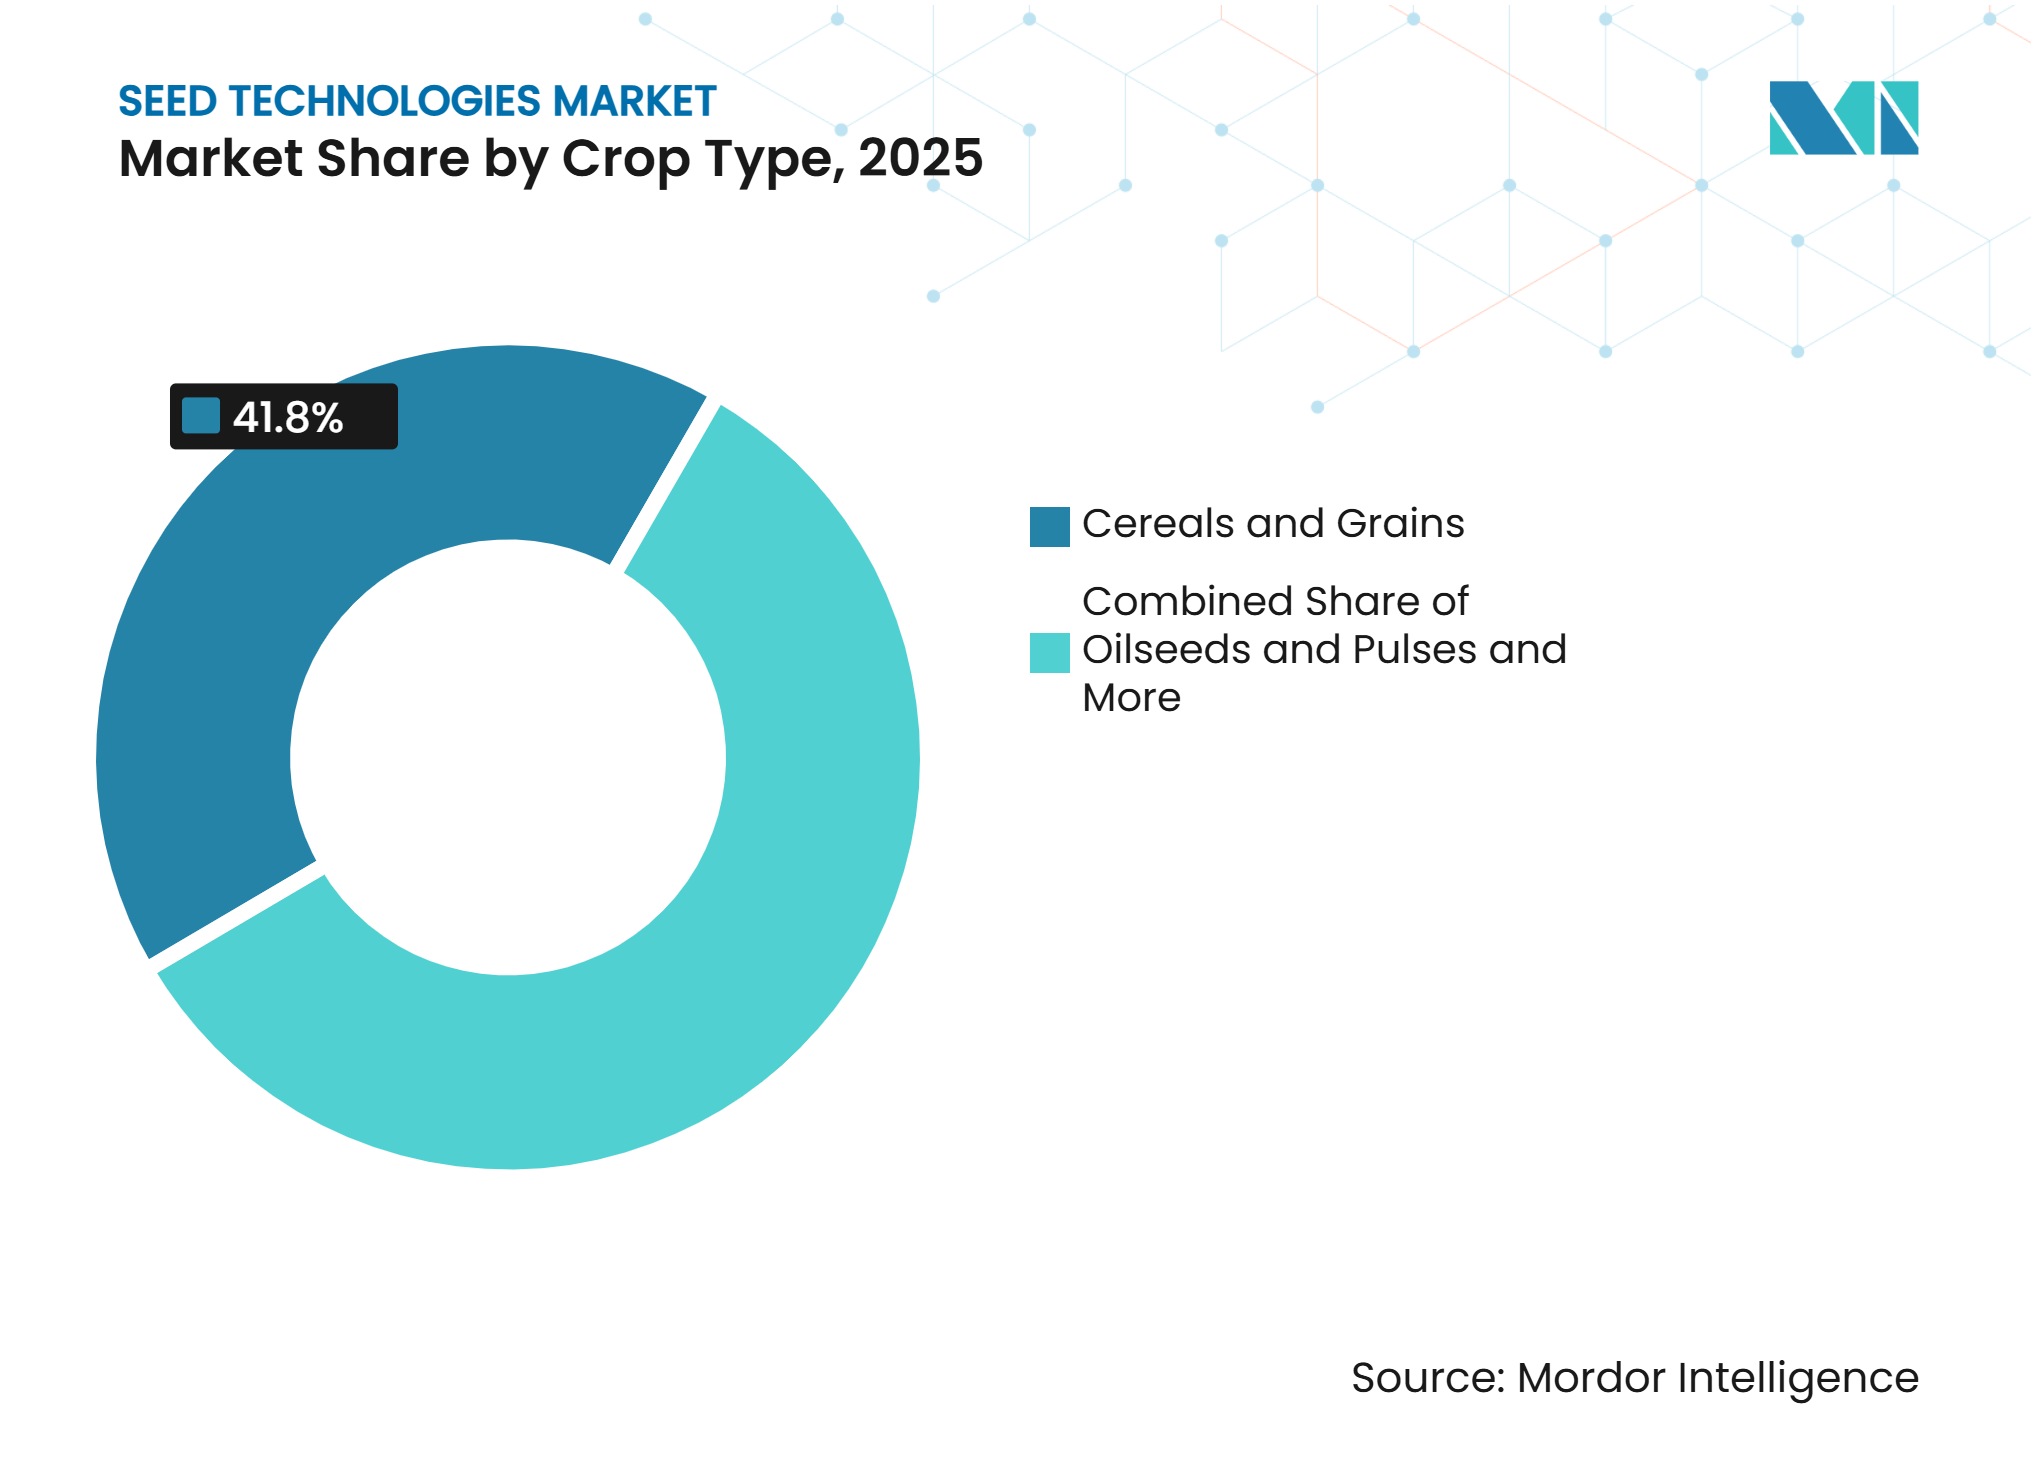
- Par type de culture, les céréales et grains représentaient la plus grande part à 41,8 % en 2025, tandis que les fruits et légumes devraient croître au CAGR le plus rapide de 11,1 % de 2026 à 2031.
- Par classe de semences, les semences hybrides représentaient la plus grande part à 58,0 % en 2025, tandis que les semences biologiques devraient croître au CAGR le plus rapide de 7,0 % de 2026 à 2031.
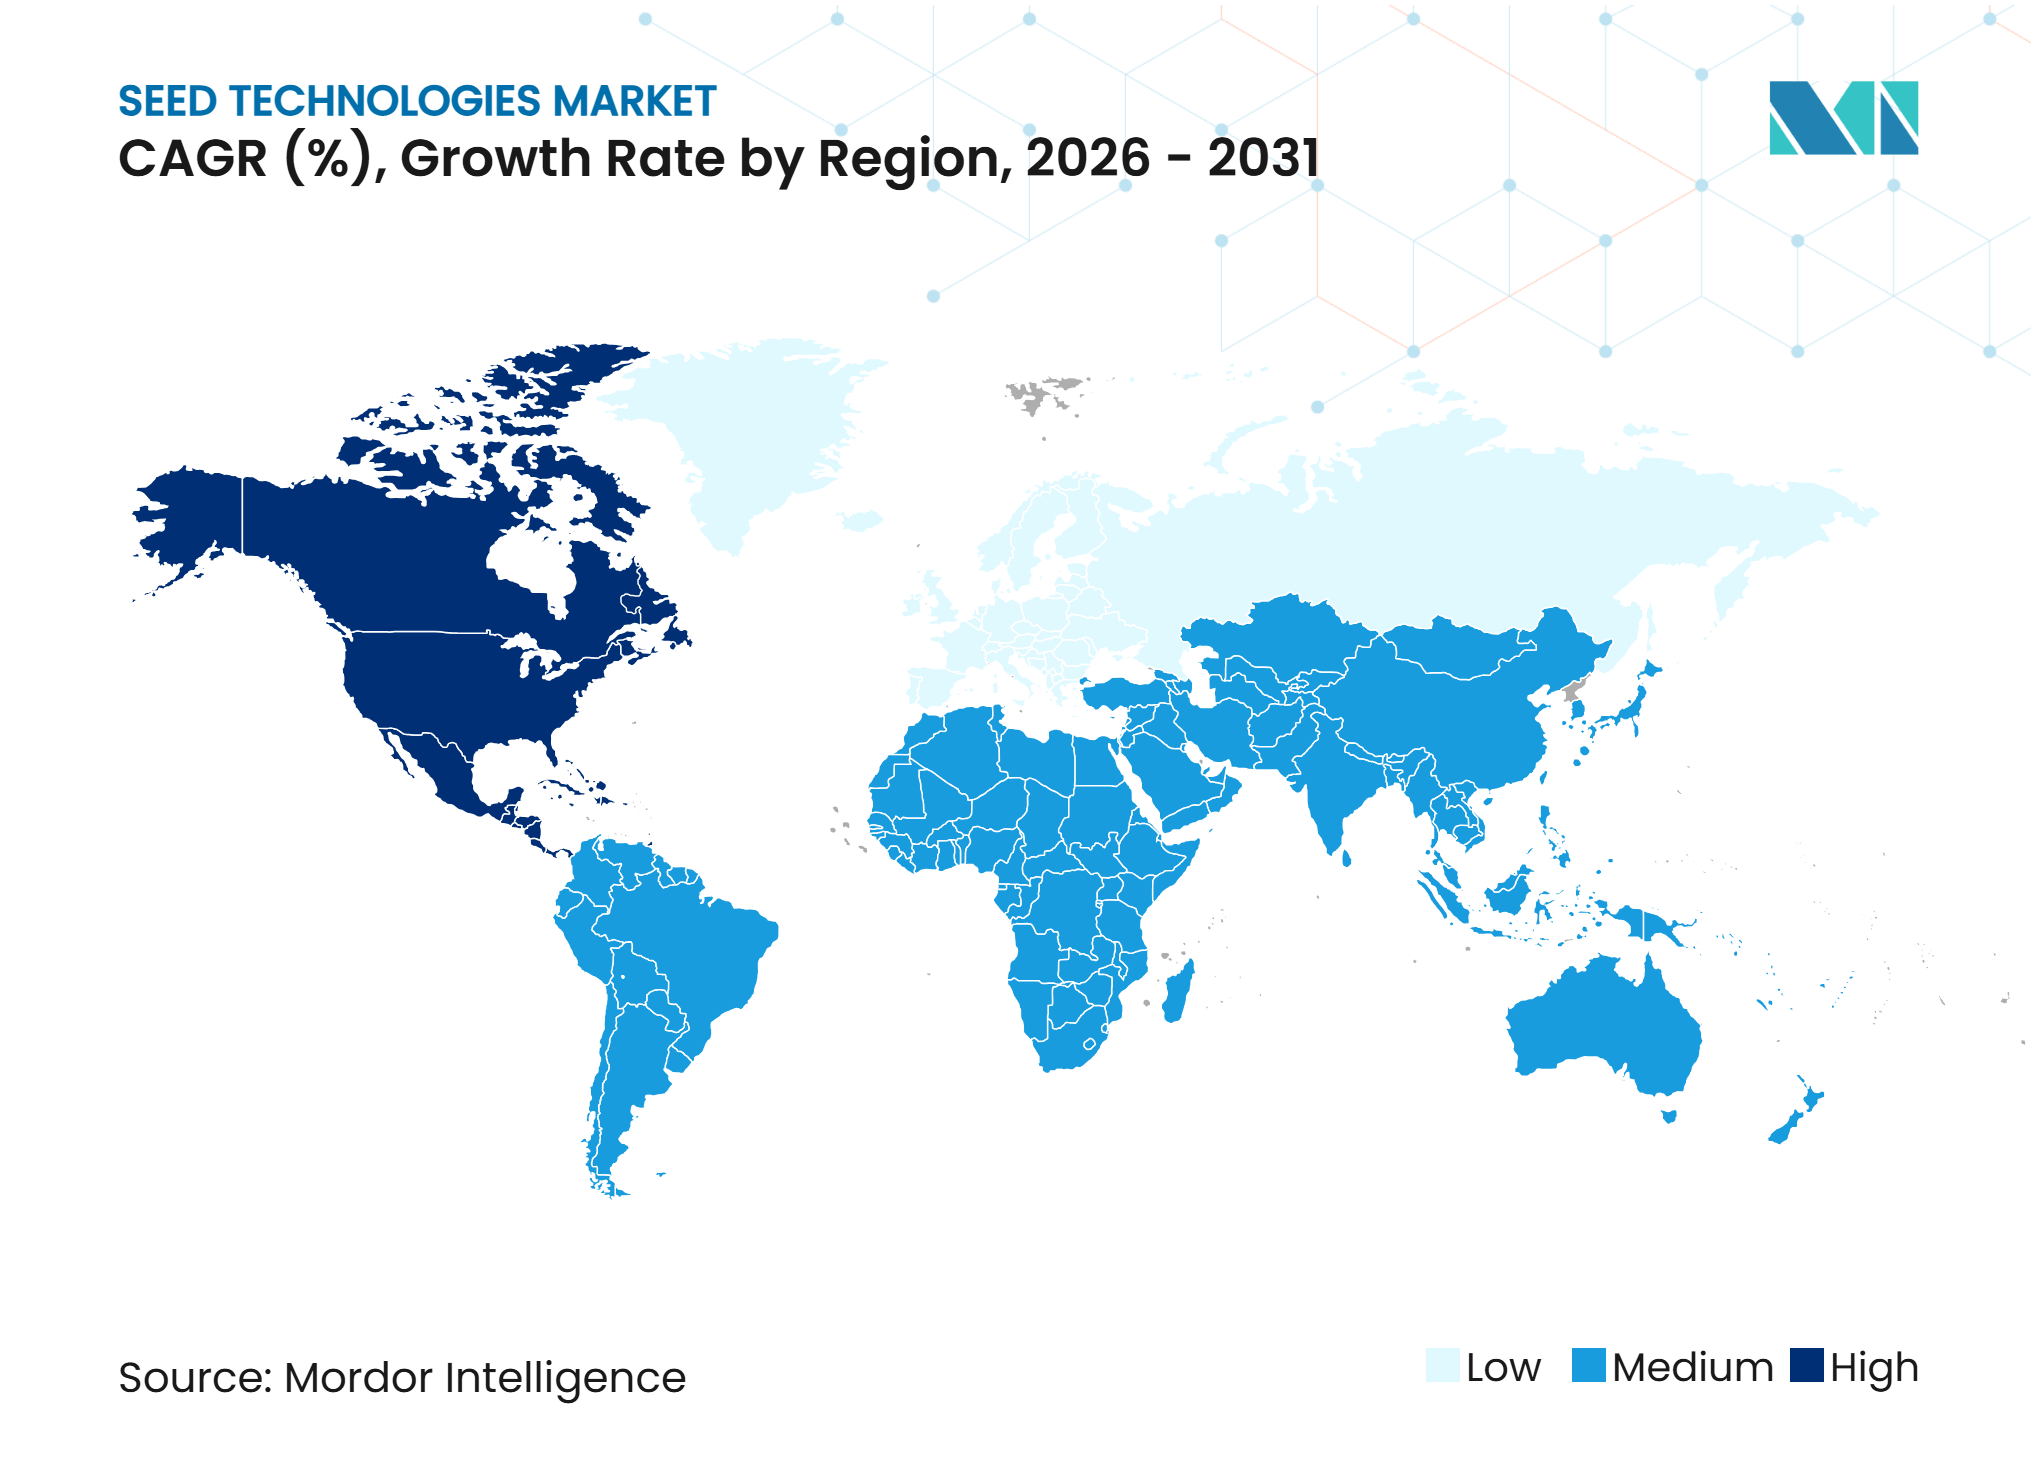
- Par géographie, l'Amérique du Sud représentait la plus grande part à 44,1 % en 2025, tandis que l'Amérique du Nord devrait croître au CAGR le plus rapide de 4,7 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions CAGR | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Demande de rendements plus élevés et de protection précoce des cultures | +1.2% | Mondial, avec une forte pertinence en Amérique du Sud et en Amérique du Nord | Court terme (≤ 2 ans) |
| Pression croissante liée aux ravageurs, aux maladies et au stress climatique | +0.9% | Mondial, notamment en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Expansion des semences hybrides et génétiquement modifiées à haute valeur ajoutée | +0.8% | Amérique du Sud, Amérique du Nord et Asie-Pacifique | Moyen terme (2-4 ans) |
| Agriculture de précision et utilisation efficace des intrants | +0.6% | Mondial, notamment en Amérique du Sud, en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Enrobages de semences multifonctionnels combinant protection, nutrition et biologiques | +0.5% | Amérique du Nord et Europe, avec une utilisation croissante en Asie-Pacifique | Long terme (≥ 4 ans) |
| Traçabilité des données appliquées aux semences et standardisation des recettes de traitement | +0.3% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande de rendements plus élevés et de protection précoce des cultures
La protection précoce des cultures soutient l'adoption des technologies de semences en préservant le potentiel de rendement durant l'établissement des cultures. En novembre 2025, Syngenta Group Co., Ltd. a rapporté que son traitement de semences Victrato a permis une augmentation de rendement de 3,3 boisseaux par acre par rapport au traitement de base sur plus de huit années d'essais sur les nématodes. Ces éléments probants soutiennent la valeur de la protection appliquée sur les semences là où la pression précoce des ravageurs et des maladies menace l'établissement des cultures. La protection démontrée du rendement renforce la volonté des agriculteurs d'adopter les technologies de traitement des semences et soutient la demande de solutions intégrées de protection précoce des cultures.
Pression croissante liée aux ravageurs, aux maladies et au stress climatique
La pression croissante des ravageurs et des maladies ainsi que le stress climatique accroissent la demande de technologies de semences qui protègent les cultures durant leur établissement précoce. En 2025, l'Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO) a rapporté que les ravageurs, les mauvaises herbes et les maladies causent 220 milliards USD de pertes annuelles dans le secteur agroalimentaire mondial, le changement climatique étant identifié comme un facteur aggravant les problèmes de ravageursDe nouvelles directives proposent des solutions de gestion durable pour huit ravageurs et maladies prioritaires, fao.org.">[1]. Cette pression accroît la valeur des fongicides, insecticides, nématicides et traitements biologiques appliqués sur les semences qui assurent une protection ciblée dès le moment de la plantation. Par conséquent, l'intensification des risques pour la santé des cultures stimule une adoption plus large des technologies de semences intégrées.
Expansion des semences hybrides et génétiquement modifiées à haute valeur ajoutée
L'expansion des semences hybrides et génétiquement modifiées soutient la demande de technologies de semences, les agriculteurs investissant de plus en plus dans des génétiques avancées nécessitant une protection et des intrants améliorant les performances. En 2025, le Département de l'agriculture des États-Unis (USDA) a rapporté que 94 % de toutes les surfaces de maïs plantées aux États-Unis étaient des variétés biotechnologiquesLes surfaces plantées en maïs en hausse de 2 % par rapport à 2024, les surfaces en soja en baisse de 4 % par rapport à l'année dernière, nass.usda.gov.">[2]. L'utilisation répandue des semences génétiquement modifiées crée une base installée substantielle pour les technologies compatibles de traitement, d'enrobage et d'amélioration des semences qui contribuent à protéger le potentiel génétique durant l'établissement. Par conséquent, l'adoption continue de génétiques de semences avancées élargit la base adressable des technologies de semences complémentaires et soutient la croissance du marché.
Enrobages de semences multifonctionnels combinant protection, nutrition et biologiques
Les enrobages de semences multifonctionnels stimulent l'adoption en permettant la fourniture simultanée de pesticides, de nutriments et d'intrants biologiques lors de la plantation. Une étude de 2026 publiée par Springer Nature a examiné plus de 250 documents lors de l'évaluation des technologies d'enrobage des semences, reflétant une activité de recherche substantielle autour des formulations multifonctionnelles. L'étude identifie les polymères biodégradables, les inoculants microbiens et la fourniture localisée d'agents promoteurs de croissance comme des domaines clés de développement. Ces capacités permettent aux technologies d'enrobage d'aborder simultanément la protection, la nutrition, la germination et la résistance au stress, renforçant leur valeur pour les agriculteurs et soutenant une adoption plus large des solutions d'enrobage de semences multifonctionnelles.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions CAGR | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Restrictions réglementaires et coûts d'enregistrement pour la chimie de synthèse | -0.3% | Amérique du Nord, Europe, Australie et Amérique du Sud | Moyen terme (2-4 ans) |
| Sensibilisation limitée des petits exploitants, accès limité et infrastructure de traitement insuffisante | -0.2% | Asie du Sud et du Sud-Est, Afrique subsaharienne et parties de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Perte de viabilité microbienne durant le stockage et la distribution | -0.1% | Mondial, notamment les circuits de distribution tropicaux et subtropicaux | Moyen terme (2-4 ans) |
| Compromis d'épaisseur d'enrobage entre le contrôle des poussières et la germination | -0.1% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Restrictions réglementaires et coûts d'enregistrement pour la chimie de synthèse
Les exigences réglementaires applicables aux produits de traitement synthétique des semences peuvent accroître les obligations de conformité et ralentir la commercialisation, en particulier lorsque des conditions propres à certaines juridictions s'appliquent. En mai 2026, le Département de réglementation des pesticides de Californie (DPR) a proposé d'exiger que les semences traitées aux pesticides respectent les conditions propres à la Californie régissant la fabrication, l'importation, la vente et l'utilisationLe Département de réglementation des pesticides propose une nouvelle règle pour réglementer les semences traitées aux pesticides, cdpr.ca.gov.">[3]. La proposition introduit également des exigences de déclaration pour les semences traitées. Ces étapes réglementaires supplémentaires peuvent accroître les charges de documentation, de conformité et d'enregistrement pour les fournisseurs opérant dans cet État, prolongeant potentiellement les délais de commercialisation et limitant le rythme auquel les nouvelles technologies de traitement synthétique des semences atteignent les agriculteurs.
Sensibilisation limitée des petits exploitants, accès limité et infrastructure de traitement insuffisante
La sensibilisation limitée des petits exploitants, l'accès limité et l'infrastructure de traitement insuffisante freinent l'adoption des technologies de semences, les équipements et services de traitement étant difficiles à obtenir à l'échelle de l'exploitation. Une étude de 2026 publiée par Springer Nature a rapporté que les enrobeuses rotatives de niveau coopératif dans les régions en développement coûtent entre 30 000 et 50 000 INR (360 à 600 USD). Ce coût d'équipement crée une barrière à l'entrée pour les petits exploitants et limite l'accès aux services décentralisés d'enrobage des semences, en particulier là où les volumes de traitement sont modestes. Les lacunes en matière d'équipement abordable, de réseaux de services locaux et d'infrastructure de traitement peuvent donc freiner l'adoption et limiter l'expansion des technologies de semences dans les systèmes agricoles fragmentés des petits exploitants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
le traitement des semences mène la demande tandis que l'enrobage des semences croît le plus rapidementLe traitement des semences représentait la plus grande part de 70,0 % du marché des technologies de semences en 2025, reflétant son rôle établi dans la protection des semences et des plantules contre les agents pathogènes d'origine tellurique, les insectes et les nématodes durant l'établissement des cultures. Les traitements chimiques restent largement utilisés car ils assurent une protection ciblée avant la plantation et réduisent le recours aux applications ultérieures en plein champ. Les traitements biologiques gagnent en pertinence à mesure que les agriculteurs recherchent des options microbiennes et à faibles résidus, tandis que les méthodes physiques soutiennent les systèmes de production spécialisés. La diversité des approches de traitement stimule l'adoption dans les grandes cultures et les cultures spéciales, maintenant le traitement des semences comme la plus grande catégorie technologique.
L'enrobage des semences devrait croître au CAGR le plus rapide de 8,2 % de 2026 à 2031, soutenu par sa capacité à combiner protection, intrants biologiques, nutriments, colorants et avantages de performance à la plantation à la surface des semences. L'enrobage en film fournit une plateforme pour la fourniture de principes actifs sans modifier les dimensions des semences. L'enrobage par encroûtage et par pelliculage soutient les applications nécessitant des charges d'enrobage plus élevées et des caractéristiques de manipulation améliorées. Les technologies d'enrobage complètent également le semis de précision en améliorant la fluidité des semences et la régularité du placement. Ces capacités élargissent le rôle fonctionnel des enrobages et soutiennent l'adoption dans les légumes, les grandes cultures et les applications commerciales de semences.



Par fonction :
la protection des semences détient la plus grande part tandis que l'amélioration des semences se développe rapidementLa protection des semences représentait la plus grande part à 67,7 % en 2025, reflétant l'importance du contrôle des agents pathogènes, des insectes et des nématodes durant les premières étapes du développement des cultures. Les fongicides restent importants pour la gestion des maladies des semences et d'origine tellurique, tandis que les insecticides protègent les plantes émergentes contre la pression précoce des ravageurs. Les applications de nématicides traitent les menaces de la zone racinaire qui peuvent réduire l'établissement du peuplement et les performances des cultures. Les produits de protection peuvent également réduire le besoin d'interventions correctives après la levée en traitant les risques directement sur ou autour des semences. Cette fonction de protection soutient une demande soutenue dans les céréales, les oléagineux, les légumineuses et les cultures spéciales.
L'amélioration des semences devrait croître au CAGR le plus rapide de 10,9 % de 2026 à 2031, soutenue par des technologies conçues pour améliorer la germination, la levée, la disponibilité des nutriments et la tolérance au stress environnemental. Les enrobages peuvent fournir des micronutriments et des intrants biologiques directement autour des semences, tandis que les formulations biostimulantes peuvent soutenir le développement précoce des racines et des pousses. Ces approches sont pertinentes lorsque les agriculteurs recherchent un établissement régulier dans des conditions variables de sol et météorologiques. L'amélioration des semences complète également les technologies de protection en abordant les performances au-delà du contrôle des ravageurs. Son rôle agronomique plus large soutient une adoption croissante dans les cultures à haute valeur ajoutée et les systèmes de production.
Par type de culture :
les céréales et grains maintiennent les volumes tandis que les fruits et légumes affichent une croissance plus rapideLes céréales et grains représentaient la plus grande part à 41,8 % en 2025, soutenus par la culture extensive du maïs, du blé, du riz et de l'orge dans les principales régions agricoles. La grande base de production crée une demande récurrente pour les technologies de protection, d'enrobage et d'amélioration des semences qui soutiennent un établissement uniforme et une santé précoce des cultures. Le maïs et le blé utilisent couramment des programmes de traitement ciblant les menaces fongiques et d'origine tellurique, tandis que la production de riz utilise des traitements et des enrobages adaptés aux systèmes de plantation intensive. La diversité des environnements de production céréalière soutient de multiples applications technologiques, maintenant les céréales et grains comme la plus grande catégorie par type de culture.
Les fruits et légumes devraient croître au CAGR le plus rapide de 11,1 % de 2026 à 2031, soutenus par l'utilisation croissante de technologies de semences spécialisées pour une plantation précise, une levée uniforme et l'établissement des cultures. Les semences de légumes sont fréquemment pelliculées et encroûtées pour améliorer la manipulation et le placement, en particulier lorsque la petite taille des semences crée des difficultés à la plantation. Les enrobages peuvent également incorporer des intrants biologiques ou nutritionnels qui soutiennent le développement précoce. Des exigences de production plus élevées pour des peuplements de plantes réguliers augmentent la pertinence de ces technologies en horticulture, élargissant le rôle des technologies de semences au-delà des programmes de traitement conventionnels des grandes cultures en rangs.

Par classe de semences :
les semences hybrides mènent la demande tandis que les semences biologiques affichent le rythme le plus rapideLes semences hybrides représentaient la plus grande part à 58,0 % en 2025, soutenues par leur utilisation répandue dans la production agricole commerciale, où les agriculteurs accordent la priorité à une levée uniforme, à l'établissement du peuplement et à des performances régulières. Le maïs hybride, le soja, le canola, les légumes et d'autres cultures créent une demande pour des technologies qui protègent le matériel de plantation de valeur durant le développement précoce. Les traitements de semences peuvent traiter les agents pathogènes, les insectes et les nématodes, tandis que les enrobages peuvent améliorer la manipulation et les performances à la plantation. Les technologies d'amélioration peuvent en outre soutenir la germination et la vigueur précoce. L'intégration de ces fonctions dans les programmes commerciaux de semences hybrides renforce la demande de technologies de semences complémentaires dans les principales régions de production.
Les semences biologiques devraient croître au CAGR le plus rapide de 7,0 % de 2026 à 2031, soutenues par des systèmes de production qui mettent l'accent sur les intrants autorisés et les approches biologiques de l'établissement des cultures. Les technologies de semences utilisées dans les systèmes biologiques peuvent inclure des traitements microbiens, des méthodes de protection physique et des enrobages à base de matériaux compatibles. Ces solutions peuvent contribuer à faire face à la pression des maladies, à la disponibilité des nutriments et aux difficultés de levée tout en restant conformes aux exigences de la production biologique. La demande bénéficie également d'un intérêt croissant pour la santé des sols, la gestion des intrants et la gestion biologique des cultures. Cette combinaison soutient le développement de technologies de semences adaptées aux systèmes de production biologique.
Analyse géographique
L'Amérique du Sud représentait la plus grande part à 44,1 % en 2025, soutenue par la culture extensive du soja et du maïs et par l'utilisation des traitements de semences. Le Brésil représente une base de demande majeure, car la production commerciale de grandes cultures en rangs repose sur des semences traitées pour gérer la pression des maladies, des insectes et des nématodes durant l'établissement des cultures. Les intrants biologiques gagnent en pertinence aux côtés des traitements chimiques établis, des programmes nationaux les promouvant. L'Argentine contribue à une demande supplémentaire pour le soja et d'autres grandes cultures nécessitant des technologies de protection et d'établissement. L'intensité des cultures, les pratiques de traitement et l'expansion des solutions biologiques renforcent la forte position du marché de la région.
L'Amérique du Nord devrait croître au CAGR le plus rapide de 4,7 % de 2026 à 2031, soutenue par des systèmes agricoles commerciaux avancés, le semis de précision et l'utilisation établie des technologies de traitement des semences. Les producteurs de maïs, de soja et de coton utilisent des produits appliqués sur les semences pour protéger l'établissement des cultures et gérer les risques précoces liés aux ravageurs et aux maladies. Les équipements de précision soutiennent un placement précis et l'intégration des traitements dans les opérations à grande échelle. Le Canada renforce son portefeuille de technologies de semences grâce à des enregistrements couvrant les produits de traitement chimiques et biologiques. Ces conditions soutiennent l'adoption continue des technologies et le développement de produits dans les systèmes de production des grandes cultures en Amérique du Nord.
L'Asie-Pacifique présente un fort potentiel pour l'adoption des technologies de semences, soutenu par les efforts des gouvernements et des institutions de recherche pour développer des systèmes de semences améliorés et des cultures résistantes au changement climatique. En juillet 2026, le gouvernement indien a rapporté que 2 996 variétés de grandes cultures résistantes au changement climatique avaient été mises sur le marché et notifiées par le biais du Système national de recherche et d'éducation agricoles. Cette base croissante de génétiques améliorées crée des opportunités pour des technologies complémentaires de traitement, d'enrobage et d'amélioration des semences qui soutiennent l'établissement des cultures et la tolérance au stress. Une meilleure collaboration public-privé, une infrastructure de semences améliorée et une diffusion plus large des technologies peuvent renforcer davantage l'adoption dans les divers systèmes agricoles de la région.
Paysage concurrentiel
Concentration du Marché
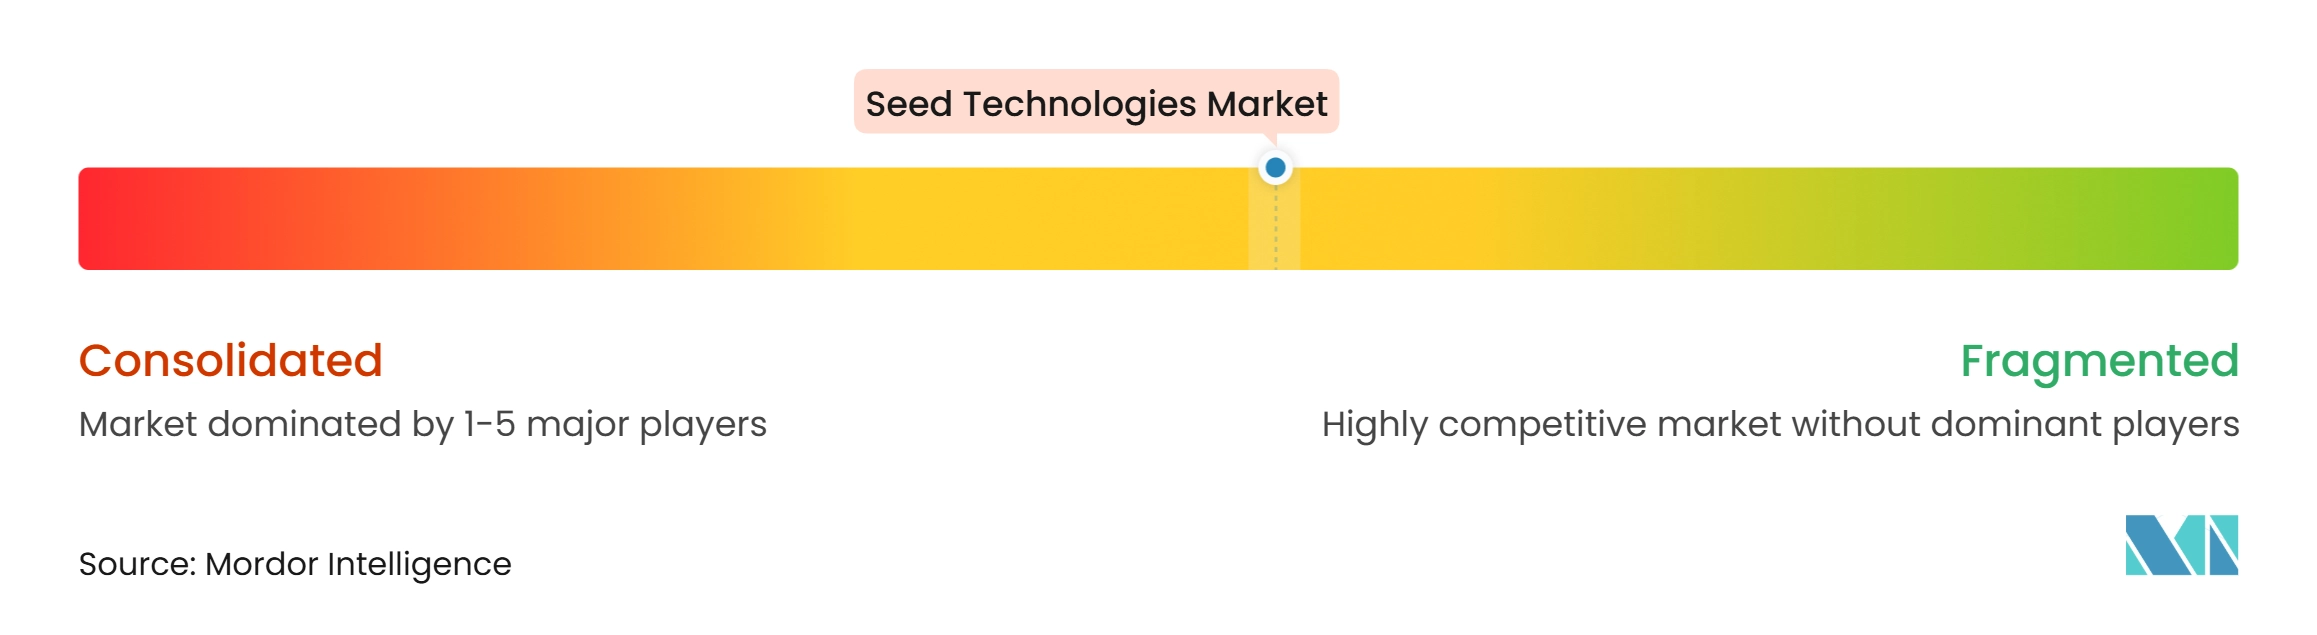
Le marché était modérément fragmenté en 2025, avec pour principaux participants Syngenta Group Co., Ltd. (Sinochem Holdings Corporation Ltd.), Bayer AG, BASF SE, Corteva, Inc. et UPL Limited. Ces entreprises se font concurrence grâce à de larges portefeuilles couvrant le traitement des semences, l'enrobage des semences, la protection des cultures, les intrants biologiques et les solutions agronomiques connexes. Leur positionnement concurrentiel est soutenu par des capacités de développement de produits, une expertise réglementaire, des réseaux de distribution établis et des relations avec les agriculteurs commerciaux et les entreprises semencières. La concurrence se concentre sur l'efficacité des traitements, la compatibilité des formulations, l'intégration biologique, la commodité d'application, le support technique et l'étendue du portefeuille dans diverses cultures et environnements de production.
L'enrobage des semences devient un domaine concurrentiel important à mesure que les fournisseurs développent des matériaux qui améliorent la plantabilité, réduisent la poussière et soutiennent la fourniture d'intrants biologiques ou chimiques. La concurrence s'étend également aux formulations d'enrobage compatibles avec les équipements de plantation modernes et les différentes tailles de semences. Les fournisseurs de traitements biologiques renforcent leur position grâce à des partenariats, des accords de distribution et un support agronomique qui relient les produits microbiens à des recommandations spécifiques aux cultures. Ces stratégies élargissent la concurrence au-delà des produits individuels et mettent davantage l'accent sur les performances des formulations, le support terrain, la portée de la distribution et la compatibilité avec les opérations existantes de traitement des semences dans les systèmes de production commerciale.
La différenciation concurrentielle se concentre de plus en plus sur les traitements biologiques des semences qui combinent la protection des cultures avec des avantages de performance végétale. En avril 2025, Bayer AG a introduit trois solutions biologiques de traitement des semences, Ibisio, Yoalo et Susteed, élargissant son portefeuille SeedGrowth dans les domaines de la protection des oiseaux, de la disponibilité des nutriments, de la suppression des maladies et de la stimulation des plantes. Yoalo contient Bacillus velezensis et est conçu pour améliorer la disponibilité des nutriments, tandis que Susteed combine la suppression des maladies, la colonisation des racines et l'activation des défenses des plantes. Ces développements reflètent comment les principaux fournisseurs élargissent les fonctionnalités de traitement des semences au-delà de la protection conventionnelle, renforçant la concurrence autour de l'innovation biologique et des technologies multifonctionnelles appliquées sur les semences.
Leaders du secteur des technologies de semences
-
Syngenta Group Co., Ltd. (Sinochem Holdings Corporation Ltd.)
-
Bayer AG
-
BASF SE
-
Corteva, Inc.
-
UPL Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des technologies de semences Entreprises couvertes dans ce rapport
- Syngenta Group Co., Ltd. (Sinochem Holdings Corporation Ltd.)
- Bayer AG
- BASF SE
- Corteva, Inc.
- UPL Limited
- FMC Corporation
- Nufarm Limited
- Sumitomo Chemical Co., Ltd.
- Novonesis A/S (Novo Holdings A/S)
- Croda International Plc
- Syensqo SA/NV
- Germains Seed Technology Limited (Associated British Foods plc)
- Verdesian LifeSciences, LLC
- Koppert Biological Systems B.V. (Koppert Group B.V.)
- Andermatt Group AG
Développements industriels récents dans Marché des technologies de semences
- Septembre 2026 : Bayer AG a annoncé la commercialisation du système Preceon Smart Corn System dans les principales régions agricoles, combinant une génétique de maïs à tige courte avec un support agronomique numérique et des capacités de gestion des cultures. Ce développement soutient l'adoption du semis de précision et des technologies de semences avancées en intégrant une génétique améliorée avec des outils de gestion au niveau des champs.
- Avril 2026 : Corteva, Inc. a lancé Lumiscend LUXE au Canada, un traitement fongicide des semences à quatre principes actifs pour le blé, le blé dur, l'orge et l'avoine. Le produit cible Fusarium et Rhizoctonia tout en soutenant la levée des plantules et le développement racinaire, stimulant la demande de technologies avancées de traitement chimique des semences dans la production céréalière.
- Novembre 2025 : Syngenta Group Co., Ltd. (Sinochem Holdings Corporation Ltd.) a introduit le traitement de semences Victrato suite à l'enregistrement par l'Agence de protection de l'environnement des États-Unis pour le soja et le coton. La technologie assure une protection à large spectre contre les nématodes et les maladies via une application sur les semences, soutenant la croissance du segment des traitements de semences grâce à une protection intégrée contre de multiples risques de santé des cultures en début de saison.
Périmètre du rapport mondial sur le marché des technologies de semences
Les technologies de semences comprennent les méthodes et produits utilisés pour améliorer la qualité, la protection, la germination et l'établissement des semences. Ceux-ci incluent les technologies de traitement, d'enrobage, d'amélioration et de semis de précision des semences, qui aident les agriculteurs à protéger les semences contre les ravageurs, à améliorer la levée, à optimiser l'utilisation des intrants et à augmenter la productivité des cultures.
Le rapport sur le marché des technologies de semences est segmenté par technologie (traitement des semences, enrobage des semences et semis de précision), par fonction (protection des semences et amélioration des semences), par type de culture (céréales et grains, oléagineux et légumineuses, fruits et légumes, et cultures commerciales et spéciales), par classe de semences (semences hybrides, semences à pollinisation libre, semences génétiquement modifiées et semences biologiques) et par géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Traitement des semences | Traitement chimique des semences |
| Traitement biologique des semences | |
| Traitement physique des semences | |
| Enrobage des semences | Enrobage en film |
| Encroûtage | |
| Pelliculage | |
| Semis de précision | Semis à débit variable |
| Semis guidé par GPS | |
| Capteurs et analyse de données |
| Protection des semences | Fongicides |
| Insecticides | |
| Nématicides | |
| Amélioration des semences | Amélioration de la germination et de la levée |
| Apport de nutriments | |
| Tolérance au stress abiotique |
| Céréales et grains | Maïs |
| Blé | |
| Riz | |
| Orge | |
| Oléagineux et légumineuses | Soja |
| Canola | |
| Tournesol | |
| Pois chiche | |
| Fruits et légumes | Tomate |
| Poivron | |
| Oignon | |
| Légumes à feuilles | |
| Cultures commerciales et spéciales | Coton |
| Betterave sucrière | |
| Gazon | |
| Cultures fourragères |
| Semences hybrides |
| Semences à pollinisation libre |
| Semences génétiquement modifiées |
| Semences biologiques |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Turquie |
| Arabie Saoudite | |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par technologie | Traitement des semences | Traitement chimique des semences |
| Traitement biologique des semences | ||
| Traitement physique des semences | ||
| Enrobage des semences | Enrobage en film | |
| Encroûtage | ||
| Pelliculage | ||
| Semis de précision | Semis à débit variable | |
| Semis guidé par GPS | ||
| Capteurs et analyse de données | ||
| Par fonction | Protection des semences | Fongicides |
| Insecticides | ||
| Nématicides | ||
| Amélioration des semences | Amélioration de la germination et de la levée | |
| Apport de nutriments | ||
| Tolérance au stress abiotique | ||
| Par type de culture | Céréales et grains | Maïs |
| Blé | ||
| Riz | ||
| Orge | ||
| Oléagineux et légumineuses | Soja | |
| Canola | ||
| Tournesol | ||
| Pois chiche | ||
| Fruits et légumes | Tomate | |
| Poivron | ||
| Oignon | ||
| Légumes à feuilles | ||
| Cultures commerciales et spéciales | Coton | |
| Betterave sucrière | ||
| Gazon | ||
| Cultures fourragères | ||
| Par classe de semences | Semences hybrides | |
| Semences à pollinisation libre | ||
| Semences génétiquement modifiées | ||
| Semences biologiques | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Turquie | |
| Arabie Saoudite | ||
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle et la croissance prévue du marché des technologies de semences ?
Le marché des technologies de semences est évalué à 9,90 milliards USD en 2026 et devrait atteindre 12,18 milliards USD d'ici 2031.
Quelle technologie connaît la croissance la plus rapide ?
L'enrobage des semences devrait se développer au CAGR le plus rapide de 8,2 % de 2026 à 2031.
Quelle catégorie de cultures affiche le taux de croissance le plus rapide ?
Les fruits et légumes devraient croître au CAGR le plus rapide de 11,1 % de 2026 à 2031.
Quelle région mène la demande ?
L'Amérique du Sud détenait la plus grande part de 44,1 % en 2025 en raison de la production intensive de soja et de maïs et des pratiques établies de traitement des semences.