
Tamaño y Participación del Mercado de Tecnologías de Semillas
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
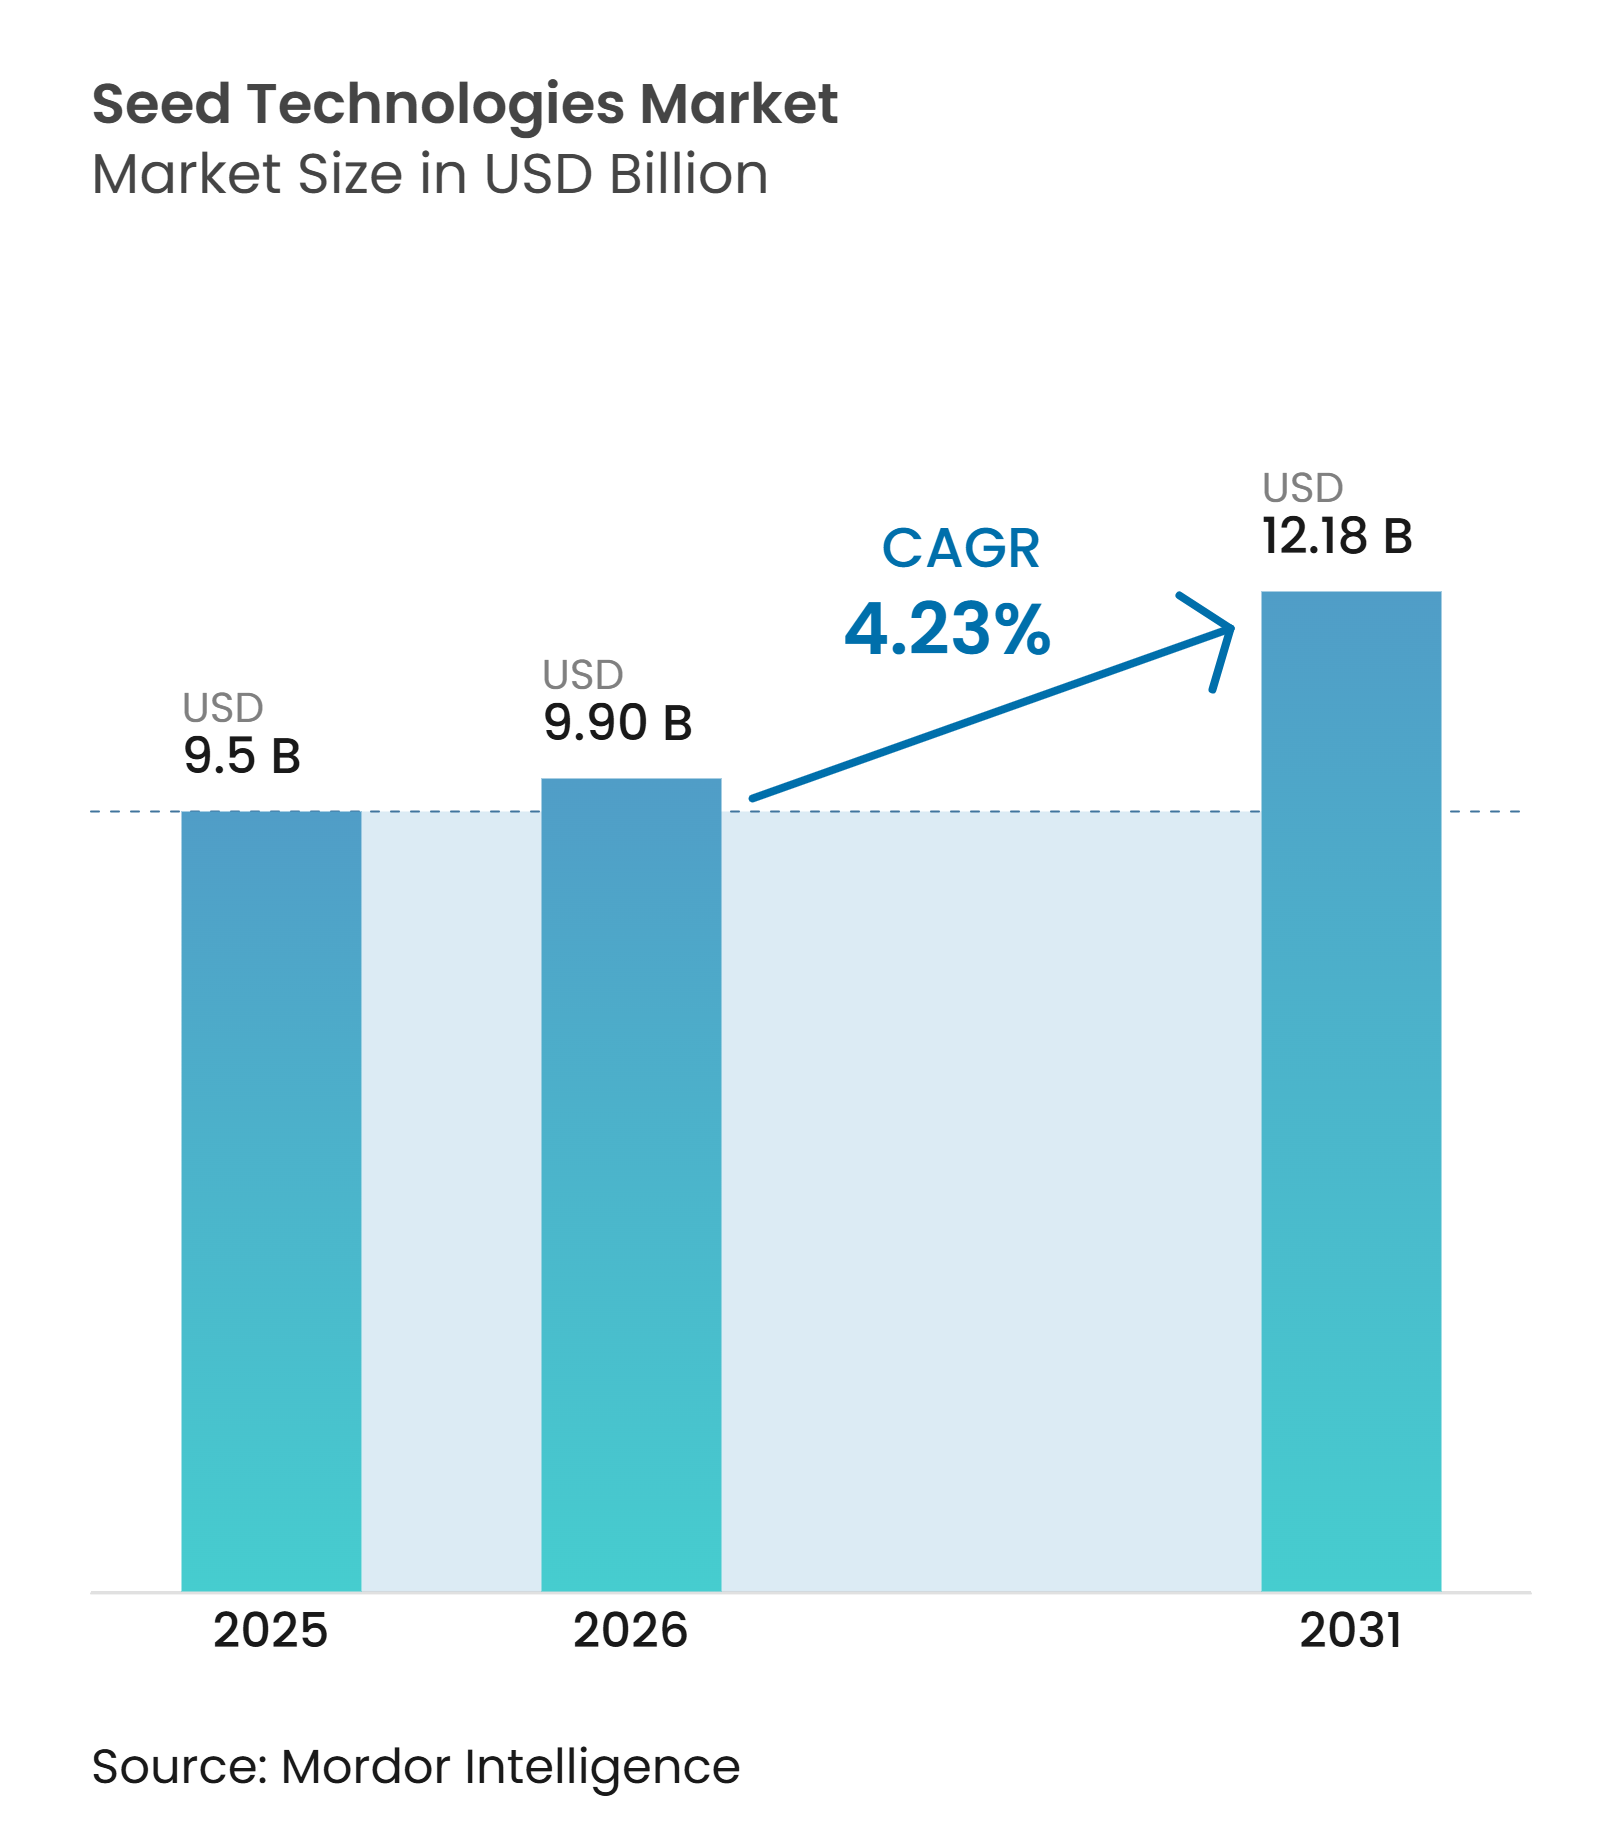
| Tamaño del Mercado (2026) | 9.90 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.18 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.23 % |
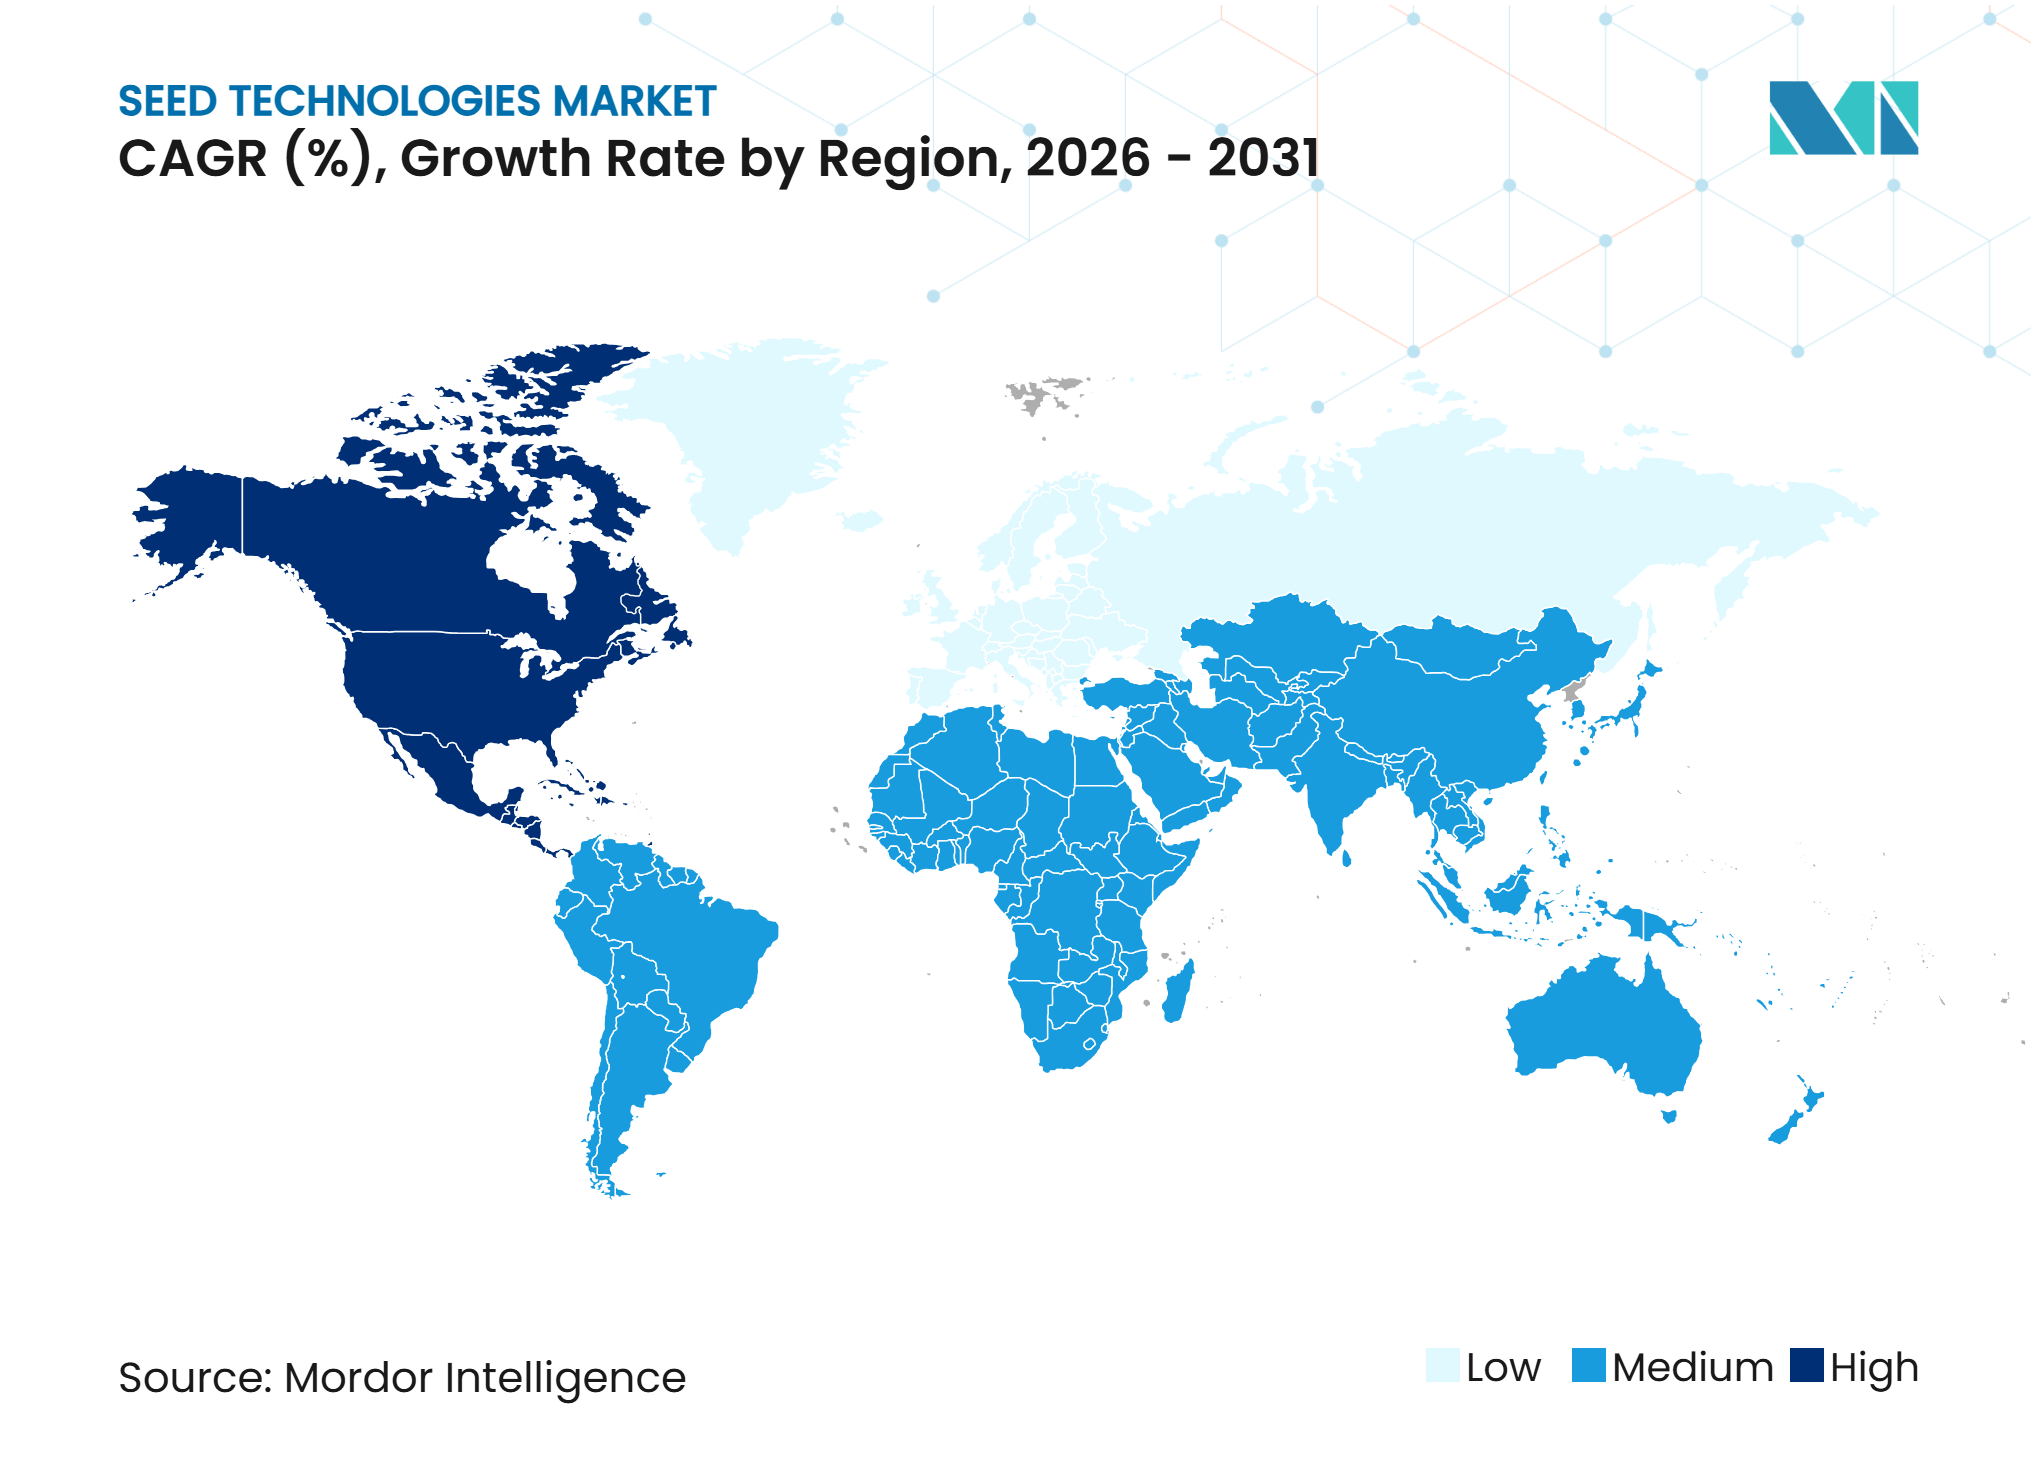
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | América del Sur |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tecnologías de Semillas por Mordor Intelligence
El mercado de tecnologías de semillas fue valorado en 9,50 mil millones de USD en 2025 y se proyecta que crezca de 9,90 mil millones de USD en 2026 a 12,18 mil millones de USD en 2031, registrando una CAGR del 4,23% durante el período de pronóstico de 2026 a 2031. La demanda está impulsada por la necesidad de aumentar la producción por hectárea, ya que los productos aplicados a las semillas protegen los cultivos durante el establecimiento, cuando las enfermedades transmitidas por el suelo, la presión temprana de insectos y el estrés climático reducen las poblaciones de plantas. La Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) pronosticó la utilización mundial de cereales en 2026/27 en 2.965 millones de toneladas métricas, por encima de la temporada anterior, con un crecimiento del consumo que supera el crecimiento de la tierra arable disponible. Esta presión sostiene la demanda de productos de tratamiento, recubrimiento y mejora que protegen el crecimiento temprano y mejoran el rendimiento realizado. Los proveedores están combinando activos químicos, insumos biológicos, nutrientes y materiales de recubrimiento en aplicaciones únicas, mientras que los requisitos de registro y los límites de vida útil microbiana continúan dando forma a la adopción.
Conclusiones Clave del Informe
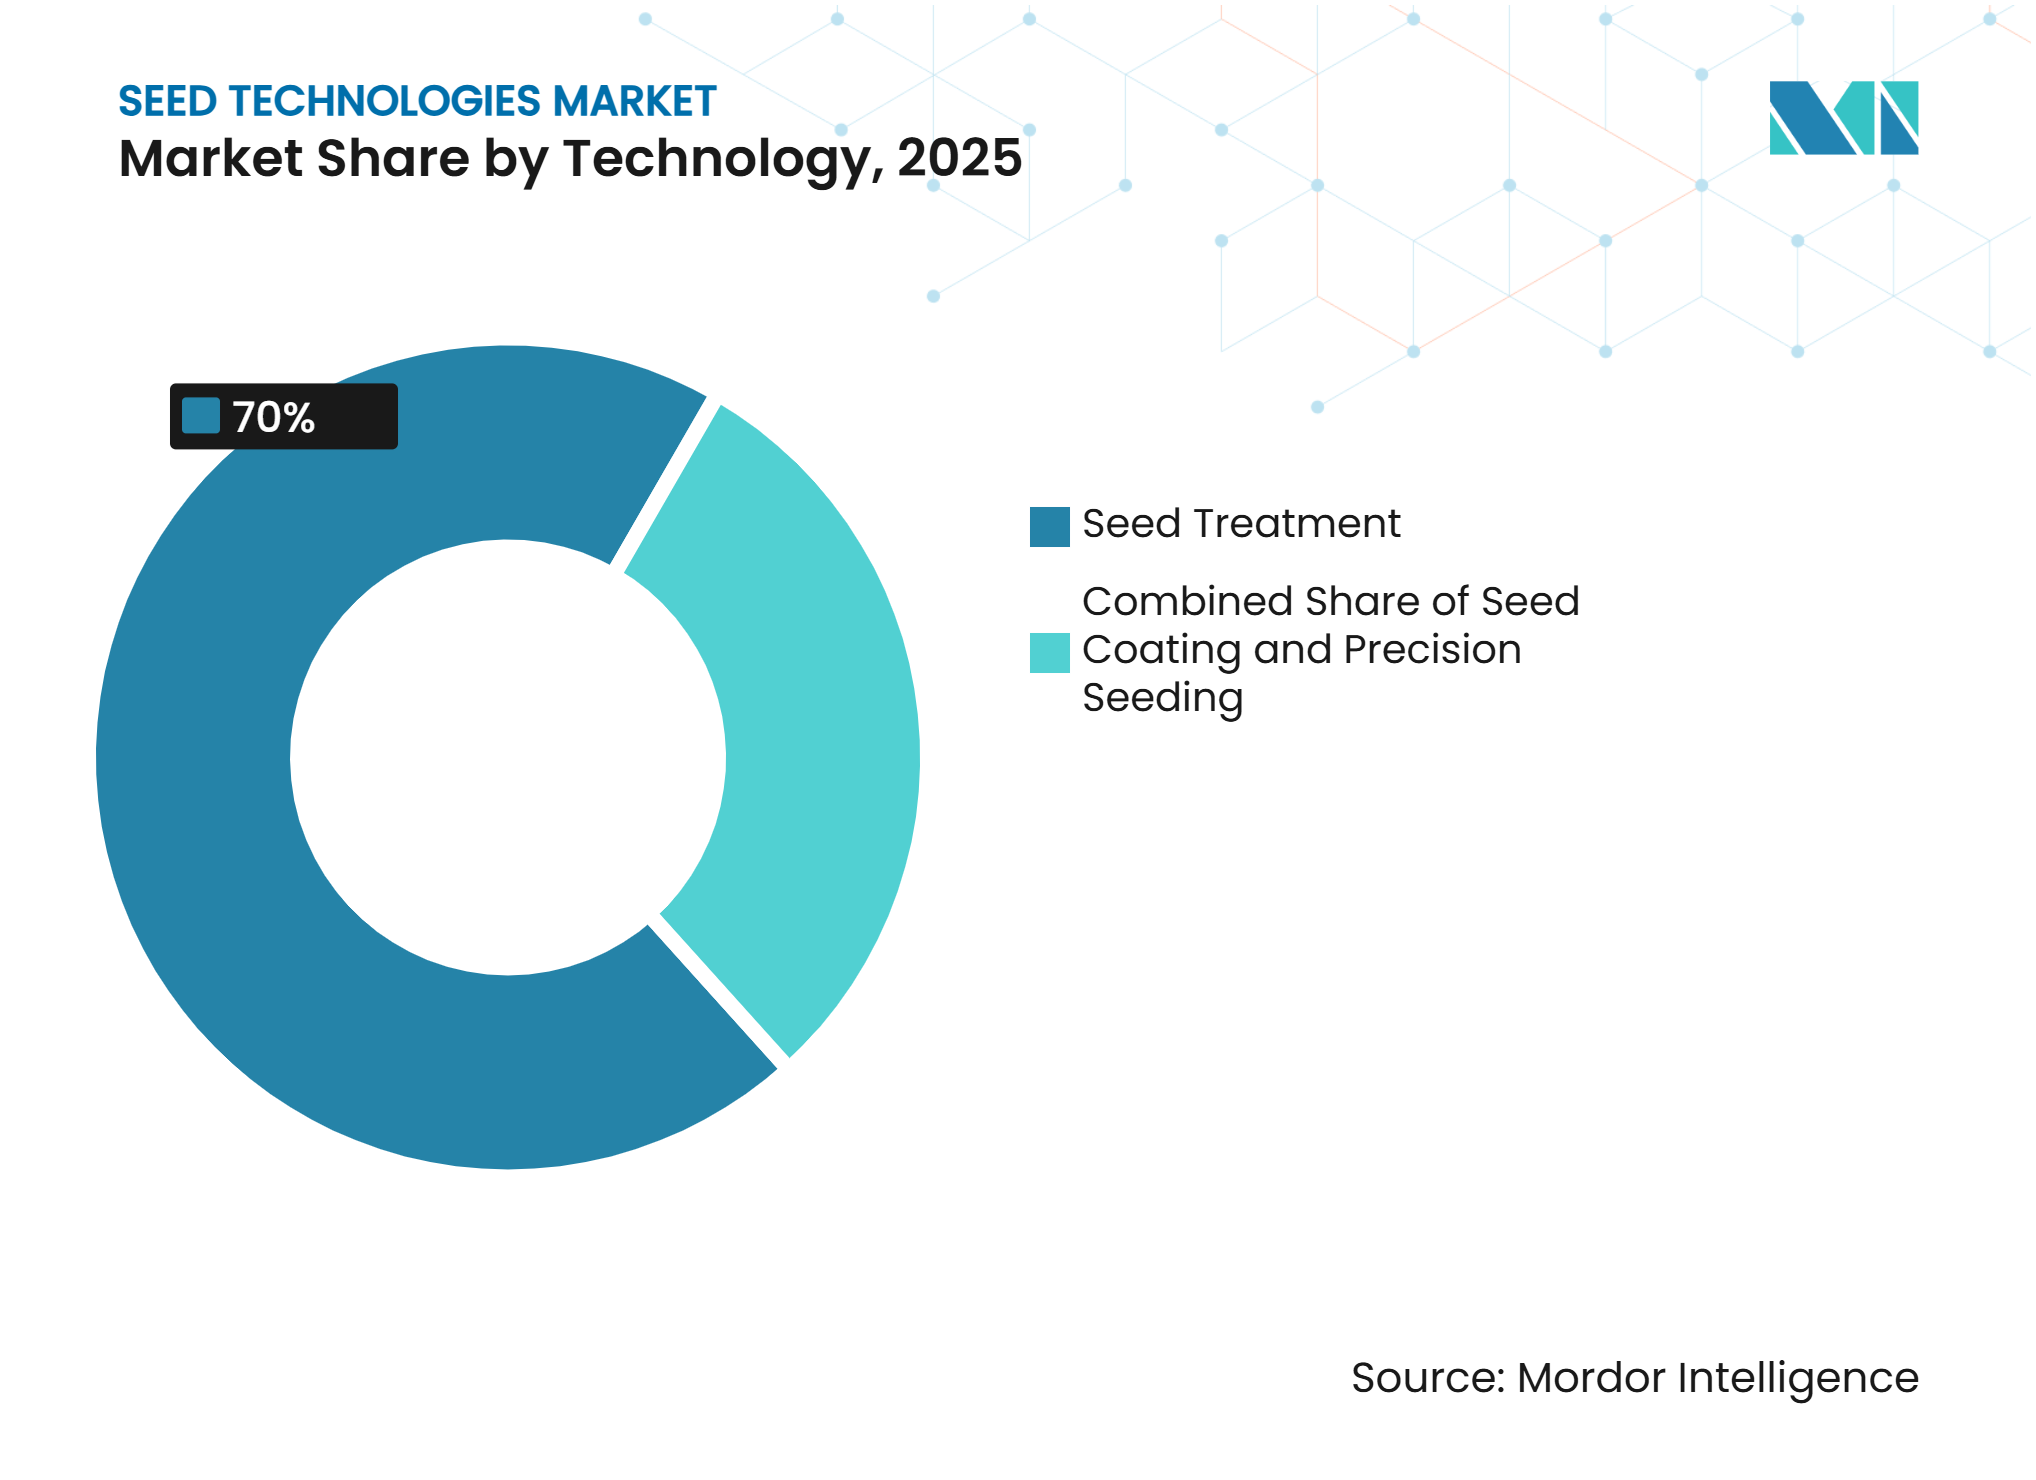
- Por tecnología, el tratamiento de semillas representó la mayor participación del 70,0% del mercado de tecnologías de semillas en 2025, mientras que se proyecta que el recubrimiento de semillas crezca a la CAGR más rápida del 8,2% de 2026 a 2031.
- Por función, la protección de semillas representó la mayor participación con el 67,7% en 2025, mientras que se proyecta que el tamaño del mercado de tecnologías de semillas para la mejora de semillas crezca a la CAGR más rápida del 10,9% de 2026 a 2031.
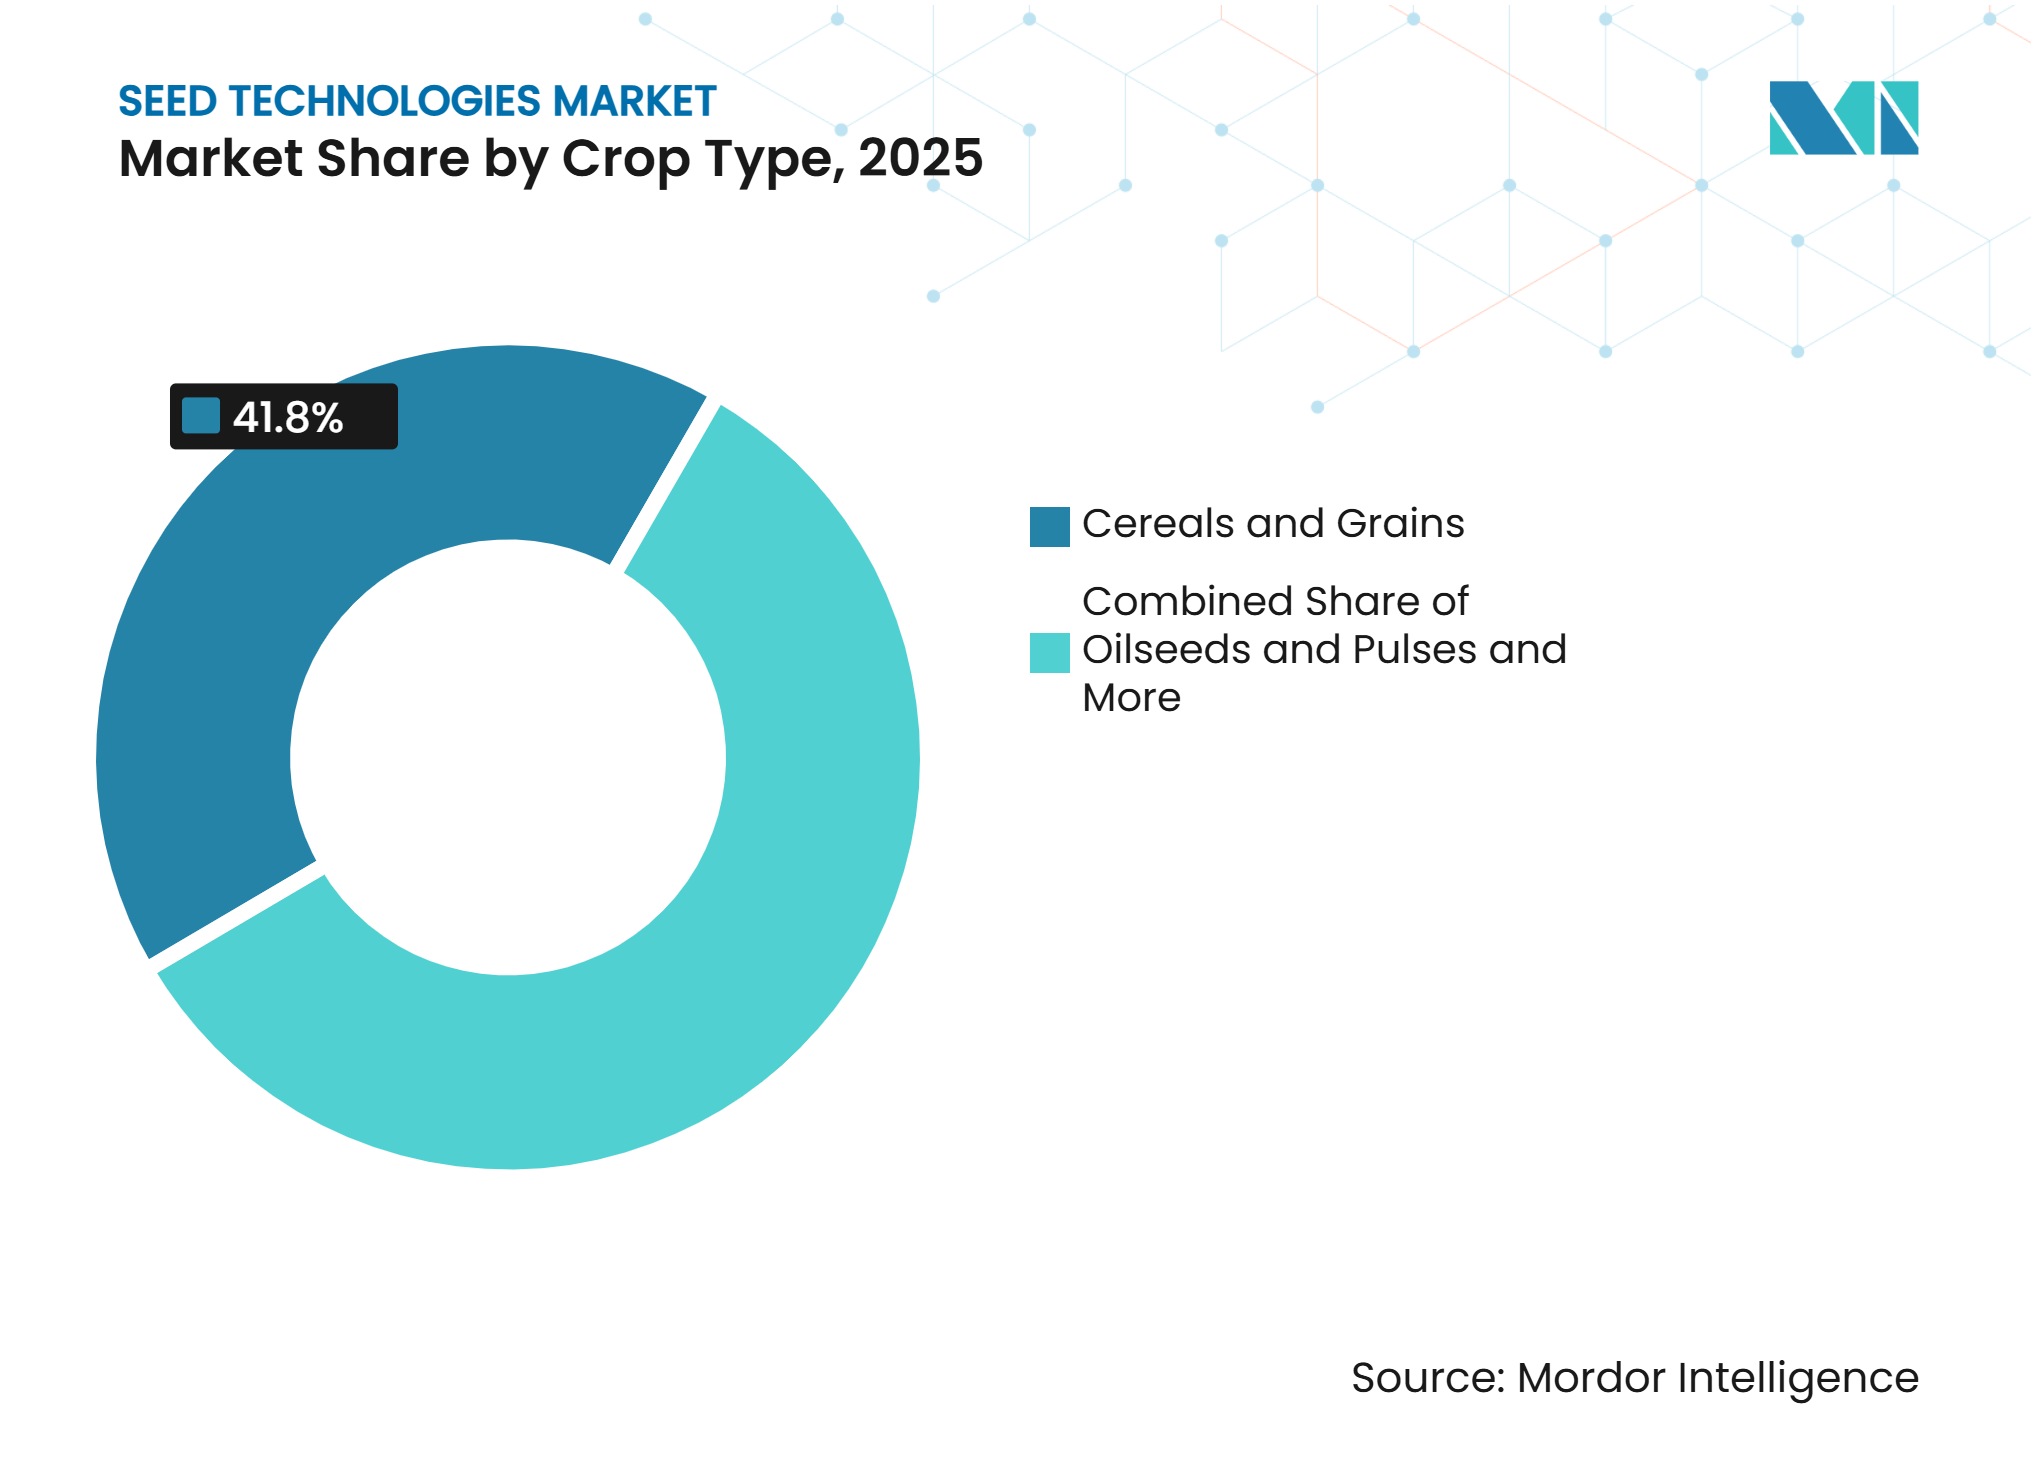
- Por tipo de cultivo, los cereales y granos representaron la mayor participación con el 41,8% en 2025, mientras que se proyecta que las frutas y verduras crezcan a la CAGR más rápida del 11,1% de 2026 a 2031.
- Por clase de semilla, las semillas híbridas representaron la mayor participación con el 58,0% en 2025, mientras que se proyecta que las semillas orgánicas crezcan a la CAGR más rápida del 7,0% de 2026 a 2031.
- Por geografía, América del Sur representó la mayor participación con el 44,1% en 2025, mientras que se proyecta que América del Norte crezca a la CAGR más rápida del 4,7% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de mayor rendimiento y protección temprana de cultivos en la temporada | +1.2% | Global, con alta relevancia en América del Sur y América del Norte | Corto plazo (≤ 2 años) |
| Presión creciente de plagas, enfermedades y estrés climático | +0.9% | Global, especialmente Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Expansión de semillas híbridas y genéticamente modificadas de alto valor | +0.8% | América del Sur, América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Agricultura de precisión y utilización eficiente de insumos | +0.6% | Global, particularmente América del Sur, América del Norte y Europa | Mediano plazo (2-4 años) |
| Recubrimientos de semillas multifuncionales que combinan protección, nutrición y biológicos | +0.5% | América del Norte y Europa, con uso creciente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Trazabilidad de datos aplicados a semillas y estandarización de recetas de tratamiento | +0.3% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Mayor Rendimiento y Protección Temprana de Cultivos en la Temporada
La protección temprana de cultivos en la temporada apoya la adopción de tecnología de semillas al preservar el potencial de rendimiento durante el establecimiento del cultivo. En noviembre de 2025, Syngenta Group Co., Ltd. informó que su tratamiento de semillas Victrato proporcionó un aumento de rendimiento de 3,3 bushels por acre sobre el tratamiento base en ms de ocho años de ensayos con nematodos. Esta evidencia respalda el valor de la protección aplicada a las semillas donde la presión temprana de plagas y enfermedades amenaza el establecimiento del cultivo. La protección de rendimiento demostrada fortalece la disposición de los agricultores a adoptar tecnologías de tratamiento de semillas y apoya la demanda de soluciones integradas de protección temprana en la temporada.
Presión Creciente de Plagas, Enfermedades y Estrés Climático
Las crecientes presiones de plagas y enfermedades y el estrés climático están aumentando la demanda de tecnologías de semillas que protegen los cultivos durante el establecimiento temprano. En 2025, la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) informó que las plagas, malezas y enfermedades causan 220 mil millones de USD en pérdidas anuales para el sector agroalimentario mundial, con el cambio climático identificado como un factor que agrava los problemas de plagasNuevas Directrices Ofrecen Soluciones de Gestión Sostenible para Ocho Plagas y Enfermedades Prioritarias, fao.org.">[1]. Esta presión aumenta el valor de los fungicidas, insecticidas, nematicidas y tratamientos biológicos aplicados a las semillas que proporcionan protección específica desde el momento de la siembra. Como resultado, la intensificación de los riesgos para la salud de los cultivos está impulsando una adopción más amplia de tecnologías integradas de semillas.
Expansión de Semillas Híbridas y Genéticamente Modificadas de Alto Valor
La expansión de semillas híbridas y genéticamente modificadas apoya la demanda de tecnología de semillas, ya que los agricultores invierten cada vez más en genética avanzada que requiere protección e insumos para mejorar el rendimiento. En 2025, el Departamento de Agricultura de los Estados Unidos (USDA) informó que el 94% de todos los acres de maíz sembrados en los Estados Unidos eran variedades biotecnológicasEl Área Sembrada de Maíz Aumenta un 2% Respecto a 2024, el Área de Soja Disminuye un 4% Respecto al Año Pasado, nass.usda.gov.">[2]. El uso generalizado de semillas genéticamente modificadas crea una base instalada sustancial para tecnologías compatibles de tratamiento, recubrimiento y mejora de semillas que ayudan a proteger el potencial genético durante el establecimiento. Por lo tanto, la adopción continua de genética avanzada de semillas amplía la base direccionable para tecnologías de semillas complementarias y apoya el crecimiento del mercado.
Recubrimientos de Semillas Multifuncionales que Combinan Protección, Nutrición y Biológicos
Los recubrimientos de semillas multifuncionales están impulsando la adopción al permitir la entrega simultánea de pesticidas, nutrientes e insumos biológicos en el momento de la siembra. Una revisión de 2026 publicada por Springer Nature examinó más de 250 documentos al evaluar las tecnologías de recubrimiento de semillas, lo que refleja una actividad de investigación sustancial en torno a las formulaciones multifuncionales. La revisión identifica los polímeros biodegradables, los inoculantes microbianos y la entrega localizada de agentes promotores del crecimiento como áreas clave de desarrollo. Estas capacidades permiten que las tecnologías de recubrimiento aborden simultáneamente la protección, la nutrición, la germinación y la resiliencia al estrés, fortaleciendo su valor para los agricultores y apoyando una adopción más amplia de soluciones multifuncionales de recubrimiento de semillas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones regulatorias y costos de registro para la química sintética | -0.3% | América del Norte, Europa, Australia y América del Sur | Mediano plazo (2-4 años) |
| Conciencia limitada de los pequeños agricultores, acceso e infraestructura de tratamiento | -0.2% | Sur y Sudeste Asiático, África Subsahariana y partes de América del Sur | Largo plazo (≥ 4 años) |
| Pérdida de viabilidad microbiana durante el almacenamiento y la distribución | -0.1% | Global, especialmente rutas de distribución tropicales y subtropicales | Mediano plazo (2-4 años) |
| Compromisos en el grosor del recubrimiento entre el control del polvo y la germinación | -0.1% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Restricciones Regulatorias y Costos de Registro para la Química Sintética
Los requisitos regulatorios para los productos sintéticos de tratamiento de semillas pueden aumentar las obligaciones de cumplimiento y ralentizar la comercialización, particularmente cuando se aplican condiciones específicas de cada jurisdicción. En mayo de 2026, el Departamento de Regulación de Pesticidas de California (DPR) propuso exigir que las semillas tratadas con pesticidas cumplan con las condiciones específicas de California que rigen la fabricación, importación, venta y usoEl Departamento de Regulación de Pesticidas Propone una Nueva Norma para Regular las Semillas Tratadas con Pesticidas, cdpr.ca.gov.">[3]. La propuesta también introduce requisitos de presentación de informes para las semillas tratadas. Estos pasos regulatorios adicionales pueden aumentar las cargas de documentación, cumplimiento y registro para los proveedores que operan en el estado, lo que podría extender los plazos de comercialización y limitar el ritmo al que las nuevas tecnologías sintéticas de tratamiento de semillas llegan a los agricultores.
Conciencia Limitada de los Pequeños Agricultores, Acceso e Infraestructura de Tratamiento
La conciencia limitada de los pequeños agricultores, el acceso y la infraestructura de tratamiento restringen la adopción de tecnología de semillas, ya que el equipo y los servicios de tratamiento son difíciles de obtener a escala de la granja. Una revisión de 2026 publicada por Springer Nature informó que las recubridoras rotativas a nivel cooperativo en regiones en desarrollo cuestan entre 30.000 y 50.000 INR (360–600 USD). Este costo de equipo crea una barrera de entrada para los pequeños agricultores y limita el acceso a los servicios descentralizados de recubrimiento de semillas, particularmente donde los volúmenes de tratamiento son modestos. Las brechas en equipos asequibles, redes de servicio locales e infraestructura de tratamiento pueden, por lo tanto, restringir la adopción y limitar la expansión de las tecnologías de semillas en los sistemas agrícolas fragmentados de pequeños agricultores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
El Tratamiento de Semillas Lidera la Demanda Mientras el Recubrimiento de Semillas Crece Más RápidoEl tratamiento de semillas representó la mayor participación del 70,0% del mercado de tecnologías de semillas en 2025, lo que refleja su papel establecido en la protección de semillas y plántulas contra patógenos transmitidos por el suelo, insectos y nematodos durante el establecimiento del cultivo. Los tratamientos químicos siguen siendo ampliamente utilizados ya que proporcionan protección específica antes de la siembra y reducen la dependencia de aplicaciones posteriores en el campo. Los tratamientos biológicos están ganando relevancia a medida que los agricultores buscan opciones microbianas y de menor residuo, mientras que los métodos físicos apoyan sistemas de producción especializados. La variedad de enfoques de tratamiento impulsa la adopción en cultivos en hilera y cultivos especiales, manteniendo el tratamiento de semillas como la categoría de tecnología más grande.
Se proyecta que el recubrimiento de semillas crezca a la CAGR más rápida del 8,2% de 2026 a 2031, respaldado por su capacidad para combinar protección, insumos biológicos, nutrientes, colorantes y beneficios de rendimiento en la siembra sobre la superficie de la semilla. El recubrimiento en película proporciona una plataforma para administrar ingredientes activos sin alterar las dimensiones de la semilla. El incrustado y el peletizado apoyan aplicaciones que requieren mayores cargas de recubrimiento y mejores características de manejo. Las tecnologías de recubrimiento también complementan la siembra de precisión al mejorar el flujo de semillas y la consistencia de la colocación. Estas capacidades amplían el papel funcional de los recubrimientos y apoyan la adopción en vegetales, cultivos de campo y aplicaciones comerciales de semillas.



Por Función:
La Protección de Semillas Ocupa la Mayor Posición Mientras la Mejora de Semillas se Expande RápidamenteLa protección de semillas representó la mayor participación con el 67,7% en 2025, lo que refleja la importancia de controlar patógenos, insectos y nematodos durante las primeras etapas del desarrollo del cultivo. Los fungicidas siguen siendo importantes para el manejo de enfermedades transmitidas por semillas y el suelo, mientras que los insecticidas protegen las plantas emergentes de la presión temprana de plagas. Las aplicaciones de nematicidas abordan las amenazas en la zona radicular que pueden reducir el establecimiento del stand y el rendimiento del cultivo. Los productos de protección también pueden reducir la necesidad de intervenciones correctivas después de la emergencia al abordar los riesgos directamente sobre o alrededor de la semilla. Esta función protectora apoya la demanda sostenida en cereales, oleaginosas, legumbres y cultivos especiales.
Se proyecta que la mejora de semillas crezca a la CAGR más rápida del 10,9% de 2026 a 2031, respaldada por tecnologías diseñadas para mejorar la germinación, la emergencia, la disponibilidad de nutrientes y la tolerancia al estrés ambiental. Los recubrimientos pueden administrar micronutrientes e insumos biológicos directamente alrededor de la semilla, mientras que las formulaciones bioestimulantes pueden apoyar el desarrollo temprano de raíces y brotes. Estos enfoques son relevantes donde los agricultores buscan un establecimiento consistente bajo condiciones variables de suelo y clima. La mejora de semillas también complementa las tecnologías de protección al abordar el rendimiento más allá del control de plagas. Su papel agronómico más amplio apoya la expansión de la adopción en cultivos de alto valor y sistemas de producción.
Por Tipo de Cultivo:
Los Cereales y Granos Sostienen el Volumen Mientras las Frutas y Verduras Ofrecen un Crecimiento Más RápidoLos cereales y granos representaron la mayor participación con el 41,8% en 2025, respaldados por el extenso cultivo de maíz, trigo, arroz y cebada en las principales regiones agrícolas. La gran base de producción crea una demanda recurrente de tecnologías de protección, recubrimiento y mejora de semillas que apoyan el establecimiento uniforme y la salud temprana del cultivo. El maíz y el trigo comúnmente utilizan programas de tratamiento dirigidos a amenazas fúngicas y transmitidas por el suelo, mientras que la producción de arroz utiliza tratamientos y recubrimientos adecuados para sistemas de siembra intensiva. La diversidad de entornos de producción de cereales apoya múltiples aplicaciones tecnológicas, manteniendo los cereales y granos como la categoría de tipo de cultivo más grande.
Se proyecta que las frutas y verduras crezcan a la CAGR más rápida del 11,1% de 2026 a 2031, respaldadas por el uso creciente de tecnologías de semillas especializadas para la siembra precisa, la emergencia uniforme y el establecimiento del cultivo. Las semillas de vegetales se peletizan e incrustan con frecuencia para mejorar el manejo y la colocación, particularmente donde el pequeño tamaño de la semilla crea desafíos de siembra. Los recubrimientos también pueden incorporar insumos biológicos o nutricionales que apoyan el desarrollo temprano. Los mayores requisitos de producción para stands de plantas consistentes aumentan la relevancia de estas tecnologías en horticultura, ampliando el papel de las tecnologías de semillas más allá de los programas convencionales de tratamiento de cultivos en hilera.

Por Clase de Semilla:
Las Semillas Híbridas Lideran la Demanda Mientras las Semillas Orgánicas Establecen el Ritmo Más RápidoLas semillas híbridas representaron la mayor participación, con el 58,0% en 2025, respaldadas por su uso generalizado en la producción comercial de cultivos, donde los agricultores priorizan la emergencia uniforme, el establecimiento del stand y el rendimiento consistente. El maíz híbrido, la soja, la canola, los vegetales y otros cultivos crean demanda de tecnologías que protegen el valioso material de siembra durante el desarrollo temprano. Los tratamientos de semillas pueden abordar patógenos, insectos y nematodos, mientras que los recubrimientos pueden mejorar el manejo y el rendimiento en la siembra. Las tecnologías de mejora pueden apoyar aún más la germinación y el vigor temprano. La integración de estas funciones con programas comerciales de semillas híbridas refuerza la demanda de tecnologías de semillas complementarias en las principales regiones de producción.
Se proyecta que las semillas orgánicas crezcan a la CAGR más rápida del 7,0% de 2026 a 2031, respaldadas por sistemas de producción que enfatizan los insumos permitidos y los enfoques biológicos para el establecimiento del cultivo. Las tecnologías de semillas utilizadas en sistemas orgánicos pueden incluir tratamientos microbianos, métodos de protección física y recubrimientos basados en materiales compatibles. Estas soluciones pueden ayudar a abordar la presión de enfermedades, la disponibilidad de nutrientes y los desafíos de emergencia mientras permanecen alineadas con los requisitos de producción orgánica. La demanda también se beneficia del creciente interés en la salud del suelo, la administración de insumos y el manejo biológico de cultivos. Esta combinación apoya el desarrollo de tecnologías de semillas adecuadas para los sistemas de producción orgánica.
Análisis Geográfico
América del Sur representó la mayor participación, con el 44,1% en 2025, respaldada por el extenso cultivo de soja y maíz y el uso de tratamientos de semillas. Brasil representa una base de demanda importante, ya que la producción comercial de cultivos en hilera depende de semillas tratadas para gestionar la presión de enfermedades, insectos y nematodos durante el establecimiento del cultivo. Los insumos biológicos están ganando relevancia junto con los tratamientos químicos establecidos, con programas nacionales que los promueven. Argentina contribuye con demanda adicional de soja y otros cultivos de campo que requieren tecnologías de protección y establecimiento. La intensidad de los cultivos, las prácticas de tratamiento y la expansión de las soluciones biológicas refuerzan la sólida posición de mercado de la región.
Se proyecta que América del Norte crezca a la CAGR más rápida del 4,7% de 2026 a 2031, respaldada por sistemas agrícolas comerciales avanzados, siembra de precisión y uso establecido de tecnologías de tratamiento de semillas. Los productores de maíz, soja y algodón utilizan productos aplicados a las semillas para proteger el establecimiento del cultivo y gestionar los riesgos tempranos de plagas y enfermedades en la temporada. Los equipos de precisión apoyan la colocación precisa y la integración del tratamiento en operaciones a gran escala. Canadá está fortaleciendo su cartera de tecnología de semillas a través de registros que cubren productos de tratamiento químico y biológico. Estas condiciones apoyan la adopción continua de tecnología y el desarrollo de productos en los sistemas de producción de cultivos de campo de América del Norte.
Asia-Pacífico presenta un fuerte potencial para la adopción de tecnología de semillas, respaldado por los esfuerzos del gobierno y las instituciones de investigación para expandir los sistemas de semillas mejoradas y desarrollar cultivos resistentes al clima. En julio de 2026, el Gobierno de India informó que 2.996 variedades de cultivos de campo resistentes al clima habían sido liberadas y notificadas a través del Sistema Nacional de Investigación y Educación Agrícola. Esta creciente base de genética mejorada crea oportunidades para tecnologías complementarias de tratamiento, recubrimiento y mejora de semillas que apoyan el establecimiento del cultivo y la tolerancia al estrés. Una mayor colaboración público-privada, una mejor infraestructura de semillas y una difusión tecnológica más amplia pueden fortalecer aún más la adopción en los diversos sistemas agrícolas de la región.
Panorama Competitivo
Concentración del Mercado
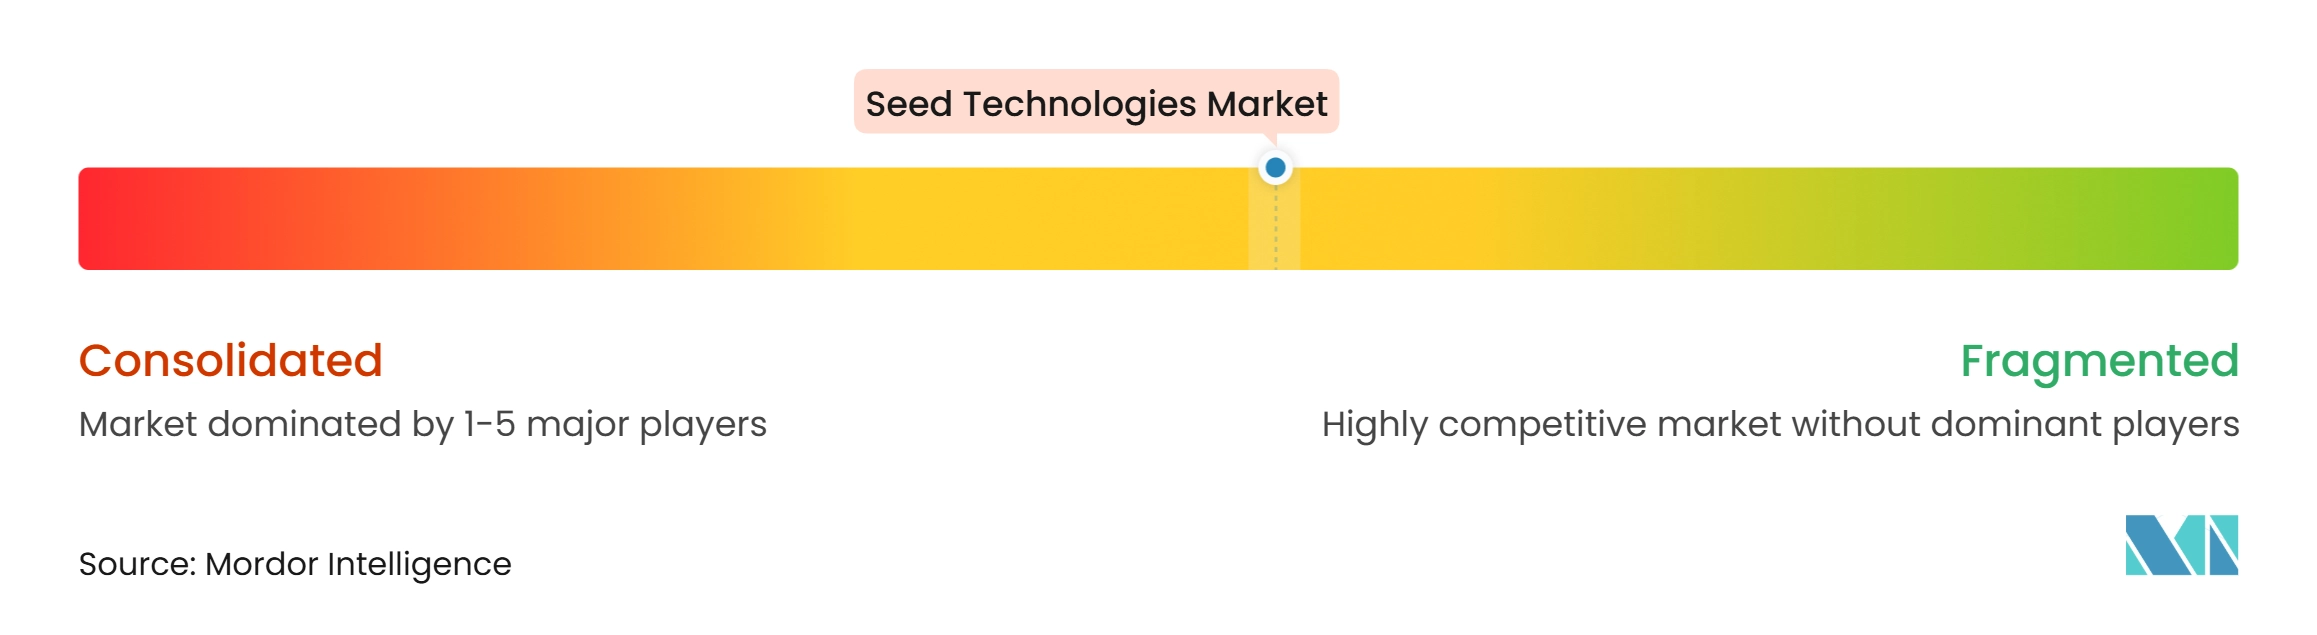
El mercado estaba moderadamente fragmentado en 2025, con los principales participantes incluyendo Syngenta Group Co., Ltd. (Sinochem Holdings Corporation Ltd.), Bayer AG, BASF SE, Corteva, Inc. y UPL Limited. Estas empresas compiten a través de amplias carteras que abarcan tratamiento de semillas, recubrimiento de semillas, protección de cultivos, insumos biológicos y soluciones agronómicas relacionadas. Su posicionamiento competitivo está respaldado por capacidades de desarrollo de productos, experiencia regulatoria, redes de distribución establecidas y relaciones con agricultores comerciales y empresas de semillas. La competencia se centra en la eficacia del tratamiento, la compatibilidad de la formulación, la integración biológica, la conveniencia de la aplicación, el soporte técnico y la amplitud de la cartera en diversos cultivos y entornos de producción.
El recubrimiento de semillas se está convirtiendo en un área competitiva importante a medida que los proveedores desarrollan materiales que mejoran la plantabilidad, reducen el polvo y apoyan la entrega de insumos biológicos o químicos. La competencia también se extiende a las formulaciones de recubrimiento compatibles con los equipos de siembra modernos y los diferentes tamaños de semillas. Los proveedores de tratamientos biológicos están fortaleciendo su posición a través de asociaciones, acuerdos de distribución y soporte agronómico que conectan los productos microbianos con recomendaciones específicas para cada cultivo. Estas estrategias amplían la competencia más allá de los productos individuales y ponen mayor énfasis en el rendimiento de la formulación, el soporte en campo, el alcance de la distribución y la compatibilidad con las operaciones existentes de tratamiento de semillas en los sistemas de producción comercial.
La diferenciación competitiva se centra cada vez más en los tratamientos biológicos de semillas que combinan la protección de cultivos con beneficios para el rendimiento de las plantas. En abril de 2025, Bayer AG introdujo tres soluciones biológicas de tratamiento de semillas: Ibisio, Yoalo y Susteed, ampliando su cartera SeedGrowth en protección de aves, disponibilidad de nutrientes, supresión de enfermedades y estimulación de plantas. Yoalo contiene Bacillus velezensis y está diseñado para mejorar la disponibilidad de nutrientes, mientras que Susteed combina la supresión de enfermedades, la colonización de raíces y la activación de la defensa de las plantas. Estos desarrollos reflejan cómo los principales proveedores están ampliando la funcionalidad del tratamiento de semillas más allá de la protección convencional, fortaleciendo la competencia en torno a la innovación biológica y las tecnologías multifuncionales aplicadas a las semillas.
Líderes de la Industria de Tecnologías de Semillas
-
Syngenta Group Co., Ltd. (Sinochem Holdings Corporation Ltd.)
-
Bayer AG
-
BASF SE
-
Corteva, Inc.
-
UPL Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tecnologías de Semillas Empresas cubiertas en este informe
- Syngenta Group Co., Ltd. (Sinochem Holdings Corporation Ltd.)
- Bayer AG
- BASF SE
- Corteva, Inc.
- UPL Limited
- FMC Corporation
- Nufarm Limited
- Sumitomo Chemical Co., Ltd.
- Novonesis A/S (Novo Holdings A/S)
- Croda International Plc
- Syensqo SA/NV
- Germains Seed Technology Limited (Associated British Foods plc)
- Verdesian LifeSciences, LLC
- Koppert Biological Systems B.V. (Koppert Group B.V.)
- Andermatt Group AG
Desarrollos recientes de la industria en Mercado de Tecnologías de Semillas
- Septiembre de 2026: Bayer AG anunció la comercialización del Sistema de Maíz Inteligente Preceon en las principales regiones agrícolas, combinando genética de maíz de baja estatura con soporte agronómico digital y capacidades de gestión de cultivos. Este desarrollo apoya la adopción de la siembra de precisión y las tecnologías avanzadas de semillas al integrar genética mejorada con herramientas de gestión a nivel de campo.
- Abril de 2026: Corteva, Inc. lanzó Lumiscend LUXE en Canadá, un tratamiento fungicida de semillas de cuatro activos para trigo, trigo duro, cebada y avena. El producto apunta a Fusarium y Rhizoctonia mientras apoya la emergencia de plántulas y el desarrollo de raíces, impulsando la demanda de tecnologías avanzadas de tratamiento químico de semillas dentro de la producción de cereales.
- Noviembre de 2025: Syngenta Group Co., Ltd. (Sinochem Holdings Corporation Ltd.) introdujo el tratamiento de semillas Victrato tras el registro de la Agencia de Protección Ambiental de los Estados Unidos para soja y algodón. La tecnología proporciona protección de amplio espectro contra nematodos y enfermedades a través de la aplicación en semillas, apoyando el crecimiento en el segmento de tratamiento de semillas mediante protección integrada contra múltiples riesgos para la salud del cultivo en la temporada temprana.
Alcance del Informe Global del Mercado de Tecnologías de Semillas
Las tecnologías de semillas incluyen métodos y productos utilizados para mejorar la calidad, protección, germinación y establecimiento de las semillas. Estos incluyen tecnologías de tratamiento, recubrimiento, mejora y siembra de precisión de semillas, que ayudan a los agricultores a proteger las semillas de las plagas, mejorar la emergencia, optimizar el uso de insumos y aumentar la productividad de los cultivos.
El informe del mercado de tecnologías de semillas está segmentado por tecnología (tratamiento de semillas, recubrimiento de semillas y siembra de precisión), por función (protección de semillas y mejora de semillas), por tipo de cultivo (cereales y granos, oleaginosas y legumbres, frutas y verduras, y cultivos comerciales y especiales), por clase de semilla (semillas híbridas, semillas de polinización abierta, semillas genéticamente modificadas y semillas orgánicas), y por geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Tratamiento de Semillas | Tratamiento Químico de Semillas |
| Tratamiento Biológico de Semillas | |
| Tratamiento Físico de Semillas | |
| Recubrimiento de Semillas | Recubrimiento en Película |
| Incrustado | |
| Peletizado | |
| Siembra de Precisión | Siembra de Tasa Variable |
| Siembra Guiada por GPS | |
| Sensores y Análisis de Datos |
| Protección de Semillas | Fungicidas |
| Insecticidas | |
| Nematicidas | |
| Mejora de Semillas | Mejora de la Germinación y la Emergencia |
| Suministro de Nutrientes | |
| Tolerancia al Estrés Abiótico |
| Cereales y Granos | Maíz |
| Trigo | |
| Arroz | |
| Cebada | |
| Oleaginosas y Legumbres | Soja |
| Canola | |
| Girasol | |
| Garbanzo | |
| Frutas y Verduras | Tomate |
| Pimiento | |
| Cebolla | |
| Verduras de Hoja | |
| Cultivos Comerciales y Especiales | Algodón |
| Remolacha Azucarera | |
| Césped | |
| Cultivos Forrajeros |
| Semillas Híbridas |
| Semillas de Polinización Abierta |
| Semillas Genéticamente Modificadas |
| Semillas Orgánicas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Turquía |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Resto de África |
| Por Tecnología | Tratamiento de Semillas | Tratamiento Químico de Semillas |
| Tratamiento Biológico de Semillas | ||
| Tratamiento Físico de Semillas | ||
| Recubrimiento de Semillas | Recubrimiento en Película | |
| Incrustado | ||
| Peletizado | ||
| Siembra de Precisión | Siembra de Tasa Variable | |
| Siembra Guiada por GPS | ||
| Sensores y Análisis de Datos | ||
| Por Función | Protección de Semillas | Fungicidas |
| Insecticidas | ||
| Nematicidas | ||
| Mejora de Semillas | Mejora de la Germinación y la Emergencia | |
| Suministro de Nutrientes | ||
| Tolerancia al Estrés Abiótico | ||
| Por Tipo de Cultivo | Cereales y Granos | Maíz |
| Trigo | ||
| Arroz | ||
| Cebada | ||
| Oleaginosas y Legumbres | Soja | |
| Canola | ||
| Girasol | ||
| Garbanzo | ||
| Frutas y Verduras | Tomate | |
| Pimiento | ||
| Cebolla | ||
| Verduras de Hoja | ||
| Cultivos Comerciales y Especiales | Algodón | |
| Remolacha Azucarera | ||
| Césped | ||
| Cultivos Forrajeros | ||
| Por Clase de Semilla | Semillas Híbridas | |
| Semillas de Polinización Abierta | ||
| Semillas Genéticamente Modificadas | ||
| Semillas Orgánicas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Turquía | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y el crecimiento proyectado del Mercado de Tecnologías de Semillas?
El mercado de tecnologías de semillas está valorado en 9,90 mil millones de USD en 2026 y se prevé que alcance los 12,18 mil millones de USD en 2031.
¿Qué tecnología está creciendo más rápido?
Se prevé que el recubrimiento de semillas se expanda a la CAGR más rápida del 8,2% de 2026 a 2031.
¿Qué categoría de cultivo tiene la tasa de crecimiento más rápida?
Se proyecta que las frutas y verduras crezcan a la CAGR más rápida del 11,1% de 2026 a 2031.
¿Qué región lidera la demanda?
América del Sur tuvo la mayor participación del 44,1% en 2025 debido a la intensa producción de soja y maíz y las prácticas establecidas de tratamiento de semillas.